
インドネシア住宅建設市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 87.49 十億米ドル |
| 市場規模 (2027) | 92.40 十億米ドル |
| 市場規模 (2032) | 121.38 十億米ドル |
| 成長率 (2027 - 2032) | 5.61 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア住宅建設市場分析
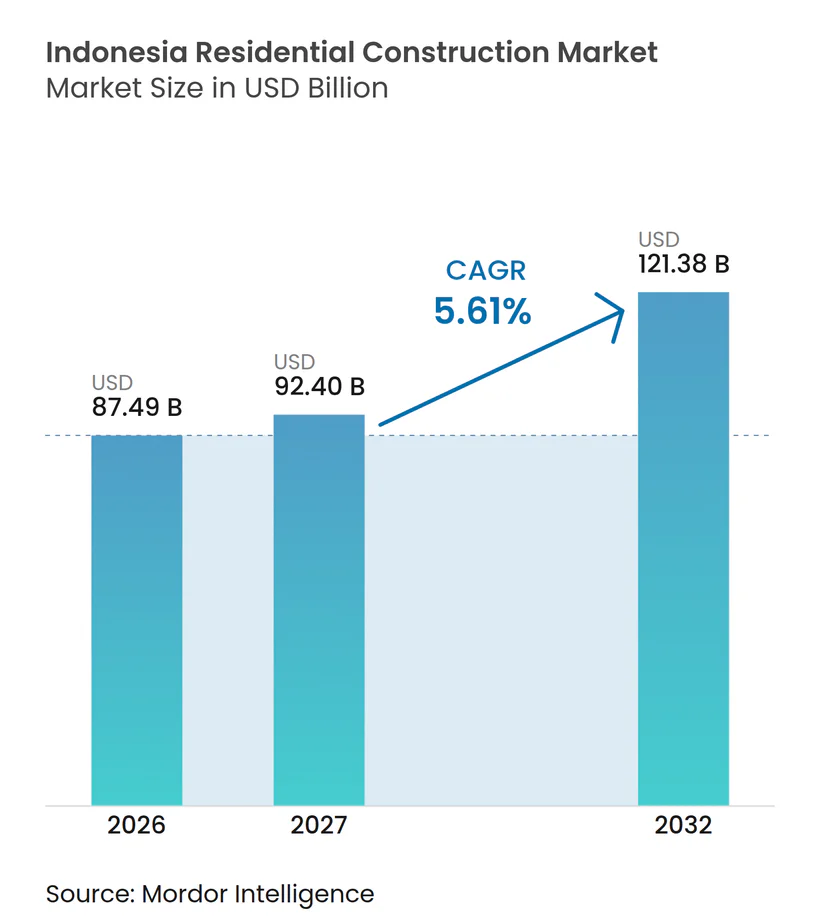
インドネシア住宅建設市場規模は、2026年の87.49 ビリオン 米ドル、2027年の92.40 ビリオン 米ドルから2032年までに121.38 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 5.61%を記録すると予測されています。
980万戸の全国的な住宅不足が新築住宅への需要を引き続き支えており、300万戸住宅プログラムが大規模な公共供給の枠組みを提供しています。補助付き住宅ローンおよび政府の税制支援により、特に低所得層の購入者にとって正規住宅へのアクセスが改善されています。デベロッパーも、交通機関に連結した郊外、地方都市、および産業移転の影響を受けた地域への投資を進めています。インドネシア住宅建設市場は、中間所得層の購買力の低下、建材コストの上昇、および長期にわたる土地手続きという課題にも引き続き対応しなければなりません。
レポートの主要ポイント
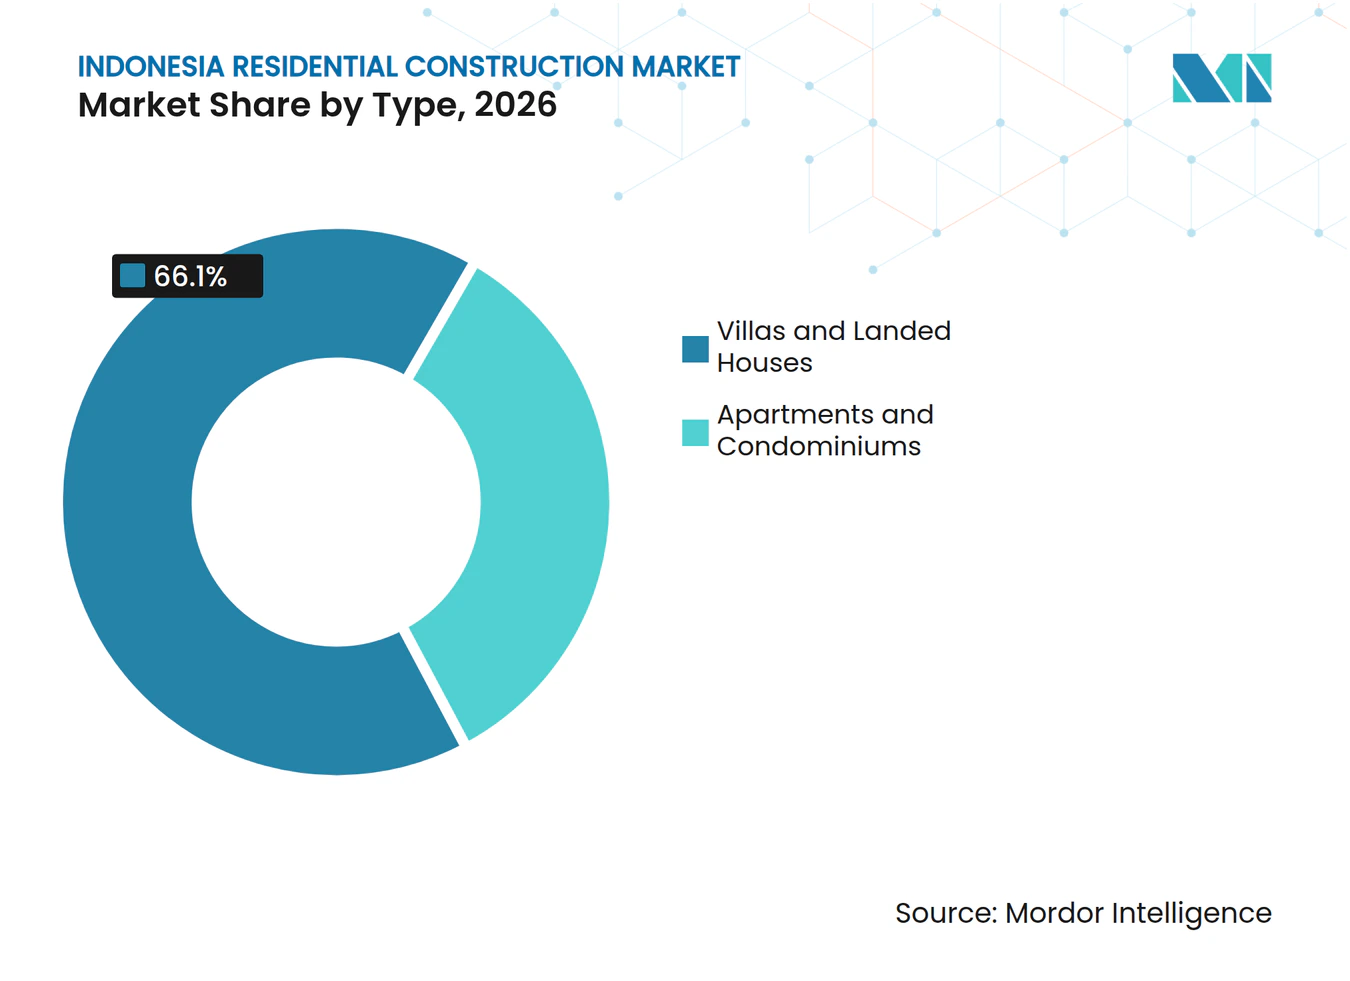
- タイプ別では、ヴィラおよび戸建て住宅が2026年のインドネシア住宅建設市場シェアの66.1%を占め、アパート・コンドミニアムは2032年にかけて最も高いCAGR 6.11%で成長すると予測されており、インドネシア住宅建設市場規模に貢献しています。
- 建設タイプ別では、新築が2026年のインドネシア住宅建設市場シェアの68.2%を占め、改修が2032年にかけて最も高い予測CAGR 6.34%を記録しました。
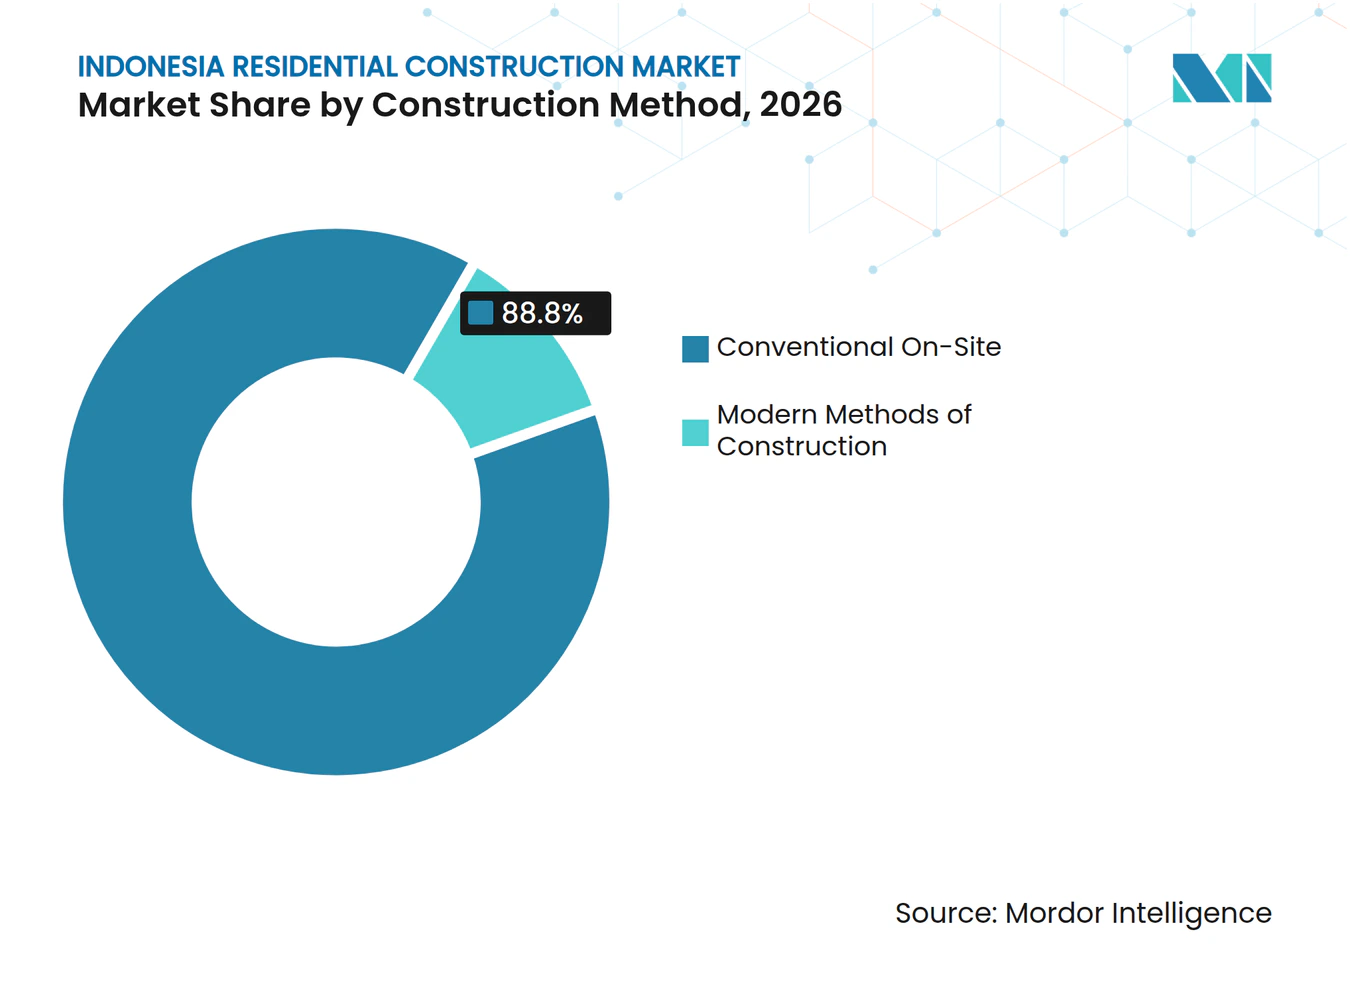
- 建設工法別では、従来型現場施工が2026年のインドネシア住宅建設市場シェアの88.8%を占め、近代的建設工法が2032年にかけて最も高い予測CAGR 6.51%を記録しました。
- 投資源別では、民間投資が2026年のインドネシア住宅建設市場シェアの61.1%を占め、2032年にかけて最も高い予測CAGR 6.21%を記録しました。
- 地域別では、ジャワが2026年のインドネシア住宅建設市場シェアの58.5%を占め、カリマンタンが2032年にかけて最も高い予測CAGR 6.77%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による300万戸住宅プログラム | +1.0% | 全国規模、供給ジャワ、カリマンタン、スマトラに集中 | 中期(2〜4年) |
| FLPPを通じた補助付き住宅ローン融資 | +0.8% | 全国規模、西ジャワ、中部ジャワ、南スラウェシが主要州 | 短期(2年以内) |
| 有料道路および大量輸送機関の整備 | +0.7% | ジャワ(大ジャカルタおよびトランス・ジャワ回廊を含む)およびスマトラ | 中期(2〜4年) |
| 産業拡大と労働力移動 | +0.6% | ジャワ、カリマンタン、北スマトラ | 中期(2〜4年) |
| 対象新築住宅への付加価値税優遇措置 | +0.5% | 全国規模、都市部中心地での利用が最も活発 | 短期(2年以内) |
| 都市再開発と住宅高密度化 | +0.4% | 大ジャカルタ、スラバヤ、バンドン、マカッサル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府による住宅供給と補助付き住宅ローン融資
300万戸住宅プログラムは、住宅供給をインフラおよび雇用の優先事項と結びつけているため、インドネシア住宅建設市場における主要な公共推進要因となっています。同プログラムは2025年から2029年にかけて農村部、沿岸部、都市部にわたり1,500万戸の住宅を目標としています[1]。同プログラムの予測投資額は24 ビリオン 米ドルであり、38万件の雇用創出が期待されています[2]。地方政府は低所得世帯に対する土地取得費および建築許可費の免除を求められており、対象プロジェクトのコスト削減につながっています[3]。同プログラムは、土地および許可支援が整備されている地域において、民間デベロッパーに対してより明確な需要シグナルを提供しています。
FLPPを通じた補助付き住宅ローン融資
住宅融資流動性ファシリティ(FLPP)は、補助付き住宅ローンを通じて住宅取得の経済的障壁を引き下げています。FLPPは2025年に40の提携銀行および401の地域・都市にわたる8,000社以上のデベロッパーを通じて278,868戸の住宅に融資しました。2026年のプログラムは35万戸を目標とし、固定住宅ローン金利5%、最長20年の返済期間、頭金1%という条件を設定しています。2025年のFLPP住宅ローンの約4分の3が民間部門の労働者に提供され、公務員以外へのアクセスが拡大しました。この融資チャネルは地方都市における正規の住宅取得を拡大し、参加デベロッパーの販売パイプラインを支援することができます。
有料道路および大量輸送機関の整備
有料道路と大量輸送機関は、移動時間を短縮し周辺土地を開放することで、住宅立地の実質的な利便性を向上させす。インドネシアは2025年4月時点で76路線にわたり3,049キロメートルの有料道路を運用しています。ボゴール・セルポン有料道路の特許権は32キロメートルをカバーし、大ジャカルタのパルン・グヌン・シンドゥール地区へのアクセス改善に貢献できます。これらの接続は、土地が比較的入手しやすい大規模な戸建て住宅地を支援し、新たな通勤エリアへの開発をシフトさせる可能性があります。その効果は、住宅プロジェクトが学校、小売、公共サービス、その他の地域サービスによって支援されている場合に最も強く発揮されます。
産業拡大と労働力移動
産業移転により、大ジャカルタの既存拠点以外での新たな住宅需要が生まれています。雇用主はベカシやカラワンから、労働コストが低く産業用地が残っている中部ジャワのバタンやケンダルなどの拠点へ活動を移しています。インドゥストロポリス・バタンは2025年に2億9,700万米ドルの産業投資を誘致し、近い将来に9,000人、5年間で58,000人の労働者を吸収する見込みです。これらの労働者は、正規住宅ストックが限られた地域の近くで初回購入者向け住宅や賃貸住宅への需要を生み出します。地元の所得に合わせた価格帯と製品形態を設定するデベロッパーは、これらの雇用回廊が発展するにつれて恩恵を受けることができます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中間所得層の購買力の低下 | -0.7% | 全国規模、大ジャカルタおよび主要都市部で最も深刻 | 中期(2〜4年) |
| 建設資材および物流コストの上昇 | -0.5% | 全国規模、輸入依存度の高い離島プロジェクトへの圧力が大きい | 短期(2年以内) |
| 複雑な土地所有権の文書化と取得手続き | -0.4% | 全国規模、都市部のブラウンフィールドサイトおよびカリマンタンの森林地帯で最も深刻 | 長期(4年以上) |
| 中小デベロッパー向けの長期開発融資の不足 | -0.3% | 全国規模、スマトラ、スラウェシ、東インドネシアで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
中間所得層の購買力の低下
中間所得層の住宅取得可能性は、多くの世帯が補助住宅の資格と通常の住宅ローン返済に必要な所得の間に位置するため、主要な需要抑制要因となっています。インドネシアの中間層は2019年の5,700万人超から2024年には4,800万人に減少し、民間消費に占めるシェアも低下しました。3万米ドルから12万3,000米ドルの価格帯の住宅は、補助住宅の購入者には高すぎ、商業住宅ローンでの融資も困難な場合があるという特有の課題に直面しています。インフォーマルな労働力が多いことも、所得証明の一貫性が低いため住宅ローンの資格取得を困難にする可能性があります。この圧力は、主要都市部の中間価格帯にサービスを提供するデベロッパーの間で最も顕著に現れています。
建設資材および物流コストの上昇
資材および物流コストの上昇は、利益率を圧迫し、デベロッパーが新規プロジェクトの立ち上げを遅らせる原因となり得ます。インドネシア統計局は2025年下半期に、中空ブロック、粘土レンガ、砂利、砂・石材の価格上昇を報告しました。輸入鉄鋼、アルミニウム、特殊機器、輸送費も、特にジャワ島外でさらなる圧力を加える可能性があります。大手デベロッパーは調達を統合し、複数のプロジェクトにわたってコスト増を分散させることができますが、補助住宅の小規模供給業者は販売価格を引き上げる柔軟性が低くなっています。これらのコスト圧力は、住宅不足がすでに深刻な地域での建設着工を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ヴィラおよび戸建て住宅が最大シェアを維持し、アパート・コンドミニアムが最速成長ヴィラおよび戸建て住宅は、土地所有に対する購入者の選好と多くの補助住宅プログラムで採用されている戸建て形式に支えられ、2026年のインドネシア住宅建設市場シェアの66.1%を占めました。この形式は、中心部のジャカルタよりも土地が入手しやすい地方都市や郊外地区において引き続き実用的です。また、デベロッパーが事前販売に合わせて建設を進めることができる段階的な供給プロジェクトにも適しています。公共住宅プログラムは通常、低所得世帯向けの小規模な戸建て住宅を支援するため、このパターンを強化しています。このセグメントは、周辺サイトを雇用センターへのアクセスを向上させる道路接続の恩恵を受けています。タウンシップデベロッパーは小売、学校、緑地、公共サービスを追加することができ、長期居住を計画する家族にとって土地ベースのプロジェクトを魅力的なものにしています。戸建て供給の大きなシェアは、住宅ローンの利用可能性の変化が建設活動に即座に影響を与えることを意味します。デベロッパーは建設コストの上昇に伴い、区画面積、住宅仕様、および手頃な価格のバランスを引き続き調整しています。
アパート・コンドミニアムは2032年にかけてCAGR 6.11%で成長すると予測されており、タイプ区分の中で最も高い成長率となっています。都市部の土地不足と交通指向型開発が、特にジャカルタ大量高速鉄道回廊周辺でこの成長を支えています。アパート・コンドミニアムのインドネシア住宅建設市場規模は、私有地面積よりも日常の通勤利便性やアメニティへのアクセスが重視される立地から恩恵を受けています。ジャカルタのヴェルデ・ツーは、国際金融公社のEDGEゼロカーボン認証を取得した国内初の高層住宅複合施設となりました。この事例は、エネルギーおよび環境性能がプレミアム垂直型プロジェクトを差別化できることを示しています。PT PP Propertiのジャティナンゴールにあるルーヴァン・アパートメントは全戸完売となり、集中したユーザー基盤を持つ地方都市市場において特化した学生向け住宅が好調に推移できることを示しています。汎用的なアパート供給は目的特化型または交通連結型プロジェクトとは異なる需要状況に直面する可能性があるため、デベロッパーは立地を慎重に選定する必要があります。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
建設タイプ別:
新築がリードし、改修が勢いを増す新築は2026年のインドネシア住宅建設市場シェアの68.2%を占め、大きな住宅不足と国家住宅プログラムの新規住宅ユニット重視を反映しています。ジャワおよびカリマンタン全域の大規模タウンシップもこの地位を維持しています。デベロッパーは引き続き新規供給を活用して、初回購入者、移転労働者、インフォーマルまたは不適切な住宅から移住する家族にサービスを提供しています。新規プロジェクトにより、デベロッパーは計画段階からインフラ、排水、公共サービス、コミュニティ施設を組み込むことができます。これは、公共サービスが住宅ストックとともに成長する必要がある郊外外縁部や地方都市において重要となり得ます。大規模な計画プロジェクトは、標準化された設計と調達を活用してコスト圧力を管理することもできます。300万戸住宅プログラムはこのセグメントに公的支援を提供していますが、供給は地域の土地準備状況とデベロッパーの能力に依存します。新築は予測期間中、住宅ストック増加の主要な源泉であり続けるでしょう。
改修は2032年にかけてCAGR 6.34%で成長すると予測されており、多くの既存住宅が建て替えではなく改修を必要としているためです。住宅・居住地域省は2026年予算6億7,100万米ドルのうち5億2,900万米ドルを38,000戸にわたる不良住宅の改修に充当しました。東カリマンタンだけで推定30万戸の不良住宅があり、対処済みは26,000戸未満にとどまっており、未対応の改修ニーズの規模を示しています。改修工事はセメント、セミックタイル、塗料、地元の施工業者、小規模請負業者への需要を生み出します。自助住宅プログラムの補助金は、住宅ローンと同様の借り手審査を必要としないため、融資の障壁を下げることができます。このセグメントは、新規プロジェクトの立ち上げが鈍化した場合でも地域の建設雇用を維持することができます。また、新築住宅への入居が困難な世帯にもリーチすることができます。
建設工法別:
従来型現場施工が最大シェアを維持し、近代的建設工法が最速成長従来型現場施工は2026年のインドネシア住宅建設市場シェアの88.8%を占め、現場ベースの請負業者と伝統的な労働慣行の確立された役割を反映しています。この工法は地元の建設業者に馴染みがあり、地元で入手可能な資材を使用できるため、引き続き一般的です。また、小規模な区画、段階的な建設、多様な現場条件にも柔軟に対応できます。多くの地域デベロッパーは、従来型施工を中心としたサプライヤーおよび労働関係を構築しています。この工法は、工場製造のコンポーネントの輸送が困難な場所や、プロジェクト規模が工業化生産を支えるには小さすぎる場所では引き続き必要とされます。建設中の設計変更が可能ですが、これがコスト変動や遅延の原因となることもあります。従来型施工は、代替工法の存在感が増す中でも相当な役割を維持する可能性が高いです。大規模住宅プログラムがより迅速で標準化された完工を求めるにつれ、そのシェアは徐々に低下する可能性があります。
近代的建設工法は2032年にかけてCAGR 6.51%で拡大すると予測されており、建設工法セグメントの中で最も高い成長率となっています。これらの工法には、最終現場での作業を削減できるプレファブリケーション、モジュール組立、プレキャストコンクリートシステムが含まれます。PT Wijaya Karya Bangunan Gedung、PT Dex Solusi Transit、およびSaint-Gobain Indonesiaは2025年にネトロ・モジュラー・ネットゼロ住宅を発表し、コンポーネントの90%がオフサイトで製造され、建設期間が最大60%短縮されました。WIKA Betonもまた、21省にわたる耐震設計カテゴリーDでの使用が検証されたWHOMEモジュラープレキャストシステムを開発しました。近代的建設工法のインドネシア住宅建設市場は、大量住宅プログラムが反復可能な設計と迅速な施工を必要とする場合に恩恵を受けます。このアプローチは、湿式コンクリート工事と長い資材供給ルートがコストを増加させるカリマンタンやその他の離島において特に有用かもしれません。その普及拡大は、工場能力、輸送計画、調達基準、および請負業者のスキルに依存します。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
- 投資源別:
民間投資が最大シェアを維持し、最速成長を記録民間投資は2026年のインドネシア住宅建設市場シェアの61.1%を占め、デベロッパー主導の活動の主要な源泉であり続けています。この地位は、上場デベロッパー、民間タウンシップ企業、およびFLPPエコシステムに参加する8,000社以上のデベロッパーの大きな役割を反映しています。PT Bumi Serpong Damaiは2025年に6億7,800万米ドルの住宅事前販売を記録し、PT Ciputra Developmentが6億1,100万米ドル、PT Lippo Karawaciが3億5,400万米ドルと続きました。これらの結果は、大手上場企業における民間需要獲得の規模を示しています。民間デベロッパーは、住宅ローン需要を完成住宅に変換するための土地、プロジェクト計画、建設調整、マーケティングを提供しています。複数の価格帯にわたって建設できる能力は、より広い住宅パイプラインにとって不可欠なものとしています。このセグメントの規模は、消費者信頼感と開発資金の利用可能性に対しても敏感です。
民間投資はまた、2032年にかけてCAGR 6.21%で成長すると予測されており、投資源区分の中で最も高い成長率となっています。政府プログラムが融資と手頃な価格の条件を形成する一方、民間企業は引き続きほとんどの商業プロジェクトを供給しています。PT Bumi Serpong Damaiは2025年の設備投資に1億8,500万米ドルから2億4,700万米ドルを配分し、インフラ、土地取得、投資不動産のために上半期に1億3,600万米ドルを実現しました。公共投資はPerum Perumnasを通じた社会住宅にますます集中しており、民間デベロッパーにとってより多くの中間市場の機会を残す可能性があります。この分業により、公共政策がアクセスを支援し、民間資本が幅広い住宅を供給する市場が形成されています。小規模な民間事業者は、大手上場デベロッパーが直接サービスを提供しない可能性のある地域市場にリーチするため、引き続き重要です。彼らの資金調達能力は、民間成長が広く共有されるか、より大きなグループに集中するかに影響を与えます。
地域分析
ジャワは2026年のインドネシア住宅建設市場シェアの58.5%を占め、国内最大の住宅建設地域となっています。その優位性は、主要な雇用センター、確立されたデベロッパー、給与ベースの住宅ローン借り手、および広範な銀行ネットワークを反映しています。西ジャワは2025年のFLPP融資において、2億3,100万米ドル相当の29,856戸で主要州となりました。大ジャカルタは依然として最大の都市需要センターですが、開発は日常の通勤を支える道路が整備された周辺地区へと移行しています。ボゴール・セルポン有料道路は大ジャカルタのパルンおよびグヌン・シンドゥールに新たな機会を開く可能性があります。中部ジャワも、製造業者がバタンやケンダルに拠点を求めるにつれて注目を集めています。これにより、デベロッパーはジャカルタ周辺の高コスト土地のみに依存する以上の選択肢を持つことができます。
スマトラは地理的に2番目に大きな地位を占め、活動はメダン、パレンバン、バタムを中心としています。住宅需要は加工産業、物流、港湾活動、および拡大する交通インフラと結びついています。トランス・スマトラ道路プログラムは地方都市における住宅プロジェクトのアクセスと実現可能性を向上させる可能性があります。島の開発パターンはジャワとは異なり、都市市場がより分散しており、民間住宅活動が単一の大都市圏に集中していません。地域の手頃な価格とデベロッパーの資金調達が、交通改善が住宅プロジェクトにどれだけ迅速に転換されるかを決定します。小規模な建設業者はこの地域において、特にFLPPが提供する場所で重要な役割を果たしています。これにより、ローンの利用可能性と建設コスト管理が特に重要となっています。
カリマンタンの2032年にかけてのCAGR 6.77%は、インドネシア住宅建設市場において最も高い地理的成長プロファイルを示しています。イブ・コタ・ヌサンタラの開発、正規住宅の不足、および高まる政策的注目の組み合わせが予測を支えています。東カリマンタンは、年間4,000戸の供給に対して年間3万8,000戸の不足が報告されているなど、大きな未充足ニーズを抱えています。スラウェシはマカッサルを中心に集中しており、港湾活動と都市再開発が新たな需要を支援できます。パプア、マルク、ヌサ・トゥンガラ、および小規模な島々を含むその他のカテゴリーは、農村住宅プログラムと自助補助金への依存度が高いままです。これらの地域はモジュラーシステムから恩恵を受けることができますが、物流、土地アクセス、および資金調達が引き続き供給ペースに影響を与えます。
競争環境
市場集中度
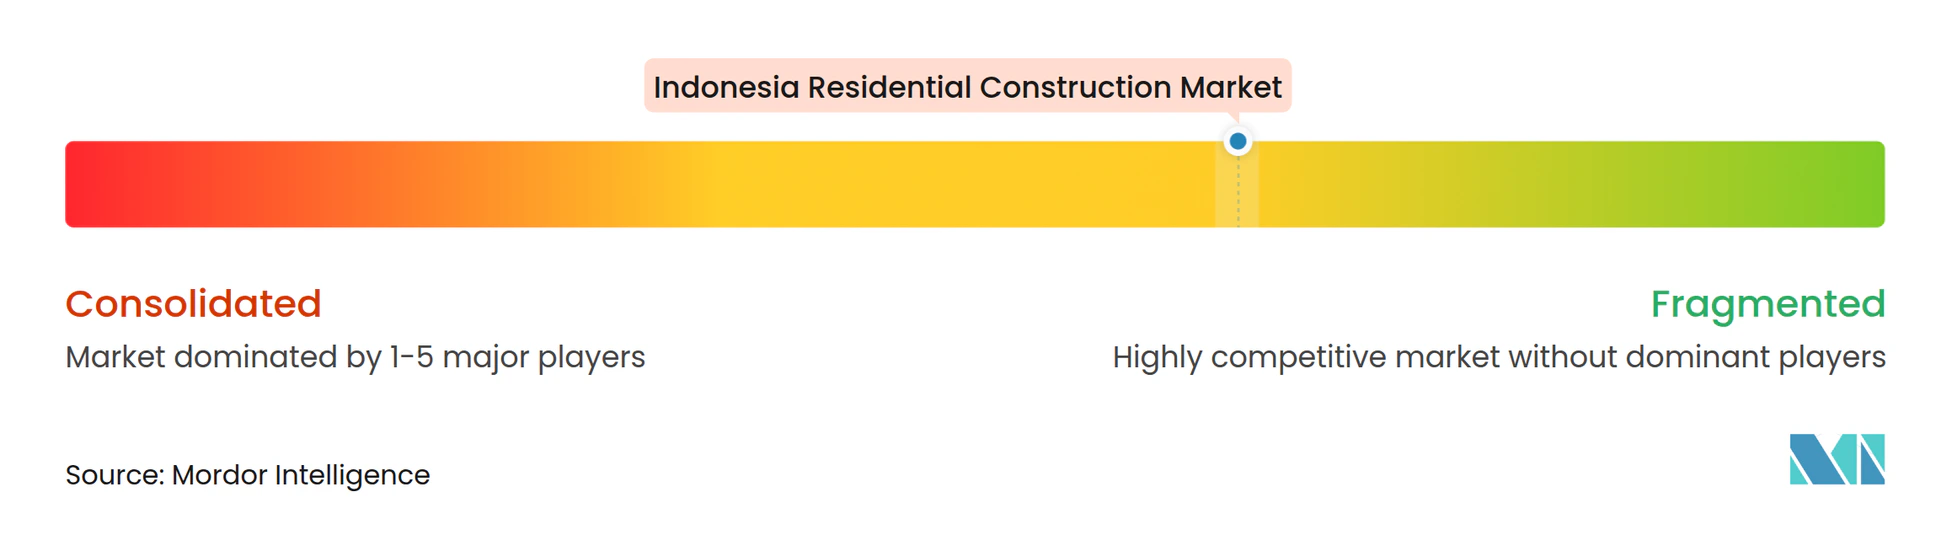
インドネシア住宅建設市場は、主要な上場デベロッパーと広範な地域建設業者ネットワークで構成されています。PT Bumi Serpong Damai、PT Ciputra Development、PT Lippo Karawaciは2025年の住宅事前販売において上位上場企業にランクされ、合計売上高は16億米ドルに達しました。8,000社以上のデベロッパーがFLPPプログラムに参加しており、補助付き戸建て住宅の供給における中小企業の継続的な重要性を示しています。大手デベロッパーは広大な土地バンク、より強固な資金調達アクセス、広範なマーケティングネットワーク、および調達上の優位性から恩恵を受けています。一方、中小企業は地域市場の知識、より効率的な運営構造、および大手デベロッパーの関心が低い立地へのアクセスに依存しています。これらの違いが、プレミアム都市住宅、大規模タウンシップ、および補助付き地域開発にわたる競争を形成しています。
主要デベロッパーは地理的リーチを拡大し、住宅、小売、その他の用途を組み合わせた複合プロジェクトへの投資を進めています。PT Pakuwon Jati Tbkは2025年に純利益14%成長を記録し、スラバヤとベカシの既存市場を超えてスマランに新たなスーパーブロックプロジェクトを立ち上げました。このような開発は、住宅をショッピング、オフィス、必須サービスと統合したコミュニティを形成します。PT Agung Podomoro Land Tbkも、317戸の戸建て住宅と115棟の商業ショップハウスを特徴とするブキット・ポドモロ・ジャカルタプロジェクトにおいて阪急阪神プロパティーズとのパートナーシップを拡大しました。このような協力関係は、計画能力と資金調達関係を強化することができます。大規模なプロジェクト規模と規律ある建設フェーズを組み合わせるデベロッパーは、変化する市場状況に対応するためのより良い態勢を整えています。
住宅購入者が立地、融資オプション、サステナビリティ機能、コミュニティアメニティをますます評価するようになるにつれ、製品差別化の重要性が高まっています。PT Ciputra Developmentは、シトラランド・プリ・セランにクレモナ・クラスターを国際金融公社のEDGE認証付きで導入し、価格が主要な競争要因であることが多い市場においてグリーンビルディングの資格を活用して差別化を図りました。近代的建設工法も、特に手頃な価格の住宅においてデベロッパーのコスト管理と供給加速を支援する可能性があります。しかし、3万米ドルから6万2,000米ドルの住宅セグメントは、購入者が手頃な価格の制約に直面する一方でデベロッパーが高い建設コストに対処しなければならないため、依然として困難な状況にあります。標準化れた設計、アクセスしやすい融資、およびコスト効率の高い建設工法を統合する企業は、この市場にサービスを提供するためのより良い立場にある可能性があります。
インドネシア住宅建設産業のリーダー企業
-
PT Bumi Serpong Damai Tbk
-
PT Ciputra Development Tbk
-
PT Lippo Karawaci Tbk
-
PT Summarecon Agung Tbk
-
PT Lippo Cikarang Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア住宅建設市場 このレポートでカバーされる企業
- PT Bumi Serpong Damai Tbk
- PT Ciputra Development Tbk
- PT Lippo Karawaci Tbk
- PT Summarecon Agung Tbk
- PT Lippo Cikarang Tbk
- PT Pakuwon Jati Tbk
- PT Agung Podomoro Land Tbk
- PT Alam Sutera Realty Tbk
- PT Intiland Development Tbk
- PT Metropolitan Land Tbk
- PT Jaya Real Property Tbk
- PT PP Properti Tbk
- Perum Perumnas
- PT Adhi Commuter Properti Tbk
- PT Wijaya Karya Realty
- PT Jababeka Tbk
- PT MNC Land Tbk
- PT Agung Sedayu Group
- PT Paramount Enterprise International
- PT Duta Anggada Realty Tbk
最近の産業開発事情 インドネシア住宅建設市場
- 2026年7月:住宅・居住地域省、PT Kereta Api Indonesia、PT Astra Internationalは、300万戸住宅プログラムのモデルに基づき、バンドンのキアラコンドンにある遊休国有地に1,000戸のアパートを建設するための協力を発表しました。
- 2026年7月:PT Agung Podomoro Land TbkとHankyu Hanshin Properties Corp.は、317戸の戸建て住宅と115棟のショップハウスからなる9.6ヘクタールの複合プロジェクト、ブキット・ポドモロ・ジャカルタのデベロッパーへの一部株式譲渡を通じてパートナーシップを拡大しました。
- 2026年5月:Swire Properties Ltd.とPT Jakarta Setiabudi Internasional Tbkは、南ジャカルタのダルマワンサにある402戸のプレミアムアパート開発サヴィアヴァサに最初の居住者を迎えました。タワー1は完売し、総販売可能面積の60%が取引済みとなっています。
インドネシア住宅建設市場レポートの範囲
セグメンテーション概要
| アパートおよびコンドミニアム |
| ヴィラおよび戸建て住宅 |
| 新築 |
| 改修 |
| 従来型現場施工 |
| 近代的建設工法 |
| 公共 |
| 民間 |
| ジャワ |
| スマトラ |
| カリマンタン |
| スラウェシ |
| その他 |
| タイプ別 | アパートおよびコンドミニアム |
| ヴィラおよび戸建て住宅 | |
| 建設タイプ別 | 新築 |
| 改修 | |
| 建設工法別 | 従来型現場施工 |
| 近代的建設工法 | |
| 投資源別 | 公共 |
| 民間 | |
| 地域別 | ジャワ |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| その他 |
レポートで回答される主要な質問
2032年までのインドネシア住宅建設の予測は?
インドネシア住宅建設市場は2032年までに121.38 ビリオン 米ドルに達し、2027年からCAGR 5.61%で拡大すると予測されています。
インドネシアで最も成長が速い不動産タイプは何ですか?
アパート・コンドミニアムは、土地不足と交通指向型開発に支えられ、2032年にかけてCAGR 6.11%で成長すると予測されています。
なぜインドネシアで戸建て住宅が引き続き重要なのですか?
ヴィラおよび戸建て住宅は、購入者の選好と補助住宅プログラムが引き続き戸建てユニットを支持しているため、2026年に66.1%のシェアを占めました。
カリマンタンの住宅建設需要を牽引しているものは何ですか?
カリマンタンは、イブ・コタ・ヌサンタラの開発と大きな住宅不足に支えられ、2032年にかけてCAGR 6.77%で成長すると予測されています。
FLPPは住宅需要にどのような影響を与えますか?
FLPPは2025年に278,868戸の住宅に融資し、補助付き住宅ローン条件を通じて住宅購入者を支援し、住宅への正規アクセスを拡大しています。
最も急速に拡大している建設工法はどれですか?
近代的建設工法は、デベロッパーがより迅速で標準化された住宅供給を求めるにつれ、2032年にかけてCAGR 6.51%で成長すると予測されています。