
Tamanho e Participação do Mercado de Finanças Islâmicas da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
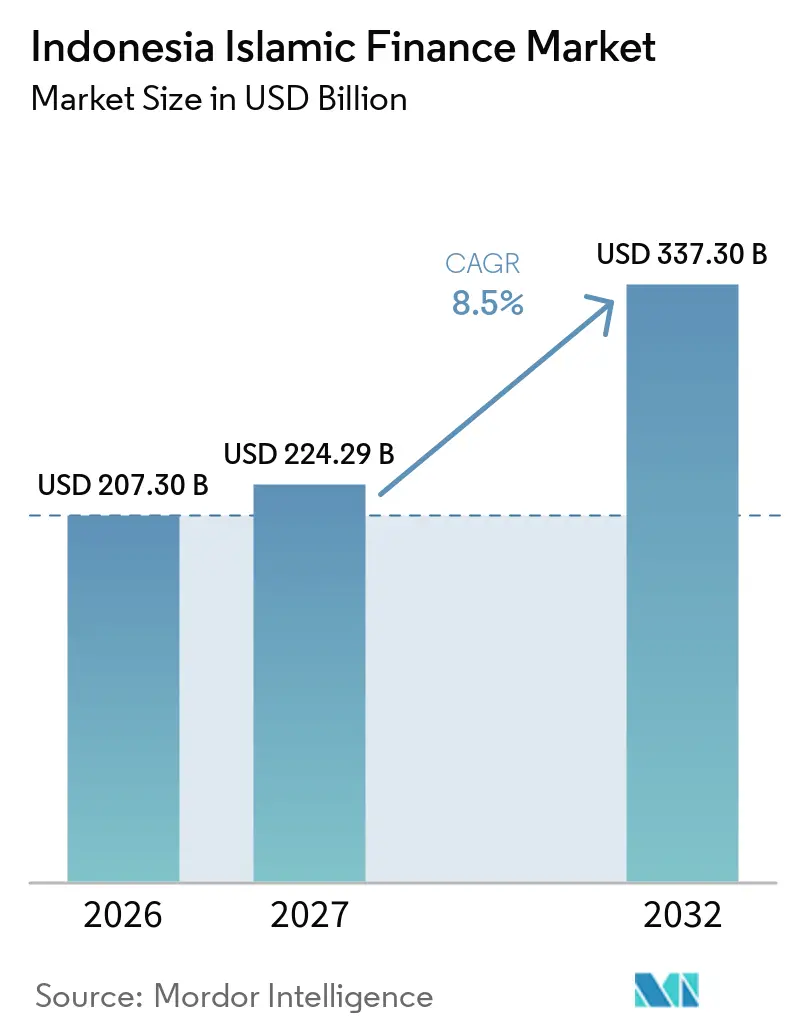
| Tamanho do mercado no ano base (2026) | 207.30 Bilhões de dólares |
| Tamanho do Mercado (2027) | 224.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 337.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.50 % |
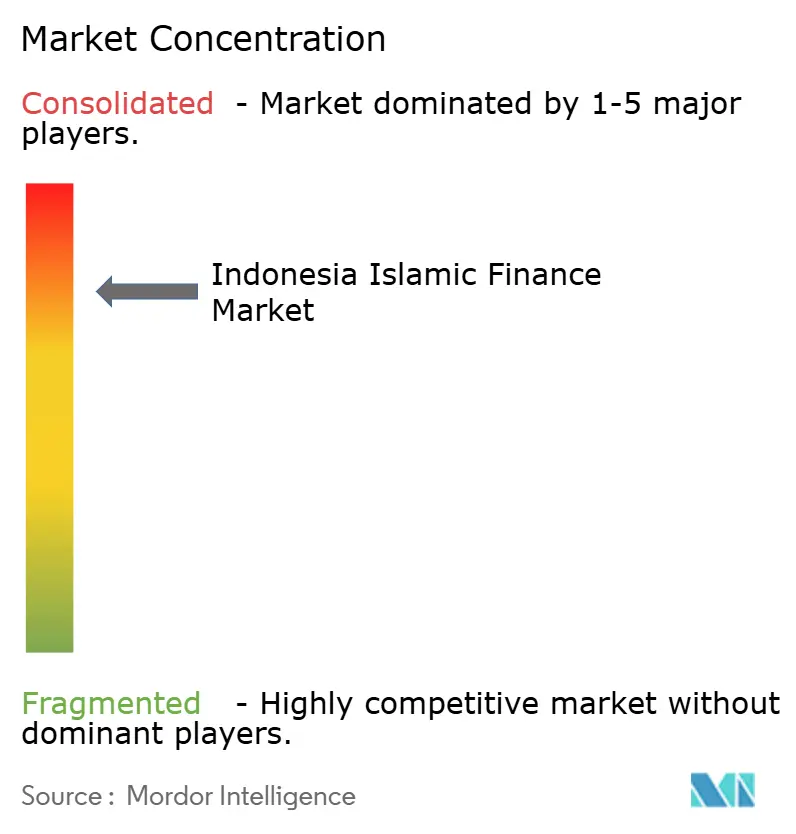
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Finanças Islâmicas da Indonésia por Mordor Intelligence
O tamanho do Mercado de Finanças Islâmicas da Indonésia deve expandir de 207,30 bilhões de USD em 2026 e 224,29 bilhões de USD em 2027 para 337,30 bilhões de USD até 2032, registrando um CAGR de 8,5% entre 2027 e 2032.
A Indonésia possui a maior população muçulmana do mundo, com aproximadamente 240 milhões de muçulmanos. As finanças islâmicas têm um potencial de crescimento significativo. A OJK informou que os ativos financeiros islâmicos nacionais atingiram IDR 3.131,02 trilhões (192,09 bilhões de USD) em 2025, representando 11,47% do setor financeiro nacional em junho de 2025. Os ativos bancários islâmicos atingiram IDR 1.067,73 trilhões (65,51 bilhões de USD), enquanto os ativos do mercado de capitais islâmico, excluindo a capitalização de ações Sharia, atingiram IDR 1.875,25 trilhões (115,05 bilhões de USD). Reformas regulatórias, desenvolvimento do mercado de capitais islâmico, crescente participação do varejo, distribuição digital, financiamento da cadeia de valor halal e integração com a economia halal sustentam o mercado. A política governamental concentra-se cada vez mais em melhorar a escala, a competitividade, a governança e a profundidade de produtos do ecossistema financeiro islâmico. O Sukuk Soberano fornece instrumentos de referência, apoia a gestão de liquidez islâmica e oferece aos investidores institucionais e de varejo títulos governamentais compatíveis com a Sharia. Canais digitais, aplicativos de bancos islâmicos, serviços de ouro e metais preciosos, Sukuk de varejo, crowdfunding islâmico e financiamento de MPMEs compatível com a Sharia estão expandindo as opções de distribuição para os clientes.
Principais Conclusões do Relatório
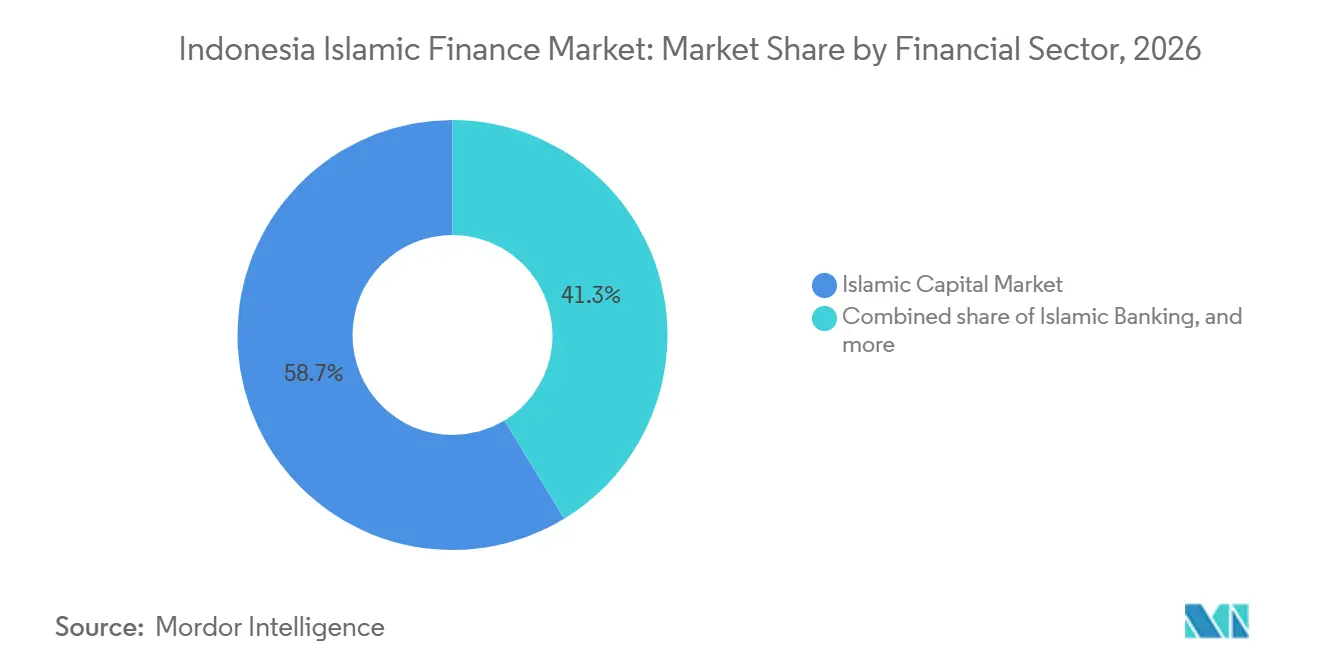
- Por setor financeiro, os mercados de capitais islâmicos capturaram 58,7% do mercado de finanças islâmicas da Indonésia em 2026, enquanto as instituições financeiras não bancárias islâmicas devem crescer a um CAGR de 10,6% até 2032.
- Por tipo de cliente, entidades governamentais e relacionadas ao governo detinham 54,5% do mercado de finanças islâmicas da Indonésia em 2026, enquanto os clientes de varejo e individuais devem crescer a um CAGR de 9,8% até 2032.
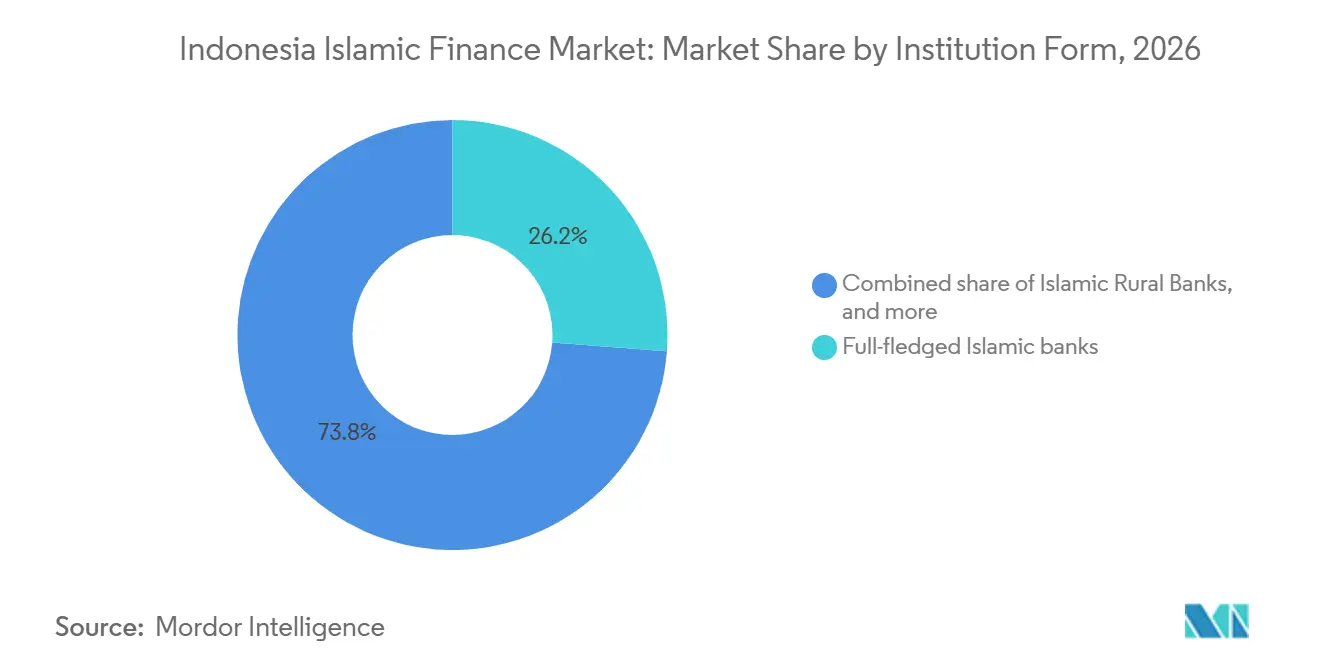
- Por forma institucional, os bancos islâmicos plenos capturaram 26,2% do mercado de finanças islâmicas da Indonésia em 2026, enquanto outras instituições financeiras islâmicas devem crescer a um CAGR de 10,1% até 2032.
- Por geografia, Java capturou 67,8% do mercado de finanças islâmicas da Indonésia em 2026, enquanto Sumatra deve crescer a um CAGR de 11,2% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aprofundamento das Finanças Islâmicas Liderado pelo Governo | +2.1% | Nacional, com ganhos iniciais em Java e Aceh | Médio prazo (2-4 anos) |
| Expansão do Financiamento da Cadeia de Valor Halal | +1.8% | Clusters agrícolas halal de Java, Sumatra e Sulawesi | Médio prazo (2-4 anos) |
| Distribuição Digital para Consumidores Muçulmanos e MPMEs Desassistidos | +1.5% | Nacional, com maior adoção em Java e Sumatra | Curto prazo (≤ 2 anos) |
| Sukuk Soberano como Âncora Escalável de Financiamento e Liquidez | +1.6% | Emissão global em USD e Sukuk de varejo nacional | Longo prazo (≥ 4 anos) |
| Demanda Institucional de Fundos de Hajj, Zakat e Waqf | +0.9% | Nacional, com repercussão no GCC por meio de alocações do BPKH | Longo prazo (≥ 4 anos) |
| Inovação de Produtos em Finanças Islâmicas de Ouro, Verdes e Incorporadas | +0.7% | Java urbana para ouro e finanças incorporadas, nacional para Sukuk verde | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aprofundamento das Finanças Islâmicas Liderado pelo Governo
A Lei nº 4 de 2023 sobre Desenvolvimento e Fortalecimento do Setor Financeiro estabeleceu uma base importante para o fortalecimento do ecossistema financeiro islâmico da Indonésia. A OJK posteriormente criou o Comitê de Desenvolvimento Financeiro Sharia em julho de 2025 para melhorar a coordenação, a integração de políticas, a governança e o alinhamento entre a regulamentação e os princípios Sharia. A POJK nº 12/2023 fortaleceu o arcabouço institucional para as unidades de negócios Sharia e estabeleceu requisitos relativos a capital, governança e separação das unidades de negócios Sharia qualificadas. A regulamentação exige que os bancos convencionais com unidades de negócios Sharia qualificadas realizem a separação sob condições específicas, apoiando a criação de instituições bancárias islâmicas independentes e maior consolidação do setor. A inovação de produtos também está se expandindo. A Fatwa DSN-MUI nº 166/DSN-MUI/II/2026 fornece orientação Sharia para atividades de negócios com metais preciosos, apoiando o desenvolvimento de produtos financeiros islâmicos relacionados ao ouro.
Expansão do Financiamento da Cadeia de Valor Halal
As finanças islâmicas estão cada vez mais integradas à cadeia de valor halal da Indonésia, incluindo alimentos halal, agricultura, comércio, serviços, MPMEs e escolas islâmicas de internato. Isso cria oportunidades para financiamento de capital de giro compatível com a Sharia e outros produtos adaptados a negócios halal. O BSI está expandindo o financiamento nos segmentos de varejo, MPME, microcrédito, comercial, educação, saúde e vinculados ao governo. Em fevereiro de 2026, o banco reportou financiamento total de IDR 323 trilhões (19,8 bilhões de USD), incluindo IDR 52,43 trilhões (3,2 bilhões de USD) para varejo e MPMEs[1]. A certificação halal e a formalização dos negócios podem aumentar ainda mais a demanda por financiamento para apoiar certificação, produção, estoque, distribuição e acesso ao mercado.
Distribuição Digital para Consumidores Muçulmanos e MPMEs Desassistidos
A distribuição digital está se tornando um canal importante para ampliar o acesso a produtos financeiros islâmicos sem depender exclusivamente de agências físicas. Os dados mais recentes do Global Findex do Banco Mundial mostram que 56,33% dos adultos indonésios possuíam uma conta em 2024, indicando que uma parcela substancial dos adultos permanecia fora da titularidade formal de contas. As instituições financeiras islâmicas estão respondendo por meio de mobile banking, pagamentos digitais, finanças incorporadas, crowdfunding, zakat digital e serviços digitais relacionados ao Hajj. O Maybank Indonesia Syariah firmou parceria com o Muslim Pro por meio de seu modelo de Bancos Islâmicos como Serviço para oferecer o Amanah Pro, integrando planejamento financeiro e serviços financeiros relacionados ao Hajj com uma plataforma digital de estilo de vida muçulmano. O BSI também está expandindo sua plataforma de banco digital BYOND e seus serviços de ouro digital. Até fevereiro de 2026, o BSI reportou 6,3 milhões de usuários do BYOND e 125,4 milhões de transações[2].
Sukuk Soberano como Âncora Escalável de Financiamento e Liquidez
O mercado de sukuk soberano da Indonésia constitui uma importante fonte de financiamento para o governo e um referencial para o mercado de capitais islâmico mais amplo. O saldo de sukuk governamental atingiu IDR 1.627,68 trilhões (101,73 bilhões de USD) ao final de 2024 e aumentou ainda mais durante 2025. A Indonésia também permanece como emissora ativa de sukuk globais e de varejo. Em setembro de 2026, o governo captou IDR 29,77 trilhões (1,86 bilhão de USD) por meio do SR025 junto a 93.548 investidores, sendo IDR 24,94 trilhões (1,56 bilhão de USD) captados pela tranche de três anos e IDR 4,83 trilhões (0,30 bilhão de USD) pela tranche de cinco anos[3]. A amplitude da base de investidores de varejo demonstra a capacidade do sukuk soberano de mobilizar poupança doméstica ao mesmo tempo em que apoia o desenvolvimento do mercado de capitais islâmico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alcance de Distribuição Limitado Fora de Java | -0.8% | Indonésia Oriental, Kalimantan e Sulawesi | Longo prazo (≥ 4 anos) |
| Pequena Escala Média dos Bancos Islâmicos | -0.7% | Nacional, mais agudo para bancos rurais islâmicos fora de Java | Médio prazo (2-4 anos) |
| Lacunas de Produtos e Serviços em Relação aos Bancos Convencionais | -0.5% | Nacional, particularmente em gestão de patrimônio e financiamento ao comércio | Médio prazo (2-4 anos) |
| Regulamentação e Governança Fragmentadas entre Finanças Comerciais e Sociais | -0.4% | Nacional, incluindo lacunas de coordenação interinstitucional | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alcance de Distribuição Limitado Fora de Java
Java continua sendo o maior centro de atividade financeira e econômica da Indonésia e responde por uma parcela substancial da atividade financeira islâmica. A concentração de infraestrutura bancária, de mercado de capitais, de sedes corporativas, de reguladores e de grandes clientes institucionais cria uma vantagem de escala significativa para as instituições financeiras que operam em Java. O BWI informou que 4,8% dos 435.768 terrenos de waqf registrados foram utilizados para atividade econômica produtiva em 2025[4]. Fora de Java, diferenças na infraestrutura financeira, conectividade digital, capacidade institucional e acesso a serviços financeiros islâmicos especializados podem restringir a penetração no mercado. Essas limitações são particularmente relevantes no leste da Indonésia e em mercados provinciais menos desenvolvidos.
Pequena Escala Média dos Bancos Islâmicos
Os ativos do BSI atingiram IDR 464,5 trilhões (28,50 bilhões de USD) em junho de 2026, tornando-o significativamente maior do que a maioria dos outros bancos islâmicos plenos. O Bank Syariah Nasional (BSN), formado por meio da cisão do BTN Syariah e da integração com o Bank Victoria Syariah, tinha ativos projetados de aproximadamente IDR 71,3 trilhões (4,37 bilhões de USD), equivalente a cerca de um sexto da escala de ativos do BSI. Balanços menores podem restringir a capacidade de concessão de crédito, a atividade de financiamento ao comércio, a participação no mercado de capitais, o investimento em tecnologia e a capacidade de absorção de perdas. Os requisitos de cisão estão criando novas entidades bancárias islâmicas independentes, mas as instituições menores podem precisar de vários anos para acumular capital, escalar operações, fortalecer capacidades tecnológicas e competir por clientes corporativos de maior porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor Financeiro:
Sukuk Soberano e Mercados de Capitais Definem a EscalaO mercado de capitais islâmico capturou 58,7% da participação do mercado de finanças islâmicas da Indonésia em 2026. O saldo de Sukuk governamental atingiu IDR 1.627,68 trilhões (101,7 bilhões de USD) ao final de 2024, superando a base de ativos do setor bancário islâmico. O saldo de Sukuk corporativo atingiu IDR 55,27 trilhões (3,5 bilhões de USD) ao final de 2024, após crescimento substancial nos 5 anos anteriores. Os ativos bancários islâmicos atingiram IDR 1.067,73 trilhões (66,7 bilhões de USD) em dezembro de 2025. A grande base de Sukuk soberano explica por que os mercados de capitais têm maior peso na Indonésia do que em alguns outros sistemas de finanças islâmicas.
As instituições financeiras não bancárias islâmicas devem crescer a um CAGR de 10,6% até 2032, tornando-as o segmento de setor financeiro de crescimento mais rápido. Até outubro de 2026, 21 seguradoras haviam concluído separações de unidades islâmicas, incluindo 11 novas entidades e 10 transferências de carteira. Os ativos de seguros de vida e gerais Takaful atingiram IDR 50,9 trilhões (3,2 bilhões de USD) em meados de 2026, um aumento de 7,1% em relação ao ano anterior. Instituições de financiamento Sharia, capital de risco e entidades de microfinanças detinham IDR 124,51 trilhões (7,8 bilhões de USD) em 2025 e cresceram 10,29% em relação ao ano anterior. Sua expansão é apoiada pelo PNM Mekaar Syariah e pelo crescente volume de pagamentos Sharia vinculados ao QRIS.
Por Tipo de Cliente:
Demanda Ancorada no Estado Encontra Crescimento do VarejoEntidades governamentais e relacionadas ao governo responderam por 54,5% do tamanho do mercado de finanças islâmicas da Indonésia em 2026. A concentração de Sukuk Soberano foi a principal razão para essa posição. O BPKH gerenciou IDR 184 trilhões (11,5 bilhões de USD) em setembro de 2026 e alocou 70% de sua carteira em SBSN. Uma regulamentação do BPKH de fevereiro de 2026 exigiu que todos os depósitos do Fundo Hajj fossem alocados em bancos islâmicos e unidades de negócios Sharia. Grandes corporações e instituições financeiras também contribuíram por meio de financiamento islâmico sindicalizado e emissão de Sukuk corporativo.
Os clientes de varejo e individuais devem crescer a um CAGR de 9,8% até 2032. O SR025 captou IDR 29,77 trilhões (1,9 bilhão de USD) junto a 93.548 investidores em setembro de 2026, demonstrando ampla participação do varejo em títulos islâmicos. A Indonésia tinha 64 milhões de MPMEs que geravam 61% do PIB, mas os produtos de capital de giro compatíveis com a Sharia permaneciam limitados. As estruturas de partilha de lucros frequentemente exigem registros financeiros detalhados que muitas MPMEs não conseguem fornecer. A POJK nº 12/2023 pode incentivar uma avaliação de crédito islâmico para MPMEs mais consistente à medida que as instituições ajustam suas práticas de conformidade.
Por Forma Institucional:
A Consolidação Remodela o Panorama InstitucionalOs bancos islâmicos plenos detinham 26,2% do total em 2026. O BSI reportou crescimento de ativos de 14,8% em relação ao ano anterior, atingindo IDR 460 trilhões (28,8 bilhões de USD) no primeiro trimestre de 2026, e entrou para os 5 maiores bancos nacionais da Indonésia por ativos. O Plano Corporativo 2026-2030 do BSI tem como meta figurar entre os 5 maiores bancos islâmicos do mundo por capitalização de mercado até 2030. Seu serviço de banco de metais preciosos licenciado pela OJK gerenciava 22,5 toneladas de ouro em março de 2026. Essa categoria de produto diferencia a oferta do banco porque a conformidade com a Sharia é parte integrante do serviço.
Outras instituições financeiras islâmicas devem crescer a um CAGR de 10,1% até 2032. O BSN começou a operar em dezembro de 2025 após o BTN separar sua unidade Sharia e fundi-la com o Bank Victoria Syariah, que o BTN havia adquirido por IDR 1,6 trilhão (100 milhões de USD). O novo banco tornou-se o segundo maior banco comercial islâmico no lançamento, com IDR 71,3 trilhões (4,5 bilhões de USD) em ativos. O CIMB Niaga recebeu aprovação de princípio da OJK em janeiro de 2026 para separar o PT Bank CIMB Niaga Syariah. As janelas islâmicas permaneceram importantes durante a transição, e o Permata Bank Syariah tinha ativos de IDR 37 trilhões (2,3 bilhões de USD) enquanto mantinha flexibilidade em seu cronograma de separação.
Análise Geográfica
Java capturou 67,8% da participação do mercado de finanças islâmicas da Indonésia em 2026. Java continua sendo o centro dominante do ecossistema de finanças islâmicas da Indonésia, sustentado por sua grande base populacional e pela mais profunda concentração de infraestrutura bancária, de mercado de capitais, regulatória, corporativa e financeira islâmica do país. A ilha se beneficia de forte demanda urbana e de uma alta concentração de bancos islâmicos, instituições financeiras, MPMEs e atividades da economia halal, particularmente em Jacarta, Java Ocidental, Java Central e Java Oriental. Java Oriental também possui um substancial ecossistema de pesantren e uma economia islâmica consolidada que sustenta a demanda por financiamento compatível com a Sharia, produtos halal e serviços financeiros comunitários. A adoção digital está fortalecendo a penetração das finanças islâmicas em Java por meio de mobile banking, plataformas de pagamento digital e comerciantes Sharia QRIS, enquanto o Banco da Indonésia continua a promover maior inclusão financeira por meio de MPMEs, pesantren, empresas lideradas por mulheres e redes comunitárias.
Sumatra deve crescer a um CAGR de 11,2% até 2032. O arcabouço financeiro baseado na Sharia distintivo de Aceh e a expansão da atividade econômica do Norte de Sumatra, Riau e Sul de Sumatra. Aceh exige que as instituições financeiras que operam na província cumpram os princípios Sharia, criando uma base estruturalmente sólida para o banco islâmico e outros serviços financeiros compatíveis com a Sharia. Em toda a ilha, agricultura, plantações, pesca, processamento de alimentos e MPMEs oferecem oportunidades para financiamento Sharia em produção, capital de giro, comércio e necessidades de investimento. A expansão dos serviços financeiros digitais e da distribuição baseada em agentes em cidades provinciais e áreas desassistidas deve melhorar ainda mais o acesso, embora a penetração das finanças islâmicas permaneça desigual em toda a região.
Kalimantan, Sulawesi, Bali e Nusa Tenggara, Maluku e Papua representam coletivamente mercados menores, mas cada vez mais relevantes, com demanda moldada por estruturas econômicas regionais e níveis variados de infraestrutura financeira. Kalimantan está ganhando importância à medida que a atividade econômica se desenvolve em torno de Nusantara e os investimentos do governo e do setor privado se expandem na região, enquanto Sulawesi oferece oportunidades ligadas à agricultura, pesca, processamento de alimentos e cadeias de valor halal de MPMEs. Bali e Nusa Tenggara oferecem oportunidades por meio do turismo amigável aos muçulmanos, hospitalidade, varejo e crescente atividade de MPMEs, enquanto Maluku e Papua permanecem mercados emergentes onde serviços financeiros digitais, banco por agentes, inclusão financeira e iniciativas de economia halal podem ajudar a ampliar o acesso. O Banco da Indonésia e as autoridades regionais estão cada vez mais apoiando o desenvolvimento econômico islâmico fora de Java por meio de financiamento a MPMEs, certificação halal, correspondência de negócios e programas regionais de economia Sharia, criando uma base mais ampla para a expansão geográfica das finanças islâmicas.
Panorama Competitivo
O setor de finanças islâmicas da Indonésia está concentrado no segmento bancário. O BSI detinha 57,27% dos ativos bancários islâmicos da Indonésia em dezembro de 2025, além de 54,79% do financiamento bancário islâmico e 54,16% dos fundos de terceiros, conferindo-lhe uma vantagem substancial em depósitos, distribuição e amplitude de produtos. O BSN emergiu como o segundo maior banco comercial islâmico após a transferência da unidade de negócios Sharia do BTN e sua combinação com o Bank Victoria Syariah, com ativos projetados de IDR 71,3 trilhões (4,5 bilhões de USD). O CIMB Niaga também obteve aprovação da OJK para separar sua unidade de negócios Sharia em um banco comercial islâmico independente e assinou o instrumento de cisão em janeiro de 2026, indicando a continuidade da reestruturação entre os principais negócios bancários islâmicos. Instituições regionais como o Bank Aceh Syariah e o Bank Riau Kepri Syariah continuam a se beneficiar de relacionamentos regionais consolidados, embora seu alcance geográfico permaneça mais limitado do que o dos players nacionais.
A reestruturação regulatória está remodelando a estrutura competitiva do mercado bancário islâmico da Indonésia. O BSI tornou-se formalmente PT Bank Syariah Indonesia (Persero) Tbk em janeiro de 2026, após aprovação dos acionistas e autorização governamental, e posteriormente fortaleceu sua posição dentro do ecossistema financeiro estatal sob a Danantara. A cisão do BTN criou o BSN como o segundo maior banco comercial islâmico, enquanto o processo de separação do CIMB Niaga está criando outro grande banco islâmico independente. Esses desenvolvimentos estão aumentando a escala e a competitividade dos bancos islâmicos plenos, ao mesmo tempo em que reduzem a dependência de janelas islâmicas operadas dentro de grupos bancários convencionais.
O BSI está ampliando seu papel além do banco islâmico tradicional por meio de banco de metais preciosos, banco digital e distribuição no mercado de capitais islâmico. Seu negócio de metais preciosos gerenciava 22,5 toneladas de ouro em março de 2026, após o lançamento de seu serviço de banco de metais preciosos em fevereiro de 2025. O BSI também registrou mais de IDR 4,9 trilhões (306 milhões de USD) em vendas de SBSN de varejo durante 2025, reforçando sua posição no mercado de capitais islâmico. O banco continua a expandir os serviços digitais por meio do BYOND e a desenvolver soluções de financiamento Sharia para MPMEs e a economia halal, incluindo suporte integrado que abrange desenvolvimento de negócios, certificação halal, financiamento, digitalização e acesso ao mercado. Além do setor bancário, permanecem oportunidades em financiamento de MPMEs compatível com a Sharia, sukuk verde e sustentável, seguros islâmicos, produtos financeiros vinculados ao waqf e serviços financeiros islâmicos digitais, onde o mercado é menos concentrado do que o bancário islâmico.
Líderes do Setor de Finanças Islâmicas da Indonésia
-
PT Bank Syariah Indonesia (Persero) Tbk
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank BTPN Syariah Tbk
-
PT Bank Aladin Syariah Tbk
-
PT Bank Panin Dubai Syariah Tbk
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Finanças Islâmicas da Indonésia Empresas cobertas neste relatório
- PT Bank Syariah Indonesia (Persero) Tbk
- PT Bank Syariah Nasional
- PT Bank CIMB Niaga Tbk
- PT Bank Muamalat Indonesia Tbk
- PT Bank Maybank Indonesia Tbk
- PT Bank Permata Tbk
- PT Bank BTPN Syariah Tbk
- PT Bank Aceh Syariah
- PT Bank Riau Kepri Syariah
- PT Bank BCA Syariah
- PT Bank Mega Syariah
- PT Bank Jabar Banten Syariah
- PT Bank Panin Dubai Syariah Tbk
- PT Pegadaian
- PT Permodalan Nasional Madani (Persero)
- PT Prudential Sharia Life Assurance
- PT Asuransi Allianz Life Syariah Indonesia
- PT Manulife Aset Manajemen Indonesia
- PT Bahana TCW Investment Management
- PT Mandiri Manajemen Investasi
Desenvolvimentos industriais recentes em Mercado de Finanças Islâmicas da Indonésia
- Setembro de 2026: A série de Sukuk de varejo SR025 da Indonésia captou um recorde de IDR 29,77 trilhões (1,9 bilhão de USD) junto a 93.548 investidores, compreendendo IDR 24,94 trilhões (1,6 bilhão de USD) na tranche de 3 anos (SR025T3) e IDR 4,83 trilhões (301,9 milhões de USD) na tranche de 5 anos (SR025T5). O resultado reforça a posição da Indonésia como a emissora de Sukuk de varejo mais ativa do mundo e demonstra demanda sustentada do varejo mesmo durante a fraqueza do mercado acionário.
- Agosto de 2026: O BSI reportou IDR 5,30 trilhões (331,3 milhões de USD) em lucro líquido até agosto de 2026, alta de 10,07% em relação ao ano anterior, com fundos de terceiros crescendo 17,71% para IDR 389 trilhões (24,3 bilhões de USD). A receita baseada em tarifas cresceu 38,16% em relação ao ano anterior até junho de 2026, reduzindo a dependência da margem líquida de financiamento.
- Março de 2026: O BSI anunciou que seu serviço de banco de metais preciosos licenciado pela OJK atingiu 22,5 toneladas de ouro sob gestão após 1 ano de operações, abrangendo custódia, negociação e contas de poupança em ouro.
- Janeiro de 2026: O BSI tornou-se formalmente PT Bank Syariah Indonesia (Persero) Tbk em 23 de janeiro de 2026, integrando o Himbara como o quinto banco estatal da Indonésia. O status de Persero alinha o BSI ao arcabouço de investimento estatal Danantara da Indonésia e aprofunda seu acesso a mandatos da economia halal vinculados ao governo.
Escopo do Relatório do Mercado de Finanças Islâmicas da Indonésia
Visão geral da segmentação
| Bancos Islâmicos | |
| Mercado de Capitais Islâmico | Sukuk |
| Fundos Islâmicos | |
| Instituições Financeiras Não Bancárias Islâmicas | Takaful / Seguros Islâmicos |
| Outros (Previdência, Financeiras, etc.) |
| Clientes de Varejo / Individuais |
| MPMEs |
| Grandes Corporações |
| Entidades Governamentais e Relacionadas ao Governo |
| Instituições Financeiras |
| Outros Tipos de Clientes |
| Bancos Islâmicos Plenos |
| Janelas Islâmicas de Bancos Convencionais |
| Bancos Rurais Islâmicos |
| Outras Instituições Financeiras Islâmicas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) |
| Sumatra |
| Java |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Maluku |
| Papua |
| Por Setor Financeiro | Bancos Islâmicos | |
| Mercado de Capitais Islâmico | Sukuk | |
| Fundos Islâmicos | ||
| Instituições Financeiras Não Bancárias Islâmicas | Takaful / Seguros Islâmicos | |
| Outros (Previdência, Financeiras, etc.) | ||
| Por Tipo de Cliente | Clientes de Varejo / Individuais | |
| MPMEs | ||
| Grandes Corporações | ||
| Entidades Governamentais e Relacionadas ao Governo | ||
| Instituições Financeiras | ||
| Outros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islâmicos Plenos | |
| Janelas Islâmicas de Bancos Convencionais | ||
| Bancos Rurais Islâmicos | ||
| Outras Instituições Financeiras Islâmicas (Takaful, Gestores de Fundos e Outros Não Bancários Licenciados) | ||
| Por Geografia | Sumatra | |
| Java | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali e Nusa Tenggara | ||
| Maluku | ||
| Papua | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado das finanças islâmicas da Indonésia até 2032?
O mercado de Finanças Islâmicas da Indonésia deve atingir 337,3 bilhões de USD até 2032, crescendo a um CAGR de 8,5% de 2027 a 2032.
Qual setor financeiro lidera as finanças islâmicas na Indonésia?
Os mercados de capitais islâmicos lideraram com 58,7% de participação em 2025, sustentados pela grande base de Sukuk governamental em circulação.
Qual grupo de clientes está crescendo mais rapidamente nos serviços financeiros Sharia da Indonésia?
Os clientes de varejo e individuais devem crescer a um CAGR de 9,8% até 2032, sustentados pelo acesso digital e pela participação em Sukuk de varejo.
Por que Sumatra deve crescer mais rapidamente do que outras regiões indonésias?
Sumatra deve crescer a um CAGR de 11,2% até 2032 devido à menor penetração atual, à atividade agrícola halal e ao acesso mais amplo por meio de redes de agências e agentes digitais.
Qual é a posição do BSI no setor bancário islâmico?
O BSI detinha 57,3% dos ativos do setor bancário islâmico e reportou IDR 460 trilhões (28,8 bilhões de USD) em ativos no primeiro trimestre de 2026.
O que está impulsionando novas instituições financeiras islâmicas na Indonésia?
Os requisitos de cisão da OJK estão incentivando novas entidades islâmicas independentes, com 21 cisões de unidades de seguros concluídas até outubro de 2026.