
Marktgröße und Marktanteil des islamischen Finanzwesens in Indonesien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
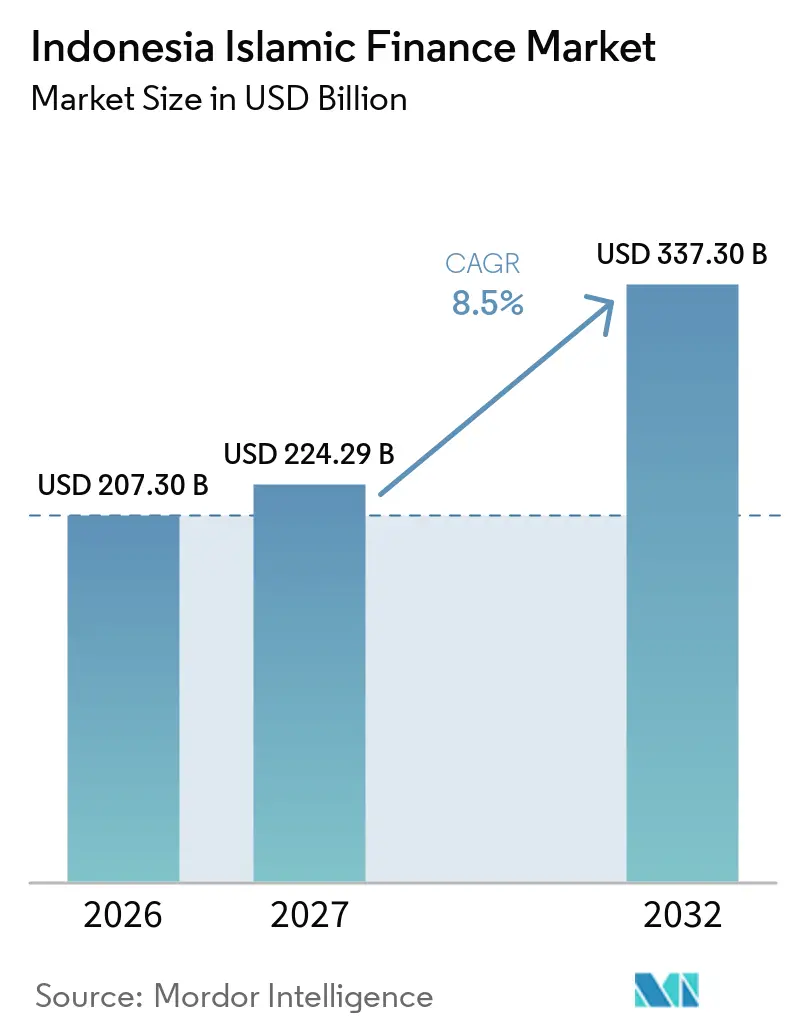
| Marktgröße im Basisjahr (2026) | 207.30 Milliarden US-Dollar |
| Marktgröße (2027) | 224.29 Milliarden US-Dollar |
| Marktgröße (2032) | 337.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.50 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des islamischen Finanzwesens in Indonesien von Mordor Intelligence
Die Marktgröße des islamischen Finanzwesens in Indonesien wird voraussichtlich von 207,30 Milliarden USD im Jahr 2026 und 224,29 Milliarden USD im Jahr 2027 auf 337,30 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 8,5 % verzeichnen.
Indonesien hat die weltweit größte muslimische Bevölkerung mit rund 240 Millionen Muslimen. Das islamische Finanzwesen verfügt über erhebliches Wachstumspotenzial. Die OJK meldete, dass die nationalen islamischen Finanzanlagen im Jahr 2025 IDR 3.131,02 Billionen (192,09 Milliarden USD) erreichten und damit zum Stand Juni 2025 einen Anteil von 11,47 % an der nationalen Finanzbranche ausmachten. Die Vermögenswerte des islamischen Bankwesens erreichten IDR 1.067,73 Billionen (65,51 Milliarden USD), während die Vermögenswerte des islamischen Kapitalmarkts ohne Sharia-Aktienkapitalisierung IDR 1.875,25 Billionen (115,05 Milliarden USD) erreichten. Regulatorische Reformen, die Entwicklung des islamischen Kapitalmarkts, wachsende Retailbeteiligung, digitaler Vertrieb, Halal-Wertschöpfungskettenfinanzierung und die Integration mit der Halal-Wirtschaft stützen den Markt. Die staatliche Politik konzentriert sich zunehmend auf die Verbesserung von Umfang, Wettbewerbsfähigkeit, Governance und Produkttiefe des islamischen Finanzökosystems. Staatliche Sukuk liefern Benchmark-Instrumente, unterstützen das islamische Liquiditätsmanagement und bieten institutionellen und privaten Anlegern Sharia-konforme Staatsanleihen. Digitale Kanäle, islamische Bankanwendungen, Gold- und Edelmetalldienstleistungen, Retail-Sukuk, islamisches Crowdfunding und Sharia-konforme MSME-Finanzierung erweitern die Kundenvertriebsoptionen.
Wichtigste Erkenntnisse des Berichts
- Nach Finanzsektor erfasste der islamische Kapitalmarkt im Jahr 2026 einen Anteil von 58,7 % am Markt für islamisches Finanzwesen in Indonesien, während islamische Nichtbanken-Finanzinstitute bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen werden.
- Nach Kundentyp hielten staatliche und staatsnahe Einrichtungen im Jahr 2026 einen Anteil von 54,5 % am Markt für islamisches Finanzwesen in Indonesien, während Privat- und Einzelkunden bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen werden.
- Nach Institutionsform erfassten vollwertige islamische Banken im Jahr 2026 einen Anteil von 26,2 % am Markt für islamisches Finanzwesen in Indonesien, während andere islamische Finanzinstitute bis 2032 voraussichtlich mit einer CAGR von 10,1 % wachsen werden.
- Nach Geografie erfasste Java im Jahr 2026 einen Anteil von 67,8 % am Markt für islamisches Finanzwesen in Indonesien, während Sumatra bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlich geführte Vertiefung des islamischen Finanzwesens | +2.1% | National, mit frühen Gewinnen in Java und Aceh | Mittelfristig (2–4 Jahre) |
| Ausweitung der Halal-Wertschöpfungskettenfinanzierung | +1.8% | Halal-Agrarcluster in Java, Sumatra und Sulawesi | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb für unterversorgte muslimische Verbraucher und MSMEs | +1.5% | National, mit der größten Akzeptanz in Java und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Staatliche Sukuk als skalierbarer Finanzierungs- und Liquiditätsanker | +1.6% | Globale USD-Emission und nationale Retail-Sukuk | Langfristig (≥ 4 Jahre) |
| Institutionelle Nachfrage aus Hajj-, Zakat- und Waqf-Fonds | +0.9% | National, mit Ausstrahlungseffekten auf den GCC durch BPKH-Platzierungen | Langfristig (≥ 4 Jahre) |
| Produktinnovation in den Bereichen Gold, Grün und eingebettetes islamisches Finanzwesen | +0.7% | Urbanes Java für Gold und eingebettetes Finanzwesen, national für grüne Sukuk | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geführte Vertiefung des islamischen Finanzwesens
Gesetz Nr. 4 von 2023 über die Entwicklung und Stärkung des Finanzsektors legte eine wichtige Grundlage für die Stärkung des islamischen Finanzökosystems Indonesiens. Die OJK richtete daraufhin im Juli 2025 den Ausschuss für die Entwicklung des Sharia-Finanzwesens ein, um Koordination, Politikintegration, Governance und die Abstimmung zwischen Regulierung und Sharia-Grundsätzen zu verbessern. POJK Nr. 12/2023 stärkte den institutionellen Rahmen für Sharia-Geschäftseinheiten und legte Anforderungen in Bezug auf Kapital, Governance und die Trennung qualifizierender Sharia-Geschäftseinheiten fest. Die Verordnung verpflichtet konventionelle Banken mit qualifizierenden Sharia-Geschäftseinheiten zur Trennung unter bestimmten Bedingungen, was die Schaffung eigenständiger islamischer Bankinstitute und eine weitere Branchenkonsolidierung unterstützt. Auch die Produktinnovation weitet sich aus. DSN-MUI-Fatwa Nr. 166/DSN-MUI/II/2026 bietet Sharia-Leitlinien für Edelmetallgeschäftsaktivitäten und unterstützt die Entwicklung islamischer goldbezogener Finanzprodukte.
Ausweitung der Halal-Wertschöpfungskettenfinanzierung
Das islamische Finanzwesen ist zunehmend in Indonesiens Halal-Wertschöpfungskette integriert, einschließlich Halal-Lebensmittel, Landwirtschaft, Handel, Dienstleistungen, MSMEs und islamische Internatsschulen. Dies schafft Möglichkeiten für Sharia-konforme Betriebsmittelfinanzierung und andere auf Halal-Unternehmen zugeschnittene Produkte. BSI weitet die Finanzierung in den Bereichen Retail, MSME, Mikro, Gewerbe, Bildung, Gesundheitswesen und staatlich verbundene Segmente aus. Zum Stand Februar 2026 meldete die Bank eine Gesamtfinanzierung von IDR 323 Billionen (19,8 Milliarden USD), darunter IDR 52,43 Billionen (3,2 Milliarden USD) für Retail und MSMEs[1]. Halal-Zertifizierung und Unternehmensformalisierung könnten die Finanzierungsnachfrage zur Unterstützung von Zertifizierung, Produktion, Lagerbestand, Vertrieb und Marktzugang weiter steigern.
Digitaler Vertrieb für unterversorgte muslimische Verbraucher und MSMEs
Der digitale Vertrieb entwickelt sich zu einem wichtigen Kanal für die Ausweitung des Zugangs zu islamischen Finanzprodukten, ohne sich ausschließlich auf physische Filialen zu stützen. Die neuesten Daten des Global Findex der Weltbank zeigen, dass 56,33 % der indonesischen Erwachsenen im Jahr 2024 ein Konto hatten, was darauf hindeutet, dass ein erheblicher Anteil der Erwachsenen außerhalb des formellen Kontobesitzes verblieb. Islamische Finanzinstitute reagieren darauf durch Mobile Banking, digitale Zahlungen, eingebettetes Finanzwesen, Crowdfunding, digitales Zakat und digitale Hajj-bezogene Dienstleistungen. Maybank Indonesia Syariah hat eine Partnerschaft mit Muslim Pro über sein Modell des islamischen Bankwesens als Dienstleistung geschlossen, um Amanah Pro anzubieten, das Finanzplanung und Hajj-bezogene Finanzdienstleistungen mit einer digitalen muslimischen Lifestyle-Plattform verknüpft. BSI weitet auch seine digitale Bankplattform BYOND und digitale Golddienstleistungen aus. Bis Februar 2026 meldete BSI 6,3 Millionen BYOND-Nutzer und 125,4 Millionen Transaktionen[2].
Staatliche Sukuk als skalierbarer Finanzierungs- und Liquiditätsanker
Indonesiens staatlicher Sukuk-Markt bietet eine wichtige Finanzierungsquelle für die Regierung und einen Benchmark für den breiteren islamischen Kapitalmarkt. Die ausstehenden staatlichen Sukuk beliefen sich Ende 2024 auf IDR 1.627,68 Billionen (101,73 Milliarden USD) und stiegen im Laufe des Jahres 2025 weiter an. Indonesien bleibt auch ein aktiver Emittent globaler und Retail-Sukuk. Im September 2026 nahm die Regierung durch SR025 von 93.548 Anlegern IDR 29,77 Billionen (1,86 Milliarden USD) ein, davon IDR 24,94 Billionen (1,56 Milliarden USD) über die dreijährige Tranche und IDR 4,83 Billionen (0,30 Milliarden USD) über die fünfjährige Tranche[3]. Die Breite der Retailanlegerbasis demonstriert die Fähigkeit staatlicher Sukuk, inländische Ersparnisse zu mobilisieren und gleichzeitig die Entwicklung des islamischen Kapitalmarkts zu unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Vertriebsreichweite außerhalb Javas | -0.8% | Ost-Indonesien, Kalimantan und Sulawesi | Langfristig (≥ 4 Jahre) |
| Geringe durchschnittliche Größe islamischer Banken | -0.7% | National, am stärksten ausgeprägt bei islamischen Ländlichen Banken außerhalb Javas | Mittelfristig (2–4 Jahre) |
| Produkt- und Servicelücken gegenüber konventionellen Banken | -0.5% | National, insbesondere im Vermögensmanagement und Handelsfinanzierung | Mittelfristig (2–4 Jahre) |
| Fragmentierte Regulierung und Governance im kommerziellen und sozialen Finanzwesen | -0.4% | National, einschließlich institutionsübergreifender Koordinationslücken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Vertriebsreichweite außerhalb Javas
Java bleibt das größte Zentrum der Finanz- und Wirtschaftsaktivität Indonesiens und macht einen erheblichen Anteil der islamischen Finanzaktivität aus. Die Konzentration von Banken, Kapitalmarktinfrastruktur, Unternehmenszentralen, Regulierungsbehörden und großen institutionellen Kunden schafft einen erheblichen Skalenvorteil für in Java tätige Finanzinstitute. BWI meldete, dass 4,8 % von 435.768 registrierten Waqf-Grundstücken im Jahr 2025 für produktive wirtschaftliche Aktivitäten genutzt wurden[4]. Außerhalb Javas können Unterschiede in der Finanzinfrastruktur, der digitalen Konnektivität, der institutionellen Kapazität und dem Zugang zu spezialisierten islamischen Finanzdienstleistungen die Marktdurchdringung einschränken. Diese Einschränkungen sind besonders relevant in Ost-Indonesien und weniger entwickelten Provinzmärkten.
Geringe durchschnittliche Größe islamischer Banken
Die Vermögenswerte von BSI erreichten im Juni 2026 IDR 464,5 Billionen (28,50 Milliarden USD), was die Bank deutlich größer macht als die meisten anderen vollwertigen islamischen Banken. Bank Syariah Nasional (BSN), gegründet durch die Abspaltung von BTN Syariah und die Integration mit Bank Victoria Syariah, hatte prognostizierte Vermögenswerte von rund IDR 71,3 Billionen (4,37 Milliarden USD), was etwa einem Sechstel der Vermögensskala von BSI entspricht. Kleinere Bilanzen können die Kreditvergabekapazität, die Handelsfinanzierungsaktivität, die Kapitalmarktbeteiligung, Technologieinvestitionen und die Verlustabsorptionskapazität einschränken. Die Abspaltungsanforderungen schaffen neue eigenständige islamische Bankinstitute, aber kleinere Institute benötigen möglicherweise mehrere Jahre, um Kapital aufzubauen, den Betrieb zu skalieren, technologische Fähigkeiten zu stärken und um größere Unternehmenskunden zu konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Finanzsektor:
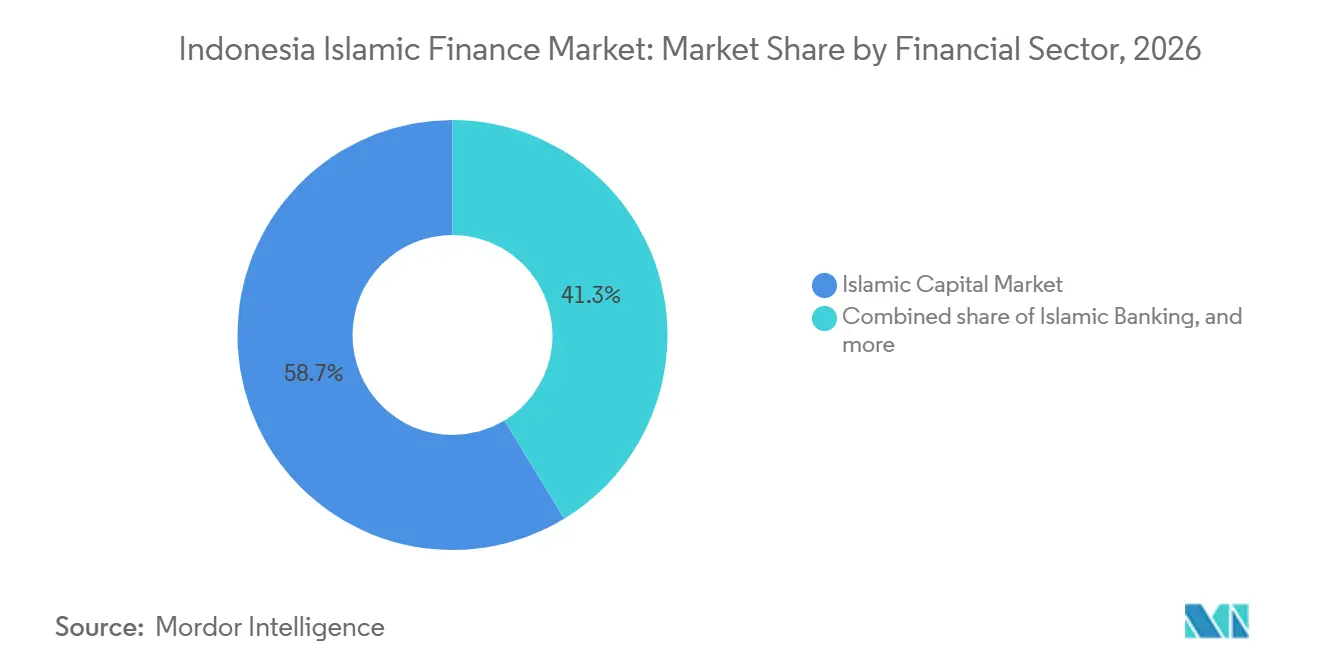
Staatliche Sukuk und Kapitalmärkte bestimmen das AusmaßDer islamische Kapitalmarkt erfasste im Jahr 2026 einen Anteil von 58,7 % am Markt für islamisches Finanzwesen in Indonesien. Die ausstehenden staatlichen Sukuk erreichten Ende 2024 IDR 1.627,68 Billionen (101,7 Milliarden USD), was die Vermögensbasis des islamischen Bankensektors überstieg. Die ausstehenden Unternehmens-Sukuk erreichten Ende 2024 IDR 55,27 Billionen (3,5 Milliarden USD), nach erheblichem Wachstum in den vorangegangenen 5 Jahren. Die Vermögenswerte des islamischen Bankwesens erreichten im Dezember 2025 IDR 1.067,73 Billionen (66,7 Milliarden USD). Die große Basis staatlicher Sukuk erklärt, warum Kapitalmärkte in Indonesien ein größeres Gewicht haben als in einigen anderen islamischen Finanzsystemen.
Islamische Nichtbanken-Finanzinstitute werden bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen und sind damit das am schnellsten wachsende Finanzsektorsegment. Bis Oktober 2026 hatten 21 Versicherungsunternehmen islamische Einheitentrennungen abgeschlossen, darunter 11 neue Einheiten und 10 Portfolioübertragungen. Die Vermögenswerte von Takaful-Lebens- und Sachversicherungen erreichten Mitte 2026 IDR 50,9 Billionen (3,2 Milliarden USD), ein Anstieg von 7,1 % im Jahresvergleich. Sharia-Finanzierungsinstitute, Risikokapital und Mikrofinanzeinheiten hielten im Jahr 2025 IDR 124,51 Billionen (7,8 Milliarden USD) und wuchsen um 10,29 % im Jahresvergleich. Ihre Expansion wird durch PNM Mekaar Syariah und steigende QRIS-verknüpfte Sharia-Zahlungsaktivitäten unterstützt.
Nach Kundentyp:
Staatlich verankerte Nachfrage trifft auf RetailwachstumStaatliche und staatsnahe Einrichtungen machten im Jahr 2026 54,5 % der Marktgröße des islamischen Finanzwesens in Indonesien aus. Die Konzentration staatlicher Sukuk war der Hauptgrund für diese Position. BPKH verwaltete im September 2026 IDR 184 Billionen (11,5 Milliarden USD) und platzierte 70 % seines Portfolios in SBSN. Eine BPKH-Verordnung vom Februar 2026 verpflichtete alle Hajj-Fondseinlagen zur Platzierung bei islamischen Banken und Sharia-Geschäftseinheiten. Große Unternehmen und Finanzinstitute trugen ebenfalls durch syndizierte islamische Finanzierung und die Emission von Unternehmens-Sukuk bei.
Privat- und Einzelkunden werden bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen. SR025 nahm im September 2026 IDR 29,77 Billionen (1,9 Milliarden USD) von 93.548 Anlegern ein und demonstrierte damit eine breite Retailbeteiligung an islamischen Wertpapieren. Indonesien hatte 64 Millionen MSMEs, die 61 % des BIP erwirtschafteten, aber geeignete Sharia-konforme Betriebsmittelprodukte blieben begrenzt. Gewinnbeteiligungsstrukturen erfordern oft detaillierte Finanzunterlagen, die viele MSMEs nicht bereitstellen können. POJK Nr. 12/2023 könnte eine konsistentere islamische MSME-Kreditbewertung fördern, wenn Institutionen ihre Compliance-Praktiken anpassen.
Nach Institutionsform:
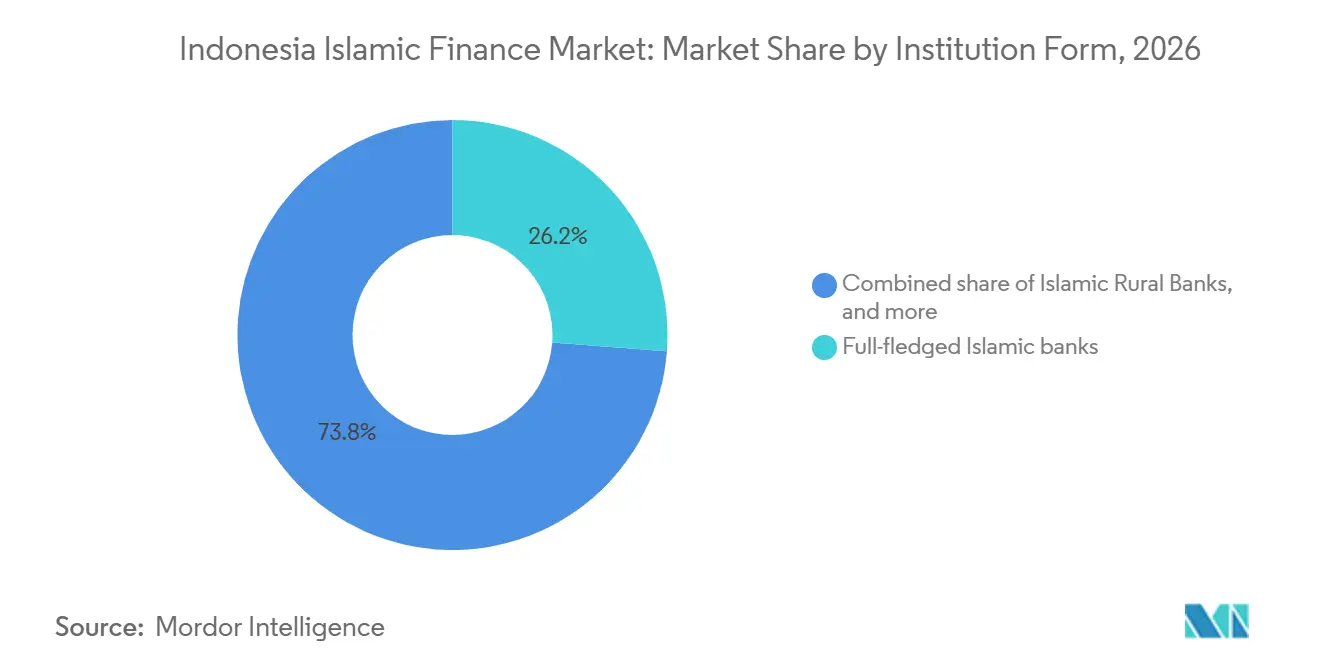
Konsolidierung gestaltet die institutionelle Landschaft neuVollwertige islamische Banken hielten im Jahr 2026 einen Anteil von 26,2 % am Gesamtmarkt. BSI meldete ein Vermögenswachstum von 14,8 % im Jahresvergleich auf IDR 460 Billionen (28,8 Milliarden USD) im ersten Quartal 2026 und trat in die 5 größten nationalen Banken Indonesiens nach Vermögenswerten ein. BSIs Unternehmensplan 2026–2030 zielt darauf ab, bis 2030 einen Platz unter den 5 größten islamischen Banken der Welt nach Marktkapitalisierung zu erreichen. Sein von der OJK lizenzierter Edelmetall-Bankdienst verwaltete im März 2026 22,5 Tonnen Gold. Diese Produktkategorie unterscheidet das Angebot der Bank, da Sharia-Konformität integraler Bestandteil des Dienstleistungsangebots ist.
Andere islamische Finanzinstitute werden bis 2032 voraussichtlich mit einer CAGR von 10,1 % wachsen. BSN nahm im Dezember 2025 den Betrieb auf, nachdem BTN seine Sharia-Einheit abgespalten und mit Bank Victoria Syariah fusioniert hatte, die BTN für IDR 1,6 Billionen (100 Millionen USD) erworben hatte. Die neue Bank wurde bei ihrer Gründung zur zweitgrößten islamischen Geschäftsbank mit IDR 71,3 Billionen (4,5 Milliarden USD) an Vermögenswerten. CIMB Niaga erhielt im Januar 2026 die grundsätzliche Genehmigung der OJK zur Abspaltung von PT Bank CIMB Niaga Syariah. Islamische Fenster blieben während des Übergangs wichtig, und Permata Bank Syariah hatte Vermögenswerte von IDR 37 Billionen (2,3 Milliarden USD), während sie die Flexibilität hinsichtlich ihres Trennungszeitplans beibehielt.
Geografische Analyse
Java erfasste im Jahr 2026 einen Anteil von 67,8 % am Markt für islamisches Finanzwesen in Indonesien. Java bleibt das dominierende Zentrum des islamischen Finanzökosystems Indonesiens, gestützt durch seine große Bevölkerungsbasis und die tiefste Konzentration von Bank-, Kapitalmarkt-, Regulierungs-, Unternehmens- und islamischer Finanzinfrastruktur des Landes. Die Insel profitiert von einer starken städtischen Nachfrage und einer hohen Konzentration islamischer Banken, Finanzinstitute, MSMEs und Halal-Wirtschaftsaktivitäten, insbesondere in Jakarta, West-Java, Zentral-Java und Ost-Java. Ost-Java verfügt auch über ein bedeutendes Pesantren-Ökosystem und eine etablierte islamische Wirtschaft, die die Nachfrage nach Sharia-konformer Finanzierung, Halal-Produkten und gemeinschaftsbasierten Finanzdienstleistungen unterstützt. Die digitale Akzeptanz stärkt die Durchdringung des islamischen Finanzwesens in Java durch Mobile Banking, digitale Zahlungsplattformen und Sharia-QRIS-Händler, während Bank Indonesia weiterhin eine stärkere finanzielle Inklusion durch MSMEs, Pesantren, von Frauen geführte Unternehmen und Gemeinschaftsnetzwerke fördert.
Sumatra wird bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen. Acehs unverwechselbarer Sharia-basierter Finanzrahmen und die expandierende Wirtschaftsaktivität von Nord-Sumatra, Riau und Süd-Sumatra. Aceh verpflichtet in der Provinz tätige Finanzinstitute zur Einhaltung der Sharia-Grundsätze, was eine strukturell starke Basis für islamisches Bankwesen und andere Sharia-konforme Finanzdienstleistungen schafft. Auf der gesamten Insel bieten Landwirtschaft, Plantagen, Fischerei, Lebensmittelverarbeitung und MSMEs Möglichkeiten für Sharia-Finanzierung in den Bereichen Produktion, Betriebsmittel, Handel und Investitionen. Die Ausweitung digitaler Finanzdienstleistungen und agentenbasierter Vertrieb in Provinzstädten und unterversorgten Gebieten sollte den Zugang weiter verbessern, obwohl die Durchdringung des islamischen Finanzwesens in der Region uneinheitlich bleibt.
Kalimantan, Sulawesi, Bali und Nusa Tenggara, Maluku und Papua repräsentieren zusammen kleinere, aber zunehmend relevante Märkte, deren Nachfrage durch regionale Wirtschaftsstrukturen und unterschiedliche Niveaus der Finanzinfrastruktur geprägt wird. Kalimantan gewinnt an Bedeutung, da sich die Wirtschaftsaktivität rund um Nusantara entwickelt und staatliche sowie private Investitionen in der Region zunehmen, während Sulawesi Möglichkeiten bietet, die mit Landwirtschaft, Fischerei, Lebensmittelverarbeitung und MSME-Halal-Wertschöpfungsketten verbunden sind. Bali und Nusa Tenggara bieten Möglichkeiten durch muslimfreundlichen Tourismus, Gastgewerbe, Einzelhandel und wachsende MSME-Aktivitäten, während Maluku und Papua aufstrebende Märkte bleiben, in denen digitale Finanzdienstleistungen, Agentenbanking, finanzielle Inklusion und Halal-Wirtschaftsinitiativen dazu beitragen können, den Zugang zu erweitern. Bank Indonesia und regionale Behörden unterstützen zunehmend die islamische Wirtschaftsentwicklung außerhalb Javas durch MSME-Finanzierung, Halal-Zertifizierung, Business Matching und regionale Sharia-Wirtschaftsprogramme, was eine breitere Grundlage für die geografische Expansion des islamischen Finanzwesens schafft.
Wettbewerbslandschaft
Indonesiens islamischer Finanzsektor ist im Bankwesen konzentriert. BSI hielt im Dezember 2025 57,27 % der islamischen Bankenvermögenswerte Indonesiens, daneben 54,79 % der islamischen Bankenfinanzierung und 54,16 % der Drittmittel, was ihr einen erheblichen Vorteil bei Einlagen, Vertrieb und Produktbreite verschafft. BSN entstand als zweitgrößte islamische Geschäftsbank nach der Übertragung der Sharia-Geschäftseinheit von BTN und ihrer Kombination mit Bank Victoria Syariah, mit prognostizierten Vermögenswerten von IDR 71,3 Billionen (4,5 Milliarden USD). CIMB Niaga erhielt ebenfalls die OJK-Genehmigung zur Trennung seiner Sharia-Geschäftseinheit in eine unabhängige islamische Geschäftsbank und unterzeichnete die Abspaltungsurkunde im Januar 2026, was auf eine fortgesetzte Umstrukturierung unter den großen islamischen Bankgeschäften hindeutet. Regionale Institute wie Bank Aceh Syariah und Bank Riau Kepri Syariah profitieren weiterhin von etablierten regionalen Beziehungen, obwohl ihre geografische Reichweite begrenzter bleibt als die nationaler Akteure.
Die regulatorische Umstrukturierung gestaltet die Wettbewerbsstruktur des islamischen Bankenmarkts Indonesiens neu. BSI wurde im Januar 2026 offiziell zu PT Bank Syariah Indonesia (Persero) Tbk, nach Zustimmung der Aktionäre und staatlicher Genehmigung, und stärkte anschließend seine Position innerhalb des staatlichen Finanzökosystems unter Danantara. Die Abspaltung von BTN schuf BSN als zweitgrößte islamische Geschäftsbank, während der Trennungsprozess von CIMB Niaga eine weitere große eigenständige islamische Bank schafft. Diese Entwicklungen erhöhen den Umfang und die Wettbewerbsfähigkeit vollwertiger islamischer Banken und verringern gleichzeitig die Abhängigkeit von islamischen Fenstern, die innerhalb konventioneller Bankengruppen betrieben werden.
BSI erweitert seine Rolle über das traditionelle islamische Bankwesen hinaus durch Edelmetall-Banking, digitales Banking und den Vertrieb islamischer Kapitalmarktprodukte. Sein Edelmetallgeschäft verwaltete bis März 2026 22,5 Tonnen Gold, nach dem Start seines Edelmetall-Bankdienstleistungsangebots im Februar 2025. BSI verzeichnete im Jahr 2025 auch mehr als IDR 4,9 Billionen (306 Millionen USD) an Retail-SBSN-Verkäufen und festigte damit seine Position im islamischen Kapitalmarkt. Die Bank weitet weiterhin digitale Dienstleistungen über BYOND aus und entwickelt Sharia-Finanzierungslösungen für MSMEs und die Halal-Wirtschaft, einschließlich integrierter Unterstützung in den Bereichen Geschäftsentwicklung, Halal-Zertifizierung, Finanzierung, Digitalisierung und Marktzugang. Jenseits des Bankwesens bestehen weiterhin Möglichkeiten in der Sharia-konformen MSME-Finanzierung, grünen und nachhaltigen Sukuk, islamischen Versicherungen, Waqf-verknüpften Finanzprodukten und digitalen islamischen Finanzdienstleistungen, wo der Markt weniger konzentriert ist als das islamische Bankwesen.
Marktführer der islamischen Finanzbranche in Indonesien
-
PT Bank Syariah Indonesia (Persero) Tbk
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank BTPN Syariah Tbk
-
PT Bank Aladin Syariah Tbk
-
PT Bank Panin Dubai Syariah Tbk
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für islamisches Finanzwesen in Indonesien Unternehmen in diesem Bericht
- PT Bank Syariah Indonesia (Persero) Tbk
- PT Bank Syariah Nasional
- PT Bank CIMB Niaga Tbk
- PT Bank Muamalat Indonesia Tbk
- PT Bank Maybank Indonesia Tbk
- PT Bank Permata Tbk
- PT Bank BTPN Syariah Tbk
- PT Bank Aceh Syariah
- PT Bank Riau Kepri Syariah
- PT Bank BCA Syariah
- PT Bank Mega Syariah
- PT Bank Jabar Banten Syariah
- PT Bank Panin Dubai Syariah Tbk
- PT Pegadaian
- PT Permodalan Nasional Madani (Persero)
- PT Prudential Sharia Life Assurance
- PT Asuransi Allianz Life Syariah Indonesia
- PT Manulife Aset Manajemen Indonesia
- PT Bahana TCW Investment Management
- PT Mandiri Manajemen Investasi
Neueste Industrielle Entwicklungen in Markt für islamisches Finanzwesen in Indonesien
- September 2026: Indonesiens Retail-Sukuk-Serie SR025 erzielte einen Rekorderlös von IDR 29,77 Billionen (1,9 Milliarden USD) von 93.548 Anlegern, bestehend aus IDR 24,94 Billionen (1,6 Milliarden USD) in der 3-jährigen Tranche (SR025T3) und IDR 4,83 Billionen (301,9 Millionen USD) in der 5-jährigen Tranche (SR025T5). Das Ergebnis festigt Indonesiens Position als aktivster Retail-Sukuk-Emittent der Welt und demonstriert eine anhaltende Retailnachfrage auch in Zeiten schwacher Aktienmärkte.
- August 2026: BSI meldete bis August 2026 einen Nettogewinn von IDR 5,30 Billionen (331,3 Millionen USD), ein Anstieg von 10,07 % im Jahresvergleich, wobei die Drittmittel um 17,71 % auf IDR 389 Billionen (24,3 Milliarden USD) wuchsen. Die gebührenbasierten Erträge stiegen bis Juni 2026 um 38,16 % im Jahresvergleich und verringerten die Abhängigkeit von der Nettokreditmarge.
- März 2026: BSI gab bekannt, dass sein von der OJK lizenzierter Edelmetall-Bankdienst nach einem Jahr Betrieb 22,5 Tonnen Gold unter Verwaltung erreicht hat, einschließlich Verwahrung, Handel und Goldsparkonten.
- Januar 2026: BSI wurde am 23. Januar 2026 offiziell zu PT Bank Syariah Indonesia (Persero) Tbk und trat Himbara als fünfte staatliche Bank Indonesiens bei. Der Persero-Status bringt BSI mit Indonesiens Danantara-Staatsinvestitionsrahmen in Einklang und vertieft seinen Zugang zu staatlich verbundenen Halal-Wirtschaftsmandaten.
Berichtsumfang des Markts für islamisches Finanzwesen in Indonesien
Segmentierungsübersicht
| Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk |
| Islamische Fonds | |
| Islamische Nichtbanken-Finanzinstitute | Takaful / Islamische Versicherung |
| Sonstige (Renten, Finanzierungsgesellschaften usw.) |
| Privat- / Einzelkunden |
| MSMEs |
| Großunternehmen |
| Staatliche und staatsnahe Einrichtungen |
| Finanzinstitute |
| Sonstige Kundentypen |
| Vollwertige islamische Banken |
| Islamische Fenster konventioneller Banken |
| Islamische Ländliche Banken |
| Sonstige islamische Finanzinstitute (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) |
| Sumatra |
| Java |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Maluku |
| Papua |
| Nach Finanzsektor | Islamisches Bankwesen | |
| Islamischer Kapitalmarkt | Sukuk | |
| Islamische Fonds | ||
| Islamische Nichtbanken-Finanzinstitute | Takaful / Islamische Versicherung | |
| Sonstige (Renten, Finanzierungsgesellschaften usw.) | ||
| Nach Kundentyp | Privat- / Einzelkunden | |
| MSMEs | ||
| Großunternehmen | ||
| Staatliche und staatsnahe Einrichtungen | ||
| Finanzinstitute | ||
| Sonstige Kundentypen | ||
| Nach Institutionsform | Vollwertige islamische Banken | |
| Islamische Fenster konventioneller Banken | ||
| Islamische Ländliche Banken | ||
| Sonstige islamische Finanzinstitute (Takaful, Fondsmanager und sonstige lizenzierte Nichtbanken) | ||
| Nach Geografie | Sumatra | |
| Java | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali und Nusa Tenggara | ||
| Maluku | ||
| Papua | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird das islamische Finanzwesen in Indonesien bis 2032 erreichen?
Der Markt für islamisches Finanzwesen in Indonesien wird bis 2032 voraussichtlich 337,3 Milliarden USD erreichen und dabei von 2027 bis 2032 mit einer CAGR von 8,5 % wachsen.
Welcher Finanzsektor führt das islamische Finanzwesen in Indonesien an?
Islamische Kapitalmärkte führten im Jahr 2025 mit einem Anteil von 58,7 %, gestützt durch die große Basis ausstehender staatlicher Sukuk.
Welche Kundengruppe wächst am schnellsten bei den Sharia-Finanzdienstleistungen in Indonesien?
Privat- und Einzelkunden werden bis 2032 voraussichtlich mit einer CAGR von 9,8 % wachsen, unterstützt durch digitalen Zugang und Retail-Sukuk-Beteiligung.
Warum wird Sumatra voraussichtlich schneller wachsen als andere indonesische Regionen?
Sumatra wird bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen, aufgrund der derzeit geringeren Durchdringung, der Halal-Landwirtschaftsaktivitäten und des breiteren Zugangs durch Filial- und digitale Agentennetzwerke.
Wie groß ist BSIs Position im islamischen Bankwesen?
BSI hielt 57,3 % der Vermögenswerte der islamischen Bankenbranche und meldete im ersten Quartal 2026 IDR 460 Billionen (28,8 Milliarden USD) an Vermögenswerten.
Was treibt neue islamische Finanzinstitute in Indonesien an?
Die Abspaltungsanforderungen der OJK fördern neue eigenständige islamische Einheiten, wobei bis Oktober 2026 21 Versicherungseinheitenabspaltungen abgeschlossen wurden.