
Taille et Part du Marché de la Finance Islamique en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 207.30 Milliards de dollars |
| Taille du Marché (2027) | 224.29 Milliards de dollars |
| Taille du Marché (2032) | 337.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.50 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Finance Islamique en Indonésie par Mordor Intelligence
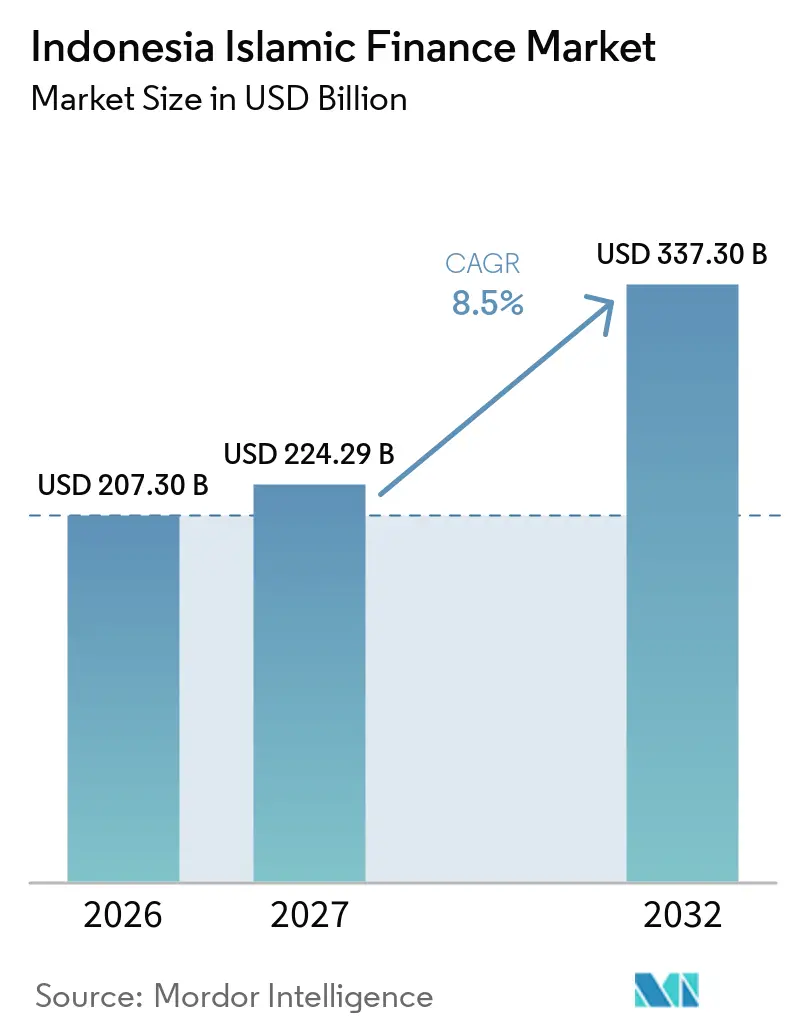
La taille du Marché de la Finance Islamique en Indonésie devrait s'étendre de 207,30 milliards USD en 2026 et 224,29 milliards USD en 2027 à 337,30 milliards USD d'ici 2032, enregistrant un CAGR de 8,5 % entre 2027 et 2032.
L'Indonésie abrite la plus grande population musulmane du monde, avec environ 240 millions de musulmans. La finance islamique présente un potentiel de croissance significatif. L'OJK a indiqué que les actifs financiers islamiques nationaux ont atteint 3 131,02 trillions IDR (192,09 milliards USD) en 2025, représentant 11,47 % du secteur financier national en juin 2025. Les actifs bancaires islamiques ont atteint 1 067,73 trillions IDR (65,51 milliards USD), tandis que les actifs du marché des capitaux islamique, hors capitalisation boursière charia, ont atteint 1 875,25 trillions IDR (115,05 milliards USD). Les réformes réglementaires, le développement du marché des capitaux islamique, la participation croissante des particuliers, la distribution numérique, le financement de la chaîne de valeur halal et l'intégration avec l'économie halal soutiennent le marché. La politique gouvernementale se concentre de plus en plus sur l'amélioration de l'échelle, de la compétitivité, de la gouvernance et de la profondeur des produits de l'écosystème financier islamique. Les Sukuk souverains fournissent des instruments de référence, soutiennent la gestion de la liquidité islamique et offrent aux investisseurs institutionnels et particuliers des titres d'État conformes à la charia. Les canaux numériques, les applications bancaires islamiques, les services d'or et de lingots, les Sukuk de détail, le financement participatif islamique et le financement des PME conforme à la charia élargissent les options de distribution aux clients.
Points Clés du Rapport
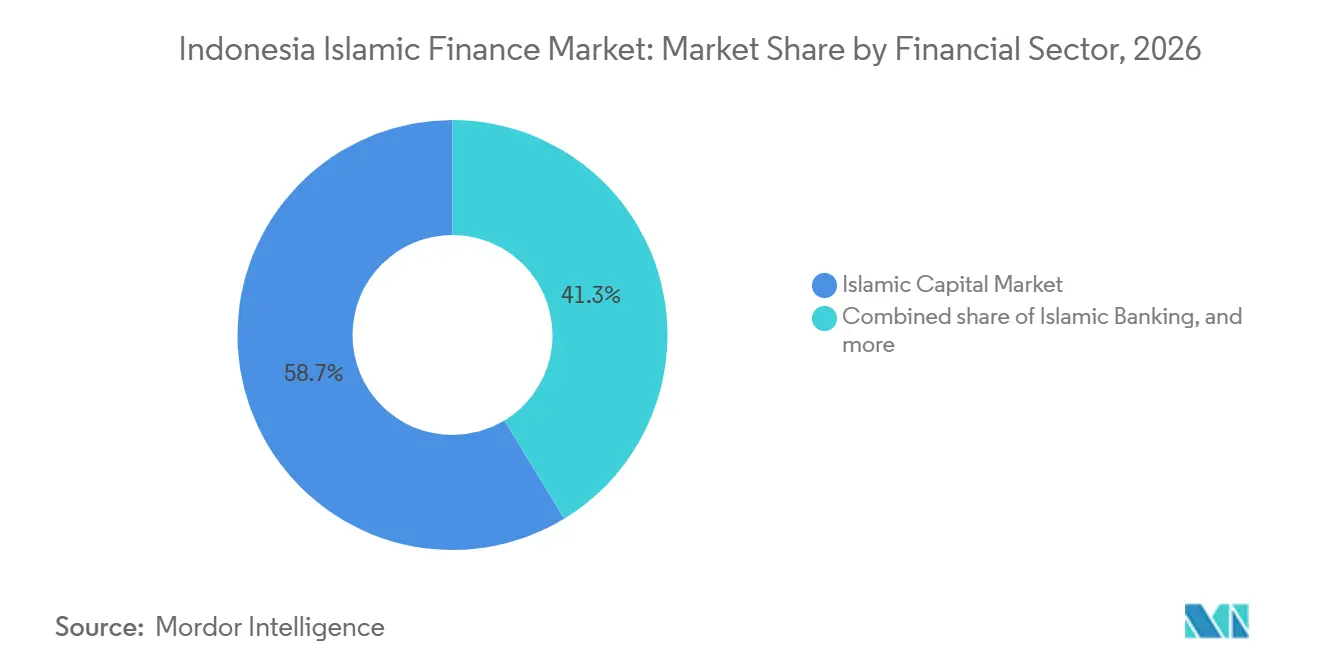
- Par secteur financier, les marchés des capitaux islamiques ont capturé 58,7 % du marché de la finance islamique en Indonésie en 2026, tandis que les institutions financières non bancaires islamiques devraient croître à un CAGR de 10,6 % jusqu'en 2032.
- Par type de client, les entités gouvernementales et apparentées détenaient 54,5 % du marché de la finance islamique en Indonésie en 2026, tandis que les clients de détail et individuels devraient croître à un CAGR de 9,8 % jusqu'en 2032.
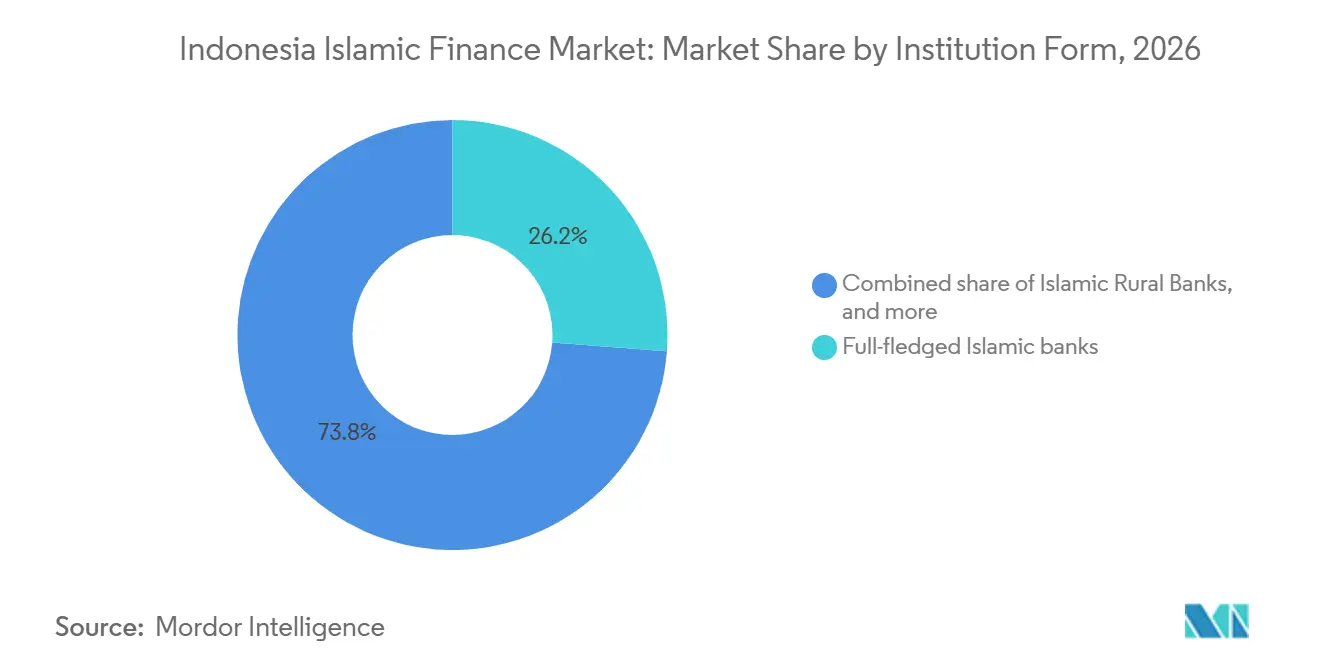
- Par forme institutionnelle, les banques islamiques à part entière ont capturé 26,2 % du marché de la finance islamique en Indonésie en 2026, tandis que les autres institutions financières islamiques devraient croître à un CAGR de 10,1 % jusqu'en 2032.
- Par géographie, Java a capturé 67,8 % du marché de la finance islamique en Indonésie en 2026, tandis que Sumatra devrait croître à un CAGR de 11,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Approfondissement de la Finance Islamique sous l'Impulsion des Pouvoirs Publics | +2.1% | National, avec des gains précoces à Java et Aceh | Moyen terme (2-4 ans) |
| Expansion du Financement de la Chaîne de Valeur Halal | +1.8% | Java, Sumatra et clusters agricoles halal de Sulawesi | Moyen terme (2-4 ans) |
| Distribution Numérique pour les Consommateurs Musulmans Non Desservis et les PME | +1.5% | National, avec la plus forte adoption à Java et Sumatra | Court terme (≤ 2 ans) |
| Sukuk Souverains comme Ancre de Financement et de Liquidité Évolutive | +1.6% | Émission mondiale en USD et Sukuk de détail nationaux | Long terme (≥ 4 ans) |
| Demande Institutionnelle des Fonds Hajj, Zakat et Waqf | +0.9% | National, avec des retombées vers le GCC via les placements BPKH | Long terme (≥ 4 ans) |
| Innovation Produit dans l'Or, le Vert et la Finance Islamique Intégrée | +0.7% | Java urbain pour l'or et la finance intégrée, national pour les Sukuk verts | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Approfondissement de la Finance Islamique sous l'Impulsion des Pouvoirs Publics
La Loi n° 4 de 2023 sur le Développement et le Renforcement du Secteur Financier a établi une base importante pour renforcer l'écosystème financier islamique de l'Indonésie. L'OJK a ensuite créé le Comité de Développement de la Finance Charia en juillet 2025 pour améliorer la coordination, l'intégration des politiques, la gouvernance et l'alignement entre la réglementation et les principes charia. La POJK n° 12/2023 a renforcé le cadre institutionnel des unités commerciales charia et établi des exigences relatives au capital, à la gouvernance et à la séparation des unités commerciales charia éligibles. La réglementation exige que les banques conventionnelles disposant d'unités commerciales charia éligibles procèdent à leur séparation dans des conditions spécifiées, soutenant la création d'institutions bancaires islamiques autonomes et une consolidation plus poussée du secteur. L'innovation produit s'étend également. La Fatwa DSN-MUI n° 166/DSN-MUI/II/2026 fournit des orientations charia pour les activités commerciales liées aux lingots, soutenant le développement de produits financiers islamiques liés à l'or.
Expansion du Financement de la Chaîne de Valeur Halal
La finance islamique est de plus en plus intégrée à la chaîne de valeur halal de l'Indonésie, notamment l'alimentation halal, l'agriculture, le commerce, les services, les PME et les écoles coraniques. Cela crée des opportunités pour le financement du fonds de roulement conforme à la charia et d'autres produits adaptés aux entreprises halal. BSI étend son financement aux segments de détail, PME, micro, commercial, éducation, santé et lié au gouvernement. En février 2026, la banque a déclaré un financement total de 323 trillions IDR (19,8 milliards USD), dont 52,43 trillions IDR (3,2 milliards USD) pour le détail et les PME[1]. La certification halal et la formalisation des entreprises pourraient encore accroître la demande de financement pour soutenir la certification, la production, les stocks, la distribution et l'accès au marché.
Distribution Numérique pour les Consommateurs Musulmans Non Desservis et les PME
La distribution numérique devient un canal important pour élargir l'accès aux produits financiers islamiques sans dépendre exclusivement des agences physiques. Les dernières données du Global Findex de la Banque Mondiale montrent que 56,33 % des adultes indonésiens possédaient un compte en 2024, indiquant qu'une proportion substantielle d'adultes restait en dehors de la propriété formelle d'un compte. Les institutions financières islamiques répondent par le biais de la banque mobile, des paiements numériques, de la finance intégrée, du financement participatif, du zakat numérique et des services numériques liés au Hajj. Maybank Indonesia Syariah s'est associée à Muslim Pro via son modèle de Banque Islamique en tant que Service pour fournir Amanah Pro, reliant la planification financière et les services financiers liés au Hajj à une plateforme numérique de style de vie musulman. BSI étend également sa plateforme de banque numérique BYOND et ses services d'or numérique. En février 2026, BSI a déclaré 6,3 millions d'utilisateurs BYOND et 125,4 millions de transactions[2].
Sukuk Souverains comme Ancre de Financement et de Liquidité Évolutive
Le marché des sukuk souverains de l'Indonésie constitue une source importante de financement pour le gouvernement et une référence pour le marché des capitaux islamique au sens large. Les sukuk gouvernementaux en circulation s'élevaient à 1 627,68 trillions IDR (101,73 milliards USD) à fin 2024 et ont encore augmenté au cours de 2025. L'Indonésie reste également un émetteur actif de sukuk mondiaux et de détail. En septembre 2026, le gouvernement a levé 29,77 trillions IDR (1,86 milliard USD) via SR025 auprès de 93 548 investisseurs, dont 24,94 trillions IDR (1,56 milliard USD) via la tranche à trois ans et 4,83 trillions IDR (0,30 milliard USD) via la tranche à cinq ans[3]. L'étendue de la base d'investisseurs particuliers démontre la capacité des sukuk souverains à mobiliser l'épargne intérieure tout en soutenant le développement du marché des capitaux islamique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Portée de Distribution Limitée en Dehors de Java | -0.8% | Indonésie orientale, Kalimantan et Sulawesi | Long terme (≥ 4 ans) |
| Faible Échelle Moyenne des Banques Islamiques | -0.7% | National, plus aigu pour les banques rurales islamiques en dehors de Java | Moyen terme (2-4 ans) |
| Lacunes en Produits et Services par Rapport aux Banques Conventionnelles | -0.5% | National, particulièrement dans la gestion de patrimoine et le financement du commerce | Moyen terme (2-4 ans) |
| Réglementation et Gouvernance Fragmentées entre Finance Commerciale et Finance Sociale | -0.4% | National, y compris les lacunes de coordination inter-institutionnelle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Portée de Distribution Limitée en Dehors de Java
Java reste le principal centre de l'activité financière et économique de l'Indonésie et représente une part substantielle de l'activité financière islamique. La concentration des infrastructures bancaires, du marché des capitaux, des sièges sociaux d'entreprises, des régulateurs et des grands clients institutionnels crée un avantage d'échelle significatif pour les institutions financières opérant à Java. Le BWI a indiqué que 4,8 % des 435 768 sites de terres waqf enregistrés étaient utilisés pour des activités économiques productives en 2025[4]. En dehors de Java, les différences en matière d'infrastructure financière, de connectivité numérique, de capacité institutionnelle et d'accès aux services financiers islamiques spécialisés peuvent contraindre la pénétration du marché. Ces limitations sont particulièrement pertinentes dans l'Indonésie orientale et les marchés provinciaux moins développés.
Faible Échelle Moyenne des Banques Islamiques
Les actifs de BSI ont atteint 464,5 trillions IDR (28,50 milliards USD) en juin 2026, ce qui la rend nettement plus grande que la plupart des autres banques islamiques à part entière. Bank Syariah Nasional (BSN), formée par la scission de BTN Syariah et l'intégration avec Bank Victoria Syariah, avait des actifs projetés d'environ 71,3 trillions IDR (4,37 milliards USD), soit environ un sixième de l'échelle d'actifs de BSI. Des bilans plus petits peuvent contraindre la capacité de prêt, l'activité de financement du commerce, la participation au marché des capitaux, l'investissement technologique et la capacité d'absorption des pertes. Les exigences de scission créent de nouvelles entités bancaires islamiques autonomes, mais les institutions plus petites pourraient nécessiter plusieurs années pour constituer leur capital, développer leurs opérations, renforcer leurs capacités technologiques et concurrencer les grands clients d'entreprise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Secteur Financier :
Les Sukuk Souverains et les Marchés des Capitaux Définissent l'ÉchelleLe marché des capitaux islamique a capturé 58,7 % de la part du marché de la finance islamique en Indonésie en 2026. Les sukuk gouvernementaux en circulation ont atteint 1 627,68 trillions IDR (101,7 milliards USD) à fin 2024, dépassant la base d'actifs du secteur bancaire islamique. Les sukuk d'entreprise en circulation ont atteint 55,27 trillions IDR (3,5 milliards USD) à fin 2024, après une croissance substantielle au cours des 5 années précédentes. Les actifs bancaires islamiques ont atteint 1 067,73 trillions IDR (66,7 milliards USD) en décembre 2025. La large base de sukuk souverains explique pourquoi les marchés des capitaux ont un poids plus important en Indonésie que dans certains autres systèmes de finance islamique.
Les institutions financières non bancaires islamiques devraient croître à un CAGR de 10,6 % jusqu'en 2032, ce qui en fait le segment du secteur financier à la croissance la plus rapide. En octobre 2026, 21 compagnies d'assurance avaient achevé les séparations de leurs unités islamiques, dont 11 nouvelles entités et 10 transferts de portefeuille. Les actifs de l'assurance vie et générale takaful ont atteint 50,9 trillions IDR (3,2 milliards USD) à mi-2026, soit une augmentation de 7,1 % en glissement annuel. Les institutions de financement charia, le capital-risque et les entités de microfinance détenaient 124,51 trillions IDR (7,8 milliards USD) en 2025 et ont progressé de 10,29 % en glissement annuel. Leur expansion est soutenue par PNM Mekaar Syariah et la hausse de l'activité de paiement charia liée au QRIS.
Par Type de Client :
La Demande Ancrée dans l'État Rencontre la Croissance du DétailLes entités gouvernementales et apparentées représentaient 54,5 % de la taille du marché de la finance islamique en Indonésie en 2026. La concentration des sukuk souverains était la principale raison de cette position. Le BPKH gérait 184 trillions IDR (11,5 milliards USD) en septembre 2026 et plaçait 70 % de son portefeuille en SBSN. Un règlement BPKH de février 2026 exigeait que tous les dépôts du fonds Hajj soient placés dans des banques islamiques et des unités commerciales charia. Les grandes entreprises et les institutions financières ont également contribué via le financement islamique syndiqué et l'émission de sukuk d'entreprise.
Les clients de détail et individuels devraient croître à un CAGR de 9,8 % jusqu'en 2032. SR025 a levé 29,77 trillions IDR (1,9 milliard USD) auprès de 93 548 investisseurs en septembre 2026, démontrant une large participation des particuliers aux titres islamiques. L'Indonésie comptait 64 millions de PME générant 61 % du PIB, mais les produits de fonds de roulement conformes à la charia adaptés restaient limités. Les structures de partage des bénéfices nécessitent souvent des registres financiers détaillés que de nombreuses PME ne peuvent pas fournir. La POJK n° 12/2023 pourrait encourager une évaluation du crédit islamique aux PME plus cohérente à mesure que les institutions ajustent leurs pratiques de conformité.
Par Forme Institutionnelle :
La Consolidation Remodèle le Paysage InstitutionnelLes banques islamiques à part entière détenaient 26,2 % du total en 2026. BSI a déclaré une croissance de ses actifs de 14,8 % en glissement annuel à 460 trillions IDR (28,8 milliards USD) au premier trimestre 2026 et est entrée dans les 5 plus grandes banques nationales d'Indonésie par actifs. Le Plan d'Entreprise 2026-2030 de BSI vise une place parmi les 5 plus grandes banques islamiques mondiales par capitalisation boursière d'ici 2030. Son service bancaire de lingots agréé par l'OJK gérait 22,5 tonnes d'or en mars 2026. Cette catégorie de produits distingue l'offre de la banque car la conformité charia est intégrée au service.
Les autres institutions financières islamiques devraient croître à un CAGR de 10,1 % jusqu'en 2032. BSN a commencé ses opérations en décembre 2025 après que BTN a scindé son unité charia et l'a fusionnée avec Bank Victoria Syariah, que BTN avait acquise pour 1,6 trillion IDR (100 millions USD). La nouvelle banque est devenue la deuxième plus grande banque commerciale islamique lors de son lancement, avec 71,3 trillions IDR (4,5 milliards USD) d'actifs. CIMB Niaga a reçu l'approbation de principe de l'OJK en janvier 2026 pour scinder PT Bank CIMB Niaga Syariah. Les guichets islamiques sont restés importants pendant la transition, et Permata Bank Syariah avait des actifs de 37 trillions IDR (2,3 milliards USD) tout en conservant une flexibilité sur son calendrier de séparation.
Analyse Géographique
Java a capturé 67,8 % de la part du marché de la finance islamique en Indonésie en 2026. Java reste le centre dominant de l'écosystème de la finance islamique en Indonésie, soutenu par sa grande base de population et la concentration la plus profonde du pays en matière d'infrastructures bancaires, de marché des capitaux, réglementaires, d'entreprises et de finance islamique. L'île bénéficie d'une forte demande urbaine et d'une forte concentration de banques islamiques, d'institutions financières, de PME et d'activités liées à l'économie halal, notamment à Jakarta, Java occidental, Java central et Java oriental. Java oriental dispose également d'un important écosystème de pesantren et d'une économie islamique établie qui soutient la demande de financement conforme à la charia, de produits halal et de services financiers communautaires. L'adoption numérique renforce la pénétration de la finance islamique à Java via la banque mobile, les plateformes de paiement numérique et les marchands QRIS charia, tandis que Bank Indonesia continue de promouvoir une plus grande inclusion financière via les PME, les pesantren, les entreprises dirigées par des femmes et les réseaux communautaires.
Sumatra devrait croître à un CAGR de 11,2 % jusqu'en 2032. Le cadre financier distinctif basé sur la charia d'Aceh et l'expansion de l'activité économique de Sumatra du Nord, Riau et Sumatra du Sud. Aceh exige que les institutions financières opérant dans la province se conforment aux principes charia, créant une base structurellement solide pour la banque islamique et d'autres services financiers conformes à la charia. Sur l'ensemble de l'île, l'agriculture, les plantations, la pêche, la transformation alimentaire et les PME offrent des opportunités de financement charia dans les domaines de la production, du fonds de roulement, du commerce et des besoins d'investissement. L'expansion des services financiers numériques et de la distribution par agents dans les villes provinciales et les zones mal desservies devrait encore améliorer l'accès, bien que la pénétration de la finance islamique reste inégale dans la région.
Kalimantan, Sulawesi, Bali et Nusa Tenggara, Maluku et Papouasie représentent collectivement des marchés plus petits mais de plus en plus pertinents, avec une demande façonnée par les structures économiques régionales et des niveaux variables d'infrastructure financière. Kalimantan gagne en importance à mesure que l'activité économique se développe autour de Nusantara et que les investissements publics et privés s'étendent dans la région, tandis que Sulawesi offre des opportunités liées à l'agriculture, à la pêche, à la transformation alimentaire et aux chaînes de valeur halal des PME. Bali et Nusa Tenggara offrent des opportunités à travers le tourisme respectueux des musulmans, l'hôtellerie, le commerce de détail et l'activité croissante des PME, tandis que Maluku et la Papouasie restent des marchés émergents où les services financiers numériques, la banque par agents, l'inclusion financière et les initiatives d'économie halal peuvent contribuer à élargir l'accès. Bank Indonesia et les autorités régionales soutiennent de plus en plus le développement économique islamique en dehors de Java via le financement des PME, la certification halal, le rapprochement d'affaires et les programmes régionaux d'économie charia, créant une base plus large pour l'expansion géographique de la finance islamique.
Paysage Concurrentiel
Le secteur de la finance islamique en Indonésie est concentré dans le secteur bancaire. BSI détenait 57,27 % des actifs bancaires islamiques de l'Indonésie en décembre 2025, ainsi que 54,79 % du financement bancaire islamique et 54,16 % des fonds de tiers, lui conférant un avantage substantiel en matière de dépôts, de distribution et d'étendue des produits. BSN est apparu comme la deuxième plus grande banque commerciale islamique suite au transfert de l'unité commerciale charia de BTN et à sa combinaison avec Bank Victoria Syariah, avec des actifs projetés de 71,3 trillions IDR (4,5 milliards USD). CIMB Niaga a également obtenu l'approbation de l'OJK pour séparer son unité commerciale charia en une banque commerciale islamique indépendante et a signé l'acte de scission en janvier 2026, indiquant une restructuration continue parmi les principales activités bancaires islamiques. Les institutions régionales telles que Bank Aceh Syariah et Bank Riau Kepri Syariah continuent de bénéficier de relations régionales établies, bien que leur portée géographique reste plus limitée que celle des acteurs nationaux.
La restructuration réglementaire remodèle la structure concurrentielle du marché bancaire islamique indonésien. BSI est officiellement devenue PT Bank Syariah Indonesia (Persero) Tbk en janvier 2026, après approbation des actionnaires et autorisation gouvernementale, et a ensuite renforcé sa position au sein de l'écosystème financier public sous Danantara. La scission de BTN a créé BSN comme deuxième plus grande banque commerciale islamique, tandis que le processus de séparation de CIMB Niaga crée une autre grande banque islamique autonome. Ces développements augmentent l'échelle et la compétitivité des banques islamiques à part entière tout en réduisant la dépendance aux guichets islamiques opérés au sein de groupes bancaires conventionnels.
BSI élargit son rôle au-delà de la banque islamique traditionnelle à travers la banque de lingots, la banque numérique et la distribution sur le marché des capitaux islamique. Son activité de lingots gérait 22,5 tonnes d'or en mars 2026, suite au lancement de son service bancaire de lingots en février 2025. BSI a également enregistré plus de 4,9 trillions IDR (306 millions USD) de ventes de SBSN de détail au cours de 2025, renforçant sa position sur le marché des capitaux islamique. La banque continue d'étendre ses services numériques via BYOND et de développer des solutions de financement charia pour les PME et l'économie halal, notamment un soutien intégré couvrant le développement des affaires, la certification halal, le financement, la numérisation et l'accès au marché. Au-delà de la banque, des opportunités subsistent dans le financement des PME conforme à la charia, les sukuk verts et durables, l'assurance islamique, les produits financiers liés au waqf et les services financiers islamiques numériques, où le marché reste moins concentré que la banque islamique.
Leaders du Secteur de la Finance Islamique en Indonésie
-
PT Bank Syariah Indonesia (Persero) Tbk
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank BTPN Syariah Tbk
-
PT Bank Aladin Syariah Tbk
-
PT Bank Panin Dubai Syariah Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Finance Islamique en Indonésie Entreprises couvertes dans ce rapport
- PT Bank Syariah Indonesia (Persero) Tbk
- PT Bank Syariah Nasional
- PT Bank CIMB Niaga Tbk
- PT Bank Muamalat Indonesia Tbk
- PT Bank Maybank Indonesia Tbk
- PT Bank Permata Tbk
- PT Bank BTPN Syariah Tbk
- PT Bank Aceh Syariah
- PT Bank Riau Kepri Syariah
- PT Bank BCA Syariah
- PT Bank Mega Syariah
- PT Bank Jabar Banten Syariah
- PT Bank Panin Dubai Syariah Tbk
- PT Pegadaian
- PT Permodalan Nasional Madani (Persero)
- PT Prudential Sharia Life Assurance
- PT Asuransi Allianz Life Syariah Indonesia
- PT Manulife Aset Manajemen Indonesia
- PT Bahana TCW Investment Management
- PT Mandiri Manajemen Investasi
Développements industriels récents dans Marché de la Finance Islamique en Indonésie
- Septembre 2026 : La série de Sukuk de détail SR025 de l'Indonésie a levé un montant record de 29,77 trillions IDR (1,9 milliard USD) auprès de 93 548 investisseurs, comprenant 24,94 trillions IDR (1,6 milliard USD) dans la tranche à 3 ans (SR025T3) et 4,83 trillions IDR (301,9 millions USD) dans la tranche à 5 ans (SR025T5). Ce résultat renforce la position de l'Indonésie en tant qu'émetteur de Sukuk de détail le plus actif au monde et démontre une demande soutenue des particuliers même en période de faiblesse des marchés actions.
- Août 2026 : BSI a déclaré 5,30 trillions IDR (331,3 millions USD) de bénéfice net jusqu'en août 2026, en hausse de 10,07 % en glissement annuel, avec des fonds de tiers en croissance de 17,71 % à 389 trillions IDR (24,3 milliards USD). Les revenus basés sur les commissions ont progressé de 38,16 % en glissement annuel jusqu'en juin 2026, réduisant la dépendance à la marge nette de financement.
- Mars 2026 : BSI a annoncé que son service bancaire de lingots agréé par l'OJK avait atteint 22,5 tonnes d'or sous gestion après 1 an d'opérations, couvrant la garde, le négoce et les comptes d'épargne en or.
- Janvier 2026 : BSI est officiellement devenue PT Bank Syariah Indonesia (Persero) Tbk le 23 janvier 2026, rejoignant Himbara en tant que cinquième banque publique d'Indonésie. Le statut Persero aligne BSI sur le cadre d'investissement public Danantara de l'Indonésie et approfondit son accès aux mandats d'économie halal liés au gouvernement.
Périmètre du Rapport sur le Marché de la Finance Islamique en Indonésie
Aperçu de la segmentation
| Banque Islamique | |
| Marché des Capitaux Islamique | Sukuk |
| Fonds Islamiques | |
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique |
| Autres (Retraite, Sociétés de Financement, etc.) |
| Clients de Détail / Individuels |
| PME |
| Grandes Entreprises |
| Entités Gouvernementales et Apparentées |
| Institutions Financières |
| Autres Types de Clients |
| Banques Islamiques à Part Entière |
| Guichets Islamiques des Banques Conventionnelles |
| Banques Rurales Islamiques |
| Autres Institutions Financières Islamiques (Takaful, Gestionnaires de Fonds et Autres Non-Banques Agréées) |
| Sumatra |
| Java |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Maluku |
| Papouasie |
| Par Secteur Financier | Banque Islamique | |
| Marché des Capitaux Islamique | Sukuk | |
| Fonds Islamiques | ||
| Institutions Financières Non Bancaires Islamiques | Takaful / Assurance Islamique | |
| Autres (Retraite, Sociétés de Financement, etc.) | ||
| Par Type de Client | Clients de Détail / Individuels | |
| PME | ||
| Grandes Entreprises | ||
| Entités Gouvernementales et Apparentées | ||
| Institutions Financières | ||
| Autres Types de Clients | ||
| Par Forme Institutionnelle | Banques Islamiques à Part Entière | |
| Guichets Islamiques des Banques Conventionnelles | ||
| Banques Rurales Islamiques | ||
| Autres Institutions Financières Islamiques (Takaful, Gestionnaires de Fonds et Autres Non-Banques Agréées) | ||
| Par Géographie | Sumatra | |
| Java | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali et Nusa Tenggara | ||
| Maluku | ||
| Papouasie | ||
Questions Clés Traitées dans le Rapport
Quelle est la valeur projetée de la finance islamique en Indonésie d'ici 2032 ?
Le marché de la Finance Islamique en Indonésie devrait atteindre 337,3 milliards USD d'ici 2032, avec un CAGR de 8,5 % de 2027 à 2032.
Quel secteur financier est en tête de la finance islamique en Indonésie ?
Les marchés des capitaux islamiques étaient en tête avec une part de 58,7 % en 2025, soutenus par la large base de sukuk gouvernementaux en circulation.
Quel groupe de clients connaît la croissance la plus rapide dans les services financiers charia en Indonésie ?
Les clients de détail et individuels devraient croître à un CAGR de 9,8 % jusqu'en 2032, soutenus par l'accès numérique et la participation aux Sukuk de détail.
Pourquoi Sumatra devrait-elle croître plus vite que les autres régions indonésiennes ?
Sumatra devrait croître à un CAGR de 11,2 % jusqu'en 2032 en raison d'une pénétration actuelle plus faible, d'une activité agricole halal et d'un accès plus large via les réseaux d'agences et d'agents numériques.
Quelle est l'importance de la position de BSI dans la banque islamique ?
BSI détenait 57,3 % des actifs du secteur bancaire islamique et a déclaré 460 trillions IDR (28,8 milliards USD) d'actifs au premier trimestre 2026.
Qu'est-ce qui stimule la création de nouvelles institutions financières islamiques en Indonésie ?
Les exigences de scission de l'OJK encouragent la création de nouvelles entités islamiques autonomes, avec 21 scissions d'unités d'assurance achevées en octobre 2026.