
インドネシア・イスラム金融市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 207.30 十億米ドル |
| 市場規模 (2027) | 224.29 十億米ドル |
| 市場規模 (2032) | 337.30 十億米ドル |
| 成長率 (2027 - 2032) | 8.50 % |
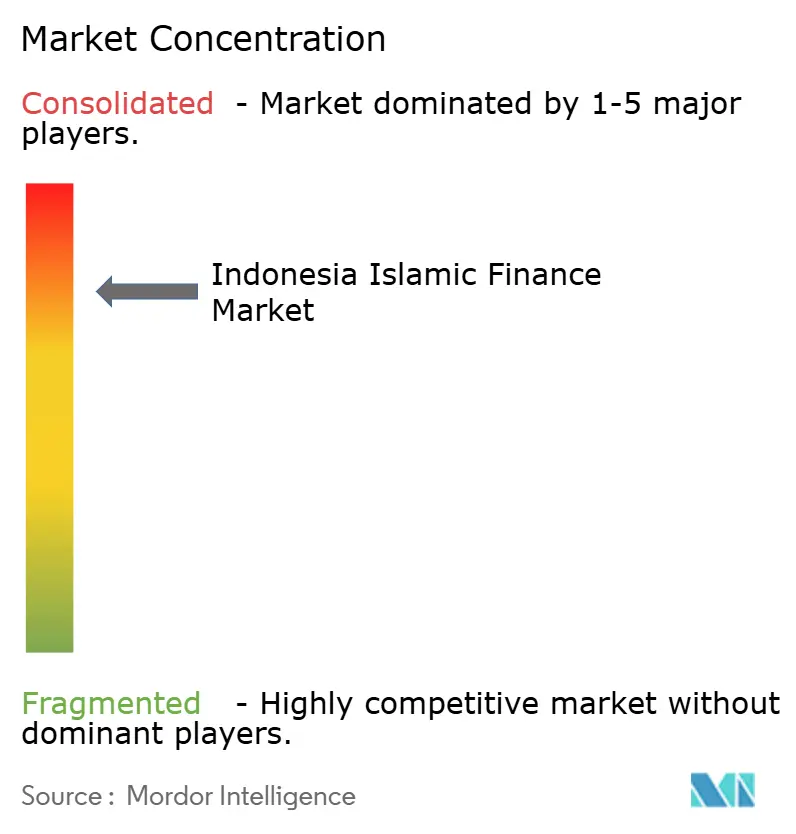
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア・イスラム金融市場分析
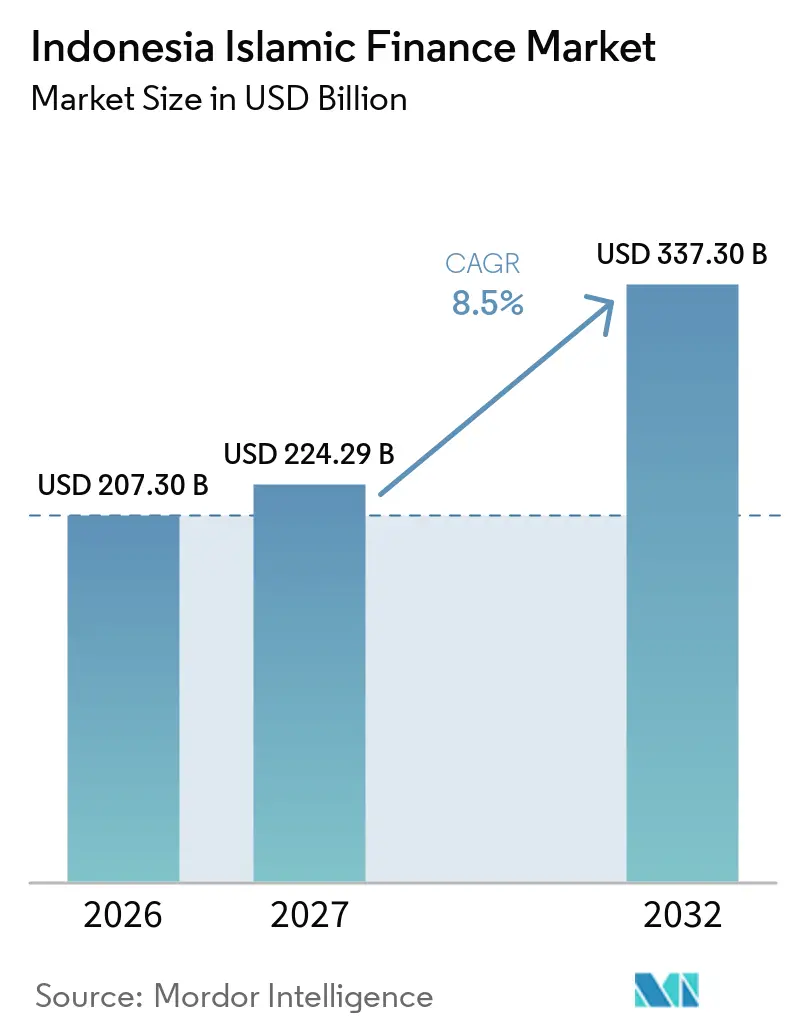
インドネシア・イスラム金融市場の規模は、2026年の207.30 ビリオン 米ドルおよび2027年の224.29 ビリオン 米ドルから2032年までに337.30 ビリオン 米ドルへと拡大し、2027年〜2032年の間に8.5%のCAGRを記録すると予測されています。
インドネシアは世界最大のムスリム人口を有しており、約2億4,000万人のムスリムが暮らしています。イスラム金融は大きな成長ポテンシャルを持っています。金融サービス庁(OJK)の報告によると、国内イスラム金融資産は2025年に3,131.02兆インドネシア・ルピア(192.09 ビリオン 米ドル)に達し、2025年6月時点で国内金融産業全体の11.47%を占めています。イスラム銀行資産は1,067.73兆インドネシア・ルピア(65.51 ビリオン 米ドル)に達し、シャリア株式時価総額を除くイスラム資本市場資産は1,875.25兆インドネシア・ルピア(115.05 ビリオン 米ドル)に達しました。規制改革、イスラム資本市場の発展、リテール参加の拡大、デジタル流通、ハラール・バリューチェーン・ファイナンシング、およびハラール経済との統合が市場を支えています。政府政策はイスラム金融エコシステムの規模、競争力、ガバナンス、および商品の深化を改善することにますます重点を置いています。ソブリン・スクークはベンチマーク商品を提供し、イスラム流動性管理を支援し、機関投資家およびリテール投資家にシャリア準拠の政府証券を提供しています。デジタルチャネル、イスラム銀行アプリケーション、金・地金サービス、リテール・スクーク、イスラム・クラウドファンディング、およびシャリア準拠の中小零細企業向けファイナンシングが顧客への流通オプションを拡大しています。
レポートの主要ポイント
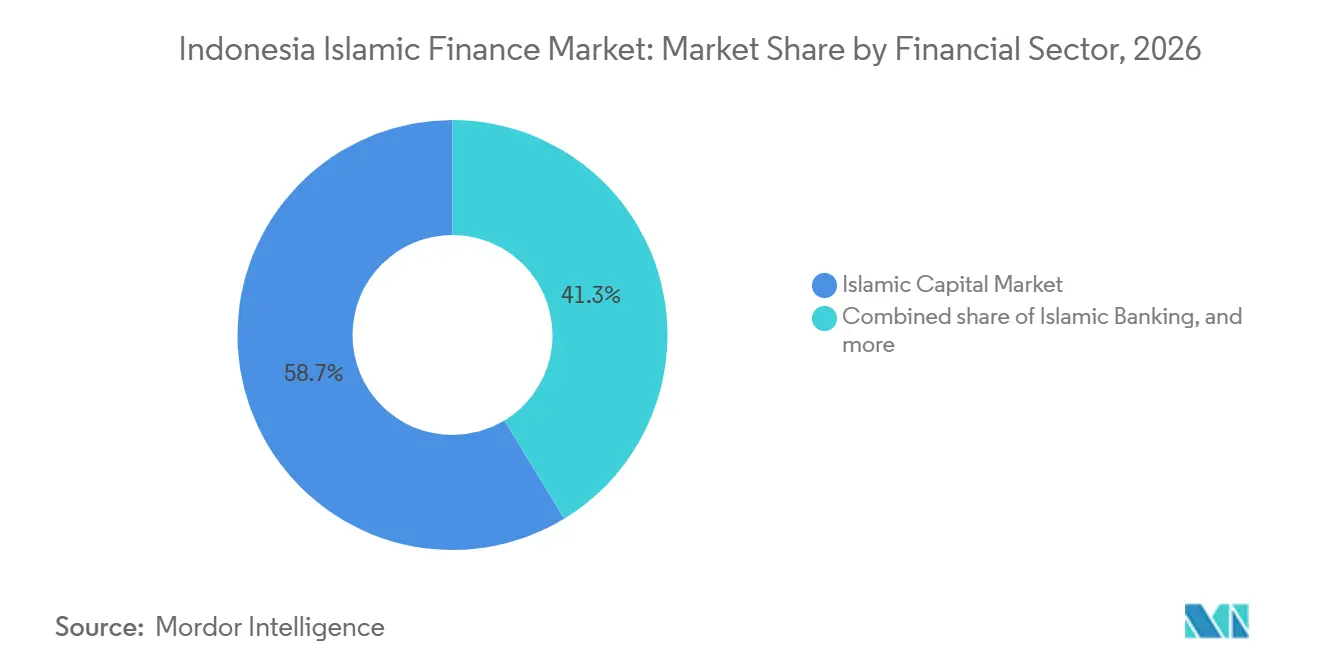
- 金融セクター別では、イスラム資本市場が2026年のインドネシア・イスラム金融市場の58.7%を占め、イスラム・ノンバンク金融機関は2032年までに10.6%のCAGRで成長すると予測されています。
- 顧客タイプ別では、政府および政府関連機関が2026年のインドネシア・イスラム金融市場の54.5%を占め、リテール・個人顧客は2032年までに9.8%のCAGRで成長すると予測されています。
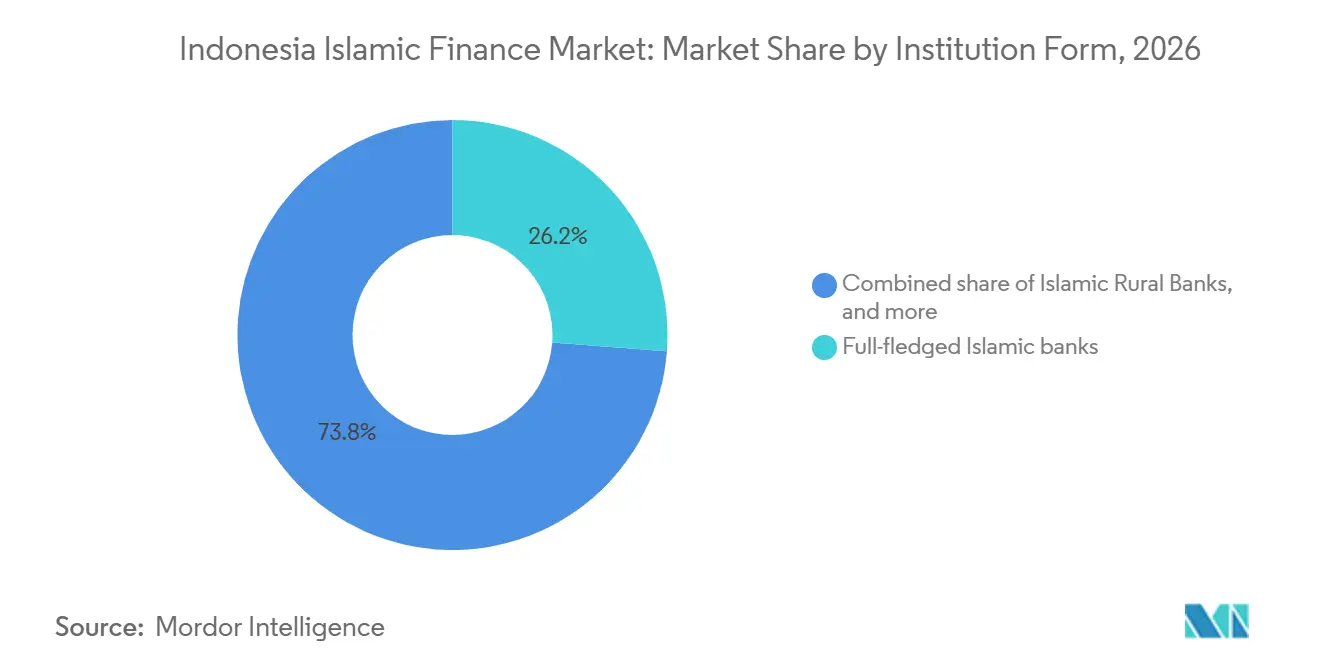
- 機関形態別では、完全独立型イスラム銀行が2026年のインドネシア・イスラム金融市場の26.2%を占め、その他のイスラム金融機関は2032年までに10.1%のCAGRで成長すると予測されています。
- 地域別では、ジャワが2026年のインドネシア・イスラム金融市場の67.8%を占め、スマトラは2032年までに11.2%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 政府主導の イスラム金融深化 | +2.1% | 全国規模、 ジャワおよびアチェで早期の成果 | 中期 (2〜4年) |
| ハラール・バリューチェーン・ ファイナンシングの拡大 | +1.8% | ジャワ、 スマトラ、スラウェシのハラール農業クラスター | 中期 (2〜4年) |
| 未開拓のムスリム消費者および中小零細企業向け デジタル流通 | +1.5% | 全国規模、 ジャワおよびスマトラで最大の普及 | 短期 (2年以内) |
| スケーラブルな資金調達・流動性アンカーとしての ソブリン・スクーク | +1.6% | グローバルな米ドル建て発行および国内リテール・スクーク | 長期 (4年以上) |
| ハッジ、ザカート、ワクフ基金からの 機関需要 | +0.9% | 全国規模、 BPKHの運用を通じてGCCへの波及効果あり | 長期 (4年以上) |
| 金、グリーン、組み込み型イスラム金融にわたる 商品革新 | +0.7% | 金および組み込み型金融ではジャワ都市部、グリーン・スクークでは全国規模 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
政府主導のイスラム金融深化
2023年金融セクター発展・強化法(法律第4号)は、インドネシアのイスラム金融エコシステムを強化するための重要な基盤を確立しました。OJKはその後、2025年7月にシャリア金融発展委員会を設立し、規制とシャリア原則の間の調整、政策統合、ガバナンス、および整合性を改善しています。POJK第12/2023号は、シャリア事業部門の制度的枠組みを強化し、資本、ガバナンス、および適格シャリア事業部門の分離に関する要件を確立しました。同規制は、適格シャリア事業部門を有する従来型銀行に対し、特定の条件下での分離を義務付けており、独立型イスラム銀行機関の創設および業界のさらなる統合を支援しています。商品革新も拡大しています。DSN-MUIファトワ第166/DSN-MUI/II/2026号は、地金事業活動に関するシャリア指針を提供し、イスラム金関連金融商品の開発を支援しています。
ハラール・バリューチェーン・ファイナンシングの拡大
イスラム金融は、ハラール食品、農業、貿易、サービス、中小零細企業、イスラム寄宿学校を含むインドネシアのハラール・バリューチェーンとますます統合されています。これにより、ハラール事業に特化したシャリア準拠の運転資金ファイナンシングおよびその他の商品に対する機会が生まれています。BSIは、リテール、中小零細企業、マイクロ、商業、教育、医療、政府関連セグメントにわたってファイナンシングを拡大しています。2026年2月時点で、同行はリテールおよび中小零細企業向けの52.43兆インドネシア・ルピア3.2 ビリオン 米ドル)を含む、総融資残高323兆インドネシア・ルピア(19.8 ビリオン 米ドル)を報告しました[1]。ハラール認証と事業の正式化により、認証、生産、在庫、流通、および市場アクセスを支援するためのファイナンシング需要がさらに高まる可能性があります。
未開拓のムスリム消費者および中小零細企業向けデジタル流通
デジタル流通は、物理的な支店のみに依存することなく、イスラム金融商品へのアクセスを拡大するための重要なチャネルになりつつあります。世界銀行の最新グローバル・フィンデックス・データによると、2024年にインドネシア成人の56.33%が口座を保有しており、相当数の成人が正式な口座保有の外にとどまっていることを示しています。イスラム金融機関は、モバイルバンキング、デジタル決済、組み込み型金融、クラウドファンディング、デジタル・ザカート、デジタル・ハッジ関連サービスを通じて対応しています。マイバンク・インドネシア・シャリアは、イスラム・バンキング・アズ・ア・サービス・モデルを通じてムスリム・プロと提携し、金融計画とハッジ関連金融サービスをデジタル・ムスリム・ライフスタイル・プラットフォームと連携させたアマナ・プロを提供しています。BSIもBYONDデジタルバンキング・プラットフォームとデジタル・ゴールド・サービスを拡大しています。2026年2月までに、BSIは630万人のBYONDユーザーと1億2,540万件のトランザクションを報告しました[2]。
スケーラブルな資金調達・流動性アンカーとしてのソブリン・スクーク
インドネシアのソブリン・スクーク市場は、政府にとって重要な資金調達源であり、より広範なイスラム資本市場のベンチマークを提供しています。政府スクーク残高は2024年末に1,627.68兆インドネシア・ルピア(101.73 ビリオン 米ドル)に達し、2025年中にさらに増加しました。インドネシアはまた、グローバルおよびリテール・スクークの積極的な発行体であり続けています。2026年9月、政府はSR025を通じて93,548人の投資家から29.77兆インドネシア・ルピア(1.86 ビリオン 米ドル)を調達し、そのうち24.94兆インドネシア・ルピア(1.56 ビリオン 米ドル)が3年物トランシェ、4.83兆インドネシア・ルピア(0.30 ビリオン 米ドル)が5年物トランシェを通じて調達されました[3]。リテール投資家基盤の広さは、イスラム資本市場の発展を支援しながら国内貯蓄を動員するソブリン・スクークの能力を示しています。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ジャワ以外での 限られた流通リーチ | -0.8% | 東インドネシア、 カリマンタン、スラウェシ | 長期 (4年以上) |
| イスラム銀行の 平均規模の小ささ | -0.7% | 全国規模、 ジャワ以外のイスラム農村銀行で最も深刻 | 中期 (2〜4年) |
| 従来型銀行と比較した 商品・サービスのギャップ | -0.5% | 全国規模、 特に資産管理および貿易金融において | 中期 (2〜4年) |
| 商業金融と社会金融にわたる 規制・ガバナンスの断片化 | -0.4% | 全国規模、 機関間の調整ギャップを含む | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
ジャワ以外での限られた流通リーチ
ジャワはインドネシアの金融・経済活動の最大の中心地であり続けており、イスラム金融活動の相当なシェアを占めています。銀行、資本市場インフラ、企業本社、規制当局、および大規模機関顧客の集中は、ジャワで事業を展開する金融機関に大きな規模の優位性をもたらしています。インドネシア・ワクフ委員会(BWI)は、2025年に登録された435,768件のワクフ土地のうち4.8%が生産的な経済活動に使用されていたと報告しました[4]。ジャワ以外では、金融インフラ、デジタル接続性、機関能力、および専門的なイスラム金融サービスへのアクセスの違いが市場浸透を制約する可能性があります。これらの制限は、東インドネシアおよび発展途上の地方市場において特に顕著です。
イスラム銀行の平均規模の小ささ
BSIの資産は2026年6月に464.5兆インドネシア・ルピア(28.50 ビリオン 米ドル)に達し、他のほとんどの完全独立型イスラム銀行よりも大幅に大きくなっています。BTNシャリアのスピンオフとバンク・ビクトリア・シャリアとの統合を通じて設立されたバンク・シャリア・ナショナル(BSN)は、約71.3兆インドネシア・ルピア(4.37 ビリオン 米ドル)の資産を見込んでおり、BSIの資産規模の約6分の1に相当します。小規模なバランスシートは、融資能力、貿易金融活動、資本市場への参加、技術投資、および損失吸収能力を制約する可能性があります。スピンオフ要件により新たな独立型イスラム銀行機関が創設されていますが、小規模機関が資本を構築し、業務を拡大し、技術能力を強化し、大規模な法人顧客と競争するには数年を要する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
金融セクター別:
ソブリン・スクークと資本市場が規模を定義イスラム資本市場は2026年のインドネシア・イスラム金融市場シェアの58.7%を占めました。政府スクーク残高は2024年末に1,627.68兆インドネシア・ルピア(101.7 ビリオン 米ドル)に達し、イスラム銀行セクターの資産基盤を上回りました。コーポレート・スクーク残高は2024年末に55.27兆イドネシア・ルピア(3.5 ビリオン 米ドル)に達し、過去5年間で大幅な成長を遂げました。イスラム銀行資産は2025年12月に1,067.73兆インドネシア・ルピア(66.7 ビリオン 米ドル)に達しました。大規模なソブリン・スクーク基盤は、他のイスラム金融システムと比較してインドネシアで資本市場がより大きなウェイトを持つ理由を説明しています。
イスラム・ノンバンク金融機関は2032年までに10.6%のCAGRで成長すると予測されており、最も成長の速い金融セクター・セグメントとなっています。2026年10月までに、21の保険会社がイスラム部門の分離を完了し、うち11社が新設、10社がポートフォリオ移転となりました。タカフル生命・損害保険資産は2026年半ばに50.9兆インドネシア・ルピア(3.2 ビリオン 米ドル)に達し、前年比7.1%増加しました。シャリア金融機関、ベンチャーキャピタル、マイクロファイナンス機関は2025年に124.51兆インドネシア・ルピア(7.8 ビリオン 米ドル)を保有し、前年比10.29%成長しました。これらの拡大は、PNMメカール・シャリアおよびQRIS連動シャリア決済活動の増加によって支えられています。
顧客タイプ別:
国家主導の需要とリテール成長の融合政府および政府関連機関は2026年のインドネシア・イスラム金融市場規模の54.5%を占めました。ソブリン・スクークの集中がこのポジションの主な理由でした。BPKHは2026年9月に184兆インドネシア・ルピア(11.5 ビリオン 米ドル)を管理し、ポートフォリオの70%をSBSNに配分しました。2026年2月のBPKH規制により、すべてのハッジ基金預金をイスラム銀行およびシャリア事業部門に預けることが義務付けられました。大企業および金融機関もシンジケート型イスラム金融およびコーポレート・スクーク発行を通じて貢献しました。
リテール・個人顧客は2032年までに9.8%のCAGRで成長すると予測されています。SR025は2026年9月に93,548人の投資家から29.77兆インドネシア・ルピア(1.9 ビリオン 米ドル)を調達し、イスラム証券へのリテール参加の広さを示しました。インドネシアには6,400万の中小零細企業があり、GDPの61%を生み出していますが、適切なシャリア準拠の運転資金商品は依然として限られていました。利益分配構造は、多くの中小零細企業が提供できない詳細な財務記録を必要とすることが多いです。POJK第12/2023号は、機関がコンプライアンス慣行を調整するにつれて、より一貫したイスラム中小零細企業の信用評価を促進する可能性があります。
機関形態別:
統合が機関的景観を再形成完全独立型イスラム銀行は2026年の合計の26.2%を占めました。BSIは2026年第1四半期に前年比14.8%の資産成長を記録し、460兆インドネシア・ルピア(28.8 ビリオン 米ドル)となり、資産規模でインドネシアの上位5大国内銀行に入りました。BSIのコーポレート・プラン2026〜2030は、2030年までに時価総額で世界の上位5大イスラム銀行の一角を占めることを目標としています。OJKライセンスの地金バンキング・サービスは2026年3月に22.5トンの金を管理しました。この商品カテゴリーは、シャリア準拠がサービスに不可欠であるため、同行の提供を差別化しています。
その他のイスラム金融機関は2032年までに10.1%のCAGRで成長すると予測されています。BSNは、BTNがシャリア部門をスピンオフし、BTNが1.6兆インドネシア・ルピア(100 ミリオン 米ドル)で買収したバンク・ビクトリア・シャリアと合併した後、2025年12月に営業を開始しました。新銀行は発足時に71.3兆インドネシア・ルピア(4.5 ビリオン 米ドル)の資産を持つ第2位のイスラム商業銀行となりました。PT Bank CIMB Niaga Tbkは2026年1月にPT Bank CIMB Niaga Syariahのスピンオフに関するOJKの事前承認を取得しました。イスラム窓口は移行期間中も重要であり続け、パーマタ・バンク・シャリアは37兆インドネシア・ルピア(2.3 ビリオン 米ドル)の資産を保有しながら、分離スケジュールについての柔軟性を維持しました。
地域分析
ジャワは2026年のインドネシア・イスラム金融市場シェアの67.8%を占めました。ジャワは、その大規模な人口基盤と、銀行、資本市場、規制、企業、およびイスラム金融インフラの国内最深の集中によって支えられ、インドネシアのイスラム金融エコシステムの支配的な中心地であり続けています。同島は、特にジャカルタ、西ジャワ、中部ジャワ、東ジャワにわたって、強い都市需要とイスラム銀行、金融機関、中小零細企業、ハラール経済活動の高い集中から恩恵を受けています。東ジャワにはまた、相当規模のプサントレン・エコシステムと確立されたイスラム経済があり、シャリア準拠のファイナンシング、ハラール商品、コミュニティ・ベースの金融サービスへの需要を支えています。デジタル普及は、モバイルバンキング、デジタル決済プラットフォーム、シャリアQRIS加盟店を通じてジャワ全域でイスラム金融の浸透を強化しており、インドネシア銀行は中小零細企業、プサントレン、女性主導のビジネス、コミュニティ・ネットワークを通じてより大きな金融包摂を促進し続けています。
スマトラは2032年までに11.2%のCAGRで成長すると予測されています。アチェの独自のシャリア・ベースの金融枠組みと、北スマトラ、リアウ、南スマトラの拡大する経済活動が成長を支えています。アチェは、州内で事業を展開する金融機関にシャリア原則の遵守を義務付けており、イスラム銀行およびその他のシャリア準拠金融サービスのための構造的に強固な基盤を創出しています。島全体にわたって、農業、プランテーション、漁業、食品加工、中小零細企業が、生産、運転資金、貿易、投資要件にわたるシャリア・ファイナンシングの機会を提供しています。地方都市および未開拓地域でのデジタル金融サービスとエージェント・ベースの流通の拡大により、アクセスがさらに改善されるはずですが、イスラム金融の浸透は地域全体で依然として不均一です。
カリマンタン、スラウェシ、バリおよびヌサ・トゥンガラ、マルク、パプアは、地域の経済構造と様々なレベルの金融インフラによって形成された需要を持つ、小規模ながらますます重要性を増す市場を集合的に代表しています。カリマンタンは、ヌサンタラ周辺で経済活動が発展し、政府および民間セクターの投資が地域で拡大するにつれて重要性を増しており、スラウェシは農業、漁業、食品加工、中小零細企業のハラール・バリューチェーンに関連した機会を提供しています。バリおよびヌサ・トゥンガラは、ムスリム・フレンドリーな観光、ホスピタリティ、リテール、および成長する中小零細企業活動を通じた機会を提供しており、マルクおよびパプアはデジタル金融サービス、エージェント・バンキング、金融包摂、ハラール経済イニシアチブがアクセス拡大を支援できる新興市場であり続けています。インドネシア銀行および地域当局は、中小零細企業ファイナンシング、ハラール認証、ビジネス・マッチング、地域シャリア経済プログラムを通じてジャワ以外でのイスラム経済発展をますます支援しており、イスラム金融の地理的拡大のためのより広い基盤を創出しています。
競争環境
インドネシアのイスラム金融セクターは銀行業に集中しています。BSIは2025年12月にインドネシアのイスラム銀行資産の57.27%を保有し、イスラム銀行融資の54.79%、第三者資金の54.16%を占め、預金、流通、商品の幅において大きな優位性を持っています。BSNは、BTNのシャリア事業部門の移転とバンク・ビクトリア・シャリアとの統合に続いて、71.3兆インドネシア・ルピア(4.5 ビリオン 米ドル)の見込み資産を持つ第2位のイスラム商業銀行として台頭しました。PT Bank CIMB Niaga Tbkもシャリア事業部門を独立したイスラム商業銀行に分離するOJK承認を取得し、2026年1月にスピンオフ証書に署名しており、主要なイスラム銀行事業における継続的な再編を示しています。PT Bank Aceh SyariahおよびPT Bank Riau Kepri Syariahなどの地域機関は確立された地域関係から引き続き恩恵を受けていますが、その地理的リーチは全国的なプレイヤーよりも限られています。
規制上の再編がインドネシアのイスラム銀行市場の競争構造を再形成しています。BSIは2026年1月に株主承認と政府認可を経てPT Bank Syariah Indonesia (Persero) Tbkとして正式に発足し、その後ダナンタラの下で国有金融エコシステム内での地位を強化しました。BTNのスピンオフによりBSNが第2位のイスラム商業銀行として創設され、PT Bank CIMB Niaga Tbkの分離プロセスにより別の大規模な独立型イスラム銀行が創設されつつあります。これらの動向は、完全独立型イスラム銀行の規模と競争力を高める一方で、従来型銀行グループ内で運営されるイスラム窓口への依存を低下させています。
BSIは、地金バンキング、デジタルバンキング、イスラム資本市場流通を通じて、従来のイスラム銀行を超えた役割を拡大しています。同行の地金事業は、2025年2月の地金バンキング・サービス開始から1年後の2026年3月までに22.5トンの金を管理しました。BSIはまた、2025年中に4.9兆インドネシア・ルピア(306 ミリオン 米ドル)を超えるリテールSBSN販売を記録し、イスラム資本市場における地位を強化しました。同行は、事業開発、ハラール認証、ファイナンシング、デジタル化、市場アクセスをカバーする統合的なサポートを含む、中小零細企業およびハラール経済向けのシャリア・ファイナンシング・ソリューションの開発とBYONDを通じたデジタルサービスの拡大を続けています。銀行業を超えて、シャリア準拠の中小零細企業ファイナンシング、グリーン・サステナブル・スクーク、イスラム保険、ワクフ連動金融商品、デジタ・イスラム金融サービスにおいて機会が残っており、これらの市場はイスラム銀行業ほど集中していません。
インドネシア・イスラム金融産業のリーダー企業
-
PT Bank Syariah Indonesia (Persero) Tbk
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank BTPN Syariah Tbk
-
PT Bank Aladin Syariah Tbk
-
PT Bank Panin Dubai Syariah Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア・イスラム金融市場 このレポートでカバーされる企業
- PT Bank Syariah Indonesia (Persero) Tbk
- PT Bank Syariah Nasional
- PT Bank CIMB Niaga Tbk
- PT Bank Muamalat Indonesia Tbk
- PT Bank Maybank Indonesia Tbk
- PT Bank Permata Tbk
- PT Bank BTPN Syariah Tbk
- PT Bank Aceh Syariah
- PT Bank Riau Kepri Syariah
- PT Bank BCA Syariah
- PT Bank Mega Syariah
- PT Bank Jabar Banten Syariah
- PT Bank Panin Dubai Syariah Tbk
- PT Pegadaian
- PT Permodalan Nasional Madani (Persero)
- PT Prudential Sharia Life Assurance
- PT Asuransi Allianz Life Syariah Indonesia
- PT Manulife Aset Manajemen Indonesia
- PT Bahana TCW Investment Management
- PT Mandiri Manajemen Investasi
最近の産業開発事情 インドネシア・イスラム金融市場
- 2026年9月:インドネシアのリテール・スクーク・シリーズSR025が93,548人の投資家から記録的な29.77兆インドネシア・ルピア(1.9 ビリオン 米ドル)を調達し、3年物トランシェ(SR025T3)で24.94兆インドネシア・ルピア(1.6 ビリオン 米ドル)、5年物トランシェ(SR025T5)で4.83兆インドネシア・ルピア(301.9 ミリオン 米ドル)となりました。この結果は、インドネシアが世界で最も活発なリテール・スクーク発行体としての地位を強化し、株式市場の軟調局面においても持続的なリテール需要を示しています。
- 2026年8月:BSIは2026年8月までの純利益5.30兆インドネシア・ルピア(331.3 ミリオン 米ドル)を報告し、前年比10.07%増となり、第三者資金は17.71%増の389兆インドネシア・ルピア(24.3 ビリオン 米ドル)に成長しました。フィー・ベース収入は2026年6月までに前年比38.16%増加し、純融資マージンへの依存度を低下させました。
- 2026年3月:BSIは、OJKライセンスの地金バンキング・サービスが1年間の運営後に22.5トンの金を管理下に置いたと発表し、保管、取引、金貯蓄口座をカバーしています。
- 2026年1月:BSIは2026年1月23日に株主承認と政府認可を経てPT Bank Syariah Indonesia (Persero) Tbkとして正式に発足し、インドネシアの第5の国有銀行としてヒンバラに加わりました。ペルセロの地位はBSIをインドネシアのダナンタラ国家投資枠組みと整合させ、政府関連のハラール経済マンデートへのアクセスを深めています。
インドネシア・イスラム金融市場レポートの範囲
セグメンテーション概要
| イスラム銀行 | |
| イスラム資本市場 | スクーク |
| イスラム・ファンド | |
| イスラム・ノンバンク金融機関 | タカフル/イスラム保険 |
| その他(年金、金融会社など) |
| リテール/個人顧客 |
| 中小零細企業 |
| 大企業 |
| 政府および政府関連機関 |
| 金融機関 |
| その他の顧客タイプ |
| 完全独立型イスラム銀行 |
| 従来型銀行のイスラム窓口 |
| イスラム農村銀行 |
| その他のイスラム金融機関(タカフル、ファンド・マネージャー、その他認可ノンバンク) |
| スマトラ |
| ジャワ |
| カリマンタン |
| スラウェシ |
| バリおよびヌサ・トゥンガラ |
| マルク |
| パプア |
| 金融セクター別 | イスラム銀行 | |
| イスラム資本市場 | スクーク | |
| イスラム・ファンド | ||
| イスラム・ノンバンク金融機関 | タカフル/イスラム保険 | |
| その他(年金、金融会社など) | ||
| 顧客タイプ別 | リテール/個人顧客 | |
| 中小零細企業 | ||
| 大企業 | ||
| 政府および政府関連機関 | ||
| 金融機関 | ||
| その他の顧客タイプ | ||
| 機関形態別 | 完全独立型イスラム銀行 | |
| 従来型銀行のイスラム窓口 | ||
| イスラム農村銀行 | ||
| その他のイスラム金融機関(タカフル、ファンド・マネージャー、その他認可ノンバンク) | ||
| 地域別 | スマトラ | |
| ジャワ | ||
| カリマンタン | ||
| スラウェシ | ||
| バリおよびヌサ・トゥンガラ | ||
| マルク | ||
| パプア | ||
レポートで回答される主要な質問
2032年のインドネシア・イスラム金融の予測値は?
インドネシア・イスラム金融市場は2032年までに337.3 ビリオン 米ドルに達し、2027年〜2032年の間に8.5%のCAGRで成長すると予測されています。
インドネシアのイスラム金融をリードする金融セクターはどこですか?
イスラム資本市場は2025年に58.7%のシェアでリードしており、大規模な政府スクーク高によって支えられています。
インドネシアのシャリア金融サービスで最も成長が速い顧客グループはどこですか?
リテール・個人顧客は、デジタルアクセスとリテール・スクーク参加によって支えられ、2032年までに9.8%のCAGRで成長すると予測されています。
スマトラが他のインドネシア地域よりも速く成長すると予測される理由は何ですか?
スマトラは、現在の浸透率の低さ、ハラール農業活動、および支店・デジタルエージェント・ネットワークを通じたより広いアクセスにより、2032年までに11.2%のCAGRで成長すると予測されています。
BSIのイスラム銀行における地位はどの程度ですか?
BSIはイスラム銀行業界資産の57.3%を保有し、2026年第1四半期に460兆インドネシア・ルピア(28.8 ビリオン 米ドル)の資産を報告しました。
インドネシアで新たなイスラム金融機関を推進しているものは何ですか?
OJKのスピンオフ要件が新たな独立型イスラム機関の設立を促進しており、2026年10月までに21の保険部門のスピンオフが完了しました。