
Tamaño y Participación del Mercado de Finanzas Islámicas de Indonesia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
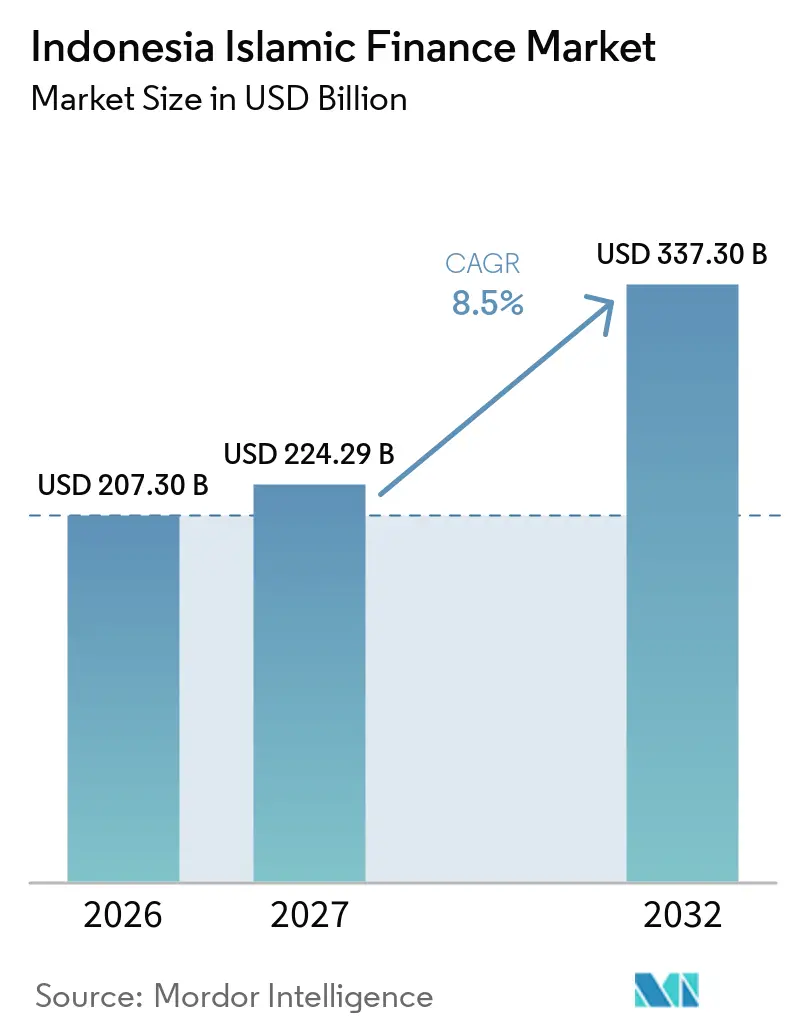
| Tamaño del mercado en el año base (2026) | 207.30 Mil millones de dólares |
| Tamaño del Mercado (2027) | 224.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 337.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.50 % |
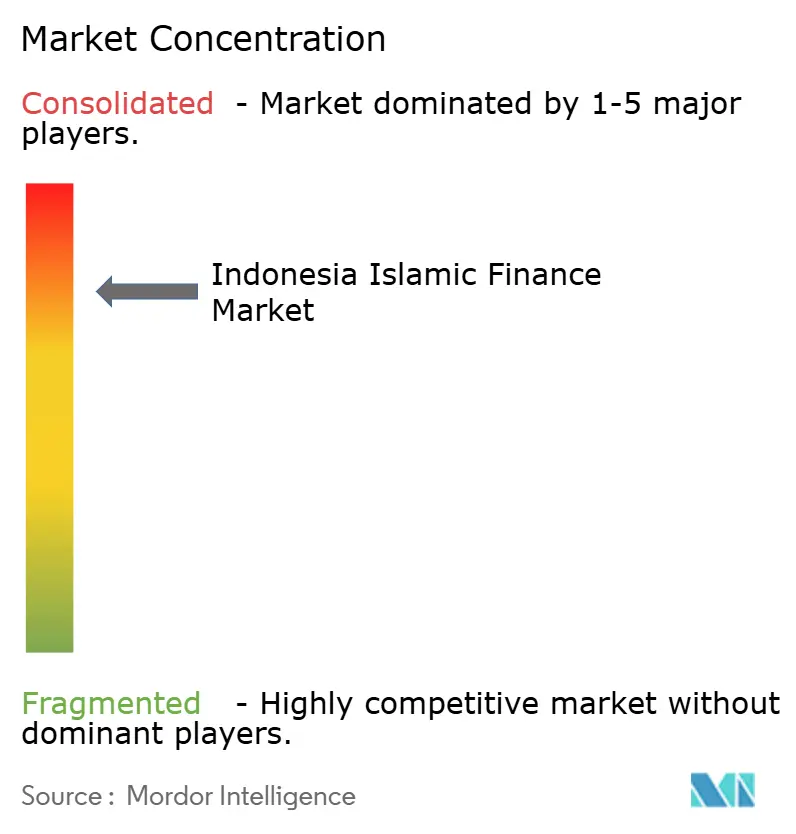
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Finanzas Islámicas de Indonesia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Finanzas Islámicas de Indonesia se expanda desde 207,30 mil millones de USD en 2026 y 224,29 mil millones de USD en 2027 hasta 337,30 mil millones de USD para 2032, registrando una CAGR del 8,5% entre 2027 y 2032.
Indonesia tiene la mayor población musulmana del mundo, con aproximadamente 240 millones de musulmanes. Las finanzas islámicas tienen un potencial de crecimiento significativo. La OJK informó que los activos financieros islámicos nacionales alcanzaron IDR 3.131,02 billones (192,09 mil millones de USD) en 2025, representando el 11,47% de la industria financiera nacional a junio de 2025. Los activos de la banca islámica alcanzaron IDR 1.067,73 billones (65,51 mil millones de USD), mientras que los activos del mercado de capitales islámico, excluyendo la capitalización de acciones Sharia, alcanzaron IDR 1.875,25 billones (115,05 mil millones de USD). Las reformas regulatorias, el desarrollo del mercado de capitales islámico, la creciente participación minorista, la distribución digital, el financiamiento de la cadena de valor halal y la integración con la economía halal respaldan el mercado. La política gubernamental se centra cada vez más en mejorar la escala, la competitividad, la gobernanza y la profundidad de productos del ecosistema financiero islámico. Los Sukuk soberanos proporcionan instrumentos de referencia, apoyan la gestión de liquidez islámica y ofrecen a los inversores institucionales y minoristas valores gubernamentales conformes con la Sharia. Los canales digitales, las aplicaciones de banca islámica, los servicios de oro y metales preciosos, los Sukuk minoristas, el financiamiento participativo islámico y el financiamiento Sharia para MiPyMEs están ampliando las opciones de distribución para los clientes.
Conclusiones Clave del Informe
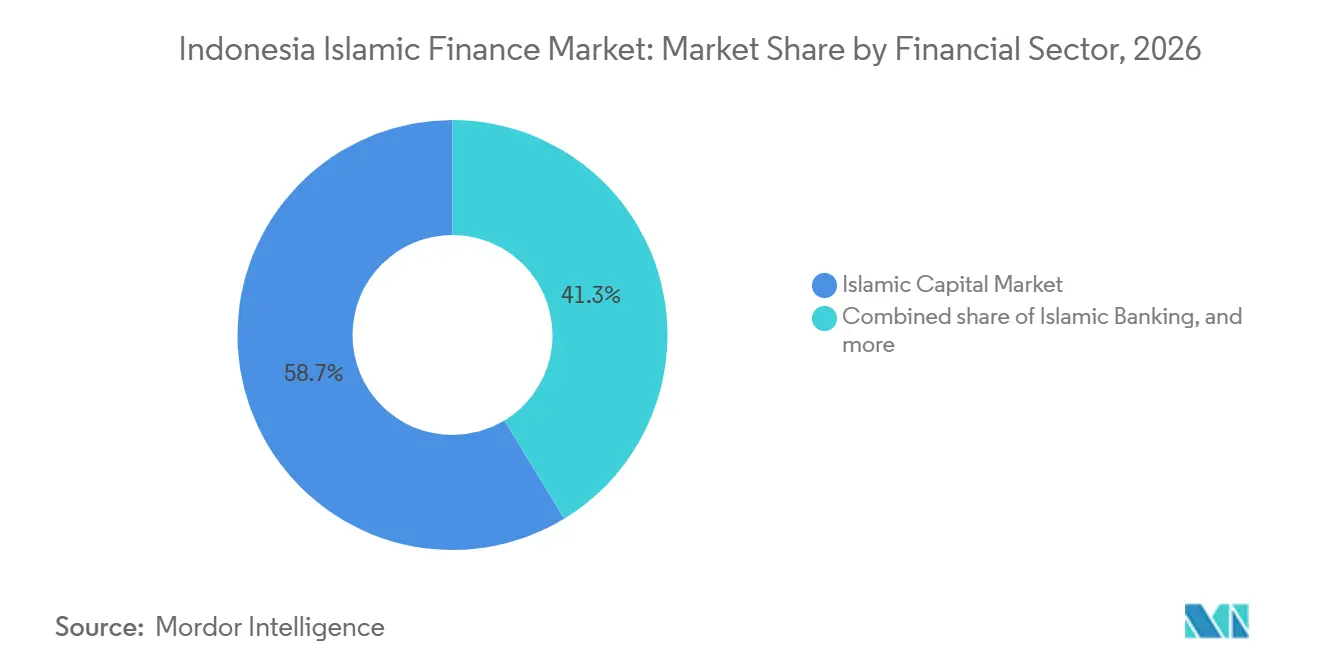
- Por sector financiero, los mercados de capitales islámicos captaron el 58,7% del mercado de finanzas islámicas de Indonesia en 2026, mientras que se proyecta que las instituciones financieras no bancarias islámicas crezcan a una CAGR del 10,6% hasta 2032.
- Por tipo de cliente, las entidades gubernamentales y relacionadas con el gobierno mantuvieron el 54,5% del mercado de finanzas islámicas de Indonesia en 2026, mientras que se proyecta que los clientes minoristas e individuales crezcan a una CAGR del 9,8% hasta 2032.
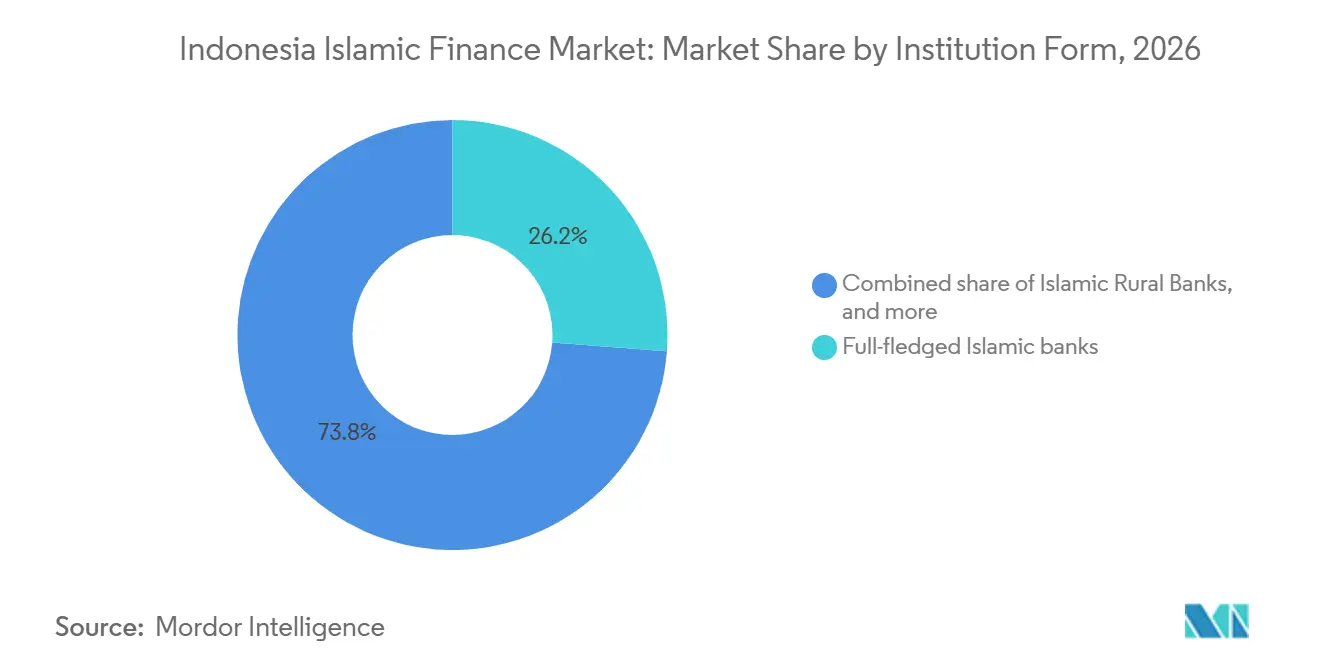
- Por forma institucional, los bancos islámicos de pleno derecho captaron el 26,2% del mercado de finanzas islámicas de Indonesia en 2026, mientras que se proyecta que otras instituciones financieras islámicas crezcan a una CAGR del 10,1% hasta 2032.
- Por geografía, Java captó el 67,8% del mercado de finanzas islámicas de Indonesia en 2026, mientras que se proyecta que Sumatra crezca a una CAGR del 11,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Profundización de las Finanzas Islámicas Liderada por el Gobierno | +2.1% | Nacional, con ganancias tempranas en Java y Aceh | Mediano plazo (2-4 años) |
| Expansión del Financiamiento de la Cadena de Valor Halal | +1.8% | Clústeres agrícolas halal de Java, Sumatra y Sulawesi | Mediano plazo (2-4 años) |
| Distribución Digital para Consumidores Musulmanes y MiPyMEs Desatendidos | +1.5% | Nacional, con mayor adopción en Java y Sumatra | Corto plazo (≤ 2 años) |
| Sukuk Soberano como Ancla Escalable de Financiamiento y Liquidez | +1.6% | Emisión global en USD y Sukuk minorista nacional | Largo plazo (≥ 4 años) |
| Demanda Institucional de Fondos de Hajj, Zakat y Waqf | +0.9% | Nacional, con efecto indirecto en el GCC a través de colocaciones del BPKH | Largo plazo (≥ 4 años) |
| Innovación de Productos en Finanzas Islámicas de Oro, Verdes e Integradas | +0.7% | Java urbana para oro y finanzas integradas, nacional para Sukuk verdes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Profundización de las Finanzas Islámicas Liderada por el Gobierno
La Ley N.° 4 de 2023 sobre Desarrollo y Fortalecimiento del Sector Financiero estableció una base importante para fortalecer el ecosistema financiero islámico de Indonesia. La OJK estableció posteriormente el Comité de Desarrollo Financiero Sharia en julio de 2025 para mejorar la coordinación, la integración de políticas, la gobernanza y la alineación entre la regulación y los principios Sharia. La POJK N.° 12/2023 fortaleció el marco institucional para las unidades de negocio Sharia y estableció requisitos relacionados con el capital, la gobernanza y la separación de las unidades de negocio Sharia que cumplan los requisitos. La regulación exige que los bancos convencionales con unidades de negocio Sharia que cumplan los requisitos lleven a cabo la separación bajo condiciones específicas, apoyando la creación de instituciones bancarias islámicas independientes y una mayor consolidación del sector. La innovación de productos también se está expandiendo. La Fatwa DSN-MUI N.° 166/DSN-MUI/II/2026 proporciona orientación Sharia para las actividades del negocio de metales preciosos, apoyando el desarrollo de productos financieros islámicos relacionados con el oro.
Expansión del Financiamiento de la Cadena de Valor Halal
Las finanzas islámicas están cada vez más integradas con la cadena de valor halal de Indonesia, que incluye alimentos halal, agricultura, comercio, servicios, MiPyMEs y escuelas islámicas de internado. Esto crea oportunidades para el financiamiento de capital de trabajo conforme con la Sharia y otros productos adaptados a los negocios halal. BSI está expandiendo el financiamiento en los segmentos minorista, MiPyME, micro, comercial, educación, salud y vinculados al gobierno. A febrero de 2026, el banco reportó un financiamiento total de IDR 323 billones (19,8 mil millones de USD), incluyendo IDR 52,43 billones (3,2 mil millones de USD) para el segmento minorista y MiPyMEs[1]. La certificación halal y la formalización empresarial pueden aumentar aún más la demanda de financiamiento para apoyar la certificación, la producción, el inventario, la distribución y el acceso al mercado.
Distribución Digital para Consumidores Musulmanes y MiPyMEs Desatendidos
La distribución digital se está convirtiendo en un canal importante para ampliar el acceso a los productos financieros islámicos sin depender exclusivamente de sucursales físicas. Los últimos datos del Índice Global Findex del Banco Mundial muestran que el 56,33% de los adultos indonesios tenían una cuenta en 2024, lo que indica que una proporción sustancial de adultos permanecía fuera de la titularidad formal de cuentas. Las instituciones financieras islámicas están respondiendo a través de la banca móvil, los pagos digitales, las finanzas integradas, el financiamiento participativo, el zakat digital y los servicios digitales relacionados con el Hajj. Maybank Indonesia Syariah se ha asociado con Muslim Pro a través de su modelo de Banca Islámica como Servicio para ofrecer Amanah Pro, vinculando la planificación financiera y los servicios financieros relacionados con el Hajj con una plataforma digital de estilo de vida musulmán. BSI también está expandiendo su plataforma de banca digital BYOND y sus servicios de oro digital. A febrero de 2026, BSI reportó 6,3 millones de usuarios de BYOND y 125,4 millones de transacciones[2].
Sukuk Soberano como Ancla Escalable de Financiamiento y Liquidez
El mercado de sukuk soberano de Indonesia proporciona una fuente importante de financiamiento para el gobierno y un punto de referencia para el mercado de capitales islámico en general. Los sukuk gubernamentales en circulación ascendían a IDR 1.627,68 billones (101,73 mil millones de USD) a finales de 2024 y aumentaron aún más durante 2025. Indonesia también sigue siendo un emisor activo de sukuk globales y minoristas. En septiembre de 2026, el gobierno recaudó IDR 29,77 billones (1,86 mil millones de USD) a través de SR025 de 93.548 inversores, con IDR 24,94 billones (1,56 mil millones de USD) recaudados a través del tramo a tres años e IDR 4,83 billones (0,30 mil millones de USD) a través del tramo a cinco años[3]. La amplitud de la base de inversores minoristas demuestra la capacidad de los sukuk soberanos para movilizar el ahorro interno y al mismo tiempo apoyar el desarrollo del mercado de capitales islámico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alcance de Distribución Limitado Fuera de Java | -0.8% | Indonesia oriental, Kalimantan y Sulawesi | Largo plazo (≥ 4 años) |
| Pequeña Escala Promedio de los Bancos Islámicos | -0.7% | Nacional, más agudo para los bancos rurales islámicos fuera de Java | Mediano plazo (2-4 años) |
| Brechas de Productos y Servicios Frente a los Bancos Convencionales | -0.5% | Nacional, particularmente en gestión de patrimonio y financiamiento del comercio | Mediano plazo (2-4 años) |
| Regulación y Gobernanza Fragmentadas en las Finanzas Comerciales y Sociales | -0.4% | Nacional, incluidas las brechas de coordinación interinstitucional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alcance de Distribución Limitado Fuera de Java
Java sigue siendo el mayor centro de la actividad financiera y económica de Indonesia y representa una parte sustancial de la actividad financiera islámica. La concentración de la banca, la infraestructura del mercado de capitales, las sedes corporativas, los reguladores y los grandes clientes institucionales crea una ventaja de escala significativa para las instituciones financieras que operan en Java. El BWI informó que el 4,8% de los 435.768 sitios de tierra waqf registrados se utilizaron para actividades económicas productivas en 2025[4]. Fuera de Java, las diferencias en infraestructura financiera, conectividad digital, capacidad institucional y acceso a servicios financieros islámicos especializados pueden limitar la penetración del mercado. Estas limitaciones son particularmente relevantes en el este de Indonesia y en los mercados provinciales menos desarrollados.
Pequeña Escala Promedio de los Bancos Islámicos
Los activos de BSI alcanzaron IDR 464,5 billones (28,50 mil millones de USD) en junio de 2026, lo que lo hace significativamente más grande que la mayoría de los demás bancos islámicos de pleno derecho. PT Bank Syariah Nasional (BSN), formado a través de la escisión de BTN Syariah y la integración con Bank Victoria Syariah, tenía activos proyectados de aproximadamente IDR 71,3 billones (4,37 mil millones de USD), equivalente a alrededor de una sexta parte de la escala de activos de BSI. Los balances más pequeños pueden limitar la capacidad de préstamo, la actividad de financiamiento del comercio, la participación en el mercado de capitales, la inversión en tecnología y la capacidad de absorción de pérdidas. Los requisitos de escisión están creando nuevas entidades bancarias islámicas independientes, pero las instituciones más pequeñas pueden requerir varios años para acumular capital, escalar operaciones, fortalecer las capacidades tecnológicas y competir por clientes corporativos más grandes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Sector Financiero:
Los Sukuk Soberanos y los Mercados de Capitales Definen la EscalaEl mercado de capitales islámico captó el 58,7% de la participación del mercado de finanzas islámicas de Indonesia en 2026. Los sukuk gubernamentales en circulación alcanzaron IDR 1.627,68 billones (101,7 mil millones de USD) a finales de 2024, lo que superó la base de activos del sector bancario islámico. Los sukuk corporativos en circulación alcanzaron IDR 55,27 billones (3,5 mil millones de USD) a finales de 2024, tras un crecimiento sustancial durante los 5 años anteriores. Los activos de la banca islámica alcanzaron IDR 1.067,73 billones (66,7 mil millones de USD) en diciembre de 2025. La gran base de sukuk soberanos explica por qué los mercados de capitales tienen mayor peso en Indonesia que en algunos otros sistemas de finanzas islámicas.
Se proyecta que las instituciones financieras no bancarias islámicas crezcan a una CAGR del 10,6% hasta 2032, convirtiéndolas en el segmento de sector financiero de más rápido crecimiento. Para octubre de 2026, 21 compañías de seguros habían completado separaciones de unidades islámicas, incluidas 11 nuevas entidades y 10 transferencias de cartera. Los activos de seguros de vida y generales Takaful alcanzaron IDR 50,9 billones (3,2 mil millones de USD) a mediados de 2026, un aumento del 7,1% interanual. Las instituciones de financiamiento Sharia, el capital de riesgo y las entidades de microfinanzas mantuvieron IDR 124,51 billones (7,8 mil millones de USD) en 2025 y crecieron un 10,29% interanual. Su expansión está respaldada por PNM Mekaar Syariah y el creciente volumen de pagos Sharia vinculados a QRIS.
Por Tipo de Cliente:
La Demanda Anclada en el Estado se Encuentra con el Crecimiento MinoristaLas entidades gubernamentales y relacionadas con el gobierno representaron el 54,5% del tamaño del mercado de finanzas islámicas de Indonesia en 2026. La concentración de sukuk soberanos fue la razón principal de esta posición. El BPKH gestionó IDR 184 billones (11,5 mil millones de USD) en septiembre de 2026 y colocó el 70% de su cartera en SBSN. Una regulación del BPKH de febrero de 2026 exigió que todos los depósitos del fondo de Hajj se colocaran en bancos islámicos y unidades de negocio Sharia. Los grandes corporativos e instituciones financieras también contribuyeron a través del financiamiento islámico sindicado y la emisión de sukuk corporativos.
Se proyecta que los clientes minoristas e individuales crezcan a una CAGR del 9,8% hasta 2032. SR025 recaudó IDR 29,77 billones (1,9 mil millones de USD) de 93.548 inversores en septiembre de 2026, demostrando una amplia participación minorista en valores islámicos. Indonesia tenía 64 millones de MiPyMEs que generaban el 61% del PIB, pero los productos de capital de trabajo conformes con la Sharia adecuados seguían siendo limitados. Las estructuras de participación en beneficios a menudo requieren registros financieros detallados que muchas MiPyMEs no pueden proporcionar. La POJK N.° 12/2023 podría fomentar una evaluación crediticia islámica de MiPyMEs más consistente a medida que las instituciones ajusten sus prácticas de cumplimiento.
Por Forma Institucional:
La Consolidación Remodela el Panorama InstitucionalLos bancos islámicos de pleno derecho mantuvieron el 26,2% del total en 2026. BSI reportó un crecimiento de activos del 14,8% interanual hasta IDR 460 billones (28,8 mil millones de USD) en el primer trimestre de 2026 y entró entre los 5 bancos nacionales más grandes de Indonesia por activos. El Plan Corporativo 2026-2030 de BSI tiene como objetivo un lugar entre los 5 bancos islámicos más grandes del mundo por capitalización de mercado para 2030. Su servicio de banca de metales preciosos con licencia de la OJK gestionó 22,5 toneladas de oro en marzo de 2026. Esta categoría de producto distingue la oferta del banco porque el cumplimiento de la Sharia es integral al servicio.
Se proyecta que otras instituciones financieras islámicas crezcan a una CAGR del 10,1% hasta 2032. PT Bank Syariah Nasional comenzó a operar en diciembre de 2025 después de que BTN escindiera su unidad Sharia y la fusionara con Bank Victoria Syariah, que BTN había adquirido por IDR 1,6 billones (100 millones de USD). El nuevo banco se convirtió en el segundo banco comercial islámico más grande en su lanzamiento, con IDR 71,3 billones (4,5 mil millones de USD) en activos. PT Bank CIMB Niaga Tbk recibió la aprobación de principio de la OJK en enero de 2026 para escindir PT Bank CIMB Niaga Syariah. Las ventanillas islámicas siguieron siendo importantes durante la transición, y Permata Bank Syariah tenía activos de IDR 37 billones (2,3 mil millones de USD) mientras mantenía flexibilidad en su calendario de separación.
Análisis Geográfico
Java captó el 67,8% de la participación del mercado de finanzas islámicas de Indonesia en 2026. Java sigue siendo el centro dominante del ecosistema de finanzas islámicas de Indonesia, respaldado por su gran base de población y la concentración más profunda del país en infraestructura bancaria, de mercado de capitales, regulatoria, corporativa y financiera islámica. La isla se beneficia de una fuerte demanda urbana y una alta concentración de bancos islámicos, instituciones financieras, MiPyMEs y actividades de la economía halal, particularmente en Yakarta, Java Occidental, Java Central y Java Oriental. Java Oriental también cuenta con un sustancial ecosistema de pesantren y una economía islámica establecida que apoya la demanda de financiamiento conforme con la Sharia, productos halal y servicios financieros comunitarios. La adopción digital está fortaleciendo la penetración de las finanzas islámicas en toda Java a través de la banca móvil, las plataformas de pago digital y los comerciantes Sharia QRIS, mientras que el Banco de Indonesia continúa promoviendo una mayor inclusión financiera a través de MiPyMEs, pesantren, empresas lideradas por mujeres y redes comunitarias.
Se proyecta que Sumatra crezca a una CAGR del 11,2% hasta 2032. El marco financiero distintivo basado en la Sharia de Aceh y la expansión de la actividad económica del Norte de Sumatra, Riau y el Sur de Sumatra. Aceh exige que las instituciones financieras que operan en la provincia cumplan con los principios Sharia, creando una base estructuralmente sólida para la banca islámica y otros servicios financieros conformes con la Sharia. En toda la isla, la agricultura, las plantaciones, la pesca, el procesamiento de alimentos y las MiPyMEs ofrecen oportunidades para el financiamiento Sharia en producción, capital de trabajo, comercio y requisitos de inversión. La expansión de los servicios financieros digitales y la distribución basada en agentes en las ciudades provinciales y las áreas desatendidas debería mejorar aún más el acceso, aunque la penetración de las finanzas islámicas sigue siendo desigual en toda la región.
Kalimantan, Sulawesi, Bali y Nusa Tenggara, Maluku y Papúa representan colectivamente mercados más pequeños pero cada vez más relevantes, con una demanda moldeada por las estructuras económicas regionales y los distintos niveles de infraestructura financiera. Kalimantan está ganando importancia a medida que la actividad económica se desarrolla en torno a Nusantara y a medida que la inversión del gobierno y del sector privado se expande en la región, mientras que Sulawesi ofrece oportunidades vinculadas a la agricultura, la pesca, el procesamiento de alimentos y las cadenas de valor halal de las MiPyMEs. Bali y Nusa Tenggara ofrecen oportunidades a través del turismo apto para musulmanes, la hostelería, el comercio minorista y la creciente actividad de las MiPyMEs, mientras que Maluku y Papúa siguen siendo mercados emergentes donde los servicios financieros digitales, la banca de agentes, la inclusión financiera y las iniciativas de la economía halal pueden ayudar a ampliar el acceso. El Banco de Indonesia y las autoridades regionales apoyan cada vez más el desarrollo económico islámico fuera de Java a través del financiamiento de MiPyMEs, la certificación halal, la vinculación empresarial y los programas regionales de economía Sharia, creando una base más amplia para la expansión geográfica de las finanzas islámicas.
Panorama Competitivo
El sector de finanzas islámicas de Indonesia está concentrado en la banca. BSI mantuvo el 57,27% de los activos de la banca islámica de Indonesia en diciembre de 2025, junto con el 54,79% del financiamiento de la banca islámica y el 54,16% de los fondos de terceros, lo que le otorga una ventaja sustancial en depósitos, distribución y amplitud de productos. PT Bank Syariah Nasional surgió como el segundo banco comercial islámico más grande tras la transferencia de la unidad de negocio Sharia de BTN y su combinación con Bank Victoria Syariah, con activos proyectados de IDR 71,3 billones (4,5 mil millones de USD). PT Bank CIMB Niaga Tbk también obtuvo la aprobación de la OJK para separar su unidad de negocio Sharia en un banco comercial islámico independiente y firmó el acta de escisión en enero de 2026, lo que indica una reestructuración continua entre los principales negocios de banca islámica. Las instituciones regionales como PT Bank Aceh Syariah y PT Bank Riau Kepri Syariah continúan beneficiándose de las relaciones regionales establecidas, aunque su alcance geográfico sigue siendo más limitado que el de los actores nacionales.
La reestructuración regulatoria está reconfigurando la estructura competitiva del mercado de banca islámica de Indonesia. BSI se convirtió formalmente en PT Bank Syariah Indonesia (Persero) Tbk en enero de 2026, tras la aprobación de los accionistas y la autorización gubernamental, y posteriormente fortaleció su posición dentro del ecosistema financiero estatal bajo Danantara. La escisión de BTN creó PT Bank Syariah Nasional como el segundo banco comercial islámico más grande, mientras que el proceso de separación de PT Bank CIMB Niaga Tbk está creando otro gran banco islámico independiente. Estos desarrollos están aumentando la escala y la competitividad de los bancos islámicos de pleno derecho al tiempo que reducen la dependencia de las ventanillas islámicas operadas dentro de grupos bancarios convencionales.
BSI está ampliando su papel más allá de la banca islámica tradicional a través de la banca de metales preciosos, la banca digital y la distribución en el mercado de capitales islámico. Su negocio de metales preciosos gestionó 22,5 toneladas de oro para marzo de 2026, tras el lanzamiento de su servicio de banca de metales preciosos en febrero de 2025. BSI también registró más de IDR 4,9 billones (306 millones de USD) en ventas minoristas de SBSN durante 2025, reforzando su posición en el mercado de capitales islámico. El banco continúa expandiendo los servicios digitales a través de BYOND y desarrollando soluciones de financiamiento Sharia para MiPyMEs y la economía halal, incluido el apoyo integrado que cubre el desarrollo empresarial, la certificación halal, el financiamiento, la digitalización y el acceso al mercado. Más allá de la banca, persisten oportunidades en el financiamiento Sharia para MiPyMEs, los sukuk verdes y sostenibles, los seguros islámicos, los productos financieros vinculados al waqf y los servicios financieros islámicos digitales, donde el mercado está menos concentrado que la banca islámica.
Líderes de la Industria de Finanzas Islámicas de Indonesia
-
PT Bank Syariah Indonesia (Persero) Tbk
-
PT Bank Muamalat Indonesia Tbk
-
PT Bank BTPN Syariah Tbk
-
PT Bank Aladin Syariah Tbk
-
PT Bank Panin Dubai Syariah Tbk
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Finanzas Islámicas de Indonesia Empresas cubiertas en este informe
- PT Bank Syariah Indonesia (Persero) Tbk
- PT Bank Syariah Nasional
- PT Bank CIMB Niaga Tbk
- PT Bank Muamalat Indonesia Tbk
- PT Bank Maybank Indonesia Tbk
- PT Bank Permata Tbk
- PT Bank BTPN Syariah Tbk
- PT Bank Aceh Syariah
- PT Bank Riau Kepri Syariah
- PT Bank BCA Syariah
- PT Bank Mega Syariah
- PT Bank Jabar Banten Syariah
- PT Bank Panin Dubai Syariah Tbk
- PT Pegadaian
- PT Permodalan Nasional Madani (Persero)
- PT Prudential Sharia Life Assurance
- PT Asuransi Allianz Life Syariah Indonesia
- PT Manulife Aset Manajemen Indonesia
- PT Bahana TCW Investment Management
- PT Mandiri Manajemen Investasi
Desarrollos recientes de la industria en Mercado de Finanzas Islámicas de Indonesia
- Septiembre de 2026: La serie de Sukuk minoristas SR025 de Indonesia recaudó un récord de IDR 29,77 billones (1,9 mil millones de USD) de 93.548 inversores, comprendiendo IDR 24,94 billones (1,6 mil millones de USD) en el tramo a 3 años (SR025T3) e IDR 4,83 billones (301,9 millones de USD) en el tramo a 5 años (SR025T5). El resultado refuerza la posición de Indonesia como el emisor de Sukuk minoristas más activo del mundo y demuestra una demanda minorista sostenida incluso durante la debilidad del mercado de renta variable.
- Agosto de 2026: BSI reportó IDR 5,30 billones (331,3 millones de USD) en beneficio neto hasta agosto de 2026, un aumento del 10,07% interanual, con fondos de terceros creciendo un 17,71% hasta IDR 389 billones (24,3 mil millones de USD). Los ingresos basados en comisiones crecieron un 38,16% interanual hasta junio de 2026, reduciendo la dependencia del margen neto de financiamiento.
- Marzo de 2026: BSI anunció que su servicio de banca de metales preciosos con licencia de la OJK alcanzó 22,5 toneladas de oro bajo gestión tras 1 año de operaciones, cubriendo custodia, negociación y cuentas de ahorro en oro.
- Enero de 2026: BSI se convirtió formalmente en PT Bank Syariah Indonesia (Persero) Tbk el 23 de enero de 2026, uniéndose a Himbara como el quinto banco estatal de Indonesia. El estatus de Persero alinea a BSI con el marco de inversión estatal Danantara de Indonesia y profundiza su acceso a los mandatos de la economía halal vinculados al gobierno.
Alcance del Informe del Mercado de Finanzas Islámicas de Indonesia
Resumen de la segmentación
| Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk |
| Fondos Islámicos | |
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos |
| Otros (Pensiones, Compañías de Financiamiento, etc.) |
| Clientes Minoristas / Individuales |
| MiPyMEs |
| Grandes Corporativos |
| Entidades Gubernamentales y Relacionadas con el Gobierno |
| Instituciones Financieras |
| Otros Tipos de Clientes |
| Bancos Islámicos de Pleno Derecho |
| Ventanillas Islámicas de Bancos Convencionales |
| Bancos Rurales Islámicos |
| Otras Instituciones Financieras Islámicas (Takaful, Gestores de Fondos y Otros No Bancarios Autorizados) |
| Sumatra |
| Java |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Maluku |
| Papúa |
| Por Sector Financiero | Banca Islámica | |
| Mercado de Capitales Islámico | Sukuk | |
| Fondos Islámicos | ||
| Instituciones Financieras No Bancarias Islámicas | Takaful / Seguros Islámicos | |
| Otros (Pensiones, Compañías de Financiamiento, etc.) | ||
| Por Tipo de Cliente | Clientes Minoristas / Individuales | |
| MiPyMEs | ||
| Grandes Corporativos | ||
| Entidades Gubernamentales y Relacionadas con el Gobierno | ||
| Instituciones Financieras | ||
| Otros Tipos de Clientes | ||
| Por Forma Institucional | Bancos Islámicos de Pleno Derecho | |
| Ventanillas Islámicas de Bancos Convencionales | ||
| Bancos Rurales Islámicos | ||
| Otras Instituciones Financieras Islámicas (Takaful, Gestores de Fondos y Otros No Bancarios Autorizados) | ||
| Por Geografía | Sumatra | |
| Java | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Maluku | ||
| Papúa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de las finanzas islámicas de Indonesia para 2032?
Se proyecta que el mercado de Finanzas Islámicas de Indonesia alcance los 337,3 mil millones de USD para 2032, creciendo a una CAGR del 8,5% de 2027 a 2032.
¿Qué sector financiero lidera las finanzas islámicas en Indonesia?
Los mercados de capitales islámicos lideraron con una participación del 58,7% en 2025, respaldados por la gran base de sukuk gubernamentales en circulación.
¿Qué grupo de clientes está creciendo más rápido en los servicios financieros Sharia de Indonesia?
Se proyecta que los clientes minoristas e individuales crezcan a una CAGR del 9,8% hasta 2032, respaldados por el acceso digital y la participación en Sukuk minoristas.
¿Por qué se espera que Sumatra crezca más rápido que otras regiones de Indonesia?
Se proyecta que Sumatra crezca a una CAGR del 11,2% hasta 2032 debido a la menor penetración actual, la actividad agrícola halal y el mayor acceso a través de redes de sucursales y agentes digitales.
¿Cuál es la posición de BSI en la banca islámica?
BSI mantuvo el 57,3% de los activos de la industria de banca islámica y reportó IDR 460 billones (28,8 mil millones de USD) en activos en el primer trimestre de 2026.
¿Qué está impulsando la creación de nuevas instituciones financieras islámicas en Indonesia?
Los requisitos de escisión de la OJK están fomentando nuevas entidades islámicas independientes, con 21 escisiones de unidades de seguros completadas para octubre de 2026.