
Tamanho e Participação do Mercado de Logística de Quarta Parte (4PL) da Indonésia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.93 % |
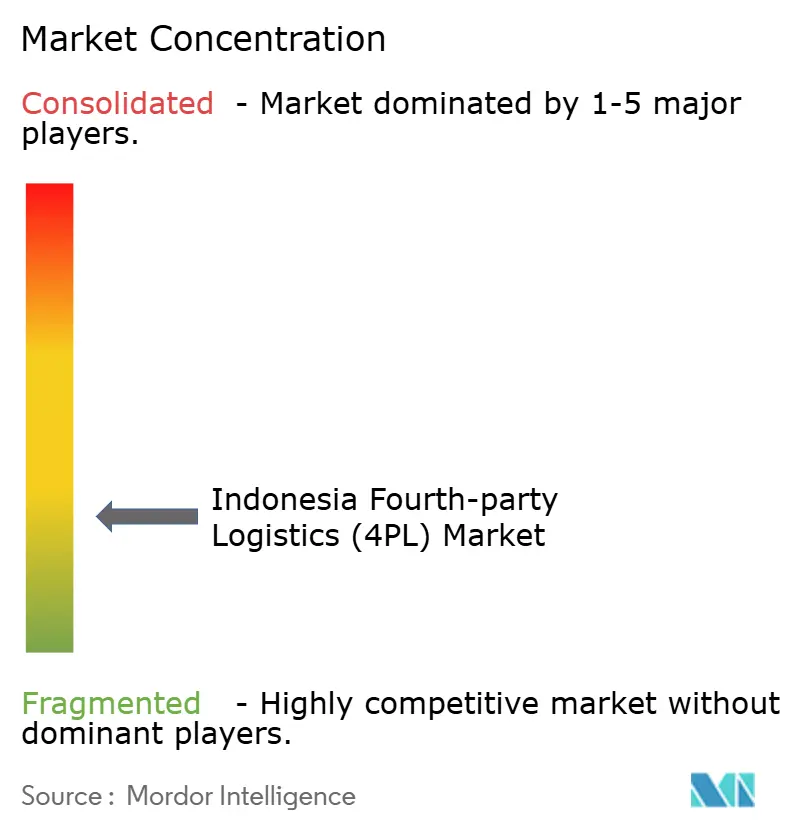
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Quarta Parte (4PL) da Indonésia por Mordor Intelligence
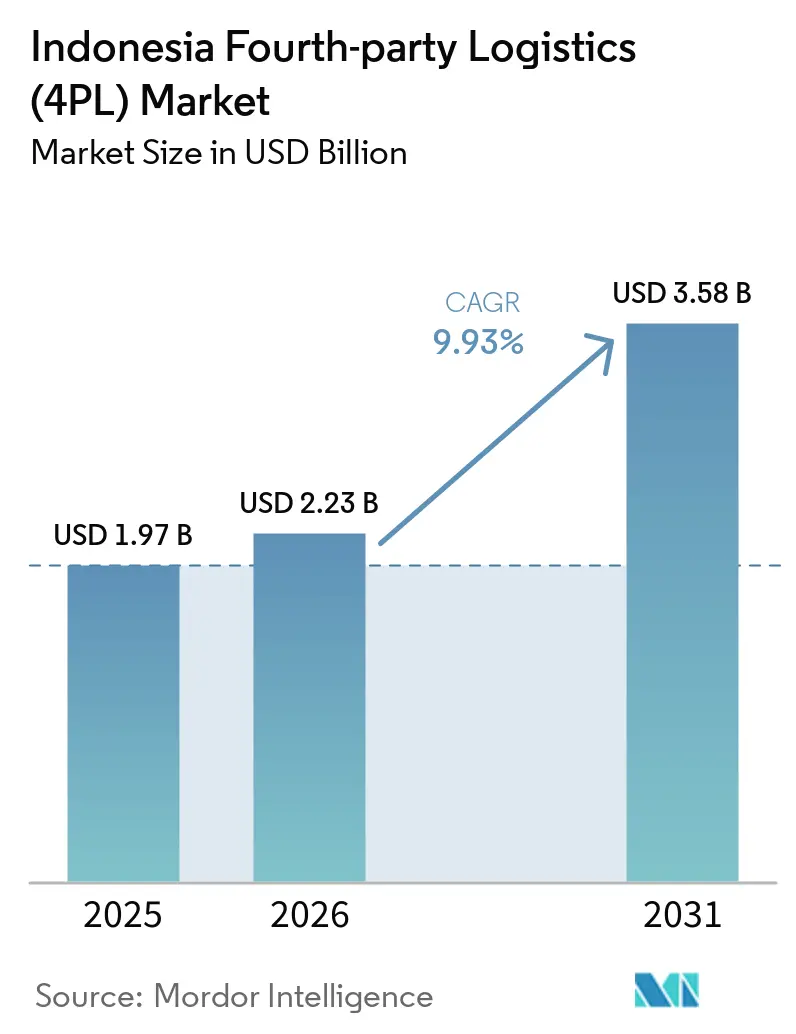
O tamanho do mercado de logística de quarta parte (4PL) da Indonésia foi avaliado em 1,97 bilhões de USD em 2025 e estima-se que cresça de 2,23 bilhões de USD em 2026 para atingir 3,58 bilhões de USD até 2031, a um CAGR de 9,93% durante o período de previsão 2026-2031.
A geografia da Indonésia cria necessidades de coordenação em mais de 17.000 ilhas, onde um único relacionamento com transportadora frequentemente não consegue gerenciar o movimento de ponta a ponta. A realização de investimentos atingiu IDR 1.931 trilhões (USD 121,4 bilhões) em 2025, enquanto as atividades downstream contribuíram com 30% dos fluxos de entrada, apoiando a demanda por cadeias de suprimentos coordenadas em mineração, petroquímica e produção de veículos elétricos. O GMV do comércio eletrônico da Indonésia atingiu USD 71 bilhões em 2025, e seu crescimento adicionou necessidades de atendimento multioperadora mais frequentes em Java e nas ilhas externas. O mercado de logística de quarta parte (4PL) da Indonésia se beneficia quando os fabricantes adicionam fornecedores locais, pois a aquisição, o transporte de entrada e os cronogramas de entrega devem ser gerenciados entre mais partes. A regulamentação, os padrões de dados e a volatilidade dos custos de frete continuarão a moldar se o mercado de logística de quarta parte (4PL) da Indonésia pode escalar serviços além das ilhas principais e manter uma coordenação multioperadora confiável em escala.
Principais Conclusões do Relatório
- Por modelo operacional, o provedor líder de logística detinha 42,85% do tamanho do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto a plataforma digital 4PL registrou o maior CAGR projetado de 16,32% até 2031.
- Por setor de usuário final, o varejo e o comércio eletrônico detinham 24,64% da participação do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto o segmento refrigerado e farmacêutico registrou o maior CAGR projetado de 13,89% até 2031.
- Por porte empresarial, as grandes empresas detinham 68,92% do tamanho do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto as pequenas e médias empresas registraram o maior CAGR projetado de 14,32% até 2031.
- Por região, Java detinha 38,68% da participação do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto Sulawesi registrou o maior CAGR projetado de 11,98% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística de Quarta Parte (4PL) da Indonésia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade do Comércio Eletrônico Aumentando a Demanda por Serviços 4PL Integrados | +3.2% | Java, Sumatra, nacional | Curto prazo (≤ 2 anos) |
| Digitalização Logística Acelerando a Orquestração da Cadeia de Suprimentos de Ponta a Ponta | +2.1% | Nacional, com ganhos iniciais em Jacarta, Surabaya e Medan | Médio prazo (2-4 anos) |
| Localização da Manufatura Expandindo Requisitos Logísticos Complexos para Múltiplos Setores | +1.6% | Sulawesi, Kalimantan, Batam, Java Central e Java Ocidental | Médio prazo (2-4 anos) |
| Demanda por Visibilidade em Tempo Real Impulsionando a Adoção de Torre de Controle | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Conformidade na Área da Saúde Aumentando a Demanda por Gestão Especializada da Cadeia de Suprimentos | +0.8% | Java, Sulawesi e Sumatra | Curto prazo (≤ 2 anos) |
| Redes Multiilhas Aumentando as Necessidades de Otimização e Coordenação de Retorno de Carga | +0.6% | Região de Papua, Ilhas Maluku e ilhas externas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Comércio Eletrônico Aumentando a Demanda por Serviços 4PL Integrados
O GMV do comércio eletrônico da Indonésia atingiu USD 71 bilhões em 2025 e cresceu 14% em relação ao ano anterior. O país tinha 800.000 vendedores online ativos em 2025 após um aumento de 75%, enquanto o comércio em vídeo registrou 2,6 bilhões de transações após um crescimento de 90%. Esses volumes exigem gestão de pedidos, roteamento, tratamento de devoluções e coordenação de transportadoras entre muitos vendedores individuais. O mercado de logística de quarta parte (4PL) da Indonésia pode atender a essa necessidade, onde os comerciantes utilizam mais de 1 transportadora e precisam de uma camada operacional comum. Os provedores de plataformas digitais podem tornar esses serviços mais acessíveis a vendedores menores do que os arranjos convencionais de serviço completo.
Digitalização Logística Acelerando a Orquestração da Cadeia de Suprimentos de Ponta a Ponta
O Ecossistema Nacional de Logística abrange 55 portos e 12 aeroportos em 2026, de acordo com a autoridade aduaneira da Indonésia. O programa reduz o tempo de processamento em 73% e os custos logísticos em 17% nos locais cobertos. Esses resultados fortalecem o argumento para dados compartilhados e gestão coordenada de remessas. O mercado de logística de quarta parte (4PL) da Indonésia pode usar maior conectividade de sistemas para apoiar serviços de torre de controle a um custo operacional mais baixo. Em setembro de 2026, a Telkomsel introduziu um piloto de armazém inteligente que melhorou o desempenho de separação em 25% e reduziu o tempo de preparação de 4 horas para 3 horas.
Localização da Manufatura Expandindo Requisitos Logísticos Complexos para Múltiplos Setores
O investimento downstream e a manufatura local adicionam requisitos de fornecedores, transporte e conformidade que vão além da execução básica de frete. A Indonésia registrou USD 79 bilhões em investimentos downstream e 594.000 novos empregos desde 2020 até o primeiro trimestre de 2025. A BYD está comprometida a usar até 60% de componentes veiculares locais a partir de janeiro de 2027, criando relacionamentos adicionais de fornecimento local. O mercado de logística de quarta parte (4PL) da Indonésia é relevante para fabricantes que devem alinhar aquisição, fornecedores, portos e locais de produção em ilhas separadas. Isso é especialmente importante em níquel, componentes de veículos elétricos, eletrônicos, peças automotivas e alimentos processados[1].
Demanda por Visibilidade em Tempo Real Impulsionando a Adoção de Torre de Controle
As rotas interilhas exigem que os embarcadores gerenciem mudanças de rota, tempo de permanência de carga e atividade aduaneira em links de transporte separados. Uma torre de controle oferece ao cliente uma visão unificada desses eventos e apoia a ação quando surgem atrasos. A PT Samudera Indonesia adicionou centenas de veículos terrestres equipados com IoT em junho de 2026 para rastreamento em tempo real e monitoramento do comportamento do motorista. A XPENG entregou seu primeiro X9 produzido localmente na Indonésia em 2025, mostrando que novos fabricantes automotivos estavam entrando com expectativas de cadeia de suprimentos digital[2]. O mercado de logística de quarta parte (4PL) da Indonésia, portanto, favorece provedores que combinam visibilidade, tempos de chegada previstos e gestão de exceções em redes de transportadoras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura Interilhas Fragmentada Aumentando a Complexidade do Transbordo | -1.8% | Região de Papua, Ilhas Maluku, Kalimantan externo e Nusa Tenggara | Longo prazo (≥ 4 anos) |
| Problemas de Interoperabilidade de Dados Dificultando Plataformas 4PL Integradas | -1.1% | Nacional | Médio prazo (2-4 anos) |
| Escassez de Talentos em Análise de Dados Limitando Capacidades Avançadas de Orquestração | -0.7% | Nacional, agudo nas regiões de ilhas externas | Médio prazo (2-4 anos) |
| Preocupações com Controle Estratégico Limitando a Adoção de Terceirização 4PL | -0.5% | Nacional e conglomerados domésticos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura Interilhas Fragmentada Aumentando a Complexidade do Transbordo
Os custos logísticos da Indonésia representaram 14,3% do PIB em 2025, em comparação com uma média de 8% nas economias desenvolvidas. A frequência de navegação de alimentação, a capacidade de roll-on e roll-off e os portos rasos podem aumentar o tempo de trânsito no leste da Indonésia. Essas condições adicionam custo e incerteza a um acordo de serviço multioperadora. O mercado de logística de quarta parte (4PL) da Indonésia permanece mais estabelecido em Java e Sumatra porque essas localidades possuem infraestrutura logística mais robusta. A mesma lacuna pode restringir os provedores de estender um modelo operacional consistente para Papua, Maluku, Kalimantan externo e Nusa Tenggara.
Problemas de Interoperabilidade de Dados Dificultando Plataformas 4PL Integradas
Um modelo de quarta parte depende de trocas confiáveis entre sistemas de transportadoras, armazéns, sistemas empresariais de clientes, alfândega e portos. Empresas de caminhonagem menores podem não oferecer interfaces digitais, enquanto operadores estabelecidos podem usar sistemas que não se conectam facilmente. A ALFI declarou em julho de 2026 que o progresso de integração no âmbito do Ecossistema Nacional de Logística havia estagnado desde o final de 2025[3]. Dados incompletos podem limitar a precisão dos relatórios de torre de controle e das decisões operacionais de um provedor. O mercado de logística de quarta parte (4PL) da Indonésia também enfrenta custos de tecnologia mais elevados, onde os provedores precisam de suas próprias conexões de software para fazer a ponte entre sistemas legados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo Operacional: Provedores Líderes de Logística Lideram Enquanto Plataformas Digitais se Expandem
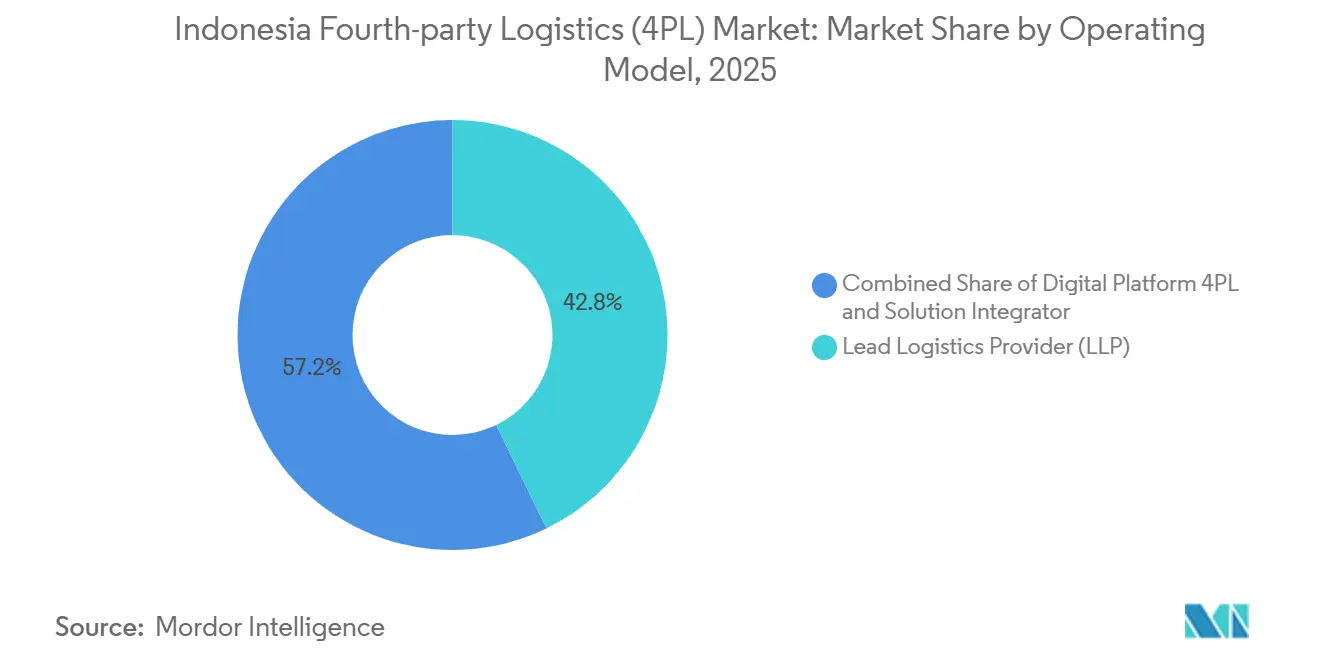
O provedor líder de logística (LLP) respondeu por 42,85% da participação do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto a plataforma digital 4PL tem previsão de registrar um CAGR de 16,32% de 2026 a 2031. O modelo LLP atrai clientes multinacionais que buscam um único coordenador responsável por cadeias de suprimentos complexas, oferecendo níveis de serviço definidos, suporte à conformidade e uma estrutura clara de escalonamento. Fabricantes automotivos, empresas farmacêuticas e grupos industriais comumente exigem esse nível de coordenação entre múltiplos fornecedores, transportadoras e ilhas.
A plataforma digital 4PL está ganhando relevância entre clientes que buscam visibilidade e coordenação da cadeia de suprimentos sem adotar um modelo de terceirização de escopo completo. A subsidiária listada da Waresix, PT BSA Logistics Indonesia, reportou crescimento de receita de 42,6% no primeiro semestre de 2026, destacando a expansão das operações logísticas habilitadas digitalmente. Volumes mínimos flexíveis e fluxos de trabalho conectados também podem ajudar as plataformas digitais a atender clientes do mercado intermediário. Como resultado, o setor de 4PL da Indonésia acomoda requisitos distintos dos clientes por meio de modelos operacionais LLP e digital, com cada modelo atendendo a diferentes níveis de controle da cadeia de suprimentos e terceirização.


Por Setor de Usuário Final: Varejo e Comércio Eletrônico Lideram Enquanto Refrigerado e Farmacêutico Crescem Mais Rapidamente
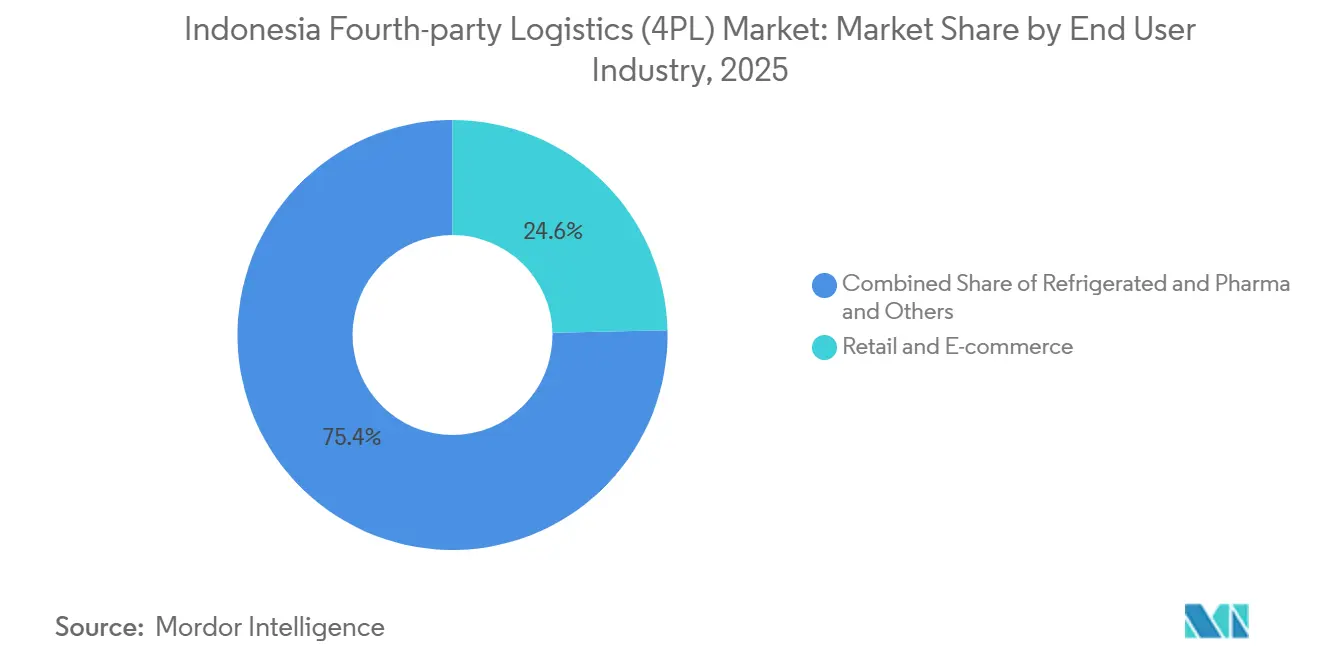
O varejo e o comércio eletrônico detinham 24,64% do tamanho do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto o segmento refrigerado e farmacêutico tem projeção de registrar um CAGR de 13,89% de 2026 a 2031. O varejo e o comércio eletrônico geram pedidos e devoluções frequentes, aumentando os requisitos de coordenação entre centros de atendimento, transportadoras e clientes. O FMCG também contribui com demanda substancial à medida que os fornecedores de bens de consumo gerenciam amplas redes de distribuição nacional. Os requisitos automotivos e de mobilidade estão aumentando paralelamente ao desenvolvimento de redes de fornecedores locais, enquanto moda, estilo de vida, tecnologia e eletrônicos adicionam mais atividade por meio da distribuição baseada em Java e do atendimento omnicanal.
O segmento refrigerado e farmacêutico está ganhando importância à medida que os distribuidores farmacêuticos enfrentam requisitos mais rígidos de conformidade com a cadeia de frio. A Regulamentação BPOM nº 20 de 2025 atualizou os requisitos de Boas Práticas de Distribuição a Frio, aumentando a necessidade de controle e monitoramento documentados de temperatura ao longo das rotas de distribuição. A manufatura industrial também está criando requisitos adicionais de 4PL à medida que os projetos de fundição em Sulawesi geram necessidades logísticas complexas de equipamentos e matérias-primas. A PT Vale Indonesia está avançando em 3 projetos de fundição em Sulawesi para conclusão até 2027, apoiando a demanda por serviços logísticos industriais coordenados.
Por Porte Empresarial: Grandes Empresas Ancoram a Receita Enquanto as PMEs Adicionam Volume
As grandes empresas capturaram 68,92% da participação do mercado de logística de quarta parte (4PL) da Indonésia em 2025, enquanto as pequenas e médias empresas (PMEs) têm previsão de registrar um CAGR de 14,32% de 2026 a 2031. As grandes empresas têm requisitos complexos de aquisição, relatórios e coordenação em cadeias de suprimentos de bens de consumo, automotivo e tecnologia. Sua escala suporta contratos abrangentes comumente associados a provedores LLP, enquanto os requisitos de responsabilidade clara e relatórios sustentam a demanda dos principais operadores globais e domésticos estabelecidos de 4PL.
As PMEs estão ganhando acesso a serviços de 4PL à medida que as plataformas digitais reduzem o limite operacional para empresas que anteriormente gerenciavam a logística internamente. A WBSA opera por meio de 9 filiais principais e 5 grandes portos internacionais em toda a Indonésia, atendendo clientes de FMCG, manufatura, varejo e agricultura. Os modelos de 4PL digital permitem que empresas menores acessem capacidades de roteamento, coordenação e visibilidade sem a estrutura de contratos empresariais tradicionais. Essa expansão pode ampliar a base de clientes e o volume de transações do setor de 4PL da Indonésia, enquanto as grandes empresas continuam a gerar contratos de maior valor.
Análise Geográfica
Java detinha 38,68% da participação do mercado de logística de quarta parte (4PL) da Indonésia em 2025. Locais de manufatura, portos principais e a maior base de consumidores tornam a ilha o principal centro de demanda logística. A DHL tem mais de 4.000 funcionários e 180 instalações na Indonésia. A empresa expandiu seu Gateway de Surabaya em dezembro de 2025 com investimento superior a USD 10 milhões, juntamente com uma expansão de mais de USD 20 milhões no Gateway de Jacarta. Sumatra é a segunda maior ilha devido à logística de óleo de palma, borracha, carvão e manufatura downstream.
Sulawesi tem previsão de registrar um CAGR de 11,98% de 2026 a 2031. O processamento downstream de níquel em Morowali e Konawe requer coordenação especializada entre atividades de mineração, processamento, marítimo, rodoviário e de carga de projeto. O Projeto de Crescimento da Vale na Indonésia, a instalação HPAL de Pomalaa, representa um investimento de USD 2 bilhões com GEM e EcoPro. As exportações de níquel verde começaram diretamente do Novo Porto de Kendari para a China em janeiro de 2026, utilizando uma viagem de 16 dias. O mercado de logística de quarta parte (4PL) da Indonésia tem a oportunidade de apoiar esses corredores à medida que a capacidade portuária e as conexões logísticas melhoram.
Kalimantan possui atividades de mineração, carvão, bauxita, biocombustível e processamento de palma que podem adicionar requisitos de entrada complexos. Ao mesmo tempo, Bali e Nusa Tenggara dependem mais da distribuição de FMCG e cadeia de frio vinculada ao turismo. Papua e Maluku permanecem limitadas pela infraestrutura, apesar dos projetos de recursos naturais e da atenção política. O Decreto Presidencial nº 41 de 2026 identificou a conectividade porto-interior, a digitalização do ecossistema nacional de logística e a capacitação da força de trabalho logística como pilares centrais. Os resultados do ecossistema nacional de logística nos nós cobertos oferecem uma base para uma integração digital mais ampla e podem apoiar a expansão à medida que as condições melhoram.
Cenário Competitivo
O mercado de logística de quarta parte (4PL) da Indonésia é fragmentado, com provedores globais mantendo posições mais fortes em atribuições multinacionais complexas que exigem ampla cobertura internacional e processos de conformidade definidos. A DSV concluiu sua aquisição da DB Schenker em 30 de abril de 2025, criando o maior transitário do mundo por receita[4]. As operações indonésias foram integradas como PT DSV Transport Indonesia em 1º de maio de 2026. Essa combinação confere à DSV maior escala nos serviços aéreos, marítimos e de logística contratada.
A DHL está expandindo a capacidade na área da saúde na Ásia-Pacífico por meio de um programa de investimento de EUR 500 milhões (USD 573 milhões), alinhado com a demanda por logística de conformidade intensiva. A Kuehne+Nagel renovou um contrato de reabastecimento de GNL de 4 anos na Indonésia no início de 2026, estendendo o trabalho integrado de logística marítima e de projetos. O NX Group fundiu suas 2 subsidiárias indonésias em março de 2026 para formar a PT NX Lemo Indonesia Logistik. Esses movimentos mostram como os grupos internacionais estão combinando escala, conhecimento vertical e uma interface local mais simples para o cliente. O mercado de logística de quarta parte (4PL) da Indonésia também é moldado por provedores domésticos que competem por meio de integração mais rápida e conexões de sistema flexíveis.
A Waresix e a Janio visam usuários menores e de médio porte, onde os principais provedores podem ter limites de contrato mais elevados. O segmento de ilhas externas permanece aberto porque a cobertura sistemática multioperadora ainda não está estabelecida em escala. Os serviços de cadeia de frio e farmacêuticos para empresas menores também permanecem uma área onde as ofertas digitais focadas em conformidade ainda são limitadas. A Rhenus apresentou suporte à sustentabilidade e conformidade com o comércio europeu a parceiros indonésios em abril de 2025. O mercado de logística de quarta parte (4PL) da Indonésia provavelmente recompensará os provedores que conseguirem conectar a gestão intermodal com visibilidade confiável da cadeia de frio e relatórios.
Líderes do Setor de Logística de Quarta Parte (4PL) da Indonésia
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: PT Pelabuhan Indonesia, PT Indo Konstruksi Mineral e PT Pelindo assinaram um acordo de cooperação no Porto de Kendari para uso de terreno de armazenagem e serviços de carregamento e descarregamento de minério de níquel. O acordo foi concebido para fortalecer a cadeia de suprimentos de minerais e o papel logístico do Porto de Kendari no processamento downstream de níquel.
- Março de 2026: A Kuehne+Nagel renovou seu contrato de reabastecimento plurianual para o maior produtor de GNL da Indonésia por um prazo adicional de 4 anos. O contrato estende os serviços integrados de logística marítima e de projetos gerenciados a partir de sua base de suprimentos de petróleo e gás em Lamongan Shorebase.
- Dezembro de 2025: A DHL Express Indonesia expandiu a instalação do Gateway de Surabaya com um investimento superior a USD 10 milhões. A DHL também expandiu o Gateway de Jacarta com mais de USD 20 milhões, construiu um gateway aduaneiro dedicado em Java Central e lançou um voo direto Singapura-Semarang.
- Abril de 2025: A DSV A/S concluiu a aquisição da DB Schenker da Deutsche Bahn por EUR 14,3 bilhões (USD 16,3 bilhões). A entidade indonésia foi totalmente integrada como PT DSV Transport Indonesia em 1º de maio de 2026, unificando as operações de frete aéreo e marítimo sob uma única entidade jurídica e interface com o cliente.


Escopo do Relatório do Mercado de Logística de Quarta Parte (4PL) da Indonésia
| Provedor Líder de Logística (LLP) |
| Integrador de Soluções |
| Plataforma Digital 4PL |
| FMCG |
| Varejo e Comércio Eletrônico |
| Moda e Estilo de Vida |
| Tecnologia e Eletrônicos |
| Refrigerado e Farmacêutico |
| Automotivo e Mobilidade |
| Manufatura Industrial |
| Outros |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Java (Jacarta e BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali e Nusa Tenggara |
| Região de Papua e Ilhas Maluku |
| Por Modelo Operacional | Provedor Líder de Logística (LLP) |
| Integrador de Soluções | |
| Plataforma Digital 4PL | |
| Por Setor de Usuário Final | FMCG |
| Varejo e Comércio Eletrônico | |
| Moda e Estilo de Vida | |
| Tecnologia e Eletrônicos | |
| Refrigerado e Farmacêutico | |
| Automotivo e Mobilidade | |
| Manufatura Industrial | |
| Outros | |
| Por Porte Empresarial | Pequenas e Médias Empresas |
| Grandes Empresas | |
| Por Região | Java (Jacarta e BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali e Nusa Tenggara | |
| Região de Papua e Ilhas Maluku |


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de logística de quarta parte na Indonésia até 2031?
O mercado de logística de quarta parte (4PL) da Indonésia tem previsão de atingir 3,58 bilhões de USD até 2031, crescendo de 2,23 bilhões de USD em 2026 a um CAGR de 9,93%.
Qual modelo operacional está se expandindo mais rapidamente na Indonésia?
A plataforma digital 4PL tem previsão de registrar um CAGR de 16,32% até 2031, enquanto o LLP detinha a maior participação de 42,85% em 2025.
Qual setor de clientes tem a maior demanda por serviços de 4PL?
O varejo e o comércio eletrônico lideraram com uma participação de 24,64% em 2025. O segmento refrigerado e farmacêutico tem previsão de registrar o crescimento mais rápido, com um CAGR de 13,89% até 2031.
Por que as plataformas digitais estão ganhando clientes de logística na Indonésia?
Elas podem oferecer roteamento, visibilidade e coordenação multioperadora com volumes mais flexíveis e um limite operacional mais baixo para empresas menores.
Qual região está crescendo mais rapidamente em atividade de 4PL?
Sulawesi tem previsão de expandir a um CAGR de 11,98% até 2031, apoiada pelo processamento downstream de níquel e pelas necessidades logísticas industriais relacionadas.
O que limita a adoção mais ampla de serviços logísticos coordenados na Indonésia?
As lacunas de infraestrutura interilhas e a interoperabilidade incompleta de sistemas podem elevar os custos e reduzir a qualidade dos dados necessários para a gestão logística conectada.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

