
Indonesien Markt für Viert-Partei-Logistik (4PL) – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
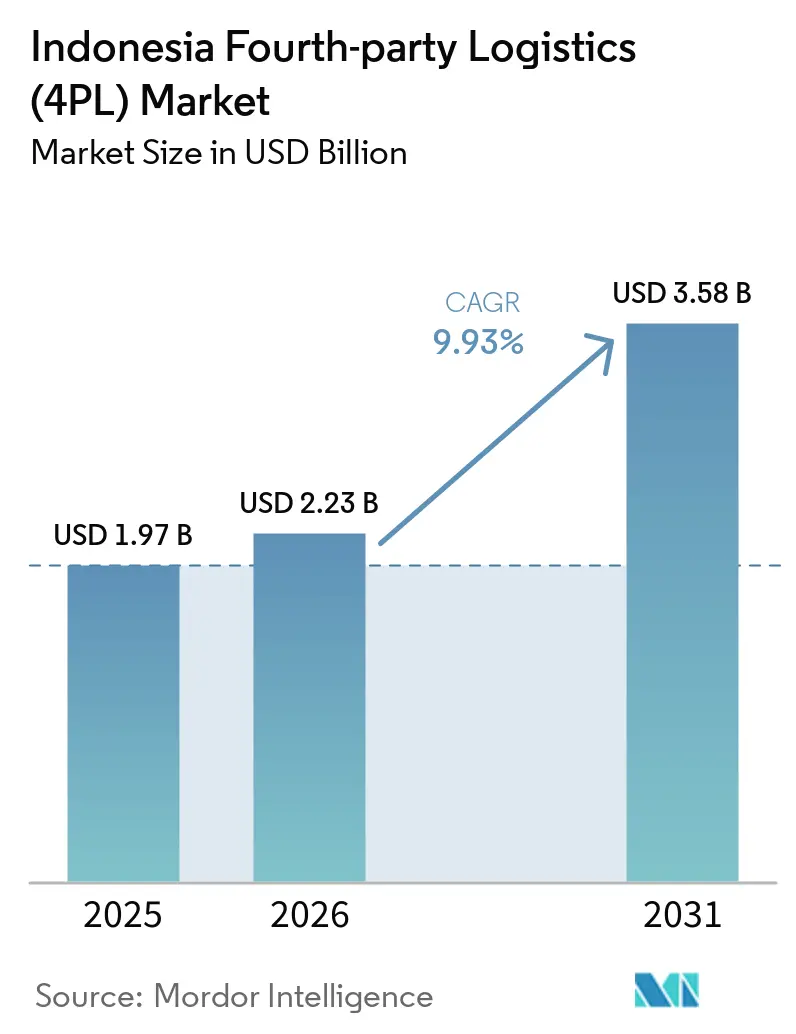
| Marktgröße im Basisjahr (2025) | 1.97 Milliarden US-Dollar |
| Marktgröße (2026) | 2.23 Milliarden US-Dollar |
| Marktgröße (2031) | 3.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.93 % |
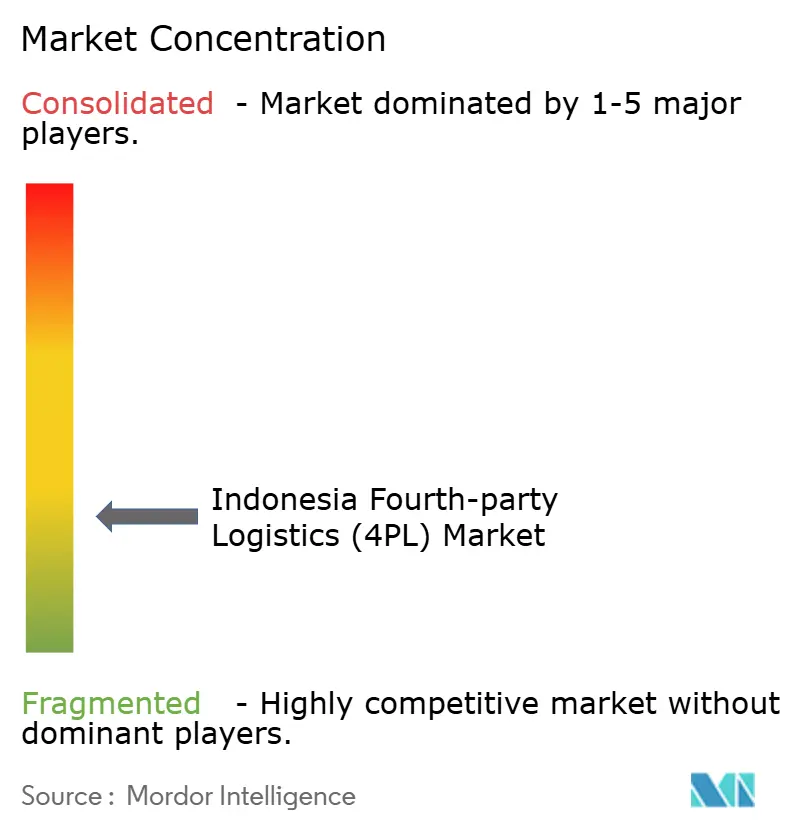
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Indonesien Markt für Viert-Partei-Logistik (4PL) – Analyse von Mordor Intelligence
Die Marktgröße des indonesischen Marktes für Viert-Partei-Logistik (4PL) wurde im Jahr 2025 auf 1,97 Milliarden USD geschätzt und soll von 2,23 Milliarden USD im Jahr 2026 auf 3,58 Milliarden USD bis 2031 wachsen, bei einem CAGR von 9,93 % während des Prognosezeitraums 2026–2031.
Indonesiens Geografie schafft Koordinationsbedarf über mehr als 17.000 Inseln hinweg, wo eine einzelne Trägerbeziehung häufig keine lückenlose Abwicklung gewährleisten kann. Die Investitionsrealisierung erreichte im Jahr 2025 IDR 1.931 Billionen (121,4 Milliarden USD), während nachgelagerte Aktivitäten 30 % der Zuflüsse beitrugen und die Nachfrage nach koordinierten Lieferketten in den Bereichen Bergbau, Petrochemie und Elektrofahrzeugproduktion stützten. Indonesiens E-Commerce-GMV erreichte im Jahr 2025 71 Milliarden USD, und sein Wachstum erhöhte den Bedarf an häufigerer Multi-Carrier-Auftragsabwicklung in Java und den äußeren Inseln. Der indonesische Markt für Viert-Partei-Logistik (4PL) profitiert, wenn Hersteller lokale Lieferanten hinzufügen, da Beschaffung, eingehender Transport und Lieferpläne über mehr Parteien hinweg verwaltet werden müssen. Regulierung, Datenstandards und Frachtkostenvolatilität werden weiterhin bestimmen, ob der indonesische Markt für Viert-Partei-Logistik (4PL) Dienstleistungen über die Hauptinseln hinaus skalieren und eine zuverlässige Multi-Carrier-Koordination in großem Maßstab aufrechterhalten kann.
Wichtigste Erkenntnisse des Berichts
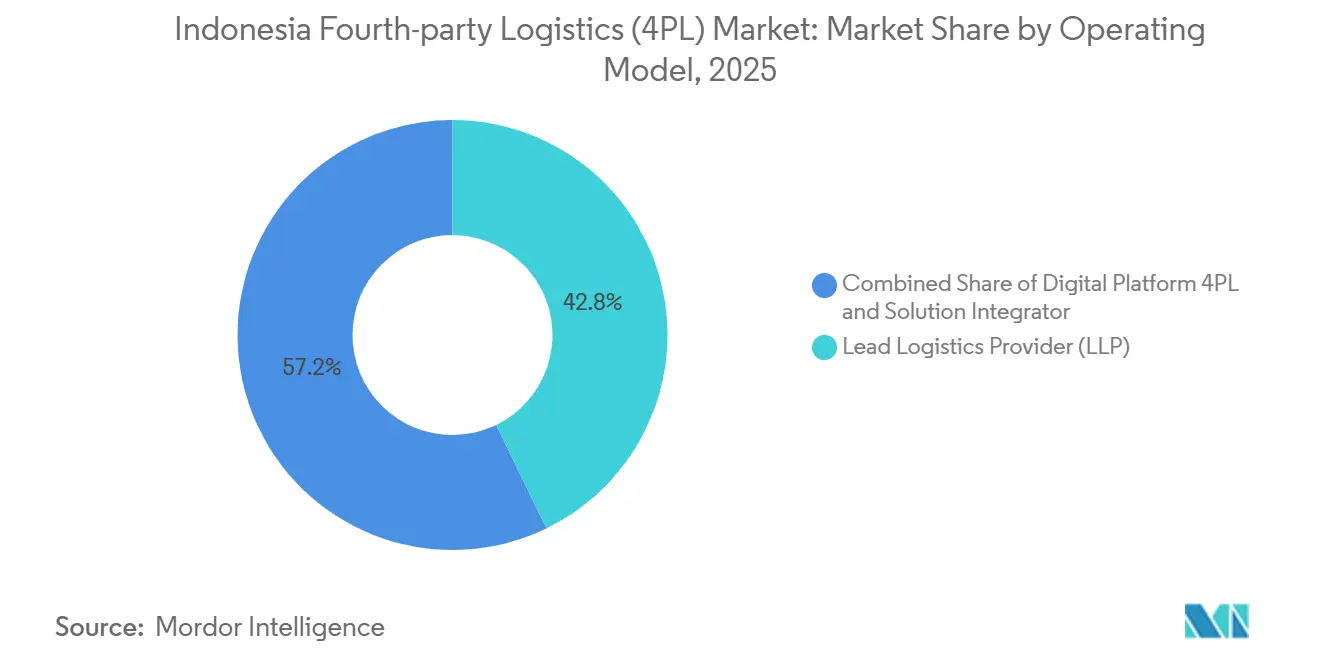
- Nach Betriebsmodell hielt der Lead-Logistics-Provider im Jahr 2025 einen Anteil von 42,85 % an der Marktgröße des indonesischen Marktes für Viert-Partei-Logistik (4PL), während die digitale Plattform 4PL bis 2031 den höchsten prognostizierten CAGR von 16,32 % verzeichnete.
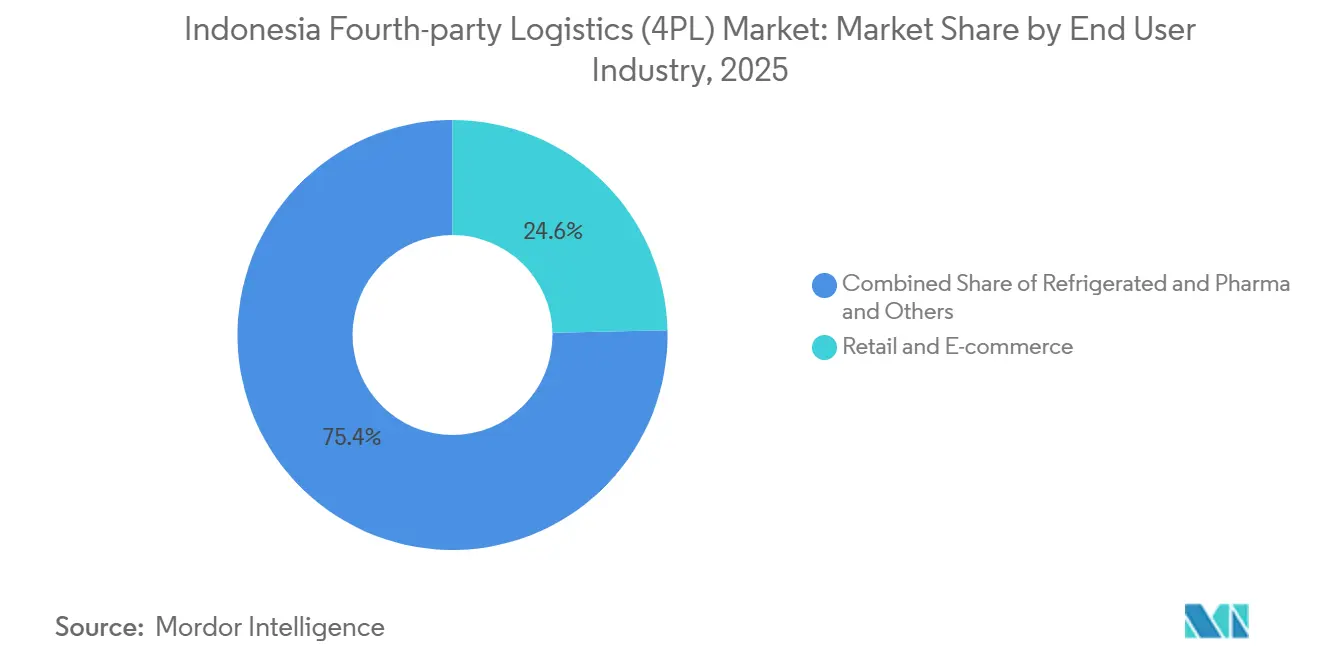
- Nach Endnutzerbranche hielt Einzelhandel und E-Commerce im Jahr 2025 einen Anteil von 24,64 % am Marktanteil des indonesischen Marktes für Viert-Partei-Logistik (4PL), während Kühllogistik und Pharma bis 2031 den höchsten prognostizierten CAGR von 13,89 % verzeichneten.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 68,92 % an der Marktgröße des indonesischen Marktes für Viert-Partei-Logistik (4PL), während kleine und mittlere Unternehmen bis 2031 den höchsten prognostizierten CAGR von 14,32 % verzeichneten.
- Nach Region hielt Java im Jahr 2025 einen Anteil von 38,68 % am Marktanteil des indonesischen Marktes für Viert-Partei-Logistik (4PL), während Sulawesi bis 2031 den höchsten prognostizierten CAGR von 11,98 % verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indonesischen Marktes für Viert-Partei-Logistik (4PL)
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende E-Commerce-Komplexität steigert Nachfrage nach integrierten 4PL-Dienstleistungen | +3.2% | Java, Sumatra, national | Kurzfristig (≤ 2 Jahre) |
| Digitalisierung der Logistik beschleunigt End-to-End-Lieferkettenorchestrierung | +2.1% | National, mit frühen Gewinnen in Jakarta, Surabaya und Medan | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Fertigung erweitert komplexe branchenübergreifende Logistikanforderungen | +1.6% | Sulawesi, Kalimantan, Batam, Zentraljava und Westjava | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeittransparenz treibt Einführung von Control-Tower-Lösungen voran | +0.9% | National | Mittelfristig (2–4 Jahre) |
| Zunehmende Compliance-Anforderungen im Gesundheitswesen steigern Nachfrage nach spezialisiertem Lieferkettenmanagement | +0.8% | Java, Sulawesi und Sumatra | Kurzfristig (≤ 2 Jahre) |
| Multi-Insel-Netzwerke erhöhen Optimierungs- und Rückladungskoordinationsbedarf | +0.6% | Papua-Region, Maluku-Inseln und äußere Inseln | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende E-Commerce-Komplexität steigert Nachfrage nach integrierten 4PL-Dienstleistungen
Indonesiens E-Commerce-GMV erreichte im Jahr 2025 71 Milliarden USD und wuchs gegenüber dem Vorjahr um 14 %. Das Land verzeichnete im Jahr 2025 nach einem Anstieg von 75 % 800.000 aktive Online-Verkäufer, während der Video-Commerce nach einem Wachstum von 90 % 2,6 Milliarden Transaktionen verzeichnete. Diese Volumina erfordern Auftragsmanagement, Routenplanung, Retourenabwicklung und Carrier-Koordination über viele einzelne Verkäufer hinweg. Der indonesische Markt für Viert-Partei-Logistik (4PL) kann diesen Bedarf bedienen, bei dem Händler mehr als einen Carrier nutzen und eine gemeinsame Betriebsebene benötigen. Anbieter digitaler Plattformen können diese Dienstleistungen für kleinere Verkäufer zugänglicher machen als herkömmliche Vollservice-Vereinbarungen.
Digitalisierung der Logistik beschleunigt End-to-End-Lieferkettenorchestrierung
Das Nationale Logistik-Ökosystem umfasst im Jahr 2026 laut der indonesischen Zollbehörde 55 Häfen und 12 Flughäfen. Das Programm reduziert die Bearbeitungszeit um 73 % und die Logistikkosten um 17 % an den erfassten Standorten. Diese Ergebnisse stärken den Fall für gemeinsame Daten und koordiniertes Sendungsmanagement. Der indonesische Markt für Viert-Partei-Logistik (4PL) kann eine größere Systemkonnektivität nutzen, um Control-Tower-Dienste zu niedrigeren Betriebskosten zu unterstützen. Im September 2026 führte Telkomsel ein Smart-Warehouse-Pilotprojekt ein, das die Kommissionierleistung um 25 % verbesserte und die Vorbereitungszeit von 4 Stunden auf 3 Stunden reduzierte.
Lokalisierung der Fertigung erweitert komplexe branchenübergreifende Logistikanforderungen
Nachgelagerte Investitionen und lokale Fertigung fügen Lieferanten-, Transport- und Compliance-Anforderungen hinzu, die über die grundlegende Frachtabwicklung hinausgehen. Indonesien verzeichnete seit 2020 bis zum ersten Quartal 2025 79 Milliarden USD an nachgelagerten Investitionen und 594.000 neue Arbeitsplätze. BYD hat sich verpflichtet, ab Januar 2027 bis zu 60 % lokale Fahrzeugkomponenten zu verwenden, was zusätzliche lokale Beschaffungsbeziehungen schafft. Der indonesische Markt für Viert-Partei-Logistik (4PL) ist für Hersteller relevant, die Beschaffung, Lieferanten, Häfen und Produktionsstandorte auf verschiedenen Inseln aufeinander abstimmen müssen. Dies ist besonders wichtig bei Nickel, Elektrofahrzeugkomponenten, Elektronik, Automobilteilen und verarbeiteten Lebensmitteln[1].
Nachfrage nach Echtzeittransparenz treibt Einführung von Control-Tower-Lösungen voran
Interinsulare Routen erfordern, dass Verlader Routenänderungen, Liegezeiten der Ladung und Zollaktivitäten über separate Transportverbindungen hinweg verwalten. Ein Control Tower gibt dem Kunden einen einheitlichen Überblick über diese Ereignisse und unterstützt Maßnahmen bei Verzögerungen. PT Samudera Indonesia fügte im Juni 2026 Hunderte von IoT-ausgestatteten Landfahrzeugen für Echtzeit-Tracking und Fahrerverhaltenüberwachung hinzu. XPENG lieferte im Jahr 2025 seinen ersten lokal produzierten X9 in Indonesien aus und zeigte damit, dass neue Automobilhersteller mit digitalen Lieferkettenerwartungen eintraten[2]. Der indonesische Markt für Viert-Partei-Logistik (4PL) begünstigt daher Anbieter, die Transparenz, vorhergesagte Ankunftszeiten und Ausnahmemanagement über Carrier-Netzwerke hinweg kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte interinsulare Infrastruktur erhöht Umschlagskomplexität | -1.8% | Papua-Region, Maluku-Inseln, äußeres Kalimantan und Nusa Tenggara | Langfristig (≥ 4 Jahre) |
| Probleme mit der Dateninteroperabilität behindern integrierte 4PL-Plattformen | -1.1% | National | Mittelfristig (2–4 Jahre) |
| Mangel an Analysetalenten schränkt fortgeschrittene Orchestrierungsfähigkeiten ein | -0.7% | National, akut in Außeninselbereichen | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich strategischer Kontrolle begrenzen die Akzeptanz von 4PL-Outsourcing | -0.5% | National und inländische Konglomerate | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte interinsulare Infrastruktur erhöht Umschlagskomplexität
Indonesiens Logistikkosten beliefen sich im Jahr 2025 auf 14,3 % des BIP, verglichen mit einem Durchschnitt von 8 % in entwickelten Volkswirtschaften. Die Häufigkeit von Zubringerverkehren, die Kapazität von Roll-on-Roll-off-Schiffen und flache Häfen können die Transitzeit in Ostindonesien erhöhen. Diese Bedingungen erhöhen Kosten und Unsicherheit bei einem Multi-Carrier-Servicevertrag. Der indonesische Markt für Viert-Partei-Logistik (4PL) ist in Java und Sumatra stärker etabliert, da diese Standorte über eine stärkere Logistikinfrastruktur verfügen. Dieselbe Lücke kann Anbieter daran hindern, ein konsistentes Betriebsmodell auf Papua, Maluku, das äußere Kalimantan und Nusa Tenggara auszuweiten.
Probleme mit der Dateninteroperabilität behindern integrierte 4PL-Plattformen
Ein Viert-Partei-Modell hängt von zuverlässigen Datenaustauschen zwischen Carrier-Systemen, Lagerhäusern, Unternehmens-IT-Systemen der Kunden, Zoll und Häfen ab. Kleinere Transportunternehmen bieten möglicherweise keine digitalen Schnittstellen an, während etablierte Betreiber Systeme verwenden können, die sich nicht ohne Weiteres verbinden lassen. ALFI erklärte im Juli 2026, dass die Integrationsfortschritte im Rahmen des Nationalen Logistik-Ökosystems seit Ende 2025 ins Stocken geraten seien[3]. Unvollständige Daten können die Genauigkeit der Control-Tower-Berichterstattung und der operativen Entscheidungen eines Anbieters einschränken. Der indonesische Markt für Viert-Partei-Logistik (4PL) sieht sich auch mit höheren Technologiekosten konfrontiert, da Anbieter eigene Softwareverbindungen benötigen, um Altsysteme zu überbrücken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebsmodell: Lead-Logistics-Provider führen, während digitale Plattformen expandieren
Der Lead-Logistics-Provider (LLP) machte im Jahr 2025 42,85 % des Marktanteils des indonesischen Marktes für Viert-Partei-Logistik (4PL) aus, während die digitale Plattform 4PL von 2026 bis 2031 voraussichtlich einen CAGR von 16,32 % verzeichnen wird. Das LLP-Modell spricht multinationale Kunden an, die einen verantwortlichen Koordinator für komplexe Lieferketten suchen und definierte Serviceniveaus, Compliance-Unterstützung und eine klare Eskalationsstruktur bieten. Automobilhersteller, Pharmaunternehmen und Industriegruppen benötigen häufig dieses Koordinationsniveau über mehrere Lieferanten, Carrier und Inseln hinweg.
Die digitale Plattform 4PL gewinnt an Relevanz bei Kunden, die Lieferkettentransparenz und Koordination anstreben, ohne ein vollständiges Outsourcing-Modell zu übernehmen. Die börsennotierte Tochtergesellschaft von Waresix, PT BSA Logistics Indonesia, meldete im ersten Halbjahr 2026 ein Umsatzwachstum von 42,6 % und unterstreicht damit die Expansion digital gestützter Logistikoperationen. Flexible Mindestvolumina und vernetzte Arbeitsabläufe können digitalen Plattformen auch dabei helfen, mittelständische Kunden zu bedienen. Infolgedessen bedient Indonesiens 4PL-Branche unterschiedliche Kundenanforderungen durch LLP- und digitale Betriebsmodelle, wobei jedes Modell unterschiedliche Ebenen der Lieferkettenkontrolle und des Outsourcings adressiert.


Nach Endnutzerbranche: Einzelhandel und E-Commerce führen, während Kühllogistik und Pharma am schnellsten wachsen
Einzelhandel und E-Commerce hielten im Jahr 2025 24,64 % der Marktgröße des indonesischen Marktes für Viert-Partei-Logistik (4PL), während Kühllogistik und Pharma von 2026 bis 2031 voraussichtlich einen CAGR von 13,89 % verzeichnen werden. Einzelhandel und E-Commerce generieren häufige Bestellungen und Retouren, was die Koordinationsanforderungen über Fulfillment-Center, Carrier und Kunden hinweg erhöht. FMCG trägt ebenfalls erheblich zur Nachfrage bei, da Konsumgüterlieferanten breite nationale Vertriebsnetzwerke verwalten. Automobil- und Mobilitätsanforderungen nehmen parallel zur Entwicklung lokaler Lieferantennetzwerke zu, während Mode, Lifestyle, Technologie und Elektronik durch Java-basierte Distribution und Omnichannel-Fulfillment weitere Aktivitäten hinzufügen.
Kühllogistik und Pharma gewinnen an Bedeutung, da Pharmadistributoren strengeren Compliance-Anforderungen an die Kühlkette gegenüberstehen. Die BPOM-Verordnung Nr. 20 von 2025 aktualisierte die Anforderungen an gute Kühldistributionspraktiken und erhöhte den Bedarf an dokumentierter Temperaturkontrolle und -überwachung entlang der Distributionswege. Die industrielle Fertigung schafft ebenfalls zusätzliche 4PL-Anforderungen, da Sulawesi-Schmelzprojekte komplexe Ausrüstungs- und Rohstofflogistikbedürfnisse erzeugen. PT Vale Indonesia bringt 3 Sulawesi-Schmelzprojekte bis 2027 zum Abschluss und unterstützt damit die Nachfrage nach koordinierten industriellen Logistikdienstleistungen.
Nach Unternehmensgröße: Großunternehmen sichern Umsatz, während KMU Volumen hinzufügen
Großunternehmen machten im Jahr 2025 68,92 % des Marktanteils des indonesischen Marktes für Viert-Partei-Logistik (4PL) aus, während kleine und mittlere Unternehmen (KMU) von 2026 bis 2031 voraussichtlich einen CAGR von 14,32 % verzeichnen werden. Großunternehmen haben komplexe Beschaffungs-, Berichterstattungs- und Koordinationsanforderungen in den Lieferketten für Konsumgüter, Automobil und Technologie. Ihr Umfang unterstützt umfassende Verträge, die üblicherweise mit LLP-Anbietern verbunden sind, während Anforderungen an klare Verantwortlichkeit und Berichterstattung die Nachfrage von großen globalen und etablierten inländischen 4PL-Betreibern aufrechterhalten.
KMU erhalten zunehmend Zugang zu 4PL-Dienstleistungen, da digitale Plattformen die operative Einstiegshürde für Unternehmen senken, die Logistik bisher intern verwalteten. WBSA betreibt 9 Hauptniederlassungen und 5 wichtige internationale Häfen in ganz Indonesien und bedient Kunden aus den Bereichen FMCG, Fertigung, Einzelhandel und Landwirtschaft. Digitale 4PL-Modelle ermöglichen es kleineren Unternehmen, auf Routing-, Koordinations- und Transparenzfähigkeiten zuzugreifen, ohne die Struktur traditioneller Unternehmensverträge zu benötigen. Diese Expansion kann die Kundenbasis und das Transaktionsvolumen der indonesischen 4PL-Branche verbreitern, während Großunternehmen weiterhin höherwertige Verträge generieren.
Geografische Analyse
Java hielt im Jahr 2025 38,68 % des Marktanteils des indonesischen Marktes für Viert-Partei-Logistik (4PL). Fertigungsstandorte, wichtige Häfen und die größte Verbraucherbasis machen die Insel zum Hauptzentrum der Logistiknachfrage. DHL beschäftigt in Indonesien mehr als 4.000 Mitarbeiter und betreibt 180 Einrichtungen. Das Unternehmen erweiterte im Dezember 2025 sein Surabaya Gateway mit einer Investition von mehr als 10 Millionen USD sowie eine Erweiterung von mehr als 20 Millionen USD am Jakarta Gateway. Sumatra ist die zweitgrößte Insel aufgrund der Logistik für Palmöl, Kautschuk, Kohle und nachgelagerte Fertigung.
Sulawesi soll von 2026 bis 2031 einen CAGR von 11,98 % verzeichnen. Das Nickel-Downstreaming in Morowali und Konawe erfordert eine spezialisierte Koordination zwischen Bergbau, Verarbeitung, Schifffahrt, Straße und Projektfrachtaktivitäten. Das Indonesia Growth Project Pomalaa HPAL-Anlage von Vale stellt eine Investition von 2 Milliarden USD mit GEM und EcoPro dar. Grüne Nickelexporte begannen im Januar 2026 direkt vom neuen Hafen Kendari nach China, mit einer 16-tägigen Seereise. Der indonesische Markt für Viert-Partei-Logistik (4PL) hat die Möglichkeit, diese Korridore zu unterstützen, wenn sich Hafenkapazität und Logistikverbindungen verbessern.
Kalimantan verfügt über Bergbau-, Kohle-, Bauxit-, Biokraftstoff- und Palmverarbeitungsaktivitäten, die komplexe Eingangsanforderungen hinzufügen können. Gleichzeitig sind Bali und Nusa Tenggara stärker auf tourismusbezogene FMCG- und Kühlkettendistribution angewiesen. Papua und Maluku bleiben trotz Naturressourcenprojekten und politischer Aufmerksamkeit durch Infrastruktur eingeschränkt. Die Präsidialverordnung Nr. 41 von 2026 identifizierte die Konnektivität zwischen Hafen und Hinterland, die Digitalisierung des nationalen Logistik-Ökosystems und die Kapazität der Logistikbelegschaft als Kernpfeiler. Die Ergebnisse des nationalen Logistik-Ökosystems an erfassten Knotenpunkten bieten eine Grundlage für eine breitere digitale Integration und können die Expansion unterstützen, wenn sich die Bedingungen verbessern.
Wettbewerbslandschaft
Der indonesische Markt für Viert-Partei-Logistik (4PL) ist fragmentiert, wobei globale Anbieter stärkere Positionen bei komplexen multinationalen Aufträgen innehaben, die eine breite internationale Abdeckung und definierte Compliance-Prozesse erfordern. DSV schloss am 30. April 2025 die Übernahme von DB Schenker ab und schuf damit den weltweit größten Frachtspediteur nach Umsatz[4]. Die indonesischen Aktivitäten wurden am 1. Mai 2026 als PT DSV Transport Indonesia integriert. Diese Kombination gibt DSV eine größere Reichweite in den Bereichen Luft-, See- und Kontraktlogistikdienstleistungen.
DHL erweitert seine Gesundheitsversorgungskapazitäten im asiatisch-pazifischen Raum durch ein Investitionsprogramm von 500 Millionen EUR (573 Millionen USD), das mit der compliance-intensiven Logistiknachfrage übereinstimmt. Kuehne+Nagel erneuerte Anfang 2026 einen 4-jährigen LNG-Versorgungsvertrag in Indonesien und verlängerte damit integrierte Marine- und Projektlogistikarbeiten. NX Group fusionierte im März 2026 seine 2 indonesischen Tochtergesellschaften zur PT NX Lemo Indonesia Logistik. Diese Schritte zeigen, wie internationale Gruppen Größe, vertikales Wissen und eine einfachere lokale Kundenschnittstelle kombinieren. Der indonesische Markt für Viert-Partei-Logistik (4PL) wird auch durch inländische Anbieter geprägt, die durch schnelleres Onboarding und flexible Systemverbindungen konkurrieren.
Waresix und Janio richten sich an kleinere und mittelgroße Nutzer, bei denen große Anbieter möglicherweise höhere Vertragsschwellen haben. Das Außerinsel-Segment bleibt offen, da eine systematische Multi-Carrier-Abdeckung noch nicht in großem Maßstab etabliert ist. Kühlketten- und Pharmadienstleistungen für kleinere Unternehmen sind ebenfalls ein Bereich, in dem compliance-fokussierte digitale Angebote noch begrenzt sind. Rhenus präsentierte indonesischen Partnern im April 2025 Unterstützung für Nachhaltigkeit und europäische Handels-Compliance. Der indonesische Markt für Viert-Partei-Logistik (4PL) wird voraussichtlich Anbieter belohnen, die intermodales Management mit zuverlässiger Kühlkettentransparenz und Berichterstattung verbinden können.
Branchenführer im indonesischen Markt für Viert-Partei-Logistik (4PL)
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: PT Pelabuhan Indonesia, PT Indo Konstruksi Mineral und PT Pelindo unterzeichneten eine Kooperationsvereinbarung im Hafen Kendari für die Nutzung von Lagerflächen sowie Lade- und Entladedienste für Nickelerz. Die Vereinbarung soll die mineralische Lieferkette und die Logistikrolle des Hafens Kendari beim Nickel-Downstreaming stärken.
- März 2026: Kuehne+Nagel erneuerte seinen mehrjährigen Versorgungsvertrag für Indonesiens größten LNG-Produzenten für eine weitere Laufzeit von 4 Jahren. Der Vertrag verlängert integrierte Marine- und Projektlogistikdienstleistungen, die von seiner Lamongan Shorebase für Öl- und Gasversorgung aus verwaltet werden.
- Dezember 2025: DHL Express Indonesia erweiterte die Surabaya-Gateway-Einrichtung mit einer Investition von mehr als 10 Millionen USD. DHL erweiterte auch das Jakarta Gateway mit mehr als 20 Millionen USD, baute ein dediziertes Zoll-Gateway in Zentraljava und startete einen Direktflug Singapur–Semarang.
- April 2025: DSV A/S schloss die Übernahme von DB Schenker von der Deutschen Bahn für 14,3 Milliarden EUR (16,3 Milliarden USD) ab. Die indonesische Einheit wurde am 1. Mai 2026 vollständig als PT DSV Transport Indonesia integriert, wobei Luft- und Seefracht unter einer einzigen juristischen Person und Kundenschnittstelle vereint wurden.


Berichtsumfang des indonesischen Marktes für Viert-Partei-Logistik (4PL)
| Lead-Logistics-Provider (LLP) |
| Solution Integrator |
| Digitale Plattform 4PL |
| FMCG |
| Einzelhandel und E-Commerce |
| Mode und Lifestyle |
| Technologie und Elektronik |
| Kühllogistik und Pharma |
| Automobil und Mobilität |
| Industrielle Fertigung |
| Sonstige |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Java (Jakarta und BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali und Nusa Tenggara |
| Papua-Region und Maluku-Inseln |
| Nach Betriebsmodell | Lead-Logistics-Provider (LLP) |
| Solution Integrator | |
| Digitale Plattform 4PL | |
| Nach Endnutzerbranche | FMCG |
| Einzelhandel und E-Commerce | |
| Mode und Lifestyle | |
| Technologie und Elektronik | |
| Kühllogistik und Pharma | |
| Automobil und Mobilität | |
| Industrielle Fertigung | |
| Sonstige | |
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen |
| Großunternehmen | |
| Nach Region | Java (Jakarta und BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali und Nusa Tenggara | |
| Papua-Region und Maluku-Inseln |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Viert-Partei-Logistikdienstleistungen in Indonesien bis 2031 erreichen?
Der indonesische Markt für Viert-Partei-Logistik (4PL) soll bis 2031 3,58 Milliarden USD erreichen, ausgehend von 2,23 Milliarden USD im Jahr 2026 bei einem CAGR von 9,93 %.
Welches Betriebsmodell expandiert in Indonesien am schnellsten?
Die digitale Plattform 4PL soll bis 2031 einen CAGR von 16,32 % verzeichnen, während LLP im Jahr 2025 den größten Anteil von 42,85 % hielt.
Welcher Kundensektor hat die stärkste Nachfrage nach 4PL-Dienstleistungen?
Einzelhandel und E-Commerce führten im Jahr 2025 mit einem Anteil von 24,64 %. Kühllogistik und Pharma sollen bis 2031 mit einem CAGR von 13,89 % am schnellsten wachsen.
Warum gewinnen digitale Plattformen Logistikkunden in Indonesien?
Sie können Routing, Transparenz und Multi-Carrier-Koordination mit flexibleren Volumina und einer niedrigeren operativen Einstiegshürde für kleinere Unternehmen anbieten.
Welche Region wächst bei 4PL-Aktivitäten am schnellsten?
Sulawesi soll bis 2031 mit einem CAGR von 11,98 % expandieren, unterstützt durch Nickel-Downstreaming und damit verbundene industrielle Logistikbedürfnisse.
Was begrenzt die breitere Akzeptanz koordinierter Logistikdienstleistungen in Indonesien?
Infrastrukturlücken zwischen den Inseln und unvollständige Systeminteroperabilität können Kosten erhöhen und die Datenqualität verringern, die für ein vernetztes Logistikmanagement erforderlich ist.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

