
Taille et part du marché de la logistique de quatrième partie (4PL) en Indonésie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.97 Milliards de dollars |
| Taille du Marché (2026) | 2.23 Milliards de dollars |
| Taille du Marché (2031) | 3.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.93 % |
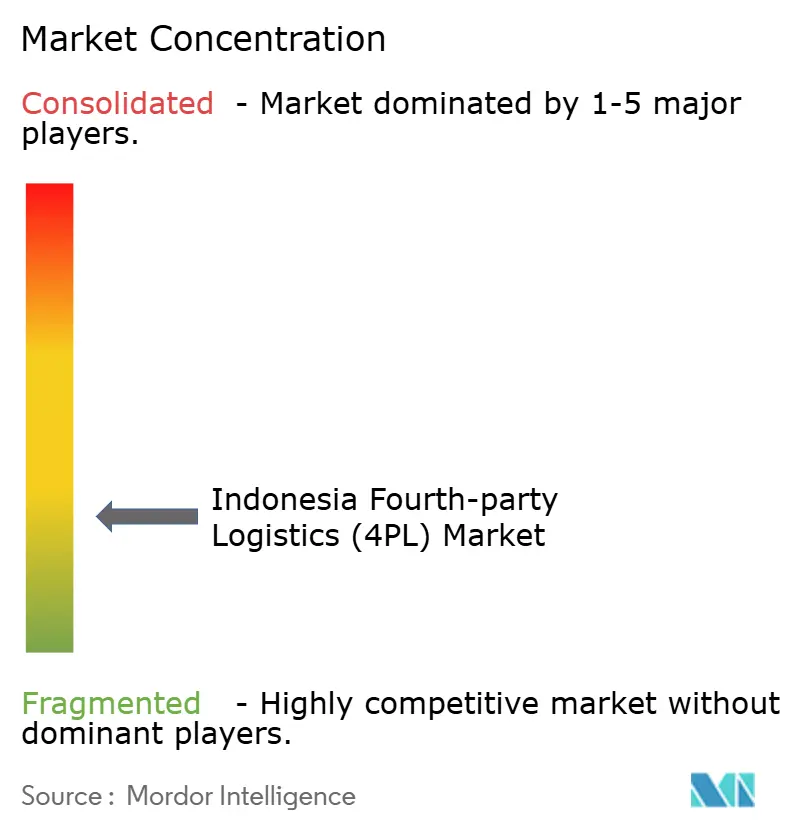
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique de quatrième partie (4PL) en Indonésie par Mordor Intelligence
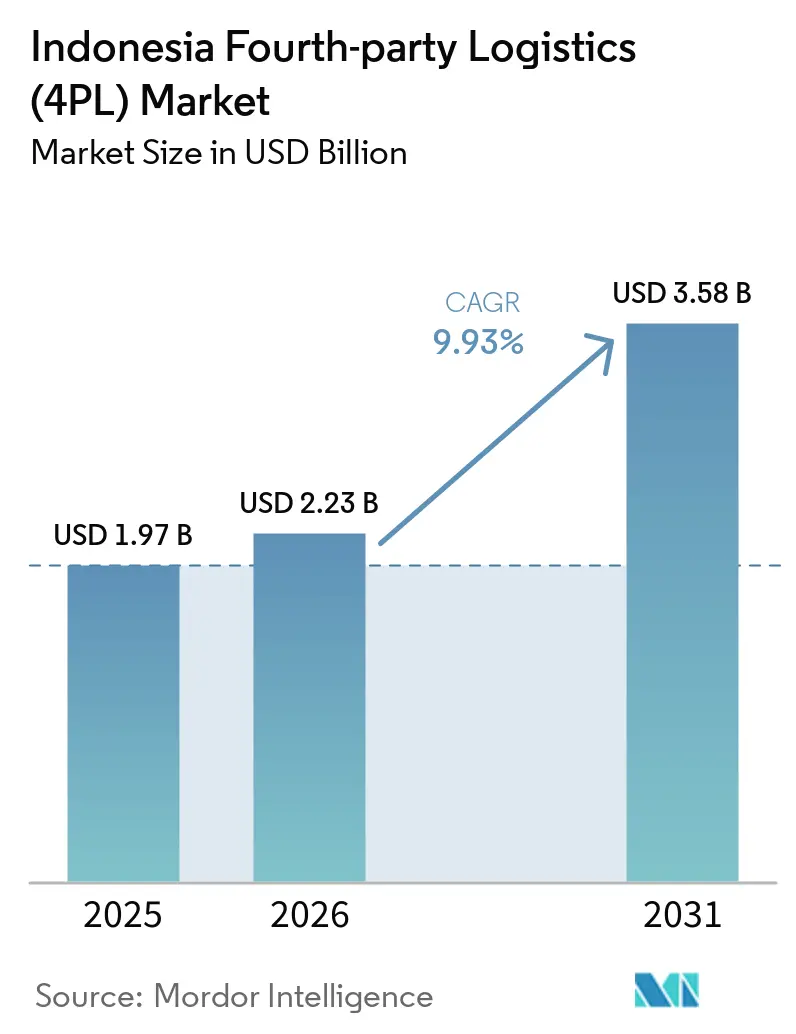
La taille du marché de la logistique de quatrième partie (4PL) en Indonésie était évaluée à 1,97 milliard USD en 2025 et devrait croître de 2,23 milliards USD en 2026 pour atteindre 3,58 milliards USD d'ici 2031, à un CAGR de 9,93 % durant la période de prévision 2026-2031.
La géographie de l'Indonésie crée des besoins de coordination à travers plus de 17 000 îles, où une relation avec un seul transporteur ne peut souvent pas gérer le mouvement de bout en bout. La réalisation des investissements a atteint IDR 1 931 trillions (121,4 milliards USD) en 2025, tandis que les activités en aval ont contribué à 30 % des entrées, soutenant la demande de chaînes d'approvisionnement coordonnées dans les secteurs minier, pétrochimique et de la production de véhicules électriques. La valeur brute des marchandises du e-commerce indonésien a atteint 71 milliards USD en 2025, et sa croissance a ajouté des besoins plus fréquents en matière d'exécution multi-transporteurs à Java et dans les îles extérieures. Le marché de la logistique de quatrième partie (4PL) en Indonésie bénéficie lorsque les fabricants ajoutent des fournisseurs locaux, car les achats, le transport entrant et les calendriers de livraison doivent être gérés entre davantage de parties. La réglementation, les normes de données et la volatilité des coûts de fret continueront de déterminer si le marché de la logistique de quatrième partie (4PL) en Indonésie peut étendre ses services au-delà des îles principales et maintenir une coordination multi-transporteurs fiable à grande échelle.
Principaux enseignements du rapport
- Par modèle opérationnel, le prestataire logistique principal a détenu 42,85 % de la taille du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que la plateforme numérique 4PL a enregistré le CAGR projeté le plus élevé à 16,32 % jusqu'en 2031.
- Par secteur d'utilisation final, le commerce de détail et l'e-commerce ont détenu 24,64 % de la part du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que le réfrigéré et la pharma ont enregistré le CAGR projeté le plus élevé à 13,89 % jusqu'en 2031.
- Par taille d'entreprise, les grandes entreprises ont détenu 68,92 % de la taille du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que les petites et moyennes entreprises ont enregistré le CAGR projeté le plus élevé à 14,32 % jusqu'en 2031.
- Par région, Java a détenu 38,68 % de la part du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que Sulawesi a enregistré le CAGR projeté le plus élevé à 11,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique de quatrième partie (4PL) en Indonésie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La complexité du e-commerce accroît la demande de services 4PL intégrés | +3.2% | Java, Sumatra, national | Court terme (≤ 2 ans) |
| La numérisation logistique accélère l'orchestration de la chaîne d'approvisionnement de bout en bout | +2.1% | National, avec des gains précoces à Jakarta, Surabaya et Medan | Moyen terme (2-4 ans) |
| La localisation de la fabrication élargit les exigences logistiques multi-sectorielles complexes | +1.6% | Sulawesi, Kalimantan, Batam, Java central et Java occidental | Moyen terme (2-4 ans) |
| La demande de visibilité en temps réel stimule l'adoption des tours de contrôle | +0.9% | National | Moyen terme (2-4 ans) |
| La conformité dans le secteur de la santé accroît la demande de gestion spécialisée de la chaîne d'approvisionnement | +0.8% | Java, Sulawesi et Sumatra | Court terme (≤ 2 ans) |
| Les réseaux multi-îles accroissent les besoins d'optimisation et de coordination du fret de retour | +0.6% | Région de Papouasie, îles Moluques et îles extérieures | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité du e-commerce accroît la demande de services 4PL intégrés
La valeur brute des marchandises du e-commerce indonésien a atteint 71 milliards USD en 2025 et a progressé de 14 % par rapport à l'année précédente. Le pays comptait 800 000 vendeurs en ligne actifs en 2025 après une augmentation de 75 %, tandis que le commerce vidéo a enregistré 2,6 milliards de transactions après une croissance de 90 %. Ces volumes nécessitent la gestion des commandes, le routage, le traitement des retours et la coordination des transporteurs auprès de nombreux vendeurs individuels. Le marché de la logistique de quatrième partie (4PL) en Indonésie peut répondre à ce besoin, où les marchands utilisent plus d'un transporteur et ont besoin d'une couche opérationnelle commune. Les fournisseurs de plateformes numériques peuvent rendre ces services plus accessibles aux petits vendeurs que les arrangements conventionnels à service complet.
La numérisation logistique accélère l'orchestration de la chaîne d'approvisionnement de bout en bout
L'Écosystème national de logistique couvre 55 ports et 12 aéroports en 2026, selon l'autorité douanière indonésienne. Le programme réduit le temps de traitement de 73 % et les coûts logistiques de 17 % dans les sites couverts. Ces résultats renforcent l'argument en faveur du partage des données et de la gestion coordonnée des expéditions. Le marché de la logistique de quatrième partie (4PL) en Indonésie peut tirer parti d'une plus grande connectivité des systèmes pour soutenir les services de tour de contrôle à un coût opérationnel plus faible. En septembre 2026, Telkomsel a lancé un projet pilote d'entrepôt intelligent qui a amélioré les performances de prélèvement de 25 % et réduit le temps de préparation de 4 heures à 3 heures.
La localisation de la fabrication élargit les exigences logistiques multi-sectorielles complexes
Les investissements en aval et la fabrication locale ajoutent des exigences en matière de fournisseurs, de transport et de conformité qui vont au-delà de l'exécution de base du fret. L'Indonésie a enregistré 79 milliards USD d'investissements en aval et 594 000 nouveaux emplois depuis 2020 jusqu'au premier trimestre 2025. BYD s'est engagé à utiliser jusqu'à 60 % de composants de véhicules locaux à partir de janvier 2027, créant des relations d'approvisionnement local supplémentaires. Le marché de la logistique de quatrième partie (4PL) en Indonésie est pertinent pour les fabricants qui doivent aligner les achats, les fournisseurs, les ports et les sites de production à travers des îles séparées. Cela est particulièrement important dans le nickel, les composants de véhicules électriques, l'électronique, les pièces automobiles et les aliments transformés[1].
La demande de visibilité en temps réel stimule l'adoption des tours de contrôle
Les routes inter-îles obligent les expéditeurs à gérer les changements d'itinéraire, le temps d'immobilisation des marchandises et l'activité douanière à travers des liaisons de transport distinctes. Une tour de contrôle offre au client une vue unique de ces événements et permet d'agir lorsque des retards surviennent. PT Samudera Indonesia a ajouté des centaines de véhicules terrestres équipés de dispositifs IoT en juin 2026 pour le suivi en temps réel et la surveillance du comportement des conducteurs. XPENG a livré son premier X9 produit localement en Indonésie en 2025, montrant que de nouveaux constructeurs automobiles entraient sur le marché avec des attentes en matière de chaîne d'approvisionnement numérique[2]. Le marché de la logistique de quatrième partie (4PL) en Indonésie favorise donc les fournisseurs qui combinent la visibilité, les temps d'arrivée prévus et la gestion des exceptions à travers les réseaux de transporteurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'infrastructure inter-îles fragmentée accroît la complexité du transbordement | -1.8% | Région de Papouasie, îles Moluques, Kalimantan extérieur et Nusa Tenggara | Long terme (≥ 4 ans) |
| Les problèmes d'interopérabilité des données entravent les plateformes 4PL intégrées | -1.1% | National | Moyen terme (2-4 ans) |
| Le manque de talents en analytique contraint les capacités d'orchestration avancée | -0.7% | National, aigu dans les régions des îles extérieures | Moyen terme (2-4 ans) |
| Les préoccupations relatives au contrôle stratégique limitent l'adoption de l'externalisation 4PL | -0.5% | National et conglomérats nationaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'infrastructure inter-îles fragmentée accroît la complexité du transbordement
Les coûts logistiques de l'Indonésie représentaient 14,3 % du PIB en 2025, contre une moyenne de 8 % dans les économies développées. La fréquence des services de cabotage, la capacité de transport roulier et les ports peu profonds peuvent allonger les délais de transit en Indonésie orientale. Ces conditions ajoutent des coûts et de l'incertitude à un accord de service multi-transporteurs. Le marché de la logistique de quatrième partie (4PL) en Indonésie reste plus établi à Java et à Sumatra, car ces sites disposent d'une infrastructure logistique plus solide. Le même écart peut empêcher les fournisseurs d'étendre un modèle opérationnel cohérent en Papouasie, aux Moluques, dans le Kalimantan extérieur et à Nusa Tenggara.
Les problèmes d'interopérabilité des données entravent les plateformes 4PL intégrées
Un modèle de quatrième partie dépend d'échanges fiables entre les systèmes des transporteurs, les entrepôts, les systèmes d'entreprise des clients, les douanes et les ports. Les petites entreprises de camionnage peuvent ne pas offrir d'interfaces numériques, tandis que les opérateurs établis peuvent utiliser des systèmes qui ne se connectent pas facilement. L'ALFI a déclaré en juillet 2026 que les progrès de l'intégration dans le cadre de l'Écosystème national de logistique avaient stagné depuis fin 2025[3]. Des données incomplètes peuvent limiter la précision des rapports de tour de contrôle et des décisions opérationnelles d'un fournisseur. Le marché de la logistique de quatrième partie (4PL) indonésien est également confronté à des coûts technologiques plus élevés, les fournisseurs devant établir leurs propres connexions logicielles pour relier les systèmes existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle opérationnel : les prestataires logistiques principaux en tête tandis que les plateformes numériques se développent
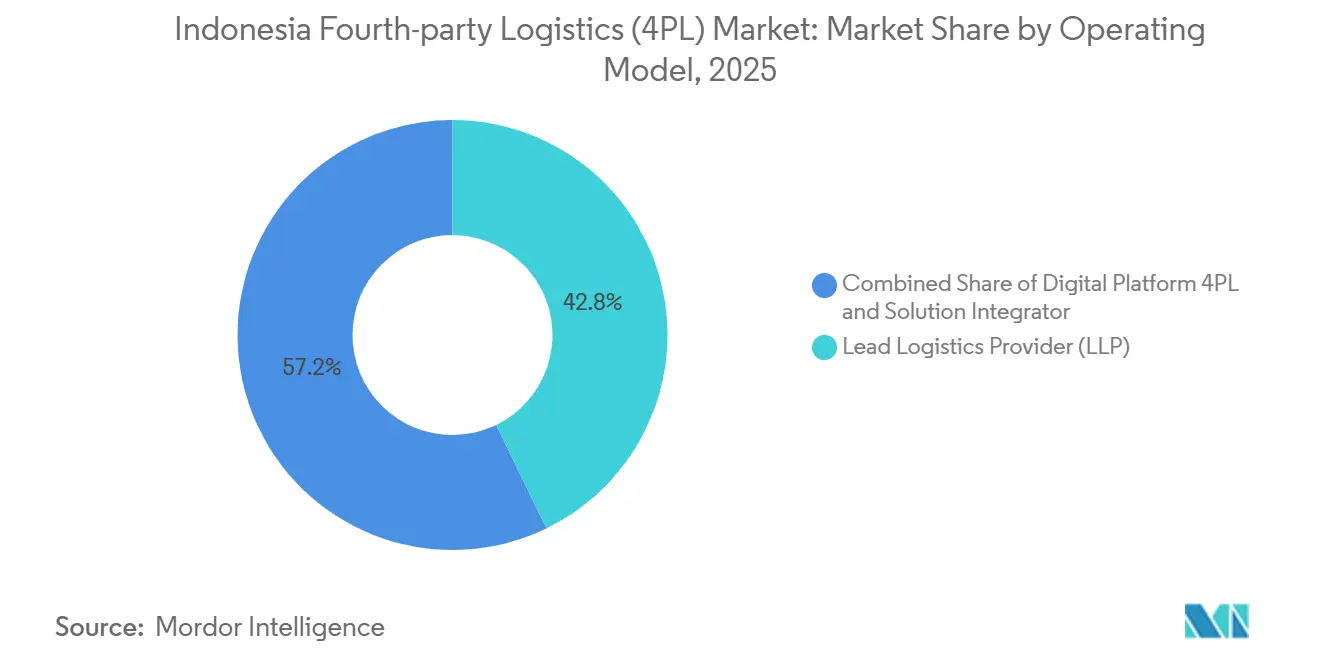
Le prestataire logistique principal (LLP) représentait 42,85 % de la part du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que la plateforme numérique 4PL devrait enregistrer un CAGR de 16,32 % de 2026 à 2031. Le modèle LLP attire les clients multinationaux qui recherchent un coordinateur unique et responsable pour des chaînes d'approvisionnement complexes, offrant des niveaux de service définis, un soutien à la conformité et une structure d'escalade claire. Les constructeurs automobiles, les entreprises pharmaceutiques et les groupes industriels nécessitent couramment ce niveau de coordination entre plusieurs fournisseurs, transporteurs et îles.
La plateforme numérique 4PL gagne en pertinence auprès des clients qui recherchent une visibilité et une coordination de la chaîne d'approvisionnement sans adopter un modèle d'externalisation à pleine portée. La filiale cotée de Waresix, PT BSA Logistics Indonesia, a enregistré une croissance de revenus de 42,6 % au premier semestre 2026, soulignant l'expansion des opérations logistiques à support numérique. Des volumes minimaux flexibles et des flux de travail connectés peuvent également aider les plateformes numériques à servir les clients du marché intermédiaire. En conséquence, le secteur 4PL indonésien répond à des exigences clients distinctes grâce aux modèles opérationnels LLP et numérique, chaque modèle répondant à différents niveaux de contrôle de la chaîne d'approvisionnement et d'externalisation.


Par secteur d'utilisation final : le commerce de détail et l'e-commerce en tête tandis que le réfrigéré et la pharma connaissent la croissance la plus rapide
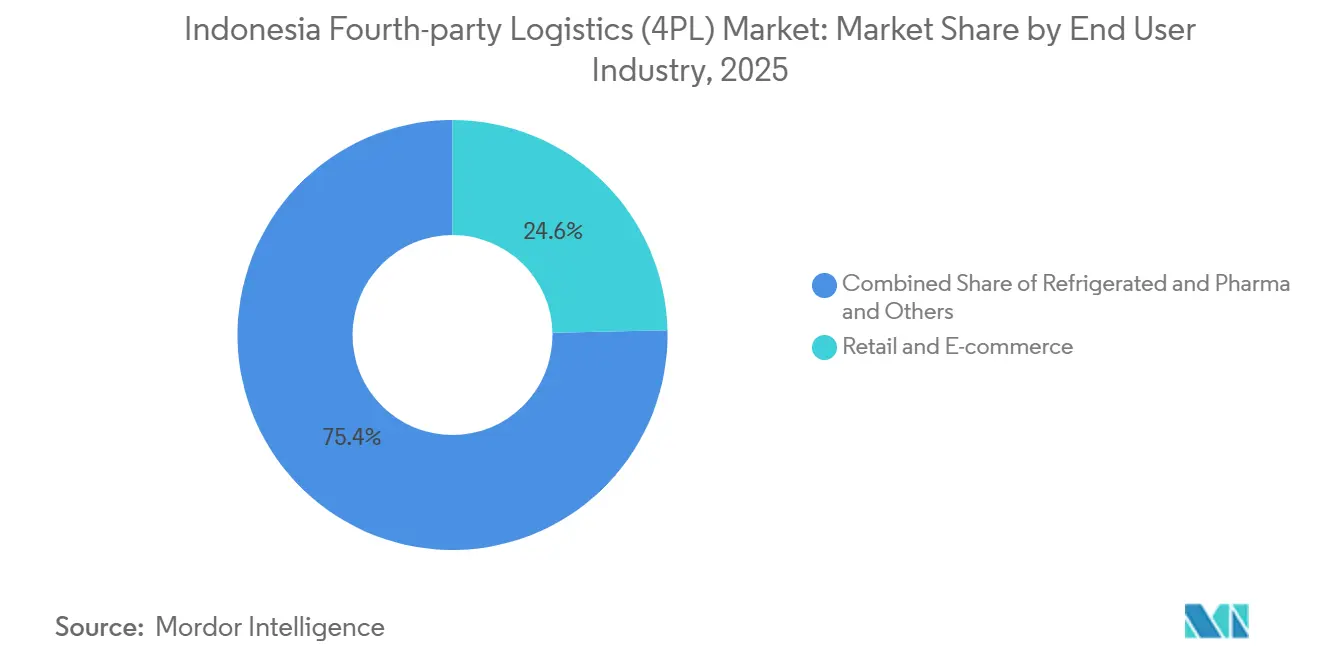
Le commerce de détail et l'e-commerce ont détenu 24,64 % de la taille du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que le réfrigéré et la pharma devraient enregistrer un CAGR de 13,89 % de 2026 à 2031. Le commerce de détail et l'e-commerce génèrent des commandes et des retours fréquents, augmentant les exigences de coordination entre les centres d'exécution, les transporteurs et les clients. Le FMCG contribue également à une demande substantielle, car les fournisseurs de biens de consommation gèrent de vastes réseaux de distribution nationaux. Les exigences automobiles et de mobilité augmentent parallèlement au développement des réseaux de fournisseurs locaux, tandis que la mode, le style de vie, la technologie et l'électronique ajoutent une activité supplémentaire grâce à la distribution basée à Java et à l'exécution omnicanale.
Le réfrigéré et la pharma gagnent en importance à mesure que les distributeurs pharmaceutiques font face à des exigences de conformité plus strictes en matière de chaîne du froid. Le règlement BPOM n° 20 de 2025 a mis à jour les exigences relatives aux bonnes pratiques de distribution à froid, augmentant le besoin de contrôle et de surveillance documentés de la température sur les itinéraires de distribution. La fabrication industrielle crée également des exigences 4PL supplémentaires, car les projets de fonderies à Sulawesi génèrent des besoins logistiques complexes en matière d'équipements et de matières premières. PT Vale Indonesia progresse sur 3 projets de fonderies à Sulawesi vers leur achèvement d'ici 2027, soutenant la demande de services logistiques industriels coordonnés.
Par taille d'entreprise : les grandes entreprises ancrent les revenus tandis que les PME ajoutent du volume
Les grandes entreprises ont capturé 68,92 % de la part du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025, tandis que les petites et moyennes entreprises (PME) devraient enregistrer un CAGR de 14,32 % de 2026 à 2031. Les grandes entreprises ont des exigences complexes en matière d'achats, de reporting et de coordination à travers les chaînes d'approvisionnement des biens de consommation, de l'automobile et de la technologie. Leur échelle soutient des contrats complets généralement associés aux fournisseurs LLP, tandis que les exigences de responsabilité claire et de reporting soutiennent la demande des principaux opérateurs 4PL mondiaux et nationaux établis.
Les PME accèdent aux services 4PL à mesure que les plateformes numériques abaissent le seuil opérationnel pour les entreprises qui géraient auparavant la logistique en interne. WBSA opère à travers 9 agences principales et 5 grands ports internationaux en Indonésie, au service des clients du FMCG, de la fabrication, du commerce de détail et de l'agriculture. Les modèles 4PL numériques permettent aux petites entreprises d'accéder aux capacités de routage, de coordination et de visibilité sans la structure des contrats d'entreprise traditionnels. Cette expansion peut élargir la base de clients et le volume de transactions du secteur 4PL indonésien, tandis que les grandes entreprises continuent de générer des contrats de plus grande valeur.
Analyse géographique
Java a détenu 38,68 % de la part du marché de la logistique de quatrième partie (4PL) en Indonésie en 2025. Les sites de fabrication, les grands ports et la plus grande base de consommateurs font de l'île le principal centre de la demande logistique. DHL compte plus de 4 000 employés et 180 installations en Indonésie. La société a étendu sa passerelle de Surabaya en décembre 2025 avec un investissement dépassant 10 millions USD, ainsi qu'une expansion de plus de 20 millions USD à la passerelle de Jakarta. Sumatra est la deuxième île en importance en raison de la logistique de l'huile de palme, du caoutchouc, du charbon et de la fabrication en aval.
Sulawesi devrait enregistrer un CAGR de 11,98 % de 2026 à 2031. La valorisation du nickel à Morowali et Konawe nécessite une coordination spécialisée entre les activités minières, de traitement, maritimes, routières et de fret de projet. Le projet de croissance de Vale en Indonésie, l'installation HPAL de Pomalaa, représente un investissement de 2 milliards USD avec GEM et EcoPro. Les exportations de nickel vert ont commencé directement depuis le nouveau port de Kendari vers la Chine en janvier 2026, avec une traversée de 16 jours. Le marché de la logistique de quatrième partie (4PL) en Indonésie a l'opportunité de soutenir ces corridors à mesure que la capacité portuaire et les connexions logistiques s'améliorent.
Kalimantan dispose d'activités minières, charbonnières, de bauxite, de biocarburants et de transformation du palmier qui peuvent ajouter des exigences entrantes complexes. Dans le même temps, Bali et Nusa Tenggara s'appuient davantage sur la distribution de FMCG et la chaîne du froid liées au tourisme. La Papouasie et les Moluques restent contraintes par les infrastructures malgré les projets de ressources naturelles et l'attention des politiques. Le décret présidentiel n° 41 de 2026 a identifié la connectivité port-arrière-pays, la numérisation de l'écosystème national de logistique et la capacité de la main-d'œuvre logistique comme piliers fondamentaux. Les résultats de l'écosystème national de logistique dans les nœuds couverts offrent une base pour une intégration numérique plus large et peuvent soutenir l'expansion à mesure que les conditions s'améliorent.
Paysage concurrentiel
Le marché de la logistique de quatrième partie (4PL) en Indonésie est fragmenté, les fournisseurs mondiaux occupant des positions plus solides dans les missions multinationales complexes qui nécessitent une large couverture internationale et des processus de conformité définis. DSV a finalisé l'acquisition de DB Schenker le 30 avril 2025, créant le plus grand transitaire mondial par chiffre d'affaires[4]. Les opérations indonésiennes ont été intégrées sous le nom de PT DSV Transport Indonesia le 1er mai 2026. Cette combinaison donne à DSV une plus grande envergure dans les services de fret aérien, maritime et de logistique contractuelle.
DHL développe ses capacités dans le secteur de la santé en Asie-Pacifique grâce à un programme d'investissement de 500 millions EUR (573 millions USD), qui s'aligne sur la demande logistique à forte intensité de conformité. Kuehne+Nagel a renouvelé un contrat de réapprovisionnement en GNL de 4 ans en Indonésie début 2026, prolongeant les travaux de logistique marine et de projet intégrés. NX Group a fusionné ses 2 filiales indonésiennes en mars 2026 pour former PT NX Lemo Indonesia Logistik. Ces mouvements montrent comment les groupes internationaux combinent l'envergure, la connaissance sectorielle et une interface client locale plus simple. Le marché de la logistique de quatrième partie (4PL) en Indonésie est également façonn par des fournisseurs nationaux qui se démarquent par un intégration plus rapide et des connexions système flexibles.
Waresix et Janio ciblent les utilisateurs de petite et moyenne taille, où les grands fournisseurs peuvent avoir des seuils de contrat plus élevés. Le segment des îles extérieures reste ouvert car une couverture multi-transporteurs systématique n'est pas encore établie à grande échelle. Les services de chaîne du froid et pharmaceutiques pour les petites entreprises restent également un domaine où les offres numériques axées sur la conformité sont encore limitées. Rhenus a présenté un soutien en matière de durabilité et de conformité au commerce européen aux partenaires indonésiens en avril 2025. Le marché de la logistique de quatrième partie (4PL) en Indonésie est susceptible de récompenser les fournisseurs capables de combiner la gestion intermodale avec une visibilité fiable de la chaîne du froid et des rapports.
Leaders du secteur de la logistique de quatrième partie (4PL) en Indonésie
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : PT Pelabuhan Indonesia, PT Indo Konstruksi Mineral et PT Pelindo ont signé un accord de coopération au port de Kendari pour l'utilisation des terres de stockage et les services de chargement et déchargement de minerai de nickel. L'accord vise à renforcer la chaîne d'approvisionnement minérale et le rôle logistique du port de Kendari dans la valorisation du nickel.
- Mars 2026 : Kuehne+Nagel a renouvelé son contrat de réapprovisionnement pluriannuel pour le plus grand producteur de GNL d'Indonésie pour un terme supplémentaire de 4 ans. Le contrat prolonge les services de logistique marine et de projet intégrés gérés depuis sa base d'approvisionnement pétrolière et gazière de Lamongan Shorebase.
- Décembre 2025 : DHL Express Indonesia a étendu l'installation de la passerelle de Surabaya avec un investissement dépassant 10 millions USD. DHL a également étendu la passerelle de Jakarta avec plus de 20 millions USD, construit une passerelle douanière dédiée en Java central et lancé un vol direct Singapour-Semarang.
- Avril 2025 : DSV A/S a finalisé l'acquisition de DB Schenker auprès de Deutsche Bahn pour 14,3 milliards EUR (16,3 milliards USD). L'entité indonésienne a été entièrement intégrée sous le nom de PT DSV Transport Indonesia le 1er mai 2026, unifiant les opérations de fret aérien et maritime sous une seule entité juridique et interface client.


Portée du rapport sur le marché de la logistique de quatrième partie (4PL) en Indonésie
| Prestataire logistique principal (LLP) |
| Intégrateur de solutions |
| Plateforme numérique 4PL |
| FMCG |
| Commerce de détail et e-commerce |
| Mode et style de vie |
| Technologie et électronique |
| Réfrigéré et pharma |
| Automobile et mobilité |
| Fabrication industrielle |
| Autres |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Java (Jakarta et BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali et Nusa Tenggara |
| Région de Papouasie et îles Moluques |
| Par modèle opérationnel | Prestataire logistique principal (LLP) |
| Intégrateur de solutions | |
| Plateforme numérique 4PL | |
| Par secteur d'utilisation final | FMCG |
| Commerce de détail et e-commerce | |
| Mode et style de vie | |
| Technologie et électronique | |
| Réfrigéré et pharma | |
| Automobile et mobilité | |
| Fabrication industrielle | |
| Autres | |
| Par taille d'entreprise | Petites et moyennes entreprises |
| Grandes entreprises | |
| Par région | Java (Jakarta et BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali et Nusa Tenggara | |
| Région de Papouasie et îles Moluques |


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services de logistique de quatrième partie en Indonésie d'ici 2031 ?
Le marché de la logistique de quatrième partie (4PL) en Indonésie devrait atteindre 3,58 milliards USD d'ici 2031, en hausse par rapport à 2,23 milliards USD en 2026, à un CAGR de 9,93 %.
Quel modèle opérationnel se développe le plus rapidement en Indonésie ?
La plateforme numérique 4PL devrait enregistrer un CAGR de 16,32 % jusqu'en 2031, tandis que le LLP détenait la plus grande part de 42,85 % en 2025.
Quel secteur client présente la demande la plus forte pour les services 4PL ?
Le commerce de détail et l'e-commerce étaient en tête avec une part de 24,64 % en 2025. Le réfrigéré et la pharma devraient enregistrer la croissance la plus rapide à un CAGR de 13,89 % jusqu'en 2031.
Pourquoi les plateformes numériques gagnent-elles des clients logistiques en Indonésie ?
Elles peuvent offrir le routage, la visibilité et la coordination multi-transporteurs avec des volumes plus flexibles et un seuil opérationnel plus bas pour les petites entreprises.
Quelle région connaît la croissance la plus rapide pour l'activité 4PL ?
Sulawesi devrait se développer à un CAGR de 11,98 % jusqu'en 2031, soutenu par la valorisation du nickel et les besoins logistiques industriels connexes.
Qu'est-ce qui limite l'adoption plus large des services logistiques coordonnés en Indonésie ?
Les lacunes en matière d'infrastructure inter-îles et l'interopérabilité incomplète des systèmes peuvent augmenter les coûts et réduire la qualité des données nécessaires à une gestion logistique connectée.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

