
Tamaño y Participación del Mercado de Logística de Cuarta Parte (4PL) de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
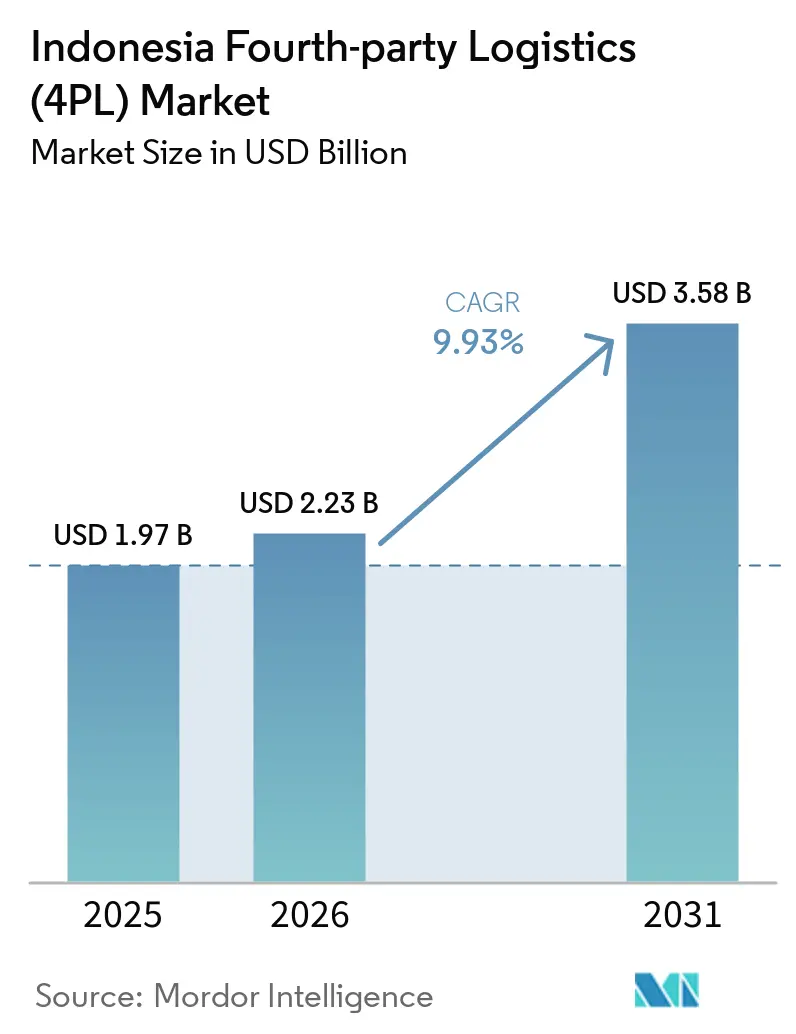
| Tamaño del mercado en el año base (2025) | 1.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.93 % |
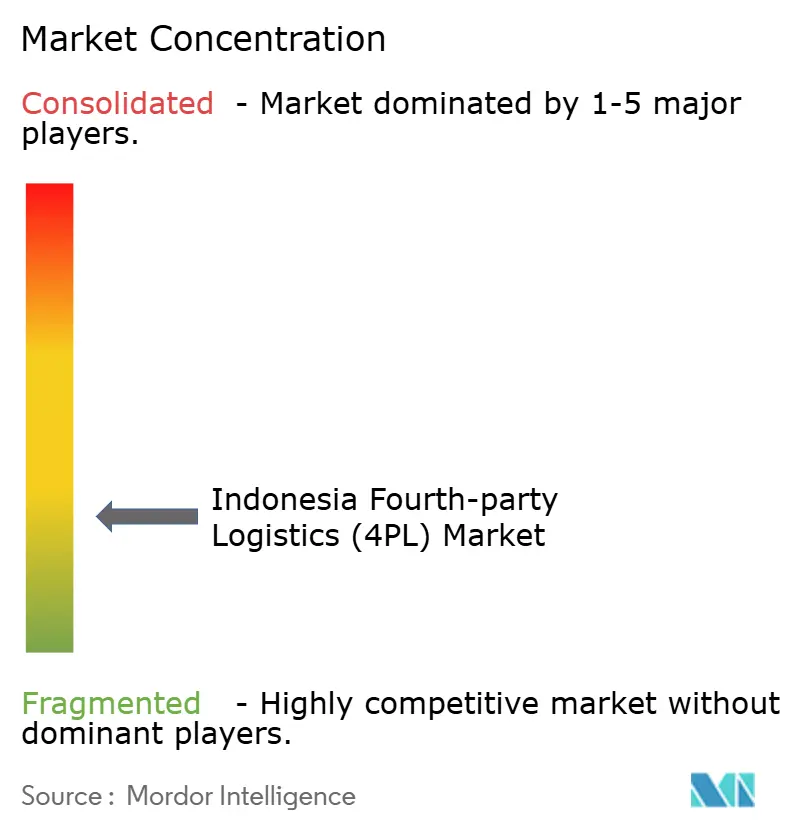
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Cuarta Parte (4PL) de Indonesia por Mordor Intelligence
El tamaño del mercado de logística de cuarta parte (4PL) de Indonesia fue valorado en 1,97 mil millones de USD en 2025 y se estima que crecerá desde 2,23 mil millones de USD en 2026 hasta alcanzar los 3,58 mil millones de USD en 2031, a una CAGR del 9,93% durante el período de pronóstico 2026-2031.
La geografía de Indonesia genera necesidades de coordinación en más de 17.000 islas, donde una sola relación con un transportista a menudo no puede gestionar el movimiento de extremo a extremo. La realización de inversiones alcanzó IDR 1.931 billones (121,4 mil millones de USD) en 2025, mientras que las actividades de valor agregado contribuyeron con el 30% de los flujos de entrada, apoyando la demanda de cadenas de suministro coordinadas en minería, petroquímica y producción de vehículos eléctricos. El valor bruto de mercancía del comercio electrónico de Indonesia alcanzó los 71 mil millones de USD en 2025, y su crecimiento añadió necesidades de cumplimiento multioperador más frecuentes en Java y las islas exteriores. El mercado de logística de cuarta parte (4PL) de Indonesia se beneficia cuando los fabricantes incorporan proveedores locales, ya que la adquisición, el transporte entrante y los calendarios de entrega deben gestionarse entre más partes. La regulación, los estándares de datos y la volatilidad de los costos de flete seguirán determinando si el mercado de logística de cuarta parte (4PL) de Indonesia puede escalar los servicios más allá de las islas principales y mantener una coordinación multioperador fiable a escala.
Conclusiones Clave del Informe
- Por modelo operativo, el proveedor líder de logística representó el 42,85% del tamaño del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que la plataforma digital 4PL registró la CAGR proyectada más alta del 16,32% hasta 2031.
- Por industria de usuario final, el comercio minorista y el comercio electrónico representaron el 24,64% de la participación del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que refrigeración y farmacia registraron la CAGR proyectada más alta del 13,89% hasta 2031.
- Por tamaño de empresa, las grandes empresas representaron el 68,92% del tamaño del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que las pequeñas y medianas empresas registraron la CAGR proyectada más alta del 14,32% hasta 2031.
- Por región, Java representó el 38,68% de la participación del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que Sulawesi registró la CAGR proyectada más alta del 11,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Cuarta Parte (4PL) de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Complejidad del Comercio Electrónico Aumenta la Demanda de Servicios 4PL Integrados | +3.2% | Java, Sumatra, nacional | Corto plazo (≤ 2 años) |
| La Digitalización Logística Acelera la Orquestación de la Cadena de Suministro de Extremo a Extremo | +2.1% | Nacional, con ganancias tempranas en Yakarta, Surabaya y Medan | Mediano plazo (2-4 años) |
| La Localización de la Manufactura Amplía los Requisitos Logísticos Complejos de Múltiples Industrias | +1.6% | Sulawesi, Kalimantan, Batam, Java Central y Java Occidental | Mediano plazo (2-4 años) |
| La Demanda de Visibilidad en Tiempo Real Impulsa la Adopción de Torres de Control | +0.9% | Nacional | Mediano plazo (2-4 años) |
| El Cumplimiento Normativo en Salud Aumenta la Demanda de Gestión Especializada de la Cadena de Suministro | +0.8% | Java, Sulawesi y Sumatra | Corto plazo (≤ 2 años) |
| Las Redes Multiisla Aumentan las Necesidades de Optimización y Coordinación de Retorno de Carga | +0.6% | Región de Papúa, Islas Maluku e islas exteriores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad del Comercio Electrónico Aumenta la Demanda de Servicios 4PL Integrados
El valor bruto de mercancía del comercio electrónico de Indonesia alcanzó los 71 mil millones de USD en 2025 y creció un 14% respecto al año anterior. El país contaba con 800.000 vendedores en línea activos en 2025 tras un aumento del 75%, mientras que el comercio en video registró 2.600 millones de transacciones tras un crecimiento del 90%. Estos volúmenes requieren gestión de pedidos, enrutamiento, gestión de devoluciones y coordinación de transportistas entre muchos vendedores individuales. El mercado de logística de cuarta parte (4PL) de Indonesia puede atender esta necesidad, donde los comerciantes utilizan más de 1 transportista y necesitan una capa operativa común. Los proveedores de plataformas digitales pueden hacer que estos servicios sean más accesibles para los vendedores más pequeños que los acuerdos convencionales de servicio completo.
La Digitalización Logística Acelera la Orquestación de la Cadena de Suministro de Extremo a Extremo
El Ecosistema Nacional de Logística cubre 55 puertos y 12 aeropuertos en 2026, según la autoridad aduanera de Indonesia. El programa reduce el tiempo de procesamiento en un 73% y los costos logísticos en un 17% en las ubicaciones cubiertas. Estos resultados refuerzan el argumento a favor del intercambio de datos y la gestión coordinada de envíos. El mercado de logística de cuarta parte (4PL) de Indonesia puede aprovechar una mayor conectividad del sistema para respaldar los servicios de torre de control a un menor costo operativo. En septiembre de 2026, Telkomsel introdujo un piloto de almacén inteligente que mejoró el rendimiento de la preparación de pedidos en un 25% y redujo el tiempo de preparación de 4 horas a 3 horas.
La Localización de la Manufactura Amplía los Requisitos Logísticos Complejos de Múltiples Industrias
La inversión en actividades de valor agregado y la manufactura local añaden requisitos de proveedores, transporte y cumplimiento normativo que van más allá de la ejecución básica de flete. Indonesia registró 79 mil millones de USD en inversión en actividades de valor agregado y 594.000 nuevos empleos desde 2020 hasta el primer trimestre de 2025. BYD se ha comprometido a utilizar hasta el 60% de componentes vehiculares locales a partir de enero de 2027, creando relaciones adicionales de abastecimiento local. El mercado de logística de cuarta parte (4PL) de Indonesia es relevante para los fabricantes que deben alinear la adquisición, los proveedores, los puertos y los sitios de producción en islas separadas. Esto es especialmente importante en níquel, componentes de vehículos eléctricos, electrónica, piezas de automóviles y alimentos procesados[1].
La Demanda de Visibilidad en Tiempo Real Impulsa la Adopción de Torres de Control
Las rutas interinsulares requieren que los expedidores gestionen cambios de ruta, tiempo de permanencia de la carga y actividad aduanera en enlaces de transporte separados. Una torre de control ofrece al cliente una visión unificada de estos eventos y respalda la acción cuando surgen retrasos. PT Samudera Indonesia añadió cientos de vehículos terrestres equipados con IoT en junio de 2026 para el seguimiento en tiempo real y el monitoreo del comportamiento del conductor. XPENG entregó su primer X9 producido localmente en Indonesia en 2025, lo que demuestra que los nuevos fabricantes de automóviles estaban ingresando con expectativas de cadena de suministro digital[2]. Por lo tanto, el mercado de logística de cuarta parte (4PL) de Indonesia favorece a los proveedores que combinan visibilidad, tiempos de llegada previstos y gestión de excepciones en redes de transportistas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Infraestructura Interinsular Fragmentada Aumenta la Complejidad del Transbordo | -1.8% | Región de Papúa, Islas Maluku, Kalimantan exterior y Nusa Tenggara | Largo plazo (≥ 4 años) |
| Los Problemas de Interoperabilidad de Datos Obstaculizan las Plataformas 4PL Integradas | -1.1% | Nacional | Mediano plazo (2-4 años) |
| El Talento Analítico Limitado Restringe las Capacidades Avanzadas de Orquestación | -0.7% | Nacional, agudo en regiones de islas exteriores | Mediano plazo (2-4 años) |
| Las Preocupaciones de Control Estratégico Limitan la Adopción de la Externalización 4PL | -0.5% | Nacional y conglomerados domésticos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Infraestructura Interinsular Fragmentada Aumenta la Complejidad del Transbordo
Los costos logísticos de Indonesia representaron el 14,3% del PIB en 2025, en comparación con un promedio del 8% en las economías desarrolladas. La frecuencia del transporte marítimo de alimentación, la capacidad de carga rodada y los puertos de poca profundidad pueden aumentar el tiempo de tránsito en el este de Indonesia. Estas condiciones añaden costo e incertidumbre a un acuerdo de servicio multioperador. El mercado de logística de cuarta parte (4PL) de Indonesia está más consolidado en Java y Sumatra porque esas ubicaciones cuentan con una infraestructura logística más sólida. La misma brecha puede restringir a los proveedores de extender un modelo operativo consistente hacia Papúa, Maluku, Kalimantan exterior y Nusa Tenggara.
Los Problemas de Interoperabilidad de Datos Obstaculizan las Plataformas 4PL Integradas
Un modelo de cuarta parte depende de intercambios fiables entre los sistemas de los transportistas, los almacenes, los sistemas empresariales de los clientes, las aduanas y los puertos. Las empresas de transporte por carretera más pequeñas pueden no ofrecer interfaces digitales, mientras que los operadores establecidos pueden utilizar sistemas que no se conectan fácilmente. ALFI declaró en julio de 2026 que el progreso de la integración en el marco del Ecosistema Nacional de Logística se había estancado desde finales de 2025[3]. Los datos incompletos pueden limitar la precisión de los informes de la torre de control de un proveedor y las decisiones operativas. El mercado de logística de cuarta parte (4PL) de Indonesia también enfrenta mayores costos tecnológicos, donde los proveedores necesitan sus propias conexiones de software para tender puentes entre los sistemas heredados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo Operativo: Los Proveedores Líderes de Logística Lideran Mientras las Plataformas Digitales se Expanden
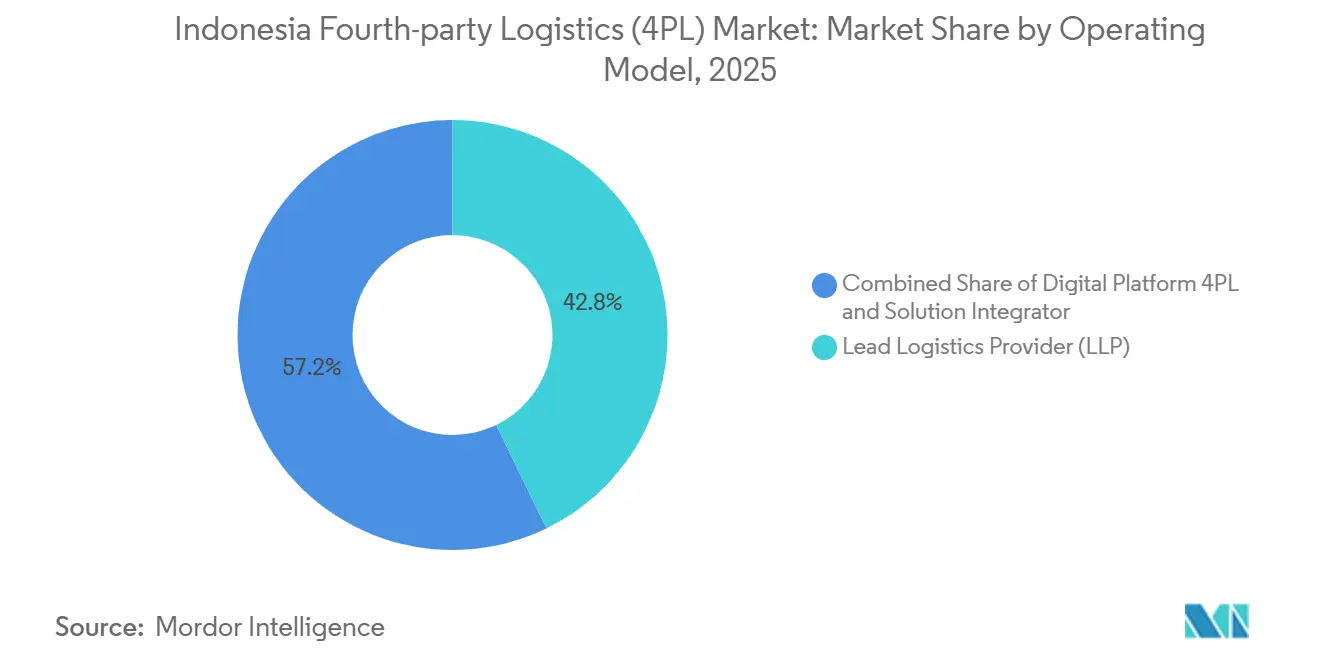
El proveedor líder de logística (LLP) representó el 42,85% de la participación del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que la plataforma digital 4PL tiene previsto registrar una CAGR del 16,32% de 2026 a 2031. El modelo LLP atrae a clientes multinacionales que buscan un coordinador responsable único para cadenas de suministro complejas, ofreciendo niveles de servicio definidos, soporte de cumplimiento normativo y una estructura de escalamiento clara. Los fabricantes de automóviles, las empresas farmacéuticas y los grupos industriales suelen requerir este nivel de coordinación entre múltiples proveedores, transportistas e islas.
La plataforma digital 4PL está ganando relevancia entre los clientes que buscan visibilidad y coordinación de la cadena de suministro sin adoptar un modelo de externalización de alcance completo. La subsidiaria cotizada de Waresix, PT BSA Logistics Indonesia, reportó un crecimiento de ingresos del 42,6% en el primer semestre de 2026, destacando la expansión de las operaciones logísticas habilitadas digitalmente. Los volúmenes mínimos flexibles y los flujos de trabajo conectados también pueden ayudar a las plataformas digitales a atender a clientes del mercado medio. Como resultado, la industria 4PL de Indonesia acomoda requisitos distintos de los clientes a través de modelos operativos LLP y digital, con cada modelo abordando diferentes niveles de control de la cadena de suministro y externalización.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Comercio Minorista y el Comercio Electrónico Lideran Mientras Refrigeración y Farmacia Crecen Más Rápido
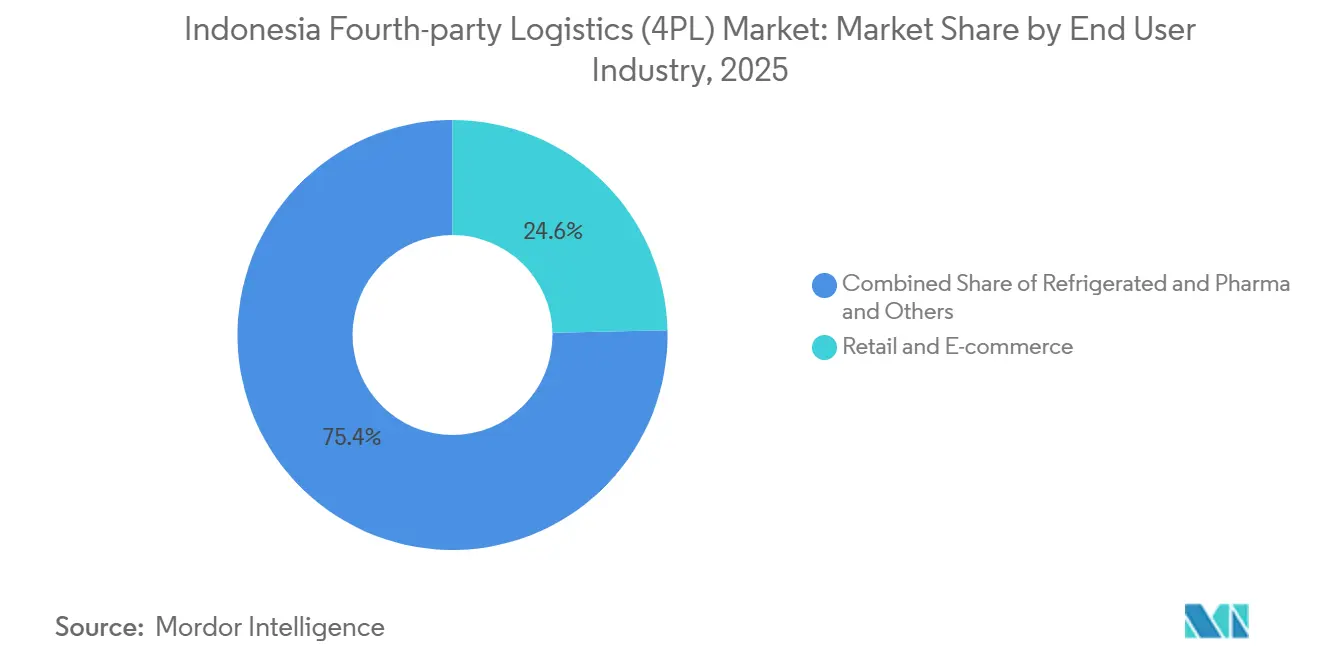
El comercio minorista y el comercio electrónico representaron el 24,64% del tamaño del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que refrigeración y farmacia tienen previsto registrar una CAGR del 13,89% de 2026 a 2031. El comercio minorista y el comercio electrónico generan pedidos y devoluciones frecuentes, aumentando los requisitos de coordinación entre centros de cumplimiento, transportistas y clientes. Los bienes de consumo de alta rotación también contribuyen con una demanda sustancial a medida que los proveedores de bienes de consumo gestionan amplias redes de distribución nacional. Los requisitos de automoción y movilidad están aumentando junto con el desarrollo de redes de proveedores locales, mientras que la moda, el estilo de vida, la tecnología y la electrónica añaden mayor actividad a través de la distribución con base en Java y el cumplimiento omnicanal.
Refrigeración y farmacia están ganando importancia a medida que los distribuidores farmacéuticos enfrentan requisitos de cumplimiento de cadena de frío más estrictos. El Reglamento BPOM N.° 20 de 2025 actualizó los requisitos de Buenas Prácticas de Distribución en Frío, aumentando la necesidad de control y monitoreo documentado de la temperatura en las rutas de distribución. La manufactura industrial también está creando requisitos 4PL adicionales a medida que los proyectos de fundición en Sulawesi generan necesidades logísticas complejas de equipos y materias primas. PT Vale Indonesia está avanzando en 3 proyectos de fundición en Sulawesi hacia su finalización en 2027, apoyando la demanda de servicios logísticos industriales coordinados.
Por Tamaño de Empresa: Las Grandes Empresas Anclan los Ingresos Mientras las Pequeñas y Medianas Empresas Añaden Volumen
Las grandes empresas capturaron el 68,92% de la participación del mercado de logística de cuarta parte (4PL) de Indonesia en 2025, mientras que las pequeñas y medianas empresas (pymes) tienen previsto registrar una CAGR del 14,32% de 2026 a 2031. Las grandes empresas tienen requisitos complejos de adquisición, informes y coordinación en cadenas de suministro de bienes de consumo, automoción y tecnología. Su escala respalda contratos integrales comúnmente asociados con los proveedores LLP, mientras que los requisitos de responsabilidad clara e informes sostienen la demanda de los principales operadores 4PL globales y domésticos establecidos.
Las pymes están obteniendo acceso a los servicios 4PL a medida que las plataformas digitales reducen el umbral operativo para las empresas que anteriormente gestionaban la logística internamente. WBSA opera a través de 9 sucursales principales y 5 puertos internacionales importantes en Indonesia, atendiendo a clientes de bienes de consumo de alta rotación, manufactura, comercio minorista y agricultura. Los modelos 4PL digitales permiten a las empresas más pequeñas acceder a capacidades de enrutamiento, coordinación y visibilidad sin la estructura de los contratos empresariales tradicionales. Esta expansión puede ampliar la base de clientes y el volumen de transacciones de la industria 4PL de Indonesia, mientras las grandes empresas continúan generando contratos de mayor valor.
Análisis Geográfico
Java representó el 38,68% de la participación del mercado de logística de cuarta parte (4PL) de Indonesia en 2025. Los sitios de manufactura, los principales puertos y la mayor base de consumidores hacen de la isla el principal centro de demanda logística. DHL cuenta con más de 4.000 empleados y 180 instalaciones en Indonesia. La empresa amplió su Puerta de Enlace de Surabaya en diciembre de 2025 con una inversión superior a los 10 millones de USD, junto con una expansión de más de 20 millones de USD en la Puerta de Enlace de Yakarta. Sumatra es la segunda isla más grande debido a la logística de aceite de palma, caucho, carbón y manufactura de valor agregado.
Se prevé que Sulawesi registre una CAGR del 11,98% de 2026 a 2031. La actividad de valor agregado del níquel en Morowali y Konawe requiere una coordinación especializada entre actividades de minería, procesamiento, transporte marítimo, carretera y carga de proyectos. El proyecto de instalación HPAL de Pomalaa del Proyecto de Crecimiento de Indonesia de Vale representa una inversión de 2 mil millones de USD con GEM y EcoPro. Las exportaciones de níquel verde comenzaron directamente desde el Nuevo Puerto de Kendari hacia China en enero de 2026, utilizando un viaje de 16 días. El mercado de logística de cuarta parte (4PL) de Indonesia tiene la oportunidad de apoyar estos corredores a medida que mejoran la capacidad portuaria y las conexiones logísticas.
Kalimantan tiene actividades de minería, carbón, bauxita, biocombustibles y procesamiento de palma que pueden añadir requisitos de entrada complejos. Al mismo tiempo, Bali y Nusa Tenggara dependen más de la distribución de bienes de consumo de alta rotación vinculada al turismo y la distribución de cadena de frío. Papúa y Maluku siguen limitadas por la infraestructura a pesar de los proyectos de recursos naturales y la atención política. El Reglamento Presidencial N.° 41 de 2026 identificó la conectividad entre puertos y su hinterland, la digitalización del ecosistema nacional de logística y la capacidad de la fuerza laboral logística como pilares fundamentales. Los resultados del ecosistema nacional de logística en los nodos cubiertos ofrecen una base para una integración digital más amplia y pueden apoyar la expansión a medida que mejoren las condiciones.
Panorama Competitivo
El mercado de logística de cuarta parte (4PL) de Indonesia está fragmentado, con proveedores globales que mantienen posiciones más sólidas en asignaciones multinacionales complejas que requieren una amplia cobertura internacional y procesos de cumplimiento normativo definidos. DSV completó su adquisición de DB Schenker el 30 de abril de 2025, creando el mayor transitario del mundo por ingresos[4]. Las operaciones indonesias fueron integradas como PT DSV Transport Indonesia el 1 de mayo de 2026. Esta combinación otorga a DSV mayor escala en servicios de transporte aéreo, marítimo y logística contractual.
DHL está ampliando su capacidad en el sector sanitario en Asia-Pacífico a través de un programa de inversión de 500 millones de EUR (573 millones de USD), que se alinea con la demanda de logística de cumplimiento normativo intensivo. Kuehne+Nagel renovó un contrato de reabastecimiento de GNL de 4 años en Indonesia a principios de 2026, extendiendo el trabajo integrado de logística marina y de proyectos. NX Group fusionó sus 2 filiales indonesias en marzo de 2026 para formar PT NX Lemo Indonesia Logistik. Estos movimientos muestran cómo los grupos internacionales están combinando escala, conocimiento vertical y una interfaz de cliente local más sencilla. El mercado de logística de cuarta parte (4PL) de Indonesia también está moldeado por proveedores domésticos que compiten a través de una incorporación más rápida y conexiones de sistema flexibles.
Waresix y Janio se dirigen a usuarios más pequeños y medianos, donde los principales proveedores pueden tener umbrales de contrato más altos. El segmento de islas exteriores sigue abierto porque la cobertura sistemática multioperador aún no está establecida a escala. Los servicios de cadena de frío y farmacéuticos para empresas más pequeñas también siguen siendo un área donde las ofertas digitales centradas en el cumplimiento normativo aún son limitadas. Rhenus presentó soporte de sostenibilidad y cumplimiento del comercio europeo a socios indonesios en abril de 2025. El mercado de logística de cuarta parte (4PL) de Indonesia probablemente recompensará a los proveedores que puedan conectar la gestión intermodal con una visibilidad y reportes fiables de cadena de frío.
Líderes de la Industria de Logística de Cuarta Parte (4PL) de Indonesia
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: PT Pelabuhan Indonesia, PT Indo Konstruksi Mineral y PT Pelindo firmaron un acuerdo de cooperación en el Puerto de Kendari para el uso de terrenos de almacenamiento y servicios de carga y descarga de mineral de níquel. El acuerdo está diseñado para fortalecer la cadena de suministro mineral y el papel logístico del Puerto de Kendari en la actividad de valor agregado del níquel.
- Marzo de 2026: Kuehne+Nagel renovó su contrato de reabastecimiento plurianual para el mayor productor de GNL de Indonesia por un período adicional de 4 años. El contrato extiende los servicios integrados de logística marina y de proyectos gestionados desde su base de suministro de petróleo y gas de Lamongan Shorebase.
- Diciembre de 2025: DHL Express Indonesia amplió las instalaciones de la Puerta de Enlace de Surabaya con una inversión superior a los 10 millones de USD. DHL también amplió la Puerta de Enlace de Yakarta con más de 20 millones de USD, construyó una puerta de enlace aduanera dedicada en Java Central y lanzó un vuelo directo Singapur-Semarang.
- Abril de 2025: DSV A/S completó la adquisición de DB Schenker de Deutsche Bahn por 14,3 mil millones de EUR (16,3 mil millones de USD). La entidad indonesia fue completamente integrada como PT DSV Transport Indonesia el 1 de mayo de 2026, unificando las operaciones de flete aéreo y marítimo bajo una única entidad jurídica e interfaz de cliente.


Alcance del Informe del Mercado de Logística de Cuarta Parte (4PL) de Indonesia
| Proveedor Líder de Logística (LLP) |
| Integrador de Soluciones |
| Plataforma Digital 4PL |
| Bienes de Consumo de Alta Rotación |
| Comercio Minorista y Comercio Electrónico |
| Moda y Estilo de Vida |
| Tecnología y Electrónica |
| Refrigeración y Farmacia |
| Automoción y Movilidad |
| Manufactura Industrial |
| Otros |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Modelo Operativo | Proveedor Líder de Logística (LLP) |
| Integrador de Soluciones | |
| Plataforma Digital 4PL | |
| Por Industria de Usuario Final | Bienes de Consumo de Alta Rotación |
| Comercio Minorista y Comercio Electrónico | |
| Moda y Estilo de Vida | |
| Tecnología y Electrónica | |
| Refrigeración y Farmacia | |
| Automoción y Movilidad | |
| Manufactura Industrial | |
| Otros | |
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas |
| Grandes Empresas | |
| Por Región | Java (Yakarta y BOD) |
| Sumatra | |
| Kalimantan | |
| Sulawesi | |
| Bali y Nusa Tenggara | |
| Región de Papúa e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de logística de cuarta parte en Indonesia para 2031?
Se prevé que el mercado de logística de cuarta parte (4PL) de Indonesia alcance los 3,58 mil millones de USD en 2031, partiendo de 2,23 mil millones de USD en 2026 a una CAGR del 9,93%.
¿Qué modelo operativo se está expandiendo más rápidamente en Indonesia?
Se prevé que la plataforma digital 4PL registre una CAGR del 16,32% hasta 2031, mientras que el LLP mantuvo la mayor participación del 42,85% en 2025.
¿Qué sector de clientes tiene la mayor demanda de servicios 4PL?
El comercio minorista y el comercio electrónico lideraron con una participación del 24,64% en 2025. Se prevé que refrigeración y farmacia registren el crecimiento más rápido con una CAGR del 13,89% hasta 2031.
¿Por qué las plataformas digitales están ganando clientes logísticos en Indonesia?
Pueden ofrecer enrutamiento, visibilidad y coordinación multioperador con volúmenes más flexibles y un umbral operativo más bajo para las empresas más pequeñas.
¿Qué región está creciendo más rápido en actividad 4PL?
Se prevé que Sulawesi se expanda a una CAGR del 11,98% hasta 2031, respaldada por la actividad de valor agregado del níquel y las necesidades logísticas industriales relacionadas.
¿Qué limita la adopción más amplia de servicios logísticos coordinados en Indonesia?
Las brechas en la infraestructura interinsular y la interoperabilidad incompleta de los sistemas pueden aumentar los costos y reducir la calidad de los datos necesarios para la gestión logística conectada.


 Sus datos están seguros y nunca se venden ni se comparten.

