
インドネシア第四者物流(4PL)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.97 十億米ドル |
| 市場規模 (2026) | 2.23 十億米ドル |
| 市場規模 (2031) | 3.58 十億米ドル |
| 成長率 (2026 - 2031) | 9.93 % |
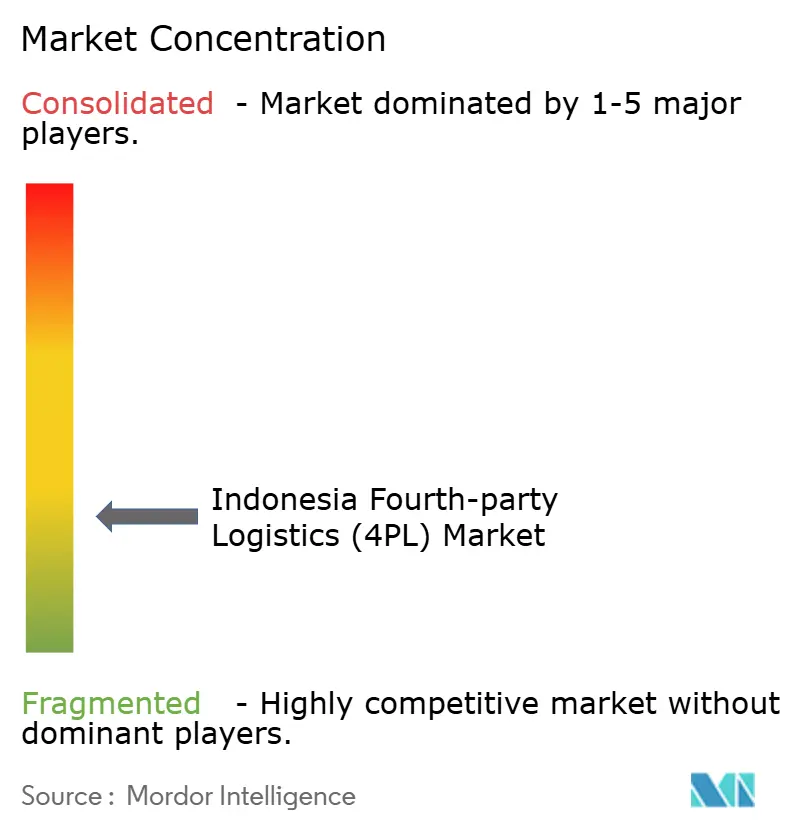
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドネシア第四者物流(4PL)市場分析
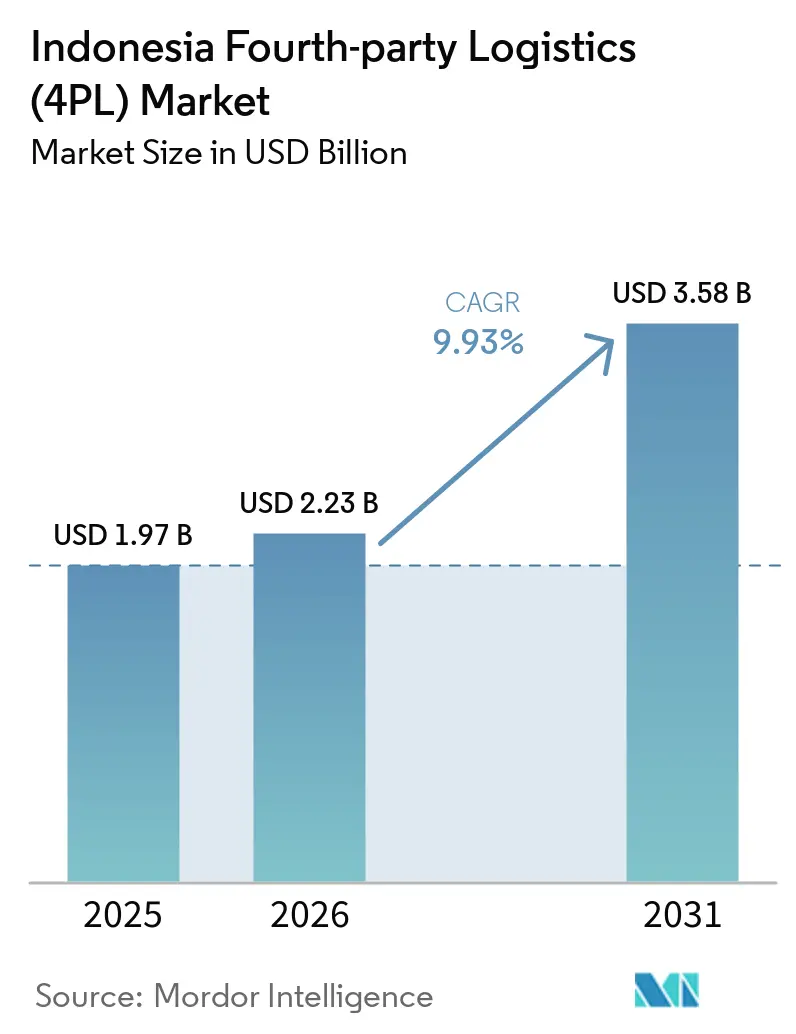
インドネシア第四者物流(4PL)市場規模は2025年に19.7億ドルと評価され、2026年の22.3億米ドルから2031年には35.8億米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは9.93%です。
インドネシアの地理的条件は17,000以上の島々にわたる調整ニーズを生み出しており、単一の輸送業者との関係だけではエンドツーエンドの輸送を管理できないことが多いです。2025年の投資実現額はIDR 1,931兆(1,214億米ドル)に達し、下流活動が流入の30%を占め、鉱業、石油化学、電気自動車生産における調整されたサプライチェーンへの需要を支えています。インドネシアのEコマースGMVは2025年に710億米ドルに達し、その成長によりジャワおよび外島でのより頻繁なマルチキャリアフルフィルメントニーズが加わりました。インドネシア第四者物流(4PL)市場は、メーカーが地元サプライヤーを追加する際に恩恵を受けます。なぜなら、調達、入荷輸送、および納品スケジュールをより多くの関係者にわたって管理する必要があるからです。規制、データ標準、および輸送コストの変動は、インドネシア第四者物流(4PL)市場が主要な島々を超えてサービスを拡大し、大模で信頼性の高いマルチキャリア調整を維持できるかどうかを引き続き左右するでしょう。
主要レポートのポイント
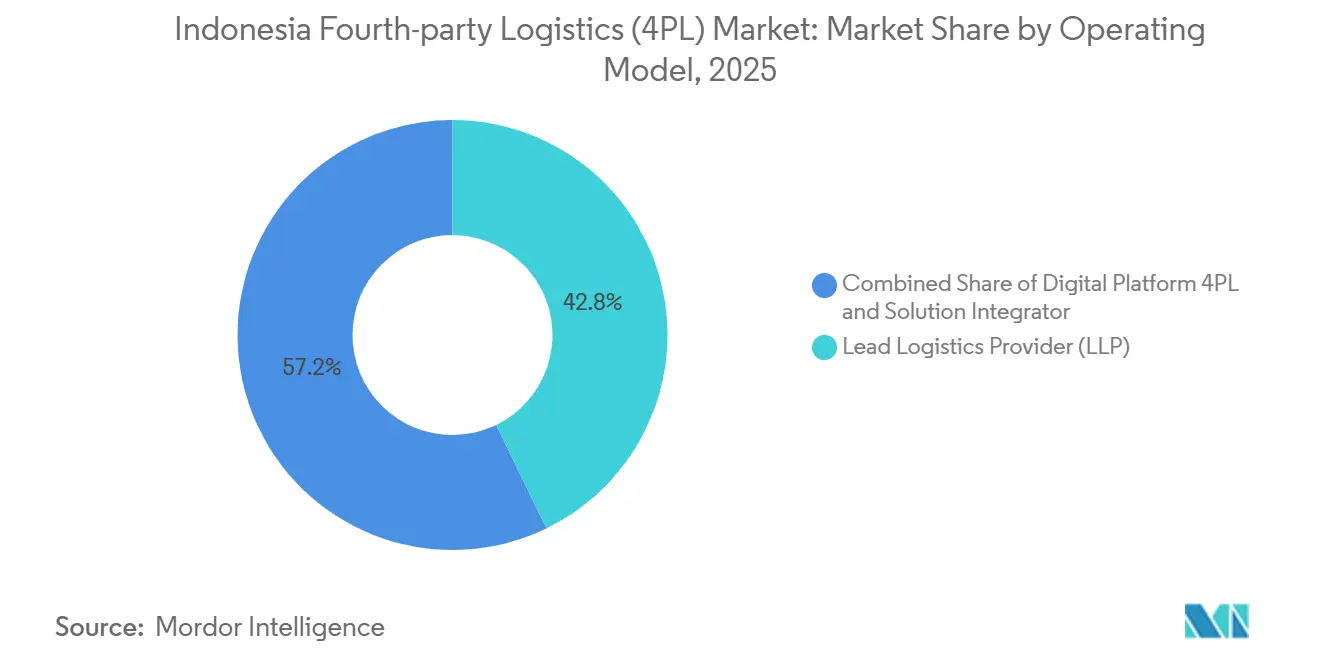
- 運営モデル別では、リードロジスティクスプロバイダーが2025年のインドネシア第四者物流(4PL)市場規模の42.85%を占め、デジタルプラットフォーム4PLは2031年までに最高の予測CAGRである16.32%を記録しました。
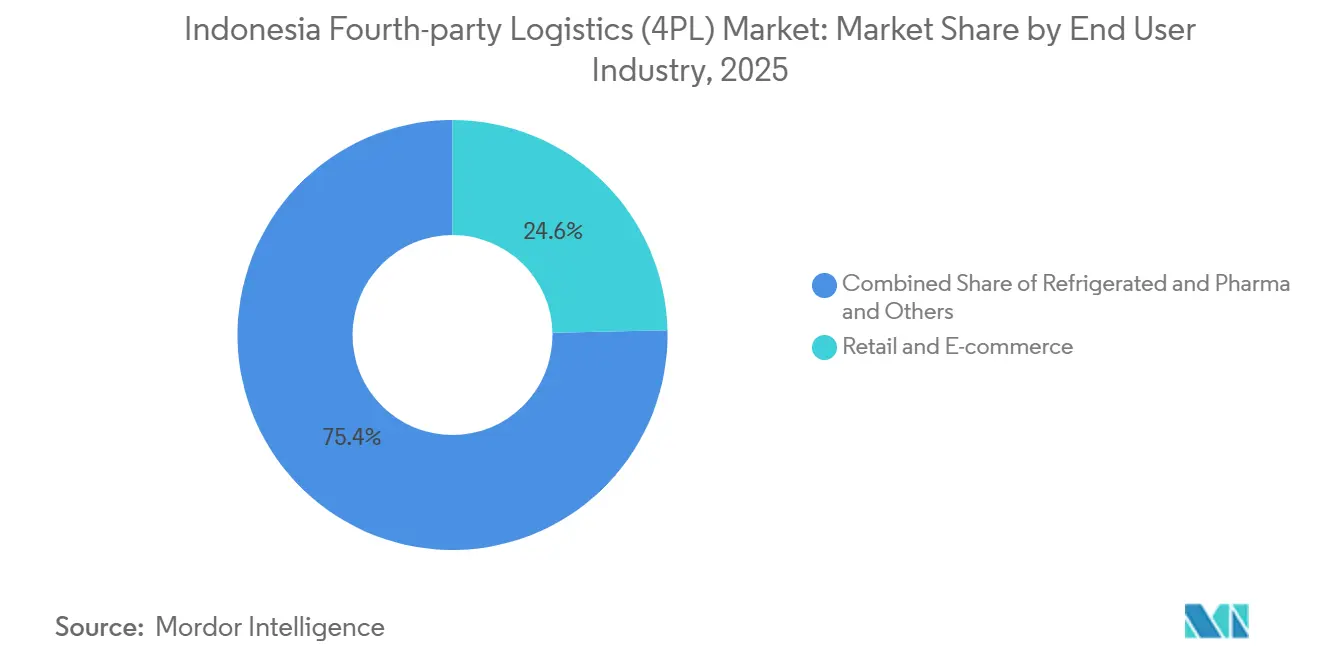
- エンドユーザー産業別では、小売・Eコマースが2025年のインドネシア第四者物流(4PL)市場シェアの24.64%を占め、冷蔵・医薬品は2031年までに最高の予測CAGRである13.89%を記録しました。
- 企業規模別では、大企業が2025年のインドネシア第四者物流(4PL)市場規模の68.92%を占め、中小企業は2031年までに最高の予測CAGRである14.32%を記録しました。
- 地域別では、ジャワが2025年のインドネシア第四者物流(4PL)市場シェアの38.68%を占め、スラウェシは2031年までに最高の予測CAGRである11.98%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドネシア第四者物流(4PL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの複雑化による 統合4PLサービスへの需要増加 | +3.2% | ジャワ、スマトラ、全国 | 短期(2年以内) |
| 物流デジタル化による エンドツーエンドのサプライチェーンオーケストレーションの加速 | +2.1% | 全国、ジャカルタ、スラバヤ、メダンでの早期成果 | 中期(2〜4年) |
| 製造業のローカライゼーション拡大による 複雑なマルチ産業物流要件 | +1.6% | スラウェシ、カリマンタン、バタム、中部ジャワ、西部ジャワ | 中期(2〜4年) |
| リアルタイム可視性需要による コントロールタワー導入の推進 | +0.9% | 全国 | 中期(2〜4年) |
| ヘルスケアコンプライアンスの強化による 専門的サプライチェーン管理需要の増加 | +0.8% | ジャワ、スラウェシ、スマトラ | 短期(2年以内) |
| 多島嶼ネットワークによる 最適化とバックホール調整ニーズの増加 | +0.6% | パプア地域、マルク諸島、外島 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの複雑化による統合4PLサービスへの需要増加
インドネシアのEコマースGMVは2025年に710億米ドルに達し、前年比14%成長しました。同国では2025年に活発なオンライン販売者80万人に達し、75%増加した一方、ビデオコマースは90%成長して26億件の取引を記録しました。これらの取引量は、多数の個別販売者にわたる注文管理、ルーティング、返品処理、およびキャリア調整を必要とします。インドネシア第四者物流(4PL)市場はこのニーズに応えることができ、販売者が複数のキャリアを使用し、共通の運営レイヤーを必要とする場合に対応します。デジタルプラットフォームプロバイダーは、従来のフルサービス契約よりも小規模な販売者にこれらのサービスをよりアクセスしやすくすることができます。
物流デジタル化によるエンドツーエンドのサプライチェーンオーケストレーションの加速
国家物流エコシステムは、インドネシアの税関当局によると、2026年に55の港湾と12の空港をカバーしています。このプログラムにより、対象拠点での処理時間が73%短縮され、物流コストが17%削減されます。これらの結果は、共有データと調整された貨物管理の必要性を強化します。インドネシア第四者物流(4PL)市場は、より高いシステム接続性を活用して、より低い運営コスでコントロールタワーサービスをサポートすることができます。2026年9月、Telkomselはスマートウェアハウスのパイロットを導入し、ピッキングパフォーマンスを25%改善し、準備時間を4時間から3時間に短縮しました。
製造業のローカライゼーション拡大による複雑なマルチ産業物流要件
下流投資と地元製造は、基本的な輸送実行を超えるサプライヤー、輸送、およびコンプライアンス要件を追加します。インドネシアは2020年から2025年第1四半期までに790億米ドルの下流投資と594,000件の新規雇用を記録しました。BYDは2027年1月から最大60%の地元車両部品を使用することを約束しており、追加の地元調達関係を生み出しています。インドネシア第四者物流(4PL)市場は、調達、サプライヤー、港湾、および生産拠点を別々の島々にわたって調整しなければならないメーカーに関連しています。これは特に、ニッケル、電気自動車部品、エレクトロニクス、自動車部品、および加工食品において重要です[1]。
リアルタイム可視性需要によるコントロールタワー導入の推進
島間ルートでは、荷主が別々の輸送リンクにわたってルート変更、貨物滞留時間、および通関活動を管理する必要があります。コントロールタワーはクライアントにこれらのイベントの一元的なビューを提供し、遅延が発生した際の対応をサポートします。PT Samudera Indonesiaは2026年6月にリアルタイム追跡とドライバー行動監視のためにIoT搭載の陸上車両を数百台追加しました。XPENGは2025年にインドネシアで初めて現地生産されたX9を納車し、新しい自動車メーカーがデジタルサプライチェーンへの期待を持って参入していることを示しました[2]。したがって、インドネシア第四者物流(4PL)市場は、キャリアネットワーク全体で可視性、予測到着時刻、および例外管理を組み合わせることができるプロバイダーを優遇します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した島間インフラによる トランシップメントの複雑化 | -1.8% | パプア地域、マルク諸島、カリマンタン外縁部、ヌサトゥンガラ | 長期(4年以上) |
| データ相互運用性の問題による 統合4PLプラットフォームの阻害 | -1.1% | 全国 | 中期(2〜4年) |
| 限られた分析人材による 高度なオーケストレーション能力の制約 | -0.7% | 全国、外島地域で深刻 | 中期(2〜4年) |
| 戦略的管理への懸念による 4PLアウトソーシング導入の制限 | -0.5% | 全国および国内コングロマリット | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した島間インフラによるトランシプメントの複雑化
インドネシアの物流コストは2025年にGDPの14.3%を占め、先進国の平均8%と比較して高い水準にあります。フィーダー船の運航頻度、ロールオン・ロールオフ能力、および浅い港湾が東インドネシアの輸送時間を増加させる可能性があります。これらの条件はマルチキャリアサービス契約にコストと不確実性を加えます。インドネシア第四者物流(4PL)市場は、物流インフラが強固なジャワとスマトラでより確立されています。同じギャップが、プロバイダーがパプア、マルク、カリマンタン外縁部、ヌサトゥンガラへ一貫した運営モデルを拡大することを制限する可能性があります。
データ相互運用性の問題による統合4PLプラットフォームの阻害
第四者モデルは、キャリアシステム、倉庫、顧客エンタープライズシステム、税関、および港湾間の信頼性の高いデータ交換に依存しています。小規模なトラック会社はデジタルインターフェースを提供していない場合があり、確立された事業者は容易に接続できないシステムを使用している可能性があります。ALFIは2026年7月に、国家物流エコシステムの統合進捗が2025年末以降停滞していると述べました[3]。不完全なデータはプロバイダーのコントロールタワーレポートと運営上の意思決定精度を制限する可能性があります。インドネシア第四者物流(4PL)市場はまた、プロバイダーがレガシーシステムを橋渡しするための独自のソフトウェア接続を必要とする、より高いテクノロジーコストに直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
運営モデル別:リードロジスティクスプロバイダーが主導し、デジタルプラットフォームが拡大
リードロジスティクスプロバイダー(LLP)は2025年のインドネシア第四者物流(4PL)市場シェアの42.85%を占め、デジタルプラットフォーム4PLは2026年から2031年にかけて16.32%のCAGRを記録すると予測されています。LLPモデルは、複雑なサプライチェーンに対して一つの責任ある調整者を求める多国籍クライアントに支持されており、定義されたサービスレベル、コンプライアンスサポート、および明確なエスカレーション構造を提供します。自動車メーカー、製薬会社、および産業グループは、複数のサプライヤー、キャリア、および島々にわたるこのレベルの調整を一般的に必要とします。
デジタルプラットフォーム4PLは、フルスコープのアウトソーシングモデルを採用せずにサプライチェーンの可視性と調整を求める顧客の間で関連性を高めています。Waresixの上場子会社であるPT BSA Logistics Indonesiaは、2026年上半期に42.6%の収益成長を報告し、デジタル対応物流業務の拡大を示しました。柔軟な最小取引量と接続されたワークフローは、デジタルプラットフォームが中堅市場の顧客にサービスを提供するのにも役立ちます。その結果、インドネシアの4PL産業はLLPとデジタル運営モデルを通じて異なる顧客要件に対応しており、各モデルはサプライチェーン管理とアウトソーシングの異なるレベルに対応しています。


エンドユーザー産業別:小売・Eコマースが主導し、冷蔵・医薬品が最速成長
小売・Eコマースは2025年のインドネシア第四者物流(4PL)市場規模の24.64%を占め、冷蔵・医薬品は2026年から2031年にかけて13.89%のCAGRを記録すると予測されています。小売・Eコマースは頻繁な注文と返品を生み出し、フルフィルメントセンター、キャリア、および顧客にわたる調整要件を増加させます。FMCGも消費財サプライヤーが広範な全国流通ネットワークを管理するため、相当な需要をもたらします。自動車・モビリティの要件は地元サプライヤーネットワークの発展とともに増加しており、ファッション、ライフスタイル、テクノロジー、エレクトロニクスはジャワを拠点とした流通とオムニチャネルフルフィルメントを通じてさらなる活動を加えています。
冷蔵・医薬品は、医薬品流通業者がより厳格なコールドチェーンコンプライアンス要件に直面するにつれて重要性を増しています。2025年BPOM規制第20号は優良低温流通規範要件を更新し、流通ルート全体での文書化された温度管理と監視の必要性を高めました。産業製造もスラウェシの製錬所プロジェクトが複雑な機器と原材料の物流ニーズを生み出すにつれて、追加の4PL要件を生み出しています。PT Vale Indonesiaは2027年までの完成に向けて3つのスラウェシ製錬所プロジェクトを進めており、調整された産業物流サービスへの需要を支えています。
企業規模別:大企業が収益を牽引し、中小企業が取引量を追加
大企業は2025年のインドネシア第四者物流(4PL)市場シェアの68.92%を占め、中小企業(SMEs)は2026年から2031年にかけて14.32%のCAGRを記録すると予測されています。大企業は消費財、自動車、テクノロジーのサプライチェーン全体にわたる複雑な調達、報告、および調整要件を持っていす。その規模はLLPプロバイダーと一般的に関連する包括的な契約をサポートし、明確な説明責任と報告への要件が主要なグローバルおよび確立された国内4PL事業者からの需要を維持します。
中小企業は、デジタルプラットフォームが以前は物流を社内で管理していた企業の運営閾値を下げるにつれて、4PLサービスへのアクセスを得ています。WBSAはインドネシア全土の9つの主要拠点と5つの主要国際港を通じて運営し、FMCG、製造、小売、農業の顧客にサービスを提供しています。デジタル4PLモデルにより、小規模企業は従来のエンタープライズ契約の構造なしにルーティング、調整、および可視性機能にアクセスできます。この拡大はインドネシアの4PL産業の顧客基盤と取引量を広げる可能性があり、大企業は引き続き高価値の契約を生み出します。
地域分析
ジャワは2025年のインドネシア第四者物流(4PL)市場シェアの38.68%を占めました。製造拠点、主要港湾、および最大の消費者基盤により、この島は物流需要の主要な中心地となっています。DHL Groupはインドネシアに4,000人以上の従業員と180の施設を持っています。同社は2025年12月に1,000万米ドルを超える投資でスラバヤゲートウェイを拡張し、ジャカルタゲートウェイでも2,000万米ドルを超える拡張を行いました。スマトラはパーム油、ゴム、石炭、および下流製造物流により第2位の島となっています。
スラウェシは2026年から2031年にかけて11.98%のCAGRで成長すると予測されています。モロワリとコナウェのニッケル下流化は、鉱業、加工、海運、道路、およびプロジェクト貨物活動間の専門的な調整を必要とします。Vale Indonesia Growth Project Pomalaa HPAL施設はGEMおよびEcoProとの20億米ドルの投資を表しています。グリーンニッケルの輸出は2026年1月にケンダリー新港から中国へ直接開始され、16日間の航海を使用しています。インドネシア第四者物流(4PL)市場は、港湾能力と物流接続が改善するにつれてこれらの回廊をサポートする機会があります。
カリマンタンには鉱業、石炭、ボーキサイト、バイオ燃料、およびパーム加工活動があり、複雑な入荷要件を追加する可能性があります。一方、バリとヌサトゥンガラは観光関連のFMCGとコールドチェーン流通により依存しています。パプアとマルクは天然資源プロジェクトと政策的注目にもかかわらず、インフラによって制約されたままです。2026年大統領令第41号は、港湾後背地の接続性、国家物流エコシステムのデジタル化、および物流人材能力を中核的な柱として特定しました。対象ノードでの国家物流エコシステムの成果は、より広範なデジタル統合の基盤を提供し、条件が改善するにつれて拡大をサポートする可能性があります。
競合環境
インドネシア第四者物流(4PL)市場は断片化しており、グローバルプロバイダーは広範な国際的カバレッジと定義されたコンプライアンスプロセスを必要とする複雑な多国籍案件でより強い地位を持っています。DSV A/Sは2025年4月30日にDB Schenkerの買収を完了し、収益ベースで世界最大のフレートフォワーダーを創出しました[4]。インドネシアの事業は2026年5月1日にPT DSV Transport Indonesiaとして統合されました。この統合によりDSV A/Sは航空、海上、および契約物流サービス全体でより大きな規模を持つことになります。
DHL Groupはアジア太平洋地域でのヘルスケア能力を5億ユーロ(5億7,300万米ドル)の投資プログラムを通じて拡大しており、これはコンプライアンス集約型物流需要と一致しています。Kuehne+Nagelは2026年初頭にインドネシアで4年間のLNG再供給契約を更新し、統合された海運およびプロジェクト物流業務を延長しました。NX Groupは2026年3月にインドネシアの2つの子会社を合併してPT NX Lemo Indonesia Logistikを設立しました。これらの動きは、国際グループが規模、垂直的な知識、およびよりシンプルな地元顧客インターフェースを組み合わせている方法を示しています。インドネシア第四者物流(4PL)市場はまた、より迅速なオンボーディングと柔軟なシステム接続を通じて競争する国内プロバイダーによっても形成されています。
WaresixとJanioは、主要プロバイダーが高い契約閾値を持つ可能性がある小規模および中規模ユーザーをターゲットにしています。外島セグメントは、体系的なマルチキャリアカバレッジがまだ大規模に確立されていないため、開放されたままです。小規模企業向けのコールドチェーンおよび医薬品サービスも、コンプライアンス重視のデジタルオファリングがまだ限られている分野です。Rhenus Groupは2025年4月にインドネシアのパートナーに持続可能性と欧州貿易コンプライアンスサポートを提示しました。インドネシア第四者物流(4PL)市場は、インターモーダル管理と信頼性の高いコールドチェーンの可視性とレポートを結びつけることができるプロバイダーを優遇する可能性が高いです。
インドネシア第四者物流(4PL)産業リーダー
-
DHL Group
-
DSV A/S
-
PT Samudera Indonesia Tbk
-
PT Puninar Logistics
-
PT Kamadjaja Logistics
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年8月:PT Pelabuhan Indonesia、PT Indo Konstruksi Mineral、PT Pelindoはケンダリー港で保管地の使用とニッケル鉱石の積み降ろしサービスに関する協力協定に署名しました。この協定は鉱物サプライチェーンとニッケル下流化におけるケンダリー港の物流的役割を強化するために設計されています。
- 2026年3月:Kuehne+Nagelはインドネシア最大のLNG生産者向けの複数年再供給契約をさらに4年間更新しました。この契約はラモンガンショアベース石油・ガス供給基地から管理される統合された海運およびプロジェクト物流サービスを延長します。
- 2025年12月:DHL Express Indonesiaはスラバヤゲートウェイ施設を1,000万米ドルを超える投資で拡張しました。DHL Groupはまた、ジャカルタゲートウェイを2,000万米ドル以上で拡張し、中部ジャワに専用通関ゲートウェイを建設し、シンガポール・スマラン直行便を開設しました。
- 2025年4月:DSV A/SはDB Schenkerの143億ユーロ(163億米ドル)の買収をDeutsche Bahnから完了しました。インドネシアの事業は2026年5月1日にPT DSV Transport Indonesiaとして完全に統合され、航空および海上輸送業務を単一の法人と顧客インターフェースの下に統一しました。


インドネシア第四者物流(4PL)市場レポートの範囲
| リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター |
| デジタルプラットフォーム4PL |
| FMCG |
| 小売・Eコマース |
| ファッション・ライフスタイル |
| テクノロジー・エレクトロニクス |
| 冷蔵・医薬品 |
| 自動車・モビリティ |
| 産業製造 |
| その他 |
| 中小企業 |
| 大企業 |
| ジャワ(ジャカルタおよびBOD) |
| スマトラ |
| カリマンタン |
| スラウェシ |
| バリ・ヌサトゥンガラ |
| パプア地域・マルク諸島 |
| 運営モデル別 | リードロジスティクスプロバイダー(LLP) |
| ソリューションインテグレーター | |
| デジタルプラットフォーム4PL | |
| エンドユーザー産業別 | FMCG |
| 小売・Eコマース | |
| ファッション・ライフスタイル | |
| テクノロジー・エレクトロニクス | |
| 冷蔵・医薬品 | |
| 自動車・モビリティ | |
| 産業製造 | |
| その他 | |
| 企業規模別 | 中小企業 |
| 大企業 | |
| 地域別 | ジャワ(ジャカルタおよびBOD) |
| スマトラ | |
| カリマンタン | |
| スラウェシ | |
| バリ・ヌサトゥンガラ | |
| パプア地域・マルク諸島 |


レポートで回答される主要な質問
2031年までにインドネシアの第四者物流サービスの予測値はいくらですか?
インドネシア第四者物流(4PL)市場は、2026年の22.3億米ドルから9.93%のCAGRで成長し、2031年までに35.8億米ドルに達すると予測されています。
インドネシアで最も急速に拡大している運営モデルはどれですか?
デジタルプラットフォーム4PLは2031年までに16.32%のCAGRで成長すると予測されており、LLPは2025年に最大の42.85%のシェアを保持しました。
4PLサービスへの需要が最も強い顧客セクターはどれですか?
小売・Eコマースは2025年に24.64%のシェアで首位でした。冷蔵・医薬品は2031年までに最速の13.89%のCAGRで成長すると予測されています。
なぜデジタルプラットフォームはインドネシアで物流顧客を獲得しているのですか?
より柔軟な取引量と小規模企業向けのより低い運営閾値で、ルーティング、可視性、およびマルチキャリア調整を提供できるからです。
4PL活動で最も急速に成長している地域はどこですか?
スラウェシはニッケル下流化と関連する産業物流ニーズに支えられ、2031年までに11.98%のCAGRで拡大すると予測されています。
インドネシアにおける調整された物流サービスのより広範な普及を制限するものは何ですか?
島間インフラのギャップとシステム相互運用性の不完全さが、接続された物流管理に必要なデータ品質のコストと低下をもたらす可能性があります。


 お客様のデータは安全であり、販売や共有は一切行われません。

