
Tamanho e Participação do Mercado de Seguro de Saúde Individual
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 356.30 Bilhões de dólares |
| Tamanho do Mercado (2032) | 459.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.20 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguro de Saúde Individual por Mordor Intelligence
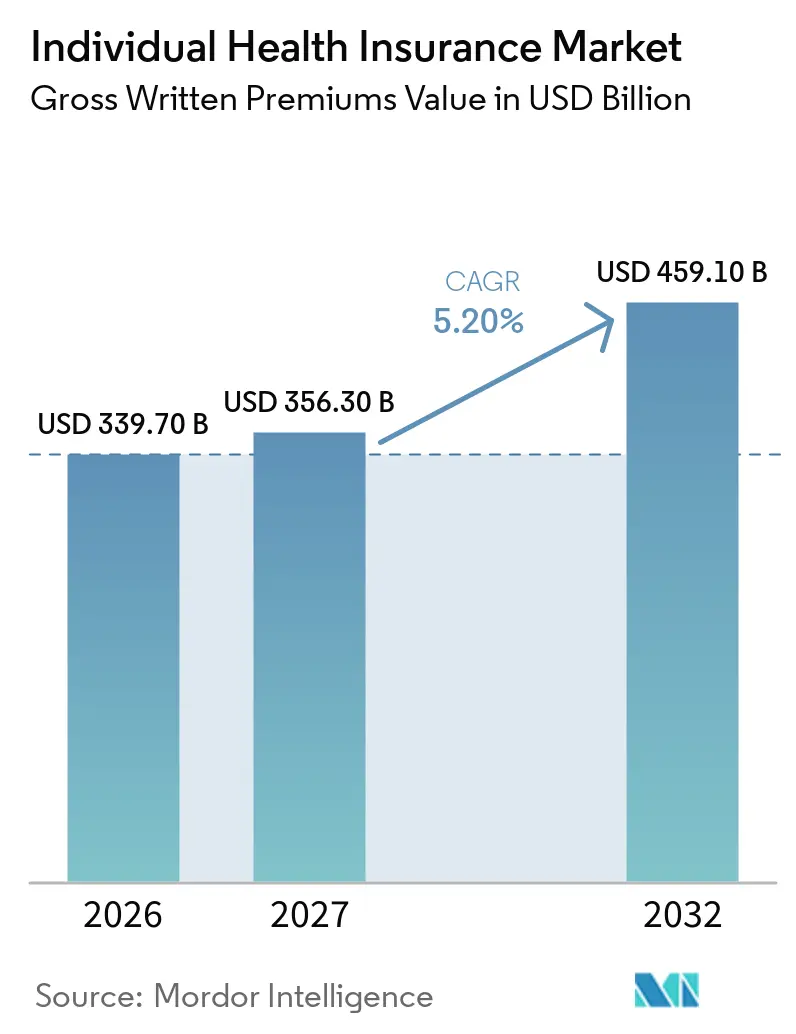
O tamanho do Mercado de Seguro de Saúde Individual em termos de valor de prêmios brutos emitidos tem projeção de ser de 339,70 bilhões de USD em 2026, 356,30 bilhões de USD em 2027, e atingir 459,10 bilhões de USD até 2032, crescendo a um CAGR de 5,20% de 2027 a 2032.
A demanda é sustentada por doenças crônicas, envelhecimento populacional e exposição das famílias aos custos médicos desembolsados diretamente. As necessidades de cobertura estão aumentando em toda a região Ásia-Pacífico à medida que a renda disponível cresce e as lacunas de proteção securitária permanecem amplas. Nos Estados Unidos, o vencimento dos créditos fiscais de prêmio aprimorados reduziu a acessibilidade para muitos compradores, o que restringiu as adesões. As seguradoras estão respondendo com ferramentas de adesão digital, benefícios modulares, gestão de cuidados e parcerias de serviços de saúde que tornam a seleção de planos e o suporte contínuo mais práticos para os clientes. Essas abordagens oferecem ao mercado de seguro de saúde individual oportunidades de atender compradores que precisam de cobertura portátil e mais flexível, ao mesmo tempo em que apoiam relacionamentos de longo prazo em meio a mudanças nas necessidades de saúde e emprego, padrões de renda, estruturas familiares, expectativas de serviço, regulamentação local e preferências dos consumidores em evolução.
Principais Conclusões do Relatório
- Por tipo de produto, os planos de despesas médicas abrangentes capturaram 60,4% da participação do mercado de seguro de saúde individual em 2026, enquanto os planos de saúde individuais híbridos e outros têm projeção de crescimento a um CAGR de 7,3% até 2032.
- Por tipo de segurado, as apólices individuais capturaram 54,8% da participação do mercado de seguro de saúde individual em 2026, enquanto as apólices familiares têm projeção de crescimento a um CAGR de 5,8% até 2032.
- Por canal de distribuição, agentes e corretores capturaram 41,7% da participação do mercado de seguro de saúde individual em 2026, enquanto os agregadores digitais e plataformas de insurtech têm projeção de crescimento a um CAGR de 8,5% até 2032.
- Por duração da apólice, o seguro de saúde renovável anualmente capturou 70,6% da participação do mercado de seguro de saúde individual em 2026, enquanto o seguro de saúde de longo prazo e vitalício tem projeção de crescimento a um CAGR de 6,2% até 2032.
- Por geografia, a América do Norte capturou 38,7% da participação do mercado de seguro de saúde individual em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Doenças Crônicas e Custos Recorrentes de Tratamento | +1.3% | Global, com maior intensidade na América do Norte, Europa Ocidental e Japão | Longo prazo (≥ 4 anos) |
| Envelhecimento Populacional e Demanda por Cobertura Médica Individual | +1.0% | Japão, China, Europa Ocidental e Austrália | Longo prazo (≥ 4 anos) |
| Custos de Saúde Desembolsados Diretamente e Necessidade de Proteção Financeira | +0.9% | Mercados emergentes da Ásia-Pacífico, Oriente Médio e América Latina | Médio prazo (2-4 anos) |
| Mercados Digitais de Seguros e Distribuição Direta ao Consumidor | +0.8% | Global, com ganhos iniciais na América do Norte, Sudeste Asiático e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Trabalho Autônomo, Trabalho por Demanda e Cobertura Adquirida Individualmente | +0.6% | América do Norte, Europa Ocidental e Índia | Médio prazo (2-4 anos) |
| Planos de Saúde Flexíveis, Modulares e Personalizados | +0.5% | Global, liderado por mercados com avanço tecnológico na Ásia e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Carga de Doenças Crônicas Redefinindo o Imperativo de Cobertura Individual
As doenças crônicas estão aumentando tanto a necessidade de cobertura quanto o custo de atender os segurados individuais. O ambiente de políticas atual aponta para uma demanda sustentada por benefícios que apoiem tratamentos recorrentes, acesso contínuo a medicamentos e coordenação de cuidados. Os Centros de Controle e Prevenção de Doenças relatam que as condições crônicas e de saúde mental respondem por 90% dos gastos anuais com saúde nos Estados Unidos, criando uma necessidade contínua de proteção financeira para as famílias[1]. Na China, as seguradoras de saúde estão expandindo a cobertura em oncologia, cardiologia e outros tratamentos de alto custo como parte de uma mudança mais ampla em direção a um suporte de saúde mais ativo. Planos que combinam reembolso com gestão de doenças, acesso a tratamentos adequados e serviços de orientação podem apoiar a retenção no mercado de seguro de saúde individual. Essa necessidade é especialmente relevante quando o cuidado de um segurado se estende por serviços hospitalares, ambulatoriais, farmacêuticos e de acompanhamento.
Envelhecimento Demográfico Intensificando a Demanda por Cobertura Contínua
As populações mais velhas estão mudando as necessidades de benefícios, e não apenas adicionando mais clientes às carteiras de seguros existentes. O Japão possui uma grande população idosa, e as apólices individuais suplementares atendem a serviços que a cobertura pública não cobre totalmente, incluindo acesso a hospitais premium e necessidades de cuidados de longo prazo. A China também está vendo demanda de famílias de renda média por benefícios além do direito básico ao seguro social. Essas condições aumentam o interesse em renovabilidade garantida, prêmios estáveis, benefícios adequados à idade e benefícios que permaneçam relevantes à medida que as necessidades de tratamento mudam. O mercado de seguro de saúde individual está, portanto, se movendo em direção a produtos que possam apoiar longos períodos de tratamento e acesso previsível aos cuidados. As seguradoras que alinham o design da cobertura com as necessidades de saúde das famílias em mudança podem construir relacionamentos de longo prazo mais sólidos com os clientes.
Distribuição Digital Perturbando o Canal Tradicional de Corretores
A adesão digital está mudando a forma como os compradores comparam e selecionam planos de seguro de saúde individual. A Oscar Health aumentou sua adesão individual de aproximadamente 1,6 milhão em junho de 2024 para cerca de 3 milhões em junho de 2026 por meio do mercado individual[2]. A empresa introduziu o Oswell, um agente pessoal de saúde com inteligência artificial, em outubro de 2025. O Oswell utiliza prontuários médicos e documentos de benefícios dos membros para fornecer orientação. Essas ferramentas tornam as informações sobre os planos mais fáceis de acessar e podem reduzir o atrito durante a adesão. Elas também tornam os designs opacos menos competitivos porque os consumidores podem comparar os detalhes da cobertura com mais facilidade. O mercado de seguro de saúde individual tende a recompensar as seguradoras que combinam benefícios claros com serviço digital simples.
Trabalho Autônomo e por Demanda Criando uma Base Estrutural para o Mercado Individual
Os trabalhadores autônomos e por demanda formam um grupo importante de compradores porque seu acesso a benefícios patrocinados pelo empregador é menos consistente. O Centro sobre Orçamento e Prioridades de Políticas estimou que 5 milhões de proprietários de pequenas empresas e trabalhadores autônomos se inscreveram nos mercados da Lei de Cuidados Acessíveis em algum momento durante 2025[3]. O mesmo grupo enfrenta variação de renda, o que pode tornar os compromissos de prêmio fixo mais difíceis de gerenciar. Benefícios portáteis, condições de pagamento flexíveis e adesão direta podem melhorar a adequação para esses compradores. O crescimento nessa base de clientes sustenta a demanda por ofertas do mercado de seguro de saúde individual que não estejam vinculadas a um único empregador. As seguradoras também precisam de designs que reconheçam que o comprador, o pagador e o beneficiário podem ser a mesma pessoa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acessibilidade de Prêmios, Subseguro e Cancelamento de Apólices | -1.5% | América do Norte, América Latina, Sul da Ásia e Sudeste Asiático | Médio prazo (2-4 anos) |
| Inflação dos Custos Médicos e Gastos com Tratamentos de Alto Custo | -1.2% | América do Norte, Europa Ocidental e Austrália | Longo prazo (≥ 4 anos) |
| Seleção Adversa e Enfraquecimento dos Grupos de Risco do Mercado Individual | -0.7% | América do Norte e mercados europeus com disposições de emissão garantida | Curto prazo (≤ 2 anos) |
| Redes de Prestadores Restritas e Acesso Desigual a Cuidados de Saúde de Qualidade | -0.4% | Mercados emergentes e áreas rurais globalmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acessibilidade de Prêmios Pressionando a Sustentabilidade das Adesões
A acessibilidade dos prêmios continua sendo uma restrição significativa à participação das famílias. O Commonwealth Fund relatou um aumento médio proposto de prêmio de 18% para 2026 nos Estados Unidos, à medida que as seguradoras contabilizaram custos de sinistros mais elevados e prováveis perdas de adesão após o término dos créditos fiscais de prêmio aprimorados. As adesões caíram de 25,2 milhões em junho de 2025 para 20,5 milhões em junho de 2026, um declínio de 18%[4]. A KFF também constatou que 61% dos participantes do mercado relataram dificuldade em pagar franquias e custos desembolsados diretamente, enquanto 51% acharam os prêmios difíceis de gerenciar em 2025. Essas pressões podem levar os compradores a atrasar a adesão, reduzir os benefícios ou deixar as apólices vencerem. O mercado de seguro de saúde individual precisa de opções de menor custo que mantenham proteção significativa para famílias sensíveis ao preço.
Inflação dos Custos Médicos Comprimindo as Margens de Subscrição
A inflação médica cria um equilíbrio difícil entre prêmios que as famílias podem pagar e taxas que cobrem os custos de tratamento. As terapias oncológicas de alto custo, os medicamentos GLP-1 e as terapias gênicas aumentam a exposição a sinistros para as seguradoras e elevam a importância da gestão ativa dos custos de medicamentos prescritos e de cuidados especializados. Esses tratamentos também tornam a precificação mais difícil quando os ciclos de benefícios e os custos clínicos mudam em velocidades diferentes. As seguradoras estão respondendo com negociações de benefícios farmacêuticos, programas de cuidados, controles de fraude e um design de benefícios mais focado. O mercado de seguro de saúde individual pode enfrentar maior pressão onde as seguradoras não conseguem gerenciar esses custos ou os consumidores não conseguem absorver prêmios mais altos. Uma melhor coordenação entre cobertura, vias de tratamento e redes de prestadores pode reduzir parte dessa pressão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
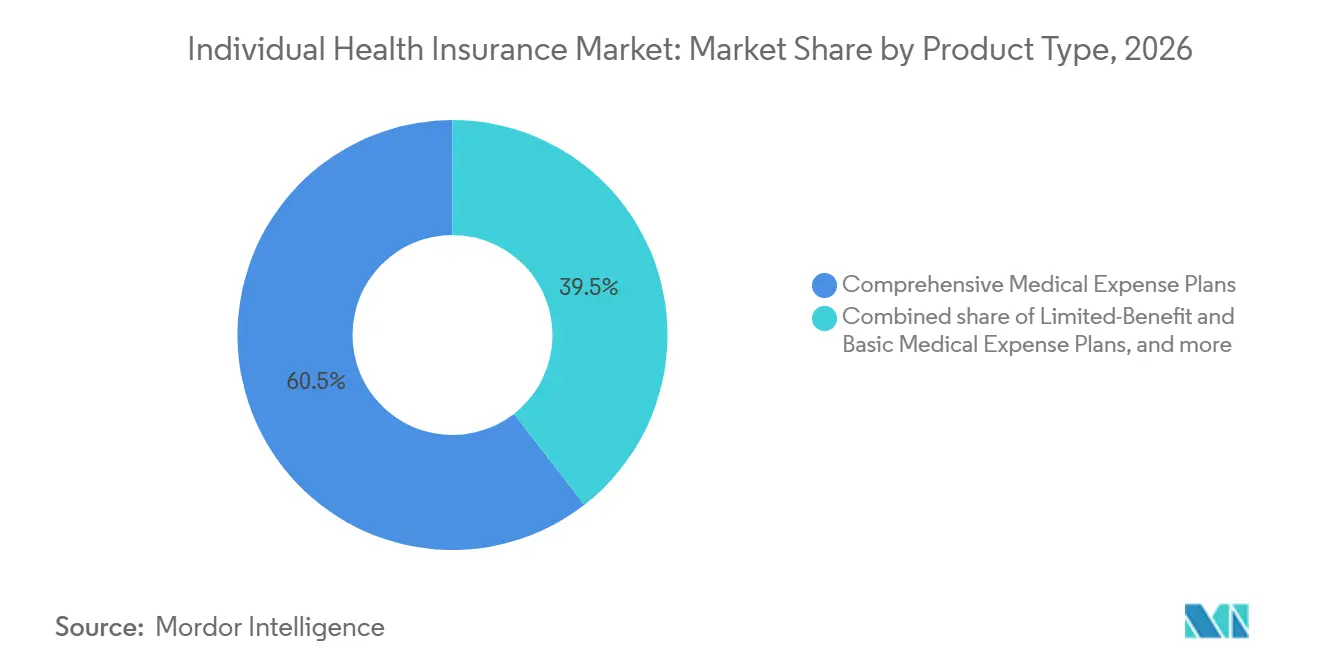
Designs Modulares Desafiando a Dominância dos Planos AbrangentesOs planos de despesas médicas abrangentes detinham 60,4% da participação do mercado de seguro de saúde individual em 2026. Sua posição reflete os requisitos mínimos de benefícios, as redes estabelecidas de reembolso hospitalar e a familiaridade dos compradores com a cobertura médica ampla em países maduros. Muitos segurados também permanecem em planos abrangentes porque comparar benefícios complexos demanda tempo e esforço. Os planos de benefícios limitados e de despesas médicas básicas atendem a compradores que precisam de alguma proteção, mas não podem pagar por uma cobertura ampla. Os planos de indenização hospitalar de benefício fixo e os planos de doenças específicas e doenças nomeadas continuam relevantes onde as regras de subscrição permitem maior flexibilidade de produto.
Os planos de saúde individuais híbridos e outros têm projeção de crescimento a um CAGR de 7,3% até 2032. Esses planos permitem que as seguradoras combinem benefícios de hospitalização com telemedicina, suporte a doenças crônicas e recursos de bem-estar que podem ser selecionados com base nas circunstâncias do segurado. Eles são relevantes para trabalhadores por demanda, compradores autônomos e famílias que buscam cobertura além dos benefícios fixos. A AIA Life China lançou o Zhixuan Yisheng em setembro de 2025 com um benefício central de hospitalização e camadas opcionais para acesso a hospitais premium, medicamentos e dispositivos ambulatoriais e medicamentos especializados globais. A Ping An também introduziu produtos de inteligência artificial específicos para doenças em julho de 2026 para pacientes cardiovasculares e oncológicos, combinando monitoramento de saúde, pontuação de risco e benefícios de seguro. Esses produtos mostram como o mercado de seguro de saúde individual pode evoluir de uma cobertura apenas de reembolso para um suporte de saúde ativo.
Por Tipo de Segurado:
Demanda por Cobertura Familiar Impulsionada por Famílias com Múltiplos RiscosAs apólices individuais responderam por 54,8% do tamanho do mercado de seguro de saúde individual em 2026. A demanda vem de compradores individuais, autônomos, trabalhadores entre empregos e famílias sem cobertura suficiente patrocinada pelo empregador. Na Índia, as apólices individuais de varejo cobriram 6,01 crore de vidas no ano fiscal de 2024-25, em comparação com 27,51 crore de vidas sob planos coletivos de empregadores. Os prêmios de varejo atingiram INR 46.611 crore (5,6 bilhões de USD) no mesmo período. Essa lacuna indica uma oportunidade contínua para a cobertura individual de varejo onde a proteção pública e coletiva é limitada.
As apólices familiares têm previsão de crescimento a um CAGR de 5,8% até 2032. As famílias podem usar um único plano para simplificar o pagamento, os sinistros e a administração entre os membros da família com diferentes necessidades de cuidados. O valor dessa abordagem aumenta quando as famílias gerenciam diferentes necessidades de saúde ao mesmo tempo. Designs de benefícios que incluem bem-estar pediátrico, suporte pré-natal e opções de cuidados para idosos podem tornar a cobertura familiar mais relevante. Os participantes do setor de seguro de saúde individual que adaptam os planos às necessidades de saúde familiar em mudança podem fortalecer seu apelo. Os planos familiares também oferecem às seguradoras uma oportunidade de construir relacionamentos com mais de 1 membro da família.
Por Canal de Distribuição:
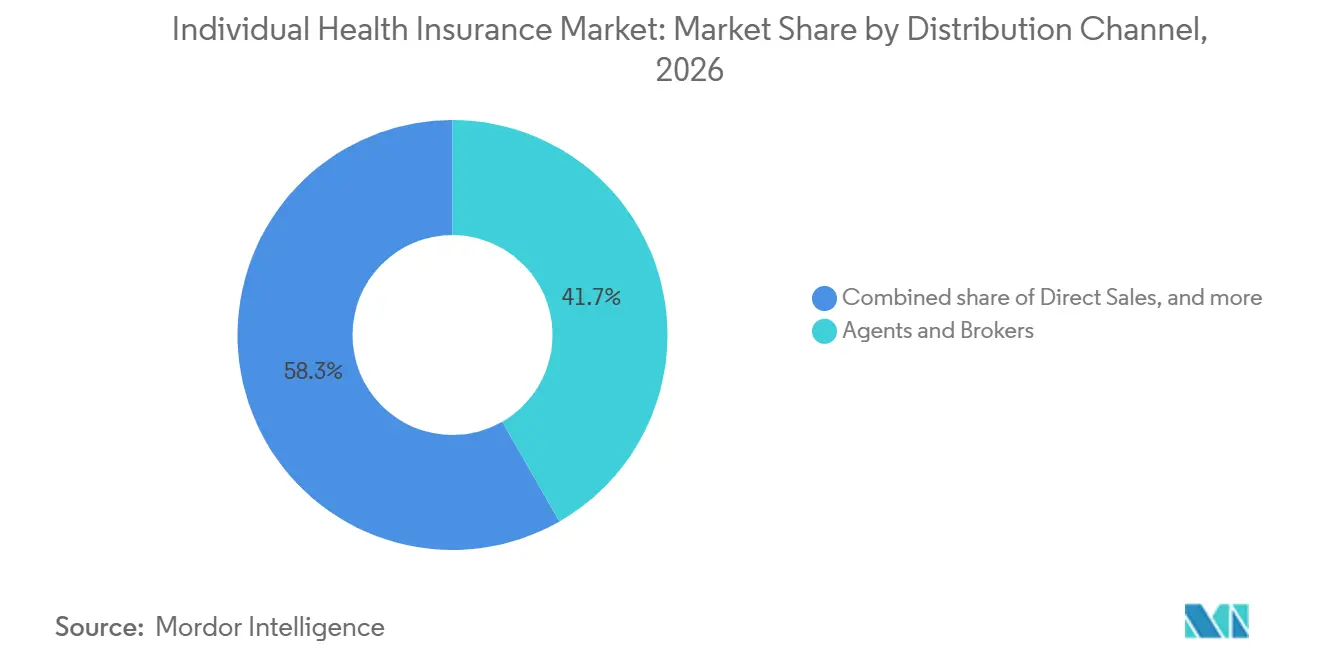
Plataformas de Insurtech Comprimindo as Margens dos CorretoresAgentes e corretores detinham 41,7% de participação no mercado de seguro de saúde individual em 2026. Seu papel continua importante porque a seleção de planos pode envolver redes de prestadores, franquias, formulários e regras de compartilhamento de custos. O suporte de corretores pode ser especialmente útil para clientes mais velhos e pessoas que escolhem cobertura abrangente. As vendas diretas oferecem outra via para compradores que conseguem navegar por produtos digitais simples sem assistência extensiva. O bancassurance e outras parcerias podem ampliar o acesso a seguros onde os bancos têm ampla distribuição física.
Os agregadores digitais e as plataformas de insurtech têm projeção de crescimento a um CAGR de 8,5% até 2032. Seu crescimento reflete a demanda dos consumidores por comparação de autoatendimento, compras mais rápidas e acesso mais claro aos detalhes dos planos. A Oscar Health lançou o marketplace Lucie em 2026 para agregar cobertura médica, odontológica, de visão e suplementar da Lei de Cuidados Acessíveis para consumidores e corretores. O modelo reúne várias categorias de cobertura em um único caminho de compra. O mercado de seguro de saúde individual favorecerá plataformas que forneçam informações claras aos consumidores e que também se integrem a fluxos de trabalho bancários, de contribuição do empregador ou de finanças pessoais.
Por Duração da Apólice:
Estruturas de Longo Prazo Ganhando Espaço à Medida que a Estabilidade de Risco MelhoraO seguro de saúde renovável anualmente respondeu por 70,6% do tamanho do mercado de seguro de saúde individual em 2026. As regras de inscrição aberta nos Estados Unidos e os sistemas de renovação anual nos países europeus sustentam essa estrutura. O seguro de saúde de curto prazo atende pessoas em transição entre planos de empregadores, após a formatura ou antes da aposentadoria. No entanto, regras mais rígidas em mercados com proteções de emissão garantida podem limitar o uso de cobertura de curto prazo. As estruturas anuais continuam a oferecer às seguradoras uma forma familiar de reavaliar as condições de preço e benefícios a cada ano.
O seguro de saúde de longo prazo e vitalício tem projeção de crescimento a um CAGR de 6,2% até 2032. Essas apólices podem oferecer aos segurados mais velhos e às pessoas com condições crônicas maior certeza sobre renovação e prêmios. As seguradoras podem se beneficiar de menores custos de aquisição por cliente retido e de uma melhor capacidade de investir na gestão de cuidados de longo prazo. Os prêmios de seguro de saúde individual de Singapura cresceram 19% ano a ano em 2025, e os Planos Integrados de Escudo cobriram 3 milhões das 3,34 milhões de vidas individualmente seguradas. Esse modelo apoia receitas estáveis de renovação e engajamento contínuo com os segurados. O mercado de seguro de saúde individual pode usar estruturas semelhantes onde a regulamentação e a demanda dos consumidores apoiam períodos de cobertura mais longos.
Análise Geográfica
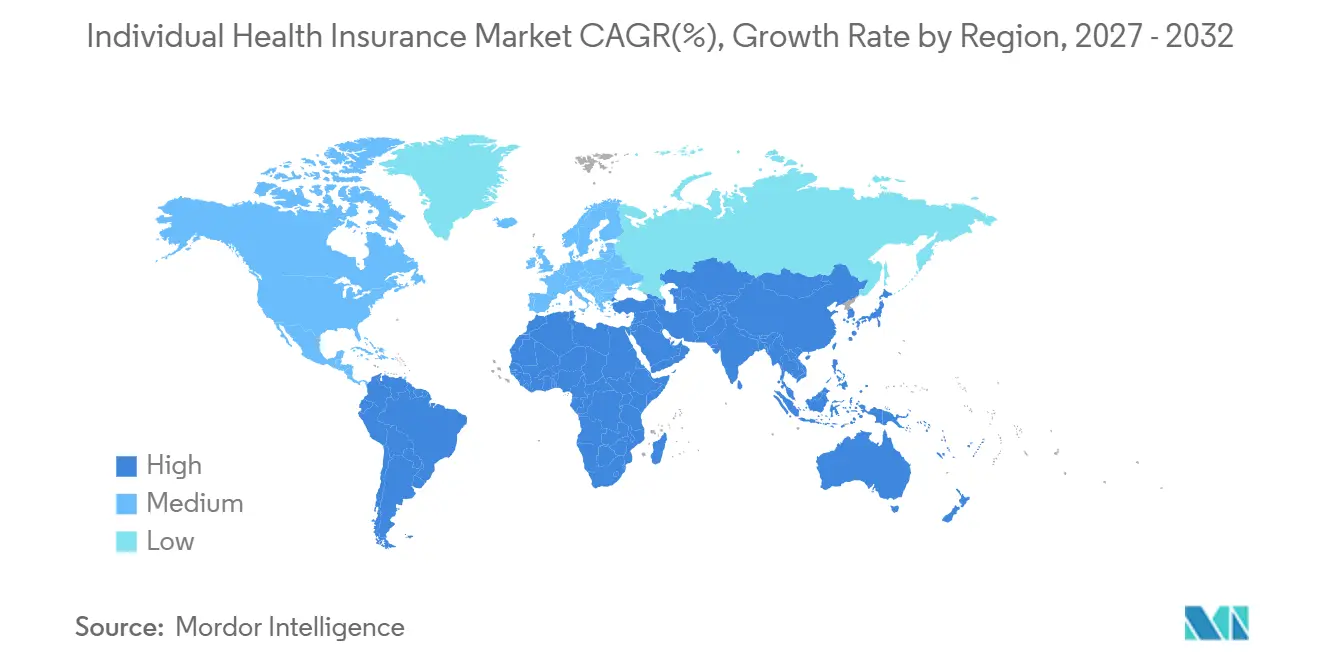
A América do Norte responde por 38,7% da participação do mercado de seguro de saúde individual em 2026. Os Estados Unidos respondem pela maior parte da atividade de prêmios regional, mas as adesões caíram de 25,2 milhões em junho de 2025 para 20,5 milhões em junho de 2026 após o vencimento dos créditos fiscais de prêmio aprimorados. Esse declínio mostra com que força a acessibilidade e a política de subsídios influenciam as decisões de cobertura individual. Os Estados Unidos precisam de planos de menor custo e melhores estratégias de reinscrição para estabilizar a participação. Canadá e México fornecem demanda secundária por benefícios privados suplementares dentro dos sistemas de cobertura pública.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,8% até 2032, a maior taxa entre as regiões. Os prêmios de seguros regionais têm projeção de aumento de 14% em 2026 para 1,4 trilhão de USD. O prêmio bruto emitido de seguro de saúde da Índia atingiu INR 1,17.505 crore (14,1 bilhões de USD) no ano fiscal de 2024-25, crescendo 9,19% ano a ano. Os prêmios de saúde individual de Singapura cresceram 19% em 2025, sustentados pela escala dos Planos Integrados de Escudo. A região Ásia-Pacífico tem uma grande lacuna de proteção, renda familiar crescente e demanda crescente por serviços não totalmente cobertos pelos sistemas públicos.
A Europa e outras regiões mostram padrões de demanda mais variados porque a cobertura pública e a renda familiar diferem amplamente. As contribuições de seguro de saúde e previdência da França atingiram 89,1 bilhões de EUR (97,1 bilhões de USD) em 2025, com contratos individuais crescendo 2,4%. O prêmio bruto emitido de seguro de saúde privado da Polônia atingiu PLN 2,65 bilhões (657 milhões de USD) em 2025, enquanto as vidas seguradas ultrapassaram 5,8 milhões. A América do Sul enfrenta demanda por cobertura privada, mas também volatilidade cambial e rendas desiguais. O Oriente Médio e a África são sustentados pela expansão da cobertura obrigatória nos países do Conselho de Cooperação do Golfo, enquanto a distribuição digital e incorporada pode ajudar a ampliar a proteção em mercados africanos com menor penetração.
Cenário Competitivo
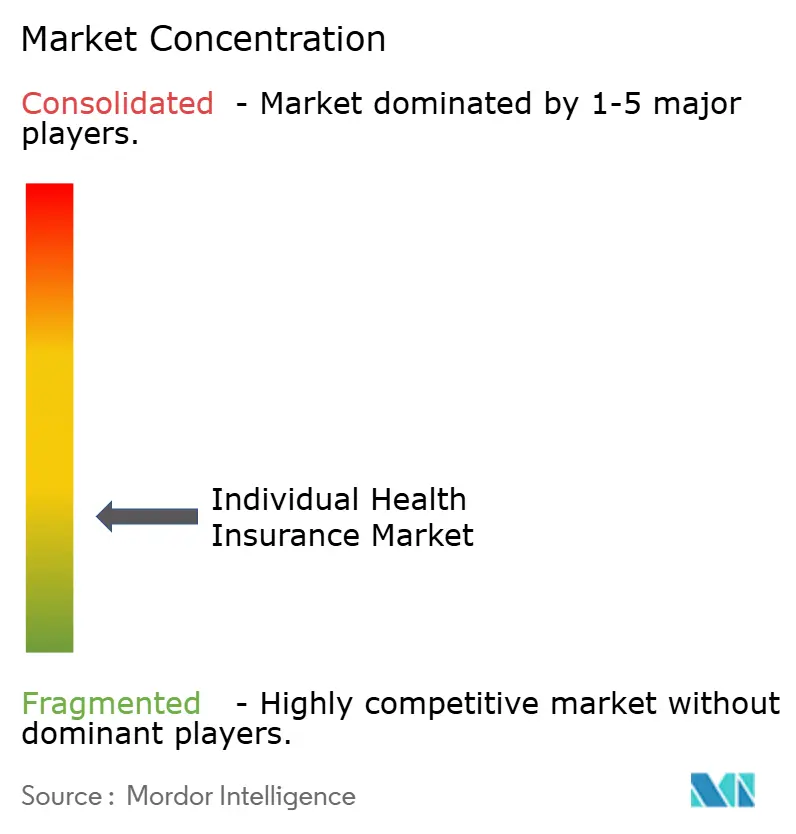
O mercado de seguro de saúde individual é fragmentado globalmente, com estruturas competitivas variando entre países devido a diferenças em regulamentação, financiamento de saúde, redes de prestadores e canais de distribuição. Embora as seguradoras estabelecidas mantenham posições fortes em determinados mercados nacionais, a concorrência permanece distribuída entre operadoras regionais, seguradoras de saúde especializadas e provedores digitais. Nos Estados Unidos, a Associação Médica Americana relatou que 97% dos mercados comerciais de seguro de saúde metropolitanos eram altamente concentrados em 2024, destacando a força dos incumbentes locais. No entanto, a concentração dentro de países individuais não se traduz em dominância global, pois as seguradoras enfrentam diferentes requisitos regulatórios e condições competitivas nos mercados.
A inovação digital, as aquisições e a expansão de produtos estão remodelando a concorrência. A Oscar Health relatou crescimento de adesão de 56% ano a ano no primeiro trimestre de 2026, atingindo aproximadamente 3 milhões de membros, refletindo o potencial da distribuição habilitada por tecnologia e do engajamento com o cliente. Seu lançamento do Oswell em outubro de 2025 e do Lucie em 2026 ilustra a mudança do setor em direção ao suporte digital integrado e às experiências de compra. Enquanto isso, a Ping An introduziu produtos de inteligência artificial específicos para doenças em 2026, combinando monitoramento de saúde, avaliação de risco e cobertura de seguro. Esses desenvolvimentos demonstram como as seguradoras estão se diferenciando por meio de tecnologia, produtos especializados e experiência do cliente, em vez de depender exclusivamente de prêmios e redes de prestadores.
As seguradoras internacionais estabelecidas também estão buscando aquisições e aprimoramentos de produtos para fortalecer suas posições competitivas. A Bupa concluiu a aquisição do New Victoria Hospital no Reino Unido em junho de 2025, expandindo suas capacidades de prestação de cuidados de saúde e reforçando seu modelo integrado de seguro e cuidados. A AIA introduziu seu Esquema SelectWise em Hong Kong em fevereiro de 2026, oferecendo maior flexibilidade nos benefícios cobertos por meio da remoção de sublimites individuais nos itens de benefícios. Tais iniciativas destacam a variedade de estratégias utilizadas pelas seguradoras para expandir a distribuição, melhorar o valor para o cliente e diferenciar suas ofertas. No geral, o mercado de seguro de saúde individual permanece fragmentado globalmente, com oportunidades para seguradoras digitais, especialistas regionais e operadoras estabelecidas expandirem por meio de aquisições direcionadas, parcerias estratégicas, cobertura portátil transfronteiriça, produtos ambulatoriais modulares e apólices focadas em saúde mental.
Líderes do Setor de Seguro de Saúde Individual
-
UnitedHealth Group Incorporated
-
Centene Corporation
-
AXA SA
-
Bupa
-
AIA Group Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguro de Saúde Individual Empresas cobertas neste relatório
- UnitedHealth Group Incorporated (UnitedHealthcare)
- Centene Corporation (Ambetter Health)
- Elevance Health, Inc.
- Health Care Service Corporation
- Molina Healthcare, Inc.
- Oscar Health, Inc.
- Bupa Group
- AXA SA
- Allianz SE (Allianz Care)
- DKV Deutsche Krankenversicherung AG
- Vitality Health Limited
- CZ Groep
- Medibank Private Limited
- HCF
- Ping An Insurance (Group) Company of China, Ltd.
- China Life Insurance Company Limited
- AIA Group Limited
- Star Health and Allied Insurance Company Limited
- HDFC ERGO General Insurance Company Limited
- Care Health Insurance Limited
Desenvolvimentos industriais recentes em Mercado de Seguro de Saúde Individual
- Agosto de 2026: A Ping An Life atualizou a série de seguro médico "Anyi Bao", integrando proteção médica, contra acidentes e doenças graves em um único pacote combinado com cobertura dedicada de serviços de saúde para agendamento de consultas, acompanhamento médico, gestão de sinistros e serviços de prescrição; a empresa simultaneamente nomeou o ator Wang Yaoquing como embaixador da experiência de serviço para sua plataforma de gestão de saúde "An You Yi".
- Julho de 2026: A Ping An apresentou um portfólio de produtos de inteligência artificial específicos para doenças na Conferência Mundial de Inteligência Artificial de 2026, direcionado a condições cardiovasculares e doenças graves com uma estrutura de produto de três camadas: ferramentas de previsão de doenças, cobertura de seguro específica para doenças e acesso a vias clínicas em parceria com serviços afiliados ao Hospital Universitário de Medicina da União de Pequim.
- Junho de 2026: A adesão da Oscar Health cresceu 56% ano a ano no primeiro trimestre de 2026, atingindo 3 milhões de membros do mercado individual. A Oscar divulgou planos de expansão para 400 a 600 condados adicionais dos Estados Unidos até 2029, ampliando sua população potencial endereçável de 9,6 milhões para 16 milhões de vidas, e de introduzir mais de 250 produtos fora da bolsa para o ano de plano de 2027.
- Maio de 2026: A Ping An Health Insurance lançou sua iniciativa de proteção à saúde "Vibrant Longevity" na China, combinando cuidados preventivos de saúde, suporte médico e gestão de doenças graves. A empresa também introduziu o "Taixiang Xinan", um produto de seguro cardiovascular gerenciado para pessoas com condições crônicas como hipertensão e doença coronariana, integrando cobertura de seguro com monitoramento de saúde habilitado por inteligência artificial, alertas de risco e suporte médico coordenado. A iniciativa reflete a estratégia da Ping An de integrar serviços de saúde com produtos de seguro e fortalecer o gerenciamento proativo de doenças.
Escopo do Relatório Global do Mercado de Seguro de Saúde Individual
Visão geral da segmentação
| Planos de Despesas Médicas Abrangentes |
| Planos de Benefícios Limitados e Despesas Médicas Básicas |
| Planos de Indenização Hospitalar de Benefício Fixo e de Internação |
| Planos de Doenças Específicas e Doenças Nomeadas |
| Planos de Saúde Individuais Híbridos e Outros |
| Apólices Individuais |
| Apólices Familiares |
| Vendas Diretas |
| Agentes e Corretores |
| Agregadores Digitais e Plataformas de Insurtech |
| Bancassurance e Outros Canais de Parceria |
| Seguro de Saúde de Curto Prazo |
| Seguro de Saúde Renovável Anualmente |
| Seguro de Saúde de Longo Prazo / Vitalício |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Planos de Despesas Médicas Abrangentes | |
| Planos de Benefícios Limitados e Despesas Médicas Básicas | ||
| Planos de Indenização Hospitalar de Benefício Fixo e de Internação | ||
| Planos de Doenças Específicas e Doenças Nomeadas | ||
| Planos de Saúde Individuais Híbridos e Outros | ||
| Por Tipo de Segurado | Apólices Individuais | |
| Apólices Familiares | ||
| Por Canal de Distribuição | Vendas Diretas | |
| Agentes e Corretores | ||
| Agregadores Digitais e Plataformas de Insurtech | ||
| Bancassurance e Outros Canais de Parceria | ||
| Por Duração da Apólice | Seguro de Saúde de Curto Prazo | |
| Seguro de Saúde Renovável Anualmente | ||
| Seguro de Saúde de Longo Prazo / Vitalício | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de seguro de saúde individual até 2032?
O mercado de seguro de saúde individual tem projeção de atingir 459,1 bilhões de USD até 2032, expandindo-se a um CAGR de 5,2% a partir de 2027.
Qual tipo de produto lidera a cobertura de seguro de saúde individual?
Os Planos de Despesas Médicas Abrangentes lideram com 60,4% de participação em 2026, sustentados por regras de benefícios estabelecidas e redes hospitalares.
Qual canal de distribuição está crescendo mais rapidamente?
Os Agregadores Digitais e as Plataformas de Insurtech têm projeção de crescimento a um CAGR de 8,5% até 2032, à medida que os compradores buscam comparação e adesão mais fáceis.
Por que as apólices familiares estão ganhando demanda?
As Apólices Familiares têm previsão de crescimento a um CAGR de 5,8% até 2032 porque combinam cobertura, pagamento e administração de sinistros para os membros da família.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem expectativa de crescimento a um CAGR de 6,8% até 2032, sustentada por lacunas de proteção, renda familiar crescente e demanda por cobertura suplementar.