
Tamaño y Participación del Mercado de Seguros de Salud Individuales
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 356.30 Mil millones de dólares |
| Tamaño del Mercado (2032) | 459.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.20 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Salud Individuales por Mordor Intelligence
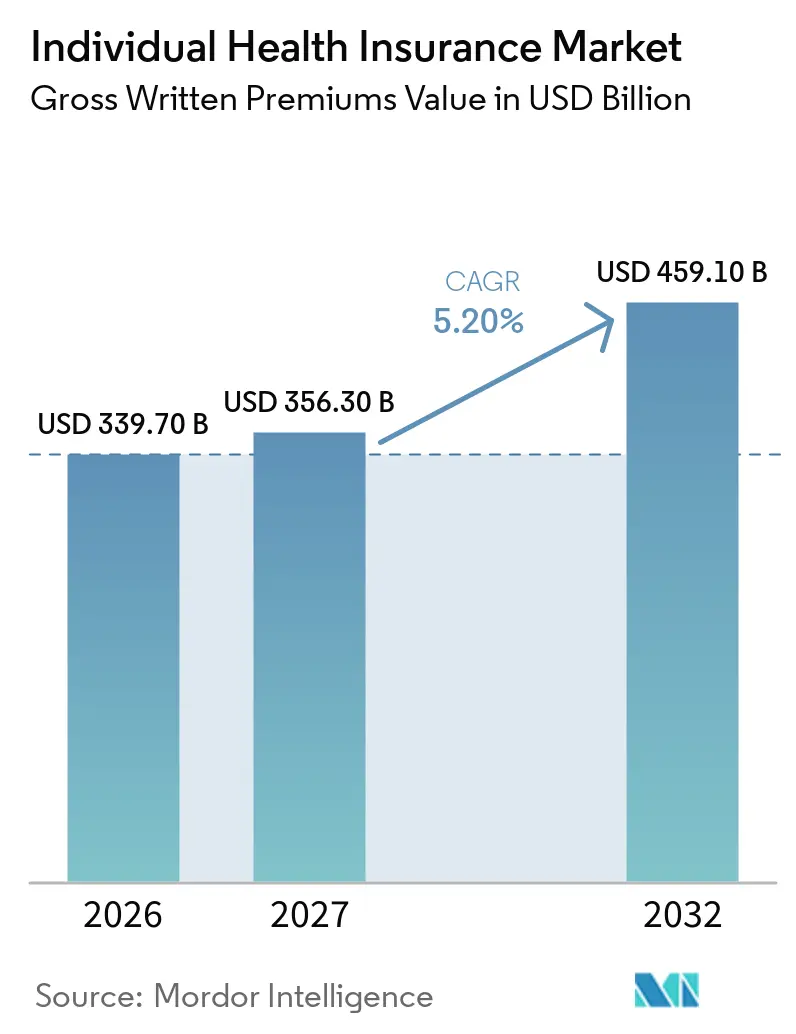
Se proyecta que el tamaño del Mercado de Seguros de Salud Individuales en términos de valor de primas brutas emitidas será de 339,70 mil millones de USD en 2026, 356,30 mil millones de USD en 2027, y alcanzará los 459,10 mil millones de USD para 2032, creciendo a una CAGR del 5,20% de 2027 a 2032.
La demanda está respaldada por las enfermedades crónicas, el envejecimiento de la población y la exposición de los hogares a los costos médicos de bolsillo. Las necesidades de cobertura están aumentando en toda la región de Asia-Pacífico a medida que aumentan los ingresos disponibles y las brechas de protección de seguros siguen siendo amplias. En los Estados Unidos, el vencimiento de los créditos fiscales de primas mejorados ha reducido la asequibilidad para muchos compradores, lo que ha limitado la inscripción. Las aseguradoras están respondiendo con herramientas de inscripción digital, beneficios modulares, gestión de atención médica y asociaciones de servicios de salud que hacen que la selección de planes y el apoyo continuo sean más prácticos para los clientes. Estos enfoques brindan al mercado de seguros de salud individuales oportunidades para atender a compradores que necesitan cobertura portátil y más flexible, al tiempo que apoyan relaciones a largo plazo a través de necesidades de salud y empleo cambiantes, patrones de ingresos, estructuras familiares, expectativas de servicio, regulación local y preferencias de los consumidores en evolución.
Conclusiones Clave del Informe
- Por tipo de producto, los planes de gastos médicos integrales capturaron el 60,4% de la participación del mercado de seguros de salud individuales en 2026, mientras que se proyecta que los planes de salud individuales híbridos y otros crecerán a una CAGR del 7,3% hasta 2032.
- Por tipo de asegurado, las pólizas individuales capturaron el 54,8% de la participación del mercado de seguros de salud individuales en 2026, mientras que se proyecta que las pólizas familiares crecerán a una CAGR del 5,8% hasta 2032.
- Por canal de distribución, los agentes y corredores capturaron el 41,7% de la participación del mercado de seguros de salud individuales en 2026, mientras que se proyecta que los agregadores digitales y las plataformas insurtech crecerán a una CAGR del 8,5% hasta 2032.
- Por duración de la póliza, el seguro de salud renovable anualmente capturó el 70,6% de la participación del mercado de seguros de salud individuales en 2026, mientras que se proyecta que el seguro de salud a largo plazo y de por vida crecerá a una CAGR del 6,2% hasta 2032.
- Por geografía, América del Norte capturó el 38,7% de la participación del mercado de seguros de salud individuales en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Prevalencia de Enfermedades Crónicas y Costos Recurrentes de Tratamiento | +1.3% | Global, con mayor intensidad en América del Norte, Europa Occidental y Japón | Largo plazo (≥ 4 años) |
| Envejecimiento de la Población y Demanda de Cobertura Médica Individual | +1.0% | Japón, China, Europa Occidental y Australia | Largo plazo (≥ 4 años) |
| Costos Sanitarios de Bolsillo y Necesidad de Protección Financiera | +0.9% | Mercados emergentes de Asia-Pacífico, Oriente Medio y América Latina | Mediano plazo (2-4 años) |
| Mercados Digitales de Seguros y Distribución Directa al Consumidor | +0.8% | Global, con ganancias tempranas en América del Norte, el Sudeste Asiático y Europa Occidental | Corto plazo (≤ 2 años) |
| Trabajo por Cuenta Propia, Trabajo en la Economía Colaborativa y Cobertura Adquirida Individualmente | +0.6% | América del Norte, Europa Occidental e India | Mediano plazo (2-4 años) |
| Planes de Seguro de Salud Flexibles, Modulares y Personalizados | +0.5% | Global, liderado por mercados tecnológicamente avanzados en Asia y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Carga de Enfermedades Crónicas Redefine el Imperativo de Cobertura Individual
Las enfermedades crónicas están aumentando tanto la necesidad de cobertura como el costo de atender a los asegurados individuales. El entorno normativo actual apunta a una demanda sostenida de beneficios que apoyen el tratamiento recurrente, el acceso continuo a medicamentos y la coordinación de la atención. Los Centros para el Control y la Prevención de Enfermedades informan que las enfermedades crónicas y de salud mental representan el 90% del gasto sanitario anual en los Estados Unidos, lo que crea una necesidad continua de protección financiera para los hogares[1]. En China, las aseguradoras de salud están ampliando la cobertura en oncología, atención cardiovascular y otros tratamientos de alto costo como parte de un cambio más amplio hacia un apoyo de salud más activo. Los planes que combinan el reembolso con la gestión de enfermedades, el acceso a tratamientos adecuados y los servicios de orientación pueden apoyar la retención en el mercado de seguros de salud individuales. Esta necesidad es especialmente relevante cuando la atención de un asegurado se extiende a través de servicios hospitalarios, ambulatorios, farmacéuticos y de seguimiento.
La Demografía del Envejecimiento Intensifica la Demanda de Cobertura Continua
Las poblaciones mayores están cambiando las necesidades de beneficios en lugar de simplemente agregar más clientes a los registros de seguros existentes. Japón tiene una gran población mayor, y las pólizas individuales complementarias abordan servicios que la cobertura pública no satisface completamente, incluido el acceso a hospitales de primera categoría y las necesidades de atención a largo plazo. China también está viendo demanda de hogares de ingresos medios por beneficios más allá del derecho básico al seguro social. Estas condiciones aumentan el interés en la renovabilidad garantizada, primas estables, beneficios apropiados para la edad y beneficios que sigan siendo relevantes a medida que cambian las necesidades de tratamiento. El mercado de seguros de salud individuales se está moviendo, por lo tanto, hacia productos que puedan apoyar períodos de tratamiento prolongados y un acceso predecible a la atención. Las aseguradoras que alineen el diseño de la cobertura con las cambiantes necesidades de salud del hogar pueden construir relaciones a largo plazo más sólidas con los clientes.
La Distribución Digital Disrumpe el Canal de Corredores Establecido
La inscripción digital está cambiando la forma en que los compradores comparan y seleccionan planes de seguros de salud individuales. Oscar Health aumentó su membresía individual de aproximadamente 1,6 millones en junio de 2024 a aproximadamente 3 millones en junio de 2026 a través del mercado individual[2]. La empresa introdujo Oswell, un agente de salud personal con inteligencia artificial, en octubre de 2025. Oswell utiliza los registros médicos de los miembros y los documentos de beneficios para proporcionar orientación. Estas herramientas facilitan el acceso a la información del plan y pueden reducir la fricción durante la inscripción. También hacen que los diseños opacos sean menos competitivos porque los consumidores pueden comparar los detalles de la cobertura con mayor facilidad. Es probable que el mercado de seguros de salud individuales recompense a las aseguradoras que combinen beneficios claros con un servicio digital sencillo.
El Trabajo por Cuenta Propia y la Economía Colaborativa Crean una Base Estructural para el Mercado Individual
Los trabajadores por cuenta propia y de la economía colaborativa forman un grupo importante de compradores porque su acceso a los beneficios patrocinados por el empleador es menos consistente. El Centro sobre Presupuesto y Prioridades de Políticas estimó que 5 millones de propietarios de pequeñas empresas y trabajadores por cuenta propia se inscribieron en los mercados de la Ley de Cuidado de Salud Asequible en algún momento durante 2025[3]. El mismo grupo enfrenta variaciones de ingresos, lo que puede dificultar la gestión de compromisos de primas fijas. Los beneficios portátiles, los términos de pago flexibles y la inscripción directa pueden mejorar la adecuación para estos compradores. El crecimiento de esta base de clientes apoya la demanda de ofertas del mercado de seguros de salud individuales que no están vinculadas a un único empleador. Las aseguradoras también necesitan diseños que reconozcan que el comprador, el pagador y el beneficiario pueden ser la misma persona.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Asequibilidad de las Primas, Infraseguro y Caducidad de Pólizas | -1.5% | América del Norte, América Latina, Asia Meridional y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Inflación de Costos Médicos y Gasto en Tratamientos de Alto Costo | -1.2% | América del Norte, Europa Occidental y Australia | Largo plazo (≥ 4 años) |
| Selección Adversa y Debilitamiento de los Fondos de Riesgo del Mercado Individual | -0.7% | América del Norte y mercados europeos con disposiciones de emisión garantizada | Corto plazo (≤ 2 años) |
| Redes de Proveedores Restringidas y Acceso Desigual a Atención Médica de Calidad | -0.4% | Mercados emergentes y zonas rurales a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Asequibilidad de las Primas Presiona la Sostenibilidad de la Inscripción
La asequibilidad de las primas sigue siendo una restricción significativa para la participación de los hogares. El Commonwealth Fund informó un aumento de prima propuesto mediano del 18% para 2026 en los Estados Unidos, ya que las aseguradoras tuvieron en cuenta los mayores costos de reclamaciones y las probables pérdidas de inscripción tras el vencimiento de los créditos fiscales de primas mejorados. La inscripción cayó de 25,2 millones en junio de 2025 a 20,5 millones en junio de 2026, una disminución del 18%[4]. KFF también encontró que el 61% de los participantes del mercado informaron dificultades para pagar los deducibles y los costos de bolsillo, mientras que el 51% encontró difícil gestionar las primas en 2025. Estas presiones pueden llevar a los compradores a retrasar la inscripción, reducir los beneficios o permitir que las pólizas caduquen. El mercado de seguros de salud individuales necesita opciones de menor costo que mantengan una protección significativa para los hogares sensibles al precio.
La Inflación de Costos Médicos Comprime los Márgenes de Suscripción
La inflación médica crea un difícil equilibrio entre las primas que los hogares pueden pagar y las tarifas que cubren los costos de tratamiento. Las terapias oncológicas de alto costo, los medicamentos GLP-1 y las terapias génicas aumentan la exposición a reclamaciones para las aseguradoras y elevan la importancia de la gestión activa de los costos de medicamentos recetados y atención especializada. Estos tratamientos también dificultan la fijación de precios cuando los ciclos de beneficios y los costos clínicos cambian a diferentes velocidades. Las aseguradoras están respondiendo con negociaciones de beneficios farmacéuticos, programas de atención, controles de fraude y un diseño de beneficios más enfocado. El mercado de seguros de salud individuales puede enfrentar mayor presión donde las aseguradoras no pueden gestionar estos costos o los consumidores no pueden absorber primas más altas. Una mejor coordinación entre la cobertura, las vías de tratamiento y las redes de proveedores puede reducir parte de esta presión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
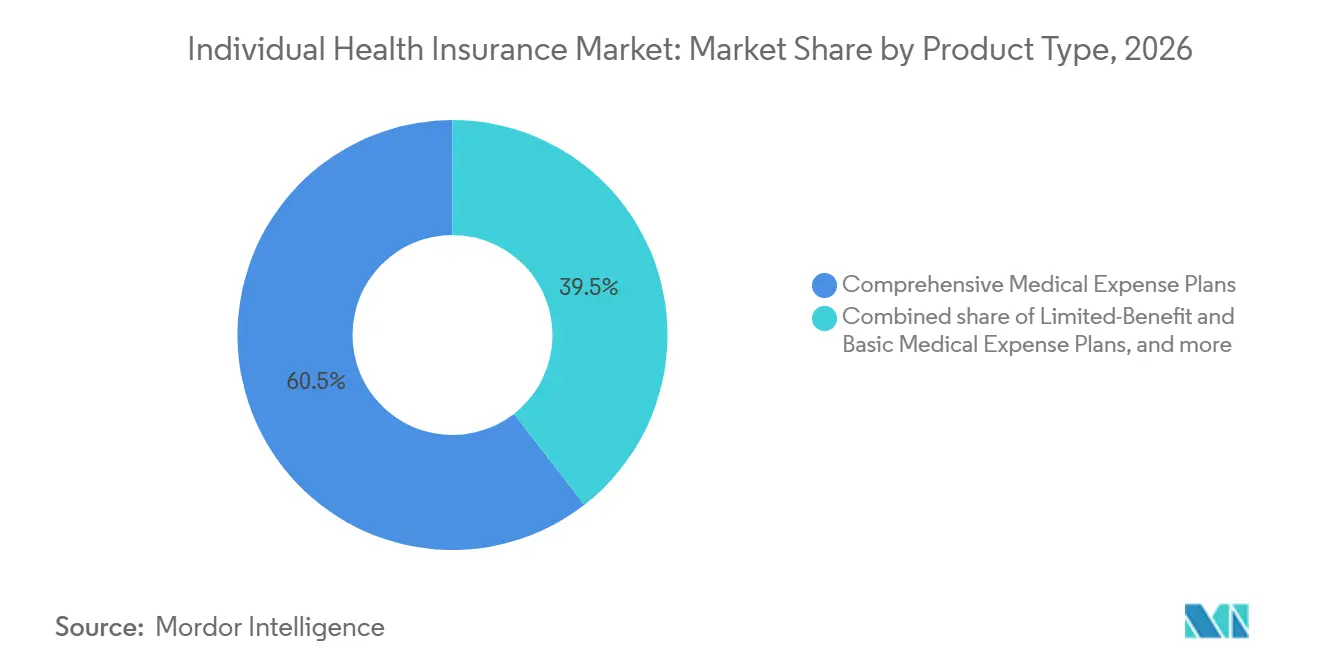
Los Diseños Modulares Desafían el Dominio de los Planes IntegralesLos planes de gastos médicos integrales mantuvieron el 60,4% de la participación del mercado de seguros de salud individuales en 2026. Su posición refleja los requisitos mínimos de beneficios, las redes de reembolso hospitalario establecidas y la familiaridad de los compradores con la cobertura médica amplia en los países maduros. Muchos asegurados también permanecen en planes integrales porque comparar beneficios complejos requiere tiempo y esfuerzo. Los planes de beneficios limitados y de gastos médicos básicos atienden a compradores que necesitan cierta protección pero no pueden pagar una cobertura amplia. Los planes de indemnización hospitalaria de beneficio fijo y los planes de enfermedades específicas y enfermedades nominadas siguen siendo relevantes donde las normas de suscripción permiten una mayor flexibilidad de productos.
Se proyecta que los planes de salud individuales híbridos y otros crecerán a una CAGR del 7,3% hasta 2032. Estos planes permiten a las aseguradoras combinar beneficios de hospitalización con telemedicina, apoyo para enfermedades crónicas y características de bienestar que pueden seleccionarse según las circunstancias del asegurado. Son relevantes para los trabajadores de la economía colaborativa, los compradores por cuenta propia y las familias que buscan cobertura más allá de los beneficios fijos. AIA Life China lanzó Zhixuan Yisheng en septiembre de 2025 con un beneficio central de hospitalización y capas opcionales para acceso a hospitales de primera categoría, medicamentos y dispositivos ambulatorios, y medicamentos especializados globales. Ping An también introdujo productos de inteligencia artificial específicos para enfermedades en julio de 2026 para pacientes cardiovasculares y oncológicos, combinando monitoreo de salud, puntuación de riesgo y beneficios de seguro. Dichos productos muestran cómo el mercado de seguros de salud individuales puede pasar de una cobertura de solo reembolso hacia un apoyo de salud activo.
Por Tipo de Asegurado:
La Demanda de Cobertura Familiar Impulsada por Hogares con Múltiples RiesgosLas pólizas individuales representaron el 54,8% del tamaño del mercado de seguros de salud individuales en 2026. La demanda proviene de compradores individuales, personas por cuenta propia, trabajadores entre empleos y hogares sin cobertura suficiente patrocinada por el empleador. En India, las pólizas minoristas individuales cubrieron 6,01 crore de vidas en el ejercicio fiscal 2024-25, en comparación con 27,51 crore de vidas bajo planes grupales de empleadores. Las primas minoristas alcanzaron INR 46.611 crore (5,6 mil millones de USD) en el mismo período. Esta brecha indica una oportunidad continua para la cobertura minorista individual donde la protección pública y grupal es limitada.
Se prevé que las pólizas familiares crezcan a una CAGR del 5,8% hasta 2032. Las familias pueden usar un solo plan para simplificar el pago, las reclamaciones y la administración entre los miembros del hogar con diferentes necesidades de atención. El valor de este enfoque aumenta cuando los hogares gestionan diferentes necesidades de salud al mismo tiempo. Los diseños de beneficios que incluyen bienestar pediátrico, apoyo prenatal y opciones de atención para personas mayores pueden hacer que la cobertura familiar sea más relevante. Los participantes de la industria de seguros de salud individuales que adapten los planes a las cambiantes necesidades de salud familiar pueden fortalecer su atractivo. Los planes familiares también brindan a las aseguradoras la oportunidad de construir relaciones con más de 1 miembro del hogar.
Por Canal de Distribución:
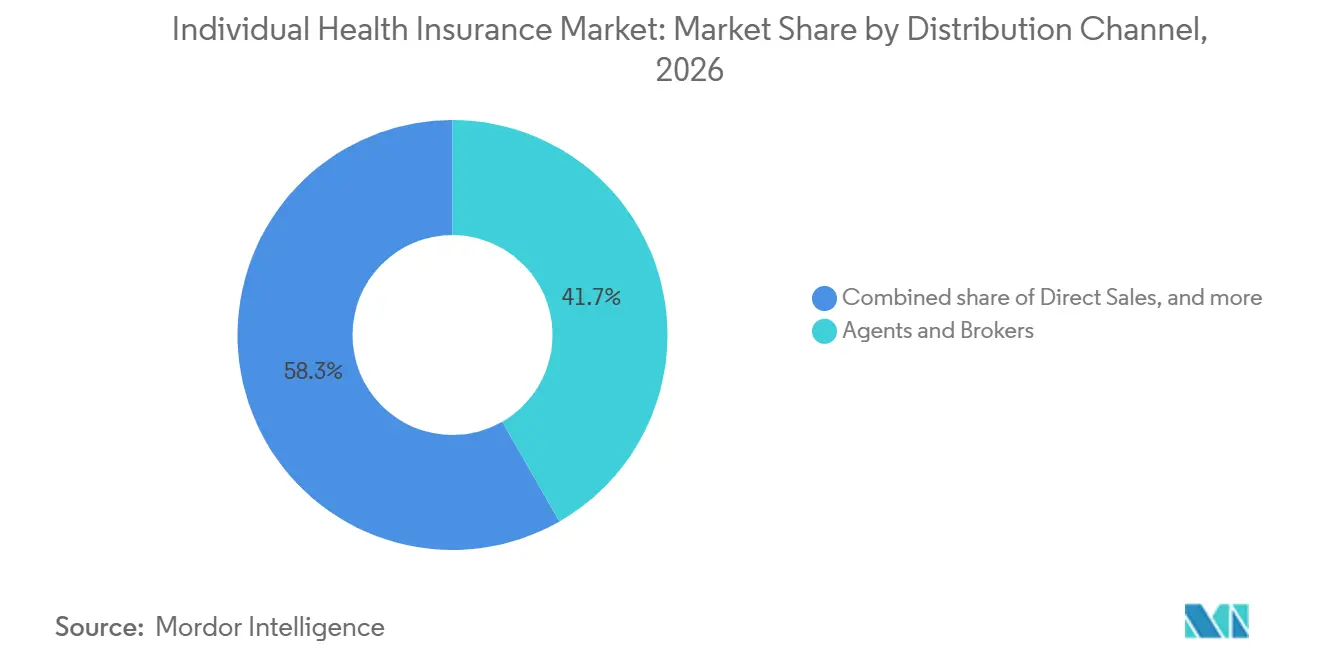
Las Plataformas Insurtech Comprimen los Márgenes de los CorredoresLos agentes y corredores mantuvieron el 41,7% de la participación del mercado de seguros de salud individuales en 2026. Su papel sigue siendo importante porque la selección de planes puede involucrar redes de proveedores, deducibles, formularios y reglas de participación en los costos. El apoyo de los corredores puede ser especialmente útil para los clientes mayores y las personas que eligen una cobertura integral. Las ventas directas ofrecen otra vía para los compradores que pueden navegar por productos digitales simples sin asistencia extensa. La bancaseguros y otras asociaciones pueden ampliar el acceso a los seguros donde los bancos tienen una amplia distribución física.
Se proyecta que los agregadores digitales y las plataformas insurtech crecerán a una CAGR del 8,5% hasta 2032. Su crecimiento refleja la demanda de los consumidores de comparación de autoservicio, compras más rápidas y acceso más claro a los detalles del plan. Oscar Health lanzó el mercado Lucie en 2026 para agregar cobertura médica, dental, de visión y complementaria de la Ley de Cuidado de Salud Asequible para consumidores y corredores. El modelo reúne varias categorías de cobertura en una única vía de compra. El mercado de seguros de salud individuales favorecerá las plataformas que brinden a los consumidores información clara y que también se integren en los flujos de trabajo bancarios, de contribución del empleador o de finanzas personales.
Por Duración de la Póliza:
Las Estructuras a Largo Plazo Ganan Terreno a Medida que Mejora la Estabilidad del RiesgoEl seguro de salud renovable anualmente representó el 70,6% del tamaño del mercado de seguros de salud individuales en 2026. Las normas de inscripción abierta en los Estados Unidos y los sistemas de renovación anual en los países europeos apoyan esta estructura. El seguro de salud a corto plazo atiende a personas en transición entre planes de empleadores, después de la graduación o antes de la jubilación. Sin embargo, las normas más estrictas en los mercados con protecciones de emisión garantizada pueden limitar el uso de la cobertura a corto plazo. Las estructuras anuales continúan brindando a las aseguradoras una forma familiar de reevaluar las condiciones de precio y beneficios cada año.
Se proyecta que el seguro de salud a largo plazo y de por vida crecerá a una CAGR del 6,2% hasta 2032. Estas pólizas pueden brindar a los asegurados mayores y a las personas con enfermedades crónicas mayor certeza sobre la renovación y las primas. Las aseguradoras pueden beneficiarse de menores costos de adquisición por cliente retenido y una mejor capacidad para invertir en la gestión de atención a largo plazo. Las primas de seguros de salud individuales de Singapur crecieron un 19% interanual en 2025, y los Planes Integrados de Escudo cubrieron 3 millones de los 3,34 millones de vidas aseguradas individualmente. Este modelo apoya ingresos de renovación estables y un compromiso continuo con los asegurados. El mercado de seguros de salud individuales puede utilizar estructuras similares donde la regulación y la demanda de los consumidores apoyen períodos de cobertura más largos.
Análisis Geográfico
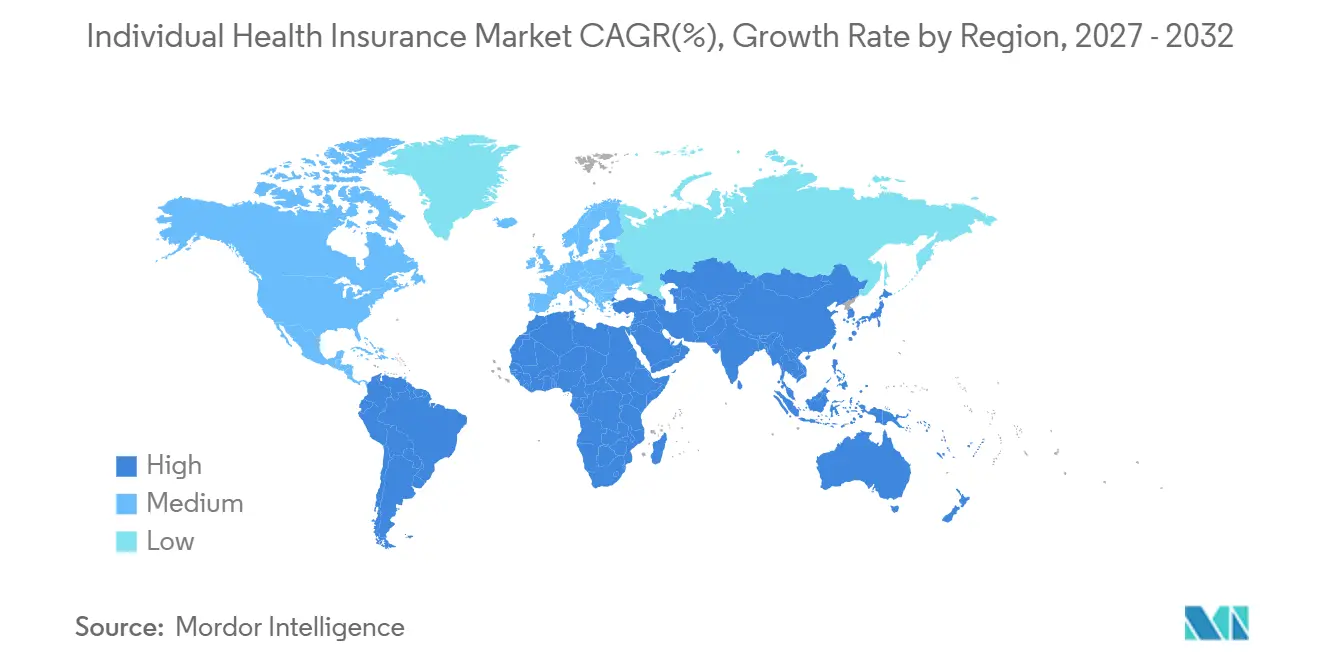
América del Norte representa el 38,7% de la participación del mercado de seguros de salud individuales en 2026. Los Estados Unidos representan la mayor parte de la actividad de primas regional, pero la inscripción disminuyó de 25,2 millones en junio de 2025 a 20,5 millones en junio de 2026 tras el vencimiento de los crditos fiscales de primas mejorados. Esta disminución muestra cuán fuertemente la asequibilidad y la política de subsidios influyen en las decisiones de cobertura individual. Los Estados Unidos necesitan planes de menor costo y mejores estrategias de reinscripción para estabilizar la participación. Canadá y México proporcionan demanda secundaria de beneficios privados complementarios dentro de los sistemas de cobertura pública.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 6,8% hasta 2032, la tasa más alta entre las regiones. Se proyecta que las primas de seguros regionales aumentarán un 14% en 2026 hasta 1,4 billones de USD. La prima bruta emitida de seguros de salud de India alcanzó INR 1,17,505 crore (14,1 mil millones de USD) en el ejercicio fiscal 2024-25, aumentando un 9,19% interanual. Las primas de salud individuales de Singapur crecieron un 19% en 2025, respaldadas por la escala de los Planes Integrados de Escudo. La región de Asia-Pacífico tiene una gran brecha de protección, ingresos familiares en aumento y una creciente demanda de servicios no cubiertos completamente por los sistemas públicos.
Europa y otras regiones muestran patrones de demanda más variados porque la cobertura pública y los ingresos de los hogares difieren ampliamente. Las contribuciones de seguros de salud y previsión de Francia alcanzaron 89,1 mil millones de EUR (97,1 mil millones de USD) en 2025, con contratos individuales creciendo un 2,4%. La prima bruta emitida de seguros de salud privados de Polonia alcanzó 2,65 mil millones de PLN (657 millones de USD) en 2025, mientras que las vidas aseguradas superaron los 5,8 millones. América del Sur enfrenta demanda de cobertura privada, pero también volatilidad cambiaria e ingresos desiguales. Oriente Medio y África están respaldados por la expansión de la cobertura obligatoria en los países del Consejo de Cooperación del Golfo, mientras que la distribución digital e integrada puede ayudar a extender la protección en los mercados africanos de menor penetración.
Panorama Competitivo
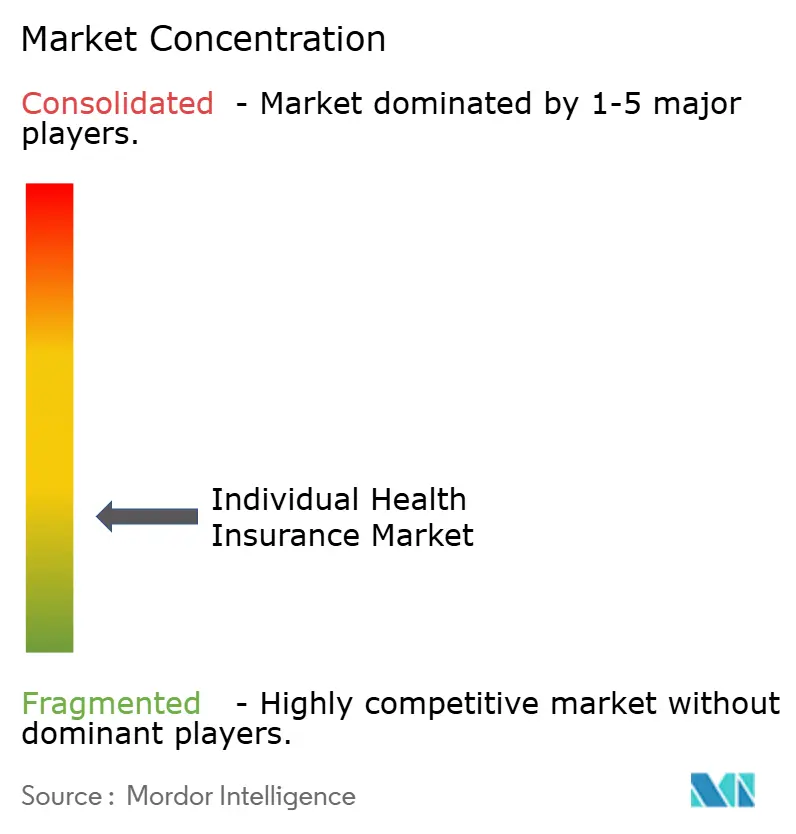
El mercado de seguros de salud individuales está fragmentado a nivel mundial, con estructuras competitivas que varían entre países debido a diferencias en regulación, financiamiento de la atención médica, redes de proveedores y canales de distribución. Aunque las aseguradoras establecidas mantienen posiciones sólidas en ciertos mercados nacionales, la competencia sigue distribuida entre operadores regionales, aseguradoras de salud especializadas y proveedores digitales. En los Estados Unidos, la Asociación Médica Americana informó que el 97% de los mercados comerciales de seguros de salud metropolitanos estaban altamente concentrados en 2024, lo que destaca la fortaleza de los operadores locales establecidos. Sin embargo, la concentración dentro de los países individuales no se traduce en dominio global, ya que las aseguradoras enfrentan diferentes requisitos regulatorios y condiciones competitivas en los distintos mercados.
La innovación digital, las adquisiciones y la expansión de productos están remodelando la competencia. Oscar Health informó un crecimiento de membresía del 56% interanual en el primer trimestre de 2026, alcanzando aproximadamente 3 millones de miembros, lo que refleja el potencial de la distribución habilitada por tecnología y el compromiso con el cliente. Su lanzamiento de Oswell en octubre de 2025 y Lucie en 2026 ilustra el cambio de la industria hacia experiencias de soporte digital integrado y de compra. Mientras tanto, Ping An introdujo productos de inteligencia artificial específicos para enfermedades en 2026, combinando monitoreo de salud, evaluación de riesgos y cobertura de seguros. Estos desarrollos demuestran cómo las aseguradoras se están diferenciando a través de la tecnología, los productos especializados y la experiencia del cliente, en lugar de depender únicamente de las primas y las redes de proveedores.
Las aseguradoras internacionales establecidas también están realizando adquisiciones y mejoras de productos para fortalecer sus posiciones competitivas. Bupa completó la adquisición del New Victoria Hospital en el Reino Unido en junio de 2025, ampliando sus capacidades de prestación de atención médica y reforzando su modelo integrado de seguros y atención. AIA introdujo su Esquema SelectWise en Hong Kong en febrero de 2026, ofreciendo mayor flexibilidad en los beneficios cubiertos mediante la eliminación de sublímites individuales en los elementos de beneficios. Tales iniciativas destacan la variedad de estrategias utilizadas por las aseguradoras para ampliar la distribución, mejorar el valor para el cliente y diferenciar sus ofertas. En general, el mercado de seguros de salud individuales sigue fragmentado a nivel mundial, con oportunidades para las aseguradoras digitales, los especialistas regionales y los operadores establecidos para expandirse a través de adquisiciones específicas, asociaciones estratégicas, cobertura portátil transfronteriza, productos modulares ambulatorios y pólizas centradas en la salud mental.
Líderes de la Industria de Seguros de Salud Individuales
-
UnitedHealth Group Incorporated
-
Centene Corporation
-
AXA SA
-
Bupa
-
AIA Group Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Salud Individuales Empresas cubiertas en este informe
- UnitedHealth Group Incorporated (UnitedHealthcare)
- Centene Corporation (Ambetter Health)
- Elevance Health, Inc.
- Health Care Service Corporation
- Molina Healthcare, Inc.
- Oscar Health, Inc.
- Bupa Group
- AXA SA
- Allianz SE (Allianz Care)
- DKV Deutsche Krankenversicherung AG
- Vitality Health Limited
- CZ Groep
- Medibank Private Limited
- HCF
- Ping An Insurance (Group) Company of China, Ltd.
- China Life Insurance Company Limited
- AIA Group Limited
- Star Health and Allied Insurance Company Limited
- HDFC ERGO General Insurance Company Limited
- Care Health Insurance Limited
Desarrollos recientes de la industria en Mercado de Seguros de Salud Individuales
- Agosto de 2026: Ping An Life actualizó la serie de seguros médicos "Anyi Bao", integrando protección médica, por accidente y por enfermedades críticas en un único paquete combinado con cobertura de servicios de salud dedicados para reserva de citas, acompañamiento médico, gestión de reclamaciones y servicios de prescripción; la empresa nombró simultáneamente al actor Wang Yaoquing como embajador de la experiencia de servicio de su plataforma de gestión de salud "An You Yi".
- Julio de 2026: Ping An presentó una cartera de productos de inteligencia artificial específicos para enfermedades en la Conferencia Mundial de Inteligencia Artificial 2026, dirigida a afecciones cardiovasculares y enfermedades críticas con una estructura de producto de tres capas: herramientas de predicción de enfermedades, cobertura de seguros específica para enfermedades y acceso a vías clínicas en asociación con servicios afiliados al Hospital Universitario de Medicina de Pekín.
- Junio de 2026: La membresía de Oscar Health creció un 56% interanual en el primer trimestre de 2026 hasta alcanzar 3 millones de miembros del mercado individual. Oscar reveló planes para expandirse a entre 400 y 600 condados adicionales de los Estados Unidos para 2029, ampliando su población potencial objetivo de 9,6 millones a 16 millones de vidas, e introducir más de 250 productos fuera del mercado de intercambio para el año del plan 2027.
- Mayo de 2026: Ping An Health Insurance lanzó su iniciativa de protección de salud "Vibrant Longevity" en China, combinando atención médica preventiva, apoyo médico y gestión de enfermedades críticas. La empresa también introdujo "Taixiang Xinan", un producto de seguro cardiovascular gestionado para personas con enfermedades crónicas como hipertensión y cardiopatía coronaria, integrando cobertura de seguros con monitoreo de salud habilitado por inteligencia artificial, alertas de riesgo y apoyo médico coordinado. La iniciativa refleja la estrategia de Ping An de integrar los servicios de atención médica con los productos de seguros y fortalecer la gestión proactiva de enfermedades.
Alcance del Informe Global del Mercado de Seguros de Salud Individuales
Resumen de la segmentación
| Planes de Gastos Médicos Integrales |
| Planes de Gastos Médicos de Beneficios Limitados y Básicos |
| Planes de Indemnización Hospitalaria de Beneficio Fijo y de Confinamiento |
| Planes de Enfermedades Específicas y Enfermedades Nominadas |
| Planes de Salud Individuales Híbridos y Otros |
| Pólizas Individuales |
| Pólizas Familiares |
| Ventas Directas |
| Agentes y Corredores |
| Agregadores Digitales y Plataformas Insurtech |
| Bancaseguros y Otros Canales de Asociación |
| Seguro de Salud a Corto Plazo |
| Seguro de Salud Renovable Anualmente |
| Seguro de Salud a Largo Plazo / De por Vida |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Planes de Gastos Médicos Integrales | |
| Planes de Gastos Médicos de Beneficios Limitados y Básicos | ||
| Planes de Indemnización Hospitalaria de Beneficio Fijo y de Confinamiento | ||
| Planes de Enfermedades Específicas y Enfermedades Nominadas | ||
| Planes de Salud Individuales Híbridos y Otros | ||
| Por Tipo de Asegurado | Pólizas Individuales | |
| Pólizas Familiares | ||
| Por Canal de Distribución | Ventas Directas | |
| Agentes y Corredores | ||
| Agregadores Digitales y Plataformas Insurtech | ||
| Bancaseguros y Otros Canales de Asociación | ||
| Por Duración de la Póliza | Seguro de Salud a Corto Plazo | |
| Seguro de Salud Renovable Anualmente | ||
| Seguro de Salud a Largo Plazo / De por Vida | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de seguros de salud individuales para 2032?
Se proyecta que el mercado de seguros de salud individuales alcanzará los 459,1 mil millones de USD para 2032, expandiéndose a una CAGR del 5,2% desde 2027.
¿Qué tipo de producto lidera la cobertura de seguros de salud individuales?
Los Planes de Gastos Médicos Integrales lideran con una participación del 60,4% en 2026, respaldados por normas de beneficios establecidas y redes hospitalarias.
¿Qué canal de distribución está creciendo más rápido?
Se proyecta que los Agregadores Digitales y las Plataformas Insurtech crecerán a una CAGR del 8,5% hasta 2032, a medida que los compradores buscan una comparación e inscripción más sencillas.
¿Por qué están ganando demanda las pólizas familiares?
Se prevé que las Pólizas Familiares crezcan a una CAGR del 5,8% hasta 2032 porque combinan la cobertura, el pago y la administración de reclamaciones para los miembros del hogar.
¿Qué región se está expandiendo más rápido?
Se espera que Asia-Pacífico crezca a una CAGR del 6,8% hasta 2032, respaldada por brechas de protección, ingresos familiares en aumento y demanda de cobertura complementaria.