
個人健康保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
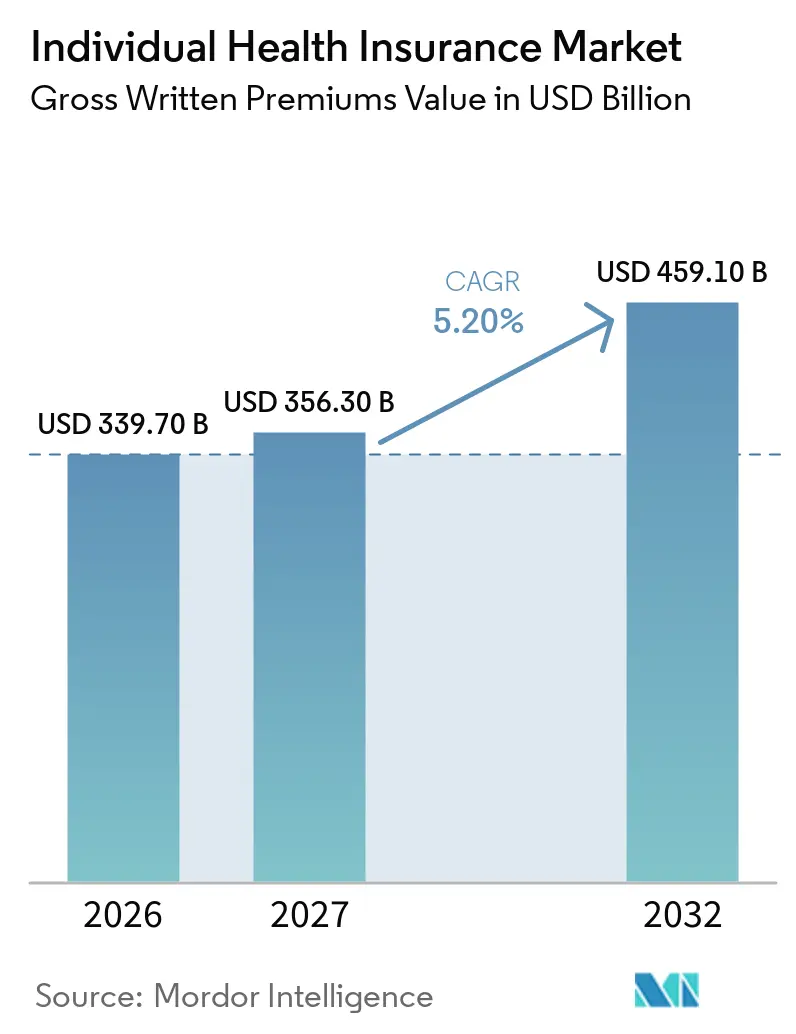
| 市場規模 (2027) | 356.30 十億米ドル |
| 市場規模 (2032) | 459.10 十億米ドル |
| 成長率 (2027 - 2032) | 5.20 % |
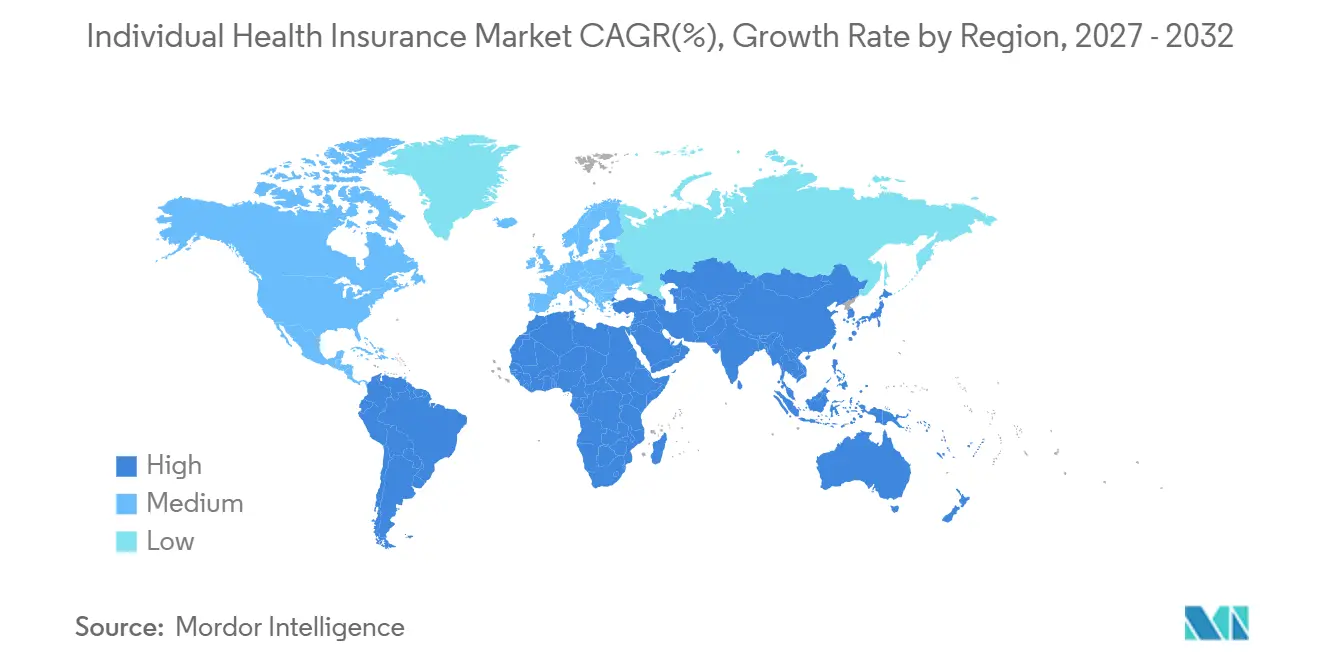
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
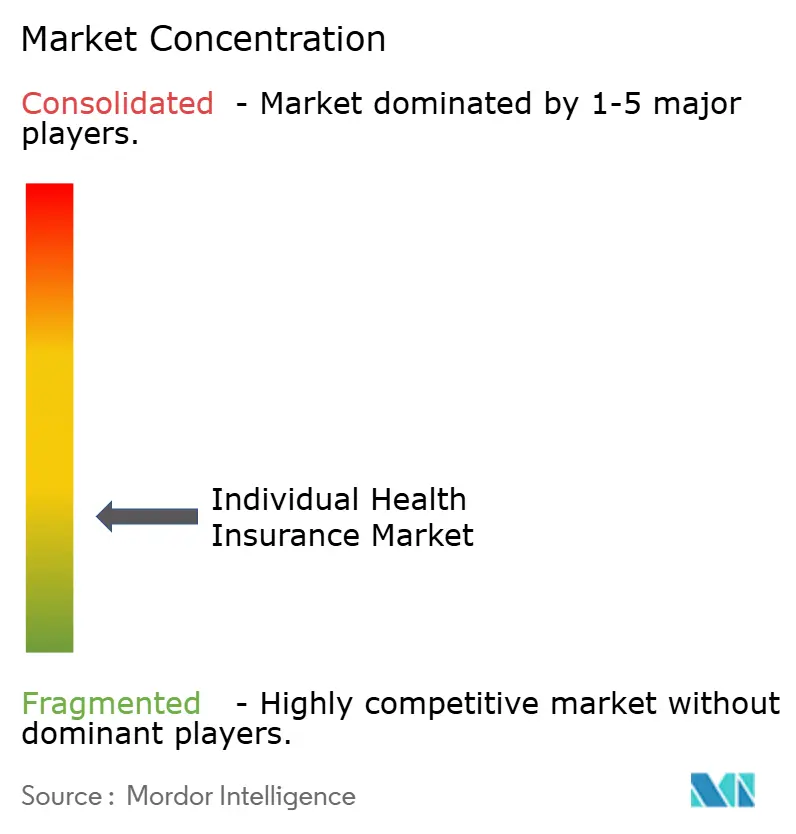
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる個人健康保険市場分析
元受保険料総額ベースの個人健康保険市場規模は、2026年に339.70 ビリオン 米ドル、2027年に356.30 ビリオン 米ドルと予測され、2027年から2032年にかけて5.20%のCAGRで成長し、2032年までに459.10 ビリオン 米ドルに達する見込みです。
需要は、慢性疾患、人口高齢化、および医療費の自己負担による家計への影響によって支えられています。アジア太平洋地域では、可処分所得の増加と保険保障のギャップが依然として大きいことから、保障ニーズが高まっています。米国では、強化された保険料税額控除の失効により、多くの購入者にとって保険料の負担可能性が低下し、加入者数が制約されています。保険会社は、デジタル加入ツール、モジュール式給付、ケアマネジメント、および医療サービスパートナーシップを活用することで、顧客にとってプランの選択と継続的なサポートをより実用的なものにしています。こうしたアプローチにより、個人健康保険市場は、変化する健康状態や雇用ニーズ、収入パターン、家族構成、サービスへの期待、地域の規制、および進化する消費者の嗜好に対応しながら、携帯性が高くより柔軟な保障を必要とする購入者にサービスを提供し、長期的な関係を支援する機会を得ています。
主要レポートのポイント
- 製品タイプ別では、総合医療費プランが2026年の個人健康保険市場シェアの60.4%を占め、ハイブリッドおよびその他の個人健康プランは2032年までに7.3%のCAGRで成長すると予測されています。
- 保険契約者タイプ別では、個人ポリシーが2026年の個人健康保険市場シェアの54.8%を占め、ファミリーポリシーは2032年までに5.8%のCAGRで成長すると予測されています。
- 販売チャネル別では、代理店・ブローカーが2026年の個人健康保険市場シェアの41.7%を占め、デジタルアグリゲーターおよびインシュアテックプラットフォームは2032年までに8.5%のCAGRで成長すると予測されています。
- ポリシー期間別で、年次更新型健康保険が2026年の個人健康保険市場シェアの70.6%を占め、長期・生涯健康保険は2032年までに6.2%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の個人健康保険市場シェアの38.7%を占め、アジア太平洋地域は2032年までに6.8%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 慢性疾患有病率の上昇と 繰り返し発生する治療費 | +1.3% | 北米、西欧、日本で 最も強く、グローバル全体 | 長期 (4年以上) |
| 人口高齢化と 個人医療保障への需要 | +1.0% | 日本、 中国、西欧、オーストラリア | 長期 (4年以上) |
| 医療費の自己負担と 財務的保護の必要性 | +0.9% | アジア太平洋新興市場、 中東、ラテンアメリカ | 中期 (2〜4年) |
| デジタル保険マーケットプレイスと 直接消費者向け販売 | +0.8% | 北米、東南アジア、西欧で 早期の成果を上げており、グローバル全体 | 短期 (2年以下) |
| 自営業、 ギグワーク、個人購入型保障 | +0.6% | 北米、 西欧、インド | 中期 (2〜4年) |
| 柔軟で モジュール式かつパーソナライズされた健康保険プラン | +0.5% | アジアおよび北米の テクノロジー先進市場が牽引し、グローバル全体 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患の負担が個人保障の必要性を再形成
慢性疾患は、保障の必要性と個人保険契約者へのサービスコストの両方を増大させています。現在の政策環境は、繰り返し発生する治療、継続的な投薬アクセス、およびケアコーディネーションを支援する給付に対する持続的な需要を示しています。米国疾病予防管理センターは、慢性疾患およびメンタルヘルス疾患が米国の年間医療費の90%を占めると報告しており、家計にとって継続的な財務的保護の必要性を生み出しています[1]。中国では、健康保険会社が、より積極的な健康支援への広範なシフトの一環として、腫瘍学、心血管ケア、およびその他の高コスト治療に関する保障を拡大しています。償還と疾病管理、適切な治療へのアクセス、およびナビゲーションサービスを組み合わせたプランは、個人健康保険市場における顧客維持を支援できます。このニーズは、保険契約者のケアが病院、外来、薬局、およびフォローアップサービスにまたがる場合に特に重要です。
高齢化人口統計が継続的な保障への需要を強化
高齢化する人口は、既存の保険加入者に単に顧客を追加するだけでなく、給付ニーズを変化させています。日本には高齢者人口が多く、補足的な個人ポリシーは、プレミアム病院へのアクセスや長期ケアニーズなど、公的保障が十分にカバーしていないサービスに対応しています。中国でも、基本的な社会保険給付を超えた給付を求める中間所得世帯からの需要が見られます。こうした状況は、更新保証、安定した保険料、年齢に適した給付、および治療ニーズの変化に応じて関連性を保つ給付への関心を高めています。したがって、個人健康保険市場は、長期にわたる治療期間と予測可能なケアへのアクセスを支援できる製品へと移行しています。変化する家計の健康ニーズに合わせて保障設計を調整する保険会社は、より強固な長期的顧客関係を構築できます。
デジタル販売が確立されたブローカーチャネルを変革
デジタル加入は、購入者が個人健康保険プランを比較・選択する方法を変えています。Oscar Healthは、個人市場を通じて、2024年6月の約160万人から2026年6月の約300万人へと個人会員数を増加させました[2]。同社は2025年10月に、個人向けAI健康エージェントであるOswellを導入しました。Oswellは会員の医療記録と給付書類を活用してガイダンスを提供します。これらのツールはプラン情報へのアクセスを容易にし、加入時の摩擦を軽減できます。また、消費者が保障の詳細をより簡単に比較できるため、不透明な設計の競争力を低下させます。個人健康保険市場は、明確な給付とシンプルなデジタルサービスを組み合わせた保険会社を優遇する可能性が高いです。
自営業とギグワークが個人市場の構造的基盤を形成
自営業者およびギグワーカーは、雇用主提供の給付へのアクセスが一貫していないため、重要な購入者グループを形成しています。予算・政策優先センターは、2025年中に500万人の中小企業オーナーおよび自営業者が医療保険制度改革法のマーケットプレイスに加入したと推定しています[3]。同グループは収入の変動に直面しており、固定の保険料支払いの管理がより困難になる場合があります。携帯性の高い給付、柔軟な支払い条件、および直接加入は、これらの購入者への適合性を向上させることができます。この顧客基盤の成長は、単一の雇用主に結びついていない個人健康保険市場の提供物に対する需要を支えています。保険会社はまた、購入者、支払者、および受益者が同一人物である可能性を認識した設計が必要です。
制約の影響分析*
| 制約 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保険料の負担可能性、 不十分な保険、およびポリシーの失効 | -1.5% | 北米、 ラテンアメリカ、南アジア、東南アジア | 中期 (2〜4年) |
| 医療費インフレと 高コスト治療費の支出 | -1.2% | 北米、 西欧、オーストラリア | 長期 (4年以上) |
| 逆選択と 個人市場リスクプールの弱体化 | -0.7% | 北米および 引受保証規定のある欧州市場 | 短期 (2年以下) |
| 制限されたプロバイダーネットワークと 質の高い療への不均等なアクセス | -0.4% | 新興市場および 世界各地の農村地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
保険料の負担可能性が加入の持続可能性を圧迫
保険料の負担可能性は、家計の参加に対する重大な制約として残っています。コモンウェルスファンドは、強化された保険料税額控除の終了後、保険会社が高い請求コストと加入者数の減少見込みを考慮した結果、米国における2026年の保険料引き上げ提案の中央値が18%であったと報告しています。加入者数は2025年6月の2,520万人から2026年6月の2,050万人へと18%減少しました[4]。カイザーファミリー財団はまた、マーケットプレイス参加者の61%が免責額と自己負担コストの支払いに困難を感じており、51%が2025年に保険料の管理が困難であると感じていることを明らかにしました。こうした圧力は、購入者が加入を遅らせたり、給付を削減したり、ポリシーを失効させたりする原因となる可能性があります。個人健康保険市場は、価格に敏感な家計に対して意味のある保護を維持する低コストのオプションを必要としています。
医療費インフレが引受マージンを圧迫
医療インフレは、家計が負担できる保険料と治療費をカバーする料率との間に難しいバランスをもたらします。高コストの腫瘍学療法、GLP-1医薬品、および遺伝子療法は、保険会社の請求リスクを増大させ、処方薬および専門家ケアコストの積極的な管理の重要性を高めています。これらの治療はまた、給付サイクルと臨床コストが異なる速度で変化する場合に価格設定をより困難にします。保険会社は、薬局給付交渉、ケアプログラム、不正防止対策、およびより焦点を絞った給付設計で対応しています。個人健康保険市場は、保険会社がこれらのコストを管理できない場合、または消費者がより高い保険料を吸収できない場合に、より大きな圧力に直面する可能性があります。保障、治療経路、およびプロバイダーネットワーク間のより良いコーディネーションにより、この圧力の一部を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
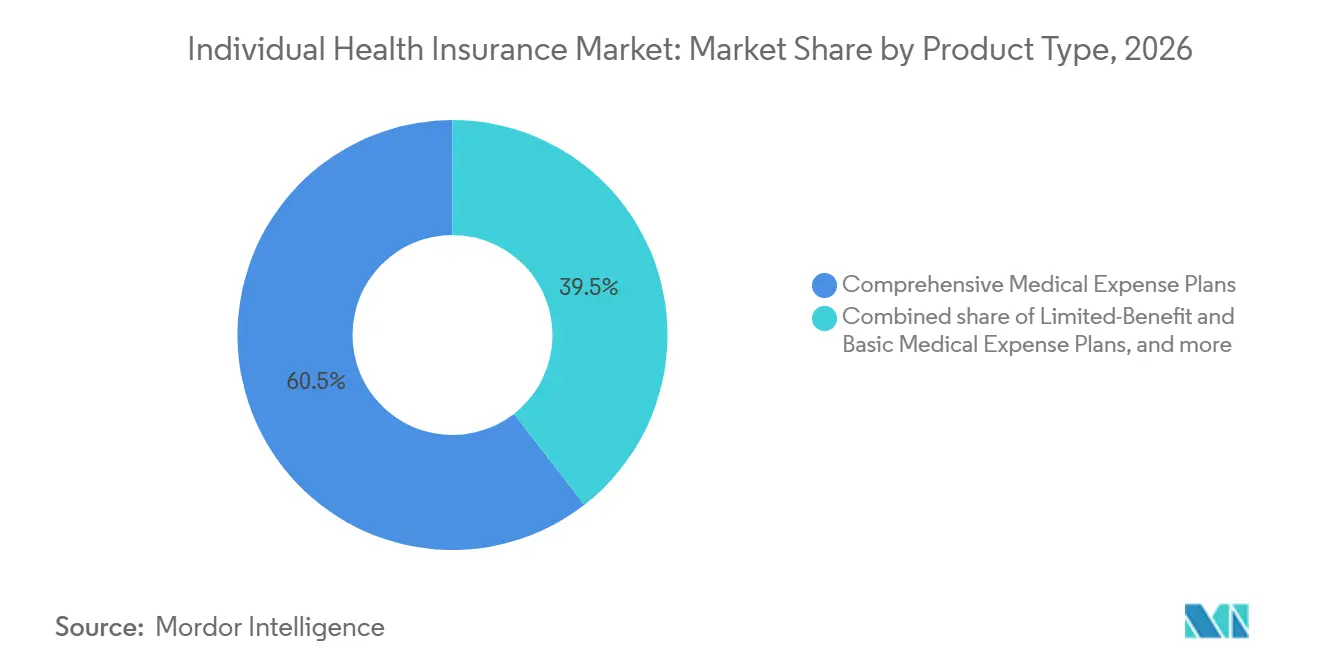
モジュール式設計が総合プランの優位性に挑戦総合医療費プランは2026年の個人健康保険市場シェアの60.4%を占めました。その地位は、最低給付要件、確立された病院償還ネットワーク、および成熟した国々における幅広い医療保障に対する購入者の親しみを反映しています。多くの保険契約者はまた、複雑な給付の比較に時間と労力がかかるため、総合プランに留まっています。限定給付および基本医療費プランは、ある程度の保護が必要だが幅広い保障を負担できない購入者にサービスを提供しています。固定給付型入院補償プランおよび特定疾病・指定疾病プランは、引受規則がより大きな製品柔軟性を許容する場合に引き続き関連性を持ちます。
ハイブリッドおよびその他の個人健康プランは2032年までに7.3%のCAGRで成長すると予測されています。これらのプランにより、保険会社は入院給付と遠隔医療、慢性疾患サポート、および保険契約者の状況に基づいて選択できるウェルネス機能を組み合わせることができます。ギグワーカー、自営業の購入者、および固定給付を超えた保障を求める家族に関連しています。AIA Life Chinaは2025年9月に、コア入院給付とプレミアム病院アクセス、外来薬品・医療機器、およびグローバル専門薬のオプション層を備えたZhixuan Yishengを発売しました。Ping Anはまた、2026年7月に心血管および腫瘍患者向けに健康モニタリング、リスクスコアリング、および保険給付を組み合わせた疾病特異的AI製品を導入しました。このような製品は、個人健康保険市場が償還のみの保障から積極的な健康支援へとどのように移行できるかを示しています。
保険契約者タイプ別:
複数リスクを抱える家計が牽引するファミリー保障需要個人ポリシーは2026年の個人健康保険市場規模の54.8%を占めました。需要は、単身購入者、自営業者、転職中の労働者、および十分な雇用主提供保障を持たない家計から生まれています。インドでは、個人小売ポリシーが2024〜25年度に6,010万人の生命をカバーし、グループ雇用主プランの2億7,510万人と比較されます。小売保険料は同期間に4兆6,611億インドルピー(56億 米ドル)に達しました。このギャップは、公的および団体保護が限られている場所での個人小売保障の継続的な機会を示しています。
ファミリーポリシーは2032年までに5.8%のCAGRで成長すると予測されています。家族は1つのプランを使用して、異なるケアニーズを持つ家族全員の支払い、請求、および管理を簡素化できます。このアプローチの価値は、家計が同時に異なる健康ニーズを管理する場合に高まります。小児ウェルネス、出産前サポート、および高齢者ケアオプションを含む給付設計は、ファミリー保障をより関連性の高いものにすることができます。変化する家族の健康ニーズに合わせてプランを調整する個人健康保険業界の参加者は、その魅力を強化できます。ファミリープランはまた、保険会社が1世帯以上の会員との関係を構築する機会を提供します。
販売チャネル別:
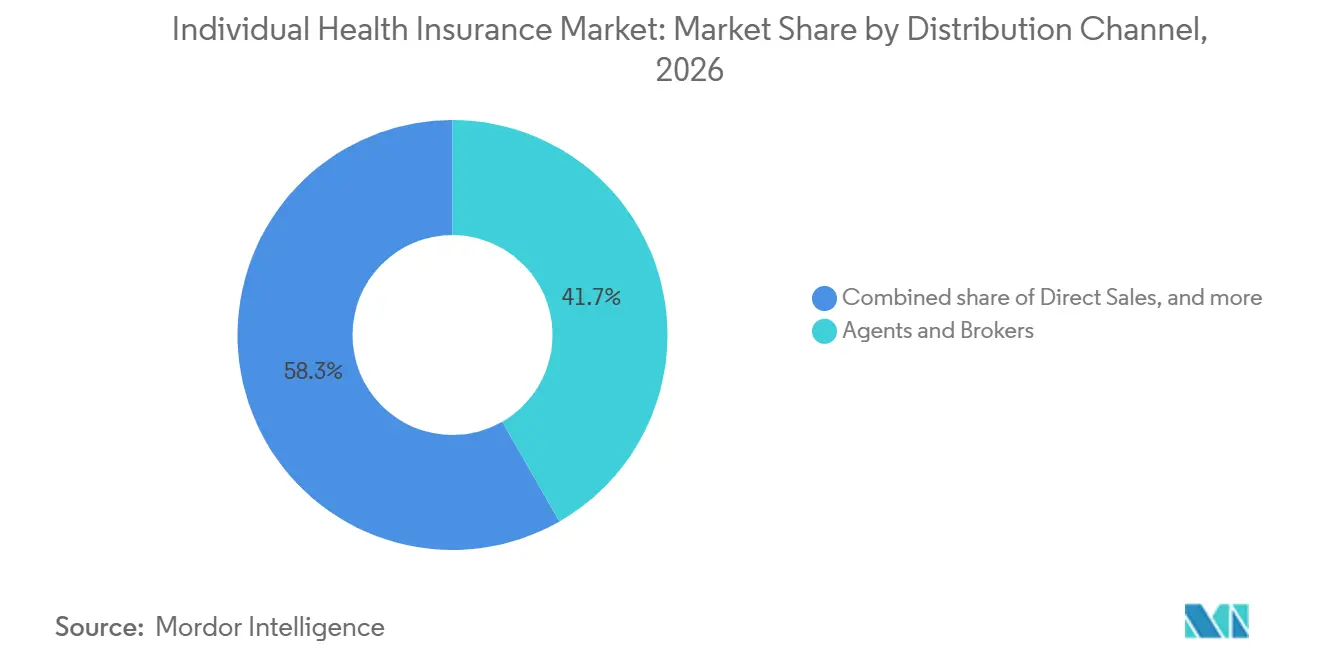
インシュアテックプラットフォームがブローカーマージンを圧縮代理店・ブローカーは2026年の個人健康保険市場の41.7%のシェアを保持しました。プランの選択にはプロバイダーネットワーク、免責額、処方薬リスト、およびコスト分担ルールが関わる可能性があるため、その役割は引き続き重要です。ブローカーのサポートは、高齢の顧客や総合保障を選択する人々にとって特に有用です。直接販売は、広範なサポートなしにシンプルなデジタル製品をナビゲートできる購入者に別のルートを提供します。バンカシュアランスおよびその他のパートナーシップは、銀行が広範な物理的流通を持つ場所での保険アクセスを拡大できます。
デジタルアグリゲーターおよびインシュアテックプラットフォームは2032年までに8.5%のCAGRで成長すると予測されています。その成長は、セルフサービス比較、より迅速な購入、およびプラン詳細へのより明確なアクセスに対する消費者需要を反映しています。Oscar Healthは2026年にLucieマーケットプレイスを立ち上げ、消費者とブローカー向けに医療保険制度改革法の医療、歯科、視力、おび補足保障を集約しました。このモデルは複数の保障カテゴリーを単一の購入経路にまとめます。個人健康保険市場は、消費者に明確な情報を提供しながら、銀行、雇用主拠出、または個人財務ワークフローにも適合するプラットフォームを優遇するでしょう。
ポリシー期間別:
リスク安定性の向上に伴い長期構造が台頭年次更新型健康保険は2026年の個人健康保険市場規模の70.6%を占めました。米国のオープン加入規則および欧州諸国の年次更新システムがこの構造を支えています。短期健康保険は、雇用主プラン間の移行期、卒業後、または退職前の人々にサービスを提供します。ただし、引受保証規定のある市場では、より厳しい規則が短期保障の使用を制限する可能性があります。年次構造は、保険会社が毎年価格と給付条件を再評価する慣れ親しんだ方法を引き続き提供します。
長期・生涯健康保険は2032年までに6.2%のCAGRで成長すると予測されています。これらのポリシーは、高齢の保険契約者や慢性疾患を持つ人々に更新と保険料に関するより大きな確実性を提供できます。保険会社は、維持された顧客1人当たりの獲得コストの低下と、長期ケアマネジメントへの投資能力の向上から恩恵を受けることができます。シンガポールの個人健康保険料は2025年に前年比19%増加し、統合シールドプランは個人保険加入者334万人のうち300万人をカバーしました。このモデルは安定した更新収益と保険契約者との継続的なエンゲージメントを支援します。個人健康保険市場は、規制と消費者需要がより長い保障期間を支持する場合に同様の構造を活用できます。
地域分析
北米は2026年の個人健康保険市場の38.7%のシェアを占めています。米国が地域の保険料活動の大部分を占めていますが、強化された保険料税額控除の失効後、加入者数は2025年6月の2,520万人から2026年6月の2,050万人へと減少しました。この減少は、負担可能性と補助金政策が個人保障の決定にいかに強く影響するかを示しています。米国は、参加を安定させるために低コストのプランとより良い再加入戦略を必要としています。カナダとメキシコは、公的保障システム内での補足的な民間給付に対する二次的な需要を提供しています。
アジア太平洋地域は2032年までに6.8%のCAGRで成長すると予測されており、地域の中で最も高い成長率です。地域の保険料は2026年に14%増加し、1.4 トリリオン 米ドルに達すると予測されています。インドの健康保険元受保険料総額は2024〜25年度に11兆7,505億インドルピー(141億 米ドル)に達し、前年比9.19%増加しました。シンガポールの個人健康保険料は2025年に19%増加し、統合シールドプランの規模に支えられました。アジア太平洋地域には大きな保障ギャップ、上昇する家計収入、および公的システムで十分にカバーされていないサービスへの需要の高まりがあります。
欧州およびその他の地域は、公的保障と家計収入が大きく異なるため、より多様な需要パターンを示しています。フランスの健康保険および共済拠出金は2025年に891億ユーロ(971億 米ドル)に達し、個人契約は2.4%増加しました。ポーランド民間健康保険元受保険料総額は2025年に26億5,000万ズウォティ(6億5,700万 米ドル)に達し、被保険者数は580万人を超えました。南米は民間保障への需要に直面していますが、通貨の変動性と不均等な収入も課題です。中東・アフリカは湾岸協力会議諸国における強制保障の拡大に支えられており、デジタルおよびエンベデッド型販売は保険普及率の低いアフリカ市場での保護拡大に役立つ可能性があります。
競合環境
個人健康保険市場は、規制、医療財政、プロバイダーネットワーク、および販売チャネルの違いにより、競争構造が国によって異なり、グローバルに分散しています。確立された保険会社が特定の国内市場で強固な地位を維持しているものの、競争は地域の保険会社、専門健康保険会社、およびデジタルファースト型プロバイダーに分散しています。米国では、米国医師会が2024年に大都市圏の商業健康保険市場の97%が高度に集中していると報告しており、地域の既存企業の強さを浮き彫りにしています。ただし、個々の国内での集中は、保険会社が市場ごとに異なる規制要件と競争条件に直面しているため、グローバルな支配には直結しません。
デジタルイノベーション、買収、および製品拡大が競争を再形成しています。Oscar Healthは2026年第1四半期に前年比56%の会員増加を報告し、約300万人の会員に達しており、テクノロジーを活用した販売と顧客エンゲージメントの可能性を反映しています。2025年10月のOswellおよび2026年のLucieの立ち上げは、統合されたデジタルサポートと購入体験への業界のシフトを示しています。一方、Ping Anは2026年に疾病特異的な人工知能製品を導入し、健康モニタリング、リスク評価、および保険保障を組み合わせました。これらの動向は、保険会社が保険料とプロバイダーネットワークのみに依存するのではなく、テクノロジー、専門製品、および顧客体験を通じて差別化を図っていることを示しています。
確立された国際保険会社も、競争力を強化するために買収と製品強化を追求しています。Bupaは2025年6月に英国のNew Victoria Hospitalの買収を完了し、医療提供能力を拡大し、統合された保険とケアモデルを強化しました。AIAは2026年2月に香港でSelectWise Schemeを導入し、給付項目の個別サブリミットを撤廃することで保障給付の柔軟性を高めました。こうした取り組みは、保険会社が販売を拡大し、顧客価値を向上させ、提供物を差別化するために使用する戦略の幅を浮き彫りにしています。全体として、個人健康保険市場はグローバルに分散したままであり、デジタルファースト型保険会社、地域専門会社、および確立された保険会社が、ターゲットを絞った買収、戦略的パートナーシップ、携帯性の高い国境を越えた保障、モジュール式外来製品、およびメンタルヘルスに焦点を当てたポリシーを通じて拡大する機会があります。
個人健康保険業界のリーダー
-
UnitedHealth Group Incorporated
-
Centene Corporation
-
AXA SA
-
Bupa
-
AIA Group Limited
- 注:主要企業の掲載順は順位を示すものではありません。
個人健康保険市場 このレポートでカバーされる企業
- UnitedHealth Group Incorporated (UnitedHealthcare)
- Centene Corporation (Ambetter Health)
- Elevance Health, Inc.
- Health Care Service Corporation
- Molina Healthcare, Inc.
- Oscar Health, Inc.
- Bupa Group
- AXA SA
- Allianz SE (Allianz Care)
- DKV Deutsche Krankenversicherung AG
- Vitality Health Limited
- CZ Groep
- Medibank Private Limited
- HCF
- Ping An Insurance (Group) Company of China, Ltd.
- China Life Insurance Company Limited
- AIA Group Limited
- Star Health and Allied Insurance Company Limited
- HDFC ERGO General Insurance Company Limited
- Care Health Insurance Limited
最近の産業開発事情 個人健康保険市場
- 2026年8月:Ping An Lifeは「安易宝」医療保険シリーズをアップグレードし、医療、傷害、および重大疾病保護を単一の組み合わせパッケージに統合し、予約、医療付き添い、請求処理、および処方サービスに専用の健康サービス保障を追加しました。同社は同時に俳優の王耀慶を「安有医」健康管理プラットフォームのサービス体験アンバサダーに任命しました。
- 2026年7月:Ping Anは世界AI会議2026で疾病特異的AI製品ポートフォリオを発表し、心血管疾患および重大疾病を対象に、疾病予測ツール、疾病特異的保険保障、および北京協和医学院関連サービスとのパートナーシップによる臨床経路アクセスという3層の製品構造を採用しました。
- 2026年6月:Oscar Healthの会員数は2026年第1四半期に前年比56%増加し、個人市場会員300万人に達しました。Oscarは2029年までに米国の400〜600の追加郡に拡大し、潜在的な対象人口を960万人から1,600万人に拡大し、2027年プラン年度に250以上のオフエクスチェンジ製品を導入する計画を開示しました。
- 2026年5月:Ping An Health Insuranceは中国で「活力長寿」健康保護イニシアチブを立ち上げ、予防医療、医療サポート、および重大疾病管理を組み合わせました。同社はまた、高血圧や冠動脈疾患などの慢性疾患を持つ人々向けのマネージド心血管保険製品「泰享心安」を導入し、保険保障とAI対応健康モニタリング、リスクアラート、および協調的な医療サポートを統合しました。このイニシアチブは、医療サービスと保険製品を統合し、積極的な疾病管理を強化するPing Anの戦略を反映しています。
グローバル個人健康保険市場レポートの範囲
セグメンテーション概要
| 総合医療費プラン |
| 限定給付・基本医療費プラン |
| 固定給付型入院補償・入院プラン |
| 特定疾病・指定疾病プラン |
| ハイブリッドおよびその他の個人健康プラン |
| 個人ポリシー |
| ファミリーポリシー |
| 直接販売 |
| 代理店・ブローカー |
| デジタルアグリゲーターおよびインシュアテックプラットフォーム |
| バンカシュアランスおよびその他のパートナーシップチャネル |
| 短期健康保険 |
| 年次更新型健康保険 |
| 長期・生涯健康保険 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 総合医療費プラン | |
| 限定給付・基本医療費プラン | ||
| 固定給付型入院補償・入院プラン | ||
| 特定疾病・指定疾病プラン | ||
| ハイブリッドおよびその他の個人健康プラン | ||
| 保険契約者タイプ別 | 個人ポリシー | |
| ファミリーポリシー | ||
| 販売チャネル別 | 直接販売 | |
| 代理店・ブローカー | ||
| デジタルアグリゲーターおよびインシュアテックプラットフォーム | ||
| バンカシュアランスおよびその他のパートナーシップチャネル | ||
| ポリシー期間別 | 短期健康保険 | |
| 年次更新型健康保険 | ||
| 長期・生涯健康保険 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの個人健康保険市場の予測値は?
個人健康保険市場は2032年までに4,591億 米ドルに達し、2027年から5.2%のCAGRで拡大すると予測されています。
どの製品タイプが個人健康保険の保障をリードしていますか?
総合医療費プランが2026年に60.4%のシェアでリードしており、確立された給付規則と病院ネットワークに支えられています。
どの販売チャネルが最も速く成長していますか?
デジタルアグリゲーターおよびインシュアテックプラットフォームは、購入者がより簡単な比較と加入を求めるため、2032年までに8.5%のCAGRで成長すると予測されています。
なぜファミリーポリシーの需要が高まっているのですか?
ファミリーポリシーは、家族全員の保障、支払い、および請求管理を統合するため、2032年までに5.8%のCAGRで成長すると予測されています。
どの地域が最も速く拡大していますか?
アジア太平洋地域は、保障ギャップ、家計収入の上昇、および補足保障への需要に支られ、2032年までに6.8%のCAGRで成長すると予測されています。