
Taille et part du marché de l'assurance santé individuelle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 356.30 Milliards de dollars |
| Taille du Marché (2032) | 459.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.20 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance santé individuelle par Mordor Intelligence
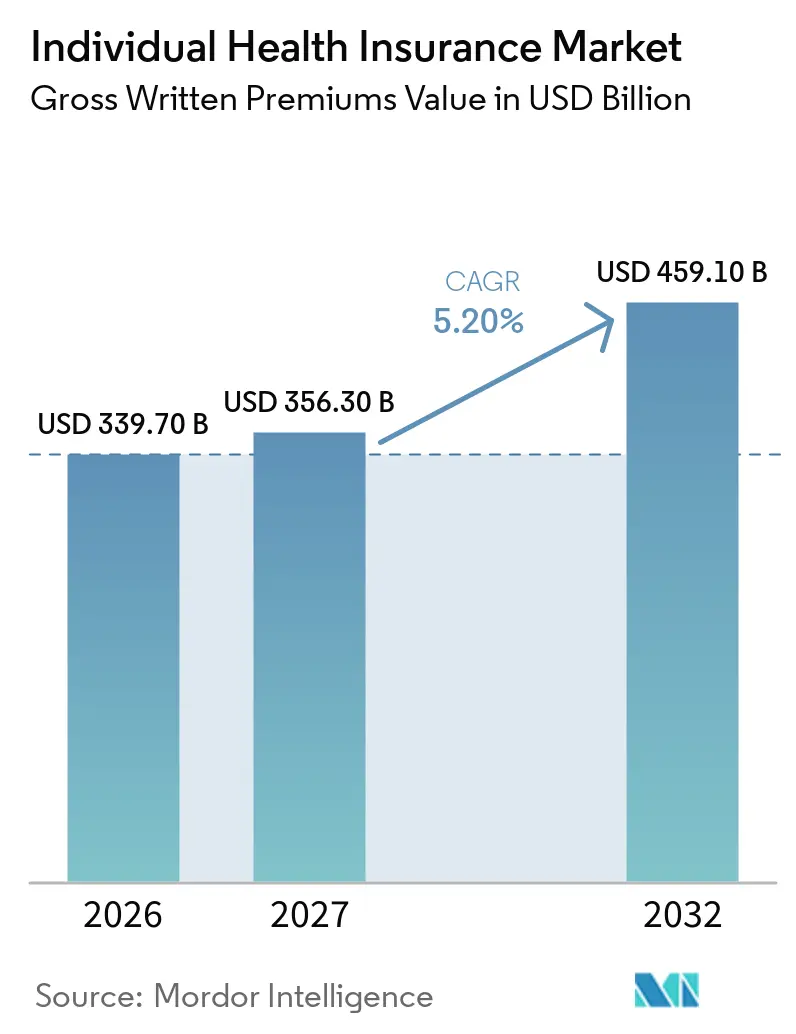
La taille du marché de l'assurance santé individuelle, en termes de valeur des primes brutes émises, devrait s'établir à 339,70 milliards USD en 2026, 356,30 milliards USD en 2027, et atteindre 459,10 milliards USD d'ici 2032, avec une croissance à un CAGR de 5,20 % de 2027 à 2032.
La demande est soutenue par les maladies chroniques, le vieillissement de la population et l'exposition des ménages aux frais médicaux à la charge des patients. Les besoins en couverture augmentent dans toute la région Asie-Pacifique à mesure que les revenus disponibles augmentent et que les lacunes en matière de protection assurantielle restent importantes. Aux États-Unis, l'expiration des crédits d'impôt sur les primes améliorés a réduit l'accessibilité financière pour de nombreux acheteurs, ce qui a freiné les inscriptions. Les assureurs répondent avec des outils d'inscription numérique, des prestations modulaires, la gestion des soins et des partenariats de services de santé qui rendent la sélection de plans et le soutien continu plus pratiques pour les clients. Ces approches offrent au marché de l'assurance santé individuelle des opportunités de servir les acheteurs qui ont besoin d'une couverture portable et plus flexible, tout en soutenant des relations à long terme face à l'évolution des besoins de santé et d'emploi, des revenus, des structures familiales, des attentes en matière de services, de la réglementation locale et des préférences des consommateurs en constante évolution.
Points clés du rapport
- Par type de produit, les plans de remboursement des frais médicaux complets ont capturé 60,4 % de la part du marché de l'assurance santé individuelle en 2026, tandis que les plans de santé individuels hybrides et autres devraient croître à un CAGR de 7,3 % jusqu'en 2032.
- Par type de souscripteur, les polices individuelles ont capturé 54,8 % de la part du marché de l'assurance santé individuelle en 2026, tandis que les polices familiales devraient croître à un CAGR de 5,8 % jusqu'en 2032.
- Par canal de distribution, les agents et courtiers ont capturé 41,7 % de la part du marché de l'assurance santé individuelle en 2026, tandis que les agrégateurs numériques et les plateformes insurtech devraient croître à un CAGR de 8,5 % jusqu'en 2032.
- Par durée de police, l'assurance santé à renouvellement annuel a capturé 70,6 % de la part du marché de l'assurance santé individuelle en 2026, tandis que l'assurance santé à long terme et à vie devrait croître à un CAGR de 6,2 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a capturé 38,7 % de la part du marché de l'assurance santé individuelle en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prévalence croissante des maladies chroniques et coûts de traitement récurrents | +1.3% | Mondial, avec la plus grande intensité en Amérique du Nord, en Europe occidentale et au Japon | Long terme (≥ 4 ans) |
| Vieillissement de la population et demande de couverture médicale individuelle | +1.0% | Japon, Chine, Europe occidentale et Australie | Long terme (≥ 4 ans) |
| Frais médicaux à la charge des patients et besoin de protection financière | +0.9% | Marchés émergents d'Asie-Pacifique, Moyen-Orient et Amérique latine | Moyen terme (2-4 ans) |
| Marchés numériques d'assurance et distribution directe aux consommateurs | +0.8% | Mondial, avec des gains précoces en Amérique du Nord, en Asie du Sud-Est et en Europe occidentale | Court terme (≤ 2 ans) |
| Travail indépendant, travail à la demande et couverture souscrite individuellement | +0.6% | Amérique du Nord, Europe occidentale et Inde | Moyen terme (2-4 ans) |
| Plans d'assurance santé flexibles, modulaires et personnalisés | +0.5% | Mondial, porté par les marchs à forte orientation technologique en Asie et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le poids des maladies chroniques redéfinit l'impératif de couverture individuelle
Les maladies chroniques augmentent à la fois le besoin de couverture et le coût de la prise en charge des souscripteurs individuels. L'environnement politique actuel indique une demande soutenue pour des prestations qui soutiennent le traitement récurrent, l'accès continu aux médicaments et la coordination des soins. Les Centres pour le contrôle et la prévention des maladies rapportent que les maladies chroniques et les troubles de santé mentale représentent 90 % des dépenses annuelles de santé aux États-Unis, créant un besoin continu de protection financière pour les ménages[1]. En Chine, les assureurs santé élargissent leur couverture en oncologie, en cardiologie et dans d'autres traitements à coût élevé dans le cadre d'une évolution plus large vers un soutien de santé plus actif. Les plans qui combinent le remboursement avec la gestion des maladies, l'accès aux traitements appropriés et les services d'orientation peuvent soutenir la fidélisation sur le marché de l'assurance santé individuelle. Ce besoin est particulièrement pertinent lorsque les soins d'un souscripteur s'étendent à l'hôpital, aux consultations externes, à la pharmacie et aux services de suivi.
Le vieillissement démographique intensifie la demande de couverture continue
Les populations plus âgées font évoluer les besoins en prestations plutôt que de simplement ajouter davantage de clients aux portefeuilles d'assurance existants. Le Japon dispose d'une grande population âgée, et les polices individuelles complémentaires couvrent des services que la couverture publique ne satisfait pas pleinement, notamment l'accès aux hôpitaux haut de gamme et les besoins de soins à long terme. La Chine connaît également une demande de la part des ménages à revenus intermédiaires pour des prestations allant au-delà des droits de base de l'assurance sociale. Ces conditions accroissent l'intérêt pour le renouvellement garanti, des primes stables, des prestations adaptées à l'âge et des prestations qui restent pertinentes à mesure que les besoins de traitement évoluent. Le marché de l'assurance santé individuelle évolue donc vers des produits capables de soutenir de longues périodes de traitement et un accès prévisible aux soins. Les assureurs qui alignent la conception de la couverture sur l'évolution des besoins de santé des ménages peuvent établir des relations clients à long terme plus solides.
La distribution numérique perturbe le canal traditionnel des courtiers
L'inscription numérique modifie la façon dont les acheteurs comparent et sélectionnent les plans d'assurance santé individuelle. Oscar Health a augmenté ses adhésions individuelles d'environ 1,6 million en juin 2024 à environ 3 millions en juin 2026 via le marché individuel[2]. La société a lancé Oswell, un agent de santé personnel basé sur l'intelligence artificielle, en octobre 2025. Oswell utilise les dossiers médicaux des membres et les documents de prestations pour fournir des conseils. Ces outils facilitent l'accès aux informations sur les plans et peuvent réduire les frictions lors de l'inscription. Ils rendent également les conceptions opaques moins compétitives, car les consommateurs peuvent comparer plus facilement les détails de la couverture. Le marché de l'assurance santé individuelle est susceptible de récompenser les assureurs qui combinent des prestations claires avec un service numérique simple.
Le travail indépendant et le travail à la demande créent une base structurelle pour le marché individuel
Les travailleurs indépendants et les travailleurs à la demande constituent un groupe important d'acheteurs, car leur accès aux prestations offertes par l'employeur est moins régulier. Le Centre sur les priorités budgétaires et politiques a estimé que 5 millions de propriétaires de petites entreprises et de travailleurs indépendants se sont inscrits sur les marchés de la loi sur les soins abordables à un moment donné en 2025[3]. Ce même groupe est confronté à des variations de revenus, ce qui peut rendre les engagements de primes fixes plus difficiles à gérer. Des prestations portables, des modalités de paiement flexibles et une inscription directe peuvent améliorer l'adéquation pour ces acheteurs. La croissance de cette base de clientèle soutient la demande d'offres sur le marché de l'assurance santé individuelle qui ne sont pas liées à un seul employeur. Les assureurs ont également besoin de conceptions qui reconnaissent que l'acheteur, le payeur et le bénéficiaire peuvent être la même personne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Accessibilité financière des primes, sous-assurance et résiliations de polices | -1.5% | Amérique du Nord, Amérique latine, Asie du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Inflation des coûts médicaux et dépenses liées aux traitements à coût élevé | -1.2% | Amérique du Nord, Europe occidentale et Australie | Long terme (≥ 4 ans) |
| Antisélection et affaiblissement des pools de risques du marché individuel | -0.7% | Amérique du Nord et marchés européens avec des dispositions d'émission garantie | Court terme (≤ 2 ans) |
| Réseaux de prestataires restreints et accès inégal à des soins de santé de qualité | -0.4% | Marchés émergents et zones rurales à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accessibilité financière des primes fragilise la durabilité des inscriptions
L'accessibilité financière des primes reste une contrainte importante sur la participation des ménages. Le Commonwealth Fund a signalé une augmentation médiane proposée des primes de 18 % pour 2026 aux États-Unis, les assureurs ayant tenu compte de la hausse des coûts des sinistres et des pertes d'inscriptions probables après la fin des crédits d'impôt sur les primes améliorés. Les inscriptions sont passées de 25,2 millions en juin 2025 à 20,5 millions en juin 2026, soit une baisse de 18 %[4]. La Kaiser Family Foundation a également constaté que 61 % des participants au marché ont déclaré avoir du mal à se permettre les franchises et les frais à la charge des patients, tandis que 51 % trouvaient les primes difficiles à gérer en 2025. Ces pressions peuvent amener les acheteurs à retarder leur inscription, à réduire leurs prestations ou à laisser leurs polices se résilier. Le marché de l'assurance santé individuelle a besoin d'options moins coûteuses qui maintiennent une protection significative pour les ménages sensibles aux prix.
L'inflation des coûts médicaux comprime les marges de souscription
L'inflation médicale crée un équilibre difficile entre des primes que les ménages peuvent se permettre et des tarifs qui couvrent les coûts de traitement. Les thérapies oncologiques à coût élevé, les médicaments GLP-1 et les thérapies géniques augmentent l'exposition aux sinistres pour les assureurs et accroissent l'importance d'une gestion active des coûts des médicaments sur ordonnance et des soins spécialisés. Ces traitements rendent également la tarification plus difficile lorsque les cycles de prestations et les coûts cliniques évoluent à des vitesses différentes. Les assureurs répondent par des négociations sur les prestations pharmaceutiques, des programmes de soins, des contrles de la fraude et une conception des prestations plus ciblée. Le marché de l'assurance santé individuelle pourrait subir une pression accrue là où les assureurs ne peuvent pas gérer ces coûts ou les consommateurs ne peuvent pas absorber des primes plus élevées. Une meilleure coordination entre la couverture, les parcours de traitement et les réseaux de prestataires peut réduire une partie de cette pression.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
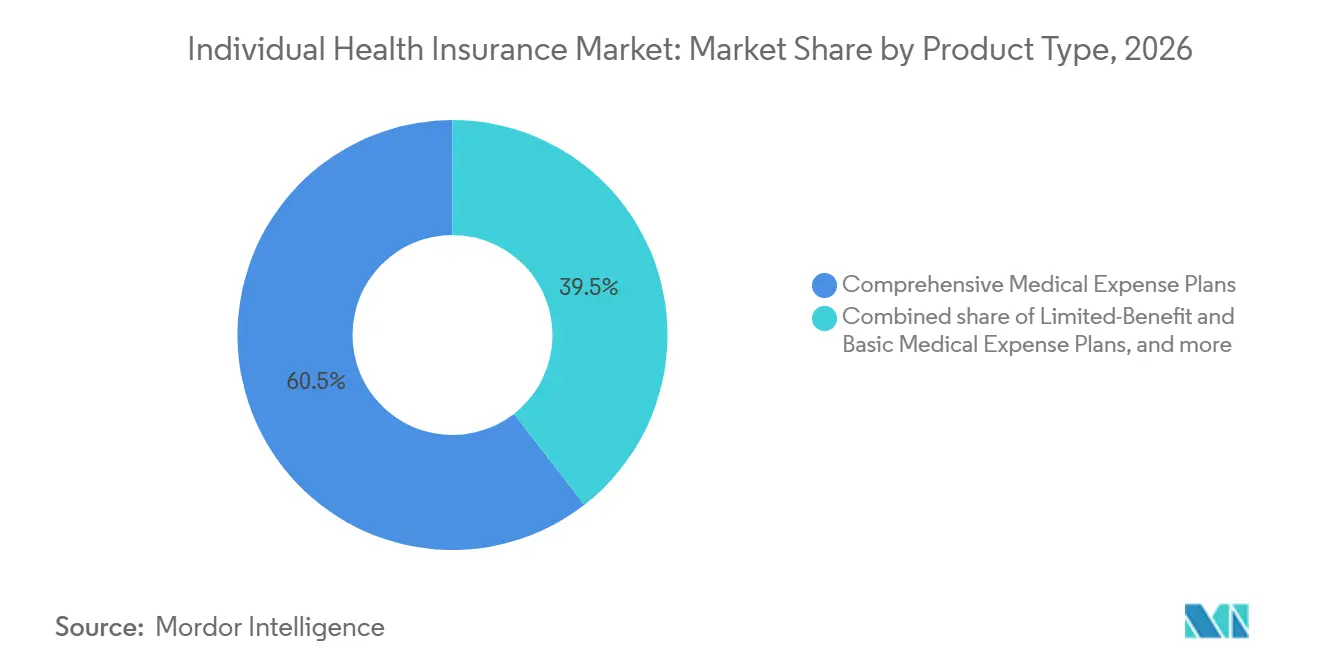
les conceptions modulaires remettent en cause la domination des plans completsLes plans de remboursement des frais médicaux complets détenaient 60,4 % de la part du marché de l'assurance santé individuelle en 2026. Leur position reflète les exigences minimales en matière de prestations, les réseaux de remboursement hospitalier établis et la familiarité des acheteurs avec une couverture médicale large dans les pays matures. De nombreux souscripteurs restent également dans des plans complets parce que la comparaison de prestations complexes prend du temps et des efforts. Les plans à prestations limitées et les plans de remboursement des frais médicaux de base servent les acheteurs qui ont besoin d'une certaine protection mais ne peuvent pas se permettre une couverture large. Les plans d'indemnisation hospitalière à prestations fixes et les plans pour maladies spécifiques et maladies désignées restent pertinents là où les règles de souscription permettent une plus grande flexibilité des produits.
Les plans de santé individuels hybrides et autres devraient croître à un CAGR de 7,3 % jusqu'en 2032. Ces plans permettent aux assureurs de combiner des prestations d'hospitalisation avec la télémédecine, le soutien aux maladies chroniques et des fonctionnalités de bien-être qui peuvent être sélectionnées en fonction de la situation du souscripteur. Ils sont pertinents pour les travailleurs à la demande, les acheteurs indépendants et les familles cherchant une couverture au-delà des prestations fixes. AIA Life China a lancé Zhixuan Yisheng en septembre 2025 avec une prestation d'hospitalisation de base et des couches optionnelles pour l'accès aux hôpitaux haut de gamme, les médicaments et dispositifs ambulatoires, et les médicaments spécialisés mondiaux. Ping An a également introduit des produits d'intelligence artificielle spécifiques aux maladies en juillet 2026 pour les patients cardiovasculaires et oncologiques, combinant surveillance de la santé, évaluation des risques et prestations d'assurance. Ces produits montrent comment le marché de l'assurance santé individuelle peut passer d'une couverture de remboursement uniquement à un soutien de santé actif.
Par type de souscripteur :
la demande de couverture familiale portée par les ménages à risques multiplesLes polices individuelles représentaient 54,8 % de la taille du marché de l'assurance santé individuelle en 2026. La demande provient des acheteurs célibataires, des travailleurs indépendants, des travailleurs entre deux emplois et des ménages sans couverture suffisante offerte par l'employeur. En Inde, les polices de détail individuelles couvraient 6,01 crore de vies en exercice 2024-25, contre 27,51 crore de vies dans le cadre de plans collectifs d'employeurs. Les primes de détail ont atteint 46 611 crore INR (5,6 milliards USD) au cours de la même période. Cet écart indique une opportunité continue pour la couverture de détail individuelle là où la protection publique et collective est limitée.
Les polices familiales devraient croître à un CAGR de 5,8 % jusqu'en 2032. Les familles peuvent utiliser un seul plan pour simplifier le paiement, les sinistres et l'administration pour les membres du ménage ayant des besoins de soins différents. La valeur de cette approche augmente lorsque les ménages gèrent simultanément différents besoins de santé. Les conceptions de prestations qui incluent le bien-être pédiatrique, le soutien prénatal et les options de soins aux personnes âgées peuvent rendre la couverture familiale plus pertinente. Les acteurs du secteur de l'assurance santé individuelle qui adaptent les plans aux besoins de santé familiaux changeants peuvent renforcer leur attrait. Les plans familiaux donnent également aux assureurs l'opportunité de nouer des relations avec plus d'un membre du ménage.
Par canal de distribution :
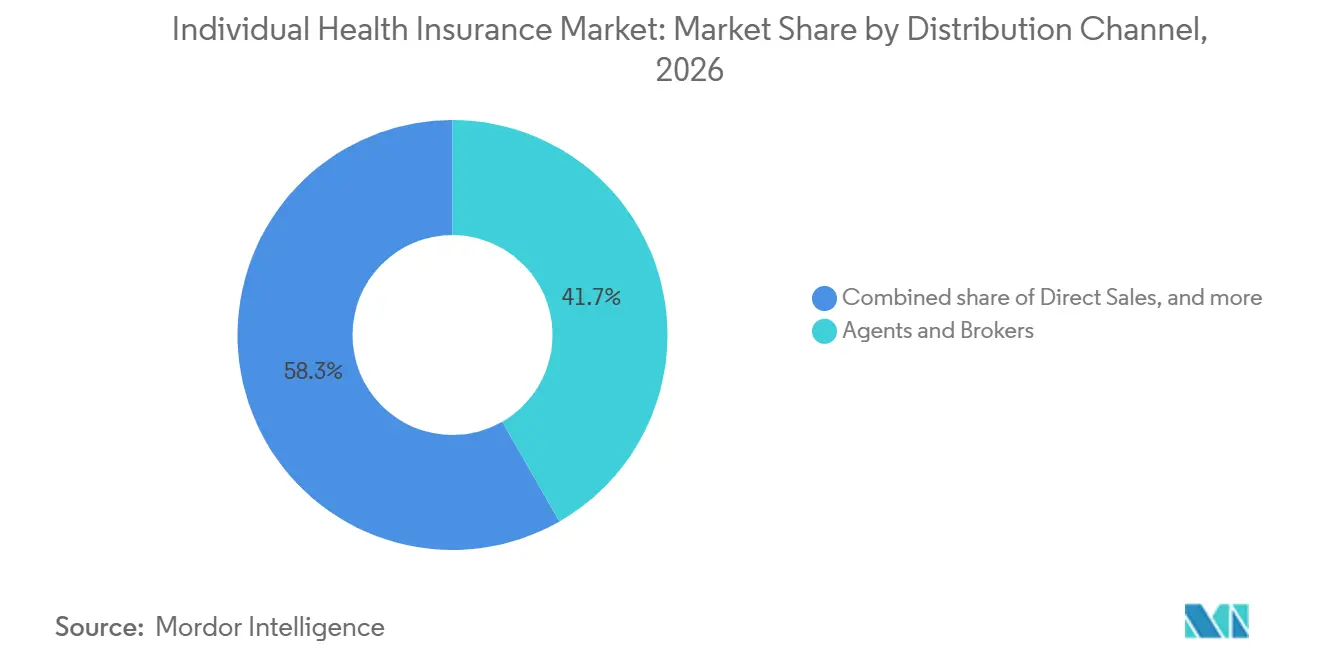
les plateformes insurtech compriment les marges des courtiersLes agents et courtiers détenaient 41,7 % de la part du marché de l'assurance santé individuelle en 2026. Leur rôle reste important car la sélection d'un plan peut impliquer des réseaux de prestataires, des franchises, des formulaires et des règles de partage des coûts. Le soutien des courtiers peut être particulièrement utile pour les clients plus âgés et les personnes choisissant une couverture complète. Les ventes directes offrent une autre voie pour les acheteurs qui peuvent naviguer dans des produits numériques simples sans assistance étendue. La bancassurance et d'autres partenariats peuvent étendre l'accès à l'assurance là où les banques disposent d'une large distribution physique.
Les agrégateurs numériques et les plateformes insurtech devraient croître à un CAGR de 8,5 % jusqu'en 2032. Leur croissance reflète la demande des consommateurs pour la comparaison en libre-service, des achats plus rapides et un accès plus clair aux détails des plans. Oscar Health a lancé le marché Lucie en 2026 pour agréger la couverture médicale, dentaire, visuelle et complémentaire de la loi sur les soins abordables pour les consommateurs et les courtiers. Le modèle regroupe plusieurs catégories de couverture dans un seul parcours d'achat. Le marché de l'assurance santé individuelle favorisera les plateformes qui fournissent aux consommateurs des informations claires tout en s'intégrant dans les flux de travail bancaires, de contribution de l'employeur ou de finances personnelles.
Par durée de police :
les structures à long terme gagnent du terrain à mesure que la stabilité des risques s'amélioreL'assurance santé à renouvellement annuel représentait 70,6 % de la taille du marché de l'assurance santé individuelle en 2026. Les règles d'inscription ouverte aux États-Unis et les systèmes de renouvellement annuel dans les pays européens soutiennent cette structure. L'assurance santé à court terme sert les personnes en transition entre des plans d'employeurs, après l'obtention d'un diplôme ou avant la retraite. Cependant, des règles plus strictes sur les marchés avec des protections d'émission garantie peuvent limiter l'utilisation de la couverture à court terme. Les structures annuelles continuent de donner aux assureurs un moyen familier de réévaluer les conditions de prix et de prestations chaque année.
L'assurance santé à long terme et à vie devrait croître à un CAGR de 6,2 % jusqu'en 2032. Ces polices peuvent offrir aux souscripteurs plus âgés et aux personnes atteintes de maladies chroniques une plus grande certitude quant au renouvellement et aux primes. Les assureurs peuvent bénéficier de coûts d'acquisition plus faibles par client fidélisé et d'une meilleure capacité à investir dans la gestion des soins à long terme. Les primes d'assurance santé individuelle de Singapour ont augmenté de 19 % d'une année sur l'autre en 2025, et les plans Integrated Shield couvraient 3 millions des 3,34 millions de vies assurées individuellement. Ce modèle soutient des revenus de renouvellement stables et un engagement continu avec les souscripteurs. Le marché de l'assurance santé individuelle peut utiliser des structures similaires là où la réglementation et la demande des consommateurs soutiennent des périodes de couverture plus longues.
Analyse géographique
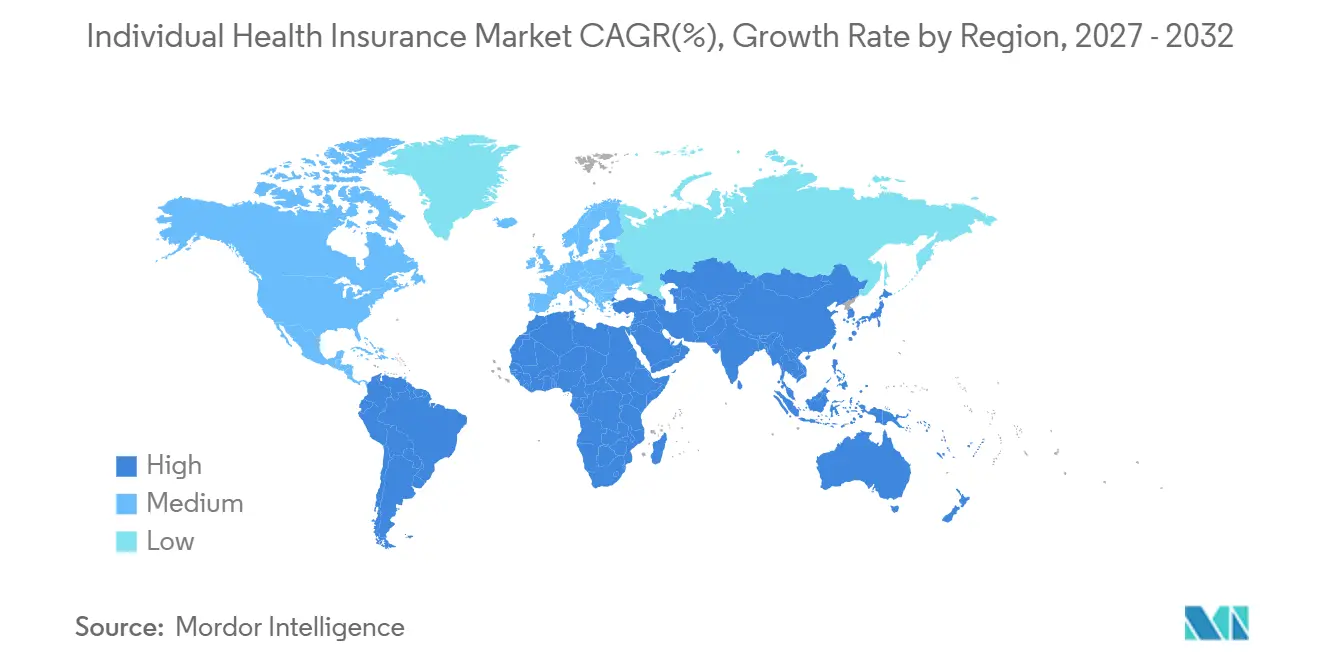
L'Amérique du Nord représente 38,7 % de la part du marché de l'assurance santé individuelle en 2026. Les États-Unis représentent la majeure partie de l'activité de primes régionale, mais les inscriptions ont diminué de 25,2 millions en juin 2025 à 20,5 millions en juin 2026 après l'expiration des crédits d'impôt sur les primes améliorés. Ce déclin montre à quel point l'accessibilité financière et la politique de subventions influencent fortement les décisions de couverture individuelle. Les États-Unis ont besoin de plans moins coûteux et de meilleures stratégies de réinscription pour stabiliser la participation. Le Canada et le Mexique fournissent une demande secondaire pour des prestations privées complémentaires dans le cadre des systèmes de couverture publique.
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032, le taux le plus élevé parmi les régions. Les primes d'assurance régionales devraient augmenter de 14 % en 2026 pour atteindre 1,4 billion USD. La prime brute émise de l'assurance santé en Inde a atteint 1 17 505 crore INR (14,1 milliards USD) en exercice 2024-25, en hausse de 9,19 % d'une année sur l'autre. Les primes de santé individuelle de Singapour ont augmenté de 19 % en 2025, soutenues par l'ampleur des plans Integrated Shield. La région Asie-Pacifique présente un important écart de protection, une hausse des revenus des ménages et une demande croissante de services non entièrement couverts par les systèmes publics.
L'Europe et les autres régions affichent des schémas de demande plus variés en raison des différences importantes de couverture publique et de revenus des ménages. Les cotisations d'assurance santé et de prévoyance en France ont atteint 89,1 milliards EUR (97,1 milliards USD) en 2025, avec une croissance de 2,4 % des contrats individuels. La prime brute émise de l'assurance santé privée en Pologne a atteint 2,65 milliards PLN (657 millions USD) en 2025, tandis que les vies assurées dépassaient 5,8 millions. L'Amérique du Sud fait face à une demande de couverture privée, mais aussi à la volatilité des devises et à des revenus inégaux. Le Moyen-Orient et l'Afrique sont soutenus par l'expansion de la couverture obligatoire dans les pays du Conseil de coopération du Golfe, tandis que la distribution numérique et intégrée peut contribuer à étendre la protection dans les marchés africains à faible pénétration.
Paysage concurrentiel
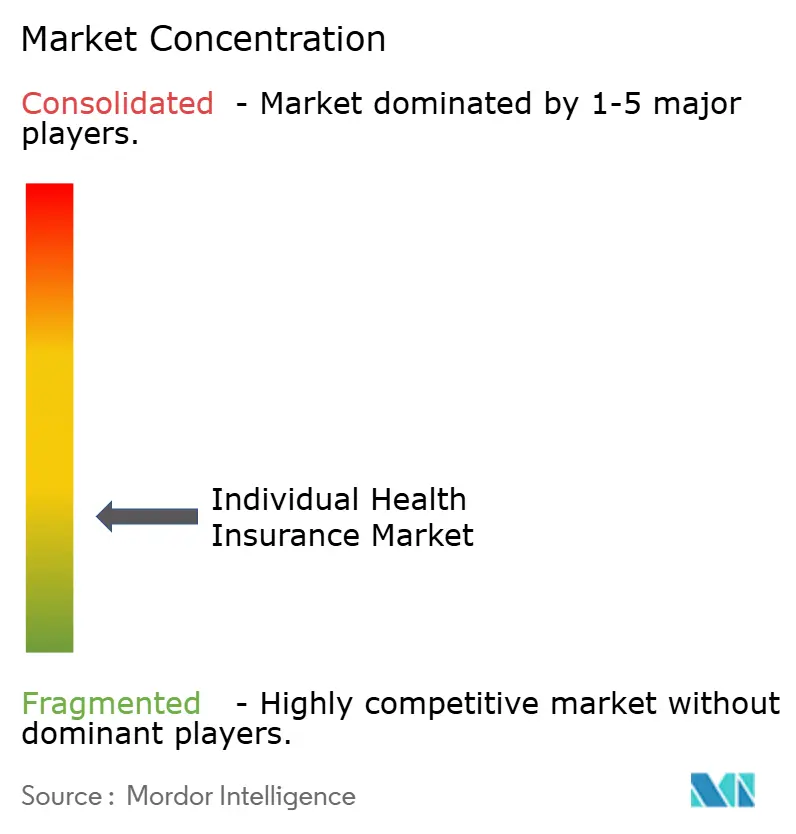
Le marché de l'assurance santé individuelle est fragmenté à l'échelle mondiale, avec des structures concurrentielles variant d'un pays à l'autre en raison des différences de réglementation, de financement des soins de santé, de réseaux de prestataires et de canaux de distribution. Bien que les assureurs établis maintiennent des positions solides sur certains marchés nationaux, la concurrence reste répartie entre les opérateurs régionaux, les assureurs santé spécialisés et les prestataires axés sur le numérique. Aux États-Unis, l'Association médicale américaine a rapporté que 97 % des marchés commerciaux d'assurance santé métropolitains étaient très concentrés en 2024, soulignant la force des acteurs locaux établis. Cependant, la concentration au sein des pays ne se traduit pas par une domination mondiale, car les assureurs font face à des exigences réglementaires et à des conditions concurrentielles différentes selon les marchés.
L'innovation numérique, les acquisitions et l'expansion des produits remodèlent la concurrence. Oscar Health a signalé une croissance de ses adhésions de 56 % d'une année sur l'autre au premier trimestre 2026, atteignant environ 3 millions de membres, reflétant le potentiel de la distribution et de l'engagement client activés par la technologie. Son lancement d'Oswell en octobre 2025 et de Lucie en 2026 illustre l'évolution du secteur vers des expériences d'achat et de soutien numérique intégrées. Pendant ce temps, Ping An a introduit des produits d'intelligence artificielle spécifiques aux maladies en 2026, combinant surveillance de la santé, évaluation des risques et couverture d'assurance. Ces développements montrent comment les assureurs se différencient par la technologie, les produits spécialisés et l'expérience client plutôt que de s'appuyer uniquement sur les primes et les réseaux de prestataires.
Les assureurs internationaux établis poursuivent également des acquisitions et des améliorations de produits pour renforcer leurs positions concurrentielles. Bupa a finalisé l'acquisition du New Victoria Hospital au Royaume-Uni en juin 2025, élargissant ses capacités de prestation de soins de santé et renforçant son modèle intégré d'assurance et de soins. AIA a introduit son programme SelectWise à Hong Kong en février 2026, offrant une plus grande flexibilité dans les prestations couvertes grâce à la suppression des sous-limites individuelles sur les éléments de prestations. Ces initiatives mettent en évidence l'éventail des stratégies utilisées par les assureurs pour élargir la distribution, améliorer la valeur client et différencier leurs offres. Dans l'ensemble, le marché de l'assurance santé individuelle reste fragmenté à l'échelle mondiale, avec des opportunités pour les assureurs axés sur le numérique, les spécialistes régionaux et les opérateurs établis de se développer par le biais d'acquisitions ciblées, de partenariats stratégiques, de couvertures portables transfrontalières, de produits ambulatoires modulaires et de polices axées sur la santé mentale.
Leaders du secteur de l'assurance santé individuelle
-
UnitedHealth Group Incorporated
-
Centene Corporation
-
AXA SA
-
Bupa
-
AIA Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance santé individuelle Entreprises couvertes dans ce rapport
- UnitedHealth Group Incorporated (UnitedHealthcare)
- Centene Corporation (Ambetter Health)
- Elevance Health, Inc.
- Health Care Service Corporation
- Molina Healthcare, Inc.
- Oscar Health, Inc.
- Bupa Group
- AXA SA
- Allianz SE (Allianz Care)
- DKV Deutsche Krankenversicherung AG
- Vitality Health Limited
- CZ Groep
- Medibank Private Limited
- HCF
- Ping An Insurance (Group) Company of China, Ltd.
- China Life Insurance Company Limited
- AIA Group Limited
- Star Health and Allied Insurance Company Limited
- HDFC ERGO General Insurance Company Limited
- Care Health Insurance Limited
Développements industriels récents dans Marché de l'assurance santé individuelle
- Août 2026 : Ping An Life a mis à niveau sa série d'assurance médicale « Anyi Bao », intégrant la protection médicale, contre les accidents et les maladies graves dans un seul package combiné avec une couverture de services de santé dédiée pour la prise de rendez-vous, l'accompagnement médical, la gestion des sinistres et les services de prescription ; la société a simultanément nommé l'acteur Wang Yaoquing comme ambassadeur de l'expérience de service pour sa plateforme de gestion de la santé « An You Yi ».
- Juillet 2026 : Ping An a dévoilé un portefeuille de produits d'intelligence artificielle spécifiques aux maladies lors de la Conférence mondiale sur l'intelligence artificielle 2026, ciblant les maladies cardiovasculaires et les maladies graves avec une structure de produit à trois niveaux : outils de prédiction des maladies, couverture d'assurance spécifique aux maladies et accès aux parcours cliniques en partenariat avec les services affiliés au Collège médical de l'Union de Pékin.
- Juin 2026 : Les adhésions d'Oscar Health ont augmenté de 56 % d'une année sur l'autre au premier trimestre 2026 pour atteindre 3 millions de membres du marché individuel. Oscar a divulgué des plans pour s'étendre à 400 à 600 comtés supplémentaires aux États-Unis d'ici 2029, portant sa population adressable potentielle de 9,6 millions à 16 millions de vies, et pour introduire plus de 250 produits hors bourse pour l'année de plan 2027.
- Mai 2026 : Ping An Health Insurance a lancé son initiative de protection de la santé « Vibrant Longevity » en Chine, combinant soins de santé préventifs, soutien médical et gestion des maladies graves. La société a également introduit « Taixiang Xinan », un produit d'assurance cardiovasculaire géré pour les personnes atteintes de maladies chroniques telles que l'hypertension et les cardiopathies coronariennes, intégrant la couverture d'assurance avec la surveillance de la santé activée par l'intelligence artificielle, les alertes de risque et le soutien médical coordonné. L'initiative reflète la stratégie de Ping An d'intégrer les services de santé aux produits d'assurance et de renforcer la gestion proactive des maladies.
Portée du rapport mondial sur le marché de l'assurance santé individuelle
Aperçu de la segmentation
| Plans de remboursement des frais médicaux complets |
| Plans de remboursement des frais médicaux à prestations limitées et de base |
| Plans d'indemnisation hospitalière à prestations fixes et plans de confinement |
| Plans pour maladies spécifiques et maladies désignées |
| Plans de santé individuels hybrides et autres |
| Polices individuelles |
| Polices familiales |
| Ventes directes |
| Agents et courtiers |
| Agrégateurs numériques et plateformes insurtech |
| Bancassurance et autres canaux de partenariat |
| Assurance santé à court terme |
| Assurance santé à renouvellement annuel |
| Assurance santé à long terme / à vie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Plans de remboursement des frais médicaux complets | |
| Plans de remboursement des frais médicaux à prestations limitées et de base | ||
| Plans d'indemnisation hospitalière à prestations fixes et plans de confinement | ||
| Plans pour maladies spécifiques et maladies désignées | ||
| Plans de santé individuels hybrides et autres | ||
| Par type de souscripteur | Polices individuelles | |
| Polices familiales | ||
| Par canal de distribution | Ventes directes | |
| Agents et courtiers | ||
| Agrégateurs numériques et plateformes insurtech | ||
| Bancassurance et autres canaux de partenariat | ||
| Par durée de police | Assurance santé à court terme | |
| Assurance santé à renouvellement annuel | ||
| Assurance santé à long terme / à vie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché de l'assurance santé individuelle d'ici 2032 ?
Le marché de l'assurance santé individuelle devrait atteindre 459,1 milliards USD d'ici 2032, avec une expansion à un CAGR de 5,2 % à partir de 2027.
Quel type de produit domine la couverture d'assurance santé individuelle ?
Les plans de remboursement des frais médicaux complets sont en tête avec une part de 60,4 % en 2026, soutenus par des règles de prestations établies et des réseaux hospitaliers.
Quel canal de distribution connaît la croissance la plus rapide ?
Les agrégateurs numériques et les plateformes insurtech devraient croître à un CAGR de 8,5 % jusqu'en 2032, les acheteurs recherchant une comparaison et une inscription plus faciles.
Pourquoi les polices familiales gagnent-elles en demande ?
Les polices familiales devraient croître à un CAGR de 5,8 % jusqu'en 2032, car elles regroupent la couverture, le paiement et l'administration des sinistres pour les membres du ménage.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032, soutenue par les lacunes de protection, la hausse des revenus des ménages et la demande de couverture complémentaire.