
Marktgröße und Marktanteile der individuellen Krankenversicherung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
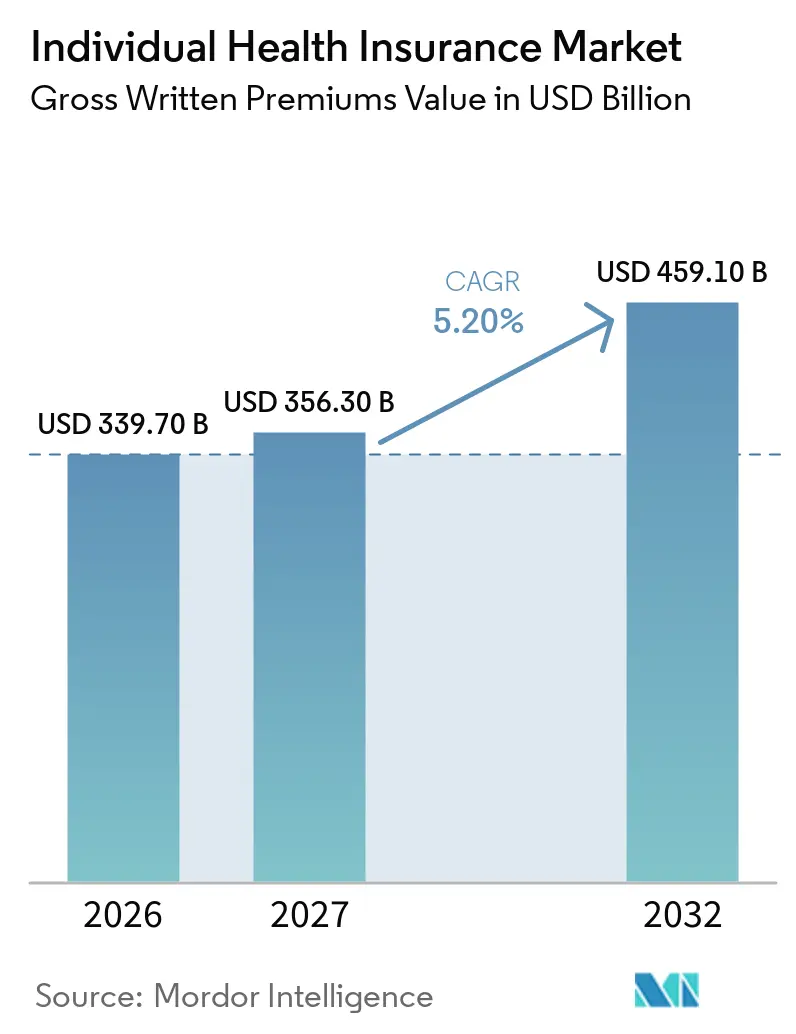
| Marktgröße (2027) | 356.30 Milliarden US-Dollar |
| Marktgröße (2032) | 459.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der individuellen Krankenversicherung von Mordor Intelligence
Die Marktgröße der individuellen Krankenversicherung, gemessen am Wert der gebuchten Bruttoprämien, wird für 2026 auf 339,70 Milliarden USD, für 2027 auf 356,30 Milliarden USD und bis 2032 auf 459,10 Milliarden USD prognostiziert, was einem CAGR von 5,20 % von 2027 bis 2032 entspricht.
Die Nachfrage wird durch chronische Erkrankungen, die Bevölkerungsalterung und die Belastung der Haushalte durch Eigenleistungen bei medizinischen Kosten gestützt. Der Bedarf an Versicherungsschutz steigt in der Region Asien-Pazifik, da das verfügbare Einkommen zunimmt und die Versicherungsschutzlücken nach wie vor groß sind. In den Vereinigten Staaten hat das Auslaufen der erhöhten Prämiensteuergutschriften die Erschwinglichkeit für viele Käufer verringert, was die Einschreibung eingeschränkt hat. Versicherer reagieren mit digitalen Einschreibungstools, modularen Leistungen, Pflegemanagement und Partnerschaften im Gesundheitsbereich, die die Planauswahl und die laufende Unterstützung für Kunden praktischer gestalten. Diese Ansätze eröffnen dem Markt für individuelle Krankenversicherung Möglichkeiten, Käufer zu bedienen, die einen portablen und flexibleren Versicherungsschutz benötigen, und gleichzeitig langfristige Beziehungen über sich verändernde Gesundheits- und Beschäftigungsbedürfnisse, Einkommensmuster, Familienstrukturen, Serviceerwartungen, lokale Regulierung und sich wandelnde Verbraucherpräferenzen hinweg zu unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen 60,4 % des Marktanteils der individuellen Krankenversicherung im Jahr 2026 auf umfassende Krankheitskostenpläne, während hybride und sonstige individuelle Krankenversicherungspläne bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen werden.
- Nach Versicherungsnehmertyp entfielen 54,8 % des Marktanteils der individuellen Krankenversicherung im Jahr 2026 auf Einzelpolicen, während Familienpolicen bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Vertriebskanal entfielen 41,7 % des Marktanteils der individuellen Krankenversicherung im Jahr 2026 auf Agenten und Makler, während digitale Aggregatoren und Insurtech-Plattformen bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen werden.
- Nach Policenlaufzeit entfielen 70,6 % des Marktanteils der individuellen Krankenversicherung im Jahr 2026 auf jährlich erneuerbare Krankenversicherungen, während langfristige und lebenslange Krankenversicherungen bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen werden.
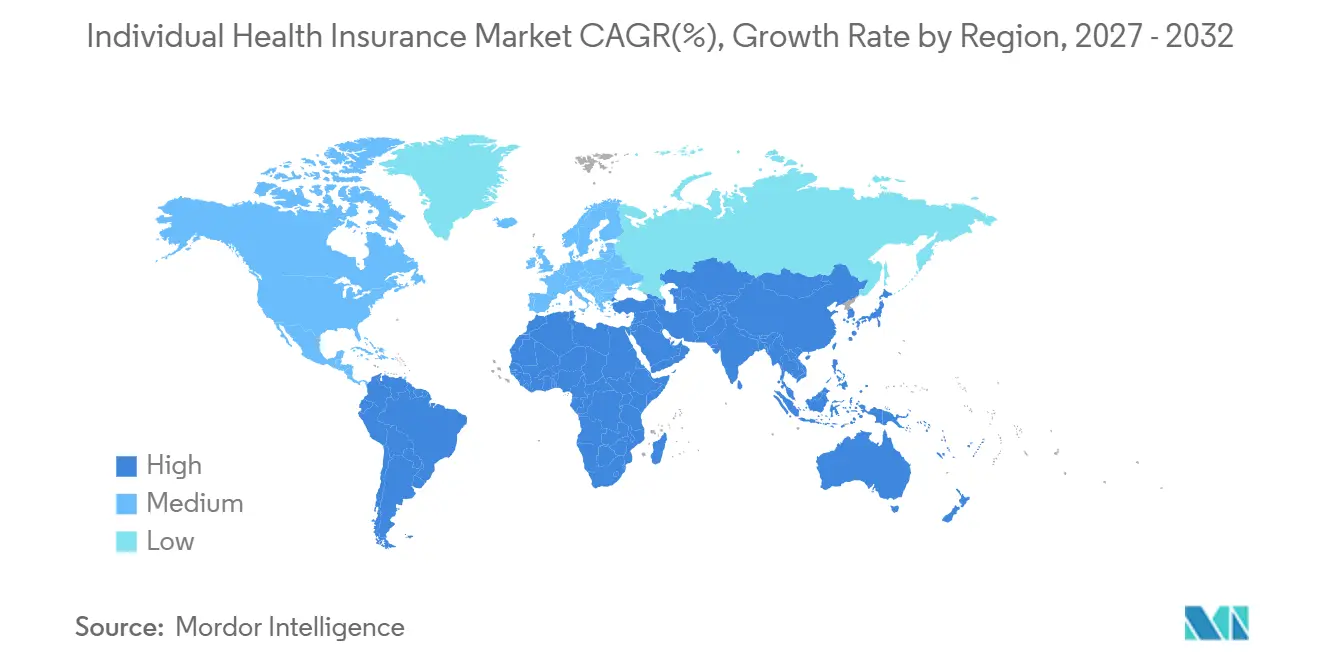
- Nach Geografie entfielen 38,7 % des Marktanteils der individuellen Krankenversicherung im Jahr 2026 auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Einflussfaktoren auf das Wachstum*
| Wachstumstreiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Steigende Prävalenz chronischer Erkrankungen und wiederkehrende Behandlungskosten | +1.3% | Global, mit der größten Intensität in Nordamerika, Westeuropa und Japan | Langfristig (≥ 4 Jahre) |
| Bevölkerungsalterung und Nachfrage nach individueller Krankenversicherung | +1.0% | Japan, China, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Eigenleistungen im Gesundheitswesen und Bedarf an finanziellem Schutz | +0.9% | Aufstrebende Märkte im Asien-Pazifik-Raum, dem Nahen Osten und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Digitale Versicherungsmarktplätze und Direktvertrieb an Verbraucher | +0.8% | Global, mit frühen Gewinnen in Nordamerika, Südostasien und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Selbstständigkeit, Gig-Arbeit und individuell abgeschlossener Versicherungsschutz | +0.6% | Nordamerika, Westeuropa und Indien | Mittelfristig (2–4 Jahre) |
| Flexible, modulare und personalisierte Krankenversicherungspläne | +0.5% | Global, angeführt von technologieorientierten Märkten in Asien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chronische Krankheitslast verändert den Bedarf an individuellem Versicherungsschutz
Chronische Erkrankungen erhöhen sowohl den Bedarf an Versicherungsschutz als auch die Kosten für die Betreuung einzelner Versicherungsnehmer. Das aktuelle politische Umfeld deutet auf eine anhaltende Nachfrage nach Leistungen hin, die wiederkehrende Behandlungen, den laufenden Zugang zu Medikamenten und die Pflegekoordination unterstützen. Die Centers for Disease Control and Prevention berichten, dass chronische Erkrankungen und psychische Gesundheitszustände in den Vereinigten Staaten 90 % der jährlichen Gesundheitsausgaben ausmachen, was für Haushalte einen anhaltenden Bedarf an finanziellem Schutz schafft[1]. In China erweitern Krankenversicherer den Versicherungsschutz rund um Onkologie, kardiovaskuläre Versorgung und andere kostenintensive Behandlungen als Teil eines umfassenderen Wandels hin zu einer aktiveren Gesundheitsunterstützung. Pläne, die Erstattung mit Krankheitsmanagement, Zugang zu geeigneten Behandlungen und Navigationsdiensten kombinieren, können die Kundenbindung im Markt für individuelle Krankenversicherung stärken. Dieser Bedarf ist besonders relevant, wenn sich die Versorgung eines Versicherungsnehmers über Krankenhaus-, ambulante, Apotheken- und Nachsorgeleistungen erstreckt.
Demografische Alterung verstärkt die Nachfrage nach kontinuierlichem Versicherungsschutz
Ältere Bevölkerungsgruppen verändern den Leistungsbedarf, anstatt lediglich mehr Kunden zu bestehenden Versicherungsbeständen hinzuzufügen. Japan hat eine große ältere Bevölkerung, und ergänzende Einzelpolicen decken Leistungen ab, die die öffentliche Versicherung nicht vollständig abdeckt, einschließlich des Zugangs zu Premiumkrankenhäusern und langfristiger Pflegebedürfnisse. Auch in China ist eine Nachfrage von Haushalten mit mittlerem Einkommen nach Leistungen zu beobachten, die über den grundlegenden Anspruch der Sozialversicherung hinausgehen. Diese Bedingungen steigern das Interesse an garantierter Erneuerbarkeit, stabilen Prämien, altersgerechten Leistungen und Leistungen, die relevant bleiben, wenn sich der Behandlungsbedarf ändert. Der Markt für individuelle Krankenversicherung entwickelt sich daher hin zu Produkten, die lange Behandlungszeiträume und einen vorhersehbaren Zugang zur Versorgung unterstützen können. Versicherer, die das Leistungsdesign auf den sich verändernden Gesundheitsbedarf der Haushalte abstimmen, können stärkere langfristige Kundenbeziehungen aufbauen.
Digitaler Vertrieb verändert den etablierten Maklerkanal
Die digitale Einschreibung verändert die Art und Weise, wie Käufer individuelle Krankenversicherungspläne vergleichen und auswählen. Oscar Health steigerte seine individuelle Mitgliedschaft von rund 1,6 Millionen im Juni 2024 auf etwa 3 Millionen im Juni 2026 über den Einzelmarkt[2]. Das Unternehmen führte im Oktober 2025 Oswell ein, einen persönlichen KI-Gesundheitsassistenten. Oswell nutzt die Krankenakten und Leistungsdokumente der Mitglieder, um Orientierung zu bieten. Diese Tools erleichtern den Zugang zu Planinformationen und können die Reibungsverluste bei der Einschreibung reduzieren. Sie machen auch intransparente Designs weniger wettbewerbsfähig, da Verbraucher Versicherungsdetails leichter vergleichen können. Der Markt für individuelle Krankenversicherung wird voraussichtlich Versicherer begünstigen, die klare Leistungen mit einem einfachen digitalen Service kombinieren.
Selbstständigkeit und Gig-Arbeit schaffen eine strukturelle Basis für den Einzelmarkt
Selbstständige und Gig-Arbeiter bilden eine wichtige Käufergruppe, da ihr Zugang zu arbeitgeberfinanzierten Leistungen weniger konsistent ist. Das Center on Budget and Policy Priorities schätzte, dass sich 5 Millionen Kleinunternehmer und Selbstständige im Laufe des Jahres 2025 in den Marktplätzen des Affordable Care Act eingeschrieben haben[3]. Dieselbe Gruppe ist Einkommensschwankungen ausgesetzt, was feste Prämienverpflichtungen schwieriger handhabbar machen kann. Portable Leistungen, flexible Zahlungsbedingungen und eine direkte Einschreibung können die Eignung für diese Käufer verbessern. Das Wachstum dieser Kundenbasis stützt die Nachfrage nach Angeboten im Markt für individuelle Krankenversicherung, die nicht an einen einzelnen Arbeitgeber gebunden sind. Versicherer benötigen auch Designs, die berücksichtigen, dass Käufer, Zahler und Begünstigter dieselbe Person sein können.
Analyse der Einflussfaktoren auf das Wachstum*
| Wachstumshemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont des Einflusses |
|---|---|---|---|
| Erschwinglichkeit der Prämien, Unterversicherung und Policenverfall | -1.5% | Nordamerika, Lateinamerika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Medizinische Kosteninflation und Ausgaben für kostenintensive Behandlungen | -1.2% | Nordamerika, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Adverse Selektion und Schwächung der Risikogemeinschaften im Einzelmarkt | -0.7% | Nordamerika und europäische Märkte mit Kontrahierungszwang | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Anbieternetzwerke und ungleicher Zugang zu qualitativ hochwertiger Gesundheitsversorgung | -0.4% | Schwellenmärkte und ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erschwinglichkeit der Prämien belastet die Nachhaltigkeit der Einschreibung
Die Erschwinglichkeit der Prämien bleibt eine erhebliche Einschränkung für die Haushaltsbeteiligung. Der Commonwealth Fund berichtete von einem mittleren vorgeschlagenen Prämienanstieg von 18 % für 2026 in den Vereinigten Staaten, da Versicherer höhere Schadenkosten und wahrscheinliche Einschreibungsverluste nach dem Auslaufen der erhöhten Prämiensteuergutschriften berücksichtigten. Die Einschreibung sank von 25,2 Millionen im Juni 2025 auf 20,5 Millionen im Juni 2026, ein Rückgang von 18 %[4]. Die KFF stellte außerdem fest, dass 61 % der Marktplatzteilnehmer Schwierigkeiten bei der Finanzierung von Selbstbehalten und Eigenleistungen berichteten, während 51 % die Prämien im Jahr 2025 als schwer handhabbar empfanden. Dieser Druck kann dazu führen, dass Käufer die Einschreibung verzögern, Leistungen reduzieren oder Policen verfallen lassen. Der Markt für individuelle Krankenversicherung benötigt kostengünstigere Optionen, die für preissensible Haushalte einen sinnvollen Schutz aufrechterhalten.
Medizinische Kosteninflation komprimiert die Zeichnungsmargen
Die medizinische Inflation schafft ein schwieriges Gleichgewicht zwischen Prämien, die Haushalte sich leisten können, und Tarifen, die die Behandlungskosten decken. Kostenintensive Onkologietherapien, GLP-1-Medikamente und Gentherapien erhöhen die Schadenexposition für Versicherer und steigern die Bedeutung eines aktiven Managements von Verschreibungs- und Facharztkosten. Diese Behandlungen erschweren auch die Preisgestaltung, wenn sich Leistungszyklen und klinische Kosten mit unterschiedlicher Geschwindigkeit verändern. Versicherer reagieren mit Verhandlungen über Arzneimittelleistungen, Pflegeprogrammen, Betrugskontrollen und einem fokussierteren Leistungsdesign. Der Markt für individuelle Krankenversicherung könnte einem größeren Druck ausgesetzt sein, wenn Versicherer diese Kosten nicht bewältigen können oder Verbraucher höhere Prämien nicht absorbieren können. Eine bessere Koordination zwischen Versicherungsschutz, Behandlungspfaden und Anbieternetzwerken kann einen Teil dieses Drucks verringern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
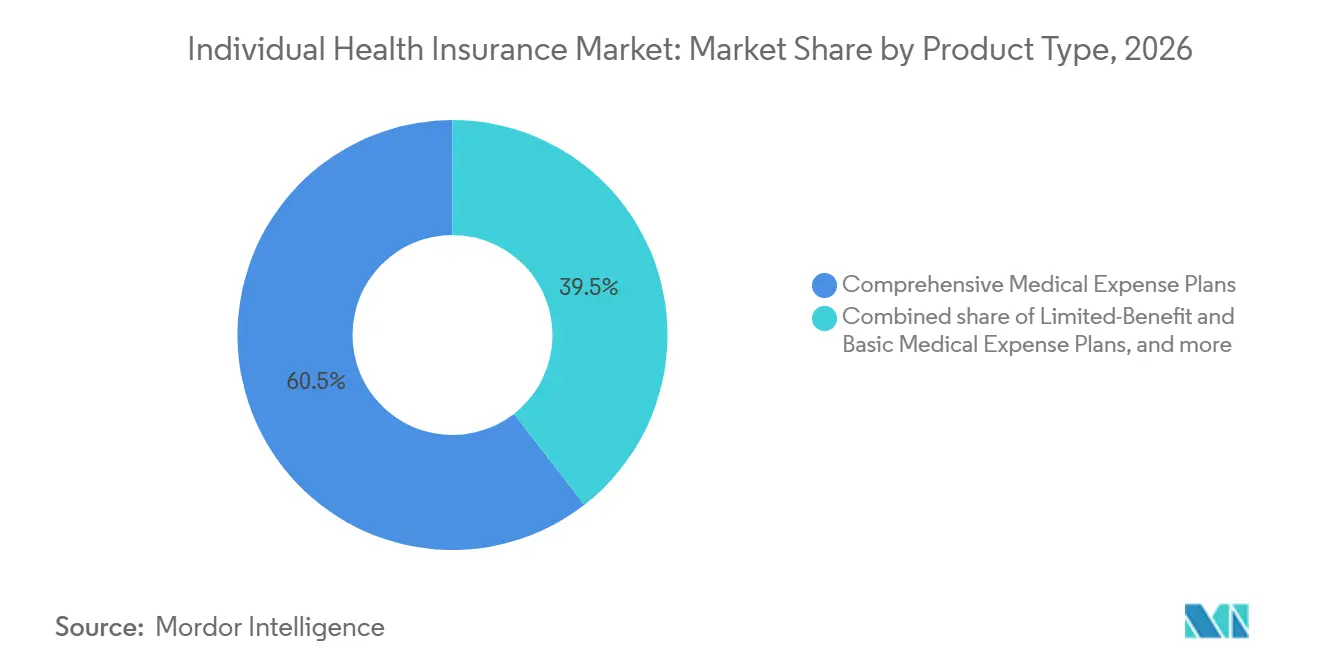
Modulare Designs fordern die Dominanz umfassender Pläne herausUmfassende Krankheitskostenpläne hielten im Jahr 2026 einen Marktanteil von 60,4 % im Markt für individuelle Krankenversicherung. Ihre Position spiegelt Mindestleistungsanforderungen, etablierte Krankenhauserstattungsnetzwerke und die Vertrautheit der Käufer mit einem breiten Krankenversicherungsschutz in reifen Ländern wider. Viele Versicherungsnehmer verbleiben auch in umfassenden Plänen, weil der Vergleich komplexer Leistungen Zeit und Aufwand erfordert. Pläne mit begrenzten Leistungen und grundlegende Krankheitskostenpläne bedienen Käufer, die einen gewissen Schutz benötigen, sich aber keinen breiten Versicherungsschutz leisten können. Feste Krankenhaustagegeldpläne sowie Pläne für bestimmte Krankheiten und benannte Erkrankungen bleiben relevant, wo Zeichnungsregeln eine größere Produktflexibilität ermöglichen.
Hybride und sonstige individuelle Krankenversicherungspläne werden bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen. Diese Pläne ermöglichen es Versicherern, Krankenhausleistungen mit Telemedizin, Unterstützung bei chronischen Erkrankungen und Wellnessangeboten zu kombinieren, die je nach den Umständen eines Versicherungsnehmers ausgewählt werden können. Sie sind relevant für Gig-Arbeiter, Selbstständige und Familien, die einen Versicherungsschutz über feste Leistungen hinaus suchen. AIA Life China führte im September 2025 Zhixuan Yisheng mit einer Kernleistung für Krankenhausaufenthalte und optionalen Ebenen für den Zugang zu Premiumkrankenhäusern, ambulante Medikamente und Geräte sowie globale Spezialmedikamente ein. Ping An führte im Juli 2026 auch krankheitsspezifische KI-Produkte für Herz-Kreislauf- und Onkologiepatienten ein, die Gesundheitsüberwachung, Risikobewertung und Versicherungsleistungen kombinieren. Solche Produkte zeigen, wie sich der Markt für individuelle Krankenversicherung von einer reinen Erstattungsdeckung hin zu einer aktiven Gesundheitsunterstützung entwickeln kann.
Nach Versicherungsnehmertyp:
Nachfrage nach Familienversicherungsschutz durch Mehrrisikohaushalte getriebenEinzelpolicen machten im Jahr 2026 54,8 % der Marktgröße der individuellen Krankenversicherung aus. Die Nachfrage kommt von Einzelkäufern, Selbstständigen, Arbeitnehmern zwischen Arbeitsverhältnissen und Haushalten ohne ausreichenden arbeitgeberfinanzierten Versicherungsschutz. In Indien deckten individuelle Einzelhandelspolicen im Geschäftsjahr 2024–25 6,01 Crore Leben ab, verglichen mit 27,51 Crore Leben unter Gruppenarbeitgeberplänen. Die Einzelhandelsprämien erreichten im gleichen Zeitraum INR 46.611 Crore (5,6 Milliarden USD). Diese Lücke weist auf anhaltende Möglichkeiten für individuelle Einzelhandelsdeckung hin, wo öffentlicher und Gruppenschutz begrenzt ist.
Familienpolicen werden bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen. Familien können einen Plan nutzen, um Zahlung, Schadenregulierung und Verwaltung für Haushaltsmitglieder mit unterschiedlichen Versorgungsbedürfnissen zu vereinfachen. Der Wert dieses Ansatzes steigt, wenn Haushalte gleichzeitig unterschiedliche Gesundheitsbedürfnisse bewältigen. Leistungsdesigns, die pädiatrische Vorsorge, vorgeburtliche Unterstützung und Seniorenpflegeoptionen umfassen, können den Familienversicherungsschutz relevanter machen. Marktteilnehmer der individuellen Krankenversicherungsbranche, die Pläne auf den sich verändernden Gesundheitsbedarf von Familien zuschneiden, können ihre Attraktivität stärken. Familienpläne geben Versicherern auch die Möglichkeit, Beziehungen zu mehr als einem Haushaltsmitglied aufzubauen.
Nach Vertriebskanal:
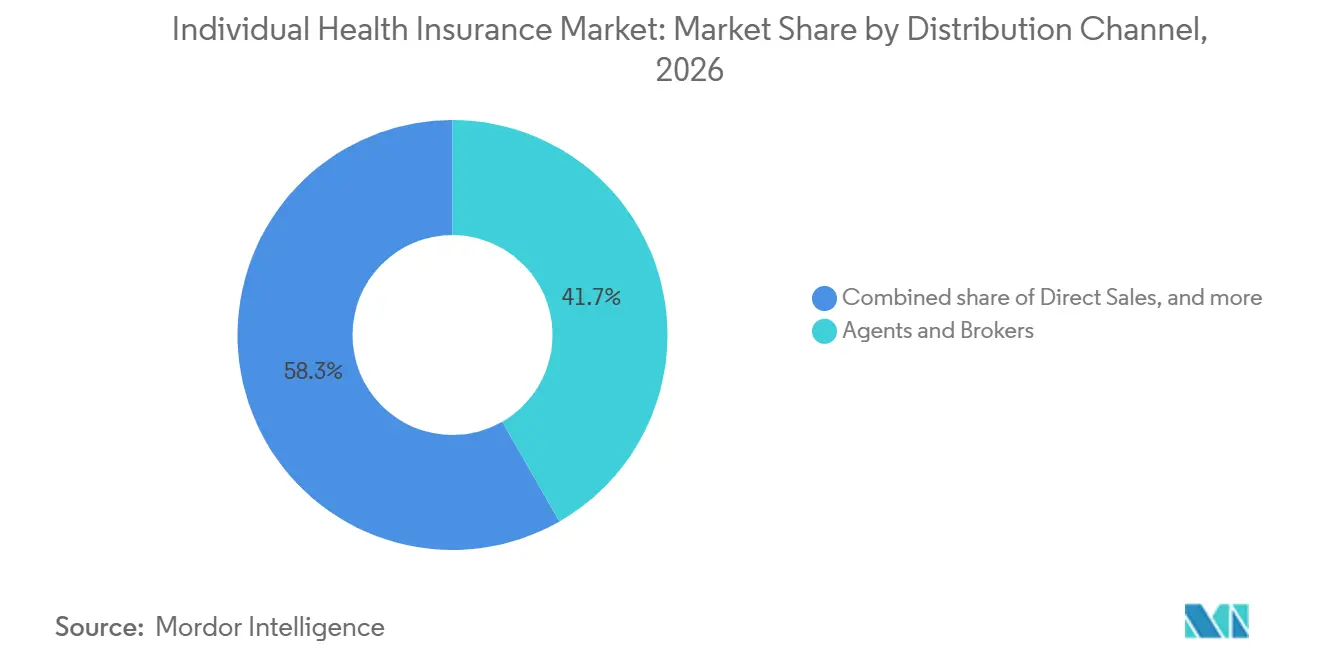
Insurtech-Plattformen komprimieren die MaklermargenAgenten und Makler hielten im Jahr 2026 einen Anteil von 41,7 % am Markt für individuelle Krankenversicherung. Ihre Rolle bleibt wichtig, da die Planauswahl Anbieternetzwerke, Selbstbehalte, Arzneimittellisten und Kostenbeteiligungsregeln umfassen kann. Die Unterstützung durch Makler kann besonders nützlich für ältere Kunden und Personen sein, die einen umfassenden Versicherungsschutz wählen. Der Direktvertrieb bietet einen weiteren Weg für Käufer, die einfache digitale Produkte ohne umfangreiche Unterstützung navigieren können. Bancassurance und andere Partnerschaften können den Versicherungszugang dort erweitern, wo Banken über ein breites physisches Vertriebsnetz verfügen.
Digitale Aggregatoren und Insurtech-Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen. Ihr Wachstum spiegelt die Verbrauchernachfrage nach Self-Service-Vergleichen, schnellerem Kauf und klarerem Zugang zu Plandetails wider. Oscar Health führte 2026 den Lucie-Marktplatz ein, um medizinische, Zahn-, Seh- und ergänzende Deckung des Affordable Care Act für Verbraucher und Makler zu bündeln. Das Modell bringt mehrere Deckungskategorien in einen einzigen Kaufpfad. Der Markt für individuelle Krankenversicherung wird Plattformen begünstigen, die Verbrauchern klare Informationen liefern und gleichzeitig in Bank-, Arbeitgeberbeitrags- oder persönliche Finanzabläufe passen.
Nach Policenlaufzeit:
Langfristige Strukturen gewinnen an Bedeutung, da sich die Risikostabilität verbessertJährlich erneuerbare Krankenversicherungen machten im Jahr 2026 70,6 % der Marktgröße der individuellen Krankenversicherung aus. Offene Einschreibungsregeln in den Vereinigten Staaten und jährliche Erneuerungssysteme in europäischen Ländern unterstützen diese Struktur. Kurzfristige Krankenversicherungen bedienen Personen im Übergang zwischen Arbeitgeberplänen, nach dem Studienabschluss oder vor dem Renteneintritt. Strengere Regeln in Märkten mit Kontrahierungszwang können jedoch die Nutzung kurzfristiger Deckungen einschränken. Jährliche Strukturen geben Versicherern weiterhin eine vertraute Möglichkeit, Preis- und Leistungsbedingungen jedes Jahr neu zu bewerten.
Langfristige und lebenslange Krankenversicherungen werden bis 2032 voraussichtlich mit einem CAGR von 6,2 % wachsen. Diese Policen können älteren Versicherungsnehmern und Personen mit chronischen Erkrankungen mehr Sicherheit bei Erneuerung und Prämien geben. Versicherer können von niedrigeren Akquisitionskosten pro gehaltenem Kunden und einer besseren Fähigkeit profitieren, in langfristiges Pflegemanagement zu investieren. Die individuellen Krankenversicherungsprämien in Singapur stiegen 2025 um 19 % im Jahresvergleich, und Integrated Shield Plans deckten 3 Millionen von 3,34 Millionen individuell versicherten Leben ab. Dieses Modell unterstützt stabile Erneuerungseinnahmen und eine kontinuierliche Einbindung der Versicherungsnehmer. Der Markt für individuelle Krankenversicherung kann ähnliche Strukturen dort einsetzen, wo Regulierung und Verbrauchernachfrage längere Versicherungszeiträume unterstützen.
Geografische Analyse
Nordamerika hat im Jahr 2026 einen Anteil von 38,7 % am Markt für individuelle Krankenversicherung. Die Vereinigten Staaten machen den größten Teil der regionalen Prämienaktivität aus, aber die Einschreibung sank von 25,2 Millionen im Juni 2025 auf 20,5 Millionen im Juni 2026, nachdem die erhöhten Prämiensteuergutschriften ausgelaufen waren. Dieser Rückgang zeigt, wie stark Erschwinglichkeit und Subventionspolitik individuelle Versicherungsentscheidungen beeinflussen. Die Vereinigten Staaten benötigen kostengünstigere Pläne und bessere Strategien zur Wiedereinschreibung, um die Beteiligung zu stabilisieren. Kanada und Mexiko bieten eine sekundäre Nachfrage nach ergänzenden privaten Leistungen innerhalb öffentlicher Versicherungssysteme.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen, der höchsten Rate unter den Regionen. Die regionalen Versicherungsprämien werden voraussichtlich im Jahr 2026 um 14 % auf 1,4 Billionen USD steigen. Indiens gebuchte Bruttoprämien in der Krankenversicherung erreichten im Geschäftsjahr 2024–25 INR 1.17.505 Crore (14,1 Milliarden USD), ein Anstieg von 9,19 % im Jahresvergleich. Die individuellen Krankenversicherungsprämien in Singapur stiegen 2025 um 19 %, unterstützt durch den Umfang der Integrated Shield Plans. Die Region Asien-Pazifik weist eine große Versicherungsschutzlücke, ein steigendes Haushaltseinkommen und eine wachsende Nachfrage nach Leistungen auf, die von öffentlichen Systemen nicht vollständig abgedeckt werden.
Europa und andere Regionen zeigen vielfältigere Nachfragemuster, da öffentlicher Versicherungsschutz und Haushaltseinkommen stark variieren. Frankreichs Krankenversicherungs- und Vorsorgeleistungen erreichten im Jahr 2025 89,1 Milliarden EUR (97,1 Milliarden USD), wobei individuelle Verträge um 2,4 % wuchsen. Polens gebuchte Bruttoprämien in der privaten Krankenversicherung erreichten im Jahr 2025 2,65 Milliarden PLN (657 Millionen USD), während die versicherten Leben 5,8 Millionen überstiegen. Südamerika sieht sich einer Nachfrage nach privatem Versicherungsschutz gegenüber, aber auch Währungsvolatilität und ungleichen Einkommen. Der Nahe Osten und Afrika werden durch die Ausweitung des obligatorischen Versicherungsschutzes in den Ländern des Golfkooperationsrats unterstützt, während digitaler und eingebetteter Vertrieb dazu beitragen kann, den Schutz in afrikanischen Märkten mit geringerer Durchdringung auszuweiten.
Wettbewerbslandschaft
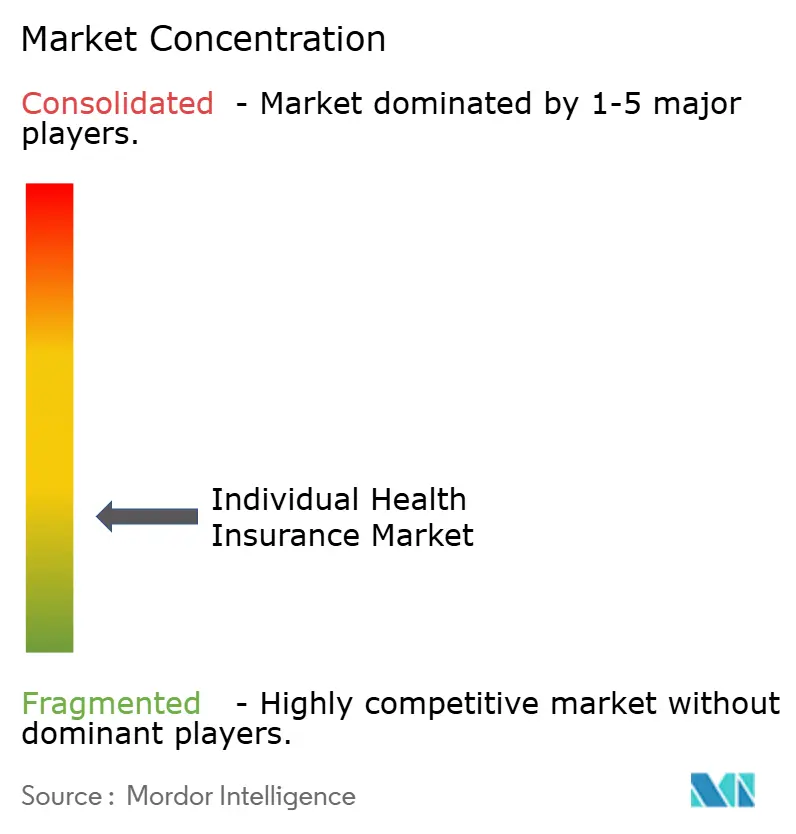
Der Markt für individuelle Krankenversicherung ist weltweit fragmentiert, wobei die Wettbewerbsstrukturen aufgrund von Unterschieden in Regulierung, Gesundheitsfinanzierung, Anbieternetzwerken und Vertriebskanälen von Land zu Land variieren. Obwohl etablierte Versicherer in bestimmten nationalen Märkten starke Positionen halten, bleibt der Wettbewerb auf regionale Anbieter, spezialisierte Krankenversicherer und digital ausgerichtete Anbieter verteilt. In den Vereinigten Staaten berichtete die American Medical Association, dass 97 % der gewerblichen Krankenversicherungsmärkte in Ballungsräumen im Jahr 2024 stark konzentriert waren, was die Stärke lokaler Marktführer unterstreicht. Eine Konzentration innerhalb einzelner Länder führt jedoch nicht zu globaler Dominanz, da Versicherer in verschiedenen Märkten unterschiedlichen regulatorischen Anforderungen und Wettbewerbsbedingungen gegenüberstehen.
Digitale Innovation, Akquisitionen und Produkterweiterungen verändern den Wettbewerb. Oscar Health berichtete im ersten Quartal 2026 von einem Mitgliederwachstum von 56 % im Jahresvergleich und erreichte rund 3 Millionen Mitglieder, was das Potenzial für technologiegestützten Vertrieb und Kundenbindung widerspiegelt. Die Einführung von Oswell im Oktober 2025 und Lucie im Jahr 2026 veranschaulicht den Wandel der Branche hin zu integrierten digitalen Support- und Kauferlebnissen. Unterdessen führte Ping An im Jahr 2026 krankheitsspezifische Produkte auf Basis künstlicher Intelligenz ein, die Gesundheitsüberwachung, Risikobewertung und Versicherungsschutz kombinieren. Diese Entwicklungen zeigen, wie Versicherer sich durch Technologie, spezialisierte Produkte und Kundenerfahrung differenzieren, anstatt sich ausschließlich auf Prämien und Anbieternetzwerke zu verlassen.
Etablierte internationale Versicherer verfolgen auch Akquisitionen und Produktverbesserungen, um ihre Wettbewerbspositionen zu stärken. Bupa schloss im Juni 2025 die Übernahme des New Victoria Hospital im Vereinigten Königreich ab und erweiterte damit seine Gesundheitsversorgungskapazitäten und stärkte sein integriertes Versicherungs- und Pflegemodell. AIA führte im Februar 2026 in Hongkong sein SelectWise-Programm ein und bietet durch die Abschaffung individueller Teilobergrenzen für Leistungspositionen mehr Flexibilität bei den abgedeckten Leistungen. Solche Initiativen verdeutlichen die Bandbreite der Strategien, die Versicherer einsetzen, um den Vertrieb auszubauen, den Kundenwert zu verbessern und ihre Angebote zu differenzieren. Insgesamt bleibt der Markt für individuelle Krankenversicherung weltweit fragmentiert, mit Möglichkeiten für digital ausgerichtete Versicherer, regionale Spezialisten und etablierte Anbieter, durch gezielte Akquisitionen, strategische Partnerschaften, portablen grenzüberschreitenden Versicherungsschutz, modulare ambulante Produkte und auf psychische Gesundheit ausgerichtete Policen zu expandieren.
Marktführer der individuellen Krankenversicherungsbranche
-
UnitedHealth Group Incorporated
-
Centene Corporation
-
AXA SA
-
Bupa
-
AIA Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für individuelle Krankenversicherung Unternehmen in diesem Bericht
- UnitedHealth Group Incorporated (UnitedHealthcare)
- Centene Corporation (Ambetter Health)
- Elevance Health, Inc.
- Health Care Service Corporation
- Molina Healthcare, Inc.
- Oscar Health, Inc.
- Bupa Group
- AXA SA
- Allianz SE (Allianz Care)
- DKV Deutsche Krankenversicherung AG
- Vitality Health Limited
- CZ Groep
- Medibank Private Limited
- HCF
- Ping An Insurance (Group) Company of China, Ltd.
- China Life Insurance Company Limited
- AIA Group Limited
- Star Health and Allied Insurance Company Limited
- HDFC ERGO General Insurance Company Limited
- Care Health Insurance Limited
Neueste Industrielle Entwicklungen in Markt für individuelle Krankenversicherung
- August 2026: Ping An Life aktualisierte die Krankenversicherungsserie „Anyi Bao” und integrierte medizinischen Schutz, Unfallschutz und Schutz bei schweren Erkrankungen in ein einziges Kombinationspaket mit dediziertem Gesundheitsserviceschutz für Terminbuchung, medizinische Begleitung, Schadenbearbeitung und Rezeptdienste; das Unternehmen ernannte gleichzeitig den Schauspieler Wang Yaoquing zum Botschafter für Serviceerfahrung seiner Gesundheitsmanagementplattform „An You Yi”.
- Juli 2026: Ping An stellte auf der World AI Conference 2026 ein krankheitsspezifisches KI-Produktportfolio vor, das auf Herz-Kreislauf-Erkrankungen und schwere Erkrankungen mit einer dreilagigen Produktstruktur abzielt: Krankheitsvorhersagetools, krankheitsspezifischer Versicherungsschutz und Zugang zu klinischen Behandlungspfaden in Partnerschaft mit Diensten des Peking Union Medical College.
- Juni 2026: Die Mitgliedschaft von Oscar Health wuchs im ersten Quartal 2026 um 56 % im Jahresvergleich auf 3 Millionen Einzelmarktmitglieder. Oscar gab Pläne bekannt, bis 2029 in 400 bis 600 weitere Landkreise in den Vereinigten Staaten zu expandieren und die potenzielle adressierbare Bevölkerung von 9,6 Millionen auf 16 Millionen Leben zu erweitern sowie mehr als 250 außerbörsliche Produkte für das Planjahr 2027 einzuführen.
- Mai 2026: Ping An Health Insurance startete in China die Gesundheitsschutzinitiative „Vibrant Longevity” und kombinierte präventive Gesundheitsversorgung, medizinische Unterstützung und Management schwerer Erkrankungen. Das Unternehmen führte auch „Taixiang Xinan” ein, ein verwaltetes kardiovaskuläres Versicherungsprodukt für Menschen mit chronischen Erkrankungen wie Bluthochdruck und koronarer Herzkrankheit, das Versicherungsschutz mit KI-gestützter Gesundheitsüberwachung, Risikowarnungen und koordinierter medizinischer Unterstützung integriert. Die Initiative spiegelt Ping Ans Strategie wider, Gesundheitsdienstleistungen mit Versicherungsprodukten zu integrieren und das proaktive Krankheitsmanagement zu stärken.
Berichtsumfang des globalen Marktes für individuelle Krankenversicherung
Segmentierungsübersicht
| Umfassende Krankheitskostenpläne |
| Pläne mit begrenzten Leistungen und grundlegende Krankheitskostenpläne |
| Feste Krankenhaustagegeld- und Aufenthaltspläne |
| Pläne für bestimmte Krankheiten und benannte Erkrankungen |
| Hybride und sonstige individuelle Krankenversicherungspläne |
| Einzelpolicen |
| Familienpolicen |
| Direktvertrieb |
| Agenten und Makler |
| Digitale Aggregatoren und Insurtech-Plattformen |
| Bancassurance und sonstige Partnerschaftskanäle |
| Kurzfristige Krankenversicherung |
| Jährlich erneuerbare Krankenversicherung |
| Langfristige / lebenslange Krankenversicherung |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Umfassende Krankheitskostenpläne | |
| Pläne mit begrenzten Leistungen und grundlegende Krankheitskostenpläne | ||
| Feste Krankenhaustagegeld- und Aufenthaltspläne | ||
| Pläne für bestimmte Krankheiten und benannte Erkrankungen | ||
| Hybride und sonstige individuelle Krankenversicherungspläne | ||
| Nach Versicherungsnehmertyp | Einzelpolicen | |
| Familienpolicen | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Agenten und Makler | ||
| Digitale Aggregatoren und Insurtech-Plattformen | ||
| Bancassurance und sonstige Partnerschaftskanäle | ||
| Nach Policenlaufzeit | Kurzfristige Krankenversicherung | |
| Jährlich erneuerbare Krankenversicherung | ||
| Langfristige / lebenslange Krankenversicherung | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für individuelle Krankenversicherung bis 2032 erreichen?
Der Markt für individuelle Krankenversicherung wird bis 2032 voraussichtlich 459,1 Milliarden USD erreichen und ab 2027 mit einem CAGR von 5,2 % wachsen.
Welcher Produkttyp führt den Markt für individuelle Krankenversicherung an?
Umfassende Krankheitskostenpläne führen mit einem Anteil von 60,4 % im Jahr 2026, unterstützt durch etablierte Leistungsregeln und Krankenhausnetzwerke.
Welcher Vertriebskanal wächst am schnellsten?
Digitale Aggregatoren und Insurtech-Plattformen werden bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen, da Käufer einen einfacheren Vergleich und eine einfachere Einschreibung suchen.
Warum steigt die Nachfrage nach Familienpolicen?
Familienpolicen werden bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen, da sie Versicherungsschutz, Zahlung und Schadensverwaltung für Haushaltsmitglieder bündeln.
Welche Region wächst am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen, unterstützt durch Versicherungsschutzlücken, steigendes Haushaltseinkommen und die Nachfrage nach ergänzendem Versicherungsschutz.