
Tamanho e Participação do Mercado de Sala de Aula Virtual da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
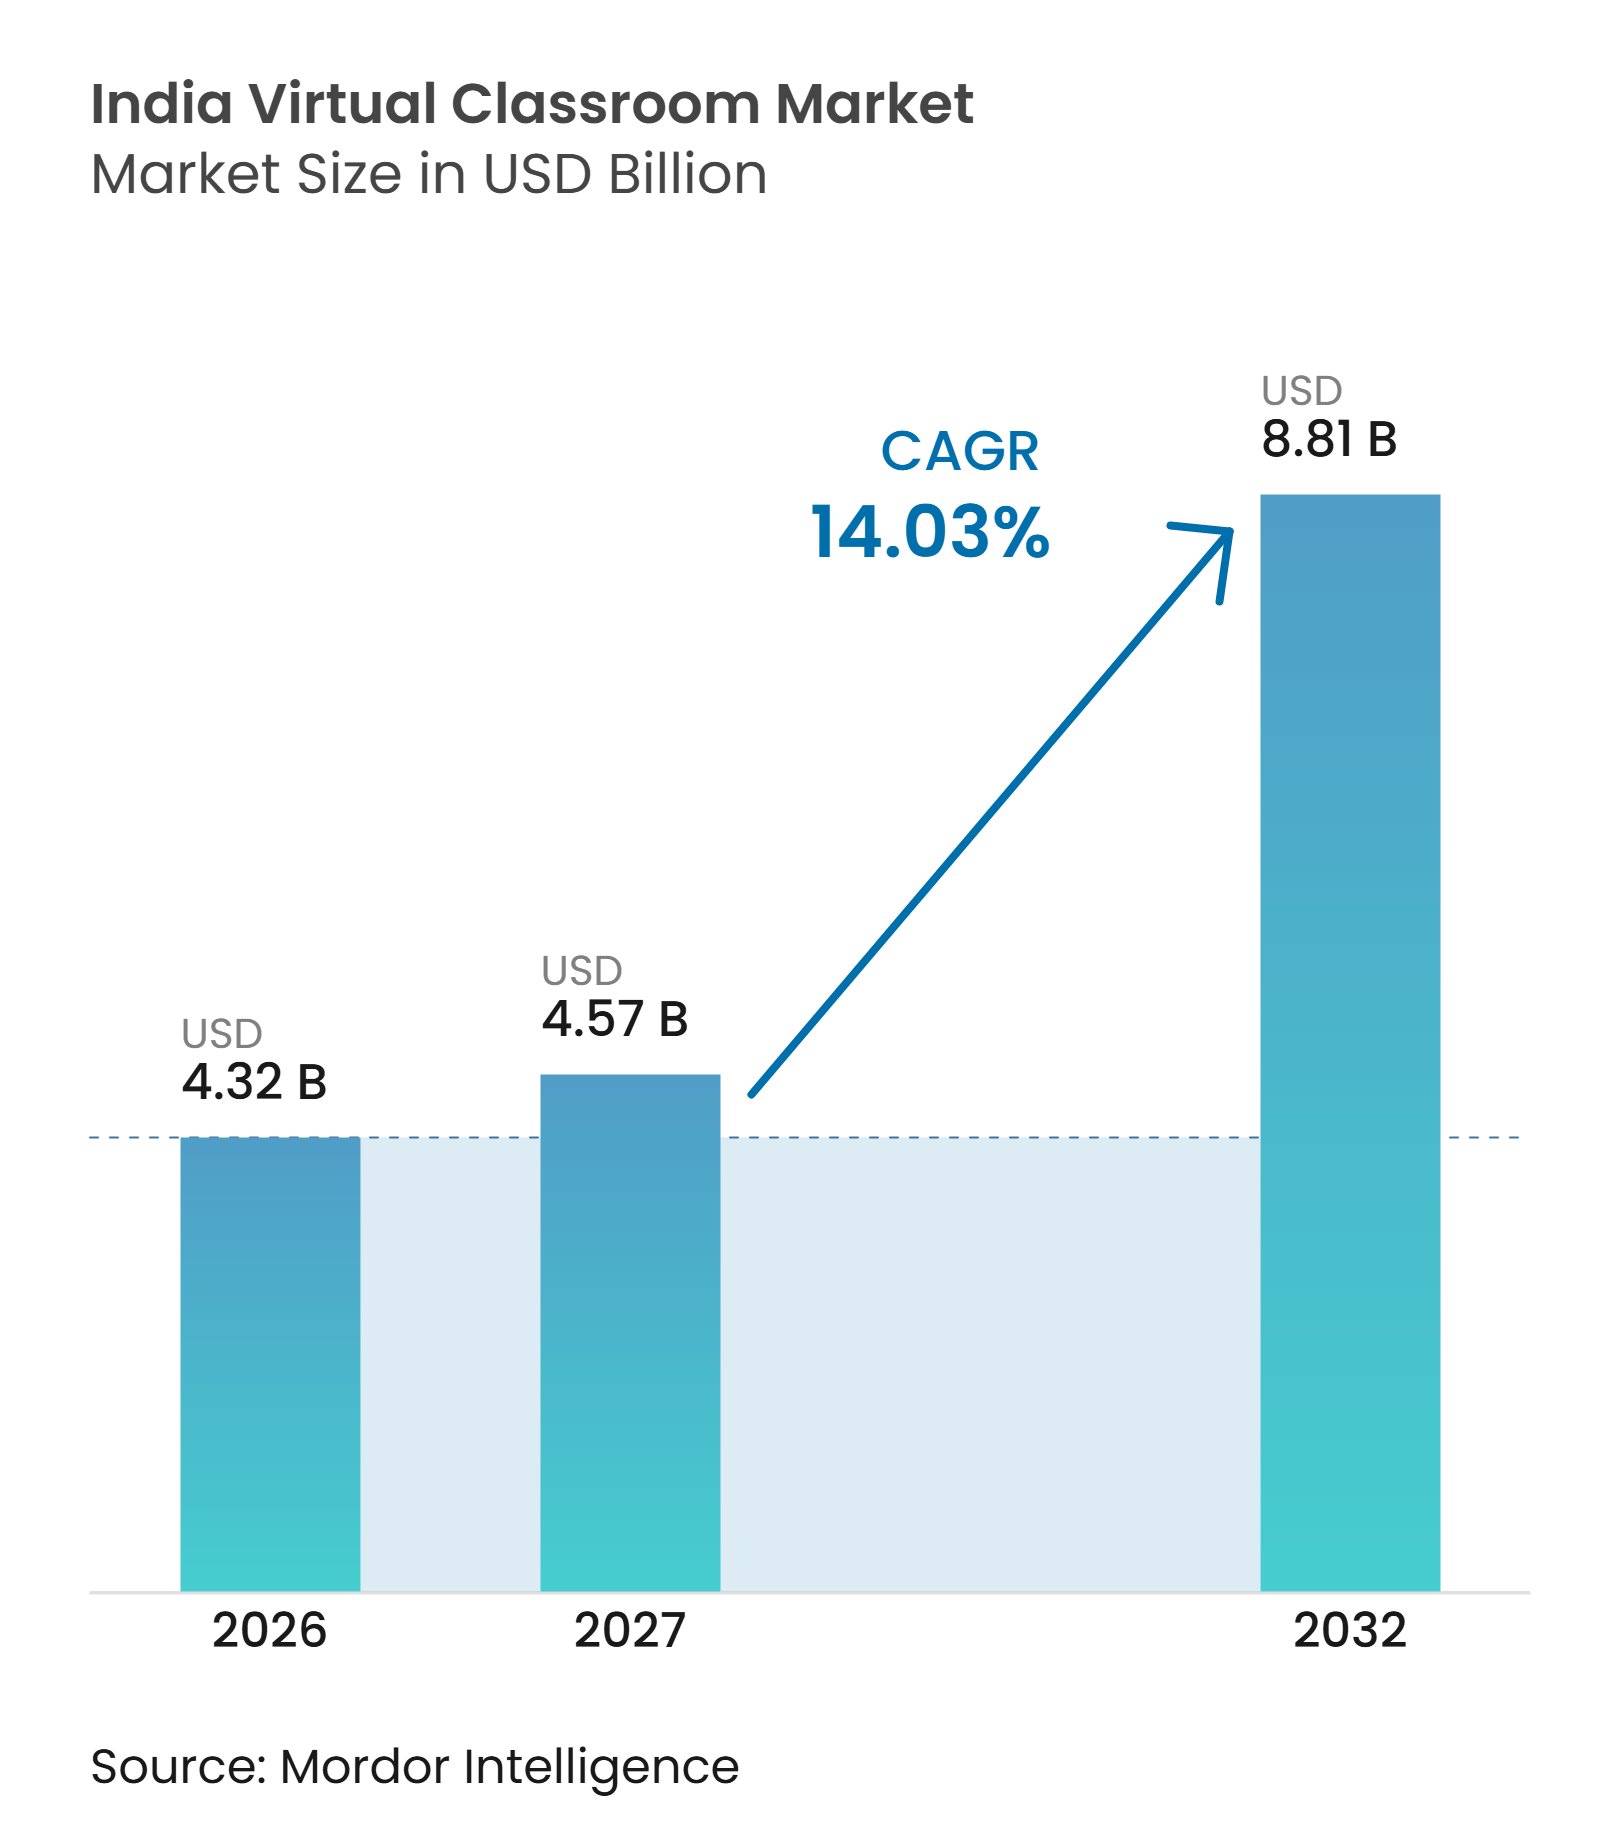
| Tamanho do mercado no ano base (2026) | 4.32 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.81 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sala de Aula Virtual da Índia por Mordor Intelligence
O tamanho do mercado de sala de aula virtual da Índia está projetado para expandir de 4,32 bilhões de USD em 2026 e 4,57 bilhões de USD em 2027 para 8,81 bilhões de USD até 2032, registrando um CAGR de 14,03% entre 2027 e 2032. O crescimento se apoia na contínua expansão da banda larga móvel, no investimento público em conectividade escolar e na demanda institucional por formatos de aprendizado capazes de atender estudantes e funcionários em escala. A entrega virtual está se tornando um canal regular para preparação para exames, treinamento corporativo e suporte ao ensino superior, em vez de um substituto temporário para o ensino presencial. Provedores que conseguem operar de forma confiável em smartphones e redes mais lentas têm uma oportunidade mais ampla em cidades menores e estados carentes de serviços. O campo competitivo permanece fragmentado porque plataformas de colaboração, empresas de tecnologia educacional, ecossistemas liderados por telecomunicações e fornecedores de aprendizado corporativo atendem a diferentes partes da jornada do aprendiz. Regras de proteção de dados, lacunas na capacitação de professores e conectividade escolar desigual continuarão a moldar a velocidade com que as plataformas conseguem converter a demanda em uso pago.
Principais Conclusões do Relatório
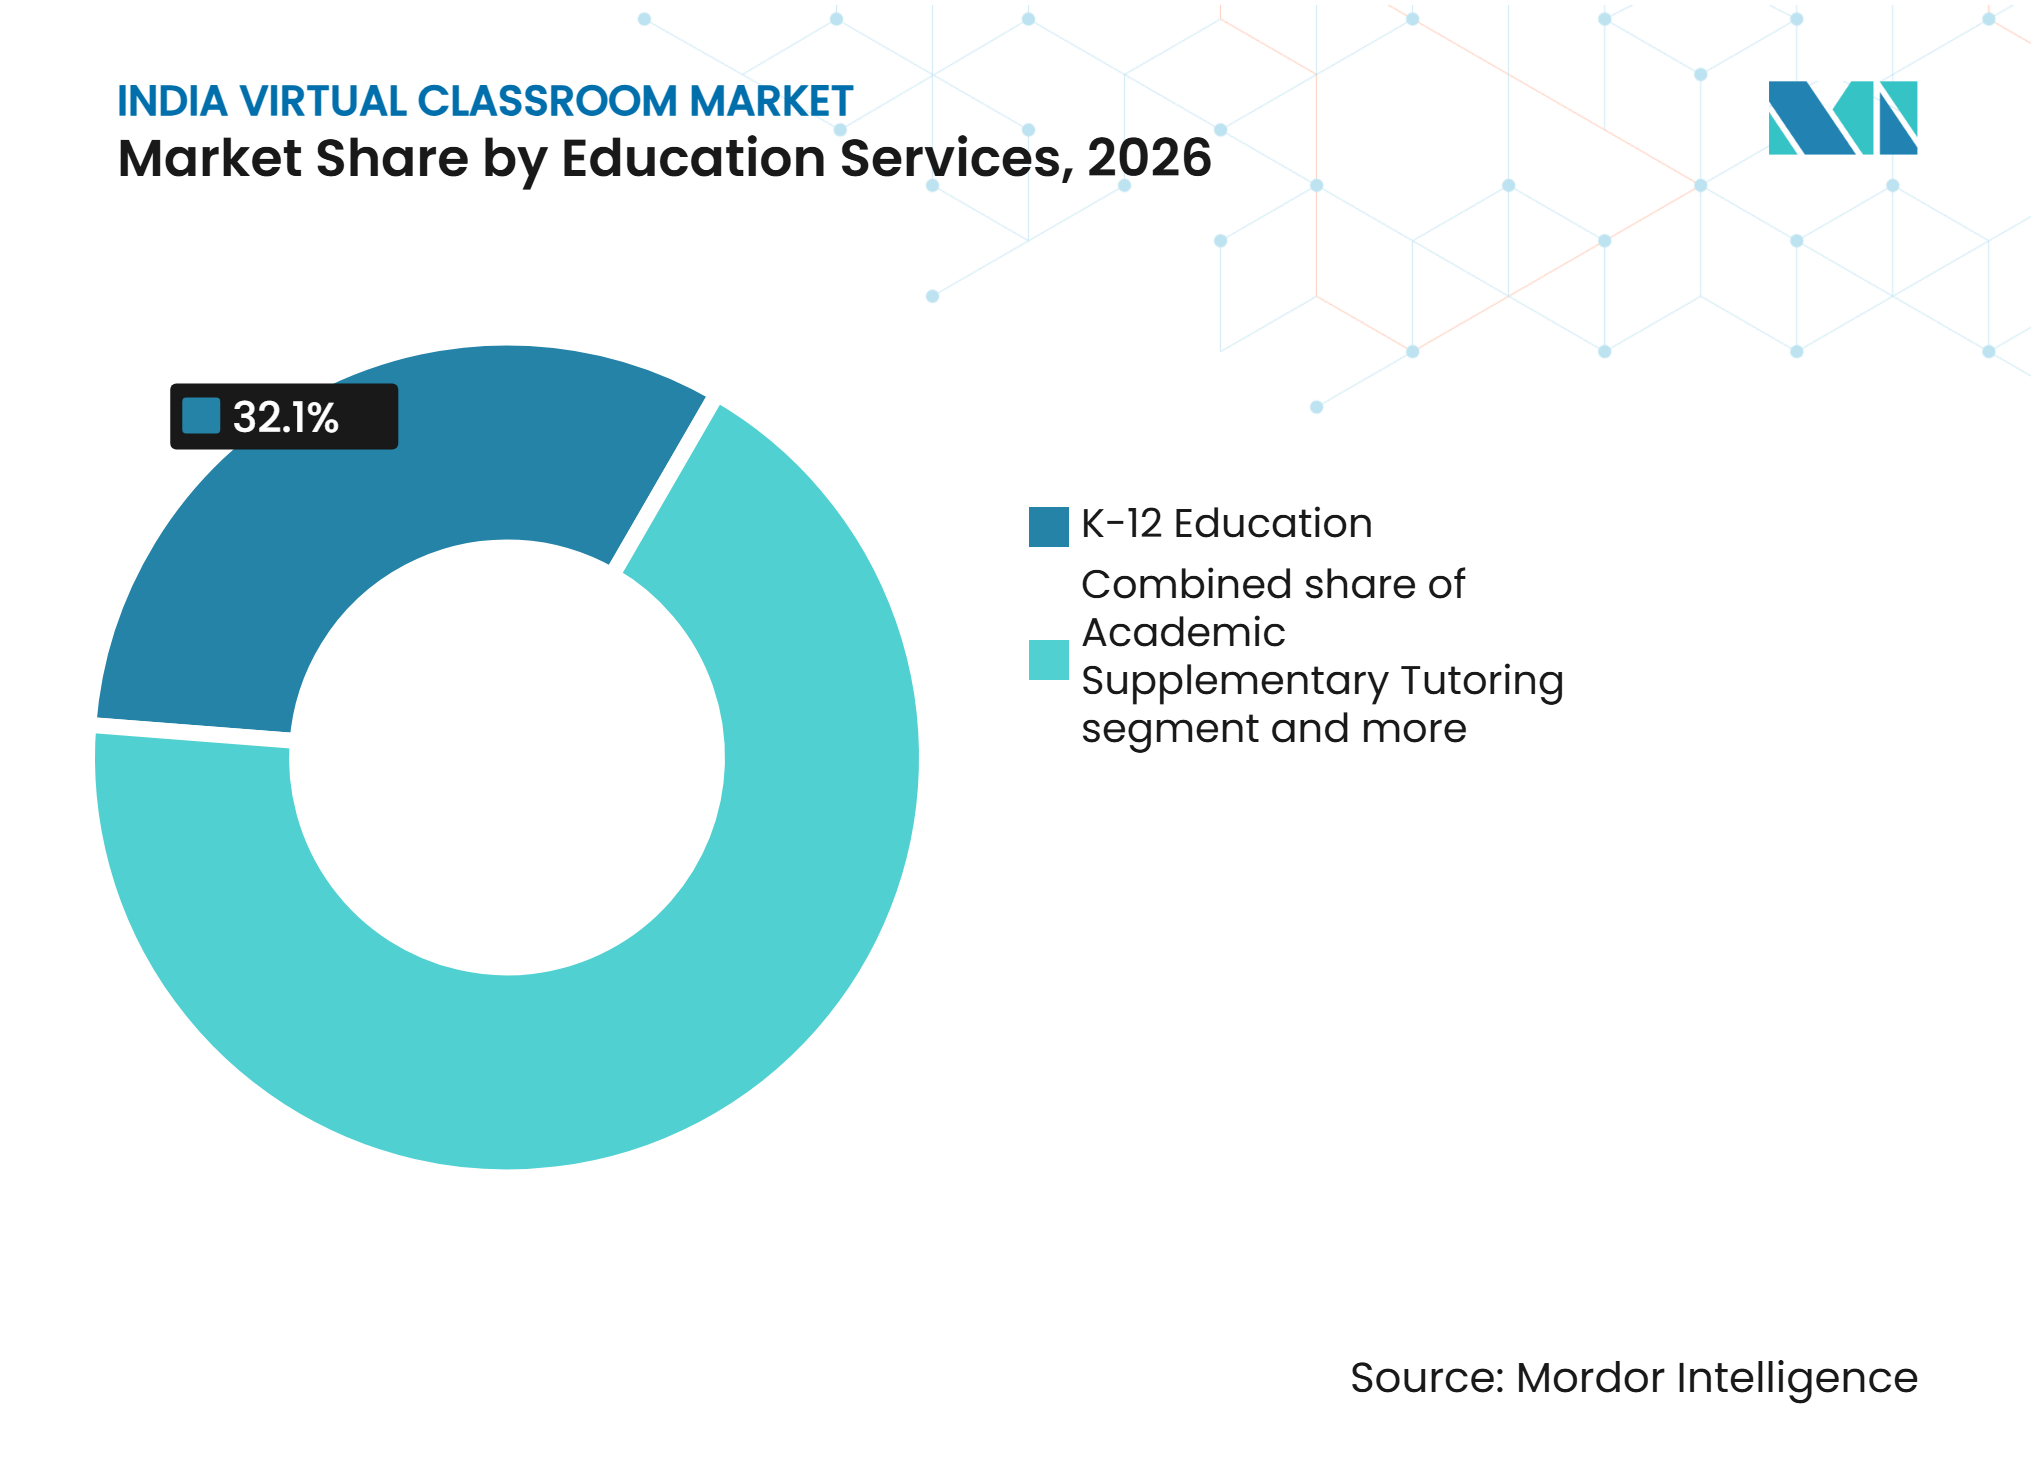
- Por serviços educacionais, a Educação K-12 deteve 32,1% da participação do mercado de sala de aula virtual da Índia em 2026, enquanto o Ensino Superior está projetado para crescer a um CAGR de 14,94% até 2032.
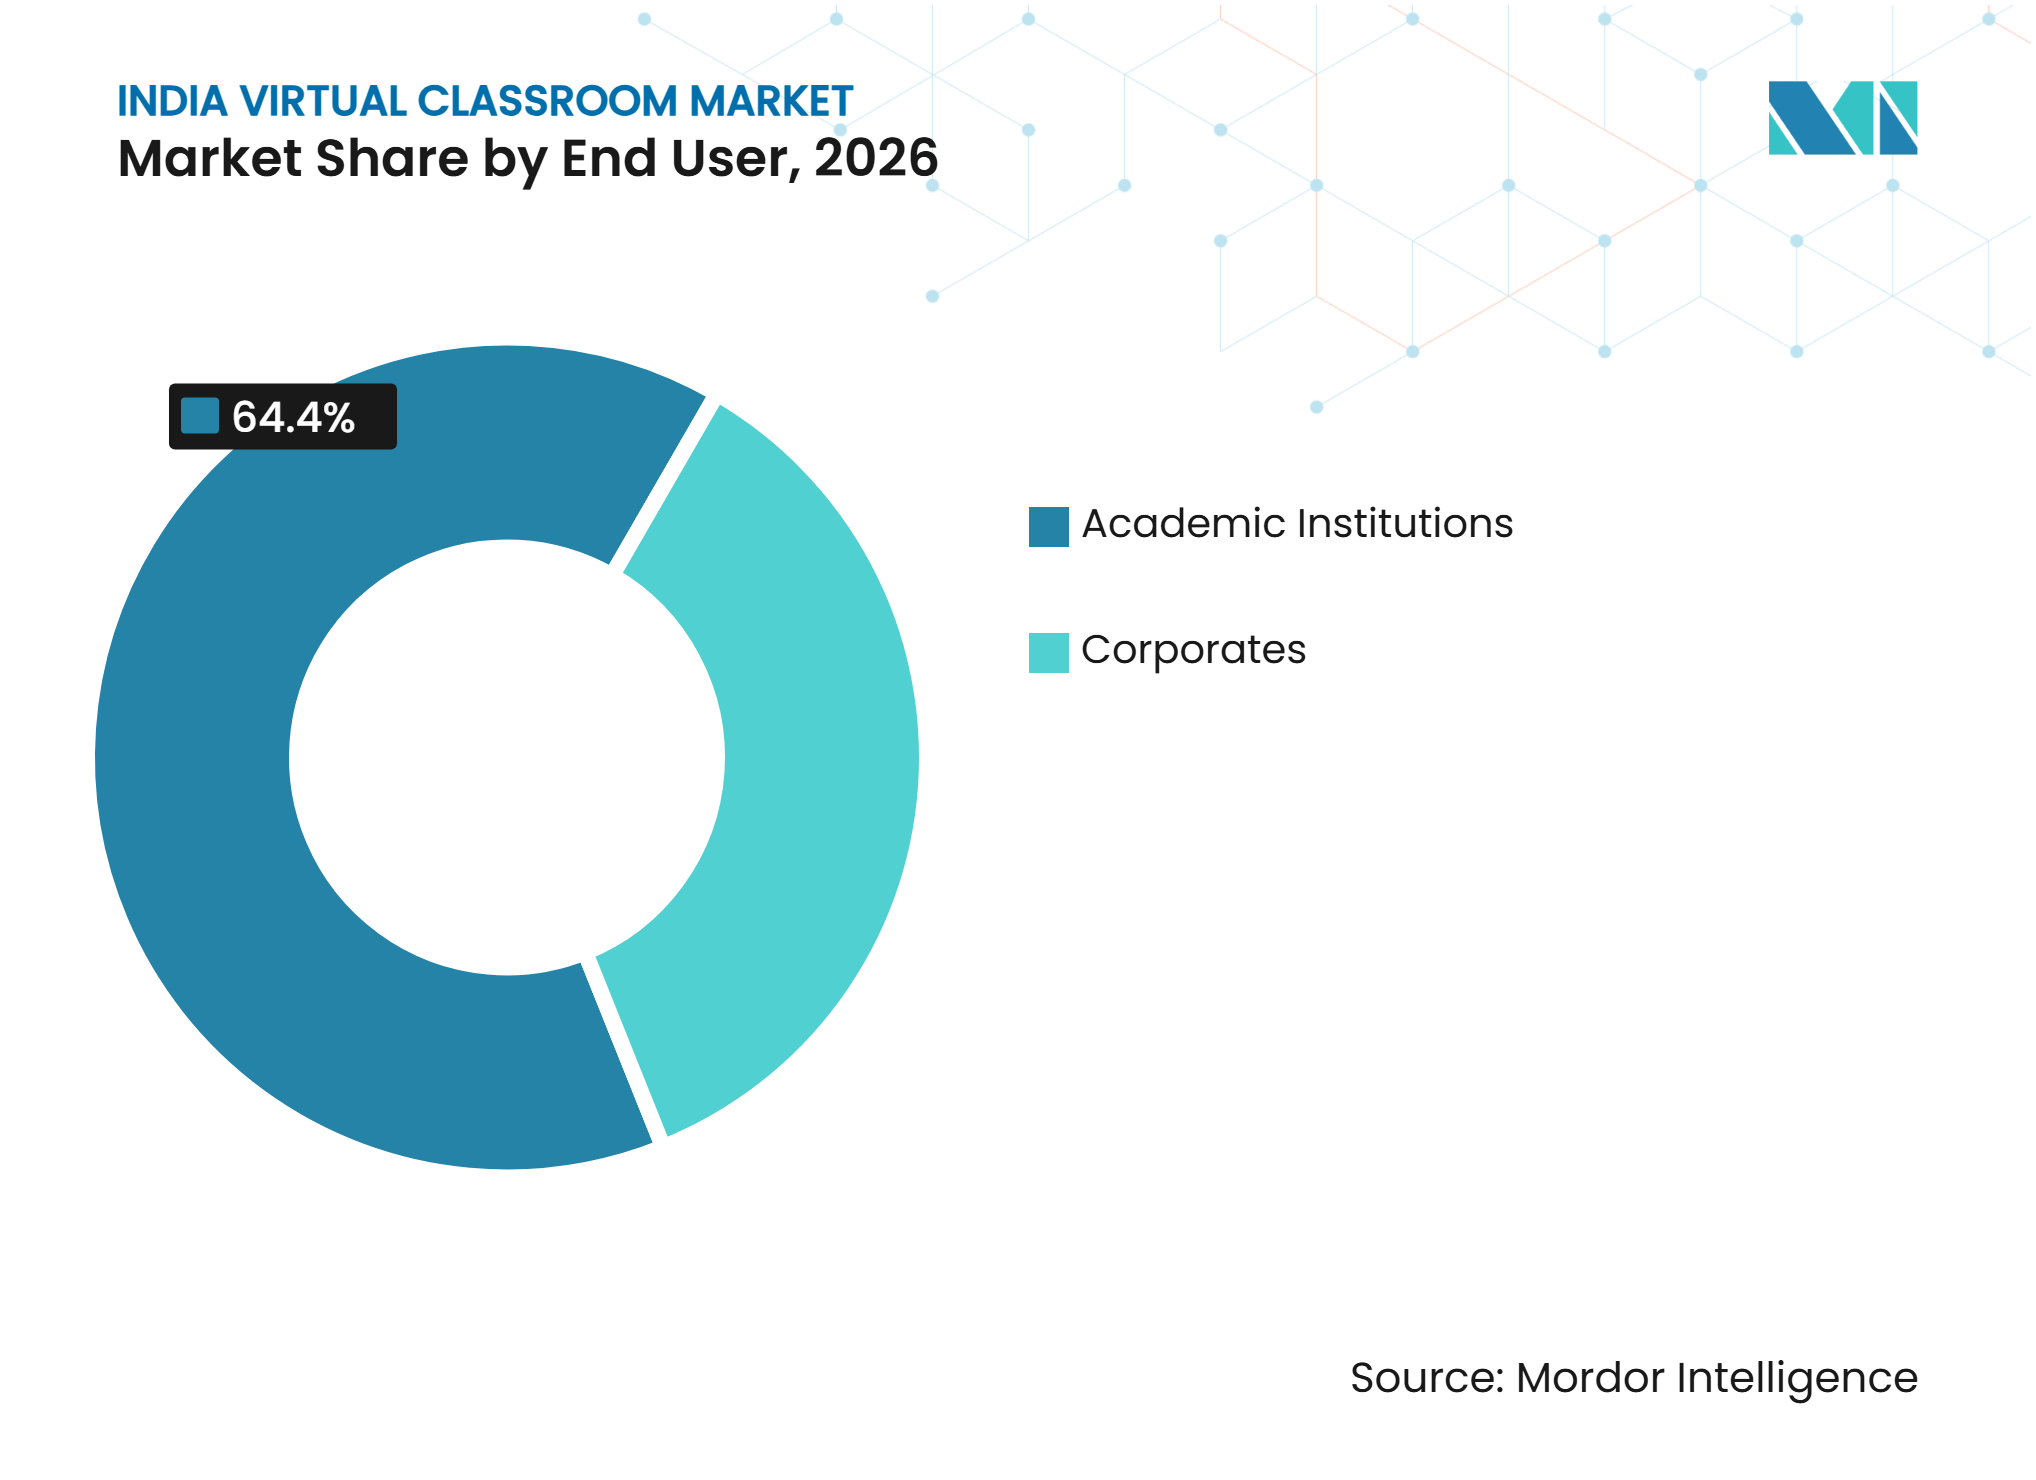
- Por usuário final, as Instituições Acadêmicas responderam por 64,4% da participação do mercado de sala de aula virtual da Índia em 2026, enquanto as Empresas têm previsão de expandir a um CAGR de 15,13% até 2032.
- Por modo de entrega, a entrega com Instrutor ao Vivo deteve 57,4% da participação do mercado de sala de aula virtual da Índia em 2026, enquanto a entrega em Ritmo Próprio deve crescer a um CAGR de 15,65% até 2032.
- Por geografia, o Sul da Índia deteve 34,2% da participação do mercado de sala de aula virtual da Índia em 2026, enquanto o Leste e Nordeste da Índia tem previsão de expandir a um CAGR de 15,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Banda Larga Móvel Acessível e Aprendizado Liderado por Smartphones | +2.8% | Nacional, com ganhos primários no Norte, Oeste e Centro da Índia | Curto prazo (≤ 2 anos) |
| Investimento Governamental em Infraestrutura de Educação Digital | +2.2% | Nacional, com ganhos concentrados em geografias rurais e semiurbanas | Médio prazo (2-4 anos) |
| Demanda por Exames Competitivos e Desenvolvimento de Habilidades Profissionais | +2.5% | Nacional, com ganhos iniciais em Delhi NCR, Bengaluru, Hyderabad, Pune e cidades de Nível 2 | Curto prazo (≤ 2 anos) |
| Mudança Institucional em Direção à Entrega de Aprendizado Híbrido e Flexível | +1.5% | Nacional, liderado por clusters empresariais do Sul e Oeste da Índia | Médio prazo (2-4 anos) |
| Adoção de Sala de Aula Virtual em Idioma Regional e Baixa Largura de Banda | +0.9% | Índia, concentrada no Nível 2, Nível 3 e Nordeste da Índia | Longo prazo (≥ 4 anos) |
| Aquisição de Sala de Aula Virtual Vinculada a Resultados por Instituições e Empregadores | +0.7% | Nacional, com adoção inicial em grandes empresas e instituições privadas de alto padrão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Banda Larga Móvel Acessível e Aprendizado Liderado por Smartphones
A Índia registrou 1.003,65 milhões de assinantes de banda larga em novembro de 2025, em comparação com 924,07 milhões em março de 2024, ampliando a base para acesso ao aprendizado baseado em smartphones[1]. O Ministério de Estatística e Implementação de Programas constatou que 85,5% dos domicílios possuíam pelo menos 1 smartphone durante janeiro a março de 2025[2]. A mesma pesquisa relatou uso de internet por 92,7% das pessoas rurais com idade entre 15 e 29 anos nos 3 meses anteriores, o que é relevante para uma categoria que depende de acesso regular em vez de conectividade ocasional. O mercado de sala de aula virtual da Índia depende, portanto, cada vez mais de design voltado para dispositivos móveis, incluindo streaming adaptativo, material para download e resolução de dúvidas com baixa latência. Provedores que mantêm modelos de entrega com foco em computadores de mesa correm o risco de menor adoção em localidades de Nível 2 e Nível 3, onde o telefone é frequentemente o principal dispositivo de aprendizado.
Investimento Governamental em Infraestrutura de Educação Digital
O Orçamento da União 2025-26 estabeleceu um plano para estender a conectividade BharatNet às escolas secundárias governamentais em áreas rurais, conectando a entrega de educação a um programa nacional mais amplo de banda larga[3]. O Samagra Shiksha havia aprovado 146.040 salas de aula inteligentes em estados e territórios da união, com suporte não recorrente de USD 2.671 e suporte recorrente de USD 422 para cada escola elegível. Os dados do UDISE+ mostram que 64,7% das escolas tinham instalações de informática funcionais em 2024-25, deixando um grande grupo que ainda requer hardware e prontidão de rede. O Ministério da Educação também relatou 51,5 milhões de inscrições acumuladas no SWAYAM em mais de 16.530 cursos, enquanto 401 universidades permitiram até 40% de transferência de créditos[4]. Essas medidas oferecem às escolas e universidades um caminho mais claro para incorporar o ensino virtual em planos formais de aprendizado.
Demanda por Exames Competitivos e Desenvolvimento de Habilidades Profissionais
A preparação para exames competitivos continua sendo um grande caso de uso porque os estudantes valorizam o ensino programado, a resolução rápida de dúvidas e o acesso a instrutores além de sua localização imediata. O Ministério da Educação relatou que a plataforma SATHEE, desenvolvida com o IIT Kanpur, registrou 1,599 milhão de estudantes para preparação para o JEE, NEET e vestibulares estaduais. A PhysicsWallah relatou preços anuais de cursos para JEE e NEET de USD 46 a USD 50, mostrando como a entrega virtual pode atender aprendizes sensíveis ao preço em escala. A empresa também oferece o conjunto Alakh AI, que apoia os aprendizes por meio de assistência habilitada por inteligência artificial junto com a entrega de aulas ao vivo. A demanda corporativa também está se fortalecendo à medida que os empregadores precisam de treinamento sobre tecnologias em mudança, requisitos de conformidade e práticas de trabalho distribuído. Essa combinação apoia o mercado de sala de aula virtual da Índia entre grupos de estudantes e aprendizes profissionais sem depender de um único caminho educacional.
Mudança Institucional em Direção à Entrega de Aprendizado Híbrido e Flexível
A Índia tinha 70.018 instituições de ensino superior em junho de 2025, em comparação com 51.534 em 2014-15, expandindo a base institucional que pode adquirir sistemas de aprendizado digital. O Ministério da Educação relatou que 102 instituições ofereciam 544 programas de graduação online e 116 ofereciam 1.149 programas de aprendizado aberto e a distância. Esses programas beneficiaram mais de 1,9 milhão de estudantes, indicando que o aprendizado remoto e combinado já tem um papel institucional formal. A entrega híbrida permite que as instituições combinem conteúdo gravado com sessões ao vivo, o que pode proporcionar flexibilidade enquanto mantém o contato com o instrutor. Também oferece aos compradores corporativos uma maneira prática de combinar material em ritmo próprio com workshops conduzidos por instrutores para equipes maiores e geograficamente dispersas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conectividade de Última Milha e Acesso a Dispositivos Desiguais | -1.8% | Nordeste da Índia, Bihar rural, Uttar Pradesh e Jharkhand | Curto prazo (≤ 2 anos) |
| Prontidão dos Professores e Lacunas em Pedagogia Digital | -1.2% | Nacional, mais pronunciado em sistemas de escolas públicas em estados não metropolitanos | Médio prazo (2-4 anos) |
| Desafios de Engajamento, Frequência e Conclusão dos Aprendizes | -0.9% | Nacional, com os segmentos corporativo e de ensino superior mais afetados | Médio prazo (2-4 anos) |
| Preocupações com Privacidade de Dados, Segurança Infantil e Confiança na Plataforma | -0.6% | Nacional, com custos de conformidade mais agudos para fornecedores de tecnologia educacional de pequeno e médio porte. | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conectividade de Última Milha e Acesso a Dispositivos Desiguais
O UDISE+ relatou que 36,5% das escolas indianas não tinham acesso à internet em 2024-25, limitando o alcance do ensino virtual síncrono. A disponibilidade de computadores nas escolas era de 36,7% em Manipur e 19,7% em Meghalaya, ilustrando a lacuna prática entre a ambição digital nacional e a prontidão local. O governo declarou que 3.841 de 45.934 aldeias no Nordeste não tinham conectividade móvel em junho de 2025, embora 2.485 torres tenham sido comissionadas sob o programa Digital Bharat Nidhi. Como resultado, as instituições urbanas e semiurbanas podem usar salas de aula ao vivo com todos os recursos com mais facilidade do que aquelas em áreas remotas. Produtos de baixa largura de banda, assíncronos e compatíveis com qualquer dispositivo são, portanto, importantes para provedores que buscam alcançar o próximo grupo de usuários.
Prontidão dos Professores e Lacunas em Pedagogia Digital
Uma sala de aula virtual requer mais do que conectividade, pois os professores devem ser capazes de planejar aulas, usar ferramentas digitais e manter a participação. A Índia empregava 10.122.420 professores escolares em 2024-25 em um sistema escolar muito grande e variado. A disponibilidade de computadores em 64,7% das escolas mostra que muitos professores ainda trabalham em ambientes onde o uso regular de tecnologia em sala de aula não é garantido. As concessões de salas de aula inteligentes podem criar a base física, mas o treinamento e a implementação local determinam se o equipamento é usado de forma eficaz. Os fornecedores podem reduzir essa barreira com fluxos de trabalho simples para instrutores, modelos de aulas e suporte que ajudem os educadores a usar a tecnologia sem adicionar trabalho administrativo desnecessário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Estudantes e Aprendizes
As matrículas no K-12 atingiram 24,69 crore de estudantes em 2024-25, oferecendo aos provedores de sala de aula virtual uma grande população potencial de aprendizes. As escolas privadas não subsidiadas matricularam 95,86 milhões de estudantes e continuam sendo um segmento institucional importante para tecnologia de sala de aula paga. As matrículas em programas integrados cresceram 301,36% entre 2014-15 e 2023-24, indicando crescente participação em estruturas acadêmicas flexíveis. As matrículas em doutorado também aumentaram 192,89% no mesmo período. Esses grupos de aprendizes podem apoiar a demanda por formatos síncronos e assíncronos onde ensino especializado ou agendamento flexível é necessário.
Os aprendizes usam cada vez mais pontos de contato digitais e físicos em vez de escolher apenas um formato. Há uma mudança em direção a redes híbridas nas quais a entrega online cria consciência e os centros locais ajudam a concluir as matrículas. O plano da PhysicsWallah para o exercício fiscal de 2027 de mais de 75 novos centros em 24 estados é consistente com essa abordagem de entrega mista. O ensino ao vivo apoia a responsabilidade e perguntas rápidas, enquanto os formatos em ritmo próprio apoiam aprendizes com restrições de trabalho, faculdade ou localização. Provedores que coordenam esses formatos podem atender diferentes preferências de aprendizes sem forçar um único caminho.
Inteligência de Desempenho Educacional
A proporção nacional de alunos por professor era de 24,0 em 2024-25, com 10.122.420 professores atendendo 24,69 crore de estudantes matriculados da 1ª à 12ª série. As diferenças estaduais significam que a capacidade das salas de aula é desigual, particularmente em sistemas com proporções mais altas de alunos por professor. A entrega virtual pode ajudar as instituições a fornecer acesso a material instrucional e ensino especializado onde a capacidade local é limitada. Ela não substitui a necessidade de professores treinados, mas pode ampliar o alcance do corpo docente existente. O mercado de sala de aula virtual da Índia se beneficia quando as instituições usam a tecnologia como suporte à capacidade dos professores em vez de um substituto autônomo.
As instituições de ensino superior e a atividade de pesquisa estão concentradas nos estados do sul e do oeste, particularmente Tamil Nadu, Karnataka, Andhra Pradesh e Maharashtra. Essa densidade geográfica apoia a demanda por aulas virtuais vinculadas ao ensino superior, programas profissionais e tutoria suplementar. As matrículas em doutorado atingiram 343.000 em 2023-24 após crescer 192,89% de 2014-15. O preço anual de cursos da PhysicsWallah de USD 46 a USD 50 mostra como a entrega virtual pode reduzir a barreira de custo para a preparação para o JEE e NEET. Os provedores que atendem esses estados podem combinar alcance online com suporte ao estudante localmente relevante e relacionamentos institucionais.
Análise de Segmentos
Por Serviços Educacionais:
A Educação K-12 Lidera Enquanto o Ensino Superior se ExpandeA Educação K-12 respondeu por 32,1% do tamanho do mercado de sala de aula virtual da Índia em 2026. Sua posição reflete a escala da educação escolar, com 24,69 crore de estudantes matriculados da 1ª à 12ª série em 2024-25. As escolas privadas não subsidiadas matricularam 95,86 milhões de estudantes, o que cria uma base substancial de compradores institucionais para ferramentas de sala de aula. As aprovações de salas de aula inteligentes sob o Samagra Shiksha oferecem uma rota de infraestrutura pública para a adoção de sala de aula digital. O segmento se beneficia quando as plataformas podem apoiar aulas conduzidas por professores e operar dentro dos orçamentos e condições de conectividade das escolas.
O Ensino Superior tem previsão de crescer a um CAGR de 14,94% até 2032. A taxa bruta de matrícula atingiu 30,0% em 2023-24, enquanto a Política Nacional de Educação 2020 tem como meta 50% até 2035. Essa expansão aumenta a necessidade de capacidade de ensino escalável sem crescimento correspondente em infraestrutura física. Até 40% dos créditos do programa podem ser transferidos de cursos do SWAYAM em 401 universidades, inserindo o aprendizado online em caminhos acadêmicos formais. A tutoria suplementar acadêmica, o desenvolvimento de habilidades e a preparação para exames ampliam a base endereçável além dos programas de graduação.



Por Usuário Final:
Instituições Acadêmicas Mantêm Escala Enquanto a Demanda Corporativa CresceAs Instituições Acadêmicas capturaram 64,4% da participação do mercado de sala de aula virtual da Índia em 2026. Escolas e universidades continuam sendo o maior grupo de compradores porque precisam de sistemas que atendam coortes definidas e possam apoiar a entrega formal de currículo. As 70.018 instituições de ensino superior da Índia oferecem aos fornecedores de plataformas uma ampla base institucional. Os programas governamentais de infraestrutura digital apoiam ainda mais a adoção ao melhorar a conectividade e os equipamentos das salas de aula. Os fornecedores que atendem esse segmento precisam se alinhar com a prática pedagógica, as regras de aquisição e as obrigações de dados dos estudantes.
As Empresas têm projeção de crescer a um CAGR de 15,13% até 2032. O trabalho distribuído, as mudanças tecnológicas e as obrigações de conformidade tornam o treinamento virtual conduzido por instrutores mais relevante para os programas de aprendizado dos empregadores. A entrega online permite que as empresas alcancem funcionários em múltiplos locais enquanto mantêm uma estrutura de aprendizado comum. A entrega flexível é particularmente útil onde as organizações precisam de uma combinação de workshops ao vivo, cursos curtos e aprendizado assíncrono. O segmento cria uma oportunidade para plataformas que podem demonstrar progresso no aprendizado e conectar o treinamento com os requisitos de habilidades da força de trabalho.

Por Modo de Entrega:
O Ensino ao Vivo Mantém Escala Enquanto o Aprendizado em Ritmo Próprio AvançaA entrega com Instrutor ao Vivo deteve 57,4% da participação do mercado de sala de aula virtual da Índia em 2026. O formato continua importante para a preparação para exames, onde os aprendizes valorizam perguntas em tempo real, horários fixos e orientação direta do instrutor. A PhysicsWallah e a Microsoft colaboraram para desenvolver capacidades de tutoria baseadas em inteligência artificial que podem apoiar as dúvidas dos estudantes durante o aprendizado virtual. A entrega ao vivo também pode ajudar as instituições a monitorar a frequência e manter o aprendizado baseado em coortes. Seu papel é mais forte onde os aprendizes precisam de feedback imediato ou preparação estruturada para exames de alto impacto.
A entrega em Ritmo Próprio tem previsão de crescer a um CAGR de 15,65% até 2032. Ela se adapta a aprendizes que precisam estudar em torno de restrições de trabalho, horários universitários ou de acesso regional. O SWAYAM oferece mais de 16.530 cursos e atingiu 51,5 milhões de matrículas acumuladas, demonstrando a escala disponível para um modelo de acesso a qualquer momento. As melhores ofertas em ritmo próprio combinam vídeo, avaliação, acompanhamento de progresso e acesso a suporte. Esse modelo de entrega pode ampliar o acesso, mas também depende de um design de engajamento robusto para reduzir a evasão.
Análise Geográfica
O Sul da Índia deteve 34,2% do tamanho do mercado de sala de aula virtual da Índia em 2026. A região se beneficia de uma densa rede de ensino superior e grandes centros de emprego em tecnologia em Bengaluru, Hyderabad e Chennai. Andhra Pradesh relatou 99,0% de conectividade à internet nas escolas em 2024-25, proporcionando uma base mais sólida para o aprendizado digital no nível escolar do que muitos estados. A concentração de atividades de tecnologia e centros de capacidade global apoia a demanda por aprendizado de funcionários, bem como a preparação para exames. A PhysicsWallah planeja 13 novos centros em Telangana, Karnataka, Andhra Pradesh, Tamil Nadu e Kerala no exercício fiscal de 2027, visando de 12.000 a 15.000 matrículas adicionais. A entrega híbrida pode ser eficaz nessa região porque o engajamento online pode ser reforçado por meio de centros locais e parcerias institucionais.
O Leste e Nordeste da Índia tem projeção de crescer a um CAGR de 15,21% até 2032. A região tem necessidade de acesso a recursos de ensino que nem sempre estão disponíveis por meio da infraestrutura física local. Até junho de 2025, o governo havia comissionado 2.485 torres de telefonia móvel sob o programa Digital Bharat Nidhi, levando conectividade 4G a 40.663 aldeias no Nordeste. A disponibilidade de computadores nas escolas permaneceu em 19,7% em Meghalaya e 36,7% em Manipur, portanto os smartphones continuarão sendo um importante dispositivo de acesso. O C-DOT estabeleceu um laboratório 5G nacional na Universidade de Gauhati, o que adiciona um elemento de desenvolvimento de capacidade de longo prazo ao ecossistema digital regional. Provedores que utilizam design de baixa largura de banda e suporte em idioma regional podem abordar a lacuna entre a crescente cobertura de rede e o hardware institucional limitado.
O Norte da Índia combina uma grande base de exames competitivos com um denso ecossistema de cursinhos preparatórios, enquanto o Oeste da Índia tem demanda substancial de aprendizado corporativo de serviços financeiros, manufatura e clusters de tecnologia. O SATHEE havia registrado 1,599 milhão de aprendizes para preparação para vestibulares, apoiando a relevância dos serviços de preparação digital nos principais locais de candidatos. Maharashtra tinha 5.155 salas de aula inteligentes aprovadas sob o Samagra Shiksha, o que apoia uma implantação mais ampla de tecnologia em sala de aula.
Inteligência de Infraestrutura e Desenvolvimento Educacional
O Orçamento da União 2025-26 vinculou as escolas secundárias governamentais rurais à conectividade BharatNet, fortalecendo a base de infraestrutura para o aprendizado digital. A descrição do programa fornecido identificou um investimento de 16,1 bilhões de USD para o programa de banda larga rural. O Ministério da Educação e a BSNL são responsáveis por mapear as escolas elegíveis para a rede e apoiar a disponibilidade de serviços nas áreas conectadas. O suporte do Samagra Shiksha para 146.040 salas de aula inteligentes cria uma base de aquisição pública mais previsível para equipamentos e conteúdo de sala de aula. Essas medidas favorecem provedores que podem combinar implantação confiável, suporte a professores e conteúdo adequado aos requisitos das escolas públicas.
O investimento privado está focado em ampliar o acesso ao aprendizado e desenvolver produtos habilitados por inteligência artificial. A PhysicsWallah relatou receita de 211 milhões de USD no primeiro semestre do exercício fiscal de 2026 e receita autônoma de 116 milhões de USD no segundo trimestre do exercício fiscal de 2026. A empresa também anunciou planos para mais de 75 centros de aprendizado em 24 estados no exercício fiscal de 2027. O trabalho da Microsoft Research com a PhysicsWallah em ferramentas de tutoria com inteligência artificial mostra como os provedores de educação estão incorporando recursos de inteligência artificial em ambientes de aprendizado ao vivo e digital. Esses investimentos alinham o desenvolvimento de produtos com a necessidade de suporte ao aprendiz responsivo e escalável.
Cenário Competitivo
Concentração do Mercado
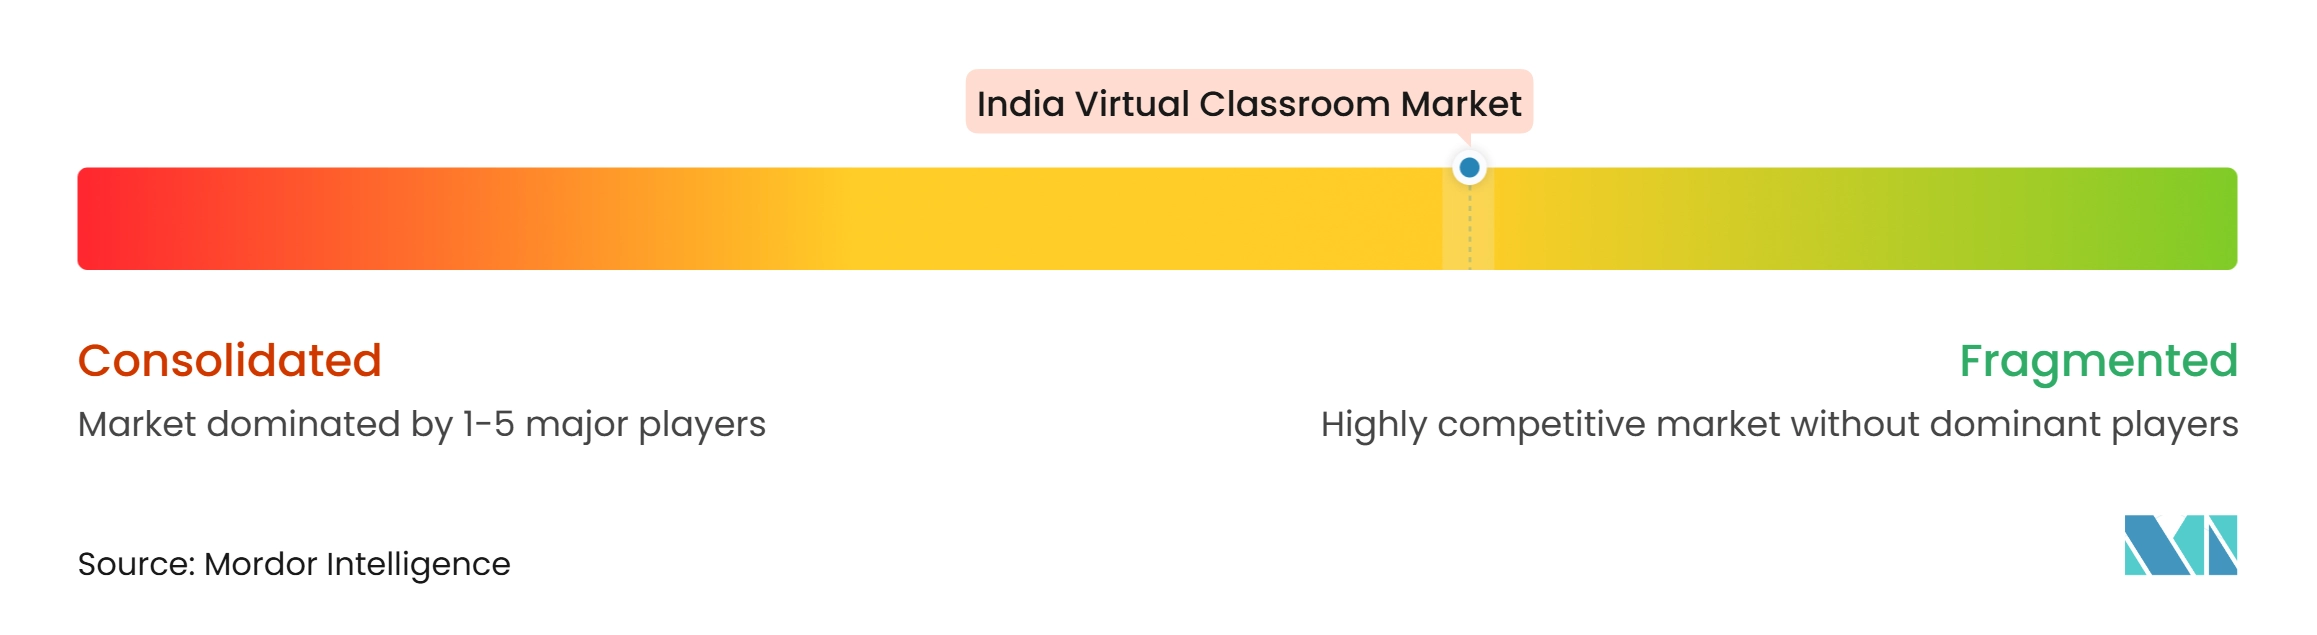
Google, Microsoft, Zoom e Cisco fornecem infraestrutura de colaboração que instituições e empresas podem integrar em seus fluxos de trabalho de aprendizado. Teachmint, PhysicsWallah e Vedantu competem por meio de conteúdo focado em educação, operações de aula e suporte ao aprendiz. Jio Platforms traz um ecossistema digital liderado por telecomunicações para o campo, enquanto upGrad, Simplilearn e NIIT se concentram no aprendizado para a força de trabalho. A competição, portanto, abrange infraestrutura, conteúdo, pedagogia e entrega corporativa em vez de uma única categoria de produto. A integração de produtos é uma rota estratégica fundamental para provedores focados na Índia. A Teachmint avançou em direção à infraestrutura integrada de sala de aula, combinando hardware e software em vez de operar apenas como fornecedora de software.
A prontidão regulatória está se tornando outro fator competitivo. As Regras de Proteção de Dados Pessoais Digitais estabelecem requisitos para consentimento de dados de crianças, restrições ao rastreamento comportamental e supervisão para Fiduciários de Dados Significativos. Plataformas que podem documentar controles de privacidade e lidar com o consentimento de forma confiável podem estar melhor posicionadas junto a escolas, universidades e compradores corporativos. A evidência de resultados também provavelmente importará, particularmente para compradores que precisam avaliar conclusão, preparação para exames, certificação ou desenvolvimento de habilidades. Conteúdo em idioma regional e desempenho com baixa largura de banda oferecem maneiras adicionais de se diferenciar em mercados onde o acesso é desigual. O campo provavelmente permanecerá fragmentado porque nenhum único provedor atualmente aborda cada camada da entrega de aprendizado.
Líderes do Setor de Sala de Aula Virtual da Índia
-
Google LLC
-
Microsoft Corporation
-
Zoom Video Communications, Inc.
-
Teachmint Technologies Private Limited
-
Jio Platforms Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sala de Aula Virtual da Índia Empresas cobertas neste relatório
- Microsoft Corporation
- Google LLC
- Zoom Video Communications, Inc.
- Cisco Systems, Inc.
- Adobe Inc.
- Jio Platforms Limited
- Teachmint Technologies Private Limited
- Vedantu Innovations Private Limited
- PhysicsWallah Limited
- Sorting Hat Technologies Private Limited
- Extramarks Education India Private Limited
- Bunch Microtechnologies Private Limited
- Next Education India Private Limited
- Schoolnet India Limited
- Leadership Boulevard Private Limited
- upGrad Education Private Limited
- Simplilearn Solutions Private Limited
- Veranda Learning Solutions Limited
- NIIT Limited
- DO Little Technologies Private Limited
Desenvolvimentos industriais recentes em Mercado de Sala de Aula Virtual da Índia
- Novembro de 2025: A Índia notificou as Regras de Proteção de Dados Pessoais Digitais, iniciando um cronograma de implementação de 18 meses para plataformas de sala de aula virtual e tecnologia educacional que processam dados de estudantes.
- Outubro de 2025: A PhysicsWallah adquiriu uma participação de 40% na Sarrthi IAS por USD 10,5 milhões, expandindo sua presença na preparação para serviços civis.
- Julho de 2025: O Ministério da Educação lançou a plataforma ViBe com inteligência artificial no IIT Ropar e introduziu o Portal do Aplicativo TARA para suporte à fluência em leitura baseado em inteligência artificial e aprendizado de máquina para as séries 3 a 8.
- Fevereiro de 2025: A Microsoft Research e a PhysicsWallah colaboraram em ferramentas de tutoria baseadas em inteligência artificial, incluindo o tutor AI Guru e o Smart Doubt Engine, para uso no ambiente de aprendizado da PhysicsWallah.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de sala de aula virtual da Índia até 2032?
O mercado de sala de aula virtual da Índia tem projeção de atingir 8,81 bilhões de USD até 2032, a partir de 4,57 bilhões de USD em 2027, a um CAGR de 14,03%.
Qual serviço educacional tem a maior participação na Índia?
A Educação K-12 deteve a maior participação com 32,1% em 2026, apoiada pela escala das matrículas escolares e pela adoção institucional de sala de aula digital.
Qual usuário final está crescendo mais rapidamente para os serviços de sala de aula virtual?
O uso corporativo tem previsão de crescer a um CAGR de 15,13% até 2032, à medida que os empregadores expandem o treinamento flexível de habilidades e conformidade.
Por que o Sul da Índia é importante para os provedores de aprendizado virtual?
O Sul da Índia deteve 34,2% do valor de 2026, apoiado pela densidade do ensino superior, centros de emprego em tecnologia e forte conectividade escolar em estados como Andhra Pradesh.
O que limita a adoção em partes remotas da Índia?
Conectividade e dispositivos limitados continuam sendo restrições. O UDISE+ relatou que 36,5% das escolas não tinham acesso à internet em 2024-25.
Como as regras de proteção de dados da Índia afetam as plataformas educacionais?
As Regras de Proteção de Dados Pessoais Digitais exigem consentimento parental verificável para dados de crianças, restringem o rastreamento comportamental de menores e criam responsabilidades de governança para as plataformas abrangidas.