
Taille et part du march des salles de classe virtuelles en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
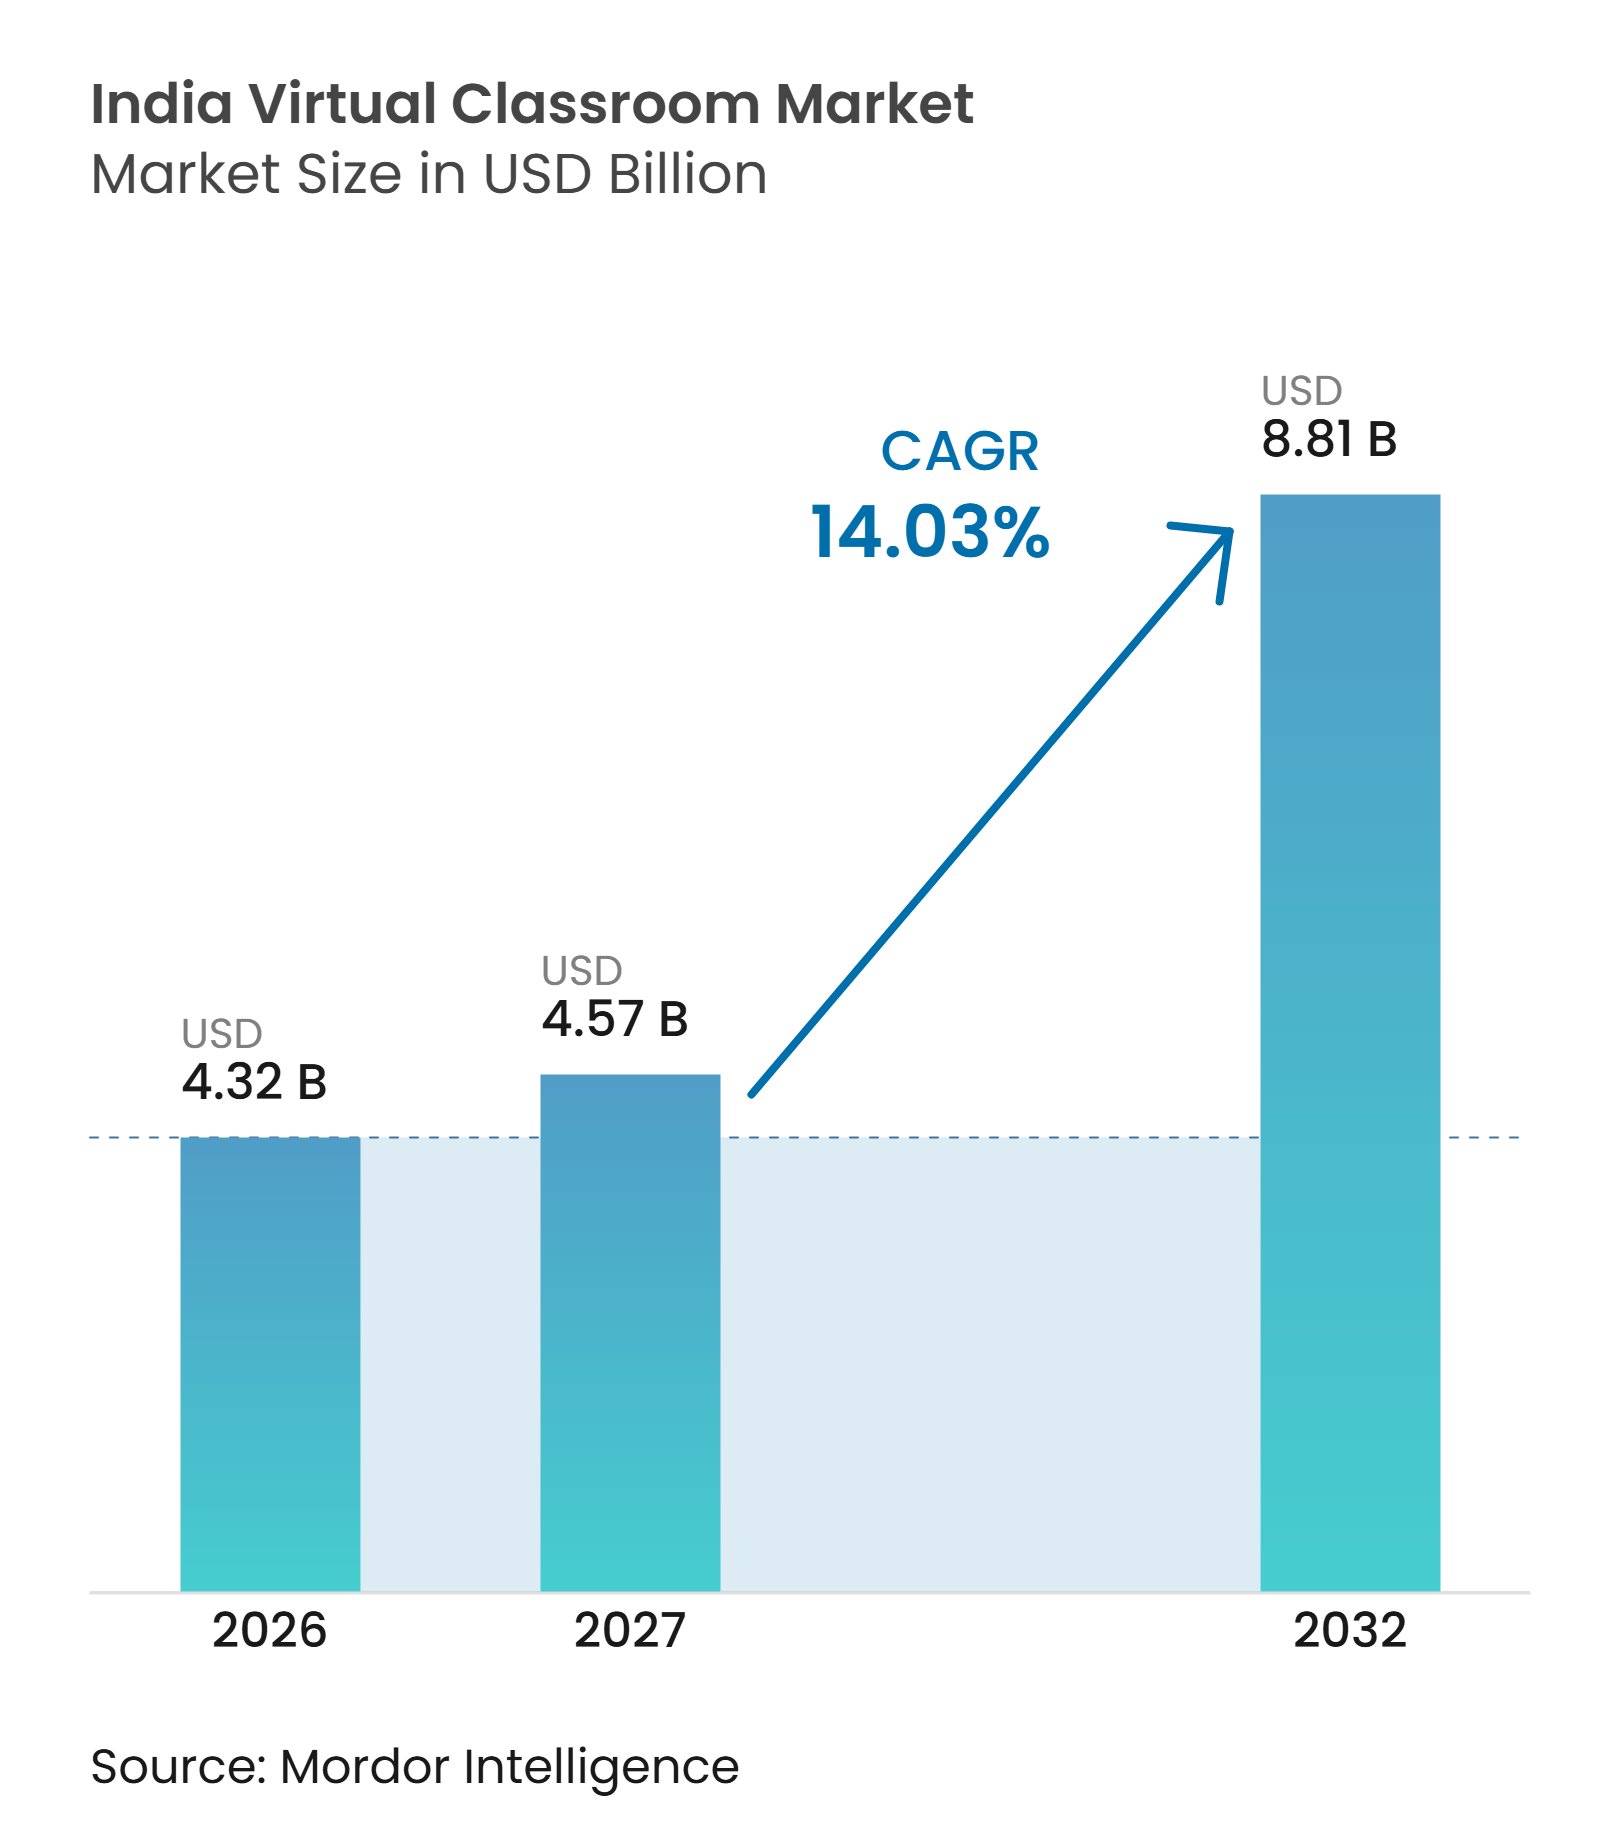
| Taille du marché de l'année de base (2026) | 4.32 Milliards de dollars |
| Taille du Marché (2027) | 4.57 Milliards de dollars |
| Taille du Marché (2032) | 8.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.03 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des salles de classe virtuelles en Inde par Mordor Intelligence
La taille du marché des salles de classe virtuelles en Inde devrait s'étendre de 4,32 milliards USD en 2026 et 4,57 milliards USD en 2027 à 8,81 milliards USD d'ici 2032, enregistrant un CAGR de 14,03 % entre 2027 et 2032. La croissance repose sur la diffusion continue du haut débit mobile, les investissements publics dans la connectivité scolaire et la demande institutionnelle pour des formats d'apprentissage capables de servir les étudiants et les employés à grande échelle. La diffusion virtuelle devient un canal régulier pour la préparation aux examens, la formation en entreprise et le soutien à l'enseignement supérieur, plutôt qu'un substitut temporaire à l'enseignement en classe. Les prestataires capables de fonctionner de manière fiable sur smartphones et sur des réseaux plus faibles disposent d'une opportunité plus large dans les petites villes et les États mal desservis. Le paysage concurrentiel reste fragmenté car les plateformes de collaboration, les entreprises de technologie éducative, les écosystèmes pilotés par les télécommunications et les fournisseurs de formation en entreprise s'adressent à différentes parties du parcours de l'apprenant. Les règles de protection des données, les lacunes en matière de compétences des enseignants et l'inégalité de la connectivité scolaire continueront de déterminer la rapidité avec laquelle les plateformes peuvent convertir la demande en utilisation payante.
Points clés du rapport
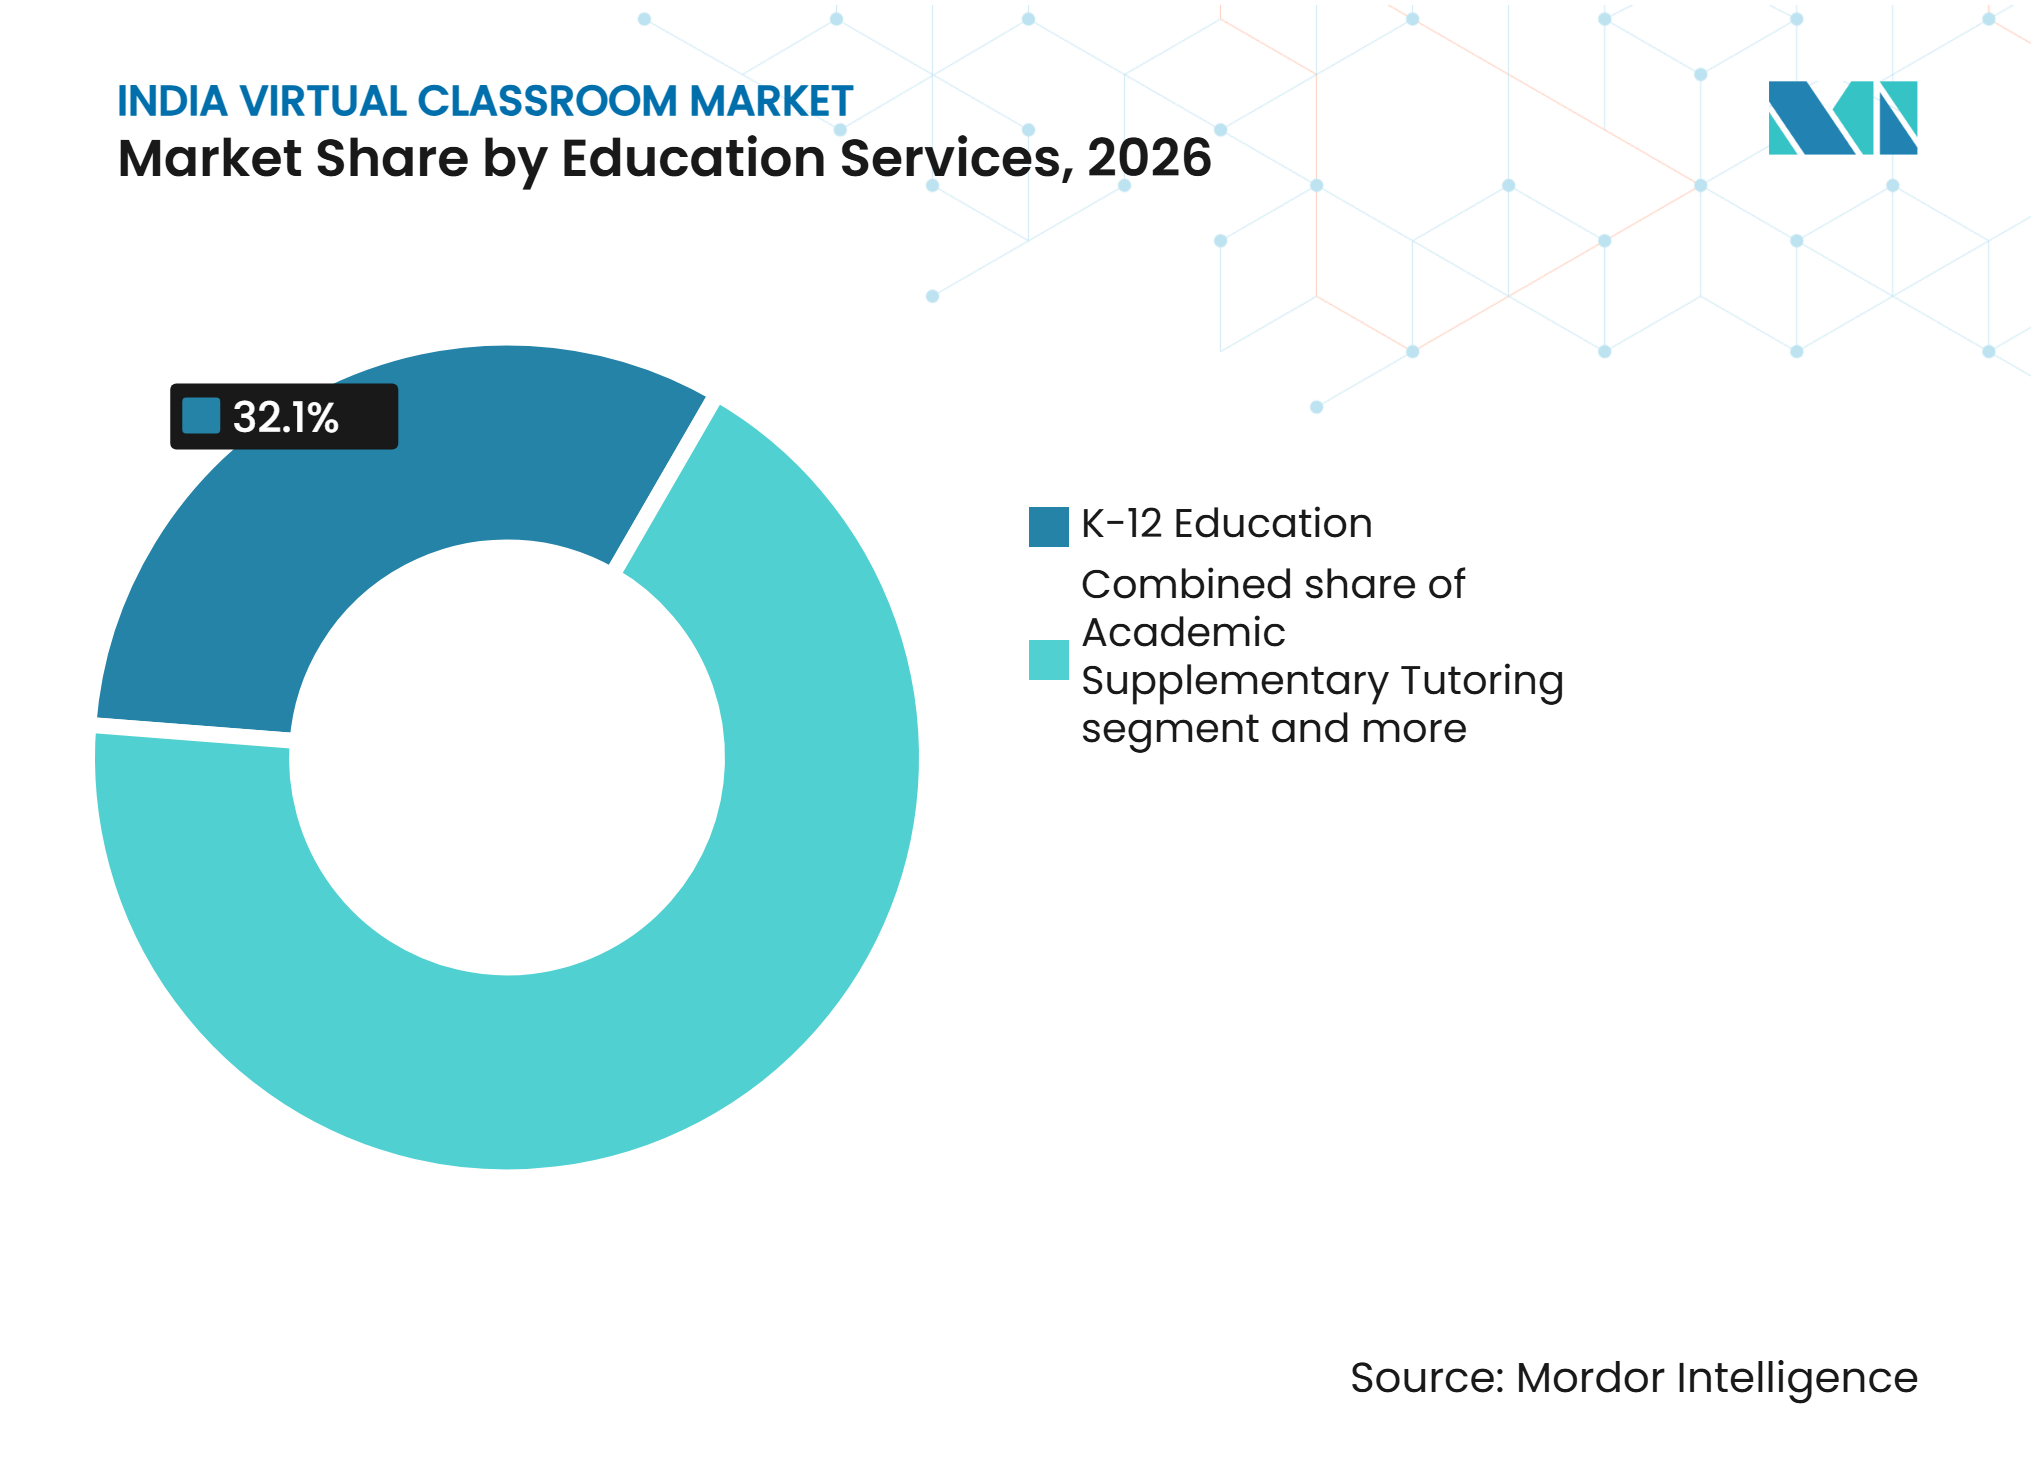
- Par services éducatifs, l'éducation K-12 détenait 32,1 % de la part du marché des salles de classe virtuelles en Inde en 2026, tandis que l'enseignement supérieur devrait croître à un CAGR de 14,94 % jusqu'en 2032.
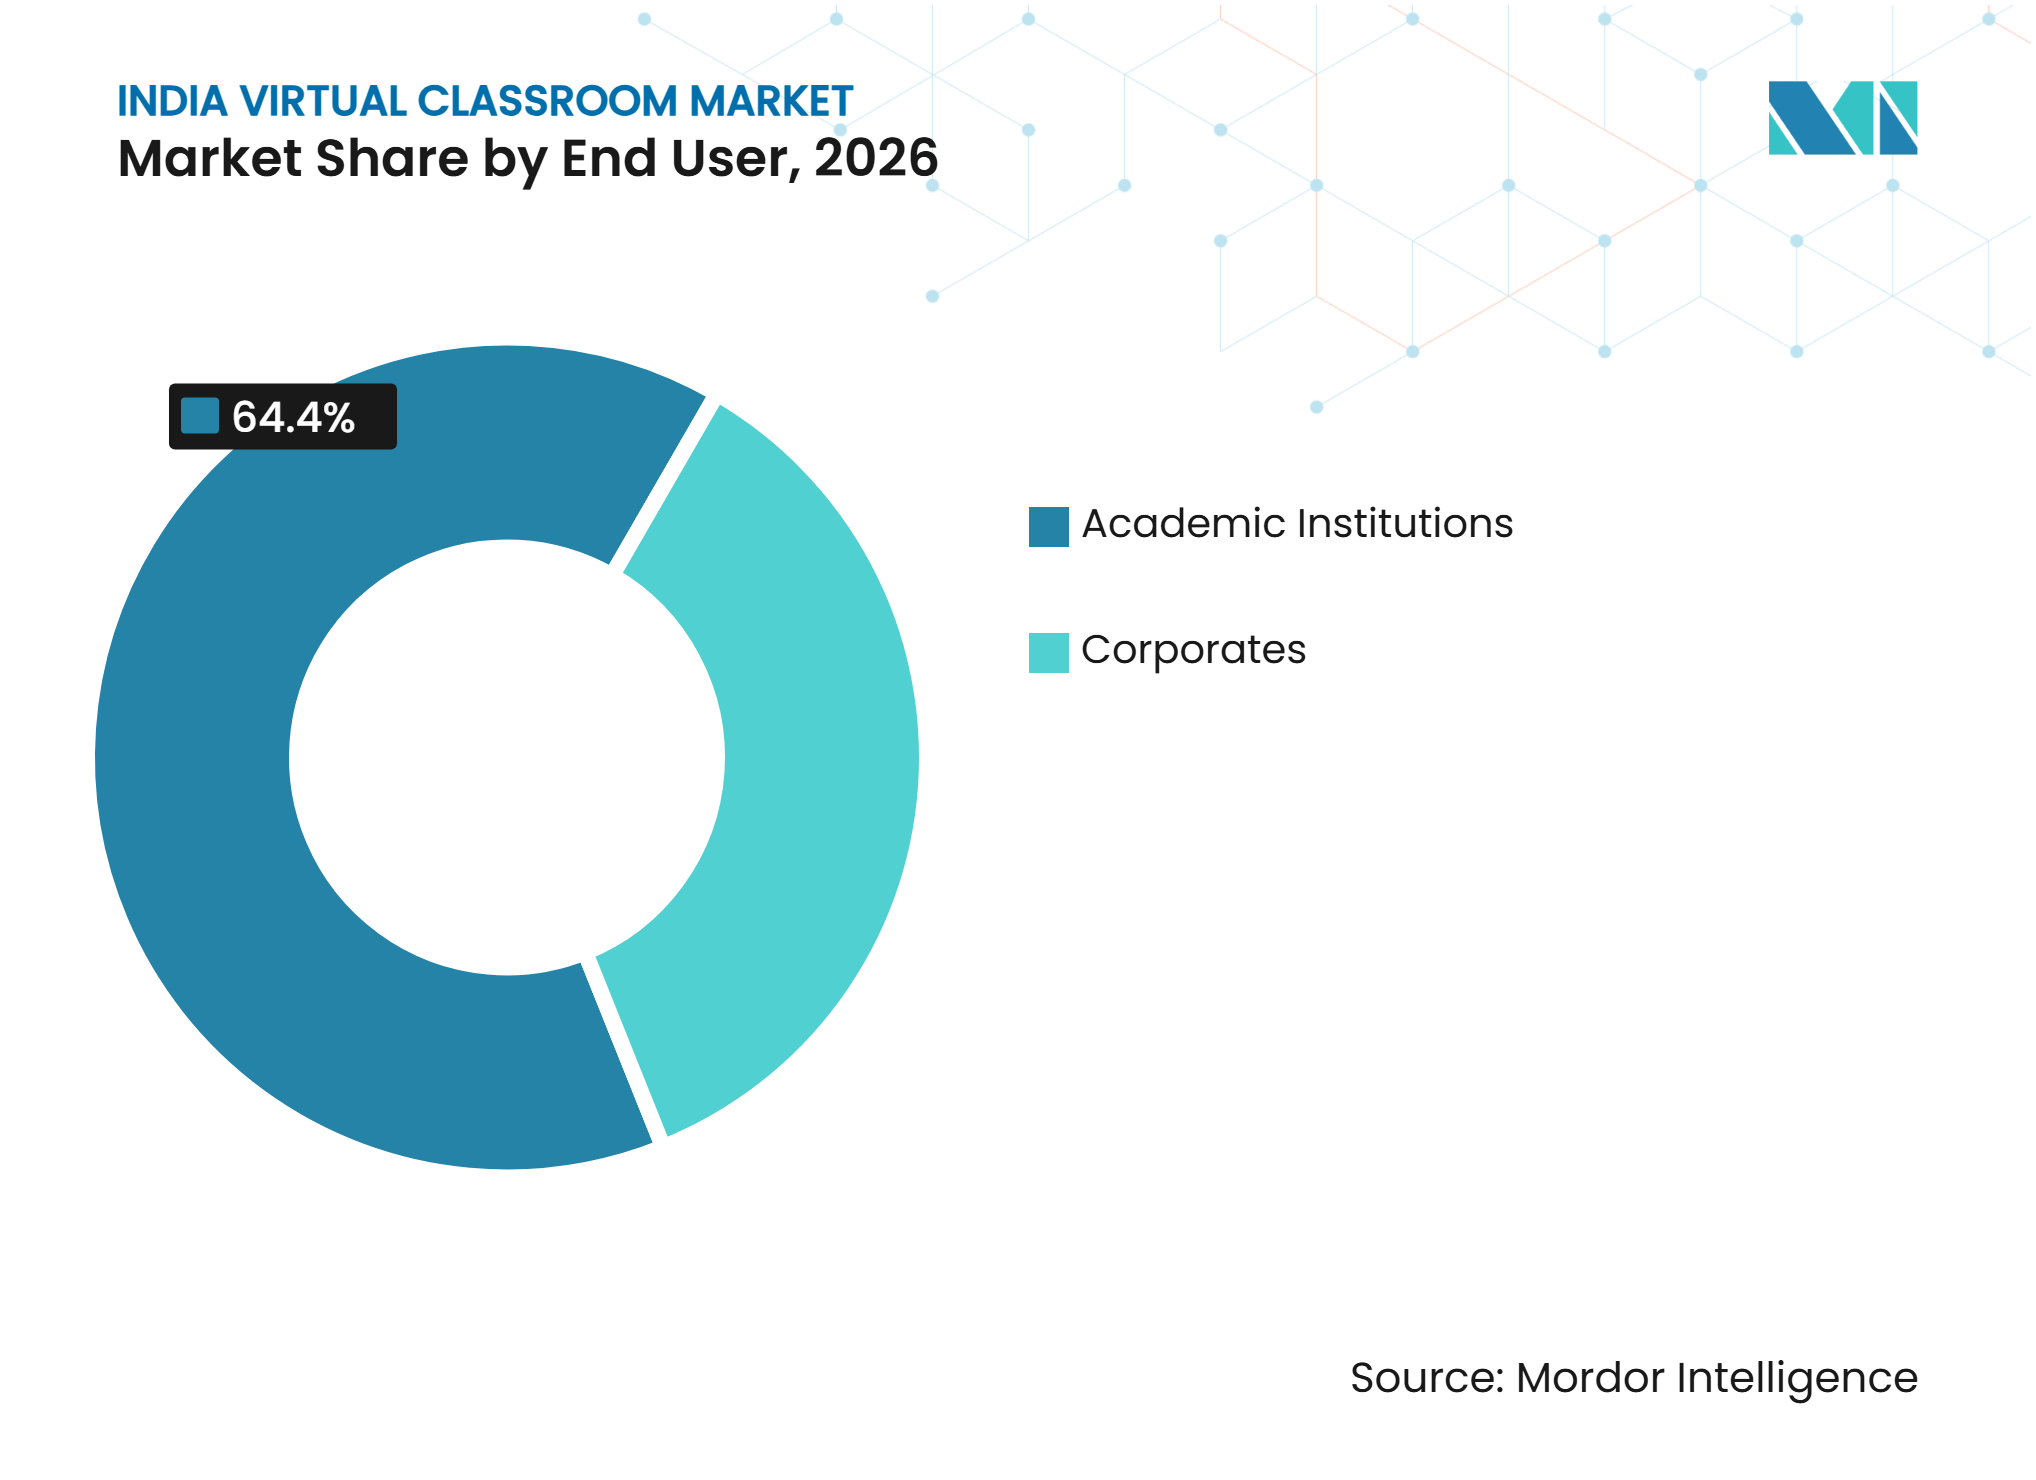
- Par utilisateur final, les établissements académiques représentaient 64,4 % de la part du marché des salles de classe virtuelles en Inde en 2026, tandis que les entreprises devraient se développer à un CAGR de 15,13 % jusqu'en 2032.
- Par mode de diffusion, la diffusion en direct animée par un instructeur détenait 57,4 % de la part du marché des salles de classe virtuelles en Inde en 2026, tandis que l'apprentissage à son propre rythme devrait croître à un CAGR de 15,65 % jusqu'en 2032.
- Par gographie, l'Inde du Sud détenait 34,2 % de la part du marché des salles de classe virtuelles en Inde en 2026, tandis que l'Inde de l'Est et du Nord-Est devrait se développer à un CAGR de 15,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Haut débit mobile abordable et apprentissage par smartphone | +2.8% | National, avec des gains principaux dans le Nord, l'Ouest et le Centre de l'Inde | Court terme (≤ 2 ans) |
| Investissement public dans les infrastructures d'éducation numérique | +2.2% | National, avec des gains concentrés dans les zones rurales et semi-urbaines | Moyen terme (2-4 ans) |
| Demande en matière de préparation aux examens concurrentiels et de développement des compétences professionnelles | +2.5% | National, avec des gains précoces à Delhi NCR, Bengaluru, Hyderabad, Pune et les villes de niveau 2 | Court terme (≤ 2 ans) |
| Transition institutionnelle vers une diffusion d'apprentissage hybride et flexible | +1.5% | National, porté par les pôles d'entreprises du Sud et de l'Ouest de l'Inde | Moyen terme (2-4 ans) |
| Adoption des salles de classe virtuelles en langue régionale et à faible bande passante | +0.9% | Inde, concentrée dans les villes de niveau 2, niveau 3 et le Nord-Est de l'Inde | Long terme (≥ 4 ans) |
| Acquisition de salles de classe virtuelles liée aux résultats par les établissements et les employeurs | +0.7% | National, avec une adoption précoce dans les grandes entreprises et les établissements privés haut de gamme | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du haut débit mobile abordable et de l'apprentissage par smartphone
L'Inde a enregistré 1 003,65 millions d'abonnés au haut débit en novembre 2025, contre 924,07 millions en mars 2024, élargissant la base d'accès à l'apprentissage par smartphone[1]. Le ministère des Statistiques et de la Mise en œuvre des programmes a constaté que 85,5 % des ménages possédaient au moins 1 smartphone entre janvier et mars 2025[2]. La même enquête a rapporté une utilisation d'internet par 92,7 % des personnes rurales âgées de 15 à 29 ans au cours des 3 mois précédents, ce qui est important pour une catégorie qui dépend d'un accès régulier plutôt que d'une connectivité occasionnelle. Le marché des salles de classe virtuelles en Inde dépend donc de plus en plus d'une conception axée sur le mobile, notamment la diffusion adaptative, les supports téléchargeables et la résolution de doutes à faible latence. Les prestataires qui maintiennent des modèles de diffusion axés sur les ordinateurs de bureau risquent une adoption plus faible dans les localités de niveau 2 et niveau 3, où le téléphone est souvent le principal dispositif d'apprentissage.
Investissement public dans les infrastructures d'éducation numérique
Le budget de l'Union 2025-26 a prévu d'étendre la connectivité BharatNet aux écoles secondaires publiques en zones rurales, reliant la diffusion de l'éducation à un programme national plus large de haut débit[3]. Samagra Shiksha avait approuvé 146 040 salles de classe intelligentes dans les États et territoires de l'Union, avec un soutien non récurrent de 2 671 USD et un soutien récurrent de 422 USD pour chaque école éligible. Les données UDISE+ montrent que 64,7 % des écoles disposaient d'installations informatiques fonctionnelles en 2024-25, laissant un grand groupe qui nécessite encore du matériel et une préparation réseau. Le ministère de l'Éducation a également signalé 51,5 millions d'inscriptions cumulées sur SWAYAM dans plus de 16 530 cours, tandis que 401 universités autorisaient jusqu'à 40 % de transfert de crédits[4]. Ces mesures offrent aux écoles et aux universités une voie plus claire pour intégrer l'enseignement virtuel dans les plans d'apprentissage formels.
Demande en matière de préparation aux examens concurrentiels et de développement des compétences professionnelles
La préparation aux examens concurrentiels reste un cas d'usage important car les étudiants valorisent l'enseignement programmé, la résolution rapide des doutes et l'accès à des instructeurs au-delà de leur localisation immédiate. Le ministère de l'Éducation a rapporté que la plateforme SATHEE, développée avec l'IIT Kanpur, avait enregistré 1,599 million d'étudiants pour la préparation aux examens JEE, NEET et aux concours d'entrée des États. PhysicsWallah a annoncé des prix annuels pour les cours JEE et NEET de 46 à 50 USD, montrant comment la diffusion virtuelle peut servir les apprenants sensibles aux prix à grande échelle. L'entreprise propose également la suite Alakh AI, qui accompagne les apprenants grâce à une assistance basée sur l'IA en parallèle de la diffusion de cours en direct. La demande des entreprises se renforce également à mesure que les employeurs ont besoin de formations sur les technologies en évolution, les exigences de conformité et les pratiques de travail distribué. Cette combinaison soutient le marché des salles de classe virtuelles en Inde auprès des groupes d'étudiants et d'apprenants professionnels sans dépendre d'un seul parcours éducatif.
Transition institutionnelle vers une diffusion d'apprentissage hybride et flexible
L'Inde comptait 70 018 établissements d'enseignement supérieur en juin 2025, contre 51 534 en 2014-15, élargissant la base institutionnelle pouvant acquérir des systèmes d'apprentissage numérique. Le ministère de l'Éducation a rapporté que 102 établissements proposaient 544 programmes de diplômes en ligne et 116 proposaient 1 149 programmes d'enseignement ouvert et à distance. Ces programmes ont bénéficié à plus de 1,9 million d'étudiants, indiquant que l'apprentissage à distance et mixte a déjà un rôle institutionnel formel. La diffusion hybride permet aux établissements de combiner du contenu enregistré avec des sessions en direct, ce qui peut offrir de la flexibilité tout en maintenant le contact avec l'instructeur. Elle offre également aux acheteurs en entreprise un moyen pratique de combiner du matériel à son propre rythme avec des ateliers animés par un instructeur pour des équipes plus grandes et géographiquement dispersées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Connectivité inégale au dernier kilomètre et accès aux appareils | -1.8% | Nord-Est de l'Inde, zones rurales du Bihar, de l'Uttar Pradesh et du Jharkhand | Court terme (≤ 2 ans) |
| Préparation des enseignants et lacunes en pédagogie numérique | -1.2% | National, plus prononcé dans les systèmes scolaires publics des États non métropolitains | Moyen terme (2-4 ans) |
| Défis liés à l'engagement, à la présence et à l'achèvement des apprenants | -0.9% | National, avec les segments des entreprises et de l'enseignement supérieur les plus touchés | Moyen terme (2-4 ans) |
| Préoccupations relatives à la confidentialité des données, à la sécurité des enfants et à la confiance envers les plateformes | -0.6% | National, avec des coûts de conformité les plus élevés pour les petits et moyens fournisseurs de technologie éducative | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Connectivité inégale au dernier kilomètre et accès aux appareils
UDISE+ a rapporté que 36,5 % des écoles indiennes manquaient d'accès à internet en 2024-25, limitant la portée de l'enseignement virtuel synchrone. La disponibilité des ordinateurs dans les écoles était de 36,7 % au Manipur et de 19,7 % au Meghalaya, illustrant l'écart pratique entre l'ambition numérique nationale et la préparation locale. Le gouvernement a déclaré que 3 841 des 45 934 villages du Nord-Est manquaient de connectivité mobile en juin 2025, bien que 2 485 tours aient été mises en service dans le cadre du programme Digital Bharat Nidhi. Par conséquent, les établissements urbains et semi-urbains peuvent utiliser des salles de classe en direct complètes plus facilement que ceux situés dans des zones reculées. Les produits à faible bande passante, asynchrones et compatibles avec tous les appareils sont donc importants pour les prestataires cherchant à atteindre le prochain groupe d'utilisateurs.
Préparation des enseignants et lacunes en pédagogie numérique
Une salle de classe virtuelle nécessite plus que la connectivité, car les enseignants doivent être capables de planifier des cours, d'utiliser des outils numériques et de maintenir la participation. L'Inde employait 10 122 420 enseignants dans les écoles en 2024-25 dans un système scolaire très vaste et varié. La disponibilité des ordinateurs dans 64,7 % des écoles montre que de nombreux enseignants travaillent encore dans des environnements où l'utilisation régulière de la technologie en classe n'est pas assurée. Les subventions pour les salles de classe intelligentes peuvent créer la base physique, mais la formation et la mise en œuvre locale déterminent si l'équipement est utilisé efficacement. Les fournisseurs peuvent réduire cet obstacle grâce à des flux de travail simples pour les instructeurs, des modèles de cours et un soutien qui aide les éducateurs à utiliser la technologie sans ajouter de travail administratif inutile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des étudiants et des apprenants
Les inscriptions en K-12 ont atteint 24,69 crore d'étudiants en 2024-25, offrant aux prestataires de salles de classe virtuelles une large population potentielle d'apprenants. Les écoles privées non subventionnées ont inscrit 95,86 millions d'étudiants et restent un segment institutionnel important pour la technologie de classe payante. Les inscriptions aux programmes intégrés ont augmenté de 301,36 % entre 2014-15 et 2023-24, indiquant une participation croissante aux structures académiques flexibles. Les inscriptions en doctorat ont également augmenté de 192,89 % sur la même période. Ces groupes d'apprenants peuvent soutenir la demande pour des formats synchrones et asynchrones où un enseignement spécialisé ou une planification flexible est nécessaire.
Les apprenants utilisent de plus en plus des points de contact numériques et physiques plutôt que de choisir un seul format. On observe une évolution vers des réseaux hybrides dans lesquels la diffusion en ligne crée de la notoriété et les centres locaux aident à finaliser les inscriptions. Le plan de PhysicsWallah pour plus de 75 nouveaux centres dans 24 États en FY2027 est cohérent avec cette approche de diffusion mixte. L'enseignement en direct favorise la responsabilisation et les questions rapides, tandis que les formats à son propre rythme conviennent aux apprenants ayant des contraintes de travail, d'études ou de localisation. Les prestataires qui coordonnent ces formats peuvent répondre à différentes préférences des apprenants sans imposer un seul parcours.
Intelligence sur la performance éducative
Le ratio national élèves-enseignants était de 24,0 en 2024-25, avec 10 122 420 enseignants servant 24,69 crore d'étudiants inscrits de la Classe 1 à la Classe 12. Les différences au niveau des États signifient que la capacité des salles de classe est inégale, en particulier dans les systèmes avec des ratios élèves-enseignants plus élevés. La diffusion virtuelle peut aider les établissements à fournir un accès au matériel pédagogique et à l'enseignement spécialisé là où la capacité locale est limitée. Elle ne remplace pas le besoin d'enseignants qualifiés, mais elle peut étendre la portée du corps enseignant existant. Le marché des salles de classe virtuelles en Inde bénéficie lorsque les établissements utilisent la technologie comme soutien à la capacité des enseignants plutôt que comme substitut autonome.
Les établissements d'enseignement supérieur et l'activité de recherche sont concentrés dans les États du Sud et de l'Ouest, notamment le Tamil Nadu, le Karnataka, l'Andhra Pradesh et le Maharashtra. Cette densité géographique soutient la demande pour les cours virtuels liés à l'enseignement supérieur, les programmes professionnels et le tutorat complémentaire. Les inscriptions en doctorat ont atteint 343 000 en 2023-24 après avoir augmenté de 192,89 % depuis 2014-15. La tarification annuelle des cours de PhysicsWallah entre 46 et 50 USD montre comment la diffusion virtuelle peut abaisser la barrière des coûts pour la préparation aux examens JEE et NEET. Les prestataires desservant ces États peuvent combiner la portée en ligne avec un soutien aux étudiants localement pertinent et des relations institutionnelles.
Analyse des segments
Par services éducatifs :
l'éducation K-12 est en tête tandis que l'enseignement supérieur se développeL'éducation K-12 représentait 32,1 % de la taille du marché des salles de classe virtuelles en Inde en 2026. Sa position reflète l'ampleur de l'éducation scolaire, avec 24,69 crore d'étudiants inscrits de la Classe 1 à la Classe 12 en 2024-25. Les écoles privées non subventionnées ont inscrit 95,86 millions d'étudiants, ce qui crée une base d'acheteurs institutionnels substantielle pour les outils de classe. Les approbations de salles de classe intelligentes dans le cadre de Samagra Shiksha offrent une voie d'infrastructure publique pour l'adoption des classes numériques. Le segment bénéficie lorsque les plateformes peuvent soutenir les cours animés par les enseignants et fonctionner dans les budgets scolaires et les conditions de connectivité.
L'enseignement supérieur devrait croître à un CAGR de 14,94 % jusqu'en 2032. Le taux brut de scolarisation a atteint 30,0 % en 2023-24, tandis que la Politique nationale d'éducation 2020 vise 50 % d'ici 2035. Cette expansion accroît le besoin d'une capacité d'enseignement évolutive sans croissance correspondante des infrastructures physiques. Jusqu'à 40 % des crédits de programme peuvent être transférés depuis les cours SWAYAM dans 401 universités, intégrant l'apprentissage en ligne dans les parcours académiques formels. Le tutorat académique complémentaire, le développement des compétences et la préparation aux examens élargissent la base adressable au-delà des programmes de diplômes.



Par utilisateur final :
les établissements académiques maintiennent leur échelle tandis que la demande des entreprises croîtLes établissements académiques ont capturé 64,4 % de la part du marché des salles de classe virtuelles en Inde en 2026. Les écoles et les universités restent le plus grand groupe d'acheteurs car ils ont besoin de systèmes qui servent des cohortes définies et peuvent soutenir la diffusion formelle des programmes. Les 70 018 établissements d'enseignement supérieur de l'Inde offrent aux fournisseurs de plateformes une large base institutionnelle. Les programmes d'infrastructure numérique du gouvernement soutiennent davantage l'adoption en améliorant la connectivité et l'équipement des salles de classe. Les fournisseurs desservant ce segment doivent s'aligner sur les pratiques pédagogiques, les règles de passation de marchés et les obligations relatives aux données des étudiants.
Les entreprises devraient croître à un CAGR de 15,13 % jusqu'en 2032. Le travail distribué, les changements technologiques et les obligations de conformité rendent la formation en direct animée par un instructeur plus pertinente pour les programmes d'apprentissage des employeurs. La diffusion en ligne permet aux entreprises d'atteindre les employés dans plusieurs sites tout en maintenant un cadre d'apprentissage commun. La diffusion flexible est particulièrement utile lorsque les organisations ont besoin d'un mélange d'ateliers en direct, de cours courts et d'apprentissage asynchrone. Le segment crée une opportunité pour les plateformes capables de montrer la progression de l'apprentissage et de relier la formation aux exigences en matière de compétences de la main-d'œuvre.

Par mode de diffusion :
l'enseignement en direct maintient son échelle tandis que l'apprentissage à son propre rythme progresseLa diffusion en direct animée par un instructeur détenait 57,4 % de la part du marché des salles de classe virtuelles en Inde en 2026. Le format reste important pour la préparation aux examens, où les apprenants valorisent les questions en temps réel, les horaires fixes et les conseils directs de l'instructeur. PhysicsWallah et Microsoft ont collaboré pour développer des capacités de tutorat basées sur l'IA pouvant soutenir les questions des étudiants lors de l'apprentissage virtuel. La diffusion en direct peut également aider les établissements à surveiller la présence et à maintenir l'apprentissage par cohorte. Son rôle est le plus fort là où les apprenants ont besoin d'un retour immédiat ou d'une préparation structurée pour des examens à enjeux élevés.
L'apprentissage à son propre rythme devrait croître à un CAGR de 15,65 % jusqu'en 2032. Il convient aux apprenants qui ont besoin d'étudier en tenant compte de leur travail, de leurs horaires universitaires ou de leurs contraintes d'accès régionales. SWAYAM propose plus de 16 530 cours et a atteint 51,5 millions d'inscriptions cumulées, démontrant l'échelle disponible pour un modèle d'accès à tout moment. Les meilleures offres à son propre rythme combinent vidéo, évaluation, suivi de la progression et accès au soutien. Ce modèle de diffusion peut élargir l'accès, mais il dépend également d'une conception d'engagement solide pour réduire l'abandon.
Analyse géographique
L'Inde du Sud détenait 34,2 % de la taille du marché des salles de classe virtuelles en Inde en 2026. La région bénéficie d'un réseau dense d'enseignement supérieur et de grands centres d'emploi technologique à Bengaluru, Hyderabad et Chennai. L'Andhra Pradesh a rapporté une connectivité internet scolaire de 99,0 % en 2024-25, offrant une base plus solide pour l'apprentissage numérique au niveau scolaire que de nombreux États. La concentration des activités technologiques et des centres de capacités mondiales soutient la demande pour la formation des employés ainsi que la préparation aux examens. PhysicsWallah prévoit 13 nouveaux centres au Telangana, Karnataka, Andhra Pradesh, Tamil Nadu et Kerala en FY2027, ciblant 12 000 à 15 000 inscriptions supplémentaires. La diffusion hybride peut être efficace dans cette région car l'engagement en ligne peut être renforcé par des centres locaux et des partenariats institutionnels.
L'Inde de l'Est et du Nord-Est devrait croître à un CAGR de 15,21 % jusqu'en 2032. La région a besoin d'accès à des ressources pédagogiques qui ne sont pas toujours disponibles via les infrastructures physiques locales. En juin 2025, le gouvernement avait mis en service 2 485 tours mobiles dans le cadre du programme Digital Bharat Nidhi, apportant la connectivité 4G à 40 663 villages du Nord-Est. La disponibilité des ordinateurs dans les écoles restait à 19,7 % au Meghalaya et à 36,7 % au Manipur, de sorte que les smartphones resteront un dispositif d'accès important. C-DOT a établi un laboratoire 5G indigène à l'Université de Gauhati, ce qui ajoute un élément de renforcement des capacités à plus long terme à l'écosystème numérique régional. Les prestataires qui utilisent une conception à faible bande passante et un soutien en langue régionale peuvent combler l'écart entre la couverture réseau croissante et le matériel institutionnel limité.
L'Inde du Nord combine une large base de préparation aux examens concurrentiels avec un écosystème dense de coaching, tandis que l'Inde de l'Ouest présente une demande substantielle de formation en entreprise de la part des services financiers, de la fabrication et des pôles technologiques. SATHEE avait enregistré 1,599 million d'apprenants pour la préparation aux concours d'entrée, soutenant la pertinence des services de préparation numérique dans les principaux sites de candidats. Le Maharashtra avait 5 155 salles de classe intelligentes approuvées dans le cadre de Samagra Shiksha, ce qui soutient un déploiement plus large de la technologie en classe.
Intelligence sur les infrastructures et le développement éducatifs
Le budget de l'Union 2025-26 a relié les écoles secondaires publiques rurales à la connectivité BharatNet, renforçant la base d'infrastructure pour l'apprentissage numérique. La description du programme fourni a identifié un investissement de 16,1 milliards USD pour le programme de haut débit rural. Le ministère de l'Éducation et BSNL sont responsables de la cartographie des écoles éligibles sur le réseau et du soutien à la disponibilité des services dans les zones connectées. Le soutien de Samagra Shiksha pour 146 040 salles de classe intelligentes crée une base d'approvisionnement public plus prévisible pour l'équipement et le contenu des salles de classe. Ces mesures favorisent les prestataires capables de combiner un déploiement fiable, un soutien aux enseignants et un contenu adapté aux exigences des écoles publiques.
L'investissement privé est axé sur l'élargissement de l'accès à l'apprentissage et le développement de produits basés sur l'IA. PhysicsWallah a rapporté un chiffre d'affaires de 211 millions USD pour le premier semestre de l'exercice 2026 et un chiffre d'affaires autonome de 116 millions USD pour le deuxième trimestre de l'exercice 2026. L'entreprise a également annoncé des plans pour plus de 75 centres d'apprentissage dans 24 États en FY2027. Les travaux de Microsoft Research avec PhysicsWallah sur les outils de tutorat basés sur l'IA montrent comment les prestataires d'éducation intègrent des fonctionnalités d'IA dans les environnements d'apprentissage en direct et numérique. Ces investissements alignent le développement de produits sur le besoin d'un soutien aux apprenants réactif et évolutif.
Paysage concurrentiel
Concentration du Marché
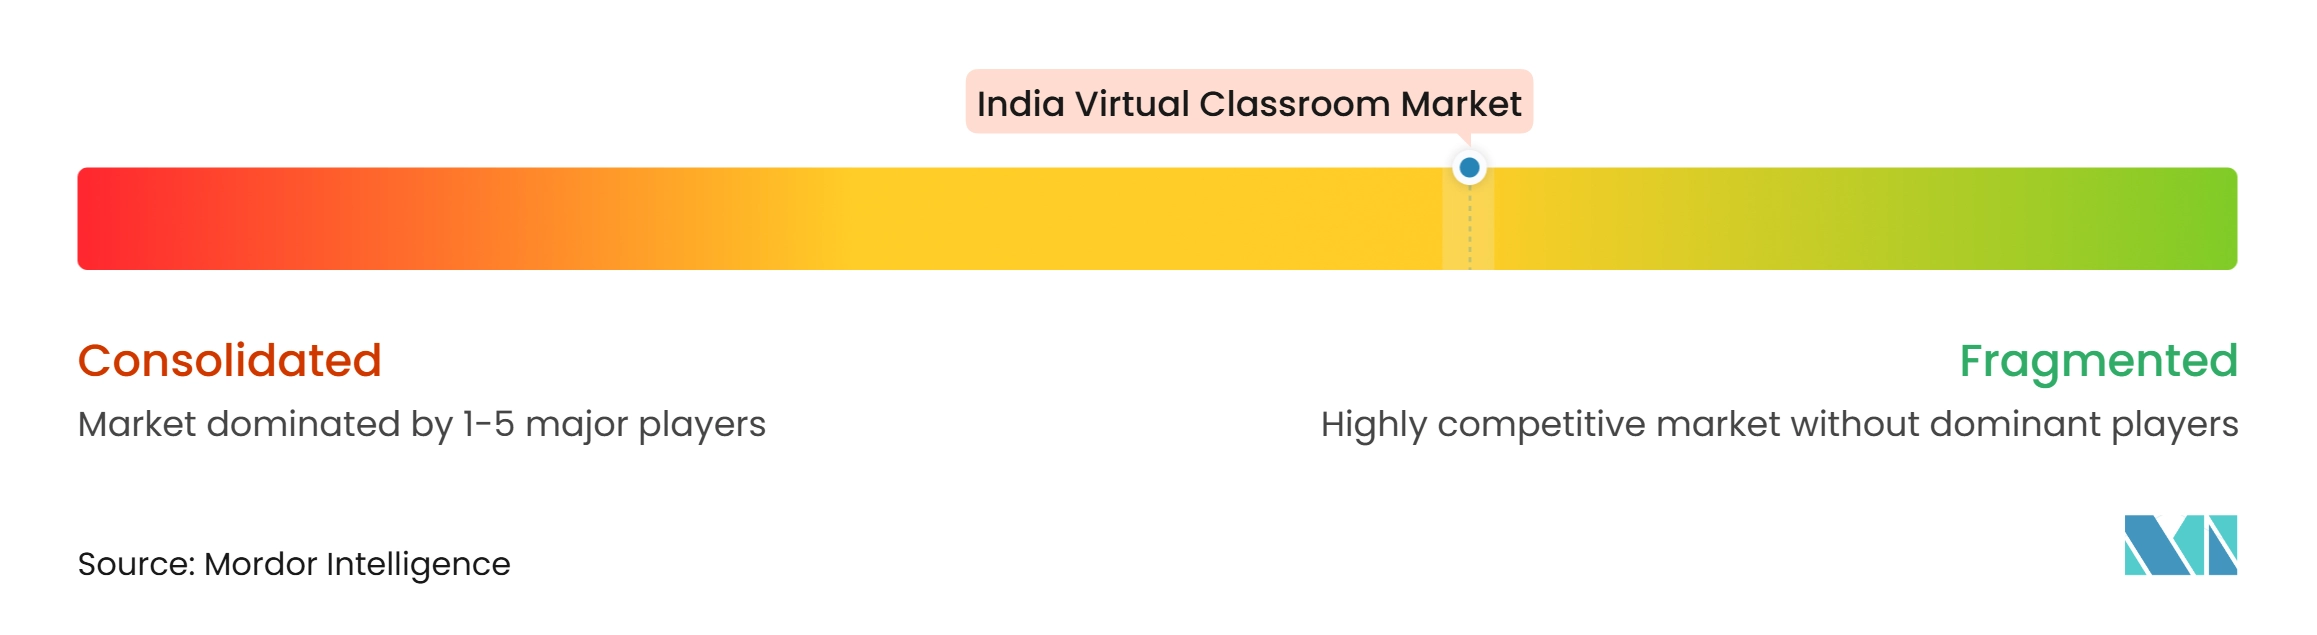
Google, Microsoft, Zoom et Cisco fournissent des infrastructures de collaboration que les établissements et les entreprises peuvent intégrer dans leurs flux de travail d'apprentissage. Teachmint, PhysicsWallah et Vedantu se font concurrence grâce à du contenu axé sur l'éducation, des opérations de classe et un soutien aux apprenants. Jio Platforms apporte un écosystème numérique piloté par les télécommunications dans ce domaine, tandis que upGrad, Simplilearn et NIIT se concentrent sur l'apprentissage en milieu professionnel. La concurrence s'étend donc à l'infrastructure, au contenu, à la pédagogie et à la diffusion en entreprise plutôt qu'à une seule catégorie de produits. L'intégration des produits est une voie stratégique clé pour les prestataires axés sur l'Inde. Teachmint s'est orienté vers une infrastructure de classe intégrée, combinant matériel et logiciel plutôt que d'opérer uniquement en tant que fournisseur de logiciels.
La conformité réglementaire devient un autre facteur concurrentiel. Les règles de protection des données personnelles numériques fixent des exigences pour le consentement relatif aux données des enfants, des restrictions sur le suivi comportemental et une surveillance pour les fiduciaires de données significatifs. Les plateformes capables de documenter les contrôles de confidentialité et de gérer le consentement de manière fiable peuvent être mieux positionnées auprès des écoles, des universités et des acheteurs en entreprise. Les preuves de résultats auront également probablement de l'importance, en particulier pour les acheteurs qui ont besoin d'évaluer l'achèvement, la préparation aux examens, la certification ou le développement des compétences. Le contenu en langue régionale et les performances à faible bande passante offrent des moyens supplémentaires de se différencier sur les marchés où l'accès est inégal. Le paysage restera probablement fragmenté car aucun prestataire unique ne couvre actuellement toutes les couches de la diffusion de l'apprentissage.
Leaders du secteur des salles de classe virtuelles en Inde
-
Google LLC
-
Microsoft Corporation
-
Zoom Video Communications, Inc.
-
Teachmint Technologies Private Limited
-
Jio Platforms Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des salles de classe virtuelles en Inde Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Google LLC
- Zoom Video Communications, Inc.
- Cisco Systems, Inc.
- Adobe Inc.
- Jio Platforms Limited
- Teachmint Technologies Private Limited
- Vedantu Innovations Private Limited
- PhysicsWallah Limited
- Sorting Hat Technologies Private Limited
- Extramarks Education India Private Limited
- Bunch Microtechnologies Private Limited
- Next Education India Private Limited
- Schoolnet India Limited
- Leadership Boulevard Private Limited
- upGrad Education Private Limited
- Simplilearn Solutions Private Limited
- Veranda Learning Solutions Limited
- NIIT Limited
- DO Little Technologies Private Limited
Développements industriels récents dans Marché des salles de classe virtuelles en Inde
- Novembre 2025 : l'Inde a notifié les règles de protection des données personnelles numériques, lançant un calendrier de mise en œuvre de 18 mois pour les plateformes de salles de classe virtuelles et de technologie éducative qui traitent les données des étudiants.
- Octobre 2025 : PhysicsWallah a acquis une participation de 40 % dans Sarrthi IAS pour 10,5 millions USD, élargissant sa présence dans la préparation aux services civils.
- Juillet 2025 : le ministère de l'Éducation a lancé la plateforme ViBe basée sur l'IA à l'IIT Ropar et a introduit le portail de l'application TARA pour le soutien à la fluidité de lecture basé sur l'IA et l'apprentissage automatique pour les classes 3 à 8.
- Février 2025 : Microsoft Research et PhysicsWallah ont collaboré sur des outils de tutorat basés sur l'IA, notamment le tuteur AI Guru et le Smart Doubt Engine, pour une utilisation dans l'environnement d'apprentissage de PhysicsWallah.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des salles de classe virtuelles en Inde d'ici 2032 ?
Le marché des salles de classe virtuelles en Inde devrait atteindre 8,81 milliards USD d'ici 2032, contre 4,57 milliards USD en 2027, à un CAGR de 14,03 %.
Quel service éducatif détient la plus grande part en Inde ?
L'éducation K-12 détenait la plus grande part à 32,1 % en 2026, soutenue par l'ampleur des inscriptions scolaires et l'adoption institutionnelle des classes numériques.
Quel utilisateur final connaît la croissance la plus rapide pour les services de salles de classe virtuelles ?
L'utilisation par les entreprises devrait croître à un CAGR de 15,13 % jusqu'en 2032, les employeurs développant la formation flexible aux compétences et à la conformité.
Pourquoi l'Inde du Sud est-elle importante pour les prestataires d'apprentissage virtuel ?
L'Inde du Sud détenait 34,2 % de la valeur 2026, soutenue par la densité de l'enseignement supérieur, les centres d'emploi technologique et une forte connectivité scolaire dans des États tels que l'Andhra Pradesh.
Qu'est-ce qui limite l'adoption dans les régions reculées de l'Inde ?
La connectivité limitée et les appareils restent des contraintes. UDISE+ a rapporté que 36,5 % des écoles manquaient d'accès à internet en 2024-25.
Comment les règles de protection des données de l'Inde affectent-elles les plateformes éducatives ?
Les règles de protection des données personnelles numériques exigent un consentement parental vérifiable pour les données des enfants, restreignent le suivi comportemental des mineurs et créent des responsabilités de gouvernance pour les plateformes concernées.