
Tamaño y participación del mercado de aulas virtuales en India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
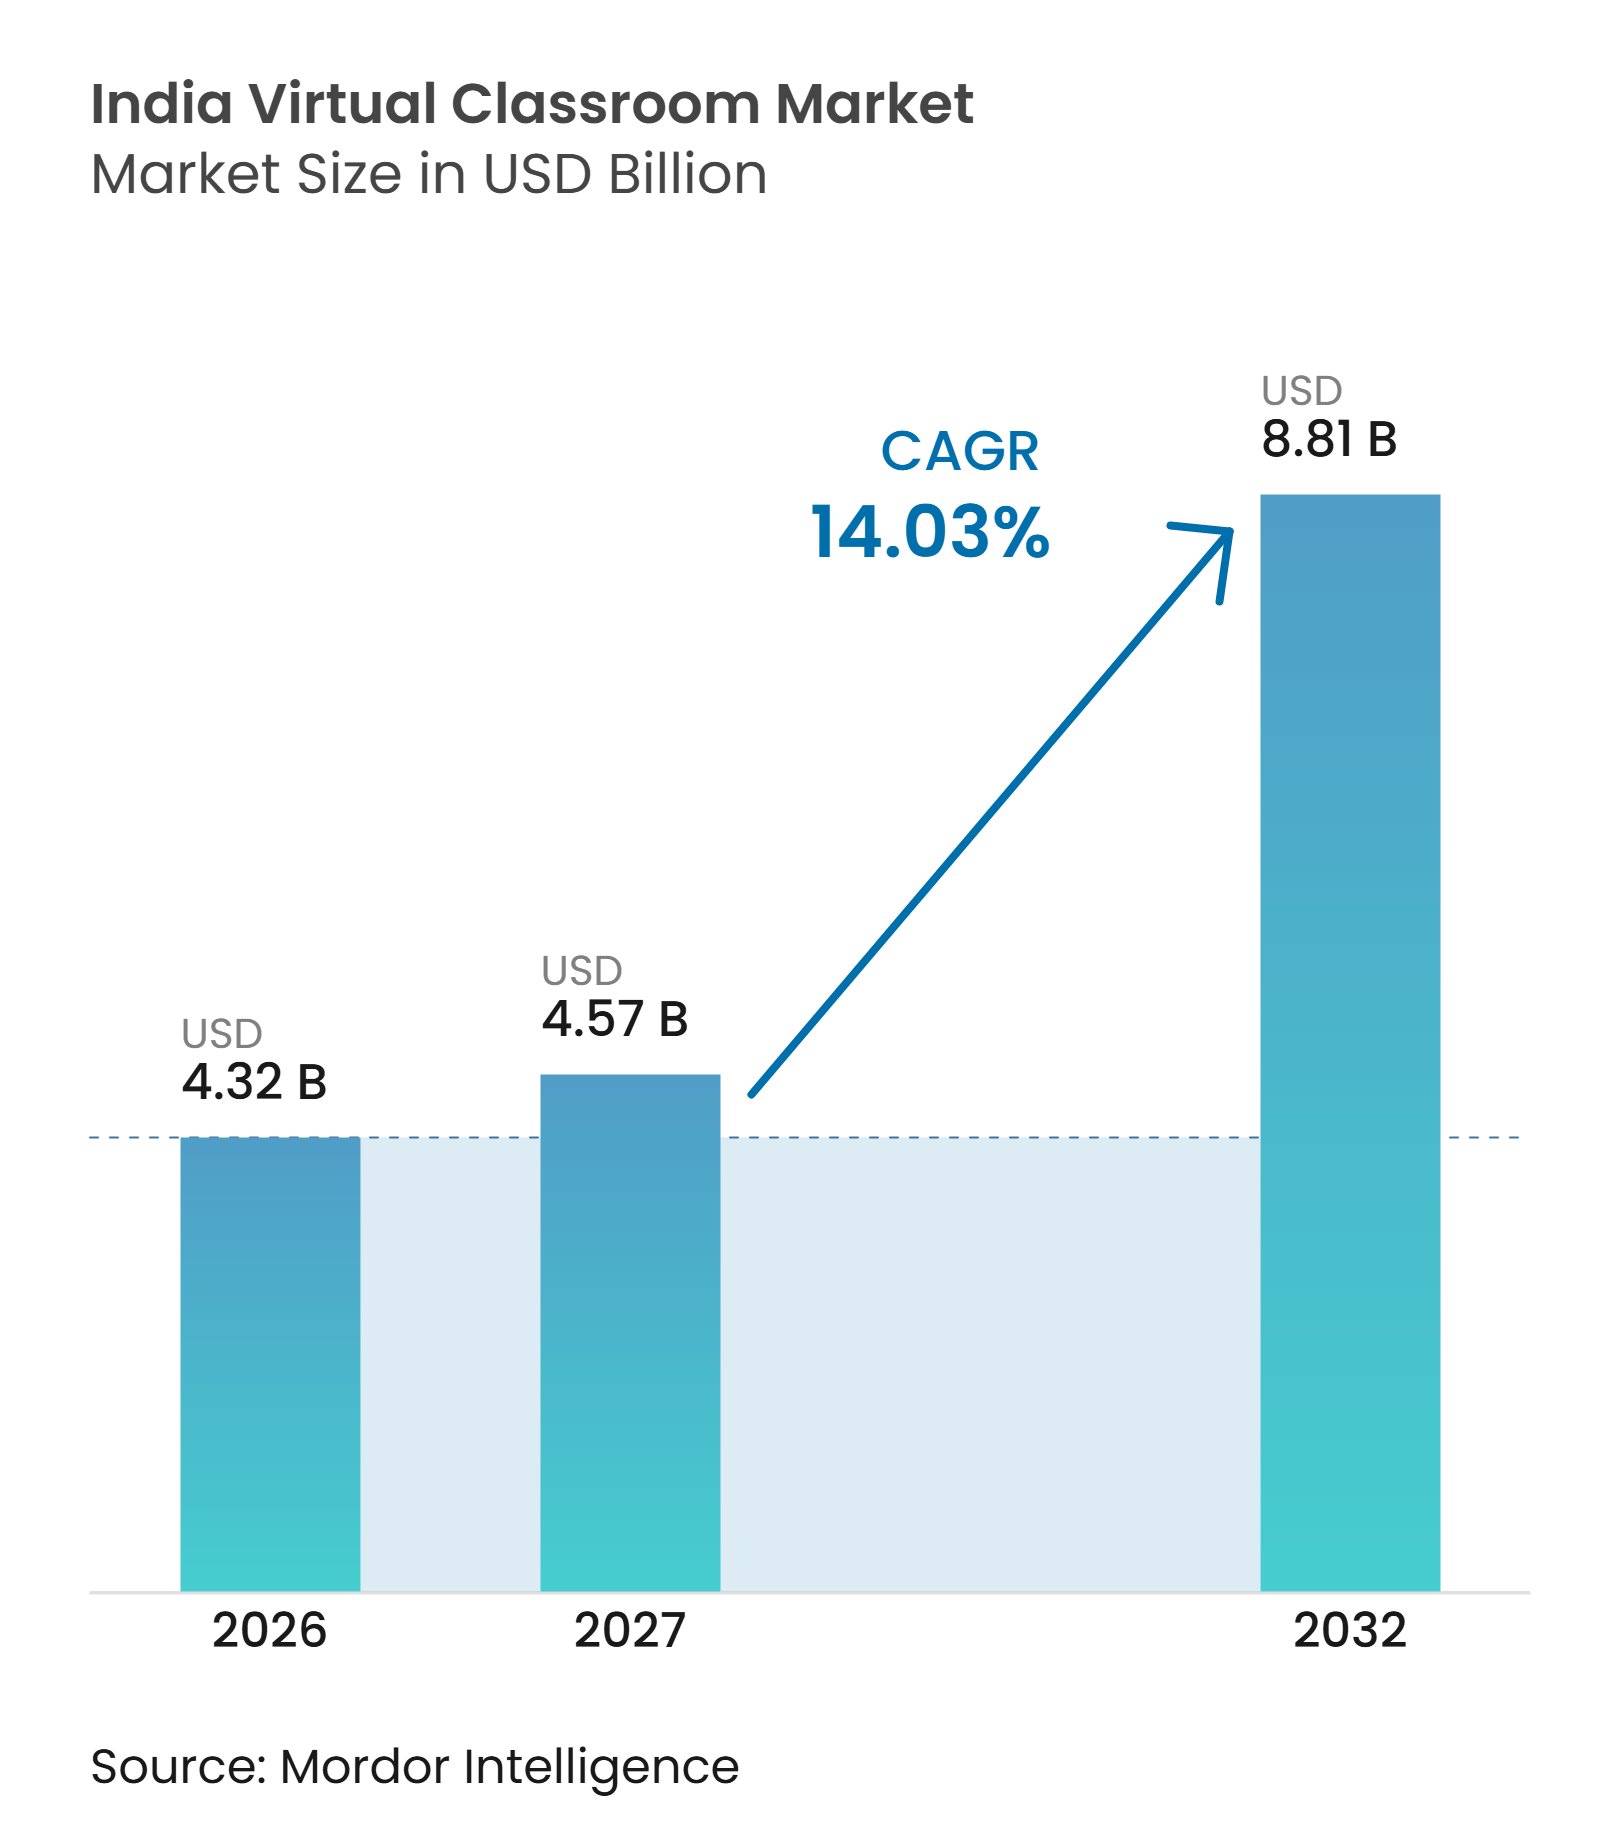
| Tamaño del mercado en el año base (2026) | 4.32 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.03 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de aulas virtuales en India por Mordor Intelligence
Se proyecta que el tamaño del mercado de aulas virtuales en India se expanda desde 4,32 mil millones de USD en 2026 y 4,57 mil millones de USD en 2027 hasta 8,81 mil millones de USD para 2032, registrando un CAGR del 14,03% entre 2027 y 2032. El crecimiento se sustenta en la continua expansión de la banda ancha móvil, la inversión pública en conectividad escolar y la demanda institucional de formatos de aprendizaje que puedan atender a estudiantes y empleados a escala. La entrega virtual se está convirtiendo en un canal habitual para la preparación de exámenes, la formación corporativa y el apoyo a la educación superior, en lugar de ser un sustituto temporal de la enseñanza presencial. Los proveedores que pueden operar de manera confiable en smartphones y redes más débiles tienen una mayor oportunidad en ciudades más pequeñas y estados con menor cobertura. El campo competitivo sigue fragmentado porque las plataformas de colaboración, las empresas de tecnología educativa, los ecosistemas liderados por telecomunicaciones y los proveedores de aprendizaje empresarial abordan diferentes partes del recorrido del estudiante. Las normas de protección de datos, las brechas en la capacidad docente y la conectividad escolar desigual seguirán determinando la rapidez con que las plataformas pueden convertir la demanda en uso de pago.
Conclusiones clave del informe
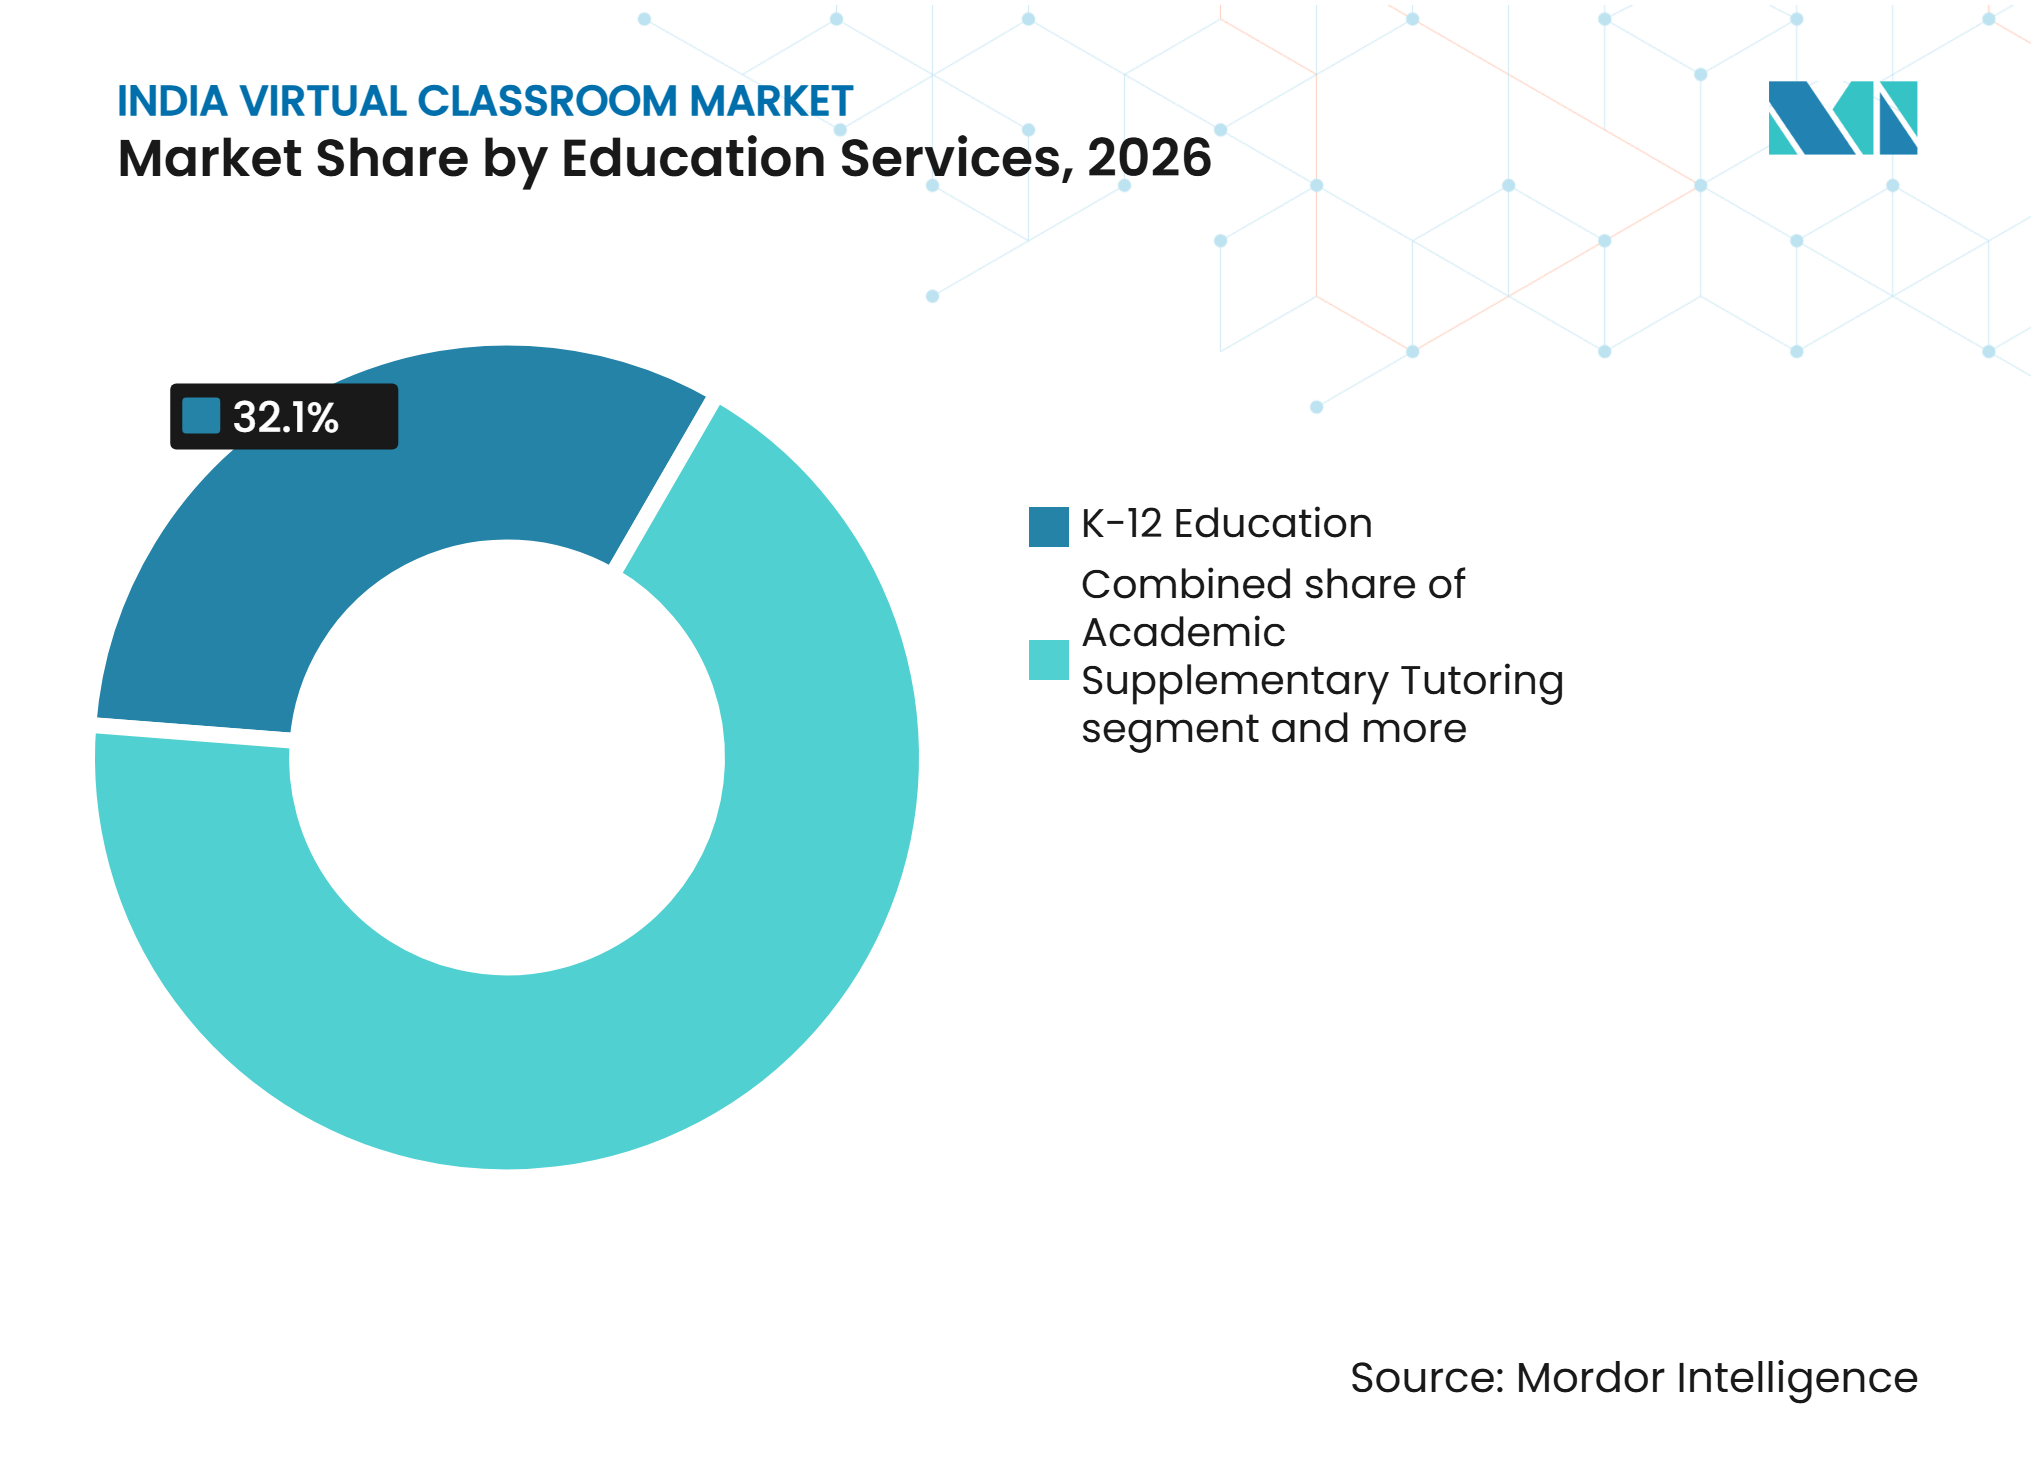
- Por servicios educativos, la educación K-12 representó el 32,1% de la participación del mercado de aulas virtuales en India en 2026, mientras que se proyecta que la educación superior crezca a un CAGR del 14,94% hasta 2032.
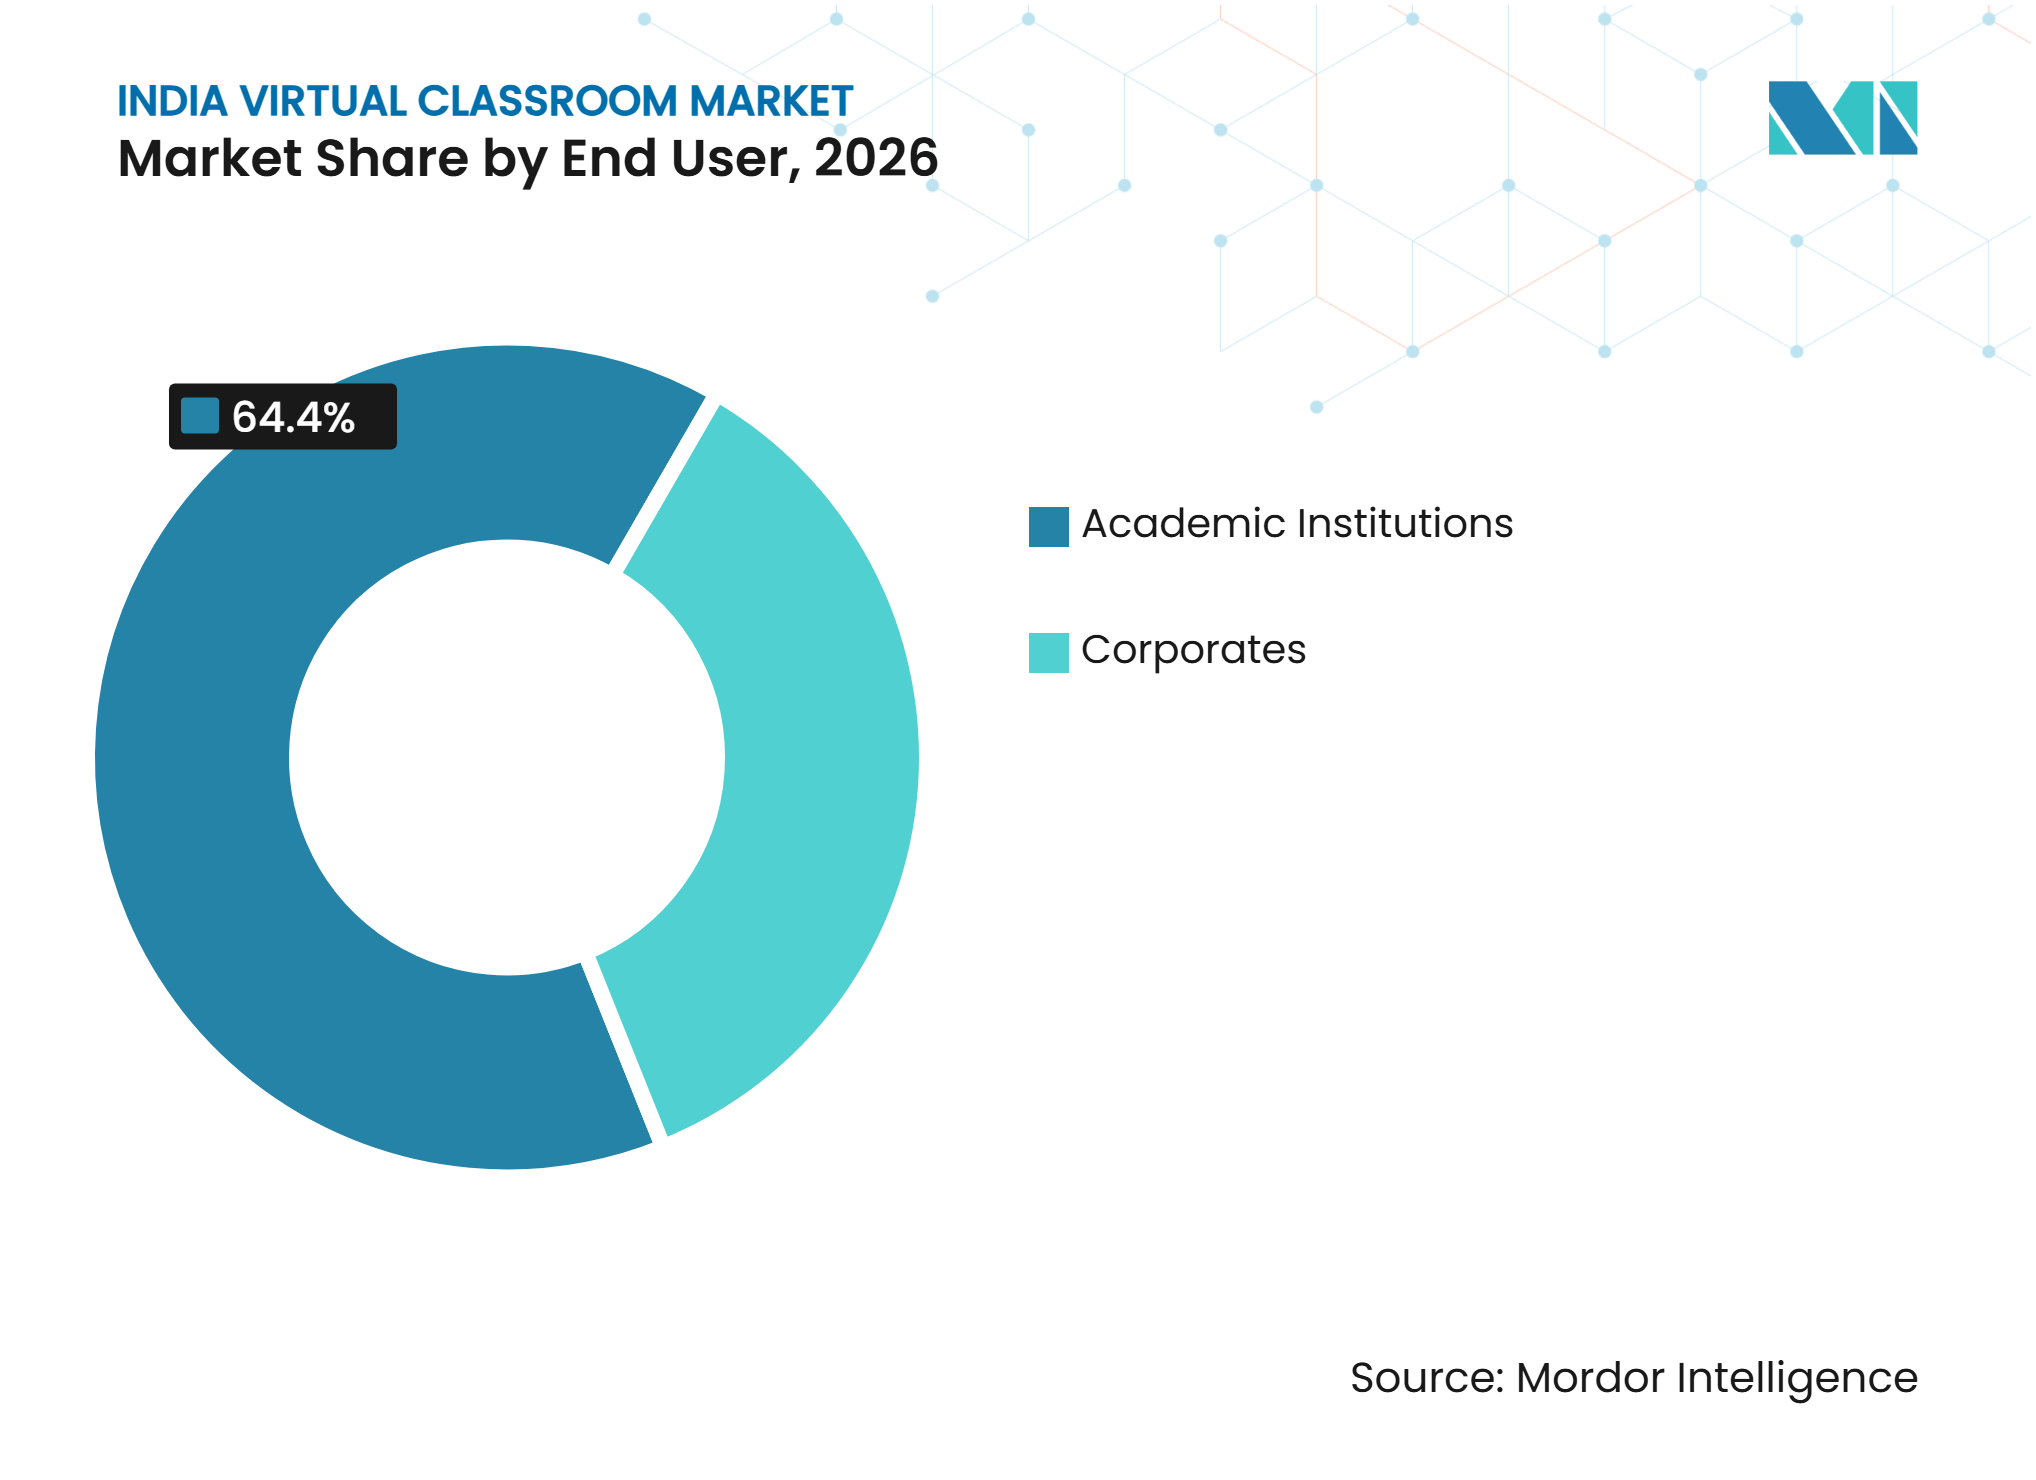
- Por usuario final, las instituciones académicas representaron el 64,4% de la participación del mercado de aulas virtuales en India en 2026, mientras que se prevé que las empresas se expandan a un CAGR del 15,13% hasta 2032.
- Por modo de entrega, la entrega con instructor en vivo representó el 57,4% de la participación del mercado de aulas virtuales en India en 2026, mientras que se espera que la entrega a ritmo propio crezca a un CAGR del 15,65% hasta 2032.
- Por geografía, el sur de India representó el 34,2% de la participación del mercado de aulas virtuales en India en 2026, mientras que se prevé que el este y noreste de India se expanda a un CAGR del 15,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (%) en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Banda ancha móvil asequible y aprendizaje liderado por smartphones | +2.8% | Nacional, con ganancias principales en el norte, oeste y centro de India | Corto plazo (≤ 2 años) |
| Inversión gubernamental en infraestructura de educación digital | +2.2% | Nacional, con ganancias concentradas en zonas rurales y semiurbanas | Mediano plazo (2-4 años) |
| Demanda de preparación para exámenes competitivos y desarrollo de habilidades profesionales | +2.5% | Nacional, con ganancias tempranas en Delhi NCR, Bengaluru, Hyderabad, Pune y ciudades de nivel 2 | Corto plazo (≤ 2 años) |
| Cambio institucional hacia la entrega de aprendizaje híbrido y flexible | +1.5% | Nacional, liderado por los clústeres empresariales del sur y oeste de India | Mediano plazo (2-4 años) |
| Adopción de aulas virtuales en idiomas regionales y con bajo ancho de banda | +0.9% | India, concentrado en ciudades de nivel 2, nivel 3 y noreste de India | Largo plazo (≥ 4 años) |
| Adquisición de aulas virtuales vinculada a resultados por instituciones y empleadores | +0.7% | Nacional, con adopción temprana en grandes empresas e instituciones privadas de alto nivel | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la banda ancha móvil asequible y el aprendizaje liderado por smartphones
India registró 1.003,65 millones de suscriptores de banda ancha en noviembre de 2025, en comparación con 924,07 millones en marzo de 2024, ampliando la base para el acceso al aprendizaje basado en smartphones[1]. El Ministerio de Estadística e Implementación de Programas encontró que el 85,5% de los hogares poseía al menos 1 smartphone durante enero a marzo de 2025[2]. La misma encuesta reportó el uso de internet por parte del 92,7% de las personas rurales de entre 15 y 29 años en los 3 meses anteriores, lo cual es relevante para una categoría que depende del acceso regular y no de una conectividad ocasional. El mercado de aulas virtuales en India depende, por tanto, cada vez más del diseño orientado al móvil, incluida la transmisión adaptativa, el material descargable y la resolución de dudas con baja latencia. Los proveedores que mantienen modelos de entrega centrados en el escritorio corren el riesgo de una adopción más débil en las localidades de nivel 2 y nivel 3, donde el teléfono suele ser el principal dispositivo de aprendizaje.
Inversión gubernamental en infraestructura de educación digital
El Presupuesto de la Unión 2025-26 estableció un plan para extender la conectividad BharatNet a las escuelas secundarias gubernamentales en zonas rurales, vinculando la entrega educativa a un programa nacional de banda ancha más amplio[3]. Samagra Shiksha había aprobado 146.040 aulas inteligentes en estados y territorios de la unión, con un apoyo no recurrente de 2.671 USD y un apoyo recurrente de 422 USD por cada escuela elegible. Los datos de UDISE+ muestran que el 64,7% de las escuelas contaba con instalaciones informáticas funcionales en 2024-25, lo que deja un grupo numeroso que aún requiere hardware y preparación de red. El Ministerio de Educación también reportó 51,5 millones de inscripciones acumuladas en SWAYAM en más de 16.530 cursos, mientras que 401 universidades permitieron hasta un 40% de transferencia de créditos[4]. Estas medidas ofrecen a escuelas y universidades una ruta más clara para incorporar la instrucción virtual en los planes de aprendizaje formales.
Demanda de preparación para exámenes competitivos y desarrollo de habilidades profesionales
La preparación para exámenes competitivos sigue siendo un caso de uso importante porque los estudiantes valoran la enseñanza programada, la resolución rápida de dudas y el acceso a instructores más allá de su ubicación inmediata. El Ministerio de Educación informó que la plataforma SATHEE, desarrollada con el IIT Kanpur, registró 1,599 millones de estudiantes para la preparación de JEE, NEET y exámenes de ingreso estatales. PhysicsWallah reportó precios anuales de cursos de JEE y NEET de entre 46 y 50 USD, lo que muestra cómo la entrega virtual puede atender a estudiantes sensibles al precio a escala. La empresa también ofrece la suite Alakh AI, que apoya a los estudiantes mediante asistencia habilitada por inteligencia artificial junto con la entrega de clases en vivo. La demanda corporativa también se está fortaleciendo a medida que los empleadores necesitan formación sobre tecnologías cambiantes, requisitos de cumplimiento normativo y prácticas de trabajo distribuido. Esta combinación apoya el mercado de aulas virtuales en India tanto para grupos de estudiantes como de profesionales en formación, sin depender de una única vía educativa.
Cambio institucional hacia la entrega de aprendizaje híbrido y flexible
India contaba con 70.018 instituciones de educación superior en junio de 2025, en comparación con 51.534 en 2014-15, lo que amplía la base institucional que puede adquirir sistemas de aprendizaje digital. El Ministerio de Educación informó que 102 instituciones ofrecían 544 programas de grado en línea y 116 ofrecían 1.149 programas de aprendizaje abierto y a distancia. Estos programas han beneficiado a más de 1,9 millones de estudiantes, lo que indica que el aprendizaje remoto y combinado ya tiene un papel institucional formal. La entrega híbrida permite a las instituciones combinar contenido grabado con sesiones en vivo, lo que puede proporcionar flexibilidad manteniendo el contacto con el instructor. También ofrece a los compradores empresariales una forma práctica de combinar material a ritmo propio con talleres dirigidos por instructores para equipos más grandes y geográficamente dispersos.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (%) en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Conectividad desigual en la última milla y acceso a dispositivos | -1.8% | Noreste de India, zonas rurales de Bihar, Uttar Pradesh y Jharkhand | Corto plazo (≤ 2 años) |
| Preparación docente y brechas en pedagogía digital | -1.2% | Nacional, más pronunciado en los sistemas de escuelas públicas de estados no metropolitanos | Mediano plazo (2-4 años) |
| Desafíos de participación, asistencia y finalización del estudiante | -0.9% | Nacional, con los segmentos corporativo y de educación superior más afectados | Mediano plazo (2-4 años) |
| Privacidad de datos, seguridad infantil y preocupaciones sobre la confianza en la plataforma | -0.6% | Nacional, con costos de cumplimiento más agudos para proveedores de tecnología educativa pequeños y medianos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conectividad desigual en la última milla y acceso a dispositivos
UDISE+ informó que el 36,5% de las escuelas indias carecía de acceso a internet en 2024-25, lo que limita el alcance de la instrucción virtual sincrónica. La disponibilidad de computadoras en las escuelas era del 36,7% en Manipur y del 19,7% en Meghalaya, lo que ilustra la brecha práctica entre la ambición digital nacional y la preparación local. El gobierno declaró que 3.841 de 45.934 aldeas en el noreste carecían de conectividad móvil en junio de 2025, aunque se habían puesto en servicio 2.485 torres bajo el programa Digital Bharat Nidhi. Como resultado, las instituciones urbanas y semiurbanas pueden utilizar aulas en vivo con todas las funciones con mayor facilidad que las de zonas remotas. Los productos de bajo ancho de banda, asíncronos y compatibles con cualquier dispositivo son, por tanto, importantes para los proveedores que buscan llegar al siguiente grupo de usuarios.
Preparación docente y brechas en pedagogía digital
Un aula virtual requiere más que conectividad, ya que los docentes deben ser capaces de planificar lecciones, utilizar herramientas digitales y mantener la participación. India empleaba 10.122.420 maestros de escuela en 2024-25 en un sistema escolar muy grande y variado. La disponibilidad de computadoras en el 64,7% de las escuelas muestra que muchos docentes aún trabajan en entornos donde el uso regular de tecnología en el aula no está garantizado. Las subvenciones para aulas inteligentes pueden crear la base física, pero la formación y la implementación local determinan si el equipo se utiliza de manera efectiva. Los proveedores pueden reducir esta barrera con flujos de trabajo sencillos para instructores, plantillas de lecciones y soporte que ayude a los educadores a utilizar la tecnología sin añadir trabajo administrativo innecesario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del comportamiento de estudiantes y aprendices
La matrícula en K-12 alcanzó 24,69 crore de estudiantes en 2024-25, lo que ofrece a los proveedores de aulas virtuales una gran población potencial de aprendices. Las escuelas privadas no subvencionadas matricularon 95,86 millones de estudiantes y siguen siendo un segmento institucional importante para la tecnología de aulas de pago. La matrícula en programas integrados creció un 301,36% entre 2014-15 y 2023-24, lo que indica una creciente participación en estructuras académicas flexibles. La matrícula en doctorado también aumentó un 192,89% en el mismo período. Estos grupos de aprendices pueden apoyar la demanda de formatos síncronos y asíncronos donde se necesita enseñanza especializada o programación flexible.
Los aprendices utilizan cada vez más puntos de contacto digitales y físicos en lugar de elegir un único formato. Se observa un cambio hacia redes híbridas en las que la entrega en línea genera conciencia y los centros locales ayudan a completar la inscripción. El plan de PhysicsWallah para FY2027 de más de 75 nuevos centros en 24 estados es coherente con este enfoque de entrega mixta. La instrucción en vivo apoya la responsabilidad y las preguntas rápidas, mientras que los formatos a ritmo propio apoyan a los aprendices con restricciones laborales, universitarias o de ubicación. Los proveedores que coordinan estos formatos pueden atender diferentes preferencias de los aprendices sin imponer un único camino.
Inteligencia sobre el rendimiento educativo
La proporción nacional de alumnos por docente fue de 24,0 en 2024-25, con 10.122.420 maestros atendiendo a 24,69 crore de estudiantes matriculados desde el grado 1 hasta el grado 12. Las diferencias a nivel estatal significan que la capacidad en el aula es desigual, particularmente en sistemas con proporciones más altas de alumnos por docente. La entrega virtual puede ayudar a las instituciones a proporcionar acceso a material de instrucción y enseñanza especializada donde la capacidad local es limitada. No reemplaza la necesidad de docentes capacitados, pero puede ampliar el alcance del cuerpo docente existente. El mercado de aulas virtuales en India se beneficia cuando las instituciones utilizan la tecnología como apoyo a la capacidad docente en lugar de como sustituto independiente.
Las instituciones de educación superior y la actividad de investigación se concentran en los estados del sur y del oeste, particularmente en Tamil Nadu, Karnataka, Andhra Pradesh y Maharashtra. Esta densidad geográfica apoya la demanda de clases virtuales vinculadas a la educación superior, programas profesionales y tutoría complementaria. La matrícula doctoral alcanzó 343.000 en 2023-24 tras aumentar un 192,89% desde 2014-15. El precio anual de los cursos de PhysicsWallah de entre 46 y 50 USD muestra cómo la entrega virtual puede reducir la barrera de costos para la preparación de JEE y NEET. Los proveedores que atienden a estos estados pueden combinar el alcance en línea con apoyo estudiantil localmente relevante y relaciones institucionales.
Análisis de segmentos
Por servicios educativos:
la educación K-12 lidera mientras la educación superior se expandeLa educación K-12 representó el 32,1% del tamaño del mercado de aulas virtuales en India en 2026. Su posición refleja la escala de la educación escolar, con 24,69 crore de estudiantes matriculados desde el grado 1 hasta el grado 12 en 2024-25. Las escuelas privadas no subvencionadas matricularon 95,86 millones de estudiantes, lo que crea una base institucional compradora sustancial para herramientas de aula. Las aprobaciones de aulas inteligentes bajo Samagra Shiksha ofrecen una vía de infraestructura pública para la adopción de aulas digitales. El segmento se beneficia cuando las plataformas pueden apoyar las lecciones dirigidas por docentes y operar dentro de los presupuestos escolares y las condiciones de conectividad.
Se prevé que la educación superior crezca a un CAGR del 14,94% hasta 2032. La tasa bruta de matrícula alcanzó el 30,0% en 2023-24, mientras que la Política Nacional de Educación 2020 tiene como objetivo el 50% para 2035. Esta expansión aumenta la necesidad de capacidad de enseñanza escalable sin un crecimiento equivalente en infraestructura física. Hasta el 40% de los créditos de los programas puede transferirse desde cursos de SWAYAM en 401 universidades, integrando el aprendizaje en línea dentro de las vías académicas formales. La tutoría académica complementaria, el desarrollo de habilidades y la preparación para exámenes amplían la base direccionable más allá de los programas de grado.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por usuario final:
las instituciones académicas mantienen la escala mientras crece la demanda corporativaLas instituciones académicas capturaron el 64,4% de la participación del mercado de aulas virtuales en India en 2026. Las escuelas y universidades siguen siendo el grupo comprador más grande porque necesitan sistemas que atiendan a cohortes definidas y puedan apoyar la entrega formal del currículo. Las 70.018 instituciones de educación superior de India ofrecen a los proveedores de plataformas una amplia base institucional. Los programas gubernamentales de infraestructura digital apoyan aún más la adopción al mejorar la conectividad y el equipamiento de las aulas. Los proveedores que atienden a este segmento deben alinearse con las prácticas docentes, las normas de adquisición y las obligaciones relacionadas con los datos de los estudiantes.
Se proyecta que las empresas crezcan a un CAGR del 15,13% hasta 2032. El trabajo distribuido, el cambio tecnológico y las obligaciones de cumplimiento normativo hacen que la formación virtual dirigida por instructores sea más relevante para los programas de aprendizaje de los empleadores. La entrega en línea permite a las empresas llegar a empleados en múltiples ubicaciones manteniendo un marco de aprendizaje común. La entrega flexible es particularmente útil donde las organizaciones necesitan una combinación de talleres en vivo, cursos cortos y aprendizaje asíncrono. El segmento crea una oportunidad para las plataformas que pueden mostrar el progreso del aprendizaje y conectar la formación con los requisitos de habilidades de la fuerza laboral.

Por modo de entrega:
la instrucción en vivo mantiene la escala mientras el aprendizaje a ritmo propio gana terrenoLa entrega con instructor en vivo representó el 57,4% de la participación del mercado de aulas virtuales en India en 2026. El formato sigue siendo importante para la preparación de exámenes, donde los aprendices valoran las preguntas en tiempo real, los horarios fijos y la orientación directa del instructor. PhysicsWallah y Microsoft colaboraron para desarrollar capacidades de tutoría basadas en inteligencia artificial que pueden apoyar las consultas de los estudiantes durante el aprendizaje virtual. La entrega en vivo también puede ayudar a las instituciones a monitorear la asistencia y mantener el aprendizaje basado en cohortes. Su papel es más sólido donde los aprendices necesitan retroalimentación inmediata o preparación estructurada para exámenes de alto impacto.
Se prevé que la entrega a ritmo propio crezca a un CAGR del 15,65% hasta 2032. Se adapta a los aprendices que necesitan estudiar en torno al trabajo, los horarios universitarios o las restricciones de acceso regional. SWAYAM ofrece más de 16.530 cursos y ha alcanzado 51,5 millones de inscripciones acumuladas, lo que demuestra la escala disponible para un modelo de acceso en cualquier momento. Las mejores ofertas a ritmo propio combinan video, evaluación, seguimiento del progreso y acceso a soporte. Este modelo de entrega puede ampliar el acceso, pero también depende de un diseño de participación sólido para reducir el abandono.
Análisis geográfico
El sur de India representó el 34,2% del tamaño del mercado de aulas virtuales en India en 2026. La región se beneficia de una densa red de educación superior y de importantes centros de empleo tecnológico en Bengaluru, Hyderabad y Chennai. Andhra Pradesh reportó una conectividad a internet escolar del 99,0% en 2024-25, lo que proporciona una base más sólida para el aprendizaje digital a nivel escolar que la mayoría de los estados. La concentración de actividad tecnológica y de centros de capacidad global apoya la demanda de aprendizaje para empleados, así como la preparación para exámenes. PhysicsWallah planea 13 nuevos centros en Telangana, Karnataka, Andhra Pradesh, Tamil Nadu y Kerala en FY2027, con el objetivo de 12.000 a 15.000 inscripciones adicionales. La entrega híbrida puede ser efectiva en esta región porque el compromiso en línea puede reforzarse a través de centros locales y asociaciones institucionales.
Se proyecta que el este y noreste de India crezca a un CAGR del 15,21% hasta 2032. La región tiene necesidad de acceso a recursos de enseñanza que no siempre están disponibles a través de la infraestructura física local. Para junio de 2025, el gobierno había puesto en servicio 2.485 torres móviles bajo el programa Digital Bharat Nidhi, llevando conectividad 4G a 40.663 aldeas en el noreste. La disponibilidad de computadoras en las escuelas se mantuvo en el 19,7% en Meghalaya y el 36,7% en Manipur, por lo que los smartphones seguirán siendo un dispositivo de acceso importante. C-DOT estableció un laboratorio de 5G autóctono en la Universidad de Gauhati, lo que añade un elemento de desarrollo de capacidades a más largo plazo al ecosistema digital regional. Los proveedores que utilizan diseño de bajo ancho de banda y soporte en idiomas regionales pueden abordar la brecha entre la creciente cobertura de red y el hardware institucional limitado.
El norte de India combina una gran base de preparación para exámenes competitivos con un denso ecosistema de academias de preparación, mientras que el oeste de India tiene una demanda sustancial de aprendizaje corporativo proveniente de servicios financieros, manufactura y clústeres tecnológicos. SATHEE había registrado 1,599 millones de aprendices para la preparación de exámenes de ingreso, lo que apoya la relevancia de los servicios de preparación digital en las principales ubicaciones de aspirantes. Maharashtra tenía 5.155 aulas inteligentes aprobadas bajo Samagra Shiksha, lo que apoya un despliegue más amplio de tecnología en el aula.
Inteligencia sobre infraestructura y desarrollo educativo
El Presupuesto de la Unión 2025-26 vinculó las escuelas secundarias gubernamentales rurales a la conectividad BharatNet, fortaleciendo la base de infraestructura para el aprendizaje digital. La descripción del programa suministrado identificó una inversión de 16,1 mil millones de USD para el programa de banda ancha rural. El Ministerio de Educación y BSNL son responsables de mapear las escuelas elegibles a la red y apoyar la disponibilidad del servicio en las áreas conectadas. El apoyo de Samagra Shiksha para 146.040 aulas inteligentes crea una base de adquisición pública más predecible para equipos y contenidos de aula. Estas medidas favorecen a los proveedores que pueden combinar un despliegue confiable, apoyo docente y contenido adecuado para los requisitos de las escuelas públicas.
La inversión privada se centra en ampliar el acceso al aprendizaje y desarrollar productos habilitados por inteligencia artificial. PhysicsWallah reportó ingresos del primer semestre del FY2026 de 211 millones de USD e ingresos individuales del segundo trimestre del FY2026 de 116 millones de USD. La empresa también anunció planes para más de 75 centros de aprendizaje en 24 estados en FY2027. El trabajo de Microsoft Research con PhysicsWallah en herramientas de tutoría con inteligencia artificial muestra cómo los proveedores de educación están incorporando funciones de inteligencia artificial en entornos de aprendizaje en vivo y digital. Estas inversiones alinean el desarrollo de productos con la necesidad de soporte al aprendiz receptivo y escalable.
Panorama competitivo
Concentración del Mercado
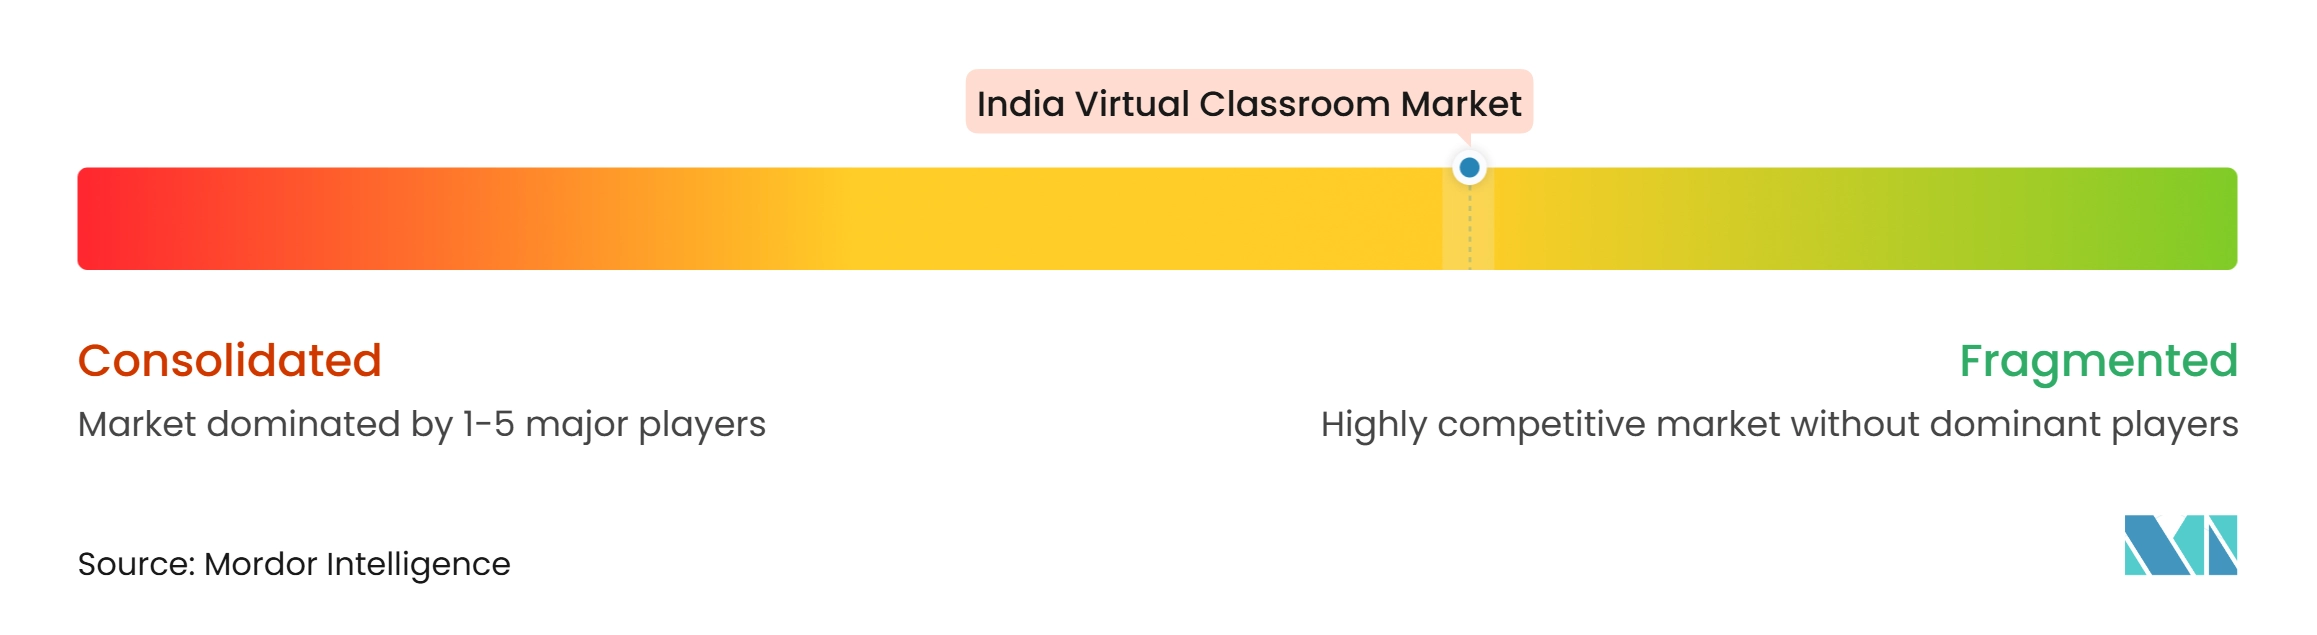
Google, Microsoft, Zoom y Cisco suministran infraestructura de colaboración que las instituciones y empresas pueden integrar en sus flujos de trabajo de aprendizaje. Teachmint, PhysicsWallah y Vedantu compiten a través de contenido orientado a la educación, operaciones de clase y soporte al aprendiz. Jio Platforms aporta un ecosistema digital liderado por telecomunicaciones al campo, mientras que upGrad, Simplilearn y NIIT se centran en el aprendizaje para la fuerza laboral. La competencia abarca, por tanto, infraestructura, contenido, pedagogía y entrega empresarial en lugar de una única categoría de producto. La integración de productos es una ruta estratégica clave para los proveedores enfocados en India. Teachmint avanzó hacia una infraestructura de aula integrada, combinando hardware y software en lugar de operar únicamente como proveedor de software.
La preparación regulatoria se está convirtiendo en otro factor competitivo. Las Normas de Protección de Datos Personales Digitales establecen requisitos para el consentimiento de datos de menores, restricciones al seguimiento conductual y supervisión para los Fiduciarios de Datos Significativos. Las plataformas que pueden documentar controles de privacidad y gestionar el consentimiento de manera confiable pueden estar mejor posicionadas ante escuelas, universidades y compradores corporativos. La evidencia de resultados también es probable que importe, particularmente para los compradores que necesitan evaluar la finalización, la preparación para exámenes, la certificación o el desarrollo de habilidades. El contenido en idiomas regionales y el rendimiento con bajo ancho de banda ofrecen formas adicionales de diferenciarse en mercados donde el acceso es desigual. Es probable que el campo permanezca fragmentado porque ningún proveedor aborda actualmente todas las capas de la entrega de aprendizaje.
Líderes de la industria de aulas virtuales en India
-
Google LLC
-
Microsoft Corporation
-
Zoom Video Communications, Inc.
-
Teachmint Technologies Private Limited
-
Jio Platforms Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de aulas virtuales en India Empresas cubiertas en este informe
- Microsoft Corporation
- Google LLC
- Zoom Video Communications, Inc.
- Cisco Systems, Inc.
- Adobe Inc.
- Jio Platforms Limited
- Teachmint Technologies Private Limited
- Vedantu Innovations Private Limited
- PhysicsWallah Limited
- Sorting Hat Technologies Private Limited
- Extramarks Education India Private Limited
- Bunch Microtechnologies Private Limited
- Next Education India Private Limited
- Schoolnet India Limited
- Leadership Boulevard Private Limited
- upGrad Education Private Limited
- Simplilearn Solutions Private Limited
- Veranda Learning Solutions Limited
- NIIT Limited
- DO Little Technologies Private Limited
Desarrollos recientes de la industria en Mercado de aulas virtuales en India
- Noviembre de 2025: India notificó las Normas de Protección de Datos Personales Digitales, iniciando un cronograma de implementación de 18 meses para las plataformas de aulas virtuales y tecnología educativa que procesan datos de estudiantes.
- Octubre de 2025: PhysicsWallah adquirió una participación del 40% en Sarrthi IAS por 10,5 millones de USD, ampliando su presencia en la preparación para servicios civiles.
- Julio de 2025: El Ministerio de Educación lanzó la plataforma ViBe impulsada por inteligencia artificial en el IIT Ropar e introdujo el Portal de la Aplicación TARA para el soporte de fluidez lectora basado en inteligencia artificial y aprendizaje automático para los grados 3 al 8.
- Febrero de 2025: Microsoft Research y PhysicsWallah colaboraron en herramientas de tutoría basadas en inteligencia artificial, incluido el tutor AI Guru y el Motor Inteligente de Resolución de Dudas, para su uso en el entorno de aprendizaje de PhysicsWallah.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de aulas virtuales en India para 2032?
Se proyecta que el mercado de aulas virtuales en India alcance los 8,81 mil millones de USD para 2032, desde 4,57 mil millones de USD en 2027, a un CAGR del 14,03%.
¿Qué servicio educativo tiene la mayor participación en India?
La educación K-12 tuvo la mayor participación con el 32,1% en 2026, respaldada por la escala de la matrícula escolar y la adopción institucional de aulas digitales.
¿Qué usuario final está creciendo más rápido en los servicios de aulas virtuales?
Se prevé que el uso corporativo crezca a un CAGR del 15,13% hasta 2032, a medida que los empleadores amplían la formación flexible en habilidades y cumplimiento normativo.
¿Por qué es importante el sur de India para los proveedores de aprendizaje virtual?
El sur de India representó el 34,2% del valor de 2026, respaldado por la densidad de educación superior, los centros de empleo tecnológico y la sólida conectividad escolar en estados como Andhra Pradesh.
¿Qué limita la adopción en las zonas remotas de India?
La conectividad limitada y los dispositivos siguen siendo restricciones. UDISE+ informó que el 36,5% de las escuelas carecía de acceso a internet en 2024-25.
¿Cómo afectan las normas de protección de datos de India a las plataformas educativas?
Las Normas de Protección de Datos Personales Digitales requieren el consentimiento parental verificable para los datos de los menores, restringen el seguimiento conductual de menores y crean responsabilidades de gobernanza para las plataformas cubiertas.