
インドのバーチャルクラスルーム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
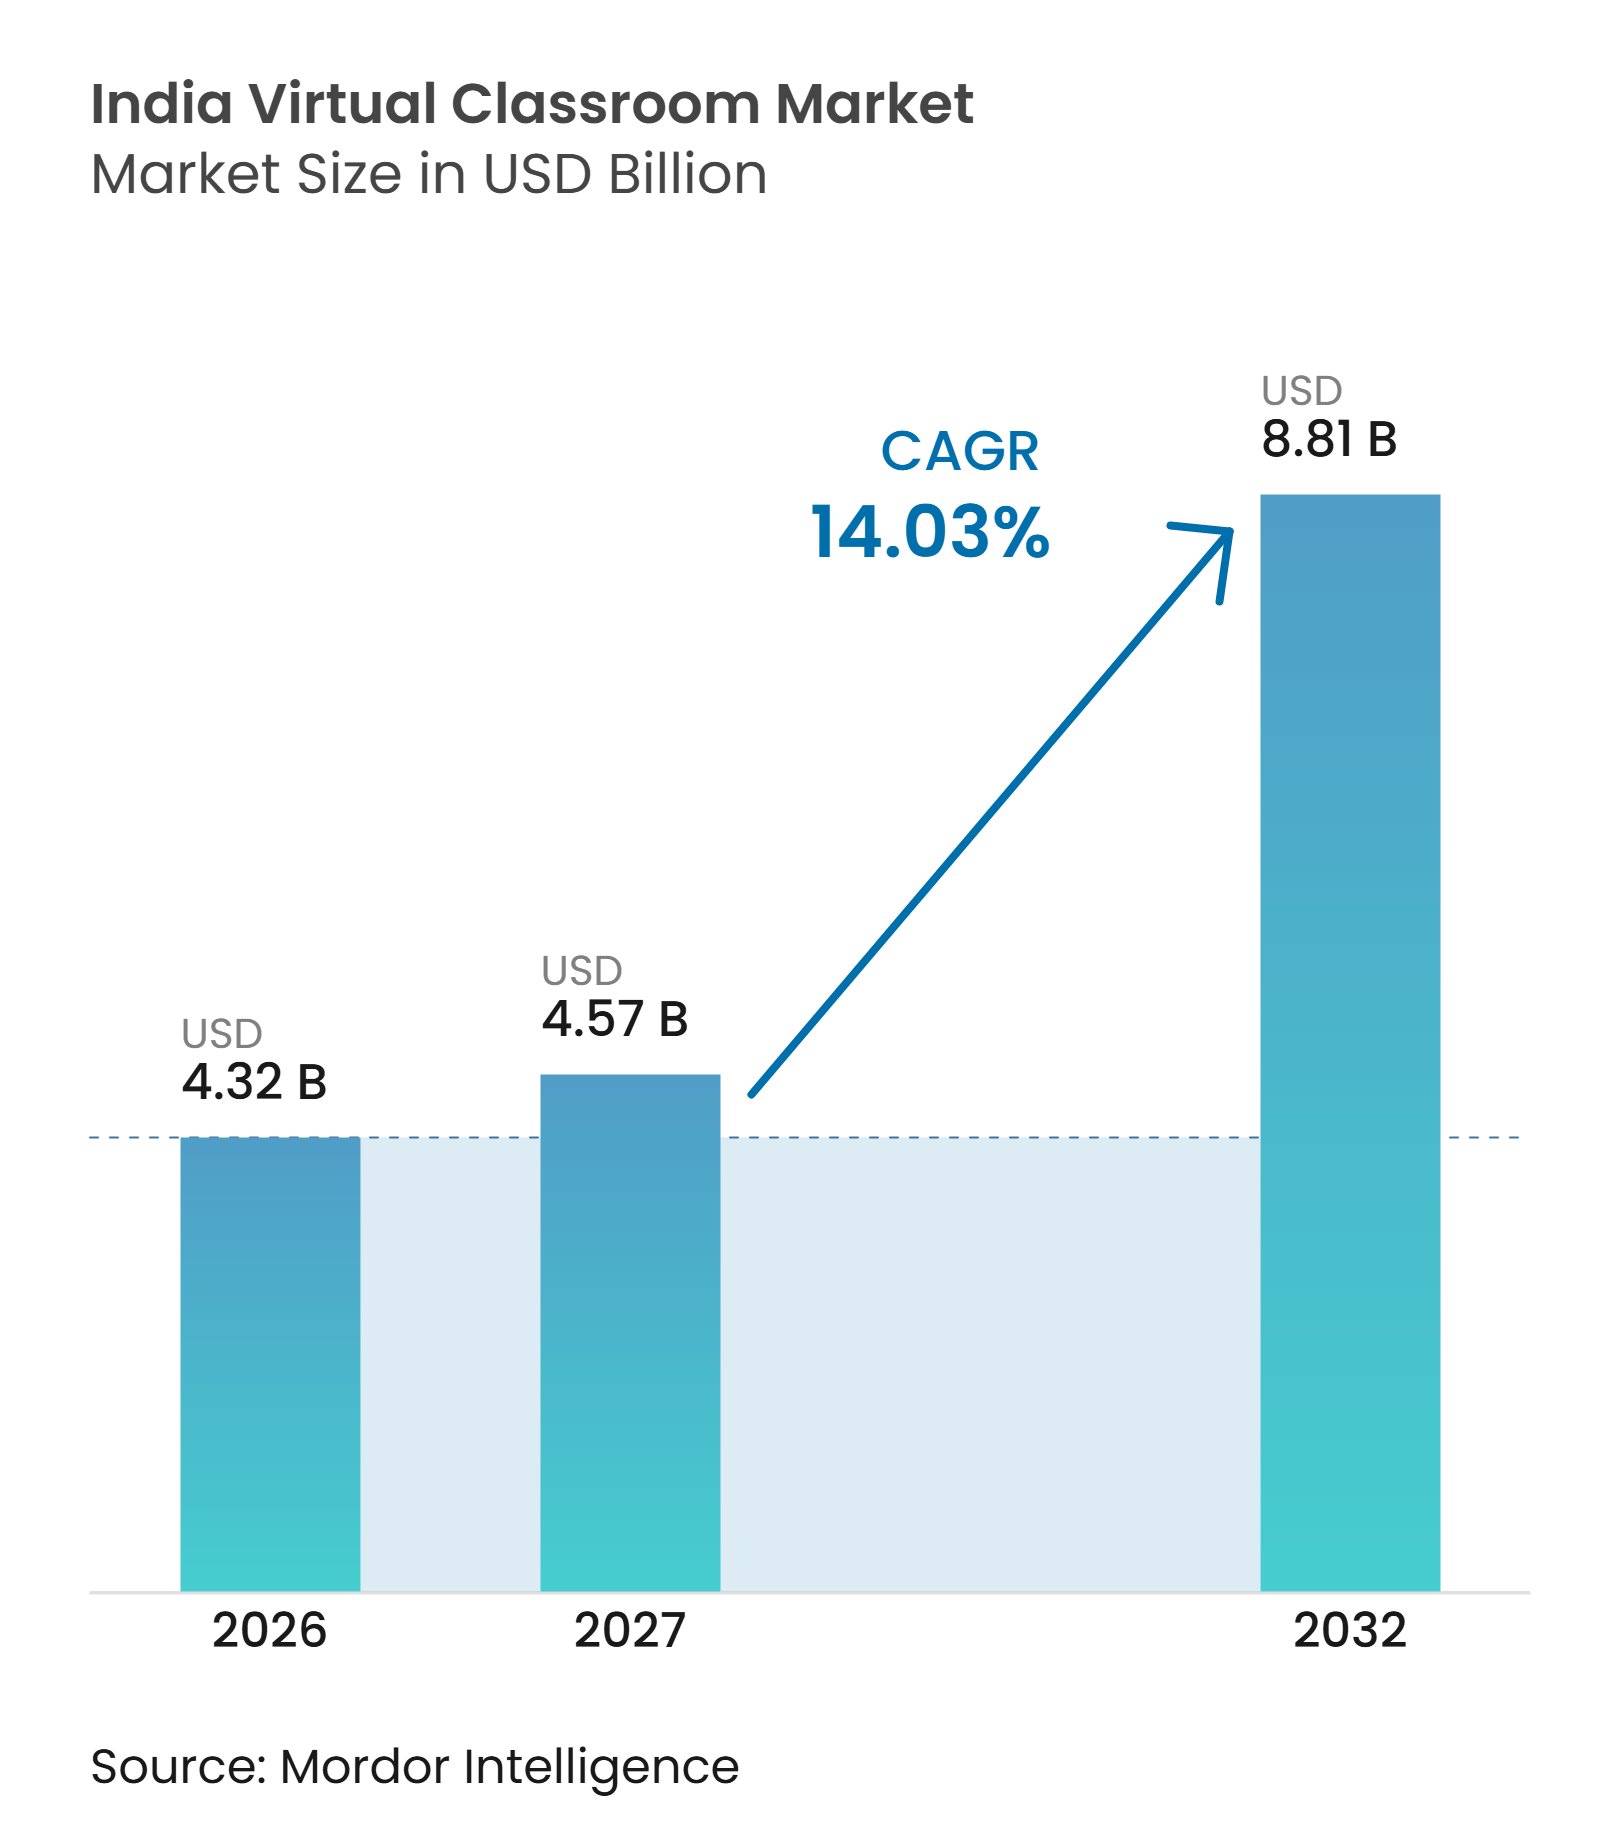
| 基準年の市場規模 (2026) | 4.32 十億米ドル |
| 市場規模 (2027) | 4.57 十億米ドル |
| 市場規模 (2032) | 8.81 十億米ドル |
| 成長率 (2027 - 2032) | 14.03 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのバーチャルクラスルーム市場分析
インドのバーチャルクラスルーム市場規模は、2026年の4.32 ビリオン 米ドル、2027年の4.57 ビリオン 米ドルから、2032年までに8.81 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に14.03%のCAGRを記録すると予測されています。成長の基盤は、モバイルブロードバンドの継続的な普及、学校の接続性向上に向けた公共投資、および学生と従業員を大規模に対応できる学習形式に対する機関需要にあります。バーチャル提供は、教室授業の一時的な代替手段ではなく、試験対策、企業研修、高等教育支援の定常的なチャネルになりつつあります。スマートフォンや低速ネットワーク上でも安定して動作できるプロバイダーは、中小都市や未整備の州においてより広い機会を持ちます。コラボレーションプラットフォーム、教育テクノロジー企業、通信主導のエコシステム、および企業向け学習ベンダーが学習者の旅の異なる部分に対応しているため、競争環境は依然として断片化しています。データ保護規制、教師の能力格差、および学校の接続性の不均一さは、プラットフォームが需要を有料利用に転換できる速度を引き続き左右します。
レポートの主要ポイント
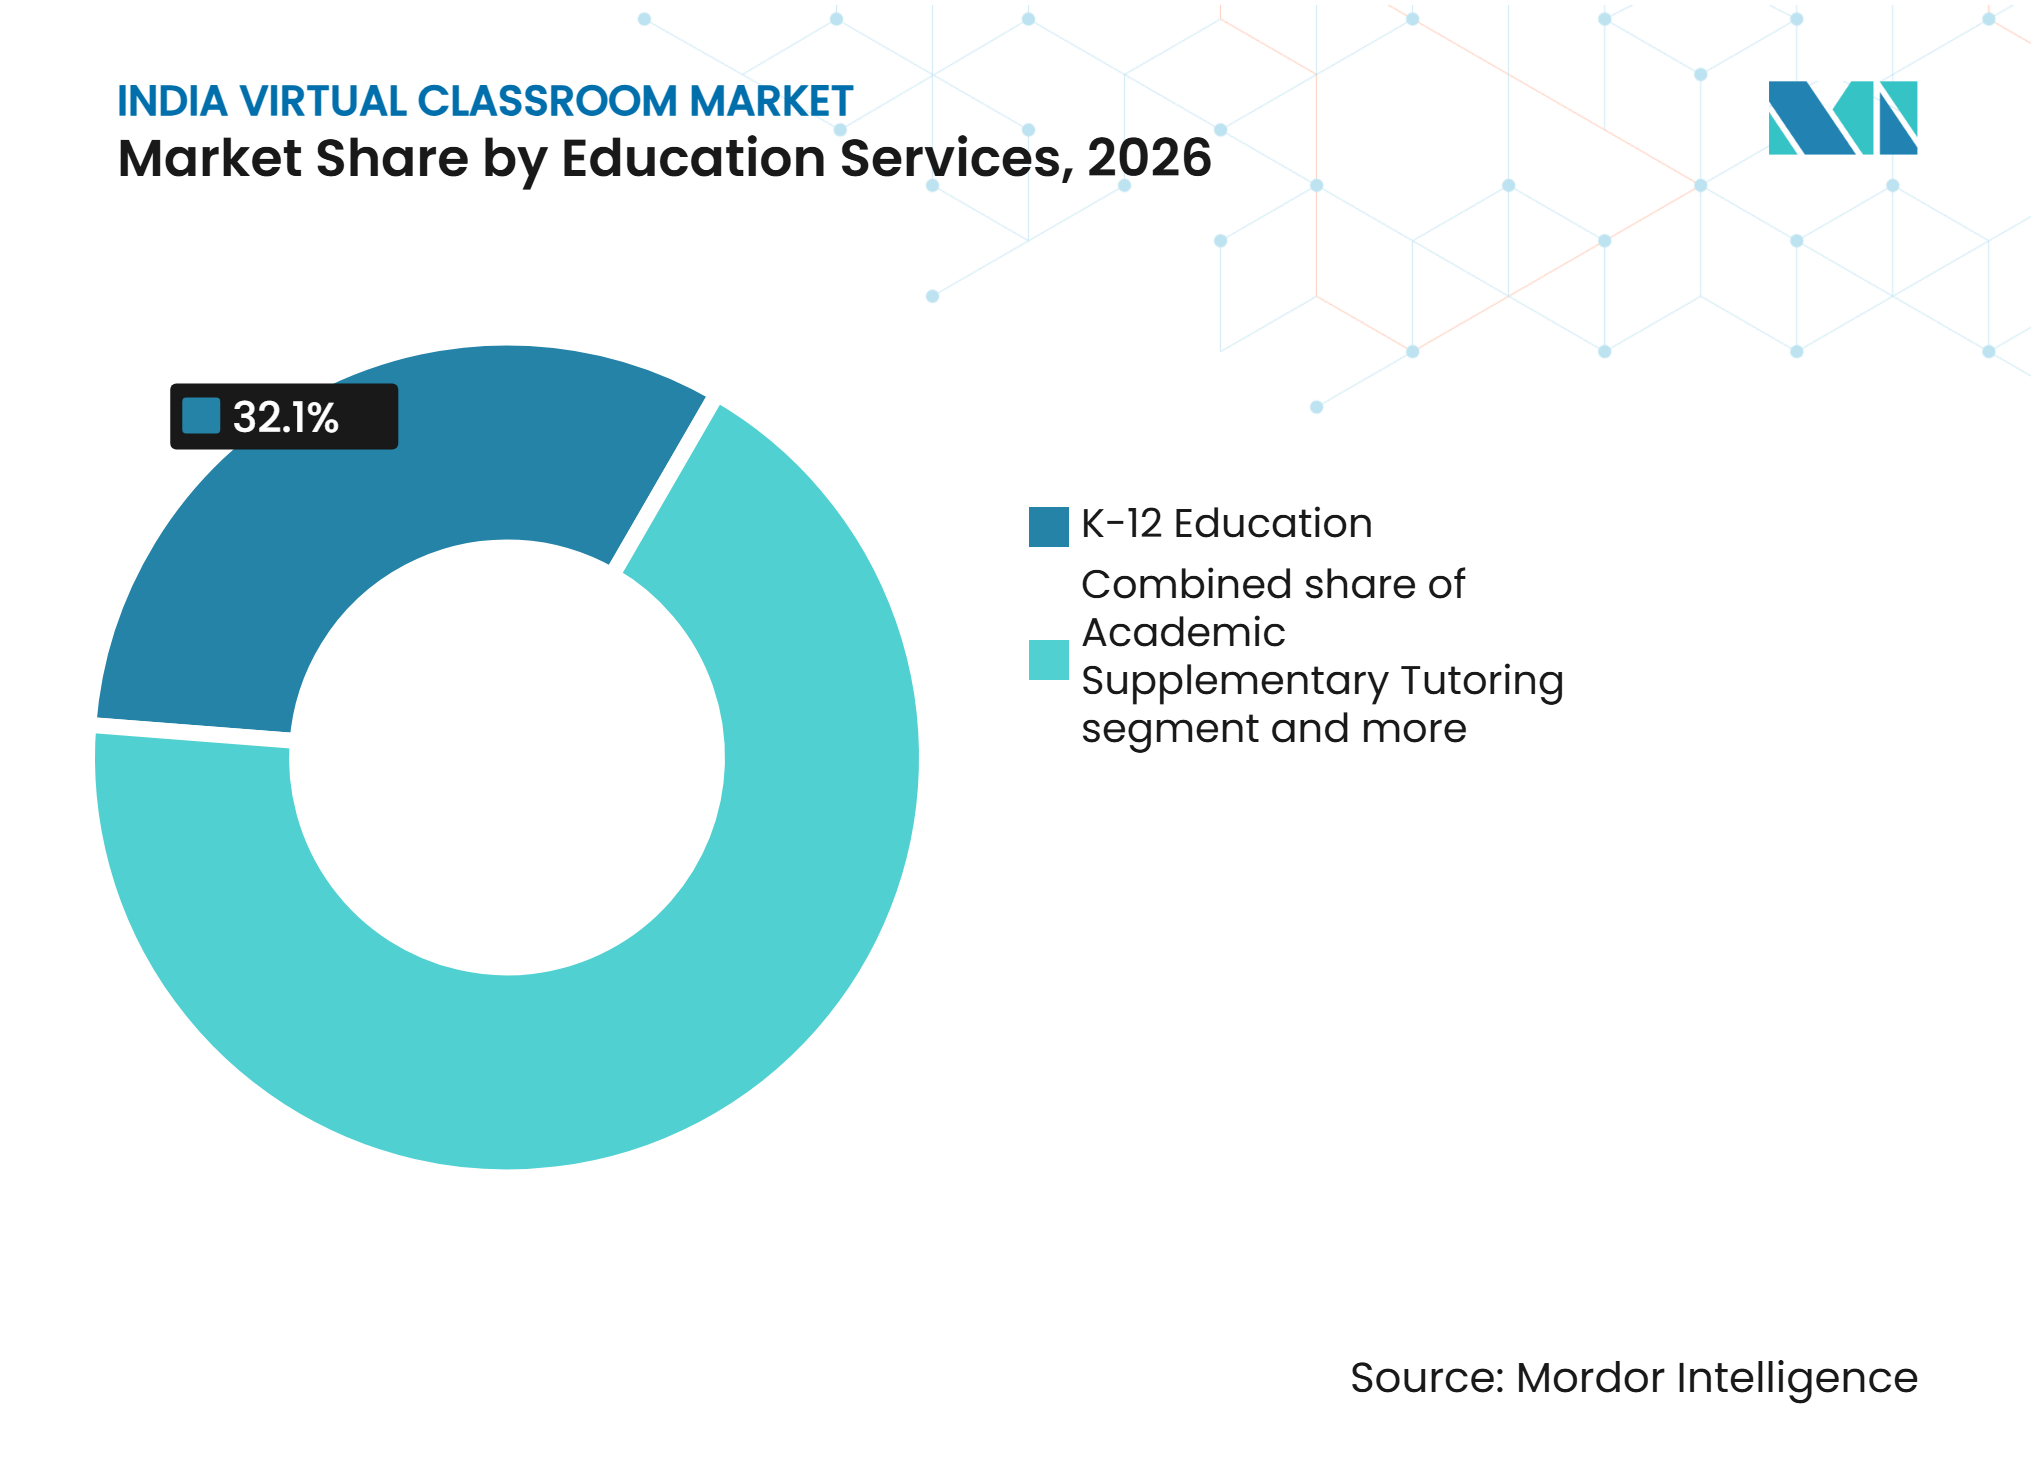
- 教育サービス別では、K-12教育が2026年のインドのバーチャルクラスルーム市場シェの32.1%を占め、高等教育は2032年にかけて14.94%のCAGRで成長すると予測されています。
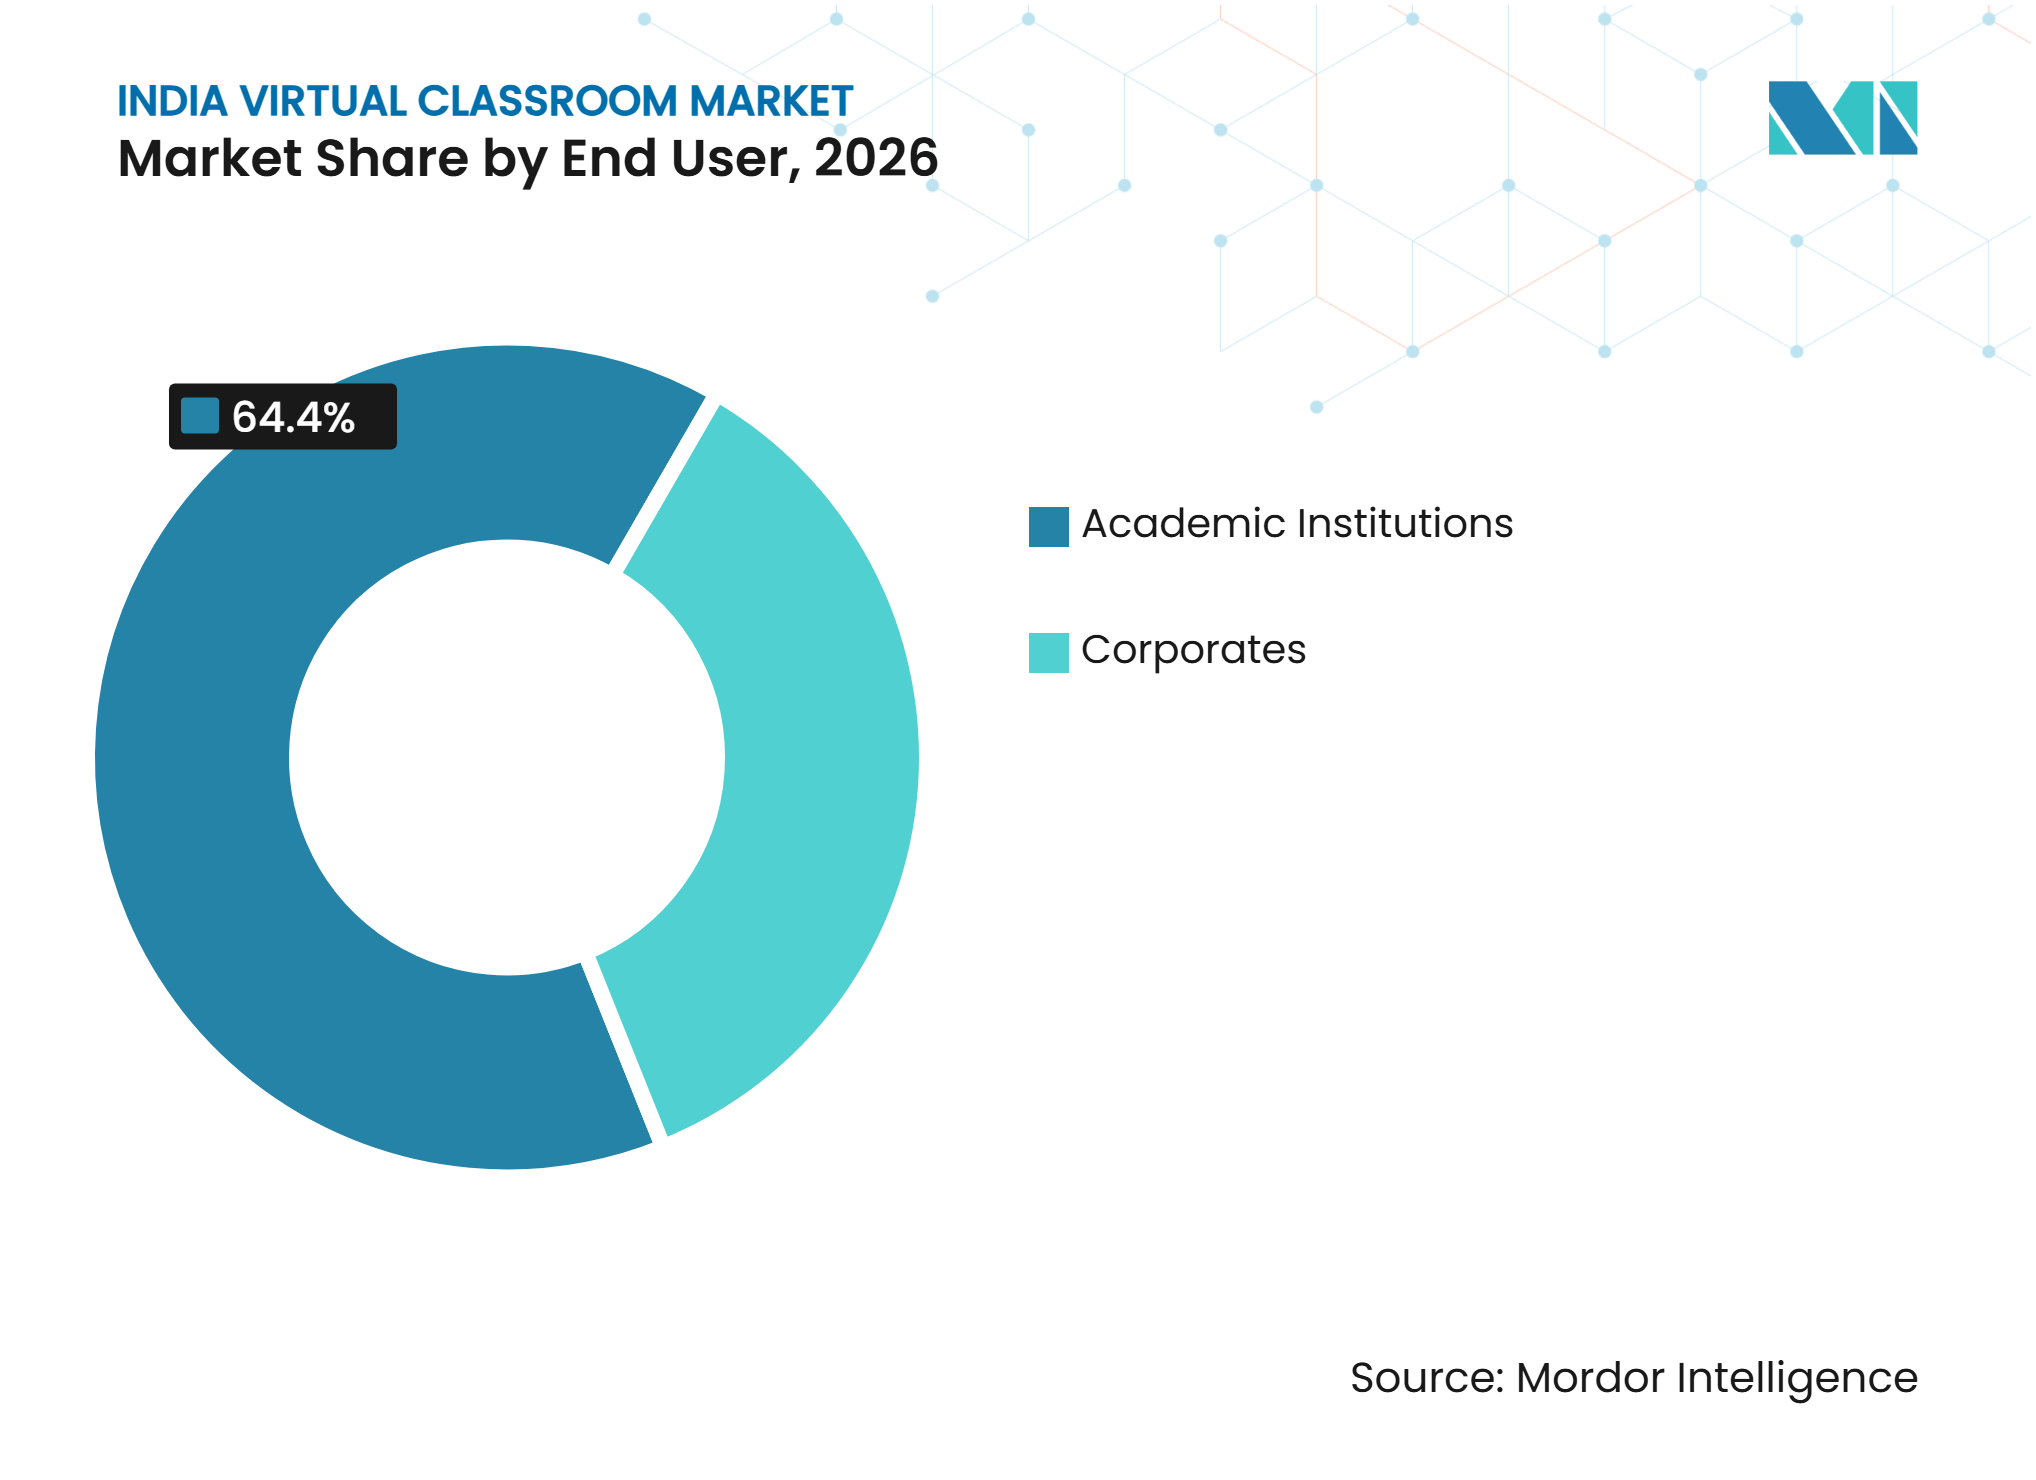
- エンドユーザー別では、学術機関が2026年のインドのバーチャルクラスルーム市場シェアの64.4%を占め、企業は2032年にかけて15.13%のCAGRで拡大すると予測されています。
- 提供モード別では、ライブ講師主導型提供が2026年のインドのバーチャルクラスルーム市場シェアの57.4%を占め、自己学習型提供は2032年にかけて15.65%のCAGRで成長すると予測されています。
- 地域別では、南インドが2026年のインドのバーチャルクラスルーム市場シェアの34.2%を占め、東部・北東インドは2032年にかけて15.21%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な価格のモバイルブロードバンドとスマートフォンを活用した学習 | +2.8% | 全国規模、主に北インド、西インド、中央インドで恩恵 | 短期(2年以内) |
| 政府主導のデジタル教育インフラ投資 | +2.2% | 全国規模、農村部および半都市部地域に集中した恩恵 | 中期(2〜4年) |
| 競争試験および専門スキル開発需要 | +2.5% | 全国規模、デリーNCR、ベンガルール、ハイデラバード、プネー、および第2層都市で早期恩恵 | 短期(2年以内) |
| ハイブリッドおよび柔軟な学習提供に向けた機関のシフト | +1.5% | 全国規模、南インドおよび西インドの企業クラスターが主導 | 中期(2〜4年) |
| 地域言語および低帯域幅バーチャルクラスルームの普及 | +0.9% | インド、第2層・第3層都市および北東インドに集中 | 長期(4年以上) |
| 機関および雇用主による成果連動型バーチャルクラスルーム調達 | +0.7% | 全国規模、大企業およびプレミアム私立機関での早期採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手頃な価格のモバイルブロードバンドの拡大とスマートフォンを活用した学習
インドは2025年11月に10億365万人のブロードバンド加入者を記録し、2024年3月の9億2,407万人と比較して、スマートフォンを活用した学習アクセスの基盤が拡大しています[1]。統計・計画実施省は、2025年1月から3月の期間に85.5%の世帯が少なくとも1台のスマートフォンを所有していたことを明らかにしました[2]。同調査では、農村部の15〜29歳の92.7%が直近3ヶ月間にインターネットを利用したと報告しており、これは定期的なアクセスに依存するカテゴリーにとって重要な意味を持ちます。インドのバーチャルクラスルーム市場は、アダプティブストリーミング、ダウンロード可能なコンテンツ、低遅延の疑問解決を含むモバイルファーストの設計にますます依存しています。デスクトップ中心の提供モデルを維持するプロバイダーは、スマートフォンが主要な学習デバイスとなっている第2層・第3層の地域での普及が弱まるリスクがあります。
政府主導のデジタル教育インフラ投資
2025〜26年度連邦予算は、農村部の政府立中等学校へのBharatNet接続を拡大する計画を打ち出し、教育提供をより広範な国家ブロードバンドプログラムと連携させました[3]。Samagra Shiksha(統合学校教育スキーム)は、州および連邦直轄領全体で146,040のスマートクラスルームを承認しており、対象校ごとに非経常的支援として2,671米ドル、経常的支援として422米ドルが提供されます。UDISE+のデータによると、2024〜25年度に機能するコンピュータ設備を持つ学校は64.7%であり、ハードウェアとネットワーク整備が依然として必要な大きなグループが残っています。教育省はまた、16,530以上のコースにわたるSWAYAMの累計登録者数が5,150万人に達し、401の大学が最大40%のクレジット移転を認めていると報告しました[4]。これらの措置により、学校や大学は正式な学習計画にバーチャル授業を組み込むための明確な経路を得ることができます。
競争試験および専門スキル開発需要
競争試験対策は、学生が定期的な授業、迅速な疑問解決、および自分の所在地を超えた講師へのアクセスを重視するため、引き続き大きなユースケースとなっています。教育省は、IITカンプールと共同開発されたSATHEEプラットフォームがJEE、NEET、および州立入学試験対策のために159万9,000人の学生を登録したと報告しました。PhysicsWallahは年間JEEおよびNEETコースの価格を46〜50米ドルと報告しており、バーチャル提供が価格に敏感な学習者を大規模に対応できることを示しています。同社はまた、ライブクラス提供と並行してAIを活用した支援で学習者をサポートするAlakh AIスイートも提供しています。企業需要も、雇用主が変化するテクノロジー、コンプライアンス要件、および分散型勤務慣行に関するトレーニングを必要とするにつれて強化されています。この組み合わせは、単一の教育経路に依存することなく、学生と専門的な学習者グループにわたってインドのバーチャルクラスルーム市場を支えています。
ハイブリッドおよび柔軟な学習提供に向けた機関のシフト
インドは2025年6月時点で70,018の高等教育機関を有しており、2014〜15年度の51,534機関と比較して、デジタル学習システムを調達できる機関基盤が拡大しています。教育省は、102の機関が544のオンライン学位プログラムを提供し、116の機関が1,149のオープン・遠隔学習プログラムを提供していると報告しました。これらのプログラムは190万人以上の学生に恩恵をもたらしており、遠隔・ブレンド型学習がすでに正式な機関的役割を担っていることを示しています。ハイブリッド提供により、機関は録画コンテンツとライブセッションを組み合わせることができ、講師との接触を維持しながら柔軟性を提供できます。また、企業の購買担当者にとっても、より大規模で地理的に分散したチームに向けて、自己学習型コンテンツと講師主導型ワークショップを組み合わせる実用的な方法を提供します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラストマイル接続とデバイスアクセスの不均一性 | -1.8% | 北東インド、農村部のビハール州、ウッタル・プラデーシュ州、ジャールカンド州 | 短期(2年以内) |
| 教師の準備状況とデジタル教授法のギャップ | -1.2% | 全国規模、非大都市圏の州の公立学校システムで最も顕著 | 中期(2〜4年) |
| 学習者のエンゲージメント、出席率、および修了率の課題 | -0.9% | 全国規模、企業および高等教育セグメントが最も影響を受ける | 中期(2〜4年) |
| データプライバシー、子どもの安全、およびプラットフォームへの信頼に関する懸念 | -0.6% | 全国規模、コンプライアンスコストは中小規模の教育テクノロジーベンダーに最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラストマイル接続とデバイスアクセスの不均一性
UDISE+は、2024〜25年度にインドの学校の36.5%がインターネットアクセスを欠いており、同期型バーチャル授業のリーチが制限されていると報告しました。マニプール州の学校コンピュータ普及率は36.7%、メガラヤ州は19.7%であり、国家のデジタル野心と地域の準備状況の間にある実際のギャップを示しています。政府は、2025年6月時点で北東部の45,934村のうち3,841村がモバイル接続を欠いていると述べましたが、デジタル・バーラト・ニディ計画の下で2,485基の鉄塔が整備されました。その結果、都市部および半都市部の機関は、遠隔地の機関よりも容易にフル機能のライブクラスルームを利用できます。低帯域幅、非同期型、およびデバイスに依存しない製品は、次のユーザー層にリーチしようとするプロバイダーにとって重要です。
教師の準備状況とデジタル教授法のギャップ
バーチャルクラスルームは接続性だけでは不十分であり、教師はレッスンを計画し、デジタルツールを使用し、参加を維持できる必要があります。インドは2024〜25年度に非常に大規模で多様な学校システム全体で10,122,420人の学校教師を雇用していました。学校の64.7%でコンピュータが利用可能であるという事実は、多くの教師がクラスルームテクノロジーの定期的な使用が保証されていない環境で働いていることを示しています。スマートクラスルームの補助金は物理的な基盤を作ることができますが、トレーニングと地域での実施が機器が効果的に使用されるかどうかを決定します。ベンダーは、シンプルな講師向けワークフロー、レッスンテンプレート、および不必要な管理作業を追加せずに教育者がテクノロジーを使用できるよう支援するサポートによって、この障壁を低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
学生・学習者行動分析
K-12の在籍者数は2024〜25年度に2億4,690万人の学生に達し、バーチャルクラスルームプロバイダーに大きな潜在的学習者人口を提供しています。私立無補助学校は9,586万人の学生を在籍させており、有料クラスルームテクノロジーの重要な機関セグメントであり続けています。統合プログラムの在籍者数は2014〜15年度から2023〜24年度の間に301.36%増加し、柔軟な学術構造への参加が拡大していることを示しています。博士課程の在籍者数も同期間に192.89%増加しました。これらの学習者グループは、専門的な指導や柔軟なスケジューリングが必要な場合に、同期型および非同期型形式への需要を支えることができます。
学習者はますます、一つの形式だけを選ぶのではなく、デジタルと物理的な接点の両方を使用するようになっています。オンライン提供が認知度を高め、地域センターが入学完了を支援するハイブリッドネットワークへのシフトが見られます。PhysicsWallahの2027年度における24州にわたる75以上の新センターの計画は、この混合提供アプローチと一致しています。ライブ授業は説明責任と迅速な質問対応を支援し、自己学習型形式仕事、大学、または所在地の制約を持つ学習者を支援します。これらの形式を調整できるプロバイダーは、単一の経路を強制することなく、異なる学習者の好みに対応できます。
教育パフォーマンスインテリジェンス
2024〜25年度の全国生徒・教師比率は24.0であり、10,122,420人の教師が第1学年から第12学年にわたって2億4,690万人の在籍学生を担当しています。州レベルの差異は、特に生徒・教師比率が高いシステムにおいて、クラスルームの収容能力が不均一であることを意味します。バーチャル提供は、地域の能力が制約されている場合に、機関が教材や専門的な指導へのアクセスを提供するのに役立ちます。訓練された教師の必要性を置き換えるものではありませんが、既存の教員のリーチを拡大することができます。インドのバーチャルクラスルーム市場は、機関がテクノロジーを単独の代替手段としてではなく、教師の能力を支援するものとして使用する場合に恩恵を受けます。
高等教育機関と研究活動は、特にタミル・ナードゥ州、カルナータカ州、アーンドラ・プラデーシュ州、マハーラーシュトラ州など、南部および西部の州に集中しています。この地理的密度は、高等教育に関連したバーチャルクラス、専門プログラム、および補習塾への需要を支えています。博士課程の在籍者数は2023〜24年度に343,000人に達し、2014〜15年度から192.89%増加しました。PhysicsWallahの年間コース価格46〜50米ドルは、バーチャル提供がJEEおよびNEET対策のコスト障壁をどのように下げられるかを示しています。これらの州にサービスを提供するプロバイダーは、オンラインリーチと地域に関連した学生サポートおよび機関との関係を組み合わせることができます。
セグメント分析
教育サービス別:
K-12教育がリードし、高等教育が拡大K-12教育は2026年のインドのバーチャルクラスルーム市場規模の32.1%を占めました。その地位は、2024〜25年度に第1学年から第12学年にわたって2億4,690万人の学生が在籍している学校教育の規模を反映しています。私立無補助学校は9,586万人の学生を在籍させており、クラスルームツールの実質的な機関購買基盤を形成しています。Samagra Shiksha(統合学校教育スキーム)の下でのスマートクラスルーム承認は、デジタルクラスルーム普及のための公共インフラ経路を提供します。このセグメントは、プラットフォームが教師主導のレッスンをサポートし、学校の予算と接続条件の範囲内で運用できる場合に恩恵を受けます。
高等教育は2032年にかけて14.94%のCAGRで成長すると予測されています。粗就学率は2023〜24年度に30.0%に達し、国家教育政策2020は2035年までに50%を目標としています。この拡大により、物理的インフラの同等の成長なしに、スケーラブルな教育能力の必要性が高まります。401の大学でSWAYAMコースからプログラムクレジットの最大40%を移転できることで、オンライン学習が正式な学術経路に組み込まれています。学習補助塾、スキル開発、および試験対策は、学位プログラムを超えて対象基盤を拡大します。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
学術機関が規模を維持し、企業需要が成長学術機関は2026年のインドのバーチャルクラスルーム市場シェアの64.4%を占めました。学校と大学は、定義されたコホートにサービスを提供し、正式なカリキュラム提供をサポートできるシステムを必要とするため、最大の購買グループであり続けています。インドの70,018の高等教育機関は、プラットフォームサプライヤーに広範な機関基盤を提供します。政府のデジタルインフラプログラムは、クラスルームの接続性と機器を改善することで普及をさらに支援します。このセグメントにサービスを提供するベンダーは、教育実践、調達規則、および学生データの義務に合わせる必要があります。
企業は2032年にかけて15.13%のCAGRで成長すると予測されています。分散型勤務、テクノロジーの変化、およびコンプライアンス義務により、バーチャル講師主導型トレーニングが雇用主の学習プログラムにとってより関連性が高まっています。オンライン提供により、企業は共通の学習フレームワークを維持しながら、複数の場所にいる従業員にリーチできます。柔軟な提供は、組織がライブワークショップ、短期コース、および非同期学習を組み合わせる必要がある場合に特に有用です。このセグメントは、学習の進捗を示し、トレーニングと労働力のスキル要件を結びつけることができるプラットフォームに機会を生み出します。

提供モード別:
ライブ授業が規模を維持し、自己学習型学習が拡大ライブ講師主導型提供は2026年のインドのバーチャルクラスルーム市場シェアの57.4%を占めました。この形式は、学習者がリアルタイムの質問、固定スケジュール、および直接的な講師指導を重視する試験対策において引き続き重要です。PhysicsWallahとMicrosoft Corporationは、バーチャル学習中の学生の質問をサポートできるAIベースの個別指導機能の開発に協力しました。ライブ提供はまた、機関が出席を監視し、コホートベースの学習を維持するのに役立ちます。その役割は、学習者が即時のフィードバックや高度な試験に向けた構造化された準備を必要とする場合に最も強力です。
自己学習型提供は2032年にかけて15.65%のCAGRで成長すると予測されています。仕事、大学のスケジュール、または地域のアクセス制約に合わせて学習する必要がある学習者に適しています。SWAYAMは16,530以上のコースを提供し、5,150万人の累計登録者数に達しており、いつでもアクセスできるモデルで利用可能な規模を示しています。最良の自己学習型提供は、動画、評価、進捗追跡、およびサポートへのアクセスを組み合わせています。この提供モデルはアクセスを広げることができますが、離脱を減らすための強力なエンゲージメント設計にも依存しています。
地域分析
南インドは2026年のインドのバーチャルラスルーム市場規模の34.2%を占めました。この地域は、ベンガルール、ハイデラバード、チェンナイの高密度な高等教育ネットワークと主要なテクノロジー雇用センターから恩恵を受けています。アーンドラ・プラデーシュ州は2024〜25年度に99.0%の学校インターネット接続率を報告しており、多くの州よりも学校レベルのデジタル学習のための強固な基盤を提供しています。テクノロジーおよびグローバルケイパビリティセンター活動の集中は、試験対策だけでなく従業員学習への需要も支えています。PhysicsWallahは2027年度にテランガーナ州、カルナータカ州、アーンドラ・プラデーシュ州、タミル・ナードゥ州、ケーララ州にわたる13の新センターを計画しており、12,000〜15,000人の追加登録者を目標としています。オンラインエンゲージメントが地域センターや機関パートナーシップを通じて強化できるため、ハイブリッド提供はこの地域で効果的です。
東部・北東インドは2032年にかけて15.21%のCAGRで成長すると予測されています。この地域は、地域の物理的インフラを通じて常に利用できるわけではない教育リソースへのアクセスを必要としています。2025年6月までに、政府はデジタル・バーラト・ニディプログラムの下で2,485基のモバイル鉄塔を整備し、北東部の40,663村に4G接続をもたらしました。メガラヤ州では学校コンピュータ普及率が19.7%、マニプール州では36.7%にとどまっているため、スマートフォンは引き続き重要なアクセスデバイスとなります。C-DOTはガウハーティー大学に国産5G研究所を設立しており、地域のデジタルエコシステムに長期的な能力構築要素を加えています。低帯域幅設計と地域言語サポートを使用するプロバイダーは、拡大するネットワークカバレッジと限られた機関ハードウェアの間のギャップに対応できます。
北インドは大規模な競争試験基盤と密集したコーチングエコシステムを組み合わせており、西インドは金融サービス、製造業、テクノロジークラスターからの実質的な企業学習需要を持っています。SATHEEは入学試験対策のために159万9,000人の学習者を登録しており、主要な受験者所在地全体でデジタル対策サービスの関連性を支えています。マハーラーシュトラ州はSamagra Shiksha(統合学校教育スキーム)の下で5,155のスマートクラスルームが承認されており、より広範なクラスルームテクノロジーの展開を支援しています。
教育インフラ・開発インテリジェンス
2025〜26年度連邦予算は、農村部の政府立中等学校をBharatNet接続に結びつけ、デジタル学習のためのインフラ基盤を強化しました。提供されたプログラムの説明では、農村ブロードバンドプログラムへの16.1 ビリオン 米ドルの投資が特定されました。教育省とBSNLは、対象校をネットワークにマッピングし、接続地域でのサービス提供を支援する責任を担っています。Samagra Shiksha(統合学校教育スキーム)による146,040のスマートクラスルームへの支援は、クラスルーム機器とコンテンツのより予測可能な公共調達基盤を生み出します。これらの措置は、信頼性の高い展開、教師サポート、および公立学校の要件に適したコンテンツを組み合わせることができるプロバイダーに有利です。
民間投資は、学習アクセスの拡大とAI対応製品の開発に集中しています。PhysicsWallahは2026年度上半期の収益として211 ミリオン 米ドル、2026年度第2四半期の単体収益として116 ミリオン 米ドルを報告しました。同社はまた、2027年度に24州にわたる75以上の学習センターの計画を発表しました。Microsoft CorporationのリサーチとPhysicsWallahのAI個別指導ツールに関する協力は、教育プロバイダーがライブおよびデジタル学習環境にAI機能を組み込んでいる方法を示しています。これらの投資は、応答性が高くスケーラブルな学習者サポートの必要性に合わせて製品開発を調整しています。
競争環境
市場集中度
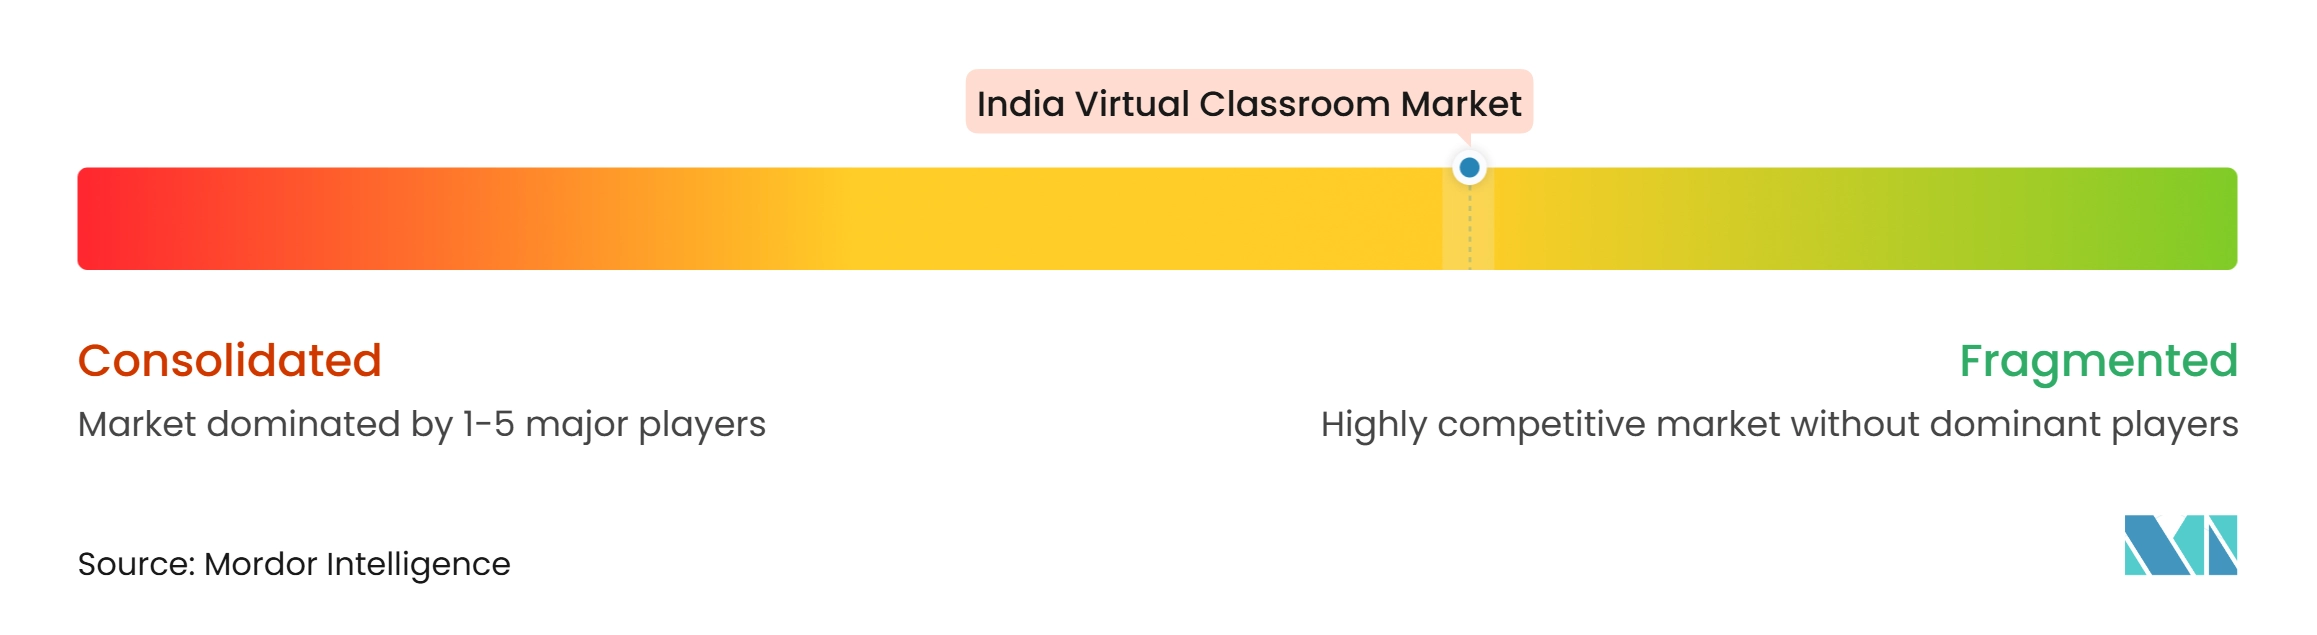
Google LLC、Microsoft Corporation、Zoom Video Communications, Inc.、およびCisco Systems, Inc.は、機関や企業が学習ワークフローに統合できるコラボレーションインフラを提供しています。Teachmint Technologies Private Limited、PhysicsWallah Limited、およびVedantu Innovations Private Limitedは、教育に特化したコンテンツ、クラス運営、および学習者サポートを通じて競争しています。Jio Platforms Limitedは通信主導のデジタルエコシステムをこの分野にもたらし、upGrad Education Private Limited、Simplilearn Solutions Private Limited、およびNIIT Limitedは労働力学習に注力しています。競争は、単一の製品カテゴリーではなく、インフラ、コンテンツ、教授法、および企業向け提供にわたっています。製品統合は、インドに特化したプロバイダーにとって重要な戦略的経路です。Teachmint Technologies Private Limitedは、ソフトウェアのみのプロバイダーとして運営するのではなく、ハードウェアとソフトウェアを組み合わせた統合クラスルームインフラに向けて移行しました。
規制への対応も競争上の要因になりつつあります。デジタル個人データ保護規則は、子どものデータ同意に関する要件、行動追跡の制限、および重要データ受託者に対する監督を定めています。プライバシー管理を文書化し、同意を確実に処理できるプラットフォームは、学校、大学、および企業の購買担当者に対してより有利な立場に立てる可能性があります。成果の証拠も重要になる可能性が高く、特に修了、試験対策、認定、またはスキル開発を評価する必要がある購買担当者にとってはそうです。地域言語コンテンツと低帯域幅パフォーマンスは、アクセスが不均一な市場での差別化のための追加的な方法を提供します。単一のプロバイダーが現在学習提供のすべての層に対応していないため、この分野は断片化したままになる可能性が高いです。
インドのバーチャルクラスルーム業界リーダー
-
Google LLC
-
Microsoft Corporation
-
Zoom Video Communications, Inc.
-
Teachmint Technologies Private Limited
-
Jio Platforms Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドのバーチャルクラスルーム市場 このレポートでカバーされる企業
- Microsoft Corporation
- Google LLC
- Zoom Video Communications, Inc.
- Cisco Systems, Inc.
- Adobe Inc.
- Jio Platforms Limited
- Teachmint Technologies Private Limited
- Vedantu Innovations Private Limited
- PhysicsWallah Limited
- Sorting Hat Technologies Private Limited
- Extramarks Education India Private Limited
- Bunch Microtechnologies Private Limited
- Next Education India Private Limited
- Schoolnet India Limited
- Leadership Boulevard Private Limited
- upGrad Education Private Limited
- Simplilearn Solutions Private Limited
- Veranda Learning Solutions Limited
- NIIT Limited
- DO Little Technologies Private Limited
最近の産業開発事情 インドのバーチャルクラスルーム市場
- 2025年11月:インドはデジタル個人データ保護規則を通知し、学生データを処理するバーチャルクラスルームおよび教育テクノロジープラットフォームに対して18ヶ月の実施タイムラインを開始しました。
- 2025年10月:PhysicsWallah Limitedは、公務員試験対策での存在感を拡大するため、Sarrthi IASの40%の株式を1,050万米ドルで取得しました。
- 2025年7月:教育省はIITロパールでAI搭載のViBEプラットフォームを立ち上げ、第3〜8学年の読書流暢性支援のためのAIおよび機械学習ベースのTARAアプリポータルを導入しました。
- 2025年2月:Microsoft CorporationリサーチとPhysicsWallah Limitedは、PhysicsWallahの学習環境で使用するためのAI個別指導ツール(AIグル個別指導者およびスマート疑問解決エンジンを含む)に関して協力しました。
レポートで回答される主要な質問
2032年までのインドのバーチャルクラスルーム市場の予測値は?
インドのバーチャルクラスルーム市場は、2027年の4.57 ビリオン 米ドルから14.03%のCAGRで、2032年までに8.81 ビリオン 米ドルに達すると予測されています。
インドで最大のシェアを持つ教育サービスはどれですか?
K-12教育は2026年に32.1%の最大シェアを占め、学校在籍者数の規模と機関のデジタルクラスルーム普及によって支えられています。
バーチャルクラスルームサービスで最も急速に成長しているエンドユーザーはどれですか?
企業の利用は、雇用主が柔軟なスキルおよびコンプライアンストレーニングを拡大するにつれて、2032年にかけて15.13%のCAGRで成長すると予測されています。
バーチャル学習プロバイダーにとって南インドが重要な理由は何ですか?
南インドは2026年の金額の34.2%を占め、高等教育の密度、テクノロジー雇用センター、およびアーンドラ・プラデーシュ州などの州における強固な学校接続性によって支えられています。
インドの遠隔地での普及を制限するものは何ですか?
接続性とデバイスの制限が依然として制約となっています。UDISE+は、2024〜25年度に学校の36.5%がインターネットアクセスを欠いていたと報告しました。
インドのデータ保護規則は教育プラットフォームにどのような影響を与えますか?
デジタル個人データ保護規則は、子どものデータに対する検証可能な保護者の同意を要求し、未成年者の行動追跡を制限し、対象プラットフォームにガバナンス責任を課します。