
Größe und Marktanteil des indischen Marktes für virtuelle Klassenzimmer
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
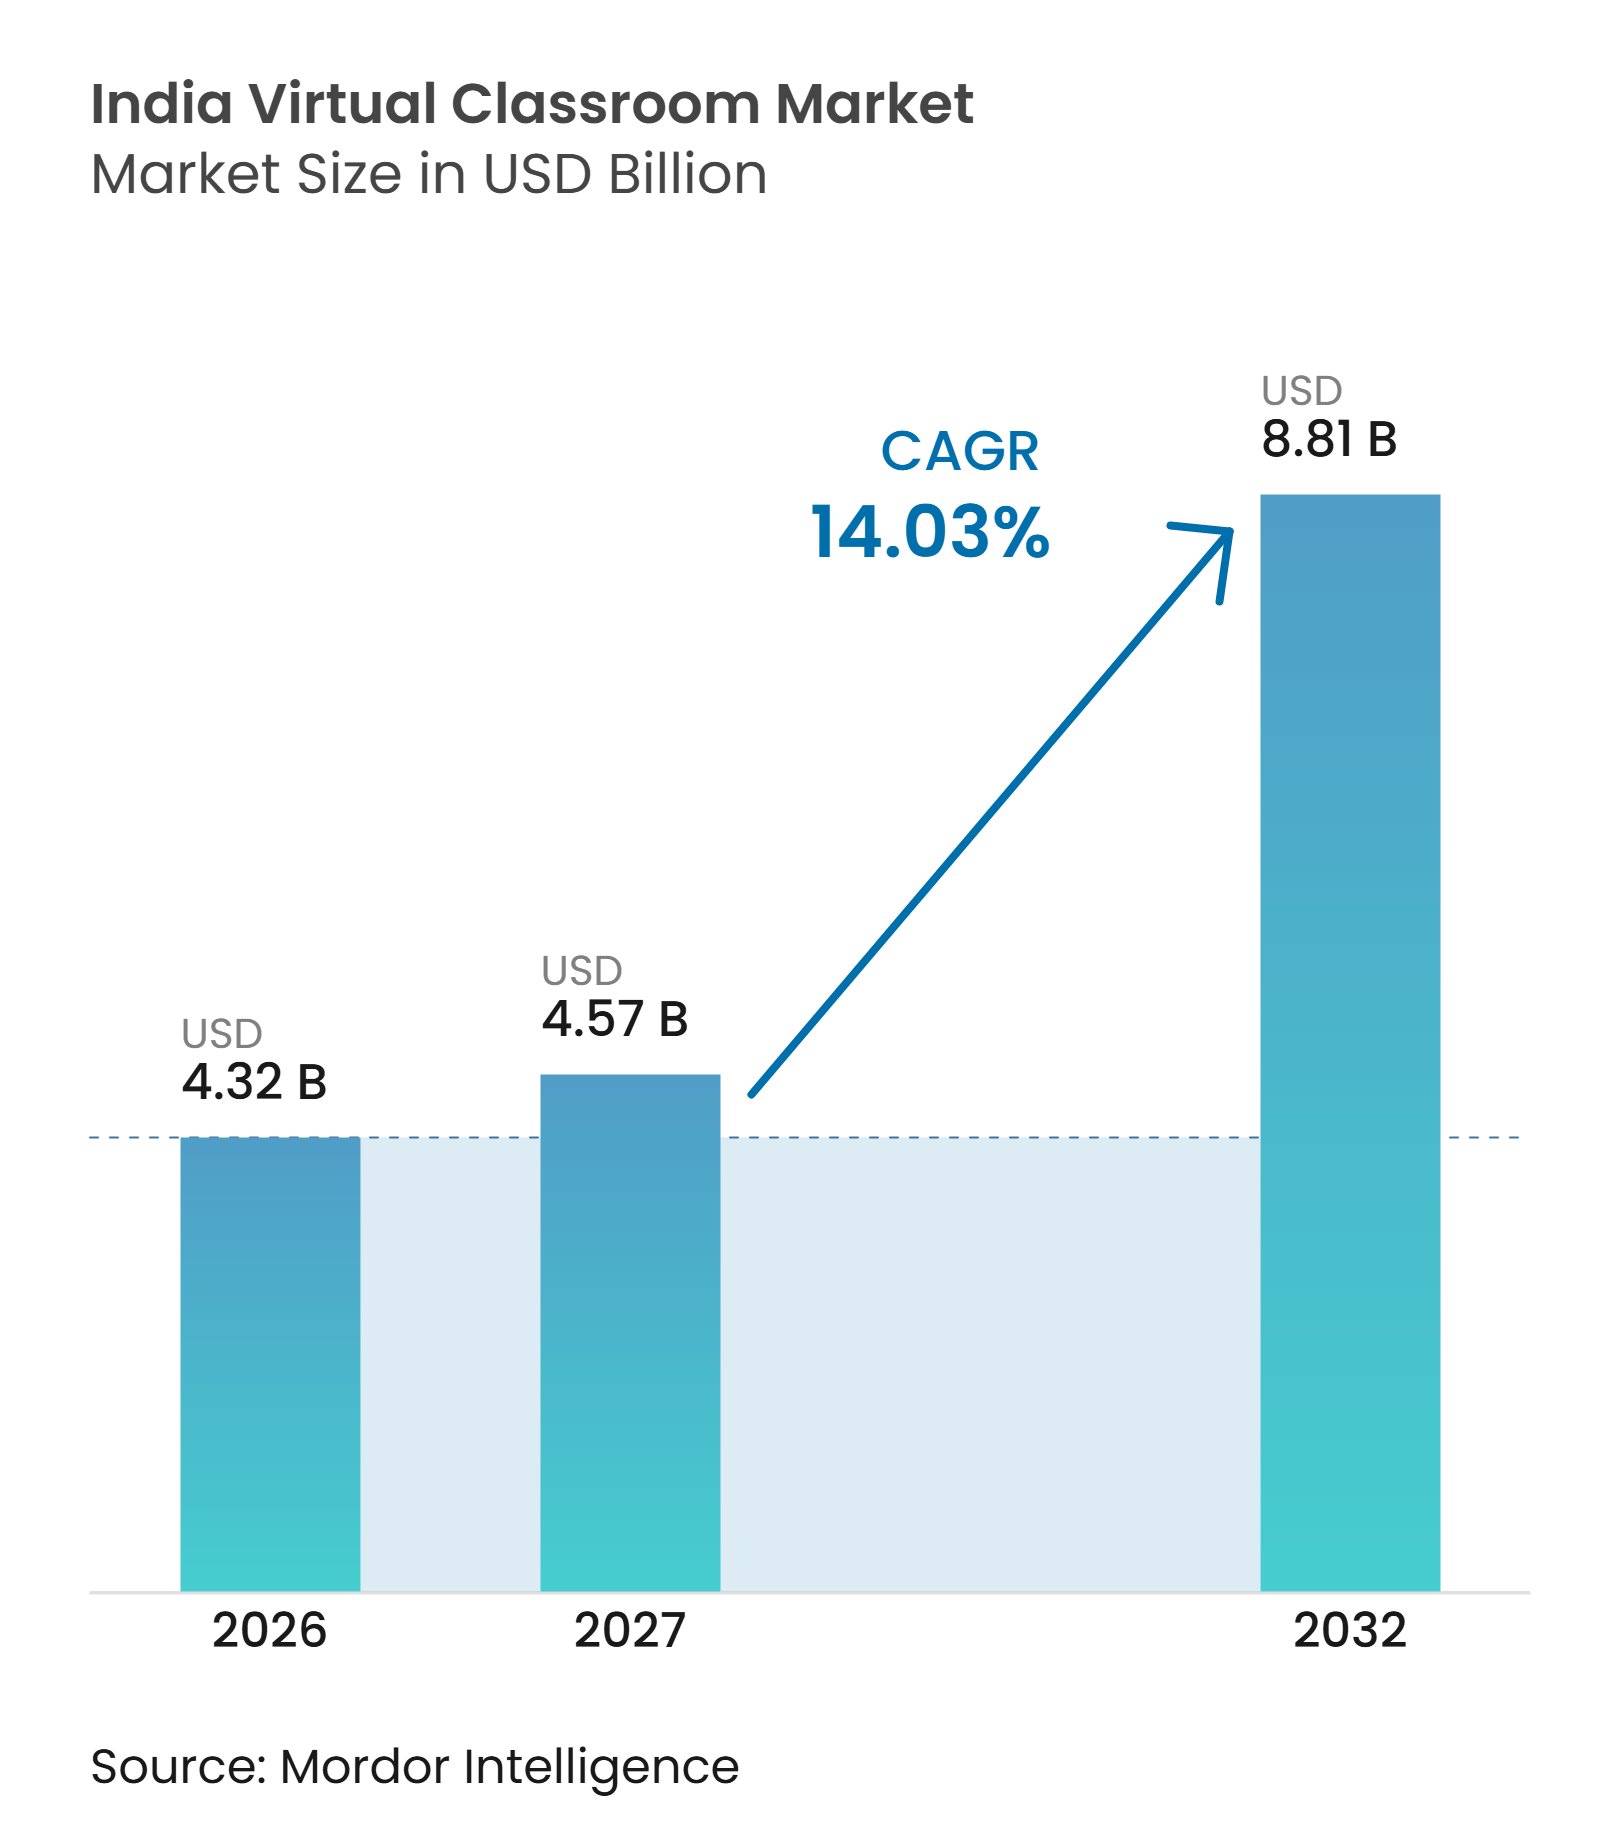
| Marktgröße im Basisjahr (2026) | 4.32 Milliarden US-Dollar |
| Marktgröße (2027) | 4.57 Milliarden US-Dollar |
| Marktgröße (2032) | 8.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.03 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für virtuelle Klassenzimmer von Mordor Intelligence
Die Marktgröße des indischen Marktes für virtuelle Klassenzimmer wird voraussichtlich von 4,32 Milliarden USD im Jahr 2026 und 4,57 Milliarden USD im Jahr 2027 auf 8,81 Milliarden USD bis 2032 anwachsen, was einem CAGR von 14,03 % zwischen 2027 und 2032 entspricht. Das Wachstum beruht auf der weiteren Verbreitung von mobilem Breitband, öffentlichen Investitionen in die Schulkonnektivität und dem institutionellen Bedarf an Lernformaten, die Schüler und Mitarbeiter in großem Maßstab bedienen können. Die virtuelle Bereitstellung entwickelt sich zu einem regulären Kanal für die Prüfungsvorbereitung, die betriebliche Weiterbildung und die Unterstützung der Hochschulbildung, anstatt ein vorübergehender Ersatz für den Präsenzunterricht zu sein. Anbieter, die zuverlässig auf Smartphones und in schwächeren Netzwerken betrieben werden können, haben in kleineren Städten und unterversorgten Bundesstaaten größere Chancen. Das Wettbewerbsfeld bleibt fragmentiert, da Kollaborationsplattformen, Bildungstechnologieunternehmen, telekommunikationsgeführte Ökosysteme und Anbieter von Unternehmenslernen unterschiedliche Teile der Lernreise abdecken. Datenschutzbestimmungen, Kompetenzlücken bei Lehrkräften und ungleichmäßige Schulkonnektivität werden weiterhin bestimmen, wie schnell Plattformen die Nachfrage in zahlende Nutzung umwandeln können.
Wichtigste Erkenntnisse des Berichts
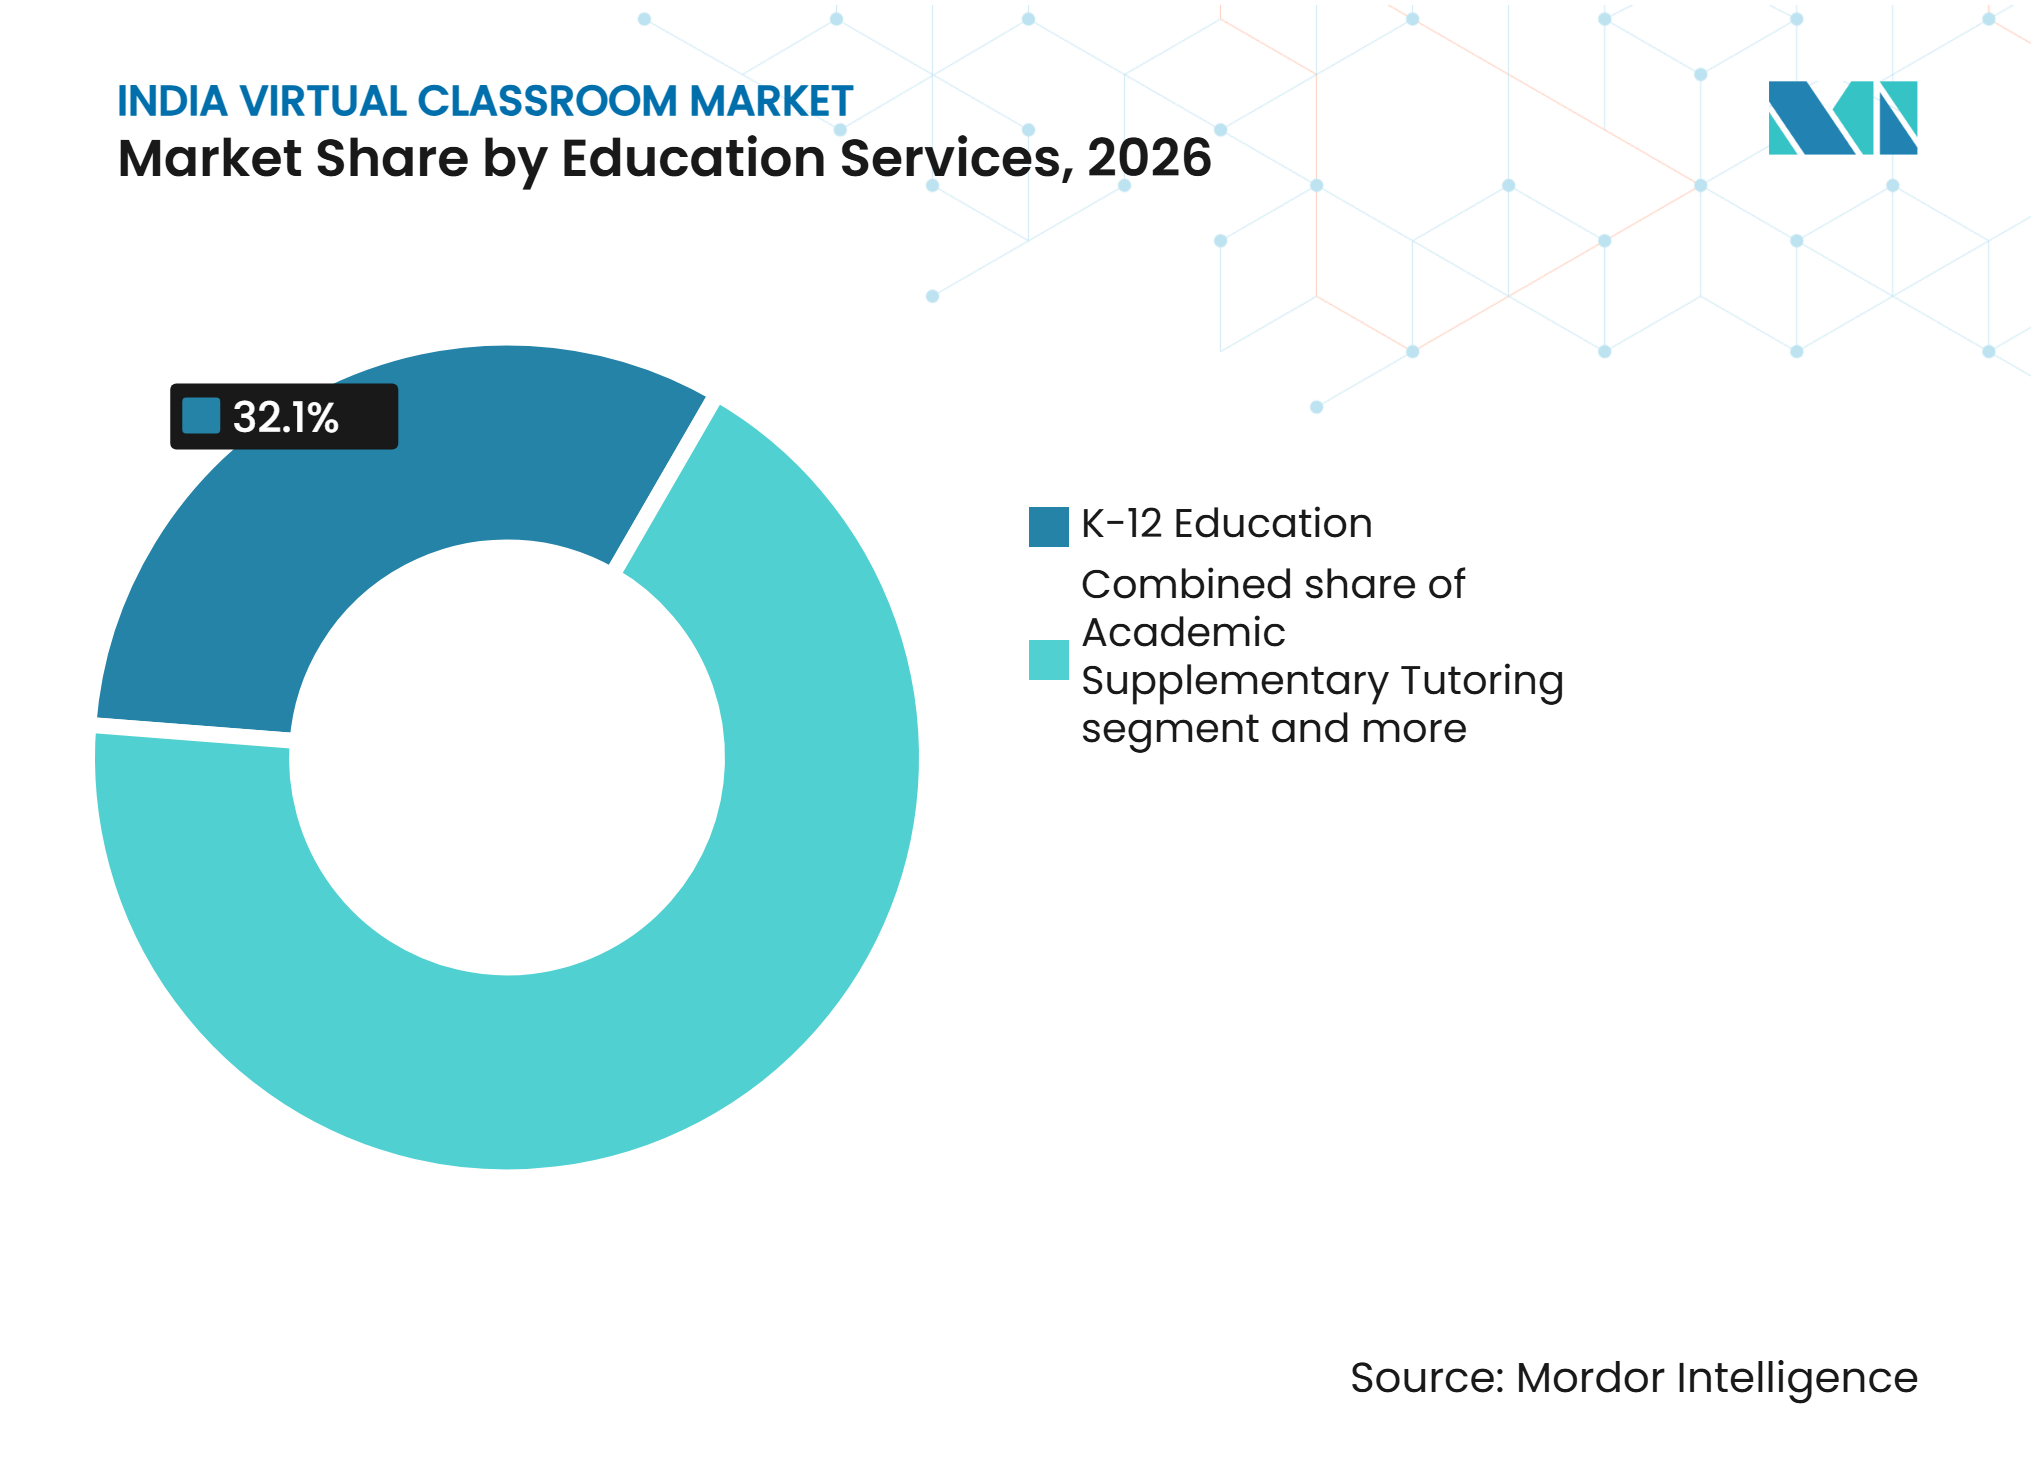
- Nach Bildungsdienstleistungen hielt die K-12-Bildung im Jahr 2026 einen Marktanteil von 32,1 % am indischen Markt für virtuelle Klassenzimmer, während die Hochschulbildung bis 2032 voraussichtlich mit einem CAGR von 14,94 % wachsen wird.
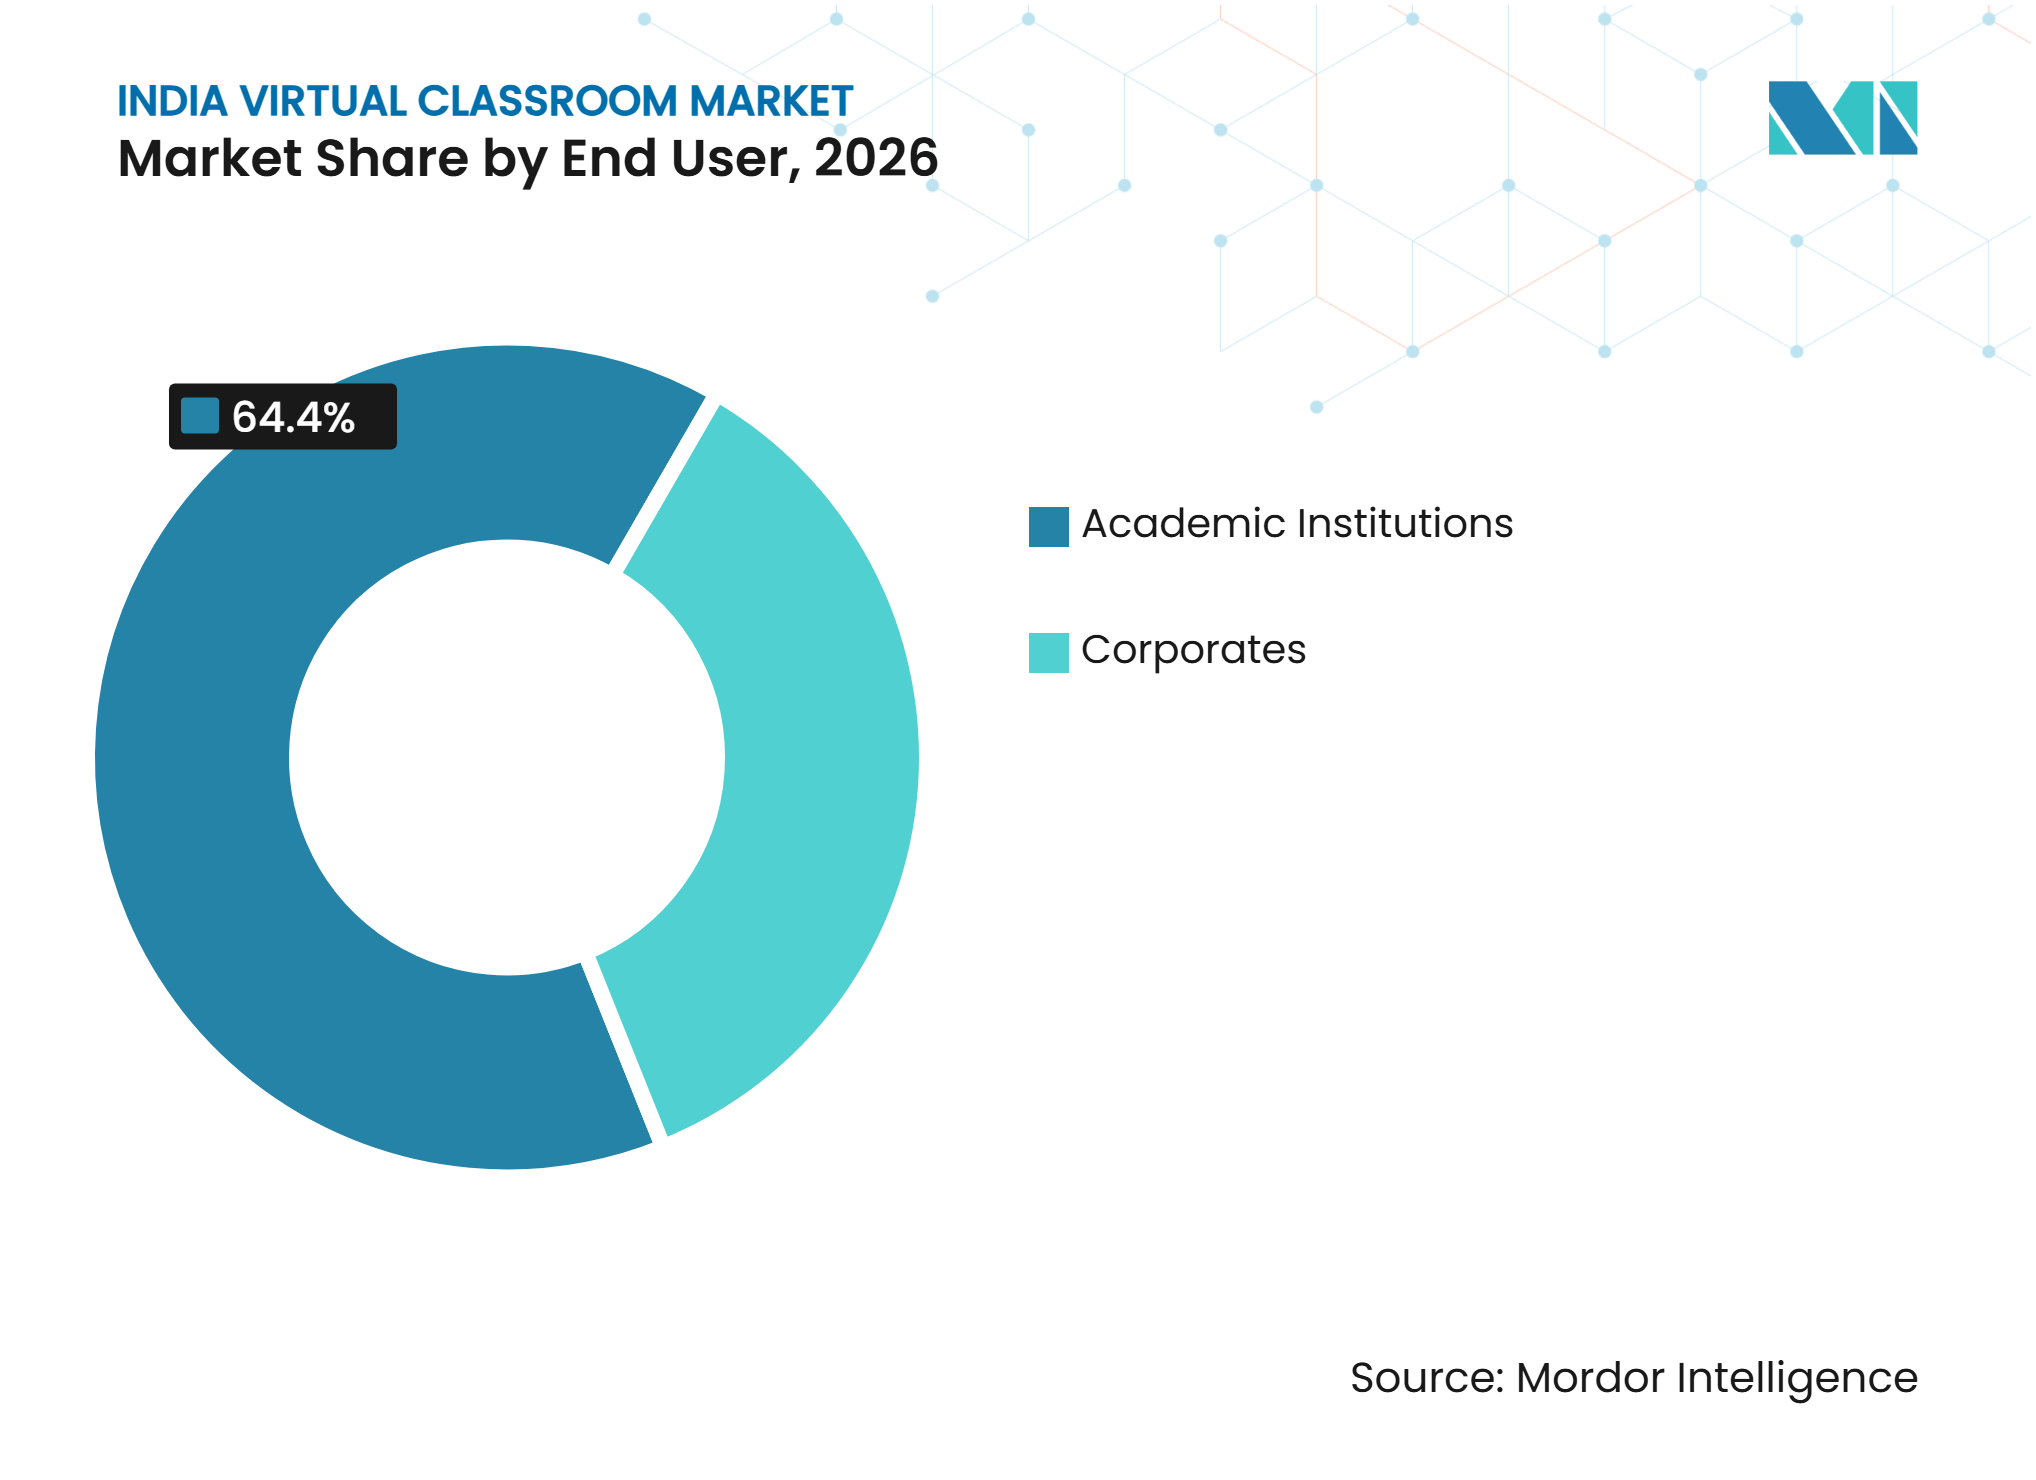
- Nach Endnutzern entfielen im Jahr 2026 64,4 % des Marktanteils am indischen Markt für virtuelle Klassenzimmer auf akademische Einrichtungen, während für Unternehmen bis 2032 ein CAGR von 15,13 % prognostiziert wird.
- Nach Bereitstellungsmodus hielt die live mit Kursleiter durchgeführte Bereitstellung im Jahr 2026 einen Marktanteil von 57,4 % am indischen Markt für virtuelle Klassenzimmer, während das selbstbestimmte Lernen bis 2032 voraussichtlich mit einem CAGR von 15,65 % wachsen wird.
- Nach Geografie hielt Südindien im Jahr 2026 einen Marktanteil von 34,2 % am indischen Markt für virtuelle Klassenzimmer, während für Ost- und Nordostindien bis 2032 ein CAGR von 15,21 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erschwingliches mobiles Breitband und smartphonebasiertes Lernen | +2.8% | National, mit primären Gewinnen in Nord-, West- und Zentralindien | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte Investitionen in die digitale Bildungsinfrastruktur | +2.2% | National, mit konzentrierten Gewinnen in ländlichen und halbstädtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Vorbereitung auf Aufnahmeprüfungen und beruflicher Kompetenzentwicklung | +2.5% | National, mit frühen Gewinnen in Delhi NCR, Bengaluru, Hyderabad, Pune und Städten der Stufe 2 | Kurzfristig (≤ 2 Jahre) |
| Institutioneller Wandel hin zu hybridem und flexiblem Lernangebot | +1.5% | National, angeführt von Unternehmensstandorten in Süd- und Westindien | Mittelfristig (2–4 Jahre) |
| Einführung von virtuellen Klassenzimmern in Regionalsprachen und mit geringer Bandbreite | +0.9% | Indien, konzentriert in Städten der Stufe 2, Stufe 3 und Nordostindien | Langfristig (≥ 4 Jahre) |
| Ergebnisorientierte Beschaffung virtueller Klassenzimmer durch Institutionen und Arbeitgeber | +0.7% | National, mit früher Einführung in großen Unternehmen und erstklassigen privaten Einrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung erschwinglicher mobiler Breitbandverbindungen und smartphonebasiertes Lernen
Indien verzeichnete im November 2025 1.003,65 Millionen Breitbandabonnenten, verglichen mit 924,07 Millionen im März 2024, was die Basis für den smartphonebasierten Lernzugang erweitert[1]. Das Ministerium für Statistik und Programmumsetzung stellte fest, dass 85,5 % der Haushalte zwischen Januar und März 2025 mindestens ein Smartphone besaßen[2]. Dieselbe Umfrage berichtete, dass 92,7 % der ländlichen Bevölkerung im Alter von 15 bis 29 Jahren in den vorangegangenen 3 Monaten das Internet genutzt hatten, was für eine Kategorie relevant ist, die auf regelmäßigen Zugang statt auf gelegentliche Konnektivität angewiesen ist. Der indische Markt für virtuelle Klassenzimmer ist daher zunehmend auf Mobile-First-Design angewiesen, einschließlich adaptivem Streaming, herunterladbarem Material und Zweifelklärung mit geringer Latenz. Anbieter, die an Desktop-lastigen Bereitstellungsmodellen festhalten, riskieren eine schwächere Akzeptanz in Städten der Stufe 2 und Stufe 3, wo das Telefon oft das wichtigste Lerngerät ist.
Staatlich geführte Investitionen in die digitale Bildungsinfrastruktur
Der Unionshaushalt 2025–26 sah einen Plan vor, BharatNet-Konnektivität auf staatliche weiterführende Schulen in ländlichen Gebieten auszuweiten und die Bildungsbereitstellung mit einem breiteren nationalen Breitbandprogramm zu verknüpfen[3]. Samagra Shiksha hatte 146.040 intelligente Klassenzimmer in Bundesstaaten und Unionsterritorien genehmigt, mit 2.671 USD an nicht wiederkehrender Unterstützung und 422 USD an wiederkehrender Unterstützung für jede berechtigte Schule. UDISE+-Daten zeigen, dass 64,7 % der Schulen im Jahr 2024–25 über funktionsfähige Computereinrichtungen verfügten, was eine große Gruppe hinterlässt, die noch Hardware- und Netzwerkbereitschaft benötigt. Das Bildungsministerium meldete außerdem 51,5 Millionen kumulative SWAYAM-Einschreibungen in mehr als 16.530 Kursen, während 401 Universitäten bis zu 40 % Kreditübertragung erlaubten[4]. Diese Maßnahmen geben Schulen und Universitäten einen klareren Weg, virtuellen Unterricht in formale Lernpläne zu integrieren.
Nachfrage nach Vorbereitung auf Aufnahmeprüfungen und beruflicher Kompetenzentwicklung
Die Vorbereitung auf Aufnahmeprüfungen bleibt ein wichtiger Anwendungsfall, da Schüler planmäßigen Unterricht, schnelle Zweifelklärung und Zugang zu Lehrkräften über ihren unmittelbaren Standort hinaus schätzen. Das Bildungsministerium berichtete, dass die SATHEE-Plattform, die gemeinsam mit dem IIT Kanpur entwickelt wurde, 1,599 Millionen Schüler für die Vorbereitung auf JEE, NEET und staatliche Aufnahmeprüfungen registriert hat. PhysicsWallah meldete jährliche JEE- und NEET-Kurspreise von 46 bis 50 USD und zeigt damit, wie virtuelle Bereitstellung preissensible Lernende in großem Maßstab bedienen kann. Das Unternehmen bietet auch die Alakh-AI-Suite an, die Lernende durch KI-gestützte Unterstützung neben der Live-Unterrichtsbereitstellung unterstützt. Die Unternehmensnachfrage nimmt ebenfalls zu, da Arbeitgeber Schulungen zu sich ändernden Technologien, Compliance-Anforderungen und verteilten Arbeitspraktiken benötigen. Diese Kombination unterstützt den indischen Markt für virtuelle Klassenzimmer über Schüler- und Berufslernergruppen hinweg, ohne auf einen einzigen Bildungsweg angewiesen zu sein.
Institutioneller Wandel hin zu hybridem und flexiblem Lernangebot
Indien hatte bis Juni 2025 70.018 Hochschuleinrichtungen, verglichen mit 51.534 im Jahr 2014–15, was die institutionelle Basis erweitert, die digitale Lernsysteme beschaffen kann. Das Bildungsministerium berichtete, dass 102 Einrichtungen 544 Online-Studiengänge und 116 Einrichtungen 1.149 offene und Fernlernprogramme anboten. Von diesen Programmen haben mehr als 1,9 Millionen Studierende profitiert, was zeigt, dass Fern- und Blended Learning bereits eine formale institutionelle Rolle hat. Hybrides Lernangebot ermöglicht es Einrichtungen, aufgezeichnete Inhalte mit Live-Sitzungen zu kombinieren, was Flexibilität bieten und gleichzeitig den Kontakt mit Lehrkräften aufrechterhalten kann. Es gibt Unternehmenskäufern auch eine praktische Möglichkeit, selbstbestimmtes Material mit von Kursleitern geleiteten Workshops für größere und geografisch verteilte Teams zu kombinieren.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleichmäßige Konnektivität auf der letzten Meile und Gerätezugang | -1.8% | Nordostindien, ländliches Bihar, Uttar Pradesh und Jharkhand | Kurzfristig (≤ 2 Jahre) |
| Bereitschaft der Lehrkräfte und Lücken in der digitalen Pädagogik | -1.2% | National, am ausgeprägtesten in staatlichen Schulsystemen in nicht-metropolitanen Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Einbindung, Anwesenheit und dem Abschluss von Lernenden | -0.9% | National, mit den am stärksten betroffenen Unternehmens- und Hochschulsegmenten | Mittelfristig (2–4 Jahre) |
| Datenschutz, Kindersicherheit und Bedenken hinsichtlich des Plattformvertrauens | -0.6% | National, mit den höchsten Compliance-Kosten für kleine und mittelgroße Bildungstechnologieanbieter. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleichmäßige Konnektivität auf der letzten Meile und Gerätezugang
UDISE+ berichtete, dass 36,5 % der indischen Schulen im Jahr 2024–25 keinen Internetzugang hatten, was die Reichweite des synchronen virtuellen Unterrichts einschränkt. Die Verfügbarkeit von Schulcomputern lag in Manipur bei 36,7 % und in Meghalaya bei 19,7 %, was die praktische Lücke zwischen nationalem digitalem Ehrgeiz und lokaler Bereitschaft verdeutlicht. Die Regierung erklärte, dass 3.841 von 45.934 Dörfern im Nordosten im Juni 2025 keine Mobilfunkkonnektivität hatten, obwohl 2.485 Türme im Rahmen des Digital-Bharat-Nidhi-Programms in Betrieb genommen worden waren. Infolgedessen können städtische und halbstädtische Einrichtungen vollwertige Live-Klassenzimmer leichter nutzen als solche in abgelegenen Gebieten. Produkte mit geringer Bandbreite, asynchrone und geräteunabhängige Produkte sind daher wichtig für Anbieter, die die nächste Nutzergruppe erreichen möchten.
Bereitschaft der Lehrkräfte und Lücken in der digitalen Pädagogik
Ein virtuelles Klassenzimmer erfordert mehr als Konnektivität, da Lehrkräfte in der Lage sein müssen, Unterrichtsstunden zu planen, digitale Werkzeuge zu nutzen und die Beteiligung aufrechtzuerhalten. Indien beschäftigte im Jahr 2024–25 10.122.420 Schullehrer in einem sehr großen und vielfältigen Schulsystem. Die Verfügbarkeit von Computern an 64,7 % der Schulen zeigt, dass viele Lehrkräfte noch in Umgebungen arbeiten, in denen die regelmäßige Nutzung von Unterrichtstechnologie nicht gewährleistet ist. Zuschüsse für intelligente Klassenzimmer können die physische Grundlage schaffen, aber Schulung und lokale Umsetzung bestimmen, ob die Ausrüstung effektiv genutzt wird. Anbieter können diese Hürde mit einfachen Kursleiter-Workflows, Unterrichtsvorlagen und Unterstützung verringern, die Lehrkräften helfen, Technologie zu nutzen, ohne unnötige Verwaltungsarbeit hinzuzufügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Schüler- und Lernerverhaltens
Die K-12-Einschreibung erreichte im Jahr 2024–25 24,69 Crore Schüler und gibt Anbietern virtueller Klassenzimmer eine große potenzielle Lernerpopulation. Privat finanzierte Schulen schrieben 95,86 Millionen Schüler ein und bleiben ein wichtiges institutionelles Segment für bezahlte Unterrichtstechnologie. Die Einschreibung in integrierte Programme wuchs zwischen 2014–15 und 2023–24 um 301,36 %, was auf eine wachsende Beteiligung an flexiblen akademischen Strukturen hindeutet. Auch die Einschreibung in Doktoratsprogramme stieg im gleichen Zeitraum um 192,89 %. Diese Lernergruppen können die Nachfrage nach synchronen und asynchronen Formaten unterstützen, wo spezialisierter Unterricht oder flexible Terminplanung benötigt wird.
Lernende nutzen zunehmend sowohl digitale als auch physische Berührungspunkte, anstatt sich für ein einziges Format zu entscheiden. Es gibt eine Verlagerung hin zu hybriden Netzwerken, bei denen die Online-Bereitstellung Bewusstsein schafft und lokale Zentren helfen, die Einschreibung abzuschließen. PhysicsWallah’s Plan für mehr als 75 neue Zentren in 24 Bundesstaaten im Geschäftsjahr 2027 ist mit diesem gemischten Bereitstellungsansatz vereinbar. Live-Unterricht unterstützt Verantwortlichkeit und schnelle Fragen, während selbstbestimmte Formate Lernende mit Arbeits-, Studien- oder Standortbeschränkungen unterstützen. Anbieter, die diese Formate koordinieren, können unterschiedliche Lernerpräferenzen bedienen, ohne einen einzigen Weg zu erzwingen.
Bildungsleistungsintelligenz
Das nationale Schüler-Lehrer-Verhältnis betrug im Jahr 2024–25 24,0, wobei 10.122.420 Lehrkräfte 24,69 Crore eingeschriebene Schüler von Klasse 1 bis Klasse 12 betreuten. Unterschiede auf Bundesstaatsebene bedeuten, dass die Unterrichtskapazität ungleichmäßig ist, insbesondere in Systemen mit höheren Schüler-Lehrer-Verhältnissen. Virtuelle Bereitstellung kann Einrichtungen helfen, Zugang zu Unterrichtsmaterial und Fachunterricht zu bieten, wo die lokale Kapazität begrenzt ist. Sie ersetzt nicht den Bedarf an ausgebildeten Lehrkräften, kann aber die Reichweite des vorhandenen Lehrpersonals erweitern. Der indische Markt für virtuelle Klassenzimmer profitiert, wenn Einrichtungen Technologie als Unterstützung für die Lehrerkapazität und nicht als eigenständigen Ersatz einsetzen.
Hochschuleinrichtungen und Forschungsaktivitäten konzentrieren sich in den südlichen und westlichen Bundesstaaten, insbesondere in Tamil Nadu, Karnataka, Andhra Pradesh und Maharashtra. Diese geografische Dichte unterstützt die Nachfrage nach hochschulgebundenen virtuellen Kursen, Berufsprogrammen und ergänzender Nachhilfe. Die Einschreibung in Doktoratsprogramme erreichte 2023–24 343.000 nach einem Anstieg von 192,89 % gegenüber 2014–15. PhysicsWallah’s jährliche Kurspreise von 46 bis 50 USD zeigen, wie virtuelle Bereitstellung die Kostenhürde für die JEE- und NEET-Vorbereitung senken kann. Anbieter, die diese Bundesstaaten bedienen, können Online-Reichweite mit lokal relevantem Schülerunterstützung und institutionellen Beziehungen kombinieren.
Segmentanalyse
Nach Bildungsdienstleistungen:
K-12-Bildung führt, während Hochschulbildung expandiertDie K-12-Bildung machte im Jahr 2026 32,1 % der Marktgröße des indischen Marktes für virtuelle Klassenzimmer aus. Ihre Position spiegelt den Umfang der Schulbildung wider, mit 24,69 Crore Schülern, die im Jahr 2024–25 von Klasse 1 bis Klasse 12 eingeschrieben waren. Privat finanzierte Schulen schrieben 95,86 Millionen Schüler ein, was eine erhebliche institutionelle Käuferbasis für Unterrichtswerkzeuge schafft. Genehmigungen für intelligente Klassenzimmer im Rahmen von Samagra Shiksha bieten einen öffentlichen Infrastrukturweg für die Einführung digitaler Klassenzimmer. Das Segment profitiert, wenn Plattformen lehrergeführte Unterrichtsstunden unterstützen und innerhalb der Schulbudgets und Konnektivitätsbedingungen arbeiten können.
Die Hochschulbildung wird voraussichtlich bis 2032 mit einem CAGR von 14,94 % wachsen. Die Bruttobeteiligungsquote erreichte 2023–24 30,0 %, während die Nationale Bildungspolitik 2020 bis 2035 ein Ziel von 50 % anstrebt. Diese Expansion erhöht den Bedarf an skalierbarer Lehrkapazität ohne entsprechendes Wachstum der physischen Infrastruktur. Bis zu 40 % der Programmkredite können von SWAYAM-Kursen an 401 Universitäten übertragen werden, was Online-Lernen in formale akademische Wege einbettet. Ergänzende akademische Nachhilfe, Kompetenzentwicklung und Prüfungsvorbereitung erweitern die adressierbare Basis über Studiengänge hinaus.



Nach Endnutzer:
Akademische Einrichtungen behalten ihre Größe, während die Unternehmensnachfrage wächstAkademische Einrichtungen erfassten im Jahr 2026 64,4 % des Marktanteils am indischen Markt für virtuelle Klassenzimmer. Schulen und Universitäten bleiben die größte Käufergruppe, da sie Systeme benötigen, die definierten Kohorten dienen und die formale Lehrplanbereitstellung unterstützen können. Indiens 70.018 Hochschuleinrichtungen geben Plattformanbietern eine breite institutionelle Basis. Staatliche digitale Infrastrukturprogramme unterstützen die Einführung weiter, indem sie die Klassenzimmerkonnektivität und -ausrüstung verbessern. Anbieter, die dieses Segment bedienen, müssen sich an Lehrpraxis, Beschaffungsregeln und Schülerdatenpflichten ausrichten.
Für Unternehmen wird bis 2032 ein CAGR von 15,13 % prognostiziert. Verteilte Arbeit, technologischer Wandel und Compliance-Verpflichtungen machen virtuell kursleitergeführtes Training für Arbeitgeber-Lernprogramme relevanter. Online-Bereitstellung ermöglicht es Unternehmen, Mitarbeiter an mehreren Standorten zu erreichen und dabei einen gemeinsamen Lernrahmen beizubehalten. Flexible Bereitstellung ist besonders nützlich, wenn Organisationen eine Mischung aus Live-Workshops, Kurzkursen und asynchronem Lernen benötigen. Das Segment schafft eine Chance für Plattformen, die Lernfortschritte nachweisen und Schulungen mit den Kompetenzanforderungen der Belegschaft verknüpfen können.

Nach Bereitstellungsmodus:
Live-Unterricht behält seine Größe, während selbstbestimmtes Lernen zunimmtDie live mit Kursleiter durchgeführte Bereitstellung hielt im Jahr 2026 einen Marktanteil von 57,4 % am indischen Markt für virtuelle Klassenzimmer. Das Format bleibt wichtig für die Prüfungsvorbereitung, bei der Lernende Echtzeit-Fragen, feste Zeitpläne und direkte Kursleiterführung schätzen. PhysicsWallah und Microsoft arbeiteten zusammen, um KI-basierte Nachhilfefähigkeiten zu entwickeln, die Schüleranfragen während des virtuellen Lernens unterstützen können. Live-Bereitstellung kann Einrichtungen auch helfen, die Anwesenheit zu überwachen und kohortbasiertes Lernen aufrechtzuerhalten. Ihre Rolle ist am stärksten, wo Lernende sofortiges Feedback oder strukturierte Vorbereitung auf hochrangige Prüfungen benötigen.
Das selbstbestimmte Lernen wird bis 2032 voraussichtlich mit einem CAGR von 15,65 % wachsen. Es passt zu Lernenden, die rund um Arbeit, Studienzeiten oder regionale Zugangsbeschränkungen lernen müssen. SWAYAM bietet mehr als 16.530 Kurse und hat 51,5 Millionen kumulative Einschreibungen erreicht, was den Umfang demonstriert, der einem Jederzeit-Zugangsmodell zur Verfügung steht. Die besten selbstbestimmten Angebote kombinieren Video, Bewertung, Fortschrittsverfolgung und Zugang zu Unterstützung. Dieses Bereitstellungsmodell kann den Zugang erweitern, hängt aber auch von einem starken Engagement-Design ab, um Abbrüche zu reduzieren.
Geografische Analyse
Südindien hielt im Jahr 2026 34,2 % der Marktgröße des indischen Marktes für virtuelle Klassenzimmer. Die Region profitiert von einem dichten Hochschulnetzwerk und wichtigen Technologiebeschäftigungszentren in Bengaluru, Hyderabad und Chennai. Andhra Pradesh meldete im Jahr 2024–25 eine Schulinternetkonnektivität von 99,0 % und bietet damit eine stärkere Basis für digitales Lernen auf Schulebene als viele Bundesstaaten. Die Konzentration von Technologie- und Global-Capability-Center-Aktivitäten unterstützt die Nachfrage nach Mitarbeiterschulung sowie Prüfungsvorbereitung. PhysicsWallah plant im Geschäftsjahr 2027 13 neue Zentren in Telangana, Karnataka, Andhra Pradesh, Tamil Nadu und Kerala, mit dem Ziel von 12.000 bis 15.000 zusätzlichen Einschreibungen. Hybride Bereitstellung kann in dieser Region effektiv sein, da Online-Engagement durch lokale Zentren und institutionelle Partnerschaften verstärkt werden kann.
Für Ost- und Nordostindien wird bis 2032 ein CAGR von 15,21 % prognostiziert. Die Region hat einen Bedarf an Zugang zu Lehrressourcen, die nicht immer über lokale physische Infrastruktur verfügbar sind. Bis Juni 2025 hatte die Regierung 2.485 Mobilfunktürme im Rahmen des Digital-Bharat-Nidhi-Programms in Betrieb genommen und 4G-Konnektivität in 40.663 Dörfer im Nordosten gebracht. Die Verfügbarkeit von Schulcomputern blieb in Meghalaya bei 19,7 % und in Manipur bei 36,7 %, sodass Smartphones ein wichtiges Zugangsgerät bleiben werden. C-DOT richtete an der Gauhati University ein einheimisches 5G-Labor ein, das dem regionalen digitalen Ökosystem ein längerfristiges Element des Kapazitätsaufbaus hinzufügt. Anbieter, die Design mit geringer Bandbreite und Unterstützung in Regionalsprachen nutzen, können die Lücke zwischen wachsender Netzabdeckung und begrenzter institutioneller Hardware schließen.
Nordindien kombiniert eine große Basis für Aufnahmeprüfungen mit einem dichten Nachhilfe-Ökosystem, während Westindien eine erhebliche Unternehmenslernachfrage aus Finanzdienstleistungen, Fertigung und Technologieclustern hat. SATHEE hatte 1,599 Millionen Lernende für die Aufnahmeprüfungsvorbereitung registriert, was die Relevanz digitaler Vorbereitungsdienste an wichtigen Bewerberstandorten unterstützt. Maharashtra hatte 5.155 intelligente Klassenzimmer unter Samagra Shiksha genehmigt, was eine breitere Bereitstellung von Unterrichtstechnologie unterstützt.
Intelligenz zur Bildungsinfrastruktur und -entwicklung
Der Unionshaushalt 2025–26 verknüpfte staatliche weiterführende Schulen in ländlichen Gebieten mit BharatNet-Konnektivität und stärkte damit die Infrastrukturbasis für digitales Lernen. Die bereitgestellte Programmbeschreibung identifizierte eine Investition von 16,1 Milliarden USD für das ländliche Breitbandprogramm. Das Bildungsministerium und BSNL sind für die Zuordnung berechtigter Schulen zum Netzwerk und die Unterstützung der Dienstverfügbarkeit in verbundenen Gebieten verantwortlich. Die Samagra-Shiksha-Unterstützung für 146.040 intelligente Klassenzimmer schafft eine besser vorhersehbare öffentliche Beschaffungsbasis für Unterrichtsausrüstung und -inhalte. Diese Maßnahmen begünstigen Anbieter, die zuverlässige Bereitstellung, Lehrerunterstützung und für öffentliche Schulen geeignete Inhalte kombinieren können.
Private Investitionen konzentrieren sich auf die Erweiterung des Lernzugangs und die Entwicklung KI-gestützter Produkte. PhysicsWallah meldete einen Umsatz von 211 Millionen USD im ersten Halbjahr des Geschäftsjahres 2026 und einen eigenständigen Umsatz von 116 Millionen USD im zweiten Quartal des Geschäftsjahres 2026. Das Unternehmen kündigte auch Pläne für mehr als 75 Lernzentren in 24 Bundesstaaten im Geschäftsjahr 2027 an. Die Arbeit von Microsoft Research mit PhysicsWallah an KI-Nachhilfewerkzeugen zeigt, wie Bildungsanbieter KI-Funktionen in Live- und digitale Lernumgebungen integrieren. Diese Investitionen richten die Produktentwicklung auf den Bedarf an reaktionsfähiger, skalierbarer Lernerunterstützung aus.
Wettbewerbslandschaft
Marktkonzentration
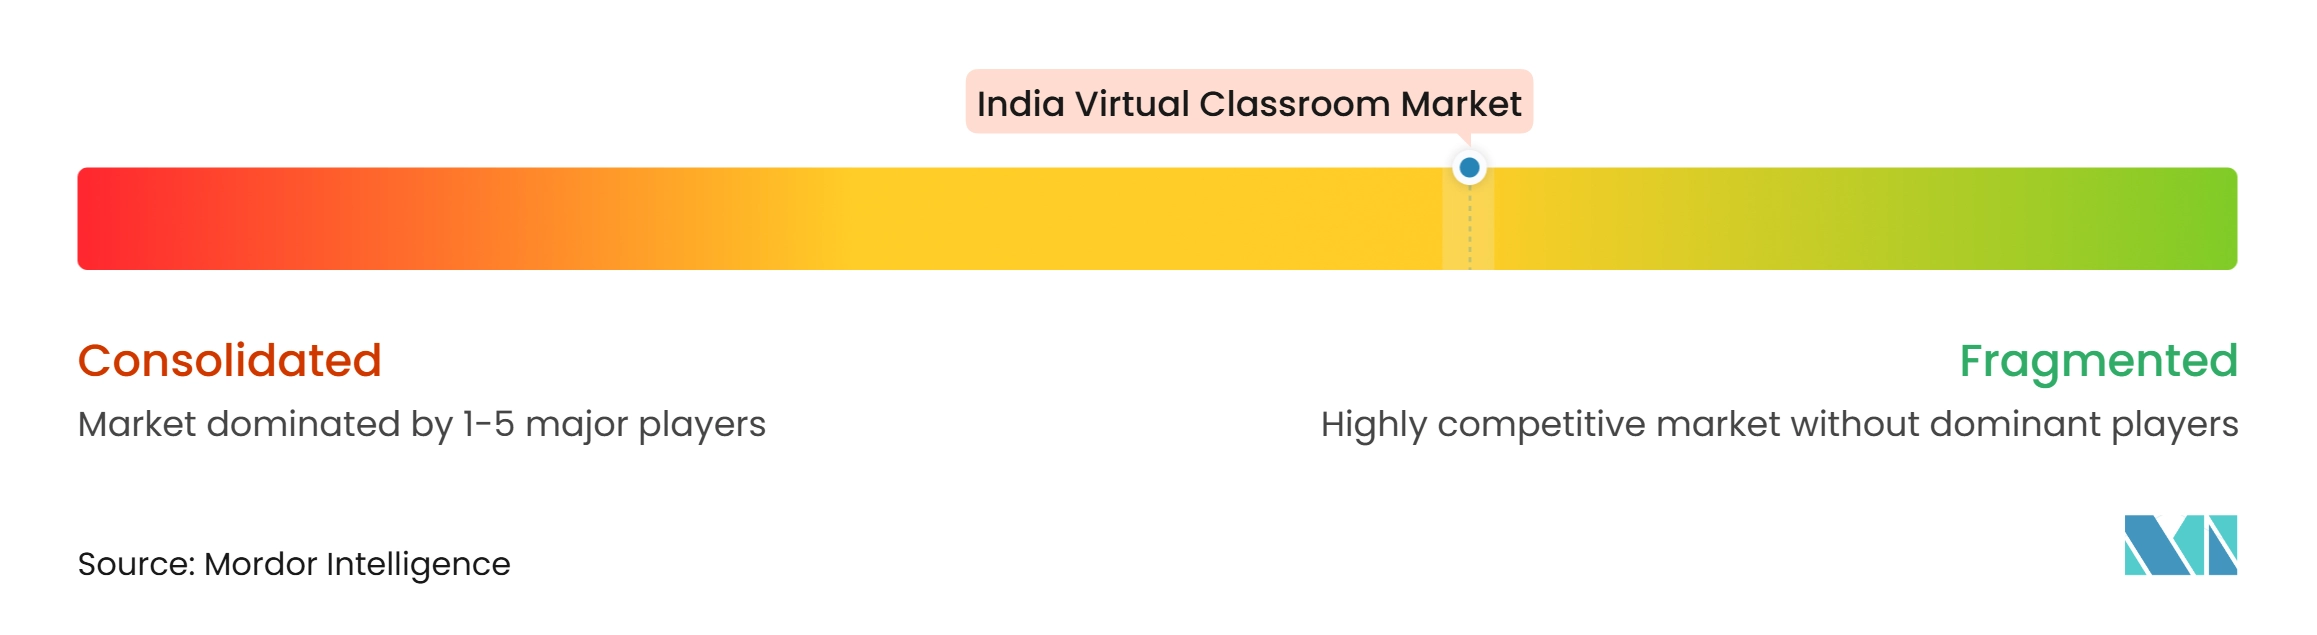
Google, Microsoft, Zoom und Cisco liefern Kollaborationsinfrastruktur, die Einrichtungen und Unternehmen in ihre Lern-Workflows integrieren können. Teachmint, PhysicsWallah und Vedantu konkurrieren durch bildungsorientierte Inhalte, Klassenzimmerbetrieb und Lernerunterstützung. Jio Platforms bringt ein telekommunikationsgeführtes digitales Ökosystem in das Feld, während upGrad, Simplilearn und NIIT sich auf das Lernen der Belegschaft konzentrieren. Der Wettbewerb erstreckt sich daher auf Infrastruktur, Inhalte, Pädagogik und Unternehmensbereitstellung und nicht auf eine einzige Produktkategorie. Produktintegration ist ein wichtiger strategischer Weg für auf Indien ausgerichtete Anbieter. Teachmint verlagerte sich hin zu integrierter Klassenzimmerinfrastruktur und kombinierte Hardware und Software, anstatt nur als Softwareanbieter zu agieren.
Regulatorische Bereitschaft wird zu einem weiteren Wettbewerbsfaktor. Die Regeln zum Schutz digitaler personenbezogener Daten legen Anforderungen für die Einwilligung bei Kinderdaten, Einschränkungen für Verhaltens-Tracking und Aufsicht für bedeutende Datentreuhänder fest. Plattformen, die Datenschutzkontrollen dokumentieren und Einwilligungen zuverlässig handhaben können, sind möglicherweise besser bei Schulen, Universitäten und Unternehmenskäufern positioniert. Ergebnisnachweise werden ebenfalls wahrscheinlich eine Rolle spielen, insbesondere für Käufer, die Abschluss, Prüfungsvorbereitung, Zertifizierung oder Kompetenzentwicklung bewerten müssen. Inhalte in Regionalsprachen und Leistung bei geringer Bandbreite bieten zusätzliche Möglichkeiten zur Differenzierung in Märkten, in denen der Zugang ungleichmäßig ist. Das Feld wird wahrscheinlich fragmentiert bleiben, da kein einzelner Anbieter derzeit jede Ebene der Lernbereitstellung abdeckt.
Marktführer der Branche für virtuelle Klassenzimmer in Indien
-
Google LLC
-
Microsoft Corporation
-
Zoom Video Communications, Inc.
-
Teachmint Technologies Private Limited
-
Jio Platforms Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für virtuelle Klassenzimmer Unternehmen in diesem Bericht
- Microsoft Corporation
- Google LLC
- Zoom Video Communications, Inc.
- Cisco Systems, Inc.
- Adobe Inc.
- Jio Platforms Limited
- Teachmint Technologies Private Limited
- Vedantu Innovations Private Limited
- PhysicsWallah Limited
- Sorting Hat Technologies Private Limited
- Extramarks Education India Private Limited
- Bunch Microtechnologies Private Limited
- Next Education India Private Limited
- Schoolnet India Limited
- Leadership Boulevard Private Limited
- upGrad Education Private Limited
- Simplilearn Solutions Private Limited
- Veranda Learning Solutions Limited
- NIIT Limited
- DO Little Technologies Private Limited
Neueste Industrielle Entwicklungen in Indischer Markt für virtuelle Klassenzimmer
- November 2025: Indien hat die Regeln zum Schutz digitaler personenbezogener Daten bekannt gegeben und damit einen 18-monatigen Umsetzungszeitraum für Plattformen für virtuelle Klassenzimmer und Bildungstechnologie eingeleitet, die Schülerdaten verarbeiten.
- Oktober 2025: PhysicsWallah erwarb einen Anteil von 40 % an Sarrthi IAS für 10,5 Millionen USD und erweiterte damit seine Präsenz in der Vorbereitung auf den öffentlichen Dienst.
- Juli 2025: Das Bildungsministerium startete die KI-gestützte ViBe-Plattform am IIT Ropar und führte das TARA-App-Portal für KI- und maschinelles lernbasierte Leseflüssigkeitsunterstützung für die Klassen 3–8 ein.
- Februar 2025: Microsoft Research und PhysicsWallah arbeiteten an KI-basierten Nachhilfewerkzeugen zusammen, darunter der KI-Guru-Tutor und die Smart-Doubt-Engine, für den Einsatz in PhysicsWallah's Lernumgebung.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Markt für virtuelle Klassenzimmer bis 2032 erreichen?
Der indische Markt für virtuelle Klassenzimmer wird voraussichtlich bis 2032 einen Wert von 8,81 Milliarden USD erreichen, ausgehend von 4,57 Milliarden USD im Jahr 2027, bei einem CAGR von 14,03 %.
Welcher Bildungsdienstleistungsbereich hat den größten Anteil in Indien?
Die K-12-Bildung hielt im Jahr 2026 mit 32,1 % den größten Anteil, unterstützt durch den Umfang der Schuleinschreibung und die institutionelle Einführung digitaler Klassenzimmer.
Welcher Endnutzer wächst am schnellsten bei virtuellen Klassenzimmerdienstleistungen?
Für die Unternehmensnutzung wird bis 2032 ein CAGR von 15,13 % prognostiziert, da Arbeitgeber flexible Kompetenz- und Compliance-Schulungen ausweiten.
Warum ist Südindien für Anbieter von virtuellem Lernen wichtig?
Südindien hielt im Jahr 2026 34,2 % des Wertes, unterstützt durch die Dichte der Hochschulbildung, Technologiebeschäftigungszentren und eine starke Schulkonnektivität in Bundesstaaten wie Andhra Pradesh.
Was schränkt die Einführung in abgelegenen Teilen Indiens ein?
Begrenzte Konnektivität und Geräte bleiben Einschränkungen. UDISE+ berichtete, dass 36,5 % der Schulen im Jahr 2024–25 keinen Internetzugang hatten.
Wie wirken sich Indiens Datenschutzregeln auf Bildungsplattformen aus?
Die Regeln zum Schutz digitaler personenbezogener Daten erfordern eine überprüfbare elterliche Einwilligung für Kinderdaten, schränken das Verhaltens-Tracking von Minderjährigen ein und schaffen Governance-Verantwortlichkeiten für betroffene Plattformen.