
Tamanho e Participação do Mercado de STATCOM da Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
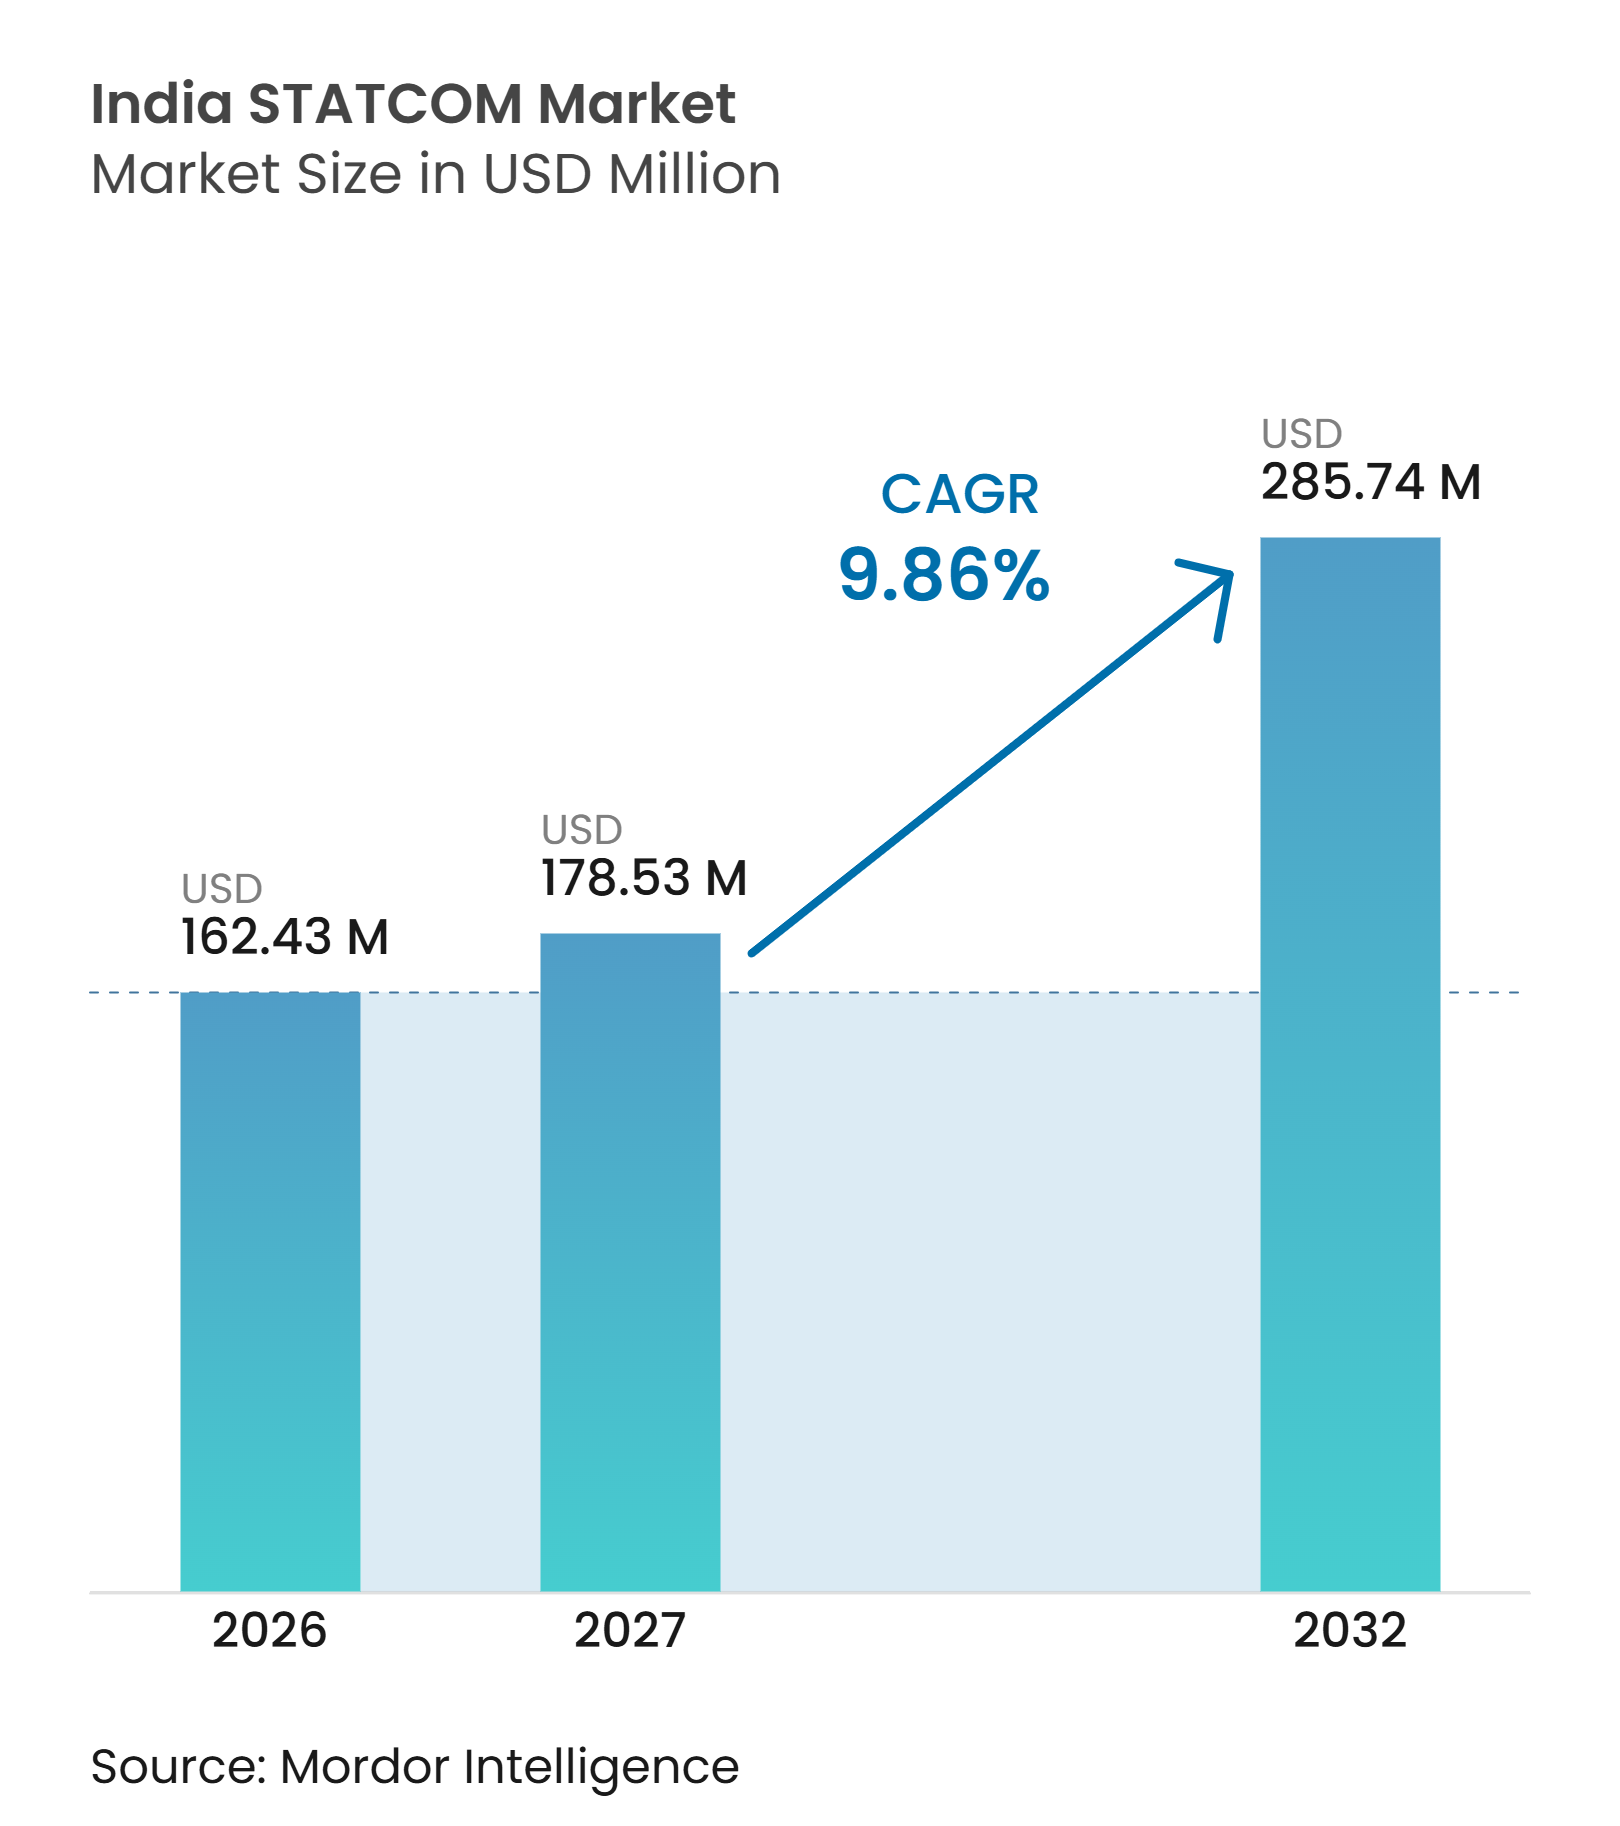
| Tamanho do mercado no ano base (2026) | 162.43 Milhões de dólares |
| Tamanho do Mercado (2027) | 178.53 Milhões de dólares |
| Tamanho do Mercado (2032) | 285.74 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.86 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de STATCOM da Índia por Mordor Intelligence
O tamanho do mercado de STATCOM da Índia foi avaliado em 162,43 milhões de USD em 2026 e tem previsão de atingir 285,74 milhões de USD até 2032, a um CAGR de 9,86% durante 2027-2032. O sistema elétrico da Índia está adicionando geração renovável mais rapidamente do que a capacidade de transmissão em diversas subestações de agrupamento, aumentando a necessidade de suporte dinâmico de tensão. A expansão planejada de corredores de transmissão de 400 kV e 765 kV está criando uma base maior de projetos de alta tensão onde equipamentos avançados de potência reativa são necessários. As regras de rede também estão movendo a capacidade de potência reativa de uma preferência técnica para um requisito de conexão para recursos baseados em inversores. Fornecedores com capacidades localmente integradas em válvulas, transformadores, controles e testes estão melhor posicionados para competir em projetos de concessionárias. O cronograma de licitações, os altos custos iniciais e a concorrência de condensadores síncronos, compensadores estáticos de potência reativa (SVCs), capacitores e reatores continuam sendo limitações materiais para o crescimento do mercado de STATCOM da Índia.
Principais Conclusões do Relatório
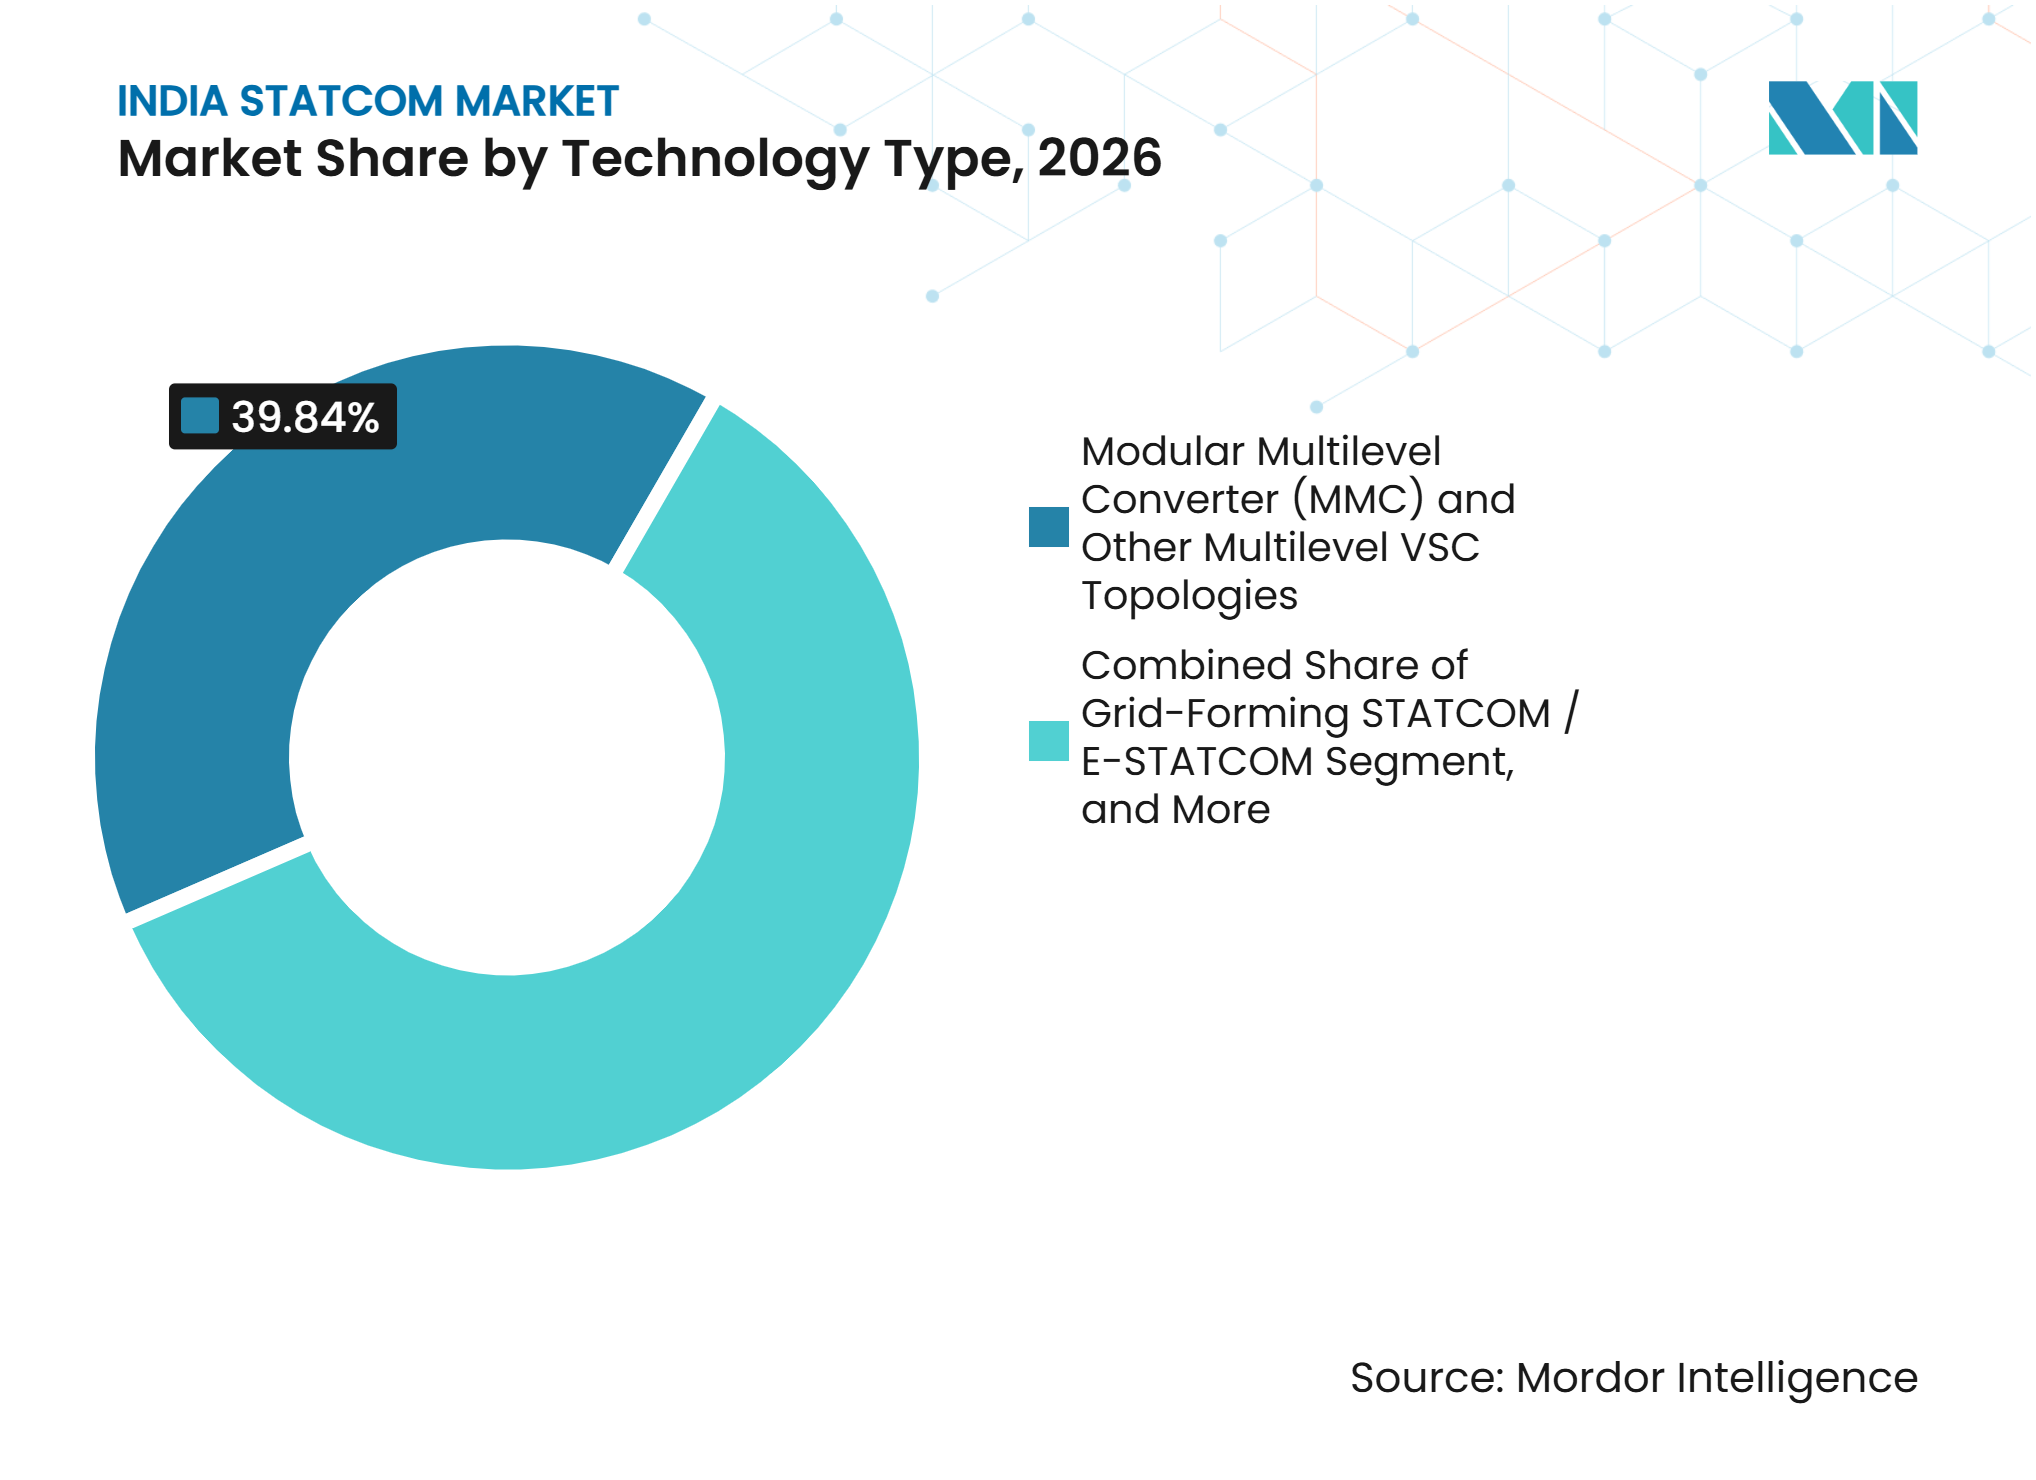
- Por tipo de tecnologia, o conversor multinível modular e outras topologias VSC multiníveis detinham 39,84% da participação do mercado de STATCOM da Índia em 2026, enquanto o rascunho identifica o STATCOM de formação de rede e o E-STATCOM como o tipo de tecnologia de crescimento mais rápido, sem um CAGR divulgado.
- Por classificação de potência reativa, os STATCOMs de transmissão de grande porte detinham 47,62% de participação de mercado em 2026, enquanto os STATCOMs de distribuição e industriais de pequeno porte têm projeção de expansão a um CAGR de 10,62% até 2032.
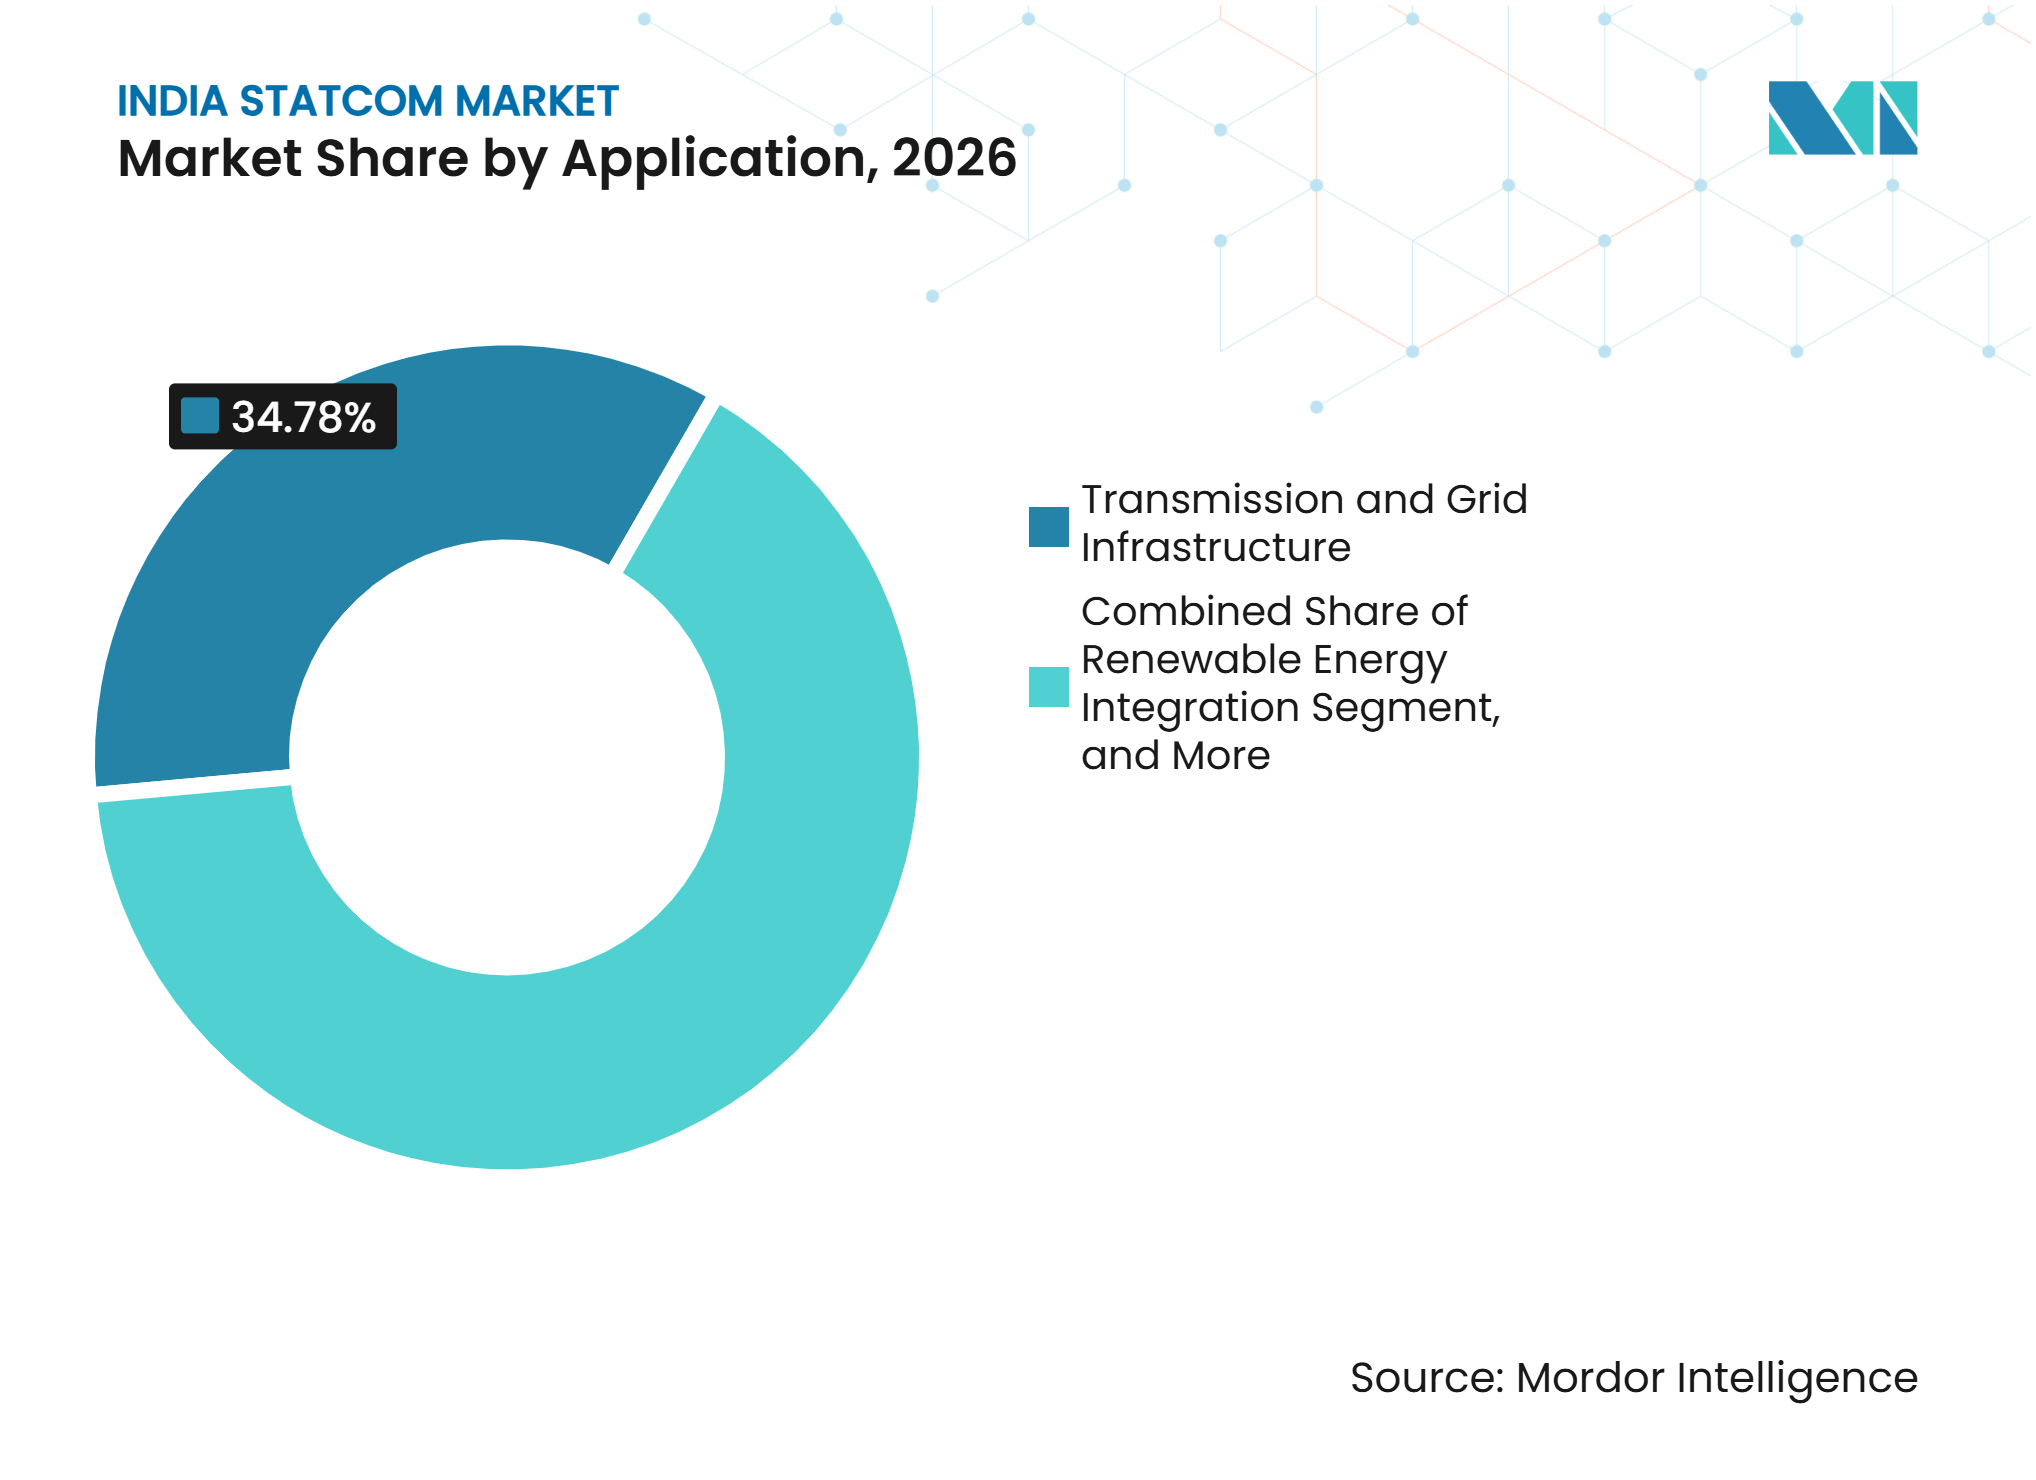
- Por aplicação, transmissão e infraestrutura de rede permaneceu como a maior aplicação por valor de aquisição, enquanto a integração de energia renovável tem projeção de expansão a um CAGR de 10,76% até 2032.
- Por componente, as válvulas de conversores eletrônicos de potência detinham 38,93% de participação de mercado em 2026, enquanto os sistemas de controle, proteção e monitoramento têm projeção de expansão a um CAGR de 10,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Investimentos em Evacuação de Energia Renovável e Fortalecimento da Rede | +3.2% | Nacional, concentrado em Rajastão, Gujarat e Karnataka | Médio prazo (2-4 anos) |
| Capacidade Obrigatória de Potência Reativa Dinâmica em Interconexões de Alta Tensão | +2.4% | Nacional, adoção antecipada em Madhya Pradesh, Rajastão e Gujarat | Curto prazo (≤ 2 anos) |
| Expansão dos Corredores de Transmissão Renovável de 765 kV e 400 kV | +2.0% | Nacional, com ganhos iniciais em Rajastão, Gujarat, Karnataka e Andhra Pradesh | Médio prazo (2-4 anos) |
| Condições de Rede Fraca no Noroeste da Índia Rico em Energias Renováveis | +1.5% | Concentrado em Rajastão e Gujarat, com extensão ao Punjab e Haryana | Curto prazo (≤ 2 anos) |
| Localização do STATCOM e Fabricação de Válvulas com Base na Índia | +0.9% | Nacional | Longo prazo (≥ 4 anos) |
| Requisitos de Qualidade de Energia para Data Centers e Uso Industrial | +0.7% | Nacional, com ganhos iniciais em Mumbai, Chennai, Hyderabad e Bengaluru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Investimentos em Evacuação de Energia Renovável e Fortalecimento da Rede
O Plano Nacional de Eletricidade prevê INR 4,9 lakh crore (52,22 bilhões de USD) em despesas de capital de transmissão durante 2027-2032 e inclui 76.787 quilômetros de circuito de linhas de transmissão adicionais e 497.855 MVA de capacidade de transformação. Cada nova conexão de transmissão não requer automaticamente um STATCOM, mas os nós com alta concentração de renováveis frequentemente necessitam de suporte reativo rápido quando a resistência local da rede é baixa. Projetos de evacuação maiores também conectam geração variável por distâncias mais longas, o que pode tornar as necessidades de gerenciamento de tensão mais evidentes durante os estudos operacionais. O mercado de STATCOM da Índia se beneficia, portanto, quando os esquemas de evacuação avançam do planejamento para as especificações de equipamentos e licitações de projetos. O projeto HVDC Khavda-Nagpur da PGCIL também recebeu um compromisso de empréstimo de até JPY 80 bilhões (0,5 bilhão de USD) do Japan Bank for International Cooperation, o que apoia o investimento em transmissão ao longo do corredor Gujarat-Maharashtra.
Capacidade Obrigatória de Potência Reativa Dinâmica em Interconexões de Alta Tensão
Os padrões de conectividade da CEA em rascunho em 2026 exigiam que os recursos baseados em inversores fornecessem potência reativa dinâmica em toda a sua faixa operacional e injetassem corrente reativa em até 30 milissegundos durante perturbações de tensão. Esse requisito torna o suporte de tensão uma parte central do projeto para projetos solares, eólicos e de baterias. Os desenvolvedores podem atender a algumas necessidades por meio de funções de inversores, mas os STATCOMs dedicados continuam relevantes onde os estudos de rede indicam necessidade de suporte mais forte ou mais rápido. O marco regulatório de Madhya Pradesh descrito no rascunho também introduziu incentivos e penalidades para o desempenho de potência reativa, tornando a conformidade mais visível comercialmente para os geradores de energia renovável. A discussão do GRID-India sobre capacidade de formação de rede para projetos de baterias acima de 50 MW acrescenta mais um motivo para avaliar soluções E-STATCOM além dos sistemas de compensação convencionais.[1] O mercado de STATCOM da Índia se beneficia dessa mudança porque as decisões de especificação estão cada vez mais vinculadas à aprovação de interconexão, ao projeto da usina e ao desempenho contínuo da rede.
Expansão dos Corredores de Transmissão Renovável de 765 kV e 400 kV
A rede de transmissão da Índia ultrapassou 500.000 quilômetros de circuito de linhas classificadas em 220 kV e acima em janeiro de 2026, após a entrada em operação da linha Bhadla II-Sikar II de 765 kV. A expansão da rede é importante porque os corredores renováveis de alta tensão operam sob condições mais exigentes de tensão e suportabilidade a falhas do que muitos sistemas de tensão mais baixa. Os STATCOMs baseados em MMC são bem adequados para projetos que requerem compensação rápida e precisa nos níveis de 400 kV e 765 kV. Novos corredores também podem aumentar as consequências de baixa resistência de curto-circuito em zonas renováveis remotas, especialmente onde vários projetos compartilham um ponto de agrupamento. A decisão de Odisha em 2026 de expandir sua rede de transmissão, incluindo 3 novas subestações de 765 kV, mostra que esse requisito está se expandindo além de Rajastão e Gujarat. Essa expansão mais ampla apoia uma base de oportunidades mais abrangente para o mercado de STATCOM da Índia.
Condições de Rede Fraca no Noroeste da Índia Rico em Energias Renováveis
Rajastão e Gujarat tornaram-se o centro imediato de demanda porque diversas subestações de agrupamento de renováveis apresentam baixas relações de curto-circuito projetadas. Os requisitos de rede da CEA tornam uma relação de curto-circuito de 5 um ponto de referência importante, e os cenários para Bikaner-II, Bhadla-III, Khavda e Lakadia-II identificaram pressão nos principais pontos de agrupamento. O problema operacional não se limita a um modelo de planejamento, pois a Índia registrou 68 grandes perturbações na rede renovável ao longo de 2025-2026, e as perdas de geração chegaram a até 7 GW durante incidentes extremos. A compensação de reação rápida está, portanto, tornando-se mais relevante antes que a capacidade renovável nesses locais atinja sua escala planejada. O mercado de STATCOM da Índia está particularmente exposto às decisões de projetos nessa região porque adições de capacidade eólica e solar podem desencadear novos estudos de resistência do sistema. As instalações anteriores também fornecem às concessionárias experiência operacional local que pode apoiar aquisições repetidas e especificações de desempenho mais detalhadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial e Longos Períodos de Retorno | -1.3% | Nacional | Médio prazo (2-4 anos) |
| Concorrência de SVCs, Condensadores Síncronos e Compensação Comutada | -0.8% | Nacional, concentrado em Rajastão e Gujarat | Médio prazo (2-4 anos) |
| Capacidade Limitada de Comissionamento Especializado e Estudos de Rede | -0.5% | Nacional | Longo prazo (≥ 4 anos) |
| Cronograma de Aquisição Específico por Projeto e Atrasos na Aprovação Técnica | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial e Longos Períodos de Retorno
Um STATCOM de transmissão de ±300 MVAr requer transformadores de conversores, válvulas, equipamentos de resfriamento, sistemas de controle e obras civis, portanto geralmente custa mais do que um SVC ou banco de capacitores comutados de classificação similar. Essa diferença é mais relevante para concessionárias de distribuição com restrições financeiras e produtores independentes de energia de menor porte. Os inversores solares podem fornecer um certo grau de suporte reativo dinâmico, o que pode reduzir a justificativa para equipamentos dedicados em projetos sensíveis a custos. O marco de licitação competitiva baseada em tarifas também pode prolongar a implementação do projeto e adiar a realização de receitas para os fornecedores. Os projetos em nível de distribuição enfrentam uma restrição separada porque seu caso comercial pode depender de acordos de qualidade de energia com clientes, em vez de encargos de transmissão regulados. Essas condições podem atrasar projetos mesmo onde uma necessidade técnica para a solução do mercado de STATCOM da Índia é evidente, particularmente quando os clientes não conseguem atribuir claramente o benefício financeiro da melhoria do desempenho de tensão.
Concorrência de SVCs, Condensadores Síncronos e Compensação Comutada
Os condensadores síncronos ganharam maior visibilidade em 2026 quando a Índia concluiu a licitação de um esquema TBCB dedicado a unidades SynCon na subestação de agrupamento Fatehgarh-II. Esse processo oferece aos futuros compradores uma base mais clara para comparar a economia dos condensadores síncronos e dos STATCOMs. A discussão de compensação da região norte também avaliou se os SynCons poderiam substituir equipamentos em Bhadla-III, Ramgarh e Fatehgarh-IV. Capacitores comutados mecanicamente e reatores de barramento são comumente incluídos em grandes esquemas de compensação e podem atender a necessidades de menor classificação a um custo mais baixo. Os sistemas SVG de média tensão também competem em projetos renováveis e industriais que não requerem desempenho em escala de concessionária. As tecnologias alternativas permanecerão relevantes em todo o mercado de STATCOM da Índia porque os compradores selecionam equipamentos com base em estudos de rede, necessidades operacionais, custo, estrutura de licitação e o valor atribuído à resposta dinâmica rápida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tecnologia:
A Capacidade de Formação de Rede Altera a Seleção de TecnologiaO conversor multinível modular e outras topologias VSC multiníveis responderam por 39,84% da participação do mercado de STATCOM da Índia em 2026. Sua liderança reflete os requisitos das interconexões de 400 kV e 765 kV, onde o desempenho harmônico, a suportabilidade a falhas e a resposta rápida são importantes. Esses conversores são adequados onde equipamentos de especificação inferior não conseguem atender aos requisitos dos estudos de rede, enquanto os sistemas VSC convencionais permanecem relevantes em projetos de nível intermediário. Os sistemas de média tensão e distribuição atendem a cargas industriais urbanas e necessidades de correção do fator de potência. A seleção de tecnologia continuará dependendo da classificação, do nível de tensão, do nível de falha e dos requisitos operacionais.
O STATCOM de formação de rede e o E-STATCOM representam o tipo de tecnologia de crescimento mais rápido no material fornecido, embora nenhuma taxa de crescimento seja divulgada. Os padrões de construção da CEA de 2026 e a discussão do GRID-India sobre baterias acima de 50 MW elevam o perfil das funções de formação de rede em novos projetos. Um artigo da CIGRE de 2025 constatou que os STATCOMs aprimorados de formação de rede podem melhorar a estabilidade de parques eólicos suprimindo a ressonância sub-síncrona, transientes de tensão CC e novos modos oscilatórios. Essas funções colocam os E-STATCOMs mais próximos dos condensadores síncronos na discussão sobre resistência do sistema. A produção local de válvulas, o suporte de engenharia e os testes de desempenho estão se tornando mais importantes, como demonstra o investimento da GE Vernova em Chennai.



Por Classificação de Potência Reativa:
Projetos em Subestações de Agrupamento Favorecem Unidades de Grande PorteOs STATCOMs de transmissão de grande porte capturaram 47,62% do segmento em 2026, consistente com projetos interestaduais que requerem altas classificações em subestações de 400 kV e 765 kV. O esquema aprovado para a região norte descrito no material fornecido prevê 8 unidades classificadas em ±300 MVAr em 5 subestações. Equipamentos de grande porte são preferidos quando um pequeno número de subestações deve atender a um requisito de compensação combinada substancial, e tais projetos podem gerar alta receita por contrato para fornecedores qualificados. Eles também dependem de aprovações de transmissão, prontidão do local e da estrutura final de adjudicação do TBCB.
Os STATCOMs de distribuição e industriais de pequeno porte têm projeção de registrar um CAGR de 10,62% até 2032. Seu crescimento está vinculado aos requisitos de SVG de média tensão em usinas renováveis e às necessidades de qualidade de energia em instalações industriais, data centers e aplicações de tração ferroviária. Os padrões de conectividade da CEA em rascunho exigem que os recursos baseados em inversores mantenham capacidade reativa de ±33% da potência ativa nominal em toda a sua faixa operacional. Os capacitores passivos não conseguem fornecer consistentemente essa resposta dinmica sob condições variáveis do sistema. O segmento permanece mais fragmentado do que os projetos de transmissão de alta tensão porque cada instalação tem um perfil de carga e um modelo comercial diferentes. A adoção mais ampla dependerá de habilidades de comissionamento, economias mensuráveis com a melhoria da qualidade de energia e opções de financiamento para clientes fora da transmissão regulada.
Por Aplicação:
A Integração de Renováveis Aumenta a Demanda por Suporte DinâmicoA integração de energia renovável tem projeção de ser a aplicação de crescimento mais rápido no mercado de STATCOM da Índia, a um CAGR de 10,76% até 2032. A base renovável de 288,6 GW da Índia já aumentou a necessidade de suporte de tensão em torno das principais subestações de agrupamento. As perturbações na rede durante 2025-2026 mostraram o custo operacional do controle de tensão fraco em áreas com alta concentração de renováveis. Os sistemas STATCOM podem apoiar a estabilidade de tensão e ajudar as usinas renováveis a atender aos requisitos de interconexão. Esse caso de uso permanecerá vinculado ao progresso dos projetos solares, eólicos, de baterias e de evacuação, particularmente em Rajastão e Gujarat.
A transmissão e a infraestrutura de rede permanecem como a maior aplicação por valor de aquisição no material fornecido. Isso reflete a escala dos pacotes interestaduais e a necessidade de equipamentos de alta classificação em grandes subestações. Os usuários industriais e de manufatura implantam sistemas de média tensão para gerenciar cintilação, distorção harmônica e demanda reativa flutuante. Os data centers e instalações comerciais são aplicações emergentes, enquanto o Ministério de Energia projetou uma carga adicional de 26,3 GW de data centers impulsionados por inteligência artificial até o exercício fiscal de 2032. A eletrificação ferroviária permanece uma aplicação menor, mas corredores de maior velocidade podem criar desafios de qualidade de energia devido a cargas de tração monofásicas.

Por Componente:
Os Controles Digitais Agregam Valor Além do Fornecimento de EquipamentosAs válvulas de conversores eletrônicos de potência responderam por 38,93% do segmento em 2026, pois as válvulas determinam grande parte do desempenho de comutação e dinâmico do conversor. Sua importância tornou a fabricação doméstica uma questão estratégica para os fornecedores. A GE Vernova anunciou um investimento de 16 milhões de USD para estabelecer uma linha de fabricação de válvulas VSC STATCOM e LCC HVDC em Chennai Pallavaram, com comissionamento previsto para o início de 2027. A Hitachi Energy também declarou que sua instalação em Chennai apoia a fabricação local de válvulas, transformadores e sistemas de controle para projetos STATCOM.[2] Os dispositivos de grau semicondutor permanecem uma exposição de importação mesmo à medida que mais trabalho de montagem e engenharia é localizado.
Os sistemas de controle, proteção e monitoramento têm projeção de expansão a um CAGR de 10,83% até 2032. As concessionárias valorizam plataformas que se coordenam com os controladores de usinas renováveis e suportam amortecimento de oscilações de potência, despacho automatizado e operação de formação de rede. Esses sistemas podem fornecer receita recorrente de serviços, atualizações e suporte após a entrega do equipamento original. Os transformadores de conversores e reatores permanecem importantes para o fluxo de potência de alta tensão, enquanto os sistemas de resfriamento, capacitores, filtros e auxiliares apoiam a confiabilidade da frota. O suporte a componentes e a modernização podem se tornar mais relevantes à medida que as instalações iniciais se aproximam dos ciclos de manutenção no final da década de 2020.
Análise Geográfica
Noroeste da Índia: Zonas Renováveis Impulsionam a Implantação de Curto Prazo
O noroeste da Índia permanece como a principal área de implantação para o mercado de STATCOM da Índia porque Rajastão e Gujarat combinam grandes clusters renováveis com condições de curto-circuito mais fracas. Os cenários projetados em Bikaner-II, Bhadla-III, Khavda e Lakadia-II indicaram pressão contra o limiar de referência da CEA para a relação de curto-circuito. A Gujarat Energy Transmission Corporation havia instalado um STATCOM em Timbdi e planejava projetos adicionais em Tharad, Deodar, Sagapara, Kheralu, Kukma e Dhangadhra no material fornecido. O complexo de transmissão de Khavda é central para o planejado link HVDC Khavda-Nagpur de ±800 kV e 6.000 MW, e o compromisso de financiamento do JBIC em junho de 2026 apoia a infraestrutura ao longo do corredor Gujarat-Maharashtra. Os altos níveis de concentração de energia renovável tornam a região um mercado de referência importante para equipamentos em escala de concessionária e execução de projetos domésticos.
Região Norte: Aquisições Orientadas por Políticas Apoiam Projetos de Alta Tensão
A região norte tem um importante pipeline orientado por políticas que conecta as zonas renováveis de Rajastão aos centros de alta demanda em Delhi-NCR, Uttar Pradesh, Haryana e Punjab. O material fornecido identifica um esquema de compensação de INR 4.378 crore (527 milhões de USD) para 8 STATCOMs de ±300 MVAr em 5 subestações interestaduais, indicando preferência por unidades de grande porte onde os estudos do sistema mostram uma lacuna de compensação dinâmica material. A linha Bhadla II-Sikar II de 765 kV entrou em operação em janeiro de 2026, fortalecendo o corredor em direção aos centros de carga do norte. O link HVDC Bhadla-Fatehpur intensifica a necessidade de controle de tensão na extremidade receptora, enquanto os requisitos da CEA e do Código da Rede Elétrica Indiana influenciam o projeto e os testes do esquema.
Sul, Oeste e Leste da Índia: A Demanda se Expande Além das Principais Zonas Renováveis
Os estados do sul, oeste e leste estão aumentando seu papel no mercado de STATCOM da Índia por meio de interconexão renovável, crescimento industrial e infraestrutura digital. Os esquemas de Bellary e Davanagere em Karnataka, o projeto de Krishnagiri em Andhra Pradesh e as 3 novas subestações de 765 kV de Odisha adicionam pontos de interconexão de alta tensão. Os clusters de data centers de Mumbai e as cargas de tração ferroviária criam considerações de qualidade de energia que diferem daquelas nas subestações de agrupamento de renováveis. Um estudo do IEEE sobre a rede Tata Power Mumbai avaliou os desequilíbrios causados por cargas ferroviárias monofásicas, ilustrando o papel da compensação dinâmica em redes urbanas.[3] Essa combinação amplia as oportunidades para aplicações de média tensão e especializadas, embora Rajastão e Gujarat permaneçam as áreas mais ativas.
Cenário Competitivo
Concentração do Mercado
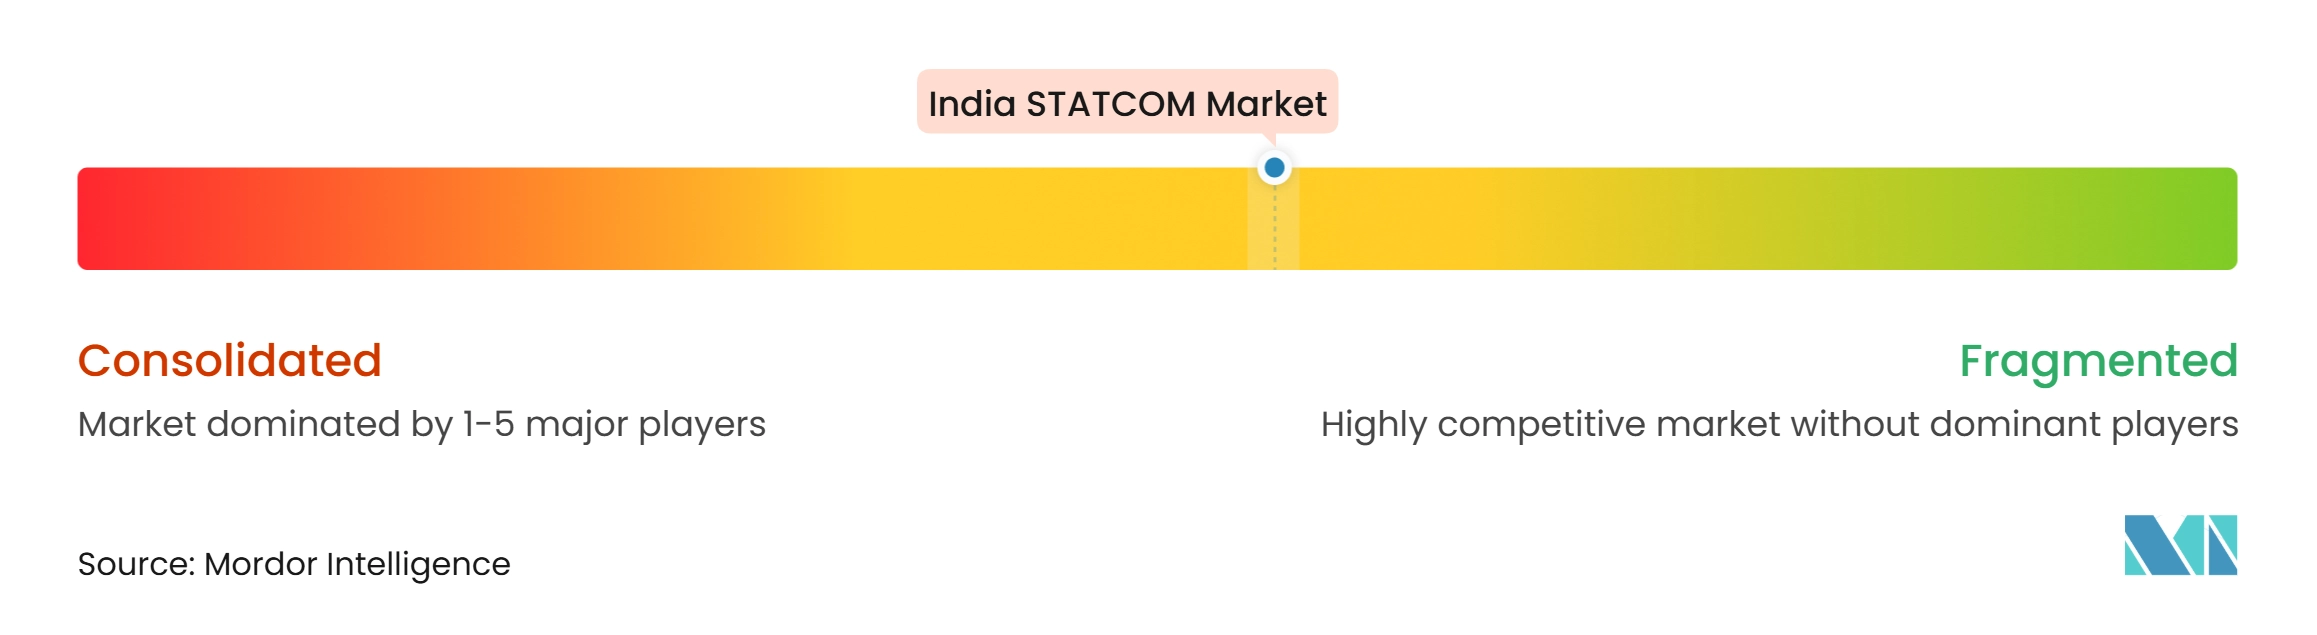
O mercado de STATCOM da Índia é moderadamente concentrado em torno da Hitachi Energy India Limited, Siemens Energy India Limited e GE Vernova T&D India Limited nas aquisições de alta tensão. A Larsen and Toubro e a BHEL também participam por meio de capacidades de engenharia, aquisição, construção e fabricação local.[4] As empresas estabelecidas se beneficiam da experiência com válvulas de alta tensão, transformadores de conversores, sistemas de proteção, controles, testes em fábrica e estudos de rede. Os componentes de grau semicondutor permanecem amplamente importados, portanto a competitividade local depende da capacidade de projetar, testar e suportar uma parcela maior do pacote de equipamentos na Índia.
A instalação da Hitachi Energy em Chennai fornece válvulas relacionadas ao STATCOM, transformadores de conversores e sistemas de controle para projetos indianos. A empresa relatou um grande pedido de STATCOM em maio de 2025 e afirmou que sua execução de projetos na Índia abrange válvulas, transformadores e engenharia completa. A GE Vernova anunciou seu investimento de 16 milhões de USD em uma linha de válvulas em Chennai e um laboratório de engenharia e testes em Noida, fortalecendo sua presença local em componentes de alto valor. A Larsen and Toubro demonstrou capacidade de entrega de alta especificação por meio de seus pedidos de STATCOM e SCADA em setembro de 2025.
Empresas menores têm espaço em aplicações de nível de distribuição e média tensão, onde os tamanhos dos pedidos são menores e os projetos são mais dispersos. A capacidade de formação de rede pode aproximar os integradores de baterias e os fornecedores de STATCOM, mas os entrantes ainda devem demonstrar confiabilidade, coordenação de proteção, comissionamento e desempenho local na rede. As aprovações de licitações, a aquisição de terrenos e as decisões tarifárias podem atrasar os pedidos, enquanto os condensadores síncronos, SVCs, capacitores e reatores adicionam pressão sobre as propostas. Os requisitos de testes de desempenho por terceiros e de estudos do sistema também favorecem fornecedores com capacidades comprovadas de execução local.
Líderes do Setor de STATCOM da Índia
-
Hitachi Energy India Limited
-
Siemens Energy India Limited
-
Bharat Heavy Electricals Limited
-
Larsen & Toubro Limited
-
CG Power and Industrial Solutions Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de STATCOM da Índia Empresas cobertas neste relatório
- Hitachi Energy India Limited
- Siemens Energy India Limited
- Bharat Heavy Electricals Limited
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- GE T&D India Limited
- Mitsubishi Electric India Private Limited
- TMEIC Industrial Systems India Private Limited
- Schneider Electric India Private Limited
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- S&C Electric Company
- Nidec ASI S.p.A.
- Clariant Power System Limited
- CosPower Engineering Limited
Desenvolvimentos industriais recentes em Mercado de STATCOM da Índia
- Outubro de 2026: A Resonia Ltd. comissionou um STATCOM de ±600 MVAr na subestação Fatehgarh III em Rajastão como parte de seu veículo de propósito específico Beawar Transmission Limited (BTL). Integrado junto a um corredor de transmissão de circuito duplo de 765 kV e uma subestação de 3.000 MVA, o sistema apoia a evacuação de 4,5 GW de energia renovável e estabiliza a tensão em toda a rede solar e eólica de alta penetração de Rajastão.
- Setembro de 2026: A BNC Power Projects Limited, em consórcio com a Siemens Energy India Limited, garantiu dois contratos EPC turnkey da Maharashtra State Electricity Transmission Company Limited (MSETCL). As adjudicações cobrem a instalação de um STATCOM de ±300 MVAr na subestação de 400 kV Lonikand-II em Pune e um STATCOM de ±200 MVAr com baias de chaveamento isoladas a ar de 400 kV associadas para fortalecer o suporte de potência reativa em toda a rede de transmissão de Maharashtra.
- Junho de 2026: O Japan Bank for International Cooperation assinou um contrato de empréstimo de até JPY 80 bilhões (0,5 bilhão de USD) com a PGCIL para o projeto HVDC Khavda-Nagpur de ±800 kV, um dos maiores projetos HVDC do mundo, que gerará demanda adjacente de STATCOM em subestações de agrupamento e terminais de conversores ao longo do corredor Gujarat-Maharashtra.
- Abril de 2026: A POWERGRID abriu licitações para o Pacote STATCOM ST-18T para implantar equipamentos de compensação de potência reativa dinâmica de alta capacidade na Subestação de Agrupamento Ananthapuram-III. O pacote de obras turnkey visa a estabilidade da rede e a regulação de tensão para grandes hubs de agrupamento de energia renovável no sul da Índia.
Escopo do Relatório do Mercado de STATCOM da Índia
Um compensador síncrono estático (STATCOM) é um dispositivo eletrônico de potência que fornece compensação dinâmica de potência reativa para regular os níveis de tensão, melhorar a qualidade de energia e aumentar a estabilidade da rede. Na Índia, os sistemas STATCOM apoiam a integração de energia renovável, reduzem as perdas de transmissão e fortalecem a confiabilidade da rede de transmissão e distribuição de energia.
O Relatório do Mercado de STATCOM da Índia é Segmentado por Tipo de Tecnologia (Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis, Conversor de Fonte de Tensão (VSC) Convencional Baseado em STATCOM, STATCOM de Formação de Rede / E-STATCOM e STATCOM de Média Tensão e Distribuição), Classificação de Potência Reativa (STATCOM de Transmissão de Grande Porte, STATCOM de Médio Porte e STATCOM de Distribuição e Industrial de Pequeno Porte), Aplicação (Transmissão e Infraestrutura de Rede, Integração de Energia Renovável, Industrial e Manufatura, Data Centers e Infraestrutura Comercial e Eletrificação Ferroviária e Outras Aplicações) e Componente (Válvulas de Conversores Eletrônicos de Potência, Transformadores de Conversores e Reatores, Capacitores e Filtros Harmônicos, Sistemas de Controle, Proteção e Monitoramento e Sistemas de Resfriamento e Componentes Auxiliares). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| Conversor de Fonte de Tensão (VSC) Convencional Baseado em STATCOM |
| STATCOM de Formação de Rede / E-STATCOM |
| STATCOM de Média Tensão e Distribuição |
| STATCOM de Transmissão de Grande Porte |
| STATCOM de Médio Porte |
| STATCOM de Distribuição e Industrial de Pequeno Porte |
| Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável |
| Industrial e Manufatura |
| Data Centers e Infraestrutura Comercial |
| Eletrificação Ferroviária e Outras Aplicações |
| Válvulas de Conversores Eletrônicos de Potência |
| Transformadores de Conversores e Reatores |
| Capacitores e Filtros Harmônicos |
| Sistemas de Controle, Proteção e Monitoramento |
| Sistemas de Resfriamento e Componentes Auxiliares |
| Por Tipo de Tecnologia | Conversor Multinível Modular (MMC) e Outras Topologias VSC Multiníveis |
| Conversor de Fonte de Tensão (VSC) Convencional Baseado em STATCOM | |
| STATCOM de Formação de Rede / E-STATCOM | |
| STATCOM de Média Tensão e Distribuição | |
| Por Classificação de Potência Reativa | STATCOM de Transmissão de Grande Porte |
| STATCOM de Médio Porte | |
| STATCOM de Distribuição e Industrial de Pequeno Porte | |
| Por Aplicação | Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável | |
| Industrial e Manufatura | |
| Data Centers e Infraestrutura Comercial | |
| Eletrificação Ferroviária e Outras Aplicações | |
| Por Componente | Válvulas de Conversores Eletrônicos de Potência |
| Transformadores de Conversores e Reatores | |
| Capacitores e Filtros Harmônicos | |
| Sistemas de Controle, Proteção e Monitoramento | |
| Sistemas de Resfriamento e Componentes Auxiliares |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de STATCOM da Índia?
O mercado de STATCOM da Índia foi avaliado em 162,43 milhões de USD em 2026 e tem previsão de atingir 285,74 milhões de USD até 2032, crescendo a um CAGR de 9,86% durante 2027-2032. As perspectivas refletem a demanda por equipamentos de fortalecimento da rede em projetos de transmissão de energia renovável.
Qual tecnologia STATCOM lidera na Índia?
O conversor multinível modular e outras topologias VSC multiníveis detinham 39,84% de participação em 2026 por serem adequados para interconexões de alta tensão exigentes. O mercado de STATCOM da Índia também está se deslocando em direção aos sistemas STATCOM de formação de rede e E-STATCOM.
Qual aplicação está crescendo mais rapidamente para os sistemas STATCOM na Índia?
A integração de energia renovável tem projeção de crescer a um CAGR de 10,76% até 2032, à medida que as subestações de agrupamento requerem suporte de tensão mais forte. A transmissão e a infraestrutura de rede permanecem como a maior aplicação por valor de aquisição.
Quais regiões indianas têm a maior demanda por STATCOM?
Rajastão e Gujarat são as principais áreas de implantação devido às grandes zonas renováveis e às baixas relações de curto-circuito nas principais subestações de agrupamento. Os links de transmissão do norte também conectam essas zonas a importantes centros de demanda.
Quem são os principais fornecedores de STATCOM na Índia?
Hitachi Energy India, Siemens Energy India e GE Vernova T&D India são proeminentes nas aquisições de alta tensão. A Larsen and Toubro e a BHEL também competem por meio de capacidade de entrega de projetos e fabricação local.