
Taille et part du marché indien des STATCOM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
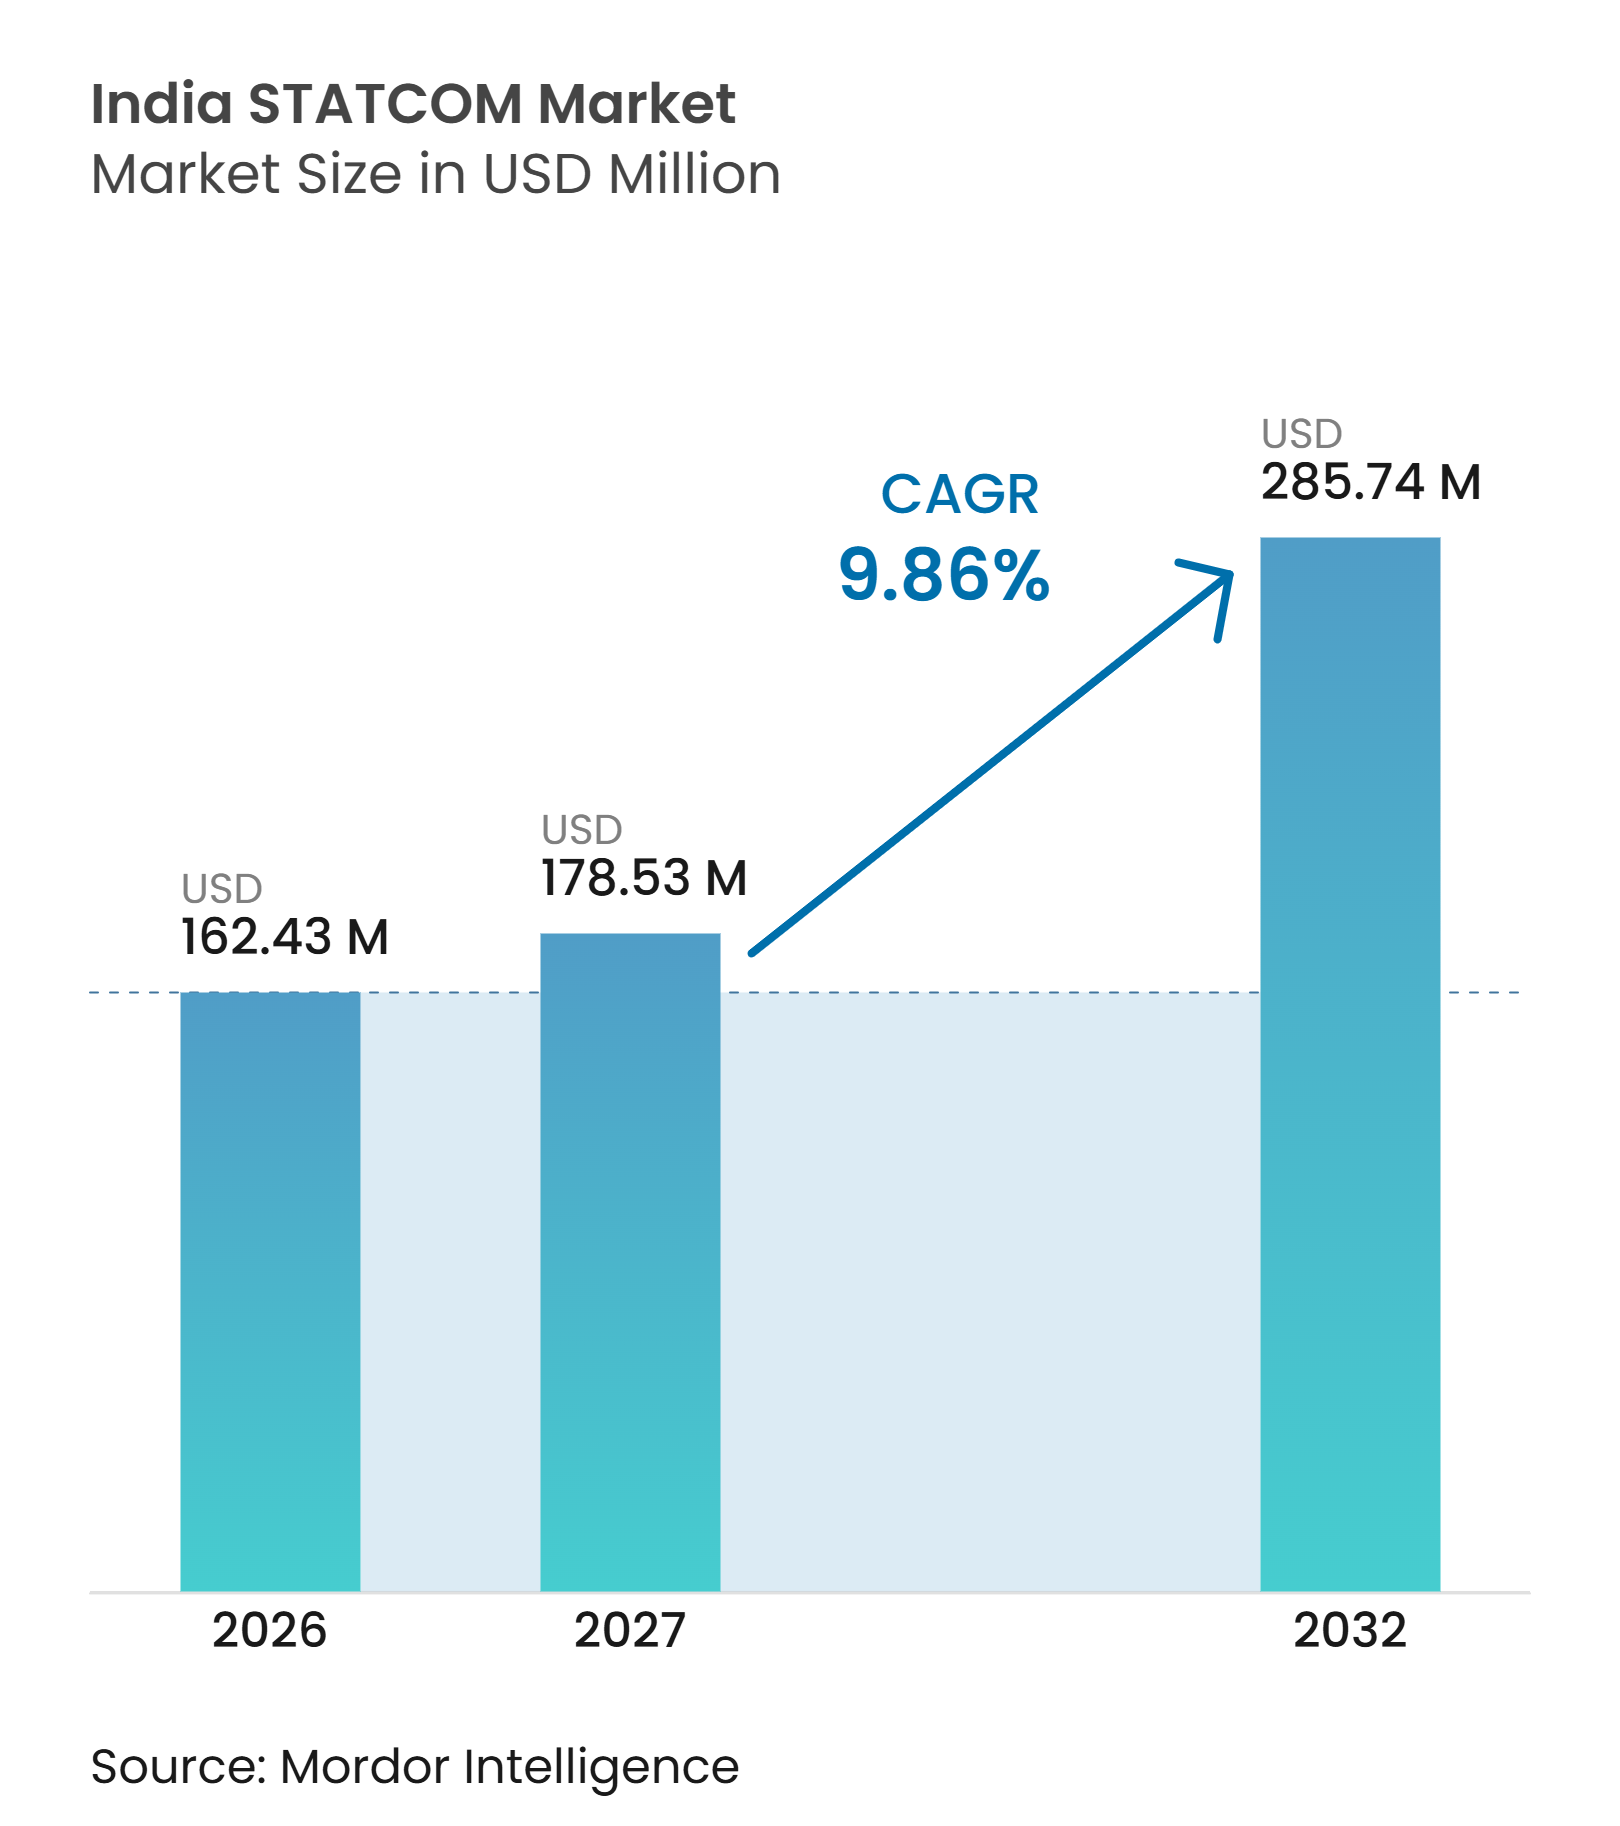
| Taille du marché de l'année de base (2026) | 162.43 Millions de dollars américains |
| Taille du Marché (2027) | 178.53 Millions de dollars américains |
| Taille du Marché (2032) | 285.74 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 9.86 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché indien des STATCOM par Mordor Intelligence
La taille du marché indien des STATCOM était évaluée à 162,43 millions USD en 2026 et devrait atteindre 285,74 millions USD d'ici 2032, à un CAGR de 9,86 % durant la période 2027-2032. Le système électrique indien ajoute de la production renouvelable plus rapidement que la capacité de transport à plusieurs postes de regroupement, ce qui accroît le besoin de soutien dynamique de la tension. Le développement prévu de corridors de transport à 400 kV et 765 kV crée une base plus large de projets haute tension nécessitant des équipements avancés de puissance réactive. Les règles du réseau font également évoluer la capacité de puissance réactive d'une préférence technique vers une exigence de raccordement pour les ressources à base d'onduleurs. Les fournisseurs disposant de capacités localement intégrées en matière de valves, transformateurs, systèmes de contrôle et d'essais sont mieux positionnés pour concourir aux projets de services publics. Le calendrier des appels d'offres, les coûts initiaux élevés et la concurrence des condensateurs synchrones, des SVC, des condensateurs et des réactances restent des limites importantes à la croissance du marché indien des STATCOM.
Points clés du rapport
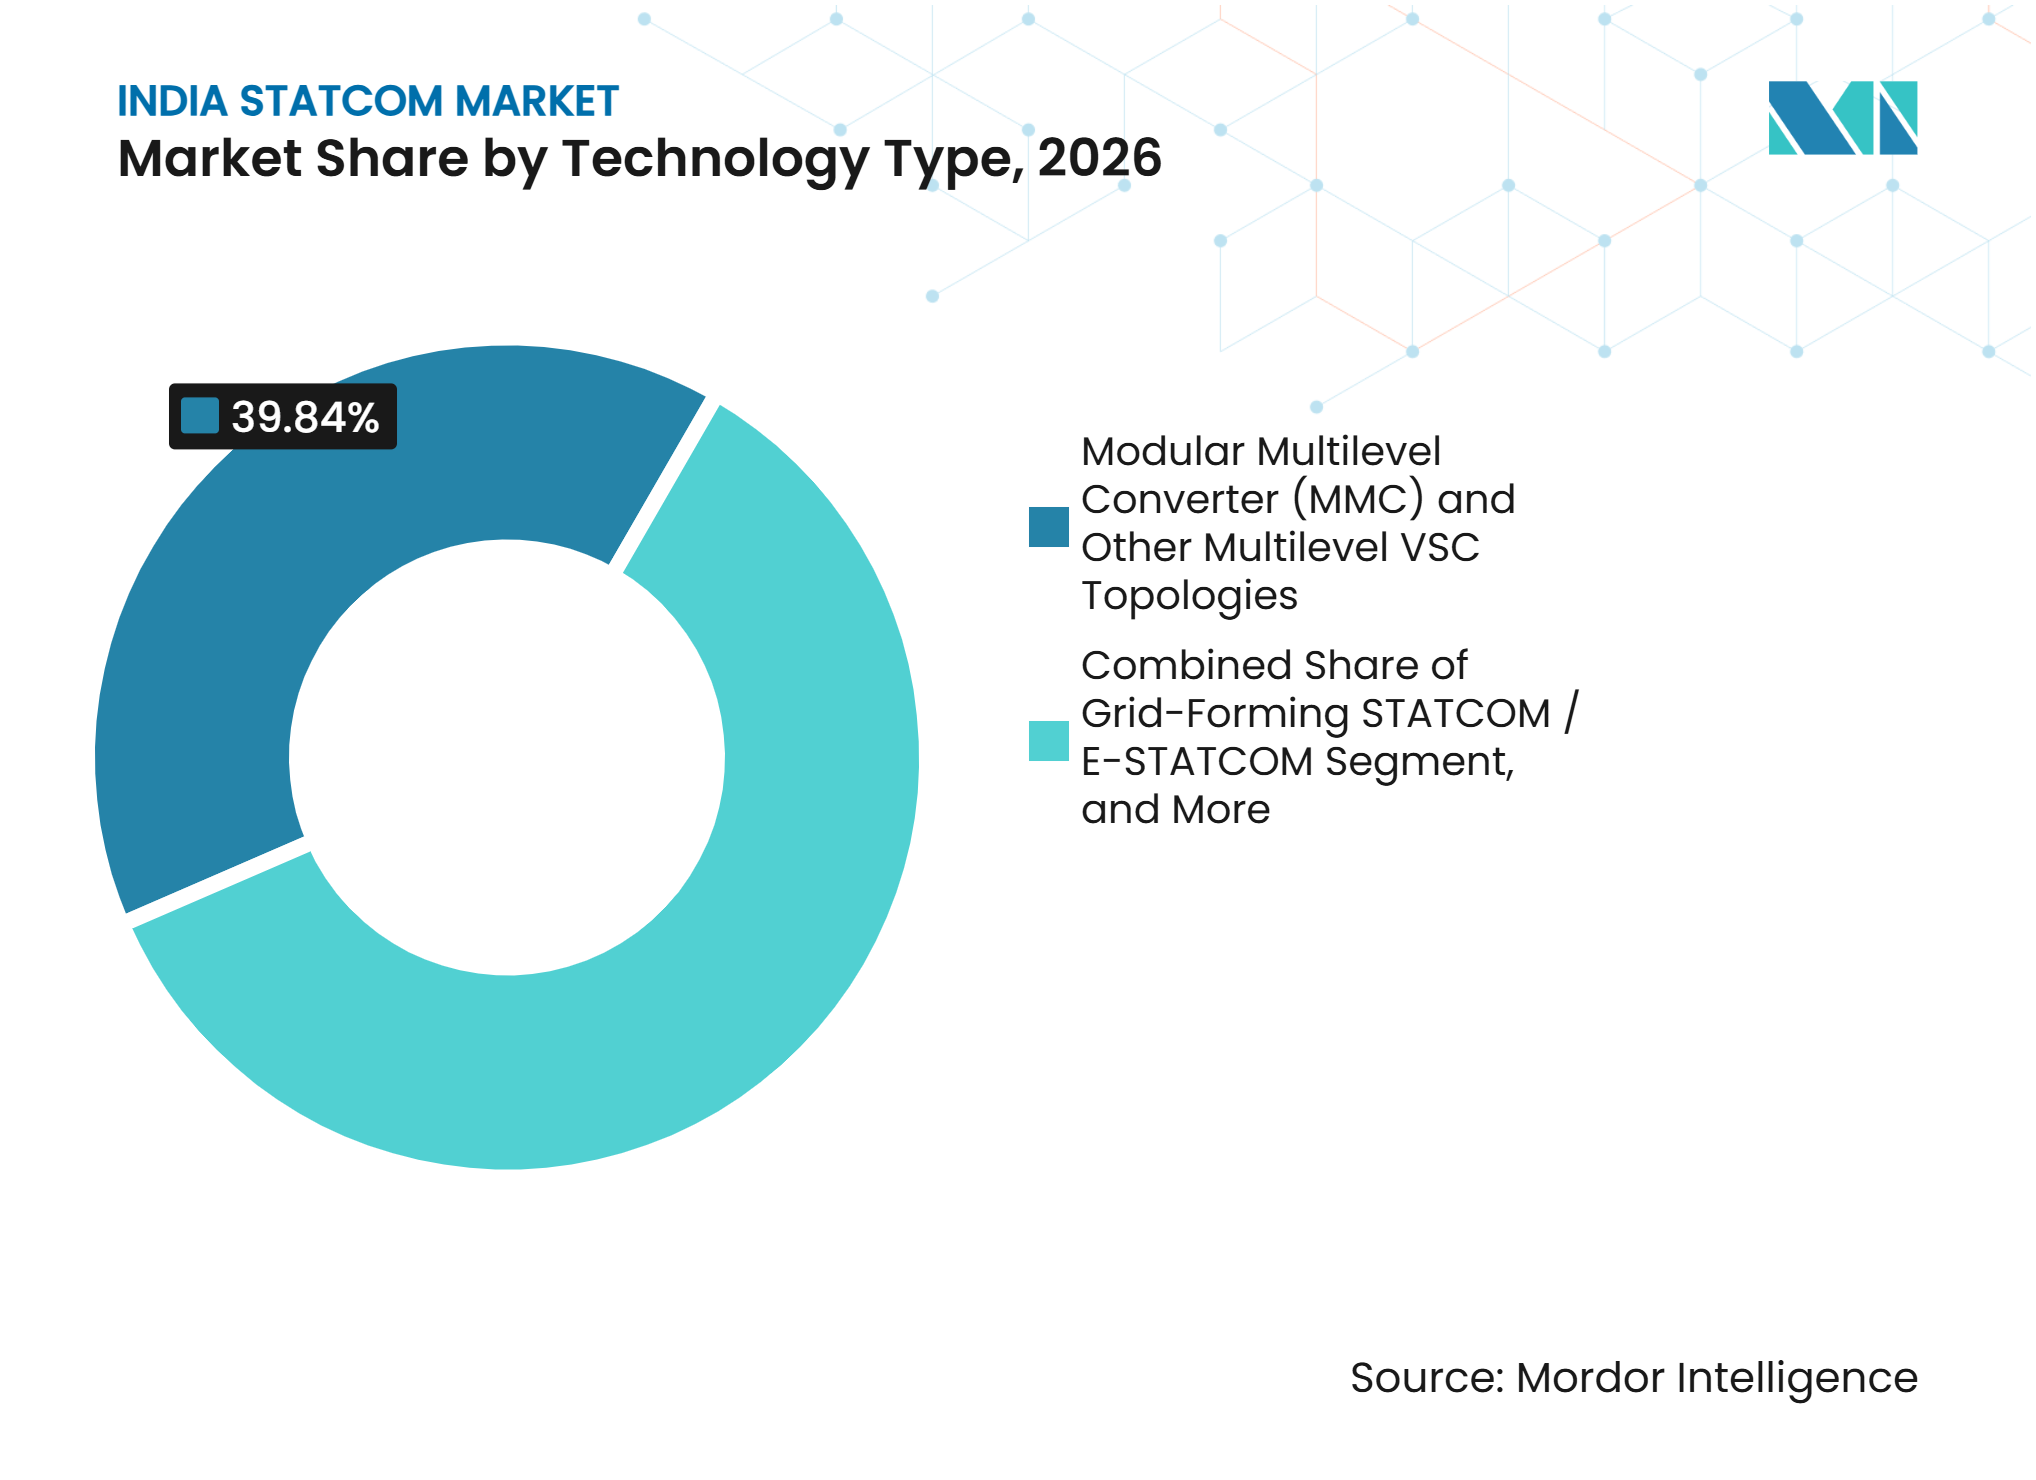
- Par type de technologie, le convertisseur multiniveau modulaire et les autres topologies VSC multiniveaux détenaient 39,84 % de la part du marché indien des STATCOM en 2026, tandis que le projet identifie le STATCOM à formation de réseau et l'E-STATCOM comme le type de technologie à la croissance la plus rapide sans CAGR divulgué.
- Par puissance réactive nominale, les STATCOM de transport à grande échelle détenaient 47,62 % de la part de marché en 2026, tandis que les STATCOM de distribution et industriels à petite échelle devraient se développer à un CAGR de 10,62 % jusqu'en 2032.
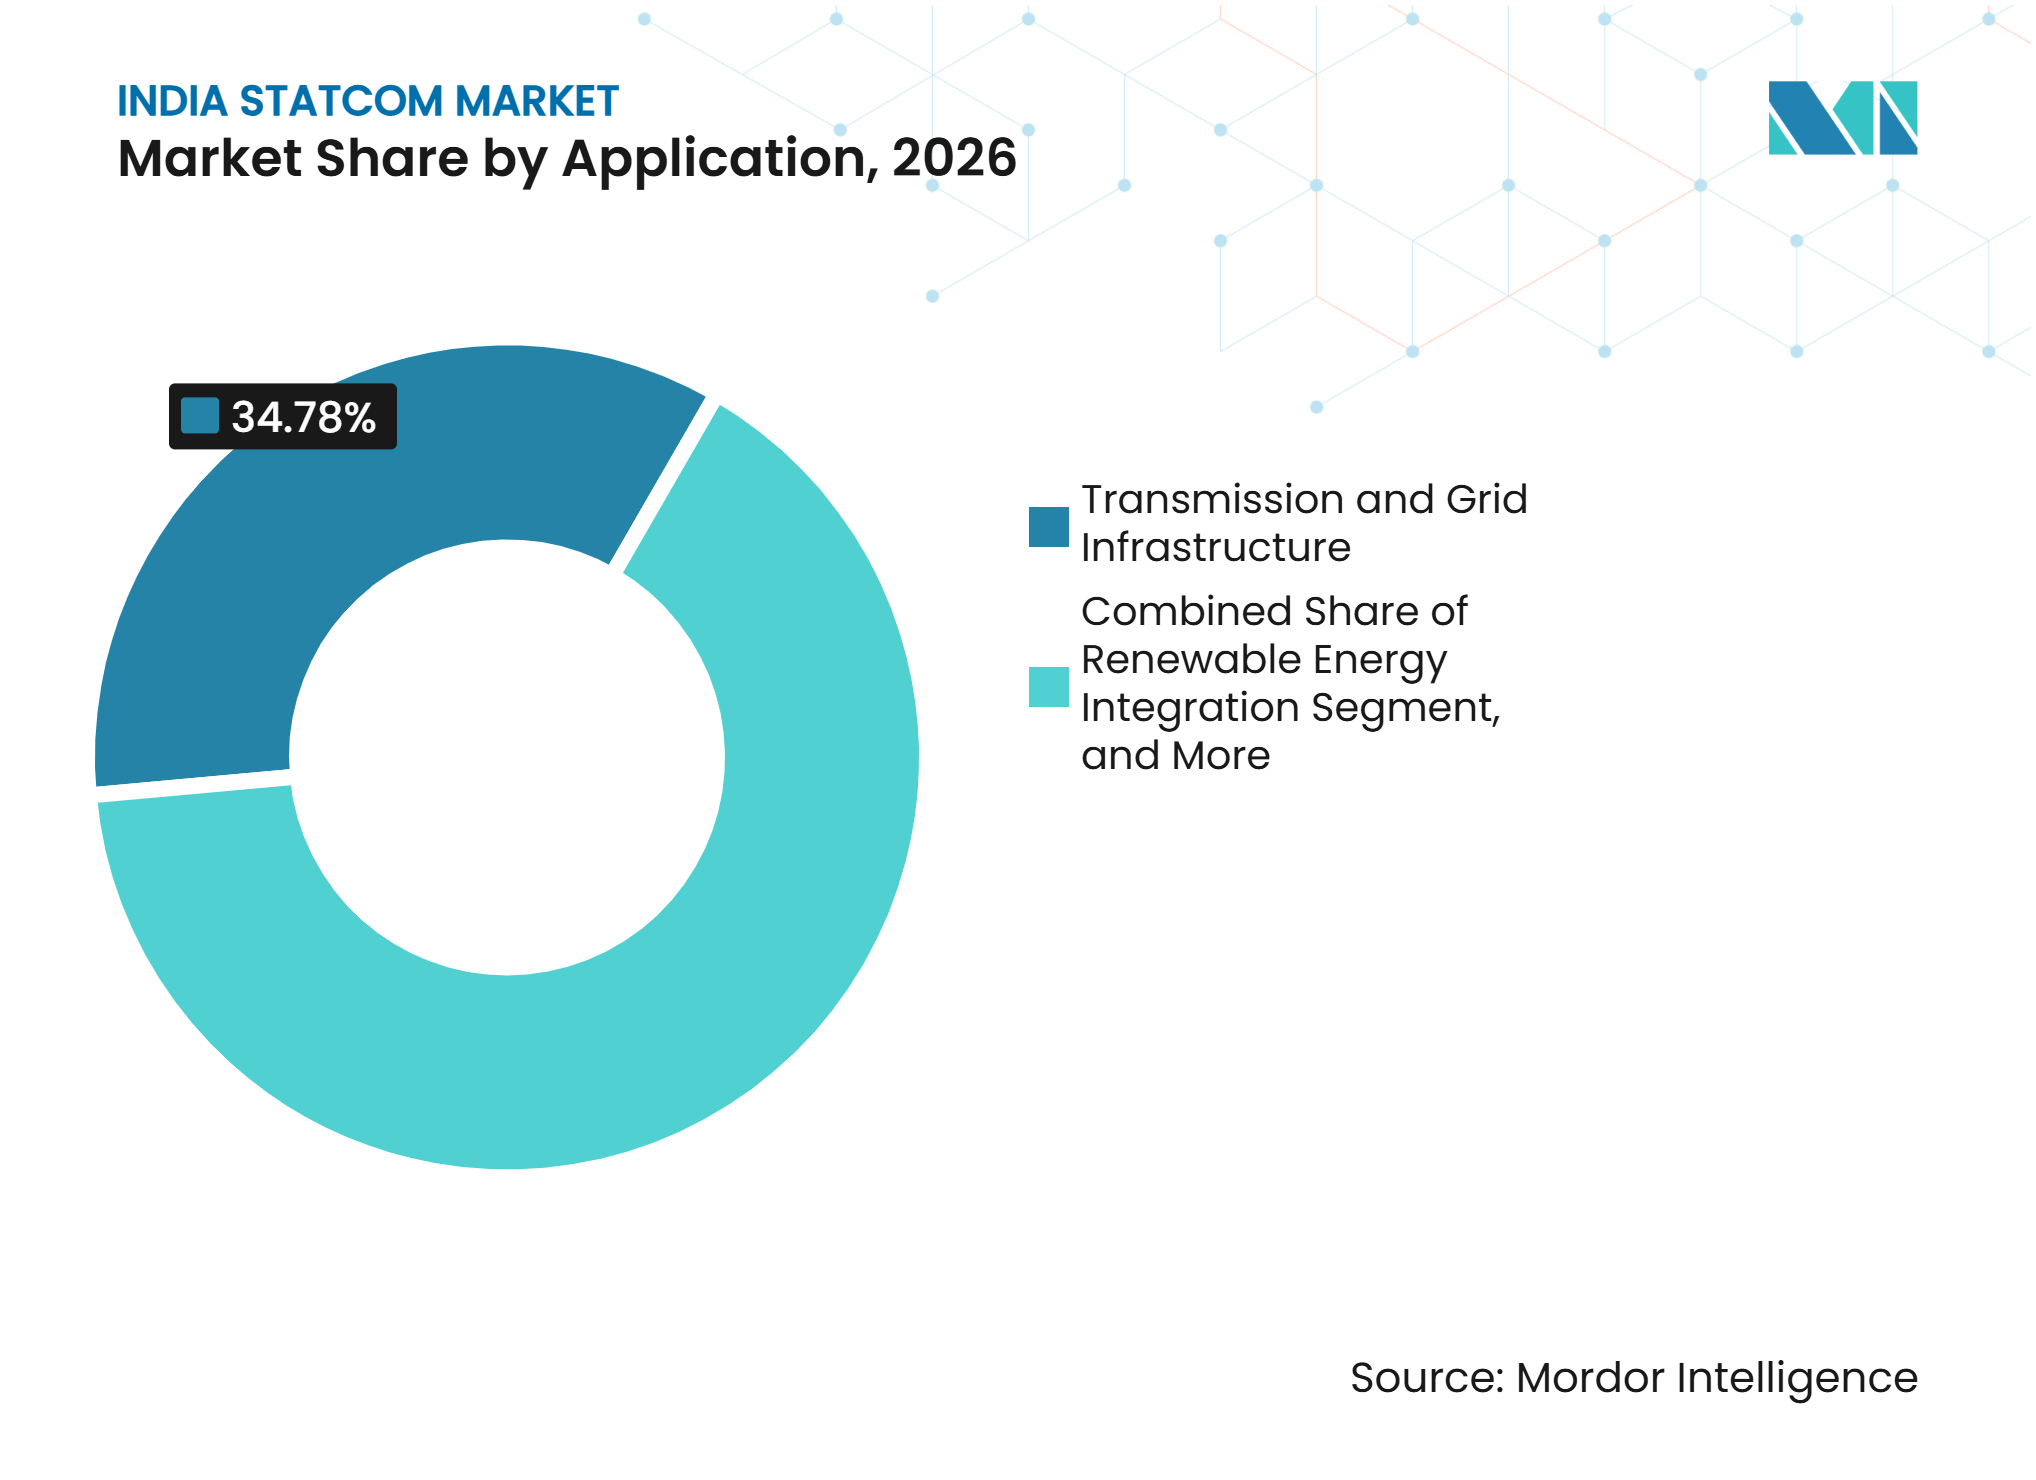
- Par application, le transport et l'infrastructure de réseau sont restés la plus grande application par valeur d'achat, tandis que l'intégration des énergies renouvelables devrait se développer à un CAGR de 10,76 % jusqu'en 2032.
- Par composant, les valves de convertisseur électronique de puissance détenaient 38,93 % de la part de marché en 2026, tandis que les systèmes de contrôle, de protection et de surveillance devraient se développer à un CAGR de 10,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissements dans l'évacuation des énergies renouvelables et le renforcement du réseau | +3.2% | National, concentré au Rajasthan, Gujarat et Karnataka | Moyen terme (2-4 ans) |
| Obligation de capacité dynamique de puissance réactive aux interconnexions haute tension | +2.4% | National, adoption précoce au Madhya Pradesh, Rajasthan et Gujarat | Court terme (≤ 2 ans) |
| Extension des corridors de transport renouvelable à 765 kV et 400 kV | +2.0% | National, avec des gains précoces au Rajasthan, Gujarat, Karnataka et Andhra Pradesh | Moyen terme (2-4 ans) |
| Conditions de réseau faible dans le nord-ouest de l'Inde riche en énergies renouvelables | +1.5% | Concentré au Rajasthan et Gujarat, avec des répercussions au Punjab et Haryana | Court terme (≤ 2 ans) |
| Localisation des STATCOM et fabrication de valves en Inde | +0.9% | National | Long terme (≥ 4 ans) |
| Exigences de qualité d'alimentation des centres de données et de l'industrie | +0.7% | National, avec des gains précoces à Mumbai, Chennai, Hyderabad et Bengaluru | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements dans l'évacuation des énergies renouvelables et le renforcement du réseau
Le Plan national d'électricité prévoit des dépenses d'investissement en transport de 4,9 lakh crore INR (52,22 milliards USD) durant la période 2027-2032 et comprend 76 787 kilomètres-circuits de lignes de transport supplémentaires et 497 855 MVA de capacité de transformation. Chaque nouveau raccordement au réseau de transport ne nécessite pas automatiquement un STATCOM, mais les nœuds à forte proportion d'énergies renouvelables ont souvent besoin d'un soutien réactif rapide lorsque la robustesse locale du réseau est faible. Les projets d'évacuation de plus grande envergure raccordent également la production variable sur de plus longues distances, ce qui peut rendre les besoins de gestion de la tension plus apparents lors des études d'exploitation. Le marché indien des STATCOM bénéficie donc de la progression des schémas d'évacuation depuis la planification jusqu'aux spécifications d'équipements et aux appels d'offres de projets. Le projet HVDC Khavda-Nagpur de PGCIL a également reçu un engagement de prêt allant jusqu'à 80 milliards JPY (0,5 milliard USD) de la Banque japonaise pour la coopération internationale, ce qui soutient l'investissement en transport le long du corridor Gujarat-Maharashtra.
Obligation de capacité dynamique de puissance réactive aux interconnexions haute tension
Les normes de connectivité provisoires de la CEA en 2026 exigeaient que les ressources à base d'onduleurs fournissent une puissance réactive dynamique sur toute leur plage de fonctionnement et injectent un courant réactif dans les 30 millisecondes lors de perturbations de tension. Cette exigence fait du soutien de tension un élément central de la conception des projets solaires, éoliens et de batteries. Les développeurs peuvent satisfaire certains besoins grâce aux fonctions des onduleurs, mais les STATCOM dédiés restent pertinents lorsque les études de réseau montrent un besoin de soutien plus fort ou plus rapide. Le cadre du Madhya Pradesh décrit dans le projet a également introduit des incitations et des pénalités pour les performances de puissance réactive, rendant ainsi la conformité plus visible commercialement pour les producteurs d'énergies renouvelables. La discussion de GRID-India sur la capacité de formation de réseau pour les projets de batteries au-dessus de 50 MW ajoute une raison supplémentaire d'évaluer les solutions E-STATCOM en plus des systèmes de compensation conventionnels.[1] Le marché indien des STATCOM bénéficie de cette évolution car les décisions de spécification sont de plus en plus liées à l'approbation d'interconnexion, à la conception des installations et aux performances continues du réseau.
Extension des corridors de transport renouvelable à 765 kV et 400 kV
Le réseau de transport indien a dépassé 500 000 kilomètres-circuits de lignes classées 220 kV et au-dessus en janvier 2026, suite à la mise en service de la ligne 765 kV Bhadla II-Sikar II. L'expansion du réseau est importante car les corridors renouvelables haute tension fonctionnent dans des conditions de tension et de tenue aux creux de tension plus exigeantes que de nombreux systèmes à tension inférieure. Les STATCOM à base de MMC sont bien adaptés aux projets nécessitant une compensation rapide et précise aux niveaux 400 kV et 765 kV. Les nouveaux corridors peuvent également accroître les conséquences d'une faible robustesse de court-circuit dans les zones renouvelables éloignées, notamment lorsque plusieurs projets partagent un point de regroupement. La décision de l'Odisha en 2026 d'étendre son réseau de transport, incluant 3 nouveaux postes 765 kV, montre que cette exigence s'étend au-delà du Rajasthan et du Gujarat. Ce développement plus large soutient une base d'opportunités plus large pour le marché indien des STATCOM.
Conditions de réseau faible dans le nord-ouest de l'Inde riche en énergies renouvelables
Le Rajasthan et le Gujarat sont devenus le centre immédiat de la demande car plusieurs postes de regroupement d'énergies renouvelables présentent de faibles ratios de court-circuit projetés. Les exigences de réseau de la CEA font du ratio de court-circuit de 5 un point de référence important, et les scénarios pour Bikaner-II, Bhadla-III, Khavda et Lakadia-II ont identifié des pressions aux principaux points de regroupement. Le problème opérationnel ne se limite pas à un modèle de planification, car l'Inde a enregistré 68 perturbations majeures du réseau renouvelable au cours de 2025-2026, et les pertes de production ont atteint jusqu'à 7 GW lors d'incidents extrêmes. La compensation à réaction rapide devient donc de plus en plus pertinente avant que la capacité renouvelable sur ces sites n'atteigne son échelle planifiée. Le marché indien des STATCOM est particulièrement exposé aux décisions de projets dans cette région car les ajouts de capacité éolienne et solaire peuvent déclencher de nouvelles études de robustesse du système. Les installations antérieures donnent également aux services publics une expérience d'exploitation locale qui peut soutenir les achats répétés et des spécifications de performance plus détaillées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement initial élevé et longues périodes de retour sur investissement | -1.3% | National | Moyen terme (2-4 ans) |
| Concurrence des SVC, condensateurs synchrones et compensation commutée | -0.8% | National, concentré au Rajasthan et Gujarat | Moyen terme (2-4 ans) |
| Capacités limitées en mise en service spécialisée et en études de réseau | -0.5% | National | Long terme (≥ 4 ans) |
| Calendrier d'achat spécifique aux projets et retards d'approbation technique | -0.4% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement initial élevé et longues périodes de retour sur investissement
Un STATCOM de transport de ±300 MVAr nécessite des transformateurs de convertisseur, des valves, des équipements de refroidissement, des systèmes de contrôle et des travaux de génie civil, ce qui le rend généralement plus coûteux qu'un SVC ou une batterie de condensateurs commutés de puissance nominale similaire. Cette différence est la plus importante pour les services publics de distribution financièrement contraints et les petits producteurs d'énergie indépendants. Les onduleurs solaires peuvent fournir un certain degré de soutien réactif dynamique, ce qui peut réduire l'argument en faveur d'équipements dédiés dans les projets sensibles aux coûts. Le cadre d'appels d'offres compétitifs basé sur les tarifs peut également prolonger la mise en œuvre des projets et différer la réalisation des revenus pour les fournisseurs. Les projets au niveau de la distribution font face à une contrainte distincte car leur justification commerciale peut dépendre d'accords de qualité d'alimentation avec les clients plutôt que de charges de transport réglementées. Ces conditions peuvent retarder les projets même lorsqu'un besoin technique pour la solution du marché indien des STATCOM est évident, en particulier lorsque les clients ne peuvent pas clairement attribuer le bénéfice financier de l'amélioration des performances de tension.
Concurrence des SVC, condensateurs synchrones et compensation commutée
Les condensateurs synchrones ont gagné en visibilité en 2026 lorsque l'Inde a finalisé l'appel d'offres pour un schéma TBCB dédié aux unités SynCon au poste de regroupement de Fatehgarh-II. Ce processus donne aux futurs acheteurs une base plus claire pour comparer l'économie des condensateurs synchrones et des STATCOM. La discussion sur la compensation dans la région nord a également évalué si les SynCon pouvaient se substituer aux équipements à Bhadla-III, Ramgarh et Fatehgarh-IV. Les condensateurs à commutation mécanique et les réactances de jeu de barres sont couramment inclus dans les grands schémas de compensation et peuvent répondre aux besoins de puissance nominale inférieure à moindre coût. Les systèmes SVG moyenne tension sont également en concurrence dans les projets renouvelables et industriels qui ne nécessitent pas de performances à l'échelle des services publics. Les technologies alternatives resteront pertinentes sur l'ensemble du marché indien des STATCOM car les acheteurs sélectionnent les équipements en fonction des études de réseau, des besoins d'exploitation, du coût, de la structure des appels d'offres et de la valeur accordée à la réponse dynamique rapide.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de technologie :
la capacité de formation de réseau modifie la sélection technologiqueLe convertisseur multiniveau modulaire et les autres topologies VSC multiniveaux représentaient 39,84 % de la part du marché indien des STATCOM en 2026. Leur avance reflète les exigences des interconnexions à 400 kV et 765 kV, où les performances harmoniques, la tenue aux creux de tension et la réponse rapide sont importantes. Ces convertisseurs conviennent lorsque les équipements de spécification inférieure ne peuvent pas satisfaire aux exigences des études de réseau, tandis que les systèmes VSC conventionnels restent pertinents dans les projets de niveau intermédiaire. Les systèmes moyenne tension et de distribution servent les charges industrielles urbaines et les besoins de correction du facteur de puissance. La sélection technologique continuera de dépendre de la puissance nominale, du niveau de tension, du niveau de défaut et des exigences d'exploitation.
Le STATCOM à formation de réseau et l'E-STATCOM représentent le type de technologie à la croissance la plus rapide dans le matériel fourni, bien qu'aucun taux de croissance ne soit divulgué. Les normes de construction CEA de 2026 et la discussion de GRID-India sur les batteries au-dessus de 50 MW rehaussent le profil des fonctions de formation de réseau dans les nouveaux projets. Un article CIGRE de 2025 a constaté que les STATCOM améliorés à formation de réseau peuvent améliorer la stabilité des parcs éoliens en supprimant la résonance sous-synchrone, les transitoires de tension continue et les nouveaux modes oscillatoires. Ces fonctions placent les E-STATCOM plus près des condensateurs synchrones dans la discussion sur la robustesse du système. La production locale de valves, le soutien à l'ingénierie et les essais de performance deviennent plus importants, comme le démontre l'investissement de GE Vernova à Chennai.



Par puissance réactive nominale :
les projets de postes de regroupement soutiennent les grandes unitésLes STATCOM de transport à grande échelle ont capturé 47,62 % du segment en 2026, conformément aux projets interétatiques nécessitant des puissances nominales élevées aux postes 400 kV et 765 kV. Le schéma approuvé pour la région nord décrit dans le matériel fourni prévoit 8 unités classées à ±300 MVAr réparties sur 5 postes. Les équipements de grande taille sont privilégiés lorsqu'un petit nombre de postes doit satisfaire une exigence de compensation combinée substantielle, et de tels projets peuvent générer des revenus élevés par contrat pour les fournisseurs qualifiés. Ils dépendent également des approbations de transport, de la disponibilité des sites et de la structure finale d'attribution TBCB.
Les STATCOM de distribution et industriels à petite échelle devraient enregistrer un CAGR de 10,62 % jusqu'en 2032. Leur croissance est liée aux exigences SVG moyenne tension dans les installations renouvelables et aux besoins de qualité d'alimentation dans les sites de fabrication, les centres de données et les applications de traction ferroviaire. Les normes de connectivité provisoires de la CEA exigent que les ressources à base d'onduleurs maintiennent une capacité réactive de ±33 % de la puissance active nominale sur toute leur plage de fonctionnement. Les condensateurs passifs ne peuvent pas fournir de manière constante cette réponse dynamique dans des conditions de système variables. Le segment reste plus fragmenté que les projets de transport haute tension car chaque installation a un profil de charge et un modèle commercial différents. Une adoption plus large dépendra des compétences en mise en service, des économies mesurables résultant de l'amélioration de la qualité d'alimentation et des options de financement pour les clients en dehors du transport réglementé.
Par application :
l'intégration des énergies renouvelables accroît la demande de soutien dynamiqueL'intégration des énergies renouvelables devrait être l'application à la croissance la plus rapide sur le marché indien des STATCOM, avec un CAGR de 10,76 % jusqu'en 2032. La base renouvelable de 288,6 GW de l'Inde a déjà accru le besoin de soutien de tension autour des principaux postes de regroupement. Les perturbations du réseau durant 2025-2026 ont montré le coût opérationnel d'un contrôle de tension faible dans les zones à forte proportion d'énergies renouvelables. Les systèmes STATCOM peuvent soutenir la stabilité de tension et aider les installations renouvelables à satisfaire aux exigences d'interconnexion. Ce cas d'utilisation restera lié à l'avancement des projets solaires, éoliens, de batteries et d'évacuation, en particulier au Rajasthan et au Gujarat.
Le transport et l'infrastructure de réseau restent la plus grande application par valeur d'achat dans le matériel fourni. Cela reflète l'échelle des lots interétatiques et le besoin d'équipements à haute puissance nominale dans les grands postes. Les utilisateurs industriels et manufacturiers déploient des systèmes moyenne tension pour gérer le papillotement, la distorsion harmonique et la demande réactive fluctuante. Les centres de données et les installations commerciales sont des applications émergentes, tandis que le ministère de l'Énergie a projeté une charge supplémentaire de 26,3 GW de centres de données pilotés par l'IA d'ici l'exercice 32. L'électrification ferroviaire reste une application plus modeste, mais les corridors à grande vitesse peuvent créer des défis de qualité d'alimentation en raison des charges de traction monophasées.

Par composant :
les contrôles numériques ajoutent de la valeur au-delà de la fourniture d'équipementsLes valves de convertisseur électronique de puissance représentaient 38,93 % du segment en 2026, car les valves déterminent une grande partie des performances de commutation et dynamiques du convertisseur. Leur importance a fait de la fabrication nationale un enjeu stratégique pour les fournisseurs. GE Vernova a annoncé un investissement de 16 millions USD pour établir une ligne de fabrication de valves VSC STATCOM et LCC HVDC à Chennai Pallavaram, avec une mise en service prévue début 2027. Hitachi Energy a également indiqué que son site de Chennai soutient la fabrication locale de valves, de transformateurs et de systèmes de contrôle pour les projets STATCOM.[2] Les composants de qualité semiconducteur restent une exposition aux importations même si davantage de travaux d'assemblage et d'ingénierie sont localisés.
Les systèmes de contrôle, de protection et de surveillance devraient se développer à un CAGR de 10,83 % jusqu'en 2032. Les services publics valorisent les plateformes qui se coordonnent avec les contrôleurs d'installations renouvelables et soutiennent l'amortissement des oscillations de puissance, le dispatching automatisé et le fonctionnement en formation de réseau. Ces systèmes peuvent fournir des revenus récurrents de service, de mise à niveau et de soutien après la livraison de l'équipement d'origine. Les transformateurs de convertisseur et les réactances restent importants pour le flux de puissance haute tension, tandis que les systèmes de refroidissement, les condensateurs, les filtres et les auxiliaires soutiennent la fiabilité du parc. Le soutien aux composants et la modernisation pourraient devenir plus pertinents à mesure que les premières installations approchent de leurs cycles de maintenance à la fin des années 2020.
Analyse géographique
Nord-ouest de l'Inde : les zones renouvelables stimulent le déploiement à court terme
Le nord-ouest de l'Inde reste la principale zone de déploiement pour le marché indien des STATCOM car le Rajasthan et le Gujarat combinent de grands clusters renouvelables avec des conditions de court-circuit plus faibles. Les scénarios projetés à Bikaner-II, Bhadla-III, Khavda et Lakadia-II ont indiqué des pressions par rapport au seuil de référence de la CEA pour le ratio de court-circuit. Gujarat Energy Transmission Corporation avait installé un STATCOM à Timbdi et planifiait d'autres projets à Tharad, Deodar, Sagapara, Kheralu, Kukma et Dhangadhra dans le matériel fourni. Le complexe de transport de Khavda est au cœur du lien HVDC ±800 kV, 6 000 MW Khavda-Nagpur prévu, et l'engagement de financement de la JBIC en juin 2026 soutient l'infrastructure le long du corridor Gujarat-Maharashtra. Les niveaux élevés de concentration d'énergies renouvelables font de la région un marché de référence important pour les équipements à l'échelle des services publics et l'exécution de projets nationaux.
Région nord : les achats pilotés par les politiques soutiennent les projets haute tension
La région nord dispose d'un important pipeline piloté par les politiques qui relie les zones renouvelables du Rajasthan aux centres de forte demande à Delhi-RCN, Uttar Pradesh, Haryana et Punjab. Le matériel fourni identifie un schéma de compensation de 4 378 crore INR (527 millions USD) pour 8 STATCOM de ± 300 MVAr dans 5 postes interétatiques, indiquant une préférence pour les grandes unités lorsque les études de système montrent un écart de compensation dynamique important. La ligne 765 kV Bhadla II-Sikar II est entrée en service en janvier 2026, renforçant le corridor vers les centres de charge du nord. Le lien HVDC Bhadla-Fatehpur accroît le besoin de contrôle de tension à l'extrémité réceptrice, tandis que les exigences de la CEA et du Code indien du réseau électrique influencent la conception et les essais des schémas.
Sud, ouest et est de l'Inde : la demande s'étend au-delà des zones renouvelables principales
Les États du sud, de l'ouest et de l'est renforcent leur rôle sur le marché indien des STATCOM grâce à l'interconnexion renouvelable, à la croissance industrielle et à l'infrastructure numérique. Les schémas de Bellary et Davanagere au Karnataka, le projet de Krishnagiri en Andhra Pradesh et les 3 nouveaux postes 765 kV de l'Odisha ajoutent des points d'interconnexion haute tension. Les clusters de centres de données de Mumbai et les charges de traction ferroviaire créent des considérations de qualité d'alimentation différentes de celles des postes de regroupement renouvelables. Une étude IEEE du réseau Tata Power Mumbai a évalué les déséquilibres causés par les charges ferroviaires monophasées, illustrant le rôle de la compensation dynamique dans les réseaux urbains.[3] Cette diversité élargit les opportunités pour les applications moyenne tension et spécialisées, bien que le Rajasthan et le Gujarat restent les zones les plus actives.
Paysage concurrentiel
Concentration du Marché
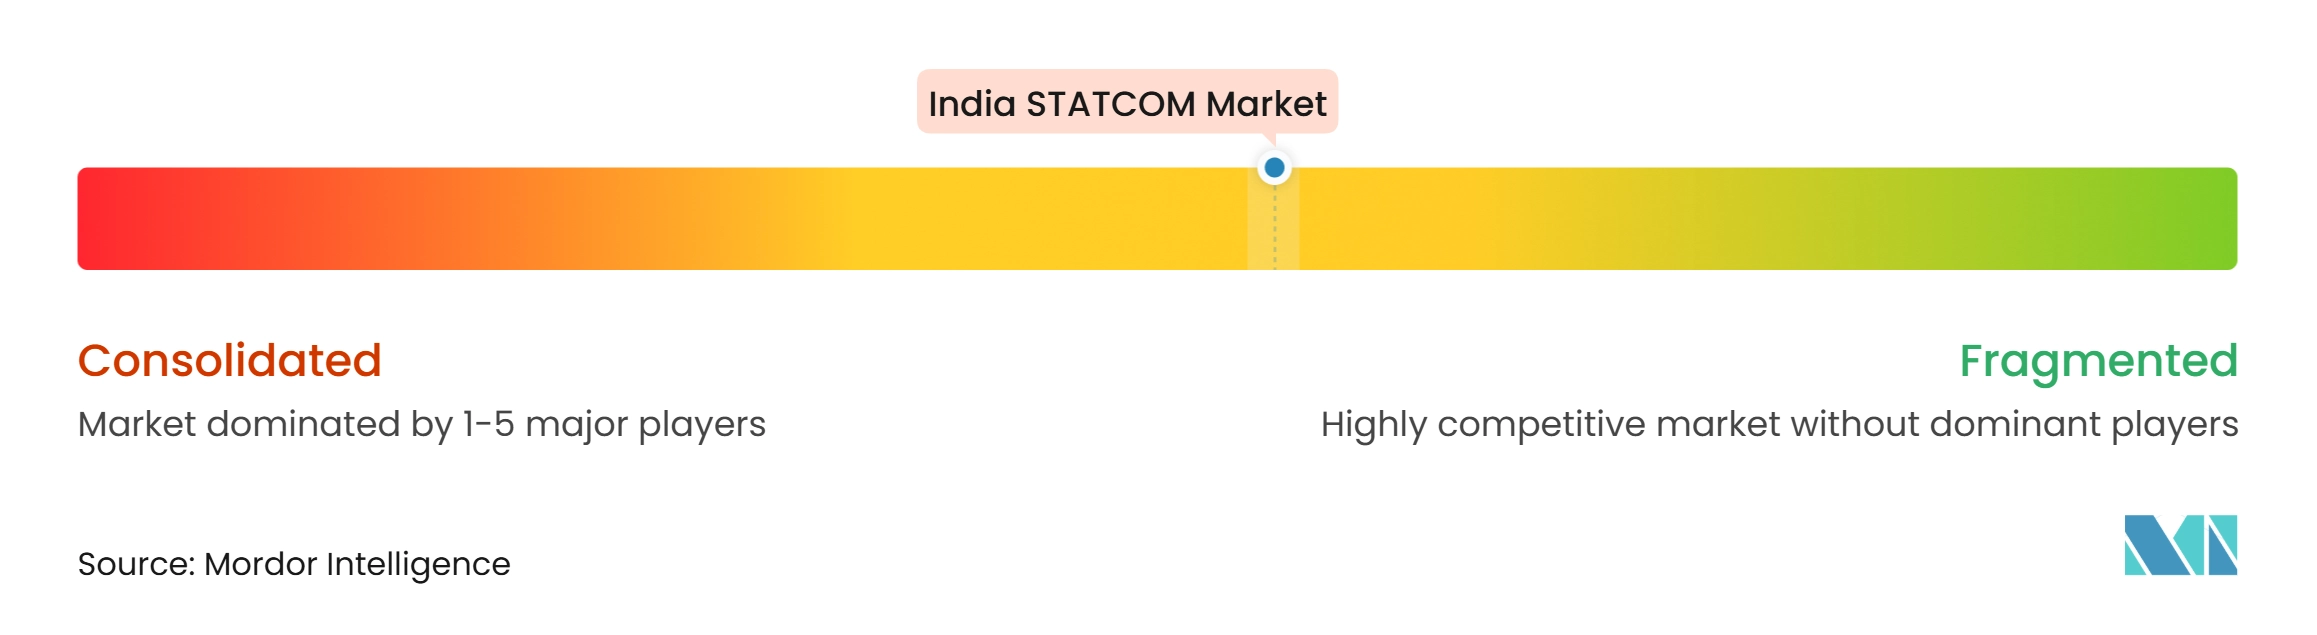
Le marché indien des STATCOM est modérément concentré autour de Hitachi Energy India Limited, Siemens Energy India Limited et GE Vernova T&D India Limited dans les achats haute tension. Larsen and Toubro et BHEL participent également grâce à leurs capacités d'ingénierie, d'approvisionnement, de construction et de fabrication locale.[4] Les entreprises établies bénéficient de leur expérience avec les valves haute tension, les transformateurs de convertisseur, les systèmes de protection, les contrôles, les essais en usine et les études de réseau. Les composants de qualité semiconducteur restent largement importés, de sorte que la compétitivité locale dépend de la capacité à concevoir, tester et soutenir une plus grande part du lot d'équipements en Inde.
Le site de Chennai de Hitachi Energy fournit des valves, des transformateurs de convertisseur et des systèmes de contrôle liés aux STATCOM pour les projets indiens. La société a signalé une importante commande STATCOM en mai 2025 et a indiqué que son exécution de projets en Inde couvre les valves, les transformateurs et l'ingénierie complète. GE Vernova a annoncé son investissement de 16 millions USD dans une ligne de valves à Chennai et un laboratoire d'ingénierie et d'essais à Noida, renforçant sa présence locale dans les composants à haute valeur ajoutée. Larsen and Toubro a démontré une capacité de livraison à haute spécification grâce à ses commandes STATCOM et SCADA de septembre 2025.
Les entreprises plus petites ont de la place dans les applications de distribution et moyenne tension, où les tailles de commandes sont plus petites et les projets plus dispersés. La capacité de formation de réseau peut rapprocher les intégrateurs de batteries et les fournisseurs de STATCOM, mais les nouveaux entrants doivent encore démontrer leur fiabilité, leur coordination de protection, leur mise en service et leurs performances locales sur le réseau. Les approbations d'appels d'offres, l'acquisition de terrains et les décisions tarifaires peuvent retarder les commandes, tandis que les condensateurs synchrones, les SVC, les condensateurs et les réactances exercent une pression sur les offres. Les exigences d'essais de performance par des tiers et d'études de système favorisent également les fournisseurs disposant de capacités d'exécution locale éprouvées.
Leaders du secteur indien des STATCOM
-
Hitachi Energy India Limited
-
Siemens Energy India Limited
-
Bharat Heavy Electricals Limited
-
Larsen & Toubro Limited
-
CG Power and Industrial Solutions Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des STATCOM Entreprises couvertes dans ce rapport
- Hitachi Energy India Limited
- Siemens Energy India Limited
- Bharat Heavy Electricals Limited
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- GE T&D India Limited
- Mitsubishi Electric India Private Limited
- TMEIC Industrial Systems India Private Limited
- Schneider Electric India Private Limited
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- S&C Electric Company
- Nidec ASI S.p.A.
- Clariant Power System Limited
- CosPower Engineering Limited
Développements industriels récents dans Marché indien des STATCOM
- Octobre 2026 : Resonia Ltd. a mis en service un STATCOM de ±600 MVAr au poste de Fatehgarh III au Rajasthan dans le cadre de son véhicule à usage spécial Beawar Transmission Limited (BTL). Intégré aux côtés d'un corridor de transport à double circuit 765 kV et d'un poste de 3 000 MVA, le système soutient l'évacuation de 4,5 GW d'énergie renouvelable et stabilise la tension sur le réseau solaire et éolien à forte pénétration du Rajasthan.
- Septembre 2026 : BNC Power Projects Limited, en consortium avec Siemens Energy India Limited, a remporté deux contrats EPC clés en main auprès de Maharashtra State Electricity Transmission Company Limited (MSETCL). Les attributions couvrent l'installation d'un STATCOM de ±300 MVAr au poste 400 kV Lonikand-II à Pune et d'un STATCOM de ±200 MVAr avec des travées de jeu de barres isolées à l'air 400 kV associées pour renforcer le soutien de puissance réactive sur le réseau de transport du Maharashtra.
- Juin 2026 : La Banque japonaise pour la coopération internationale a signé un accord de prêt allant jusqu'à 80 milliards JPY (0,5 milliard USD) avec PGCIL pour le projet HVDC ±800 kV Khavda-Nagpur, l'un des plus grands projets HVDC au monde, qui générera une demande adjacente de STATCOM aux postes de regroupement et aux terminaux de convertisseur le long du corridor Gujarat-Maharashtra.
- Avril 2026 : POWERGRID a lancé des appels d'offres ouverts pour le lot STATCOM ST-18T afin de déployer des équipements de compensation dynamique de puissance réactive à haute capacité au poste de regroupement d'Ananthapuram-III. Le lot de travaux clés en main vise la stabilité du réseau et la régulation de tension pour les grands pôles de regroupement d'énergie renouvelable dans le sud de l'Inde.
Périmètre du rapport sur le marché indien des STATCOM
Un compensateur synchrone statique (STATCOM) est un dispositif électronique de puissance qui fournit une compensation dynamique de puissance réactive pour réguler les niveaux de tension, améliorer la qualité d'alimentation et renforcer la stabilité du réseau. En Inde, les systèmes STATCOM soutiennent l'intégration des énergies renouvelables, réduisent les pertes en transport et renforcent la fiabilité du réseau de transport et de distribution d'électricité.
Le rapport sur le marché indien des STATCOM est segmenté par type de technologie (convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel à source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM moyenne tension et de distribution), puissance réactive nominale (STATCOM de transport à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution et industriel à petite échelle), application (transport et infrastructure de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructure commerciale, et électrification ferroviaire et autres applications), et composant (valves de convertisseur électronique de puissance, transformateurs de convertisseur et réactances, condensateurs et filtres harmoniques, systèmes de contrôle, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel à source de tension (VSC) |
| STATCOM à formation de réseau / E-STATCOM |
| STATCOM moyenne tension et de distribution |
| STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle |
| STATCOM de distribution et industriel à petite échelle |
| Transport et infrastructure de réseau |
| Intégration des énergies renouvelables |
| Industrie et fabrication |
| Centres de données et infrastructure commerciale |
| Électrification ferroviaire et autres applications |
| Valves de convertisseur électronique de puissance |
| Transformateurs de convertisseur et réactances |
| Condensateurs et filtres harmoniques |
| Systèmes de contrôle, de protection et de surveillance |
| Systèmes de refroidissement et composants auxiliaires |
| Par type de technologie | Convertisseur multiniveau modulaire (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel à source de tension (VSC) | |
| STATCOM à formation de réseau / E-STATCOM | |
| STATCOM moyenne tension et de distribution | |
| Par puissance réactive nominale | STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle | |
| STATCOM de distribution et industriel à petite échelle | |
| Par application | Transport et infrastructure de réseau |
| Intégration des énergies renouvelables | |
| Industrie et fabrication | |
| Centres de données et infrastructure commerciale | |
| Électrification ferroviaire et autres applications | |
| Par composant | Valves de convertisseur électronique de puissance |
| Transformateurs de convertisseur et réactances | |
| Condensateurs et filtres harmoniques | |
| Systèmes de contrôle, de protection et de surveillance | |
| Systèmes de refroidissement et composants auxiliaires |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché indien des STATCOM ?
Le marché indien des STATCOM était évalué à 162,43 millions USD en 2026 et devrait atteindre 285,74 millions USD d'ici 2032, avec un CAGR de 9,86 % durant la période 2027-2032. Les perspectives reflètent la demande d'équipements de renforcement du réseau dans les projets de transport d'énergie renouvelable.
Quelle technologie STATCOM est en tête en Inde ?
Le convertisseur multiniveau modulaire et les autres topologies VSC multiniveaux détenaient 39,84 % de part en 2026 car ils conviennent aux interconnexions haute tension exigeantes. Le marché indien des STATCOM évolue également vers les systèmes STATCOM à formation de réseau et E-STATCOM.
Quelle application connaît la croissance la plus rapide pour les systèmes STATCOM en Inde ?
L'intégration des énergies renouvelables devrait croître à un CAGR de 10,76 % jusqu'en 2032 car les postes de regroupement nécessitent un soutien de tension plus fort. Le transport et l'infrastructure de réseau restent la plus grande application par valeur d'achat.
Quelles régions indiennes présentent la demande de STATCOM la plus forte ?
Le Rajasthan et le Gujarat sont les principales zones de déploiement en raison des grandes zones renouvelables et des faibles ratios de court-circuit aux principaux postes de regroupement. Les liaisons de transport du nord relient également ces zones aux importants centres de demande.
Qui sont les principaux fournisseurs de STATCOM en Inde ?
Hitachi Energy India, Siemens Energy India et GE Vernova T&D India sont des acteurs importants dans les achats haute tension. Larsen and Toubro et BHEL sont également en concurrence grâce à leurs capacités de livraison de projets et de fabrication locale.