
Tamaño y Participación del Mercado de STATCOM en India
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 162.43 Millones de dólares |
| Tamaño del Mercado (2027) | 178.53 Millones de dólares |
| Tamaño del Mercado (2032) | 285.74 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de STATCOM en India por Mordor Intelligence
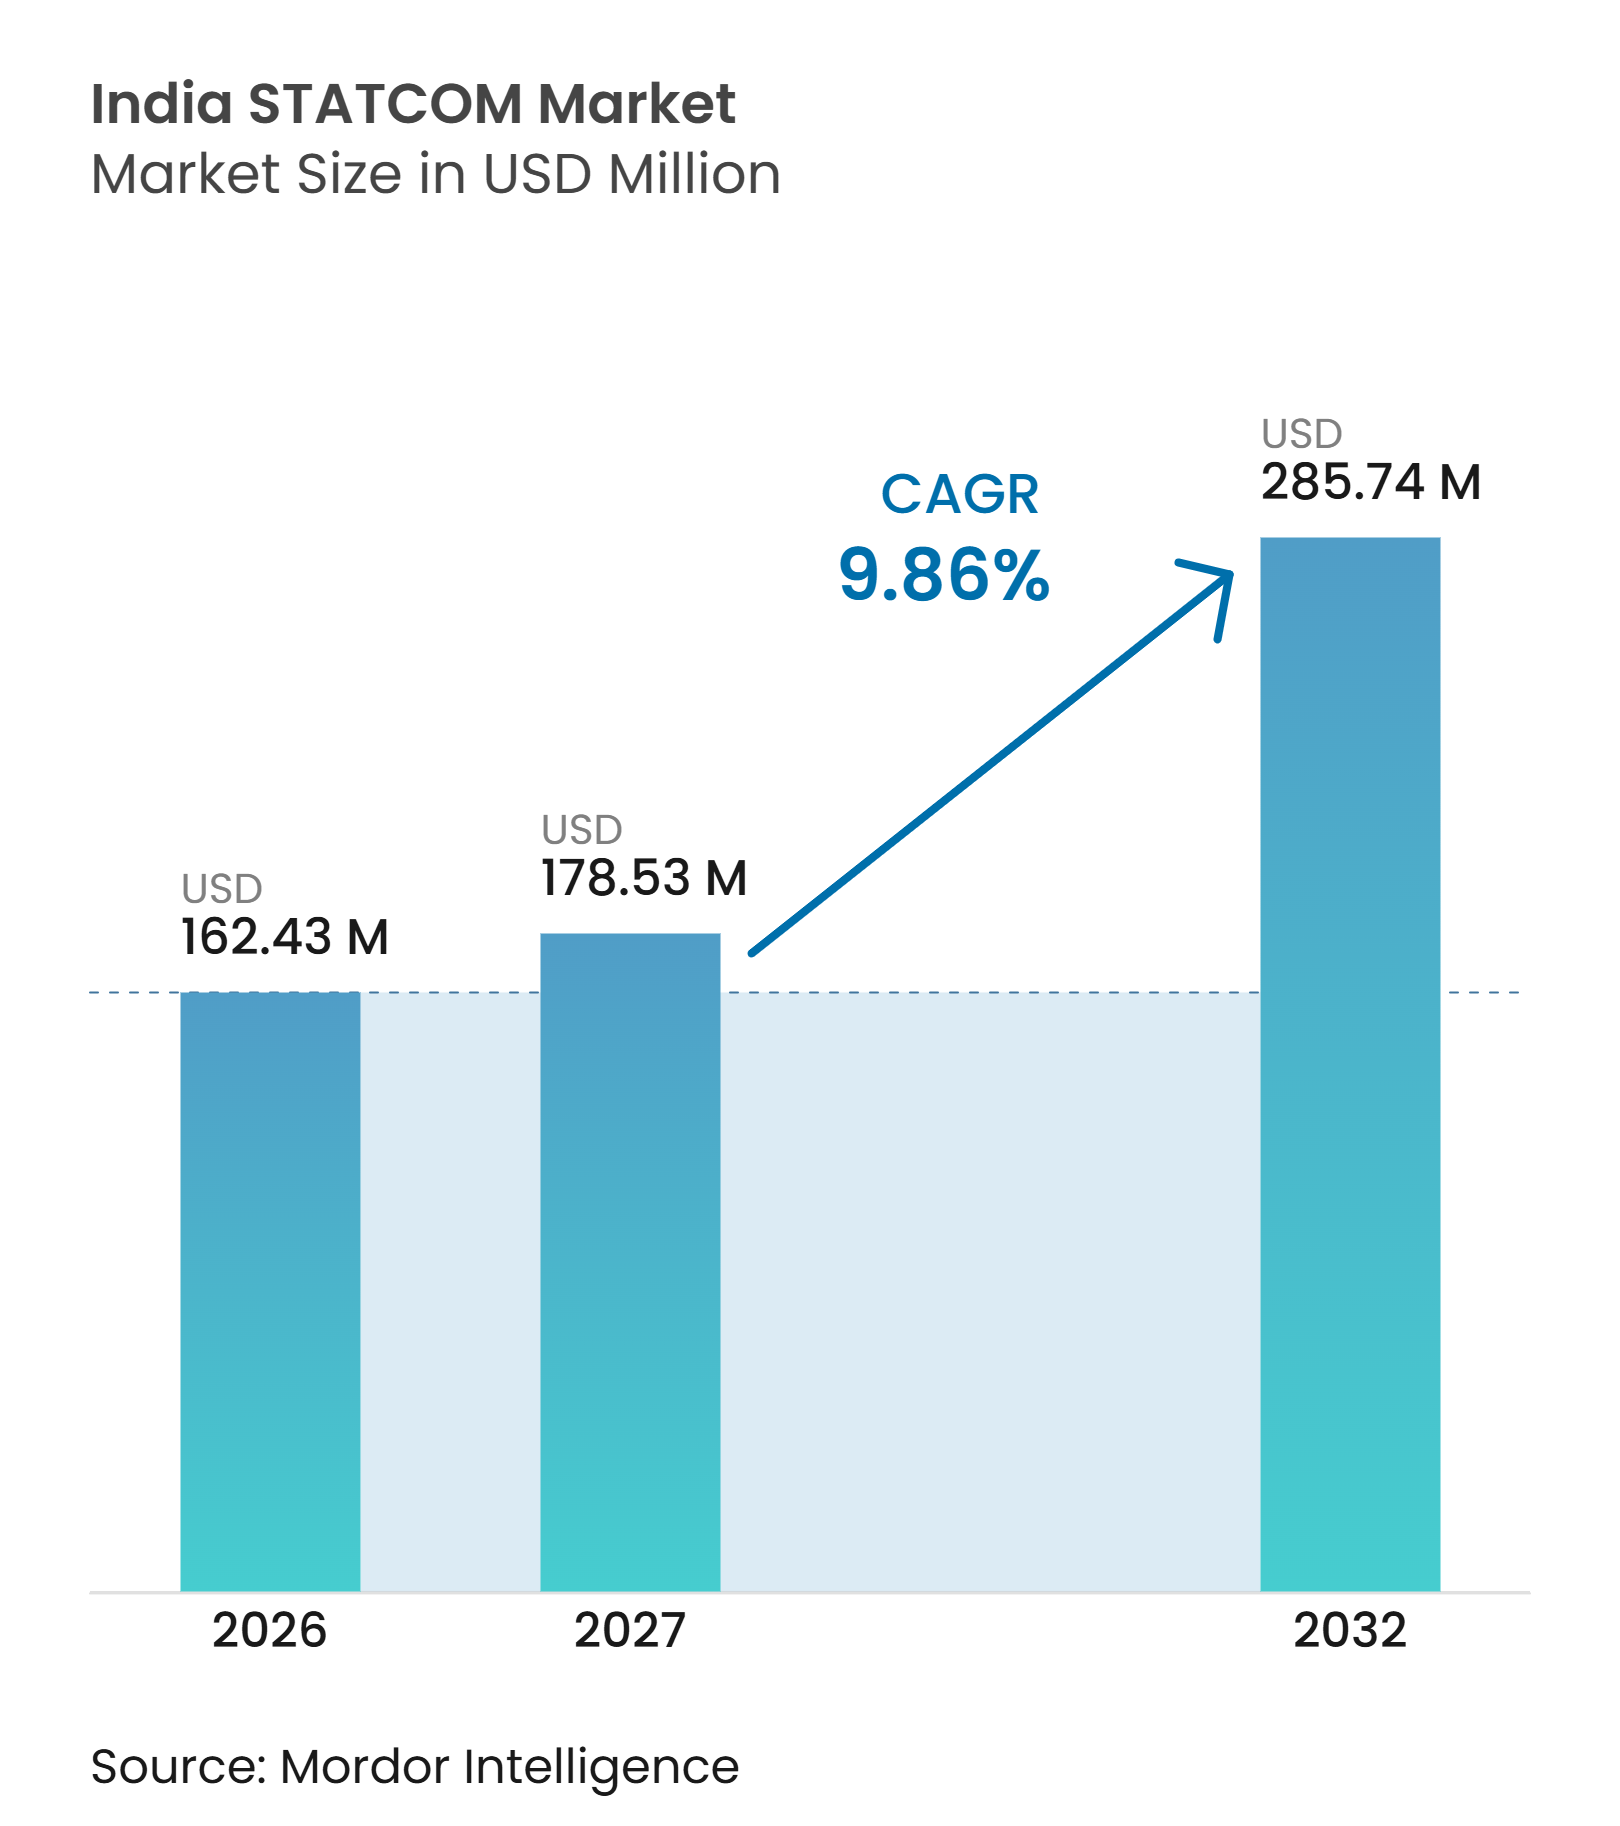
El tamaño del mercado de STATCOM en India fue valorado en 162,43 millones de USD en 2026 y se prevé que alcance los 285,74 millones de USD para 2032, a una CAGR del 9,86% durante 2027-2032. El sistema eléctrico de India está incorporando generación renovable más rápido que la capacidad de transmisión en varias subestaciones de agrupamiento, lo que aumenta la necesidad de soporte dinámico de tensión. La construcción planificada de corredores de transmisión de 400 kV y 765 kV está creando una base más amplia de proyectos de alta tensión donde se requiere equipamiento avanzado de potencia reactiva. Las normas de red también están trasladando la capacidad de potencia reactiva de una preferencia técnica hacia un requisito de conexión para los recursos basados en inversores. Los proveedores con capacidades integradas localmente en válvulas, transformadores, controles y pruebas están mejor posicionados para competir en proyectos de servicios públicos. El calendario de licitaciones, los elevados costos iniciales y la competencia de los condensadores síncronos, los SVC, los condensadores y los reactores siguen siendo limitaciones materiales para el crecimiento del mercado de STATCOM en India.
Conclusiones Clave del Informe
- Por tipo de tecnología, el convertidor multinivel modular y otras topologías VSC multinivel representaron el 39,84% de la participación del mercado de STATCOM en India en 2026, mientras que el borrador identifica el STATCOM de formación de red y el E-STATCOM como el tipo de tecnología de más rápido crecimiento sin una CAGR divulgada.
- Por clasificación de potencia reactiva, los STATCOM de transmisión a gran escala representaron el 47,62% de la participación de mercado en 2026, mientras que se proyecta que los STATCOM de distribución e industriales a pequeña escala se expandan a una CAGR del 10,62% hasta 2032.
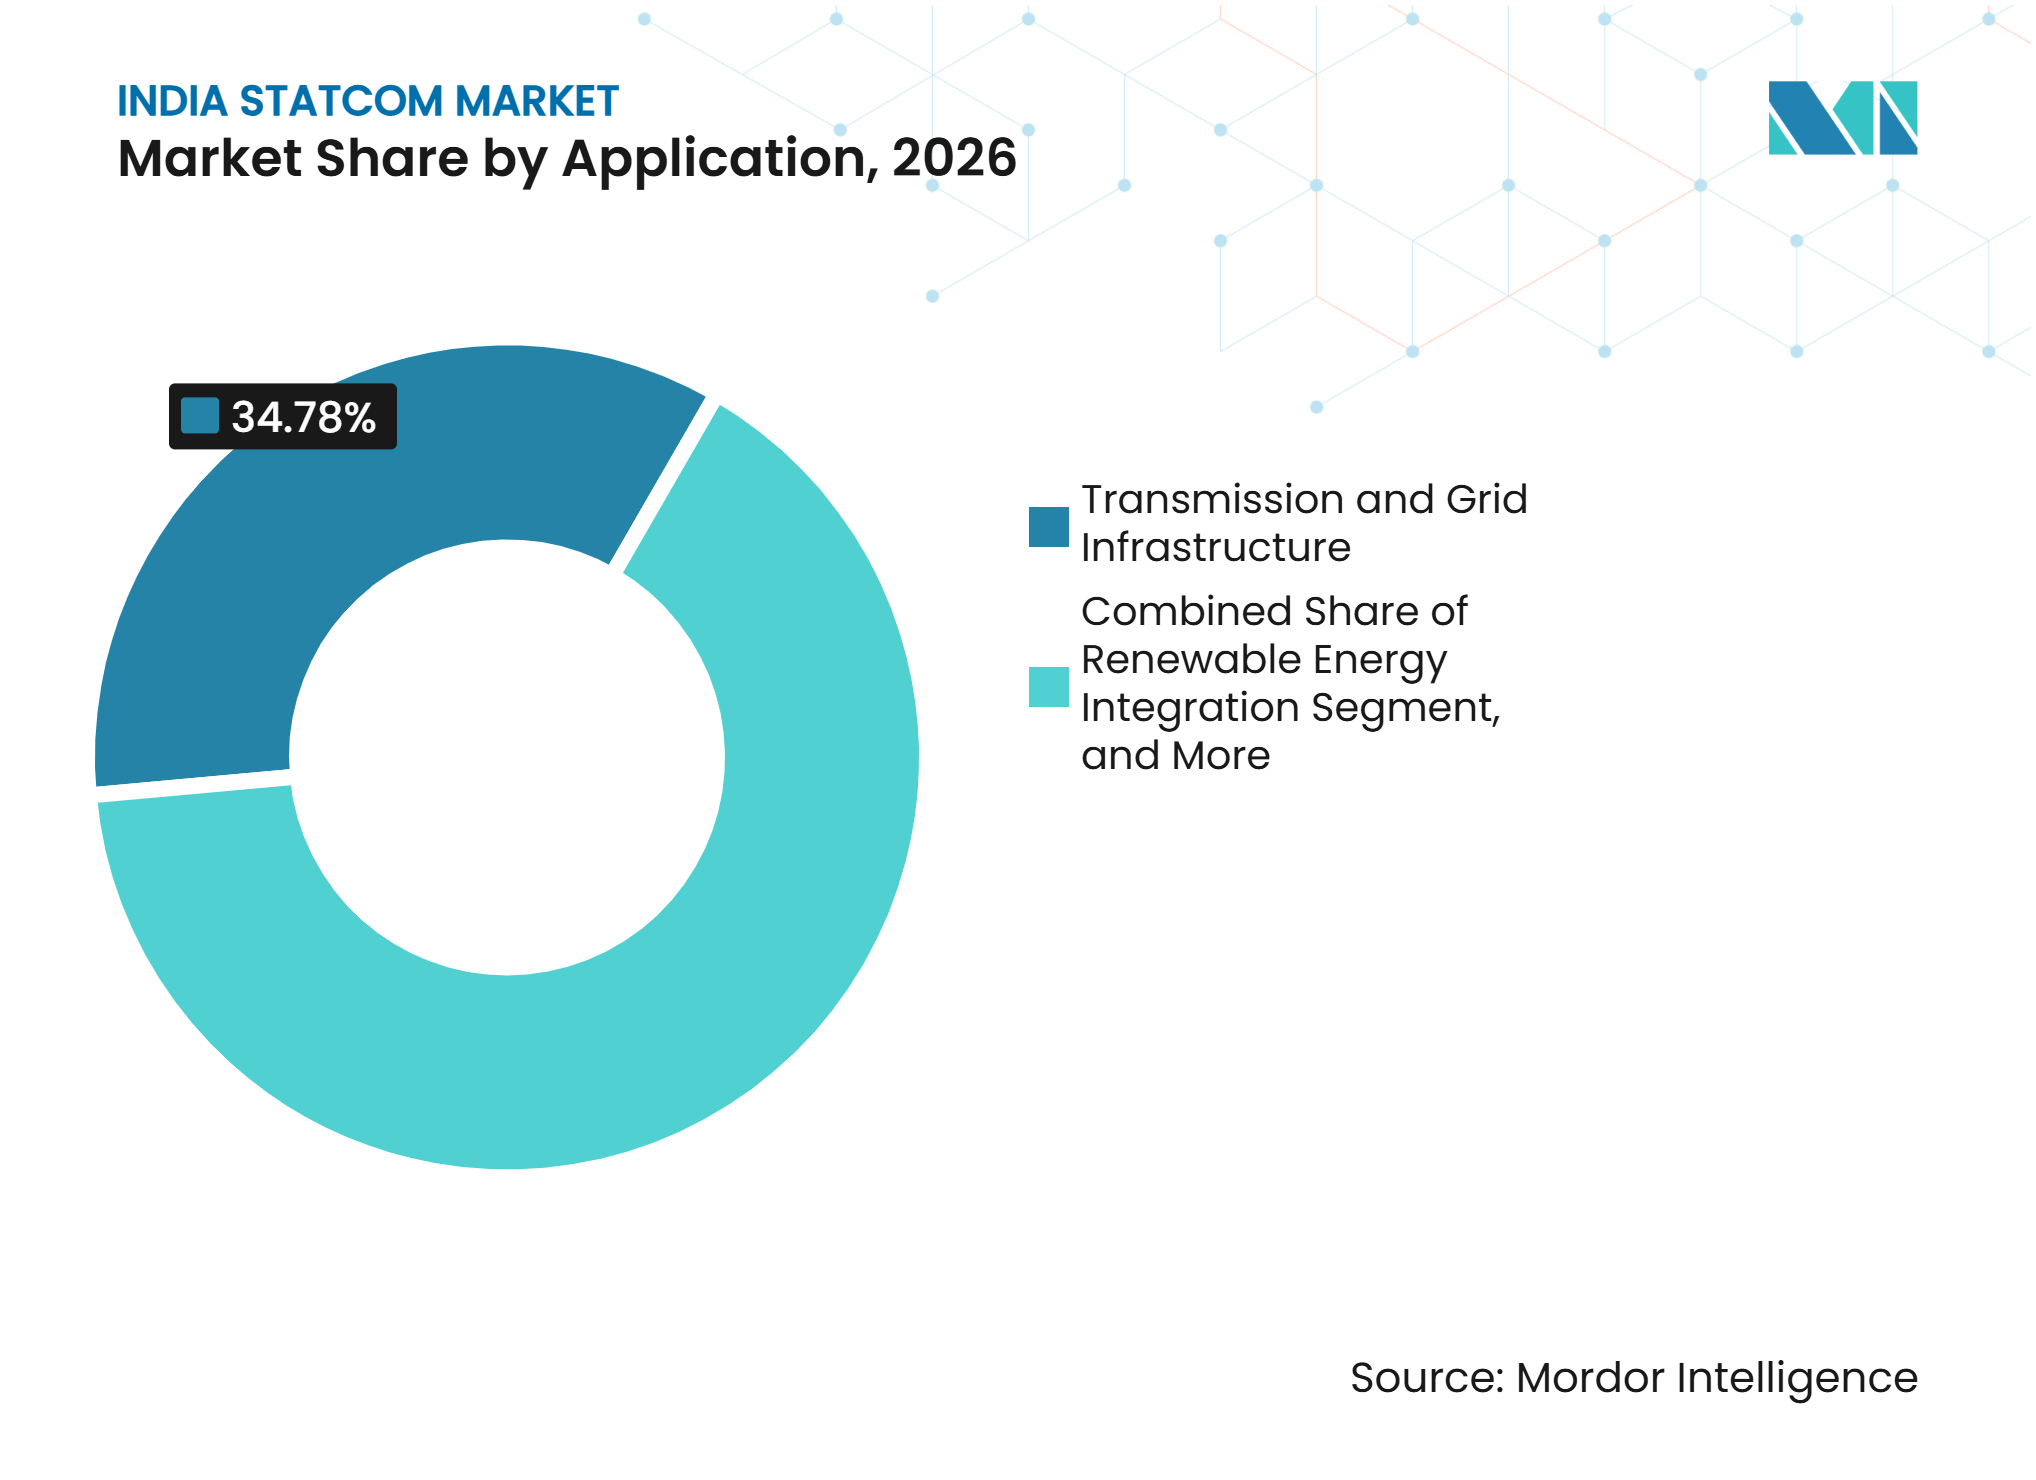
- Por aplicación, la transmisión e infraestructura de red siguió siendo la aplicación más grande por valor de adquisición, mientras que se proyecta que la integración de energías renovables se expanda a una CAGR del 10,76% hasta 2032.
- Por componente, las válvulas de convertidor electrónico de potencia representaron el 38,93% de la participación de mercado en 2026, mientras que se proyecta que los sistemas de control, protección y monitoreo se expandan a una CAGR del 10,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inversiones en Evacuación de Energías Renovables y Fortalecimiento de la Red | +3.2% | Nacional, concentrado en Rajastán, Guyarat y Karnataka | Mediano plazo (2-4 años) |
| Capacidad Obligatoria de Potencia Reactiva Dinámica en Interconexiones de Alta Tensión | +2.4% | Nacional, adopción temprana en Madhya Pradesh, Rajastán y Guyarat | Corto plazo (≤ 2 años) |
| Expansión de Corredores de Transmisión Renovable de 765 kV y 400 kV | +2.0% | Nacional, con ganancias tempranas en Rajastán, Guyarat, Karnataka y Andhra Pradesh | Mediano plazo (2-4 años) |
| Condiciones de Red Débil en el Noroeste de India, Rico en Energías Renovables | +1.5% | Concentrado en Rajastán y Guyarat, con extensión a Punyab y Haryana | Corto plazo (≤ 2 años) |
| Localización de STATCOM y Fabricación de Válvulas en India | +0.9% | Nacional | Largo plazo (≥ 4 años) |
| Requisitos de Calidad de Energía en Centros de Datos e Industria | +0.7% | Nacional, con ganancias tempranas en Bombay, Chennai, Hyderabad y Bengaluru | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversiones en Evacuación de Energías Renovables y Fortalecimiento de la Red
El Plan Nacional de Electricidad prevé un gasto de capital en transmisión de 4,9 lakh crore INR (52,22 mil millones de USD) durante 2027-2032 e incluye 76.787 kilómetros de circuito de líneas de transmisión adicionales y 497.855 MVA de capacidad de transformación. Cada nueva conexión de transmisión no requiere automáticamente un STATCOM, pero los nodos con alta concentración de renovables a menudo necesitan soporte reactivo rápido cuando la fortaleza local de la red es baja. Los proyectos de evacuación más grandes también conectan generación variable a mayores distancias, lo que puede hacer que las necesidades de gestión de tensión sean más evidentes durante los estudios operativos. El mercado de STATCOM en India se beneficia, por tanto, cuando los esquemas de evacuación avanzan desde la planificación hasta las especificaciones de equipos y las licitaciones de proyectos. El proyecto HVDC Khavda-Nagpur de PGCIL también recibió un compromiso de préstamo de hasta 80 mil millones de JPY (500 millones de USD) del Banco de Cooperación Internacional de Japón, lo que respalda la inversión en transmisión a lo largo del corredor Guyarat-Maharashtra.
Capacidad Obligatoria de Potencia Reactiva Dinámica en Interconexiones de Alta Tensión
Los estándares de conectividad de la CEA en borrador de 2026 exigían que los recursos basados en inversores proporcionaran potencia reactiva dinámica en todo su rango operativo e inyectaran corriente reactiva en un plazo de 30 milisegundos durante perturbaciones de tensión. Este requisito convierte el soporte de tensión en una parte fundamental del diseño de proyectos solares, eólicos y de baterías. Los desarrolladores pueden satisfacer algunas necesidades a través de las funciones del inversor, pero los STATCOM dedicados siguen siendo relevantes donde los estudios de red muestran la necesidad de un soporte más sólido o más rápido. El marco de Madhya Pradesh descrito en el borrador también introdujo incentivos y penalizaciones por el rendimiento de la potencia reactiva, haciendo que el cumplimiento sea más visible comercialmente para los generadores de energías renovables. El debate de GRID-India sobre la capacidad de formación de red para proyectos de baterías superiores a 50 MW añade una razón adicional para evaluar soluciones E-STATCOM además de los sistemas de compensación convencionales.[1] El mercado de STATCOM en India se beneficia de este cambio porque las decisiones de especificación están cada vez más vinculadas a la aprobación de interconexión, el diseño de la planta y el rendimiento continuo de la red.
Expansión de Corredores de Transmisión Renovable de 765 kV y 400 kV
La red de transmisión de India superó los 500.000 kilómetros de circuito de líneas clasificadas en 220 kV y superiores en enero de 2026, tras la entrada en servicio de la línea Bhadla II-Sikar II de 765 kV. La expansión de la red es importante porque los corredores renovables de alta tensión operan bajo condiciones más exigentes de tensión y capacidad de atravesar faltas que muchos sistemas de menor tensión. Los STATCOM basados en MMC son adecuados para proyectos que requieren compensación rápida y precisa a niveles de 400 kV y 765 kV. Los nuevos corredores también pueden aumentar las consecuencias de una baja fortaleza de cortocircuito en zonas renovables remotas, especialmente donde varios proyectos comparten un punto de agrupamiento. La decisión de Odisha en 2026 de expandir su red de transmisión, incluyendo 3 nuevas subestaciones de 765 kV, demuestra que este requisito se está extendiendo más allá de Rajastán y Guyarat. Esta construcción más amplia respalda una base de oportunidades más amplia para el mercado de STATCOM en India.
Condiciones de Red Débil en el Noroeste de India, Rico en Energías Renovables
Rajastán y Guyarat se han convertido en el centro inmediato de la demanda porque varias subestaciones de agrupamiento de renovables tienen bajas relaciones de cortocircuito proyectadas. Los requisitos de red de la CEA hacen de una relación de cortocircuito de 5 un punto de referencia importante, y los escenarios para Bikaner-II, Bhadla-III, Khavda y Lakadia-II identificaron presión en las principales ubicaciones de agrupamiento. El problema operativo no se limita a un modelo de planificación, ya que India registró 68 perturbaciones importantes en la red renovable durante 2025-2026, y las pérdidas de generación alcanzaron hasta 7 GW durante los incidentes extremos. La compensación de reacción rápida se está volviendo, por tanto, más relevante antes de que la capacidad renovable en estos emplazamientos alcance su escala planificada. El mercado de STATCOM en India está particularmente expuesto a las decisiones de proyectos en esta región porque las adiciones de capacidad eólica y solar pueden desencadenar nuevos estudios de fortaleza del sistema. Las instalaciones anteriores también brindan a los servicios públicos experiencia operativa local que puede respaldar la adquisición repetida y especificaciones de rendimiento más detalladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Elevado Costo de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -1.3% | Nacional | Mediano plazo (2-4 años) |
| Competencia de SVC, Condensadores Síncronos y Compensación Conmutada | -0.8% | Nacional, concentrado en Rajastán y Guyarat | Mediano plazo (2-4 años) |
| Capacidad Limitada de Puesta en Marcha Especializada y Estudios de Red | -0.5% | Nacional | Largo plazo (≥ 4 años) |
| Calendario de Adquisición Específico por Proyecto y Retrasos en la Aprobación Técnica | -0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado Costo de Capital Inicial y Largos Períodos de Recuperación de la Inversión
Un STATCOM de transmisión de ±300 MVAr requiere transformadores de convertidor, válvulas, equipos de refrigeración, sistemas de control y obras civiles, por lo que generalmente cuesta más que un SVC o un banco de condensadores conmutados de clasificación similar. Esta diferencia es más importante para las empresas de distribución con restricciones financieras y los productores independientes de energía más pequeños. Los inversores solares pueden proporcionar cierto grado de soporte reactivo dinámico, lo que puede reducir el argumento para equipos dedicados en proyectos sensibles al costo. El marco de licitación competitiva basado en tarifas también puede extender la implementación del proyecto y diferir la realización de ingresos para los proveedores. Los proyectos a nivel de distribución enfrentan una restricción separada porque su caso comercial puede depender de acuerdos de calidad de energía con los clientes en lugar de cargos de transmisión regulados. Estas condiciones pueden retrasar proyectos incluso cuando una necesidad técnica de la solución del mercado de STATCOM en India es evidente, particularmente cuando los clientes no pueden asignar claramente el beneficio financiero de la mejora del rendimiento de tensión.
Competencia de SVC, Condensadores Síncronos y Compensación Conmutada
Los condensadores síncronos ganaron mayor visibilidad en 2026 cuando India completó la licitación para un esquema TBCB dedicado a unidades SynCon en la estación de agrupamiento Fatehgarh-II. Ese proceso brinda a los futuros compradores una base más clara para comparar la economía de los condensadores síncronos y los STATCOM. El debate sobre compensación en la región norte también evaluó si los SynCon podrían sustituir al equipamiento en Bhadla-III, Ramgarh y Fatehgarh-IV. Los condensadores de conmutación mecánica y los reactores de barra se incluyen comúnmente en los grandes esquemas de compensación y pueden satisfacer necesidades de menor clasificación a un costo más bajo. Los sistemas SVG de media tensión también compiten en proyectos renovables e industriales que no requieren rendimiento a escala de servicios públicos. Las tecnologías alternativas seguirán siendo relevantes en todo el mercado de STATCOM en India porque los compradores seleccionan el equipamiento en función de estudios de red, necesidades operativas, costo, estructura de licitación y el valor otorgado a la respuesta dinámica rápida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Tecnología:
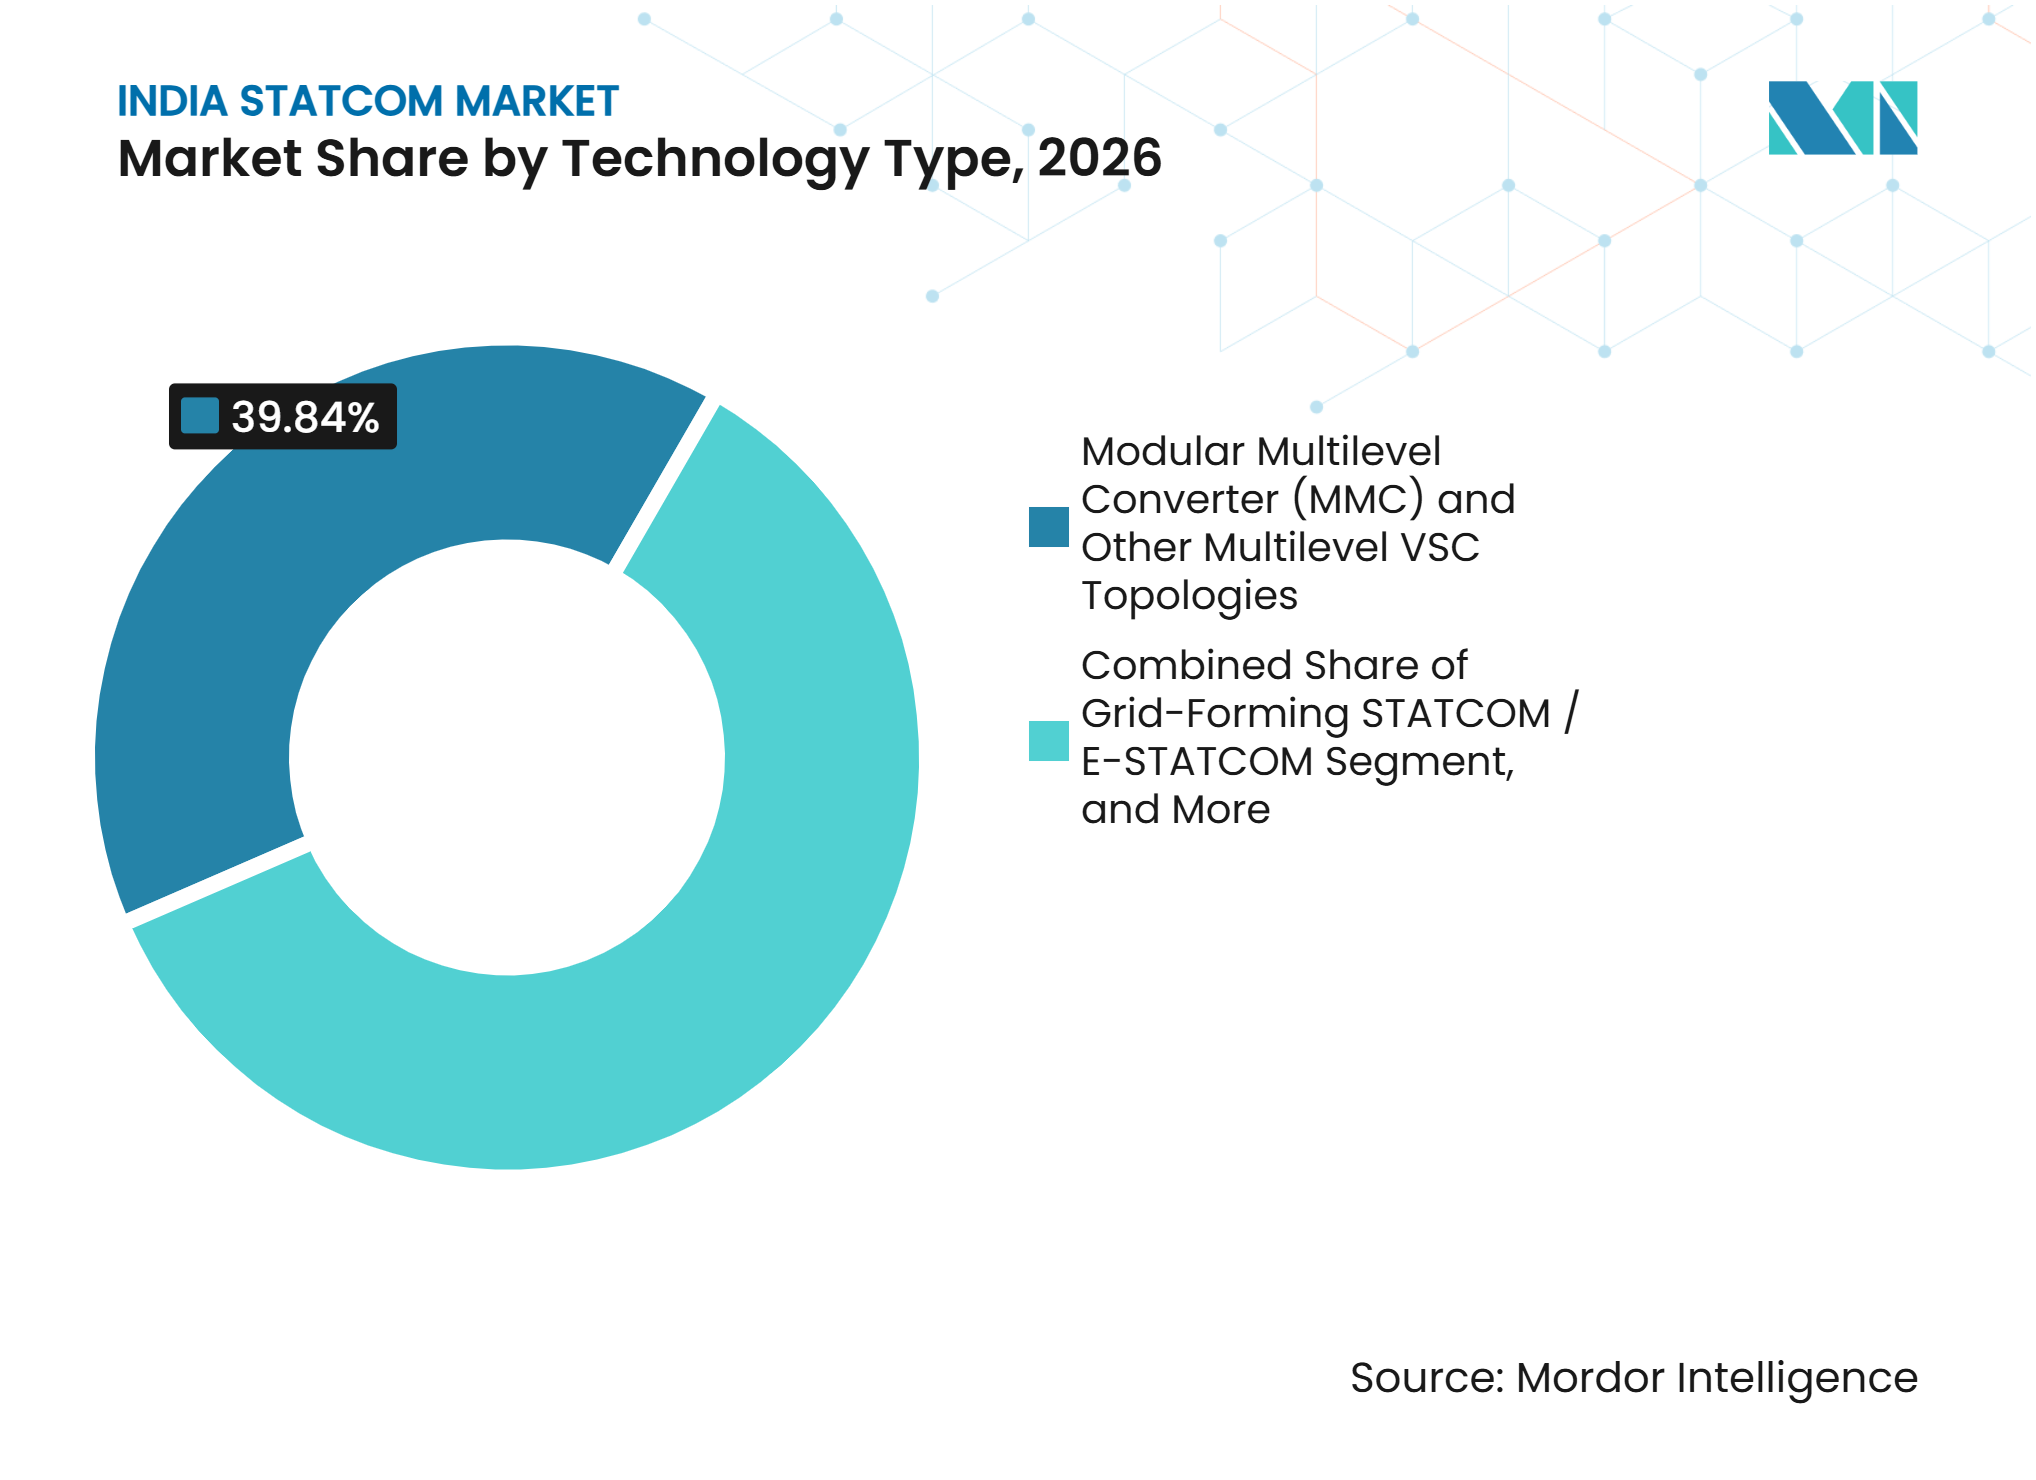
La Capacidad de Formación de Red Cambia la Selección de TecnologíaEl convertidor multinivel modular y otras topologías VSC multinivel representaron el 39,84% de la participación del mercado de STATCOM en India en 2026. Su liderazgo refleja los requisitos de las interconexiones de 400 kV y 765 kV, donde el rendimiento armónico, la capacidad de atravesar faltas y la respuesta rápida son importantes. Estos convertidores son adecuados donde los equipos de menor especificación no pueden cumplir los requisitos de los estudios de red, mientras que los sistemas VSC convencionales siguen siendo relevantes en proyectos de nivel medio. Los sistemas de media tensión y distribución sirven a las cargas industriales urbanas y a las necesidades de corrección del factor de potencia. La selección de tecnología seguirá dependiendo de la clasificación, el nivel de tensión, el nivel de falta y los requisitos operativos.
El STATCOM de formación de red y el E-STATCOM representan el tipo de tecnología de más rápido crecimiento en el material suministrado, aunque no se divulga ninguna tasa de crecimiento. Los estándares de construcción de la CEA de 2026 y el debate de GRID-India sobre baterías superiores a 50 MW elevan el perfil de las funciones de formación de red en los nuevos proyectos. Un artículo de CIGRE de 2025 encontró que los STATCOM mejorados con formación de red pueden mejorar la estabilidad de las plantas eólicas suprimiendo la resonancia subsíncrona, los transitorios de tensión de CC y los nuevos modos oscilatorios. Estas funciones sitúan a los E-STATCOM más cerca de los condensadores síncronos en el debate sobre la fortaleza del sistema. La producción local de válvulas, el soporte de ingeniería y las pruebas de rendimiento se están volviendo más importantes, como demuestra la inversión de GE Vernova en Chennai.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Clasificación de Potencia Reactiva:
Los Proyectos en Estaciones de Agrupamiento Favorecen las Unidades de Gran TamañoLos STATCOM de transmisión a gran escala capturaron el 47,62% del segmento en 2026, en consonancia con los proyectos interestatales que requieren altas clasificaciones en subestaciones de 400 kV y 765 kV. El esquema aprobado para la región norte descrito en el material suministrado requiere 8 unidades clasificadas en ±300 MVAr en 5 subestaciones. Los equipos de gran tamaño son preferidos cuando un pequeño número de subestaciones debe cumplir un requisito de compensación combinada sustancial, y dichos proyectos pueden generar altos ingresos por contrato para los proveedores calificados. También dependen de las aprobaciones de transmisión, la preparación del emplazamiento y la estructura final de adjudicación TBCB.
Se proyecta que los STATCOM de distribución e industriales a pequeña escala registren una CAGR del 10,62% hasta 2032. Su crecimiento está vinculado a los requisitos de SVG de media tensión en plantas renovables y a las necesidades de calidad de energía en sitios de manufactura, centros de datos y aplicaciones de tracción ferroviaria. Los estándares de conectividad de la CEA en borrador exigen que los recursos basados en inversores mantengan una capacidad reactiva de ±33% de la potencia activa nominal en todo su rango operativo. Los condensadores pasivos no pueden proporcionar consistentemente esta respuesta dinámica bajo condiciones cambiantes del sistema. El segmento sigue siendo más fragmentado que los proyectos de transmisión de alta tensión porque cada instalación tiene un perfil de carga y un modelo comercial diferente. La adopción más amplia dependerá de las habilidades de puesta en marcha, los ahorros medibles derivados de la mejora de la calidad de energía y las opciones de financiamiento para los clientes fuera de la transmisión regulada.
Por Aplicación:
La Integración de Renovables Aumenta la Demanda de Soporte DinámicoSe proyecta que la integración de energías renovables sea la aplicación de más rápido crecimiento en el mercado de STATCOM en India, con una CAGR del 10,76% hasta 2032. La base renovable de 288,6 GW de India ya ha aumentado la necesidad de soporte de tensión alrededor de las principales subestaciones de agrupamiento. Las perturbaciones de la red durante 2025-2026 mostraron el costo operativo del débil control de tensión en áreas con alta concentración de renovables. Los sistemas STATCOM pueden apoyar la estabilidad de tensión y ayudar a las plantas renovables a cumplir los requisitos de interconexión. Este caso de uso seguirá vinculado al avance de los proyectos solares, eólicos, de baterías y de evacuación, particularmente en Rajastán y Guyarat.
La transmisión e infraestructura de red sigue siendo la aplicación más grande por valor de adquisición en el material suministrado. Esto refleja la escala de los paquetes interestatales y la necesidad de equipos de alta clasificación en las principales subestaciones. Los usuarios industriales y de manufactura despliegan sistemas de media tensión para gestionar el parpadeo, la distorsión armónica y la demanda reactiva fluctuante. Los centros de datos y las instalaciones comerciales son aplicaciones emergentes, mientras que el Ministerio de Energía proyectó una carga adicional de centros de datos impulsados por inteligencia artificial de 26,3 GW para el ejercicio fiscal 32. La electrificación ferroviaria sigue siendo una aplicación menor, pero los corredores de mayor velocidad pueden crear desafíos de calidad de energía debido a las cargas de tracción monofásicas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Controles Digitales Añaden Valor Más Allá del Suministro de EquiposLas válvulas de convertidor electrónico de potencia representaron el 38,93% del segmento en 2026, ya que las válvulas determinan gran parte del rendimiento de conmutación y dinámico del convertidor. Su importancia ha convertido la fabricación nacional en un asunto estratégico para los proveedores. GE Vernova anunció una inversión de 16 millones de USD para establecer una línea de fabricación de válvulas STATCOM VSC y HVDC LCC en Chennai Pallavaram, con la puesta en marcha prevista para principios de 2027. Hitachi Energy también declaró que su instalación en Chennai respalda la fabricación local de válvulas, transformadores y sistemas de control para proyectos STATCOM.[2] Los dispositivos de grado semiconductor siguen siendo una exposición a las importaciones incluso cuando se localiza más trabajo de ensamblaje e ingeniería.
Se proyecta que los sistemas de control, protección y monitoreo se expandan a una CAGR del 10,83% hasta 2032. Los servicios públicos valoran las plataformas que se coordinan con los controladores de plantas renovables y admiten la amortiguación de oscilaciones de potencia, el despacho automatizado y la operación de formación de red. Estos sistemas pueden proporcionar ingresos recurrentes por servicio, actualización y soporte después de que se entregue el equipo original. Los transformadores de convertidor y los reactores siguen siendo importantes para el flujo de potencia de alta tensión, mientras que los sistemas de refrigeración, los condensadores, los filtros y los auxiliares respaldan la fiabilidad de la flota. El soporte de componentes y la modernización pueden volverse más relevantes a medida que las instalaciones tempranas se acerquen a los ciclos de mantenimiento a finales de la década de 2020.
Análisis Geográfico
Noroeste de India: Las Zonas Renovables Impulsan el Despliegue a Corto Plazo
El noroeste de India sigue siendo el área de despliegue líder para el mercado de STATCOM en India porque Rajastán y Guyarat combinan grandes clústeres renovables con condiciones de cortocircuito más débiles. Los escenarios proyectados en Bikaner-II, Bhadla-III, Khavda y Lakadia-II indicaron presión contra el umbral de referencia de la CEA para la relación de cortocircuito. Gujarat Energy Transmission Corporation había instalado un STATCOM en Timbdi y planeaba proyectos adicionales en Tharad, Deodar, Sagapara, Kheralu, Kukma y Dhangadhra en el material suministrado. El complejo de transmisión de Khavda es central para el enlace HVDC Khavda-Nagpur de ±800 kV y 6.000 MW planificado, y el compromiso de financiamiento de JBIC de junio de 2026 respalda la infraestructura a lo largo del corredor Guyarat-Maharashtra. Los altos niveles de concentración de energías renovables hacen de la región un mercado de referencia importante para equipos a escala de servicios públicos y ejecución de proyectos nacionales.
Región Norte: La Adquisición Impulsada por Políticas Respalda los Proyectos de Alta Tensión
La región norte tiene una importante cartera impulsada por políticas que conecta las zonas renovables de Rajastán con los centros de alta demanda en Delhi-RCN, Uttar Pradesh, Haryana y Punyab. El material suministrado identifica un esquema de compensación de 4.378 crore INR (527 millones de USD) para 8 STATCOM de ±300 MVAr en 5 subestaciones interestatales, lo que indica una preferencia por unidades grandes donde los estudios del sistema muestran una brecha de compensación dinámica material. La línea Bhadla II-Sikar II de 765 kV entró en servicio en enero de 2026, fortaleciendo el corredor hacia los centros de carga del norte. El enlace HVDC Bhadla-Fatehpur intensifica la necesidad de control de tensión en el extremo receptor, mientras que los requisitos de la CEA y del Código de la Red Eléctrica de India influyen en el diseño y las pruebas del esquema.
Sur, Oeste y Este de India: La Demanda se Amplía Más Allá de las Zonas Renovables Principales
Los estados del sur, oeste y este están aumentando su papel en el mercado de STATCOM en India a través de la interconexión renovable, el crecimiento industrial y la infraestructura digital. Los esquemas de Bellary y Davanagere en Karnataka, el proyecto Krishnagiri en Andhra Pradesh y las 3 nuevas subestaciones de 765 kV de Odisha añaden puntos de interconexión de alta tensión. Los clústeres de centros de datos de Bombay y las cargas de tracción ferroviaria crean consideraciones de calidad de energía que difieren de las de las estaciones de agrupamiento renovables. Un estudio del IEEE sobre la red de Tata Power en Bombay evaluó los desequilibrios causados por las cargas ferroviarias monofásicas, ilustrando el papel de la compensación dinámica en las redes urbanas.[3] Esta combinación amplía las oportunidades para aplicaciones de media tensión y especializadas, aunque Rajastán y Guyarat siguen siendo las áreas más activas.
Panorama Competitivo
Concentración del Mercado
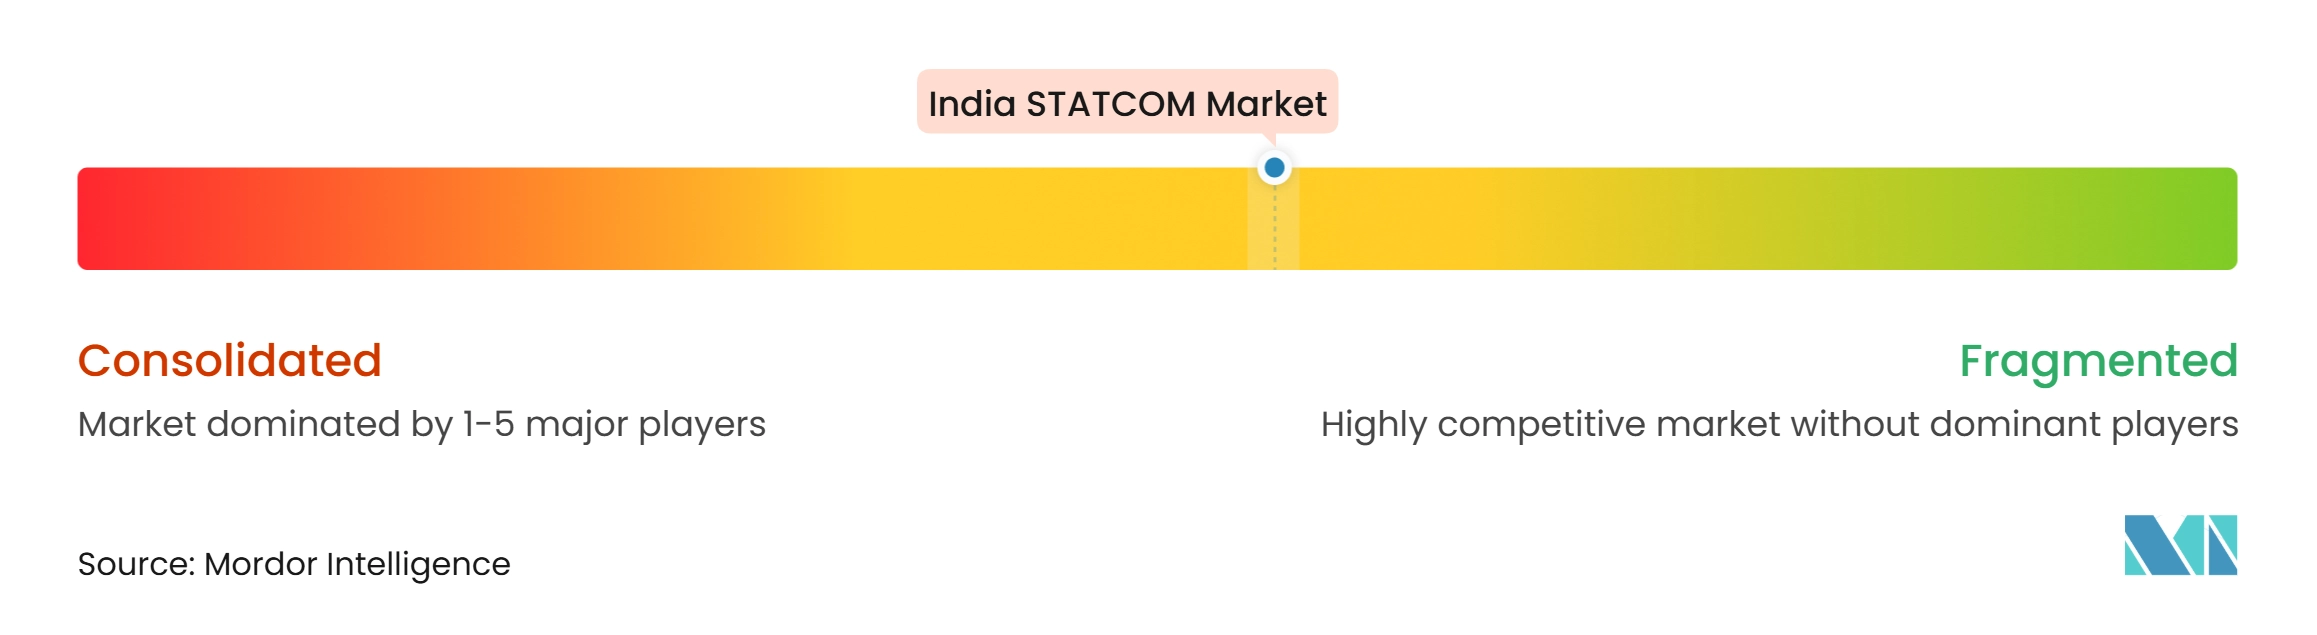
El mercado de STATCOM en India está moderadamente concentrado en torno a Hitachi Energy India Limited, Siemens Energy India Limited y GE Vernova T&D India Limited en la adquisición de alta tensión. Larsen and Toubro y BHEL también participan a través de capacidades de ingeniería, adquisición, construcción y fabricación local.[4] Las empresas establecidas se benefician de la experiencia con válvulas de alta tensión, transformadores de convertidor, sistemas de protección, controles, pruebas en fábrica y estudios de red. Los componentes de grado semiconductor siguen siendo en gran medida importados, por lo que la competitividad local depende de la capacidad de diseñar, probar y dar soporte a una mayor parte del paquete de equipos en India.
La instalación de Hitachi Energy en Chennai suministra válvulas relacionadas con STATCOM, transformadores de convertidor y sistemas de control para proyectos indios. La empresa reportó un gran pedido de STATCOM en mayo de 2025 y declaró que su ejecución de proyectos en India abarca válvulas, transformadores e ingeniería completa. GE Vernova anunció su inversión de 16 millones de USD en una línea de válvulas en Chennai y un laboratorio de ingeniería y pruebas en Noida, fortaleciendo su presencia local en componentes de alto valor. Larsen and Toubro demostró capacidad de entrega de alta especificación a través de sus pedidos de STATCOM y SCADA de septiembre de 2025.
Las empresas más pequeñas tienen espacio en las aplicaciones de nivel de distribución y media tensión, donde los tamaños de los pedidos son menores y los proyectos están más dispersos. La capacidad de formación de red puede acercar a los integradores de baterías y a los proveedores de STATCOM, pero los nuevos participantes aún deben demostrar fiabilidad, coordinación de protección, puesta en marcha y rendimiento local de la red. Las aprobaciones de licitaciones, la adquisición de terrenos y las decisiones tarifarias pueden retrasar los pedidos, mientras que los condensadores síncronos, los SVC, los condensadores y los reactores añaden presión sobre las ofertas. Los requisitos de pruebas de rendimiento por terceros y de estudios del sistema también favorecen a los proveedores con capacidades de ejecución local probadas.
Líderes de la Industria de STATCOM en India
-
Hitachi Energy India Limited
-
Siemens Energy India Limited
-
Bharat Heavy Electricals Limited
-
Larsen & Toubro Limited
-
CG Power and Industrial Solutions Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM en India Empresas cubiertas en este informe
- Hitachi Energy India Limited
- Siemens Energy India Limited
- Bharat Heavy Electricals Limited
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- GE T&D India Limited
- Mitsubishi Electric India Private Limited
- TMEIC Industrial Systems India Private Limited
- Schneider Electric India Private Limited
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- S&C Electric Company
- Nidec ASI S.p.A.
- Clariant Power System Limited
- CosPower Engineering Limited
Desarrollos recientes de la industria en Mercado de STATCOM en India
- Octubre de 2026: Resonia Ltd. puso en marcha un STATCOM de ±600 MVAr en la subestación Fatehgarh III en Rajastán como parte de su vehículo de propósito especial Beawar Transmission Limited (BTL). Integrado junto a un corredor de transmisión de doble circuito de 765 kV y una subestación de 3.000 MVA, el sistema respalda la evacuación de 4,5 GW de energías renovables y estabiliza la tensión en la red solar y eólica de alta penetración de Rajastán.
- Septiembre de 2026: BNC Power Projects Limited, en consorcio con Siemens Energy India Limited, obtuvo dos contratos EPC llave en mano de Maharashtra State Electricity Transmission Company Limited (MSETCL). Los contratos cubren la instalación de un STATCOM de ±300 MVAr en la subestación de 400 kV Lonikand-II en Pune y un STATCOM de ±200 MVAr con bahías de aparamenta aislada en aire de 400 kV asociadas para fortalecer el soporte de potencia reactiva en la red de transmisión de Maharashtra.
- Junio de 2026: El Banco de Cooperación Internacional de Japón firmó un acuerdo de préstamo de hasta 80 mil millones de JPY (500 millones de USD) con PGCIL para el proyecto HVDC Khavda-Nagpur de ±800 kV, uno de los proyectos HVDC más grandes del mundo, que generará demanda adyacente de STATCOM en subestaciones de agrupamiento y terminales de convertidores a lo largo del corredor Guyarat-Maharashtra.
- Abril de 2026: POWERGRID convocó licitaciones abiertas para el Paquete STATCOM ST-18T para desplegar equipos de compensación de potencia reactiva dinámica de alta capacidad en la Estación de Agrupamiento Ananthapuram-III. El paquete de obras llave en mano tiene como objetivo la estabilidad de la red y la regulación de tensión para los centros de agrupamiento de energía renovable a gran escala en el sur de India.
Alcance del Informe del Mercado de STATCOM en India
Un compensador síncrono estático (STATCOM) es un dispositivo electrónico de potencia que proporciona compensación dinámica de potencia reactiva para regular los niveles de tensión, mejorar la calidad de la energía y mejorar la estabilidad de la red. En India, los sistemas STATCOM apoyan la integración de energías renovables, reducen las pérdidas de transmisión y fortalecen la fiabilidad de la red de transmisión y distribución de energía.
El Informe del Mercado de STATCOM en India está Segmentado por Tipo de Tecnología (Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel, STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC), STATCOM de Formación de Red / E-STATCOM, y STATCOM de Media Tensión y Distribución), Clasificación de Potencia Reactiva (STATCOM de Transmisión a Gran Escala, STATCOM de Escala Media, y STATCOM de Distribución e Industrial a Pequeña Escala), Aplicación (Transmisión e Infraestructura de Red, Integración de Energías Renovables, Industrial y Manufactura, Centros de Datos e Infraestructura Comercial, y Electrificación Ferroviaria y Otras Aplicaciones), y Componente (Válvulas de Convertidor Electrónico de Potencia, Transformadores de Convertidor y Reactores, Condensadores y Filtros Armónicos, Sistemas de Control, Protección y Monitoreo, y Sistemas de Refrigeración y Componentes Auxiliares). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) |
| STATCOM de Formación de Red / E-STATCOM |
| STATCOM de Media Tensión y Distribución |
| STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media |
| STATCOM de Distribución e Industrial a Pequeña Escala |
| Transmisión e Infraestructura de Red |
| Integración de Energías Renovables |
| Industrial y Manufactura |
| Centros de Datos e Infraestructura Comercial |
| Electrificación Ferroviaria y Otras Aplicaciones |
| Válvulas de Convertidor Electrónico de Potencia |
| Transformadores de Convertidor y Reactores |
| Condensadores y Filtros Armónicos |
| Sistemas de Control, Protección y Monitoreo |
| Sistemas de Refrigeración y Componentes Auxiliares |
| Por Tipo de Tecnología | Convertidor Multinivel Modular (MMC) y Otras Topologías VSC Multinivel |
| STATCOM Convencional Basado en Convertidor de Fuente de Voltaje (VSC) | |
| STATCOM de Formación de Red / E-STATCOM | |
| STATCOM de Media Tensión y Distribución | |
| Por Clasificación de Potencia Reactiva | STATCOM de Transmisión a Gran Escala |
| STATCOM de Escala Media | |
| STATCOM de Distribución e Industrial a Pequeña Escala | |
| Por Aplicación | Transmisión e Infraestructura de Red |
| Integración de Energías Renovables | |
| Industrial y Manufactura | |
| Centros de Datos e Infraestructura Comercial | |
| Electrificación Ferroviaria y Otras Aplicaciones | |
| Por Componente | Válvulas de Convertidor Electrónico de Potencia |
| Transformadores de Convertidor y Reactores | |
| Condensadores y Filtros Armónicos | |
| Sistemas de Control, Protección y Monitoreo | |
| Sistemas de Refrigeración y Componentes Auxiliares |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de STATCOM en India?
El mercado de STATCOM en India fue valorado en 162,43 millones de USD en 2026 y se prevé que alcance los 285,74 millones de USD para 2032, creciendo a una CAGR del 9,86% durante 2027-2032. Las perspectivas reflejan la demanda de equipos de fortalecimiento de la red en proyectos de transmisión de energías renovables.
¿Qué tecnología STATCOM lidera en India?
El convertidor multinivel modular y otras topologías VSC multinivel representaron el 39,84% de la participación en 2026 porque se adaptan a las exigentes interconexiones de alta tensión. El mercado de STATCOM en India también está evolucionando hacia sistemas STATCOM de formación de red y E-STATCOM.
¿Qué aplicación está creciendo más rápido para los sistemas STATCOM en India?
Se proyecta que la integración de energías renovables crezca a una CAGR del 10,76% hasta 2032, ya que las subestaciones de agrupamiento requieren un soporte de tensión más sólido. La transmisión e infraestructura de red sigue siendo la aplicación más grande por valor de adquisición.
¿Qué regiones de India tienen la mayor demanda de STATCOM?
Rajastán y Guyarat son las principales áreas de despliegue debido a las grandes zonas renovables y las bajas relaciones de cortocircuito en las principales subestaciones de agrupamiento. Los enlaces de transmisión del norte también conectan estas zonas con importantes centros de demanda.
¿Quiénes son los principales proveedores de STATCOM en India?
Hitachi Energy India, Siemens Energy India y GE Vernova T&D India son prominentes en la adquisición de alta tensión. Larsen and Toubro y BHEL también compiten a través de la entrega de proyectos y la capacidad de fabricación local.