
Marktgröße und Marktanteil des indischen STATCOM-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
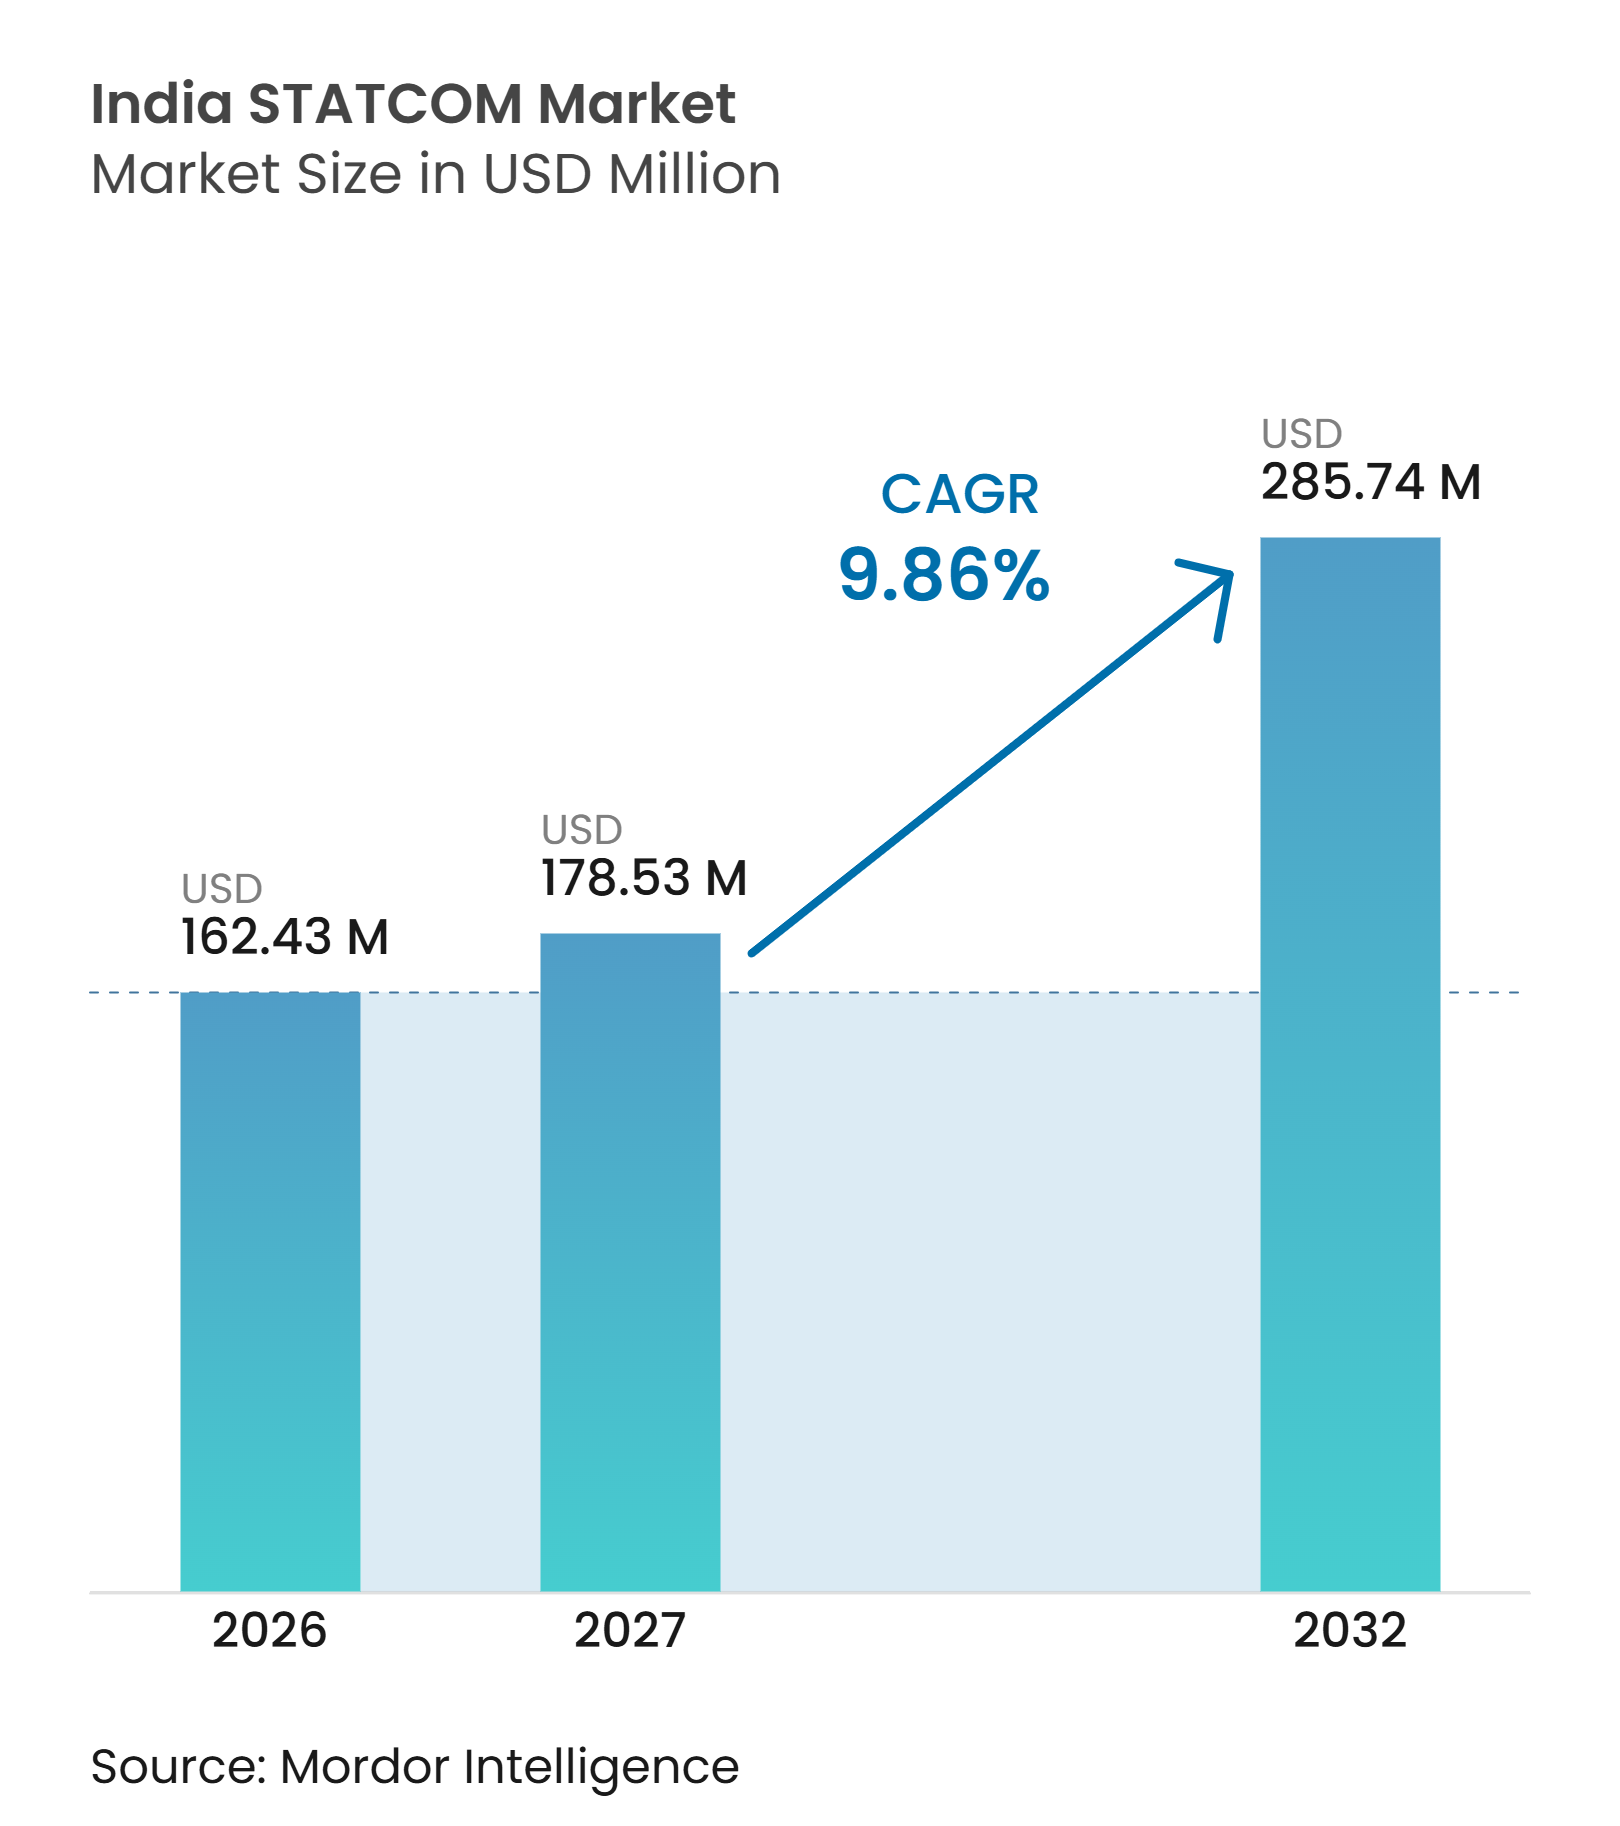
| Marktgröße im Basisjahr (2026) | 162.43 Millionen US-Dollar |
| Marktgröße (2027) | 178.53 Millionen US-Dollar |
| Marktgröße (2032) | 285.74 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.86 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen STATCOM-Marktes durch Mordor Intelligence
Die Marktgröße des indischen STATCOM-Marktes wurde im Jahr 2026 auf 162,43 Millionen USD geschätzt und soll bis 2032 einen Wert von 285,74 Millionen USD erreichen, bei einem CAGR von 9,86 % im Zeitraum 2027–2032. Indiens Stromsystem baut erneuerbare Erzeugungskapazitäten schneller aus als die Übertragungskapazität an mehreren Sammelumspannwerken, was den Bedarf an dynamischer Spannungsunterstützung erhöht. Der geplante Ausbau von 400-kV- und 765-kV-Übertragungskorridoren schafft eine größere Basis an Hochspannungsprojekten, bei denen fortschrittliche Blindleistungsanlagen erforderlich sind. Netzregeln verlagern die Blindleistungsfähigkeit zudem von einer technischen Präferenz hin zu einer Anschlussanforderung für wechselrichterbasierte Ressourcen. Lieferanten mit lokal integrierten Fähigkeiten in den Bereichen Ventile, Transformatoren, Steuerungen und Prüfung sind besser positioniert, um bei Versorgungsunternehmensprojekten zu konkurrieren. Ausschreibungszeitpläne, hohe Vorabkosten sowie der Wettbewerb durch Synchronkondensatoren, statische Blindleistungskompensatoren (SVC), Kondensatoren und Reaktoren bleiben wesentliche Wachstumshemmnisse für den indischen STATCOM-Markt.
Wichtigste Erkenntnisse des Berichts
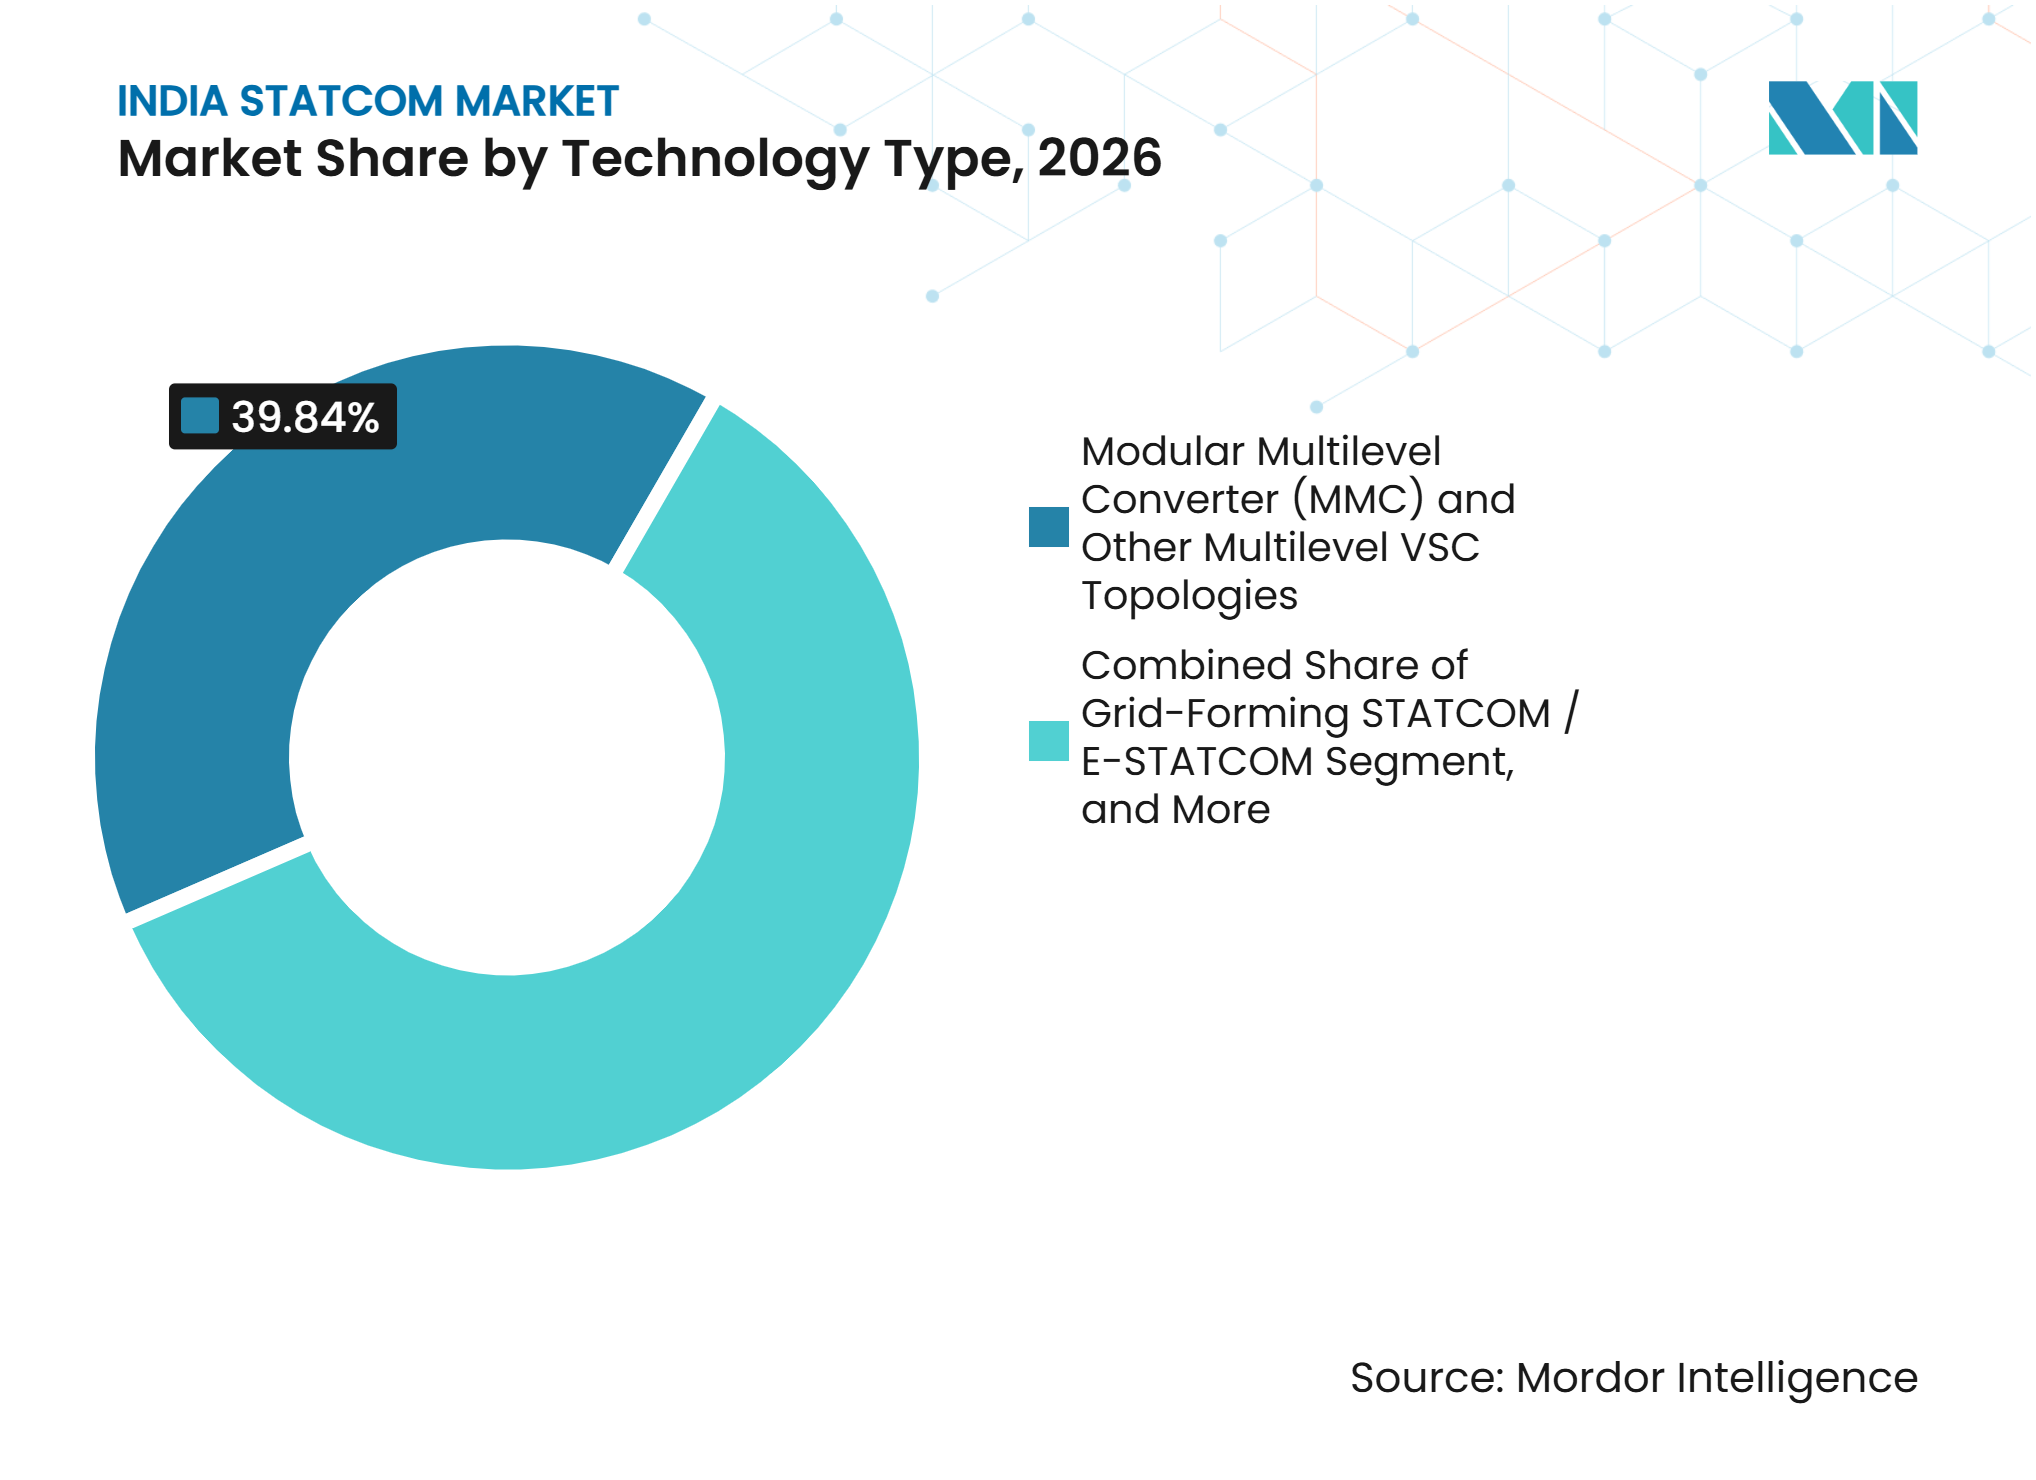
- Nach Technologietyp hielten modulare Mehrpegel-Umrichter und andere Mehrpegel-VSC-Topologien im Jahr 2026 einen Marktanteil von 39,84 % am indischen STATCOM-Markt, während der Entwurf netzbildende STATCOMs und E-STATCOMs als den am schnellsten wachsenden Technologietyp ohne einen offengelegten CAGR identifiziert.
- Nach Blindleistungsbewertung hielten großskalige Übertragungs-STATCOMs im Jahr 2026 einen Marktanteil von 47,62 %, während kleinmaßstäbliche Verteilungs- und Industrie-STATCOMs bis 2032 voraussichtlich mit einem CAGR von 10,62 % wachsen werden.
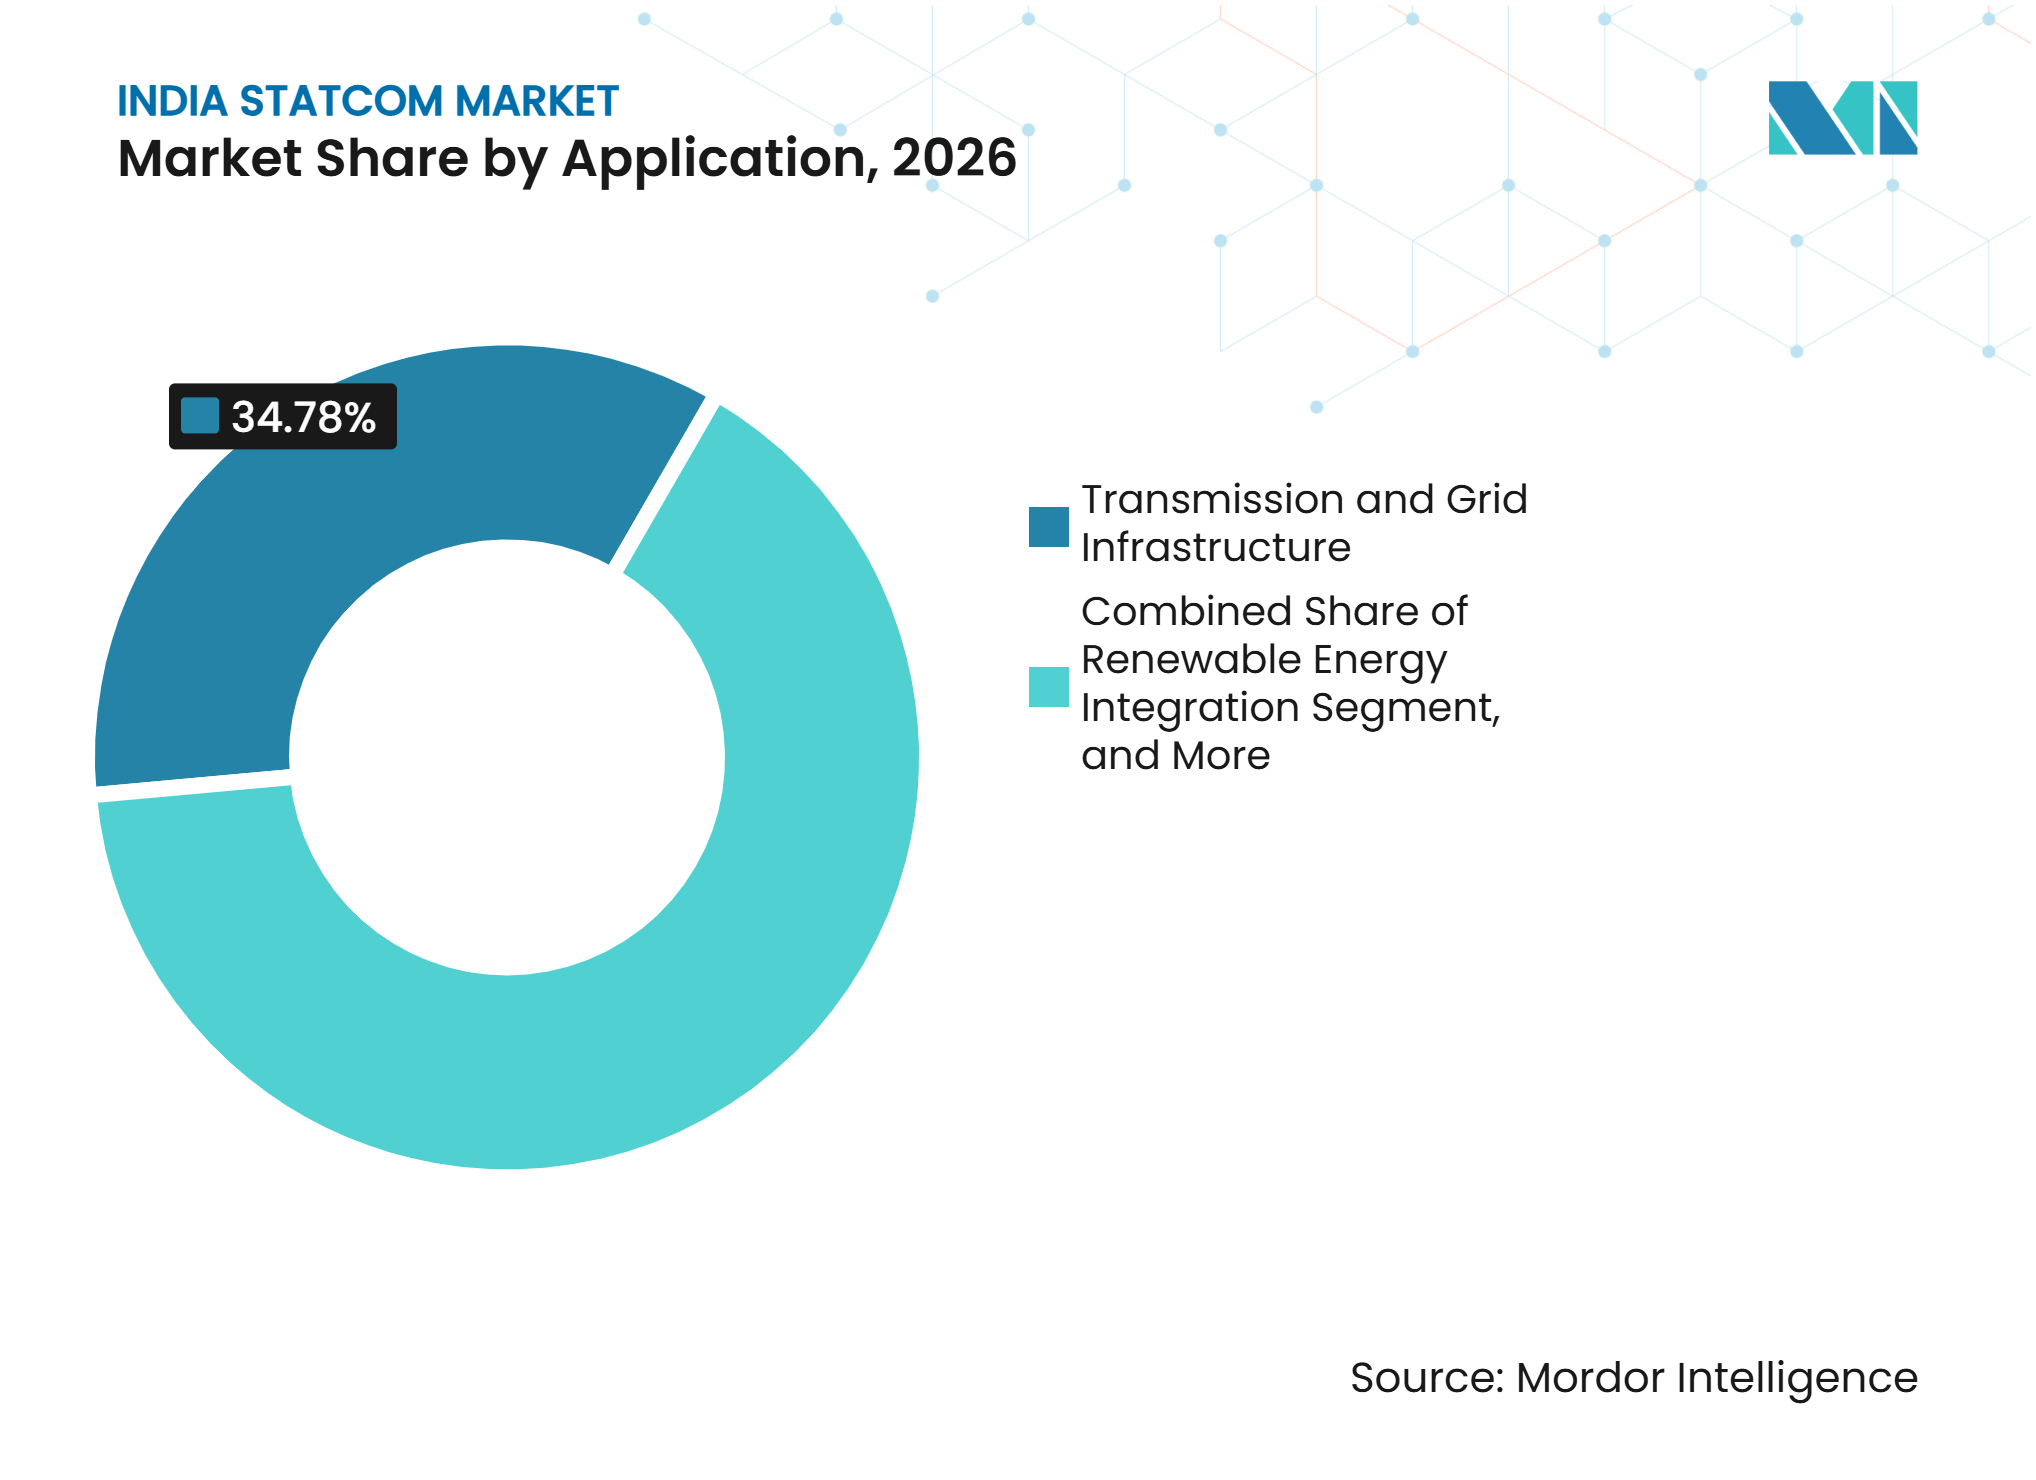
- Nach Anwendung blieb Übertragung und Netzinfrastruktur die größte Anwendung nach Beschaffungswert, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 10,76 % wachsen wird.
- Nach Komponente hielten leistungselektronische Umrichterventile im Jahr 2026 einen Marktanteil von 38,93 %, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einem CAGR von 10,83 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionen in die Einspeisung erneuerbarer Energien und die Netzstärkung | +3.2% | National, konzentriert in Rajasthan, Gujarat und Karnataka | Mittelfristig (2–4 Jahre) |
| Obligatorische dynamische Blindleistungsfähigkeit an Hochspannungsverbindungen | +2.4% | National, frühe Einführung in Madhya Pradesh, Rajasthan und Gujarat | Kurzfristig (≤ 2 Jahre) |
| Ausbau der 765-kV- und 400-kV-Übertragungskorridore für erneuerbare Energien | +2.0% | National, mit frühen Gewinnen in Rajasthan, Gujarat, Karnataka und Andhra Pradesh | Mittelfristig (2–4 Jahre) |
| Schwache Netzbedingungen im erneuerbaren-energiereichen Nordwestindien | +1.5% | Konzentriert in Rajasthan und Gujarat, Ausstrahlungseffekte auf Punjab und Haryana | Kurzfristig (≤ 2 Jahre) |
| STATCOM-Lokalisierung und ventilbasierte Fertigung in Indien | +0.9% | National | Langfristig (≥ 4 Jahre) |
| Anforderungen an Stromqualität in Rechenzentren und der Industrie | +0.7% | National, mit frühen Gewinnen in Mumbai, Chennai, Hyderabad und Bengaluru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionen in die Einspeisung erneuerbarer Energien und die Netzstärkung
Der Nationale Elektrizitätsplan sieht Investitionsausgaben für die Übertragungsinfrastruktur in Höhe von INR 4,9 Lakh Crore (52,22 Milliarden USD) im Zeitraum 2027–2032 vor und umfasst 76.787 Leitungskilometer zusätzlicher Übertragungsleitungen sowie 497.855 MVA Transformationskapazität. Nicht jede neue Übertragungsverbindung erfordert automatisch einen STATCOM, aber erneuerbare-energiereiche Knoten benötigen häufig schnelle Blindleistungsunterstützung, wenn die lokale Netzstärke gering ist. Größere Einspeiseprojekte verbinden auch variable Erzeugung über längere Distanzen, was den Bedarf an Spannungsmanagement bei Betriebsstudien deutlicher machen kann. Der indische STATCOM-Markt profitiert daher, wenn Einspeiseprojekte von der Planungs- in die Ausschreibungsphase übergehen. PGCILs Khavda-Nagpur-HVDC-Projekt erhielt zudem eine Darlehenszusage von bis zu JPY 80 Milliarden (0,5 Milliarden USD) von der Japan Bank for International Cooperation, die Übertragungsinvestitionen entlang des Gujarat-Maharashtra-Korridors unterstützt.
Obligatorische dynamische Blindleistungsfähigkeit an Hochspannungsverbindungen
Entwürfe der CEA-Anschlussstandards aus dem Jahr 2026 verlangten von wechselrichterbasierten Ressourcen, über ihren gesamten Betriebsbereich dynamische Blindleistung bereitzustellen und bei Spannungsstörungen innerhalb von 30 Millisekunden Blindstrom einzuspeisen. Diese Anforderung macht die Spannungsunterstützung zu einem zentralen Bestandteil des Projektdesigns für Solar-, Wind- und Batterieprojekte. Entwickler können einige Anforderungen durch Wechselrichterfunktionen erfüllen, aber dedizierte STATCOMs bleiben relevant, wo Netzstudien einen Bedarf an stärkerer oder schnellerer Unterstützung zeigen. Der im Entwurf beschriebene Madhya-Pradesh-Rahmen führte auch Anreize und Strafen für die Blindleistungserbringung ein und machte die Einhaltung für erneuerbare Energieerzeuger kommerziell sichtbarer. GRIDs-Indias Diskussion über netzbildende Fähigkeiten für Batterieprojekte über 50 MW gibt einen weiteren Grund, E-STATCOM-Lösungen neben konventionellen Kompensationssystemen zu bewerten.[1] Der indische STATCOM-Markt profitiert von diesem Wandel, da Spezifikationsentscheidungen zunehmend mit der Genehmigung von Netzanschlüssen, der Anlagenplanung und der laufenden Netzleistung verknüpft sind.
Ausbau der 765-kV- und 400-kV-Übertragungskorridore für erneuerbare Energien
Indiens Übertragungsnetz überschritt im Januar 2026 500.000 Leitungskilometer mit einer Nennspannung von 220 kV und darüber, nachdem die Bhadla II–Sikar II 765-kV-Leitung in Betrieb genommen wurde. Der Netzausbau ist bedeutsam, da Hochspannungskorridore für erneuerbare Energien unter anspruchsvolleren Spannungs- und Fehlerüberbrückungsbedingungen betrieben werden als viele Niederspannungssysteme. MMC-basierte STATCOMs eignen sich gut für Projekte, die eine schnelle und präzise Kompensation auf 400-kV- und 765-kV-Ebene erfordern. Neue Korridore können auch die Folgen einer geringen Kurzschlussstärke in abgelegenen erneuerbaren Zonen verschärfen, insbesondere wenn mehrere Projekte einen gemeinsamen Sammelpunkt nutzen. Odishas Entscheidung aus dem Jahr 2026, sein Übertragungsnetz auszubauen, einschließlich 3 neuer 765-kV-Umspannwerke, zeigt, dass diese Anforderung über Rajasthan und Gujarat hinausgeht. Dieser breitere Ausbau unterstützt eine größere Chancenbasis für den indischen STATCOM-Markt.
Schwache Netzbedingungen im erneuerbaren-energiereichen Nordwestindien
Rajasthan und Gujarat sind zum unmittelbaren Nachfragezentrum geworden, da mehrere Sammelumspannwerke für erneuerbare Energien niedrige prognostizierte Kurzschlussverhältnisse aufweisen. Die Netzanforderungen der CEA machen ein Kurzschlussverhältnis von 5 zu einem wichtigen Referenzwert, und Szenarien für Bikaner-II, Bhadla-III, Khavda und Lakadia-II identifizierten Druck an wichtigen Sammelstandorten. Das Betriebsproblem beschränkt sich nicht auf ein Planungsmodell, da Indien bis 2025–2026 68 größere Störungen im Bereich erneuerbarer Energien verzeichnete und die Erzeugungsverluste bei extremen Vorfällen bis zu 7 GW erreichten. Schnell reagierende Kompensation wird daher relevanter, bevor die erneuerbare Kapazität an diesen Standorten ihr geplantes Ausmaß erreicht. Der indische STATCOM-Markt ist besonders von Projektentscheidungen in dieser Region abhängig, da Zubau von Wind- und Solarkapazität neue Systemstärkestudien auslösen kann. Frühere Installationen geben Versorgungsunternehmen auch lokale Betriebserfahrung, die Folgebeschaffungen und detailliertere Leistungsspezifikationen unterstützen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkapitalkosten und lange Amortisationszeiten | -1.3% | National | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch statische Blindleistungskompensatoren (SVC), Synchronkondensatoren und geschaltete Kompensation | -0.8% | National, konzentriert in Rajasthan und Gujarat | Mittelfristig (2–4 Jahre) |
| Begrenzte Fachkompetenz bei Inbetriebnahme und Netzstudien | -0.5% | National | Langfristig (≥ 4 Jahre) |
| Projektspezifische Beschaffungszeitpläne und Verzögerungen bei technischen Genehmigungen | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkapitalkosten und lange Amortisationszeiten
Ein ±300-MVAr-Übertragungs-STATCOM erfordert Umrichtertransformatoren, Ventile, Kühlgeräte, Steuerungssysteme und Tiefbauarbeiten und kostet daher in der Regel mehr als ein ähnlich bewerteter SVC oder ein geschalteter Kondensatorblock. Dieser Unterschied ist am bedeutsamsten für finanziell eingeschränkte Verteilungsunternehmen und kleinere unabhängige Stromerzeuger. Solarwechselrichter können ein gewisses Maß an dynamischer Blindleistungsunterstützung bieten, was den Bedarf an dedizierten Anlagen in kostenempfindlichen Projekten verringern kann. Der tarifbasierte Wettbewerbsrahmen kann auch die Projektdurchführung verlängern und die Umsatzrealisierung für Lieferanten verzögern. Projekte auf Verteilungsebene unterliegen einer separaten Einschränkung, da ihr wirtschaftlicher Fall möglicherweise von Stromqualitätsvereinbarungen mit Kunden und nicht von regulierten Übertragungsgebühren abhängt. Diese Bedingungen können Projekte verzögern, selbst wenn ein technischer Bedarf für die Lösung des indischen STATCOM-Marktes offensichtlich ist, insbesondere wenn Kunden den finanziellen Nutzen einer verbesserten Spannungsleistung nicht klar zuordnen können.
Wettbewerb durch statische Blindleistungskompensatoren (SVC), Synchronkondensatoren und geschaltete Kompensation
Synchronkondensatoren erlangten im Jahr 2026 größere Sichtbarkeit, als Indien die Ausschreibung für ein TBCB-Programm abschloss, das SynCon-Einheiten am Sammelumspannwerk Fatehgarh-II gewidmet ist. Dieser Prozess gibt künftigen Beschaffern eine klarere Grundlage für den Vergleich der Wirtschaftlichkeit von Synchronkondensatoren und STATCOMs. Die Diskussion über Kompensation in der Nordregion bewertete auch, ob SynCons Anlagen bei Bhadla-III, Ramgarh und Fatehgarh-IV ersetzen könnten. Mechanisch geschaltete Kondensatoren und Sammelschienendrosseln sind häufig in großen Kompensationsprogrammen enthalten und können Anforderungen mit niedrigerer Bewertung zu geringeren Kosten erfüllen. Mittelspannungs-SVG-Systeme konkurrieren auch bei erneuerbaren und industriellen Projekten, die keine Leistung auf Versorgungsunternehmensniveau erfordern. Alternative Technologien werden im gesamten indischen STATCOM-Markt relevant bleiben, da Käufer Anlagen auf der Grundlage von Netzstudien, Betriebsanforderungen, Kosten, Ausschreibungsstruktur und dem Wert einer schnellen dynamischen Reaktion auswählen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
Netzbildende Fähigkeit verändert die TechnologieauswahlModulare Mehrpegel-Umrichter und andere Mehrpegel-VSC-Topologien machten im Jahr 2026 39,84 % des Marktanteils des indischen STATCOM-Marktes aus. Ihre Führungsposition spiegelt die Anforderungen von 400-kV- und 765-kV-Verbindungen wider, bei denen Oberwellenleistung, Fehlerüberbrückung und schnelle Reaktion wichtig sind. Diese Umrichter eignen sich dort, wo Anlagen mit niedrigeren Spezifikationen die Anforderungen der Netzstudien nicht erfüllen können, während konventionelle VSC-Systeme bei Projekten der mittleren Kategorie relevant bleiben. Mittelspannungs- und Verteilungssysteme bedienen städtische Industrielasten und Anforderungen an die Leistungsfaktorkorrektur. Die Technologieauswahl wird weiterhin von Bewertung, Spannungsebene, Fehlerpegel und Betriebsanforderungen abhängen.
Netzbildende STATCOMs und E-STATCOMs stellen den am schnellsten wachsenden Technologietyp im bereitgestellten Material dar, obwohl keine Wachstumsrate angegeben wird. Die CEA-Baunormen von 2026 und die Diskussion von GRID-India über Batterien über 50 MW erhöhen das Profil netzbildender Funktionen in neuen Projekten. Ein CIGRE-Papier aus dem Jahr 2025 stellte fest, dass netzbildend verbesserte STATCOMs die Stabilität von Windkraftanlagen verbessern können, indem sie subsynchrone Resonanz, DC-Spannungstransienten und neue Schwingungsmoden unterdrücken. Diese Funktionen rücken E-STATCOMs in der Diskussion über Systemstärke näher an Synchronkondensatoren heran. Lokale Ventilproduktion, technische Unterstützung und Leistungsprüfung werden immer wichtiger, wie GE Vernovas Investition in Chennai zeigt.



Nach Blindleistungsbewertung:
Projekte an Sammelumspannwerken unterstützen große EinheitenGroßskalige Übertragungs-STATCOMs erfassten im Jahr 2026 47,62 % des Segments, was mit länderübergreifenden Projekten übereinstimmt, die hohe Bewertungen an 400-kV- und 765-kV-Umspannwerken erfordern. Das genehmigte Nordregion-Programm, das im bereitgestellten Material beschrieben wird, sieht 8 Einheiten mit einer Bewertung von ±300 MVAr an 5 Umspannwerken vor. Große Anlagen werden bevorzugt, wenn eine kleine Anzahl von Umspannwerken einen erheblichen kombinierten Kompensationsbedarf decken muss, und solche Projekte können für qualifizierte Lieferanten hohe Einnahmen pro Vertrag erzielen. Sie hängen auch von Übertragungsgenehmigungen, Standortbereitschaft und der endgültigen TBCB-Vergabestruktur ab.
Kleinmaßstäbliche Verteilungs- und Industrie-STATCOMs werden bis 2032 voraussichtlich einen CAGR von 10,62 % verzeichnen. Ihr Wachstum ist mit Mittelspannungs-SVG-Anforderungen bei erneuerbaren Anlagen und mit Stromqualitätsanforderungen in Fertigungsstätten, Rechenzentren und Eisenbahntraktionsanwendungen verbunden. Die Entwürfe der CEA-Anschlussstandards verlangen von wechselrichterbasierten Ressourcen, eine Blindleistungsfähigkeit von ±33 % der Nennwirkleistung über ihren gesamten Betriebsbereich aufrechtzuerhalten. Passive Kondensatoren können diese dynamische Reaktion unter wechselnden Systembedingungen nicht konsistent bereitstellen. Das Segment bleibt fragmentierter als Hochspannungsübertragungsprojekte, da jede Installation ein anderes Lastprofil und Geschäftsmodell aufweist. Eine breitere Einführung wird von Inbetriebnahmekompetenzen, messbaren Einsparungen durch Stromqualitätsverbesserungen und Finanzierungsoptionen für Kunden außerhalb der regulierten Übertragung abhängen.
Nach Anwendung:
Integration erneuerbarer Energien erhöht den Bedarf an dynamischer UnterstützungDie Integration erneuerbarer Energien wird voraussichtlich die am schnellsten wachsende Anwendung im indischen STATCOM-Markt sein, mit einem CAGR von 10,76 % bis 2032. Indiens erneuerbare Basis von 288,6 GW hat den Bedarf an Spannungsunterstützung rund um wichtige Sammelumspannwerke bereits erhöht. Netzzwischenfälle in den Jahren 2025–2026 zeigten die Betriebskosten einer schwachen Spannungsregelung in erneuerbaren-energiereichen Gebieten. STATCOM-Systeme können die Spannungsstabilität unterstützen und erneuerbaren Anlagen helfen, Netzanschlussanforderungen zu erfüllen. Dieser Anwendungsfall wird weiterhin mit dem Fortschritt von Solar-, Wind-, Batterie- und Einspeiseprojekten verknüpft sein, insbesondere in Rajasthan und Gujarat.
Übertragung und Netzinfrastruktur bleibt die größte Anwendung nach Beschaffungswert im bereitgestellten Material. Dies spiegelt den Umfang länderübergreifender Pakete und den Bedarf an Hochleistungsanlagen an wichtigen Umspannwerken wider. Industrie- und Fertigungsnutzer setzen Mittelspannungssysteme ein, um Flicker, Oberwellenverzerrungen und schwankende Blindleistungsnachfrage zu managen. Rechenzentren und Gewerbeimmobilien sind aufkommende Anwendungen, während das Ministerium für Energie einen zusätzlichen KI-getriebenen Rechenzentrumslastbedarf von 26,3 GW bis zum Geschäftsjahr 32 prognostizierte. Die Eisenbahnelektrifizierung bleibt eine kleinere Anwendung, aber Hochgeschwindigkeitskorridore können aufgrund von einphasigen Traktionslasten Stromqualitätsprobleme verursachen.

Nach Komponente:
Digitale Steuerungen schaffen Mehrwert über die Anlagenlieferung hinausLeistungselektronische Umrichterventile machten im Jahr 2026 38,93 % des Segments aus, da Ventile einen Großteil der Schalt- und Dynamikleistung des Umrichters bestimmen. Ihre Bedeutung hat die inländische Fertigung zu einem strategischen Thema für Lieferanten gemacht. GE Vernova kündigte eine Investition von 16 Millionen USD an, um eine VSC-STATCOM- und LCC-HVDC-Ventilfertigungslinie in Chennai Pallavaram einzurichten, mit einer Inbetriebnahme für Anfang 2027. Hitachi Energy erklärte auch, dass sein Werk in Chennai die lokale Fertigung von Ventilen, Transformatoren und Steuerungssystemen für STATCOM-Projekte unterstützt.[2] Halbleiterqualitätsbauelemente bleiben ein Importrisiko, auch wenn mehr Montage- und Ingenieurarbeiten lokalisiert werden.
Steuerungs-, Schutz- und Überwachungssysteme werden bis 2032 voraussichtlich mit einem CAGR von 10,83 % wachsen. Versorgungsunternehmen schätzen Plattformen, die mit erneuerbaren Anlagenreglern koordinieren und Leistungsschwingungsdämpfung, automatisierten Dispatch und netzbildenden Betrieb unterstützen. Diese Systeme können nach der Lieferung der Originalausrüstung wiederkehrende Service-, Upgrade- und Supporteinnahmen generieren. Umrichtertransformatoren und Drosseln bleiben für den Hochspannungsleistungsfluss wichtig, während Kühlsysteme, Kondensatoren, Filter und Hilfsanlagen die Flottenuverlässigkeit unterstützen. Komponentenunterstützung und Modernisierung könnten relevanter werden, wenn frühe Installationen in den späten 2020er Jahren Wartungszyklen erreichen.
Geografische Analyse
Nordwestindien: Erneuerbare-Energie-Zonen treiben kurzfristige Bereitstellung voran
Nordwestindien bleibt das führende Bereitstellungsgebiet für den indischen STATCOM-Markt, da Rajasthan und Gujarat große erneuerbare Cluster mit schwächeren Kurzschlussbedingungen kombinieren. Prognostizierte Szenarien bei Bikaner-II, Bhadla-III, Khavda und Lakadia-II zeigten Druck gegenüber dem CEA-Referenzschwellenwert für das Kurzschlussverhältnis. Gujarat Energy Transmission Corporation hatte im bereitgestellten Material einen STATCOM in Timbdi installiert und weitere Projekte in Tharad, Deodar, Sagapara, Kheralu, Kukma und Dhangadhra geplant. Der Khavda-Übertragungskomplex ist zentral für den geplanten ±800-kV-, 6.000-MW-Khavda-Nagpur-HVDC-Link, und JBICs Finanzierungszusage vom Juni 2026 unterstützt die Infrastruktur entlang des Gujarat-Maharashtra-Korridors. Hohe Konzentrationen erneuerbarer Energie machen die Region zu einem wichtigen Referenzmarkt für Anlagen im Versorgungsmaßstab und die inländische Projektdurchführung.
Nordregion: Politikgetriebene Beschaffung unterstützt Hochspannungsprojekte
Die Nordregion verfügt über eine bedeutende politikgetriebene Pipeline, die die erneuerbaren Zonen Rajasthans mit nachfragestarken Zentren in Delhi-NCR, Uttar Pradesh, Haryana und Punjab verbindet. Das bereitgestellte Material identifiziert ein Kompensationsprogramm im Wert von INR 4.378 Crore (527 Millionen USD) für 8 ±300-MVAr-STATCOMs an 5 länderübergreifenden Umspannwerken, was eine Präferenz für große Einheiten anzeigt, wo Systemstudien eine wesentliche dynamische Kompensationslücke aufzeigen. Die 765-kV-Leitung Bhadla II–Sikar II wurde im Januar 2026 in Betrieb genommen und stärkte den Korridor zu nördlichen Lastzentren. Der Bhadla-Fatehpur-HVDC-Link erhöht den Bedarf an Spannungsregelung am Empfangsende, während CEA- und Indischer Elektrizitätsnetzcode-Anforderungen das Programmdesign und die Prüfung beeinflussen.
Süd-, West- und Ostindien: Nachfrage weitet sich über die Kernzonen erneuerbarer Energien hinaus aus
Südliche, westliche und östliche Bundesstaaten verstärken ihre Rolle im indischen STATCOM-Markt durch erneuerbare Netzanbindung, Industriewachstum und digitale Infrastruktur. Karnatakas Bellary- und Davanagere-Programme, das Krishnagiri-Projekt in Andhra Pradesh und Odishas 3 neue 765-kV-Umspannwerke fügen Hochspannungsverbindungspunkte hinzu. Mumbais Rechenzentrumsclusters und Eisenbahntraktionslasten schaffen Stromqualitätsüberlegungen, die sich von denen an erneuerbaren Sammelumspannwerken unterscheiden. Eine IEEE-Studie des Tata-Power-Mumbai-Netzes bewertete Ungleichgewichte, die durch einphasige Eisenbahnlasten verursacht werden, und veranschaulicht die Rolle der dynamischen Kompensation in städtischen Netzen.[3] Diese Mischung erweitert die Möglichkeiten für Mittelspannungs- und Spezialanwendungen, obwohl Rajasthan und Gujarat die aktivsten Gebiete bleiben.
Wettbewerbslandschaft
Marktkonzentration
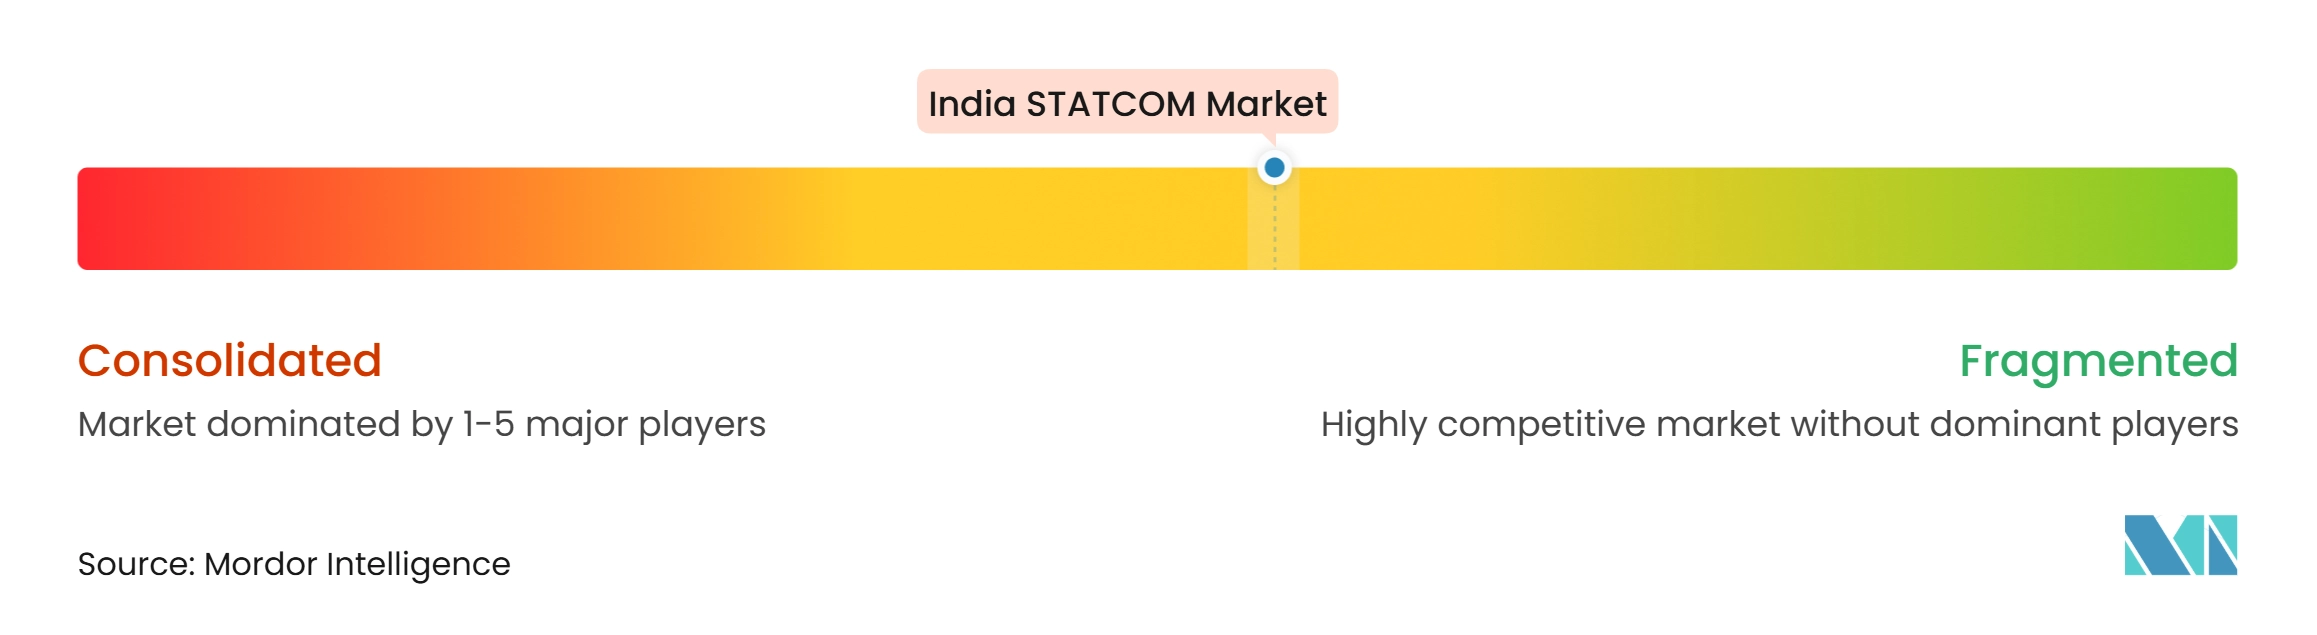
Der indische STATCOM-Markt ist mäßig konzentriert um Hitachi Energy India Limited, Siemens Energy India Limited und GE Vernova T&D India Limited bei der Hochspannungsbeschaffung. Larsen and Toubro und BHEL nehmen ebenfalls durch Engineering-, Beschaffungs-, Bau- und lokale Fertigungskapazitäten teil.[4] Etablierte Unternehmen profitieren von Erfahrung mit Hochspannungsventilen, Umrichtertransformatoren, Schutzsystemen, Steuerungen, Werkserprobung und Netzstudien. Halbleiterqualitätskomponenten werden größtenteils importiert, sodass die lokale Wettbewerbsfähigkeit von der Fähigkeit abhängt, einen größeren Anteil des Anlagenpakets in Indien zu entwickeln, zu prüfen und zu unterstützen.
Hitachi Energys Werk in Chennai liefert STATCOM-bezogene Ventile, Umrichtertransformatoren und Steuerungssysteme für indische Projekte. Das Unternehmen meldete im Mai 2025 einen großen STATCOM-Auftrag und erklärte, dass seine Projektdurchführung in Indien Ventile, Transformatoren und vollständiges Engineering umfasst. GE Vernova kündigte seine Investition von 16 Millionen USD in eine Ventillinie in Chennai und ein Engineering- und Prüflabor in Noida an und stärkte damit seine lokale Präsenz bei hochwertigen Komponenten. Larsen and Toubro demonstrierte hochspezifizierte Lieferfähigkeit durch seine STATCOM- und SCADA-Aufträge vom September 2025.
Kleinere Unternehmen haben Spielraum bei Anwendungen auf Verteilungsebene und Mittelspannungsanwendungen, wo Auftragsgrößen kleiner und Projekte stärker verteilt sind. Netzbildende Fähigkeit könnte Batterieintegratoren und STATCOM-Lieferanten näher zusammenbringen, aber Neueinsteiger müssen weiterhin Zuverlässigkeit, Schutzkoordination, Inbetriebnahme und lokale Netzleistung nachweisen. Ausschreibungsgenehmigungen, Landakquisition und Tarifentscheidungen können Aufträge verzögern, während Synchronkondensatoren, statische Blindleistungskompensatoren (SVC), Kondensatoren und Drosseln den Angebotsdruck erhöhen. Anforderungen an Drittleistungsprüfungen und Systemstudien begünstigen auch Lieferanten mit nachgewiesenen lokalen Ausführungskapazitäten.
Marktführer der indischen STATCOM-Branche
-
Hitachi Energy India Limited
-
Siemens Energy India Limited
-
Bharat Heavy Electricals Limited
-
Larsen & Toubro Limited
-
CG Power and Industrial Solutions Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer STATCOM-Markt Unternehmen in diesem Bericht
- Hitachi Energy India Limited
- Siemens Energy India Limited
- Bharat Heavy Electricals Limited
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- GE T&D India Limited
- Mitsubishi Electric India Private Limited
- TMEIC Industrial Systems India Private Limited
- Schneider Electric India Private Limited
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- S&C Electric Company
- Nidec ASI S.p.A.
- Clariant Power System Limited
- CosPower Engineering Limited
Neueste Industrielle Entwicklungen in Indischer STATCOM-Markt
- Oktober 2026: Resonia Ltd. nahm einen ±600-MVAr-STATCOM am Umspannwerk Fatehgarh III in Rajasthan als Teil seines Zweckgesellschaftsfahrzeugs Beawar Transmission Limited (BTL) in Betrieb. Das System, das neben einem 765-kV-Doppelleitungsübertragungskorridor und einem 3.000-MVA-Umspannwerk integriert ist, unterstützt die Einspeisung von 4,5 GW erneuerbarer Energie und stabilisiert die Spannung im solar- und windenergiereichen Netz Rajasthans.
- September 2026: BNC Power Projects Limited sicherte sich im Konsortium mit Siemens Energy India Limited zwei schlüsselfertige EPC-Verträge von Maharashtra State Electricity Transmission Company Limited (MSETCL). Die Aufträge umfassen die Installation eines ±300-MVAr-STATCOMs am 400-kV-Umspannwerk Lonikand-II in Pune und eines ±200-MVAr-STATCOMs mit zugehörigen 400-kV-Freiluftschaltanlagenbuchten zur Stärkung der Blindleistungsunterstützung im Übertragungsnetz Maharashtras.
- Juni 2026: Die Japan Bank for International Cooperation unterzeichnete einen Darlehensvertrag über bis zu JPY 80 Milliarden (0,5 Milliarden USD) mit PGCIL für das Khavda-Nagpur-±800-kV-HVDC-Projekt, eines der weltweit größten HVDC-Projekte, das angrenzende STATCOM-Nachfrage an Sammelumspannwerken und Umrichterterminals entlang des Gujarat-Maharashtra-Korridors erzeugen wird.
- April 2026: POWERGRID lud zu offenen Ausschreibungen für das STATCOM-Paket ST-18T ein, um hochkapazitive dynamische Blindleistungskompensationsanlagen am Sammelumspannwerk Ananthapuram-III bereitzustellen. Das schlüsselfertige Arbeitspaket zielt auf Netzstabilität und Spannungsregelung für großmaßstäbliche Sammelknotenpunkte für erneuerbare Energie in Südindien ab.
Berichtsumfang des indischen STATCOM-Marktes
Ein statischer synchroner Kompensator (STATCOM) ist ein leistungselektronisches Gerät, das dynamische Blindleistungskompensation bereitstellt, um Spannungspegel zu regeln, die Stromqualität zu verbessern und die Netzstabilität zu erhöhen. In Indien unterstützen STATCOM-Systeme die Integration erneuerbarer Energien, reduzieren Übertragungsverluste und stärken die Zuverlässigkeit des Strom-Übertragungs- und Verteilungsnetzes.
Der Bericht über den indischen STATCOM-Markt ist segmentiert nach Technologietyp (Modularer Mehrpegel-Umrichter (MMC) und andere Mehrpegel-VSC-Topologien, konventioneller spannungsgeführter Umrichter (VSC)-basierter STATCOM, netzbildender STATCOM / E-STATCOM und Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (großskaliger Übertragungs-STATCOM, mittelgroßer STATCOM und kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragung und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und gewerbliche Infrastruktur sowie Eisenbahnelektrifizierung und andere Anwendungen) sowie Komponente (leistungselektronische Umrichterventile, Umrichtertransformatoren und Drosseln, Kondensatoren und Oberwellenfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Mehrpegel-Umrichter (MMC) und andere Mehrpegel-VSC-Topologien |
| Konventioneller spannungsgeführter Umrichter (VSC)-basierter STATCOM |
| Netzbildender STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großskaliger Übertragungs-STATCOM |
| Mittelgroßer STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragung und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und gewerbliche Infrastruktur |
| Eisenbahnelektrifizierung und andere Anwendungen |
| Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln |
| Kondensatoren und Oberwellenfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| Nach Technologietyp | Modularer Mehrpegel-Umrichter (MMC) und andere Mehrpegel-VSC-Topologien |
| Konventioneller spannungsgeführter Umrichter (VSC)-basierter STATCOM | |
| Netzbildender STATCOM / E-STATCOM | |
| Mittelspannungs- und Verteilungs-STATCOM | |
| Nach Blindleistungsbewertung | Großskaliger Übertragungs-STATCOM |
| Mittelgroßer STATCOM | |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | |
| Nach Anwendung | Übertragung und Netzinfrastruktur |
| Integration erneuerbarer Energien | |
| Industrie und Fertigung | |
| Rechenzentren und gewerbliche Infrastruktur | |
| Eisenbahnelektrifizierung und andere Anwendungen | |
| Nach Komponente | Leistungselektronische Umrichterventile |
| Umrichtertransformatoren und Drosseln | |
| Kondensatoren und Oberwellenfilter | |
| Steuerungs-, Schutz- und Überwachungssysteme | |
| Kühlsysteme und Hilfskomponenten |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische STATCOM-Markt?
Der indische STATCOM-Markt wurde im Jahr 2026 auf 162,43 Millionen USD geschätzt und soll bis 2032 einen Wert von 285,74 Millionen USD erreichen, mit einem CAGR von 9,86 % im Zeitraum 2027–2032. Der Ausblick spiegelt die Nachfrage nach netzstärkenden Anlagen für Übertragungsprojekte im Bereich erneuerbarer Energien wider.
Welche STATCOM-Technologie führt in Indien?
Modulare Mehrpegel-Umrichter und andere Mehrpegel-VSC-Topologien hielten im Jahr 2026 einen Anteil von 39,84 %, da sie sich für anspruchsvolle Hochspannungsverbindungen eignen. Der indische STATCOM-Markt verlagert sich auch in Richtung netzbildender STATCOM- und E-STATCOM-Systeme.
Welche Anwendung wächst für STATCOM-Systeme in Indien am schnellsten?
Die Integration erneuerbarer Energien wird bis 2032 voraussichtlich mit einem CAGR von 10,76 % wachsen, da Sammelumspannwerke stärkere Spannungsunterstützung benötigen. Übertragung und Netzinfrastruktur bleibt die größte Anwendung nach Beschaffungswert.
Welche indischen Regionen haben die stärkste STATCOM-Nachfrage?
Rajasthan und Gujarat sind die wichtigsten Bereitstellungsgebiete aufgrund großer erneuerbarer Zonen und niedriger Kurzschlussverhältnisse an wichtigen Sammelumspannwerken. Nördliche Übertragungsverbindungen verbinden diese Zonen auch mit wichtigen Nachfragezentren.
Wer sind die führenden STATCOM-Lieferanten in Indien?
Hitachi Energy India, Siemens Energy India und GE Vernova T&D India sind bei der Hochspannungsbeschaffung prominent vertreten. Larsen and Toubro und BHEL konkurrieren ebenfalls durch Projektdurchführung und lokale Fertigungskapazitäten.