
インド STATCOM市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 162.43 百万米ドル |
| 市場規模 (2027) | 178.53 百万米ドル |
| 市場規模 (2032) | 285.74 百万米ドル |
| 成長率 (2027 - 2032) | 9.86 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド STATCOM市場分析
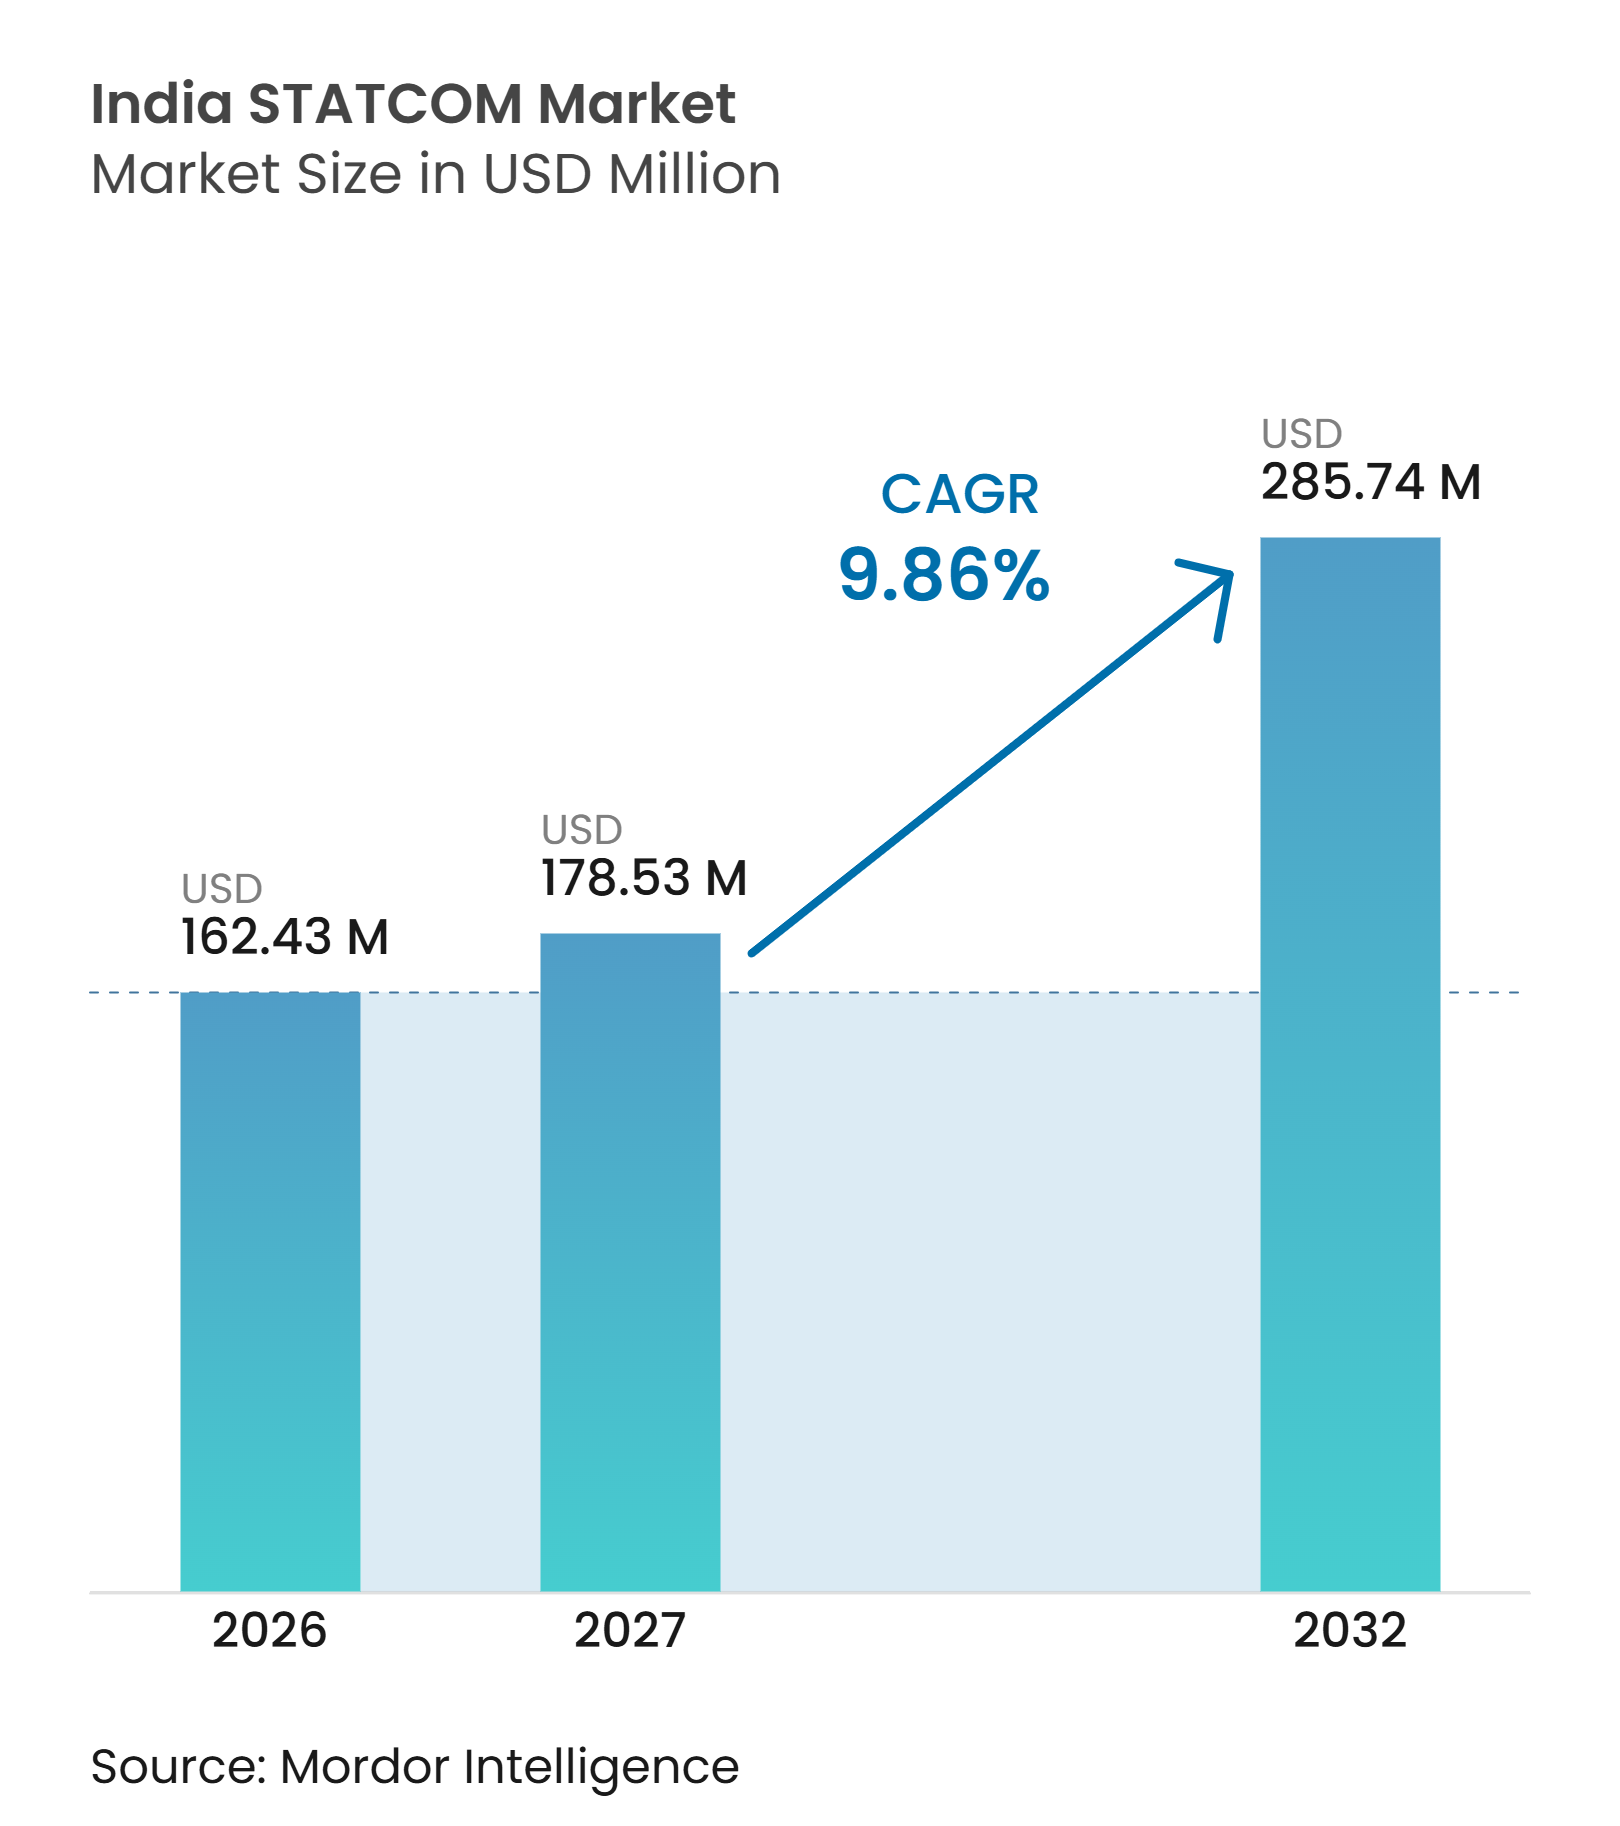
インド STATCOM市場規模は2026年に1億6,243万米ドルと評価されており、2027年から2032年にかけてCAGR 9.86%で成長し、2032年までに2億8,574万米ドルに達すると予測されています。インドの電力システムは、複数の集電変電所において送電容量を上回るースで再生可能エネルギーの発電を追加しており、動的電圧サポートの必要性が高まっています。400 kVおよび765 kV送電回廊の計画的な整備により、高度な無効電力設備が必要とされる高電圧プロジェクトの基盤が拡大しています。系統規則においても、無効電力能力はインバーターベースのリソースに対する技術的な推奨事項から接続要件へと移行しつつあります。バルブ、変圧器、制御装置、試験設備において現地統合能力を持つサプライヤーは、電力会社向けプロジェクトの競争において有利な立場にあります。入札のタイミング、高い初期費用、同期調相機、SVC、コンデンサー、リアクターとの競合は、インド STATCOM市場の成長に対する重大な制約として残っています。
主要レポートのポイント
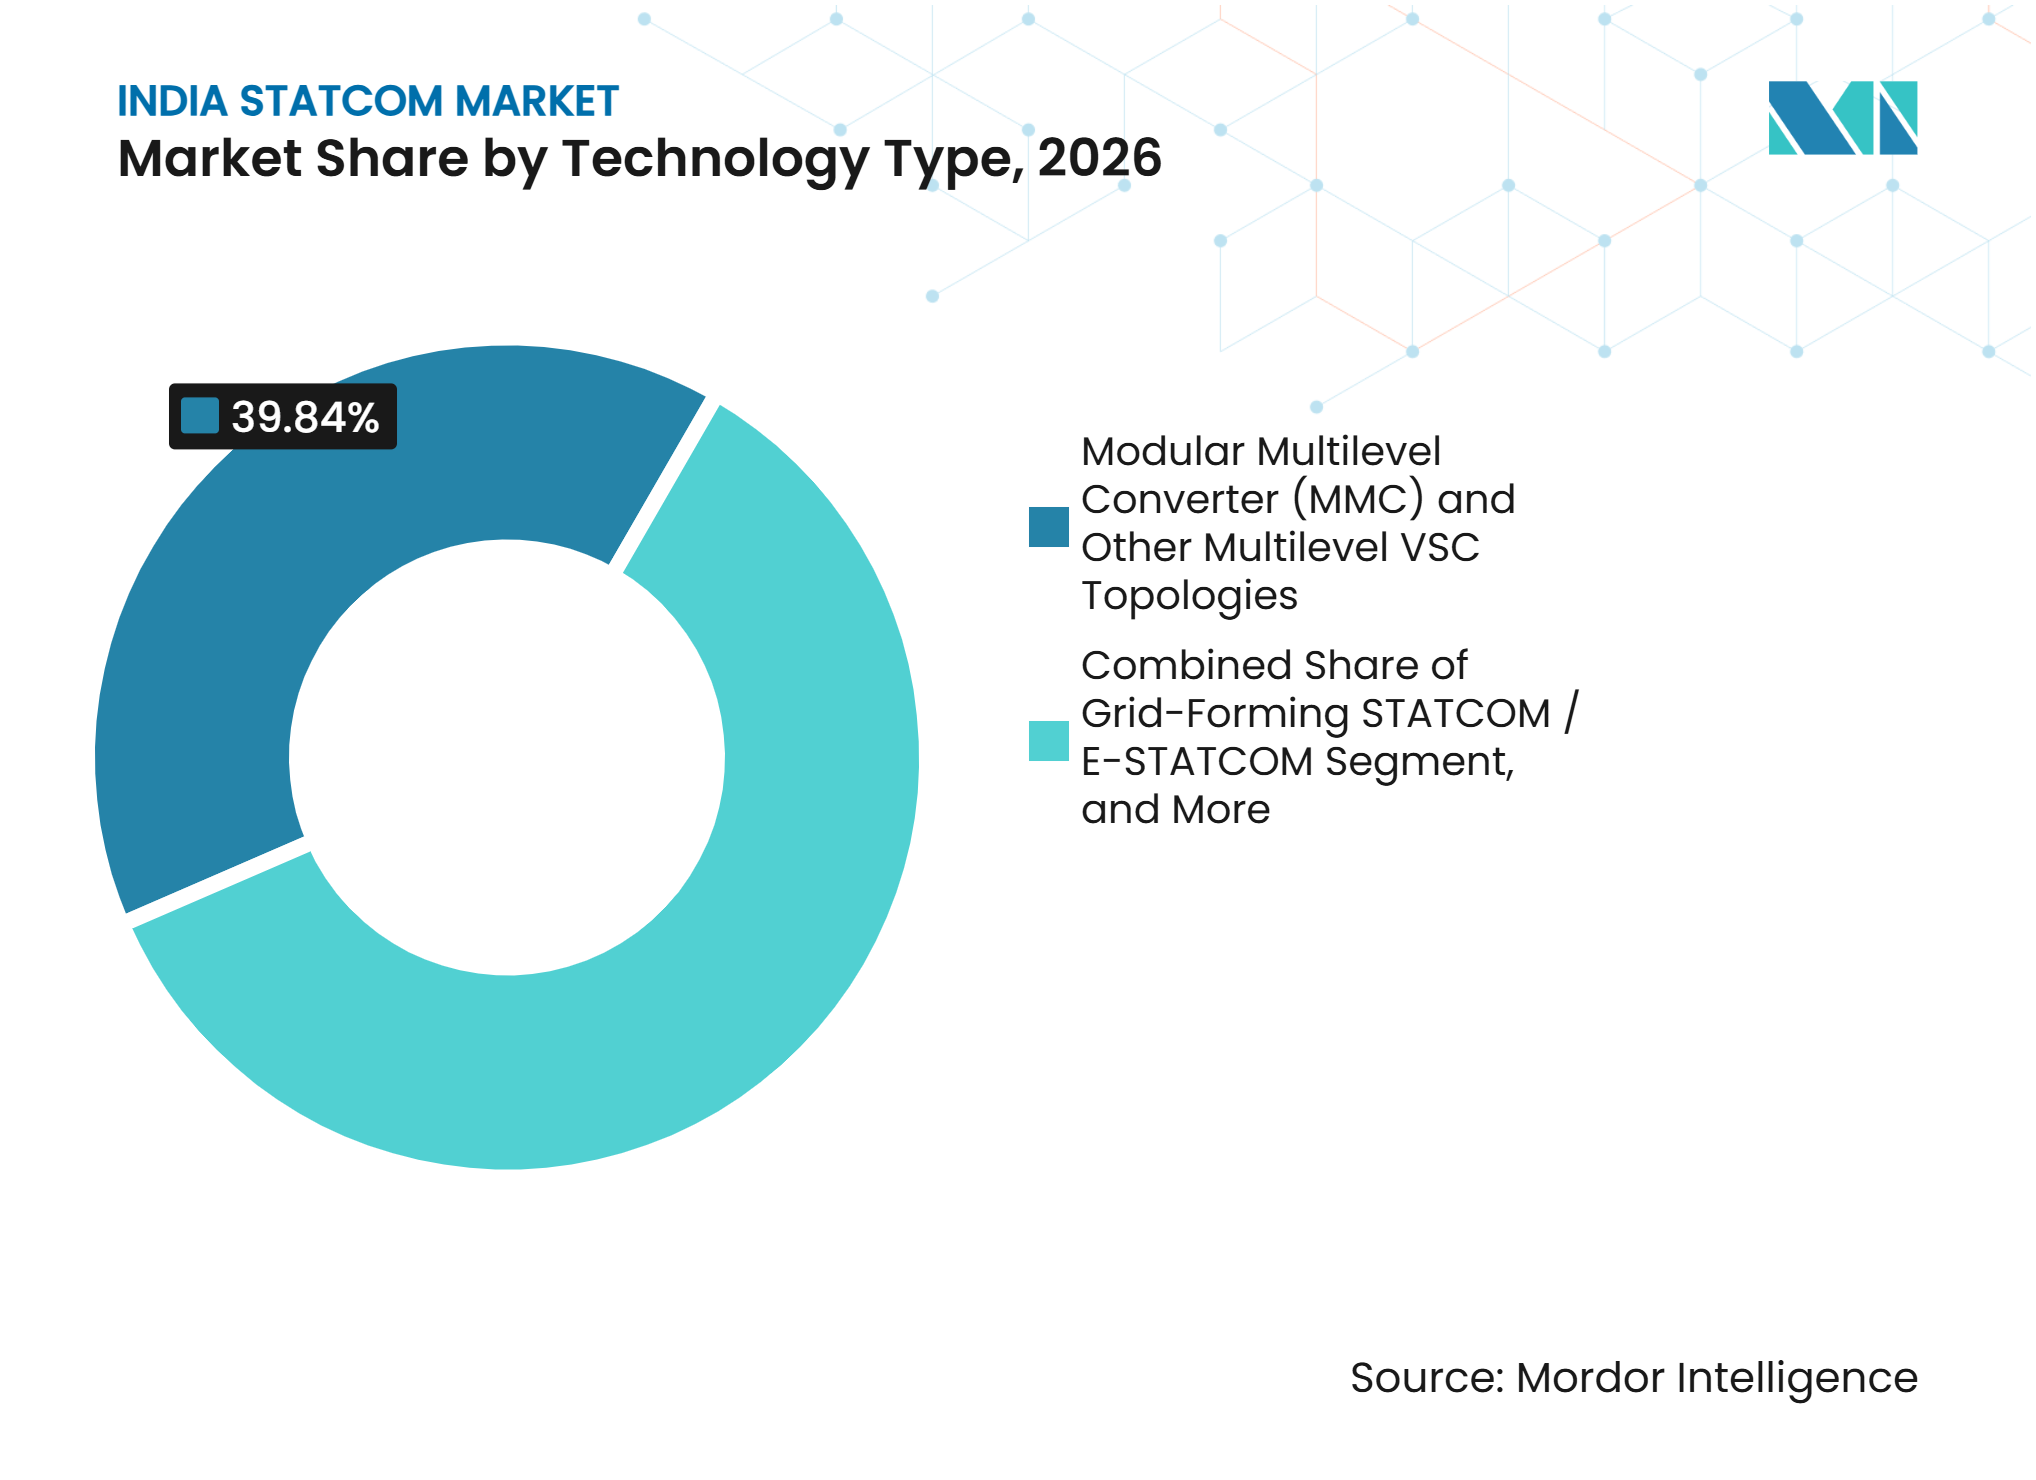
- 技術タイプ別では、モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーが2026年のインド STATCOM市場シェアの39.84%を占めており、一方でドラフトはグリッドフォーミングSTATCOMおよびE-STATCOMをCAGRを開示せずに最も成長の速い技術タイプとして特定しています。
- 無効電力定格別では、大規模送電STATCOMが2026年に47.62%の市場シェアを占めており、小規模配電・産業用STATCOMは2032年までにCAGR 10.62%で拡大すると予測されています。
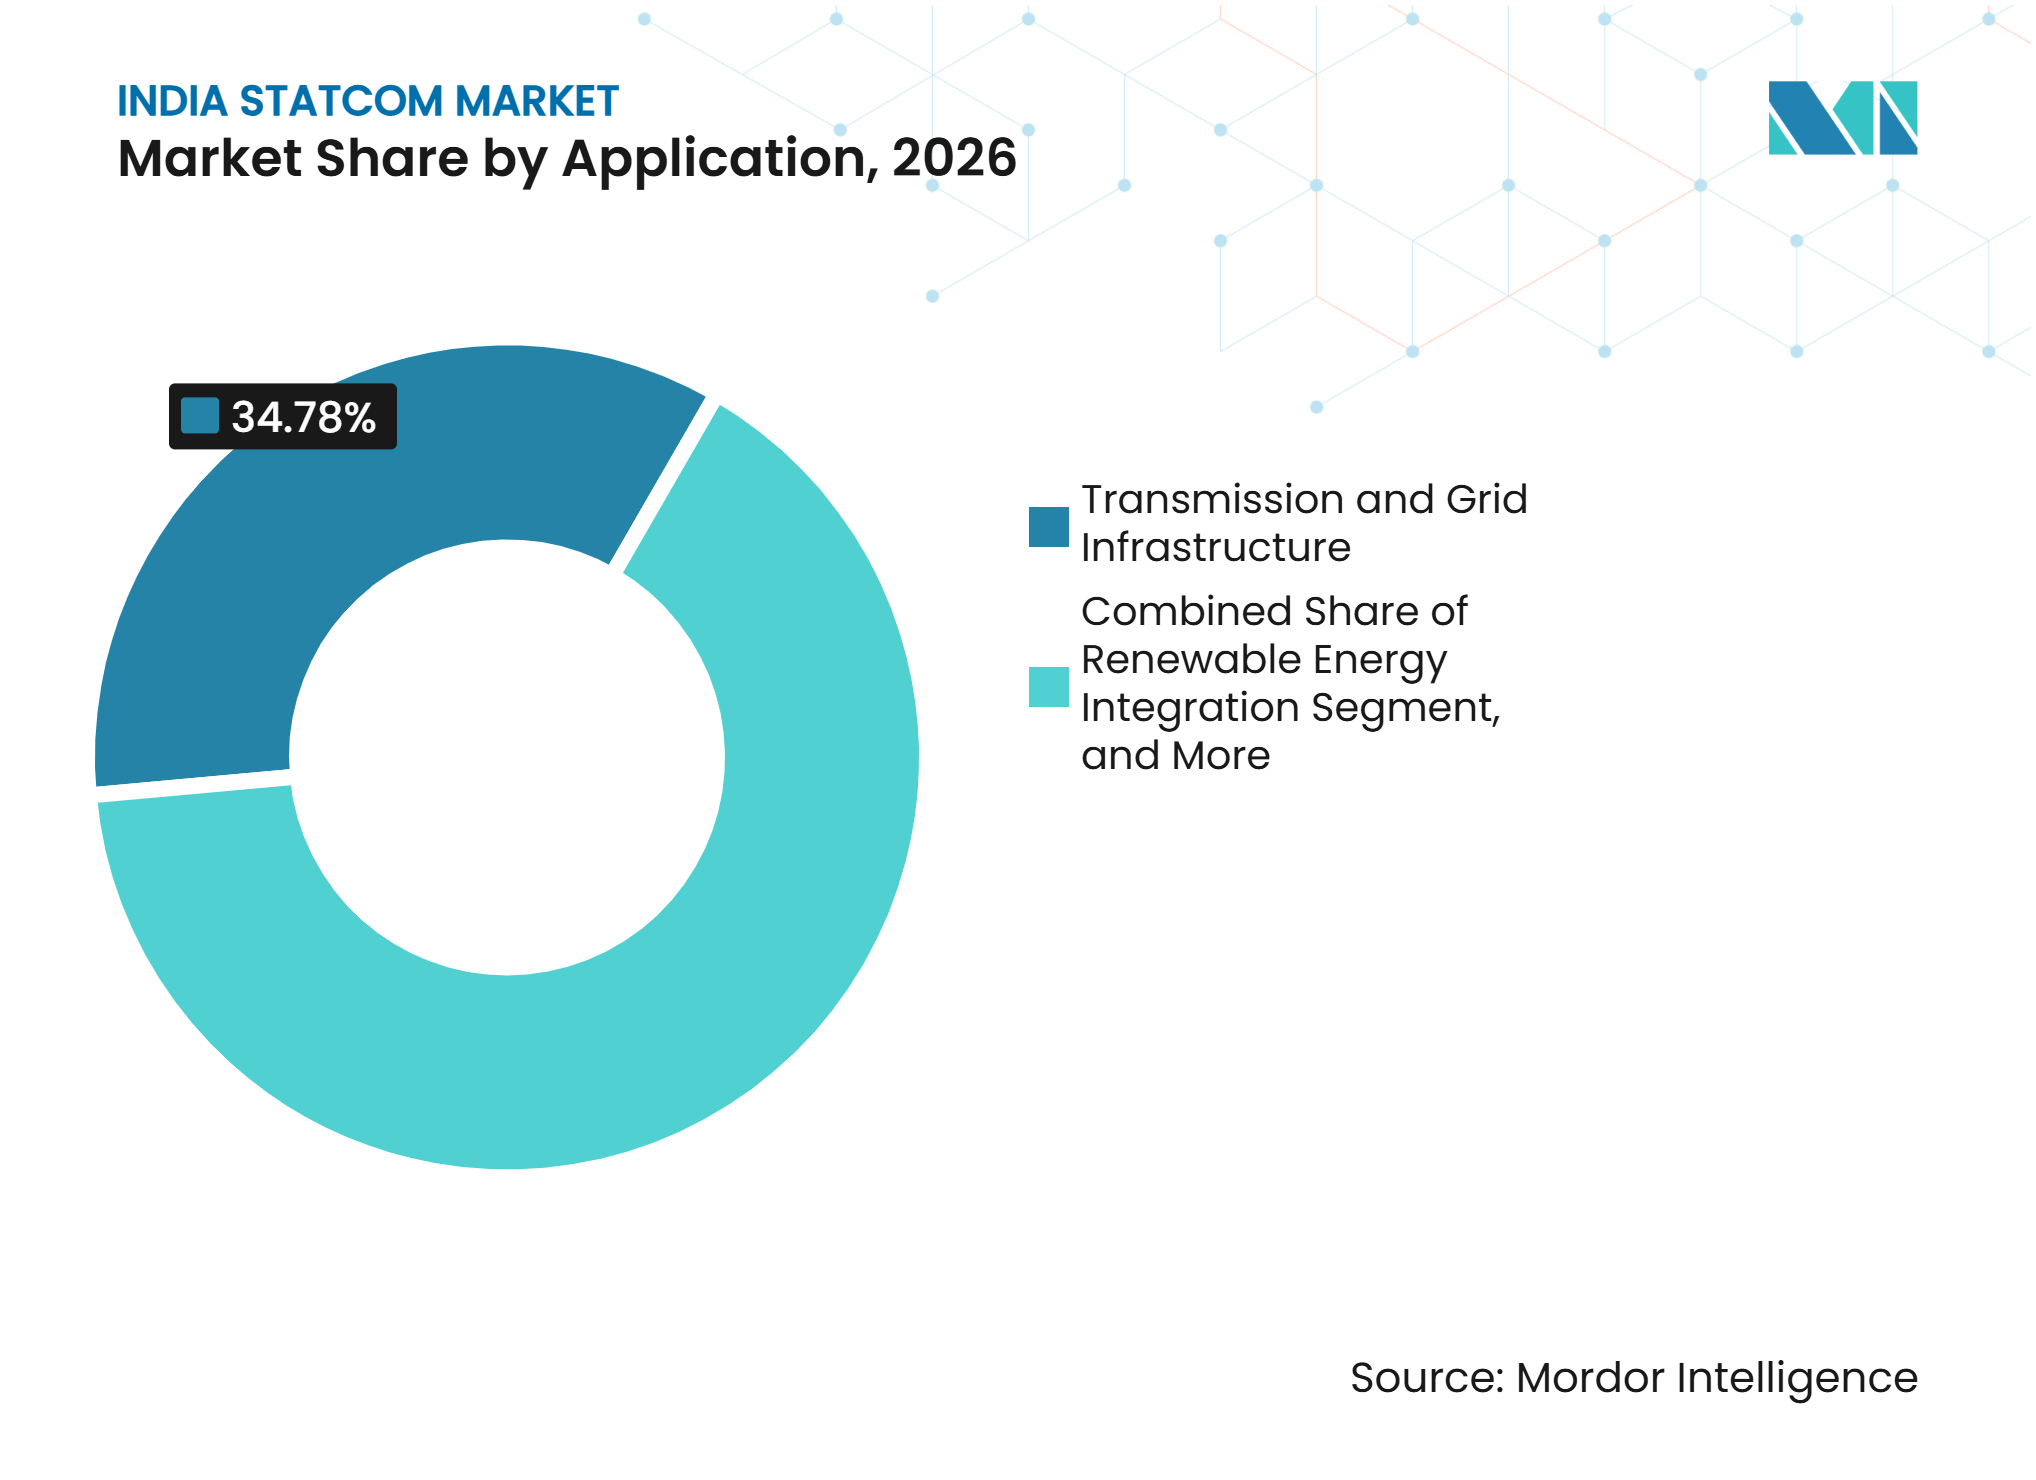
- 用途別では、送電および系統インフラが調達金額において最大の用途として維持されており、再生可能エネルギー統合は2032年までにCAGR 10.76%で拡大すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバーターバルブが2026年に38.93%の市場シェアを占めており、制御・保護・監視システムは2032年までにCAGR 10.83%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 再生可能エネルギーの送電および系統強化投資 | +3.2% | 全国規模、ラジャスタン州、グジャラート州、カルナータカ州に集中 | 中期(2〜4年) |
| 高電圧系統連系における動的無効電力能力の義務化 | +2.4% | 全国規模、マディヤ・プラデーシュ州、ラジャスタン州、グジャラート州での早期採用 | 短期(2年以内) |
| 765 kVおよび400 kV再生可能エネルギー送電回廊の拡張 | +2.0% | 全国規模、ラジャスタン州、グジャラート州、カルナータカ州、アーンドラ・プラデーシュ州での早期成果 | 中期(2〜4年) |
| 再生可能エネルギーが豊富なインド北西部における弱系統条件 | +1.5% | ラジャスタン州およびグジャラート州に集中、パンジャーブ州およびハリヤーナー州への波及 | 短期(2年以内) |
| STATCOMの現地化およびインドを拠点とするバルブ製造 | +0.9% | 全国規模 | 長期(4年以上) |
| データセンターおよび産業用電力品質要件 | +0.7% | 全国規模、ムンバイ、チェンナイ、ハイデラバード、ベンガルールでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの送電および系統強化投資
国家電力計画は、2027年から2032年にかけての送電設備投資として4兆9,000億インドルピー(522.2億米ドル)を規定しており、76,787回路キロメートルの追加送電線および497,855 MVAの変電容量を含んでいます。新規送電接続のすべてが自動的にSTATCOMを必要とするわけではありませんが、再生可能エネルギーが多いノードでは、局所的な系統強度が低い場合に高速な無効電力サポートが必要になることが多くあります。大規模な送電プロジェクトはまた、より長い距離にわたって変動する発電を接続するため、運用調査において電圧管理の必要性がより明確になる場合があります。インド STATCOM市場は、送電スキームが計画から設備仕様およびプロジェクト入札へと進展する際に恩恵を受けます。PGCILのカーヴダ・ナーグプールHVDCプロジェクトも、国際協力銀行から最大800億円(5億米ドル)の融資コミットメントを受けており、グジャラート・マハーラーシュトラ回廊に沿った送電投資を支援しています。
高電圧系統連系における動的無効電力能力の義務化
2026年のCEA接続基準草案では、インバーターベースのリソースが運転範囲全体にわたって動的無効電力を供給し、電圧擾乱時に30ミリ秒以内に無効電流を注入することを義務付けました。この要件により、電圧サポートは太陽光、風力、蓄電池プロジェクトのプロジェクト設計の中核部分となっています。開発者はインバーター機能によって一部のニーズを満たすことができますが、ネットワーク調査がより強力または高速なサポートの必要性を示す場合には、専用STATCOMが引き続き重要です。草案に記載されたマディヤ・プラデーシュ州の枠組みでは、無効電力性能に対するインセンティブとペナルティも導入されており、再生可能エネルギー発電事業者にとってコンプライアンスが商業的により可視化されています。50 MW超の蓄電池プロジェクトに対するグリッドフォーミング能力に関するGRID-Indiaの議論は、従来の補償システムに加えてE-STATCOMソリューションを評価するさらなる理由を加えています。[1] 仕様決定が系統連系承認、プラント設計、および継続的な系統性能にますます結びついているため、インド STATCOM市場はこの変化から恩恵を受けています。
765 kVおよび400 kV再生可能エネルギー送電回廊の拡張
インドの送電ネットワークは、バドラII・シカールII 765 kV線の運用開始に伴い、2026年1月に220 kV以上の送電線が500,000回路キロメートルを超えました。このネットワーク拡張は重要です。なぜなら、高電圧の再生可能エネルギー回廊は、多くの低電圧システムよりも厳しい電圧およびフォルトライドスルー条件下で運用されるためです。MMCベースのSTATCOMは、400 kVおよび765 kVレベルで迅速かつ精密な補償を必要とするプロジェクトに適しています。新しい回廊はまた、特に複数のプロジェクトが集電ポイントを共有する遠隔の再生可能エネルギーゾーンにおける短絡強度の低下の影響を増大させる可能性があります。オディシャ州が2026年に3つの新しい765 kV変電所を含む送電ネットワークの拡張を決定したことは、この要件がラジャスタン州とグジャラート州を超えて広がっていることを示しています。この広範な整備は、インド STATCOM市場にとってより広い機会基盤を支援します。
再生可能エネルギーが豊富なインド北西部における弱系統条件
ラジャスタン州とグジャラート州は、複数の再生可能エネルギー集電変電所において短絡比の予測値が低いため、需要の中心地となっています。CEAの系統要件では短絡比5が重要な参照値とされており、ビカネールII、バドラIII、カーヴダ、ラカディアIIのシナリでは主要な集電地点における圧力が確認されました。この運用上の問題は計画モデルに限定されるものではなく、インドでは2025年から2026年にかけて68件の主要な再生可能エネルギー系統擾乱が記録され、極端な事例では最大7 GWの発電損失が発生しました。したがって、これらのサイトの再生可能エネルギー容量が計画規模に達する前に、高速応答型補償がより重要になっています。インド STATCOM市場は、この地域でのプロジェクト決定に特に影響を受けます。なぜなら、風力および太陽光容量の追加が新たな系統強度調査を引き起こす可能性があるためです。初期の設置により、電力会社は繰り返し調達およびより詳細な性能仕様を支援できる現地運用経験を得ることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期資本コストと長い回収期間 | -1.3% | 全国規模 | 中期(2〜4年) |
| SVC、同期調相機、スイッチド補償との競合 | -0.8% | 全国規模、ラジャスタン州およびグジャラート州に集中 | 中期(2〜4年) |
| 専門的な試運転および系統調査能力の不足 | -0.5% | 全国規模 | 長期(4年以上) |
| プロジェクト固有の調達タイミングおよび技術承認の遅延 | -0.4% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと長い回収期間
±300 MVArの送電用STATCOMには、コンバーター変圧器、バルブ、冷却設備、制御システム、および土木工事が必要であるため、通常、同等定格のSVCまたはスイッチドコンデンサーバンクよりもコストが高くなります。この差は、財政的に制約のある配電会社や小規模な独立系発電事業者にとって最も重要です。太陽光インバーターはある程度の動的無効電力サポートを提供できるため、コスト重視のプロジェクトでは専用設備の必要性を低減できる場合があります。料金ベースの競争入札フレームワークは、プロジェクトの実施を延長し、サプライヤーの収益実現を先送りにする可能性もあります。配電レベルのプロジェクトは、その商業的根拠が規制された送電料金ではなく顧客の電力品質契約に依存する場合があるという別の制約に直面しています。これらの条件は、インド STATCOM市場ソリューションの技術的な必要性が明らかな場合でも、特に顧客が電圧性能改善の財務的便益を明確に割り当てられない場合に、プロジェクトを遅延させる可能性があります。
SVC、同期調相機、スイッチド補償との競合
同期調相機は、インドがファテーガルII集電変電所のシンコン(SynCon)ユニット専用のTBCBスキームの入札を完了した2026年に、より大きな注目を集めました。このプロセスにより、将来の調達者は同期調相機とSTATCOMの経済性を比較するためのより明確な根拠を得ることができます。北部地域の補償に関する議論では、バドラIII、ラームガル、ファテーガルIVの設備をシンコンで代替できるかどうかも評価されました。機械式スイッチドコンデンサーおよびバスリアクターは大規模な補償スキームに一般的に含まれており、より低いコストで低定格のニーズを満たすことができます。中電圧SVGシステムも、ユーティリティスケールの性能を必要としない再生可能エネルギーおよび産業プロジェクトで競合しています。代替技術は、買い手が系統調査、運用ニーズ、コスト、入札構造、および高速動的応答に置く価値に基づいて設備を選択するため、インド STATCOM市場全体で引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
リッドフォーミング能力が技術選択を変えるモジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーは、2026年のインドのSTATCOM市場シェアの39.84%を占めました。このリードは、高調波性能、フォルトライドスルー、および迅速な応答が重要な400 kVおよび765 kV系統連系の要件を反映しています。これらのコンバーターは、低仕様の設備がネットワーク調査要件を満たせない場合に適しており、従来型VSCシステムは中間層のプロジェクトで引き続き重要です。中電圧および配電システムは、都市部の産業負荷および力率補正ニーズに対応しています。技術選択は引き続き定格、電圧レベル、故障レベル、および運用要件に依存します。
グリッドフォーミングSTATCOMおよびE-STATCOMは、提供された資料において最も成長の速い技術タイプを代表していますが、成長率は開示されていません。2026年のCEA建設基準および50 MW超の蓄電池に関するGRID-Indiaの議論は、新規プロジェクトにおけるグリッドフォーミング機能の重要性を高めています。2025年のCIGRE論文では、グリッドフォーミング強化STATCOMがサブ同期共振、DC電圧過渡現象、および新たな振動モードを抑制することで風力発電所の安定性を向上させることができると報告されています。これらの機能により、E-STATCOMは系統強度の議論において同期調相機に近い位置に置かれます。GEバーノバのチェンナイへの投資が示すように、現地バルブ生産、エンジニアリングサポート、および性能試験がより重要になっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
無効電力定格別:
集電変電所プロジェクトが大型ユニットを支援大規模送電STATCOMは2026年にセグメントの47.62%を占めており、400 kVおよび765 kV変電所で高定格を必要とする州間プロジェクトと一致しています。提供された資料に記載された承認済みの北部地域スキームでは、5つの変電所に±300 MVAr定格の8ユニットが求められています。少数の変電所が実質的な合計補償要件を満たす必要がある場合に大型設備が好まれ、そのようなプロジェクトは資格のあるサプライヤーに対して契約あたりの高い収益をもたらす可能性があります。また、送電承認、サイトの準備状況、および最終的なTBCB落札構造にも依存します。
小規模配電・産業用STATCOMは2032年までにCAGR 10.62%を記録すると予測されています。その成長は、再生可能エネルギープラントにおける中電圧SVG要件、および製造サイト、データセンター、鉄道牽引用途における電力品質ニーズに関連しています。CEA接続基準草案では、インバーターベースのリソースが運転範囲全体にわたって定格有効電力の±33%の無効電力能力を維持することを義務付けています。受動コンデンサーは、変化するシステム条件下でこの動的応答を一貫して提供することができません。各設置が異なる負荷プロファイルと商業モデルを持つため、このセグメントは高電圧送電プロジェクトよりも分散しています。より広い採用は、試運転スキル、電力品質改善による測定可能な節約、および規制された送電外の顧客向けの資金調達オプションに依存します。
用途別:
再生可能エネルギー統合が動的サポートの需要を増加再生可能エネルギー統合は、インド STATCOM市場において2032年までにCAGR 10.76%で最も成長の速い用途になると予測されています。インドの288.6 GWの再生可能エネルギー基盤は、主要な集電変電所周辺での電圧サポートの必要性をすでに高めています。2025年から2026年の系統擾乱は、再生可能エネルギーが多い地域における弱い電圧制御の運用コストを示しました。STATCOMシステムは電圧安定性をサポートし、再生可能エネルギープラントが系統連系要件を満たすのを支援できます。このユースケースは、特にラジャスタン州とグジャラート州における太陽光、風力、蓄電池、および送電プロジェクトの進捗に引き続き関連しています。
送電および系統インフラは、提供された資料において調達金額による最大の用途として残っています。これは、州間パッケージの規模と主要変電所での高定格設備の必要性を反映しています。産業・製造ユーザーは、フリッカー、高調波歪み、および変動する無効電力需要を管理するために中電圧システムを導入しています。データセンターおよび商業施設は新興の用途であり、電力省は2032年度までにAI主導のデータセンター負荷が追加で26.3 GW増加すると予測しています。鉄道電化は依然として小規模な用途ですが、高速回廊は単相牽引負荷による電力品質の課題を生み出す可能性があります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
デジタル制御が設備供給を超えた価値を付加パワーエレクトロニクスコンバーターバルブは2026年にセグメントの38.93%を占めており、バルブがコンバーターのスイッチングおよび動的性能の多くを決定するためです。その重要性により、国内製造はサプライヤーにとって戦略的な問題となっています。GEバーノバは、チェンナイ・パラバラムにVSC STATCOMおよびLCC HVDCバルブ製造ラインを設立するために1,600万米ドルの投資を発表し、2027年初頭の試運転を目標としています。Hitachi Energy Indiaも、チェンナイ施設がSTATCOMプロジェクト向けのバルブ、変圧器、制御システムの現地製造をサポートしていると述べています。[2] 半導体グレードのデバイスは、より多くの組立およびエンジニアリング作業が現地化されても、依然として輸入依存のリスクとして残っています。
制御・保護・監視システムは2032年までCAGR 10.83%で拡大すると予測されています。電力会社は、再生可能エネルギープラントコントローラーと連携し、電力振動減衰、自動ディスパッチ、およびグリッドフォーミング運転をサポートするプラットフォームを評価しています。これらのシステムは、元の設備が納入された後も、定期的なサービス、アップグレード、およびサポート収益を提供できます。コンバーター変圧器およびリアクターは高電圧電力潮流において引き続き重要であり、冷却システム、コンデンサー、フィルター、および補助設備はフリート信頼性をサポートします。コンポーネントサポートおよび近代化は、初期設置が2020年代後半にメンテナンスサイクルに近づくにつれてより重要になる可能性があります。
地理的分析
インド北西部:再生可能エネルギーゾーンが近期展開を牽引
インド北西部は、ラジャスタン州とグジャラート州が大規模な再生可能エネルギークラスターと弱い短絡条件を組み合わせているため、インド STATCOM市場の主要な展開エリアとして残っています。ビカネールII、バドラIII、カーヴダ、ラカディアIIの予測シナリオでは、短絡比のCEA参照閾値に対する圧力が示されました。グジャラート・エネルギー送電公社は、提供された資料においてティンブディにSTATCOMを設置し、タラード、デオダル、サガパラ、ケラル、ククマ、ダンガドラでのさらなるプロジェクトを計画していました。カーヴダ送電複合施設は、計画中の±800 kV、6,000 MWのカーヴダ・ナーグプールHVDCリンクの中心であり、JBICの2026年6月の融資コミットメントはグジャラート・マハーラーシュトラ回廊全体のインフラを支援しています。高い再生可能エネルギー集中度により、この地域はユーティリティスケール設備および国内プロジェクト実行の重要な参照市場となっています。
北部地域:政策主導の調達が高電圧プロジェクトを支援
北部地域には、ラジャスタン州の再生可能エネルギーゾーンをデリー首都圏、ウッタル・プラデーシュ州、ハリヤーナー州、パンジャーブ州の高需要センターに接続する主要な政策主導のパイプラインがあります。提供された資料では、5つの州間変電所に8基の±300 MVAr STATCOMを設置するための4,378億インドルピー(5億2,700万米ドル)の補償スキームが特定されており、システム調査が重大な動的補償ギャップを示す場合に大型ユニットへの選好が示されています。バドラII・シカールII 765 kV線は2026年1月に運用を開始し、北部の負荷センターへの回廊を強化しました。バドラ・ファテープルHVDCリンクは受電端での電圧制御の必要性を高めており、CEAおよびインド電力系統規程の要件がスキーム設計と試験に影響を与えています。
南部、西部、東部インド:需要がコア再生可能エネルギーゾーンを超えて拡大
南部、西部、東部の州は、再生可能エネルギー系統連系、産業成長、およびデジタルインフラを通じて、インド STATCOM市場における役割を拡大しています。カルナータカ州のベラリーおよびダバナゲレのスキーム、アーンドラ・プラデーシュ州のクリシュナギリプロジェクト、およびオディシャ州の3つの新しい765 kV変電所が高電圧系統連系ポイントを追加しています。ムンバイのデータセンタークラスターおよび鉄道牽引負荷は、再生可能エネルギー集電変電所とは異なる電力品質上の考慮事項を生み出しています。タタ・パワーのムンバイネットワークに関するIEEEの研究では、単相鉄道負による不平衡が評価されており、都市ネットワークにおける動的補償の役割が示されています。[3]このミックスは中電圧および特殊用途の機会を広げますが、ラジャスタン州とグジャラート州は依然として最も活発なエリアです。
競争環境
市場集中度
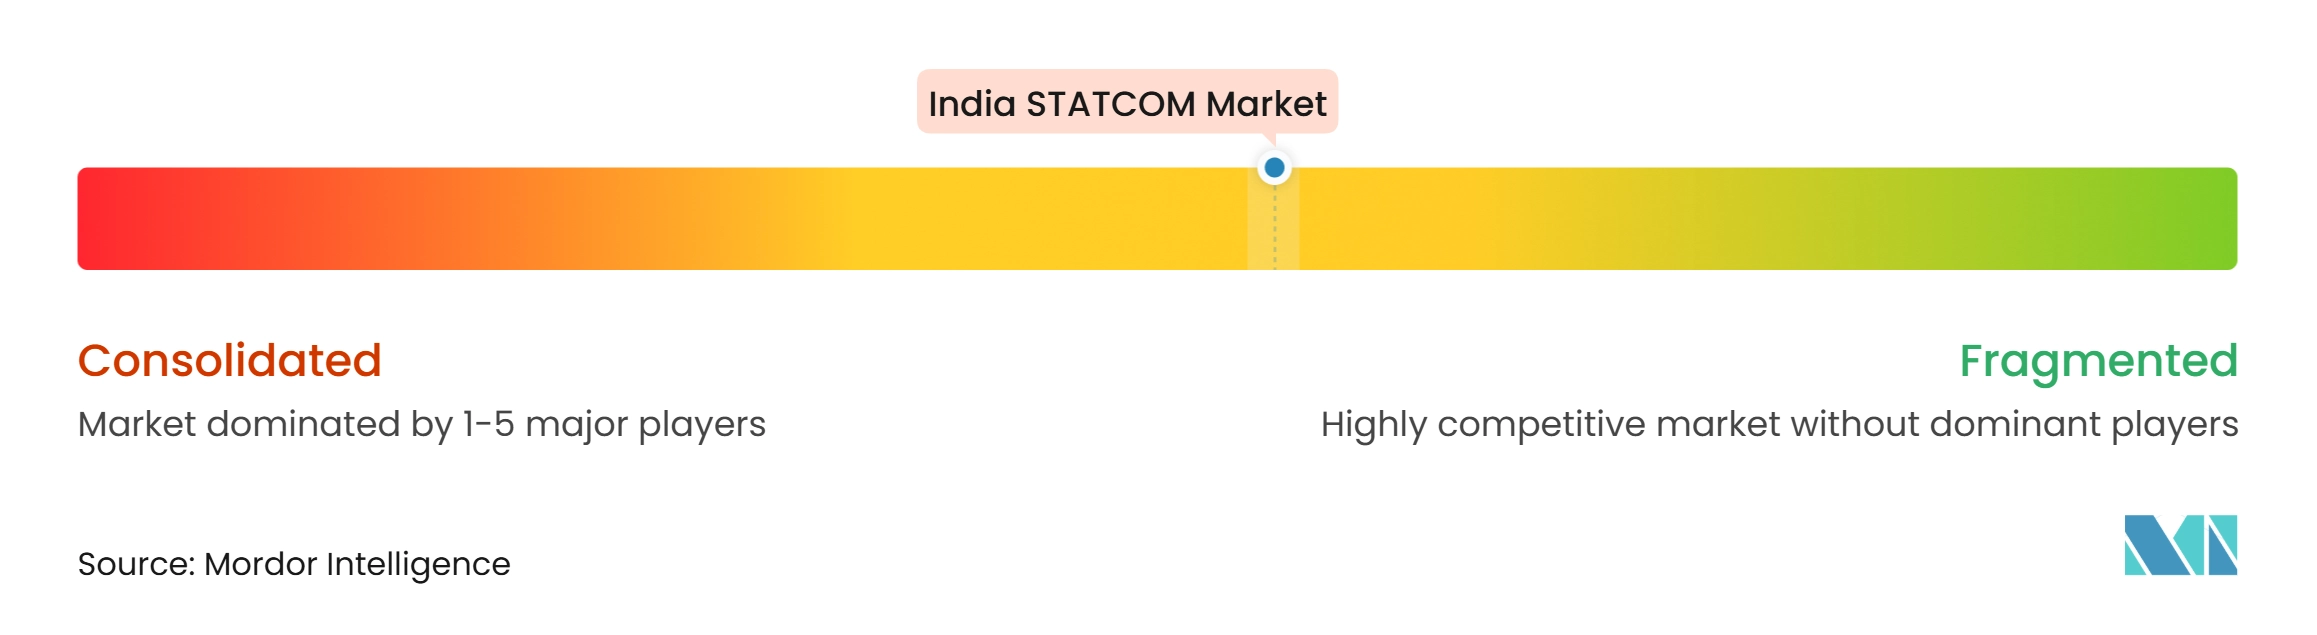
インド STATCOM市場は、高電圧調達においてHitachi Energy India Limited、Siemens Energy India Limited、GEバーノバ T&D India Limitedを中心に適度に集中しています。ラーセン・アンド・トゥブロおよびBHELも、エンジニアリング、調達、建設、および現地製造能力を通じて参加しています。[4] 確立された企業は、高電圧バルブ、コンバーター変圧器、保護システム、制御装置、工場試験、および系統調査の経験から恩恵を受けています。半導体グレードのコンポーネントは依然として大部分が輸入されているため、現地競争力はインドでより大きな割合の設備パッケージをエンジニアリング、試験、サポートする能力に依存しています。
Hitachi Energyのチェンナイ施設は、インドのプロジェクト向けにSTATCOM関連のバルブ、コンバーター変圧器、制御システムを供給しています。同社は2025年5月に大型のSTATCOM受注を報告し、インドのプロジェクト実行がバルブ、変圧器、および完全なエンジニアリングをカバーすると述べました。GEバーノバは、チェンナイのバルブラインおよびノイダのエンジニアリング・試験研究所への1,600万米ドルの投資を発表し、高付加価値コンポーネントにおける現地プレゼンスを強化しました。ラーセン・アンド・トゥブロは、2025年9月のSTATCOMおよびSCADA受注を通じて高仕様の納入能力を実証しました。
小規模企業は、受注規模が小さくプロジェクトがより分散している配電レベルおよび中電圧用途に参入の余地があります。グリッドフォーミング能力により、蓄電池インテグレーターとSTATCOMサプライヤーが近づく可能性がありますが、参入者は依然として信頼性、保護協調、試運転、および現地系統性能を実証する必要があります。入札承認、土地取得、および料金決定が受注を遅延させる可能性があり、同期調相機、SVC、コンデンサー、リアクターが入札に圧力を加えます。第三者性能試験およびシステム調査要件も、実績のある現地実行能力を持つサプライヤーを有利にします。
インド STATCOM産業リーダー
-
Hitachi Energy India Limited
-
Siemens Energy India Limited
-
Bharat Heavy Electricals Limited
-
Larsen & Toubro Limited
-
CG Power and Industrial Solutions Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インド STATCOM市場 このレポートでカバーされる企業
- Hitachi Energy India Limited
- Siemens Energy India Limited
- Bharat Heavy Electricals Limited
- Larsen & Toubro Limited
- CG Power and Industrial Solutions Limited
- GE T&D India Limited
- Mitsubishi Electric India Private Limited
- TMEIC Industrial Systems India Private Limited
- Schneider Electric India Private Limited
- American Superconductor Corporation
- Hyosung Heavy Industries Corporation
- Ingeteam Power Technology, S.A.
- JEMA Energy, S.A.
- S&C Electric Company
- Nidec ASI S.p.A.
- Clariant Power System Limited
- CosPower Engineering Limited
最近の産業開発事情 インド STATCOM市場
- 2026年10月:Resonia Ltd.は、ラジャスタン州のファテーガルIII変電所において、ビーワール送電有限会社(BTL)特別目的会社の一環として±600 MVArのSTATCOMを試運転しました。765 kV二回線送電回廊および3,000 MVA変電所と統合されたこのシステムは、4.5 GWの再生可能エネルギー送電を支援し、ラジャスタン州の高浸透率の太陽光・風力系統全体の電圧を安定化させます。
- 2026年9月:BNC Power Projects Limitedは、Siemens Energy India Limitedとのコンソーシアムにより、マハーラーシュトラ州電力送電会社(MSETCL)から2件のターンキーEPC契約を受注しました。この受注は、プネーの400 kVロニカンドII変電所への±300 MVAr STATCOMの設置と、マハーラーシュトラ州の送電ネットワーク全体の無効電力サポートを強化するための関連400 kV気中絶縁開閉装置ベイを伴う±200 MVAr STATCOMの設置を対象としています。
- 2026年6月:国際協力銀行は、世界最大級のHVDCプロジェクトの一つであるカーヴダ・ナーグプール±800 kV HVDCプロジェクトのために、PGCILと最大800億円(5億米ドル)の融資契約を締結しました。このプロジェクトは、グジャラート・マハーラーシュトラ回廊全体の集電変電所およびコンバーター端末において隣接するSTATCOM需要を生み出します。
- 2026年4月:POWERGRIDは、アーナンタプラムIII集電変電所に高容量動的無効電力補償設備を展開するためのSTATCOMパッケージST-18Tの公開入札を募集しました。このターンキー工事パッケージは、インド南部の大規模再生可能エネルギー集電ハブの系統安定性と電圧調整を目標としています。
インド STATCOM市場レポートの範囲
静止型同期補償装置(STATCOM)は、電圧レベルを調整し、電力品質を改善し、系統安定性を向上させるために動的無効電力補償を提供するパワーエレクトロニクスデバイスです。インドでは、STATCOMシステムが再可能エネルギーの統合を支援し、送電損失を削減し、電力送配電ネットワークの信頼性を強化しています。
インド STATCOM市場レポートは、技術タイプ別(モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバーター(VSC)ベースのSTATCOM、グリッドフォーミングSTATCOM / E-STATCOM、中電圧・配電用STATCOM)、無効電力定格別(大規模送電STATCOM、中規模STATCOM、小規模配電・産業用STATCOM)、用途別(送電および系統インフラ、再生可能エネルギー統合、産業・製造、データセンターおよび商業インフラ、鉄道電化およびその他の用途)、コンポーネント別(パワーエレクトロニクスコンバーターバルブ、コンバーター変圧器およびリアクター、コンデンサーおよびハーモニックフィルター、制御・保護・監視システム、冷却システムおよび補助コンポーネント)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースのSTATCOM |
| グリッドフォーミングSTATCOM / E-STATCOM |
| 中電圧・配電用STATCOM |
| 大規模送電STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電および系統インフラ |
| 再生可能エネルギー統合 |
| 産業・製造 |
| データセンターおよび商業インフラ |
| 鉄道電化およびその他の用途 |
| パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器およびリアクター |
| コンデンサーおよびハーモニックフィルター |
| 制御・保護・監視システム |
| 冷却システムおよび補助コンポーネント |
| 技術タイプ別 | モジュラーマルチレベルコンバーター(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバーター(VSC)ベースのSTATCOM | |
| グリッドフォーミングSTATCOM / E-STATCOM | |
| 中電圧・配電用STATCOM | |
| 無効電力定格別 | 大規模送電STATCOM |
| 中規模STATCOM | |
| 小規模配電・産業用STATCOM | |
| 用途別 | 送電および系統インフラ |
| 再生可能エネルギー統合 | |
| 産業・製造 | |
| データセンターおよび商業インフラ | |
| 鉄道電化およびその他の用途 | |
| コンポーネント別 | パワーエレクトロニクスコンバーターバルブ |
| コンバーター変圧器およびリアクター | |
| コンデンサーおよびハーモニックフィルター | |
| 制御・保護・監視システム | |
| 冷却システムおよび補助コンポーネント |
レポートで回答される主要な質問
インド STATCOM市場の規模はどのくらいですか?
インド STATCOM市場は2026年に1億6,243万米ドルと評価されており、2027年から2032年にかけてCAGR 9.86%で成長し、2032年までに2億8,574万米ドルに達すると予測されています。この見通しは、再生可能エネルギー送電プロジェクト全体における系統強化設備への需要を反映しています。
インドでリードするSTATCOM技術はどれですか?
モジュラーマルチレベルコンバーターおよびその他のマルチレベルVSCトポロジーは、要求の厳しい高電圧系統連系に適しているため、2026年に39.84%のシェアを占めました。インド STATCOM市場はまた、グリッドフォーミングSTATCOMおよびE-STATCOMシステムへとシフトしています。
インドでSTATCOMシステムの最も成長の速い用途はどれですか?
再生可能エネルギー統合は、集電変電所がより強力な電圧サポートを必要とするため、2032年までにCAGR 10.76%で成長すると予測されています。送電および系統インフラは調達金額において最大の用途として残っています。
インドでSTATCOM需要が最も強い地域はどこですか?
ラジャスタン州とグジャラート州は、大規模な再生可能エネルギーゾーンと主要な集電変電所における低い短絡比のため、主要な展開エリアです。北部の送電リンクもこれらのゾーンを重要な需要センターに接続しています。
インドの主要なSTATCOMサプライヤーは誰ですか?
Hitachi Energy India、Siemens Energy India、GEバーノバ T&D Indiaが高電圧調達において著名です。ラーセン・アンド・トゥブロおよびBHELもプロジェクト納入および現地製造能力を通じて競合しています。