
Tamanho e Participação do Mercado de Gestão de Resíduos Sólidos da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
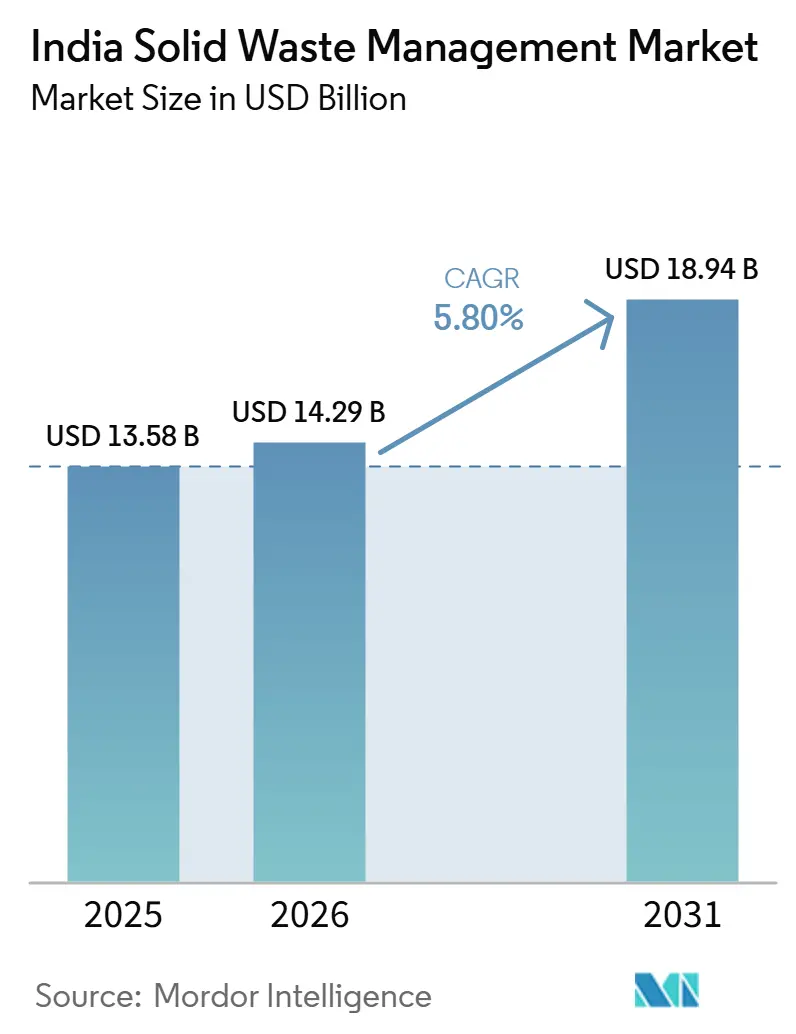
| Tamanho do mercado no ano base (2025) | 13.58 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.80 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Sólidos da Índia por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos Sólidos da Índia foi avaliado em 13,58 bilhões de USD em 2025 e estima-se que cresça de 14,29 bilhões de USD em 2026 para atingir 18,94 bilhões de USD até 2031, a um CAGR de 5,80% durante o período de previsão (2026-2031).
O mercado de gestão de resíduos sólidos da Índia está evoluindo em resposta a requisitos mais rigorosos de segregação na fonte, ao aumento dos volumes de resíduos urbanos e ao contínuo investimento em infraestrutura de coleta e processamento. A transição para a segregação na fonte em múltiplos fluxos está aumentando a demanda por sistemas de coleta dedicados, instalações de recuperação de materiais, soluções de tratamento e capacidades de rastreamento de conformidade. O aumento da geração de resíduos em cidades de Nível II e Nível III também está impulsionando a necessidade de redes formais de coleta e capacidade adicional de processamento. Essas tendências favorecem operadores que oferecem contratos municipais integrados abrangendo coleta, transporte, processamento e relatórios, em vez de serviços isolados de manejo de resíduos. No entanto, o volume substancial de resíduos legados e as lacunas persistentes na recuperação de custos municipais continuam a restringir o ritmo do desenvolvimento de infraestrutura e a reduzir a viabilidade financeira de projetos em várias cidades.
Principais Conclusões do Relatório
- Por tipo de serviço, os serviços de coleta detinham 46% da participação do mercado de gestão de resíduos sólidos da Índia em 2025, enquanto a reciclagem e a recuperação de materiais têm previsão de crescer a um CAGR de 8,9% até 2031.
- Por tipo de resíduo, os resíduos sólidos urbanos representavam 54% da participação do mercado de gestão de resíduos sólidos da Índia em 2025, enquanto os resíduos médicos têm previsão de crescer a um CAGR de 10,5% até 2031.
- Por fonte, as fontes residenciais representavam 57% da participação de mercado em 2025, enquanto as fontes industriais têm previsão de crescer a um CAGR de 9,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos Sólidos da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Missão Swachh Bharat 2.0 Acelerando o Processamento Científico de Resíduos Municipais | +1.4% | Nacional, com atenção intensificada às cidades com mais de um milhão de habitantes | Médio prazo (2-4 anos) |
| Segregação na Fonte e Coleta Porta a Porta Expandindo os Serviços Organizados de Gestão de Resíduos | +1.1% | Nacional, mais forte nas metrópoles de Nível I e nas cidades de Nível II em conformidade | Curto prazo (≤ 2 anos) |
| Urbanização Acelerada e Expansão das Cidades de Nível II e Nível III Aumentando a Geração de Resíduos Municipais | +0.9% | Todas as regiões, com as maiores adições de volume no Norte e no Oeste da Índia | Longo prazo (≥ 4 anos) |
| Regulamentações de Responsabilidade Estendida do Produtor (EPR) Impulsionando a Coleta de Resíduos Plásticos e de Embalagens | +0.7% | Nacional, com atividade concentrada em Maharashtra, Gujarat, Tamil Nadu e Uttar Pradesh | Médio prazo (2-4 anos) |
| Crescimento de Projetos de Resíduos para Energia e Bio-GNC no Âmbito das Iniciativas Nacionais de Energia Renovável | +0.5% | Projetos de Resíduos para Energia em cidades com mais de um milhão de habitantes e projetos de Bio-GNC em clusters de Nível II e rurais | Médio prazo (2-4 anos) |
| Missão Cidade Inteligente Impulsionando a Adoção de Coleta Digital de Resíduos e Infraestrutura de Contêineres Inteligentes | +0.3% | 100 Cidades Inteligentes designadas, incluindo Surat, Visakhapatnam e Bhopal | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Missão Swachh Bharat 2.0 Acelerando o Processamento Científico de Resíduos Municipais
A Missão Swachh Bharat Urbana 2.0 redirecionou os programas municipais para o processamento científico de resíduos. A capacidade de processamento de resíduos urbanos aumentou de 16% para 80,17% dos resíduos sólidos urbanos gerados desde o início da missão. Os projetos aprovados no valor de INR 10.228 crore (USD 1.173,8 milhões) abrangem 2.484 organismos locais urbanos. O programa também fornece INR 550 por tonelada (USD 6,3 por tonelada) de assistência financeira central para biorremediação por meio do Programa Acelerador de Remediação de Aterros.[1]Ministério de Novas Energias e Energias Renováveis, "MNRE Notifica Diretrizes Revisadas para Projetos de Resíduos para Energia para Melhorar o Monitoramento de Desempenho e Agilizar o Desembolso de CFA," Secretaria de Imprensa do Governo, pib.gov.in As cidades devem preparar planos de ação que identifiquem suas lacunas de capacidade e criem um pipeline mais visível de licitações. O mercado de gestão de resíduos sólidos da Índia se beneficia quando esses planos movem projetos de coleta, tratamento e disposição para a contratação formal. O Fundo de Desenvolvimento de Infraestrutura Urbana fornece INR 10.000 crore (USD 1.147,7 milhões) por ano em financiamento baseado em empréstimos para cidades de Nível II e Nível III.[2]Ministério de Habitação e Assuntos Urbanos, "Modelos de Negócios e Assistência Econômica para Projetos de Resíduos Sólidos Urbanos," Assessoria Técnica SBM Urbano, sbmurban.org
Segregação na Fonte e Coleta Porta a Porta Expandindo os Serviços Organizados de Gestão de Resíduos
A coleta porta a porta atingiu 97% das cidades indianas no âmbito da Missão Swachh Bharat Urbana 2.0.[3]NITI Aayog, "Cenários Rumo ao Viksit Bharat e ao Net Zero, Perspectivas Setoriais, Resíduos," NITI Aayog, niti.gov.in As Regras de Gestão de Resíduos Sólidos de 2026 exigem que os geradores de resíduos separem resíduos úmidos, secos, sanitários e de cuidados especiais. As regras também aplicam o princípio do Poluidor Pagador ao descumprimento. Uma segregação mais confiável pode reduzir a contaminação nas instalações de recuperação de materiais, nas usinas de compostagem e nas unidades de biometanação. Isso melhora o valor do material entregue aos processadores sem exigir um aumento comparável no volume de resíduos. Resíduos segregados de maior qualidade também aumentam a eficiência da reciclagem, melhoram a qualidade do composto e aumentam os rendimentos de biogás, permitindo que os operadores alcancem melhor recuperação de recursos e geração de receita. O quadro regulatório mais rigoroso está incentivando os municípios a adotar o rastreamento digital de resíduos, contratos de coleta baseados em desempenho e infraestrutura de triagem mecanizada para melhorar a conformidade e a eficiência operacional. O crescente cumprimento dos requisitos de segregação na fonte também está criando oportunidades para empresas privadas de gestão de resíduos expandirem os serviços de coleta, transporte, processamento e reciclagem nos centros urbanos.
Urbanização Acelerada e Expansão das Cidades de Nível II e Nível III Aumentando a Geração de Resíduos Municipais
A geração de resíduos sólidos urbanos na Índia tem projeção de aumentar de 55 milhões de toneladas anuais para 165 milhões de toneladas até 2030. O volume adicional está cada vez mais associado às cidades de Nível II e Nível III. A Pesquisa Econômica 2025-26 e o Orçamento da União 2026-27 direcionaram atenção para esses centros urbanos. Essas cidades frequentemente possuem menos ativos de tratamento estabelecidos e redes de serviços formais menores. Suas necessidades podem apoiar o processamento descentralizado e novos arranjos de coleta. As autoridades municipais estão, portanto, aumentando os investimentos em estações de transferência, instalações de recuperação de materiais, usinas de compostagem e infraestrutura de resíduos para energia para melhorar a eficiência da coleta e reduzir a dependência de aterros sanitários. A crescente participação de operadores privados por meio de modelos de parceria público-privada (PPP) também está ajudando a suprir lacunas de infraestrutura e expandir os serviços organizados de gestão de resíduos em centros urbanos emergentes. Espera-se que essas tendências fortaleçam a demanda de longo prazo por serviços integrados de coleta, transporte, processamento e recuperação de recursos no Mercado de Gestão de Resíduos Sólidos da Índia.
Regulamentações de Responsabilidade Estendida do Produtor Impulsionando a Coleta de Resíduos Plásticos e de Embalagens
A responsabilidade estendida do produtor está aumentando a demanda por serviços de reciclagem registrados. As Regras de Emenda para Gestão de Resíduos Plásticos de 2025 exigem que produtores, importadores e proprietários de marcas se registrem e reportem por meio do portal centralizado de EPR. As Regras de Gestão de Resíduos de Construção e Demolição de 2025 estendem os requisitos de EPR a projetos de construção qualificados. Incorporadores com mais de 20.000 metros quadrados de área construída devem cumprir metas de reciclagem que aumentam de 25% em 2025-26 para 100% até 2028-29. O processamento rastreável e a certificação válida estão se tornando mais importantes para os operadores de resíduos. Isso favorece operadores que podem documentar os fluxos de materiais e atender aos requisitos de conformidade no mercado de gestão de resíduos sólidos da Índia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Dependência de Disposição a Céu Aberto e Aterros Legados nos Organismos Locais Urbanos | -1.1% | Nacional, com maior pressão nas cidades de Nível II e Nível III | Longo prazo (≥ 4 anos) |
| Baixa Conformidade com a Segregação na Fonte Reduz a Eficiência da Reciclagem | -0.8% | Nacional, especialmente nas cidades metropolitanas com mais de 5 milhões de habitantes | Médio prazo (2-4 anos) |
| Restrições Financeiras Municipais Atrasando a Infraestrutura Moderna | -0.6% | Nacional, mais agudo nos organismos locais urbanos com menos de 1 milhão de habitantes | Longo prazo (≥ 4 anos) |
| Redes de Coleta Informais Limitando a Penetração do Setor Organizado | -0.4% | Nacional, particularmente em Delhi, Mumbai, Kolkata e Bengaluru | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Dependência de Disposição a Céu Aberto e Aterros Legados nos Organismos Locais Urbanos
Os resíduos legados continuam sendo uma grande restrição ao processamento formal de resíduos. A Índia tinha 2.452 aterros ativos em 2025, cobrindo mais de 17.000 acres e contendo 250 milhões de toneladas de resíduos legados não tratados. Uma avaliação do NITI Aayog afirma que uma parcela significativa dos resíduos sólidos do país ainda chega a aterros a céu aberto devido à infraestrutura de processamento inadequada. A disposição de baixo custo enfraquece o argumento econômico para projetos de recuperação de materiais e de resíduos para energia. Também pode limitar as taxas de disposição disponíveis para operadores privados. O desvio contínuo de resíduos para aterros não gerenciados reduz a disponibilidade de matéria-prima de qualidade para instalações de reciclagem, compostagem e biometanação, afetando a utilização das plantas e a viabilidade econômica dos projetos. Ao mesmo tempo, iniciativas de remediação de resíduos legados em larga escala estão criando oportunidades para biomineiração, recuperação de aterros, encerramento científico de aterros e tecnologias de processamento de resíduos projetadas. O programa de remediação é uma resposta importante, mas 44% dos resíduos legados permanecem sem remediação em 2025. Essa condição provavelmente permanecerá relevante durante o período de previsão.
Baixa Conformidade com a Segregação na Fonte Reduz a Eficiência da Reciclagem
A cobertura da política de segregação na fonte expandiu-se mais rapidamente do que a implementação. Uma avaliação de 2024 do Centro para Ciência e Meio Ambiente constatou que 59% das cidades pesquisadas aplicavam efetivamente a segregação de resíduos e transportavam os resíduos segregados para tratamento. Na mesma avaliação, o feedback dos cidadãos indicou que a implementação prática estava em vigor em 32% das cidades. Resíduos misturados reduzem a qualidade dos insumos para plantas de reciclagem, compostagem e resíduos para energia. As regras de 2026 introduzem monitoramento digital para fortalecer a fiscalização. No entanto, muitos organismos locais urbanos ainda precisam de capacidade de pessoal e fiscalização local sustentada. Isso limita os ganhos de eficiência que de outra forma apoiariam o mercado de gestão de resíduos sólidos da Índia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Coleta Lidera a Receita e Reciclagem Expande Mais Rapidamente
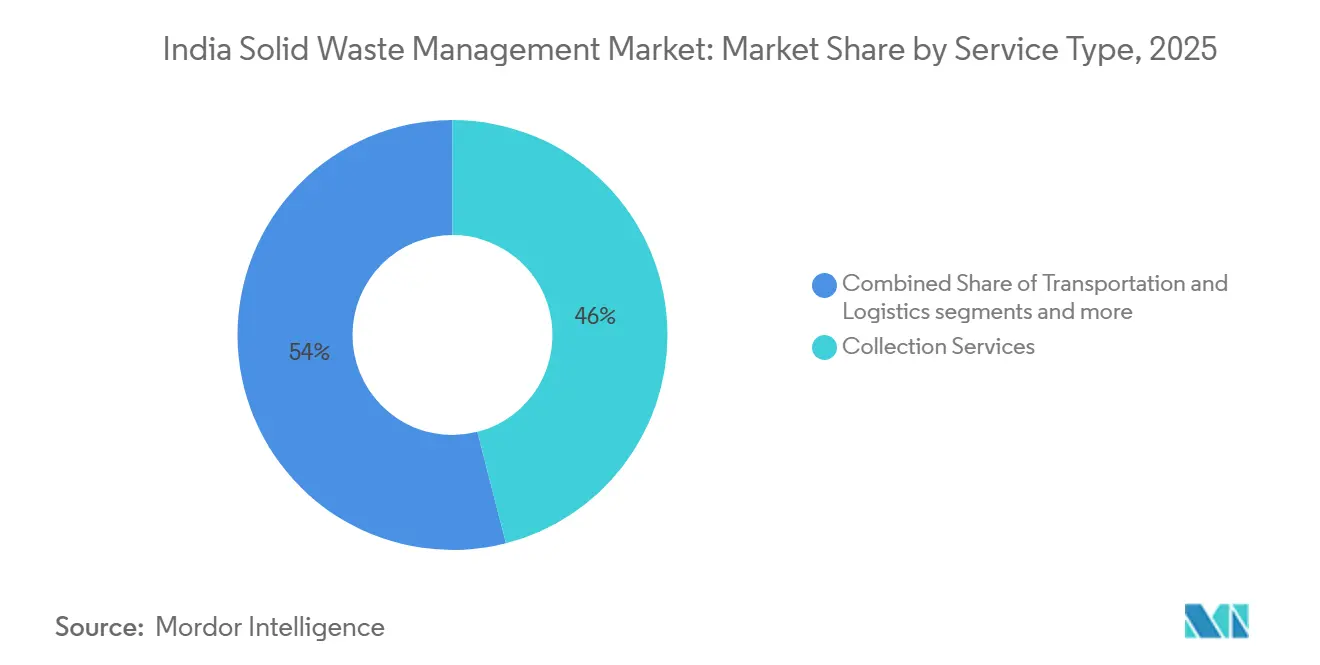
Os Serviços de Coleta detinham 46% da participação do mercado de gestão de resíduos sólidos da Índia em 2025. O requisito de coleta porta a porta no âmbito da Missão Swachh Bharat Urbana 2.0 apoia o segmento. Os contratos de coleta também fornecem receita de serviço recorrente para operadores municipais e privados. O transporte e a logística estão se desenvolvendo paralelamente à coleta, à medida que o monitoramento por GPS, a gestão de frotas e o planejamento de rotas se tornam requisitos rotineiros de licitação. Os serviços de tratamento e disposição estão se afastando de locais de disposição não científicos em direção a sistemas de aterros sanitários projetados. Essas mudanças apoiam uma integração mais ampla de serviços no mercado de gestão de resíduos sólidos da Índia.
A Reciclagem e Recuperação de Materiais tem previsão de registrar um CAGR de 8,9% de 2026 a 2031. As obrigações de EPR e as regras de 2026 apoiam a recuperação de materiais utilizáveis antes da disposição. O segmento pode se beneficiar de uma melhor separação na fonte, pois insumos de maior qualidade reduzem as perdas de processamento. As operações de resíduos para energia proporcionam visibilidade de receita de longa duração por meio de arranjos de concessão de 20 anos. A Índia tinha 11 plantas operacionais de resíduos para energia em 2025, com capacidade de projeto de 14.200 toneladas por dia e capacidade de geração de 160 MW. Mais de 10 plantas adicionais estavam em construção em todo o país em 2025.


Por Tipo de Resíduo: Resíduos Sólidos Urbanos Lideram e Resíduos Médicos Crescem Mais Rapidamente
Os resíduos sólidos urbanos representavam 54% da participação do mercado de gestão de resíduos sólidos da Índia em 2025. Isso reflete o papel central dos organismos locais urbanos nos arranjos de coleta, processamento e disposição. Os bens embalados estão aumentando a participação de materiais não biodegradáveis nos resíduos urbanos nas cidades secundárias. Essa mudança aumenta as necessidades de processamento para sistemas que anteriormente dependiam principalmente da compostagem. Os resíduos industriais são a segunda maior categoria de resíduos e estão sujeitos à Responsabilidade Estendida do Gerador de Resíduos em Massa para geradores que produzem mais de 100 quilogramas por dia. Os resíduos perigosos continuam regidos por requisitos separados de controle de poluição e rastreamento por manifesto.
Os resíduos médicos têm previsão de expandir a um CAGR de 10,5% de 2026 a 2031. Instalações de saúde, laboratórios de diagnóstico e centros de saúde primária estão aumentando a necessidade de capacidade de tratamento autorizada. O manejo de resíduos médicos também requer infraestrutura especializada de tratamento e incineração. Os resíduos de construção e demolição excedem 100 milhões de toneladas anualmente e estão sujeitos a novos requisitos de reciclagem. Os resíduos agrícolas estão recebendo atenção por meio de projetos de Bio-GNC vinculados ao GOBARdhan que utilizam resíduos de culturas e esterco bovino. Esses desenvolvimentos ampliam o mix de serviços do setor de gestão de resíduos sólidos da Índia.
Por Fonte: Fontes Residenciais Lideram a Receita, Enquanto as Fontes Industriais Crescem Mais Rapidamente
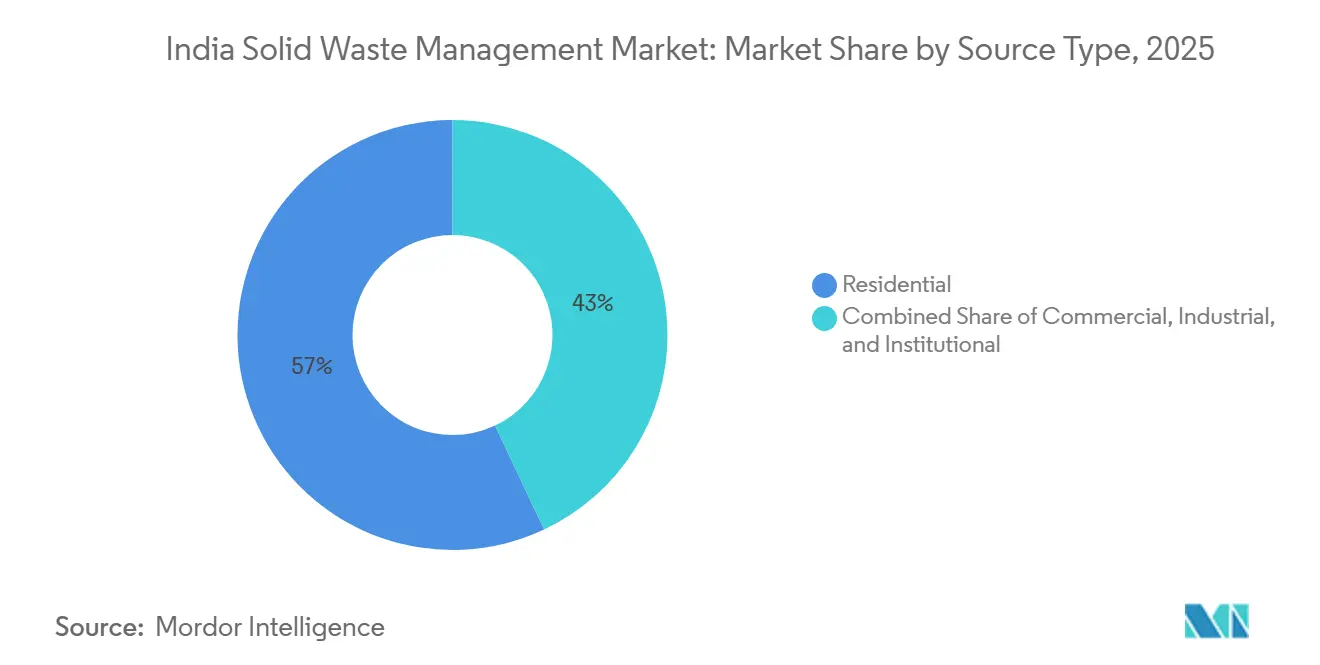
As fontes residenciais representavam 57% da participação do mercado de gestão de resíduos sólidos da Índia em 2025. Os fluxos de resíduos domésticos urbanos formam a maior base estável para contratos municipais de coleta. A cobertura de coleta porta a porta de 97% das cidades trouxe mais material residencial para os sistemas formais. As margens de processamento podem permanecer estreitas, mas os volumes de coleta proporcionam consistência. As fontes comerciais incluem estabelecimentos de varejo, propriedades de hospitalidade, restaurantes e empreendimentos de uso misto. Sua maior densidade de resíduos pode apoiar taxas de usuário sob as disposições de gerador de resíduos em massa das regras de 2026.
As fontes industriais têm previsão de crescer a um CAGR de 9,4% de 2026 a 2031. Os clusters de manufatura organizada estão aumentando os volumes de resíduos industriais em Gujarat, Maharashtra, Rajasthan e Tamil Nadu. As novas disposições de Responsabilidade Estendida do Gerador de Resíduos em Massa fortalecem os requisitos de rastreamento para geradores maiores. As fontes institucionais incluem instalações governamentais, instituições de ensino, aeroportos, portos, ferrovias, zonas econômicas especiais e proprietários de terras públicas. Operadores que agregam volumes comerciais, industriais e institucionais podem apoiar instalações de pré-processamento localizadas. Isso pode criar uma vantagem operacional sobre provedores focados exclusivamente na coleta residencial.
Análise Geográfica
O Oeste da Índia tem uma participação substancial na atividade organizada de gestão de resíduos devido à densidade urbana, às estruturas estabelecidas de parceria público-privada e à geração de resíduos industriais. Maharashtra, Gujarat e Rajasthan continuam sendo locais importantes para grandes contratos municipais e industriais. O projeto Nagpur Bhandewadi foi projetado para processar 1.200 toneladas métricas de resíduos sólidos urbanos por dia por meio de uma parceria público-privada.
O Sul da Índia possui várias operações municipais avançadas de gestão de resíduos. Os investimentos da Missão Cidades Inteligentes apoiaram a adoção de tecnologia em cidades como Surat, Visakhapatnam e Chennai. Chennai operava 850 veículos elétricos sob uma concessão de longo prazo de coleta e transporte em 2025. Tamil Nadu é importante para processadores de plástico registrados e instalações de resíduos biomédicos devido à sua base industrial. A relicitação de 2025 de Bengaluru para a gestão integrada de resíduos sólidos indica que os sistemas estabelecidos de participação privada também requerem atualizações periódicas de infraestrutura.
O Norte e o Leste da Índia têm necessidades substanciais não atendidas de segregação, frotas de coleta e ativos de processamento. A corporação municipal de Delhi tinha como meta 90% de segregação na fonte até dezembro de 2028. Uttar Pradesh tem vários projetos de Bio-GNC em fase de comissionamento em Prayagraj, Ghaziabad, Gorakhpur e Lucknow. Os estados do Leste permanecem em um estágio anterior de formalização. O apoio baseado em empréstimos por meio do Fundo de Desenvolvimento de Infraestrutura Urbana pode viabilizar o investimento privado inicial nessas cidades. Isso torna as cidades secundárias importantes para o futuro do mercado de gestão de resíduos sólidos da Índia.
Cenário Competitivo
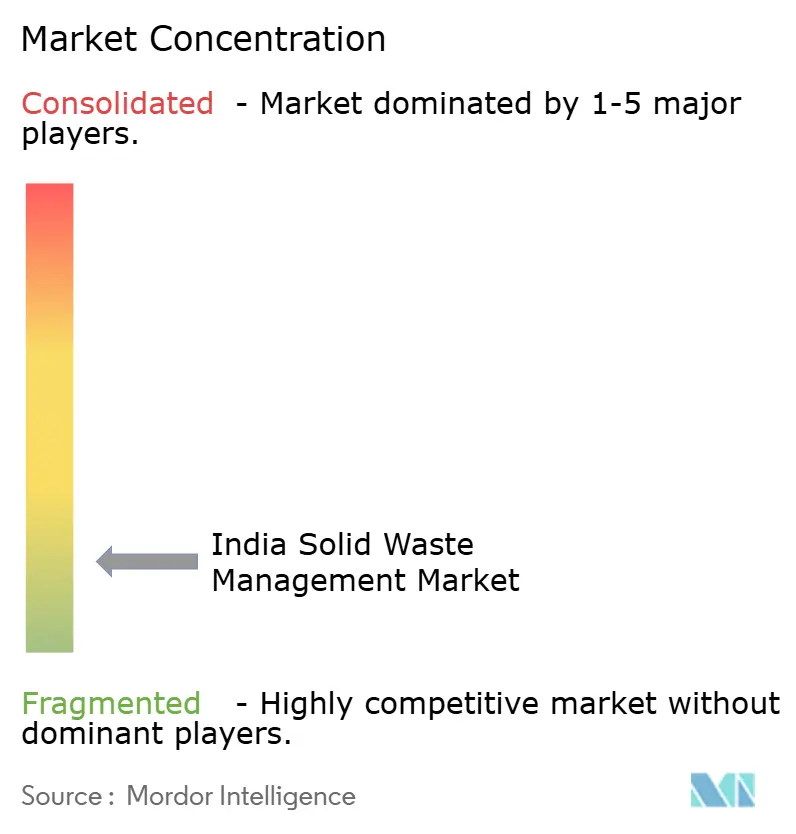
O mercado de gestão de resíduos sólidos da Índia apresenta um baixo nível de concentração de mercado. Operadores nacionais integrados competem com muitos provedores regionais por contratos municipais. A tecnologia é uma área-chave de diferenciação nas licitações. Os operadores estão utilizando coleta monitorada por GPS, otimização de rotas, dados de balanças e processos certificados de recuperação de materiais. Essas capacidades podem reduzir os custos operacionais ao longo do ciclo de vida e melhorar a qualidade dos relatórios. Os veículos elétricos de coleta estão se tornando mais comuns em contratos municipais de longo prazo.
As empresas também estão buscando parcerias tecnológicas para o manejo de resíduos perigosos, remoção de lodo e engenharia de resíduos para energia. A Re Sustainability Limited assinou um memorando de entendimento com a Janyu Technologies em fevereiro de 2026 para implantar sistemas robóticos operados remotamente para o manejo de resíduos perigosos e remoção de lodo. A subsidiária da Antony Waste Handling Cell, AG Enviro Infra Projects, garantiu dois contratos de coleta e transporte de resíduos sólidos urbanos da Brihanmumbai Municipal Corporation em dezembro de 2025, avaliados em INR 1.330 crore (USD 152,64 milhões) ao longo de sete anos. Sua subsidiária, Antony Lara Enviro Solutions, também recebeu um contrato de pré-processamento de 10 anos da Thane Municipal Corporation por INR 330 crore (USD 37,87 milhões). Esses contratos demonstram o valor das capacidades comprovadas nas grandes contratações municipais.
Os serviços de conformidade com EPR são outra área de competição. O mercado de gestão de resíduos sólidos da Índia recompensa operadores certificados que podem atender aos requisitos de registro no portal, cadeia de custódia e relatórios. As regras de resíduos sólidos de 2026 e as regras de resíduos de construção e demolição de 2025 aumentam a importância das instalações de processamento em conformidade. A subsidiária da Antony Waste garantiu contratos para duas plantas de resíduos para energia de 15 MW em Andhra Pradesh em agosto de 2025, no valor de INR 3.200 crore (USD 367,25 milhões) ao longo de 20 anos. A Banyan Nation garantiu financiamento de desenvolvimento para uma instalação de reciclagem de plástico de 12.000 toneladas por ano em Karnataka em 2025. As informações disponíveis não fornecem participações de mercado combinadas para as principais empresas, portanto, um índice numérico de concentração não pode ser sustentado.
Líderes do Setor de Gestão de Resíduos Sólidos da Índia
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Refinaria BPCL-Kochi comissionou uma planta de GNC comprimido em Brahmapuram para processar 150 toneladas de resíduos biodegradáveis diariamente, gerando 5,60 toneladas de biogás e 28 toneladas de biofertilizante sólido em capacidade plena.
- Fevereiro de 2026: A Re Sustainability Limited assinou um MoU com a Janyu Technologies para implantar sistemas robóticos operados remotamente para o manejo de resíduos perigosos e remoção de lodo, visando novas oportunidades de contratos de resíduos industriais e biomédicos.
- Dezembro de 2025: A subsidiária da Antony Waste Handling Cell, AG Enviro Infra Projects, garantiu dois contratos de coleta e transporte de resíduos sólidos urbanos da Brihanmumbai Municipal Corporation no valor de INR 1.330 crore (USD 152,64 milhões), individualmente INR 684 crore (USD 78,5 milhões) e INR 646 crore (USD 74,14 milhões), em uma concessão de sete anos.


Escopo do Relatório do Mercado de Gestão de Resíduos Sólidos da Índia
O Mercado de Gestão de Resíduos Sólidos da Índia é Segmentado por Tipo de Serviço (Serviços de Coleta, Transporte & Logística, Reciclagem & Recuperação de Materiais, Tratamento & Disposição e Outros), por Tipo de Resíduo (Resíduos Sólidos Urbanos, Resíduos Industriais, Resíduos Perigosos, Resíduos Agrícolas e Outros) e por Fonte (Residencial, Comercial, Industrial e Institucional). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços de Coleta |
| Transporte e Logística |
| Reciclagem e Recuperação de Materiais |
| Tratamento e Disposição |
| Resíduos para Energia |
| Outros |
| Resíduos Sólidos Urbanos |
| Resíduos Industriais |
| Resíduos Perigosos |
| Resíduos de Construção e Demolição |
| Resíduos Agrícolas |
| Resíduos Médicos |
| Outros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Serviço | Serviços de Coleta |
| Transporte e Logística | |
| Reciclagem e Recuperação de Materiais | |
| Tratamento e Disposição | |
| Resíduos para Energia | |
| Outros | |
| Por Tipo de Resíduo | Resíduos Sólidos Urbanos |
| Resíduos Industriais | |
| Resíduos Perigosos | |
| Resíduos de Construção e Demolição | |
| Resíduos Agrícolas | |
| Resíduos Médicos | |
| Outros | |
| Por Fonte | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Principais Questões Respondidas no Relatório
Qual é o valor do setor de gestão de resíduos sólidos da Índia em 2026?
O tamanho do mercado de gestão de resíduos sólidos da Índia é estimado em 14,29 bilhões de USD em 2026. Tem previsão de atingir 18,94 bilhões de USD até 2031, à medida que os requisitos de coleta, processamento e conformidade se expandem.
Qual é a taxa de crescimento prevista até 2031?
O mercado de gestão de resíduos sólidos da Índia tem previsão de crescer a um CAGR de 5,8% de 2026 a 2031. O crescimento urbano, as mudanças regulatórias e o investimento em infraestrutura sustentam a previsão.
Qual categoria de serviço gerou a maior receita em 2025?
Os Serviços de Coleta lideraram com 46% da receita em 2025. A cobertura de coleta porta a porta e os contratos de serviços municipais conferem a essa categoria uma grande base operacional recorrente.
Qual tipo de resíduo está se expandindo mais rapidamente?
Os resíduos médicos têm previsão de expandir a um CAGR de 10,5% até 2031. O aumento das necessidades de tratamento provenientes de instalações de saúde e laboratórios de diagnóstico apoia a necessidade de capacidade de tratamento especializada e autorizada.
Qual fonte de resíduos tem previsão de crescer mais rapidamente?
As fontes industriais têm previsão de crescer a um CAGR de 9,4% de 2026 a 2031. Os requisitos ampliados de rastreamento e os clusters de manufatura organizada apoiam o mercado de gestão de resíduos sólidos da Índia.
Quais regulamentações estão mudando as operações de resíduos em 2026?
As Regras de Gestão de Resíduos Sólidos de 2026 exigem a segregação em quatro fluxos e fortalecem os requisitos de conformidade para os geradores de resíduos. As regras de resíduos de construção e demolição também aumentam as responsabilidades de reciclagem para incorporadores qualificados.
Página atualizada pela última vez em:



