
Taille et part du marché de la gestion des déchets solides en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
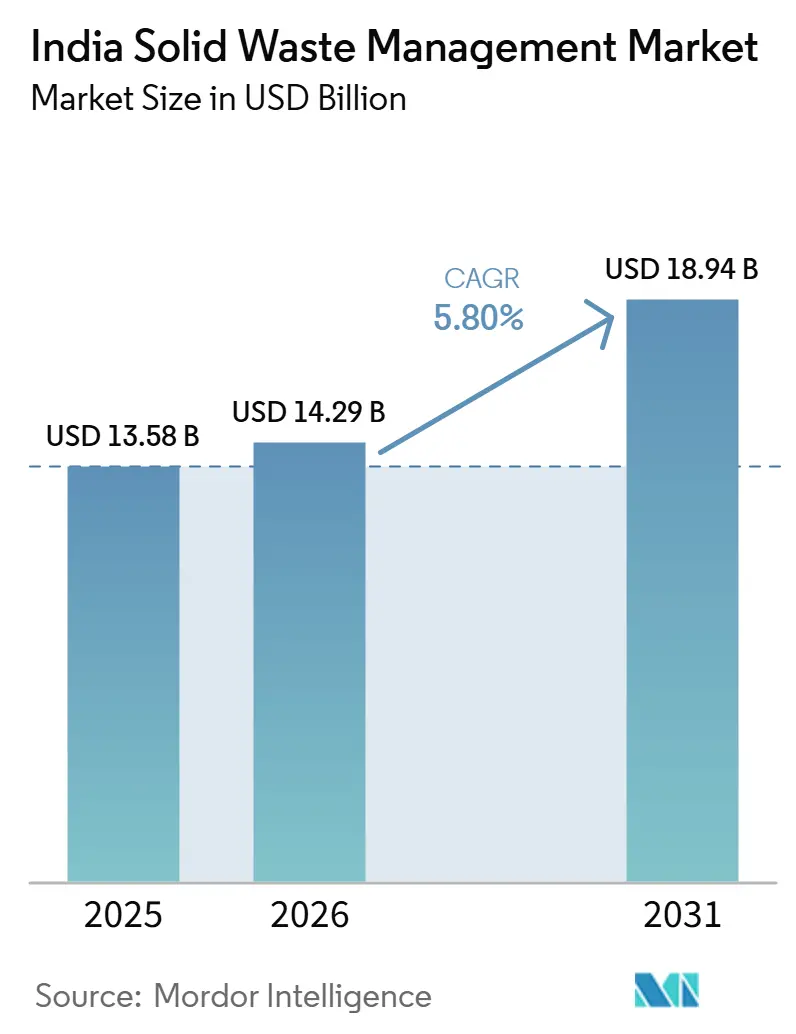
| Taille du marché de l'année de base (2025) | 13.58 Milliards de dollars |
| Taille du Marché (2026) | 14.29 Milliards de dollars |
| Taille du Marché (2031) | 18.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.80 % |
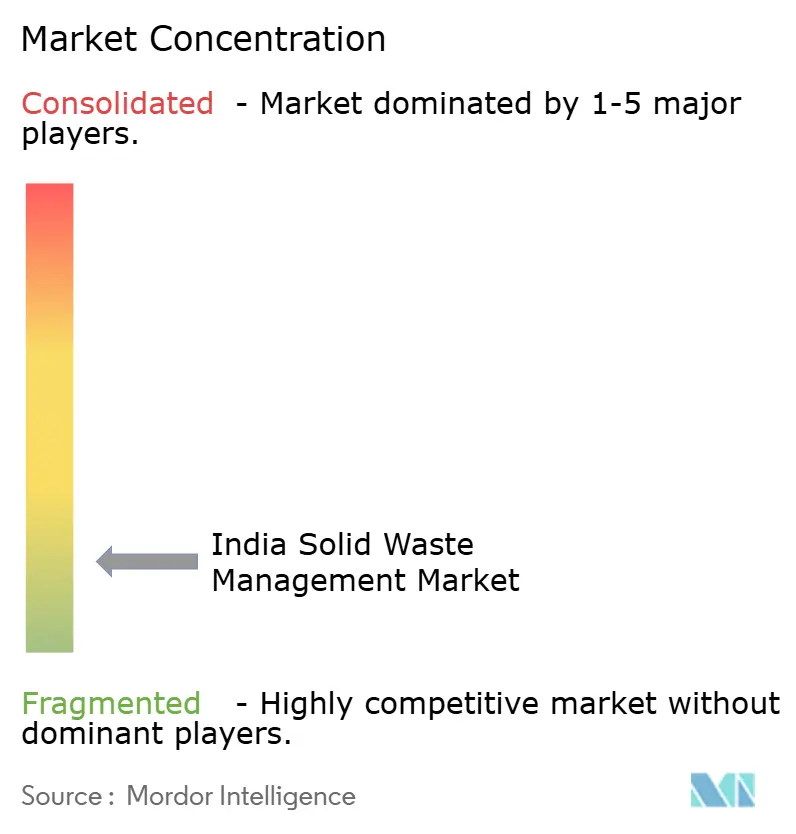
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des déchets solides en Inde par Mordor Intelligence
La taille du marché de la gestion des déchets solides en Inde était évaluée à 13,58 milliards USD en 2025 et devrait croître de 14,29 milliards USD en 2026 pour atteindre 18,94 milliards USD d'ici 2031, à un CAGR de 5,80 % durant la période de prévision (2026-2031).
Le marché de la gestion des déchets solides en Inde évolue en réponse à des exigences de tri à la source plus strictes, à des volumes de déchets urbains croissants et à des investissements continus dans les infrastructures de collecte et de traitement. La transition vers un tri à la source multi-flux accroît la demande de systèmes de collecte dédiés, d'installations de valorisation des matériaux, de solutions de traitement et de capacités de suivi de la conformité. La hausse de la production de déchets dans les villes de rang II et de rang III stimule également le besoin de réseaux de collecte formels et de capacités de traitement supplémentaires. Ces tendances favorisent les opérateurs proposant des contrats municipaux intégrés couvrant la collecte, le transport, le traitement et le reporting, plutôt que des services de gestion des déchets isolés. Cependant, le volume considérable de déchets hérités et les lacunes persistantes dans le recouvrement des coûts municipaux continuent de freiner le rythme du développement des infrastructures et de réduire la bancabilité des projets dans plusieurs villes.
Principaux enseignements du rapport
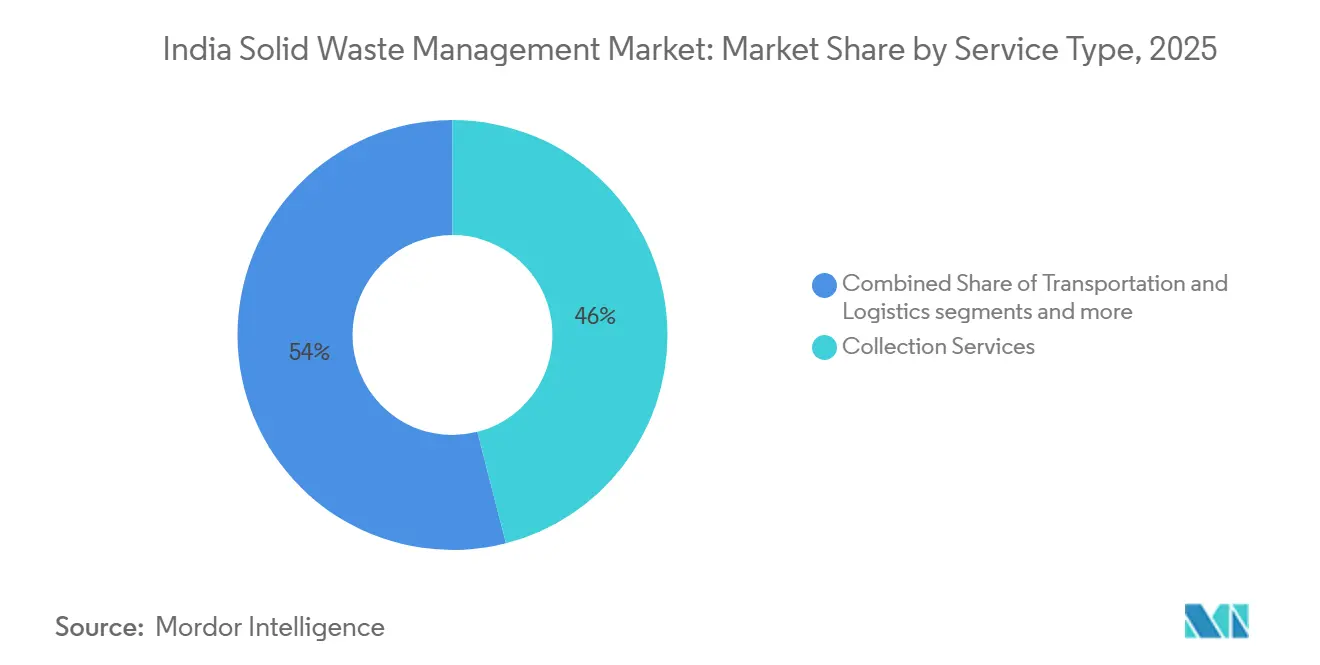
- Par type de service, les services de collecte détenaient 46 % de la part du marché de la gestion des déchets solides en Inde en 2025, tandis que le recyclage et la valorisation des matériaux devraient croître à un CAGR de 8,9 % jusqu'en 2031.
- Par type de déchet, les déchets solides municipaux représentaient 54 % de la part du marché de la gestion des déchets solides en Inde en 2025, tandis que les déchets médicaux devraient croître à un CAGR de 10,5 % jusqu'en 2031.
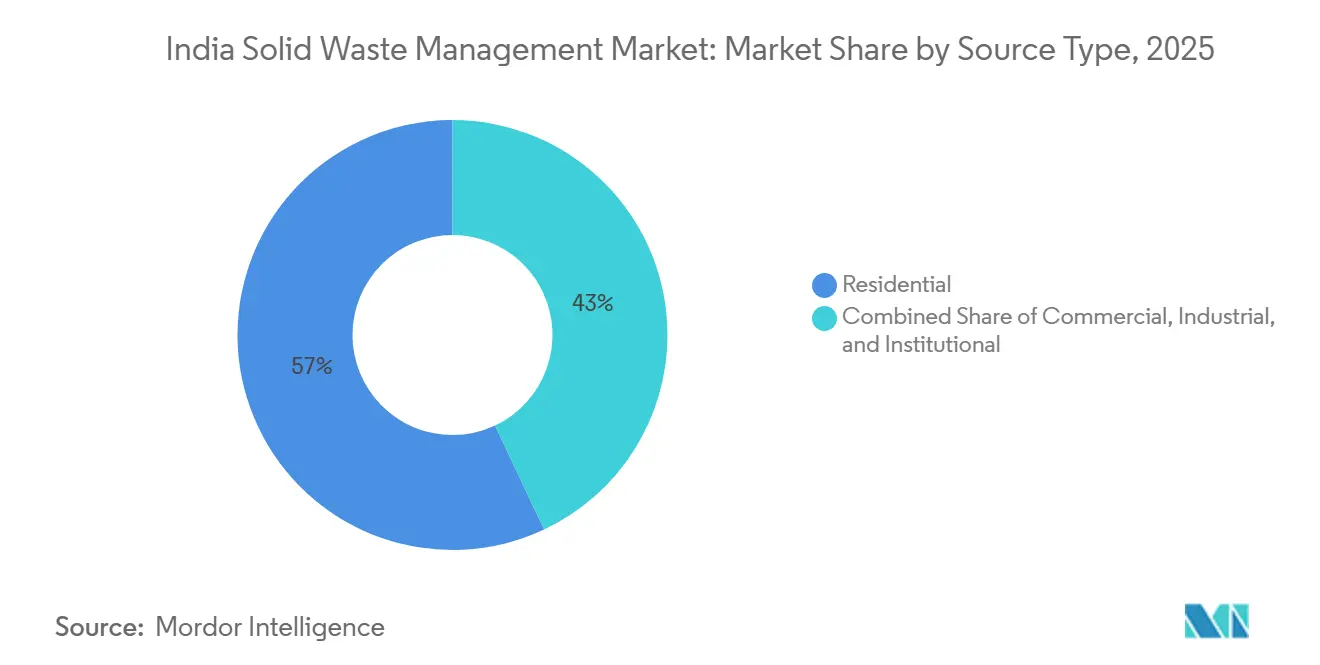
- Par source, les sources résidentielles représentaient 57 % de la part de marché en 2025, tandis que les sources industrielles devraient croître à un CAGR de 9,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la gestion des déchets solides en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La Mission Swachh Bharat 2.0 accélère le traitement scientifique des déchets municipaux | +1.4% | National, avec une attention accrue portée aux villes de plus d'un million d'habitants | Moyen terme (2-4 ans) |
| Le tri à la source et la collecte porte-à-porte élargissent les services de gestion des déchets organisés | +1.1% | National, plus fort dans les métropoles de rang I et les villes de rang II conformes | Court terme (≤ 2 ans) |
| L'urbanisation rapide et l'expansion des villes de rang II et rang III augmentent la production de déchets municipaux | +0.9% | Toutes les régions, avec les plus grands volumes supplémentaires dans le nord et l'ouest de l'Inde | Long terme (≥ 4 ans) |
| Les réglementations sur la responsabilité élargie des producteurs (REP) stimulent la collecte des déchets plastiques et d'emballages | +0.7% | National, avec une activité concentrée au Maharashtra, Gujarat, Tamil Nadu et Uttar Pradesh | Moyen terme (2-4 ans) |
| Développement des projets de valorisation énergétique des déchets et de Bio-GNC dans le cadre des initiatives nationales d'énergie renouvelable | +0.5% | Projets de valorisation énergétique dans les villes de plus d'un million d'habitants et projets de Bio-GNC dans les clusters de rang II et ruraux | Moyen terme (2-4 ans) |
| La Mission Ville Intelligente stimule l'adoption de la collecte numérique des déchets et des infrastructures de bacs intelligents | +0.3% | 100 villes intelligentes désignées, dont Surat, Visakhapatnam et Bhopal | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La Mission Swachh Bharat 2.0 accélère le traitement scientifique des déchets municipaux
La Mission Swachh Bharat Urbaine 2.0 a réorienté les programmes municipaux vers le traitement scientifique des déchets. La capacité de traitement des déchets urbains est passée de 16 % à 80,17 % des déchets solides municipaux générés depuis le lancement de la mission. Les projets approuvés d'une valeur de 10 228 crores INR (1 173,8 millions USD) couvrent 2 484 collectivités locales urbaines. Le programme fournit également une aide financière centrale de 550 INR par tonne (6,3 USD par tonne) pour la bioremédiation dans le cadre du Programme accélérateur d'assainissement des décharges.[1]Ministère des Nouvelles Énergies et des Énergies Renouvelables, "Le MNRE notifie des directives révisées pour les projets de valorisation énergétique des déchets afin d'améliorer le suivi des performances et d'accélérer le versement des aides financières centrales," Bureau d'information de la presse, pib.gov.in Les villes doivent préparer des plans d'action identifiant leurs lacunes en matière de capacité et créer un pipeline de marchés publics plus visible. Le marché de la gestion des déchets solides en Inde bénéficie lorsque ces plans font avancer les projets de collecte, de traitement et d'élimination vers des appels d'offres formels. Le Fonds de développement des infrastructures urbaines fournit 10 000 crores INR (1 147,7 millions USD) par an sous forme de financement par prêt pour les villes de rang II et de rang III.[2]Ministère du Logement et des Affaires Urbaines, "Modèles économiques et assistance économique pour les projets de gestion des déchets solides municipaux," Conseil technique SBM Urbain, sbmurban.org
Le tri à la source et la collecte porte-à-porte élargissent les services de gestion des déchets organisés
La collecte porte-à-porte a atteint 97 % des villes indiennes dans le cadre de la Mission Swachh Bharat Urbaine 2.0.[3]NITI Aayog, "Scénarios vers un Viksit Bharat et la neutralité carbone, Perspectives sectorielles, Déchets," NITI Aayog, niti.gov.in Le Règlement sur la gestion des déchets solides de 2026 impose aux producteurs de déchets de séparer les déchets humides, secs, sanitaires et de soins spéciaux. Le règlement applique également le principe du pollueur-payeur en cas de non-conformité. Un tri plus fiable peut réduire la contamination dans les installations de valorisation des matériaux, les unités de compostage et les unités de biométhanisation. Cela améliore la valeur des matériaux livrés aux transformateurs sans nécessiter une augmentation comparable du volume de déchets. Des déchets triés de meilleure qualité améliorent également l'efficacité du recyclage, la qualité du compost et les rendements en biogaz, permettant aux opérateurs d'atteindre une meilleure valorisation des ressources et une meilleure génération de revenus. Le cadre réglementaire plus strict encourage les municipalités à adopter le suivi numérique des déchets, des contrats de collecte basés sur la performance et des infrastructures de tri mécanisé pour améliorer la conformité et l'efficacité opérationnelle. Le renforcement de l'application des exigences de tri à la source crée également des opportunités pour les entreprises privées de gestion des déchets d'étendre leurs services de collecte, de transport, de traitement et de recyclage dans les centres urbains.
L'urbanisation rapide et l'expansion des villes de rang II et rang III augmentent la production de déchets municipaux
La production de déchets solides municipaux en Inde devrait passer de 55 millions de tonnes par an à 165 millions de tonnes d'ici 2030. Le volume supplémentaire est de plus en plus associé aux villes de rang II et de rang III. L'Enquête économique 2025-26 et le Budget de l'Union 2026-27 ont attiré l'attention sur ces centres urbains. Ces villes disposent souvent de moins d'actifs de traitement établis et de réseaux de services formels plus restreints. Leurs besoins peuvent soutenir le traitement décentralisé et de nouveaux dispositifs de collecte. Les autorités municipales augmentent donc leurs investissements dans les stations de transfert, les installations de valorisation des matériaux, les unités de compostage et les infrastructures de valorisation énergétique des déchets afin d'améliorer l'efficacité de la collecte et de réduire la dépendance aux décharges. La participation croissante d'opérateurs privés via des modèles de partenariat public-privé (PPP) contribue également à combler les lacunes en matière d'infrastructures et à étendre les services de gestion des déchets organisés dans les centres urbains émergents. Ces tendances devraient renforcer la demande à long terme de services intégrés de collecte, de transport, de traitement et de valorisation des ressources sur le marché de la gestion des déchets solides en Inde.
Les réglementations sur la responsabilité élargie des producteurs stimulent la collecte des déchets plastiques et d'emballages
La responsabilité élargie des producteurs accroît la demande de services de recyclage enregistrés. Les Règles d'amendement sur la gestion des déchets plastiques de 2025 imposent aux producteurs, importateurs et propriétaires de marques de s'enregistrer et de déclarer via le portail REP centralisé. Les Règles de gestion des déchets de construction et de démolition de 2025 étendent les exigences REP aux projets de construction éligibles. Les promoteurs disposant de plus de 20 000 mètres carrés de surface construite doivent atteindre des objectifs de recyclage qui passent de 25 % en 2025-26 à 100 % d'ici 2028-29. Le traitement traçable et la certification valide deviennent plus importants pour les gestionnaires de déchets. Cela favorise les opérateurs capables de documenter les flux de matériaux et de satisfaire aux exigences de conformité sur le marché de la gestion des déchets solides en Inde.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte dépendance aux décharges à ciel ouvert et aux décharges héritées dans les collectivités locales urbaines | -1.1% | National, avec une pression plus forte dans les villes de rang II et de rang III | Long terme (≥ 4 ans) |
| La faible conformité au tri à la source réduit l'efficacité du recyclage | -0.8% | National, notamment dans les métropoles de plus de 5 millions d'habitants | Moyen terme (2-4 ans) |
| Les contraintes financières municipales retardent les infrastructures modernes | -0.6% | National, plus aigu dans les collectivités locales urbaines de moins d'un million d'habitants | Long terme (≥ 4 ans) |
| Les réseaux de collecte informels limitent la pénétration du secteur organisé | -0.4% | National, notamment à Delhi, Mumbai, Kolkata et Bengaluru | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte dépendance aux décharges à ciel ouvert et aux décharges héritées dans les collectivités locales urbaines
Les déchets hérités demeurent une contrainte majeure pour le traitement formel des déchets. L'Inde comptait 2 452 décharges actives en 2025, couvrant plus de 17 000 acres et contenant 250 millions de tonnes de déchets hérités non traités. Une évaluation du NITI Aayog indique qu'une part significative des déchets solides du pays parvient encore dans des décharges à ciel ouvert en raison d'infrastructures de traitement insuffisantes. Le faible coût de la mise en décharge affaiblit l'argument économique en faveur de la valorisation des matériaux et des projets de valorisation énergétique des déchets. Cela peut également limiter les frais de déversement disponibles pour les opérateurs privés. Le détournement continu des déchets vers des décharges non gérées réduit la disponibilité de matières premières de qualité pour les installations de recyclage, de compostage et de biométhanisation, affectant l'utilisation des installations et la rentabilité des projets. Dans le même temps, les initiatives de remédiation des déchets hérités à grande échelle créent des opportunités pour le bioterrassement, la récupération des décharges, la fermeture scientifique des décharges et les technologies de traitement des déchets par ingénierie. Le programme de remédiation constitue une réponse importante, mais 44 % des déchets hérités restaient non remédiés en 2025. Cette situation devrait rester pertinente durant la période de prévision.
La faible conformité au tri à la source réduit l'efficacité du recyclage
La couverture des politiques de tri à la source s'est étendue plus rapidement que leur mise en œuvre. Une évaluation du Centre pour la science et l'environnement de 2024 a révélé que 59 % des villes enquêtées appliquaient effectivement le tri des déchets et transportaient les déchets triés pour traitement. Dans la même évaluation, les retours des citoyens indiquaient que la mise en œuvre pratique était en place dans 32 % des villes. Les déchets mélangés réduisent la qualité des intrants pour les installations de recyclage, de compostage et de valorisation énergétique des déchets. Les règles de 2026 introduisent un suivi numérique pour renforcer l'application. Pourtant, de nombreuses collectivités locales urbaines ont encore besoin de capacités en personnel et d'une application locale soutenue. Cela limite les gains d'efficacité qui soutiendraient autrement le marché de la gestion des déchets solides en Inde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la collecte domine les revenus et le recyclage se développe plus rapidement
Les services de collecte détenaient 46 % de la part du marché de la gestion des déchets solides en Inde en 2025. L'exigence de collecte porte-à-porte dans le cadre de la Mission Swachh Bharat Urbaine 2.0 soutient ce segment. Les contrats de collecte fournissent également des revenus de service récurrents aux opérateurs municipaux et privés. Le transport et la logistique se développent parallèlement à la collecte, la surveillance GPS, la gestion de flotte et la planification des itinéraires devenant des exigences courantes dans les appels d'offres. Les services de traitement et d'élimination s'éloignent des sites d'élimination non scientifiques vers des systèmes de décharges sanitaires aménagées. Ces changements soutiennent une intégration plus large des services sur le marché de la gestion des déchets solides en Inde.
Le recyclage et la valorisation des matériaux devraient enregistrer un CAGR de 8,9 % de 2026 à 2031. Les obligations REP et les règles de 2026 soutiennent la valorisation des matériaux utilisables avant élimination. Le segment peut bénéficier d'une meilleure séparation à la source, car des intrants de meilleure qualité réduisent les pertes de traitement. Les opérations de valorisation énergétique des déchets offrent une visibilité sur les revenus à long terme grâce à des concessions de 20 ans. L'Inde comptait 11 installations de valorisation énergétique des déchets opérationnelles en 2025, avec une capacité de conception de 14 200 tonnes par jour et une capacité de production de 160 MW. Plus de 10 installations supplémentaires étaient en construction à l'échelle nationale en 2025.


Par type de déchet : les déchets solides municipaux dominent et les déchets médicaux connaissent la croissance la plus rapide
Les déchets solides municipaux représentaient 54 % de la part du marché de la gestion des déchets solides en Inde en 2025. Cela reflète le rôle central des collectivités locales urbaines dans les dispositifs de collecte, de traitement et d'élimination. Les produits emballés augmentent la part des matériaux non biodégradables dans les déchets municipaux des villes secondaires. Ce changement accroît les besoins de traitement pour les systèmes qui reposaient auparavant principalement sur le compostage. Les déchets industriels constituent la deuxième catégorie de déchets et sont soumis à la Responsabilité élargie des grands producteurs de déchets pour les producteurs générant plus de 100 kilogrammes par jour. Les déchets dangereux restent régis par des exigences distinctes de contrôle de la pollution et de suivi des manifestes.
Les déchets médicaux devraient se développer à un CAGR de 10,5 % de 2026 à 2031. Les établissements de santé, les laboratoires de diagnostic et les centres de santé primaires accroissent le besoin de capacités de traitement autorisées. La gestion des déchets médicaux nécessite également des infrastructures spécialisées de traitement et d'incinération. Les déchets de construction et de démolition dépassent 100 millions de tonnes par an et sont soumis à de nouvelles exigences de recyclage. Les déchets agricoles font l'objet d'une attention croissante à travers les projets Bio-GNC liés au programme GOBARdhan utilisant les résidus de cultures et le fumier de bétail. Ces développements élargissent la gamme de services du secteur indien de la gestion des déchets solides.
Par source : les sources résidentielles dominent les revenus, tandis que les sources industrielles croissent plus rapidement
Les sources résidentielles représentaient 57 % de la part du marché de la gestion des déchets solides en Inde en 2025. Les flux de déchets des ménages urbains constituent la plus grande base stable pour les contrats de collecte municipaux. La couverture de la collecte porte-à-porte dans 97 % des villes a intégré davantage de matériaux résidentiels dans les systèmes formels. Les marges de traitement peuvent rester étroites, mais les volumes de collecte assurent la régularité. Les sources commerciales comprennent les sites de vente au détail, les établissements hôteliers, les restaurants et les développements à usage mixte. Leur plus grande densité de déchets peut soutenir les redevances d'utilisation dans le cadre des dispositions relatives aux grands producteurs de déchets des règles de 2026.
Les sources industrielles devraient croître à un CAGR de 9,4 % de 2026 à 2031. Les clusters manufacturiers organisés augmentent les volumes de déchets industriels au Gujarat, Maharashtra, Rajasthan et Tamil Nadu. Les nouvelles dispositions sur la Responsabilité élargie des grands producteurs de déchets renforcent les exigences de suivi pour les grands producteurs. Les sources institutionnelles comprennent les installations gouvernementales, les établissements d'enseignement, les aéroports, les ports, les chemins de fer, les zones économiques spéciales et les propriétaires fonciers publics. Les opérateurs qui agrègent les volumes commerciaux, industriels et institutionnels peuvent soutenir des installations de prétraitement localisées. Cela peut créer un avantage opérationnel par rapport aux prestataires axés uniquement sur la collecte résidentielle.
Analyse géographique
L'ouest de l'Inde détient une part substantielle de l'activité organisée de gestion des déchets en raison de la densité urbaine, des structures établies de partenariat public-privé et de la production de déchets industriels. Le Maharashtra, le Gujarat et le Rajasthan restent des sites importants pour les grands contrats municipaux et industriels. Le projet Nagpur Bhandewadi est conçu pour traiter 1 200 tonnes métriques de déchets solides municipaux par jour dans le cadre d'un partenariat public-privé.
Le sud de l'Inde dispose de plusieurs opérations avancées de gestion des déchets municipaux. Les investissements de la Mission Villes Intelligentes ont soutenu l'adoption de technologies dans des villes comme Surat, Visakhapatnam et Chennai. Chennai exploitait 850 véhicules électriques dans le cadre d'une concession de collecte et de transport à long terme en 2025. Le Tamil Nadu est important pour les transformateurs de plastique enregistrés et les installations de gestion des déchets biomédicaux en raison de sa base industrielle. Le renouvellement d'appel d'offres de Bengaluru en 2025 pour la gestion intégrée des déchets solides indique que les systèmes établis de participation privée nécessitent également des mises à niveau périodiques des infrastructures.
Le nord et l'est de l'Inde ont des besoins non satisfaits substantiels en matière de tri, de flottes de collecte et d'actifs de traitement. La société municipale de Delhi visait 90 % de tri à la source d'ici décembre 2028. L'Uttar Pradesh dispose de plusieurs projets Bio-GNC en phase de mise en service à Prayagraj, Ghaziabad, Gorakhpur et Lucknow. Les États de l'est restent à un stade plus précoce de formalisation. Le soutien par prêt via le Fonds de développement des infrastructures urbaines peut permettre les premiers investissements privés dans ces villes. Cela rend les villes secondaires importantes pour l'avenir du marché de la gestion des déchets solides en Inde.
Paysage concurrentiel
Le marché de la gestion des déchets solides en Inde présente un faible niveau de concentration. Les opérateurs nationaux intégrés sont en concurrence avec de nombreux prestataires régionaux pour les contrats municipaux. La technologie est un domaine clé de différenciation dans les appels d'offres. Les opérateurs utilisent la collecte surveillée par GPS, l'optimisation des itinéraires, les données de pont-bascule et les processus certifiés de valorisation des matériaux. Ces capacités peuvent réduire les coûts d'exploitation sur le cycle de vie et améliorer la qualité du reporting. Les véhicules de collecte électriques deviennent plus courants dans les contrats municipaux à long terme.
Les entreprises recherchent également des partenariats technologiques pour la gestion des déchets dangereux, l'enlèvement des boues et l'ingénierie de la valorisation énergétique des déchets. Re Sustainability Limited a signé un protocole d'accord avec Janyu Technologies en février 2026 pour déployer des systèmes robotiques téléopérés pour la gestion des déchets dangereux et l'enlèvement des boues. La filiale d'Antony Waste Handling Cell, AG Enviro Infra Projects, a obtenu deux contrats de collecte et de transport de déchets solides municipaux auprès de la Brihanmumbai Municipal Corporation en décembre 2025, d'une valeur de 1 330 crores INR (152,64 millions USD) sur sept ans. Sa filiale, Antony Lara Enviro Solutions, a également reçu un contrat de prétraitement de 10 ans de la Thane Municipal Corporation pour 330 crores INR (37,87 millions USD). Ces attributions démontrent la valeur des capacités éprouvées dans les grands marchés publics municipaux.
Les services de conformité REP constituent un autre domaine de concurrence. Le marché de la gestion des déchets solides en Inde récompense les opérateurs certifiés capables de satisfaire aux exigences d'enregistrement sur le portail, de chaîne de traçabilité et de reporting. Les règles sur les déchets solides de 2026 et les règles sur les déchets de construction et de démolition de 2025 renforcent l'importance des installations de traitement conformes. La filiale d'Antony Waste a obtenu des contrats pour deux installations de valorisation énergétique des déchets de 15 MW en Andhra Pradesh en août 2025, d'une valeur de 3 200 crores INR (367,25 millions USD) sur 20 ans. Banyan Nation a obtenu un financement de développement pour une installation de recyclage de plastique de 12 000 tonnes par an au Karnataka en 2025. Les informations disponibles ne fournissent pas de parts de marché combinées pour les principales entreprises, de sorte qu'un score de concentration numérique ne peut être établi.
Leaders du secteur de la gestion des déchets solides en Inde
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Février 2026 : la raffinerie BPCL-Kochi a mis en service une installation de biogaz comprimé à Brahmapuram pour traiter 150 tonnes de déchets biodégradables par jour, produisant 5,60 tonnes de biogaz et 28 tonnes de bio-engrais solide à pleine capacité.
- Février 2026 : Re Sustainability Limited a signé un protocole d'accord avec Janyu Technologies pour déployer des systèmes robotiques téléopérés pour la gestion des déchets dangereux et l'enlèvement des boues, ciblant de nouvelles opportunités de contrats dans les déchets industriels et biomédicaux.
- Décembre 2025 : la filiale d'Antony Waste Handling Cell, AG Enviro Infra Projects, a obtenu deux contrats de collecte et de transport de déchets solides municipaux auprès de la Brihanmumbai Municipal Corporation d'une valeur de 1 330 crores INR (152,64 millions USD), respectivement 684 crores INR (78,5 millions USD) et 646 crores INR (74,14 millions USD), dans le cadre d'une concession de sept ans.


Périmètre du rapport sur le marché de la gestion des déchets solides en Inde
Le marché de la gestion des déchets solides en Inde est segmenté par type de service (services de collecte, transport & logistique, recyclage & valorisation des matériaux, traitement & élimination, et autres), par type de déchet (déchets solides municipaux, déchets industriels, déchets dangereux, déchets agricoles, et autres), et par source (résidentielle, commerciale, industrielle et institutionnelle). Les prévisions du marché sont fournies en termes de valeur (USD).
| Services de collecte |
| Transport et logistique |
| Recyclage et valorisation des matériaux |
| Traitement et élimination |
| Valorisation énergétique des déchets |
| Autres |
| Déchets solides municipaux |
| Déchets industriels |
| Déchets dangereux |
| Déchets de construction et de démolition |
| Déchets agricoles |
| Déchets médicaux |
| Autres |
| Résidentiel |
| Commercial |
| Industriel |
| Institutionnel |
| Par type de service | Services de collecte |
| Transport et logistique | |
| Recyclage et valorisation des matériaux | |
| Traitement et élimination | |
| Valorisation énergétique des déchets | |
| Autres | |
| Par type de déchet | Déchets solides municipaux |
| Déchets industriels | |
| Déchets dangereux | |
| Déchets de construction et de démolition | |
| Déchets agricoles | |
| Déchets médicaux | |
| Autres | |
| Par source | Résidentiel |
| Commercial | |
| Industriel | |
| Institutionnel |


Questions clés auxquelles le rapport répond
Quelle est la valeur du secteur de la gestion des déchets solides en Inde en 2026 ?
La taille du marché de la gestion des déchets solides en Inde est estimée à 14,29 milliards USD en 2026. Il devrait atteindre 18,94 milliards USD d'ici 2031, à mesure que les exigences en matière de collecte, de traitement et de conformité s'élargissent.
Quel est le taux de croissance prévu jusqu'en 2031 ?
Le marché de la gestion des déchets solides en Inde devrait croître à un CAGR de 5,8 % de 2026 à 2031. La croissance urbaine, les changements réglementaires et les investissements dans les infrastructures soutiennent les prévisions.
Quelle catégorie de services a généré le plus grand chiffre d'affaires en 2025 ?
Les services de collecte ont dominé avec 46 % du chiffre d'affaires en 2025. La couverture de la collecte porte-à-porte et les contrats de services municipaux confèrent à cette catégorie une large base opérationnelle récurrente.
Quel type de déchet connaît la croissance la plus rapide ?
Les déchets médicaux devraient se développer à un CAGR de 10,5 % jusqu'en 2031. La hausse des besoins de traitement des établissements de santé et des laboratoires de diagnostic soutient le besoin de capacités de traitement spécialisées et autorisées.
Quelle source de déchets devrait connaître la croissance la plus rapide ?
Les sources industrielles devraient croître à un CAGR de 9,4 % de 2026 à 2031. Le renforcement des exigences de suivi et les clusters manufacturiers organisés soutiennent le marché de la gestion des déchets solides en Inde.
Quelles réglementations modifient les opérations de gestion des déchets en 2026 ?
Le Règlement sur la gestion des déchets solides de 2026 impose un tri en quatre flux et renforce les exigences de conformité pour les producteurs de déchets. Les règles sur les déchets de construction et de démolition augmentent également les responsabilités en matière de recyclage pour les promoteurs éligibles.
Dernière mise à jour de la page le:



