
インド固形廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
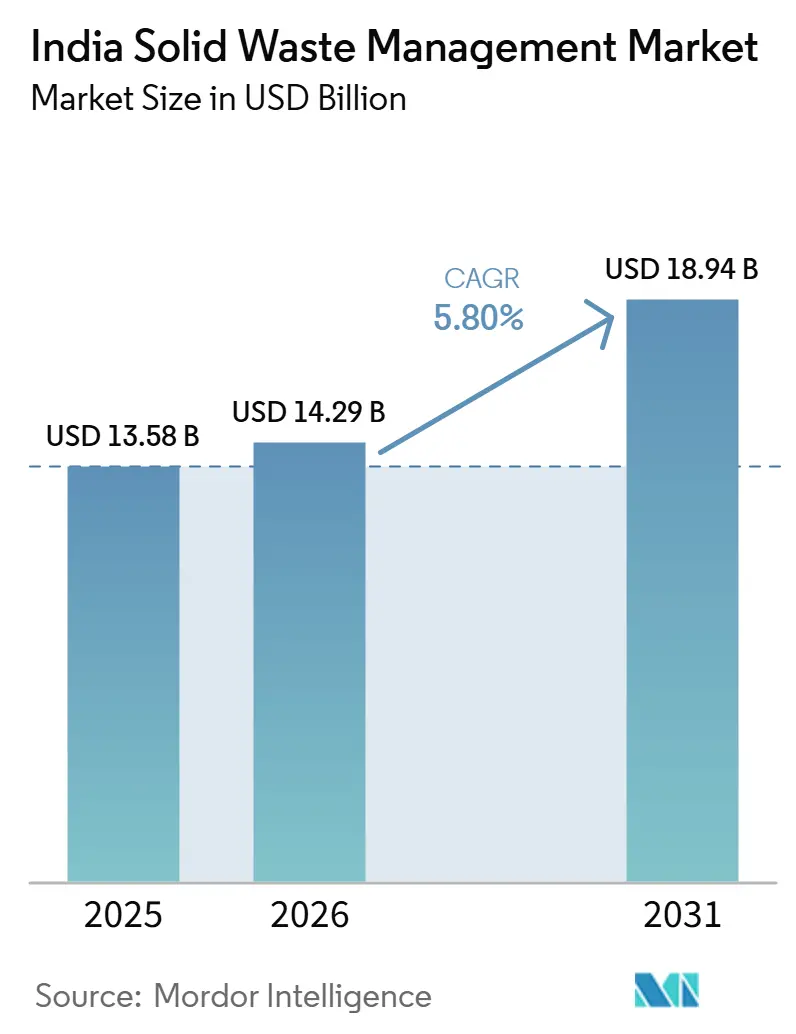
| 基準年の市場規模 (2025) | 13.58 十億米ドル |
| 市場規模 (2026) | 14.29 十億米ドル |
| 市場規模 (2031) | 18.94 十億米ドル |
| 成長率 (2026 - 2031) | 5.80 % |
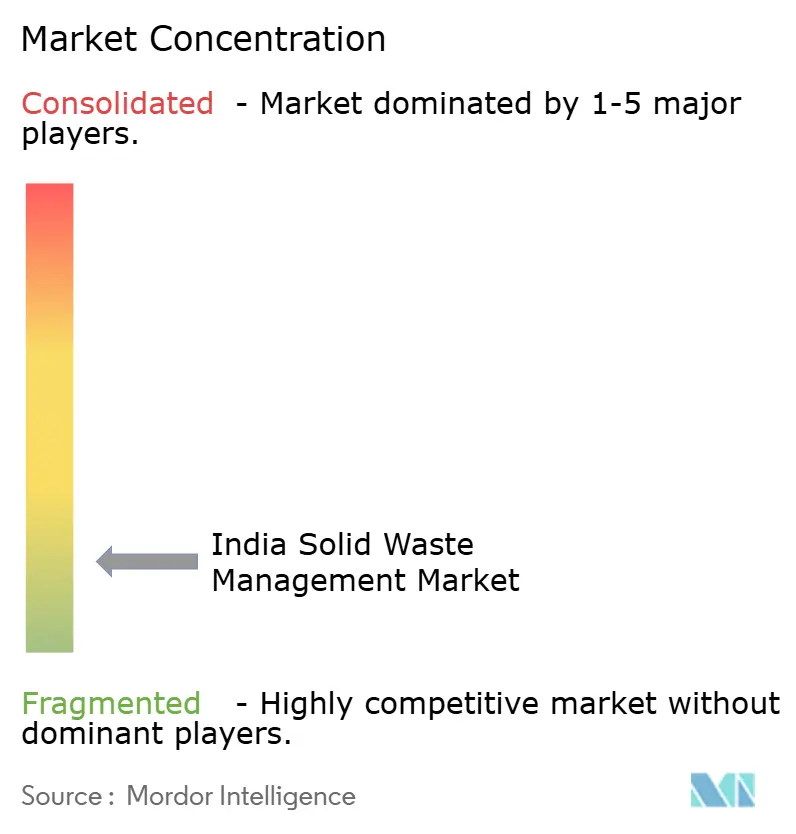
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド固形廃棄物管理市場分析
インド固形廃棄物管理市場の規模は2025年に13.58 ビリオン 米ドルと評価され、2026年の14.29 ビリオン 米ドルから2031年には18.94 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.80%です。
インドの固形廃棄物管理市場は、より厳格な発生源分別要件、都市廃棄物量の増加、収集・処理インフラへの継続的な投資を背景に進化しています。多流発生源分別への移行により、専用収集システム、資源回収施設、処理ソリューション、コンプライアンス追跡機能への需要が高まっています。第二・第三層都市における廃棄物発生量の増加も、正式な収集ネットワークと追加処理能力の必要性を高めています。これらのトレンドは、単独の廃棄物処理サービスではなく、収集・輸送・処理・報告を網羅した統合的な自治体契約を提供する事業者に有利に働いています。しかし、大量の既存廃棄物と自治体のコスト回収における持続的なギャップが、インフラ整備のペースを制約し、複数の都市でプロジェクトの資金調達可能性を低下させ続けています。
レポートの主要ポイント
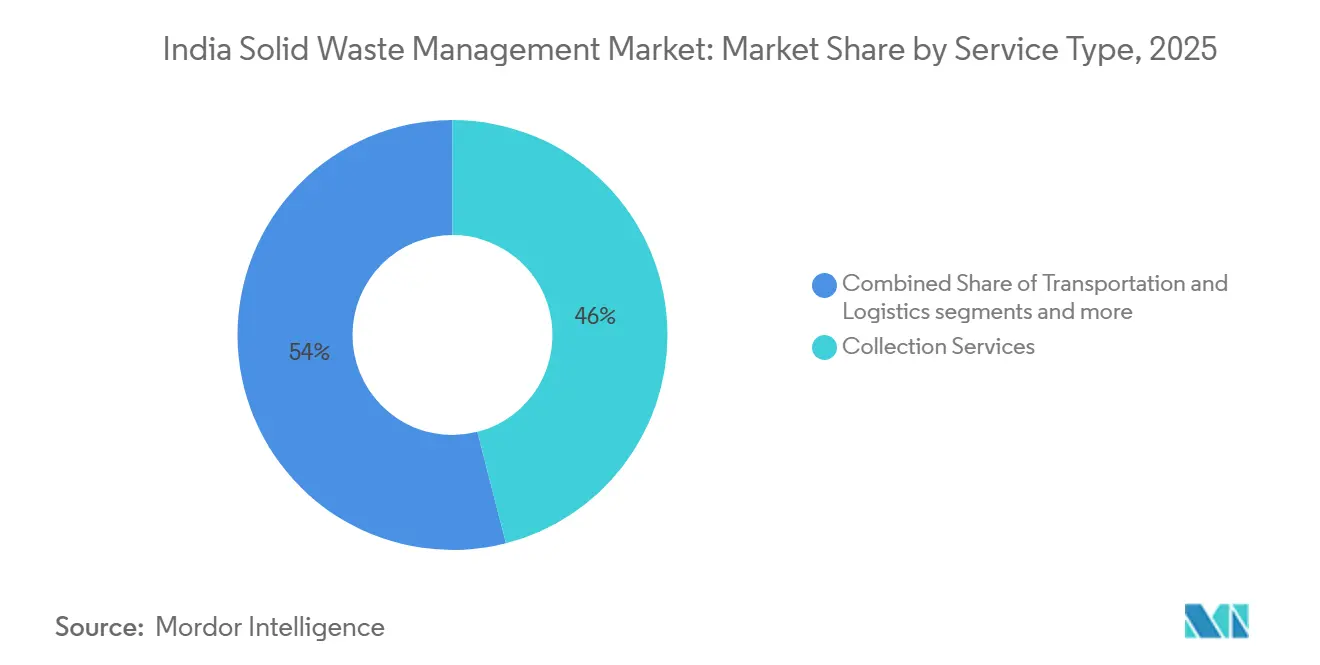
- サービスタイプ別では、収集サービスが2025年のインド固形廃棄物管理市場シェアの46%を占め、リサイクル・資源回収は2031年までに8.9%のCAGRで成長すると予測されています。
- 廃棄物タイプ別では、都市固形廃棄物が2025年のインド固形廃棄物管理市場シェアの54%を占め、医療廃棄物は2031年までに10.5%のCAGRで成長すると予測されています。
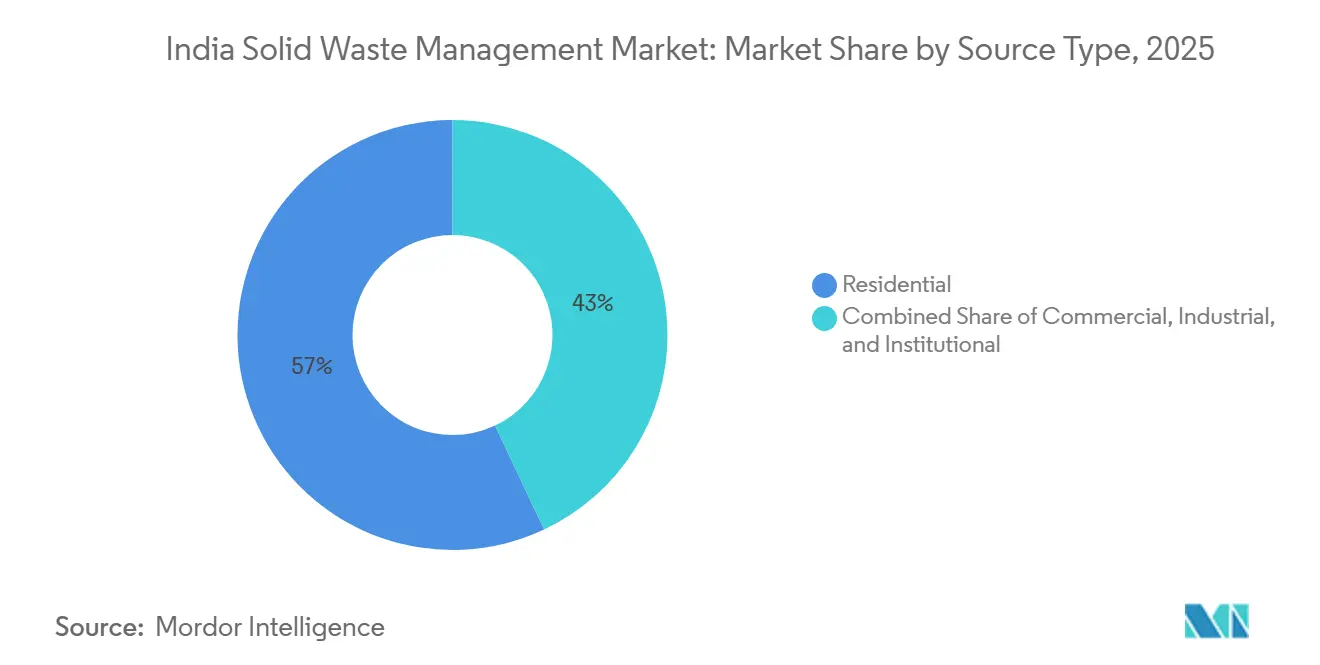
- 発生源別では、住宅系発生源が2025年の市場シェアの57%を占め、産業系発生源は2031年までに9.4%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド固形廃棄物管理市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スワッチ・バーラト・ミッション2.0による科学的都市廃棄物処理の加速 | +1.4% | 百万人以上の都市に重点を置いた国規模 | 中期(2〜4年) |
| 発生源分別とドア・ツー・ドア収集による組織的廃棄物サービスの拡大 | +1.1% | 全国規模、第一層大都市圏およびコンプライアンス対応の第二層都市で最も顕著 | 短期(2年以内) |
| 急速な都市化と第二・第三層都市の拡大による都市廃棄物発生量の増加 | +0.9% | 全地域、北インドおよび西インドで最大の廃棄物量増加 | 長期(4年以上) |
| 拡大生産者責任(EPR)規制によるプラスチック・包装廃棄物収集の推進 | +0.7% | 全国規模、マハーラーシュトラ州、グジャラート州、タミル・ナードゥ州、ウッタル・プラデーシュ州に活動が集中 | 中期(2〜4年) |
| 国家再生可能エネルギー施策のもとでの廃棄物エネルギー化・バイオCNGプロジェクトの拡大 | +0.5% | 百万人以上の都市における廃棄物エネルギー化プロジェクトおよび第二層・農村クラスターにおけるバイオCNGプロジェクト | 中期(2〜4年) |
| スマートシティ・ミッションによるデジタル廃棄物収集・スマートビンインフラの導入促進 | +0.3% | スーラト、ヴィシャーカパトナム、ボーパールを含む100の指定スマートシティ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スワッチ・バーラト・ミッション2.0による科学的都市廃棄物処理の加速
スワッチ・バーラト・ミッション・アーバン2.0は、自治体プログラムを科学的廃棄物処理へと転換させました。都市廃棄物処理能力は、ミッション開始以来、発生する都市固形廃棄物の16%から80.17%へと上昇しました。1兆228億ルピー(1,173.8 ミリオン 米ドル)相当の承認済みプロジェクトが2,484の都市地方自治体をカバーしています。また、このプログラムはダンプサイト修復加速プログラムを通じた生物修復に対して、1トンあたり550ルピー(1トンあたり6.3米ドル)の中央財政支援を提供しています。[1]新・再生可能エネルギー省、「MNREが廃棄物エネルギー化プロジェクトのパフォーマンス監視強化とCFA迅速交付のための改訂ガイドラインを通知」、報道情報局、pib.gov.in 都市は能力ギャップを特定し、より明確な入札パイプラインを構築するための行動計画を策定しなければなりません。インド固形廃棄物管理市場は、これらの計画が収集・処理・処分プロジェクトを正式な調達へと移行させる際に恩恵を受けます。都市インフラ開発基金は、第二・第三層都市向けに毎年1兆ルピー(1,147.7 ミリオン 米ドル)のローンベースの資金調達を提供しています。[2]住宅・都市問題省、「都市固形廃棄物プロジェクトのビジネスモデルと経済支援」、SBMアーバン技術諮問、sbmurban.org
発生源分別とドア・ツー・ドア収集による組織的廃棄物サービスの拡大
ドア・ツー・ドア収集は、スワッチ・バーラト・ミッション・アーバン2.0のもとでインドの都市の97%に達しました。[3]NITI Aayog、「ヴィクシット・バーラトとネットゼロに向けたシナリオ、セクター別インサイト、廃棄物」、NITI Aayog、niti.gov.in 2026年固形廃棄物管理規則は、廃棄物発生者に対して湿性廃棄物、乾性廃棄物、衛生廃棄物、特別ケア廃棄物の分別を義務付けています。また、この規則はコンプライアンス違反に対して汚染者負担原則を適用しています。より確実な分別は、資源回収施設、堆肥化プラント、バイオメタン化ユニットにおける汚染を低減できます。これにより、廃棄物量を同程度増加させることなく、処理業者に引き渡される資材の価値が向上します。より高品質な分別廃棄物はリサイクル効率を高め、堆肥の品質を改善し、バイオガス収率を向上させ、事業者がより優れた資源回収と収益創出を達成できるようにします。より厳格な規制の枠組みは、自治体がコンプライアンスと運営効率を向上させるために、デジタル廃棄物追跡、成果連動型収集契約、機械化選別インフラを採用することを促しています。発生源分別要件の執行強化は、民間廃棄物管理会社が都市部全体で収集・輸送・処理・リサイクルサービスを拡大する機会も生み出しています。
急速な都市化と第二・第三層都市の拡大による都市廃棄物発生量の増加
インドの都市固形廃棄物発生量は、年間5,500万トンから2030年までに1億6,500万トンへと増加すると予測されています。追加される廃棄物量は、ますます第二・第三層都市と関連付けられています。2025〜26年経済調査および2026〜27年連邦予算は、これらの都市中心部に注目を向けました。これらの都市は、確立された処理資産が少なく、正式なサービスネットワークも小規模であることが多いです。これらの都市のニーズは、分散型処理と新たな収集体制を支援できます。そのため、自治体当局は収集効率を向上させ、埋立地への依存を低減するために、中継ステーション、資源回収施設、堆肥化プラント、廃棄物エネルギー化インフラへの投資を増加させています。官民連携(PPP)モデルを通じた民間事業者の参加拡大も、インフラのギャップを埋め、新興都市中心部における組織的廃棄物管理サービスを拡大するのに役立っています。これらのトレンドは、インド固形廃棄物管理市場全体にわたる統合的な収集・輸送・処理・資源回収サービスへの長期的な需要を強化すると期待されています。
拡大生産者責任規制によるプラスチック・包装廃棄物収集の推進
拡大生産者責任は、登録済みリサイクルサービスへの需要を高めています。2025年プラスチック廃棄物管理改正規則は、生産者、輸入業者、ブランドオーナーに対して、集中型EPRポータルを通じた登録と報告を義務付けています。2025年建設・解体廃棄物管理規則は、対象となる建設プロジェクトにEPR要件を拡大しています。建築面積が2万平方メートルを超える開発業者は、2025〜26年の25%から2028〜29年までに100%へと上昇するリサイクル目標を達成しなければなりません。追跡可能な処理と有効な認証は、廃棄物処理業者にとってますます重要になっています。これは、インド固形廃棄物管理市場において、資材フローを文書化しコンプライアンス要件を満たすことができる事業者に有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市地方自治体全体における野外投棄・既存埋立地への高い依存 | -1.1% | 全国規模、第二・第三都市でより大きな圧力 | 長期(4年以上) |
| 発生源分別コンプライアンスの低さによるリサイクル効率の低下 | -0.8% | 全国規模、特に人口500万人以上の大都市圏 | 中期(2〜4年) |
| 近代的インフラを遅延させる自治体の財政的制約 | -0.6% | 全国規模、人口100万人未満の都市地方自治体で最も深刻 | 長期(4年以上) |
| 組織的セクターへの参入を制限するインフォーマルな収集ネットワーク | -0.4% | 全国規模、特にデリー、ムンバイ、コルカタ、ベンガルール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市地方自治体全体における野外投棄・既存埋立地への高い依存
既存廃棄物は、正式な廃棄物処理における主要な制約要因であり続けています。インドは2025年に2,452か所の活動中のダンプサイトを有しており、1万7,000エーカー以上を占め、2億5,000万トンの未処理既存廃棄物を保有しています。NITI Aayogの評価によると、処理インフラの不足により、国内の固形廃棄物の相当部分が依然として野外ダンプサイトに運ばれています。低コストの投棄は、資源回収および廃棄物エネルギー化プロジェクトの経済的根拠を弱めます。また、民間事業者が利用できる投棄料金を制限する可能性もあります。管理されていないダンプサイトへの廃棄物の継続的な転用は、リサイクル・堆肥化・バイオメタン化施設向けの高品質な原料の入手可能性を低下させ、プラント稼働率とプロジェクト経済性に影響を与えています。同時に、大規模な既存廃棄物修復イニシアチブは、バイオマイニング、埋立地再生、科学的埋立地閉鎖、および工学的廃棄物処理技術の機会を生み出しています。修復プログラムは重要な対応策ですが、2025年時点で既存廃棄物の44%が未修復のままです。この状況は予測期間中も引き続き関連性を持つと考えられます。
発生源分別コンプライアンスの低さによるリサイクル効率の低下
発生源分別の政策適用範囲は、実施よりも速く拡大しています。2024年の科学・環境センターの評価では、調査対象都市の59%が廃棄物分別を効果的に執行し、分別された廃棄物を処理のために輸送していることが判明しました。同評価において、市民のフィードバックは、都市の32%で実際の実施が行われていることを示しました。混合廃棄物は、リサイクル・堆肥化・廃棄物エネルギー化プラントへの投入物の品質を低下させます。2026年規則はデジタル監視を導入して執行を強化しています。しかし、多くの都市地方自治体は依然として職員の能力と持続的な地域執行を必要としています。これにより、インド固形廃棄物管理市場を支援するはずの効率向上が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:収集が収益をリードし、リサイクルがより速く拡大
収集サービスは2025年のインド固形廃棄物管理市場シェアの46%を占めました。スワッチ・バーラト・ミッション・アーバン2.0のもとでのドア・ツー・ドア収集要件がこのセグメントを支えています。収集契約はまた、自治体および民間事業者に定期的なサービス収益をもたらします。GPS監視、フリート管理、ルート計画が通常の入札要件となるにつれ、輸送・物流は収集と並行して発展しています。処理・処分サービスは、非科学的な処分場から工学的な衛生埋立システムへと移行しています。これらの変化は、インドの固形廃棄物管理市場におけるより広範なサービス統合を支援しています。
リサイクル・資源回収は、2026年から2031年にかけて8.9%のCAGRを記録すると予測さています。EPR義務と2026年規則は、処分前の有用資材の回収を支援しています。このセグメントは、発生源分別の改善から恩恵を受けることができ、より高品質な投入物が処理損失を低減します。廃棄物エネルギー化事業は、20年間のコンセッション契約を通じて長期的な収益の可視性を提供します。インドは2025年に11か所の稼働中の廃棄物エネルギー化プラントを有しており、設計能力は1日1万4,200トン、発電能力は160MWです。2025年時点で全国で10か所以上の追加プラントが建設中でした。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


廃棄物タイプ別:都市固形廃棄物がリードし、医療廃棄物が最速で成長
都市固形廃棄物は2025年のインド固形廃棄物管理市場シェアの54%を占めました。これは、収集・処理・処分の取り決めにおける都市地方自治体の中心的な役割を反映しています。包装商品は、第二次都市における都市廃棄物中の非生分解性材料の割合を増加させています。この変化は、主に堆肥化に依存していたシステムの処理ニーズを高めています。産業廃棄物は廃棄物カテゴリーの中で2番目に大きく、1日100キログラム以上を発生させる事業者に対する拡大大量廃棄物発生者責任の対象となっています。有害廃棄物は引き続き別個の汚染管理要件とマニフェスト追跡の対象となっています。
医療廃棄物は2026年から2031年にかけて10.5%のCAGRで拡大すると予測されています。医療施設、診断検査室、プライマリーヘルスセンターが、認可された処理能力の必要性を高めています。医療廃棄物の処理には、専門的な処理・焼却インフラも必要です。建設・解体廃棄物は年間1億トンを超え、新たなリサイクル要件の対象となっています。農業廃棄物は、作物残渣と牛糞を利用するGOBARdhan連携バイオCNGプロジェクトを通じて注目を集めています。これらの動向は、インド固形廃棄物管理産業のサービスミックスを広げています。
発生源別:住宅系発生源が収益をリードし、産業系発生源がより速く成長
住宅系発生源は2025年のインド固形廃棄物管理市場シェアの57%を占めました。都市家庭廃棄物の流れは、自治体収集契約の最大の安定した基盤を形成しています。都市の97%をカバーするドア・ツー・ドア収集により、より多くの住宅系廃棄物が正式なシステムに取り込まれています。処理マージンは狭くなる可能性がありますが、収集量が一貫性をもたらします。商業系発生源には、小売施設、ホスピタリティ施設、レストラン、複合用途開発が含まれます。廃棄物密度が高いため、2026年規則の大量廃棄物発生者規定に基づく利用料金を支援できます。
産業系発生源は2026年から2031年にかけて9.4%のCAGRで成長すると予測されています。組織化された製造クラスターが、グジャラート州、マハーラーシュトラ州、ラジャスタン州、タミル・ナードゥ州における産業廃棄物量を増加させています。新たな拡大大量廃棄物発生者責任規定は、大規模発生者に対する追跡要件を化しています。機関系発生源には、政府施設、教育機関、空港、港湾、鉄道、経済特区、公有地所有者が含まれます。商業・産業・機関系の廃棄物量を集約する事業者は、地域の前処理施設を支援できます。これにより、住宅系収集のみに特化した事業者に対して運営上の優位性を生み出すことができます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
西インドは、都市密度、確立された官民連携構造、産業廃棄物発生を背景に、組織的廃棄物管理活動の相当なシェアを有しています。マハーラーシュトラ州、グジャラート州、ラジャスタン州は、大規模な自治体・産業契約の重要な拠点であり続けています。ナグプール・バンデワーディプロジェクトは、官民連携を通じて1日1,200メートルトンの都市固形廃棄物を処理するよう設計されています。
南インドにはいくつかの先進的な自治体廃棄物処理事業があります。スマートシティ・ミッションへの投資は、スーラト、ヴィシャーカパトナム、チェンナイを含む都市での技術導入を支援しています。チェンナイは2025年に長期収集・輸送コンセッションのもとで850台の電気自動車を運用しました。タミル・ナードゥ州は、製造業基盤を背景に、登録済みプラスチック処理業者および生物医学廃棄物施設において重要な位置を占めています。ベンガルールの2025年における統合固形廃棄物管理の再入札は、確立された民間参加システムも定期的なインフラ更新を必要とすることを示しています。
北インドおよび東インドには、分別・収集フリート・処理資産に関する相当な未充足ニーズがあります。デリーの自治体法人は2028年12月までに発生源分別90%を目標としています。ウッタル・プラデーシュ州では、プラヤーグラージ、ガーズィヤーバード、ゴーラクプル、ラクナウでいくつかのバイオCNGプロジェクトが試運転段階にあります。東部諸州は正式化の初期段階にとどまっています。都市インフラ開発基金を通じたローンベースの支援は、これらの都市における早期民間投資を可能にします。これにより、第二次都市はインドの固形廃棄物管理市場の将来にとって重要な存在となっています。
競争環境
インド固形廃棄物管理市場は低い市場集中度を示しています。統合型の全国事業者が、自治体契約をめぐって多くの地域プロバイダーと競合しています。技術は入札における主要な差別化領域です。事業者はGPS監視収集、ルート最適化、計量橋データ、認証済み資源回収プロセスを活用しています。これらの能力はライフサイクル運営コストを削減し、報告品質を向上させることができます。電気収集車両は長期自治体契約においてより一般的になっています。
企業はまた、有害廃棄物処理、汚泥除去、廃棄物エネルギー化エンジニアリングのための技術パートナーシップを求めています。Re Sustainability Limitedは2026年2月にJanyu Technologiesと覚書を締結し、有害廃棄物処理と汚泥除去のための遠隔操作ロボットシステムを展開し、新たな産業・生物医学廃棄物契約機会を目指しています。Antony Waste Handling Cellの子会社AG Enviro Infra Projectsは、2025年12月にブリハンムンバイ市法人から2件の都市固形廃棄物収集・輸送契約を獲得し、7年間で1,330億ルピー(152.64 ミリオン 米ドル)相当となっています。その子会社Antony Lara Enviro Solutionsも、タネ市法人から10年間の前処理契約を330億ルピー(37.87 ミリオン 米ドル)で受注しました。これらの受注は、大規模自治体調達における実績ある能力の価値を示しています。
EPRコンプライアンスサービスは競争のもう一つの領域です。インド固形廃棄物管理市場は、ポータル登録、保管連鎖、報告要件を満たすことができる認証済み事業者に報いています。2026年固形廃棄物規則と2025年建設・解体廃棄物規則は、コンプライアンス対応処理施設の重要性を高めています。Antony Wasteの子会社は2025年8月にアーンドラ・プラデーシュ州で2か所の15MW廃棄物エネルギー化プラントの契約を獲得し、20年間で3,200億ルピー(367.25 ミリオン 米ドル)相当となっています。Banyan Nationは2025年にカルナータカ州で年間1万2,000トンのプラスチックリサイクル施設のための開発金融資金を確保しました。入手可能な情報は主要企業の合算市場シェアを提供していないため、数値的な集中スコアを支持することはできません。
インド固形廃棄物管理産業リーダー
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年2月:BPCL-コーチン製油所がブラフマプラムにCBGプラントを稼働させ、1日150トンの生分解性廃棄物を処理し、フル稼働時に5.60トンのバイオガスと28トンの固形バイオ肥料を生産しています。
- 2026年2月:Re Sustainability LimitedがJanyu Technologiesと覚書を締結し、有害廃棄物処理と汚泥除去のための遠隔操作ロボットシステムを展開し、新たな産業・生物医学廃棄物契約機会を目指しています。
- 2025年12月:Antony Waste Handling Cellの子会社AG Enviro Infra Projectsがブリハンムンバイ市法人から2件の都市固形廃棄物収集・輸送契約を獲得し、7年間のコンセッションで1,330億ルピー(152.64 ミリオン 米ドル)相当、個別には684億ルピー(78.5 ミリオン 米ドル)および646億ルピー(74.14 ミリオン 米ドル)となっています。


インド固形廃棄物管理市場レポートの範囲
インド固形廃棄物管理市場は、サービスタイプ別(収集サービス、輸送・物流、リサイクル・資源回収、処理・処分、その他)、廃棄物タイプ別(都市固形廃棄物、産業廃棄物、有害廃棄物、農業廃棄物、その他)、発生源別(住宅、商業、産業、機関)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| 収集サービス |
| 輸送・物流 |
| リサイクル・資源回収 |
| 処理・処分 |
| 廃棄物エネルギー化 |
| その他 |
| 都市固形廃棄物 |
| 産業廃棄物 |
| 有害廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| 医療廃棄物 |
| その他 |
| 住宅系 |
| 商業系 |
| 産業系 |
| 機関系 |
| サービスタイプ別 | 収集サービス |
| 輸送・物流 | |
| リサイクル・資源回収 | |
| 処理・処分 | |
| 廃棄物エネルギー化 | |
| その他 | |
| 廃棄物タイプ別 | 都市固形廃棄物 |
| 産業廃棄物 | |
| 有害廃棄物 | |
| 建設・解体廃棄物 | |
| 農業廃棄物 | |
| 医療廃棄物 | |
| その他 | |
| 発生源別 | 住宅系 |
| 商業系 | |
| 産業系 | |
| 機関系 |


レポートで回答される主要な質問
2026年のインド固形廃棄物管理セクターの規模はいくらですか?
インド固形廃棄物管理市場の規模は2026年に14.29 ビリオン 米ドルと推定されています。収集・処理・コンプライアンス要件の拡大に伴い、2031年までに18.94 ビリオン 米ドルに達すると予測されています。
2031年までの予測成長率はどのくらいですか?
インド固形廃棄物管理市場は2026年から2031年にかけて5.8%のCAGRで成長すると予測されています。都市成長、規制変更、インフラ投資が予測を支えています。
2025年に最大の収益を生み出したサービスカテゴリーはどれですか?
収集サービスが2025年の収益の46%をリードしました。ドア・ツー・ドア収集のカバレッジと自治体サービス契約が、このカテゴリーに大規模な定期的運営基盤をもたらしています。
最も速く拡大している廃棄物タイプはどれすか?
医療廃棄物は2031年までに10.5%のCAGRで拡大すると予測されています。医療施設と診断検査室からの処理ニーズの増加が、専門的な認可処理能力の必要性を支えています。
最も速く成長すると予測されている廃棄物発生源はどれですか?
産業系発生源は2026年から2031年にかけて9.4%のCAGRで成長すると予測されています。追跡要件の拡大と組織化された製造クラスターがインド固形廃棄物管理市場を支援しています。
2026年に廃棄物処理事業を変えている規制はどれですか?
2026年固形廃棄物管理規則は4流分別を義務付け、廃棄物発生者に対するコンプライアンス要件を強化しています。建設・解体廃棄物規則も対象となる開発業者のリサイクル責任を増加させています。
最終更新日:



