
Marktgröße und Marktanteil des indischen Festabfallentsorgungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
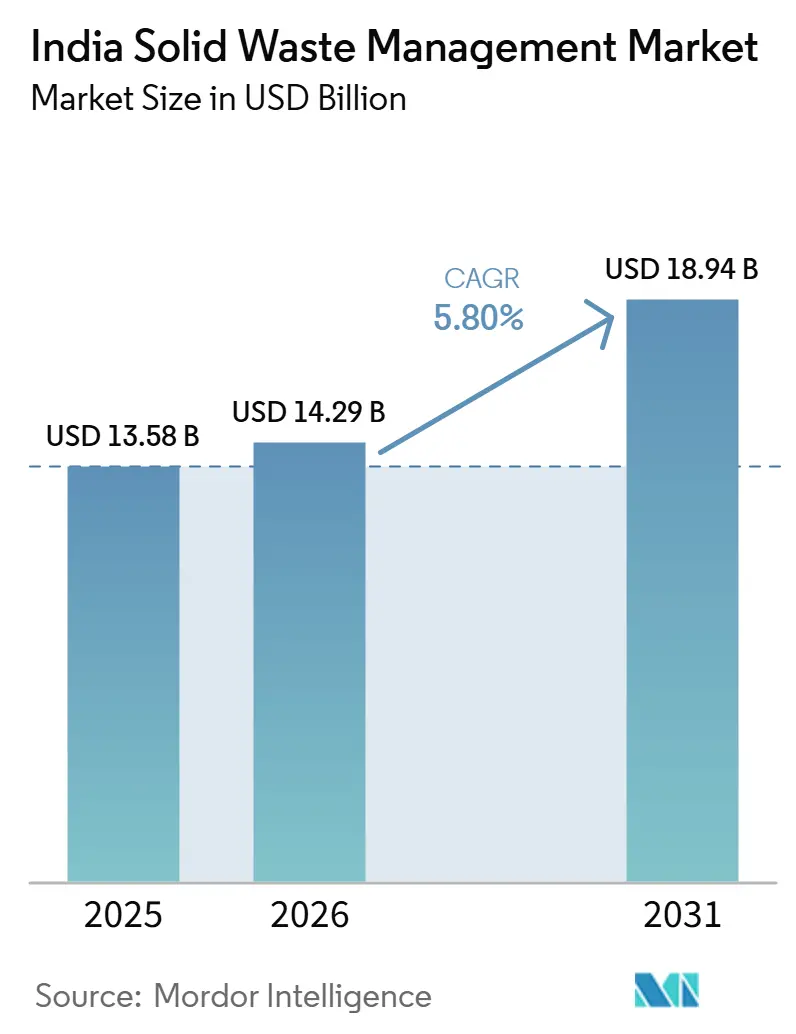
| Marktgröße im Basisjahr (2025) | 13.58 Milliarden US-Dollar |
| Marktgröße (2026) | 14.29 Milliarden US-Dollar |
| Marktgröße (2031) | 18.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.80 % |
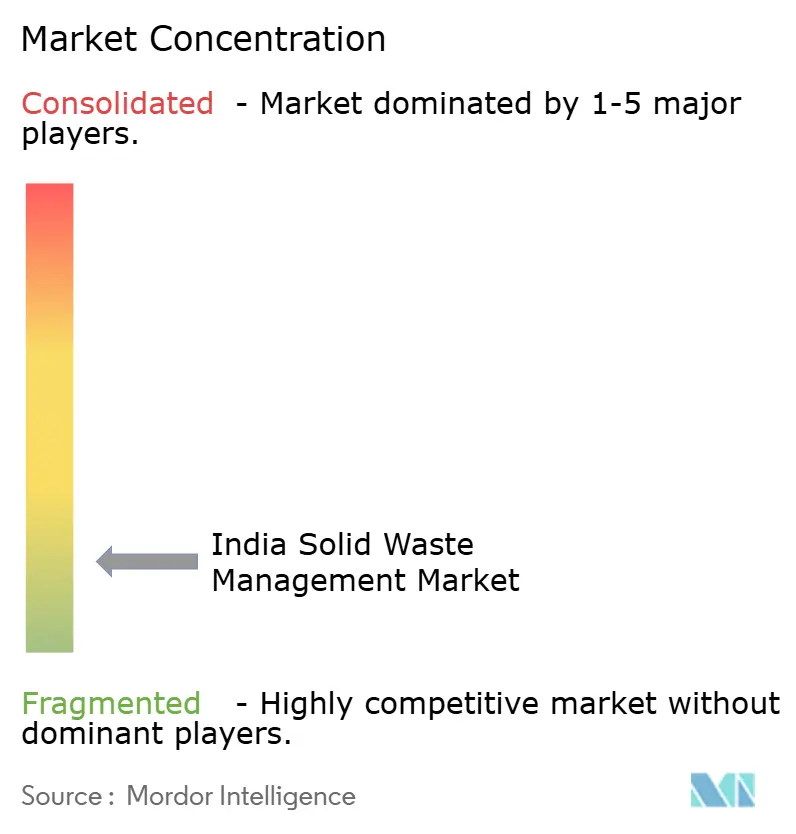
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Festabfallentsorgungsmarktes von Mordor Intelligence
Die Marktgröße des indischen Festabfallentsorgungsmarktes wurde im Jahr 2025 auf 13,58 Milliarden USD geschätzt und wird voraussichtlich von 14,29 Milliarden USD im Jahr 2026 auf 18,94 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,80 % während des Prognosezeitraums (2026–2031).
Der indische Festabfallentsorgungsmarkt entwickelt sich als Reaktion auf strengere Anforderungen zur Quelltrennung, steigende städtische Abfallmengen und anhaltende Investitionen in Sammel- und Verarbeitungsinfrastruktur. Der Übergang zur mehrströmigen Quelltrennung erhöht die Nachfrage nach dedizierten Sammelsystemen, Materialrückgewinnungsanlagen, Behandlungslösungen und Compliance-Tracking-Kapazitäten. Die steigende Abfallerzeugung in Städten der Klasse II und Klasse III treibt auch den Bedarf an formellen Sammelnetzen und zusätzlichen Verarbeitungskapazitäten voran. Diese Trends begünstigen Betreiber, die integrierte kommunale Verträge anbieten, die Sammlung, Transport, Verarbeitung und Berichterstattung abdecken, anstatt eigenständige Abfallentsorgungsdienstleistungen. Die erheblichen Mengen an Altlasten und anhaltende Lücken bei der kommunalen Kostendeckung schränken jedoch weiterhin das Tempo der Infrastrukturentwicklung ein und verringern die Finanzierbarkeit von Projekten in mehreren Städten.
Wichtigste Erkenntnisse des Berichts
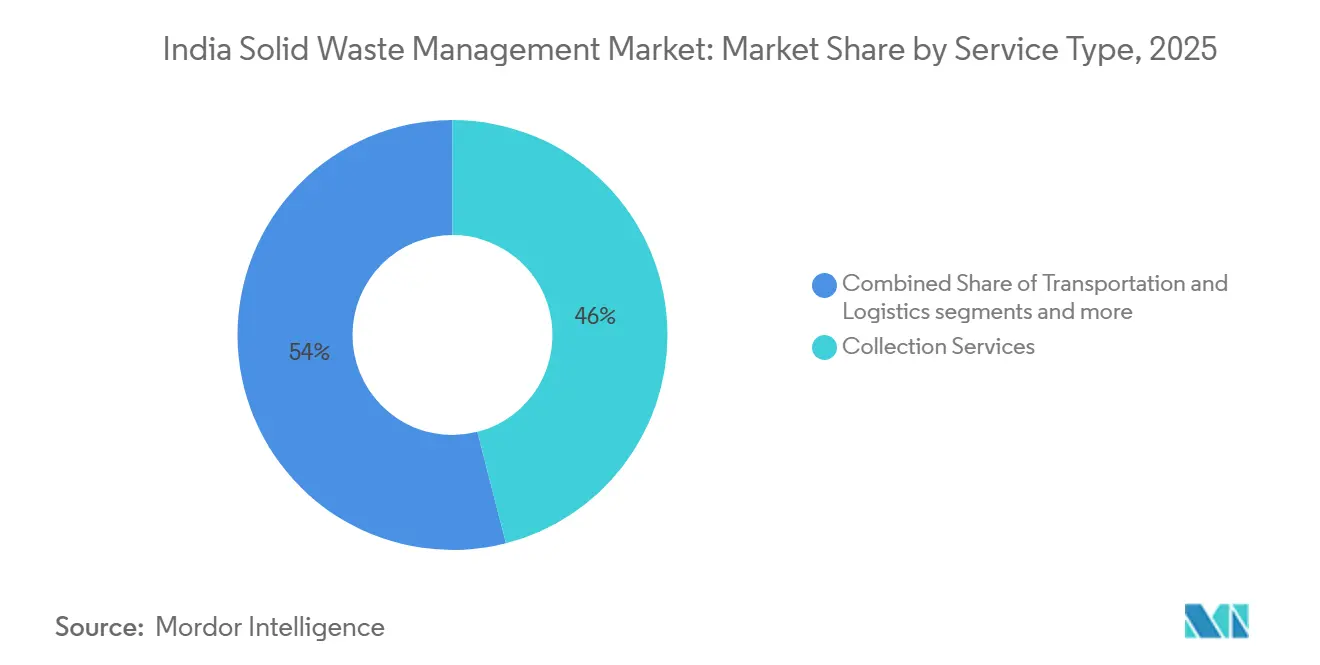
- Nach Dienstleistungsart hielten Sammeldienstleistungen im Jahr 2025 einen Marktanteil von 46 % am indischen Festabfallentsorgungsmarkt, während Recycling und Materialrückgewinnung bis 2031 voraussichtlich mit einer CAGR von 8,9 % wachsen werden.
- Nach Abfallart entfiel im Jahr 2025 ein Marktanteil von 54 % auf kommunalen Festabfall, während medizinischer Abfall bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
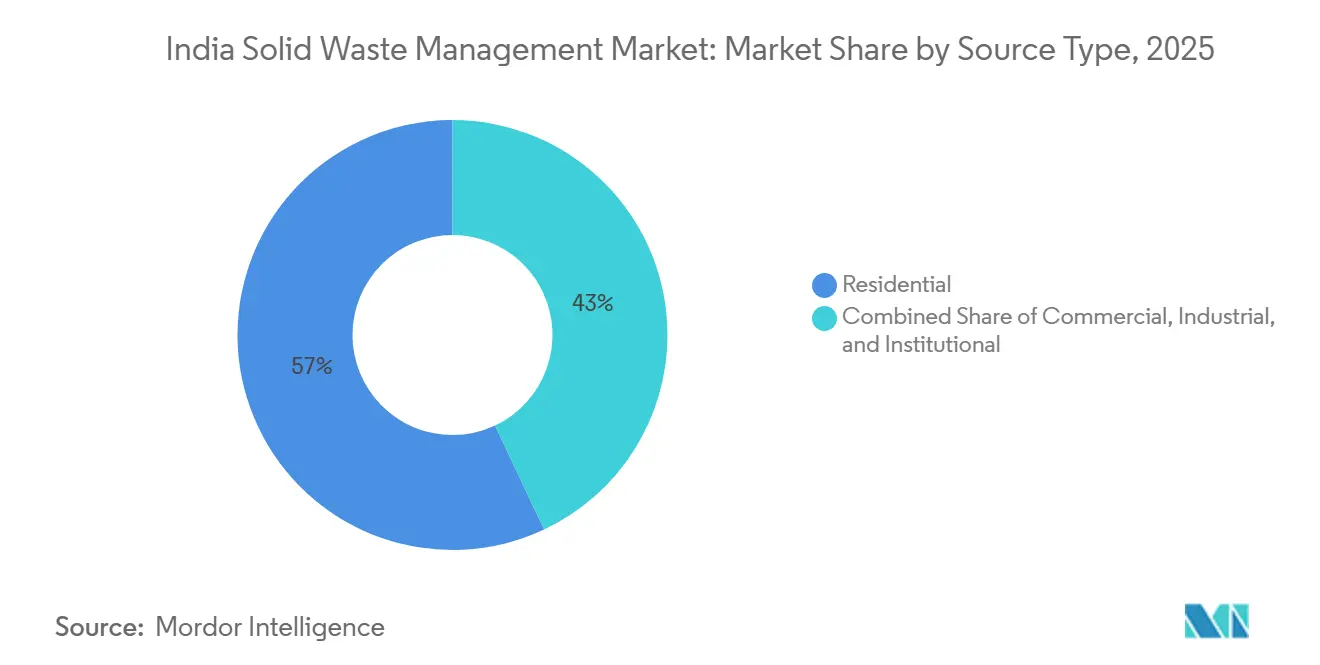
- Nach Quelle entfielen im Jahr 2025 57 % des Marktanteils auf Wohnquellen, während Industriequellen bis 2031 voraussichtlich mit einer CAGR von 9,4 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Festabfallentsorgungsmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Swachh Bharat Mission 2.0 beschleunigt die wissenschaftliche kommunale Abfallverarbeitung | +1.4% | National, mit verstärkter Aufmerksamkeit auf Städte mit mehr als einer Million Einwohnern | Mittelfristig (2–4 Jahre) |
| Quelltrennung und Haustürsammlung erweitern organisierte Abfalldienstleistungen | +1.1% | National, am stärksten in Metropolen der Klasse I und regelkonformen Städten der Klasse II | Kurzfristig (≤ 2 Jahre) |
| Schnelle Urbanisierung und Expansion von Städten der Klasse II und Klasse III erhöhen die kommunale Abfallerzeugung | +0.9% | Alle Regionen, mit den größten Mengenzuwächsen in Nord- und Westindien | Langfristig (≥ 4 Jahre) |
| Vorschriften zur erweiterten Herstellerverantwortung (EPR) treiben die Sammlung von Kunststoff- und Verpackungsabfällen voran | +0.7% | National, mit Schwerpunkt in Maharashtra, Gujarat, Tamil Nadu und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Wachsende Abfall-zu-Energie- und Bio-CNG- Projekte im Rahmen nationaler Initiativen für erneuerbare Energien | +0.5% | Abfall-zu-Energie-Projekte in Städten mit mehr als einer Million Einwohnern und Bio-CNG-Projekte in Städten der Klasse II und ländlichen Clustern | Mittelfristig (2–4 Jahre) |
| Smart City Mission fördert die Einführung von digitalem Abfallsammeln und intelligenter Behälterinfrastruktur | +0.3% | 100 ausgewiesene Smart Cities, darunter Surat, Visakhapatnam und Bhopal | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Swachh Bharat Mission 2.0 beschleunigt die wissenschaftliche kommunale Abfallverarbeitung
Swachh Bharat Mission Urban 2.0 hat kommunale Programme auf wissenschaftliche Abfallverarbeitung ausgerichtet. Die städtische Abfallverarbeitungskapazität stieg seit Beginn der Mission von 16 % auf 80,17 % des erzeugten kommunalen Festabfalls. Genehmigte Projekte im Wert von INR 10.228 Crore (USD 1.173,8 Millionen) umfassen 2.484 städtische Gebietskörperschaften. Das Programm gewährt auch INR 550 pro Tonne (USD 6,3 pro Tonne) an zentraler Finanzhilfe für die Bioremediation durch das Dumpsite Remediation Accelerator Programme.[1]Ministerium für neue und erneuerbare Energien, "MNRE veröffentlicht überarbeitete Leitlinien für Abfall-zu-Energie-Projekte zur Verbesserung der Leistungsüberwachung und schnelleren CFA-Auszahlung," Presseamt der Regierung, pib.gov.in Städte müssen Aktionspläne erstellen, die ihre Kapazitätslücken identifizieren und eine sichtbarere Pipeline von Ausschreibungen schaffen. Der indische Festabfallentsorgungsmarkt profitiert, wenn diese Pläne Sammel-, Behandlungs- und Entsorgungsprojekte in die formelle Beschaffung überführen. Der Urban Infrastructure Development Fund stellt jährlich INR 10.000 Crore (USD 1.147,7 Millionen) an kreditbasierter Finanzierung für Städte der Klasse II und Klasse III bereit.[2]Ministerium für Wohnungswesen und Stadtentwicklung, "Geschäftsmodelle und wirtschaftliche Unterstützung für kommunale Festabfallprojekte," SBM Urban Technical Advisory, sbmurban.org
Quelltrennung und Haustürsammlung erweitern organisierte Abfalldienstleistungen
Die Haustürsammlung erreichte im Rahmen von Swachh Bharat Mission Urban 2.0 97 % der indischen Städte.[3]NITI Aayog, "Szenarien für ein entwickeltes Indien und Netto-Null, Sektorale Einblicke, Abfall," NITI Aayog, niti.gov.in Die Festabfallentsorgungsregeln 2026 verpflichten Abfallerzeuger zur Trennung von Nass-, Trocken-, Sanitär- und Sonderabfällen. Die Regeln wenden auch das Verursacherprinzip auf Nichteinhaltung an. Eine zuverlässigere Trennung kann die Kontamination in Materialrückgewinnungsanlagen, Kompostierungsanlagen und Biomethanisierungseinheiten reduzieren. Dies verbessert den Wert des an Verarbeiter gelieferten Materials, ohne eine vergleichbare Steigerung des Abfallvolumens zu erfordern. Qualitativ hochwertigerer getrennter Abfall erhöht auch die Recyclingeffizienz, verbessert die Kompostqualität und steigert die Biogasausbeute, sodass Betreiber eine bessere Ressourcenrückgewinnung und Umsatzgenerierung erzielen können. Der strengere Regulierungsrahmen ermutigt Kommunen, digitales Abfall-Tracking, leistungsbasierte Sammelverträge und mechanisierte Sortierinfrastruktur einzuführen, um Compliance und Betriebseffizienz zu verbessern. Die zunehmende Durchsetzung von Quelltrennanforderungen schafft auch Möglichkeiten für private Abfallentsorgungsunternehmen, Sammel-, Transport-, Verarbeitungs- und Recyclingdienstleistungen in städtischen Zentren auszubauen.
Schnelle Urbanisierung und Expansion von Städten der Klasse II und Klasse III erhöhen die kommunale Abfallerzeugung
Die Erzeugung von kommunalem Festabfall in Indien wird voraussichtlich von jährlich 55 Millionen Tonnen auf 165 Millionen Tonnen bis 2030 steigen. Das zusätzliche Volumen ist zunehmend mit Städten der Klasse II und Klasse III verbunden. Die Wirtschaftserhebung 2025–26 und der Unionshaushalt 2026–27 richteten die Aufmerksamkeit auf diese städtischen Zentren. Diese Städte verfügen oft über weniger etablierte Behandlungsanlagen und kleinere formelle Dienstleistungsnetze. Ihr Bedarf kann dezentrale Verarbeitung und neue Sammelarrangements unterstützen. Kommunale Behörden erhöhen daher ihre Investitionen in Umschlagstationen, Materialrückgewinnungsanlagen, Kompostierungsanlagen und Abfall-zu-Energie-Infrastruktur, um die Sammeleffizienz zu verbessern und die Abhängigkeit von Deponien zu verringern. Die wachsende Beteiligung privater Betreiber durch öffentlich-private Partnerschaftsmodelle (PPP) hilft auch dabei, Infrastrukturlücken zu schließen und organisierte Abfallentsorgungsdienstleistungen in aufstrebenden städtischen Zentren auszubauen. Diese Trends werden voraussichtlich die langfristige Nachfrage nach integrierten Sammel-, Transport-, Verarbeitungs- und Ressourcenrückgewinnungsdienstleistungen im indischen Festabfallentsorgungsmarkt stärken.
Vorschriften zur erweiterten Herstellerverantwortung treiben die Sammlung von Kunststoff- und Verpackungsabfällen voran
Die erweiterte Herstellerverantwortung erhöht die Nachfrage nach registrierten Recyclingdienstleistungen. Die Änderungsregeln zur Kunststoffabfallbewirtschaftung 2025 verpflichten Hersteller, Importeure und Markeninhaber zur Registrierung und Berichterstattung über das zentralisierte EPR-Portal. Die Bau- und Abbruchabfall-Bewirtschaftungsregeln 2025 erweitern die EPR-Anforderungen auf qualifizierende Bauprojekte. Entwickler mit mehr als 20.000 Quadratmetern Bruttogeschossfläche müssen Recyclingziele erfüllen, die von 25 % im Jahr 2025–26 auf 100 % bis 2028–29 steigen. Nachverfolgbare Verarbeitung und gültige Zertifizierung werden für Abfallentsorger immer wichtiger. Dies begünstigt Betreiber, die Materialflüsse dokumentieren und Compliance-Anforderungen im indischen Festabfallentsorgungsmarkt erfüllen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Abhängigkeit von offener Deponierung und Altdeponien in städtischen Gebietskörperschaften | -1.1% | National, mit größerem Druck in Städten der Klasse II und Klasse III | Langfristig (≥ 4 Jahre) |
| Geringe Compliance bei der Quelltrennung verringert die Recyclingeffizienz | -0.8% | National, insbesondere in Metropolen mit mehr als 5 Millionen Einwohnern | Mittelfristig (2–4 Jahre) |
| Finanzielle Einschränkungen der Kommunen verzögern moderne Infrastruktur | -0.6% | National, am akutesten in städtischen Gebietskörperschaften mit weniger als 1 Million Einwohnern | Langfristig (≥ 4 Jahre) |
| Informelle Sammelnetze begrenzen die Durchdringung des organisierten Sektors | -0.4% | National, insbesondere in Delhi, Mumbai, Kolkata und Bengaluru | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Abhängigkeit von offener Deponierung und Altdeponien in städtischen Gebietskörperschaften
Altlasten bleiben eine wesentliche Einschränkung für die formelle Abfallverarbeitung. Indien hatte im Jahr 2025 2.452 aktive Deponien, die mehr als 17.000 Acres bedeckten und 250 Millionen Tonnen unbehandelter Altlasten enthielten. Eine Bewertung von NITI Aayog stellt fest, dass ein erheblicher Anteil des festen Abfalls des Landes aufgrund unzureichender Verarbeitungsinfrastruktur weiterhin auf offene Deponien gelangt. Kostengünstiges Deponieren schwächt die wirtschaftliche Grundlage für Materialrückgewinnung und Abfall-zu-Energie-Projekte. Es kann auch die für private Betreiber verfügbaren Deponiegebühren begrenzen. Die anhaltende Umleitung von Abfällen zu unkontrollierten Deponien verringert die Verfügbarkeit von qualitativ hochwertigem Einsatzmaterial für Recycling-, Kompostierungs- und Biomethanisierungsanlagen und beeinträchtigt die Anlagenauslastung und Projektökonomie. Gleichzeitig schaffen groß angelegte Altlastensanierungsinitiativen Möglichkeiten für Bioabbau, Deponierekultivierung, wissenschaftliche Deponiesanierung und technisch entwickelte Abfallverarbeitungstechnologien. Das Sanierungsprogramm ist eine wichtige Reaktion, aber 44 % der Altlasten sind im Jahr 2025 noch nicht saniert. Dieser Zustand wird während des Prognosezeitraums voraussichtlich relevant bleiben.
Geringe Compliance bei der Quelltrennung verringert die Recyclingeffizienz
Die politische Abdeckung der Quelltrennung hat sich schneller ausgeweitet als die Umsetzung. Eine Bewertung des Centre for Science and Environment aus dem Jahr 2024 ergab, dass 59 % der befragten Städte die Abfalltrennung wirksam durchsetzten und getrennten Abfall zur Behandlung transportierten. In derselben Bewertung gab das Bürgerfeedback an, dass die praktische Umsetzung in 32 % der Städte vorhanden war. Gemischter Abfall verringert die Qualität der Einsatzstoffe für Recycling-, Kompostierungs- und Abfall-zu-Energie-Anlagen. Die Regeln von 2026 führen digitale Überwachung ein, um die Durchsetzung zu stärken. Viele städtische Gebietskörperschaften benötigen jedoch noch Personalkapazitäten und eine nachhaltige lokale Durchsetzung. Dies begrenzt Effizienzgewinne, die andernfalls den indischen Festabfallentsorgungsmarkt unterstützen würden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Sammlung führt beim Umsatz, Recycling wächst schneller
Sammeldienstleistungen hielten im Jahr 2025 einen Marktanteil von 46 % am indischen Festabfallentsorgungsmarkt. Die Anforderung zur Haustürsammlung im Rahmen von Swachh Bharat Mission Urban 2.0 unterstützt das Segment. Sammelverträge bieten auch wiederkehrende Dienstleistungseinnahmen für kommunale und private Betreiber. Transport und Logistik entwickeln sich parallel zur Sammlung, da GPS-Überwachung, Flottenmanagement und Routenplanung zu routinemäßigen Ausschreibungsanforderungen werden. Behandlungs- und Entsorgungsdienstleistungen verlagern sich von unwissenschaftlichen Entsorgungsstandorten hin zu technisch entwickelten Sanitärdeponiesystemen. Diese Veränderungen unterstützen eine breitere Dienstleistungsintegration im indischen Festabfallentsorgungsmarkt.
Recycling und Materialrückgewinnung wird voraussichtlich von 2026 bis 2031 eine CAGR von 8,9 % verzeichnen. EPR-Verpflichtungen und die Regeln von 2026 unterstützen die Rückgewinnung verwertbarer Materialien vor der Entsorgung. Das Segment kann von verbesserter Quelltrennung profitieren, da qualitativ hochwertigere Einsatzstoffe die Verarbeitungsverluste reduzieren. Abfall-zu-Energie-Betriebe bieten durch 20-jährige Konzessionsvereinbarungen langfristige Umsatzsicherheit. Indien hatte im Jahr 2025 11 betriebsbereite Abfall-zu-Energie-Anlagen mit einer Auslegungskapazität von 14.200 Tonnen pro Tag und einer Erzeugungskapazität von 160 MW. Mehr als 10 weitere Anlagen befanden sich im Jahr 2025 landesweit im Bau.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Abfallart: Kommunaler Festabfall führt und medizinischer Abfall wächst am schnellsten
Kommunaler Festabfall entfiel im Jahr 2025 auf einen Marktanteil von 54 % am indischen Festabfallentsorgungsmarkt. Dies spiegelt die zentrale Rolle der städtischen Gebietskörperschaften bei Sammel-, Verarbeitungs- und Entsorgungsarrangements wider. Verpackte Waren erhöhen den Anteil nicht biologisch abbaubarer Materialien im kommunalen Abfall in Sekundärstädten. Diese Veränderung erhöht den Verarbeitungsbedarf für Systeme, die bisher hauptsächlich auf Kompostierung angewiesen waren. Industrieabfall ist die zweitgrößte Abfallkategorie und unterliegt der erweiterten Verantwortung für Großmengenabfallerzeuger für Erzeuger, die mehr als 100 Kilogramm pro Tag produzieren. Gefahrstoffe unterliegen weiterhin separaten Anforderungen zur Emissionskontrolle und Begleitscheinnachverfolgung.
Medizinischer Abfall wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,5 % wachsen. Gesundheitseinrichtungen, Diagnoselabore und primäre Gesundheitszentren erhöhen den Bedarf an genehmigten Behandlungskapazitäten. Die Handhabung von medizinischem Abfall erfordert auch spezialisierte Behandlungs- und Verbrennungsinfrastruktur. Bau- und Abbruchabfall übersteigt jährlich 100 Millionen Tonnen und unterliegt neuen Recyclinganforderungen. Landwirtschaftlicher Abfall erhält Aufmerksamkeit durch GOBARdhan-verknüpfte Bio-CNG-Projekte, die Erntegutabfälle und Rinderdung verwenden. Diese Entwicklungen erweitern den Dienstleistungsmix der indischen Festabfallentsorgungsbranche.
Nach Quelle: Wohnquellen führen beim Umsatz, während Industriequellen schneller wachsen
Wohnquellen entfielen im Jahr 2025 auf einen Marktanteil von 57 % am indischen Festabfallentsorgungsmarkt. Städtische Haushaltsabfallströme bilden die größte stabile Basis für kommunale Sammelverträge. Die Haustürsammelabdeckung von 97 % der Städte hat mehr Wohnmaterial in formelle Systeme gebracht. Verarbeitungsmargen können eng bleiben, aber Sammelvolumina sorgen für Konsistenz. Gewerbliche Quellen umfassen Einzelhandelsstandorte, Gastgewerbeimmobilien, Restaurants und gemischt genutzte Entwicklungen. Ihre höhere Abfalldichte kann Nutzergebühren im Rahmen der Großmengenabfallerzeuger-Bestimmungen der Regeln von 2026 unterstützen.
Industriequellen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,4 % wachsen. Organisierte Fertigungscluster erhöhen die industriellen Abfallmengen in Gujarat, Maharashtra, Rajasthan und Tamil Nadu. Die neuen Bestimmungen zur erweiterten Verantwortung für Großmengenabfallerzeuger stärken die Nachverfolgungsanforderungen für größere Erzeuger. Institutionelle Quellen umfassen Regierungseinrichtungen, Bildungseinrichtungen, Flughäfen, Häfen, Eisenbahnen, Sonderwirtschaftszonen und öffentliche Grundstückseigentümer. Betreiber, die gewerbliche, industrielle und institutionelle Volumina bündeln, können lokalisierte Vorverarbeitungsanlagen unterstützen. Dies kann einen betrieblichen Vorteil gegenüber Anbietern schaffen, die sich ausschließlich auf die Wohnsammlung konzentrieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Westindien hat einen erheblichen Anteil an organisierten Abfallentsorgungsaktivitäten aufgrund der städtischen Dichte, etablierter öffentlich-privater Partnerschaftsstrukturen und der industriellen Abfallerzeugung. Maharashtra, Gujarat und Rajasthan bleiben wichtige Standorte für große kommunale und industrielle Verträge. Das Nagpur-Bhandewadi-Projekt ist darauf ausgelegt, täglich 1.200 Tonnen kommunalen Festabfall durch eine öffentlich-private Partnerschaft zu verarbeiten.
Südindien verfügt über mehrere fortschrittliche kommunale Abfallentsorgungsbetriebe. Investitionen der Smart Cities Mission haben die Technologieeinführung in Städten wie Surat, Visakhapatnam und Chennai unterstützt. Chennai betrieb im Jahr 2025 850 Elektrofahrzeuge im Rahmen einer langfristigen Sammel- und Transportkonzession. Tamil Nadu ist aufgrund seiner Fertigungsbasis wichtig für registrierte Kunststoffverarbeiter und biomedizinische Abfalleinrichtungen. Die Neuausschreibung des integrierten Festabfallmanagements in Bengaluru im Jahr 2025 zeigt, dass etablierte Systeme mit privater Beteiligung auch regelmäßige Infrastrukturaktualisierungen erfordern.
Nord- und Ostindien haben erheblichen ungedeckten Bedarf an Trennung, Sammelfahrzeugen und Verarbeitungsanlagen. Die Gemeindeverwaltung von Delhi hat eine 90-prozentige Quelltrennung bis Dezember 2028 angestrebt. Uttar Pradesh hat mehrere Bio-CNG-Projekte in der Inbetriebnahmephase in Prayagraj, Ghaziabad, Gorakhpur und Lucknow. Die östlichen Bundesstaaten befinden sich noch in einem früheren Stadium der Formalisierung. Kreditbasierte Unterstützung durch den Urban Infrastructure Development Fund kann frühe private Investitionen in diesen Städten ermöglichen. Dies macht Sekundärstädte wichtig für die Zukunft des indischen Festabfallentsorgungsmarktes.
Wettbewerbslandschaft
Der indische Festabfallentsorgungsmarkt weist eine geringe Marktkonzentration auf. Integrierte nationale Betreiber konkurrieren mit vielen regionalen Anbietern um kommunale Verträge. Technologie ist ein wichtiger Differenzierungsbereich bei Ausschreibungen. Betreiber setzen GPS-überwachte Sammlung, Routenoptimierung, Wiegebrückendaten und zertifizierte Materialrückgewinnungsprozesse ein. Diese Fähigkeiten können die Lebenszyklusbetriebskosten senken und die Berichtsqualität verbessern. Elektrische Sammelfahrzeuge werden in langfristigen kommunalen Verträgen immer häufiger.
Unternehmen suchen auch nach Technologiepartnerschaften für die Handhabung von Gefahrstoffen, Schlammentsorgung und Abfall-zu-Energie-Technik. Re Sustainability Limited unterzeichnete im Februar 2026 ein Memorandum of Understanding mit Janyu Technologies, um ferngesteuerte Robotersysteme für die Handhabung von Gefahrstoffen und die Schlammentsorgung einzusetzen, mit dem Ziel, neue Vertragsopportunitäten im Bereich Industrie- und biomedizinischer Abfall zu erschließen. Die Tochtergesellschaft von Antony Waste Handling Cell, AG Enviro Infra Projects, sicherte sich im Dezember 2025 zwei kommunale Festabfall-Sammel- und Transportverträge von der Brihanmumbai Municipal Corporation im Wert von INR 1.330 Crore (USD 152,64 Millionen) über sieben Jahre. Ihre Tochtergesellschaft Antony Lara Enviro Solutions erhielt auch einen 10-jährigen Vorverarbeitungsvertrag von der Thane Municipal Corporation für INR 330 Crore (USD 37,87 Millionen). Diese Vergaben zeigen den Wert bewährter Fähigkeiten bei großen kommunalen Beschaffungen.
EPR-Compliance-Dienstleistungen sind ein weiterer Wettbewerbsbereich. Der indische Festabfallentsorgungsmarkt belohnt zertifizierte Betreiber, die Portal-Registrierung, Rückverfolgbarkeit und Berichterstattungsanforderungen erfüllen können. Die Festabfallregeln von 2026 und die Bau- und Abbruchabfallregeln von 2025 erhöhen die Bedeutung konformer Verarbeitungsanlagen. Die Tochtergesellschaft von Antony Waste sicherte sich im August 2025 Verträge für zwei 15-MW-Abfall-zu-Energie-Anlagen in Andhra Pradesh im Wert von INR 3.200 Crore (USD 367,25 Millionen) über 20 Jahre. Banyan Nation sicherte sich im Jahr 2025 Entwicklungsfinanzierungsmittel für eine Kunststoffrecyclinganlage mit einer Kapazität von 12.000 Tonnen pro Jahr in Karnataka. Die verfügbaren Informationen liefern keine kombinierten Marktanteile für die führenden Unternehmen, sodass ein numerischer Konzentrationsindex nicht unterstützt werden kann.
Marktführer der indischen Festabfallentsorgungsbranche
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Februar 2026: BPCL-Kochi Raffinerie nahm eine CBG-Anlage in Brahmapuram in Betrieb, um täglich 150 Tonnen biologisch abbaubaren Abfall zu verarbeiten und bei voller Kapazität 5,60 Tonnen Biogas und 28 Tonnen festen Bio-Dünger zu erzeugen.
- Februar 2026: Re Sustainability Limited unterzeichnete ein Memorandum of Understanding mit Janyu Technologies, um ferngesteuerte Robotersysteme für die Handhabung von Gefahrstoffen und die Schlammentsorgung einzusetzen, mit dem Ziel, neue Vertragsopportunitäten im Bereich Industrie- und biomedizinischer Abfall zu erschließen.
- Dezember 2025: Die Tochtergesellschaft von Antony Waste Handling Cell, AG Enviro Infra Projects, sicherte sich zwei kommunale Festabfall-Sammel- und Transportverträge von der Brihanmumbai Municipal Corporation im Wert von INR 1.330 Crore (USD 152,64 Millionen), einzeln INR 684 Crore (USD 78,5 Millionen) und INR 646 Crore (USD 74,14 Millionen), über eine siebenjährige Konzession.


Berichtsumfang des indischen Festabfallentsorgungsmarktes
Der indische Festabfallentsorgungsmarkt ist segmentiert nach Dienstleistungsart (Sammeldienstleistungen, Transport & Logistik, Recycling & Materialrückgewinnung, Behandlung & Entsorgung und weitere), nach Abfallart (Kommunaler Festabfall, Industrieabfall, Gefahrstoffe, Landwirtschaftlicher Abfall und weitere) sowie nach Quelle (Wohnbereich, Gewerbe, Industrie und institutionelle Einrichtungen). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Sammeldienstleistungen |
| Transport und Logistik |
| Recycling und Materialrückgewinnung |
| Behandlung und Entsorgung |
| Abfall zu Energie |
| Sonstige |
| Kommunaler Festabfall |
| Industrieabfall |
| Gefahrstoffe |
| Bau- und Abbruchabfall |
| Landwirtschaftlicher Abfall |
| Medizinischer Abfall |
| Sonstige |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Institutionelle Einrichtungen |
| Nach Dienstleistungsart | Sammeldienstleistungen |
| Transport und Logistik | |
| Recycling und Materialrückgewinnung | |
| Behandlung und Entsorgung | |
| Abfall zu Energie | |
| Sonstige | |
| Nach Abfallart | Kommunaler Festabfall |
| Industrieabfall | |
| Gefahrstoffe | |
| Bau- und Abbruchabfall | |
| Landwirtschaftlicher Abfall | |
| Medizinischer Abfall | |
| Sonstige | |
| Nach Quelle | Wohnbereich |
| Gewerbe | |
| Industrie | |
| Institutionelle Einrichtungen |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des indischen Festabfallentsorgungssektors im Jahr 2026?
Die Marktgröße des indischen Festabfallentsorgungsmarktes wird im Jahr 2026 auf 14,29 Milliarden USD geschätzt. Es wird prognostiziert, dass er bis 2031 einen Wert von 18,94 Milliarden USD erreichen wird, da sich Sammel-, Verarbeitungs- und Compliance-Anforderungen ausweiten.
Wie hoch ist die prognostizierte Wachstumsrate bis 2031?
Der indische Festabfallentsorgungsmarkt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,8 % wachsen. Städtisches Wachstum, regulatorische Änderungen und Infrastrukturinvestitionen unterstützen die Prognose.
Welche Dienstleistungskategorie erzielte im Jahr 2025 den größten Umsatz?
Sammeldienstleistungen führten im Jahr 2025 mit einem Umsatzanteil von 46 %. Die Haustürsammelabdeckung und kommunale Dienstleistungsverträge geben dieser Kategorie eine große wiederkehrende Betriebsbasis.
Welche Abfallart wächst am schnellsten?
Medizinischer Abfall wird voraussichtlich bis 2031 mit einer CAGR von 10,5 % wachsen. Steigende Behandlungsbedarfe von Gesundheitseinrichtungen und Diagnoselaboren unterstützen den Bedarf an spezialisierter, genehmigter Behandlungskapazität.
Welche Abfallquelle wird voraussichtlich am schnellsten wachsen?
Industriequellen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 9,4 % wachsen. Erweiterte Nachverfolgungsanforderungen und organisierte Fertigungscluster unterstützen den indischen Festabfallentsorgungsmarkt.
Welche Vorschriften verändern den Abfallbetrieb im Jahr 2026?
Die Festabfallentsorgungsregeln 2026 erfordern eine Vier-Strom-Trennung und stärken die Compliance-Anforderungen für Abfallerzeuger. Die Bau- und Abbruchabfallregeln erhöhen auch die Recyclingverantwortung für qualifizierende Entwickler.
Seite zuletzt aktualisiert am:



