
Tamaño y Participación del Mercado de Gestión de Residuos Sólidos de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 13.58 Mil millones de dólares |
| Tamaño del Mercado (2026) | 14.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.80 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Residuos Sólidos de India por Mordor Intelligence
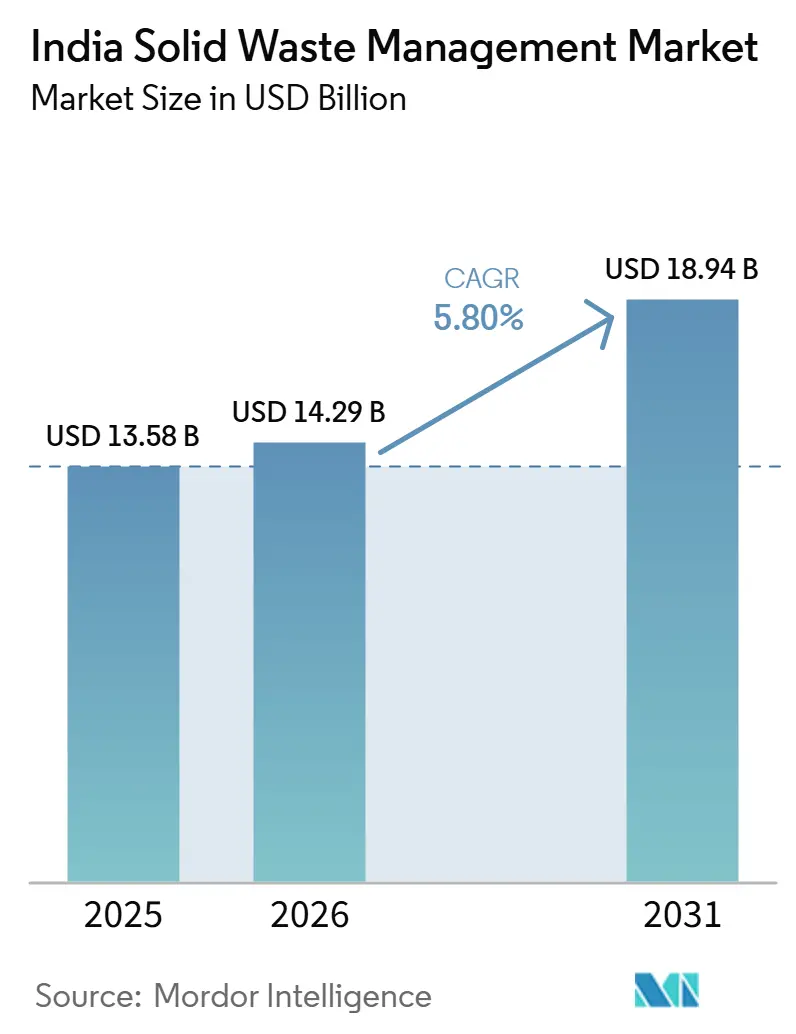
El tamaño del Mercado de Gestión de Residuos Sólidos de India fue valorado en 13,58 mil millones de USD en 2025 y se estima que crecerá desde 14,29 mil millones de USD en 2026 hasta alcanzar 18,94 mil millones de USD en 2031, a una CAGR del 5,80% durante el período de pronóstico (2026-2031).
El mercado de gestión de residuos sólidos de India está evolucionando en respuesta a requisitos más estrictos de segregación en la fuente, el aumento de los volúmenes de residuos urbanos y la continua inversión en infraestructura de recolección y procesamiento. La transición hacia la segregación en la fuente de múltiples flujos está incrementando la demanda de sistemas de recolección dedicados, instalaciones de recuperación de materiales, soluciones de tratamiento y capacidades de seguimiento del cumplimiento normativo. El aumento de la generación de residuos en ciudades de segundo y tercer nivel también está impulsando la necesidad de redes de recolección formales y capacidad de procesamiento adicional. Estas tendencias favorecen a los operadores que ofrecen contratos municipales integrados que cubren recolección, transporte, procesamiento e informes, en lugar de servicios de manejo de residuos independientes. Sin embargo, el volumen sustancial de residuos heredados y las persistentes brechas en la recuperación de costos municipales continúan limitando el ritmo del desarrollo de infraestructura y reduciendo la bancabilidad de proyectos en varias ciudades.
Conclusiones Clave del Informe
- Por tipo de servicio, los servicios de recolección representaron el 46% de la participación del mercado de gestión de residuos sólidos de India en 2025, mientras que se prevé que el reciclaje y la recuperación de materiales crezcan a una CAGR del 8,9% hasta 2031.
- Por tipo de residuo, los residuos sólidos municipales representaron el 54% de la participación del mercado de gestión de residuos sólidos de India en 2025, mientras que se prevé que los residuos médicos crezcan a una CAGR del 10,5% hasta 2031.
- Por fuente, las fuentes residenciales representaron el 57% de la participación de mercado en 2025, mientras que se prevé que las fuentes industriales crezcan a una CAGR del 9,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Gestión de Residuos Sólidos de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Misión Swachh Bharat 2.0 Acelerando el Procesamiento Científico de Residuos Municipales | +1.4% | Nacional, con atención intensificada en ciudades de más de un millón de habitantes | Mediano plazo (2-4 años) |
| Segregación en la Fuente y Recolección Puerta a Puerta Expandiendo los Servicios Organizados de Gestión de Residuos | +1.1% | Nacional, más fuerte en metrópolis de primer nivel y ciudades de segundo nivel con cumplimiento normativo | Corto plazo (≤ 2 años) |
| Rápida Urbanización y Expansión de Ciudades de Segundo y Tercer Nivel Aumentando la Generación de Residuos Municipales | +0.9% | Todas las regiones, con las mayores adiciones de volumen en el norte y oeste de India | Largo plazo (≥ 4 años) |
| Regulaciones de Responsabilidad Extendida del Productor (REP) Impulsando la Recolección de Residuos Plásticos y de Embalaje | +0.7% | Nacional, con actividad concentrada en Maharashtra, Gujarat, Tamil Nadu y Uttar Pradesh | Mediano plazo (2-4 años) |
| Crecientes Proyectos de Residuos a Energía y Bio-GNC en el Marco de las Iniciativas Nacionales de Energía Renovable | +0.5% | Proyectos de Residuos a Energía en ciudades de más de un millón de habitantes y proyectos de Bio-GNC en conglomerados de segundo nivel y rurales | Mediano plazo (2-4 años) |
| Misión Ciudad Inteligente Impulsando la Adopción de Recolección Digital de Residuos e Infraestructura de Contenedores Inteligentes | +0.3% | 100 Ciudades Inteligentes designadas, incluyendo Surat, Visakhapatnam y Bhopal | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Misión Swachh Bharat 2.0 Acelerando el Procesamiento Científico de Residuos Municipales
La Misión Swachh Bharat Urbana 2.0 ha orientado los programas municipales hacia el procesamiento científico de residuos. La capacidad de procesamiento de residuos urbanos aumentó del 16% al 80,17% de los residuos sólidos municipales generados desde el inicio de la misión. Los proyectos aprobados por valor de INR 10.228 crore (USD 1.173,8 millones) cubren 2.484 organismos locales urbanos. El programa también proporciona INR 550 por tonelada (USD 6,3 por tonelada) de asistencia financiera central para biorremediación a través del Programa Acelerador de Remediación de Vertederos.[1]Ministerio de Nuevas Energías y Energías Renovables, "El MNRE Notifica Directrices Revisadas para Proyectos de Residuos a Energía para Mejorar el Monitoreo del Desempeño y Acelerar el Desembolso de la AFC," Oficina de Información de Prensa, pib.gov.in Las ciudades deben preparar planes de acción que identifiquen sus brechas de capacidad y creen un proceso de licitaciones más visible. El mercado de gestión de residuos sólidos de India se beneficia cuando estos planes trasladan los proyectos de recolección, tratamiento y disposición a la contratación formal. El Fondo de Desarrollo de Infraestructura Urbana proporciona INR 10.000 crore (USD 1.147,7 millones) cada año en financiamiento basado en préstamos para ciudades de segundo y tercer nivel.[2]Ministerio de Vivienda y Asuntos Urbanos, "Modelos de Negocio y Asistencia Económica para Proyectos de Residuos Sólidos Municipales," Asesoría Técnica de SBM Urbano, sbmurban.org
Segregación en la Fuente y Recolección Puerta a Puerta Expandiendo los Servicios Organizados de Gestión de Residuos
La recolección puerta a puerta alcanzó el 97% de las ciudades indias bajo la Misión Swachh Bharat Urbana 2.0.[3]NITI Aayog, "Escenarios hacia la India Desarrollada y Cero Emisiones Netas, Perspectivas Sectoriales, Residuos," NITI Aayog, niti.gov.in Las Normas de Gestión de Residuos Sólidos de 2026 exigen que los generadores de residuos separen los residuos húmedos, secos, sanitarios y de cuidado especial. Las normas también aplican el principio de Quien Contamina Paga al incumplimiento. Una segregación más confiable puede reducir la contaminación en las instalaciones de recuperación de materiales, plantas de compostaje y unidades de biometanización. Esto mejora el valor del material entregado a los procesadores sin requerir un aumento comparable en el volumen de residuos. Los residuos segregados de mayor calidad también aumentan la eficiencia del reciclaje, mejoran la calidad del compost y potencian los rendimientos de biogás, lo que permite a los operadores lograr una mejor recuperación de recursos y generación de ingresos. El marco regulatorio más estricto está alentando a los municipios a adoptar el seguimiento digital de residuos, contratos de recolección basados en el desempeño e infraestructura de clasificación mecanizada para mejorar el cumplimiento y la eficiencia operativa. El creciente cumplimiento de los requisitos de segregación en la fuente también está creando oportunidades para que las empresas privadas de gestión de residuos amplíen los servicios de recolección, transporte, procesamiento y reciclaje en los centros urbanos.
Rápida Urbanización y Expansión de Ciudades de Segundo y Tercer Nivel Aumentando la Generación de Residuos Municipales
Se proyecta que la generación de residuos sólidos municipales de India aumente de 55 millones de toneladas anuales a 165 millones de toneladas para 2030. El volumen adicional está asociado cada vez más con las ciudades de segundo y tercer nivel. La Encuesta Económica 2025-26 y el Presupuesto de la Unión 2026-27 dirigieron la atención hacia estos centros urbanos. Estas ciudades a menudo cuentan con menos activos de tratamiento establecidos y redes de servicios formales más pequeñas. Sus necesidades pueden respaldar el procesamiento descentralizado y nuevos acuerdos de recolección. Por lo tanto, las autoridades municipales están aumentando las inversiones en estaciones de transferencia, instalaciones de recuperación de materiales, plantas de compostaje e infraestructura de residuos a energía para mejorar la eficiencia de la recolección y reducir la dependencia de los vertederos. La creciente participación de operadores privados a través de modelos de asociación público-privada (APP) también está ayudando a cerrar las brechas de infraestructura y ampliar los servicios organizados de gestión de residuos en los centros urbanos emergentes. Se espera que estas tendencias fortalezcan la demanda a largo plazo de servicios integrados de recolección, transporte, procesamiento y recuperación de recursos en el Mercado de Gestión de Residuos Sólidos de India.
Regulaciones de Responsabilidad Extendida del Productor Impulsando la Recolección de Residuos Plásticos y de Embalaje
La responsabilidad extendida del productor está aumentando la demanda de servicios de reciclaje registrados. Las Normas de Modificación de Gestión de Residuos Plásticos de 2025 exigen que los productores, importadores y propietarios de marcas se registren e informen a través del portal centralizado de REP. Las Normas de Gestión de Residuos de Construcción y Demolición de 2025 extienden los requisitos de REP a los proyectos de construcción que califiquen. Los promotores con más de 20.000 metros cuadrados de área construida deben cumplir objetivos de reciclaje que aumentan del 25% en 2025-26 al 100% para 2028-29. El procesamiento trazable y la certificación válida son cada vez más importantes para los gestores de residuos. Esto favorece a los operadores que pueden documentar los flujos de materiales y cumplir los requisitos normativos en el mercado de gestión de residuos sólidos de India.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Dependencia de Vertederos a Cielo Abierto y Vertederos Heredados en los Organismos Locales Urbanos | -1.1% | Nacional, con mayor presión en ciudades de segundo y tercer nivel | Largo plazo (≥ 4 años) |
| El Bajo Cumplimiento de la Segregación en la Fuente Reduce la Eficiencia del Reciclaje | -0.8% | Nacional, especialmente en ciudades metropolitanas con más de 5 millones de habitantes | Mediano plazo (2-4 años) |
| Restricciones Financieras Municipales que Retrasan la Infraestructura Moderna | -0.6% | Nacional, más agudo en organismos locales urbanos con menos de 1 millón de habitantes | Largo plazo (≥ 4 años) |
| Redes de Recolección Informales que Limitan la Penetración del Sector Organizado | -0.4% | Nacional, particularmente en Delhi, Mumbai, Kolkata y Bengaluru | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Dependencia de Vertederos a Cielo Abierto y Vertederos Heredados en los Organismos Locales Urbanos
Los residuos heredados siguen siendo una restricción importante para el procesamiento formal de residuos. India contaba con 2.452 vertederos activos en 2025, que cubrían más de 17.000 acres y albergaban 250 millones de toneladas de residuos heredados sin tratar. Una evaluación de NITI Aayog señala que una parte significativa de los residuos sólidos del país aún llega a vertederos a cielo abierto debido a la infraestructura de procesamiento inadecuada. El vertido de bajo costo debilita el argumento económico para la recuperación de materiales y los proyectos de residuos a energía. También puede limitar las tarifas de vertido disponibles para los operadores privados. La continua desviación de residuos hacia vertederos no gestionados reduce la disponibilidad de materia prima de calidad para las instalaciones de reciclaje, compostaje y biometanización, afectando la utilización de las plantas y la economía de los proyectos. Al mismo tiempo, las iniciativas de remediación de residuos heredados a gran escala están creando oportunidades para la biominería, la recuperación de vertederos, el cierre científico de vertederos y las tecnologías de procesamiento de residuos diseñadas. El programa de remediación es una respuesta importante, pero el 44% de los residuos heredados permanece sin remediar en 2025. Es probable que esta condición siga siendo relevante durante el período de pronóstico.
El Bajo Cumplimiento de la Segregación en la Fuente Reduce la Eficiencia del Reciclaje
La cobertura de la política de segregación en la fuente se ha expandido más rápido que su implementación. Una evaluación del Centro para la Ciencia y el Medio Ambiente de 2024 encontró que el 59% de las ciudades encuestadas aplicaba efectivamente la segregación de residuos y transportaba los residuos segregados para su tratamiento. En la misma evaluación, los comentarios de los ciudadanos indicaron que la implementación práctica estaba en marcha en el 32% de las ciudades. Los residuos mezclados reducen la calidad de los insumos para las plantas de reciclaje, compostaje y residuos a energía. Las normas de 2026 introducen el monitoreo digital para fortalecer el cumplimiento. Sin embargo, muchos organismos locales urbanos aún necesitan capacidad de personal y cumplimiento local sostenido. Esto limita las ganancias de eficiencia que de otro modo respaldarían el mercado de gestión de residuos sólidos de India.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Recolección Lidera los Ingresos y el Reciclaje se Expande Más Rápido
Los Servicios de Recolección representaron el 46% de la participación del mercado de gestión de residuos sólidos de India en 2025. El requisito de recolección puerta a puerta bajo la Misión Swachh Bharat Urbana 2.0 respalda el segmento. Los contratos de recolección también proporcionan ingresos recurrentes por servicios para operadores municipales y privados. El transporte y la logística se están desarrollando junto con la recolección, ya que el monitoreo por GPS, la gestión de flotas y la planificación de rutas se están convirtiendo en requisitos habituales de licitación. Los servicios de tratamiento y disposición se están alejando de los sitios de disposición no científicos hacia sistemas de rellenos sanitarios diseñados. Estos cambios respaldan una integración más amplia de servicios en el mercado de gestión de residuos sólidos de India.
Se prevé que el Reciclaje y la Recuperación de Materiales registren una CAGR del 8,9% de 2026 a 2031. Las obligaciones de REP y las normas de 2026 respaldan la recuperación de materiales utilizables antes de la disposición. El segmento puede beneficiarse de una mejor separación en la fuente, ya que los insumos de mayor calidad reducen las pérdidas de procesamiento. Las operaciones de residuos a energía proporcionan visibilidad de ingresos a largo plazo a través de acuerdos de concesión de 20 años. India contaba con 11 plantas operativas de residuos a energía en 2025, con una capacidad de diseño de 14.200 toneladas por día y 160 MW de capacidad de generación. Más de 10 plantas adicionales estaban en construcción a nivel nacional en 2025.
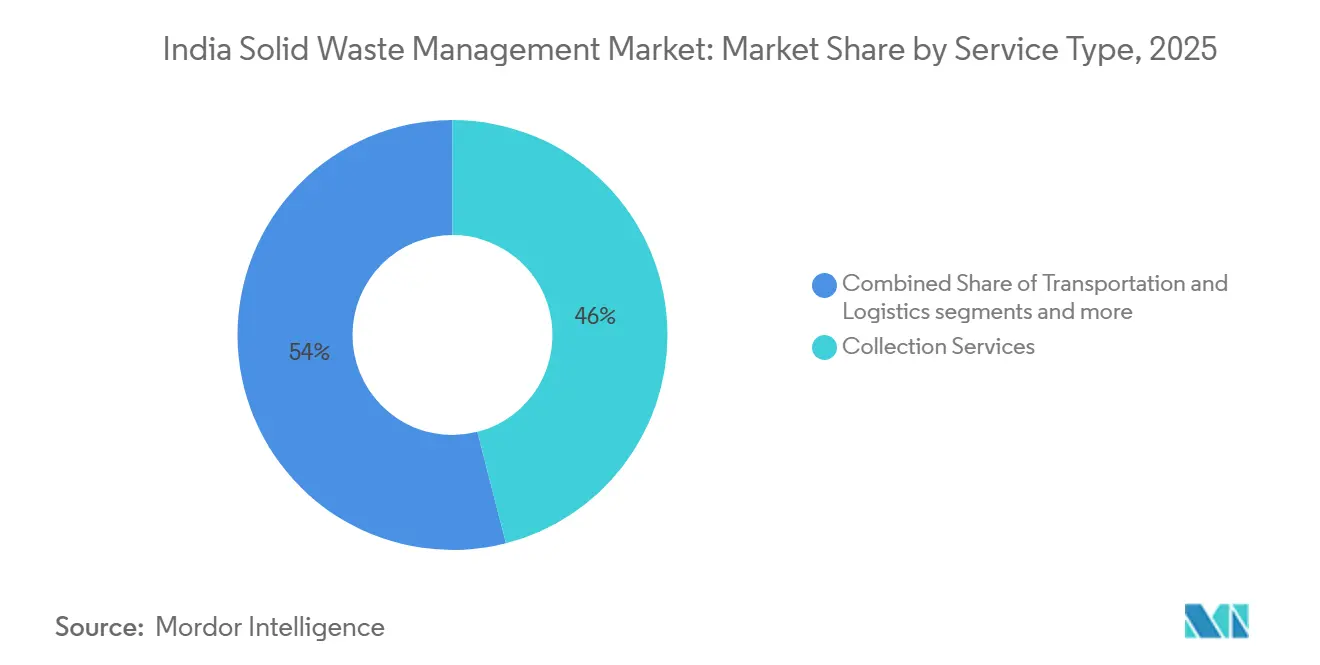
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Tipo de Residuo: Los Residuos Sólidos Municipales Lideran y los Residuos Médicos Crecen Más Rápido
Los residuos sólidos municipales representaron el 54% de la participación del mercado de gestión de residuos sólidos de India en 2025. Esto refleja el papel central de los organismos locales urbanos en los acuerdos de recolección, procesamiento y disposición. Los bienes envasados están aumentando la proporción de materiales no biodegradables en los residuos municipales de las ciudades secundarias. Este cambio eleva las necesidades de procesamiento para los sistemas que anteriormente dependían principalmente del compostaje. Los residuos industriales son la segunda categoría de residuos más grande y están sujetos a la Responsabilidad Extendida del Generador Masivo de Residuos para los generadores que producen más de 100 kilogramos por día. Los residuos peligrosos siguen estando regulados por requisitos separados de control de la contaminación y seguimiento de manifiestos.
Se prevé que los residuos médicos se expandan a una CAGR del 10,5% de 2026 a 2031. Los centros de salud, los laboratorios de diagnóstico y los centros de atención primaria de salud están aumentando la necesidad de capacidad de tratamiento autorizada. El manejo de residuos médicos también requiere infraestructura especializada de tratamiento e incineración. Los residuos de construcción y demolición superan los 100 millones de toneladas anuales y están sujetos a nuevos requisitos de reciclaje. Los residuos agrícolas están recibiendo atención a través de proyectos de Bio-GNC vinculados a GOBARdhan que utilizan residuos de cultivos y estiércol de ganado. Estos desarrollos amplían la combinación de servicios de la industria india de gestión de residuos sólidos.
Por Fuente: Las Fuentes Residenciales Lideran los Ingresos, Mientras que las Fuentes Industriales Crecen Más Rápido
Las fuentes residenciales representaron el 57% de la participación del mercado de gestión de residuos sólidos de India en 2025. Los flujos de residuos domésticos urbanos forman la base estable más grande para los contratos de recolección municipal. La cobertura de recolección puerta a puerta del 97% de las ciudades ha incorporado más material residencial a los sistemas formales. Los márgenes de procesamiento pueden seguir siendo estrechos, pero los volúmenes de recolección proporcionan consistencia. Las fuentes comerciales incluyen sitios minoristas, propiedades de hospitalidad, restaurantes y desarrollos de uso mixto. Su mayor densidad de residuos puede respaldar las tarifas de usuario bajo las disposiciones de generadores masivos de residuos de las normas de 2026.
Se prevé que las fuentes industriales crezcan a una CAGR del 9,4% de 2026 a 2031. Los conglomerados de manufactura organizada están aumentando los volúmenes de residuos industriales en Gujarat, Maharashtra, Rajasthan y Tamil Nadu. Las nuevas disposiciones de Responsabilidad Extendida del Generador Masivo de Residuos fortalecen los requisitos de seguimiento para los generadores más grandes. Las fuentes institucionales incluyen instalaciones gubernamentales, instituciones educativas, aeropuertos, puertos, ferrocarriles, zonas económicas especiales y propietarios de tierras públicas. Los operadores que agregan volúmenes comerciales, industriales e institucionales pueden respaldar instalaciones de preprocesamiento localizadas. Esto puede crear una ventaja operativa sobre los proveedores enfocados únicamente en la recolección residencial.
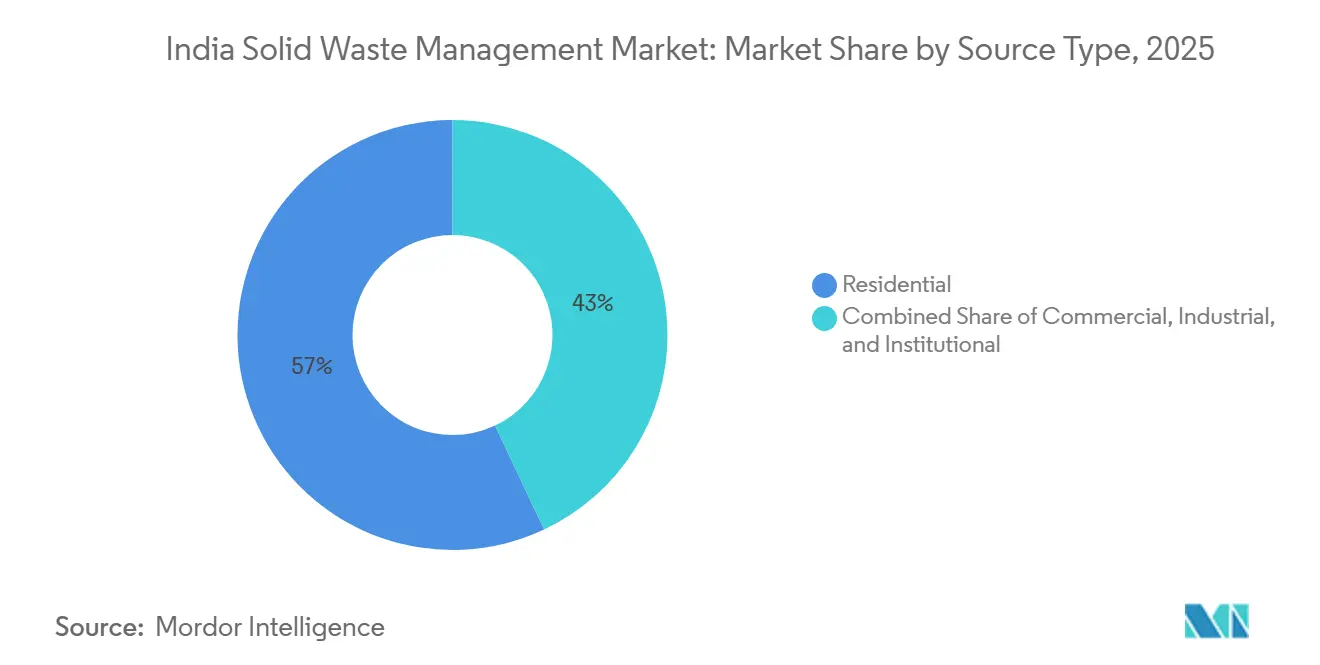
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
El oeste de India tiene una participación sustancial en la actividad organizada de gestión de residuos debido a la densidad urbana, las estructuras establecidas de asociación público-privada y la generación de residuos industriales. Maharashtra, Gujarat y Rajasthan siguen siendo ubicaciones importantes para grandes contratos municipales e industriales. El proyecto Nagpur Bhandewadi está diseñado para procesar 1.200 toneladas métricas de residuos sólidos municipales por día a través de una asociación público-privada.
El sur de India cuenta con varias operaciones municipales avanzadas de gestión de residuos. Las inversiones de la Misión Ciudades Inteligentes han respaldado la adopción de tecnología en ciudades como Surat, Visakhapatnam y Chennai. Chennai operó 850 vehículos eléctricos bajo una concesión de recolección y transporte a largo plazo en 2025. Tamil Nadu es importante para los procesadores de plástico registrados y las instalaciones de residuos biomédicos debido a su base manufacturera. La relicitación en 2025 de la gestión integrada de residuos sólidos de Bengaluru indica que los sistemas establecidos de participación privada también requieren actualizaciones periódicas de infraestructura.
El norte y el este de India tienen necesidades sustanciales no satisfechas en materia de segregación, flotas de recolección y activos de procesamiento. La corporación municipal de Delhi fijó como objetivo el 90% de segregación en la fuente para diciembre de 2028. Uttar Pradesh tiene varios proyectos de Bio-GNC en etapas de puesta en marcha en Prayagraj, Ghaziabad, Gorakhpur y Lucknow. Los estados del este se encuentran en una etapa más temprana de formalización. El apoyo basado en préstamos a través del Fondo de Desarrollo de Infraestructura Urbana puede permitir la inversión privada temprana en estas ciudades. Esto hace que las ciudades secundarias sean importantes para el futuro del mercado de gestión de residuos sólidos de India.
Panorama Competitivo
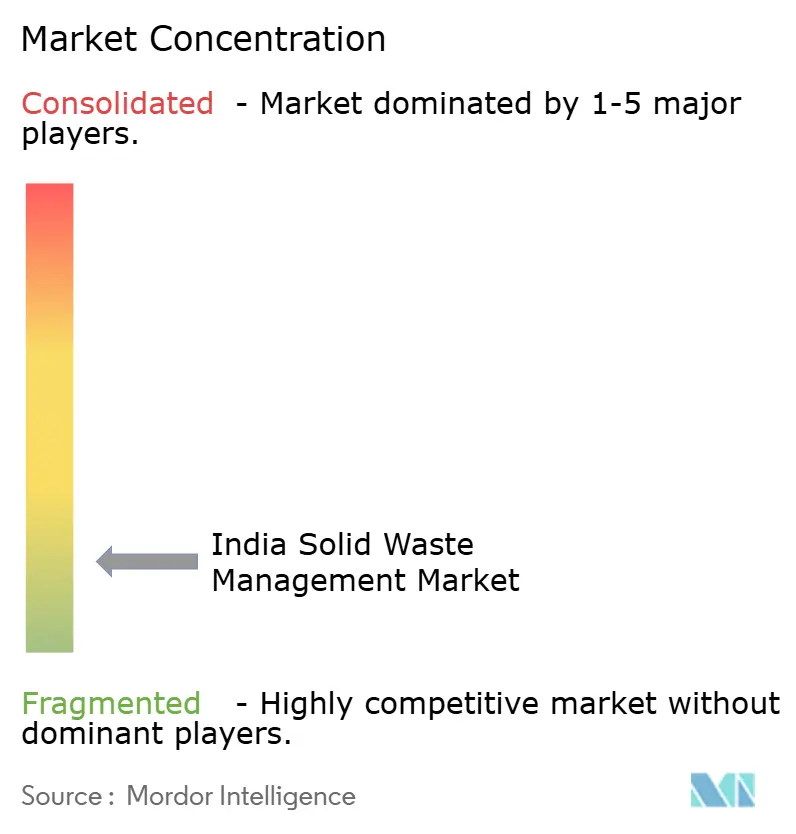
El mercado de gestión de residuos sólidos de India exhibe un bajo nivel de concentración de mercado. Los operadores nacionales integrados compiten con muchos proveedores regionales por contratos municipales. La tecnología es un área clave de diferenciación en las licitaciones. Los operadores están utilizando recolección monitoreada por GPS, optimización de rutas, datos de básculas de pesaje y procesos certificados de recuperación de materiales. Estas capacidades pueden reducir los costos operativos del ciclo de vida y mejorar la calidad de los informes. Los vehículos de recolección eléctricos son cada vez más comunes en los contratos municipales a largo plazo.
Las empresas también están buscando asociaciones tecnológicas para el manejo de residuos peligrosos, la extracción de lodos y la ingeniería de residuos a energía. Re Sustainability Limited firmó un memorando de entendimiento con Janyu Technologies en febrero de 2026 para desplegar sistemas robóticos de operación remota para el manejo de residuos peligrosos y la extracción de lodos. La subsidiaria de Antony Waste Handling Cell, AG Enviro Infra Projects, obtuvo dos contratos de recolección y transporte de residuos sólidos municipales de la Corporación Municipal de Brihanmumbai en diciembre de 2025, valorados en INR 1.330 crore (USD 152,64 millones) durante siete años. Su subsidiaria, Antony Lara Enviro Solutions, también recibió un contrato de preprocesamiento de 10 años de la Corporación Municipal de Thane por INR 330 crore (USD 37,87 millones). Estos contratos demuestran el valor de las capacidades probadas en la contratación municipal de gran escala.
Los servicios de cumplimiento de REP son otra área de competencia. El mercado de gestión de residuos sólidos de India recompensa a los operadores certificados que pueden cumplir con el registro en el portal, la cadena de custodia y los requisitos de informes. Las normas de residuos sólidos de 2026 y las normas de residuos de construcción y demolición de 2025 aumentan la importancia de las instalaciones de procesamiento conformes. La subsidiaria de Antony Waste obtuvo contratos para dos plantas de residuos a energía de 15 MW en Andhra Pradesh en agosto de 2025, por valor de INR 3.200 crore (USD 367,25 millones) durante 20 años. Banyan Nation obtuvo financiamiento de desarrollo para una instalación de reciclaje de plástico de 12.000 toneladas por año en Karnataka en 2025. La información disponible no proporciona participaciones de mercado combinadas para las principales empresas, por lo que no se puede respaldar una puntuación numérica de concentración.
Líderes de la Industria de Gestión de Residuos Sólidos de India
Re Sustainability Ltd.
Antony Waste Handling Cell Ltd.
BVG India Ltd.
JBM Enviro Pvt. Ltd.
Blue Planet Environmental Solutions Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: La Refinería BPCL-Kochi puso en marcha una planta de Gas Natural Comprimido Biológico en Brahmapuram para procesar 150 toneladas de residuos biodegradables diariamente, generando 5,60 toneladas de biogás y 28 toneladas de biofertilizante sólido a plena capacidad.
- Febrero de 2026: Re Sustainability Limited firmó un Memorando de Entendimiento con Janyu Technologies para desplegar sistemas robóticos de operación remota para el manejo de residuos peligrosos y la extracción de lodos, apuntando a nuevas oportunidades de contratos de residuos industriales y biomédicos.
- Diciembre de 2025: La subsidiaria de Antony Waste Handling Cell, AG Enviro Infra Projects, obtuvo dos contratos de recolección y transporte de residuos sólidos municipales de la Corporación Municipal de Brihanmumbai por valor de INR 1.330 crore (USD 152,64 millones), individualmente INR 684 crore (USD 78,5 millones) e INR 646 crore (USD 74,14 millones), bajo una concesión de siete años.


Alcance del Informe del Mercado de Gestión de Residuos Sólidos de India
El Mercado de Gestión de Residuos Sólidos de India está Segmentado por Tipo de Servicio (Servicios de Recolección, Transporte y Logística, Reciclaje y Recuperación de Materiales, Tratamiento y Disposición, y Más), por Tipo de Residuo (Residuos Sólidos Municipales, Residuos Industriales, Residuos Peligrosos, Residuos Agrícolas, y Más), y por Fuente (Residencial, Comercial, Industrial e Institucional). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Recolección |
| Transporte y Logística |
| Reciclaje y Recuperación de Materiales |
| Tratamiento y Disposición |
| Residuos a Energía |
| Otros |
| Residuos Sólidos Municipales |
| Residuos Industriales |
| Residuos Peligrosos |
| Residuos de Construcción y Demolición |
| Residuos Agrícolas |
| Residuos Médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por Tipo de Servicio | Servicios de Recolección |
| Transporte y Logística | |
| Reciclaje y Recuperación de Materiales | |
| Tratamiento y Disposición | |
| Residuos a Energía | |
| Otros | |
| Por Tipo de Residuo | Residuos Sólidos Municipales |
| Residuos Industriales | |
| Residuos Peligrosos | |
| Residuos de Construcción y Demolición | |
| Residuos Agrícolas | |
| Residuos Médicos | |
| Otros | |
| Por Fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del sector de gestión de residuos sólidos de India en 2026?
El tamaño del mercado de gestión de residuos sólidos de India se estima en 14,29 mil millones de USD en 2026. Se prevé que alcance 18,94 mil millones de USD para 2031 a medida que se amplíen los requisitos de recolección, procesamiento y cumplimiento normativo.
¿Cuál es la tasa de crecimiento prevista hasta 2031?
Se prevé que el mercado de gestión de residuos sólidos de India crezca a una CAGR del 5,8% de 2026 a 2031. El crecimiento urbano, los cambios regulatorios y la inversión en infraestructura respaldan el pronóstico.
¿Qué categoría de servicio generó los mayores ingresos en 2025?
Los Servicios de Recolección lideraron con el 46% de los ingresos en 2025. La cobertura de recolección puerta a puerta y los contratos de servicios municipales otorgan a esta categoría una gran base operativa recurrente.
¿Qué tipo de residuo se está expandiendo más rápido?
Se prevé que los residuos médicos se expandan a una CAGR del 10,5% hasta 2031. Las crecientes necesidades de tratamiento de los centros de salud y los laboratorios de diagnóstico respaldan la necesidad de capacidad de tratamiento especializada y autorizada.
¿Qué fuente de residuos tiene el pronóstico de crecimiento más rápido?
Se prevé que las fuentes industriales crezcan a una CAGR del 9,4% de 2026 a 2031. Los mayores requisitos de seguimiento y los conglomerados de manufactura organizada respaldan el mercado de gestión de residuos sólidos de India.
¿Qué regulaciones están cambiando las operaciones de gestión de residuos en 2026?
Las Normas de Gestión de Residuos Sólidos de 2026 exigen la segregación en cuatro flujos y fortalecen los requisitos de cumplimiento para los generadores de residuos. Las normas de residuos de construcción y demolición también aumentan las responsabilidades de reciclaje para los promotores que califiquen.
Última actualización de la página el:



