
Tamanho e Participação do Mercado de Embalagens Cartonadas para Líquidos na Índia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
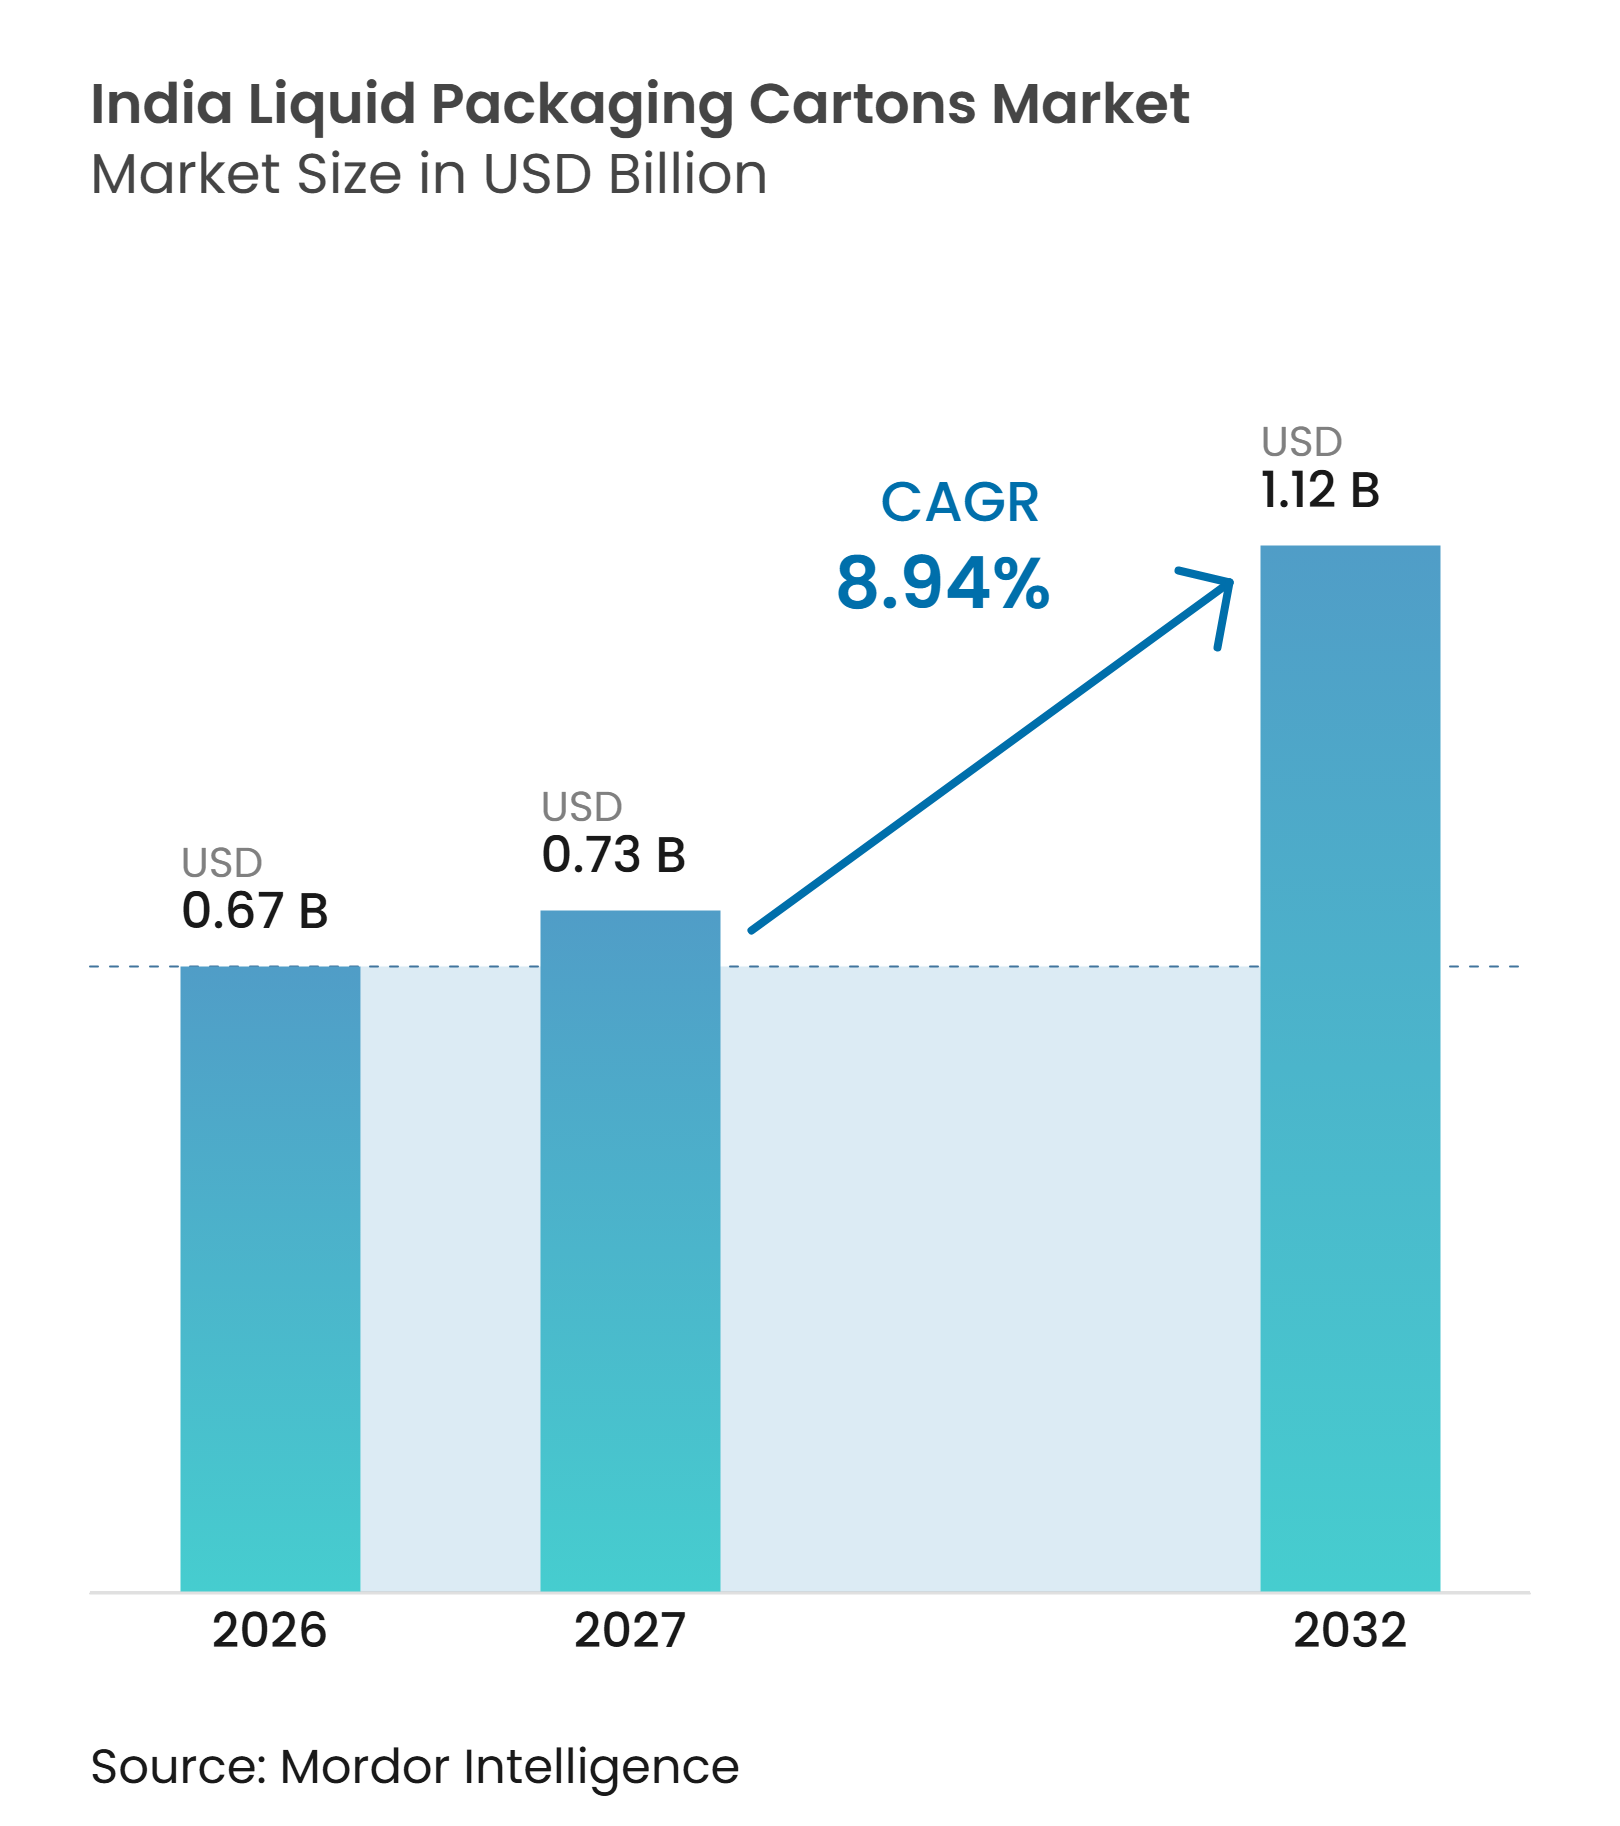
| Tamanho do mercado no ano base (2026) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.73 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.94 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Cartonadas para Líquidos na Índia por Mordor Intelligence
O tamanho do mercado de embalagens cartonadas para líquidos na Índia foi avaliado em 0,67 bilhões de USD em 2026 e estima-se que cresça de 0,73 bilhões de USD em 2027 para atingir 1,12 bilhões de USD até 2032, a um CAGR de 8,94% durante o período de previsão (2027-2032). A transição do leite a granel para o leite embalado de marca sustenta a demanda, pois a higiene e a garantia do produto moldam cada vez mais as decisões de compra doméstica. A distribuição em temperatura ambiente também permite que marcas de laticínios e bebidas alcancem localidades onde a logística refrigerada confiável ainda é limitada. Novos investimentos em fabricação de embalagens cartonadas estão aumentando a oferta local e reduzindo a distância entre os produtores de embalagens e os clientes do setor de alimentos e bebidas. As embalagens menores continuam sendo importantes para ocasiões de compra acessíveis, enquanto os formatos maiores para uso cotidiano estão ganhando relevância à medida que o uso de embalagens cartonadas se expande além do consumo por impulso. A concorrência está aumentando à medida que fornecedores globais, conversores domésticos e fornecedores de embalagens cartonadas em rolo buscam diferentes combinações de equipamentos, fornecimento de materiais, capacidade e atendimento ao cliente.
Principais Conclusões do Relatório
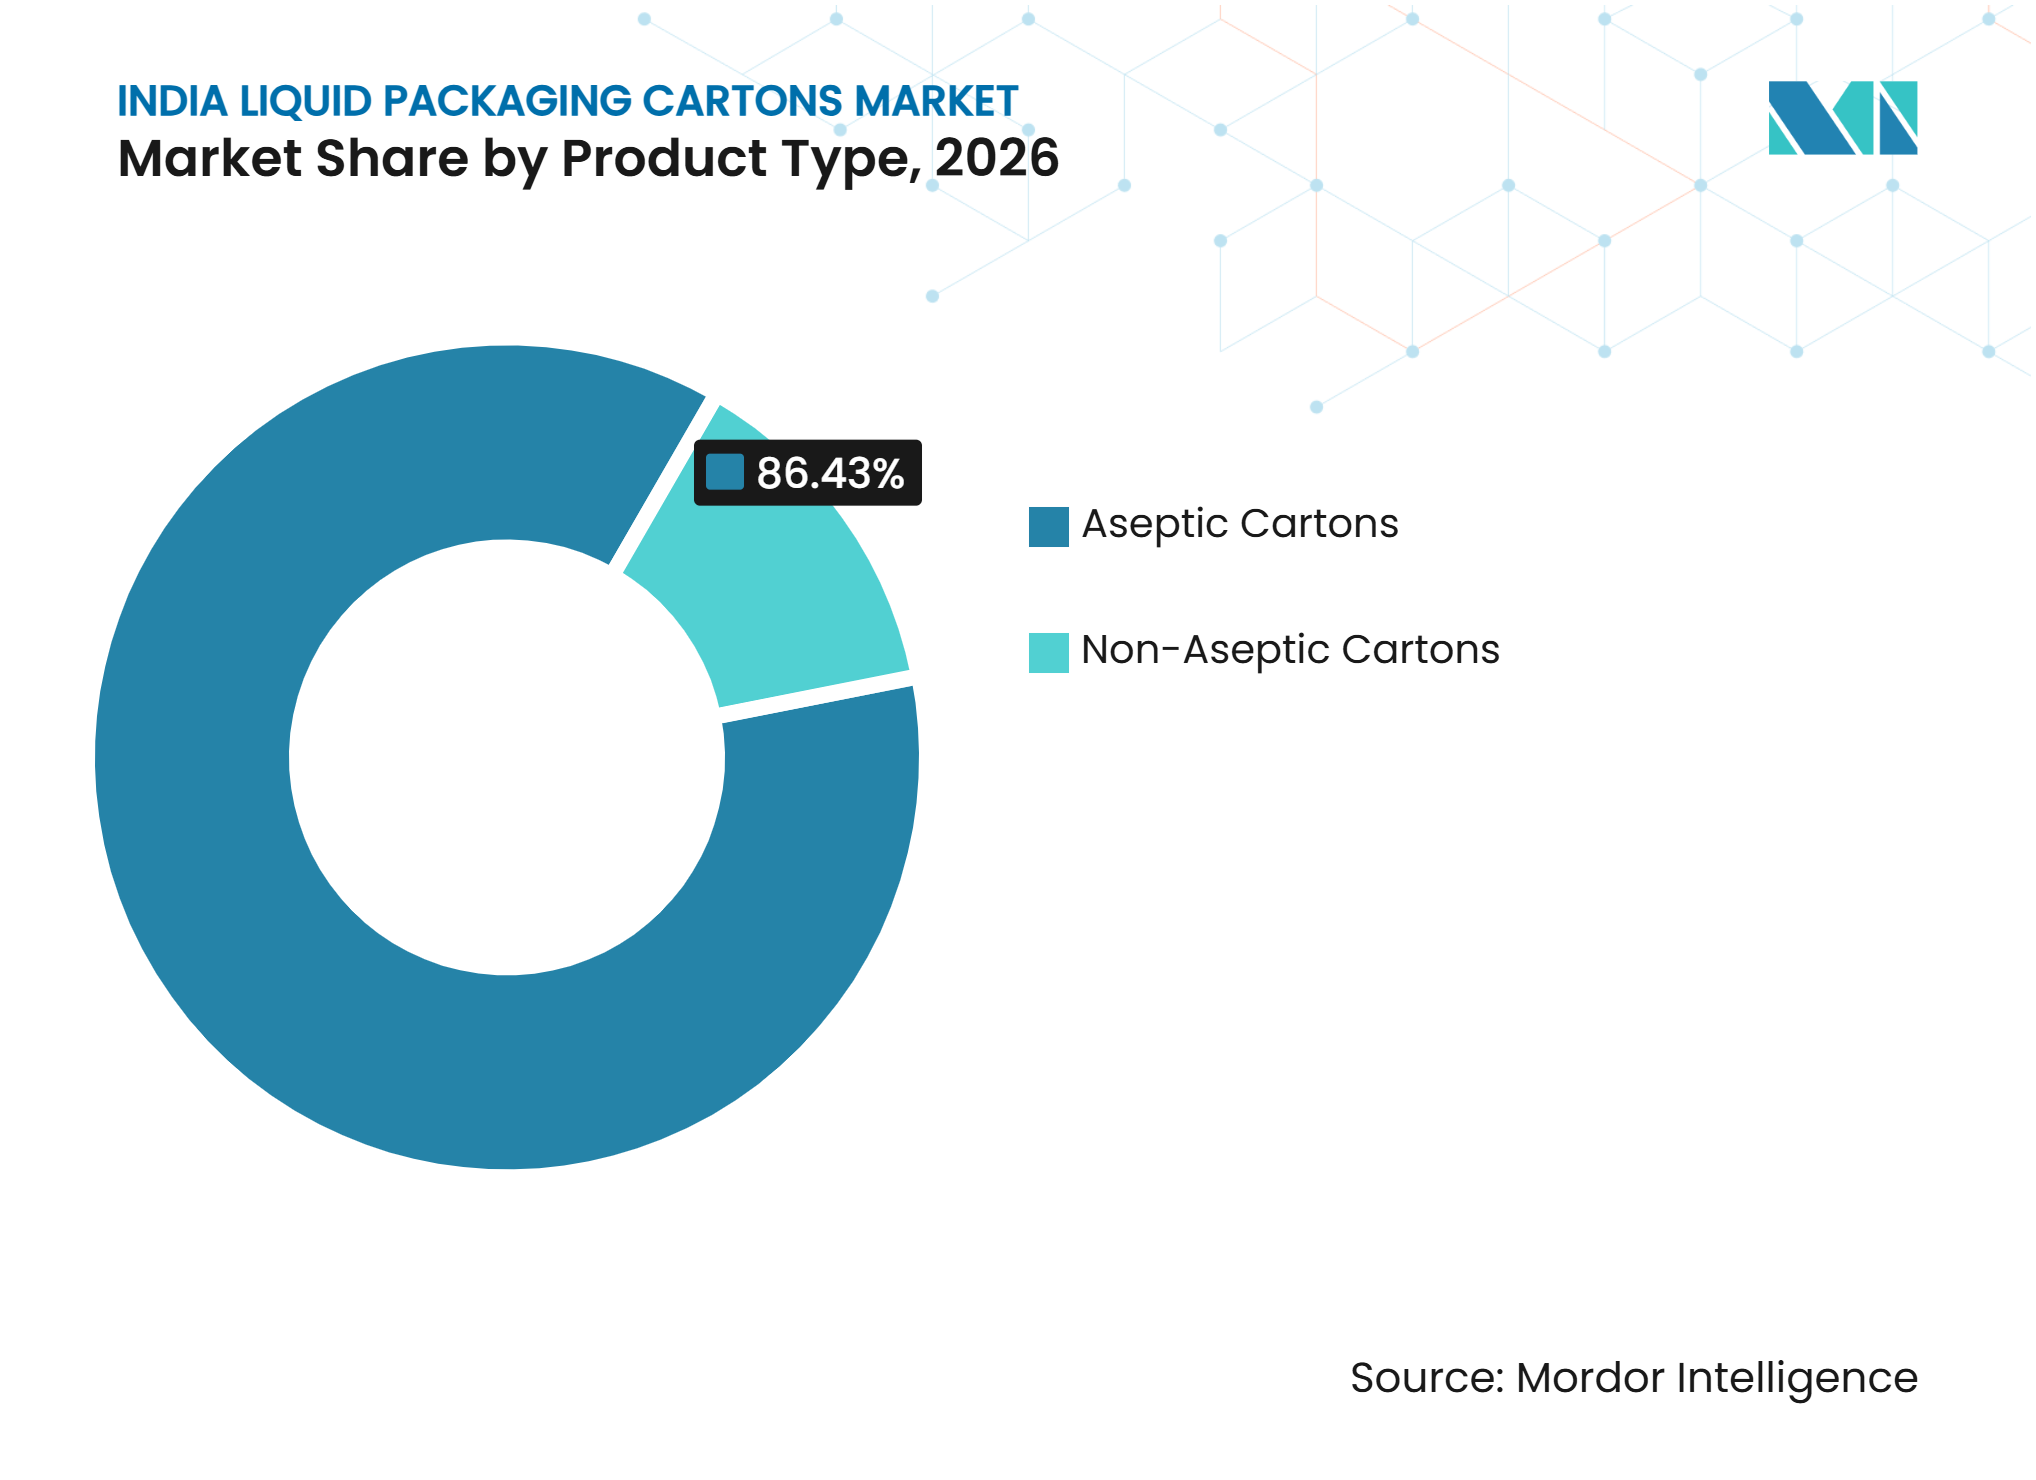
- Por tipo de produto, as embalagens assépticas detinham 86,43% da participação do mercado indiano de embalagens cartonadas para líquidos em 2026 e estão projetadas para se expandir a um CAGR de 9,48% até 2032.
- Por aplicação, o leite representou 37,62% do tamanho do mercado indiano de embalagens cartonadas para líquidos em 2026, enquanto as bebidas à base de plantas estão projetadas para se expandir a um CAGR de 9,63% até 2032.
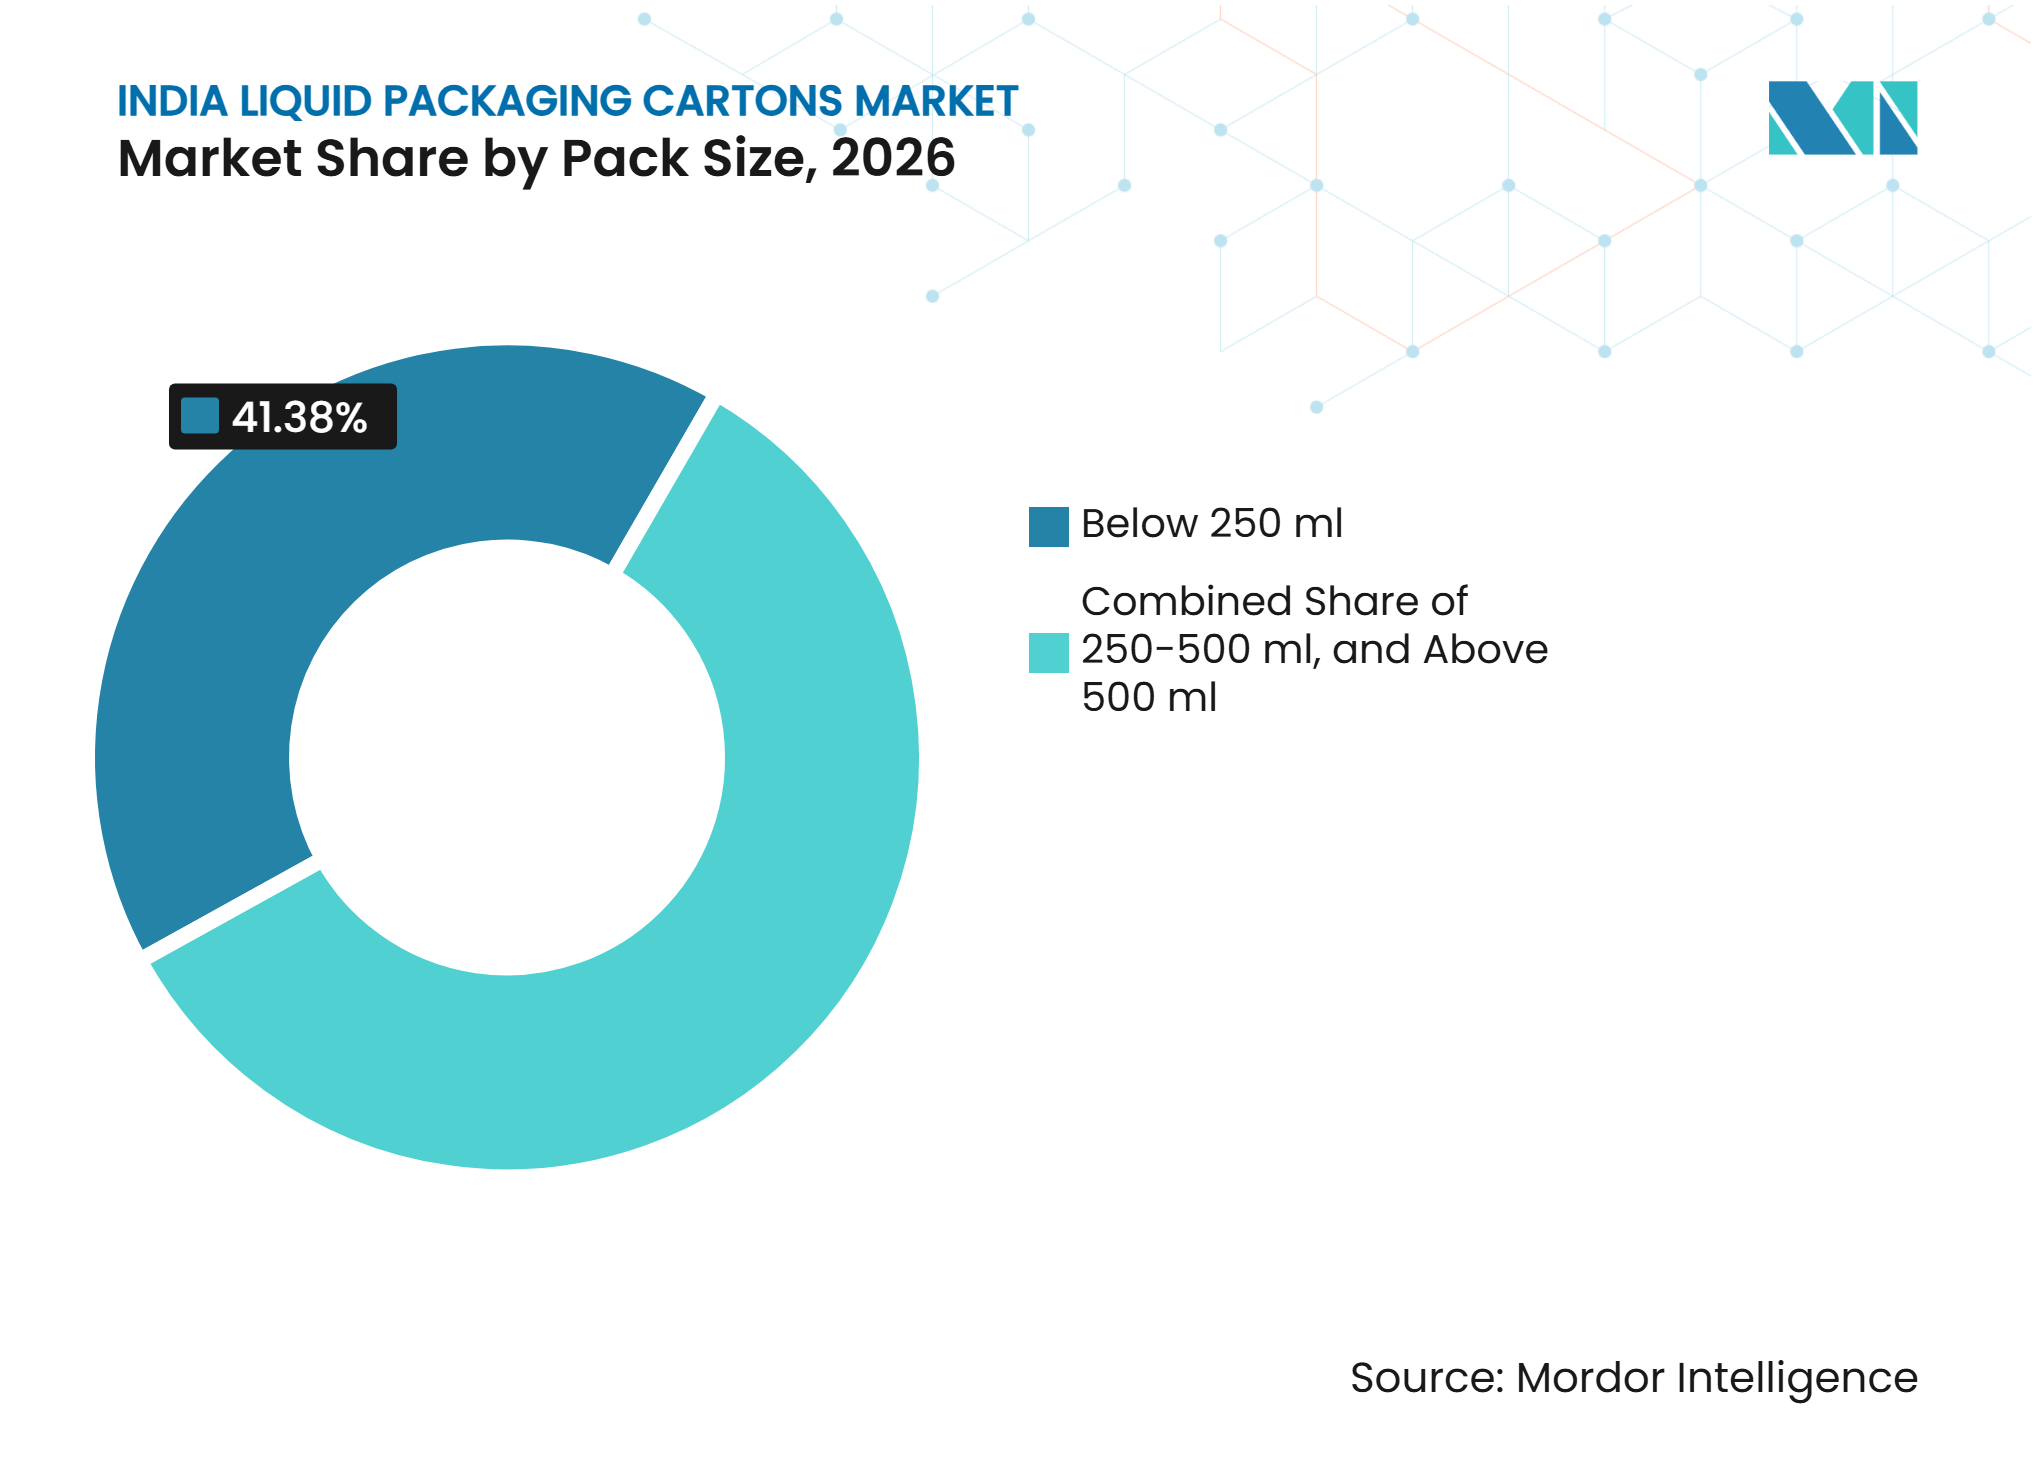
- Por tamanho de embalagem, os formatos abaixo de 250 ml detinham 41,38% da participação do mercado indiano de embalagens cartonadas para líquidos em 2026, enquanto os formatos de 250-500 ml estão projetados para crescer a um CAGR de 9,57% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição do Consumo de Leite a Granel para o Leite Embalado | +2.8% | Nacional, com ganhos iniciais em Maharashtra, Gujarat e Delhi NCR | Médio prazo (2-4 anos) |
| Expansão da Distribuição Ambiente de Laticínios e Bebidas | +2.0% | Nacional, mais forte nas cidades de Nível 2 e Nível 3 nas faixas norte e oeste | Médio prazo (2-4 anos) |
| Crescente Demanda por Embalagens Acessíveis em Formato Pequeno | +1.4% | Nacional, maior impacto nas cidades de Nível 2 e Nível 3 em Uttar Pradesh, Madhya Pradesh, Rajasthan e Andhra Pradesh | Curto prazo (≤ 2 anos) |
| Crescimento de Marcas Regionais de Bebidas e de Cidades de Nível 2 e Nível 3 | +1.1% | Nacional, concentrado no cinturão Hindi e no Sul da Índia | Médio prazo (2-4 anos) |
| Expansão da Capacidade Local de Fabricação de Embalagens Cartonadas Assépticas | +0.9% | Gujarat, incluindo Ahmedabad e Sanand, e Maharashtra, incluindo Pune | Longo prazo (≥ 4 anos) |
| Maior Adoção de Bebidas à Base de Plantas e Bebidas Funcionais Estáveis em Temperatura Ambiente | +0.7% | Cidades metropolitanas incluindo Bengaluru, Mumbai, Delhi, Hyderabad e Chennai | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Transição do Consumo de Leite a Granel para o Leite Embalado
A migração do leite a granel para o leite embalado continua sendo uma fonte central de demanda para o mercado de embalagens cartonadas para líquidos na Índia. Um estudo de 2025 com consumidores de leite no distrito de Latur, Maharashtra, constatou que 60,83% dos entrevistados ainda preferiam o leite a granel, o que indica um espaço considerável para conversão em um mercado adjacente ao urbano.[1] O leite embalado oferece aos consumidores uma conexão mais clara entre higiene, rastreabilidade e uma marca conhecida no ponto de compra. Essa distinção é importante porque as decisões domésticas estão cada vez mais ligadas à confiança no manuseio de alimentos e na consistência do produto, e não apenas à conveniência. Uma migração contínua para o leite de marca criaria demanda recorrente por embalagens cartonadas assépticas e de laticínios frescos em grandes centros de consumo, cidades distritais e cidades menores. Os fornecedores de embalagens cartonadas podem se beneficiar quando as empresas de laticínios precisam preservar a qualidade do produto durante o armazenamento, o transporte e a distribuição no varejo de bairro. O mercado de embalagens cartonadas para líquidos na Índia, portanto, se beneficia de uma mudança de longo prazo na forma como os domicílios avaliam a qualidade do leite.
Expansão da Distribuição Ambiente de Laticínios e Bebidas
A distribuição em temperatura ambiente está ampliando o alcance prático do mercado de embalagens cartonadas para líquidos na Índia, particularmente além das áreas metropolitanas. As embalagens cartonadas assépticas podem preservar os produtos em temperatura ambiente por períodos prolongados, reduzindo a dependência de armazenamento refrigerado durante o transporte, a armazenagem e a distribuição no varejo. Essa característica é valiosa nas localidades de Nível 2 e Nível 3, onde a cobertura da cadeia de frio, a confiabilidade da eletricidade e o controle de temperatura permanecem irregulares. As marcas de laticínios e bebidas podem colocar produtos estáveis em temperatura ambiente em lojas de bairro sem exigir que o varejista invista em refrigeração dedicada. O resultado é um modelo de distribuição que pode se expandir independentemente do crescimento do varejo moderno, ao mesmo tempo em que oferece às lojas locais uma seleção mais ampla de bebidas. A unidade de Ahmedabad da SIG foi posicionada para atender à demanda doméstica e aos mercados asiáticos vizinhos, refletindo a relevância operacional das cadeias de suprimentos em temperatura ambiente.[2]
Crescente Demanda por Embalagens Acessíveis em Formato Pequeno
As embalagens pequenas e acessíveis sustentam o crescimento de volume no mercado de embalagens cartonadas para líquidos na Índia porque se alinham com ocasiões de compra frequentes e de baixo valor. As embalagens cartonadas abaixo de 250 ml atendem a bebidas e produtos lácteos adquiridos para consumo imediato, intervalos escolares, viagens e compras rápidas. As marcas utilizam formatos compactos para manter pontos de preço acessíveis, ao mesmo tempo em que oferecem aos produtos uma embalagem estável em temperatura ambiente que circula pelos canais de varejo comuns. O menor peso da embalagem cartonada e a maior vida útil em temperatura ambiente também podem reduzir as perdas em rotas de distribuição com refrigeração não confiável. Esses formatos ajudam produtos mais novos a alcançar consumidores que podem estar experimentando uma categoria, sabor ou marca pela primeira vez. A demanda por embalagens pequenas permanece especialmente relevante em canais de varejo sensíveis ao preço e em cidades com alta dependência de lojas de bairro.
Crescimento de Marcas Regionais de Bebidas e de Cidades de Nível 2 e Nível 3
As empresas regionais de bebidas estão se tornando uma base de clientes relevante para o mercado de embalagens cartonadas para líquidos na Índia. Essas empresas constroem demanda por meio de sabores locais, embalagens pequenas e distribuição adaptada aos padrões regionais de varejo e ao consumo sazonal. À medida que seus volumes aumentam, as embalagens cartonadas podem ajudá-las a estender a vida útil e alcançar territórios mais amplos sem uma cadeia de frio completa. O formato também pode fornecer uma embalagem padronizada para marcas que desejam fortalecer seu posicionamento de qualidade junto a varejistas e consumidores. Essa mudança aumenta o número de potenciais clientes de embalagens além dos grandes grupos nacionais de bebidas e das empresas de laticínios estabelecidas. Também apoia oportunidades de envase por contrato para empresas que não têm escala ou capital para instalar suas próprias linhas assépticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Sistemas de Envase Asséptico e Tamanhos Mínimos de Produção Eficientes | -2.0% | Nacional, mais agudo no leste e centro da Índia, onde as cooperativas de laticínios dominam | Longo prazo (≥ 4 anos) |
| Coleta Fragmentada e Economia Inconsistente de Reciclagem de Embalagens Cartonadas | -1.3% | Nacional, com maiores lacunas de coleta nos mercados de Nível 3 e rurais | Médio prazo (2-4 anos) |
| Concorrência de Garrafas PET, Sachês, Vidro e Embalagens Metálicas | -1.1% | Nacional, mais forte nos mercados rurais e semiurbanos sensíveis ao preço | Médio prazo (2-4 anos) |
| Intensa Concorrência de Preços entre Fornecedores de Embalagens Cartonadas Estabelecidos e Novos | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Sistemas de Envase Asséptico e Tamanhos Mínimos de Produção Eficientes
O capital necessário para os sistemas de envase asséptico limita a participação no mercado de embalagens cartonadas para líquidos na Índia. Uma linha completa requer equipamentos de envase, sistemas de esterilização, utilidades limpas, fornecimento de embalagens validadas, controles operacionais técnicos e infraestrutura de instalação adequada. O custo pode ser difícil de absorver para pequenas cooperativas de laticínios e processadores regionais de bebidas sem visibilidade de volume a longo prazo. As produções mínimas também podem reduzir o apelo da tecnologia para marcas com volumes modestos, vendas sazonais ou demanda volátil. Os requisitos de segurança alimentar da FSSAI adicionam custos de validação e auditoria às operações contínuas, exigindo um controle de processo mais rigoroso do que muitos pequenos processadores mantêm. Os arranjos de envase compartilhado podem reduzir a barreira para alguns clientes, mas continuam sendo uma opção limitada em vez de um modelo amplamente padronizado.
Coleta Fragmentada e Economia Inconsistente de Reciclagem de Embalagens Cartonadas
As lacunas de coleta e reciclagem criam uma restrição contínua para o mercado de embalagens cartonadas para líquidos na Índia. Um estudo do TERI de 2025 registrou uma taxa nacional de reciclagem de embalagens cartonadas de bebidas usadas de 48%.[3] A mesma avaliação registrou uma taxa de 63,66% nas 24 cidades pesquisadas, mostrando que os sistemas de coleta organizados têm desempenho melhor do que a cobertura nacional. A diferença aponta para uma infraestrutura de coleta fraca em cidades menores e áreas rurais, onde o consumo de embalagens cartonadas está se expandindo, mas os sistemas de recuperação permanecem menos desenvolvidos. Os produtores devem considerar as obrigações evolutivas de Responsabilidade Estendida do Produtor e o custo de recuperar, separar e processar embalagens multicamadas. Uma maior capacidade de recuperação de materiais, tecnologia de fábricas de papel, redes de coleta locais e vínculos com trabalhadores informais de resíduos continuam sendo necessários para uma cobertura de coleta mais ampla.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Embalagens Cartonadas Assépticas Mantêm Liderança ClaraAs embalagens cartonadas assépticas detinham 86,43% do valor do segmento em 2026 e devem crescer a um CAGR de 9,48% até 2032. Sua posição reflete a necessidade de distribuição estável em temperatura ambiente em áreas onde uma cadeia de frio totalmente integrada não está disponível. A tecnologia permite que marcas de laticínios e bebidas movam produtos por longas distâncias sem refrigeração contínua. A SIG inaugurou sua primeira fábrica indiana de embalagens cartonadas assépticas em Ahmedabad em fevereiro de 2025, com capacidade anual de 4 bilhões de embalagens, e anunciou EUR 40 milhões, equivalente a USD 43,6 milhões, para uma linha de extrusão local prevista para 2027. Esses investimentos indicam demanda contínua por fornecimento local de embalagens cartonadas assépticas.
As embalagens cartonadas não assépticas representaram os 13,57% restantes do valor em 2026 e são usadas principalmente para laticínios frescos, sucos e líquidos especiais com requisitos de vida útil mais curtos. Sua construção resselável e superfícies imprimíveis apoiam a diferenciação de produtos no varejo organizado. Os fornecedores domésticos expandiram as ofertas de embalagens cartonadas com topo em gable em tamanhos de embalagem pequenos e grandes. Os requisitos de contato com alimentos da FSSAI e as expectativas de qualidade de materiais continuam sendo relevantes para os formatos assépticos e não assépticos. O setor de embalagens cartonadas para líquidos na Índia, portanto, inclui uma grande base de embalagens em temperatura ambiente ao lado de um nicho menor de produtos frescos.


Por Aplicação:
O Leite Fornece a Base Enquanto as Bebidas à Base de Plantas Crescem Mais RapidamenteO leite representou 37,62% do valor de mercado em 2026. Seu papel é sustentado pela escala do consumo nacional de leite e pela gradual formalização do varejo de laticínios. O estudo de consumidores de Latur constatou que o leite a granel permanecia a preferência de 60,83% dos entrevistados, mostrando espaço para o crescimento do leite embalado em um estado com infraestrutura de laticínios estabelecida. Sucos, produtos lácteos além do leite, bebidas energéticas e funcionais, alimentos líquidos e outros usos respondem pela demanda restante de aplicações. Sua adoção varia com o acesso ao varejo, as preferências dos consumidores e a disponibilidade de sistemas de distribuição adequados.
As bebidas à base de plantas devem registrar o CAGR de aplicação mais rápido, de 9,63%, até 2032. A categoria é apoiada pelo interesse urbano em alternativas aos laticínios e pela necessidade de um formato estável que possa ser transportado sem refrigeração. As embalagens cartonadas assépticas podem suportar uma vida útil mais longa para esses produtos durante uma distribuição mais ampla. A colaboração da Tetra Pak em abril de 2026 com a Drools introduziu alimentos frescos para animais de estimação em embalagens Tetra Recart sem logística de cadeia de frio, mostrando como a tecnologia de embalagens cartonadas pode apoiar usos adjacentes além das bebidas convencionais. A diversidade de aplicações oferece ao mercado de embalagens cartonadas para líquidos na Índia vários caminhos para o crescimento da demanda.
Por Tamanho de Embalagem:
Formatos Pequenos Lideram Enquanto Embalagens de Tamanho Médio AvançamAs embalagens cartonadas abaixo de 250 ml representaram 41,38% do valor do segmento em 2026. O segmento se beneficia da demanda por formatos individuais vendidos em canais de varejo de alta frequência. As embalagens pequenas são adequadas para compras por impulso e ajudam as marcas a manter pontos de preço acessíveis ao consumidor. Elas também ajudam as marcas a testar sabores e novas variantes de bebidas nos mercados locais. Seu papel estabelecido as torna importantes para a base de volume da categoria.
O segmento de 250-500 ml deve crescer a um CAGR de 9,57% até 2032. Essa faixa está associada ao consumo cotidiano e a uma mudança gradual além dos formatos de uso imediato. Tamanhos de unidade maiores podem melhorar a receita por embalagem cartonada e apoiar a utilização das linhas de envase. A faixa acima de 500 ml permanece relevante para serviços de alimentação, uso institucional e compras domésticas, incluindo leite UHT de 1 litro. As dimensões das embalagens continuarão a refletir a acessibilidade do consumidor, o espaço no varejo, a eficiência da linha de envase e a ocasião de uso do produto.

Análise Geográfica
Índia Ocidental
A Índia Ocidental é o principal polo de produção e consumo do mercado de embalagens cartonadas para líquidos na Índia. Gujarat abriga a fábrica de Ahmedabad da SIG no corredor industrial Sanand-Ahmedabad. A SIG inaugurou a instalação em 2025 com capacidade para 4 bilhões de embalagens anuais e a descreveu como um ponto de fornecimento doméstico com potencial de exportação. Maharashtra acrescenta uma importante base de fabricação e equipamentos por meio da instalação da Tetra Pak em Chakan, Pune. A região combina varejo organizado, consumo urbano e redes de laticínios estabelecidas. Essa concentração encurta os elos de fornecimento entre fornecedores de embalagens cartonadas, fornecedores de equipamentos de envase, processadores de laticínios e empresas de bebidas.
Índia do Norte
A Índia do Norte fornece uma grande base de demanda porque Punjab, Haryana, Uttar Pradesh e Delhi NCR formam um importante cinturão leiteiro. A Elopak ASA declarou em sua atualização comercial de março de 2026 que a Índia registrou menor volume e pressão contínua de margem em seu negócio de Rolo Alimentado não sistêmico. Sua estratégia de sistema Pure-Pak visa construir relacionamentos mais profundos com os clientes ao longo do tempo. A mudança do fornecimento de materiais para sistemas integrados poderia mudar a forma como os fornecedores competem com os clientes de laticínios do norte.
Sul da Índia e Regiões Emergentes do Interior
O Sul da Índia sustenta a demanda por meio de maior consumo de bebidas, varejo organizado estabelecido e interesse em laticínios com sabor e opções à base de plantas. Bengaluru estava entre os locais de reciclagem mais fortes na avaliação do TERI de 2025, refletindo o valor dos sistemas de coleta organizados. O Leste da Índia e o nordeste permanecem em estágios iniciais de adoção de embalagens cartonadas, onde as embalagens cartonadas em temperatura ambiente podem ajudar as marcas locais a estabelecer distribuição sem uma extensa infraestrutura de cadeia de frio. Os requisitos de embalagem e contato com alimentos da FSSAI fornecem uma base de conformidade comum à medida que esses mercados se desenvolvem.
Cenário Competitivo
Concentração do Mercado
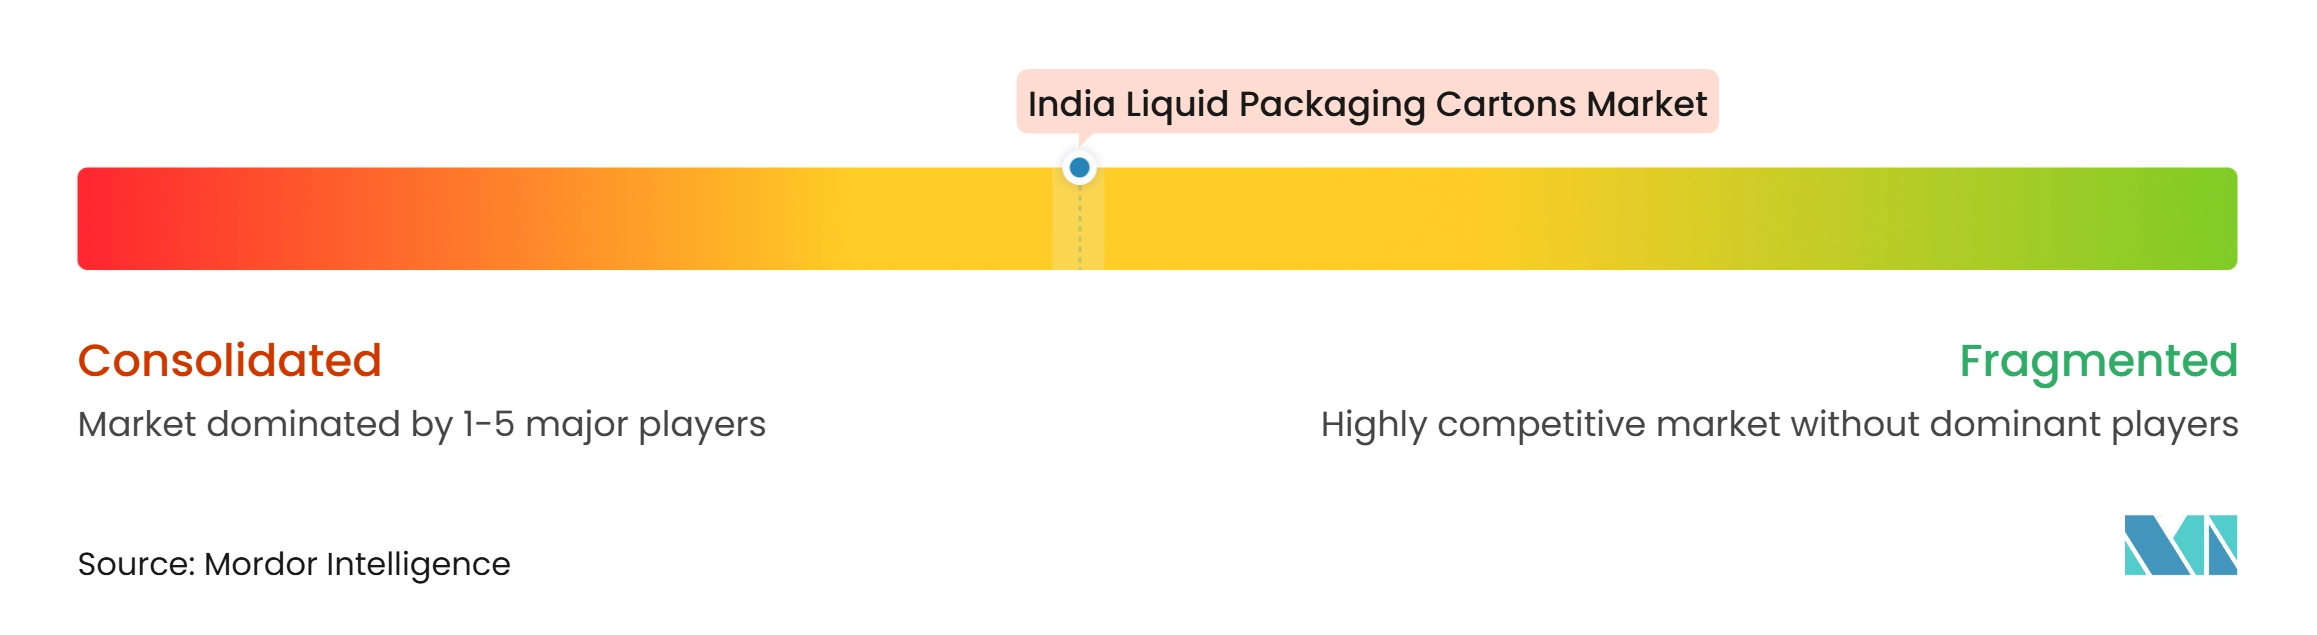
O mercado de embalagens cartonadas para líquidos na Índia é moderadamente concentrado entre fornecedores globais, enquanto a conversão doméstica e a atividade de topo em gable são mais dispersas. A Tetra Pak tem uma vantagem de base instalada porque os posicionamentos de equipamentos, o fornecimento de material de embalagem e os relacionamentos com clientes estão intimamente conectados. A SIG está expandindo sua presença indiana por meio de sua fábrica em Ahmedabad e da capacidade de extrusão local planejada. O negócio Asepto da UFlex Limited é outro concorrente ativo com capacidade de fabricação em Gujarat. O foco competitivo está se movendo além do fornecimento de embalagens para disponibilidade local, integração de equipamentos e suporte de serviços.
A Elopak ASA está adotando uma abordagem de venda de sistemas por meio de posicionamentos Pure-Pak, em vez de depender apenas do material de Rolo Alimentado. Sua atualização comercial de março de 2026 confirmou que essa transição permanecia uma prioridade estratégica, apesar da pressão no negócio não sistêmico. O investimento planejado em extrusão da SIG é um segundo movimento estratégico que aumenta a integração local em sua cadeia de suprimentos indiana. A colaboração da Tetra Pak com a Drools é um terceiro exemplo, estendendo o uso de embalagens cartonadas para alimentos frescos para animais de estimação. Essas ações mostram que os fornecedores estão buscando demanda por meio de novas aplicações, além das contas tradicionais de laticínios e bebidas.
As cooperativas regionais de laticínios e as marcas de bebidas em crescimento criam uma abertura para serviços de envase e embalagem por contrato. A concorrência de preços permanece intensa no material de rolo alimentado, particularmente onde os clientes podem comparar o fornecimento doméstico e importado. A composição do material está se tornando uma consideração competitiva à medida que os produtores respondem às obrigações de coleta e às expectativas de reciclagem. A Tetra Pak introduziu embalagens com polímeros reciclados certificados na Índia em fevereiro de 2025, fornecendo uma resposta focada em materiais.
Líderes do Setor de Embalagens Cartonadas para Líquidos na Índia
-
Tetra Pak International SA
-
UFlex Limited
-
SIG Group AG
-
GLS Elopak Pvt. Ltd.
-
Greatview Aseptic Packaging Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Indiano de Caixas de Embalagem Líquida Empresas cobertas neste relatório
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Nippon Paper Industries Co., Ltd.
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Parksons Packaging Ltd.
- Italpack Srl
Desenvolvimentos industriais recentes em Mercado Indiano de Caixas de Embalagem Líquida
- Outubro de 2026: A Alternicq Limited firmou parceria com a Pulpex Limited para introduzir tecnologia de garrafas de fibra de polpa recicláveis na Índia, expandindo as opções de embalagem para produtos líquidos. Este desenvolvimento é relevante para o Mercado de Embalagens Cartonadas para Líquidos na Índia, apoiando a demanda por materiais à base de fibra e formatos de embalagem para líquidos.
- Maio de 2026: A Parag Milk Foods, em parceria com a Tetra Pak, lançou uma bebida proteica asséptica no formato de embalagem cartonada Tetra Prisma Aseptic, visando o segmento de nutrição esportiva e bem-estar. Este desenvolvimento expande o uso de embalagens cartonadas assépticas em bebidas proteicas e apoia a demanda por embalagens líquidas estáveis em temperatura ambiente nas categorias de laticínios e bebidas funcionais.
- Abril de 2026: A Drools, uma das empresas de alimentos para animais de estimação de crescimento mais rápido da Índia, anunciou um investimento de INR 180 crore (USD 21,3 milhões) em infraestrutura de processamento e embalagem, firmando uma colaboração estratégica com a Tetra Pak para introduzir alimentos frescos para animais de estimação em embalagens Tetra Recart, tornando a Drools a primeira marca de alimentos para animais de estimação na Ásia a implantar esse formato. A parceria elimina a necessidade de logística de cadeia de frio, estendendo a tecnologia asséptica da Tetra Pak para uma nova categoria de aplicação no mercado indiano.
- Março de 2026: A atualização comercial do primeiro trimestre de 2026 da Elopak ASA registrou redução de volume e pressão contínua de margem na Índia devido a desequilíbrios no mercado de Rolo Alimentado não sistêmico, ao mesmo tempo em que reafirmou que a venda do sistema Pure-Pak na Índia permanece uma prioridade estratégica central e expressou confiança contínua na trajetória de demanda de longo prazo da Índia.
Escopo do Relatório do Mercado de Embalagens Cartonadas para Líquidos na Índia
O Mercado de Embalagens Cartonadas para Líquidos na Índia abrange a fabricação e o fornecimento de soluções de embalagem à base de papelão projetadas para o armazenamento seguro, transporte e distribuição de bebidas líquidas e produtos alimentícios. Essas embalagens cartonadas fornecem proteção ao produto, vida útil prolongada e manuseio conveniente, ao mesmo tempo em que apoiam o envase e a distribuição eficientes. O mercado inclui soluções de embalagem projetadas para manter a frescura do produto, prevenir a contaminação e atender aos requisitos evolutivos de segurança alimentar e sustentabilidade. O crescente consumo de bebidas embaladas, a crescente demanda por produtos convenientes e estáveis em temperatura ambiente e a transição para materiais de embalagem recicláveis impulsionam o crescimento do mercado em toda a Índia.
O Relatório do Mercado de Embalagens Cartonadas para Líquidos na Índia é Segmentado por Tipo de Produto (Embalagens Cartonadas Assépticas e Embalagens Cartonadas Não Assépticas), Aplicações (Leite, Sucos, Bebidas à Base de Plantas, Produtos Lácteos Excluindo Leite, Bebidas Energéticas e Funcionais, Alimentos Líquidos e Outras Aplicações) e Tamanho da Embalagem (Abaixo de 250 ml, 250-500 ml e Acima de 500 ml). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas |
| Leite |
| Sucos |
| Bebidas à Base de Plantas |
| Produtos Lácteos (Excluindo Leite) |
| Bebidas Energéticas e Funcionais |
| Alimentos Líquidos |
| Outras Aplicações |
| Abaixo de 250 ml |
| 250-500 ml |
| Acima de 500 ml |
| Por Tipo de Produto | Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas | |
| Por Aplicações | Leite |
| Sucos | |
| Bebidas à Base de Plantas | |
| Produtos Lácteos (Excluindo Leite) | |
| Bebidas Energéticas e Funcionais | |
| Alimentos Líquidos | |
| Outras Aplicações | |
| Por Tamanho de Embalagem | Abaixo de 250 ml |
| 250-500 ml | |
| Acima de 500 ml |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens cartonadas para líquidos na Índia?
O tamanho do mercado de embalagens cartonadas para líquidos na Índia é estimado em 0,73 bilhões de USD em 2027 e deve atingir 1,12 bilhões de USD até 2032, crescendo a um CAGR de 8,94%.
Qual é o tamanho do mercado de embalagens cartonadas para líquidos da Índia?
O mercado é estimado em 0,73 bilhões de USD em 2027 e deve atingir 1,12 bilhões de USD até 2032, crescendo a um CAGR de 8,94%.
Por que as embalagens cartonadas assépticas são importantes para laticínios e bebidas na Índia?
Elas permitem a distribuição em temperatura ambiente e maior vida útil, o que ajuda as marcas a alcançar áreas onde a logística refrigerada é limitada.
Qual aplicação está se expandindo mais rapidamente para embalagens cartonadas para líquidos na Índia?
As bebidas à base de plantas devem registrar o crescimento mais rápido, a um CAGR de 9,63% até 2032.
Qual tamanho de embalagem é mais amplamente utilizado na Índia?
As embalagens abaixo de 250 ml lideram com uma participação de 41,38% em 2026, refletindo a demanda por formatos individuais acessíveis.
O que limita o uso mais amplo de embalagens cartonadas assépticas na Índia?
O alto investimento em linhas de envase, as produções mínimas, as lacunas de coleta e a concorrência de outros formatos de embalagem continuam sendo as principais restrições.