
Taille et part du marché des cartons d'emballage liquide en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
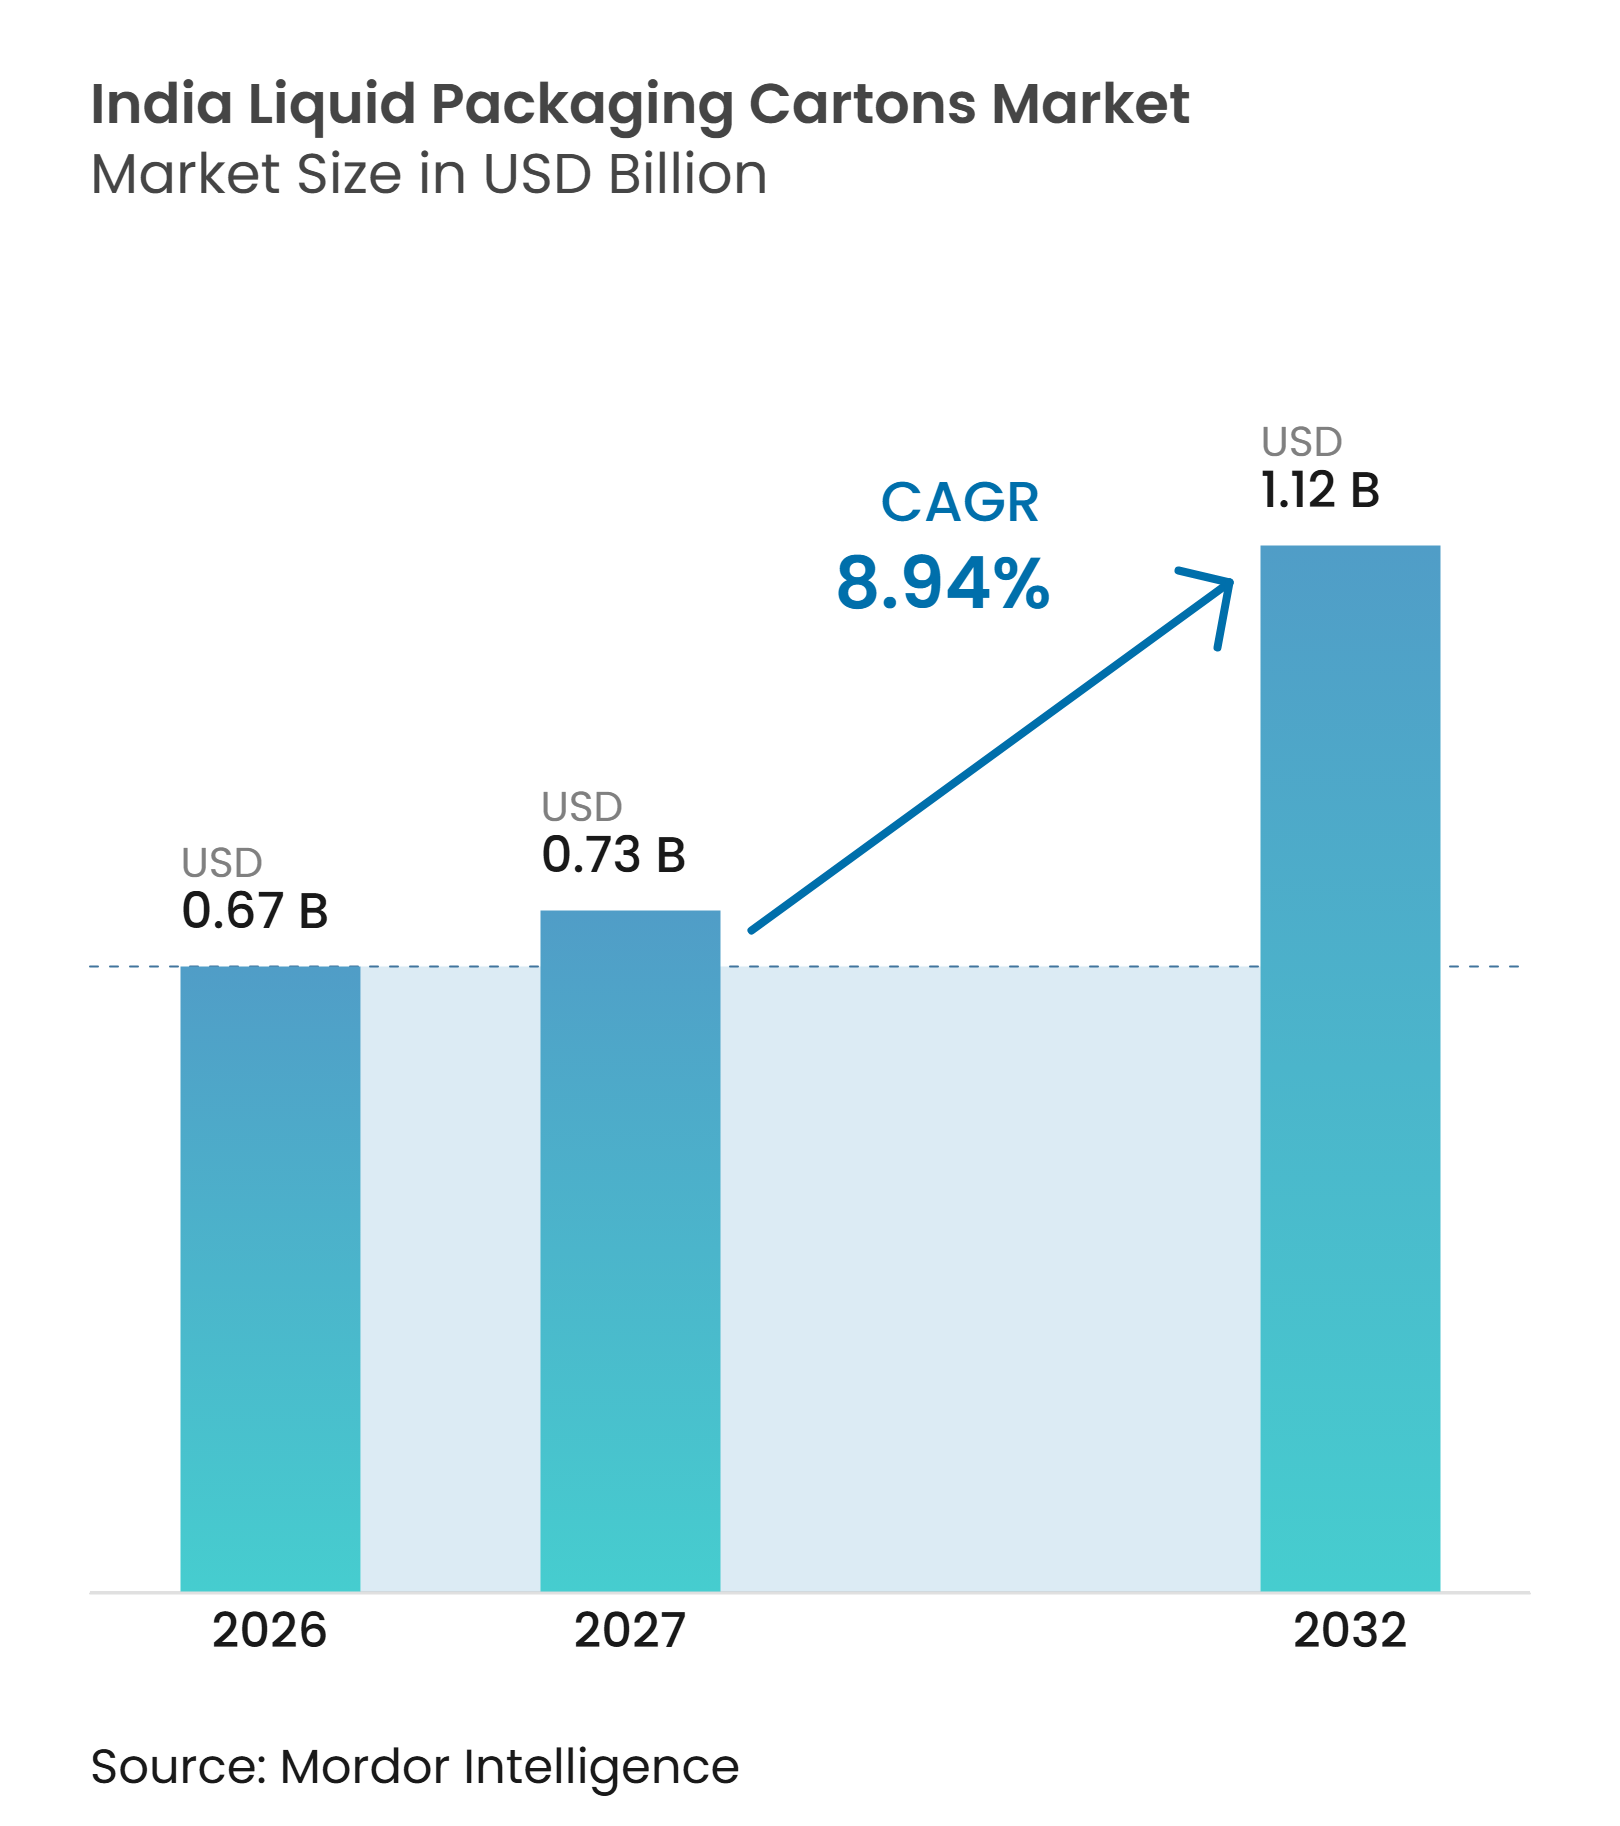
| Taille du marché de l'année de base (2026) | 0.67 Milliards de dollars |
| Taille du Marché (2027) | 0.73 Milliards de dollars |
| Taille du Marché (2032) | 1.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.94 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Inde par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Inde était évaluée à 0,67 milliard USD en 2026 et devrait croître de 0,73 milliard USD en 2027 pour atteindre 1,12 milliard USD d'ici 2032, à un CAGR de 8,94 % durant la période de prévision (2027-2032). Le passage du lait en vrac au lait conditionné de marque soutient la demande, car l'hygiène et la garantie des produits influencent de plus en plus les décisions d'achat des ménages. La distribution ambiante permet également aux marques laitières et de boissons de pénétrer des zones où la logistique réfrigérée fiable reste limitée. Les nouveaux investissements dans la fabrication de cartons augmentent l'offre locale et réduisent la distance entre les producteurs d'emballages et les clients du secteur alimentaire et des boissons. Les petits emballages restent importants pour les occasions d'achat abordables, tandis que les formats quotidiens plus grands gagnent en pertinence à mesure que l'utilisation des cartons s'étend au-delà de la consommation impulsive. La concurrence s'intensifie à mesure que les fournisseurs mondiaux, les transformateurs nationaux et les fournisseurs de cartons à alimentation en rouleau poursuivent différentes combinaisons d'équipements, d'approvisionnement en matériaux, de capacité et de service client.
Points clés du rapport
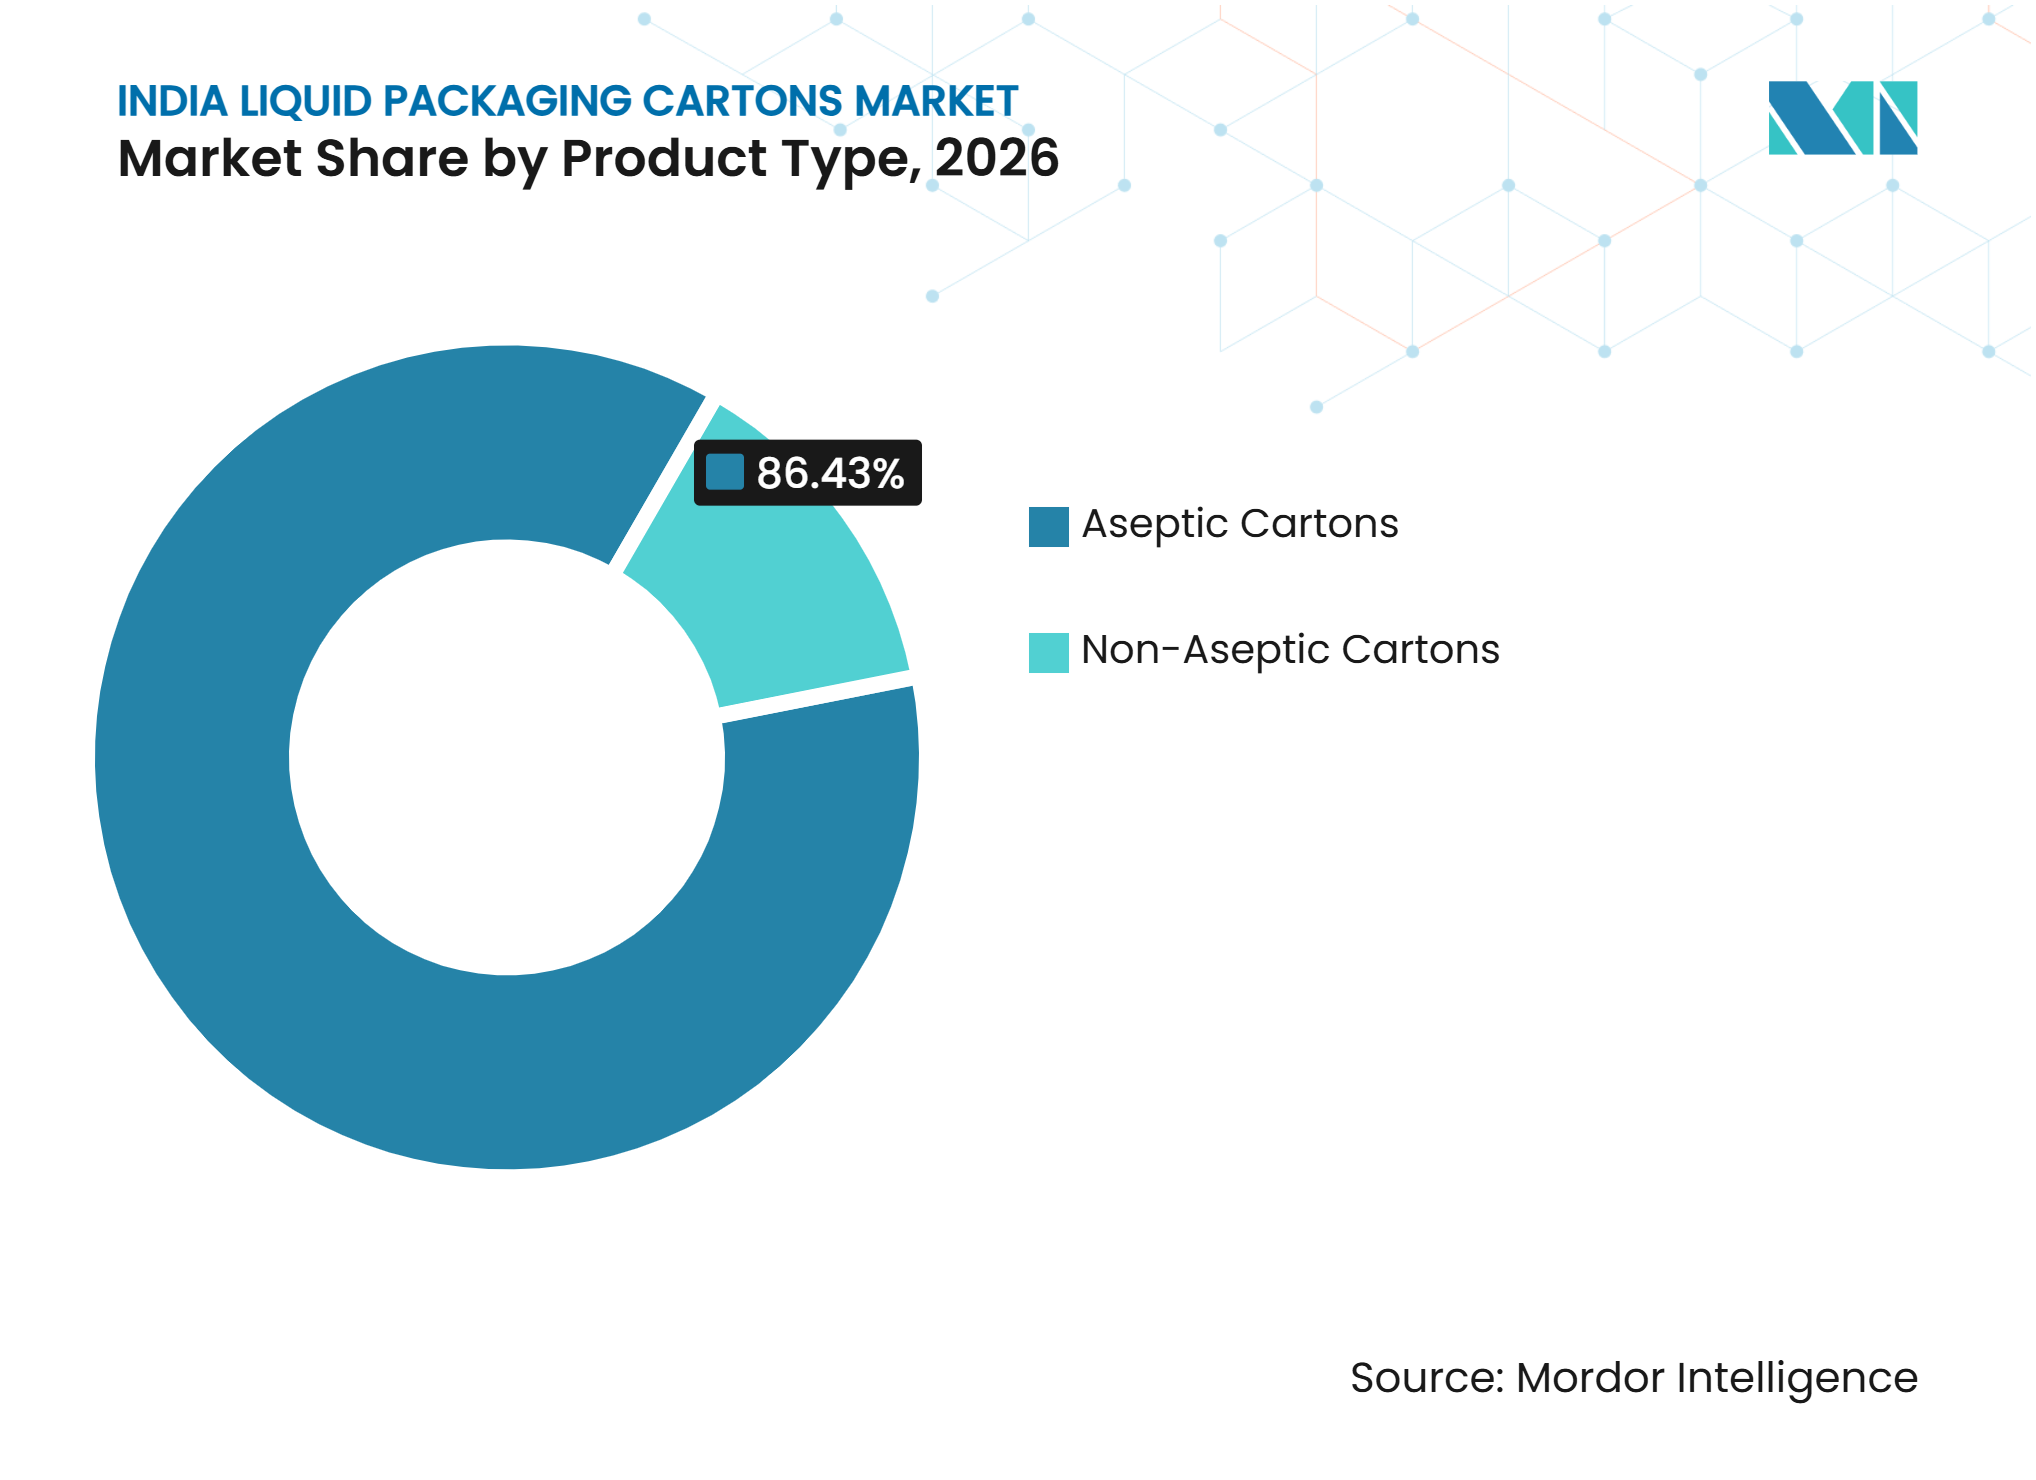
- Par type de produit, les cartons aseptiques détenaient 86,43 % de la part du marché indien des cartons d'emballage liquide en 2026 et devraient se développer à un CAGR de 9,48 % jusqu'en 2032.
- Par application, le lait représentait 37,62 % de la taille du marché indien des cartons d'emballage liquide en 2026, tandis que les boissons à base de plantes devraient se développer à un CAGR de 9,63 % jusqu'en 2032.
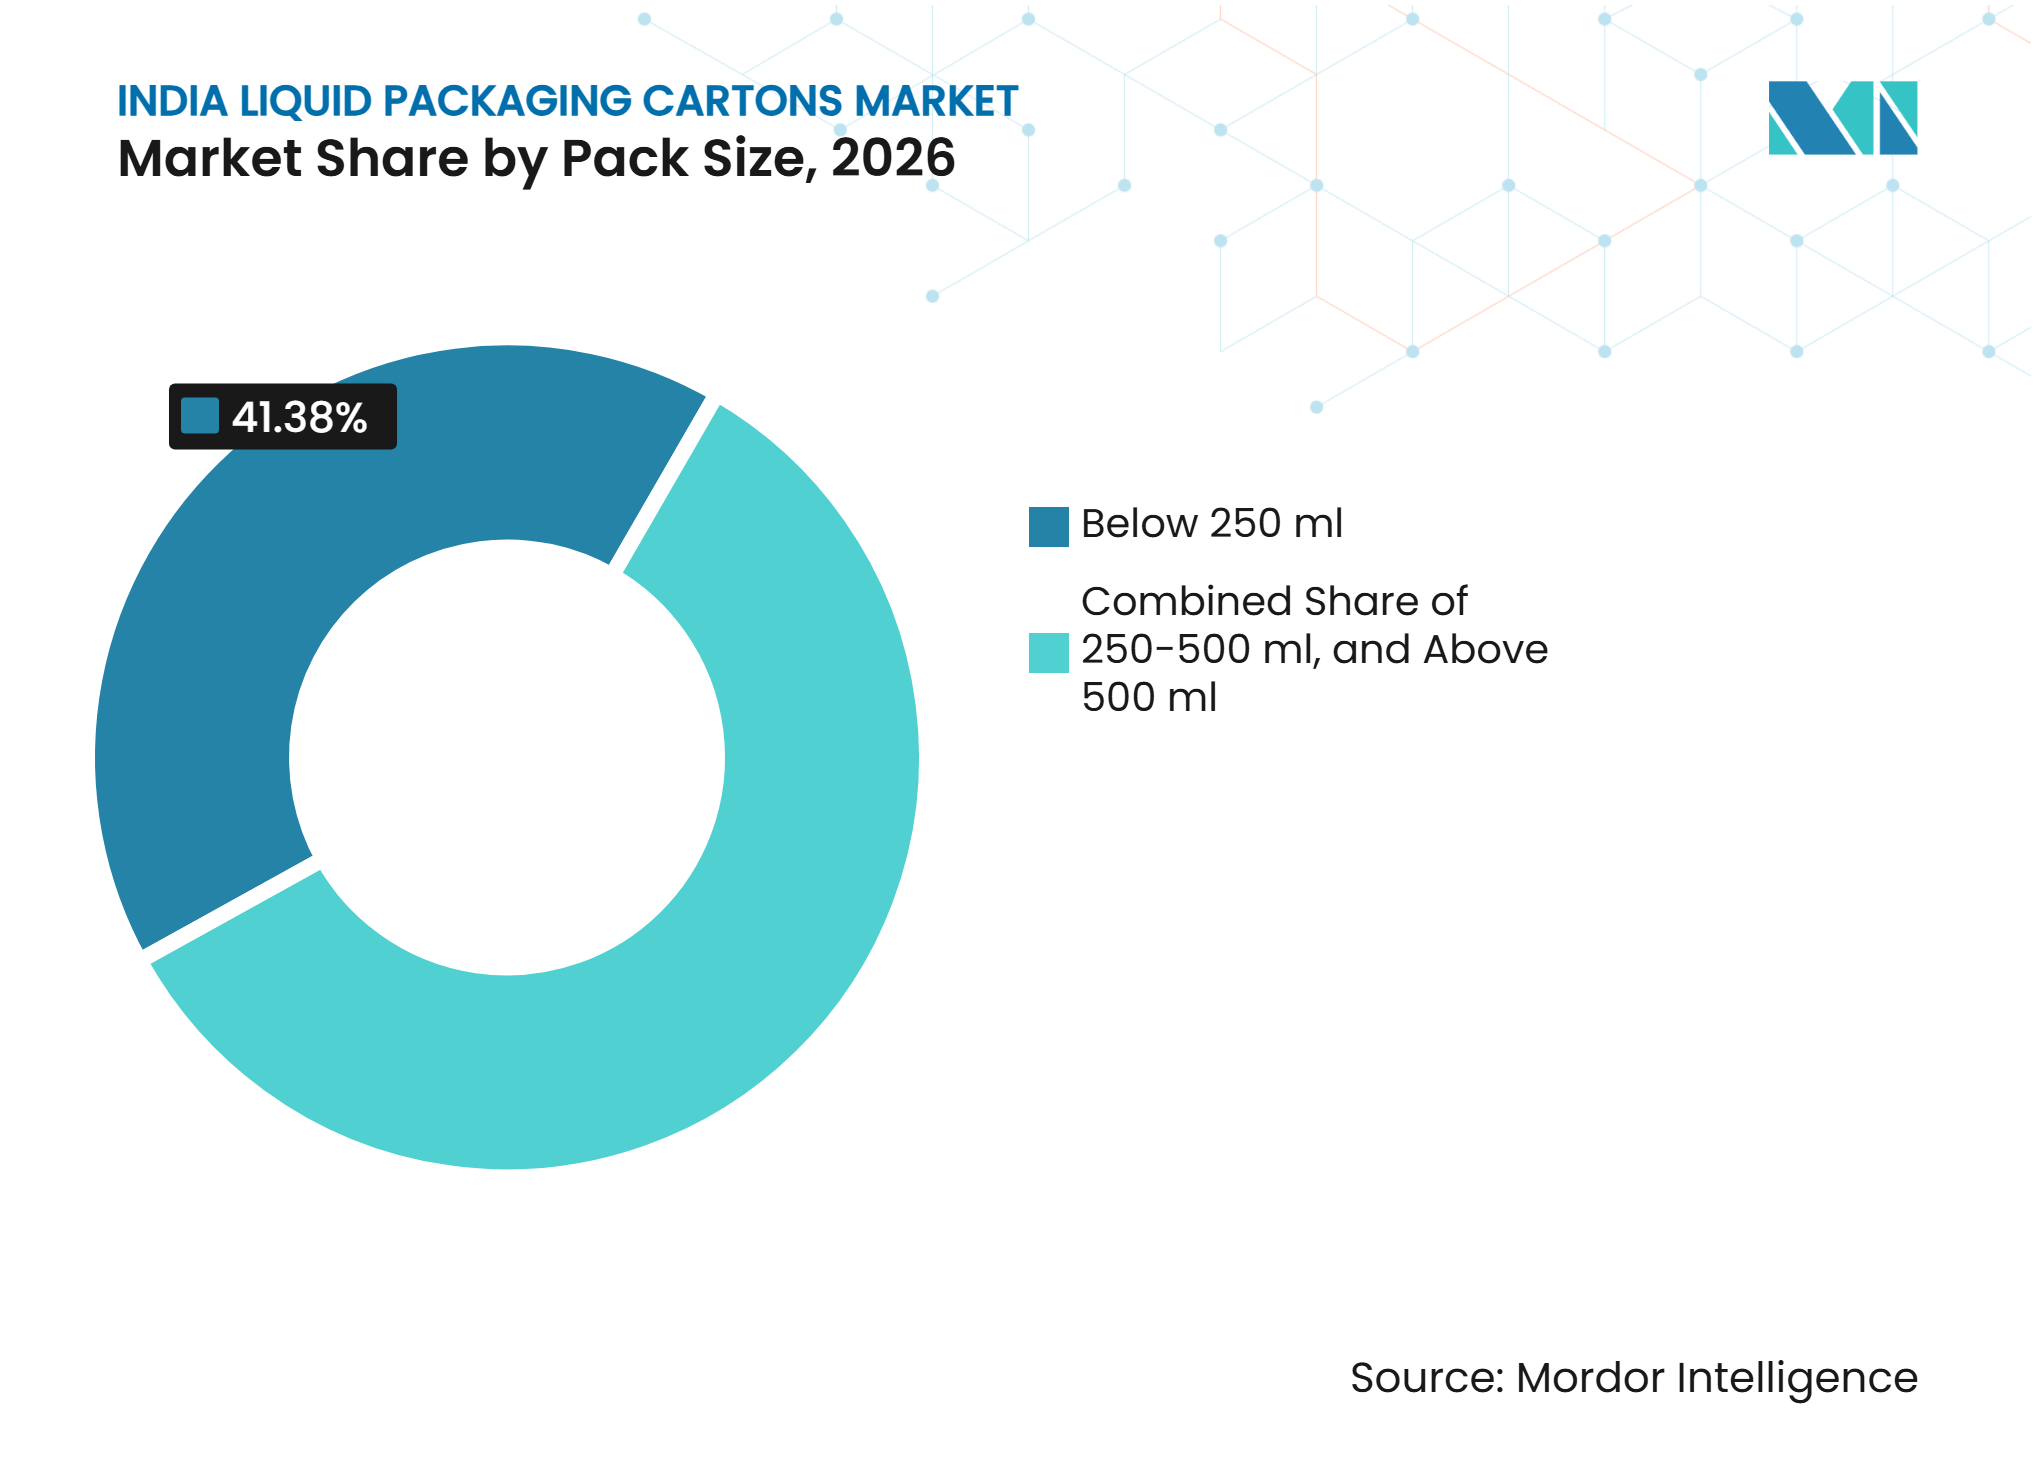
- Par taille d'emballage, les formats inférieurs à 250 ml détenaient 41,38 % de la part du marché indien des cartons d'emballage liquide en 2026, tandis que les formats de 250 à 500 ml devraient croître à un CAGR de 9,57 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage de la consommation de lait en vrac à la consommation de lait conditionné | +2.8% | National, avec des gains précoces au Maharashtra, au Gujarat et dans la région de Delhi NCR | Moyen terme (2-4 ans) |
| Expansion de la distribution ambiante de produits laitiers et de boissons | +2.0% | National, plus fort dans les villes de niveau 2 et de niveau 3 des ceintures nord et ouest | Moyen terme (2-4 ans) |
| Demande croissante d'emballages abordables en petit format | +1.4% | National, impact le plus élevé dans les villes de niveau 2 et de niveau 3 de l'Uttar Pradesh, du Madhya Pradesh, du Rajasthan et de l'Andhra Pradesh | Court terme (≤ 2 ans) |
| Croissance des marques de boissons régionales et des villes de niveau 2 et de niveau 3 | +1.1% | National, concentré dans la ceinture hindi et en Inde du Sud | Moyen terme (2-4 ans) |
| Expansion des capacités de fabrication locale de cartons aseptiques | +0.9% | Gujarat, notamment Ahmedabad et Sanand, et Maharashtra, notamment Pune | Long terme (≥ 4 ans) |
| Adoption croissante de boissons à base de plantes et de boissons fonctionnelles à longue conservation | +0.7% | Grandes métropoles dont Bengaluru, Mumbai, Delhi, Hyderabad et Chennai | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Passage de la consommation de lait en vrac à la consommation de lait conditionné
Le passage du lait en vrac au lait conditionné reste une source centrale de demande pour le marché des cartons d'emballage liquide en Inde. Une étude de 2025 portant sur les consommateurs de lait dans le district de Latur, au Maharashtra, a révélé que 60,83 % des répondants préféraient encore le lait en vrac, ce qui indique une marge de conversion considérable dans un marché périurbain.[1] Le lait conditionné offre aux consommateurs un lien plus clair entre l'hygiène, la traçabilité et une marque connue au point d'achat. Cette distinction est importante car les décisions des ménages sont de plus en plus liées à la confiance dans la manipulation des aliments et la cohérence des produits, et pas seulement à la commodité. Une migration continue vers le lait de marque créerait une demande récurrente de cartons aseptiques et de cartons pour produits laitiers frais dans les grands centres de consommation, les villes de district et les petites villes. Les fournisseurs de cartons peuvent en bénéficier lorsque les entreprises laitières ont besoin de préserver la qualité des produits lors du stockage, du transport et de la distribution au détail de proximité. Le marché des cartons d'emballage liquide en Inde bénéficie donc d'un changement à long terme dans la façon dont les ménages évaluent la qualité du lait.
Expansion de la distribution ambiante de produits laitiers et de boissons
La distribution ambiante élargit la portée pratique du marché des cartons d'emballage liquide en Inde, notamment au-delà des zones métropolitaines. Les cartons aseptiques peuvent conserver les produits à température ambiante pendant de longues périodes, réduisant ainsi la dépendance au stockage réfrigéré lors du transport, de l'entreposage et de la distribution au détail. Cette caractéristique est précieuse dans les localités de niveau 2 et de niveau 3 où la couverture de la chaîne du froid, la fiabilité de l'électricité et le contrôle de la température restent inégaux. Les marques laitières et de boissons peuvent placer des produits à longue conservation dans les épiceries kirana sans exiger du détaillant qu'il investisse dans une réfrigération dédiée. Il en résulte un modèle de distribution qui peut se développer indépendamment de la croissance du commerce de détail moderne tout en offrant aux magasins locaux une sélection de boissons plus large. L'usine d'Ahmedabad de SIG a été positionnée pour répondre à la demande intérieure et aux marchés asiatiques voisins, reflétant la pertinence opérationnelle des chaînes d'approvisionnement ambiantes.[2]
Demande croissante d'emballages abordables en petit format
Les petits emballages abordables soutiennent la croissance des volumes sur le marché des cartons d'emballage liquide en Inde car ils correspondent à des occasions d'achat fréquentes à faible valeur. Les cartons de moins de 250 ml servent aux boissons et aux produits laitiers achetés pour une consommation immédiate, les pauses scolaires, les voyages et les courses rapides. Les marques utilisent des formats compacts pour maintenir des prix accessibles tout en offrant aux produits un emballage à longue conservation qui transite par les circuits de distribution ordinaires. Un poids de carton plus faible et une durée de conservation ambiante plus longue peuvent également réduire les pertes sur les itinéraires de distribution avec une réfrigération peu fiable. Ces formats aident les nouveaux produits à atteindre les consommateurs qui découvrent peut-être une catégorie, une saveur ou une marque pour la première fois. La demande de petits emballages reste particulièrement pertinente dans les circuits de distribution sensibles aux prix et dans les villes très dépendantes des commerces de proximité.
Croissance des marques de boissons régionales et des villes de niveau 2 et de niveau 3
Les entreprises régionales de boissons deviennent une clientèle pertinente pour le marché des cartons d'emballage liquide en Inde. Ces entreprises stimulent la demande grâce à des saveurs locales, des petits emballages et une distribution adaptée aux habitudes de commerce de détail régionales et à la consommation saisonnière. À mesure que leurs volumes augmentent, les cartons peuvent les aider à prolonger la durée de conservation et à atteindre des territoires plus larges sans une chaîne du froid complète. Le format peut également fournir un emballage standardisé pour les marques qui souhaitent renforcer leur positionnement qualité auprès des détaillants et des consommateurs. Ce changement augmente le nombre de clients potentiels en matière d'emballage au-delà des groupes nationaux de boissons et des entreprises laitières établies. Il soutient également les opportunités de remplissage à façon pour les entreprises qui n'ont pas la taille ou le capital nécessaires pour installer leurs propres lignes aseptiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes de remplissage aseptique et tailles minimales de production efficaces | -2.0% | National, plus aigu en Inde orientale et centrale où les coopératives laitières dominent | Long terme (≥ 4 ans) |
| Collecte fragmentée et économie incohérente du recyclage des cartons | -1.3% | National, avec des lacunes de collecte les plus importantes dans les marchés de niveau 3 et ruraux | Moyen terme (2-4 ans) |
| Concurrence des bouteilles PET, des sachets, du verre et des contenants métalliques | -1.1% | National, plus fort dans les marchés ruraux et semi-urbains sensibles aux prix | Moyen terme (2-4 ans) |
| Concurrence intense par les prix des fournisseurs de cartons établis et nouveaux | -0.9% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes de remplissage aseptique et tailles minimales de production efficaces
Le capital nécessaire aux systèmes de remplissage aseptique limite la participation au marché des cartons d'emballage liquide en Inde. Une ligne complète nécessite des équipements de remplissage, des systèmes de stérilisation, des utilités propres, un approvisionnement en emballages validés, des contrôles opérationnels techniques et une infrastructure de site appropriée. Le coût peut être difficile à absorber pour les petites coopératives laitières et les transformateurs régionaux de boissons sans visibilité à long terme sur les volumes. Les séries de production minimales peuvent également réduire l'attrait de la technologie pour les marques à volumes modestes, aux ventes saisonnières ou à la demande volatile. Les exigences de sécurité alimentaire de la FSSAI ajoutent des coûts de validation et d'audit aux opérations courantes, nécessitant un contrôle des processus plus étroit que celui que maintiennent de nombreux petits transformateurs. Les arrangements de remplissage partagé peuvent abaisser la barrière pour certains clients, mais ils restent une option limitée plutôt qu'un modèle largement standardisé.
Collecte fragmentée et économie incohérente du recyclage des cartons
Les lacunes en matière de collecte et de recyclage constituent un frein persistant pour le marché des cartons d'emballage liquide en Inde. Une étude TERI de 2025 a rapporté un taux national de recyclage des cartons de boissons usagés de 48 %.[3] La même évaluation a enregistré un taux de 63,66 % dans les 24 villes étudiées, montrant que les systèmes de collecte organisés obtiennent de meilleurs résultats que la couverture nationale. Cette différence pointe vers une infrastructure de collecte insuffisante dans les petites villes et les zones rurales, où la consommation de cartons se développe mais où les systèmes de récupération restent moins développés. Les producteurs doivent tenir compte des obligations évolutives en matière de Responsabilité Élargie des Producteurs et du coût de la récupération, du tri et du traitement des emballages multicouches. Une meilleure capacité de récupération des matériaux, la technologie des papeteries, les réseaux de collecte locaux et les liens avec les travailleurs informels du secteur des déchets restent nécessaires pour une couverture de collecte plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cartons aseptiques conservent une nette avanceLes cartons aseptiques détenaient 86,43 % de la valeur du segment en 2026 et devraient croître à un CAGR de 9,48 % jusqu'en 2032. Leur position reflète le besoin d'une distribution à longue conservation dans les zones où une chaîne du froid entièrement intégrée n'est pas disponible. La technologie permet aux marques laitières et de boissons de déplacer les produits sur de longues distances sans réfrigération continue. SIG a ouvert sa première usine indienne de cartons aseptiques à Ahmedabad en février 2025 avec une capacité annuelle de 4 milliards d'emballages et a annoncé 40 millions EUR, soit l'équivalent de 43,6 millions USD, pour une ligne d'extrusion locale prévue pour 2027. Ces investissements indiquent une demande continue d'approvisionnement local en cartons aseptiques.
Les cartons non aseptiques représentaient les 13,57 % restants de la valeur en 2026 et sont principalement utilisés pour les produits laitiers frais, les jus et les liquides spéciaux ayant des exigences de durée de conservation plus courtes. Leur construction refermable et leurs surfaces imprimables soutiennent la différenciation des produits dans le commerce de détail organisé. Les fournisseurs nationaux ont élargi leurs offres de cartons à toit en pignon dans les petits et grands formats d'emballage. Les exigences de la FSSAI en matière de contact alimentaire et les attentes en matière de qualité des matériaux restent pertinentes pour les formats aseptiques et non aseptiques. Le secteur des cartons d'emballage liquide en Inde comprend donc une large base d'emballages ambiants aux côtés d'un créneau plus restreint pour les produits frais.


Par application :
le lait constitue la base tandis que les boissons à base de plantes croissent plus rapidementLe lait représentait 37,62 % de la valeur du marché en 2026. Son rôle est soutenu par l'ampleur de la consommation nationale de lait et la formalisation progressive du commerce de détail laitier. L'étude sur les consommateurs de Latur a révélé que le lait en vrac restait la préférence de 60,83 % des répondants, montrant une marge de croissance pour le lait conditionné dans un État doté d'une infrastructure laitière établie. Les jus, les produits laitiers autres que le lait, les boissons énergétiques et fonctionnelles, les aliments liquides et autres usages représentent la demande d'application restante. Leur adoption varie selon l'accès au commerce de détail, les préférences des consommateurs et la disponibilité de systèmes de distribution appropriés.
Les boissons à base de plantes devraient enregistrer le CAGR d'application le plus rapide à 9,63 % jusqu'en 2032. La catégorie est soutenue par l'intérêt urbain pour les alternatives laitières et par le besoin d'un format stable pouvant voyager sans réfrigération. Les cartons aseptiques peuvent soutenir une durée de conservation plus longue pour ces produits lors d'une distribution plus large. La collaboration d'avril 2026 de Tetra Pak avec Drools a introduit des aliments frais pour animaux de compagnie dans des emballages Tetra Recart sans logistique de chaîne du froid, montrant comment la technologie des cartons peut soutenir des usages adjacents au-delà des boissons grand public. La diversité des applications offre au marché des cartons d'emballage liquide en Inde plusieurs voies de croissance de la demande.
Par taille d'emballage :
les petits formats sont en tête tandis que les emballages de taille moyenne progressentLes cartons de moins de 250 ml représentaient 41,38 % de la valeur du segment en 2026. Le segment bénéficie de la demande de formats individuels vendus dans des circuits de distribution à haute fréquence. Les petits emballages sont adaptés aux achats impulsifs et aident les marques à maintenir des prix accessibles pour les consommateurs. Ils aident également les marques à tester des saveurs et de nouvelles variantes de boissons sur les marchés locaux. Leur rôle établi les rend importants pour la base de volumes de la catégorie.
Le segment 250-500 ml devrait croître à un CAGR de 9,57 % jusqu'en 2032. Cette gamme est associée à la consommation quotidienne et à un passage progressif au-delà des formats à usage immédiat. Des tailles d'unité plus grandes peuvent améliorer le chiffre d'affaires par carton et soutenir l'utilisation des lignes de remplissage. La gamme supérieure à 500 ml reste pertinente pour la restauration collective, l'usage institutionnel et les achats des ménages, notamment le lait UHT en 1 litre. Les dimensions des emballages continueront de refléter l'accessibilité financière des consommateurs, l'espace en rayon, l'efficacité des lignes de remplissage et l'occasion d'utilisation du produit.

Analyse géographique
Inde occidentale
L'Inde occidentale est le principal pôle de production et de consommation du marché des cartons d'emballage liquide en Inde. Le Gujarat accueille l'usine d'Ahmedabad de SIG dans le corridor industriel Sanand-Ahmedabad. SIG a ouvert l'installation en 2025 avec une capacité de 4 milliards d'emballages par an et l'a décrite comme un point d'approvisionnement national avec un potentiel d'exportation. Le Maharashtra ajoute une importante base de fabrication et d'équipements grâce à l'usine Tetra Pak de Chakan, à Pune. La région combine commerce de détail organisé, consommation urbaine et réseaux laitiers établis. Cette concentration raccourcit les liens d'approvisionnement entre les fournisseurs de cartons, les fournisseurs d'équipements de remplissage, les transformateurs laitiers et les entreprises de boissons.
Inde du Nord
L'Inde du Nord constitue une large base de demande car le Pendjab, l'Haryana, l'Uttar Pradesh et la région de Delhi NCR forment une importante ceinture laitière. Elopak a indiqué dans sa mise à jour commerciale de mars 2026 que l'Inde avait connu une baisse des volumes et une pression continue sur les marges dans son activité non systémique d'alimentation en rouleau. Sa stratégie de système Pure-Pak vise à établir des relations clients plus profondes au fil du temps. Le passage de l'approvisionnement en matériaux vers des systèmes intégrés pourrait modifier la façon dont les fournisseurs se concurrencent auprès des clients laitiers du nord.
Inde du Sud et arrière-pays émergents
L'Inde du Sud soutient la demande grâce à une consommation de boissons plus élevée, un commerce de détail organisé établi et un intérêt pour les produits laitiers aromatisés et les options à base de plantes. Bengaluru figurait parmi les sites de recyclage les plus performants dans l'évaluation TERI de 2025, reflétant la valeur des systèmes de collecte organisés. L'Inde orientale et le nord-est en sont encore aux premières étapes de l'adoption des cartons, où les cartons ambiants peuvent aider les marques locales à établir leur distribution sans une infrastructure étendue de chaîne du froid. Les exigences de la FSSAI en matière d'emballage et de contact alimentaire fournissent une base de conformité commune à mesure que ces marchés se développent.
Paysage concurrentiel
Concentration du Marché
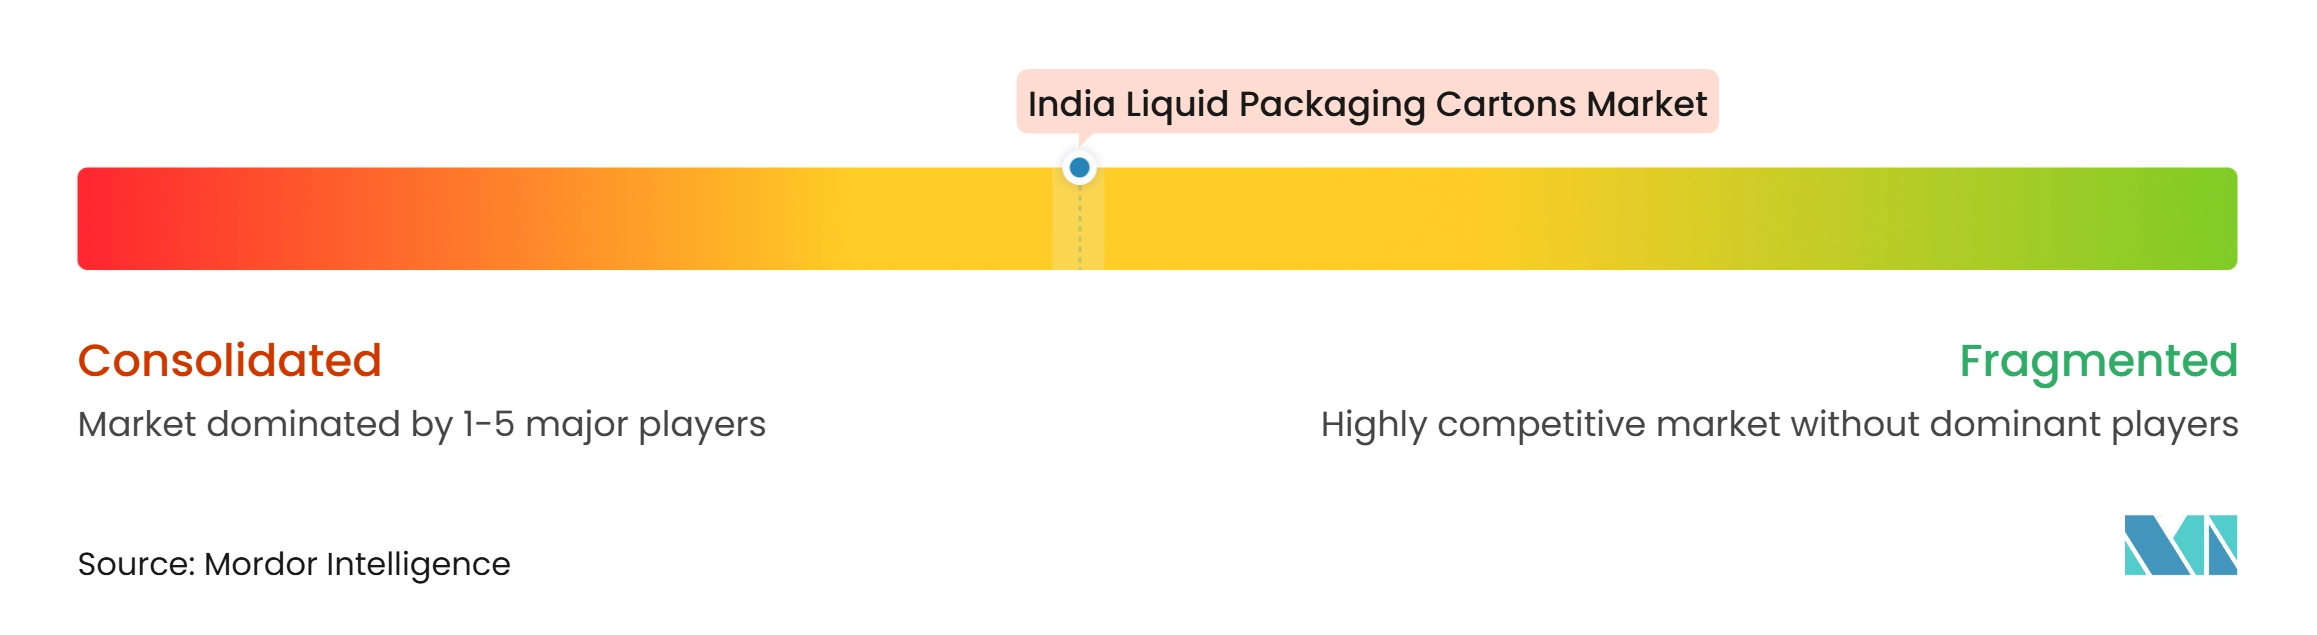
Le marché des cartons d'emballage liquide en Inde est modérément concentré parmi les fournisseurs mondiaux, tandis que l'activité de transformation nationale et de cartons à toit en pignon est plus dispersée. Tetra Pak bénéficie d'un avantage lié à sa base installée car les placements d'équipements, l'approvisionnement en matériaux d'emballage et les relations clients sont étroitement liés. SIG développe sa présence indienne grâce à son usine d'Ahmedabad et à sa capacité d'extrusion locale planifiée. L'activité Asepto d'UFlex est un autre concurrent actif avec des capacités de fabrication au Gujarat. L'axe concurrentiel se déplace au-delà de la fourniture d'emballages vers la disponibilité locale, l'intégration des équipements et le support de service.
Elopak poursuit une approche de vente de systèmes via des placements Pure-Pak plutôt que de s'appuyer uniquement sur les matériaux d'alimentation en rouleau. Sa mise à jour commerciale de mars 2026 a confirmé que cette transition restait une priorité stratégique malgré la pression dans l'activité non systémique. L'investissement d'extrusion planifié de SIG est un deuxième mouvement stratégique qui renforce l'intégration locale au sein de sa chaîne d'approvisionnement indienne. La collaboration de Tetra Pak avec Drools est un troisième exemple, étendant l'utilisation des cartons aux aliments frais pour animaux de compagnie. Ces actions montrent que les fournisseurs cherchent à stimuler la demande via de nouvelles applications ainsi que via les comptes traditionnels de produits laitiers et de boissons.
Les coopératives laitières régionales et les marques de boissons en croissance créent une ouverture pour les services de remplissage à façon et d'emballage. La concurrence par les prix reste intense dans les matériaux d'alimentation en rouleau, notamment là où les clients peuvent comparer l'offre nationale et importée. La composition des matériaux devient un facteur concurrentiel à mesure que les producteurs répondent aux obligations de collecte et aux attentes en matière de recyclage. Tetra Pak a introduit des emballages avec des polymères recyclés certifiés en Inde en février 2025, offrant une réponse axée sur les matériaux.
Leaders du secteur des cartons d'emballage liquide en Inde
-
Tetra Pak International SA
-
UFlex Limited
-
SIG Group AG
-
GLS Elopak Pvt. Ltd.
-
Greatview Aseptic Packaging Co. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché indien des cartons d'emballage liquide Entreprises couvertes dans ce rapport
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Nippon Paper Industries Co., Ltd.
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Parksons Packaging Ltd.
- Italpack Srl
Développements industriels récents dans Marché indien des cartons d'emballage liquide
- Octobre 2026 : Alternicq Limited s'est associé à Pulpex Limited pour introduire en Inde une technologie de bouteilles en fibres de pulpe recyclables, élargissant les options d'emballage pour les produits liquides. Ce développement est pertinent pour le marché des cartons d'emballage liquide en Inde, soutenant la demande de matériaux à base de fibres et de formats d'emballage liquide.
- Mai 2026 : Parag Milk Foods, en partenariat avec Tetra Pak, a lancé une boisson protéinée aseptique dans un format de carton Tetra Prisma Aseptic, ciblant le segment de la nutrition sportive et du bien-être. Ce développement élargit l'utilisation des cartons aseptiques dans les boissons protéinées et soutient la demande d'emballages liquides à longue conservation dans les catégories des produits laitiers et des boissons fonctionnelles.
- Avril 2026 : Drools, l'une des entreprises d'aliments pour animaux de compagnie à la croissance la plus rapide en Inde, a annoncé un investissement de 180 crores INR (21,3 millions USD) dans les infrastructures de transformation et d'emballage, entrant dans une collaboration stratégique avec Tetra Pak pour introduire des aliments frais pour animaux de compagnie dans des emballages Tetra Recart, faisant de Drools la première marque d'aliments pour animaux de compagnie en Asie à déployer ce format. Le partenariat supprime le besoin de logistique de chaîne du froid, étendant la technologie aseptique de Tetra Pak à une nouvelle catégorie d'application sur le marché indien.
- Mars 2026 : La mise à jour commerciale du premier trimestre 2026 d'Elopak ASA a noté une réduction des volumes et une pression continue sur les marges en Inde en raison des déséquilibres sur le marché non systémique d'alimentation en rouleau, tout en affirmant que la vente de systèmes Pure-Pak en Inde reste une priorité stratégique fondamentale et en exprimant une confiance continue dans la trajectoire de demande à long terme de l'Inde.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Inde
Le marché des cartons d'emballage liquide en Inde englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage, le transport et la distribution sécurisés de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, une durée de conservation prolongée et une manipulation pratique tout en soutenant un emballage et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité. La consommation croissante de boissons conditionnées, la demande croissante de produits pratiques et à longue conservation, et le passage vers des matériaux d'emballage recyclables stimulent la croissance du marché à travers l'Inde.
Le rapport sur le marché des cartons d'emballage liquide en Inde est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergétiques et fonctionnelles, aliments liquides et autres applications) et par taille d'emballage (moins de 250 ml, 250-500 ml et plus de 500 ml). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des cartons d'emballage liquide en Inde ?
La taille du marché des cartons d'emballage liquide en Inde est estimée à 0,73 milliard USD en 2027 et devrait atteindre 1,12 milliard USD d'ici 2032, avec un CAGR de 8,94 %.
Quelle est la taille du marché des cartons d'emballage liquide en Inde ?
Le marché est estimé à 0,73 milliard USD en 2027 et devrait atteindre 1,12 milliard USD d'ici 2032, avec un CAGR de 8,94 %.
Pourquoi les cartons aseptiques sont-ils importants pour les produits laitiers et les boissons en Inde ?
Ils permettent une distribution ambiante et une durée de conservation plus longue, ce qui aide les marques à atteindre des zones où la logistique réfrigérée est limitée.
Quelle application connaît la croissance la plus rapide pour les cartons liquides en Inde ?
Les boissons à base de plantes devraient enregistrer la croissance la plus rapide avec un CAGR de 9,63 % jusqu'en 2032.
Quelle taille d'emballage est la plus utilisée en Inde ?
Les emballages de moins de 250 ml sont en tête avec une part de 41,38 % en 2026, reflétant la demande de formats individuels abordables.
Qu'est-ce qui limite l'utilisation plus large des cartons aseptiques en Inde ?
L'investissement élevé dans les lignes de remplissage, les séries de production minimales, les lacunes de collecte et la concurrence d'autres formats d'emballage restent des contraintes clés.