
Marktgröße und Marktanteil für Flüssigverpackungskartons in Indien
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
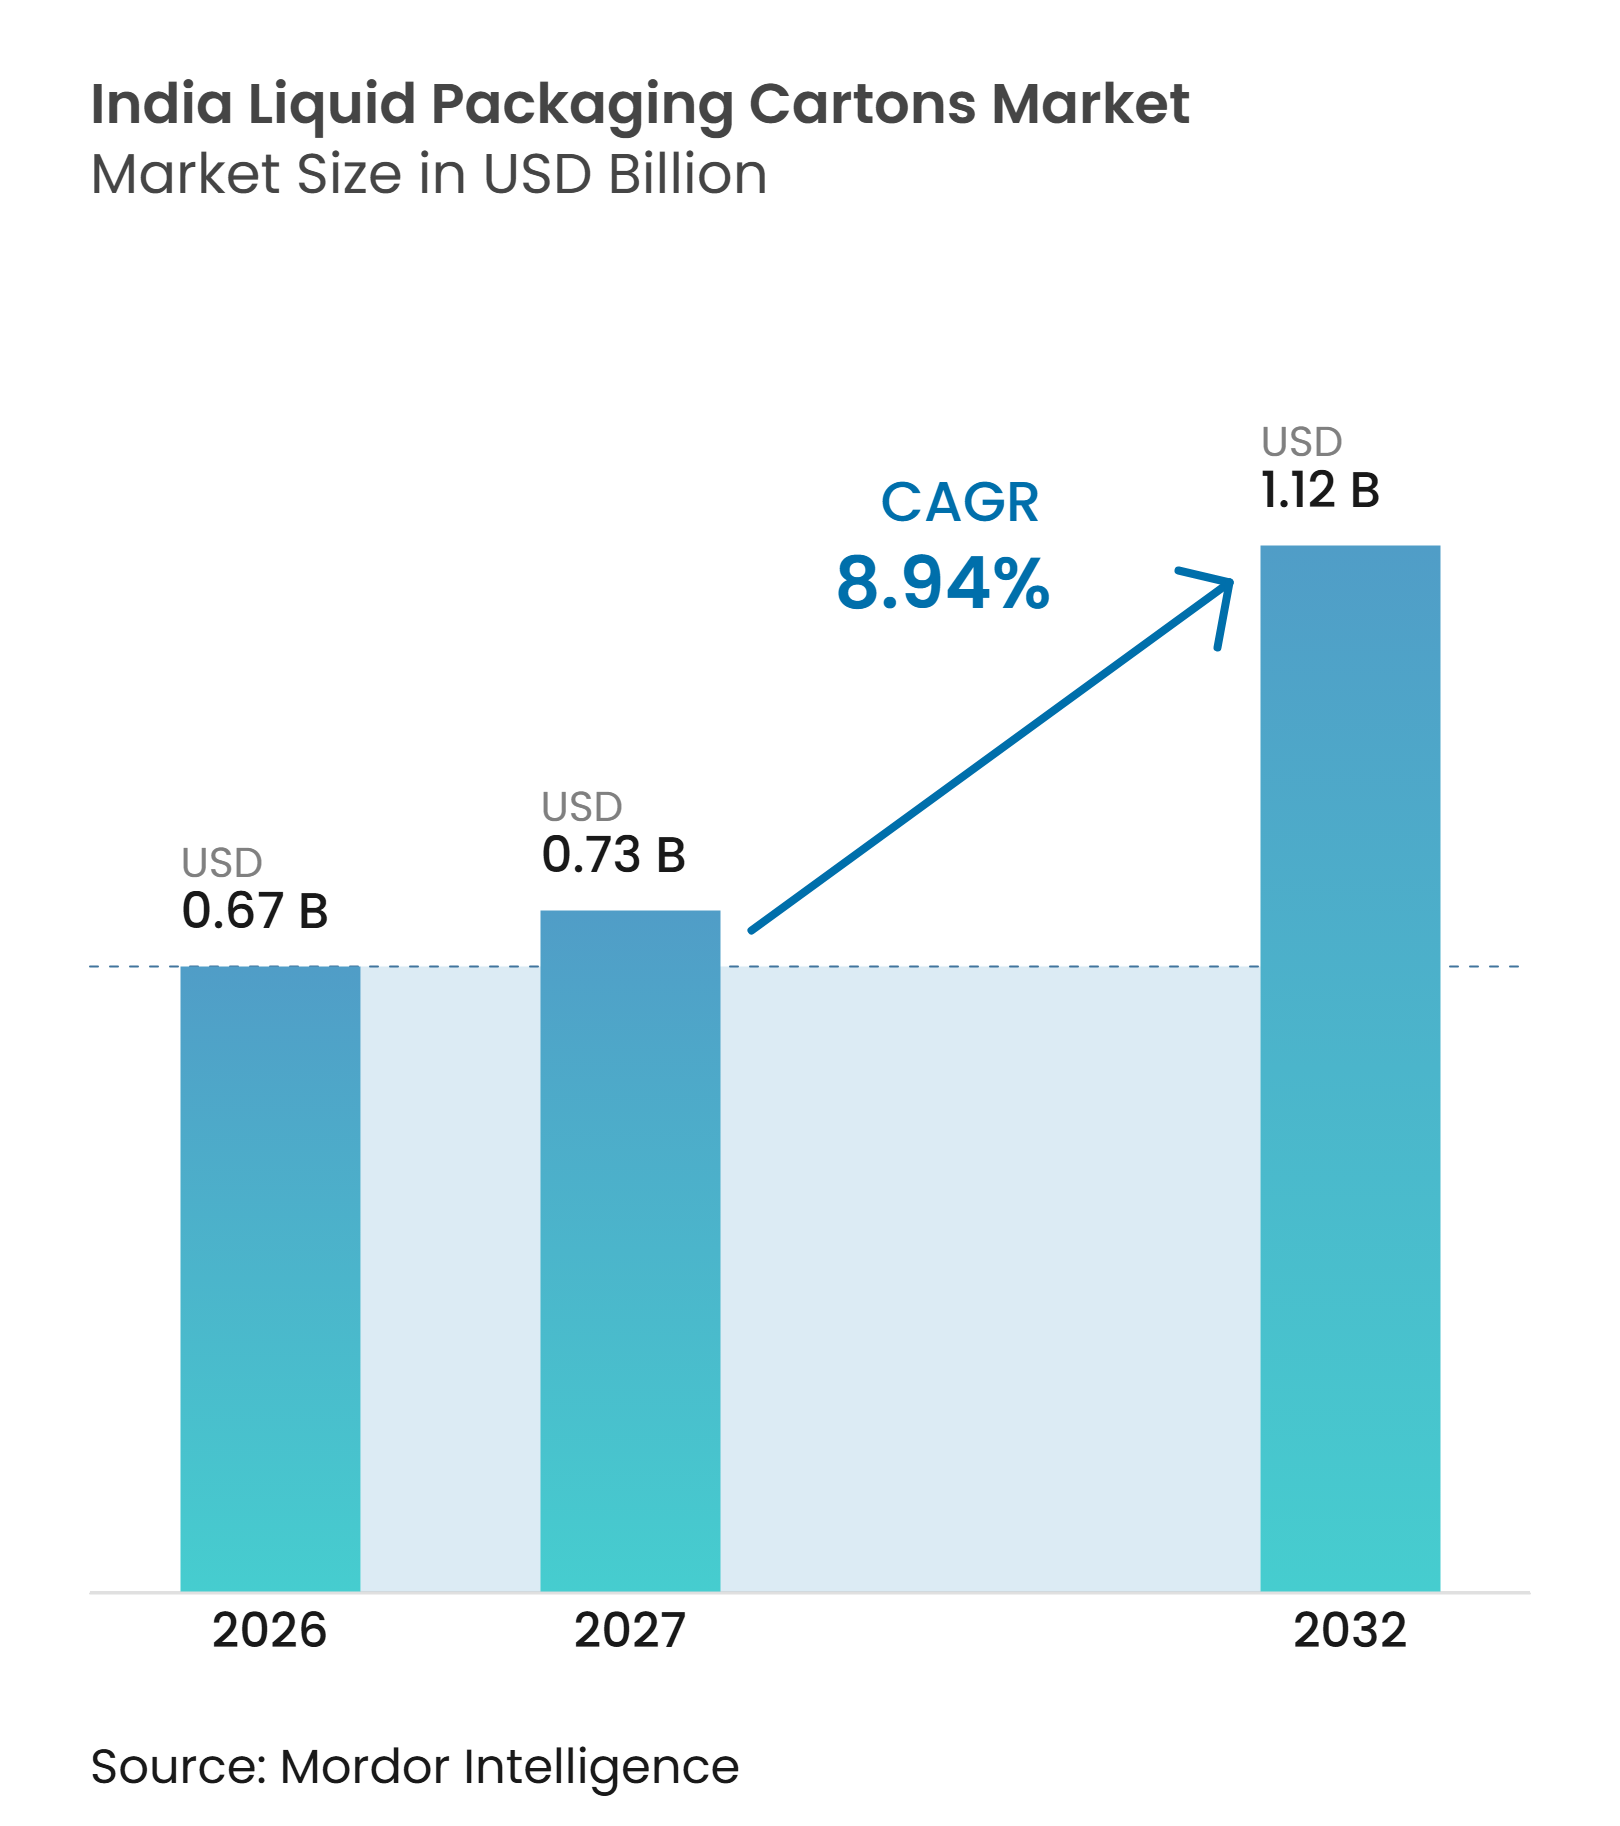
| Marktgröße im Basisjahr (2026) | 0.67 Milliarden US-Dollar |
| Marktgröße (2027) | 0.73 Milliarden US-Dollar |
| Marktgröße (2032) | 1.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.94 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flüssigverpackungskartons in Indien von Mordor Intelligence
Die Marktgröße für Flüssigverpackungskartons in Indien wurde im Jahr 2026 auf 0,67 Milliarden USD geschätzt und wird voraussichtlich von 0,73 Milliarden USD im Jahr 2027 auf 1,12 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,94 % während des Prognosezeitraums (2027–2032). Der Wandel von loser Milch zu markenmäßig verpackter Milch stützt die Nachfrage, da Hygiene und Produktsicherheit die Kaufentscheidungen der Haushalte zunehmend prägen. Der Umgebungsvertrieb ermöglicht es Molkerei- und Getränkemarken auch, Standorte zu erschließen, an denen zuverlässige Kühllogistik weiterhin begrenzt ist. Neue Investitionen in die Kartonherstellung erhöhen das lokale Angebot und verkürzen die Distanz zwischen Verpackungsherstellern und Kunden aus der Lebensmittel- und Getränkebranche. Kleinere Packungen bleiben für erschwingliche Kaufgelegenheiten wichtig, während größere Alltagsformate an Bedeutung gewinnen, da die Kartonnutzung über den Impulskauf hinaus zunimmt. Der Wettbewerb nimmt zu, da globale Lieferanten, inländische Konverter und Rollkarton-Anbieter unterschiedliche Kombinationen aus Ausrüstung, Materialversorgung, Kapazität und Kundenservice verfolgen.
Wichtigste Erkenntnisse des Berichts
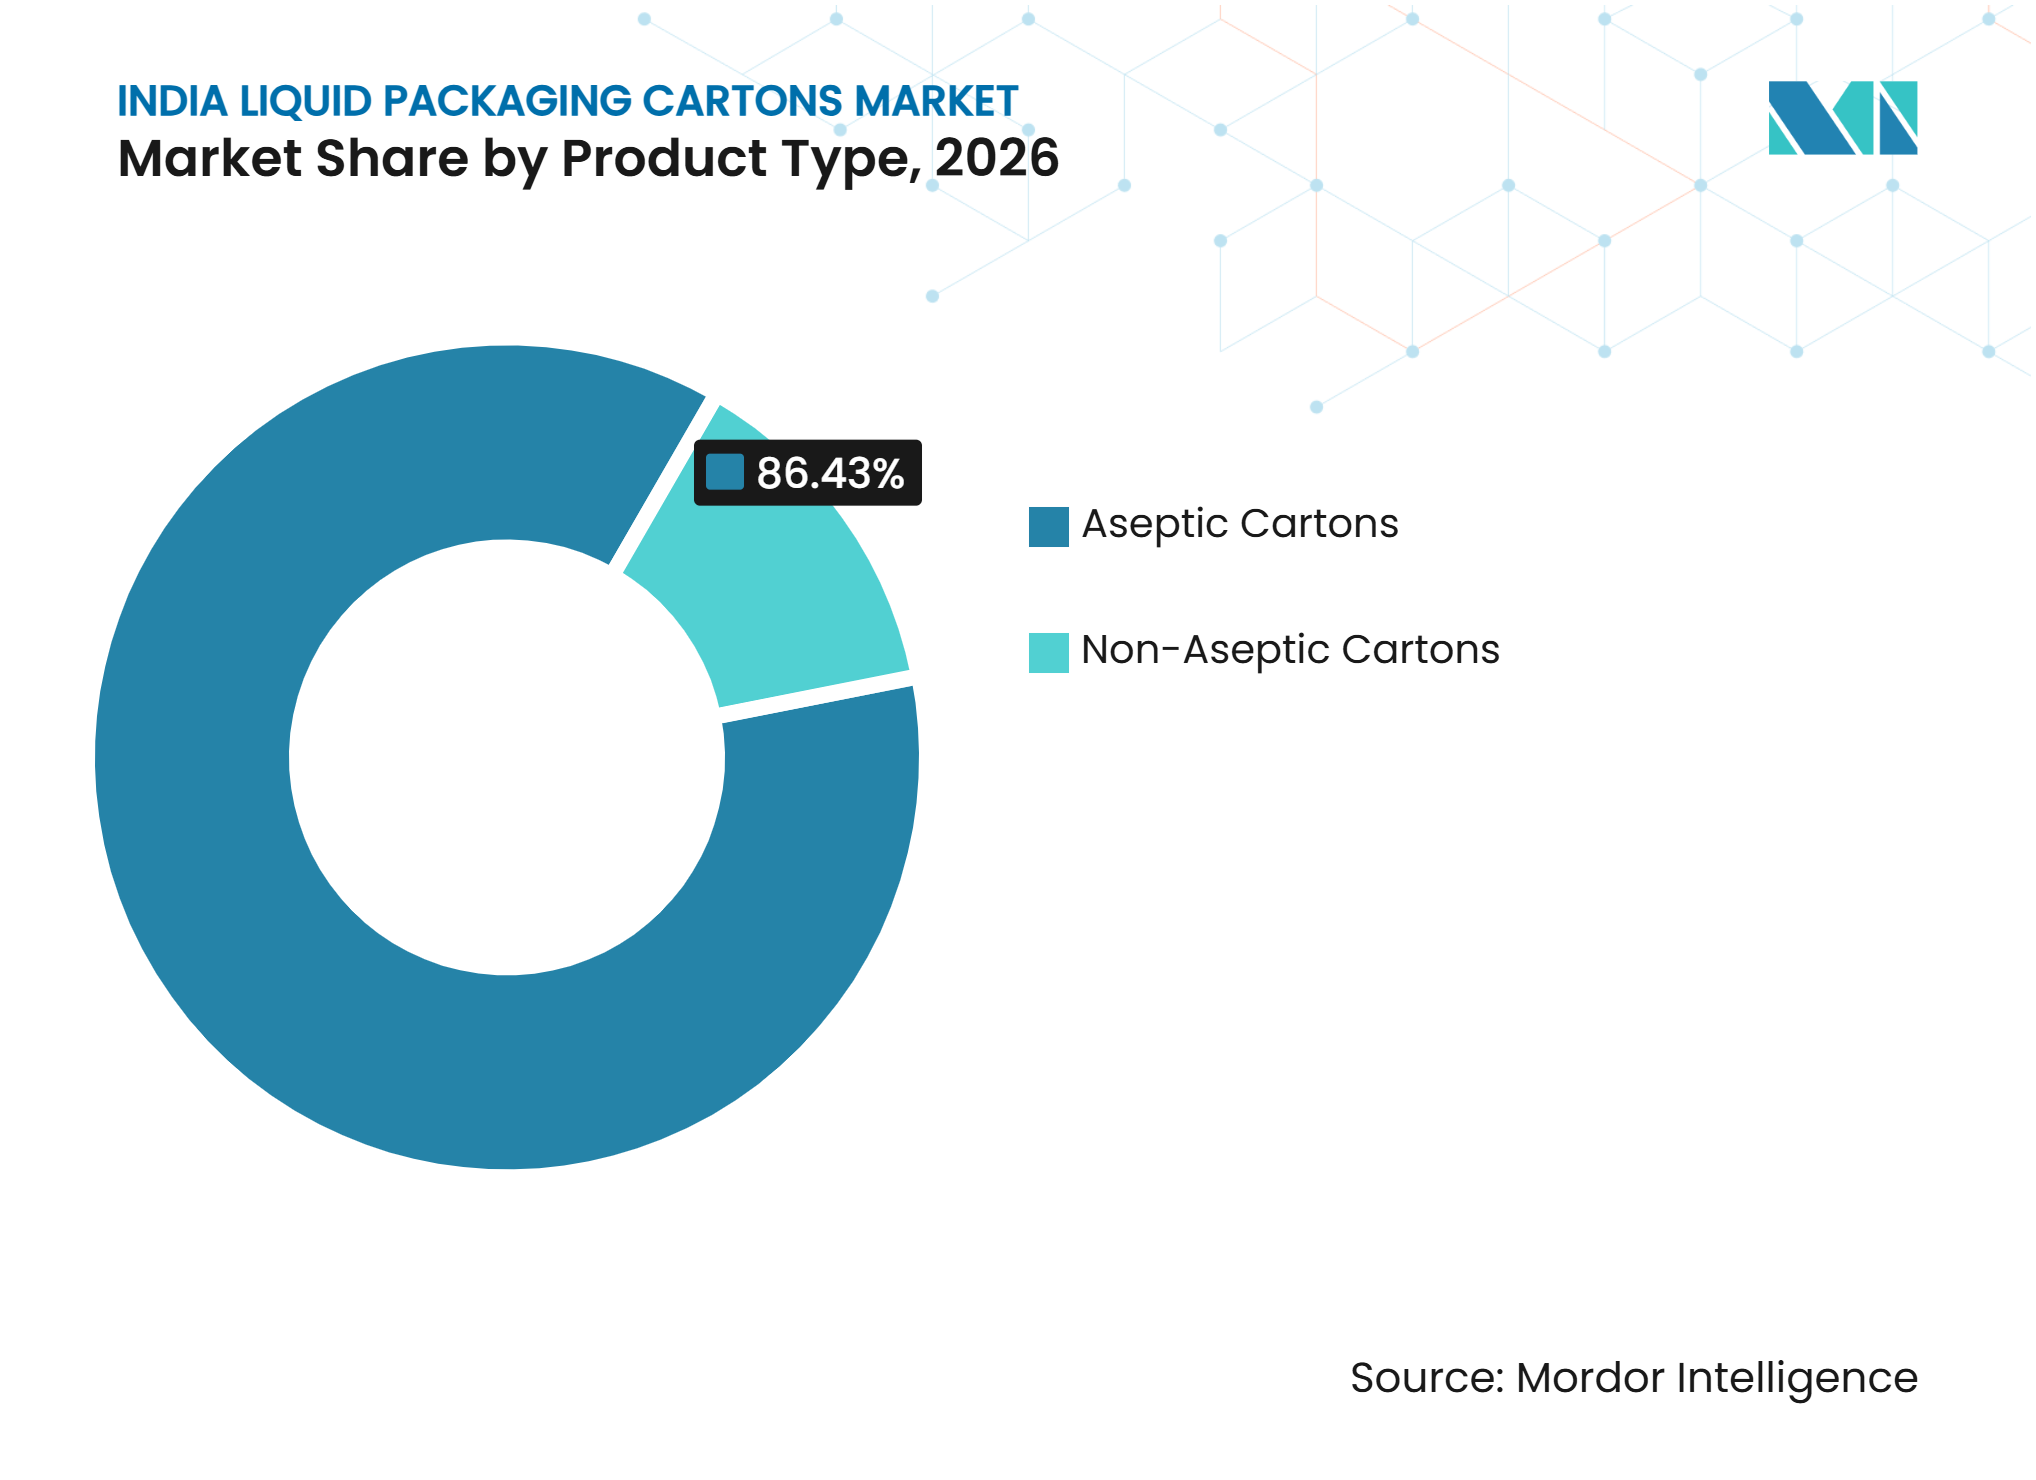
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 86,43 % am indischen Markt für Flüssigkeitsverpackungskartons und sollen bis 2032 mit einer CAGR von 9,48 % wachsen.
- Nach Anwendung entfiel im Jahr 2026 ein Anteil von 37,62 % am Marktvolumen für indische Flüssigkeitsverpackungskartons auf Milch, während pflanzenbasierte Getränke bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen werden.
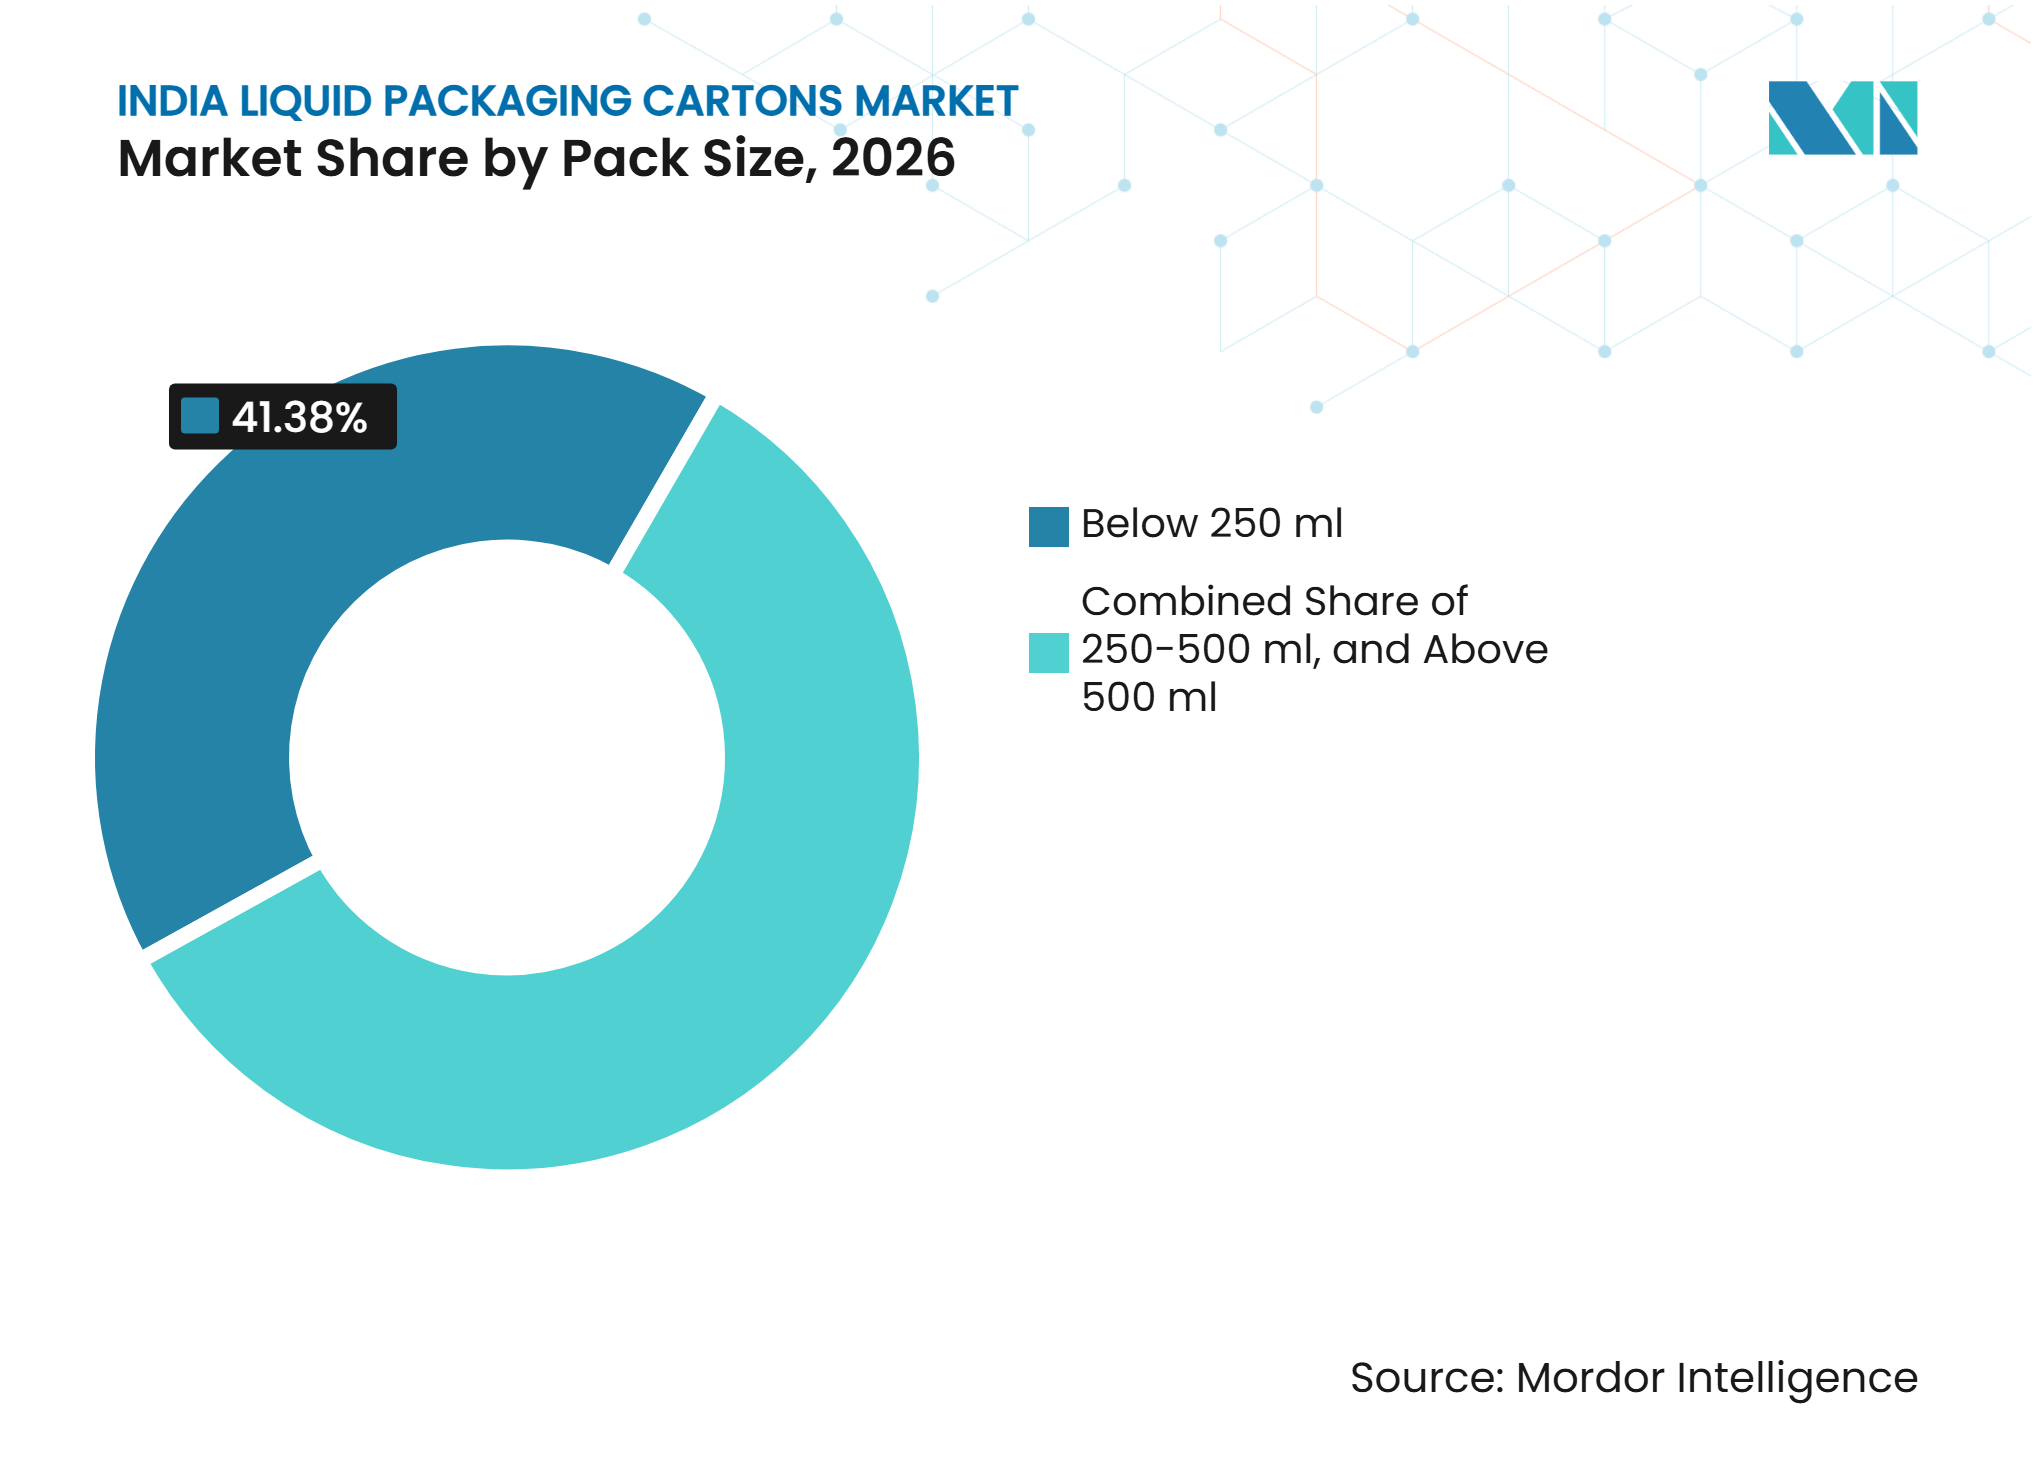
- Nach Packungsgröße hielten Formate unter 250 ml im Jahr 2026 einen Marktanteil von 41,38 % am indischen Markt für Flüssigkeitsverpackungskartons, während Formate von 250–500 ml bis 2032 voraussichtlich mit einer CAGR von 9,57 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wandel vom Konsum loser Milch hin zu verpackter Milch | +2.8% | National, mit frühen Gewinnen in Maharashtra, Gujarat und Delhi NCR | Mittelfristig (2–4 Jahre) |
| Ausweitung des Umgebungsvertriebs für Molkerei- und Getränkeprodukte | +2.0% | National, am stärksten in Städten der Klasse 2 und Klasse 3 in den nördlichen und westlichen Regionen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kleinen, erschwinglichen Packungsformaten | +1.4% | National, höchste Auswirkung in Städten der Klasse 2 und Klasse 3 in Uttar Pradesh, Madhya Pradesh, Rajasthan und Andhra Pradesh | Kurzfristig (≤ 2 Jahre) |
| Wachstum regionaler Getränkemarken und Marken aus Städten der Klasse 2 und Klasse 3 | +1.1% | National, konzentriert im Hindi-Gürtel und Südindien | Mittelfristig (2–4 Jahre) |
| Ausbau der lokalen Fertigungskapazität für aseptische Kartons | +0.9% | Gujarat, einschließlich Ahmedabad und Sanand, sowie Maharashtra, einschließlich Pune | Langfristig (≥ 4 Jahre) |
| Zunehmende Akzeptanz haltbarer pflanzenbasierter und funktioneller Getränke | +0.7% | Metropolen, darunter Bengaluru, Mumbai, Delhi, Hyderabad und Chennai | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel vom Konsum loser Milch hin zu verpackter Milch
Der Wandel von loser zu verpackter Milch bleibt eine zentrale Nachfragequelle für den Markt für Flüssigverpackungskartons in Indien. Eine Studie aus dem Jahr 2025 über Milchkonsumenten im Distrikt Latur, Maharashtra, ergab, dass 60,83 % der Befragten weiterhin lose Milch bevorzugten, was auf erhebliches Konversionspotenzial in einem stadtnahen Markt hinweist.[1] Verpackte Milch gibt den Verbrauchern am Kaufort eine klarere Verbindung zwischen Hygiene, Rückverfolgbarkeit und einer bekannten Marke. Diese Unterscheidung ist wichtig, weil Haushaltsentscheidungen zunehmend mit dem Vertrauen in die Lebensmittelhandhabung und Produktkonsistenz verknüpft sind und nicht nur mit der Bequemlichkeit. Eine anhaltende Migration zu Markenmilch würde eine wiederkehrende Nachfrage nach aseptischen und Frischmilchkartons in großen Konsumzentren, Kreisstädten und kleineren Städten erzeugen. Kartonlieferanten können davon profitieren, wenn Molkereiunternehmen die Produktqualität während Lagerung, Transport und Einzelhandelsverteilung in der Nachbarschaft sichern müssen. Der Markt für Flüssigverpackungskartons in Indien profitiert daher von einem langfristigen Wandel in der Art und Weise, wie Haushalte die Milchqualität beurteilen.
Ausweitung des Umgebungsvertriebs für Molkerei- und Getränkeprodukte
Der Umgebungsvertrieb erweitert die praktische Reichweite des Marktes für Flüssigverpackungskartons in Indien, insbesondere über Ballungsräume hinaus. Aseptische Kartons können Produkte über längere Zeiträume bei Raumtemperatur haltbar machen und verringern so die Abhängigkeit von Kühllagern während Transport, Lagerung und Einzelhandelsverteilung. Diese Eigenschaft ist in Städten der Klasse 2 und Klasse 3 wertvoll, wo die Kühlkettenabdeckung, die Stromversorgungszuverlässigkeit und die Temperaturkontrolle uneinheitlich bleiben. Molkerei- und Getränkemarken können haltbare Produkte in Kirana-Läden platzieren, ohne dass der Einzelhändler in dedizierte Kühlung investieren muss. Das Ergebnis ist ein Vertriebsmodell, das sich unabhängig vom Wachstum des modernen Einzelhandels ausweiten kann und lokalen Geschäften eine breitere Getränkeauswahl bietet. SIGs Werk in Ahmedabad wurde positioniert, um die inländische Nachfrage und benachbarte asiatische Märkte zu bedienen, was die operative Relevanz von Umgebungslieferketten widerspiegelt.[2]
Steigende Nachfrage nach kleinen, erschwinglichen Packungsformaten
Erschwingliche Kleinpackungen unterstützen das Mengenwachstum im Markt für Flüssigverpackungskartons in Indien, da sie häufigen, niedrigpreisigen Kaufgelegenheiten entsprechen. Kartons unter 250 ml dienen Getränken und Milchprodukten, die für den sofortigen Verzehr, Schulpausen, Reisen und kurze Einkaufstouren gekauft werden. Marken nutzen kompakte Formate, um zugängliche Preispunkte zu erhalten und Produkten gleichzeitig eine haltbare Verpackung zu geben, die durch normale Einzelhandelskanäle transportiert werden kann. Geringeres Kartongewicht und längere Umgebungshaltbarkeit können auch Verluste auf Vertriebswegen mit unzuverlässiger Kühlung reduzieren. Diese Formate helfen neueren Produkten, Verbraucher zu erreichen, die eine Kategorie, einen Geschmack oder eine Marke zum ersten Mal ausprobieren. Die Nachfrage nach Kleinpackungen bleibt besonders relevant in preissensiblen Einzelhandelskanälen und in Städten mit hoher Abhängigkeit von Nachbarschaftsläden.
Wachstum regionaler Getränkemarken und Marken aus Städten der Klasse 2 und Klasse 3
Regionale Getränkeunternehmen werden zu einer relevanten Kundenbasis für den Markt für Flüssigverpackungskartons in Indien. Diese Unternehmen bauen Nachfrage durch lokale Geschmacksrichtungen, Kleinpackungen und einen Vertrieb auf, der an regionale Einzelhandelsmuster und saisonalen Konsum angepasst ist. Mit steigenden Volumina können Kartons ihnen helfen, die Haltbarkeit zu verlängern und größere Gebiete ohne vollständige Kühlkette zu erreichen. Das Format kann auch eine standardisierte Verpackung für Marken bieten, die ihre Qualitätspositionierung bei Einzelhändlern und Verbrauchern stärken möchten. Diese Veränderung erhöht die Anzahl potenzieller Verpackungskunden über nationale Getränkegruppen und etablierte Molkereiunternehmen hinaus. Sie unterstützt auch Lohnabfüllmöglichkeiten für Unternehmen, die nicht über die Größe oder das Kapital verfügen, um eigene aseptische Linien zu installieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für aseptische Abfüllanlagen und Mindestproduktionsmengen | -2.0% | National, am stärksten in Ost- und Zentralindien, wo Molkereigenossenschaften dominieren | Langfristig (≥ 4 Jahre) |
| Fragmentierte Sammlung und uneinheitliche Wirtschaftlichkeit des Kartonrecyclings | -1.3% | National, mit den größten Sammellücken in Städten der Klasse 3 und ländlichen Märkten | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch PET-Flaschen, Beutel, Glas und Metallbehälter | -1.1% | National, am stärksten in preissensiblen ländlichen und halbstädtischen Märkten | Mittelfristig (2–4 Jahre) |
| Intensiver Preiswettbewerb durch etablierte und neue Kartonlieferanten | -0.9% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für aseptische Abfüllanlagen und Mindestproduktionsmengen
Das für aseptische Abfüllanlagen erforderliche Kapital schränkt die Teilnahme am Markt für Flüssigverpackungskartons in Indien ein. Eine vollständige Linie benötigt Abfüllausrüstung, Sterilisationssysteme, saubere Versorgungseinrichtungen, validierte Verpackungsversorgung, technische Betriebskontrollen und geeignete Standortinfrastruktur. Die Kosten können für kleine Molkereigenossenschaften und regionale Getränkeverarbeiter ohne langfristige Mengensichtbarkeit schwer zu tragen sein. Mindestproduktionsmengen können auch die Attraktivität der Technologie für Marken mit bescheidenen Volumina, saisonalem Absatz oder volatiler Nachfrage verringern. Die Lebensmittelsicherheitsanforderungen der FSSAI fügen laufenden Betrieben Validierungs- und Prüfkosten hinzu und erfordern eine engere Prozesskontrolle, als viele kleine Verarbeiter aufrechterhalten. Gemeinsame Abfüllarrangements können die Hürde für einige Kunden senken, bleiben aber eine begrenzte Option und kein weit verbreitetes Standardmodell.
Fragmentierte Sammlung und uneinheitliche Wirtschaftlichkeit des Kartonrecyclings
Sammel- und Recyclinglücken stellen ein anhaltendes Hemmnis für den Markt für Flüssigverpackungskartons in Indien dar. Eine TERI-Studie aus dem Jahr 2025 berichtete von einer nationalen Recyclingquote für gebrauchte Getränkekartons von 48 %.[3] Dieselbe Bewertung verzeichnete eine Quote von 63,66 % in den 24 untersuchten Städten, was zeigt, dass organisierte Sammelsysteme besser abschneiden als die nationale Abdeckung. Der Unterschied weist auf eine schwache Sammelinfrastruktur in kleineren Städten und ländlichen Gebieten hin, wo der Kartonverbrauch zunimmt, die Rückgewinnungssysteme jedoch weniger entwickelt bleiben. Hersteller müssen sich mit den sich entwickelnden Verpflichtungen zur erweiterten Herstellerverantwortung und den Kosten für die Rückgewinnung, Sortierung und Verarbeitung von Mehrschichtverpackungen auseinandersetzen. Verbesserte Materialrückgewinnungskapazitäten, Papiermühlentechnologie, lokale Sammelnetze und Verbindungen zu informellen Abfallarbeitern bleiben für eine breitere Sammelabdeckung notwendig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons behalten eine klare FührungspositionAseptische Kartons hielten im Jahr 2026 einen Segmentwertanteil von 86,43 % und werden voraussichtlich bis 2032 mit einem CAGR von 9,48 % wachsen. Ihre Position spiegelt den Bedarf an haltbarer Verteilung in Gebieten wider, in denen eine vollständig integrierte Kühlkette nicht verfügbar ist. Die Technologie ermöglicht es Molkerei- und Getränkemarken, Produkte über weite Strecken ohne kontinuierliche Kühlung zu transportieren. SIG eröffnete im Februar 2025 sein erstes indisches aseptisches Kartonwerk in Ahmedabad mit einer Jahreskapazität von 4 Milliarden Packungen und kündigte 40 Millionen EUR, entsprechend 43,6 Millionen USD, für eine lokale Extrusionslinie an, die für 2027 geplant ist. Diese Investitionen deuten auf eine anhaltende Nachfrage nach lokalem aseptischem Kartonangebot hin.
Nicht-aseptische Kartons machten im Jahr 2026 die verbleibenden 13,57 % des Wertes aus und werden hauptsächlich für frische Molkereiprodukte, Säfte und Spezialflüssigkeiten mit kürzeren Haltbarkeitsanforderungen verwendet. Ihre wiederverschließbare Konstruktion und bedruckbaren Oberflächen unterstützen die Produktdifferenzierung im organisierten Einzelhandel. Inländische Lieferanten haben das Angebot an Giebeldachkartons in kleinen und großen Packungsgrößen erweitert. Die Lebensmittelkontaktanforderungen der FSSAI und die Erwartungen an die Materialqualität bleiben sowohl für aseptische als auch für nicht-aseptische Formate relevant. Die Branche für Flüssigverpackungskartons in Indien umfasst daher eine große Basis für Umgebungsverpackungen neben einer kleineren Nische für Frischprodukte.


Nach Anwendung:
Milch bildet die Basis, während pflanzenbasierte Getränke schneller wachsenMilch machte im Jahr 2026 37,62 % des Marktwerts aus. Ihre Rolle wird durch das Ausmaß des nationalen Milchkonsums und die schrittweise Formalisierung des Molkerei-Einzelhandels gestützt. Die Latur-Verbraucherstudie ergab, dass lose Milch für 60,83 % der Befragten die bevorzugte Option blieb, was Wachstumspotenzial für verpackte Milch in einem Bundesstaat mit etablierter Molkereiinfrastruktur zeigt. Säfte, Milchprodukte außer Milch, Energie- und Funktionsgetränke, flüssige Lebensmittel und sonstige Verwendungen machen die verbleibende Anwendungsnachfrage aus. Ihre Akzeptanz variiert je nach Einzelhandelszugang, Verbraucherpräferenzen und der Verfügbarkeit geeigneter Vertriebssysteme.
Pflanzenbasierte Getränke werden voraussichtlich den schnellsten Anwendungs-CAGR von 9,63 % bis 2032 verzeichnen. Die Kategorie wird durch das städtische Interesse an Milchalternativen und den Bedarf an einem stabilen Format unterstützt, das ohne Kühlung transportiert werden kann. Aseptische Kartons können eine längere Haltbarkeit für diese Produkte bei einer breiteren Verteilung unterstützen. Die Zusammenarbeit von Tetra Pak im April 2026 mit Drools führte frisches Tiernahrung in Tetra Recart-Verpackungen ohne Kühlkettenlogistik ein und zeigt, wie die Kartontechnologie angrenzende Verwendungen jenseits des Mainstream-Getränkebereichs unterstützen kann. Die Anwendungsvielfalt bietet dem Markt für Flüssigverpackungskartons in Indien mehrere Wachstumspfade für die Nachfrage.
Nach Packungsgröße:
Kleine Formate führen, während mittelgroße Packungen aufholenKartons unter 250 ml machten im Jahr 2026 41,38 % des Segmentwerts aus. Das Segment profitiert von der Nachfrage nach Einzelportionsformaten, die über hochfrequente Einzelhandelskanäle verkauft werden. Kleinpackungen eignen sich für Impulskäufe und helfen Marken, zugängliche Verbraucherpreispunkte zu erhalten. Sie helfen Marken auch dabei, Geschmacksrichtungen und neue Getränkevarianten in lokalen Märkten zu testen. Ihre etablierte Rolle macht sie für die Mengenbasis der Kategorie wichtig.
Das Segment 250–500 ml wird voraussichtlich bis 2032 mit einem CAGR von 9,57 % wachsen. Dieser Bereich ist mit dem Alltagskonsum unterwegs und einer schrittweisen Bewegung über sofortige Nutzungsformate hinaus verbunden. Größere Einheitsgrößen können den Umsatz pro Karton verbessern und die Auslastung von Abfülllinien unterstützen. Der Bereich über 500 ml bleibt für Gastronomie, institutionelle Nutzung und Haushaltseinkäufe relevant, einschließlich 1-Liter-UHT-Milch. Die Packungsabmessungen werden weiterhin die Erschwinglichkeit für Verbraucher, den Einzelhandelsraum, die Effizienz der Abfülllinien und den Produktverwendungsanlass widerspiegeln.

Geografische Analyse
Westindien
Westindien ist das wichtigste Produktions- und Konsumzentrum für den Markt für Flüssigverpackungskartons in Indien. Gujarat beherbergt SIGs Werk in Ahmedabad im Industrie- und Gewerbekorridor Sanand-Ahmedabad. SIG eröffnete die Anlage im Jahr 2025 mit einer Kapazität von 4 Milliarden Packungen jährlich und bezeichnete sie als inländischen Versorgungspunkt mit Exportpotenzial. Maharashtra ergänzt dies durch eine bedeutende Fertigungs- und Ausrüstungsbasis durch Tetra Paks Werk in Chakan, Pune. Die Region vereint organisierten Einzelhandel, städtischen Konsum und etablierte Molkereienetzwerke. Diese Konzentration verkürzt die Versorgungsverbindungen zwischen Kartonlieferanten, Abfüllausrüstungsanbietern, Molkereiprozessoren und Getränkeunternehmen.
Nordindien
Nordindien bietet eine große Nachfragebasis, da Punjab, Haryana, Uttar Pradesh und Delhi NCR einen bedeutenden Milchwirtschaftsgürtel bilden. Elopak erklärte in seinem Handelsbericht für das erste Quartal 2026 vom März 2026, dass Indien in seinem nicht-systembasierten Rollkarton-Geschäft geringere Volumina und anhaltenden Margendrück verzeichnete. Seine Pure-Pak-Systemstrategie soll im Laufe der Zeit tiefere Kundenbeziehungen aufbauen. Der Wandel von der Materialversorgung hin zu integrierten Systemen könnte verändern, wie Lieferanten mit nordindischen Molkereikunden konkurrieren.
Südindien und aufstrebende Hinterländer
Südindien unterstützt die Nachfrage durch höheren Getränkekonsum, etablierten organisierten Einzelhandel und Interesse an aromatisierten Molkerei- und pflanzenbasierten Optionen. Bengaluru gehörte laut TERIs Bewertung aus dem Jahr 2025 zu den stärkeren Recyclingstandorten, was den Wert organisierter Sammelsysteme widerspiegelt. Ostindien und der Nordosten befinden sich noch in einem früheren Stadium der Kartonakzeptanz, wo Umgebungskartons lokalen Marken helfen können, Vertrieb ohne umfangreiche Kühlketteninfrastruktur aufzubauen. Die Verpackungs- und Lebensmittelkontaktanforderungen der FSSAI bieten eine gemeinsame Compliance-Grundlage, während sich diese Märkte entwickeln.
Wettbewerbslandschaft
Marktkonzentration
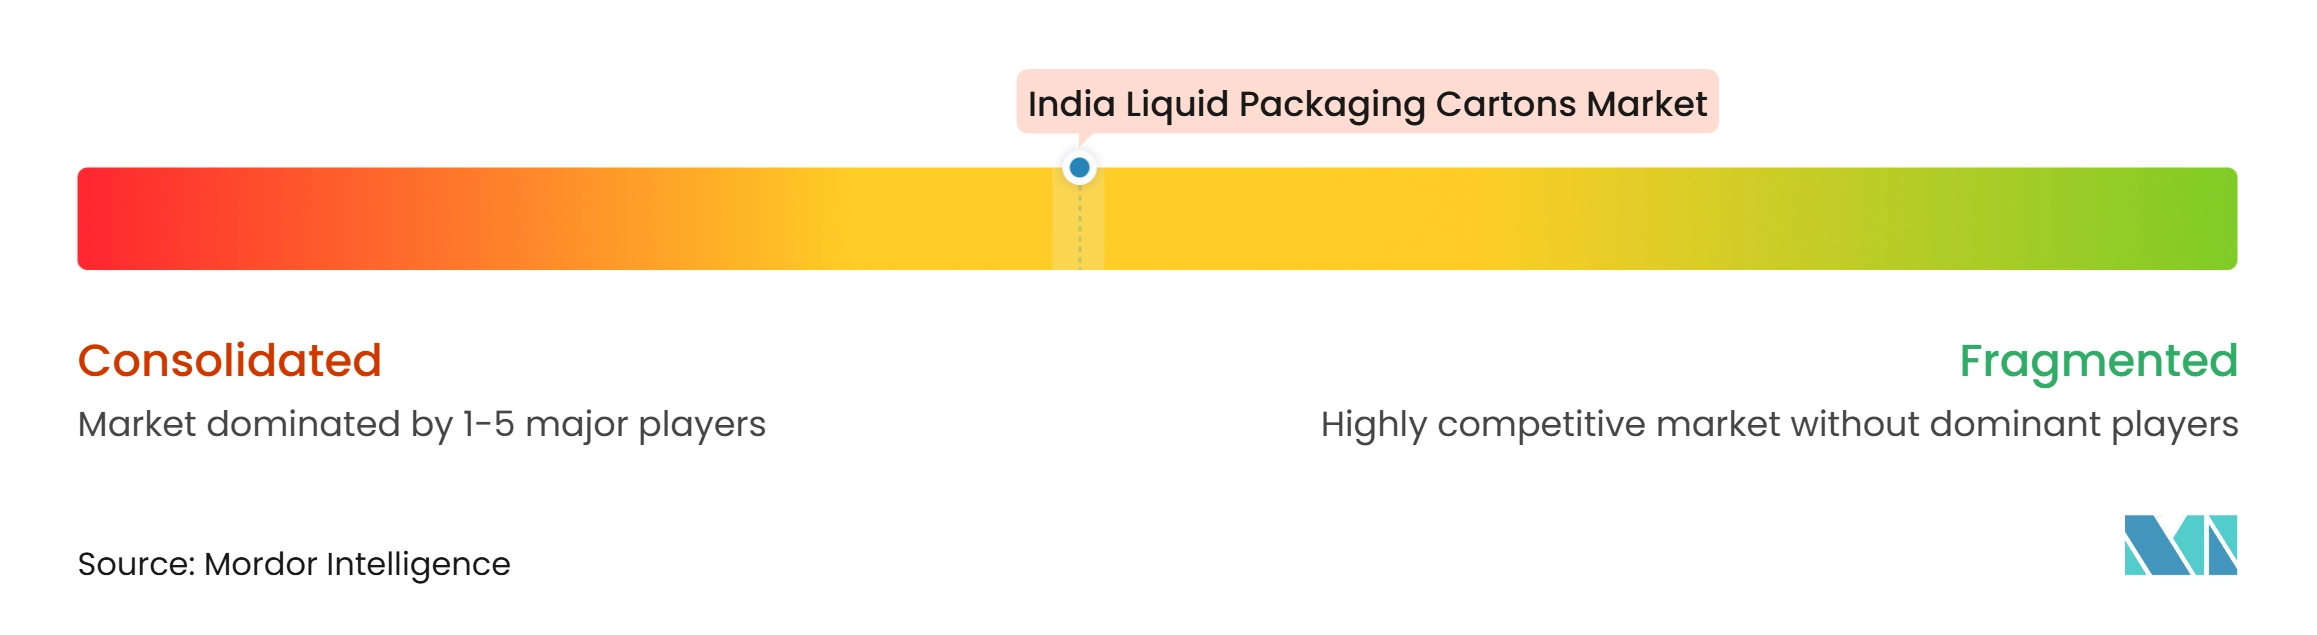
Der Markt für Flüssigverpackungskartons in Indien ist unter globalen Lieferanten mäßig konzentriert, während die inländische Konvertierung und die Giebeldachkarton-Aktivität stärker verteilt sind. Tetra Pak hat einen installierten Basisvorteil, da Ausrüstungsplatzierungen, Verpackungsmaterialversorgung und Kundenbeziehungen eng miteinander verbunden sind. SIG baut seine indische Präsenz durch sein Werk in Ahmedabad und die geplante lokale Extrusionskapazität aus. UFlex' Asepto-Geschäft ist ein weiterer aktiver Wettbewerber mit Fertigungskapazität in Gujarat. Der Wettbewerbsfokus verlagert sich über die Packungsversorgung hinaus hin zu lokaler Verfügbarkeit, Ausrüstungsintegration und Serviceunterstützung.
Elopak verfolgt einen systemorientierten Verkaufsansatz durch Pure-Pak-Platzierungen, anstatt sich nur auf Rollkarton-Material zu verlassen. Sein Handelsbericht vom März 2026 bestätigte, dass dieser Übergang trotz des Drucks im nicht-systembasierten Geschäft eine strategische Priorität blieb. SIGs geplante Extrusionsinvestition ist ein zweiter strategischer Schritt, der die lokale Integration innerhalb seiner indischen Lieferkette erhöht. Die Zusammenarbeit von Tetra Pak mit Drools ist ein drittes Beispiel, das die Kartonnutzung auf frische Tiernahrung ausweitet. Diese Maßnahmen zeigen, dass Lieferanten durch neue Anwendungen sowie durch traditionelle Molkerei- und Getränkekunden Nachfrage suchen.
Regionale Molkereigenossenschaften und wachsende Getränkemarken schaffen eine Öffnung für Lohnabfüll- und Verpackungsdienstleistungen. Der Preiswettbewerb bleibt im Rollkarton-Material intensiv, insbesondere dort, wo Kunden inländisches und importiertes Angebot vergleichen können. Die Materialzusammensetzung wird zu einem Wettbewerbsfaktor, da Hersteller auf Sammlungsverpflichtungen und Recyclingerwartungen reagieren. Tetra Pak führte im Februar 2025 Verpackungen mit zertifizierten recycelten Polymeren in Indien ein und lieferte damit eine materialorientierte Antwort.
Marktführer in der Branche für Flüssigverpackungskartons in Indien
-
Tetra Pak International SA
-
UFlex Limited
-
SIG Group AG
-
GLS Elopak Pvt. Ltd.
-
Greatview Aseptic Packaging Co. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indischer Markt für flüssige Verpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Nippon Paper Industries Co., Ltd.
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Parksons Packaging Ltd.
- Italpack Srl
Neueste Industrielle Entwicklungen in Indischer Markt für flüssige Verpackungskartons
- Oktober 2026: Alternicq Limited ist eine Partnerschaft mit Pulpex Limited eingegangen, um recycelbare Pulpfaserflaschentechnologie in Indien einzuführen und die Verpackungsoptionen für flüssige Produkte zu erweitern. Diese Entwicklung ist für den Markt für Flüssigverpackungskartons in Indien relevant und unterstützt die Nachfrage nach faserbasierten Materialien und Flüssigverpackungsformaten.
- Mai 2026: Parag Milk Foods hat in Partnerschaft mit Tetra Pak ein aseptisches Proteingetränk im Tetra Prisma Aseptic-Kartonformat eingeführt, das auf das Segment Sport-Ernährung und Wellness abzielt. Diese Entwicklung erweitert die Nutzung aseptischer Kartons bei Proteingetränken und unterstützt die Nachfrage nach haltbaren Flüssigverpackungen in den Kategorien Molkerei und funktionelle Getränke.
- April 2026: Drools, eines der am schnellsten wachsenden Tiernahrungsunternehmen Indiens, kündigte eine Investition von 180 Crore INR (21,3 Millionen USD) in Verarbeitungs- und Verpackungsinfrastruktur an und ging eine strategische Zusammenarbeit mit Tetra Pak ein, um frische Tiernahrung in Tetra Recart-Verpackungen einzuführen, womit Drools die erste Tiernahrungsmarke in Asien ist, die dieses Format einsetzt. Die Partnerschaft beseitigt den Bedarf an Kühlkettenlogistik und erweitert Tetra Paks aseptische Technologie auf eine neue Anwendungskategorie im indischen Markt.
- März 2026: Der Handelsbericht von Elopak ASA für das erste Quartal 2026 verzeichnete reduzierte Volumina und anhaltenden Margendrück in Indien aufgrund von Ungleichgewichten im nicht-systembasierten Rollkarton-Markt, bekräftigte jedoch, dass der Pure-Pak-Systemvertrieb in Indien eine zentrale strategische Priorität bleibt, und äußerte weiterhin Vertrauen in Indiens langfristige Nachfrageentwicklung.
Berichtsumfang für den Markt für Flüssigverpackungskartons in Indien
Der Markt für Flüssigverpackungskartons in Indien umfasst die Herstellung und Lieferung von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und die Verteilung von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und bequeme Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Verteilung. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und sich entwickelnden Lebensmittelsicherheits- und Nachhaltigkeitsanforderungen gerecht zu werden. Der wachsende Konsum verpackter Getränke, die steigende Nachfrage nach bequemen und haltbaren Produkten sowie der Wandel hin zu recycelbaren Verpackungsmaterialien treiben das Marktwachstum in ganz Indien an.
Der Bericht über den Markt für Flüssigverpackungskartons in Indien ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen) sowie Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Flüssigverpackungskartons in Indien?
Die Marktgröße für Flüssigverpackungskartons in Indien wird im Jahr 2027 auf 0,73 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 1,12 Milliarden USD erreichen, mit einem CAGR von 8,94 %.
Wie groß ist der Markt für Flüssigverpackungskartons in Indien?
Der Markt wird im Jahr 2027 auf 0,73 Milliarden USD geschätzt und wird voraussichtlich bis 2032 einen Wert von 1,12 Milliarden USD erreichen, mit einem CAGR von 8,94 %.
Warum sind aseptische Kartons für Molkerei- und Getränkeprodukte in Indien wichtig?
Sie ermöglichen den Umgebungsvertrieb und eine längere Haltbarkeit, was Marken hilft, Gebiete zu erreichen, in denen die Kühllogistik begrenzt ist.
Welche Anwendung wächst am schnellsten bei Flüssigkartons in Indien?
Pflanzenbasierte Getränke werden voraussichtlich das schnellste Wachstum mit einem CAGR von 9,63 % bis 2032 verzeichnen.
Welche Packungsgröße wird in Indien am häufigsten verwendet?
Packungen unter 250 ml führen mit einem Anteil von 41,38 % im Jahr 2026, was die Nachfrage nach erschwinglichen Einzelportionsformaten widerspiegelt.
Was schränkt die breitere Nutzung aseptischer Kartons in Indien ein?
Hohe Investitionen in Abfülllinien, Mindestproduktionsmengen, Sammellücken und Wettbewerb durch andere Verpackungsformate bleiben wesentliche Einschränkungen.