
Tamaño y Participación del Mercado de Cartones de Envasado Líquido en India
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
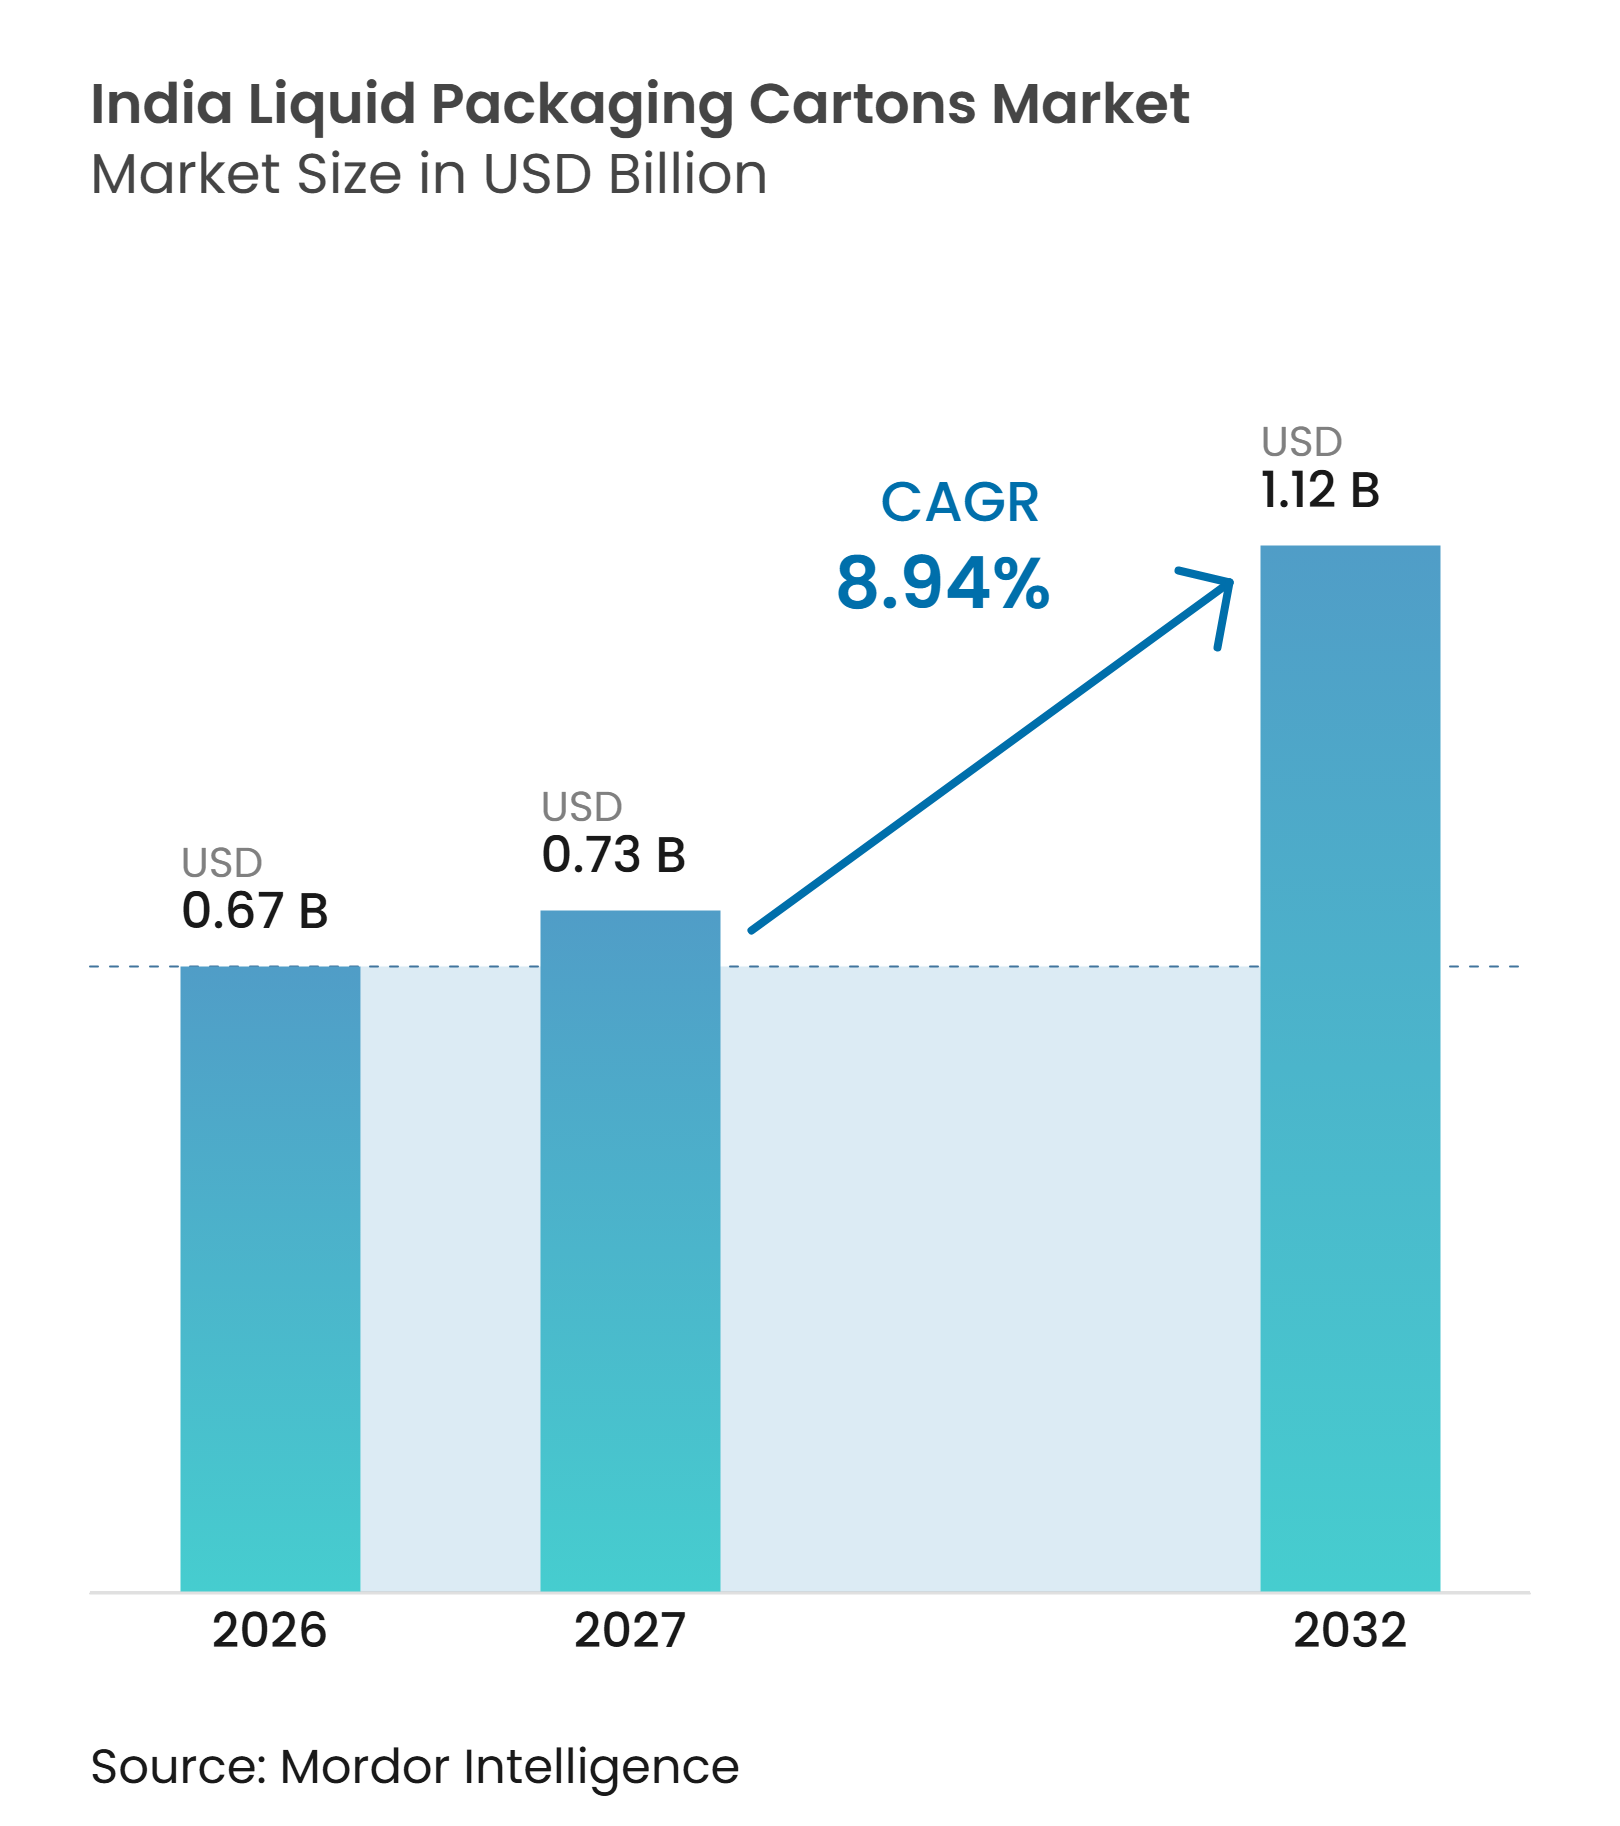
| Tamaño del mercado en el año base (2026) | 0.67 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.94 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido en India por Mordor Intelligence
El tamaño del mercado de cartones de envasado líquido en India fue valorado en 0,67 mil millones de USD en 2026 y se estima que crecerá desde 0,73 mil millones de USD en 2027 hasta alcanzar 1,12 mil millones de USD para 2032, a una CAGR del 8,94% durante el período de pronóstico (2027-2032). El cambio de la leche a granel a la leche envasada de marca respalda la demanda, ya que la higiene y la garantía del producto influyen cada vez más en las decisiones de compra de los hogares. La distribución en condiciones ambientales también permite a las marcas de lácteos y bebidas acceder a ubicaciones donde la logística refrigerada confiable sigue siendo limitada. Las nuevas inversiones en fabricación de cartones están aumentando la oferta local y reduciendo la distancia entre los productores de envases y los clientes del sector de alimentos y bebidas. Los envases más pequeños siguen siendo importantes para ocasiones de compra asequibles, mientras que los formatos cotidianos de mayor tamaño están ganando relevancia a medida que el uso de cartones se expande más allá del consumo por impulso. La competencia se intensifica a medida que los proveedores globales, los convertidores nacionales y los proveedores de cartones alimentados en rollo buscan diferentes combinaciones de equipos, suministro de materiales, capacidad y servicio al cliente.
Conclusiones Clave del Informe
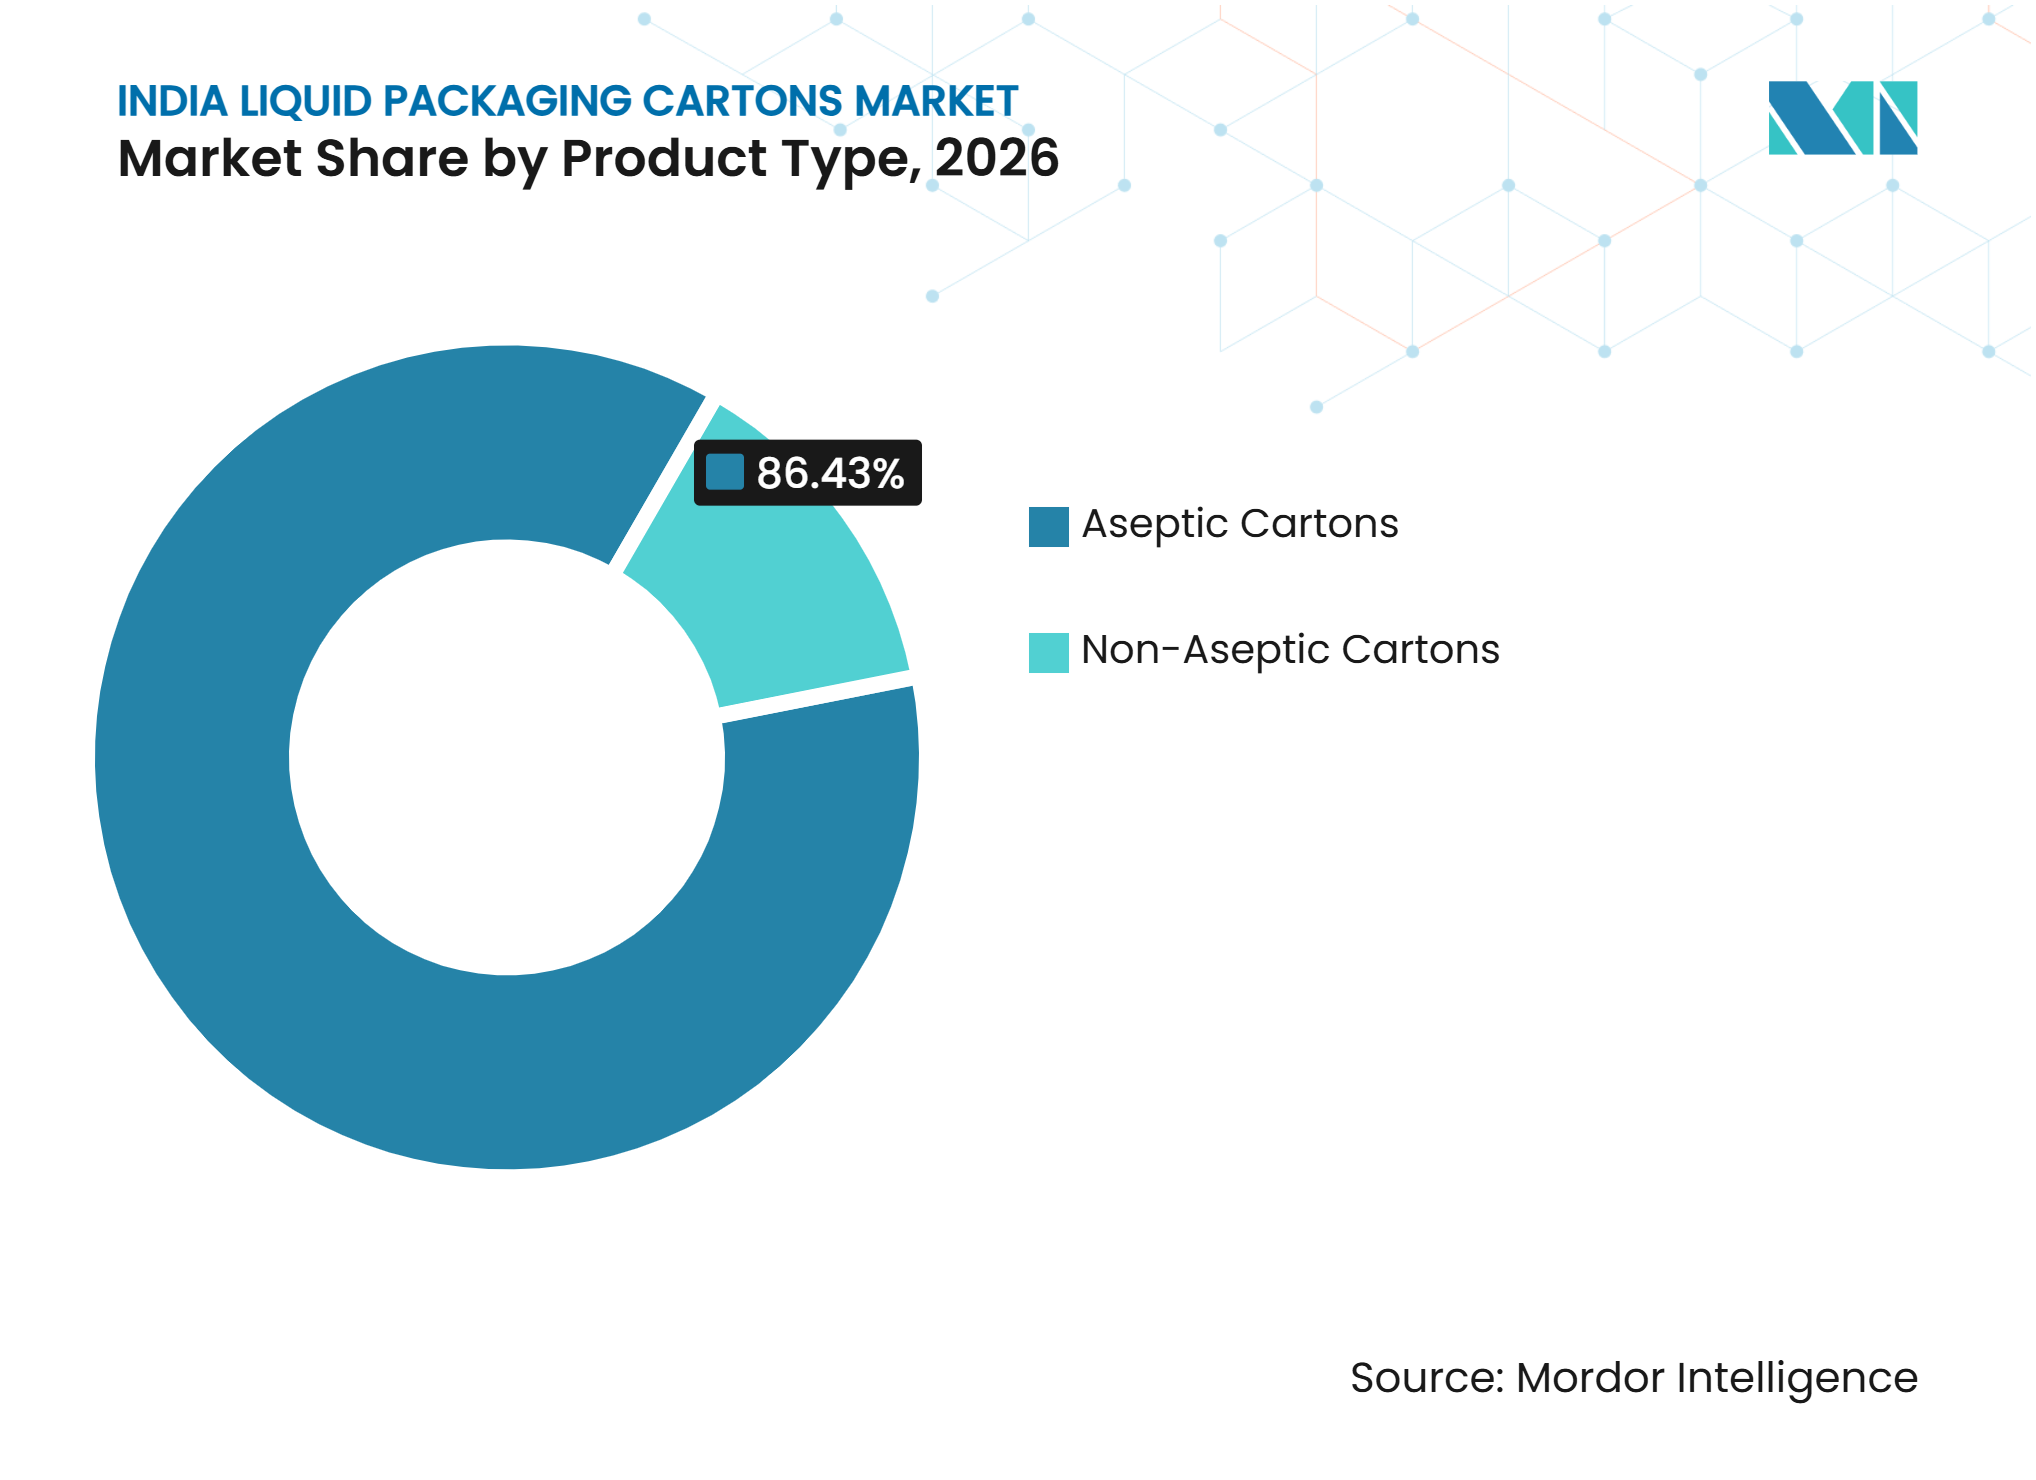
- Por tipo de producto, los cartones asépticos representaron el 86,43% de la cuota del mercado de cartones de envasado líquido de India en 2026 y se proyecta que se expandirán a una CAGR del 9,48% hasta 2032.
- Por aplicación, la leche representó el 37,62% del tamaño del mercado de cartones de envasado líquido de India en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandirán a una CAGR del 9,63% hasta 2032.
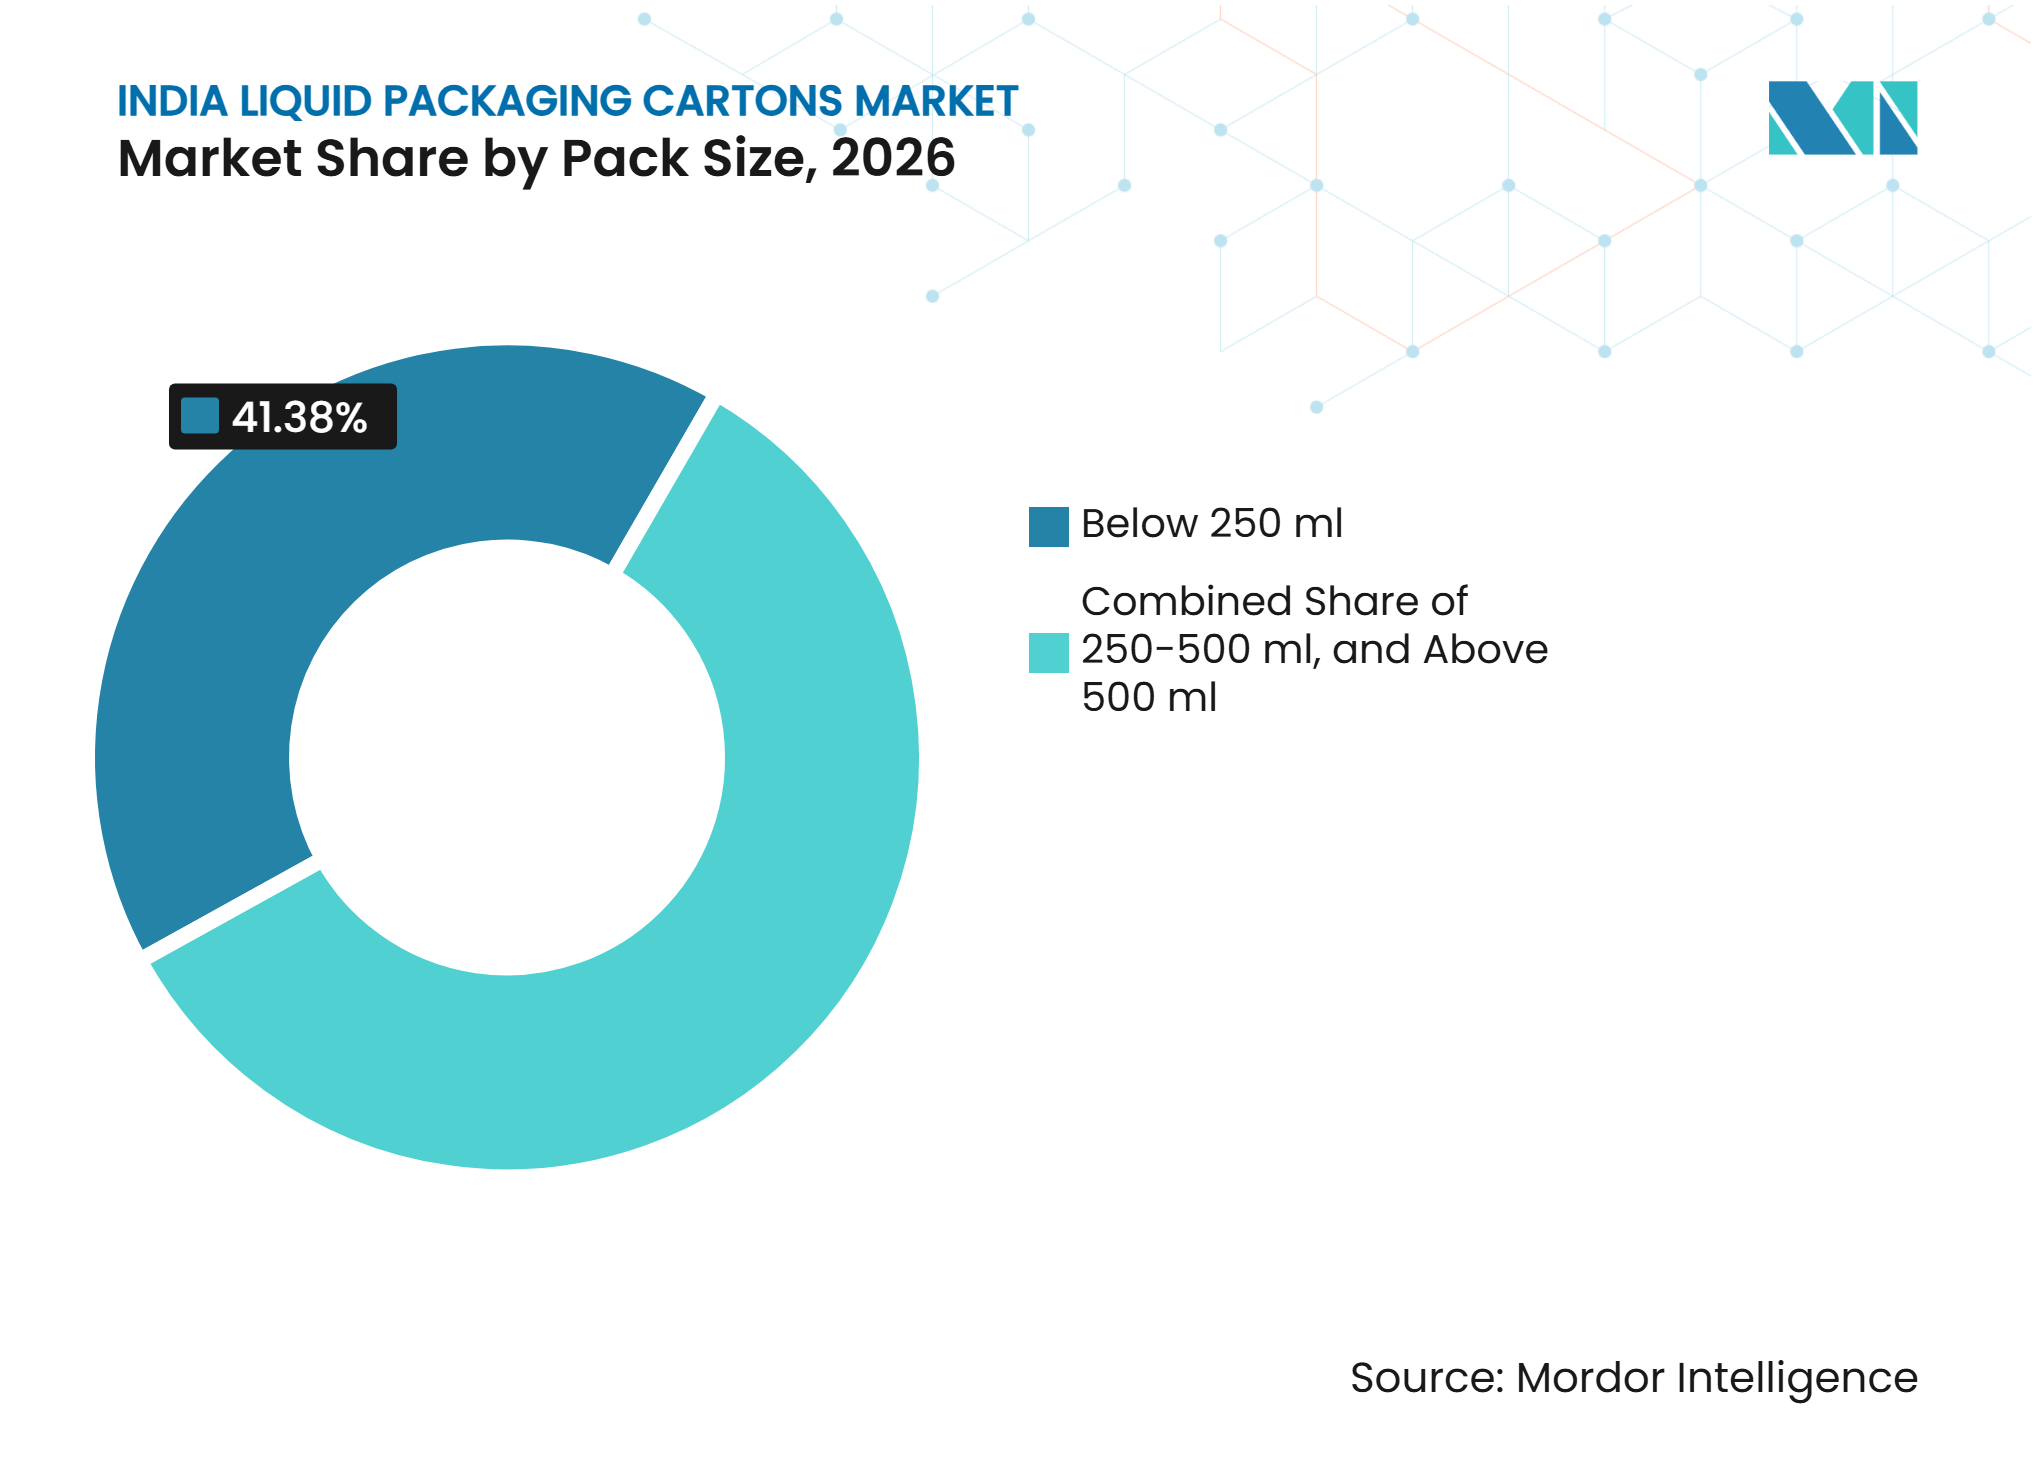
- Por tamaño de envase, los formatos de menos de 250 ml representaron el 41,38% de la cuota del mercado de cartones de envasado líquido de India en 2026, mientras que se proyecta que los formatos de 250-500 ml crecerán a una CAGR del 9,57% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio del Consumo de Leche a Granel al Consumo de Leche Envasada | +2.8% | Nacional, con ganancias tempranas en Maharashtra, Gujarat y Delhi NCR | Mediano plazo (2-4 años) |
| Expansión de la Distribución Ambiental de Lácteos y Bebidas | +2.0% | Nacional, más fuerte en ciudades de Nivel 2 y Nivel 3 en los cinturones norte y oeste | Mediano plazo (2-4 años) |
| Creciente Demanda de Envases Asequibles de Formato Pequeño | +1.4% | Nacional, mayor impacto en ciudades de Nivel 2 y Nivel 3 en Uttar Pradesh, Madhya Pradesh, Rajasthan y Andhra Pradesh | Corto plazo (≤ 2 años) |
| Crecimiento de Marcas de Bebidas Regionales y de Nivel 2 y Nivel 3 | +1.1% | Nacional, concentrado en el cinturón hindi y el sur de India | Mediano plazo (2-4 años) |
| Expansión de la Capacidad de Fabricación Local de Cartones Asépticos | +0.9% | Gujarat, incluidos Ahmedabad y Sanand, y Maharashtra, incluido Pune | Largo plazo (≥ 4 años) |
| Mayor Adopción de Bebidas de Origen Vegetal y Funcionales Estables en Estantería | +0.7% | Ciudades metropolitanas incluidas Bengaluru, Mumbai, Delhi, Hyderabad y Chennai | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio del Consumo de Leche a Granel al Consumo de Leche Envasada
El cambio de la leche a granel a la leche envasada sigue siendo una fuente central de demanda para el mercado de cartones de envasado líquido en India. Un estudio de 2025 sobre consumidores de leche en el distrito de Latur, Maharashtra, encontró que el 60,83% de los encuestados aún prefería la leche a granel, lo que indica un considerable margen de conversión en un mercado adyacente a zonas urbanas.[1] La leche envasada ofrece a los consumidores una conexión más clara entre higiene, trazabilidad y una marca conocida en el punto de compra. Esta distinción importa porque las decisiones del hogar están cada vez más vinculadas a la confianza en la manipulación de alimentos y la consistencia del producto, y no solo a la conveniencia. Una migración continua hacia la leche de marca generaría una demanda recurrente de cartones asépticos y de lácteos frescos en grandes centros de consumo, ciudades de distrito y ciudades más pequeñas. Los proveedores de cartones pueden beneficiarse cuando las empresas lácteas necesitan preservar la calidad del producto durante el almacenamiento, el transporte y la distribución minorista en los barrios. El mercado de cartones de envasado líquido en India se beneficia, por tanto, de un cambio a largo plazo en la forma en que los hogares evalúan la calidad de la leche.
Expansión de la Distribución Ambiental de Lácteos y Bebidas
La distribución ambiental está ampliando el alcance práctico del mercado de cartones de envasado líquido en India, particularmente más allá de las áreas metropolitanas. Los cartones asépticos pueden conservar los productos a temperatura ambiente durante períodos prolongados, reduciendo la dependencia del almacenamiento refrigerado durante el transporte, el almacenamiento y la distribución minorista. Esta característica es valiosa en las ubicaciones de Nivel 2 y Nivel 3, donde la cobertura de la cadena de frío, la fiabilidad del suministro eléctrico y el control de temperatura siguen siendo irregulares. Las marcas de lácteos y bebidas pueden colocar productos estables en estantería en tiendas kirana sin requerir que el minorista invierta en refrigeración dedicada. El resultado es un modelo de distribución que puede expandirse independientemente del crecimiento del comercio minorista moderno, al tiempo que ofrece a las tiendas locales una selección más amplia de bebidas. La instalación de Ahmedabad de SIG ha sido posicionada para atender la demanda nacional y los mercados asiáticos vecinos, lo que refleja la relevancia operativa de las cadenas de suministro ambientales.[2]
Creciente Demanda de Envases Asequibles de Formato Pequeño
Los envases pequeños asequibles respaldan el crecimiento del volumen en el mercado de cartones de envasado líquido en India porque se alinean con ocasiones de compra frecuentes y de bajo valor. Los cartones de menos de 250 ml sirven para bebidas y productos lácteos comprados para consumo inmediato, descansos escolares, viajes y compras cortas. Las marcas utilizan formatos compactos para mantener precios accesibles al consumidor mientras ofrecen a los productos un envase estable en estantería que circula por los canales minoristas ordinarios. El menor peso del cartón y la mayor vida útil ambiental también pueden reducir las pérdidas en rutas de distribución con refrigeración poco confiable. Estos formatos ayudan a los productos más nuevos a llegar a consumidores que pueden estar probando una categoría, sabor o marca por primera vez. La demanda de envases pequeños sigue siendo especialmente relevante en los canales minoristas sensibles al precio y en las ciudades con alta dependencia de las tiendas de barrio.
Crecimiento de Marcas de Bebidas Regionales y de Nivel 2 y Nivel 3
Las empresas de bebidas regionales se están convirtiendo en una base de clientes relevante para el mercado de cartones de envasado líquido en India. Estas empresas generan demanda a través de sabores locales, envases pequeños y distribución adaptada a los patrones minoristas regionales y al consumo estacional. A medida que sus volúmenes aumentan, los cartones pueden ayudarles a extender la vida útil y alcanzar territorios más amplios sin una cadena de frío completa. El formato también puede proporcionar un envase estandarizado para las marcas que desean fortalecer su posicionamiento de calidad ante minoristas y consumidores. Este cambio aumenta el número de clientes potenciales de envases más allá de los grupos nacionales de bebidas y las empresas lácteas establecidas. También apoya las oportunidades de llenado por contrato para empresas que no tienen la escala o el capital para instalar sus propias líneas asépticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de los Sistemas de Llenado Aséptico y Tamaños Mínimos de Producción Eficiente | -2.0% | Nacional, más agudo en el este y el centro de India donde dominan las cooperativas lácteas | Largo plazo (≥ 4 años) |
| Recolección Fragmentada y Economía Inconsistente del Reciclaje de Cartones | -1.3% | Nacional, con mayores brechas de recolección en los mercados de Nivel 3 y rurales | Mediano plazo (2-4 años) |
| Competencia de Botellas PET, Bolsas, Vidrio y Envases Metálicos | -1.1% | Nacional, más fuerte en los mercados rurales y semiurbanos sensibles al precio | Mediano plazo (2-4 años) |
| Intensa Competencia de Precios de Proveedores de Cartones Establecidos y Nuevos | -0.9% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de los Sistemas de Llenado Aséptico y Tamaños Mínimos de Producción Eficiente
El capital necesario para los sistemas de llenado aséptico limita la participación en el mercado de cartones de envasado líquido en India. Una línea completa necesita equipos de llenado, sistemas de esterilización, servicios limpios, suministro de envases validado, controles operativos técnicos e infraestructura de sitio adecuada. El costo puede ser difícil de absorber para las pequeñas cooperativas lácteas y los procesadores regionales de bebidas sin visibilidad de volumen a largo plazo. Las tiradas mínimas de producción también pueden reducir el atractivo de la tecnología para las marcas con volúmenes modestos, ventas estacionales o demanda volátil. Los requisitos de seguridad alimentaria de la FSSAI añaden costos de validación y auditoría a las operaciones continuas, lo que requiere un control de procesos más estricto del que muchos pequeños procesadores mantienen. Los acuerdos de llenado compartido pueden reducir la barrera para algunos clientes, pero siguen siendo una opción limitada en lugar de un modelo ampliamente estandarizado.
Recolección Fragmentada y Economía Inconsistente del Reciclaje de Cartones
Las brechas en la recolección y el reciclaje crean una restricción continua para el mercado de cartones de envasado líquido en India. Un estudio de TERI de 2025 reportó una tasa nacional de reciclaje de cartones de bebidas usados del 48%.[3] La misma evaluación registró una tasa del 63,66% en las 24 ciudades encuestadas, lo que muestra que los sistemas de recolección organizados funcionan mejor que la cobertura nacional. La diferencia apunta a una infraestructura de recolección débil en ciudades más pequeñas y áreas rurales, donde el consumo de cartones se está expandiendo pero los sistemas de recuperación siguen siendo menos desarrollados. Los productores deben tener en cuenta las obligaciones cambiantes de Responsabilidad Extendida del Productor y el costo de recuperar, clasificar y procesar envases multicapa. Una mayor capacidad de recuperación de materiales, tecnología de molinos de papel, redes de recolección locales y vínculos con trabajadores informales de residuos siguen siendo necesarios para una cobertura de recolección más amplia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cartones Asépticos Mantienen una Clara VentajaLos cartones asépticos representaron el 86,43% del valor del segmento en 2026 y se proyecta que crezcan a una CAGR del 9,48% hasta 2032. Su posición refleja la necesidad de distribución estable en estantería en áreas donde no se dispone de una cadena de frío completamente integrada. La tecnología permite a las marcas de lácteos y bebidas trasladar productos a largas distancias sin refrigeración continua. SIG abrió su primera planta de cartones asépticos en India en Ahmedabad en febrero de 2025 con una capacidad anual de 4 mil millones de envases y anunció 40 millones de EUR, equivalentes a 43,6 millones de USD, para una línea de extrusión local prevista para 2027. Estas inversiones indican una demanda continua de suministro local de cartones asépticos.
Los cartones no asépticos representaron el 13,57% restante del valor en 2026 y se utilizan principalmente para lácteos frescos, jugos y líquidos especiales con requisitos de vida útil más cortos. Su construcción resellable y superficies imprimibles apoyan la diferenciación de productos en el comercio minorista organizado. Los proveedores nacionales han ampliado la oferta de cartones de tapa de piñón en tamaños de envase pequeños y grandes. Los requisitos de contacto con alimentos de la FSSAI y las expectativas de calidad de los materiales siguen siendo relevantes tanto para los formatos asépticos como para los no asépticos. La industria de cartones de envasado líquido en India incluye, por tanto, una gran base de envases ambientales junto con un nicho más pequeño de productos frescos.


Por Aplicación:
La Leche Proporciona la Base Mientras las Bebidas de Origen Vegetal Crecen Más RápidoLa leche representó el 37,62% del valor del mercado en 2026. Su papel está respaldado por la escala del consumo nacional de leche y la gradual formalización del comercio minorista de lácteos. El estudio de consumidores de Latur encontró que la leche a granel seguía siendo la preferencia del 60,83% de los encuestados, lo que muestra margen para el crecimiento de la leche envasada en un estado con infraestructura láctea establecida. Los jugos, los productos lácteos distintos de la leche, las bebidas energéticas y funcionales, los alimentos líquidos y otros usos representan la demanda de aplicaciones restante. Su adopción varía según el acceso minorista, las preferencias de los consumidores y la disponibilidad de sistemas de distribución adecuados.
Se proyecta que las bebidas de origen vegetal registren la CAGR de aplicación más rápida del 9,63% hasta 2032. La categoría está respaldada por el interés urbano en las alternativas lácteas y por la necesidad de un formato estable que pueda transportarse sin refrigeración. Los cartones asépticos pueden apoyar una vida útil más larga para estos productos durante una distribución más amplia. La colaboración de Tetra Pak en abril de 2026 con Drools introdujo alimentos frescos para mascotas en envases Tetra Recart sin logística de cadena de frío, lo que muestra cómo la tecnología de cartones puede apoyar usos adyacentes más allá de las bebidas convencionales. La diversidad de aplicaciones ofrece al mercado de cartones de envasado líquido en India varios caminos para el crecimiento de la demanda.
Por Tamaño de Envase:
Los Formatos Pequeños Lideran Mientras los Envases de Tamaño Medio AvanzanLos cartones de menos de 250 ml representaron el 41,38% del valor del segmento en 2026. El segmento se beneficia de la demanda de formatos de una sola porción vendidos a través de canales minoristas de alta frecuencia. Los envases pequeños son adecuados para compras por impulso y ayudan a las marcas a mantener precios accesibles al consumidor. También ayudan a las marcas a probar sabores y nuevas variantes de bebidas en los mercados locales. Su papel establecido los hace importantes para la base de volumen de la categoría.
Se proyecta que el segmento de 250-500 ml crezca a una CAGR del 9,57% hasta 2032. Este rango está asociado con el consumo cotidiano y un movimiento gradual más allá de los formatos de uso inmediato. Los tamaños de unidad más grandes pueden mejorar los ingresos por cartón y apoyar la utilización de las líneas de llenado. El rango de más de 500 ml sigue siendo relevante para el servicio de alimentos, el uso institucional y las compras del hogar, incluida la leche UHT de 1 litro. Las dimensiones de los envases seguirán reflejando la asequibilidad del consumidor, el espacio en estantería, la eficiencia de la línea de llenado y la ocasión de uso del producto.

Análisis Geográfico
Oeste de India
El oeste de India es el principal centro de producción y consumo del mercado de cartones de envasado líquido en India. Gujarat alberga la planta de SIG en Ahmedabad en el corredor industrial Sanand-Ahmedabad. SIG inauguró la instalación en 2025 con capacidad para 4 mil millones de envases anuales y la describió como un punto de suministro nacional con potencial de exportación. Maharashtra añade una importante base de fabricación y equipos a través de la instalación de Tetra Pak en Chakan, Pune. La región combina comercio minorista organizado, consumo urbano y redes lácteas establecidas. Esta concentración acorta los vínculos de suministro entre los proveedores de cartones, los proveedores de equipos de llenado, los procesadores lácteos y las empresas de bebidas.
Norte de India
El norte de India proporciona una gran base de demanda porque Punjab, Haryana, Uttar Pradesh y Delhi NCR forman un importante cinturón lácteo. Elopak señaló en su actualización comercial de marzo de 2026 que India experimentó menor volumen y continua presión sobre los márgenes en su negocio de Alimentación en Rollo no sistémico. Su estrategia de sistema Pure-Pak está destinada a construir relaciones más profundas con los clientes a lo largo del tiempo. El cambio del suministro de materiales hacia sistemas integrados podría cambiar la forma en que los proveedores compiten con los clientes lácteos del norte.
Sur de India y Zonas Interiores Emergentes
El sur de India apoya la demanda a través de un mayor consumo de bebidas, comercio minorista organizado establecido e interés en lácteos con sabor y opciones de origen vegetal. Bengaluru fue una de las ubicaciones de reciclaje más sólidas en la evaluación de TERI de 2025, lo que refleja el valor de los sistemas de recolección organizados. El este de India y el noreste se encuentran en una etapa más temprana de adopción de cartones, donde los cartones ambientales pueden ayudar a las marcas locales a establecer distribución sin una extensa infraestructura de cadena de frío. Los requisitos de envasado y contacto con alimentos de la FSSAI proporcionan una línea de base de cumplimiento común a medida que estos mercados se desarrollan.
Panorama Competitivo
Concentración del Mercado
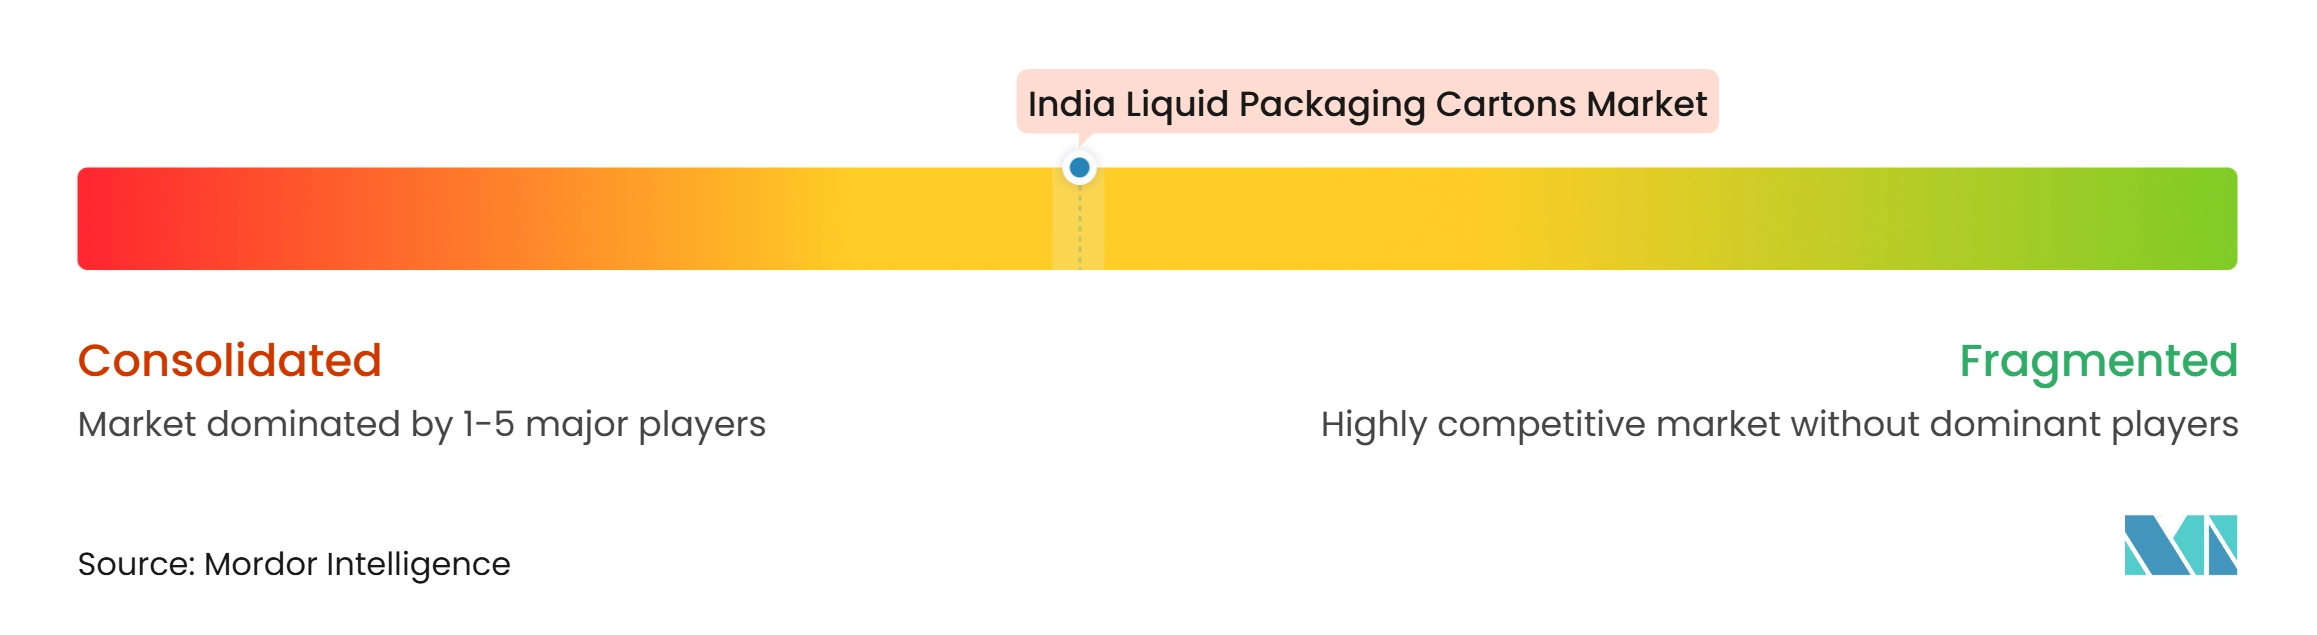
El mercado de cartones de envasado líquido en India está moderadamente concentrado entre los proveedores globales, mientras que la conversión nacional y la actividad de tapa de piñón están más dispersas. Tetra Pak tiene una ventaja de base instalada porque los equipos instalados, el suministro de material de envase y las relaciones con los clientes están estrechamente conectados. SIG está expandiendo su presencia en India a través de su planta de Ahmedabad y la capacidad de extrusión local planificada. El negocio Asepto de UFlex Limited es otro competidor activo con capacidad de fabricación en Gujarat. El enfoque competitivo está pasando del suministro de envases hacia la disponibilidad local, la integración de equipos y el soporte de servicio.
Elopak está siguiendo un enfoque de venta de sistemas a través de instalaciones Pure-Pak en lugar de depender únicamente del material de Alimentación en Rollo. Su actualización comercial de marzo de 2026 confirmó que esta transición seguía siendo una prioridad estratégica a pesar de la presin en el negocio no sistémico. La inversión planificada en extrusión de SIG es un segundo movimiento estratégico que aumenta la integración local dentro de su cadena de suministro en India. La colaboración de Tetra Pak con Drools es un tercer ejemplo, que extiende el uso de cartones a los alimentos frescos para mascotas. Estas acciones muestran que los proveedores buscan demanda a través de nuevas aplicaciones, así como de las cuentas tradicionales de lácteos y bebidas.
Las cooperativas lácteas regionales y las marcas de bebidas en crecimiento crean una apertura para los servicios de llenado y envasado por contrato. La competencia de precios sigue siendo intensa en el material de alimentación en rollo, particularmente donde los clientes pueden comparar el suministro nacional e importado. La composición de los materiales se está convirtiendo en una consideración competitiva a medida que los productores responden a las obligaciones de recolección y las expectativas de reciclaje. Tetra Pak introdujo envases con polímeros reciclados certificados en India en febrero de 2025, proporcionando una respuesta centrada en los materiales.
Líderes de la Industria de Cartones de Envasado Líquido en India
-
Tetra Pak International SA
-
UFlex Limited
-
SIG Group AG
-
GLS Elopak Pvt. Ltd.
-
Greatview Aseptic Packaging Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado Líquido de India Empresas cubiertas en este informe
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Nippon Paper Industries Co., Ltd.
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Parksons Packaging Ltd.
- Italpack Srl
Desarrollos recientes de la industria en Mercado de Cartones de Envasado Líquido de India
- Octubre de 2026: Alternicq Limited se asoció con Pulpex Limited para introducir tecnología de botellas de fibra de pulpa reciclable en India, ampliando las opciones de envasado para productos líquidos. Este desarrollo es relevante para el Mercado de Cartones de Envasado Líquido en India, apoyando la demanda de materiales a base de fibra y formatos de envasado líquido.
- Mayo de 2026: Parag Milk Foods, en asociación con Tetra Pak, lanzó una bebida proteica aséptica en formato de cartón Tetra Prisma Aseptic, dirigida al segmento de nutrición deportiva y bienestar. Este desarrollo amplía el uso de cartones asépticos en bebidas proteicas y apoya la demanda de envasado líquido estable en estantería en las categorías de lácteos y bebidas funcionales.
- Abril de 2026: Drools, una de las empresas de alimentos para mascotas de más rápido crecimiento en India, anunció una inversión de 180 crore INR (21,3 millones de USD) en infraestructura de procesamiento y envasado, estableciendo una colaboración estratégica con Tetra Pak para introducir alimentos frescos para mascotas en envases Tetra Recart, convirtiendo a Drools en la primera marca de alimentos para mascotas en Asia en implementar este formato. La asociación elimina la necesidad de logística de cadena de frío, extendiendo la tecnología aséptica de Tetra Pak a una nueva categoría de aplicación en el mercado indio.
- Marzo de 2026: La actualización comercial del primer trimestre de 2026 de Elopak ASA señaló una reducción del volumen y una continua presión sobre los márgenes en India debido a desequilibrios en el mercado de Alimentación en Rollo no sistémico, al tiempo que reafirmó que la venta del sistema Pure-Pak en India sigue siendo una prioridad estratégica central y expresó confianza continua en la trayectoria de demanda a largo plazo de India.
Alcance del Informe del Mercado de Cartones de Envasado Líquido en India
El Mercado de Cartones de Envasado Líquido en India abarca la fabricación y el suministro de soluciones de envasado a base de cartón diseñadas para el almacenamiento seguro, el transporte y la distribución de bebidas líquidas y productos alimenticios. Estos cartones proporcionan protección del producto, vida útil prolongada y manejo conveniente, al tiempo que apoyan un envasado y distribución eficientes. El mercado incluye soluciones de envasado diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos cambiantes de seguridad alimentaria y sostenibilidad. El creciente consumo de bebidas envasadas, la creciente demanda de productos convenientes y estables en estantería, y el cambio hacia materiales de envasado reciclables impulsan el crecimiento del mercado en toda India.
El Informe del Mercado de Cartones de Envasado Líquido en India está Segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones) y Tamaño de Envase (Por Debajo de 250 ml, 250-500 ml y Por Encima de 500 ml). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido en India?
El tamaño del mercado de cartones de envasado líquido en India se estima en 0,73 mil millones de USD en 2027 y se prevé que alcance 1,12 mil millones de USD para 2032, creciendo a una CAGR del 8,94%.
¿Cuál es el tamaño del mercado de cartones de envasado líquido de India?
El mercado se estima en 0,73 mil millones de USD en 2027 y se prevé que alcance 1,12 mil millones de USD para 2032, creciendo a una CAGR del 8,94%.
¿Por qué son importantes los cartones asépticos para los lácteos y las bebidas en India?
Permiten la distribución ambiental y una mayor vida útil, lo que ayuda a las marcas a llegar a áreas donde la logística refrigerada es limitada.
¿Qué aplicación se está expandiendo más rápidamente para los cartones líquidos en India?
Se proyecta que las bebidas de origen vegetal registren el crecimiento más rápido a una CAGR del 9,63% hasta 2032.
¿Qué tamaño de envase se utiliza más ampliamente en India?
Los envases de menos de 250 ml lideran con una participación del 41,38% en 2026, lo que refleja la demanda de formatos asequibles de una sola porción.
¿Qué limita el uso más amplio de los cartones asépticos en India?
La alta inversión en líneas de llenado, las tiradas mínimas de producción, las brechas en la recolección y la competencia de otros formatos de envase siguen siendo las principales restricciones.