
インド液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
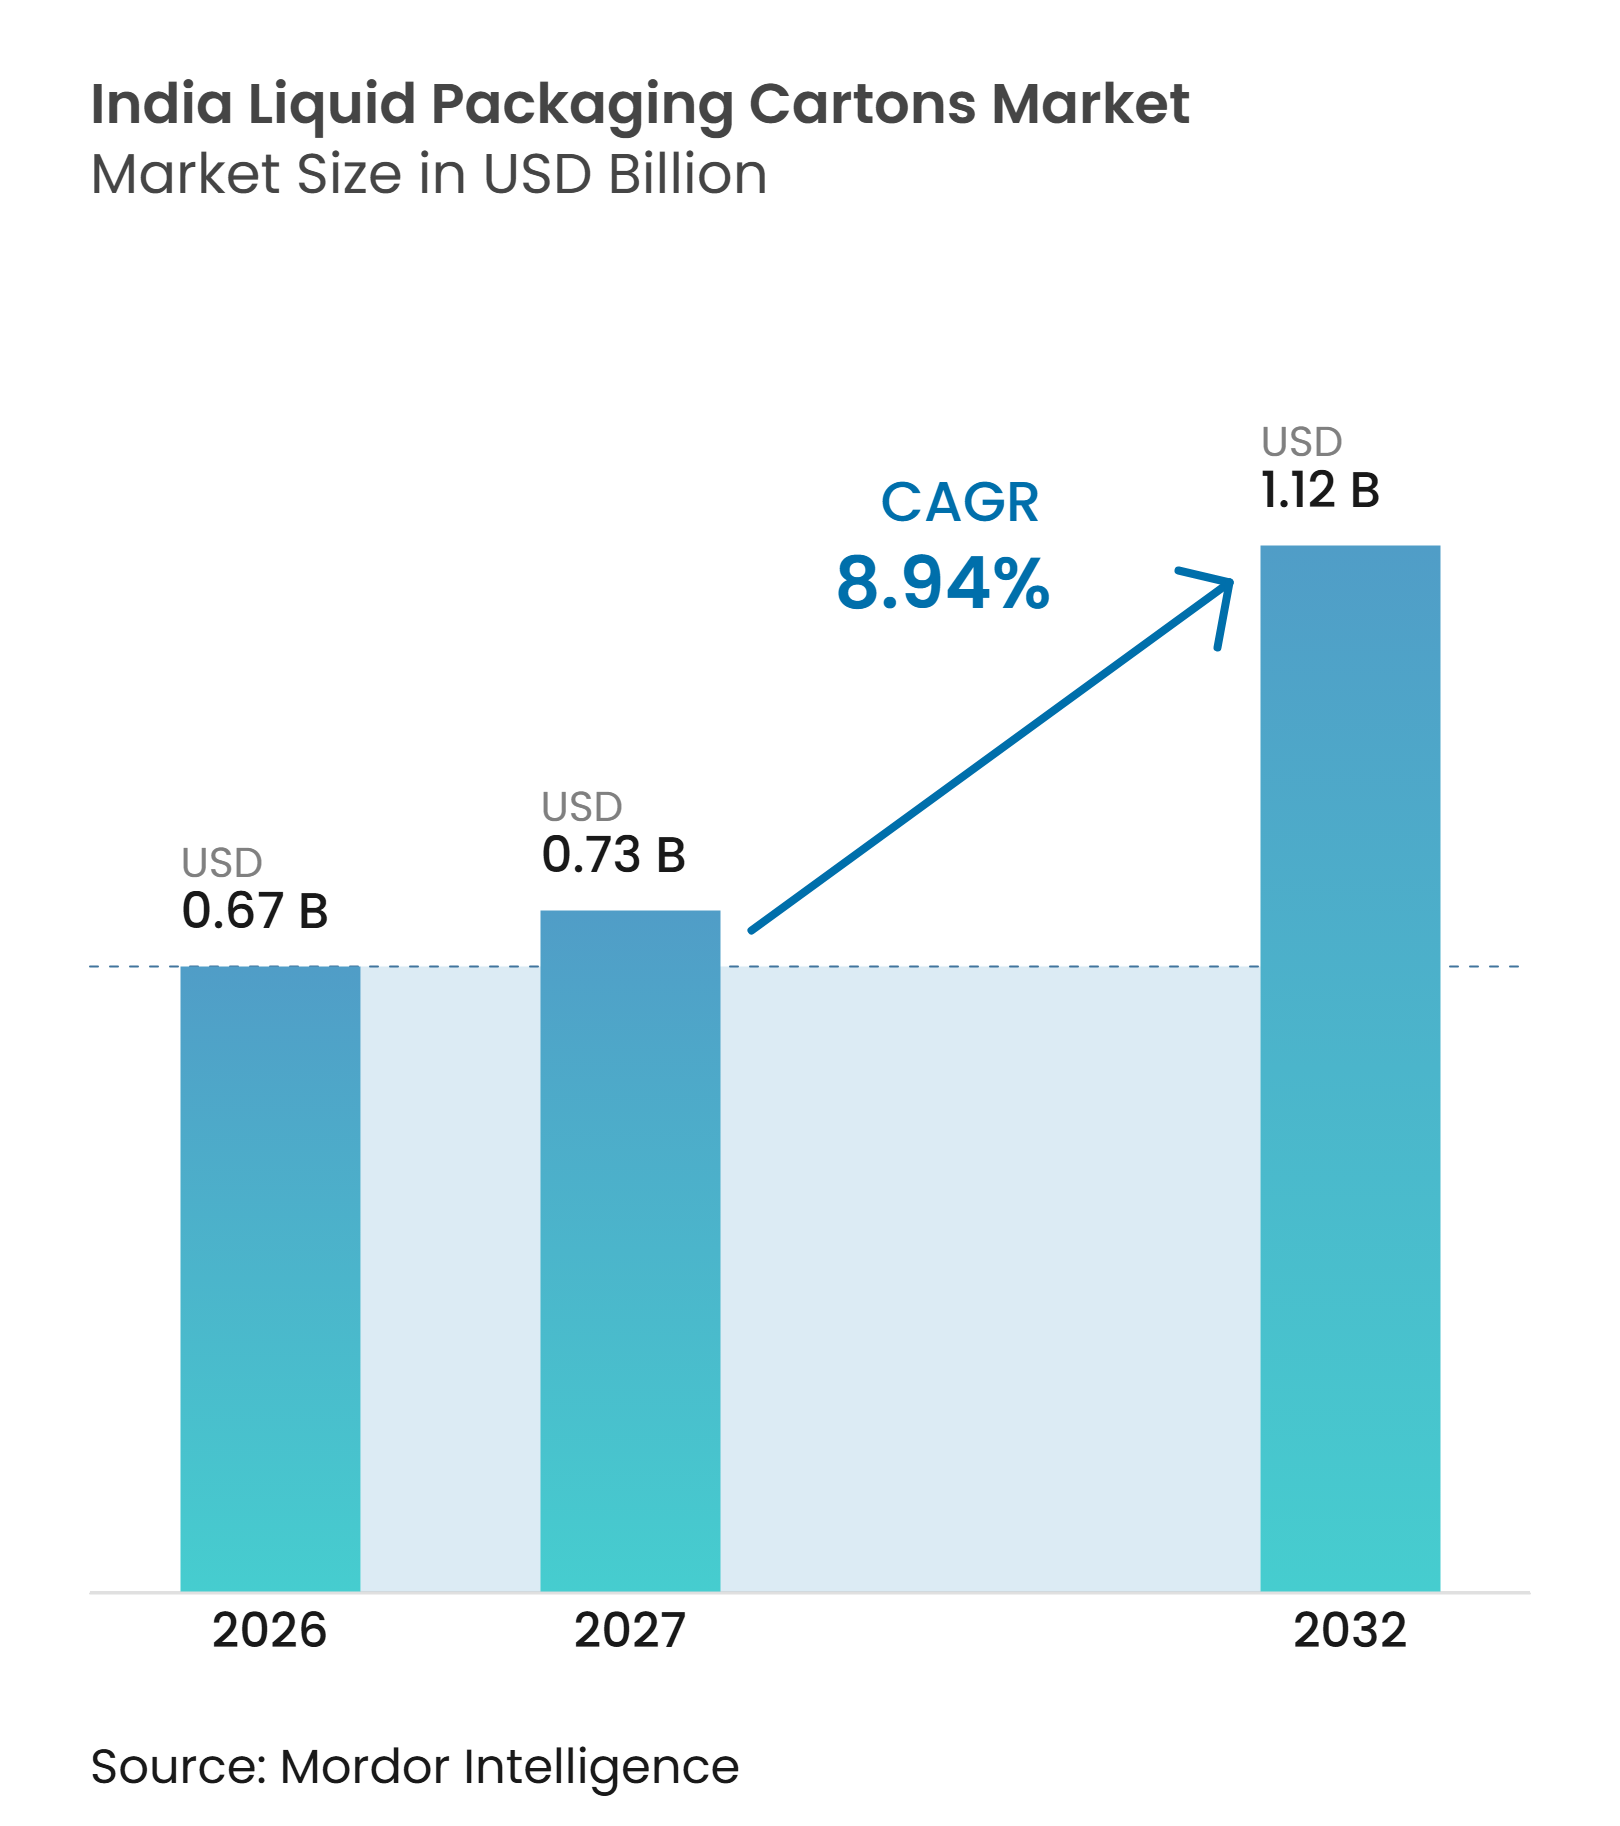
| 基準年の市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2027) | 0.73 十億米ドル |
| 市場規模 (2032) | 1.12 十億米ドル |
| 成長率 (2027 - 2032) | 8.94 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド液体包装カートン市場分析
インド液体包装カートン市場規模は2026年に0.67 ビリオン 米ドルと評価さ、2027年の0.73 ビリオン 米ドルから2032年には1.12 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)においてCAGR 8.94%で成長する見込みです。バラ売り牛乳からブランド包装牛乳へのシフトが需要を支えており、衛生面と製品保証が家庭の購買決定においてますます重要な役割を果たしています。常温流通により、乳製品・飲料ブランドは信頼性の高い冷蔵物流が依然として限られている地域への参入が可能となっています。カートン製造への新規投資が国内供給を増加させ、包装メーカーと食品・飲料顧客との距離を縮めています。小型パックは手頃な価格での購買機会において引き続き重要であり、カートンの使用が衝動的消費を超えて拡大するにつれ、より大きな日常フォーマットの重要性も高まっています。グローバルサプライヤー、国内コンバーター、ロール給紙カートンプロバイダーが設備、材料供給、生産能力、顧客サービスのさまざまな組み合わせを追求する中、競争は激化しています。
主要レポートのポイント
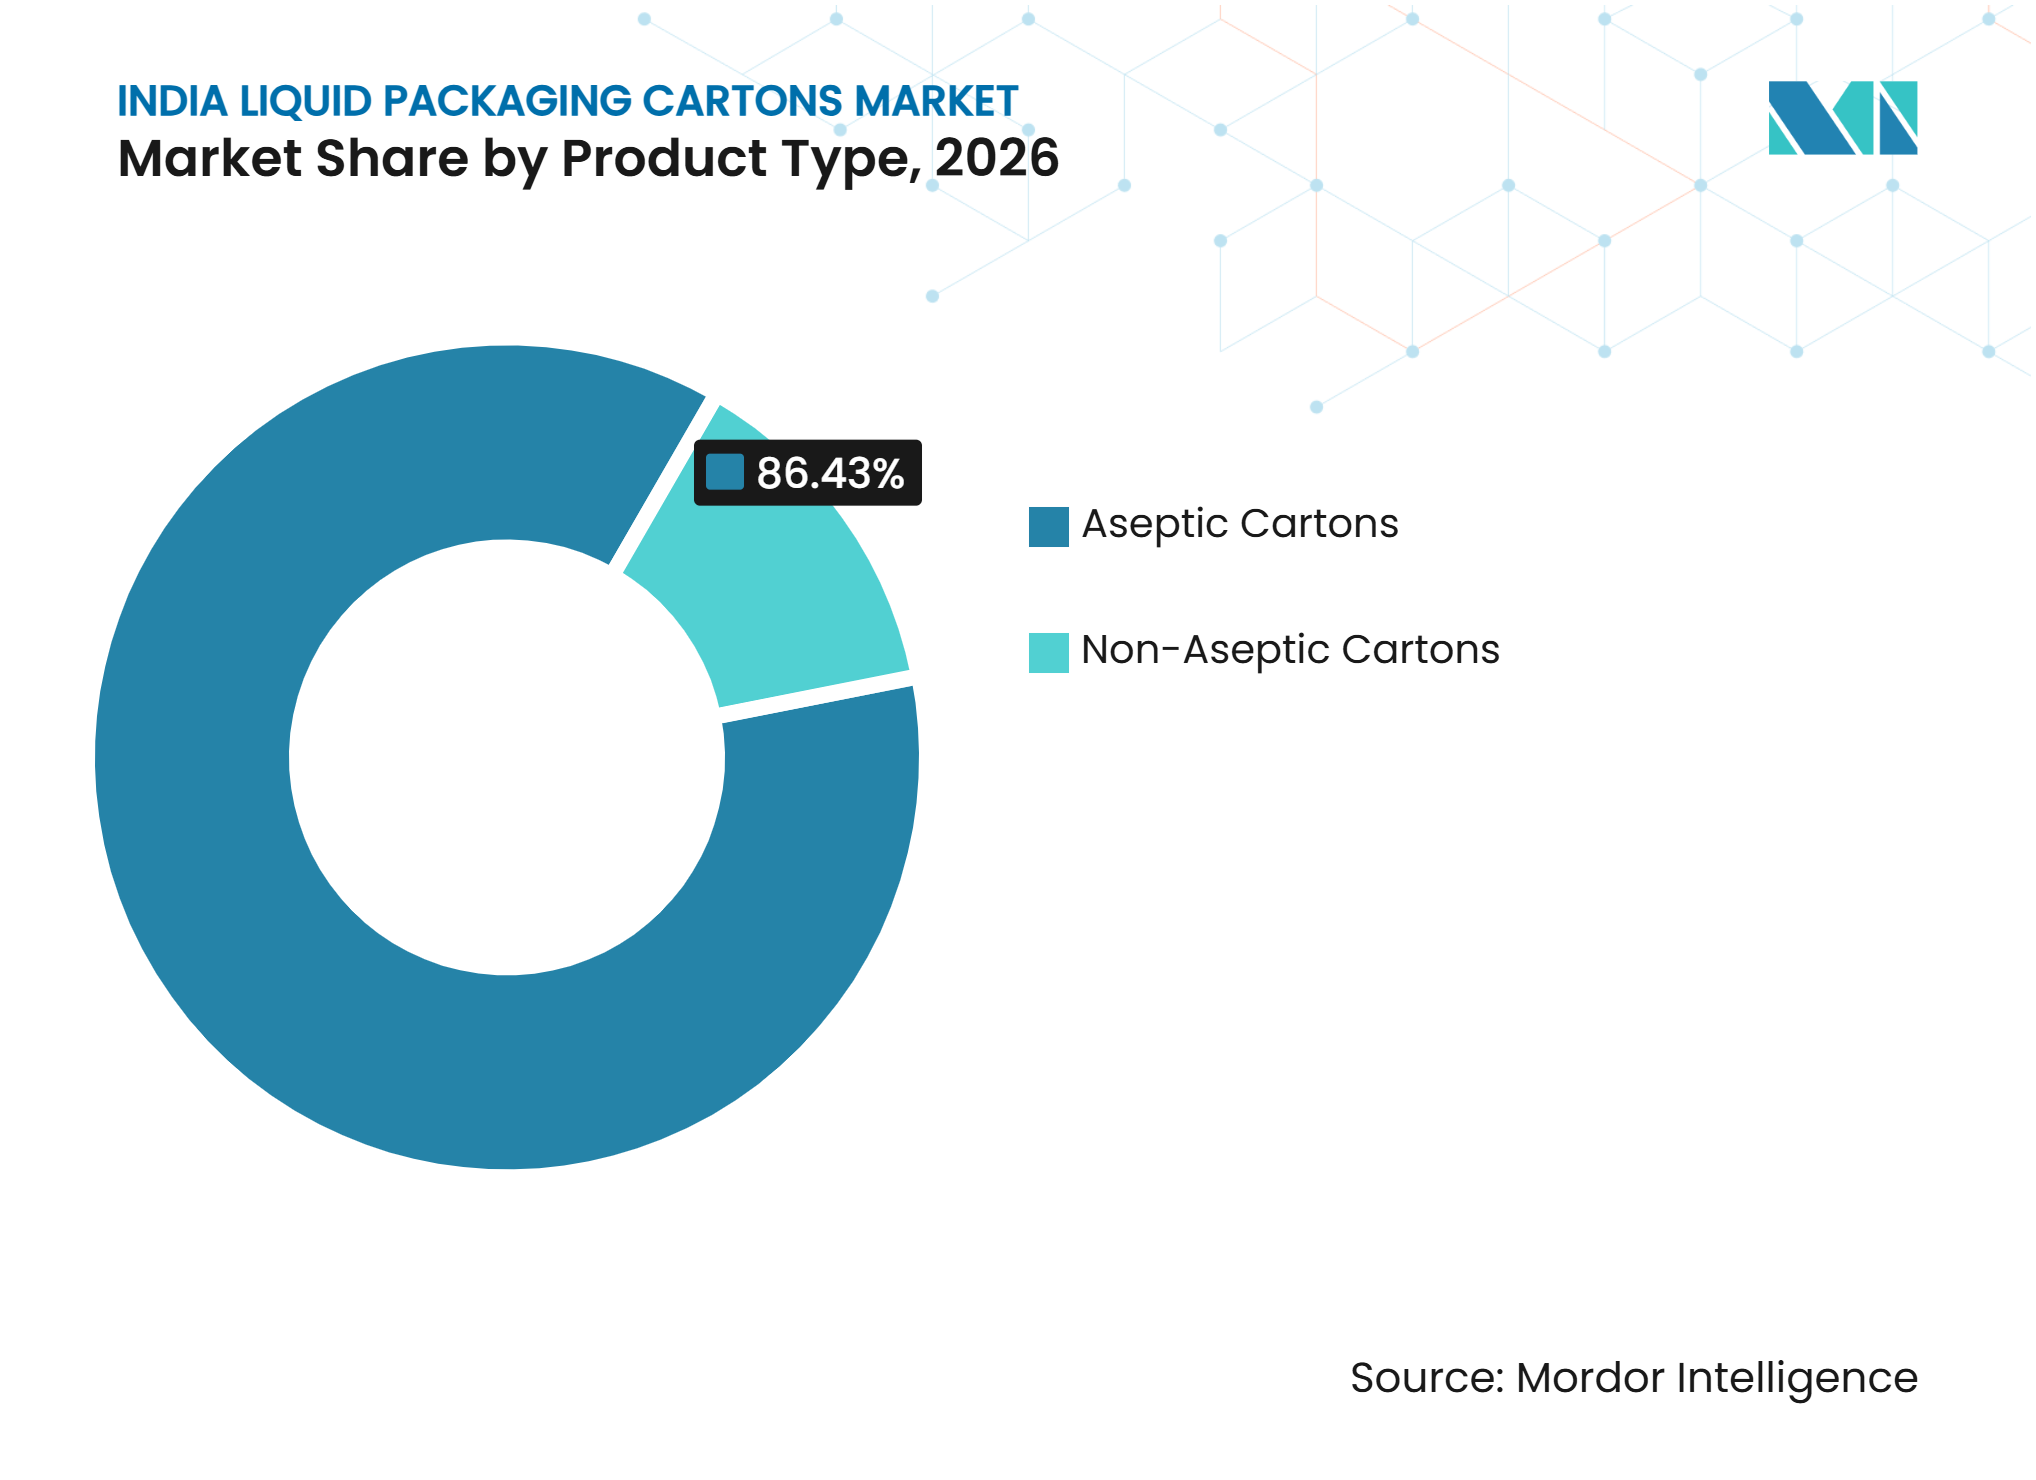
- 製品タイプ別では、無菌カートンが2026年のインドの液体包装カートン市場シェアの86.43%を占め、2032年にかけて9.48%のCAGRで拡大すると予測されています。
- 用途別では、牛乳が2026年のインドの液体包装カートン市場規模の37.62%を占め、植物性飲料は2032年にかけて9.63%のCAGRで拡大すると予測されています。
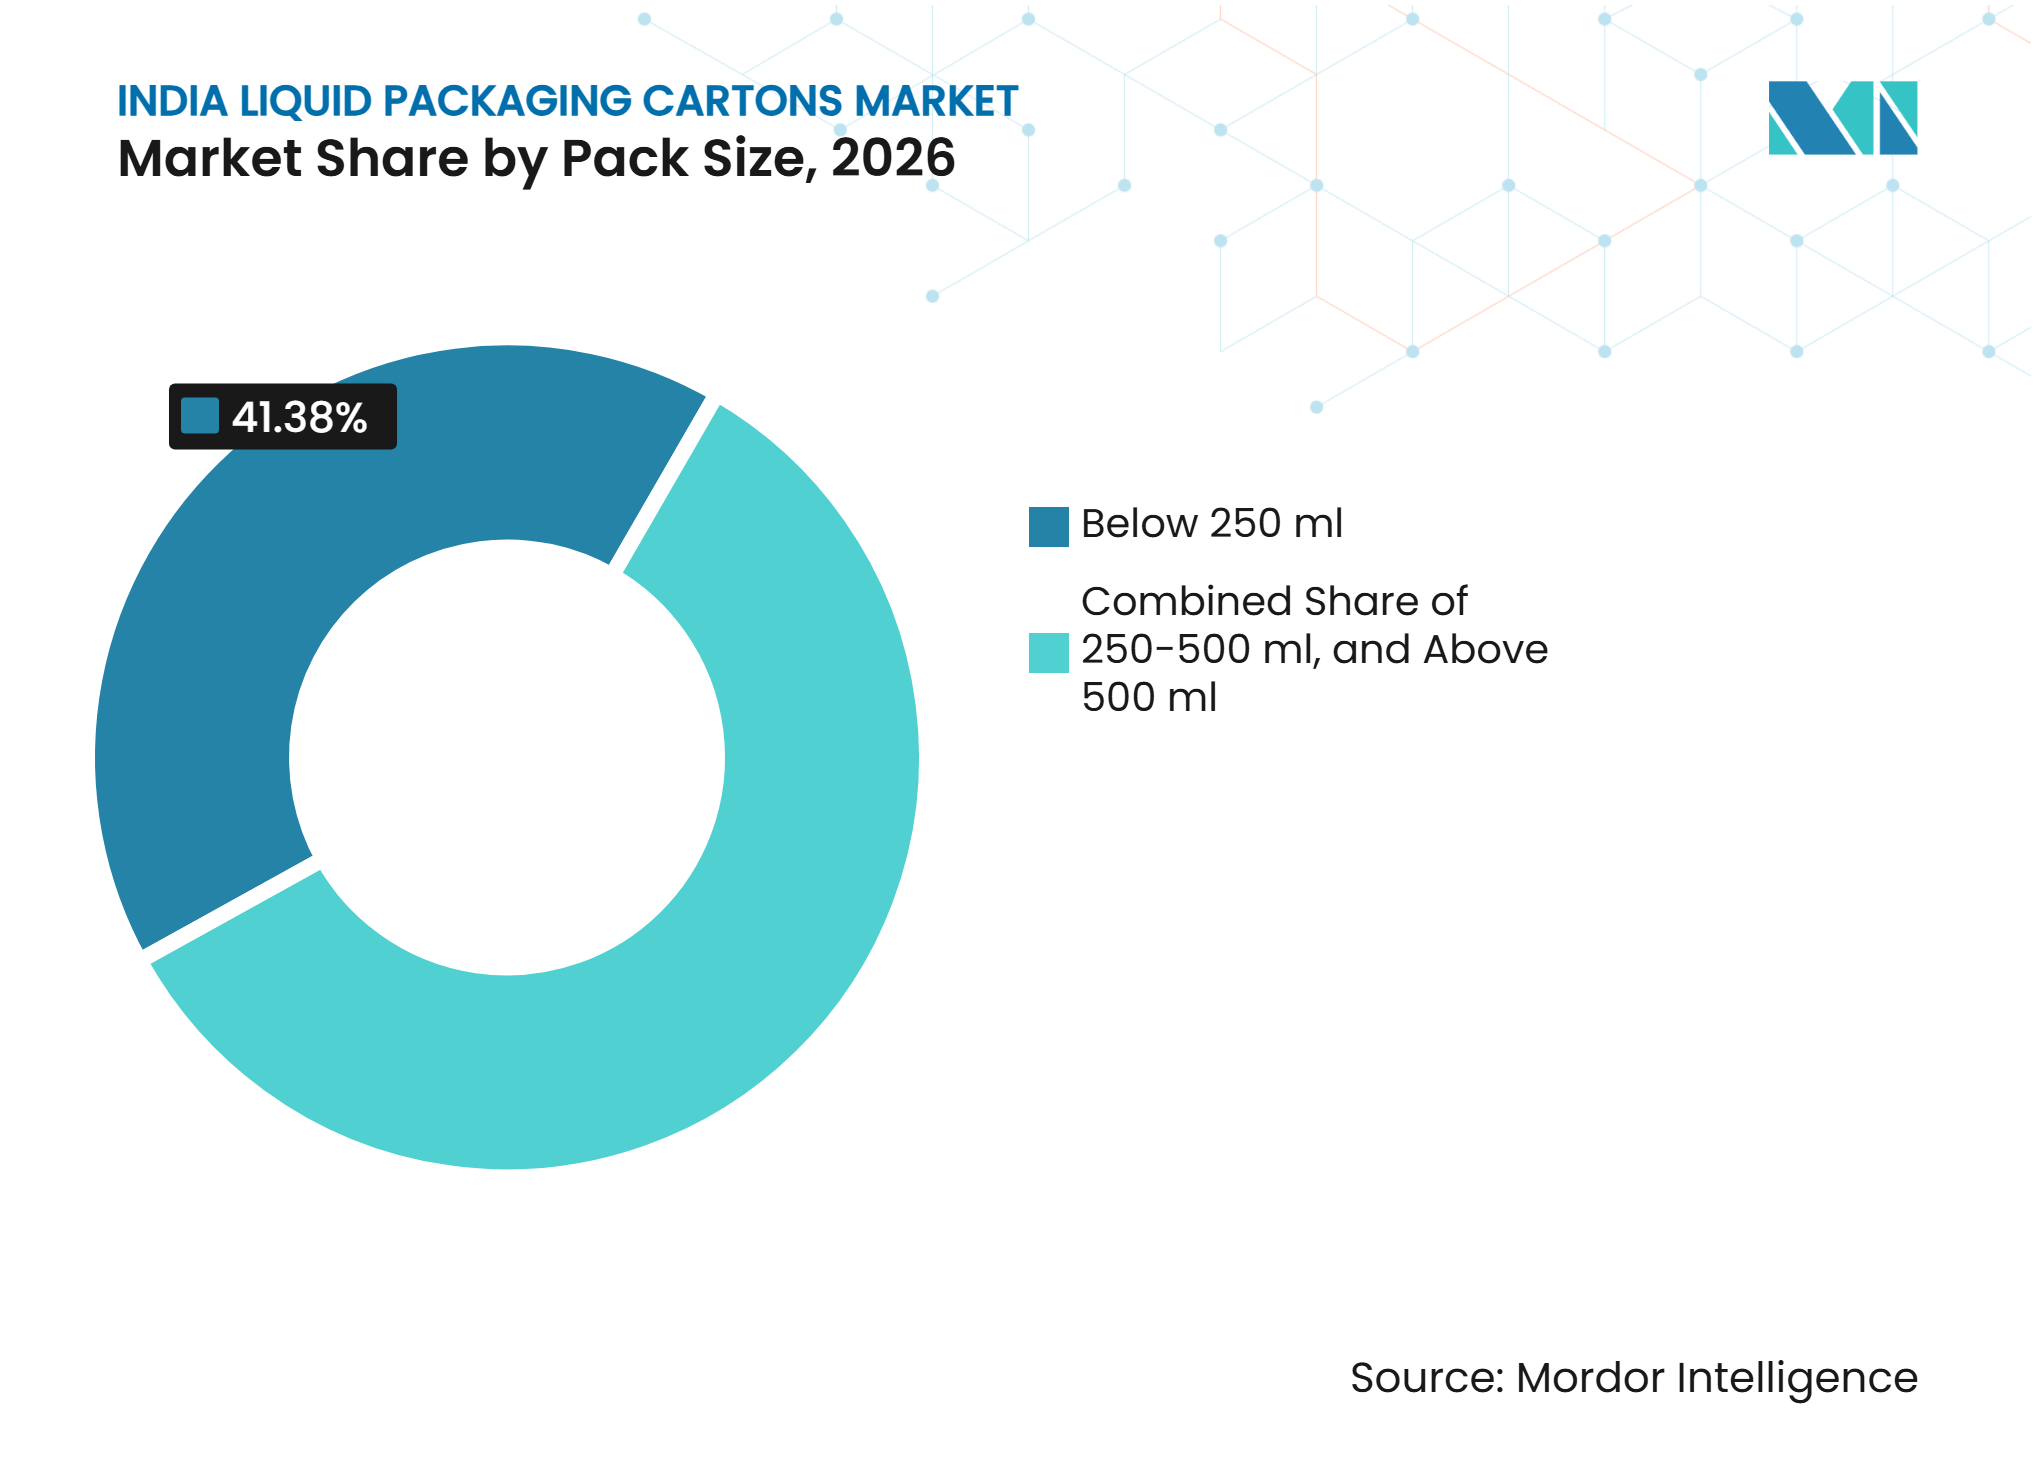
- パックサイズ別では、250ml未満のフォーマットが2026年のインドの液体包装カートン市場シェアの41.38%を占め、250〜500mlフォーマットは2032年にかけて9.57%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| バラ売り牛乳から包装牛乳消費へのシフト | +2.8% | 全国規模、マハラシュトラ州、グジャラート州、デリーNCRでの早期成果 | 中期(2~4年) |
| 常温乳製品・飲料流通の拡大 | +2.0% | 全国規模、北部・西ベルトの第2・第3層都市で最も強い | 中期(2~4年) |
| 小型・低価格パックへの需要増加 | +1.4% | 全国規模、ウッタル・プラデーシュ州、マディヤ・プラデーシュ州、ラジャスタン州、アーンドラ・プラデーシュ州の第2・第3層都市で最大の影響 | 短期(2年以内) |
| 地域ブランドおよび第2・第3層都市飲料ブランドの成長 | +1.1% | 全国規模、ヒンディー語圏と南インドに集中 | 中期(2~4年) |
| 地域無菌カートン製造能力の拡大 | +0.9% | グジャラート州(アーメダバードおよびサナンドを含む)およびマハラシュトラ州(プネーを含む) | 長期(4年以上) |
| 常温保存可能な植物性・機能性飲料の採用増加 | +0.7% | ベンガルール、ムンバイ、デリー、ハイデラバード、チェンナイを含む主要都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
バラ売り牛乳から包装牛乳消費へのシフト
バラ売りから包装牛乳への移行は、インド液体包装カートン市場における需要の中心的な源泉であり続けています。マハラシュトラ州ラトゥール地区の牛乳消費者を対象とした2025年の調査では、回答者の60.83%が依然としてバラ売り牛乳を好むこが判明しており、都市近郊市場における転換の余地が相当程度残されていることを示しています。[1] 包装牛乳は消費者に対し、購買時点における衛生、トレーサビリティ、既知ブランドとのより明確なつながりを提供します。この差別化は、家庭の意思決定が利便性だけでなく、食品取り扱いと製品一貫性への信頼とますます結びついているため重要です。ブランド牛乳への継続的な移行は、大規模消費センター、地方都市、小規模都市にわたって無菌・フレッシュ乳製品カートンへの継続的な需要を生み出すでしょう。乳製品会社が保管、輸送、近隣小売流通における製品品質の維持を必要とする際、カートンサプライヤーは恩恵を受けることができます。インド液体包装カートン市場は、家庭が牛乳品質を評価する方法における長期的な変化から恩恵を受けています。
常温乳製品・飲料流通の拡大
常温流通は、特に大都市圏を超えてインド液体包装カートン市場の実質的なリーチを拡大しています。無菌カートンは製品を長期間室温で保存でき、輸送、倉庫保管、小売流通における冷蔵保管への依存を低減します。この特性は、コールドチェーンのカバレッジ、電力の信頼性、温度管理が依然として不均一な第2・第3層都市において価値があります。乳製品・飲料ブランドは、小売業者が専用冷蔵設備に投資することなく、キラナストアに常温保存可能な製品を配置できます。その結果、近代的小売の成長から独立して拡大できる流通モデルが生まれ、地元の店舗により幅広い飲料の選択肢を提供します。SIGのアーメダバード施設は国内需要と近隣アジア市場に対応するために位置づけられており、常温サプライチェーンの運営上の重要性を反映しています。[2]
小型・低価格パックへの需要増加
手頃な価格の小型パックは、頻繁な低額購買機会に合致しているため、インド液体包装カートン市場における数量成長を支えています。250ml未満のカートンは、即時消費、学校の休憩時間、旅行、短い買い物のために購入される飲料や乳製品に対応しています。ブランドはコンパクトなフォーマットを使用して、通常の小売チャネルを通じて流通する常温保存可能なパッケージで製品を提供しながら、手頃な価格帯を維持しています。カートンの軽量化と長い常温保存期間は、信頼性の低い冷蔵設備を持つ流通ルートでの損失を削減することもできます。これらのフォーマットは、カテゴリー、フレーバー、またはブランドを初めて試みる消費者へのリーチを助けます。小型パックへの需要は、価格に敏感な小売チャネルおよび近隣店舗への依存度が高い都市において特に重要です。
地域ブランドおよび第2・第3層都市飲料ブランドの成長
地域飲料会社は、インド液体包装カートン市場における関連性の高い顧客基盤となっています。これらの企業は、地域の味、小型パック、地域の小売パターンや季節的消費に適応した流通を通じて需要を構築しています。数量が増加するにつれ、カートンは完全なコールドチェーンなしに棚寿命を延ばし、より広い地域に到達するのに役立ちます。このフォーマットはまた、小売業者や消費者との品質ポジショニングを強化したいブランドに標準化されたパッケージを提供することもできます。この変化により、全国飲料グループや確立された乳製品会社を超えて、潜在的な包装顧客の数が増加します。また、独自の無菌ラインを設置するための規模や資本を持たない企業にとって、コントラクトフィリングの機会も支援します。
制約影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 無菌充填システムの高コストと最小効率生産規模 | -2.0% | 全国規模、乳業協同組合が支配する東部・中部インドで最も深刻 | 長期(4年以上) |
| 断片的な回収と一貫性のないカートンリサイクル経済性 | -1.3% | 全国規模、第3層都市および農村市場で回収ギャップが最大 | 中期(2~4年) |
| PETボトル、パウチ、ガラス、金属容器との競争 | -1.1% | 全国規模、価格に敏感な農村・半都市市場で最も強い | 中期(2~4年) |
| 既存および新規カートンサプライヤーとの激しい価格競争 | -0.9% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
無菌充填システムの高コストと最小効率生産規模
無菌充填システムに必要な資本は、インド液体包装カートン市場への参入を制限しています。完全なラインには、充填設備、滅菌システム、クリーンユーティリティ、検証済み包装供給、技術的運用管理、および適切なサイトインフラが必要です。このコストは、長期的な数量の見通しなしには、小規模な乳業協同組合や地域飲料加工業者が吸収するのが困難な場合があります。最小生産規模もまた、適度な数量、季節的販売、または不安定な需要を持つブンドにとって技術の魅力を低下させる可能性があります。FSSAI食品安全要件は、継続的な運営に検証および監査コストを追加し、多くの小規模加工業者が維持するよりも厳密なプロセス管理を必要とします。共有充填の取り決めは一部の顧客の障壁を下げることができますが、広く標準化されたモデルではなく、限られた選択肢にとどまっています。
断片的な回収と一貫性のないカートンリサイクル経済性
回収とリサイクルのギャップは、インド液体包装カートン市場における継続的な制約を生み出しています。2025年のTERI調査では、全国の使用済み飲料カートンリサイクル率が48%と報告されました。[3] 同評価では、調査対象の24都市全体で63.66%の率が記録されており、組織的な回収システムが全国カバレッジよりも優れたパフォーマンスを示すことが分かりました。この差異は、カートン消費が拡大しているものの回収システムの発展が遅れている小規模都市や農村地域における脆弱な回収インフラを示しています。生産者は、進化する拡大生産者責任義務と多層包装の回収、分別、処理コストを考慮しなければなりません。より広い回収カバレッジのためには、改善された材料回収能力、製紙工場技術、地域回収ネットワーク、およびインフォーマルな廃棄物作業者とのつながりが引き続き必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが明確なリードを維持無菌カートンは2026年のセグメント価値の86.43%を占め、2032年までCAGR 9.48%で成長する見込みです。その地位は、完全に統合されたコールドチェーンが利用できない地域における常温流通の必要性を反映しています。この技術により、乳製品・飲料ブランドは継続的な冷蔵なしに長距離で製品を輸送できます。SIGは2025年2月にアーメダバードにインド初の無菌カートン工場を開設し、年間40億パックの生産能力を持ち、2027年を目標とした地域押出ラインに4,000万ユーロ(4,360万米ドル相当)を発表しました。これらの投資は、地域無菌カートン供給への継続的な需要を示しています。
非無菌カートンは2026年の価値の残り13.57%を占め、主に棚寿命要件が短いフレッシュ乳製品、ジュース、特殊液体に使用されています。再封可能な構造と印刷可能な表面は、組織化された小売における製品差別化を支援します。国内サプライヤーは小型・大型パックサイズにわたってゲーブルトップカートンの提供を拡大しています。FSSAI食品接触要件と材料品質への期待は、無菌・非無菌フォーマットの両方に引き続き関連しています。インド液体包装カートン産業は、より小さなフレッシュ製品ニッチとともに、大規模な常温包装基盤を含んでいます。


用途別:
牛乳がベースを提供し、植物性飲料がより速く成長牛乳は2026年の市場価値の37.62%を占めました。その役割は、全国的な牛乳消費の規模と乳製品小売の段階的な正式化によって支えられています。ラトゥールの消費者調査では、回答者の60.83%がバラ売り牛乳を好むことが判明しており、確立された乳業インフラを持つ州における包装牛乳成長の余地を示しています。ジュース、牛乳以外の乳製品、エネルギー・機能性飲料、液体食品、その他の用途が残りの用途需要を占めています。それらの採用は、小売アクセス、消費者の好み、適切な流通システムの利用可能性によって異なります。
植物性飲料は、2032年までCAGR 9.63%で最も速い用途成長を記録する見込みです。このカテゴリーは、乳製品代替品への都市部の関心と、冷蔵なしに輸送できる安定したフォーマットの必要性によって支えられています。無菌カートンは、より広い流通においてこれらの製品のより長い棚寿命を支援できます。Tetra Pakの2026年4月のDroolsとのコラボレーションでは、コールドチェーン物流なしにTetra Recart包装でフレッシュペットフードが導入され、カートン技術が主流飲料を超えた隣接用途を支援できることを示しました。用途の多様性は、インド液体包装カートン市場に需要成長のいくつかの経路を提供します。
パックサイズ別:
小型フォーマットがリードし、中型パックが前進250ml未満のカートンは2026年のセグメント価値の41.38%を占めました。このセグメントは、高頻度小売チャネルを通じて販売される一人用フォーマットへの需要から恩恵を受けています。小型パックは衝動買いに適しており、ブランドが消費者にとって手頃な価格帯を維持するのに役立ちます。また、地元市場でフレーバーや新しい飲料バリアントをテストするのにも役立ちます。その確立された役割により、カテゴリーの数量基盤において重要です。
250~500mlセグメントは2032年までCAGR 9.57%で成長する見込みです。この範囲は日常携帯消費と即時使用フォーマットを超えた段階的な移行に関連しています。より大きな単位サイズはカートンあたりの収益を改善し、充填ラインの稼働率を支援できます。500ml超の範囲は、1リットルUHT牛乳を含む食品サービス、機関利用、家庭購入に引き続き関連しています。パックの寸法は、消費者の購買力、小売スペース、充填ライン効率、および製品使用機会を引き続き反映するでしょう。

地域分析
西インド
西インドはインド液体包装カートン市場の主要な生産・消費拠点です。グジャラート州はサナンド・アーメダバード産業回廊にSIGのアーメダバード工場を擁しています。SIGは2025年に年間40億パックの生産能力を持つ施設を開設し、輸出ポテンシャルを持つ国内供給拠点として説明しました。マハラシュトラ州はTetra Pakのプネー・チャカン施設を通じて主要な製造・設備基盤を加えています。この地は組織化された小売、都市消費、確立された乳業ネットワークを組み合わせています。この集中により、カートンサプライヤー、充填設備プロバイダー、乳業加工業者、飲料会社間のサプライリンクが短縮されます。
北インド
北インドは、パンジャブ州、ハリヤーナー州、ウッタル・プラデーシュ州、デリーNCRが主要な乳業地帯を形成しているため、大きな需要基盤を提供しています。Elopakは2026年3月の取引アップデートで、インドが非システムロール給紙事業において数量減少と継続的なマージン圧力を経験したと述べました。そのPure-Pakシステム戦略は、時間をかけてより深い顧客関係を構築することを意図しています。材料供給から統合システムへのシフトは、北部乳業顧客とのサプライヤー競争の方法を変える可能性があります。
南インドと新興内陸部
南インドは、より高い飲料消費、確立された組織化小売、フレーバー乳製品や植物性オプションへの関心を通じて需要を支えています。ベンガルールはTERIの2025年評価において強力なリサイクル拠点の一つであり、組織化された回収システムの価値を反映しています。東インドと北東部は、常温カートンが広範なコールドチェーンインフラなしに地元ブランドが流通を確立するのに役立つ、カートン採用の初期段階にあります。FSSAI包装・食品接触要件は、これらの市場が発展するにつれて共通のコンプライアンス基準を提供します。
競争環境
市場集中度
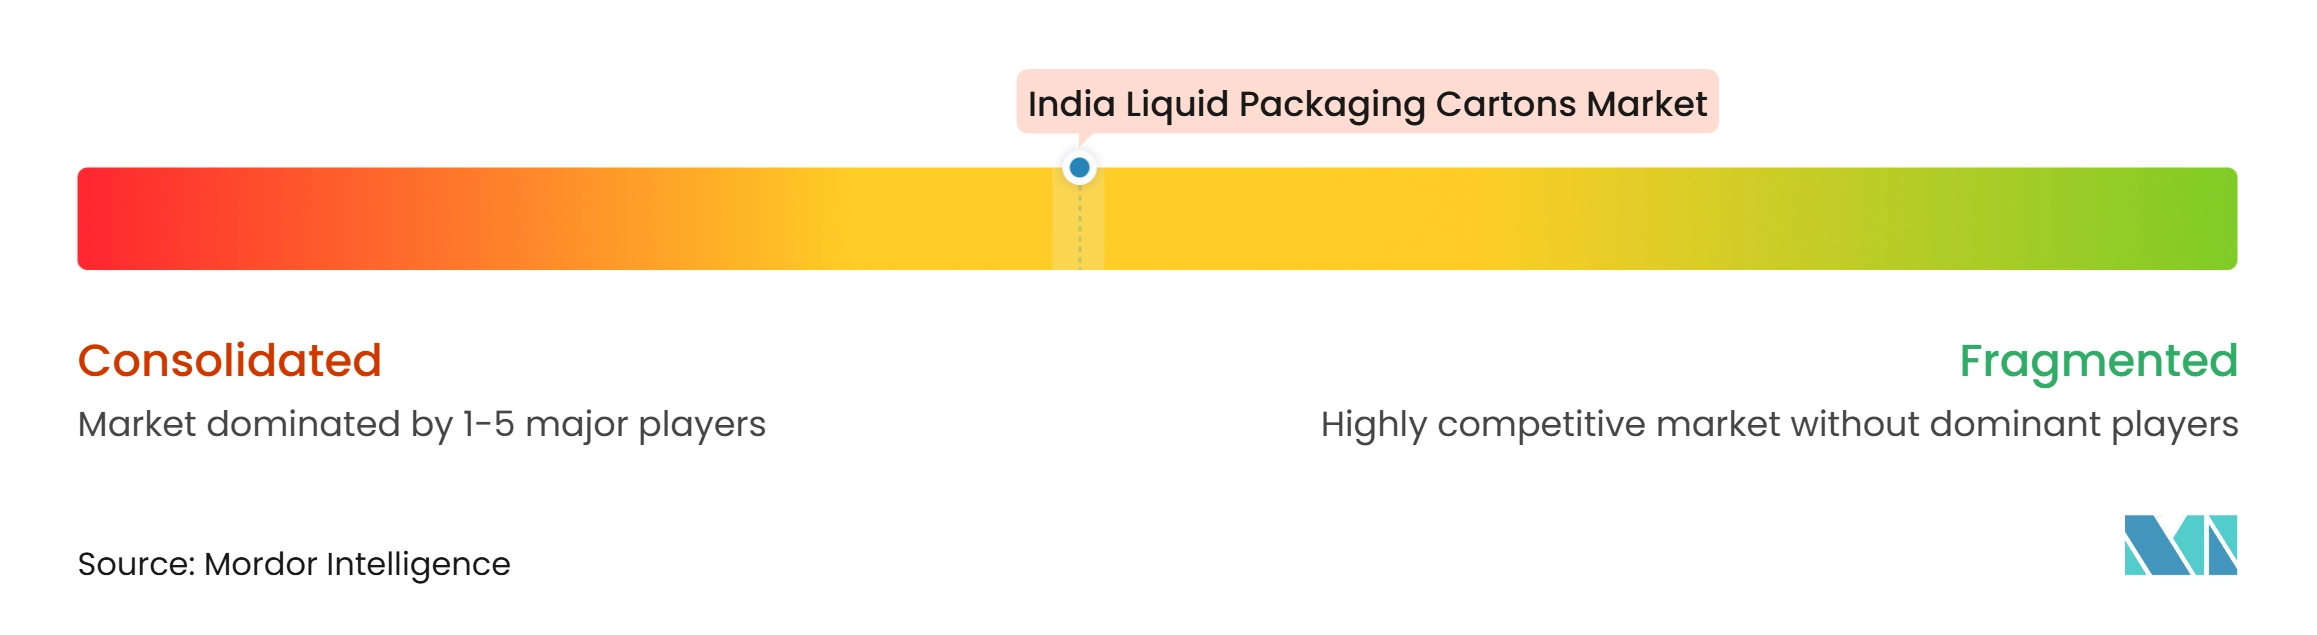
インド液体包装カートン市場は、グローバルサプライヤー間では適度に集中しており、国内コンバージョンおよびゲーブルトップ活動はより分散しています。Tetra Pakは、設備の設置基盤、包装材料供給、顧客関係が密接に結びついているため、設置基盤の優位性を持っています。SIGはアーメダバード工場と計画中の地域押出能力を通じてインドでの存在感を拡大しています。UFlex社のAsepto事業はグジャラート州に製造能力を持つもう一つの積極的な競合他社です。競争の焦点は、パック供給を超えて、地域での利用可能性、設備統合、サービスサポートへと移行しています。
ElopakはロールFed材料のみに依存するのではなく、Pure-Pakの設置を通じたシステム販売アプローチを追求しています。2026年3月の取引アップデートでは、非システム事業への圧力にもかかわらず、この移行が戦略的優先事項であり続けることが確認されました。SIGの計画中の押出投資は、インドのサプライチェーン内での地域統合を高める第二の戦略的動きです。Tetra PakのDroolsとのコラボレーションは第三の例であり、カートンの使用をフレッシュペットフードに拡大しています。これらの行動は、サプライヤーが従来の乳製品・飲料顧客だけでなく、新しい用途を通じて需要を求めていることを示しています。
地域乳業協同組合と成長する飲料ブランドは、コントラクトフィリングおよび包装サービスの機会を生み出しています。価格競争は、特に顧客が国内外の供給を比較できるロール給紙材料において依然として激しいです。生産者が回収義務とリサイクルへの期待に応えるにつれ、材料組成が競争上の考慮事項となっています。Tetra Pakは2025年2月にインドで認証済みリサイクルポリマーを使用した包装を導入し、材料に焦点を当てた対応の一つを提供しました。
インド液体包装カートン産業リーダー
-
Tetra Pak International SA
-
UFlex Limited
-
SIG Group AG
-
GLS Elopak Pvt. Ltd.
-
Greatview Aseptic Packaging Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International SA
- SIG Group AG
- Elopak ASA
- Greatview Aseptic Packaging Co. Ltd.
- UFlex Limited
- Nippon Paper Industries Co., Ltd.
- IPI Srl
- Lami Packaging (Kunshan) Co. Ltd.
- Shandong Bihai Packaging Materials Co. Ltd.
- Lamipak (SuZhou) Co., Ltd.
- Xiamen Hexing Packaging Group Co., Ltd.
- Parksons Packaging Ltd.
- Italpack Srl
最近の産業開発事情 インドの液体包装カートン市場
- 2026年10月:Alternicq LimitedがPulpex Limitedと提携し、インドにリサイクル可能なパルプ繊維ボトル技術を導入し、液体製品の包装オプションを拡大しました。この動向はインド液体包装カートン市場に関連しており、繊維ベース材料と液体包装フォーマットへの需要を支援しています。
- 2026年5月:Parag Milk FoodsはTetra Pakとの提携により、スポーツ栄養・ウェルネスセグメントをターゲットとしたTetra Prisma Asepticカートンフォーマットで無菌プロテインドリンクを発売しました。この動向はプロテイン飲料における無菌カートンの使用を拡大し、乳製品・機能性飲料カテゴリーにおける常温保存可能な液体包装への需要を支援しています。
- 2026年4月:インドで最も急成長しているペットフード会社の一つであるDroolsは、加工・包装インフラへの1億8,000万インドルピー(2,130万米ドル)の投資を発表し、Tetra Pakとの戦略的コラボレーションを締結してTetra Recart包装でフレッシュペットフードを導入しました。これによりDroolsはアジアでこのフォーマットを採用した初のペットフードブランドとなりました。このパートナーシップはコールドチェーン物流の必要性を排除し、Tetra Pakの無菌技術をインド市場の新しい用途カテゴリーに拡大しています。
- 2026年3月:Elopak ASAの2026年第1四半期取引アップデートでは、非システムロール給紙市場の不均衡によりインドでの数量減少と継続的なマージン圧力が指摘される一方、インドにおけるPure-Pakシステム販売が引き続き中核的な戦略的優先事項であることが確認され、インドの長期的な需要軌跡への継続的な信頼が表明されました。
インド液体包装カートン市場レポートの範囲
インド液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、流通のために設計された紙板ベースの包装ソリューションの製造と供給を包含しています。これらのカートンは、製品保護、棚寿命の延長、取り扱いの利便性を提供しながら、効率的な包装と流通を支援します。市場には、製品の鮮度を維持し、汚染を防ぎ、進化する食品安全および持続可能性要件を満たすために設計された包装ソリューションが含まれます。包装飲料の消費増加、便利で常温保存可能な製品への需要増加、リサイクル可能な包装材料へのシフトがインド全土での市場成長を牽引しています。
インド液体包装カートン市場レポートは、製品タイプ(無菌カートン、非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、その他の用途)、パックサイズ(250ml未満、250~500ml、500ml超)によって区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 |
レポートで回答される主要な質問
インド液体包装カートン市場の規模はどのくらいですか?
インド液体包装カートン市場規模は2027年に0.73 ビリオン 米ドルと推定され、CAGR 8.94%で成長し、2032年までに1.12 ビリオン 米ドルに達すると予測されています。
インドの液体包装カートン市場の規模はどのくらいですか?
市場は2027年に0.73 ビリオン 米ドルと推定され、CAGR 8.94%で成長し、2032年までに1.12 ビリオン 米ドルに達すると予測されています。
インドにおいて無菌カートンが乳製品・飲料にとって重要な理由は何ですか?
常温流通と長い棚寿命を可能にし、冷蔵物流が限られている地域へのブランドのリーチを助けます。
インドで液体カートンの最も速く拡大している用途はどれですか?
植物性飲料は2032年までCAGR 9.63%で最も速い成長を記録する見込みです。
インドで最も広く使用されているパックサイズはどれですか?
250ml未満のパックが2026年に41.38%のシェアでリードしており、手頃な価格の一人用フォーマットへの需要を反映しています。
インドにおける無菌カートンのより広い使用を制限するものは何ですか?
充填ラインへの高い投資、最小生産規模、回収ギャップ、および他の包装フォーマットとの競争が主要な制約として残っています。