
Tamanho e Participação do Mercado de Edtech K-12 da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
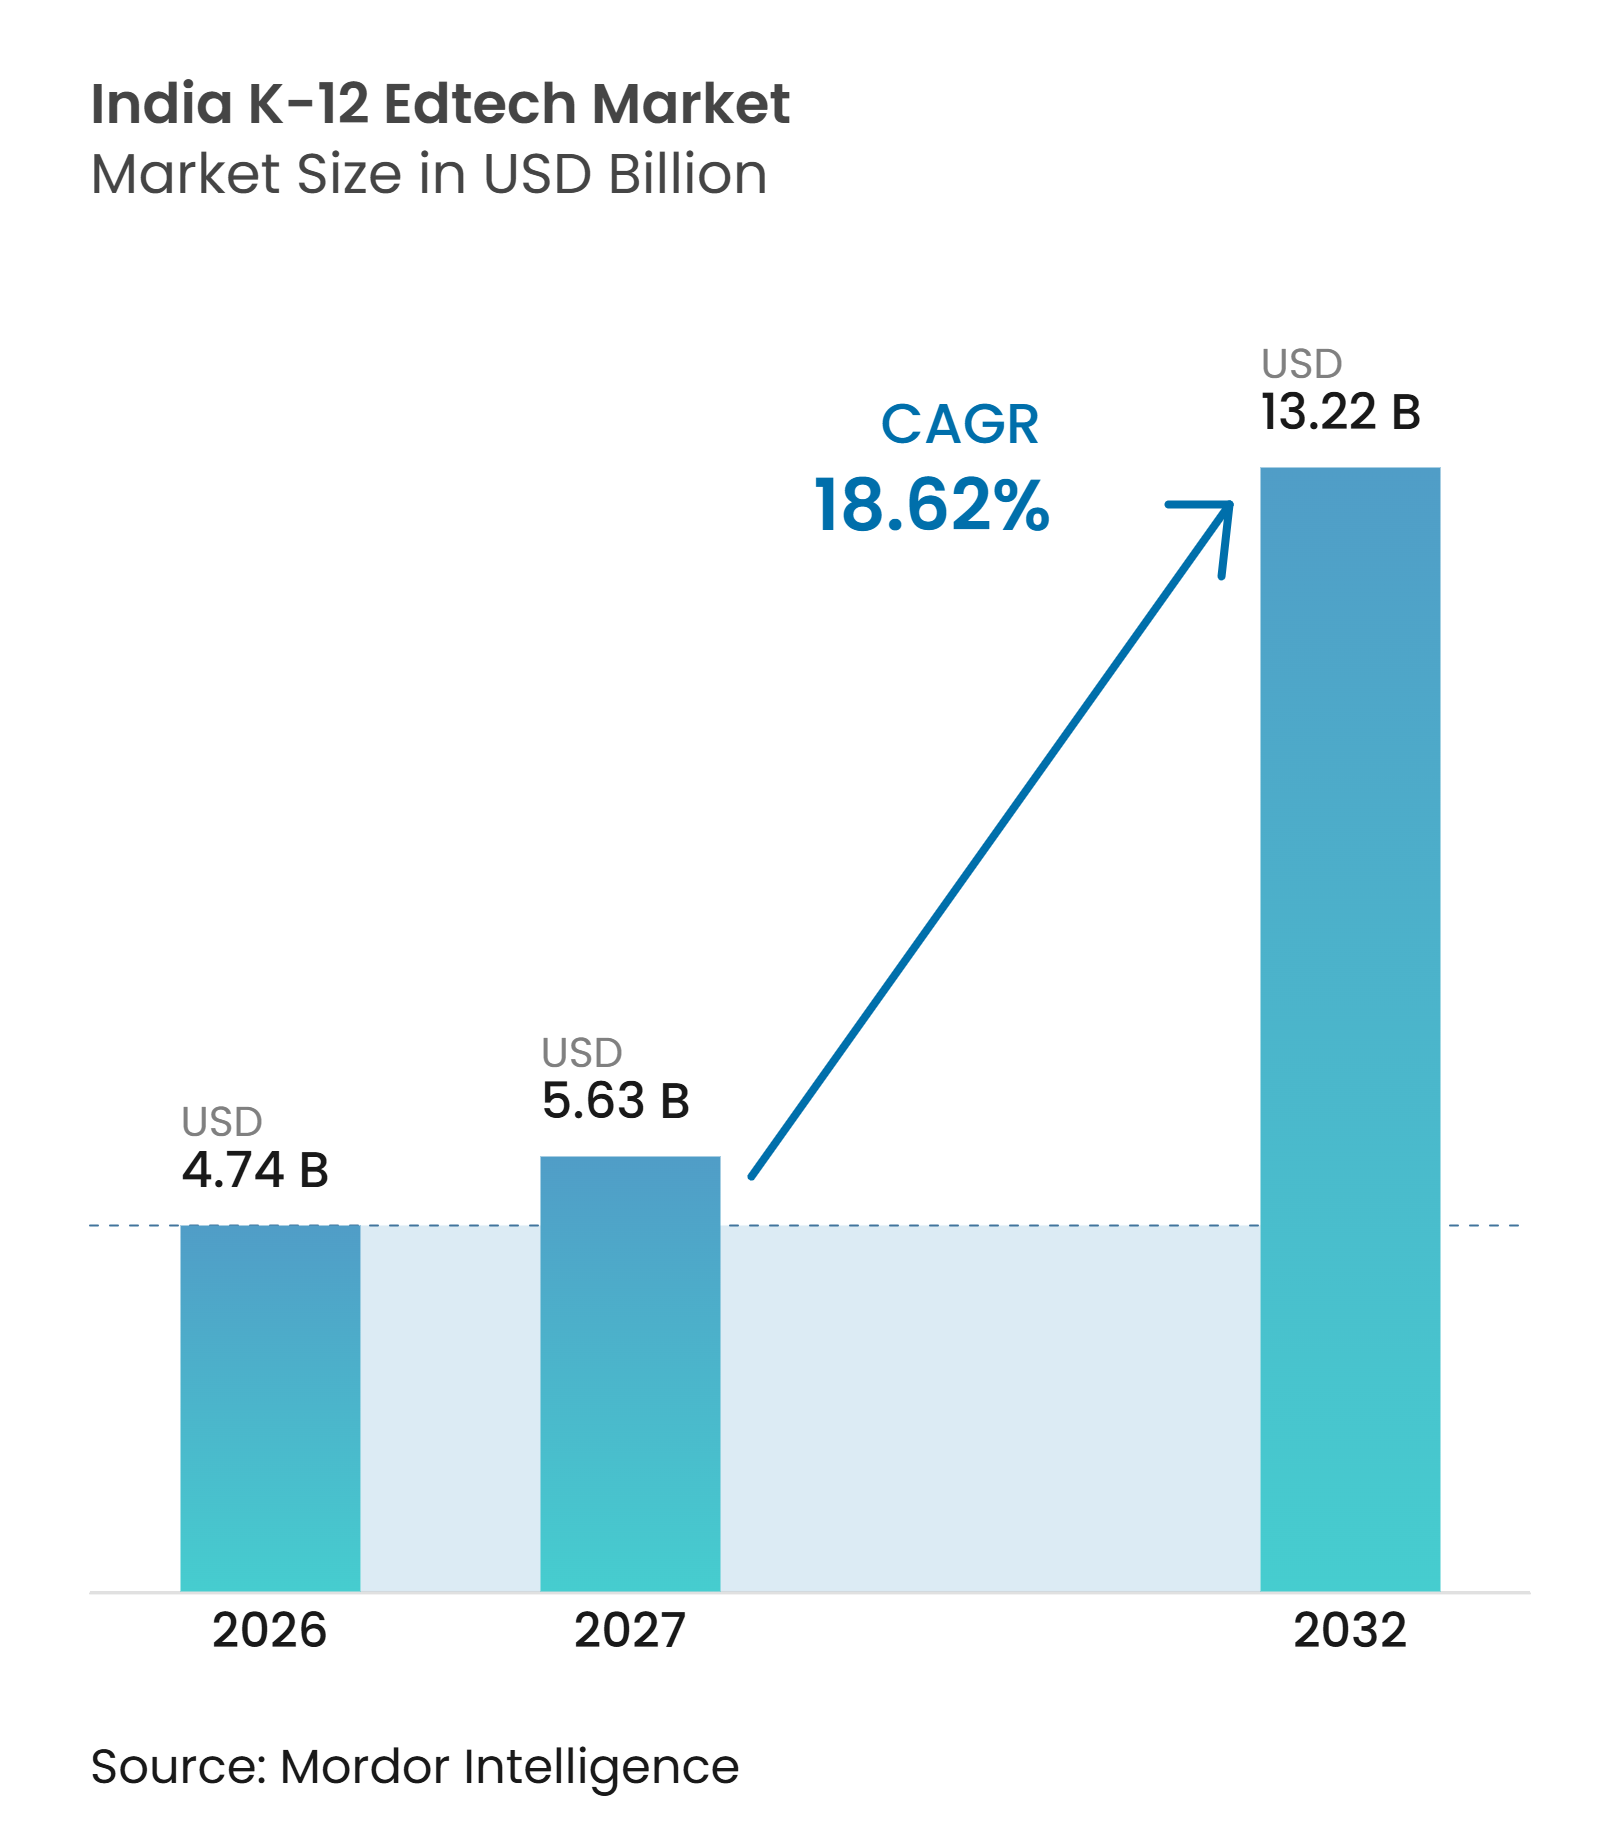
| Tamanho do mercado no ano base (2026) | 4.74 Bilhões de dólares |
| Tamanho do Mercado (2027) | 5.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.62 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edtech K-12 da Índia por Mordor Intelligence
O tamanho do mercado de EdTech K-12 da Índia foi avaliado em 4,74 bilhões de USD em 2026 e estima-se que cresça de 5,63 bilhões de USD em 2027 para atingir 13,22 bilhões de USD até 2032, a um CAGR de 18,62% durante o período de previsão (2027-2032). O crescimento é impulsionado pelo acesso de jovens a smartphones, pela infraestrutura pública de aprendizagem digital e pelos gastos domésticos com educação suplementar. O Ministério de Estatística e Implementação de Programas relatou que 95,5% dos proprietários rurais de telefones celulares com idades entre 15 e 29 anos possuíam smartphones, enquanto 92,7% dos residentes rurais na mesma faixa etária haviam utilizado a internet nos três meses anteriores, indicando potencial para a adoção da aprendizagem digital além das principais cidades[1]. A alocação de INR 78.572 crore (8,74 bilhões de USD) para a educação escolar no Orçamento da União 2025–2026 foi acompanhada de iniciativas para fortalecer a infraestrutura de aprendizagem digital, incluindo um Centro de Excelência em IA para Educação de INR 500 crore (55,65 milhões de USD), 50.000 Laboratórios Atal Tinkering planejados em escolas governamentais e conectividade de banda larga para todas as escolas secundárias governamentais por meio do BharatNet.
Principais Conclusões do Relatório
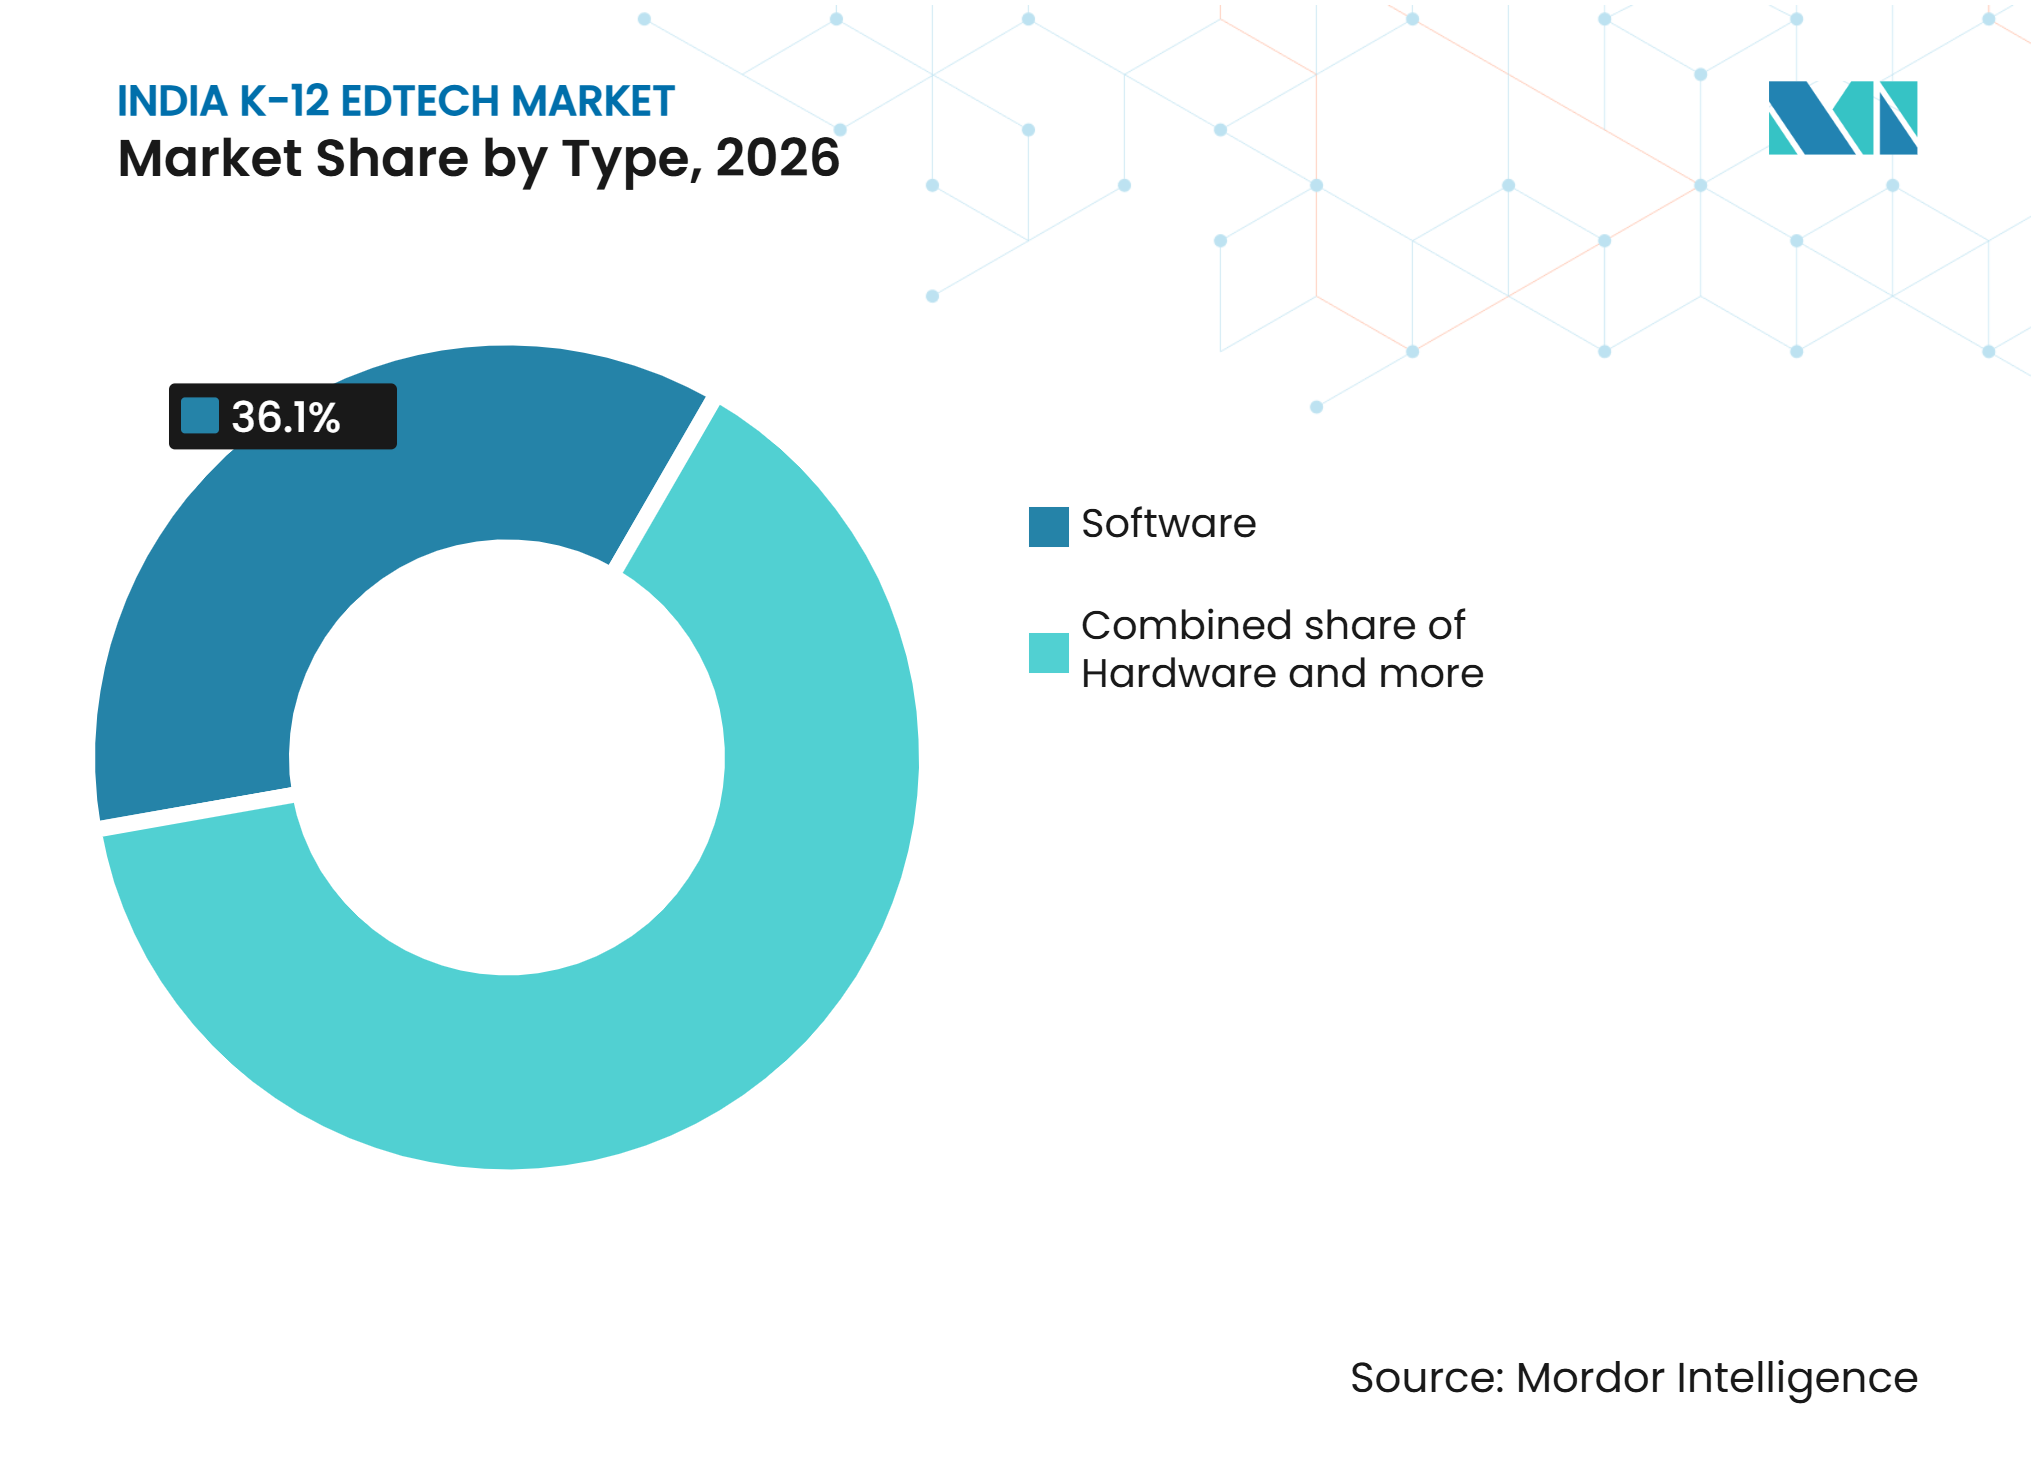
- Por tipo, o Software representou 36,10% da participação do mercado de Edtech K-12 da Índia em 2026 e deve crescer a um CAGR de 20,12% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem representou 76,60% do tamanho do mercado de Edtech K-12 da Índia em 2026 e deve crescer a um CAGR de 20,70% até 2032.
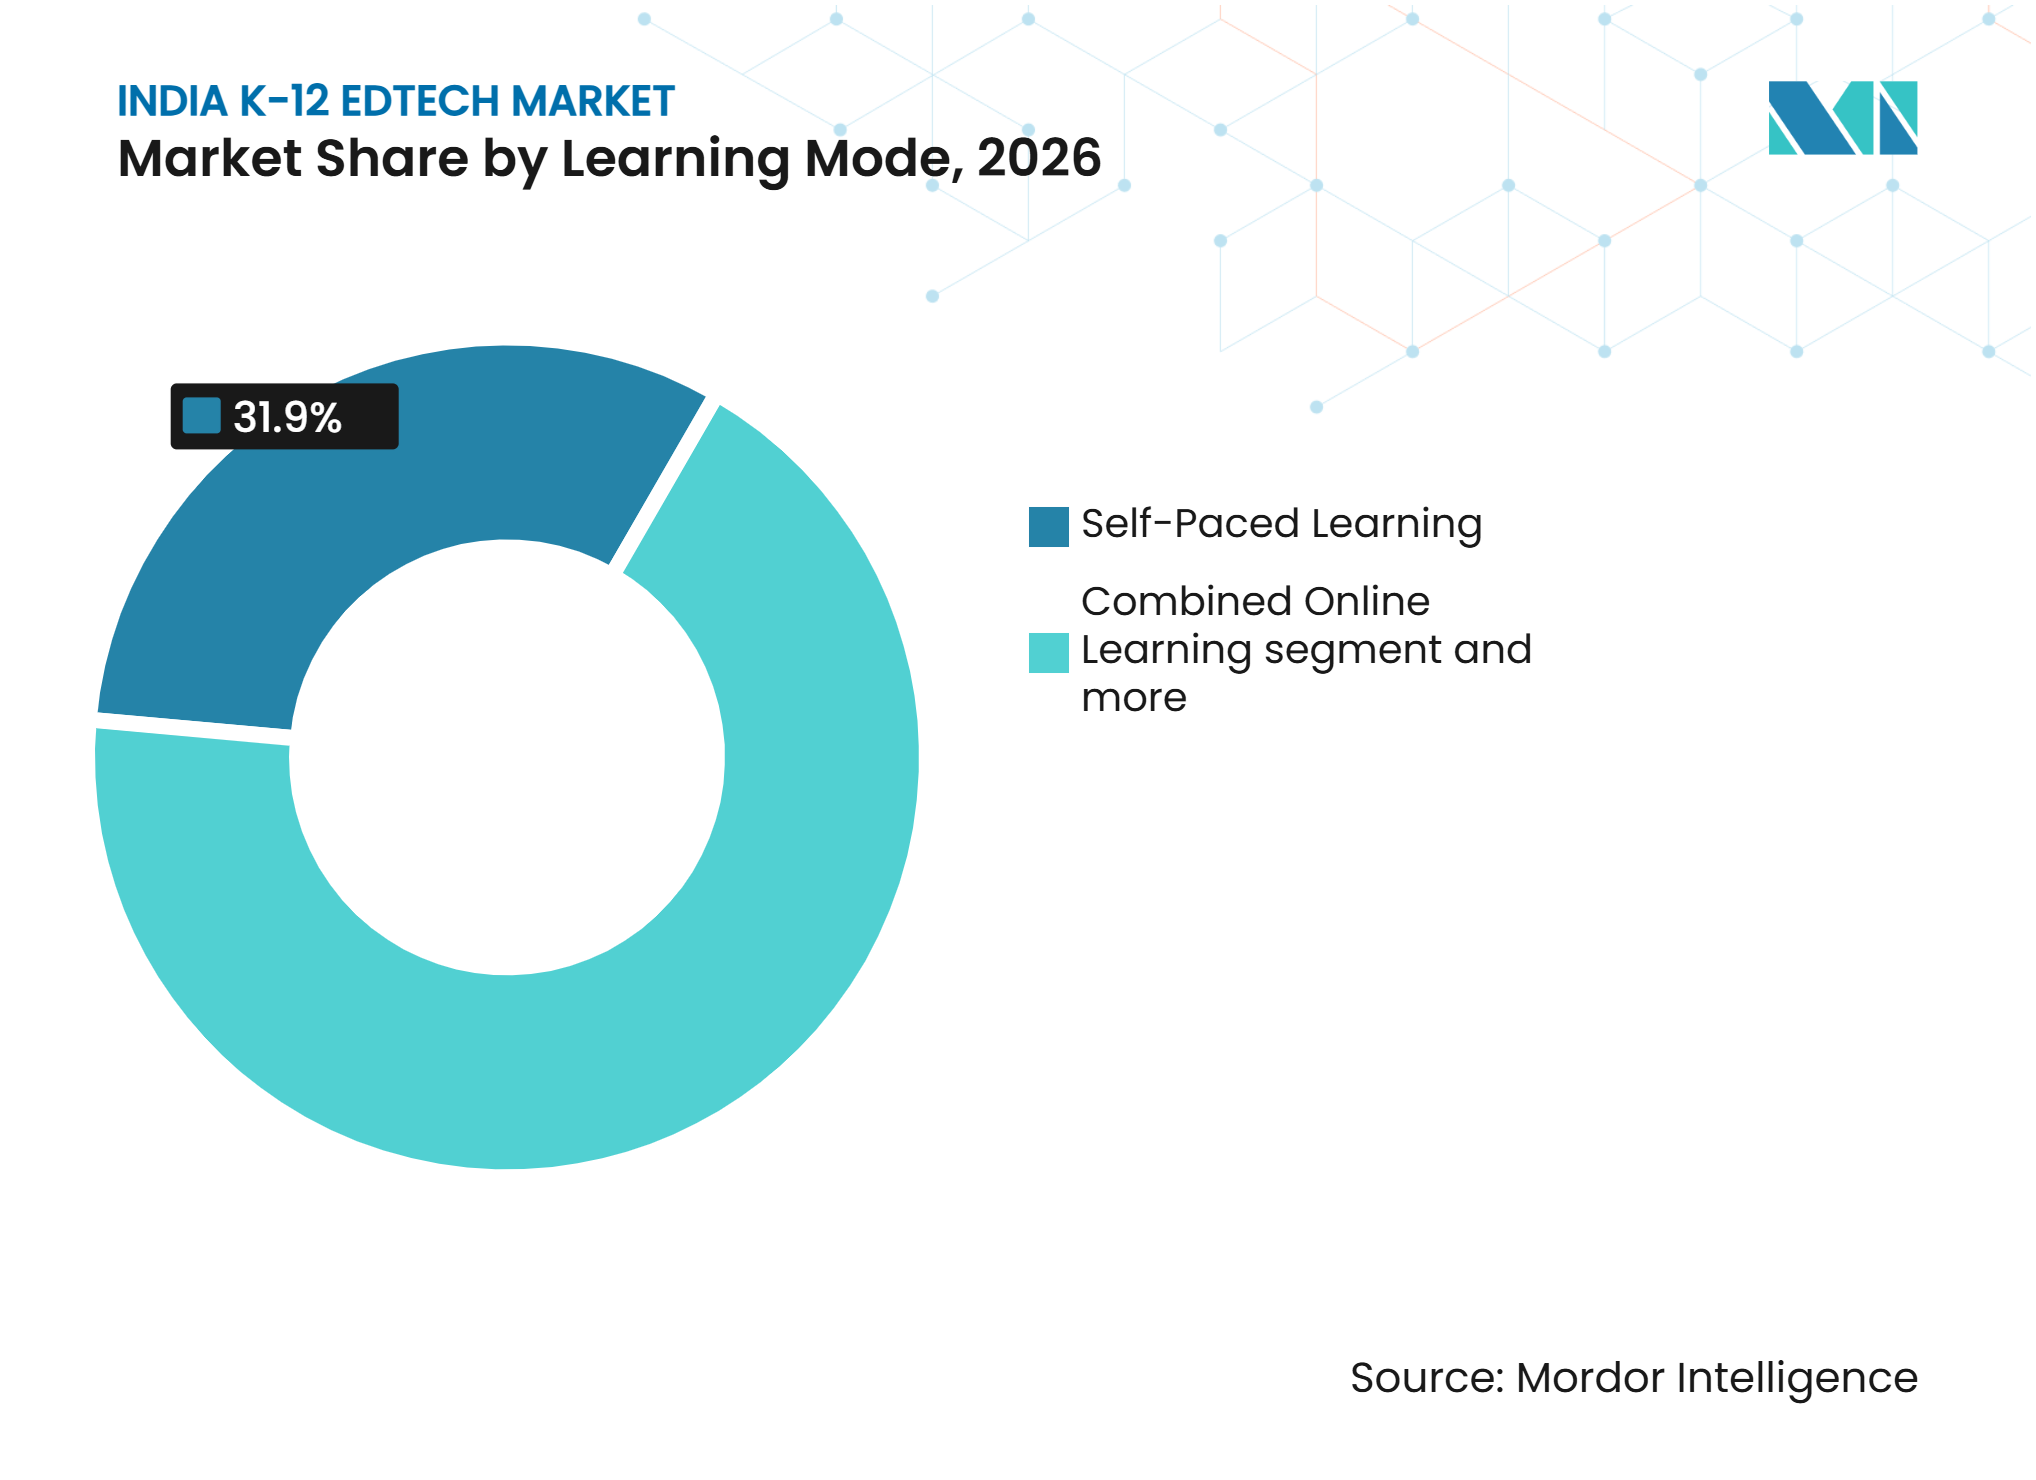
- Por modalidade de aprendizagem, o Aprendizado Autônomo representou 31,90% da participação do mercado de Edtech K-12 da Índia em 2026, enquanto o Aprendizado Combinado e Híbrido deve crescer a um CAGR de 21,90% até 2032.
- Por usuário final, o segmento Consumidor representou 62,90% da participação do mercado de Edtech K-12 da Índia em 2026 e deve crescer a um CAGR de 19,10% até 2032.
- Por geografia, o Norte da Índia representou 30,20% do tamanho do mercado de Edtech K-12 da Índia em 2026, enquanto o Leste da Índia deve crescer a um CAGR de 20,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão do Acesso Acessível a Smartphones e à Internet Móvel | +3.2% | Nacional, com ganhos desproporcionais em cidades de Nível 2 e Nível 3 e zonas rurais do Norte e Leste da Índia | Curto prazo (≤ 2 anos) |
| Digitalização Escolar Liderada pelo Governo e Infraestrutura Pública Digital | +2.5% | Nacional, com maior impacto nos estados com alta densidade de escolas governamentais, incluindo Uttar Pradesh, Bihar e Madhya Pradesh | Médio prazo (2-4 anos) |
| Demanda por Aprendizagem Suplementar e Preparação para Exames | +3.5% | Norte e Sul da Índia, expandindo-se para o Leste da Índia e geografias de Nível 3 | Curto prazo (≤ 2 anos) |
| Crescimento de Modelos Híbridos de Entrega Escolar e de Cursos Preparatórios | +2.0% | Nacional, com força nas cidades metropolitanas e de Nível 1 e alcance crescente nas áreas de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Localização de Conteúdo Vernacular e Específico por Conselho de Ensino | +1.8% | Sul da Índia, Oeste da Índia e Leste da Índia | Médio prazo (2-4 anos) |
| Personalização Assistida por IA, Avaliação e Fluxos de Trabalho Docente | +2.3% | Nacional, começando em escolas privadas urbanas e se estendendo por meio de implantações estaduais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Acesso Acessível a Smartphones e à Internet Móvel
A crescente penetração de smartphones e o acesso acessível à internet móvel estão ampliando o alcance do setor de Edtech K-12 da Índia para além das áreas atendidas por centros de preparação presenciais. A melhoria da conectividade permite que estudantes em localidades rurais e carentes acessem tutoria online, aulas gravadas e avaliações digitais. Isso possibilita que os provedores alcancem novos usuários sem investir em infraestrutura física. No entanto, a qualidade inconsistente da rede e as restrições de acessibilidade podem limitar o uso regular das plataformas. Os provedores que oferecem conteúdo de baixa largura de banda, experiências de aprendizagem otimizadas para dispositivos móveis e assinaturas acessíveis estão mais bem posicionados para converter o acesso digital em adoção sustentada.
Digitalização Escolar Liderada pelo Governo e Infraestrutura Pública Digital
A digitalização governamental está expandindo as oportunidades institucionais no mercado de EdTech K-12 da Índia. O Ministério da Educação relatou que a proporção de escolas com conectividade à internet aumentou para 63,5% em 2024-2025, ante 53,9% no ano anterior, enquanto a proporção de escolas com computadores funcionais subiu para 64,7%, ante 57,2%. O Orçamento da União 2025-26 alocou INR 78.572 crore (8,74 bilhões de USD) para a educação escolar, incluindo INR 500 crore (55,65 milhões de USD) para um Centro de Excelência em IA para Educação, além de compromissos com o BharatNet e 50.000 Atal[2]. As iniciativas públicas de aprendizagem digital elevam o nível dos serviços que as ofertas privadas precisam superar. A NEP 2020 e o PARAKH fortalecem o quadro de resultados e avaliação para plataformas que buscam contratos com o sistema escolar. Esse ambiente favorece fornecedores que integram ferramentas digitais aos fluxos de trabalho docente, à implementação curricular e ao acompanhamento auditável do progresso de aprendizagem.
Demanda por Aprendizagem Suplementar e Preparação para Exames
O aprendizado complementar continua sendo um importante motor de receita para o setor de Edtech K-12 da Índia, uma vez que a demanda doméstica vai além da preparação para exames de ingresso. As famílias buscam apoio acadêmico em paralelo ao ensino formal, enquanto as necessidades de reforço antes do ensino médio superior ampliam o papel das ferramentas de aprendizagem complementar. O Norte da Índia gera volumes de preparação para exames por meio de clusters de preparação consolidados, enquanto cidades menores fornecem uma base crescente de novos clientes digitais. As plataformas podem reduzir a dependência de uma proposta restrita ao JEE e ao NEET combinando a preparação para exames de ensino médio, suporte ao aprendizado fundamental e relatórios de desempenho voltados aos pais. Essa oferta mais ampla torna o alinhamento curricular regional e a acessibilidade de preços fatores críticos para a aquisição de clientes.
Crescimento de Modelos Híbridos de Entrega Escolar e de Cursos Preparatórios
A entrega híbrida está ganhando relevância à medida que as famílias continuam a valorizar o apoio acadêmico local e a interação pessoal. O mercado de EdTech K-12 da Índia se beneficia quando módulos de prática online, conteúdo gravado e ferramentas de avaliação ampliam a instrução em escolas e centros de preparação. O aumento da disponibilidade de internet nas escolas apoia a instrução habilitada por tecnologia em mais localidades. A entrega digital também permite que equipes centralizadas de docentes e conteúdo apoiem alunos além de uma única sala de aula. Em cidades menores, os modelos híbridos podem atender à preferência dos pais por responsabilidade local, mantendo as vantagens de escala do conteúdo digital compartilhado. Esse modelo é mais sustentável quando os ambientes presenciais se concentram na resolução de dúvidas, mentoria, instrução prática e avaliações supervisionadas, em vez de servir apenas como canais de vendas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Lacunas de Acesso Digital entre Alunos Rurais, de Baixa Renda e de Escolas Governamentais | -2.5% | Leste da Índia, Índia Central, Nordeste e estados com baixa penetração de internet escolar | Médio prazo (2-4 anos) |
| Confiança dos Pais, Comprovação de Resultados e Pressão sobre a Disposição de Pagamento | -1.8% | Nacional, especialmente nos mercados de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Aquisição Escolar Fragmentada e Longos Ciclos de Vendas Institucionais | -1.2% | Nacional, com maior efeito nos segmentos de escolas governamentais e rurais | Longo prazo (≥ 4 anos) |
| Fragmentação de Currículos por Conselho de Ensino e Risco de Interoperabilidade de Dados de Avaliação | -0.9% | Nacional, especialmente em estados com múltiplos conselhos de ensino, incluindo Maharashtra e Karnataka | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de Acesso Digital entre Alunos Rurais, de Baixa Renda e de Escolas Governamentais
O acesso digital desigual, apesar da maior posse de dispositivos, restringe o mercado de EdTech K-12 da Índia. A conectividade à internet nas escolas nacionais atingiu 63,5% em 2024-2025, mas essa média mascarou diferenças significativas na qualidade da infraestrutura e na disponibilidade de acesso. As evidências do Sistema Unificado de Informação Distrital para Educação Plus (UDISE+) citadas mostraram que as escolas governamentais tinham disponibilidade de infraestrutura digital materialmente inferior à das escolas privadas, limitando a implantação consistente de EdTech nas escolas[3]. As disparidades de acesso entre geografias, gêneros e grupos de renda permanecem significativas, particularmente para alunos rurais. Essas lacunas exigem downloads offline, formatos de arquivo pequenos, interfaces otimizadas para dispositivos móveis e conteúdo que funcione com conectividade intermitente. Plataformas que tratam o design para baixa largura de banda como um requisito central do produto podem atender a uma parcela maior de alunos de escolas públicas e de baixa renda.
Confiança dos Pais, Comprovação de Resultados e Pressão sobre a Disposição de Pagamento
A disposição das famílias para pagar depende de evidências confiáveis de que um produto melhora os resultados de aprendizagem. A Pesquisa Bharat EdTech relatou uso generalizado de tecnologia educacional entre crianças e professores, mas identificou a conversão de usuários gratuitos em usuários pagos como um desafio comercial contínuo. O conteúdo de aprendizagem público gratuito eleva as expectativas em relação ao conteúdo e aos serviços pagos. Em localidades com sensibilidade a preços, os pais comparam os custos de assinatura com as mensalidades de aulas particulares locais, taxas escolares e alternativas digitais gratuitas. Avaliações diagnósticas transparentes, relatórios regulares de progresso e benefícios de renovação claramente definidos podem construir confiança sem afirmações amplas sobre resultados. Essa restrição é mais forte onde os alunos precisam de apoio, mas os fluxos de caixa domésticos são irregulares, aumentando a importância de preços flexíveis e de baixo risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Estudantes e Aprendizes
A Índia tinha aproximadamente 24,8 crore de estudantes escolares em 2023-2024. A taxa bruta de matrícula diminuiu de 93% no nível primário para 66,5% no nível secundário, antes de subir para 68,5% em 2024-2025. Essa lacuna de progressão destaca a participação no ensino médio e a prontidão para exames como áreas-chave de demanda no mercado de EdTech K-12 da Índia. O segmento de EdTech K-12 foi avaliado em aproximadamente 3,2 bilhões de USD em 2024 e está projetado para crescer até 2032. Os provedores podem abordar essa oportunidade por meio de percursos de aprendizagem específicos por série, prática diagnóstica e revisão alinhada ao currículo.
Os gastos domésticos anuais médios com aulas particulares aumentaram de INR 859 (9,56 USD) em 2011-2012 para INR 2.321 (25,83 USD) em 2022-2023. Sua participação nos gastos com educação subiu de 11,87% para 13,53%. As famílias rurais alocaram 15,32% dos orçamentos de educação para aulas particulares, em comparação com 12,02% nas famílias urbanas. Em 2025, 27% dos estudantes utilizavam aulas particulares, subindo para 37,8% no nível secundário. Essa demanda apoia assinaturas acessíveis por disciplina, opções de pagamento flexíveis e relatórios de progresso.
Inteligência de Desempenho Educacional
De acordo com os dados do UDISE+ publicados pelo Ministério da Educação, a Índia tinha 1,01,22,420 professores em aproximadamente 14,71 lakh escolas em 2024-2025. A proporção aluno-professor era de 10:1 na etapa Fundamental, 13:1 na etapa Preparatória, 17:1 na etapa Intermediária e 21:1 na etapa Secundária. As proporções mais elevadas nas etapas avançadas destacaram a necessidade de apoio específico por disciplina e prática direcionada. Isso criou oportunidades no mercado de EdTech K-12 da Índia para avaliações diagnósticas, feedback automatizado e ferramentas de revisão personalizadas que complementam a instrução em sala de aula.
A rede escolar da Índia incluía 14,71 lakh escolas e 24,69 crore estudantes em 2024–2025. As escolas governamentais representavam aproximadamente 69% das instituições, enquanto as escolas privadas representavam 26%. Uttar Pradesh tinha aproximadamente 2,62 lakh escolas e 4,28 crore estudantes, sustentando a demanda por soluções de aprendizagem escaláveis. A substancial base de escolas governamentais também criou oportunidades para contratos institucionais. Conteúdo localizado, alinhamento curricular e modelos de entrega adequados à infraestrutura regional permaneceram essenciais para converter volumes de estudantes em demanda sustentável.
Análise de Segmentos
Por Tipo:
O Software Escala por Meio do Uso Recorrente de PlataformasO Software representou 36,10% do setor de EdTech K-12 da Índia em 2026, tornando-o a maior categoria de produto. As plataformas digitais suportam conteúdo de aprendizagem, avaliações, administração e fluxos de trabalho docente por meio de modelos de acesso recorrente. A entrega baseada em nuvem permite que os provedores implantem atualizações sem substituir equipamentos de sala de aula. As funções habilitadas por IA ajudam os professores a identificar lacunas de aprendizagem e adaptar a prática ao progresso dos alunos. O software também proporciona aos fornecedores uma receita mais previsível do que as compras únicas de dispositivos. O suporte eficaz à implementação e as práticas adequadas de gestão de dados permanecem essenciais nas escolas.
O Software está projetado para crescer a um CAGR de 20,12% até 2032. O Hardware permanece relevante onde salas de aula inteligentes, displays, dispositivos ou acesso offline habilitam a instrução digital. No entanto, enfrenta atrasos de aquisição, requisitos de instalação, necessidades de manutenção e conectividade desigual. O Conteúdo permanece essencial, embora repositórios públicos gratuitos reduzam o valor de bibliotecas de vídeo indiferenciadas. As iniciativas públicas de aprendizagem digital aumentam a demanda por conteúdo comercial que seja adaptativo, específico por conselho de ensino ou integrado ao suporte docente. O setor de EdTech K-12 da Índia pode combinar software, conteúdo e hardware selecionado com base nos requisitos da sala de aula. Em ambientes institucionais, o mapeamento curricular e as capacidades de implementação local permanecem tão importantes quanto a tecnologia.



Por Modelo de Implantação:
A Entrega Baseada em Nuvem Lidera em Custo e AlcanceA implantação baseada em nuvem representou 76,60% da participação do setor de EdTech K-12 da Índia em 2026. Os serviços em nuvem reduzem os requisitos de infraestrutura inicial para provedores e escolas, ao mesmo tempo que permitem atualizações centralizadas de conteúdo. Esse modelo apoia alunos em cidades e municípios menores. As iniciativas nacionais de educação digital mostram que os sistemas públicos de aprendizagem em larga escala utilizam entrega gerenciada centralmente. À medida que a conectividade escolar se expande, as plataformas em nuvem podem apoiar o crescimento do setor. No entanto, os provedores devem abordar questões de confiabilidade, privacidade de dados e usabilidade em idiomas locais.
A implantação baseada em nuvem está projetada para crescer a um CAGR de 20,70% até 2032. Esses modelos permanecem relevantes onde a conectividade à internet é não confiável ou as escolas exigem controle estrito de dados. Os provedores utilizam preparação local, módulos para download e arranjos de nuvem privada para atender a essas necessidades. Esses formatos melhoram o acesso para instituições rurais e alunos de baixa renda que compartilham dispositivos domésticos. Eles também permitem que as escolas adotem a tecnologia gradualmente. Embora a entrega baseada em nuvem permaneça a direção de longo prazo, modelos de implantação flexíveis são essenciais para o diversificado sistema educacional da Índia.
Por Modo de Aprendizagem:
A Aprendizagem Combinada se Expande à Medida que as Famílias Buscam ResponsabilidadeA aprendizagem combinada e híbrida representou 31,90% da participação do setor de EdTech K-12 da Índia em 2026. O setor de EdTech K-12 da Índia cresce nesse formato quando a prática digital é combinada com sessões em sala de aula, mentoria ou testes monitorados. As famílias têm um ponto local de responsabilidade, enquanto os alunos acessam materiais digitais além das aulas programadas. O aumento da disponibilidade de internet nas escolas apoia a instrução habilitada por tecnologia. Os provedores também podem implantar um currículo digital comum em múltiplas localidades. Manter uma qualidade de ensino consistente entre centros e escolas permanece um desafio operacional fundamental.
A Aprendizagem Combinada e Híbrida está projetada para crescer a um CAGR de 21,90% até 2032. Ela proporciona acesso flexível a aulas gravadas, materiais de revisão e testes práticos. O formato apoia a preparação para exames ao permitir que os alunos repitam módulos e estudem em torno dos horários escolares. No entanto, as taxas de conclusão podem diminuir quando o suporte de adultos ou o feedback é limitado. Percursos adaptativos e verificações diagnósticas regulares podem melhorar sua utilidade para alunos com aprendizado fundamental desigual. A aprendizagem online ao vivo e a aprendizagem presencial habilitada por tecnologia atendem a casos de uso distintos onde o acesso a centros locais ou a conectividade estável varia.

Por Usuário Final:
A Demanda do Consumidor Lidera a Receita enquanto as Instituições Adicionam EstabilidadeO segmento Consumidor representou 62,90% da participação do setor de Edtech K-12 da Índia em 2026. Os gastos domésticos com aulas particulares complementares sustentam essa posição, uma vez que muitas famílias buscam apoio acadêmico em paralelo ao ensino formal. A demanda é mais intensa quando as famílias percebem uma lacuna entre o ensino escolar e os requisitos dos exames. Preços acessíveis, conteúdo confiável e progresso demonstrável do aluno também influenciam a demanda. A comunicação com os pais é importante, pois as famílias comparam assinaturas com opções de aulas particulares locais. As ofertas voltadas ao consumidor devem demonstrar valor ao longo de cada período letivo.
O segmento Consumidor deve crescer a um CAGR de 19,10% até 2032. O segmento Empresarial inclui plataformas para sistemas escolares, licenciamento de conteúdo institucional e implantações no setor público. Embora represente uma parcela menor da receita, os contratos institucionais podem apoiar relacionamentos de longo prazo quando os fornecedores se integram às rotinas de ensino e avaliação. A digitalização das escolas públicas amplia a base potencial de clientes, com 63,5% das escolas tendo acesso à internet em 2024-2025. Esse modelo exige ciclos de vendas mais longos, conformidade com processos de aquisição, capacitação de professores e capacidade de atendimento local. Também apoia relatórios, entrega de currículo e fluxos de trabalho administrativos. Um portfólio equilibrado pode reduzir a dependência de um único canal de aquisição.
Análise Geográfica
O Norte da Índia representou uma participação de 30,20% no mercado de EdTech K-12 da Índia em 2026. A atividade de preparação para exames em Uttar Pradesh, Rajasthan e na Região da Capital Nacional de Delhi sustenta a demanda por produtos de aprendizagem suplementar. Altos volumes de estudantes criam uma ampla base de usuários, mas a acessibilidade e a conectividade das escolas governamentais variam. Conteúdo prioritariamente em hindi, funcionalidade com baixo consumo de dados, preços acessíveis e parcerias com centros de preparação locais apoiam a entrega híbrida. Os dados do Ministério da Educação sobre o aumento da disponibilidade de internet e computadores nas escolas indicam potencial institucional, embora a infraestrutura desigual limite os modelos exclusivamente em nuvem. Os provedores precisam de estratégias diferenciadas para usuários de preparação para exames, escolas privadas e alunos de escolas governamentais.
O Leste da Índia está projetado para crescer a um CAGR de 20,20% até 2032. A melhoria do acesso a smartphones apoia os primeiros alunos digitais em Bengala Ocidental, Bihar, Odisha e Jharkhand. Serviços otimizados para dispositivos móveis, interfaces simples, conteúdo em idiomas regionais e ofertas de preços mais baixos podem atender à variada prontidão digital. Embora os relatórios do UDISE+ indiquem melhorias nacionais de conectividade, o acesso local varia. Aulas para download, avaliações por telefone, suporte local e alinhamento com o currículo estadual podem construir confiança e uso regular.
O Sul e o Oeste da Índia oferecem oportunidades distintas de aprendizagem digital. O Programa de Aprendizagem Assistida por Tecnologia de Karnataka e a implantação de aprendizagem adaptativa de Andhra Pradesh em 1.502 escolas usando 45.060 tablets ilustram as iniciativas de educação digital do Sul da Índia. No Oeste da Índia, as aproximadamente 108.000 escolas de Maharashtra e as 53.355 escolas de Gujarat apresentam oportunidades institucionais para provedores de EdTech. O alinhamento curricular específico por estado, o conteúdo em idiomas regionais e as soluções de aprendizagem adaptativa podem ajudar os provedores a atender aos diferentes requisitos educacionais nesses mercados[4]. Os provedores de EdTech devem validar as prioridades de gastos e aquisições antes de adaptar as estratégias. O alinhamento curricular, o idioma, os requisitos dos conselhos de ensino, as práticas de aquisição, os padrões de aprendizagem e a gestão de dados dos alunos são considerações fundamentais. Ferramentas voltadas para escolas, fluxos de trabalho docente, recursos de acessibilidade, assinaturas ao consumidor e localização escalável podem atender às diversas necessidades regionais.
Inteligência de Infraestrutura e Desenvolvimento Educacional
O Orçamento da União da Índia 2025-2026 alocou INR 1,28,650 crore (14,32 bilhões de USD) ao Ministério da Educação, um aumento de 6,22% em relação ao ano anterior. Incluiu INR 78.572 crore (8,74 bilhões de USD) para a educação escolar, um aumento de 7% em relação à estimativa orçamentária anterior. As alocações para o Samagra Shiksha e as Escolas do Primeiro-Ministro para a Índia em Ascensão (PM-SHRI) aumentaram em INR 3.750 crore (417,37 milhões de USD) e INR 1.450 crore (161,38 milhões de USD), respectivamente, enquanto INR 500 crore (55,65 milhões de USD) foram reservados para um Centro de Excelência em IA para Educação. O governo também anunciou 50.000 Laboratórios Atal Tinkering ao longo de cinco anos e conectividade de banda larga para escolas secundárias governamentais por meio do BharatNet. Essas medidas ampliaram as oportunidades para aprendizagem em STEM, ferramentas educacionais habilitadas por IA e aquisição institucional de EdTech, sujeitas à implementação e à disponibilidade de licitações.
A infraestrutura de educação digital também melhorou. Em 2024-2025, 64,7% das escolas tinham acesso a computadores, ante 57,2%, enquanto a conectividade à internet atingiu 63,5%, em comparação com 53,9% anteriormente. A plataforma nacional de Infraestrutura Digital para Compartilhamento de Conhecimento (DIKSHA) tinha mais de 2 crore de usuários registrados até março de 2026, fortalecendo o alcance da infraestrutura pública de aprendizagem digital. Para o Mercado de EdTech K-12 da Índia, esses desenvolvimentos criaram oportunidades em avaliações digitais, conteúdo multilíngue, aprendizagem combinada e soluções de apoio ao professor. No entanto, a conectividade desigual e a prontidão das escolas continuaram a impulsionar a demanda por produtos compatíveis com uso offline e serviços de implementação.
Cenário Competitivo
Concentração do Mercado
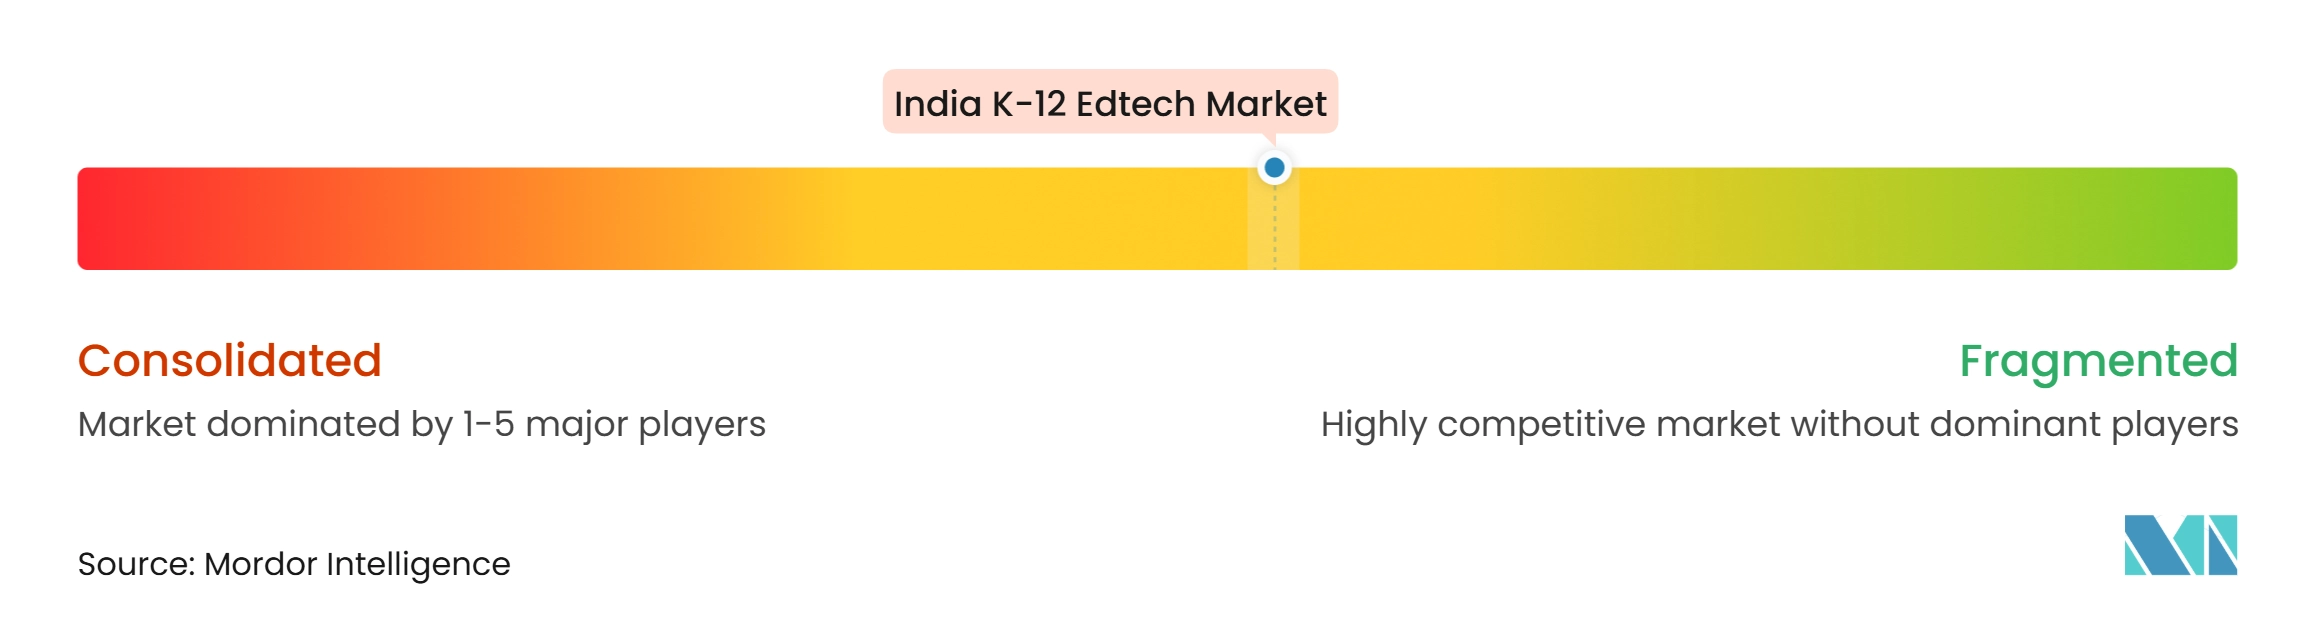
O mercado de EdTech K-12 da Índia tem um nível moderado de concentração, sem que nenhuma empresa detenha uma posição nacional dominante nas ofertas ao consumidor e institucionais. A concorrência abrange plataformas de aprendizagem suplementar e provedores de soluções vinculadas a escolas. A infraestrutura digital pública pressiona as empresas a demonstrar o valor agregado dos produtos pagos. Os provedores se diferenciam por meio de entrega híbrida, acesso em idiomas regionais, avaliações e suporte ao professor. A qualidade operacional e os resultados de aprendizagem mensuráveis são cada vez mais importantes do que o volume de conteúdo. As empresas que conseguem atender a grandes bases de consumidores e a requisitos institucionais complexos sem comprometer a qualidade estão melhor posicionadas.
Os provedores estão expandindo os modelos de entrega em idiomas regionais e híbridos, pois as famílias valorizam a relevância local e a responsabilidade. Esses modelos atendem a alunos que não preferem conteúdo padrão em hindi ou inglês. Os provedores voltados para escolas competem por meio de tecnologia que se alinha às rotinas de ensino, ao sequenciamento curricular e aos requisitos administrativos. As políticas governamentais de educação favorecem fornecedores alinhados com os marcos nacionais de aprendizagem e avaliação. Os provedores também precisam de suporte à implementação para manter a qualidade enquanto se expandem pelos estados.
O acesso desigual, a confiança dos pais e a aquisição fragmentada moldam o risco competitivo. As lacunas de acesso digital limitam o alcance das plataformas exclusivamente em nuvem, apesar da melhoria da conectividade nacional. O conteúdo público gratuito reduz a demanda por assinaturas genéricas, mas sustenta a demanda por suporte estruturado e avaliações. A proteção de dados, o alinhamento curricular e a aceitação pelos professores influenciam a durabilidade das implantações escolares. É provável que o mercado permaneça competitivo em múltiplos modelos de negócios, em vez de se consolidar rapidamente em torno de uma única oferta nacional.
Líderes do Setor de Edtech K-12 da Índia
-
PhysicsWallah Limited
-
BYJU'S
-
Vedantu Innovations Pvt. Ltd.
-
LEAD School
-
Aakash Educational Services Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edtech K-12 da Índia Empresas cobertas neste relatório
- PhysicsWallah Limited
- BYJU'S
- Vedantu Innovations Pvt. Ltd.
- LEAD School
- Aakash Educational Services Limited
- Allen Career Institute
- Cuemath
- Extramarks Education India Pvt. Ltd.
- Unacademy
- Teachmint Technologies Private Limited
- Classplus
- Embibe
- Toppr Technologies Pvt. Ltd.
- Khan Academy
- Google LLC
- Microsoft Corporation
- Pearson plc
- McGraw Hill Education
- Next Education India Pvt. Ltd.
- Eupheus Learning
Desenvolvimentos industriais recentes em Mercado de Edtech K-12 da Índia
- Maio de 2026: Google anunciou parcerias de treinamento em IA com cinco parceiros educacionais estaduais indianos, com cursos localizados em seis idiomas indianos. A iniciativa cria oportunidades para a adoção responsável de IA, capacitação multilíngue de professores e aprendizagem em sala de aula apoiada por IA.
- Janeiro de 2026: LEAD visou 1.200 escolas parceiras adicionais em 2026, com o objetivo de se aproximar de 10.000 escolas. Sua rede existente atendia 3,8 milhões de estudantes, com 90% das escolas parceiras fora das áreas metropolitanas, apoiando a expansão regional de EdTech institucional.
- Novembro de 2025: PhysicsWallah abriu capital para um IPO de INR 3.480 crore (387,30 milhões de USD), incluindo INR 3.100 crore (345,02 milhões de USD) em capital novo. As alocações planejadas incluíam INR 460,5 crore (51,25 milhões de USD) para expansão de centros presenciais e INR 200,1 crore (22,27 milhões de USD) para infraestrutura em nuvem, apoiando a entrega híbrida e o escalonamento tecnológico.
- Março de 2025: Aakash planejou INR 800-1.000 crore (89,04-111,30 milhões de USD) em investimento ao longo de três anos para infraestrutura, capacidades digitais e aprendizagem orientada por IA. Sua meta de aumentar a contribuição da receita de aprendizagem online e híbrida de 5% para 20-25% sinaliza uma estratégia omnicanal mais robusta.
Escopo do Relatório do Mercado de Edtech K-12 da Índia
O relatório do mercado de EdTech K-12 da Índia analisa produtos e serviços de aprendizagem digital para a educação em nível escolar, incluindo hardware, software, conteúdo digital, aprendizagem online, aprendizagem em sala de aula habilitada por tecnologia, entrega combinada e aprendizagem autônoma. O mercado é segmentado por tipo, modelo de implantação, modo de aprendizagem, usuário final e geografia, cobrindo o Norte, Sul, Oeste e Leste da Índia. O estudo examina impulsionadores como acesso acessível a smartphones e à internet móvel, digitalização escolar liderada pelo governo, demanda por preparação para exames, adoção de aprendizagem híbrida, localização de conteúdo vernacular e personalização assistida por IA, juntamente com restrições que incluem lacunas de acesso digital, preocupações com confiança dos pais e acessibilidade, aquisição institucional fragmentada e desafios de interoperabilidade de currículos. Avalia a infraestrutura e o investimento em educação, as proporções aluno-professor, a densidade de instituições de ensino, a matrícula de alunos e os gastos com aulas particulares. O relatório fornece tamanho de mercado e previsões de crescimento, análises regionais, avaliações do cenário competitivo, concentração de mercado, participações de mercado, desenvolvimentos estratégicos e perfis de empresas. Também explora oportunidades em plataformas de aprendizagem multilíngue com prioridade offline, avaliação integrada à escola e produtividade docente. As estimativas e previsões de mercado são apresentadas em valor em todos os segmentos cobertos para 2022–2032.
Visão geral da segmentação
Principais Questões Respondidas no Relatório
Qual é o valor projetado do setor de EdTech K-12 da Índia até 2032?
O mercado de EdTech K-12 da Índia está previsto para atingir 13,22 bilhões de USD até 2032, crescendo a um CAGR de 18,62% de 2027 a 2032.
Qual categoria de produto tem a maior participação no EdTech K-12 da Índia?
O Software representou uma participação de 36,10% em 2026, sustentado pelo uso recorrente de plataformas para aprendizagem, avaliação e fluxos de trabalho docente.
Por que a aprendizagem combinada está crescendo na Índia?
A Aprendizagem Combinada e Híbrida está prevista para crescer a um CAGR de 21,90% até 2032 porque combina o acesso digital com o apoio acadêmico local e a responsabilidade.
Qual região está crescendo mais rapidamente no EdTech K-12 da Índia?
O Leste da Índia está previsto para se expandir a um CAGR de 20,20% até 2032, sustentado pela adoção de smartphones e por uma base crescente de primeiros alunos digitais.
O que limita a adoção da aprendizagem digital nas escolas indianas?
A conectividade desigual, o acesso a dispositivos, as lacunas de gênero, a confiança dos pais e a variada prontidão das escolas continuam a restringir a adoção.
Qual é a importância das aulas particulares pagas para a demanda de aprendizagem digital K-12?
A aprendizagem suplementar paga demonstra que as famílias continuam a buscar apoio acadêmico complementar à escolarização formal.