
Tamaño y Participación del Mercado de Edtech K-12 de India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
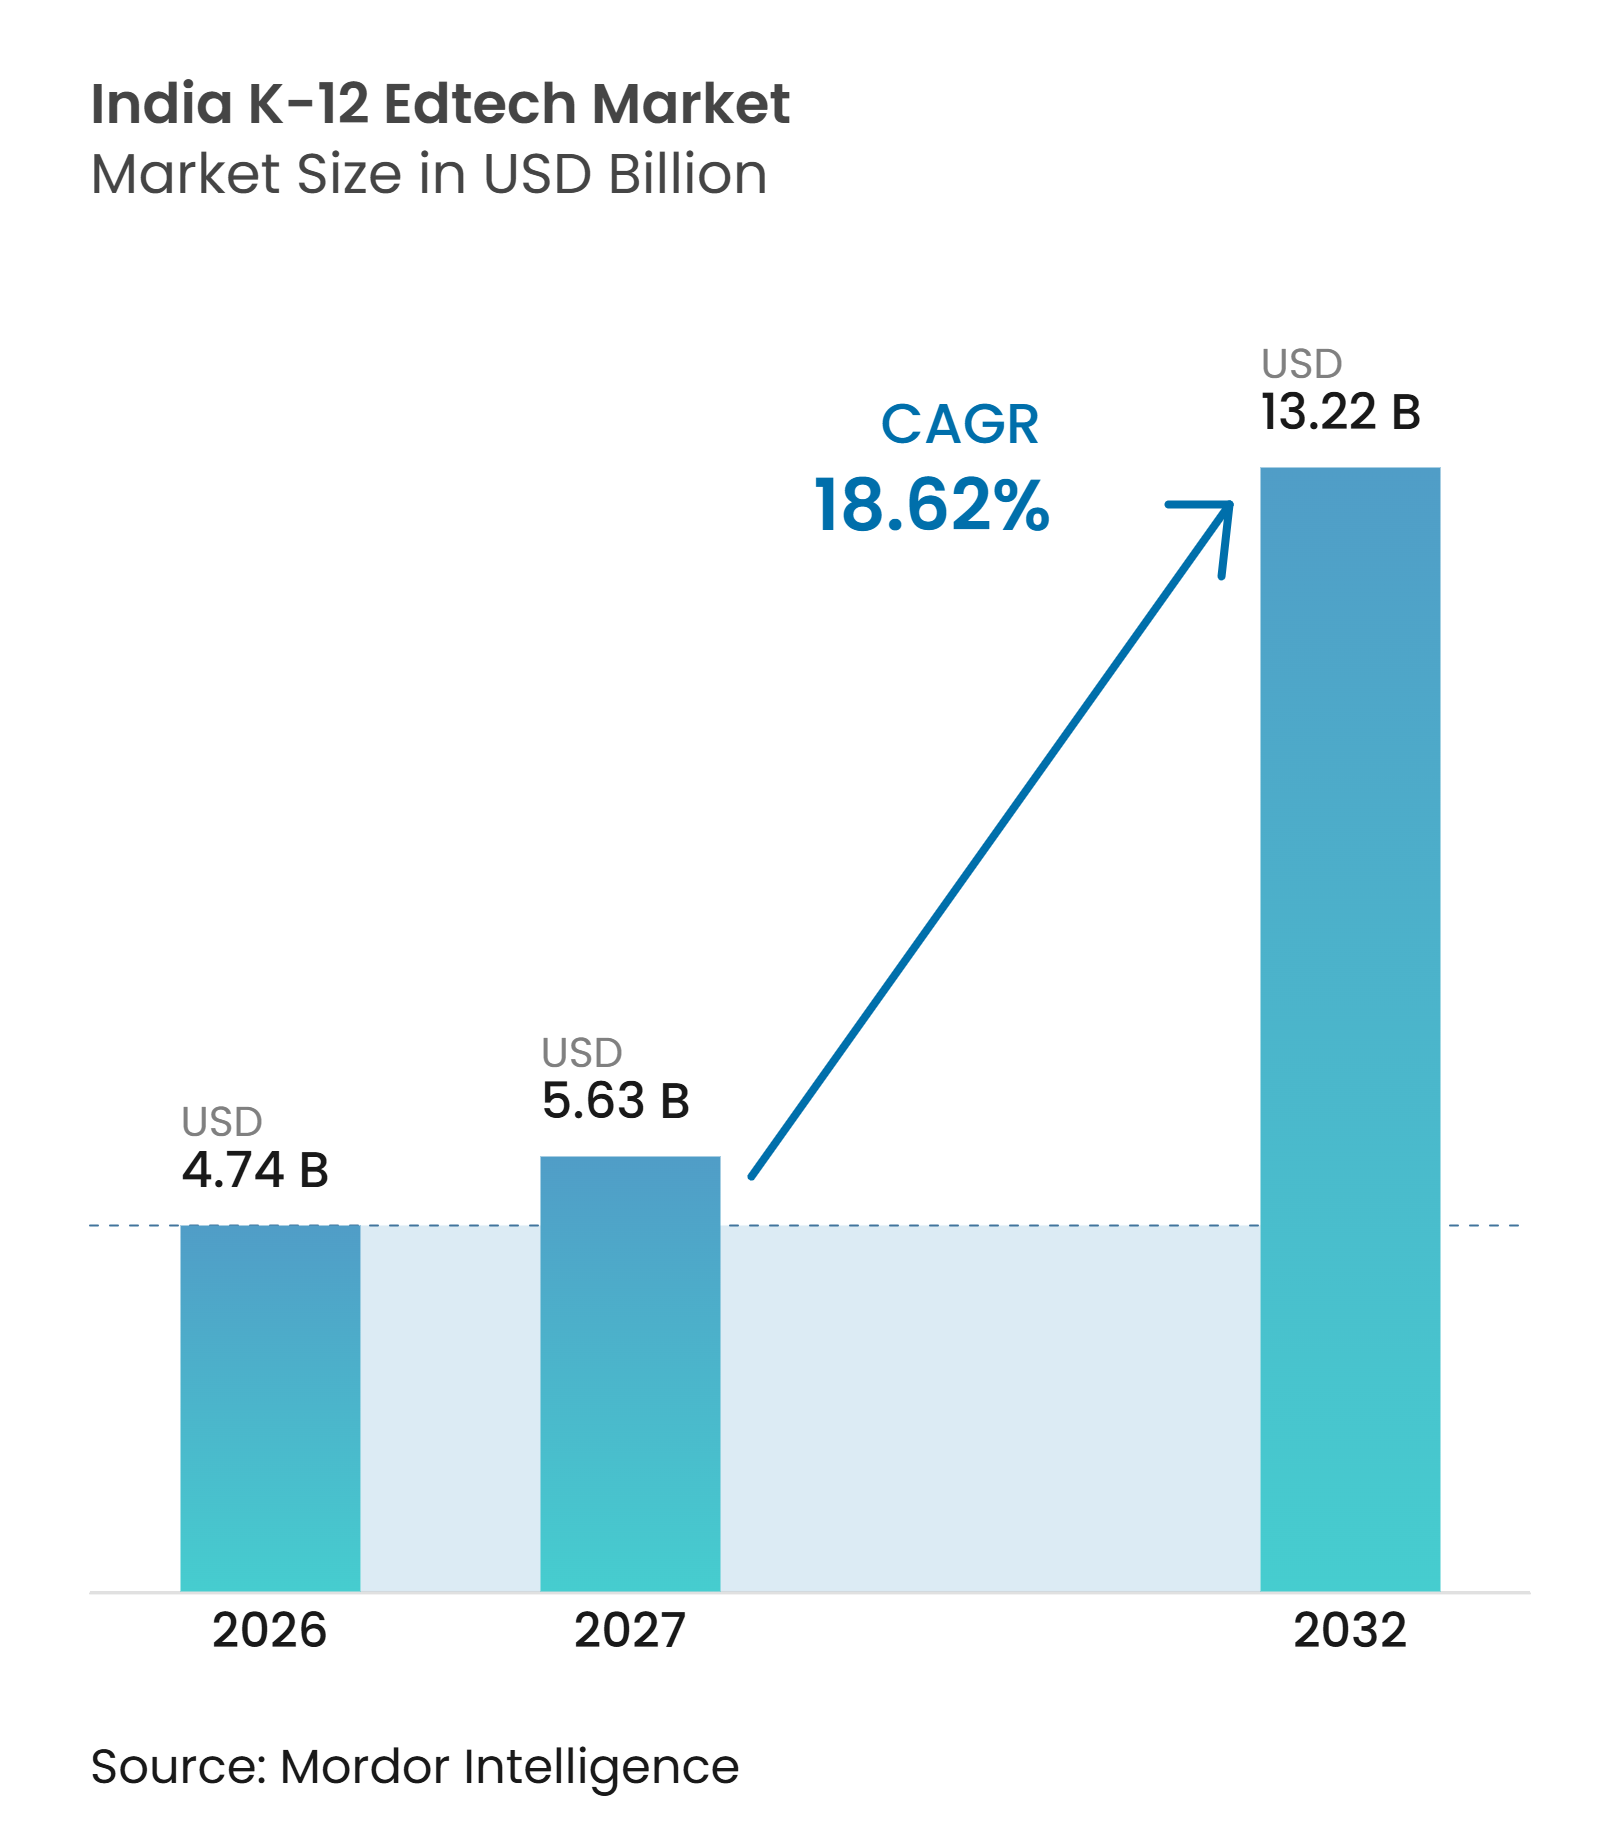
| Tamaño del mercado en el año base (2026) | 4.74 Mil millones de dólares |
| Tamaño del Mercado (2027) | 5.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edtech K-12 de India por Mordor Intelligence
El tamaño del mercado de EdTech K-12 de India fue valorado en 4,74 mil millones de USD en 2026 y se estima que crecerá desde 5,63 mil millones de USD en 2027 hasta alcanzar 13,22 mil millones de USD para 2032, a un CAGR del 18,62% durante el período de pronóstico (2027-2032). El crecimiento está impulsado por el acceso de los jóvenes a teléfonos inteligentes, la infraestructura pública de aprendizaje digital y el gasto de los hogares en educación complementaria. El Ministerio de Estadística e Implementación de Programas informó que el 95,5% de los propietarios de teléfonos móviles rurales de entre 15 y 29 años poseían teléfonos inteligentes, mientras que el 92,7% de los residentes rurales del mismo grupo de edad había utilizado internet durante los tres meses anteriores, lo que indica el potencial de adopción del aprendizaje digital más allá de las principales ciudades[1]. La asignación de INR 78.572 crore (8,74 mil millones de USD) para educación escolar en el Presupuesto de la Unión 2025–2026 estuvo acompañada de iniciativas para fortalecer la infraestructura de aprendizaje digital, incluido un Centro de Excelencia en IA para la Educación de INR 500 crore (55,65 millones de USD), 50.000 Laboratorios Atal Tinkering planificados en escuelas gubernamentales y conectividad de banda ancha para todas las escuelas secundarias gubernamentales a través de BharatNet.
Conclusiones Clave del Informe
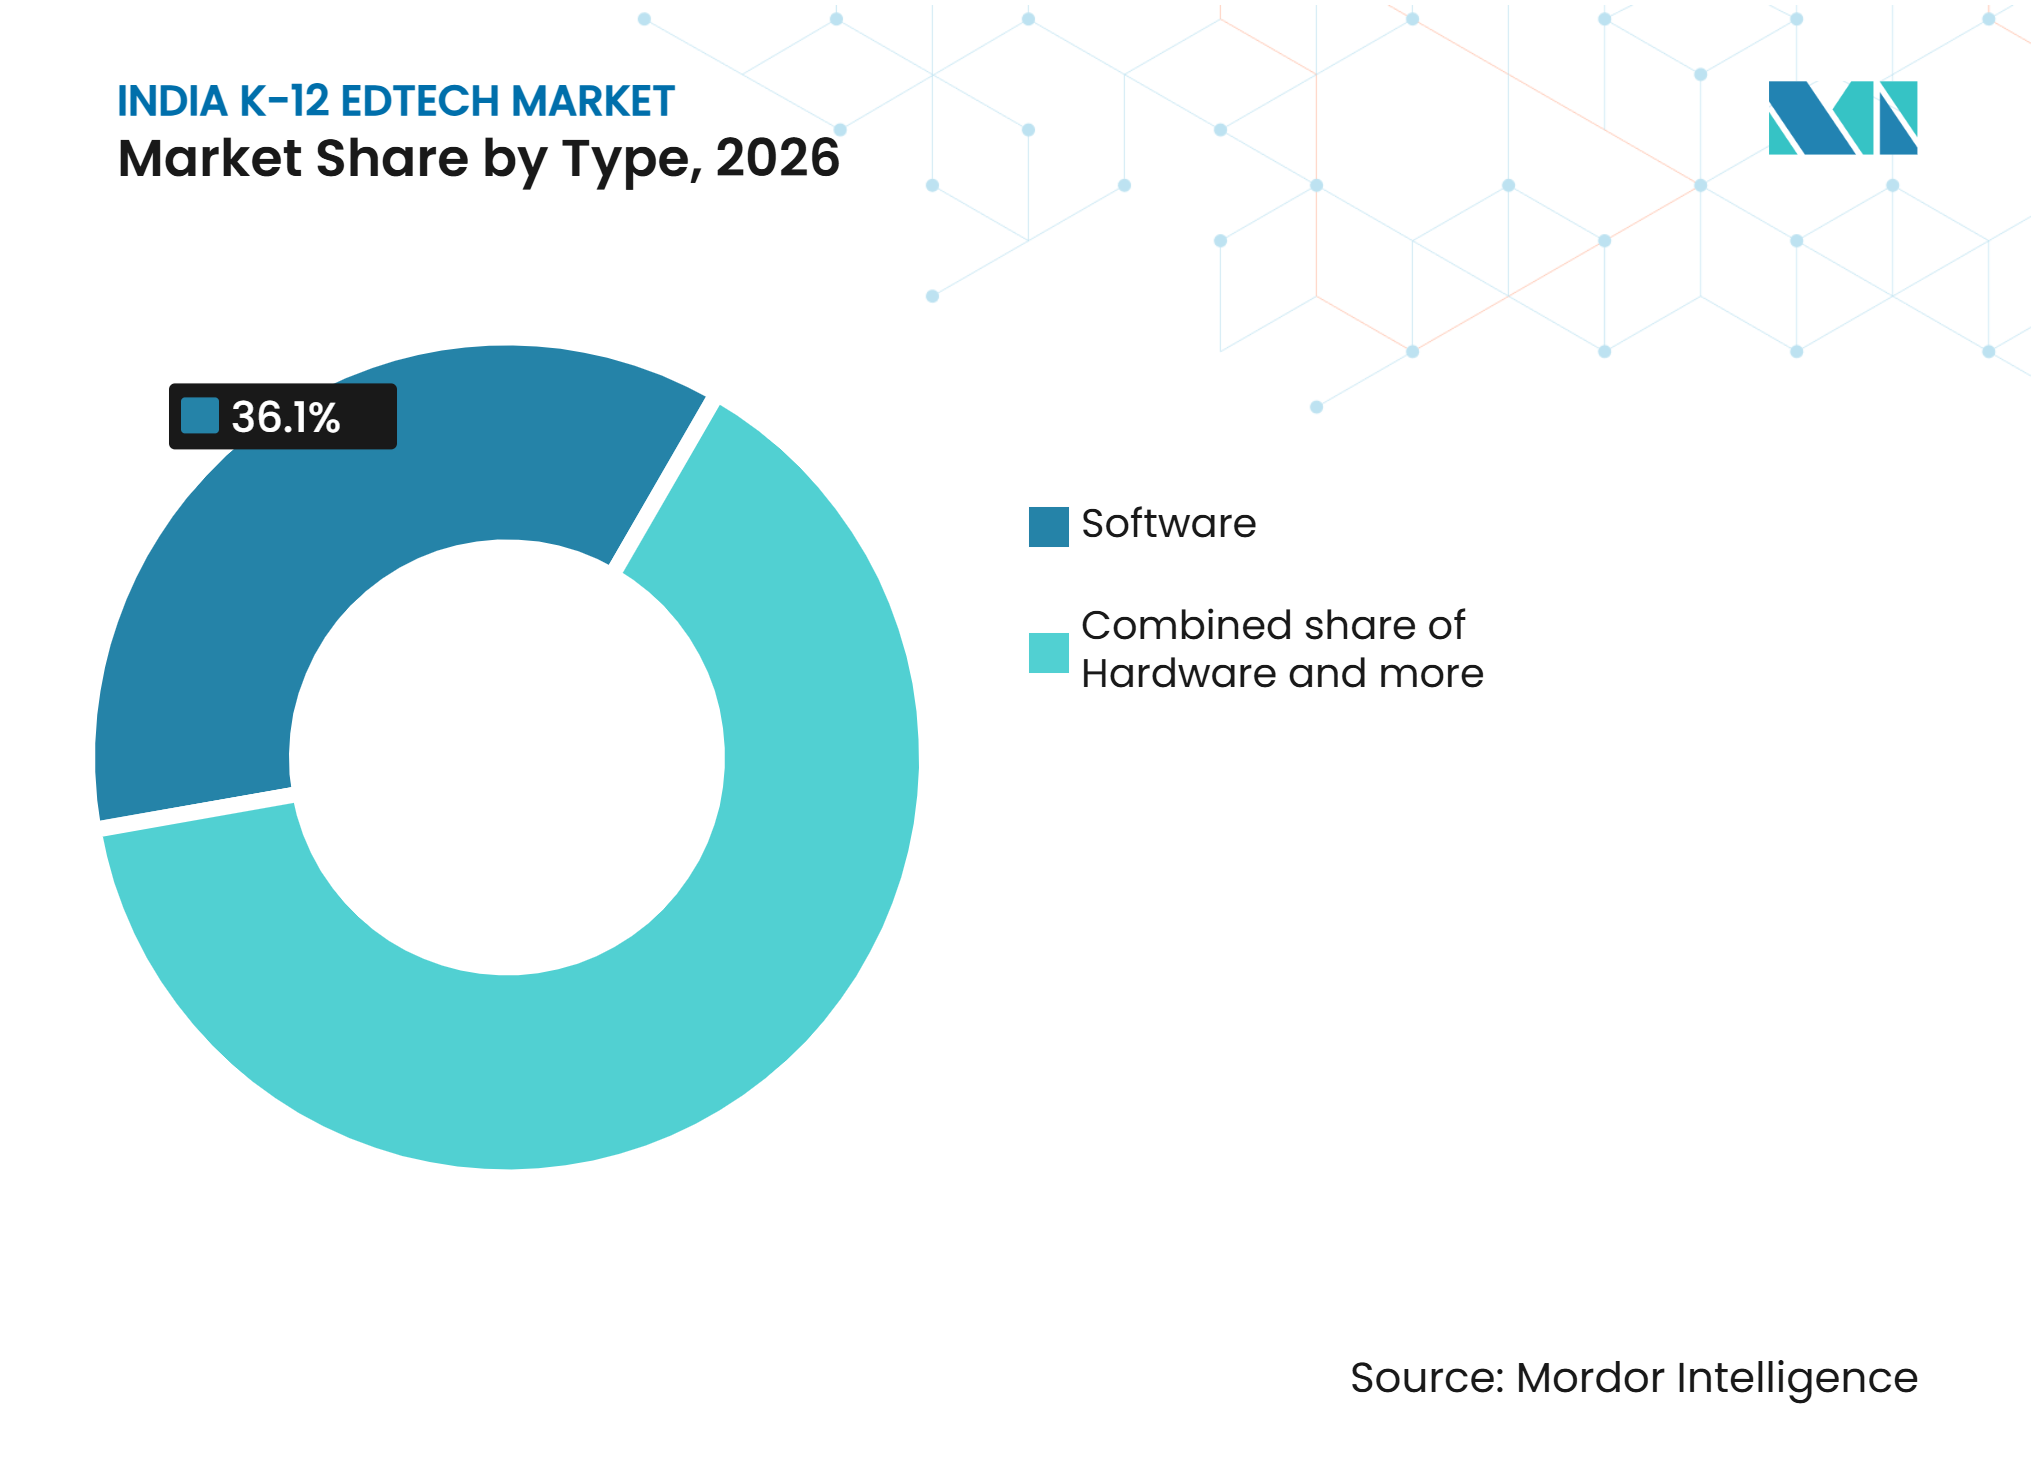
- Por tipo, el Software representó el 36,10% de la participación del mercado de Edtech K-12 en India en 2026 y se proyecta que crecerá a una CAGR del 20,12% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 76,60% del tamaño del mercado de Edtech K-12 en India en 2026 y se proyecta que crecerá a una CAGR del 20,70% hasta 2032.
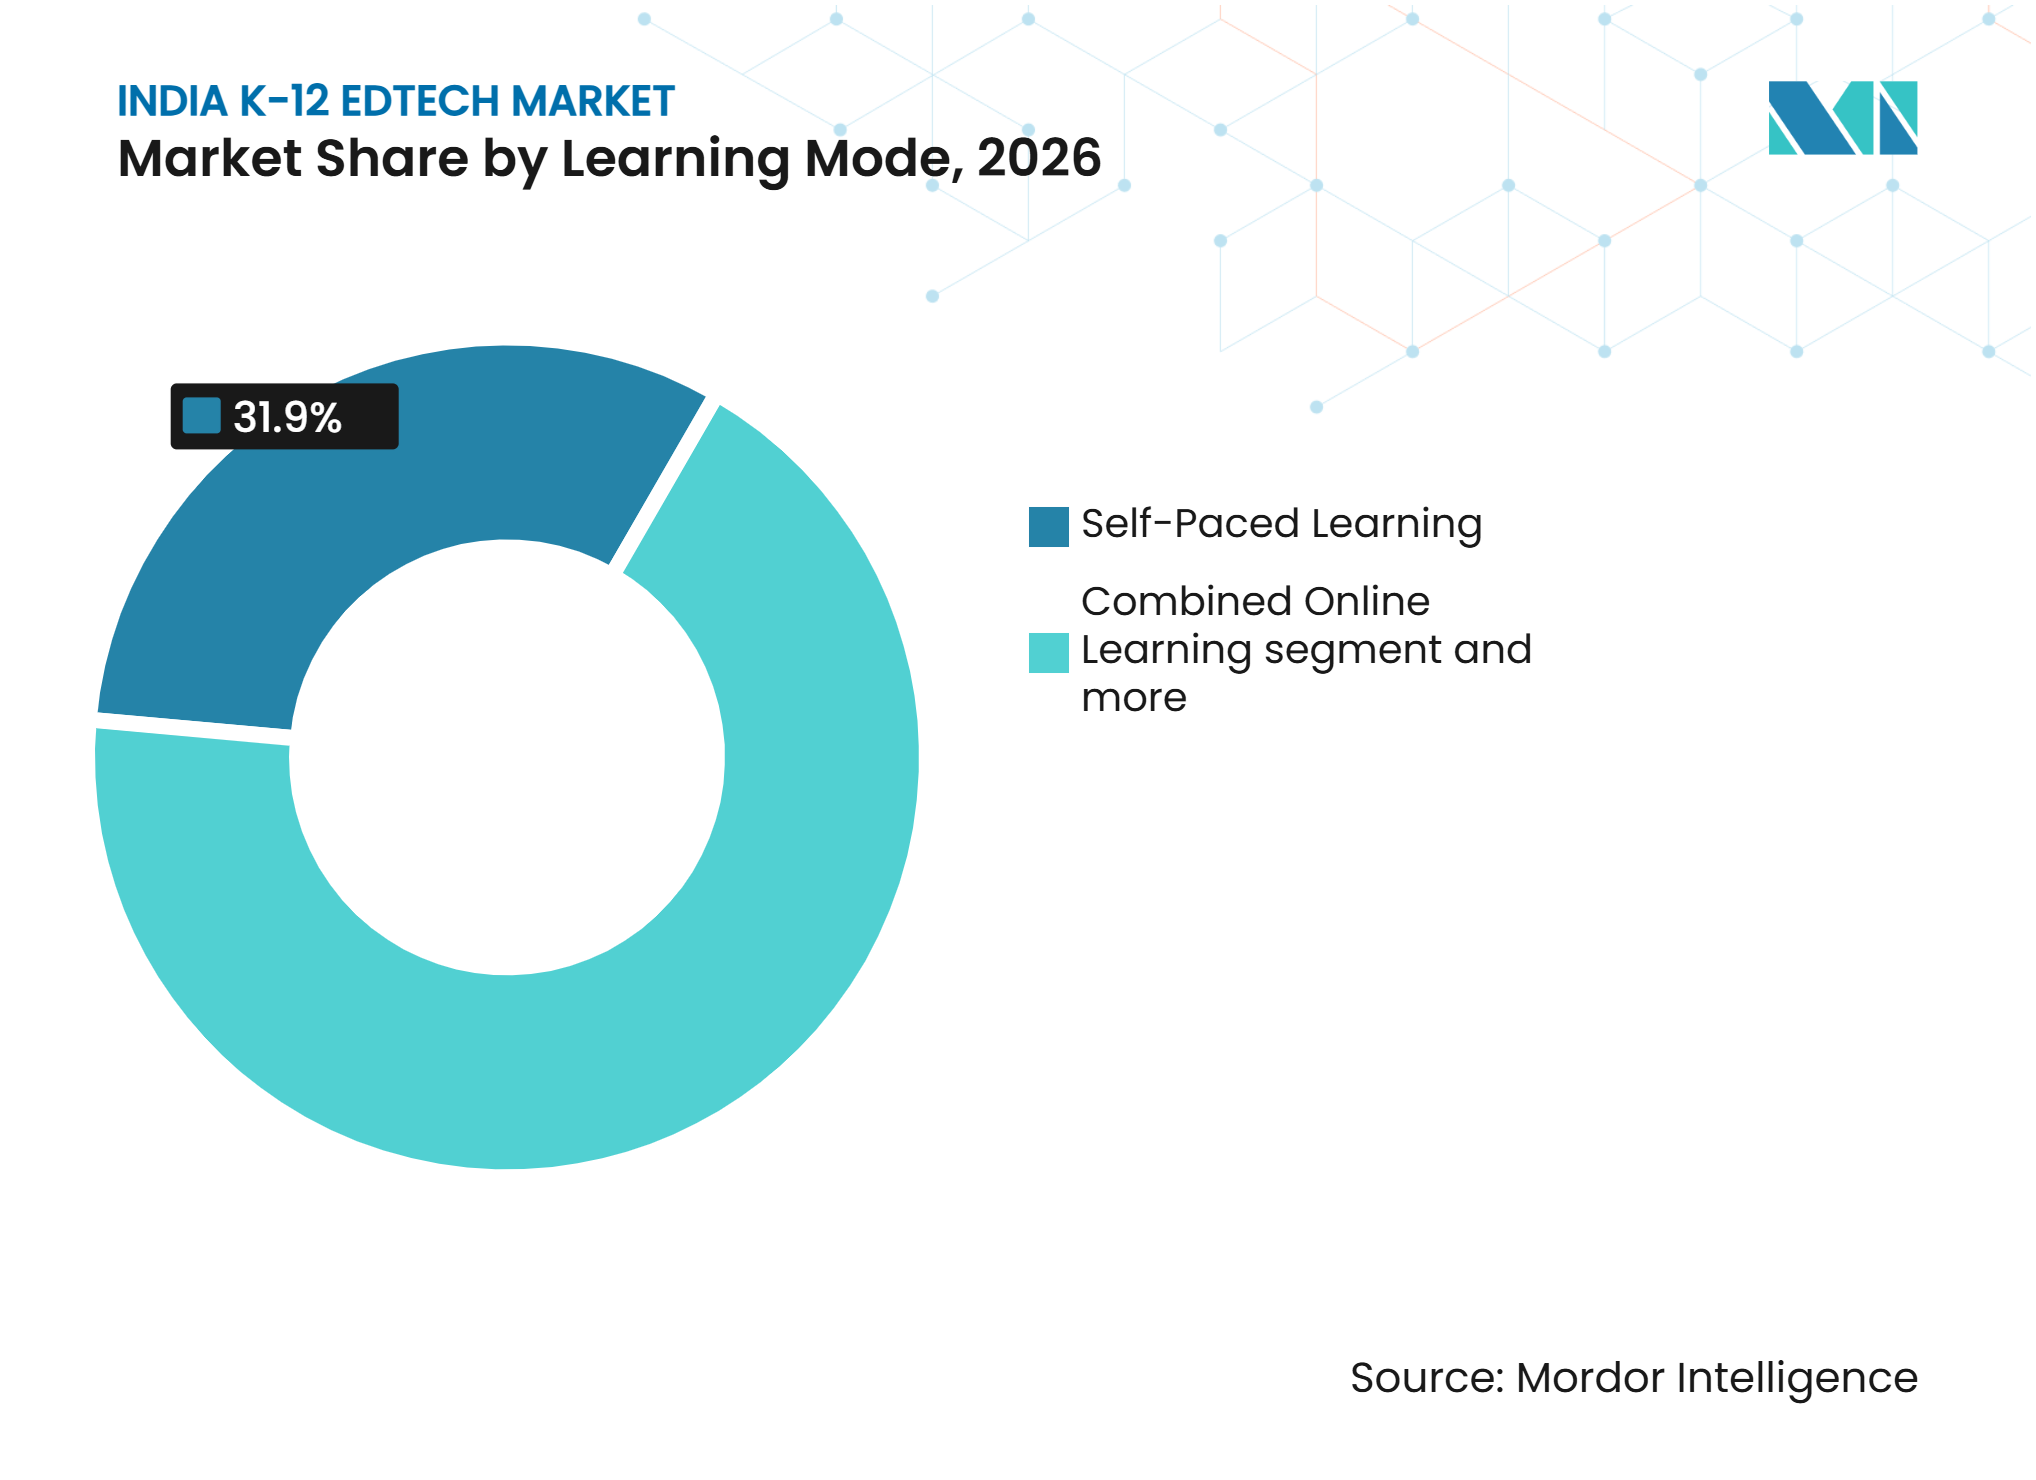
- Por modalidad de aprendizaje, el Aprendizaje Autodirigido representó el 31,90% de la participación del mercado de Edtech K-12 en India en 2026, mientras que el Aprendizaje Combinado e Híbrido se proyecta que crecerá a una CAGR del 21,90% hasta 2032.
- Por usuario final, el segmento de Consumidores representó el 62,90% de la participación del mercado de Edtech K-12 en India en 2026 y se proyecta que crecerá a una CAGR del 19,10% hasta 2032.
- Por geografía, el Norte de India representó el 30,20% del tamaño del mercado de Edtech K-12 en India en 2026, mientras que el Este de India se proyecta que crecerá a una CAGR del 20,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Acceso Asequible a Teléfonos Inteligentes e Internet Móvil | +3.2% | Nacional, con ganancias desproporcionadas en ciudades de Nivel 2 y Nivel 3 y zonas rurales del Norte y Este de India | Corto plazo (≤ 2 años) |
| Digitalización Escolar Liderada por el Gobierno e Infraestructura Pública Digital | +2.5% | Nacional, con el mayor impulso en estados con alta densidad de escuelas gubernamentales, incluidos Uttar Pradesh, Bihar y Madhya Pradesh | Mediano plazo (2-4 años) |
| Demanda de Aprendizaje Complementario y Preparación para Exámenes | +3.5% | Norte y Sur de India, con expansión hacia el Este de India y geografías de Nivel 3 | Corto plazo (≤ 2 años) |
| Crecimiento de Modelos Híbridos de Entrega Escolar y de Preparación | +2.0% | Nacional, con fortaleza en ciudades metropolitanas y de Nivel 1 y alcance creciente en áreas de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Localización de Contenido Vernáculo y Específico por Consejo Educativo | +1.8% | Sur de India, Oeste de India y Este de India | Mediano plazo (2-4 años) |
| Personalización Asistida por IA, Evaluación y Flujos de Trabajo Docente | +2.3% | Nacional, comenzando en escuelas privadas urbanas y extendiéndose a través de implementaciones estatales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Acceso Asequible a Teléfonos Inteligentes e Internet Móvil
La creciente penetración de los smartphones y el acceso asequible a internet móvil están ampliando el alcance de la industria de Edtech K-12 en India más allá de las áreas atendidas por centros de preparación presenciales. La mejora de la conectividad permite a los estudiantes en zonas rurales y con escasa cobertura acceder a tutorías en línea, lecciones grabadas y evaluaciones digitales. Esto permite a los proveedores llegar a nuevos usuarios sin invertir en infraestructura física. Sin embargo, la calidad inconsistente de la red y las limitaciones de asequibilidad pueden restringir el uso regular de las plataformas. Los proveedores que ofrecen contenido de bajo ancho de banda, experiencias de aprendizaje optimizadas para dispositivos móviles y suscripciones asequibles están mejor posicionados para convertir el acceso digital en una adopción sostenida.
Digitalización Escolar Liderada por el Gobierno e Infraestructura Pública Digital
La digitalización gubernamental está ampliando las oportunidades institucionales en el mercado de EdTech K-12 de India. El Ministerio de Educación informó que la proporción de escuelas con conectividad a internet aumentó al 63,5% en 2024-2025 desde el 53,9% del año anterior, mientras que la proporción de escuelas con computadoras funcionales aumentó al 64,7% desde el 57,2%. El Presupuesto de la Unión 2025-26 asignó INR 78.572 crore (8,74 mil millones de USD) a la educación escolar, incluidos INR 500 crore (55,65 millones de USD) para un Centro de Excelencia en IA para la Educación, junto con compromisos con BharatNet y 50.000 Atal[2]. Las iniciativas públicas de aprendizaje digital elevan el nivel de los servicios de referencia que las ofertas privadas deben superar. La NEP 2020 y PARAKH fortalecen el marco de resultados y evaluación para las plataformas que buscan contratos con el sistema escolar. Este entorno favorece a los proveedores que integran herramientas digitales con los flujos de trabajo docente, la implementación curricular y el seguimiento auditable del progreso de aprendizaje.
Demanda de Aprendizaje Complementario y Preparación para Exámenes
El aprendizaje complementario sigue siendo un motor clave de ingresos para la industria de Edtech K-12 en India, ya que la demanda de los hogares se extiende más allá de la preparación para exámenes de ingreso. Las familias buscan apoyo académico junto con la educación formal, mientras que las necesidades de refuerzo previas a la etapa secundaria superior amplían el papel de las herramientas de aprendizaje complementario. El Norte de India genera volúmenes de preparación para exámenes a través de consolidados centros de preparación, mientras que las ciudades más pequeñas proporcionan una base creciente de nuevos clientes digitales. Las plataformas pueden reducir la dependencia de una propuesta centrada exclusivamente en JEE y NEET combinando la preparación para exámenes de bachillerato, el apoyo al aprendizaje fundamental y los informes de rendimiento dirigidos a los padres. Esta oferta más amplia hace que la alineación con el currículo regional y la asequibilidad sean factores críticos para la captación de clientes.
Crecimiento de Modelos Híbridos de Entrega Escolar y de Preparación
La entrega híbrida está ganando relevancia a medida que las familias continúan valorando el apoyo académico local y la interacción personal. El mercado de EdTech K-12 de India se beneficia cuando los módulos de práctica en línea, el contenido grabado y las herramientas de evaluación amplían la instrucción escolar y de los centros de preparación. El aumento de la disponibilidad de internet en las escuelas respalda la instrucción habilitada por tecnología en más ubicaciones. La entrega digital también permite que equipos centralizados de docentes y contenido apoyen a los estudiantes más allá de un único salón de clases. En ciudades más pequeñas, los modelos híbridos pueden satisfacer la preferencia de los padres por la responsabilidad local mientras conservan las ventajas de escala del contenido digital compartido. Este modelo es más sostenible cuando los entornos presenciales se centran en la resolución de dudas, la tutoría, la instrucción práctica y las evaluaciones supervisadas, en lugar de servir únicamente como canales de ventas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Acceso Digital en Estudiantes Rurales, de Bajos Ingresos y de Escuelas Gubernamentales | -2.5% | Este de India, Centro de India, el Noreste y estados con baja penetración de internet escolar | Mediano plazo (2-4 años) |
| Confianza de los Padres, Prueba de Resultados y Presión sobre la Disposición a Pagar | -1.8% | Nacional, especialmente en mercados de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Adquisición Escolar Fragmentada y Largos Ciclos de Ventas Institucionales | -1.2% | Nacional, con mayor efecto en segmentos de escuelas gubernamentales y rurales | Largo plazo (≥ 4 años) |
| Fragmentación del Plan de Estudios por Consejo Educativo y Riesgo de Interoperabilidad de Datos de Evaluación | -0.9% | Nacional, especialmente en estados con múltiples consejos educativos, incluidos Maharashtra y Karnataka | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Acceso Digital en Estudiantes Rurales, de Bajos Ingresos y de Escuelas Gubernamentales
El acceso digital desigual, a pesar de una mayor propiedad de dispositivos, restringe el mercado de EdTech K-12 de India. La conectividad a internet en las escuelas nacionales alcanzó el 63,5% en 2024-2025, pero este promedio ocultó diferencias significativas en la calidad de la infraestructura y la disponibilidad de acceso. La evidencia citada del Sistema Unificado de Información de Distrito para la Educación Plus (UDISE+) mostró que las escuelas gubernamentales tenían una disponibilidad de infraestructura digital materialmente inferior a la de las escuelas privadas, lo que limita la implementación consistente de EdTech en las escuelas[3]. Las disparidades en el acceso entre geografías, géneros y grupos de ingresos siguen siendo significativas, particularmente para los estudiantes rurales. Estas brechas requieren descargas sin conexión, formatos de archivos pequeños, interfaces optimizadas para dispositivos móviles y contenido que funcione con conectividad intermitente. Las plataformas que tratan el diseño de bajo ancho de banda como un requisito central del producto pueden atender a una mayor proporción de estudiantes de escuelas públicas y de menores ingresos.
Confianza de los Padres, Prueba de Resultados y Presión sobre la Disposición a Pagar
La disposición de los hogares a pagar depende de evidencia creíble de que un producto mejora los resultados de aprendizaje. La Encuesta Bharat EdTech reportó un uso generalizado de tecnología educativa entre niños y docentes, pero identificó la conversión de usuarios gratuitos a usuarios de pago como un desafío comercial continuo. El contenido de aprendizaje público gratuito eleva las expectativas para el contenido y los servicios de pago. En ubicaciones sensibles al precio, los padres comparan los costos de suscripción con las tarifas de tutoría local, las cuotas escolares y las alternativas digitales gratuitas. Las evaluaciones diagnósticas transparentes, los informes de progreso regulares y los beneficios de renovación claramente definidos pueden generar confianza sin hacer afirmaciones amplias sobre los resultados. Esta restricción es más fuerte donde los estudiantes necesitan apoyo, pero los flujos de efectivo de los hogares son irregulares, lo que aumenta la importancia de precios flexibles y de bajo riesgo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
India tenía aproximadamente 24,8 crore de estudiantes escolares en 2023-2024. La tasa bruta de matriculación disminuyó del 93% en el nivel primario al 66,5% en el nivel secundario, antes de aumentar al 68,5% en 2024-2025. Esta brecha de progresión destaca la participación en el grado secundario y la preparación para exámenes como áreas clave de demanda en el mercado de EdTech K-12 de India. El segmento de EdTech K-12 fue valorado en aproximadamente 3,2 mil millones de USD en 2024 y se proyecta que crecerá hasta 2032. Los proveedores pueden abordar esta oportunidad a través de rutas de aprendizaje específicas por grado, práctica diagnóstica y revisión alineada con el currículo.
El gasto anual promedio de los hogares en preparación privada aumentó de INR 859 (9,56 USD) en 2011-2012 a INR 2.321 (25,83 USD) en 2022-2023. Su participación en el gasto educativo aumentó del 11,87% al 13,53%. Los hogares rurales asignaron el 15,32% de los presupuestos educativos a la preparación, en comparación con el 12,02% en los hogares urbanos. En 2025, el 27% de los estudiantes utilizó preparación privada, aumentando al 37,8% en el nivel secundario. Esta demanda respalda suscripciones asequibles por materia, opciones de pago flexibles e informes de progreso.
Inteligencia sobre el Rendimiento Educativo
Según los datos de UDISE+ publicados por el Ministerio de Educación, India contaba con 1,01,22,420 docentes en aproximadamente 14,71 lakh de escuelas en 2024-2025. La proporción alumno-docente era de 10:1 en la etapa Fundacional, 13:1 en la etapa Preparatoria, 17:1 en la etapa Media y 21:1 en la etapa Secundaria. Las proporciones más altas en las etapas avanzadas destacaron la necesidad de apoyo específico por materia y práctica dirigida. Esto creó oportunidades en el mercado de EdTech K-12 de India para evaluaciones diagnósticas, retroalimentación automatizada y herramientas de revisión personalizada que complementaran la instrucción en el aula.
La red escolar de India incluía 14,71 lakh de escuelas y 24,69 crore de estudiantes en 2024–2025. Las escuelas gubernamentales representaban aproximadamente el 69% de las instituciones, mientras que las escuelas privadas representaban el 26%. Uttar Pradesh tenía aproximadamente 2,62 lakh de escuelas y 4,28 crore de estudiantes, lo que respalda la demanda de soluciones de aprendizaje escalables. La sustancial base de escuelas gubernamentales también creó oportunidades para contratos institucionales. El contenido localizado, la alineación curricular y los modelos de entrega adecuados a la infraestructura regional siguieron siendo esenciales para convertir los volúmenes de estudiantes en demanda sostenible.
Análisis de Segmentos
Por Tipo:
El Software Escala a Través del Uso Recurrente de la PlataformaEl Software representó el 36,10% del sector de EdTech K-12 de India en 2026, convirtiéndolo en la categoría de producto más grande. Las plataformas digitales respaldan el contenido de aprendizaje, las evaluaciones, la administración y los flujos de trabajo docente a través de modelos de acceso recurrente. La entrega basada en la nube permite a los proveedores implementar actualizaciones sin reemplazar el equipo del aula. Las funciones habilitadas por IA ayudan a los docentes a identificar brechas de aprendizaje y adaptar la práctica al progreso del estudiante. El software también proporciona a los proveedores ingresos más predecibles que las compras únicas de dispositivos. El soporte de implementación efectivo y las prácticas adecuadas de gestión de datos siguen siendo esenciales en las escuelas.
Se proyecta que el Software crecerá a un CAGR del 20,12% hasta 2032. El Hardware sigue siendo relevante donde las aulas inteligentes, las pantallas, los dispositivos o el acceso sin conexión habilitan la instrucción digital. Sin embargo, enfrenta retrasos en la adquisición, requisitos de instalación, necesidades de mantenimiento y conectividad desigual. El Contenido sigue siendo esencial, aunque los repositorios públicos gratuitos reducen el valor de las bibliotecas de video indiferenciadas. Las iniciativas públicas de aprendizaje digital aumentan la demanda de contenido comercial que sea adaptativo, específico por consejo educativo o integrado con apoyo docente. El sector de EdTech K-12 de India puede combinar software, contenido y hardware seleccionado según los requisitos del aula. En entornos institucionales, la mapeo curricular y las capacidades de implementación local siguen siendo tan importantes como la tecnología.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Entrega Basada en la Nube Lidera en Costo y AlcanceLa implementación basada en la nube representó el 76,60% de la participación del sector de EdTech K-12 de India en 2026. Los servicios en la nube reducen los requisitos de infraestructura inicial para los proveedores y las escuelas, al tiempo que permiten actualizaciones de contenido centralizadas. Este modelo respalda a los estudiantes en ciudades y pueblos más pequeños. Las iniciativas nacionales de educación digital muestran que los sistemas de aprendizaje público a gran escala utilizan entrega gestionada de forma centralizada. A medida que se expande la conectividad escolar, las plataformas en la nube pueden respaldar el crecimiento del sector. Sin embargo, los proveedores deben abordar la fiabilidad, la privacidad de los datos y la usabilidad en idiomas locales.
Se proyecta que la implementación basada en la nube crecerá a un CAGR del 20,70% hasta 2032. Estos modelos siguen siendo relevantes donde la conectividad a internet es poco fiable o las escuelas requieren un control estricto de los datos. Los proveedores utilizan preparación local, módulos descargables y acuerdos de nube privada para abordar estas necesidades. Estos formatos mejoran el acceso para las instituciones rurales y los estudiantes de menores ingresos que comparten dispositivos del hogar. También permiten a las escuelas adoptar la tecnología de forma gradual. Si bien la entrega basada en la nube sigue siendo la dirección a largo plazo, los modelos de implementación flexibles son esenciales para el diverso sistema educativo de India.
Por Modo de Aprendizaje:
El Aprendizaje Combinado se Expande a Medida que las Familias Buscan ResponsabilidadEl aprendizaje combinado e híbrido representó el 31,90% de la participación del sector de EdTech K-12 de India en 2026. El sector de EdTech K-12 de India crece en este formato cuando la práctica digital se combina con sesiones en el aula, tutoría o pruebas supervisadas. Las familias tienen un punto local de responsabilidad, mientras que los estudiantes acceden a materiales digitales más allá de las clases programadas. El aumento de la disponibilidad de internet en las escuelas respalda la instrucción habilitada por tecnología. Los proveedores también pueden implementar un currículo digital común en múltiples ubicaciones. Mantener una calidad de enseñanza consistente en los centros y escuelas sigue siendo un desafío operativo clave.
Se proyecta que el Aprendizaje Combinado e Híbrido crecerá a un CAGR del 21,90% hasta 2032. Proporciona acceso flexible a lecciones grabadas, materiales de revisión y pruebas de práctica. El formato respalda la preparación para exámenes al permitir a los estudiantes repetir módulos y estudiar en torno a los horarios escolares. Sin embargo, las tasas de finalización pueden disminuir cuando el apoyo adulto o la retroalimentación son limitados. Las rutas adaptativas y las verificaciones diagnósticas regulares pueden mejorar su utilidad para los estudiantes con aprendizaje fundamental desigual. El aprendizaje en línea en vivo y el aprendizaje habilitado por tecnología en persona sirven a casos de uso distintos donde el acceso a centros locales o la conectividad estable varía.

Por Usuario Final:
La Demanda del Consumidor Lidera los Ingresos Mientras las Instituciones Añaden EstabilidadEl segmento de Consumidores representó el 62,90% de la participación de la industria de Edtech K-12 en India en 2026. El gasto de los hogares en clases particulares complementarias respalda esta posición, ya que muchas familias buscan apoyo académico junto con la educación formal. La demanda es más intensa cuando las familias perciben una brecha entre la instrucción escolar y los requisitos de los exámenes. Los precios asequibles, el contenido de confianza y el progreso demostrable del alumno también influyen en la demanda. La comunicación con los padres es importante, ya que las familias comparan las suscripciones con las opciones de tutoría local. Las ofertas para consumidores deben demostrar su valor durante cada período académico.
Se proyecta que el segmento de Consumidores crecerá a una CAGR del 19,10% hasta 2032. El segmento Empresarial incluye plataformas para sistemas escolares, licencias de contenido institucional y despliegues en el sector público. Aunque representa una menor participación en los ingresos, los contratos institucionales pueden favorecer relaciones a más largo plazo cuando los proveedores se integran en la enseñanza y la evaluación rutinarias. La digitalización de las escuelas públicas amplía la base potencial de clientes, con un 63,5% de las escuelas con acceso a internet en 2024-2025. Este modelo requiere ciclos de ventas más largos, cumplimiento de los procedimientos de contratación, formación del profesorado y capacidad de servicio local. También respalda la elaboración de informes, la impartición del currículo y los flujos de trabajo administrativos. Una cartera equilibrada puede reducir la dependencia de un único canal de captación.
Análisis Geográfico
El Norte de India representó una participación del 30,20% del mercado de EdTech K-12 de India en 2026. La actividad de preparación para exámenes en Uttar Pradesh, Rajasthan y la Región de la Capital Nacional de Delhi respalda la demanda de productos de aprendizaje complementario. Los altos volúmenes de estudiantes crean una amplia base de usuarios, pero la asequibilidad y la conectividad de las escuelas gubernamentales varían. El contenido en hindi como primera lengua, la funcionalidad de bajo consumo de datos, los precios accesibles y las asociaciones con centros de preparación locales respaldan la entrega híbrida. Los datos del Ministerio de Educación sobre el aumento de la disponibilidad de internet y computadoras en las escuelas indican potencial institucional, aunque la infraestructura desigual limita los modelos exclusivamente en la nube. Los proveedores requieren estrategias diferenciadas para los usuarios de preparación para exámenes, las escuelas privadas y los estudiantes de escuelas gubernamentales.
Se proyecta que el Este de India crecerá a un CAGR del 20,20% hasta 2032. La mejora del acceso a teléfonos inteligentes respalda a los estudiantes digitales por primera vez en Bengala Occidental, Bihar, Odisha y Jharkhand. Los servicios optimizados para dispositivos móviles, las interfaces simples, el contenido en idiomas regionales y las ofertas de menor precio pueden abordar la variada preparación digital. Aunque los informes de UDISE+ muestran mejoras en la conectividad nacional, el acceso local varía. Las lecciones descargables, las evaluaciones por teléfono, el apoyo local y la alineación con el plan de estudios estatal pueden generar confianza y uso regular.
El Sur y el Oeste de India ofrecen oportunidades de aprendizaje digital distintas. El Programa de Aprendizaje Asistido por Tecnología de Karnataka y la implementación de aprendizaje adaptativo de Andhra Pradesh en 1.502 escuelas utilizando 45.060 tabletas ilustran las iniciativas de educación digital del Sur de India. En el Oeste de India, las aproximadamente 108.000 escuelas de Maharashtra y las 53.355 escuelas de Gujarat presentan oportunidades institucionales para los proveedores de EdTech. La alineación curricular específica por estado, el contenido en idiomas regionales y las soluciones de aprendizaje adaptativo pueden ayudar a los proveedores a abordar los diferentes requisitos educativos en estos mercados[4]. Los proveedores de EdTech deben validar las prioridades de gasto y adquisición antes de adaptar las estrategias. La alineación curricular, el idioma, los requisitos del consejo educativo, las prácticas de adquisición, los estándares de aprendizaje y la gestión de datos de los estudiantes son consideraciones clave. Las herramientas centradas en la escuela, los flujos de trabajo docente, las características de accesibilidad, las suscripciones para consumidores y la localización escalable pueden abordar las diversas necesidades regionales.
Inteligencia sobre Infraestructura y Desarrollo Educativo
El Presupuesto de la Unión 2025-2026 de India asignó INR 1,28,650 crore (14,32 mil millones de USD) al Ministerio de Educación, un aumento interanual del 6,22%. Incluyó INR 78.572 crore (8,74 mil millones de USD) para educación escolar, un 7% más respecto a la estimación presupuestaria anterior. Las asignaciones para Samagra Shiksha y las Escuelas del Primer Ministro para una India en Ascenso (PM-SHRI) aumentaron en INR 3.750 crore (417,37 millones de USD) e INR 1.450 crore (161,38 millones de USD), respectivamente, mientras que INR 500 crore (55,65 millones de USD) fueron destinados a un Centro de Excelencia en IA para la Educación. El gobierno también anunció 50.000 Laboratorios Atal Tinkering en cinco años y conectividad de banda ancha para las escuelas secundarias gubernamentales a través de BharatNet. Estas medidas ampliaron las oportunidades para el aprendizaje STEM, las herramientas educativas habilitadas por IA y la adquisición institucional de EdTech, sujeto a la disponibilidad de implementación y licitaciones.
La infraestructura de educación digital también mejoró. En 2024-2025, el 64,7% de las escuelas tenía acceso a computadoras, frente al 57,2%, mientras que la conectividad a internet alcanzó el 63,5%, en comparación con el 53,9% anterior. La plataforma nacional de Infraestructura Digital para el Intercambio de Conocimiento (DIKSHA) tenía más de 2 crore de usuarios registrados en marzo de 2026, fortaleciendo el alcance de la infraestructura pública de aprendizaje digital. Para el Mercado de EdTech K-12 de India, estos desarrollos crearon oportunidades en evaluaciones digitales, contenido multilingüe, aprendizaje combinado y soluciones de apoyo docente. Sin embargo, la conectividad desigual y la preparación escolar continuaron impulsando la demanda de productos compatibles sin conexión y servicios de implementación.
Panorama Competitivo
Concentración del Mercado
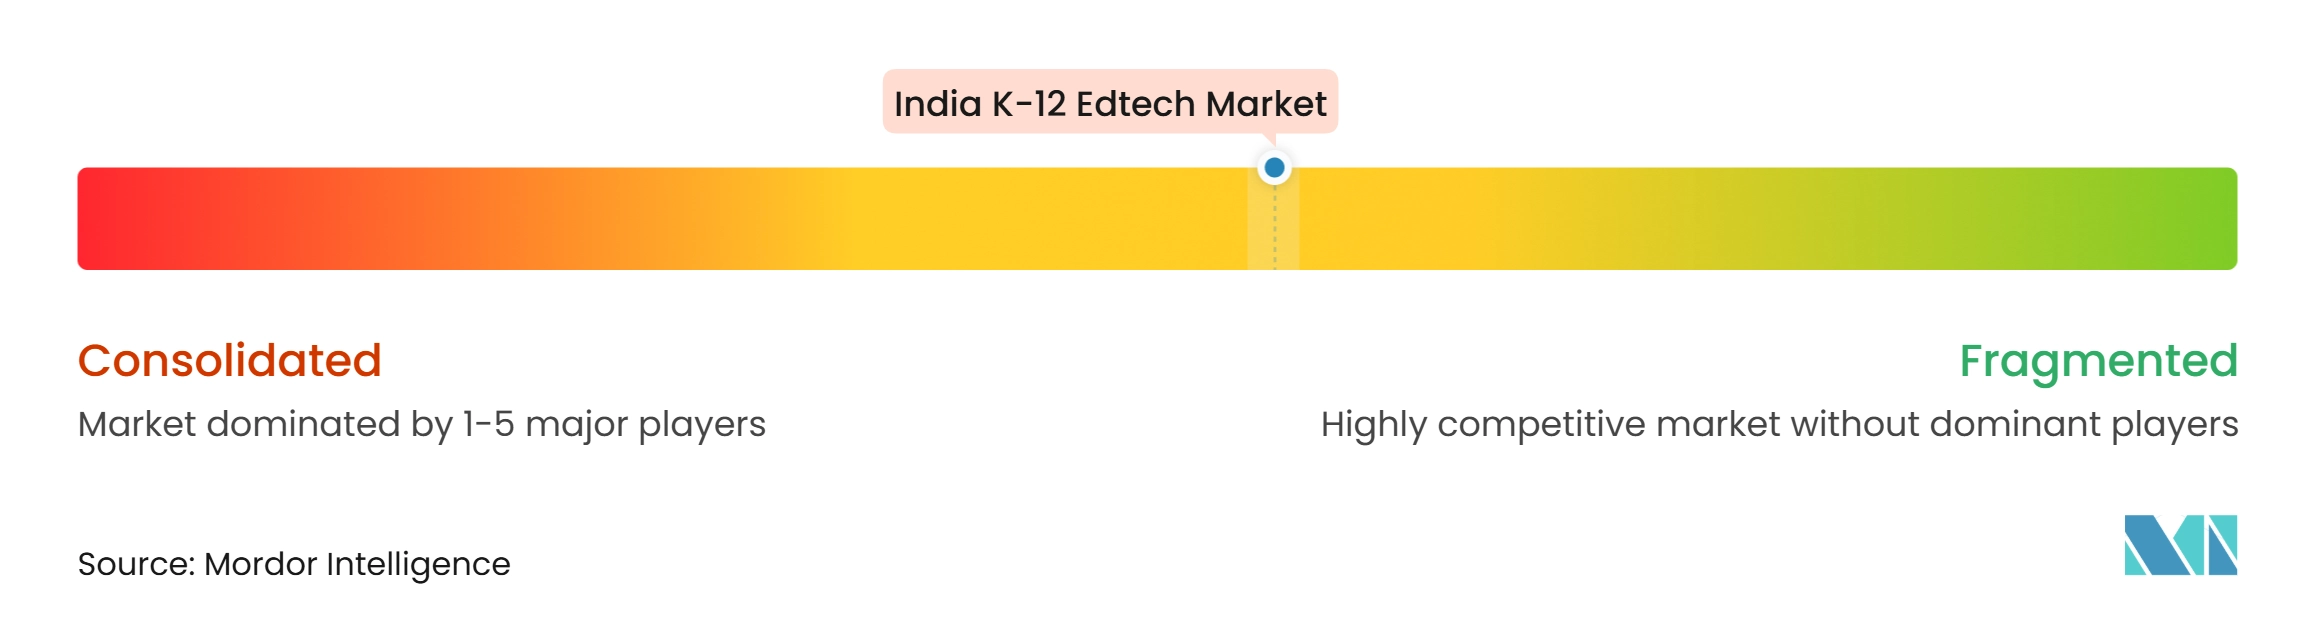
El mercado de EdTech K-12 de India tiene un nivel de concentración moderado, sin que ninguna empresa tenga una posición nacional dominante en las ofertas para consumidores e institucionales. La competencia abarca plataformas de aprendizaje complementario y proveedores de soluciones vinculadas a las escuelas. La infraestructura digital pública presiona a las empresas a demostrar el valor añadido de los productos de pago. Los proveedores se diferencian a través de la entrega híbrida, el acceso en idiomas regionales, las evaluaciones y el apoyo docente. La calidad operativa y los resultados de aprendizaje medibles son cada vez más importantes que el volumen de contenido. Las empresas que pueden atender a grandes bases de consumidores y requisitos institucionales complejos sin comprometer la calidad están mejor posicionadas.
Los proveedores están expandiendo los modelos de entrega en idiomas regionales e híbridos a medida que las familias valoran la relevancia local y la responsabilidad. Estos modelos sirven a los estudiantes que no prefieren el contenido estándar en hindi o inglés. Los proveedores centrados en las escuelas compiten a través de tecnología que se alinea con las rutinas de enseñanza, la secuenciación curricular y los requisitos administrativos. Las políticas educativas gubernamentales favorecen a los proveedores alineados con los marcos nacionales de aprendizaje y evaluación. Los proveedores también necesitan apoyo de implementación para mantener la calidad mientras se expanden por los estados.
El acceso desigual, la confianza de los padres y la adquisición fragmentada configuran el riesgo competitivo. Las brechas de acceso digital limitan el alcance de las plataformas exclusivamente en la nube a pesar de la mejora de la conectividad nacional. El contenido público gratuito reduce la demanda de suscripciones genéricas, pero sostiene la demanda de apoyo estructurado y evaluaciones. La protección de datos, la alineación curricular y la aceptación por parte de los docentes influyen en la durabilidad de las implementaciones escolares. Es probable que el mercado siga siendo competitivo en múltiples modelos de negocio en lugar de consolidarse rápidamente en torno a una única oferta nacional.
Líderes de la Industria de Edtech K-12 de India
-
PhysicsWallah Limited
-
BYJU'S
-
Vedantu Innovations Pvt. Ltd.
-
LEAD School
-
Aakash Educational Services Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edtech K-12 en India Empresas cubiertas en este informe
- PhysicsWallah Limited
- BYJU'S
- Vedantu Innovations Pvt. Ltd.
- LEAD School
- Aakash Educational Services Limited
- Allen Career Institute
- Cuemath
- Extramarks Education India Pvt. Ltd.
- Unacademy
- Teachmint Technologies Private Limited
- Classplus
- Embibe
- Toppr Technologies Pvt. Ltd.
- Khan Academy
- Google LLC
- Microsoft Corporation
- Pearson plc
- McGraw Hill Education
- Next Education India Pvt. Ltd.
- Eupheus Learning
Desarrollos recientes de la industria en Mercado de Edtech K-12 en India
- Mayo de 2026: Google anunció asociaciones de capacitación en IA con cinco socios educativos estatales de India, con cursos localizados en seis idiomas indios. La iniciativa crea oportunidades para la adopción responsable de IA, la habilitación multilingüe de docentes y el aprendizaje en el aula con apoyo de IA.
- Enero de 2026: LEAD apuntó a 1.200 escuelas asociadas adicionales en 2026, con el objetivo de acercarse a 10.000 escuelas. Su red existente atendía a 3,8 millones de estudiantes, con el 90% de las escuelas asociadas fuera de las áreas metropolitanas, respaldando la expansión institucional regional de EdTech.
- Noviembre de 2025: PhysicsWallah presentó una solicitud de OPI por INR 3.480 crore (387,30 millones de USD), incluidos INR 3.100 crore (345,02 millones de USD) en capital nuevo. Las asignaciones planificadas incluyeron INR 460,5 crore (51,25 millones de USD) para la expansión de centros presenciales e INR 200,1 crore (22,27 millones de USD) para infraestructura en la nube, respaldando la entrega híbrida y el escalado tecnológico.
- Marzo de 2025: Aakash planificó una inversión de INR 800-1.000 crore (89,04-111,30 millones de USD) en tres años para infraestructura, capacidades digitales y aprendizaje impulsado por IA. Su objetivo de aumentar la contribución de ingresos del aprendizaje en línea e híbrido del 5% al 20-25% señala una estrategia omnicanal más sólida.
Alcance del Informe del Mercado de Edtech K-12 de India
El informe del mercado de EdTech K-12 de India analiza los productos y servicios de aprendizaje digital para la educación a nivel escolar, incluidos hardware, software, contenido digital, aprendizaje en línea, aprendizaje en el aula habilitado por tecnología, entrega combinada y aprendizaje autodirigido. El mercado está segmentado por tipo, modelo de implementación, modo de aprendizaje, usuario final y geografía, cubriendo el Norte, Sur, Oeste y Este de India. El estudio examina impulsores como el acceso asequible a teléfonos inteligentes e internet móvil, la digitalización escolar liderada por el gobierno, la demanda de preparación para exámenes, la adopción del aprendizaje híbrido, la localización de contenido vernáculo y la personalización asistida por IA, junto con restricciones que incluyen brechas de acceso digital, preocupaciones de confianza y asequibilidad de los padres, adquisición institucional fragmentada y desafíos de interoperabilidad del plan de estudios. Evalúa la infraestructura e inversión educativa, las proporciones alumno-docente, la densidad de instituciones educativas, la matriculación de estudiantes y el gasto en tutoría. El informe proporciona tamaño del mercado y pronósticos de crecimiento, análisis regionales, evaluaciones del panorama competitivo, concentración del mercado, participaciones de mercado, desarrollos estratégicos y perfiles de empresas. También explora oportunidades en plataformas de aprendizaje multilingüe con prioridad sin conexión, evaluación integrada en la escuela y productividad docente. Las estimaciones y pronósticos del mercado se presentan en valor para todos los segmentos cubiertos para 2022–2032.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de EdTech K-12 de India para 2032?
Se prevé que el mercado de EdTech K-12 de India alcance los 13,22 mil millones de USD para 2032, creciendo a un CAGR del 18,62% de 2027 a 2032.
¿Qué categoría de producto tiene la mayor participación en el EdTech K-12 de India?
El Software representó una participación del 36,10% en 2026, respaldado por el uso recurrente de la plataforma para aprendizaje, evaluación y flujos de trabajo docente.
¿Por qué está creciendo el aprendizaje combinado en India?
Se prevé que el Aprendizaje Combinado e Híbrido crezca a un CAGR del 21,90% hasta 2032 porque combina el acceso digital con el apoyo académico local y la responsabilidad.
¿Qué región está creciendo más rápido en el EdTech K-12 de India?
Se prevé que el Este de India se expanda a un CAGR del 20,20% hasta 2032, respaldado por la adopción de teléfonos inteligentes y una base creciente de estudiantes digitales por primera vez.
¿Qué limita la adopción del aprendizaje digital en las escuelas indias?
La conectividad desigual, el acceso a dispositivos, las brechas de género, la confianza de los padres y la variada preparación escolar continúan limitando la adopción.
¿Qué tan importante es la tutoría de pago para la demanda de aprendizaje digital K-12?
El aprendizaje complementario de pago muestra que los hogares continúan buscando apoyo académico junto con la escolarización formal.