
Marktgröße und Marktanteil des indischen K-12-EdTech-Marktes
Marktübersicht
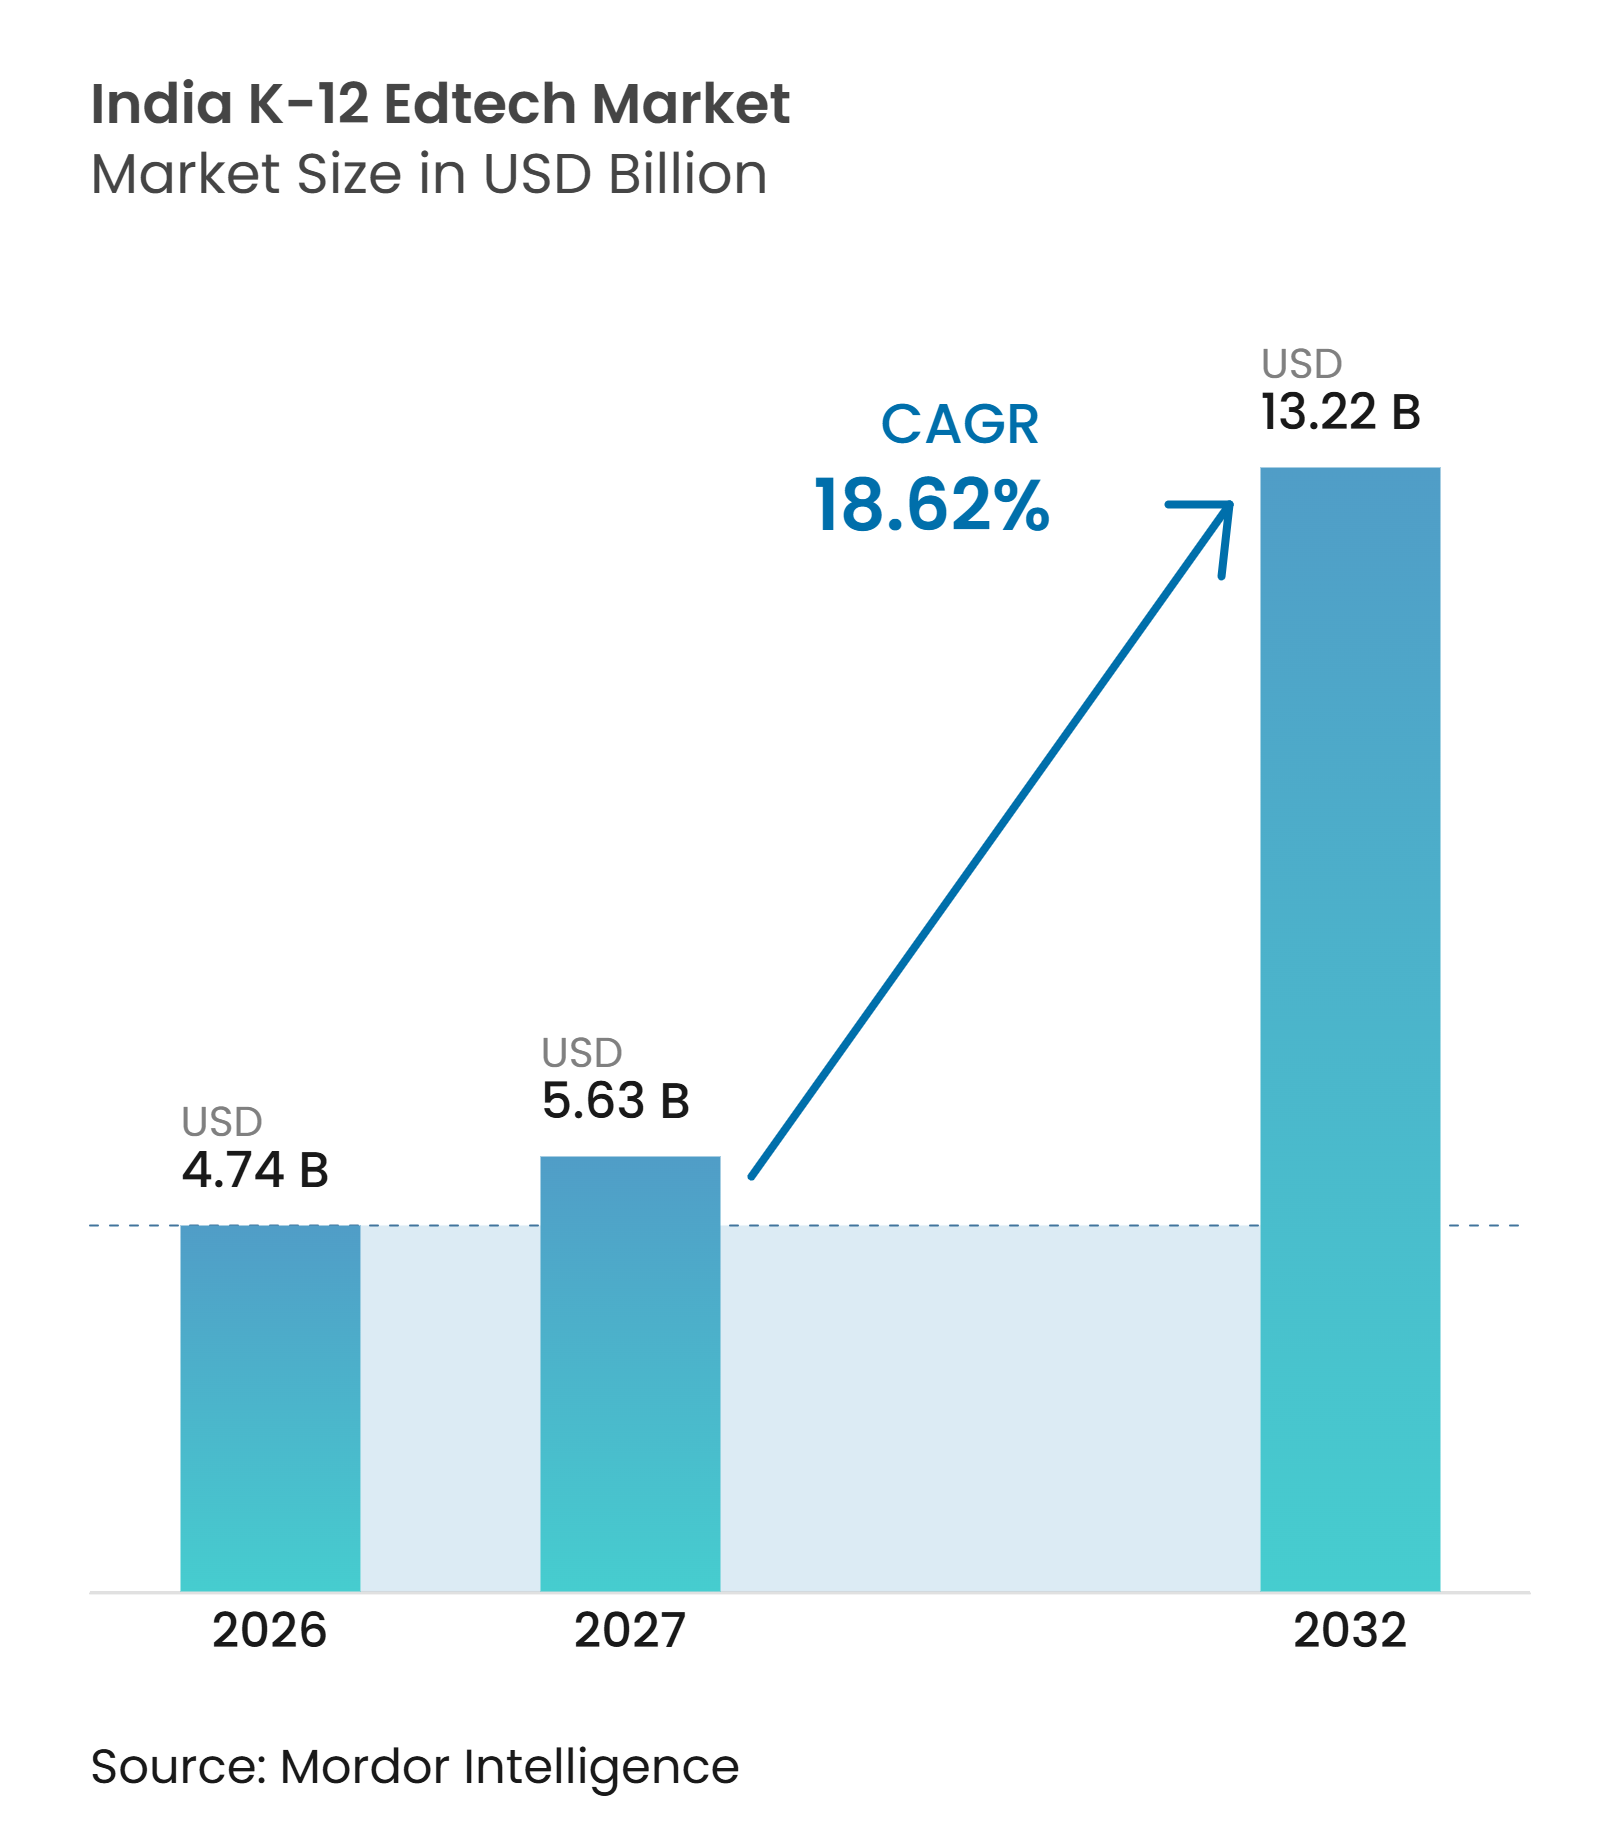
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.74 Milliarden US-Dollar |
| Marktgröße (2027) | 5.63 Milliarden US-Dollar |
| Marktgröße (2032) | 13.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.62 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen K-12-EdTech-Marktes von Mordor Intelligence
Die Marktgröße des indischen K-12-EdTech-Marktes wurde 2026 auf 4,74 Milliarden USD geschätzt und soll von 5,63 Milliarden USD im Jahr 2027 auf 13,22 Milliarden USD bis 2032 wachsen, bei einem CAGR von 18,62 % während des Prognosezeitraums (2027–2032). Das Wachstum wird durch den Smartphone-Zugang junger Menschen, die öffentliche digitale Lerninfrastruktur und die Haushaltsausgaben für ergänzende Bildung angetrieben. Das Ministerium für Statistik und Programmumsetzung berichtete, dass 95,5 % der ländlichen Mobiltelefonbesitzer im Alter von 15 bis 29 Jahren Smartphones besaßen, während 92,7 % der ländlichen Einwohner derselben Altersgruppe das Internet in den vorangegangenen drei Monaten genutzt hatten, was auf ein Potenzial für die Einführung digitalen Lernens über Großstädte hinaus hindeutet[1]. Die Zuweisung von INR 78.572 Crore (8,74 Milliarden USD) für die Schulbildung im Unionshaushalt 2025–2026 wurde von Initiativen zur Stärkung der digitalen Lerninfrastruktur begleitet, darunter ein KI-Exzellenzzentrum für Bildung im Wert von INR 500 Crore (55,65 Millionen USD), 50.000 geplante Atal-Tinkering-Labs in staatlichen Schulen sowie Breitbandkonnektivität für alle staatlichen weiterführenden Schulen im Rahmen von BharatNet.
Wichtigste Erkenntnisse des Berichts
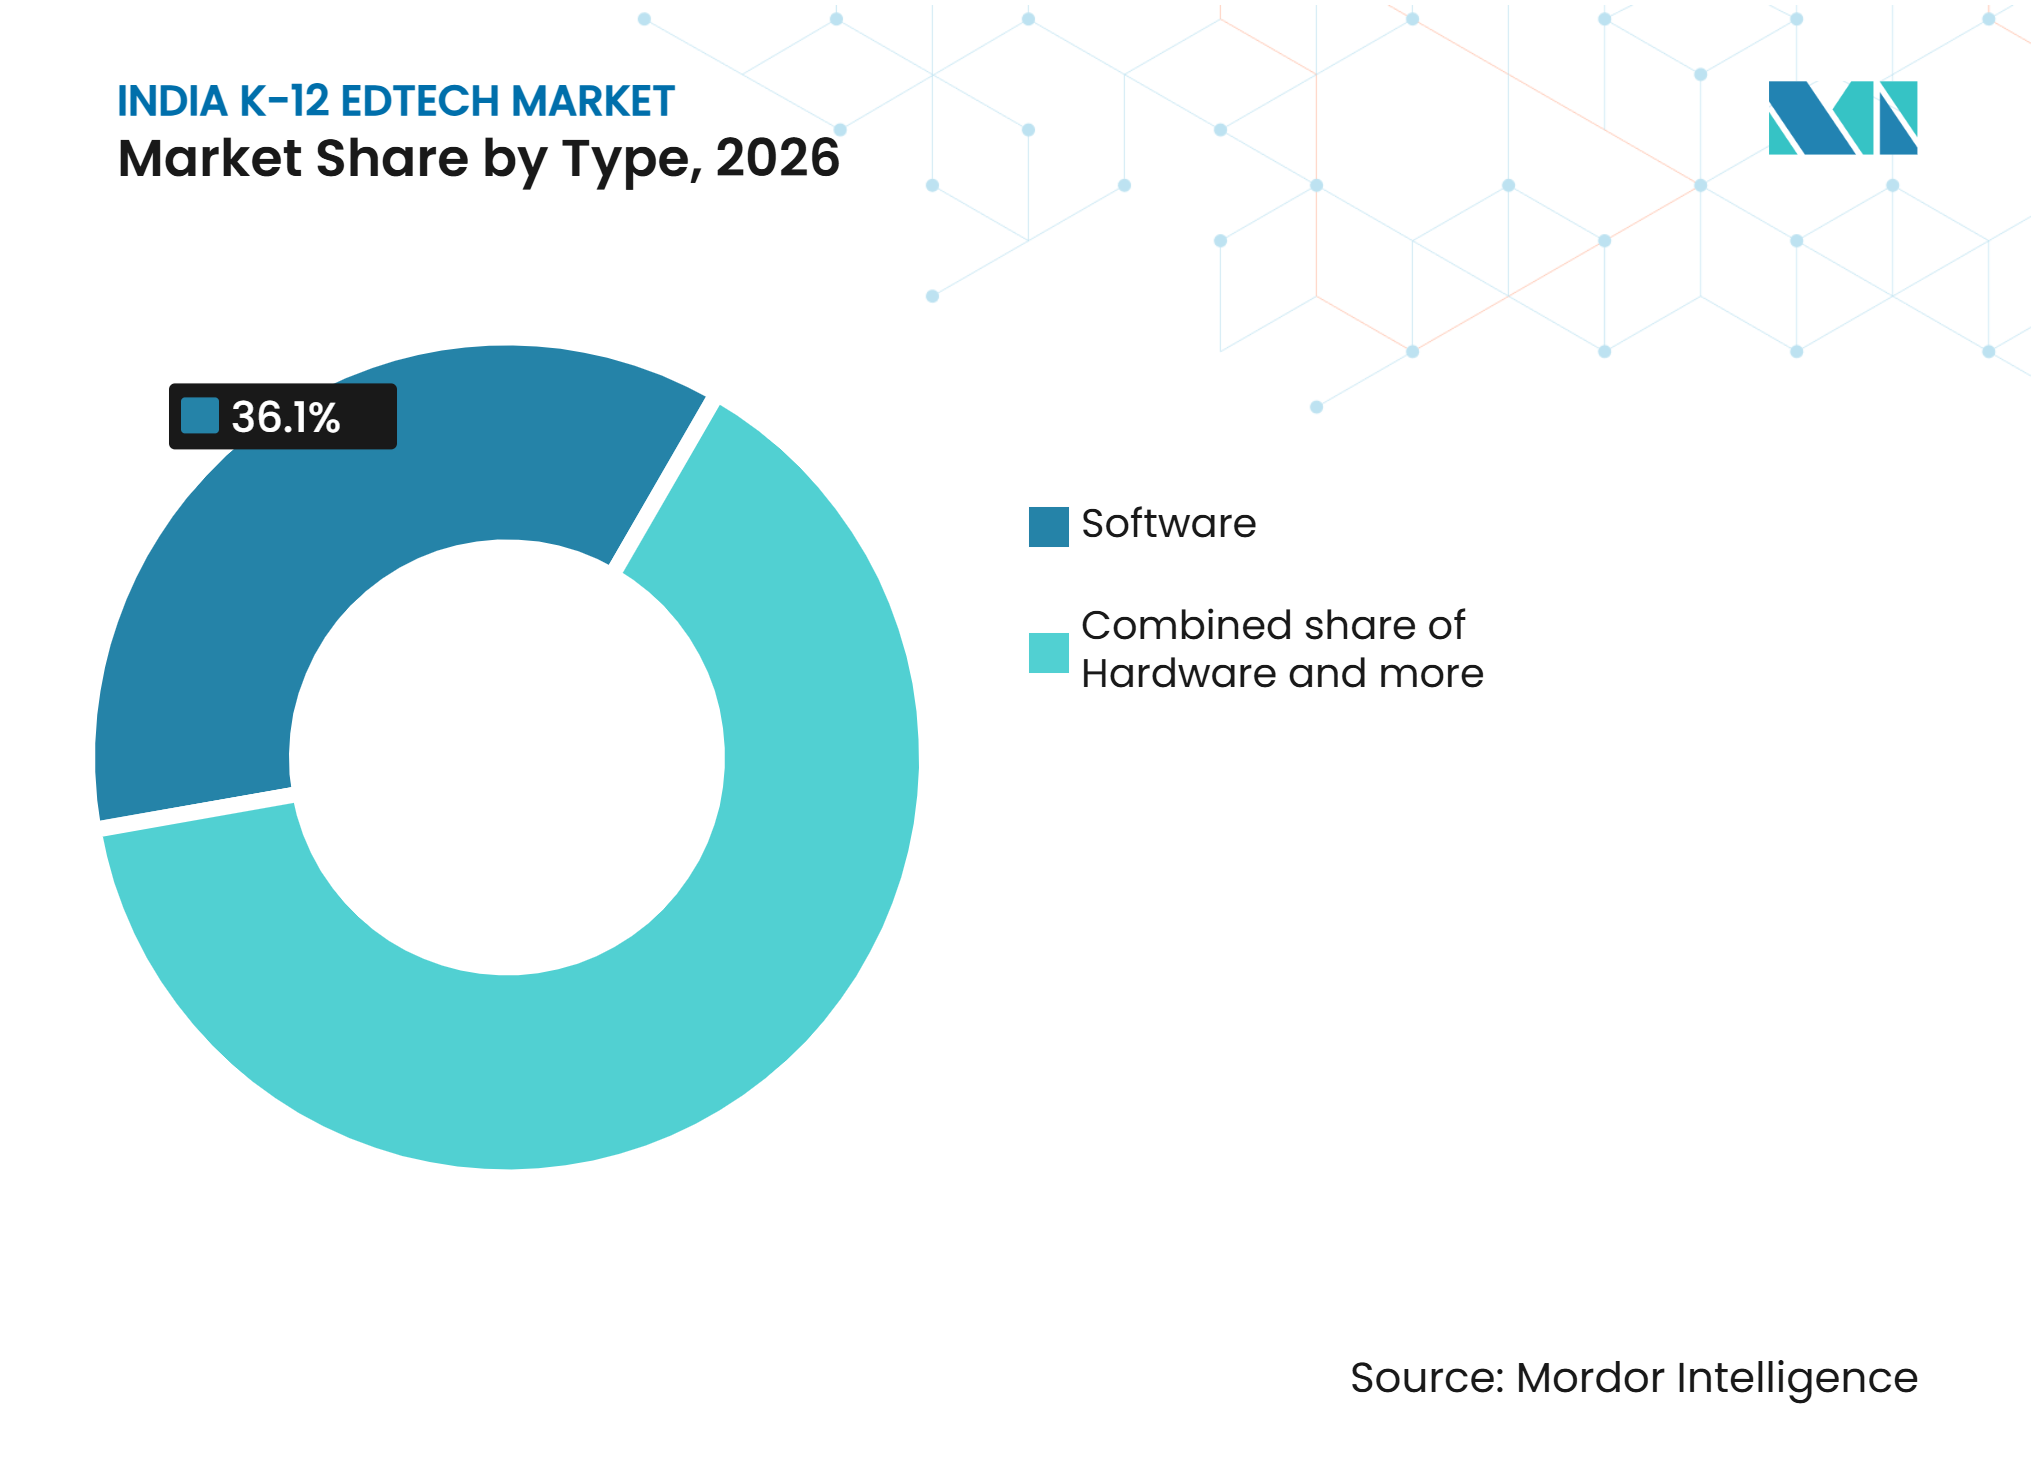
- Nach Typ entfiel auf Software im Jahr 2026 ein Marktanteil von 36,10 % am Indien K-12 EdTech-Markt, mit einer prognostizierten Wachstumsrate von 20,12 % CAGR bis 2032.
- Nach Bereitstellungsmodell entfiel auf die cloudbasierte Bereitstellung im Jahr 2026 ein Anteil von 76,60 % an der Marktgröße des Indien K-12 EdTech-Marktes, mit einer prognostizierten Wachstumsrate von 20,70 % CAGR bis 2032.
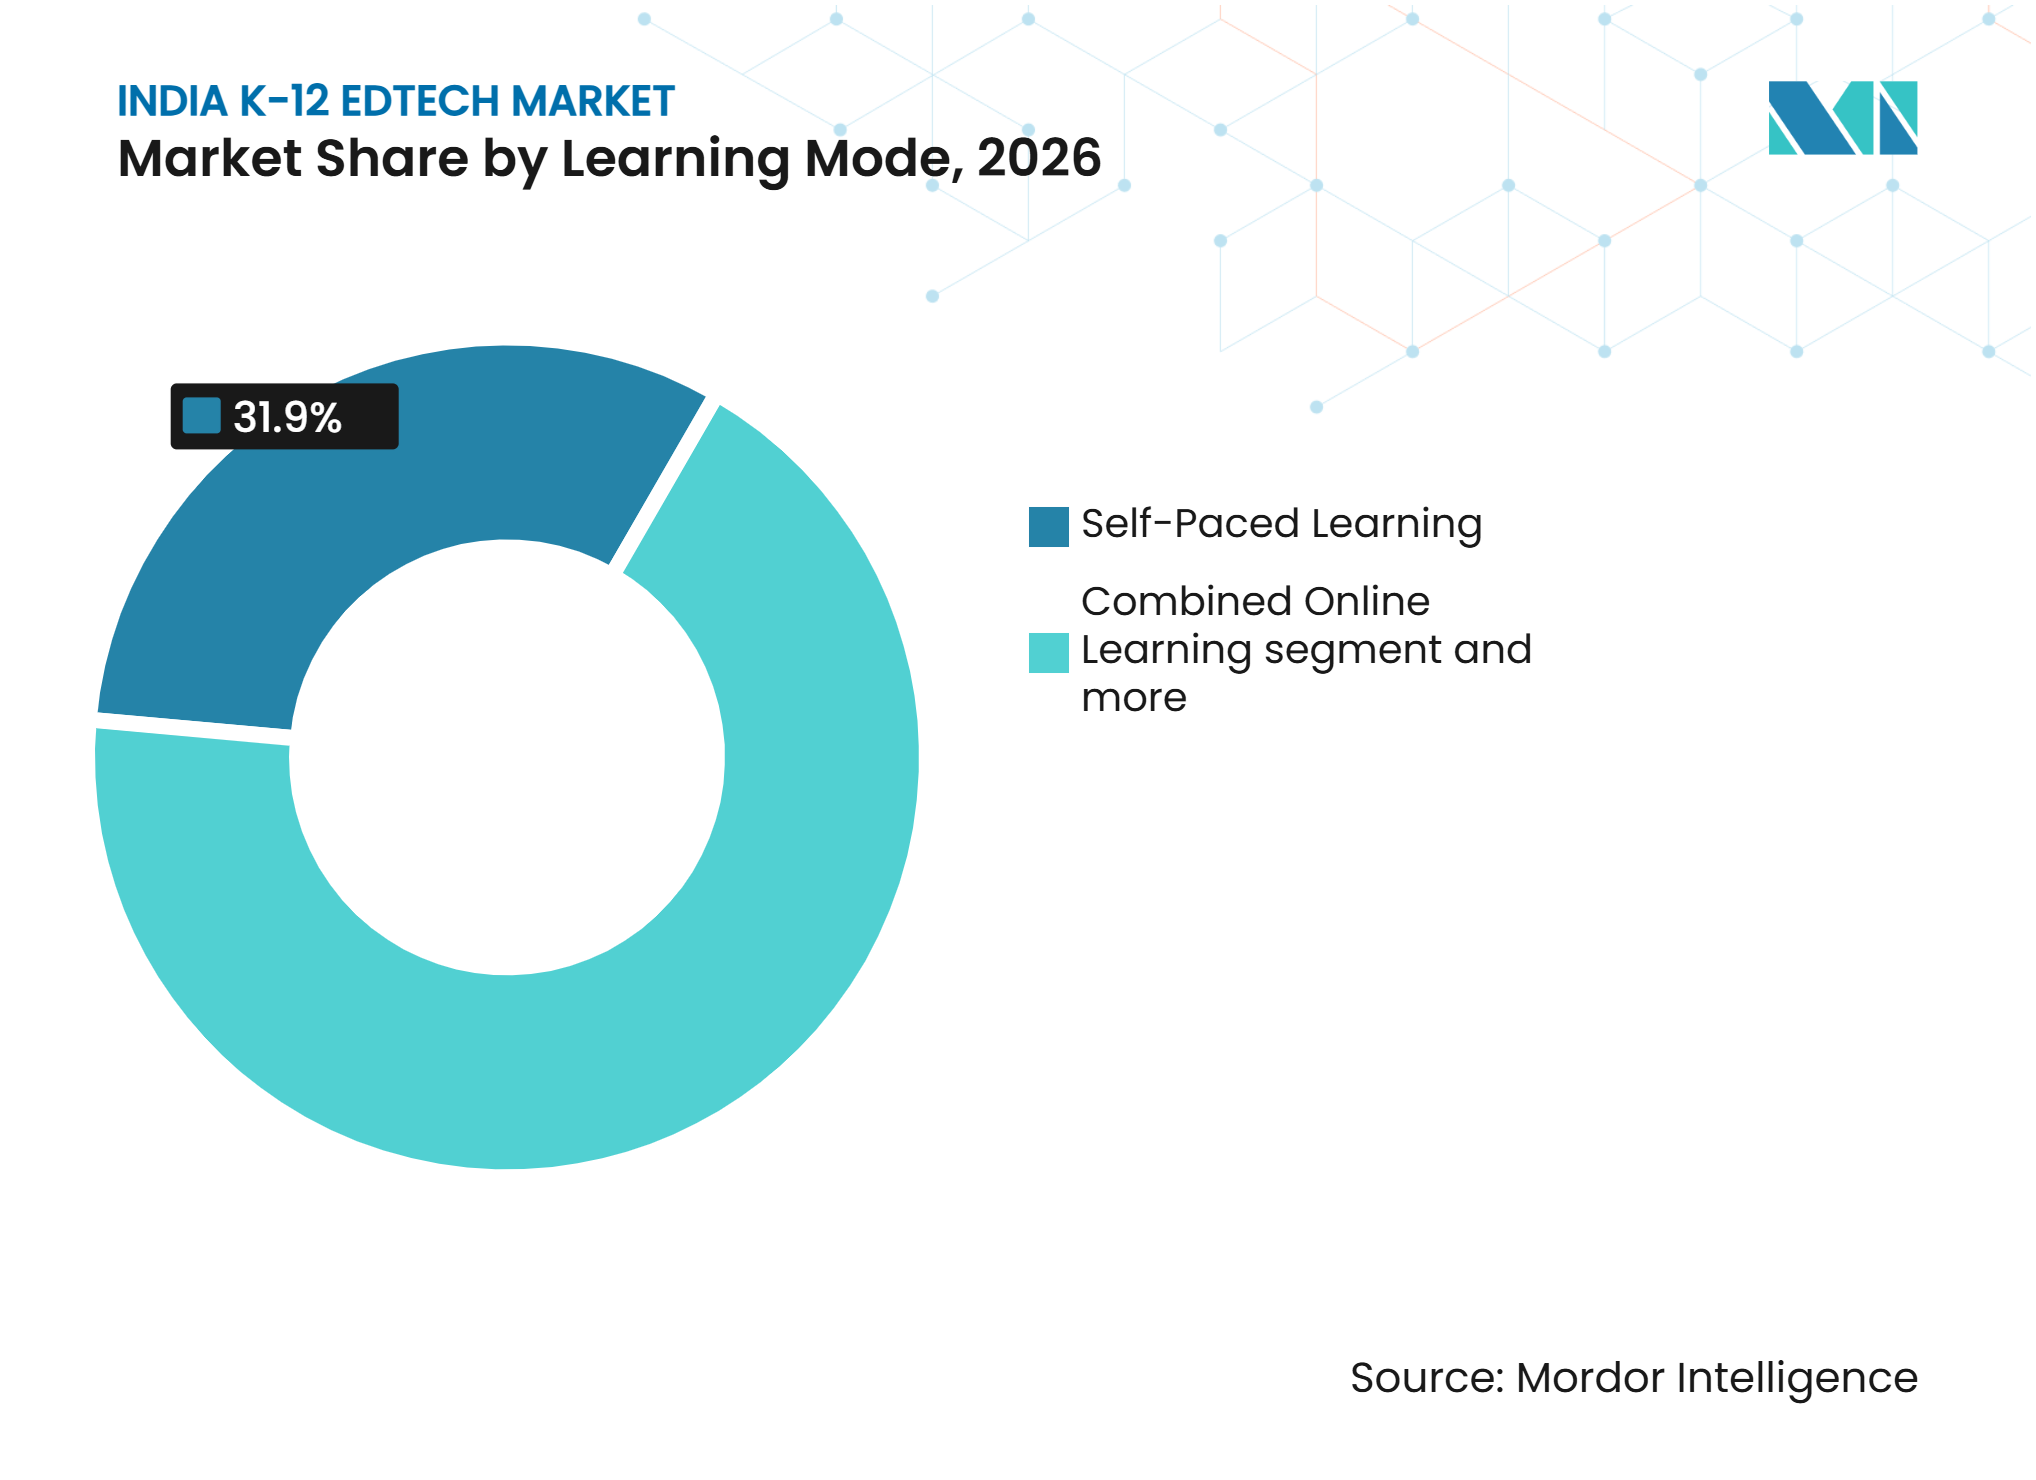
- Nach Lernmodus entfiel auf das selbstgesteuerte Lernen im Jahr 2026 ein Marktanteil von 31,90 % am Indien K-12 EdTech-Markt, während Blended und hybrides Lernen bis 2032 mit einer CAGR von 21,90 % wachsen sollen.
- Nach Endnutzer entfiel auf das Verbrauchersegment im Jahr 2026 ein Marktanteil von 62,90 % am Indien K-12 EdTech-Markt, mit einer prognostizierten Wachstumsrate von 19,10 % CAGR bis 2032.
- Nach Geografie entfiel auf Nordindien im Jahr 2026 ein Anteil von 30,20 % an der Marktgröße des Indien K-12 EdTech-Marktes, während Ostindien bis 2032 mit einer CAGR von 20,20 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausweitung des Zugangs zu erschwinglichen Smartphones und mobilem Internet | +3.2% | National, mit überproportionalen Gewinnen in Städten der zweiten und dritten Kategorie sowie in ländlichen Gebieten Nord- und Ostindiens | Kurzfristig (≤ 2 Jahre) |
| Staatlich geführte Schuldigitalisierung und digitale öffentliche Infrastruktur | +2.5% | National, mit dem stärksten Aufschwung in Bundesstaaten mit hoher Dichte staatlicher Schulen, darunter Uttar Pradesh, Bihar und Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Nachfrage nach ergänzendem Lernen und Prüfungsvorbereitung | +3.5% | Nord- und Südindien, mit Ausweitung auf Ostindien und Städte der dritten Kategorie | Kurzfristig (≤ 2 Jahre) |
| Wachstum hybrider Schul- und Nachhilfe-Liefermodelle | +2.0% | National, mit Schwerpunkt in Metropolen und Städten der ersten Kategorie sowie wachsender Reichweite in Städten der zweiten und dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Inhalten in Landessprachen und für spezifische Prüfungsboards | +1.8% | Südindien, Westindien und Ostindien | Mittelfristig (2–4 Jahre) |
| KI-gestützte Personalisierung, Bewertung und Lehrerarbeitsabläufe | +2.3% | National, beginnend in privaten städtischen Schulen und ausgeweitet durch staatliche Bereitstellungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Zugangs zu erschwinglichen Smartphones und mobilem Internet
Die zunehmende Smartphone-Verbreitung und erschwingliches mobiles Internet erweitern die Reichweite der Indien K-12 EdTech-Branche über die von physischen Nachhilfezentren versorgten Gebiete hinaus. Verbesserte Konnektivität ermöglicht Schülern in ländlichen und unterversorgten Regionen den Zugang zu Online-Nachhilfe, aufgezeichneten Unterrichtsstunden und digitalen Prüfungen. Dies erlaubt Anbietern, neue Nutzer zu erreichen, ohne in physische Infrastruktur investieren zu müssen. Allerdings können uneinheitliche Netzwerkqualität und Erschwinglichkeitsbeschränkungen die regelmäßige Plattformnutzung einschränken. Anbieter, die Inhalte mit geringer Bandbreite, mobilfreundliche Lernerfahrungen und erschwingliche Abonnements anbieten, sind besser positioniert, um digitalen Zugang in eine nachhaltige Nutzung umzuwandeln.
Staatlich geführte Schuldigitalisierung und digitale öffentliche Infrastruktur
Die staatliche Digitalisierung erweitert die institutionellen Möglichkeiten im indischen K-12-EdTech-Markt. Das Bildungsministerium berichtete, dass der Anteil der Schulen mit Internetkonnektivität von 53,9 % im Vorjahr auf 63,5 % im Jahr 2024–2025 gestiegen ist, während der Anteil der Schulen mit funktionsfähigen Computern von 57,2 % auf 64,7 % anstieg. Der Unionshaushalt 2025–26 wies INR 78.572 Crore (8,74 Milliarden USD) für die Schulbildung zu, darunter INR 500 Crore (55,65 Millionen USD) für ein KI-Exzellenzzentrum für Bildung, sowie Zusagen für BharatNet und 50.000 Atal[2]. Öffentliche digitale Lerninitiativen erhöhen das Basisniveau der Dienstleistungen, das private Angebote übertreffen müssen. NEP 2020 und PARAKH stärken den Ergebnis- und Bewertungsrahmen für Plattformen, die Schulverträge anstreben. Dieses Umfeld begünstigt Anbieter, die digitale Tools in Lehrerarbeitsabläufe, Lehrplanumsetzung und nachvollziehbares Lernfortschritts-Tracking integrieren.
Nachfrage nach ergänzendem Lernen und Prüfungsvorbereitung
Ergänzendes Lernen bleibt ein wichtiger Umsatztreiber für die Indien K-12 EdTech-Branche, da die Nachfrage der Haushalte über die Vorbereitung auf Aufnahmeprüfungen hinausgeht. Familien suchen akademische Unterstützung neben dem regulären Schulunterricht, während der Bedarf an Nachholunterricht vor der Oberstufe die Rolle ergänzender Lernmittel erweitert. Nordindien generiert durch etablierte Nachhilfeeinrichtungen hohe Volumina bei der Prüfungsvorbereitung, während kleinere Städte eine wachsende Basis erstmaliger digitaler Kunden bieten. Plattformen können die Abhängigkeit von einem engen JEE- und NEET-Angebot reduzieren, indem sie Vorbereitung auf Abschlussprüfungen, grundlegende Lernunterstützung und elternorientierte Leistungsberichte kombinieren. Dieses breitere Angebot macht die Ausrichtung auf regionale Lehrpläne und Erschwinglichkeit entscheidend für die Kundengewinnung.
Wachstum hybrider Schul- und Nachhilfe-Liefermodelle
Hybride Liefermodelle gewinnen an Relevanz, da Familien weiterhin lokale akademische Unterstützung und persönliche Interaktion schätzen. Der indische K-12-EdTech-Markt profitiert, wenn Online-Übungsmodule, aufgezeichnete Inhalte und Bewertungstools den Unterricht in Schulen und Nachhilfezentren ergänzen. Die zunehmende Internetverfügbarkeit in Schulen unterstützt technologiegestützten Unterricht an mehr Standorten. Die digitale Bereitstellung ermöglicht es zentralisierten Lehrteams und Inhaltsteams, Lernende über einen einzelnen Klassenraum hinaus zu unterstützen. In kleineren Städten können hybride Modelle die Präferenz der Eltern für lokale Rechenschaftspflicht erfüllen und gleichzeitig die Skalenvorteile gemeinsamer digitaler Inhalte beibehalten. Dieses Modell ist am nachhaltigsten, wenn Offline-Umgebungen sich auf Zweifelklärung, Mentoring, praktischen Unterricht und beaufsichtigte Bewertungen konzentrieren, anstatt ausschließlich als Vertriebskanäle zu dienen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Zugangsdefizite bei Lernenden in ländlichen Gebieten, einkommensschwachen Haushalten und staatlichen Schulen | -2.5% | Ostindien, Zentralindien, der Nordosten und Bundesstaaten mit geringer Schulinternetdurchdringung | Mittelfristig (2–4 Jahre) |
| Elternvertrauen, Nachweispflicht für Lernergebnisse und Zahlungsbereitschaftsdruck | -1.8% | National, insbesondere in Märkten der zweiten und dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Fragmentierte Schulbeschaffung und lange institutionelle Verkaufszyklen | -1.2% | National, mit stärkerer Auswirkung in staatlichen Schulen und ländlichen Segmenten | Langfristig (≥ 4 Jahre) |
| Fragmentierung der Prüfungssyllabus und Risiken der Interoperabilität von Bewertungsdaten | -0.9% | National, insbesondere in Bundesstaaten mit mehreren Prüfungsboards, darunter Maharashtra und Karnataka | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Zugangsdefizite bei Lernenden in ländlichen Gebieten, einkommensschwachen Haushalten und staatlichen Schulen
Ungleicher digitaler Zugang hemmt trotz breiterer Geräteverfügbarkeit den indischen K-12-EdTech-Markt. Die nationale Schulinternetkonnektivität erreichte 2024–2025 63,5 %, doch dieser Durchschnitt verdeckte erhebliche Unterschiede in der Infrastrukturqualität und Zugangsverfügbarkeit. Die zitierten Belege aus dem Unified District Information System for Education Plus (UDISE+) zeigten, dass staatliche Schulen eine wesentlich geringere Verfügbarkeit digitaler Infrastruktur aufwiesen als Privatschulen, was eine konsistente schulbasierte EdTech-Bereitstellung einschränkte[3]. Unterschiede im Zugang nach Geografie, Geschlecht und Einkommensgruppen bleiben erheblich, insbesondere für Lernende in ländlichen Gebieten. Diese Lücken erfordern Offline-Downloads, kleine Dateiformate, mobilorientierte Benutzeroberflächen und Inhalte, die bei intermittierender Konnektivität funktionieren. Plattformen, die bandbreitenoptimiertes Design als grundlegende Produktanforderung behandeln, können einen größeren Anteil von Lernenden an staatlichen Schulen und aus einkommensschwachen Haushalten bedienen.
Elternvertrauen, Nachweispflicht für Lernergebnisse und Zahlungsbereitschaftsdruck
Die Zahlungsbereitschaft der Haushalte hängt von glaubwürdigen Belegen ab, dass ein Produkt die Lernergebnisse verbessert. Die Bharat-EdTech-Umfrage berichtete von einer weit verbreiteten Nutzung von Bildungstechnologie unter Kindern und Lehrern, identifizierte jedoch die Umwandlung von kostenlosen Nutzern in zahlende Nutzer als eine anhaltende kommerzielle Herausforderung. Kostenlose öffentliche Lerninhalte erhöhen die Erwartungen an kostenpflichtige Inhalte und Dienste. In preissensiblen Regionen vergleichen Eltern Abonnementkosten mit lokalen Nachhilfegebühren, Schulgebühren und kostenlosen digitalen Alternativen. Transparente Diagnosebeurteilungen, regelmäßige Fortschrittsberichte und klar definierte Verlängerungsvorteile können Vertrauen aufbauen, ohne weitreichende Ergebnisversprechen zu machen. Diese Einschränkung ist am stärksten dort, wo Lernende Unterstützung benötigen, aber die Haushaltskassenflüsse unregelmäßig sind, was die Bedeutung flexibler, risikoarmer Preisgestaltung erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Schüler- und Lernerverhaltens
Indien hatte im Jahr 2023–2024 ungefähr 24,8 Crore Schulschüler. Die Bruttobeteiligungsquote sank von 93 % auf der Primarstufe auf 66,5 % auf der Sekundarstufe, bevor sie 2024–2025 auf 68,5 % anstieg. Diese Übergangslücke hebt die Beteiligung in der Sekundarstufe und die Prüfungsbereitschaft als wichtige Nachfragebereiche im indischen K-12-EdTech-Markt hervor. Das K-12-EdTech-Segment wurde 2024 auf ungefähr 3,2 Milliarden USD geschätzt und soll bis 2032 wachsen. Anbieter können diese Chance durch stufenspezifische Lernpfade, diagnostische Übungen und lehrplanabgestimmte Wiederholungen nutzen.
Die durchschnittlichen jährlichen Haushaltsausgaben für private Nachhilfe stiegen von INR 859 (9,56 USD) in 2011–2012 auf INR 2.321 (25,83 USD) in 2022–2023. Ihr Anteil an den Bildungsausgaben stieg von 11,87 % auf 13,53 %. Ländliche Haushalte verwendeten 15,32 % ihrer Bildungsbudgets für Nachhilfe, verglichen mit 12,02 % in städtischen Haushalten. Im Jahr 2025 nutzten 27 % der Schüler private Nachhilfe, was auf der Sekundarstufe auf 37,8 % anstieg. Diese Nachfrage unterstützt erschwingliche fachspezifische Abonnements, flexible Zahlungsoptionen und Fortschrittsberichte.
Bildungsleistungsintelligenz
Laut UDISE+-Daten, die vom Bildungsministerium veröffentlicht wurden, hatte Indien 2024–2025 1.01.22.420 Lehrer an ungefähr 14,71 Lakh Schulen. Das Schüler-Lehrer-Verhältnis betrug 10:1 auf der Grundstufe, 13:1 auf der Vorbereitungsstufe, 17:1 auf der Mittelstufe und 21:1 auf der Sekundarstufe. Die höheren Verhältnisse auf den fortgeschrittenen Stufen verdeutlichten den Bedarf an fachspezifischer Unterstützung und gezielter Übung. Dies schuf Möglichkeiten im indischen K-12-EdTech-Markt für Diagnosebeurteilungen, automatisiertes Feedback und personalisierte Wiederholungstools, die den Klassenraumunterricht ergänzten.
Indiens Schulnetzwerk umfasste 2024–2025 14,71 Lakh Schulen und 24,69 Crore Schüler. Staatliche Schulen machten ungefähr 69 % der Einrichtungen aus, während Privatschulen 26 % repräsentierten. Uttar Pradesh hatte ungefähr 2,62 Lakh Schulen und 4,28 Crore Schüler, was die Nachfrage nach skalierbaren Lernlösungen unterstützt. Die erhebliche Basis staatlicher Schulen schuf auch Möglichkeiten für institutionelle Verträge. Lokalisierte Inhalte, Lehrplanabstimmung und auf die regionale Infrastruktur zugeschnittene Liefermodelle blieben wesentlich, um Schülervolumen in nachhaltige Nachfrage umzuwandeln.
Segmentanalyse
Nach Typ:
Software skaliert durch wiederkehrende PlattformnutzungSoftware machte 2026 36,10 % des indischen K-12-EdTech-Sektors aus und war damit die größte Produktkategorie. Digitale Plattformen unterstützen Lerninhalte, Bewertungen, Verwaltung und Lehrerarbeitsabläufe durch wiederkehrende Zugriffsmodelle. Cloud-basierte Bereitstellung ermöglicht es Anbietern, Updates bereitzustellen, ohne Klassenzimmerausstattung zu ersetzen. KI-gestützte Funktionen helfen Lehrern, Lernlücken zu identifizieren und Übungen auf den Lernfortschritt der Schüler abzustimmen. Software bietet Anbietern auch vorhersehbarere Einnahmen als einmalige Gerätekäufe. Effektive Implementierungsunterstützung und angemessene Datenverwaltungspraktiken bleiben in Schulen wesentlich.
Software soll bis 2032 mit einem CAGR von 20,12 % wachsen. Hardware bleibt relevant, wo intelligente Klassenzimmer, Displays, Geräte oder Offline-Zugang digitalen Unterricht ermöglichen. Sie ist jedoch mit Beschaffungsverzögerungen, Installationsanforderungen, Wartungsbedarf und ungleichmäßiger Konnektivität konfrontiert. Inhalte bleiben wesentlich, obwohl kostenlose öffentliche Repositories den Wert undifferenzierter Videobibliotheken verringern. Öffentliche digitale Lerninitiativen erhöhen die Nachfrage nach kommerziellen Inhalten, die adaptiv, prüfungsspezifisch oder in Lehrerunterstützung integriert sind. Der indische K-12-EdTech-Sektor kann Software, Inhalte und ausgewählte Hardware basierend auf den Anforderungen des Klassenraums kombinieren. In institutionellen Umgebungen bleiben Lehrplankartierung und lokale Implementierungsfähigkeiten ebenso wichtig wie Technologie.



Nach Bereitstellungsmodell:
Cloud-basierte Bereitstellung führt bei Kosten und ReichweiteCloud-basierte Bereitstellung machte 2026 76,60 % des Marktanteils im indischen K-12-EdTech-Sektor aus. Cloud-Dienste reduzieren den Vorabinfrastrukturbedarf für Anbieter und Schulen und ermöglichen gleichzeitig zentralisierte Inhaltsaktualisierungen. Dieses Modell unterstützt Lernende in Städten und kleineren Städten. Nationale digitale Bildungsinitiativen zeigen, dass groß angelegte öffentliche Lernsysteme zentral verwaltete Bereitstellung nutzen. Mit der Ausweitung der Schulkonnektivität können Cloud-Plattformen das Sektorwachstum unterstützen. Anbieter müssen jedoch Zuverlässigkeit, Datenschutz und Benutzerfreundlichkeit in lokalen Sprachen berücksichtigen.
Cloud-basierte Bereitstellung soll bis 2032 mit einem CAGR von 20,70 % wachsen. Diese Modelle bleiben relevant, wo die Internetkonnektivität unzuverlässig ist oder Schulen eine strikte Datenkontrolle benötigen. Anbieter nutzen lokale Nachhilfe, herunterladbare Module und Private-Cloud-Arrangements, um diesen Bedürfnissen gerecht zu werden. Diese Formate verbessern den Zugang für ländliche Einrichtungen und einkommensschwache Lernende, die Haushaltsgeräte teilen. Sie ermöglichen es Schulen auch, Technologie schrittweise einzuführen. Während Cloud-basierte Bereitstellung die langfristige Richtung bleibt, sind flexible Bereitstellungsmodelle für Indiens vielfältiges Bildungssystem unerlässlich.
Nach Lernmodus:
Blended Learning expandiert, da Familien Rechenschaftspflicht suchenBlended und hybrides Lernen machte 2026 31,90 % des Marktanteils im indischen K-12-EdTech-Sektor aus. Der indische K-12-EdTech-Sektor wächst in diesem Format, wenn digitale Übungen mit Klassenraumsitzungen, Mentoring oder überwachten Tests kombiniert werden. Familien haben einen lokalen Rechenschaftspunkt, während Schüler über geplante Unterrichtsstunden hinaus auf digitale Materialien zugreifen. Die zunehmende Schulinternetverfügbarkeit unterstützt technologiegestützten Unterricht. Anbieter können auch einen gemeinsamen digitalen Lehrplan an mehreren Standorten einsetzen. Die Aufrechterhaltung einer konsistenten Unterrichtsqualität über Zentren und Schulen hinweg bleibt eine wichtige betriebliche Herausforderung.
Blended und hybrides Lernen soll bis 2032 mit einem CAGR von 21,90 % wachsen. Es bietet flexiblen Zugang zu aufgezeichneten Lektionen, Wiederholungsmaterialien und Übungstests. Das Format unterstützt die Prüfungsvorbereitung, indem es Schülern ermöglicht, Module zu wiederholen und rund um Schulpläne zu lernen. Die Abschlussquoten können jedoch sinken, wenn Erwachsenenunterstützung oder Feedback begrenzt ist. Adaptive Lernpfade und regelmäßige Diagnoseprüfungen können die Nützlichkeit für Schüler mit ungleichmäßigem Grundlagenwissen verbessern. Live-Online- und präsenzbasiertes technologiegestütztes Lernen bedienen unterschiedliche Anwendungsfälle, bei denen der Zugang zu lokalen Zentren oder stabile Konnektivität variiert.

Nach Endnutzer:
Verbrauchernachfrage führt den Umsatz an, während Institutionen Stabilität hinzufügenDas Verbrauchersegment entfiel im Jahr 2026 auf einen Anteil von 62,90 % am Indien K-12 EdTech-Branchenanteil. Die Haushaltsausgaben für ergänzenden Nachhilfeunterricht stützen diese Position, da viele Familien akademische Unterstützung neben dem regulären Schulunterricht suchen. Die Nachfrage ist am stärksten, wenn Familien eine Lücke zwischen dem Schulunterricht und den Prüfungsanforderungen wahrnehmen. Erschwingliche Preisgestaltung, vertrauenswürdige Inhalte und nachweisbare Lernfortschritte beeinflussen ebenfalls die Nachfrage. Die Kommunikation mit Eltern ist wichtig, da Familien Abonnements mit lokalen Nachhilfeoptionen vergleichen. Verbraucherangebote müssen in jedem Schulhalbjahr ihren Mehrwert unter Beweis stellen.
Das Verbrauchersegment soll bis 2032 mit einer CAGR von 19,10 % wachsen. Das Geschäftssegment umfasst Plattformen für Schulsysteme, institutionelle Inhaltslizenzierung und Einsätze im öffentlichen Sektor. Obwohl es einen kleineren Umsatzanteil ausmacht, können institutionelle Verträge langfristigere Beziehungen unterstützen, wenn Anbieter sich in den regulären Unterrichts- und Bewertungsablauf integrieren. Die Digitalisierung staatlicher Schulen erweitert die potenzielle Kundenbasis, wobei 63,5 % der Schulen im Jahr 2024–2025 über Internetzugang verfügten. Dieses Modell erfordert längere Verkaufszyklen, Beschaffungskonformität, Lehrerfortbildung und lokale Servicekapazitäten. Es unterstützt auch Berichterstattung, Lehrplanvermittlung und administrative Arbeitsabläufe. Ein ausgewogenes Portfolio kann die Abhängigkeit von einem einzigen Akquisitionskanal verringern.
Geografische Analyse
Nordindien hatte 2026 einen Anteil von 30,20 % am indischen K-12-EdTech-Markt. Prüfungsvorbereitungsaktivitäten in Uttar Pradesh, Rajasthan und der Nationalen Hauptstadtregion Delhi unterstützen die Nachfrage nach ergänzenden Lernprodukten. Hohe Schülervolumen schaffen eine breite Nutzerbasis, aber Erschwinglichkeit und Konnektivität staatlicher Schulen variieren. Hindi-zuerst-Inhalte, Funktionalität mit geringem Datenverbrauch, zugängliche Preisgestaltung und lokale Nachhilfepartnerschaften unterstützen hybride Bereitstellung. Daten des Bildungsministeriums über verbesserte Schulinternet- und Computerverfügbarkeit deuten auf institutionelles Potenzial hin, obwohl ungleichmäßige Infrastruktur reine Cloud-Modelle einschränkt. Anbieter benötigen differenzierte Strategien für Prüfungsvorbereitungsnutzer, Privatschulen und Lernende an staatlichen Schulen.
Ostindien soll bis 2032 mit einem CAGR von 20,20 % wachsen. Verbesserter Smartphone-Zugang unterstützt erstmalige digitale Lernende in Westbengalen, Bihar, Odisha und Jharkhand. Mobile-First-Dienste, einfache Benutzeroberflächen, Inhalte in Regionalsprachen und günstigere Angebote können unterschiedliche digitale Bereitschaft ansprechen. Obwohl UDISE+ nationale Konnektivitätsverbesserungen berichtet, variiert der lokale Zugang. Herunterladbare Lektionen, telefonbasierte Bewertungen, lokale Unterstützung und Ausrichtung auf staatliche Lehrpläne können Vertrauen und regelmäßige Nutzung aufbauen.
Süd- und Westindien bieten unterschiedliche digitale Lernmöglichkeiten. Das technologiegestützte Lernprogramm Karnatakas und die adaptive Lernbereitstellung Andhra Pradeshs in 1.502 Schulen mit 45.060 Tablets veranschaulichen die digitalen Bildungsinitiativen Südindiens. In Westindien bieten Maharashtras ungefähr 108.000 Schulen und Gujarats 53.355 Schulen institutionelle Möglichkeiten für EdTech-Anbieter. Staatsspezifische Lehrplanabstimmung, Inhalte in Regionalsprachen und adaptive Lernlösungen können Anbietern helfen, unterschiedliche Bildungsanforderungen in diesen Märkten zu erfüllen[4]. EdTech-Anbieter sollten Ausgaben- und Beschaffungsprioritäten validieren, bevor sie Strategien anpassen. Lehrplanabstimmung, Sprache, Prüfungsboardanforderungen, Beschaffungspraktiken, Lernstandards und Schülerdatenverwaltung sind wichtige Überlegungen. Schulfokussierte Tools, Lehrerarbeitsabläufe, Barrierefreiheitsfunktionen, Verbraucherabonnements und skalierbare Lokalisierung können unterschiedliche regionale Bedürfnisse ansprechen.
Bildungsinfrastruktur- und Entwicklungsintelligenz
Indiens Unionshaushalt 2025–2026 wies dem Bildungsministerium INR 1.28.650 Crore (14,32 Milliarden USD) zu, ein Anstieg von 6,22 % gegenüber dem Vorjahr. Er umfasste INR 78.572 Crore (8,74 Milliarden USD) für die Schulbildung, ein Anstieg von 7 % gegenüber dem vorherigen Haushaltsvoranschlag. Die Zuweisungen für Samagra Shiksha und Prime Minister Schools for Rising India (PM-SHRI) stiegen um INR 3.750 Crore (417,37 Millionen USD) bzw. INR 1.450 Crore (161,38 Millionen USD), während INR 500 Crore (55,65 Millionen USD) für ein KI-Exzellenzzentrum für Bildung vorgesehen wurden. Die Regierung kündigte auch 50.000 Atal-Tinkering-Labs über fünf Jahre und Breitbandkonnektivität für staatliche weiterführende Schulen über BharatNet an. Diese Maßnahmen erweiterten die Möglichkeiten für MINT-Lernen, KI-gestützte Bildungstools und institutionelle EdTech-Beschaffung, vorbehaltlich der Umsetzung und Ausschreibungsverfügbarkeit.
Die digitale Bildungsinfrastruktur verbesserte sich ebenfalls. In 2024–2025 hatten 64,7 % der Schulen Computerzugang, gegenüber 57,2 %, während die Internetkonnektivität 63,5 % erreichte, verglichen mit zuvor 53,9 %. Die nationale Plattform Digital Infrastructure for Knowledge Sharing (DIKSHA) hatte bis März 2026 mehr als 2 Crore registrierte Nutzer, was die Reichweite der öffentlichen digitalen Lerninfrastruktur stärkte. Für den indischen K-12-EdTech-Markt schufen diese Entwicklungen Möglichkeiten in digitalen Bewertungen, mehrsprachigen Inhalten, Blended Learning und Lehrerunterstützungslösungen. Ungleichmäßige Konnektivität und Schulbereitschaft trieben jedoch weiterhin die Nachfrage nach offline-kompatiblen Produkten und Implementierungsdienstleistungen an.
Wettbewerbslandschaft
Marktkonzentration
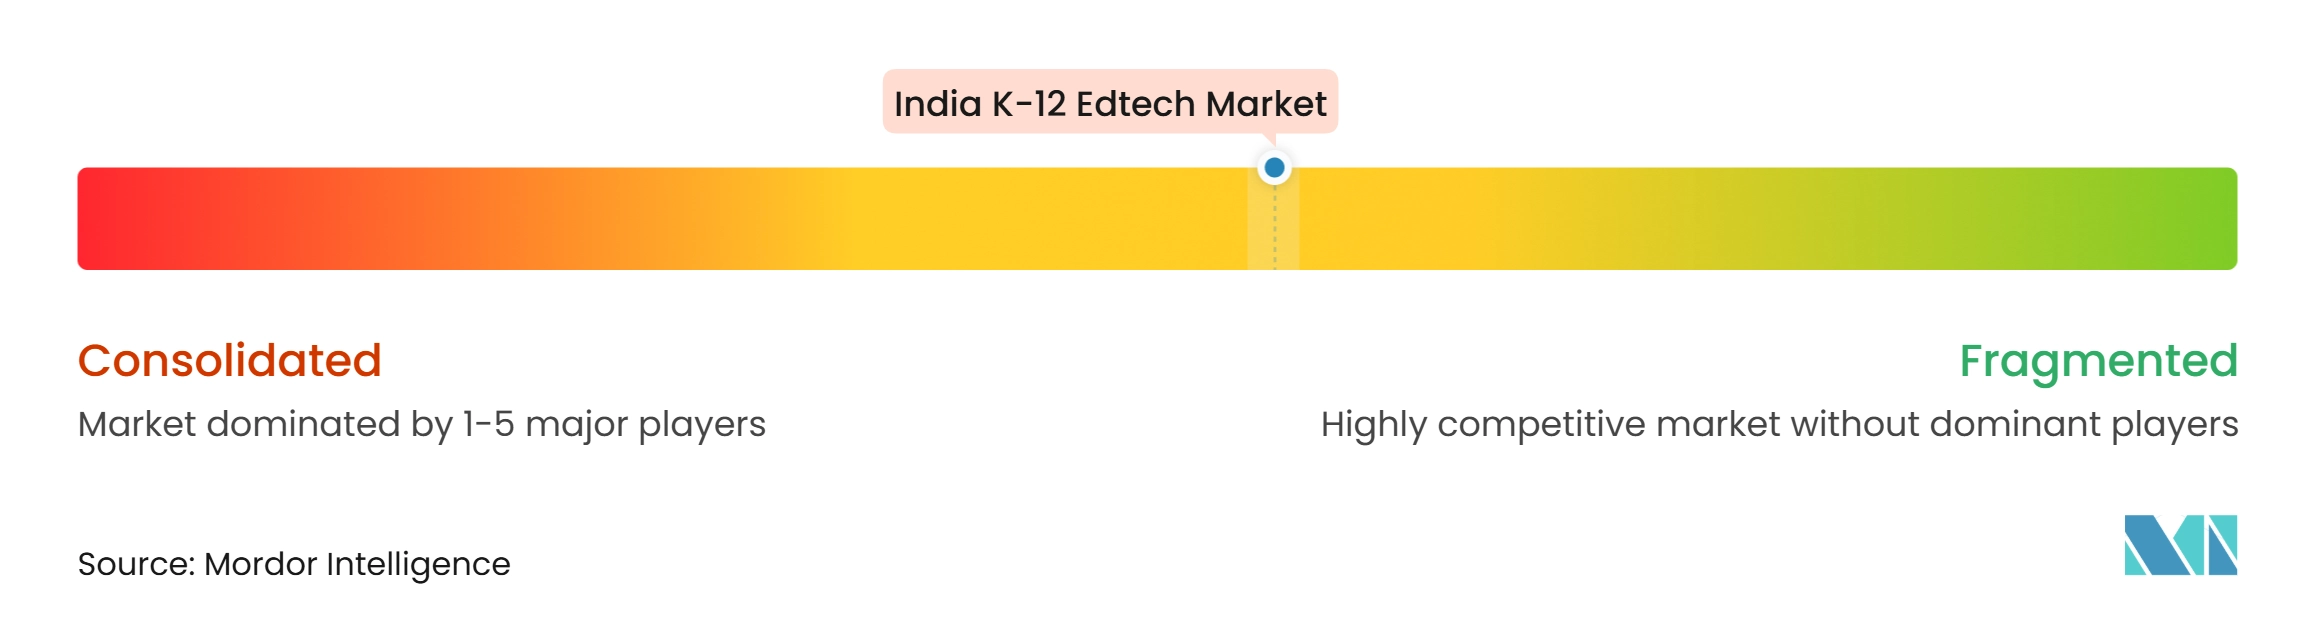
Der indische K-12-EdTech-Markt weist ein moderates Konzentrationsniveau auf, wobei kein einzelnes Unternehmen eine dominante nationale Position über Verbraucher- und institutionelle Angebote hinweg innehat. Der Wettbewerb erstreckt sich auf ergänzende Lernplattformen und schulgebundene Lösungsanbieter. Öffentliche digitale Infrastruktur setzt Unternehmen unter Druck, den Mehrwert kostenpflichtiger Produkte nachzuweisen. Anbieter differenzieren sich durch hybride Bereitstellung, Zugang in Regionalsprachen, Bewertungen und Lehrerunterstützung. Betriebsqualität und messbare Lernergebnisse sind zunehmend wichtiger als Inhaltsvolumen. Unternehmen, die große Verbraucherbasen und komplexe institutionelle Anforderungen bedienen können, ohne die Qualität zu beeinträchtigen, sind besser positioniert.
Anbieter erweitern Regionalsprachen- und hybride Liefermodelle, da Familien lokale Relevanz und Rechenschaftspflicht schätzen. Diese Modelle bedienen Lernende, die keine standardisierten Hindi- oder englischsprachigen Inhalte bevorzugen. Schulfokussierte Anbieter konkurrieren durch Technologie, die sich an Lehrgewohnheiten, Lehrplansequenzierung und administrative Anforderungen anpasst. Staatliche Bildungspolitiken begünstigen Anbieter, die mit nationalen Lern- und Bewertungsrahmen übereinstimmen. Anbieter benötigen auch Implementierungsunterstützung, um die Qualität bei der Expansion über Bundesstaaten hinweg aufrechtzuerhalten.
Ungleicher Zugang, Elternvertrauen und fragmentierte Beschaffung prägen das Wettbewerbsrisiko. Digitale Zugangsdefizite begrenzen die Reichweite reiner Cloud-Plattformen trotz verbesserter nationaler Konnektivität. Kostenlose öffentliche Inhalte reduzieren die Nachfrage nach generischen Abonnements, erhalten aber die Nachfrage nach strukturierter Unterstützung und Bewertungen aufrecht. Datenschutz, Lehrplanabstimmung und Lehrerakzeptanz beeinflussen die Dauerhaftigkeit von Schulbereitstellungen. Der Markt wird wahrscheinlich über mehrere Geschäftsmodelle hinweg wettbewerbsfähig bleiben, anstatt sich schnell um ein einziges nationales Angebot zu konsolidieren.
Branchenführer im indischen K-12-EdTech-Markt
-
PhysicsWallah Limited
-
BYJU'S
-
Vedantu Innovations Pvt. Ltd.
-
LEAD School
-
Aakash Educational Services Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien K-12 Edtech-Markt Unternehmen in diesem Bericht
- PhysicsWallah Limited
- BYJU'S
- Vedantu Innovations Pvt. Ltd.
- LEAD School
- Aakash Educational Services Limited
- Allen Career Institute
- Cuemath
- Extramarks Education India Pvt. Ltd.
- Unacademy
- Teachmint Technologies Private Limited
- Classplus
- Embibe
- Toppr Technologies Pvt. Ltd.
- Khan Academy
- Google LLC
- Microsoft Corporation
- Pearson plc
- McGraw Hill Education
- Next Education India Pvt. Ltd.
- Eupheus Learning
Neueste Industrielle Entwicklungen in Indien K-12 Edtech-Markt
- Mai 2026: Google kündigte KI-Trainingspartnerschaften mit fünf indischen Bildungspartnern auf Staatsebene an, mit Kursen, die in sechs indische Sprachen lokalisiert wurden. Die Initiative schafft Möglichkeiten für verantwortungsvolle KI-Einführung, mehrsprachige Lehrerförderung und KI-unterstütztes Klassenraumlernen.
- Januar 2026: LEAD zielte auf 1.200 zusätzliche Partnerschulen im Jahr 2026 ab und strebte an, sich 10.000 Schulen zu nähern. Sein bestehendes Netzwerk bediente 3,8 Millionen Schüler, wobei 90 % der Partnerschulen außerhalb von Ballungsgebieten lagen, was die regionale institutionelle EdTech-Expansion unterstützt.
- November 2025: PhysicsWallah beantragte einen Börsengang über INR 3.480 Crore (387,30 Millionen USD), darunter INR 3.100 Crore (345,02 Millionen USD) an frischem Kapital. Geplante Zuweisungen umfassten INR 460,5 Crore (51,25 Millionen USD) für die Expansion von Offline-Zentren und INR 200,1 Crore (22,27 Millionen USD) für Cloud-Infrastruktur, was hybride Bereitstellung und Technologieskalierung unterstützt.
- März 2025: Aakash plante INR 800–1.000 Crore (89,04–111,30 Millionen USD) an Investitionen über drei Jahre für Infrastruktur, digitale Fähigkeiten und KI-gesteuertes Lernen. Das Ziel, den Beitrag von Online- und hybridem Lernen zum Umsatz von 5 % auf 20–25 % zu steigern, signalisiert eine stärkere Omnichannel-Strategie.
Berichtsumfang des indischen K-12-EdTech-Marktes
Der Bericht über den indischen K-12-EdTech-Markt analysiert digitale Lernprodukte und -dienstleistungen für die schulische Bildung, einschließlich Hardware, Software, digitale Inhalte, Online-Lernen, technologiegestütztes Klassenraumlernen, Blended-Delivery und selbstgesteuertes Lernen. Der Markt ist nach Typ, Bereitstellungsmodell, Lernmodus, Endnutzer und Geografie segmentiert und umfasst Nord-, Süd-, West- und Ostindien. Die Studie untersucht Treiber wie erschwinglichen Smartphone- und Mobilinternetkugang, staatlich geführte Schuldigitalisierung, Prüfungsvorbereitungsnachfrage, hybride Lernakzeptanz, Lokalisierung von Inhalten in Landessprachen und KI-gestützte Personalisierung, sowie Hemmnisse wie digitale Zugangsdefizite, Bedenken hinsichtlich Elternvertrauen und Erschwinglichkeit, fragmentierte institutionelle Beschaffung und Herausforderungen bei der Syllabus-Interoperabilität. Sie bewertet Bildungsinfrastruktur und -investitionen, Schüler-Lehrer-Verhältnisse, Dichte von Bildungseinrichtungen, Schülereinschreibungen und Nachhilfeausgaben. Der Bericht liefert Marktgröße und Wachstumsprognosen, regionale Analysen, Bewertungen der Wettbewerbslandschaft, Marktkonzentration, Marktanteile, strategische Entwicklungen und Unternehmensprofile. Er untersucht auch Möglichkeiten in mehrsprachigen, offline-zuerst-Lernlösungen, schulintegrierten Bewertungen und Lehrerproduktivitätsplattformen. Marktschätzungen und -prognosen werden in Wertangaben für alle abgedeckten Segmente für 2022–2032 dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische K-12-EdTech-Sektor bis 2032 erreichen?
Der indische K-12-EdTech-Markt soll bis 2032 13,22 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 18,62 % wachsen.
Welche Produktkategorie hat den größten Anteil im indischen K-12-EdTech-Markt?
Software hatte 2026 einen Anteil von 36,10 %, unterstützt durch wiederkehrende Plattformnutzung für Lernen, Bewertung und Lehrerarbeitsabläufe.
Warum wächst Blended Learning in Indien?
Blended und hybrides Lernen soll bis 2032 mit einem CAGR von 21,90 % wachsen, weil es digitalen Zugang mit lokaler akademischer Unterstützung und Rechenschaftspflicht kombiniert.
Welche Region wächst am schnellsten im indischen K-12-EdTech-Markt?
Ostindien soll bis 2032 mit einem CAGR von 20,20 % expandieren, unterstützt durch Smartphone-Akzeptanz und eine wachsende Basis erstmaliger digitaler Lernender.
Was schränkt die Einführung digitalen Lernens in indischen Schulen ein?
Ungleichmäßige Konnektivität, Gerätezugang, Geschlechtergefälle, Elternvertrauen und unterschiedliche Schulbereitschaft schränken die Einführung weiterhin ein.
Wie wichtig ist kostenpflichtige Nachhilfe für die Nachfrage nach digitalem K-12-Lernen?
Kostenpflichtige ergänzende Lernlösungen zeigen, dass Haushalte weiterhin akademische Unterstützung neben dem formalen Schulunterricht suchen.