
Taille et part du marché de l'EdTech K-12 en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
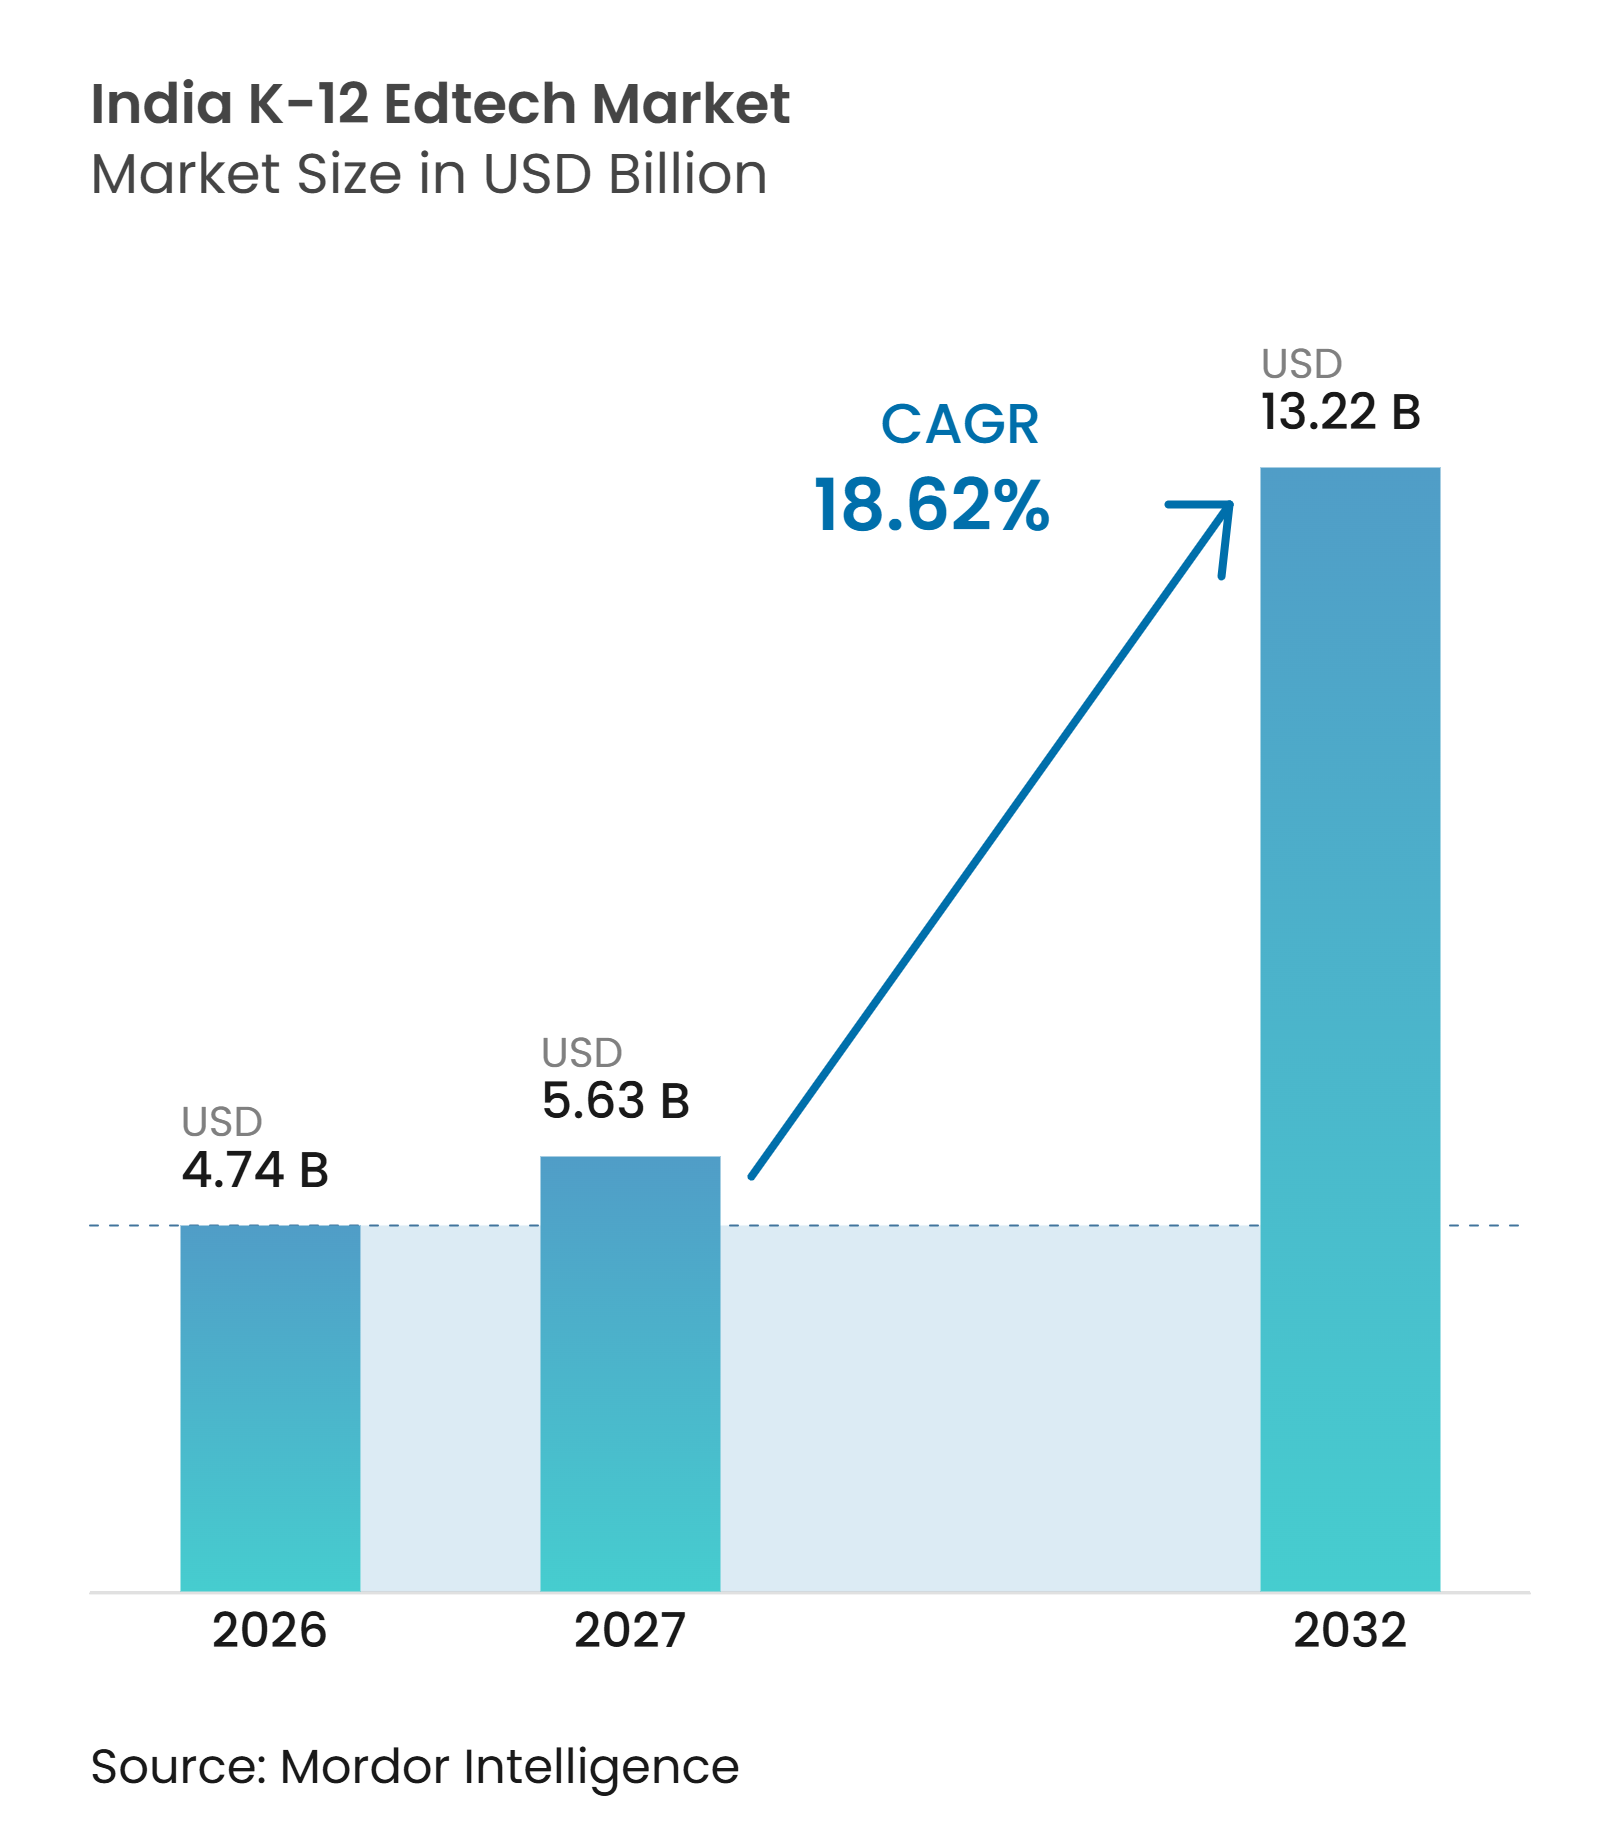
| Taille du marché de l'année de base (2026) | 4.74 Milliards de dollars |
| Taille du Marché (2027) | 5.63 Milliards de dollars |
| Taille du Marché (2032) | 13.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.62 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'EdTech K-12 en Inde par Mordor Intelligence
La taille du marché de l'EdTech K-12 en Inde était évaluée à 4,74 milliards USD en 2026 et devrait croître de 5,63 milliards USD en 2027 pour atteindre 13,22 milliards USD d'ici 2032, à un CAGR de 18,62 % pendant la période de prévision (2027-2032). La croissance est portée par l'accès des jeunes aux smartphones, l'infrastructure publique d'apprentissage numérique et les dépenses des ménages en matière d'enseignement complémentaire. Le Ministère des statistiques et de la mise en œuvre des programmes a indiqué que 95,5 % des propriétaires de téléphones mobiles ruraux âgés de 15 à 29 ans possédaient des smartphones, tandis que 92,7 % des résidents ruraux du même groupe d'âge avaient utilisé internet au cours des trois mois précédents, indiquant un potentiel d'adoption de l'apprentissage numérique au-delà des grandes villes[1]. L'allocation de 78 572 crore INR (8,74 milliards USD) pour l'enseignement scolaire dans le budget de l'Union 2025–2026 s'est accompagnée d'initiatives visant à renforcer l'infrastructure d'apprentissage numérique, notamment un Centre d'excellence en IA pour l'éducation doté de 500 crore INR (55,65 millions USD), 50 000 laboratoires Atal Tinkering prévus dans les écoles publiques et la connectivité haut débit pour toutes les écoles secondaires publiques dans le cadre de BharatNet.
Principaux enseignements du rapport
- Par type, le segment Logiciel représentait 36,10 % de la part du marché de l'Edtech K-12 en Inde en 2026 et devrait croître à un CAGR de 20,12 % jusqu'en 2032.
- Par modèle de déploiement, le déploiement en nuage représentait 76,60 % de la taille du marché de l'Edtech K-12 en Inde en 2026 et devrait croître à un CAGR de 20,70 % jusqu'en 2032.
- Par mode d'apprentissage, l'Apprentissage à son propre rythme représentait 31,90 % de la part du marché de l'Edtech K-12 en Inde en 2026, tandis que l'Apprentissage mixte et hybride devrait croître à un CAGR de 21,90 % jusqu'en 2032.
- Par utilisateur final, le segment Consommateur représentait 62,90 % de la part du marché de l'Edtech K-12 en Inde en 2026 et devrait croître à un CAGR de 19,10 % jusqu'en 2032.
- Par zone géographique, le Nord de l'Inde représentait 30,20 % de la taille du marché de l'Edtech K-12 en Inde en 2026, tandis que l'Est de l'Inde devrait croître à un CAGR de 20,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'accès abordable aux smartphones et à l'internet mobile | +3.2% | National, avec des gains disproportionnés dans les villes de niveau 2 et 3 et les zones rurales du nord et de l'est de l'Inde | Court terme (≤ 2 ans) |
| Numérisation des écoles et infrastructure numérique publique pilotées par le gouvernement | +2.5% | National, avec le plus fort impact dans les États à forte densité d'écoles publiques, notamment l'Uttar Pradesh, le Bihar et le Madhya Pradesh | Moyen terme (2-4 ans) |
| Demande d'apprentissage complémentaire et de préparation aux examens | +3.5% | Nord et sud de l'Inde, en expansion vers l'est de l'Inde et les zones géographiques de niveau 3 | Court terme (≤ 2 ans) |
| Croissance des modèles de prestation hybrides pour les écoles et les centres de préparation | +2.0% | National, avec une forte présence dans les métropoles et les villes de niveau 1, et une portée croissante dans les zones de niveau 2 et 3 | Moyen terme (2-4 ans) |
| Localisation du contenu en langues vernaculaires et spécifique aux programmes scolaires | +1.8% | Sud de l'Inde, ouest de l'Inde et est de l'Inde | Moyen terme (2-4 ans) |
| Personnalisation assistée par l'IA, évaluation et flux de travail des enseignants | +2.3% | National, en commençant par les écoles privées urbaines et en s'étendant via les déploiements des États | Long terme ( 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'accès abordable aux smartphones et à l'internet mobile
L'expansion de la pénétration des smartphones et l'accès abordable à l'internet mobile étendent la portée du secteur de l'Edtech K-12 en Inde au-delà des zones desservies par les centres de préparation physiques. Une meilleure connectivité permet aux élèves des zones rurales et mal desservies d'accéder aux cours particuliers en ligne, aux leçons enregistrées et aux évaluations numériques. Cela permet aux prestataires d'atteindre de nouveaux utilisateurs sans investir dans des infrastructures physiques. Cependant, la qualité inégale du réseau et les contraintes d'accessibilité financière peuvent limiter l'utilisation régulière des plateformes. Les prestataires proposant des contenus à faible bande passante, des expériences d'apprentissage adaptées aux mobiles et des abonnements abordables sont mieux positionnés pour convertir l'accès numérique en adoption durable.
Numérisation des écoles et infrastructure numérique publique pilotées par le gouvernement
La numérisation gouvernementale élargit les opportunités institutionnelles sur le marché de l'EdTech K-12 en Inde. Le Ministère de l'éducation a indiqué que la part des écoles disposant d'une connectivité internet est passée à 63,5 % en 2024-2025 contre 53,9 % l'année précédente, tandis que la part des écoles disposant d'ordinateurs fonctionnels est passée à 64,7 % contre 57,2 %. Le budget de l'Union 2025-26 a alloué 78 572 crore INR (8,74 milliards USD) à l'enseignement scolaire, dont 500 crore INR (55,65 millions USD) pour un Centre d'excellence en IA pour l'éducation, ainsi que des engagements envers BharatNet et 50 000 Atal[2]. Les initiatives publiques d'apprentissage numérique rehaussent le niveau de référence des services que les offres privées doivent dépasser. La NEP 2020 et PARAKH renforcent le cadre des résultats et des évaluations pour les plateformes cherchant à obtenir des contrats avec le système scolaire. Cet environnement favorise les fournisseurs qui intègrent les outils numériques aux flux de travail des enseignants, à la mise en œuvre des programmes et au suivi auditable des progrès d'apprentissage.
Demande d'apprentissage complémentaire et de préparation aux examens
L'apprentissage complémentaire demeure un moteur de revenus clé pour le secteur de l'Edtech K-12 en Inde, la demande des ménages s'étendant au-delà de la préparation aux concours d'entrée. Les familles recherchent un soutien scolaire en complément de la scolarité formelle, tandis que les besoins de remédiation avant le cycle secondaire supérieur élargissent le rôle des outils d'apprentissage complémentaire. Le Nord de l'Inde génère des volumes de préparation aux examens grâce à des pôles de préparation bien établis, tandis que les villes de taille moyenne constituent une base croissante de nouveaux clients numériques. Les plateformes peuvent réduire leur dépendance à une offre centrée sur le JEE et le NEET en combinant la préparation aux examens du baccalauréat, le soutien à l'apprentissage fondamental et les rapports de performance destinés aux parents. Cette offre plus large rend l'alignement sur les programmes régionaux et l'accessibilité financière essentiels à l'acquisition de clients.
Croissance des modèles de prestation hybrides pour les écoles et les centres de préparation
La prestation hybride gagne en pertinence à mesure que les familles continuent d'accorder de la valeur au soutien scolaire local et aux interactions personnelles. Le marché de l'EdTech K-12 en Inde bénéficie lorsque les modules de pratique en ligne, le contenu enregistré et les outils d'évaluation prolongent l'enseignement dispensé dans les écoles et les centres de préparation. L'amélioration de la disponibilité d'internet dans les écoles favorise l'enseignement assisté par la technologie dans un plus grand nombre de lieux. La prestation numérique permet également à des équipes centralisées d'enseignants et de contenu de soutenir les apprenants au-delà d'une seule salle de classe. Dans les villes plus petites, les modèles hybrides peuvent répondre à la préférence des parents pour une responsabilité locale tout en conservant les avantages d'échelle du contenu numérique partagé. Ce modèle est le plus durable lorsque les environnements hors ligne se concentrent sur la résolution des doutes, le mentorat, l'enseignement pratique et les évaluations supervisées plutôt que de servir uniquement de canaux de vente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fractures d'accès numérique dans les zones rurales, à faibles revenus et dans les écoles publiques | -2.5% | Est de l'Inde, centre de l'Inde, nord-est et États à faible pénétration d'internet scolaire | Moyen terme (2-4 ans) |
| Confiance des parents, preuve des résultats et pression sur la volonté de payer | -1.8% | National, en particulier dans les marchés de niveau 2 et 3 | Moyen terme (2-4 ans) |
| Fragmentation des achats scolaires et longs cycles de vente institutionnels | -1.2% | National, avec un effet plus important dans les segments des écoles publiques et rurales | Long terme (≥ 4 ans) |
| Fragmentation des programmes scolaires et risque d'interopérabilité des données d'évaluation | -0.9% | National, en particulier dans les États à plusieurs programmes scolaires, notamment le Maharashtra et le Karnataka | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fractures d'accès numérique dans les zones rurales, à faibles revenus et dans les écoles publiques
L'inégalité d'accès numérique, malgré une possession plus large d'appareils, freine le marché de l'EdTech K-12 en Inde. La connectivité internet nationale des écoles a atteint 63,5 % en 2024-2025, mais cette moyenne masquait des différences significatives en matière de qualité des infrastructures et de disponibilité de l'accès. Les données du Système d'information unifié sur l'éducation de district Plus (UDISE+) citées ont montré que les écoles publiques disposaient d'une disponibilité d'infrastructure numérique nettement inférieure à celle des écoles privées, limitant le déploiement cohérent de l'EdTech dans les écoles[3]. Les disparités d'accès entre les zones géographiques, les genres et les groupes de revenus restent significatives, en particulier pour les apprenants ruraux. Ces lacunes nécessitent des téléchargements hors ligne, des formats de petits fichiers, des interfaces adaptées aux mobiles et du contenu fonctionnant sous une connectivité intermittente. Les plateformes qui traitent la conception à faible bande passante comme une exigence fondamentale du produit peuvent servir une plus grande part des apprenants des écoles publiques et à faibles revenus.
Confiance des parents, preuve des résultats et pression sur la volonté de payer
La volonté des ménages à payer dépend de preuves crédibles qu'un produit améliore les résultats d'apprentissage. L'enquête Bharat EdTech a signalé une utilisation généralisée de la technologie éducative parmi les enfants et les enseignants, mais a identifié la conversion des utilisateurs gratuits en utilisateurs payants comme un défi commercial permanent. Le contenu d'apprentissage public gratuit élève les attentes envers le contenu et les services payants. Dans les zones sensibles aux prix, les parents comparent les coûts des abonnements avec les frais de cours particuliers locaux, les frais de scolarité et les alternatives numériques gratuites. Des évaluations diagnostiques transparentes, des rapports de progrès réguliers et des avantages de renouvellement clairement définis peuvent renforcer la confiance sans recourir à des affirmations générales sur les résultats. Cette contrainte est la plus forte là où les apprenants ont besoin de soutien, mais où les flux de trésorerie des ménages sont irréguliers, ce qui accroît l'importance d'une tarification flexible et à faible risque.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des élèves et des apprenants
L'Inde comptait environ 24,8 crore d'élèves scolarisés en 2023-2024. Le taux brut de scolarisation a diminué de 93 % au niveau primaire à 66,5 % au niveau secondaire, avant de remonter à 68,5 % en 2024-2025. Cet écart de progression met en évidence la participation au niveau secondaire et la préparation aux examens comme des domaines de demande clés sur le marché de l'EdTech K-12 en Inde. Le segment EdTech K-12 était évalué à environ 3,2 milliards USD en 2024 et devrait croître jusqu'en 2032. Les prestataires peuvent saisir cette opportunité grâce à des parcours d'apprentissage spécifiques à chaque niveau scolaire, à des exercices diagnostiques et à des révisions alignées sur les programmes.
Les dépenses annuelles moyennes des ménages en cours particuliers privés sont passées de 859 INR (9,56 USD) en 2011-2012 à 2 321 INR (25,83 USD) en 2022-2023. Leur part dans les dépenses d'éducation est passée de 11,87 % à 13,53 %. Les ménages ruraux ont alloué 15,32 % de leurs budgets d'éducation aux cours particuliers, contre 12,02 % pour les ménages urbains. En 2025, 27 % des élèves avaient recours à des cours particuliers privés, ce chiffre montant à 37,8 % au niveau secondaire. Cette demande soutient des abonnements abordables par matière, des options de paiement flexibles et des rapports de progression.
Analyse des performances éducatives
Selon les données UDISE+ publiées par le Ministère de l'éducation, l'Inde comptait 1 01 22 420 enseignants dans environ 14,71 lakh d'écoles en 2024-2025. Le ratio élèves-enseignants était de 10:1 au stade fondamental, 13:1 au stade préparatoire, 17:1 au stade intermédiaire et 21:1 au stade secondaire. Les ratios plus élevés aux stades avancés ont mis en évidence le besoin de soutien spécifique aux matières et de pratique ciblée. Cela a créé des opportunités sur le marché de l'EdTech K-12 en Inde pour des évaluations diagnostiques, des retours automatisés et des outils de révision personnalisés complétant l'enseignement en classe.
Le réseau scolaire indien comprenait 14,71 lakh d'écoles et 24,69 crore d'élèves en 2024–2025. Les écoles publiques représentaient environ 69 % des établissements, tandis que les écoles privées en représentaient 26 %. L'Uttar Pradesh comptait environ 2,62 lakh d'écoles et 4,28 crore d'élèves, soutenant la demande de solutions d'apprentissage évolutives. La base substantielle d'écoles publiques a également créé des opportunités pour des contrats institutionnels. Le contenu localisé, l'alignement sur les programmes et les modèles de prestation adaptés aux infrastructures régionales sont restés essentiels pour convertir les volumes d'élèves en demande durable.
Analyse des segments
Par type :
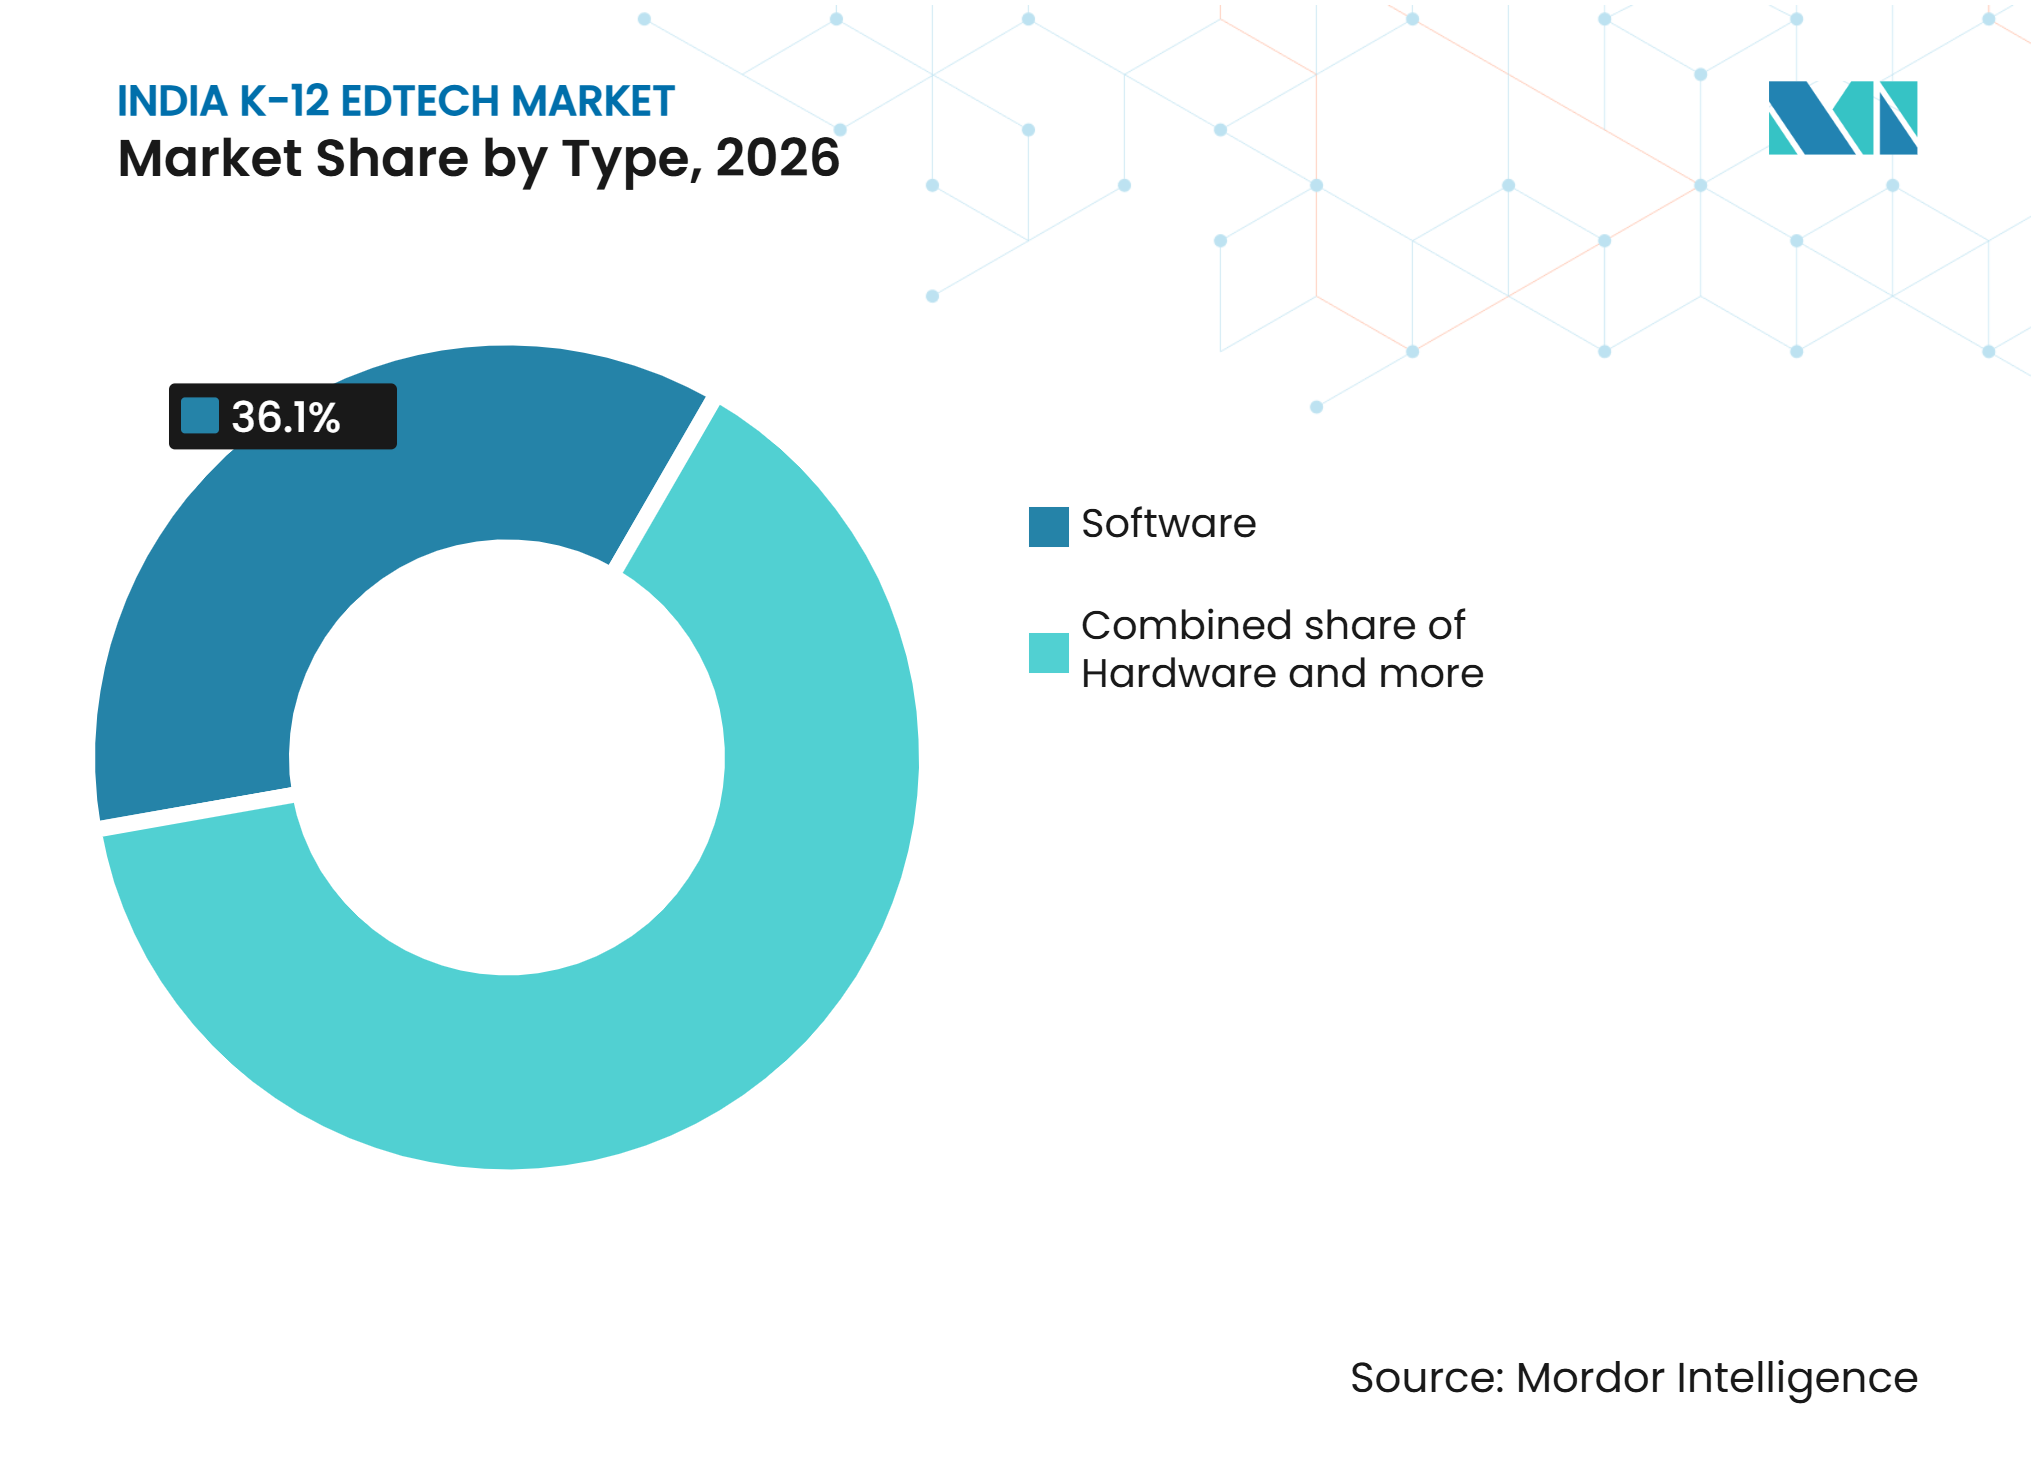
les logiciels se développent grâce à une utilisation récurrente des plateformesLes logiciels représentaient 36,10 % du secteur de l'EdTech K-12 en Inde en 2026, ce qui en fait la plus grande catégorie de produits. Les plateformes numériques soutiennent le contenu d'apprentissage, les évaluations, l'administration et les flux de travail des enseignants grâce à des modèles d'accès récurrents. La prestation basée sur le cloud permet aux prestataires de déployer des mises à jour sans remplacer le matériel en classe. Les fonctions activées par l'IA aident les enseignants à identifier les lacunes d'apprentissage et à adapter la pratique aux progrès des élèves. Les logiciels offrent également aux fournisseurs des revenus plus prévisibles que les achats ponctuels d'appareils. Un soutien efficace à la mise en œuvre et des pratiques appropriées de gestion des données restent essentiels dans les écoles.
Les logiciels devraient croître à un CAGR de 20,12 % jusqu'en 2032. Le matériel reste pertinent là où les salles de classe intelligentes, les écrans, les appareils ou l'accès hors ligne permettent l'enseignement numérique. Cependant, il est confronté à des retards d'approvisionnement, à des exigences d'installation, à des besoins de maintenance et à une connectivité inégale. Le contenu reste essentiel, bien que les référentiels publics gratuits réduisent la valeur des bibliothèques vidéo indifférenciées. Les initiatives publiques d'apprentissage numérique augmentent la demande de contenu commercial adaptatif, spécifique aux programmes ou intégré au soutien des enseignants. Le secteur de l'EdTech K-12 en Inde peut combiner logiciels, contenu et matériel sélectionné en fonction des besoins de la salle de classe. Dans les environnements institutionnels, la cartographie des programmes et les capacités de mise en œuvre locales restent aussi importantes que la technologie.



Par modèle de déploiement :
la prestation basée sur le cloud est en tête en termes de coût et de portéeLe déploiement basé sur le cloud représentait 76,60 % de la part du secteur de l'EdTech K-12 en Inde en 2026. Les services cloud réduisent les besoins en infrastructure initiale pour les prestataires et les écoles tout en permettant des mises à jour centralisées du contenu. Ce modèle soutient les apprenants dans les villes et les petites localités. Les initiatives nationales d'éducation numérique montrent que les grands systèmes d'apprentissage public utilisent une prestation gérée de manière centralisée. À mesure que la connectivité des écoles s'améliore, les plateformes cloud peuvent soutenir la croissance du secteur. Cependant, les prestataires doivent traiter la fiabilité, la confidentialité des données et la convivialité en langue locale.
Le déploiement basé sur le cloud devrait croître à un CAGR de 20,70 % jusqu'en 2032. Ces modèles restent pertinents là où la connectivité internet est peu fiable ou lorsque les écoles exigent un contrôle strict des données. Les prestataires utilisent des cours locaux, des modules téléchargeables et des arrangements de cloud privé pour répondre à ces besoins. Ces formats améliorent l'accès pour les établissements ruraux et les apprenants à faibles revenus qui partagent des appareils ménagers. Ils permettent également aux écoles d'adopter la technologie progressivement. Bien que la prestation basée sur le cloud reste la direction à long terme, des modèles de déploiement flexibles sont essentiels pour le système éducatif diversifié de l'Inde.
Par mode d'apprentissage :
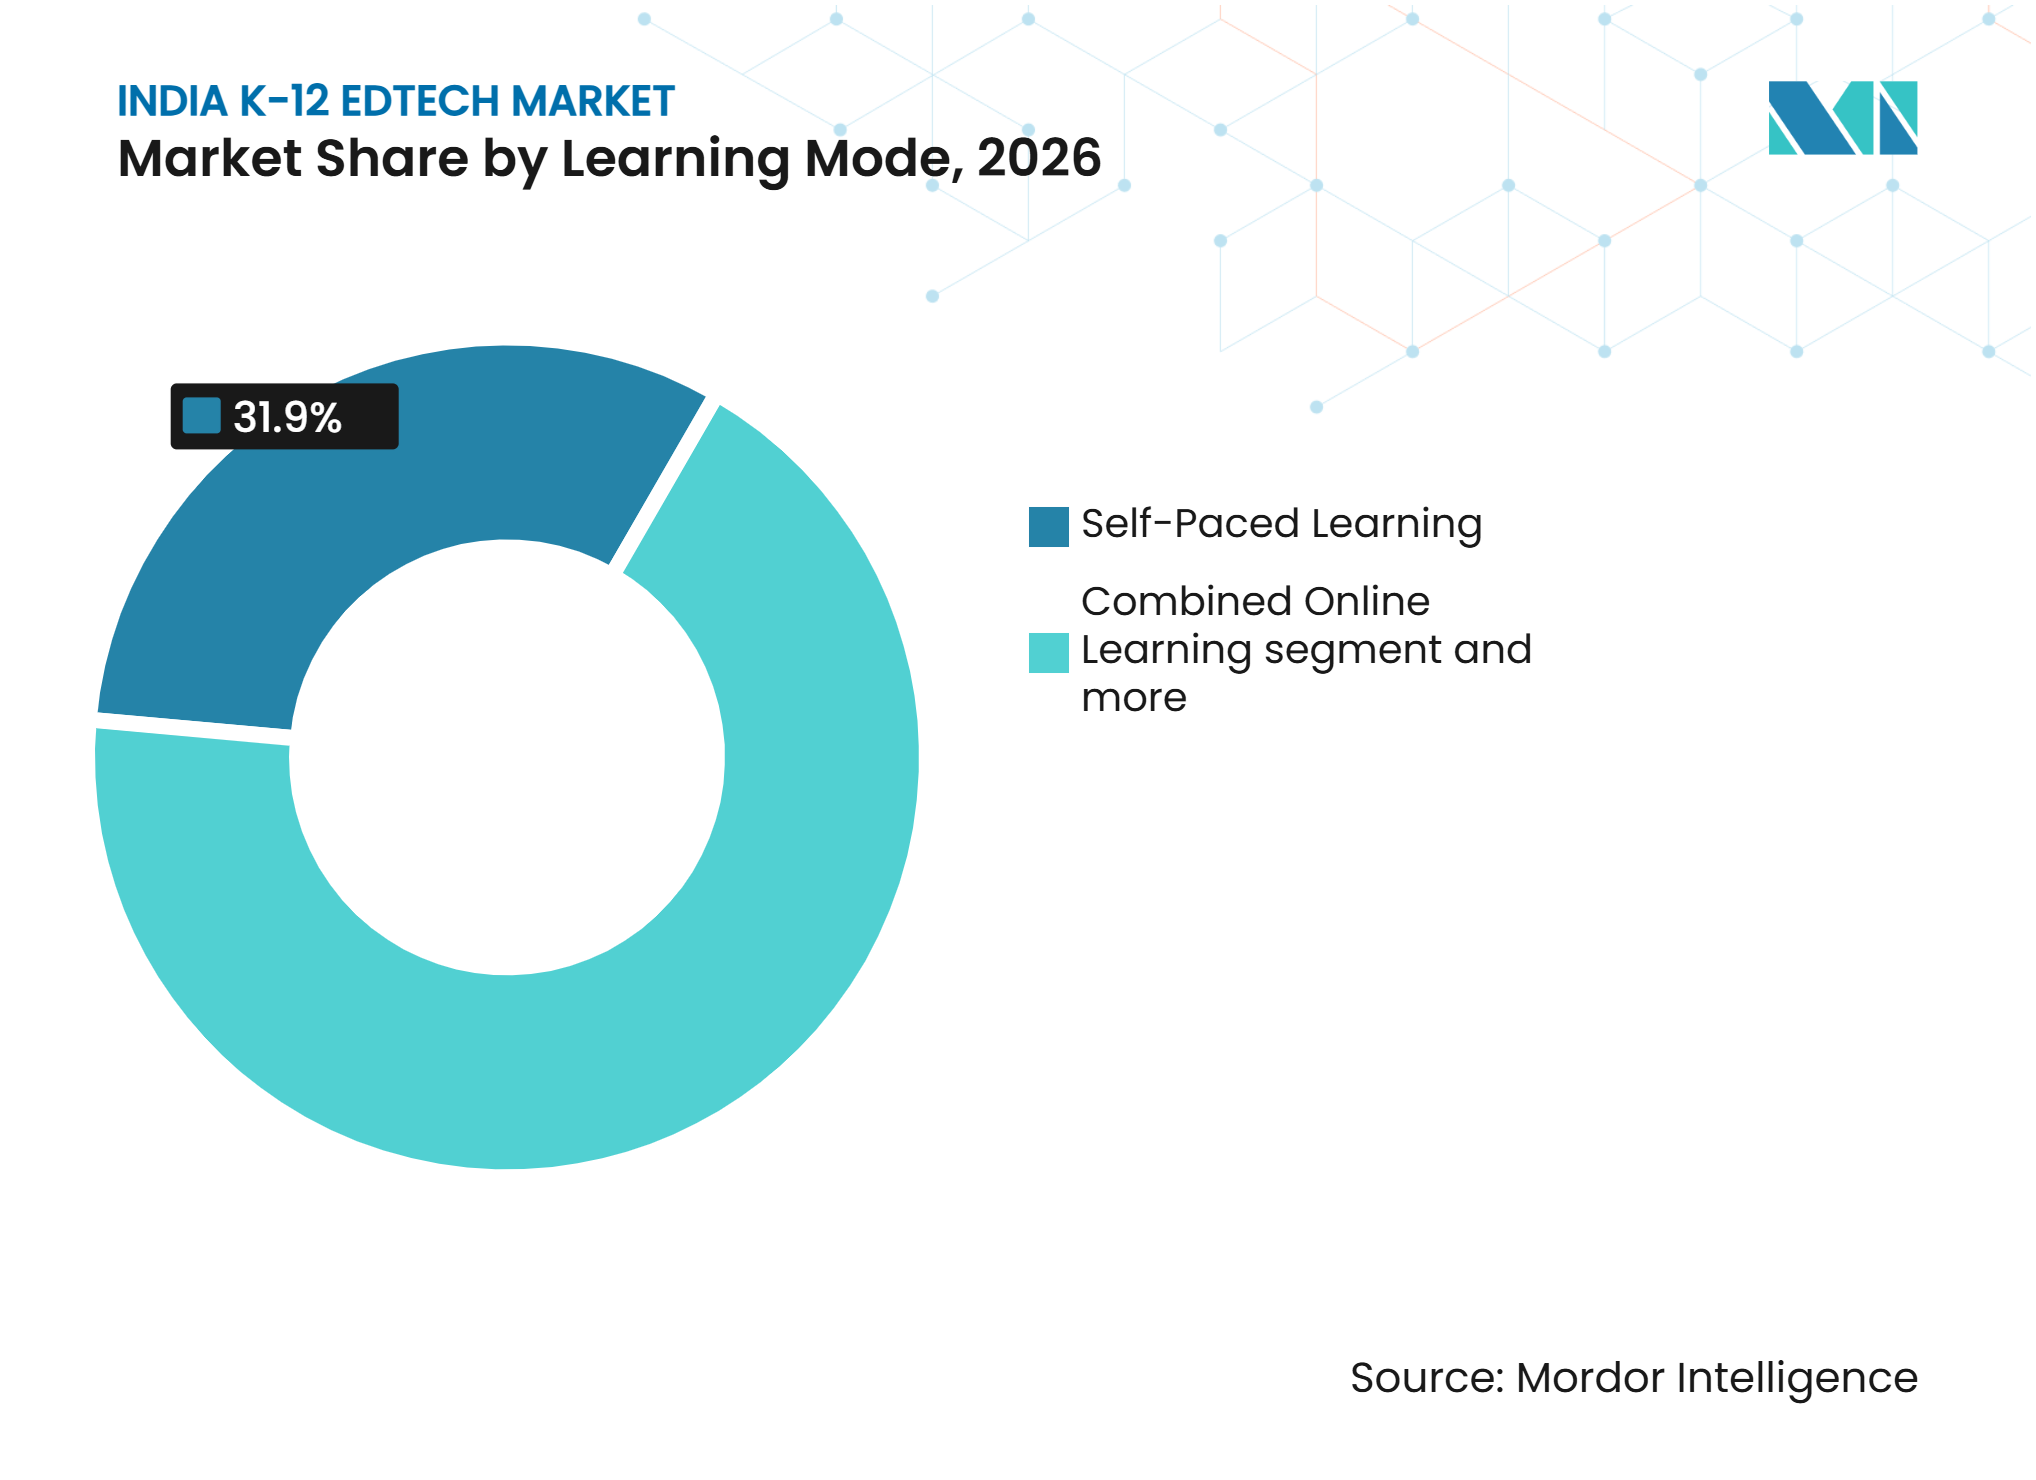
l'apprentissage mixte se développe à mesure que les familles recherchent la responsabilitéL'apprentissage mixte et hybride représentait 31,90 % de la part du secteur de l'EdTech K-12 en Inde en 2026. Le secteur de l'EdTech K-12 en Inde se développe dans ce format lorsque la pratique numérique est combinée avec des sessions en classe, du mentorat ou des tests surveillés. Les familles disposent d'un point de responsabilité local, tandis que les élèves accèdent aux supports numériques au-delà des cours programmés. L'amélioration de la disponibilité d'internet dans les écoles favorise l'enseignement assisté par la technologie. Les prestataires peuvent également déployer un programme numérique commun dans plusieurs établissements. Maintenir une qualité d'enseignement cohérente dans les centres et les écoles reste un défi opérationnel clé.
L'apprentissage mixte et hybride devrait croître à un CAGR de 21,90 % jusqu'en 2032. Il offre un accès flexible aux leçons enregistrées, aux supports de révision et aux tests pratiques. Le format soutient la préparation aux examens en permettant aux élèves de répéter les modules et d'étudier en dehors des horaires scolaires. Cependant, les taux d'achèvement peuvent diminuer lorsque le soutien ou les retours des adultes sont limités. Les parcours adaptatifs et les contrôles diagnostiques réguliers peuvent améliorer son utilité pour les élèves ayant des bases d'apprentissage inégales. L'apprentissage en ligne en direct et l'apprentissage en présentiel assisté par la technologie servent des cas d'usage distincts selon que l'accès aux centres locaux ou la connectivité stable varie.

Par utilisateur final :
la demande des consommateurs génère les revenus tandis que les institutions apportent de la stabilitéLe segment Consommateur représentait 62,90 % de la part du secteur de l'Edtech K-12 en Inde en 2026. Les dépenses des ménages consacrées aux cours particuliers complémentaires soutiennent cette position, de nombreuses familles recherchant un soutien scolaire en complément de la scolarité formelle. La demande est la plus forte lorsque les familles perçoivent un écart entre l'enseignement scolaire et les exigences des examens. La tarification abordable, la qualité des contenus et les progrès mesurables des apprenants influencent également la demande. La communication avec les parents est importante, car les familles comparent les abonnements avec les options de cours particuliers locaux. Les offres destinées aux consommateurs doivent démontrer leur valeur tout au long de chaque année scolaire.
Le segment Consommateur devrait croître à un CAGR de 19,10 % jusqu'en 2032. Le segment Entreprise comprend les plateformes pour les systèmes scolaires, les licences de contenus institutionnels et les déploiements dans le secteur public. Bien qu'il représente une part de revenus plus modeste, les contrats institutionnels peuvent favoriser des relations à plus long terme lorsque les fournisseurs s'intègrent dans les pratiques habituelles d'enseignement et d'évaluation. La numérisation des écoles publiques élargit la base de clients potentiels, 63,5 % des écoles disposant d'un accès à internet en 2024-2025. Ce modèle nécessite des cycles de vente plus longs, la conformité aux procédures d'achat, la formation des enseignants et une capacité de service locale. Il prend également en charge les rapports, la diffusion des programmes et les flux de travail administratifs. Un portefeuille équilibré peut réduire la dépendance à un seul canal d'acquisition.
Analyse géographique
Le nord de l'Inde représentait une part de 30,20 % du marché de l'EdTech K-12 en Inde en 2026. L'activité de préparation aux examens en Uttar Pradesh, au Rajasthan et dans la région de la capitale nationale de Delhi soutient la demande de produits d'apprentissage complémentaire. Les volumes élevés d'élèves créent une large base d'utilisateurs, mais l'accessibilité financière et la connectivité des écoles publiques varient. Le contenu en hindi en priorité, les fonctionnalités à faible consommation de données, la tarification accessible et les partenariats avec des centres de préparation locaux soutiennent la prestation hybride. Les données du Ministère de l'éducation sur l'amélioration de la disponibilité d'internet et d'ordinateurs dans les écoles indiquent un potentiel institutionnel, bien que les infrastructures inégales limitent les modèles uniquement basés sur le cloud. Les prestataires nécessitent des stratégies différenciées pour les utilisateurs de préparation aux examens, les écoles privées et les apprenants des écoles publiques.
L'est de l'Inde devrait croître à un CAGR de 20,20 % jusqu'en 2032. L'amélioration de l'accès aux smartphones soutient les premiers apprenants numériques au Bengale-Occidental, au Bihar, en Odisha et au Jharkhand. Les services adaptés aux mobiles, les interfaces simples, le contenu en langues régionales et les offres à prix réduit peuvent répondre à des niveaux variables de préparation numérique. Bien que les rapports UDISE+ fassent état d'améliorations nationales de la connectivité, l'accès local varie. Les leçons téléchargeables, les évaluations par téléphone, le soutien local et l'alignement sur les programmes des États peuvent renforcer la confiance et l'utilisation rgulière.
Le sud et l'ouest de l'Inde offrent des opportunités distinctes en matière d'apprentissage numérique. Le Programme d'apprentissage assisté par la technologie du Karnataka et le déploiement de l'apprentissage adaptatif de l'Andhra Pradesh dans 1 502 écoles utilisant 45 060 tablettes illustrent les initiatives d'éducation numérique du sud de l'Inde. Dans l'ouest de l'Inde, les quelque 108 000 écoles du Maharashtra et les 53 355 écoles du Gujarat présentent des opportunités institutionnelles pour les prestataires d'EdTech. L'alignement sur les programmes spécifiques aux États, le contenu en langues régionales et les solutions d'apprentissage adaptatif peuvent aider les prestataires à répondre aux différentes exigences éducatives de ces marchés[4]. Les prestataires d'EdTech devraient valider les priorités de dépenses et d'approvisionnement avant d'adapter leurs stratégies. L'alignement sur les programmes, la langue, les exigences des programmes scolaires, les pratiques d'approvisionnement, les normes d'apprentissage et la gestion des données des élèves sont des considérations clés. Les outils axés sur les écoles, les flux de travail des enseignants, les fonctionnalités d'accessibilité, les abonnements des consommateurs et la localisation évolutive peuvent répondre aux divers besoins régionaux.
Analyse de l'infrastructure et du développement éducatifs
Le budget de l'Union 2025-2026 de l'Inde a alloué 1 28 650 crore INR (14,32 milliards USD) au Ministère de l'éducation, soit une augmentation de 6,22 % en glissement annuel. Il comprenait 78 572 crore INR (8,74 milliards USD) pour l'enseignement scolaire, en hausse de 7 % par rapport à l'estimation budgétaire précédente. Les allocations pour Samagra Shiksha et les écoles du Premier ministre pour l'Inde en développement (PM-SHRI) ont augmenté respectivement de 3 750 crore INR (417,37 millions USD) et 1 450 crore INR (161,38 millions USD), tandis que 500 crore INR (55,65 millions USD) ont été affectés à un Centre d'excellence en IA pour l'éducation. Le gouvernement a également annoncé 50 000 laboratoires Atal Tinkering sur cinq ans et la connectivité haut débit pour les écoles secondaires publiques via BharatNet. Ces mesures ont élargi les opportunités pour l'apprentissage des STIM, les outils éducatifs activés par l'IA et les achats institutionnels d'EdTech, sous réserve de la mise en œuvre et de la disponibilité des appels d'offres.
L'infrastructure d'éducation numérique s'est également améliorée. En 2024-2025, 64,7 % des écoles avaient accès à des ordinateurs, contre 57,2 %, tandis que la connectivité internet atteignait 63,5 %, contre 53,9 % précédemment. La plateforme nationale d'Infrastructure numérique pour le partage des connaissances (DIKSHA) comptait plus de 2 crore d'utilisateurs enregistrés en mars 2026, renforçant la portée de l'infrastructure publique d'apprentissage numérique. Pour le marché de l'EdTech K-12 en Inde, ces développements ont créé des opportunités dans les évaluations numériques, le contenu multilingue, l'apprentissage mixte et les solutions de soutien aux enseignants. Cependant, la connectivité inégale et la préparation des écoles ont continué à stimuler la demande de produits compatibles hors ligne et de services de mise en œuvre.
Paysage concurrentiel
Concentration du Marché
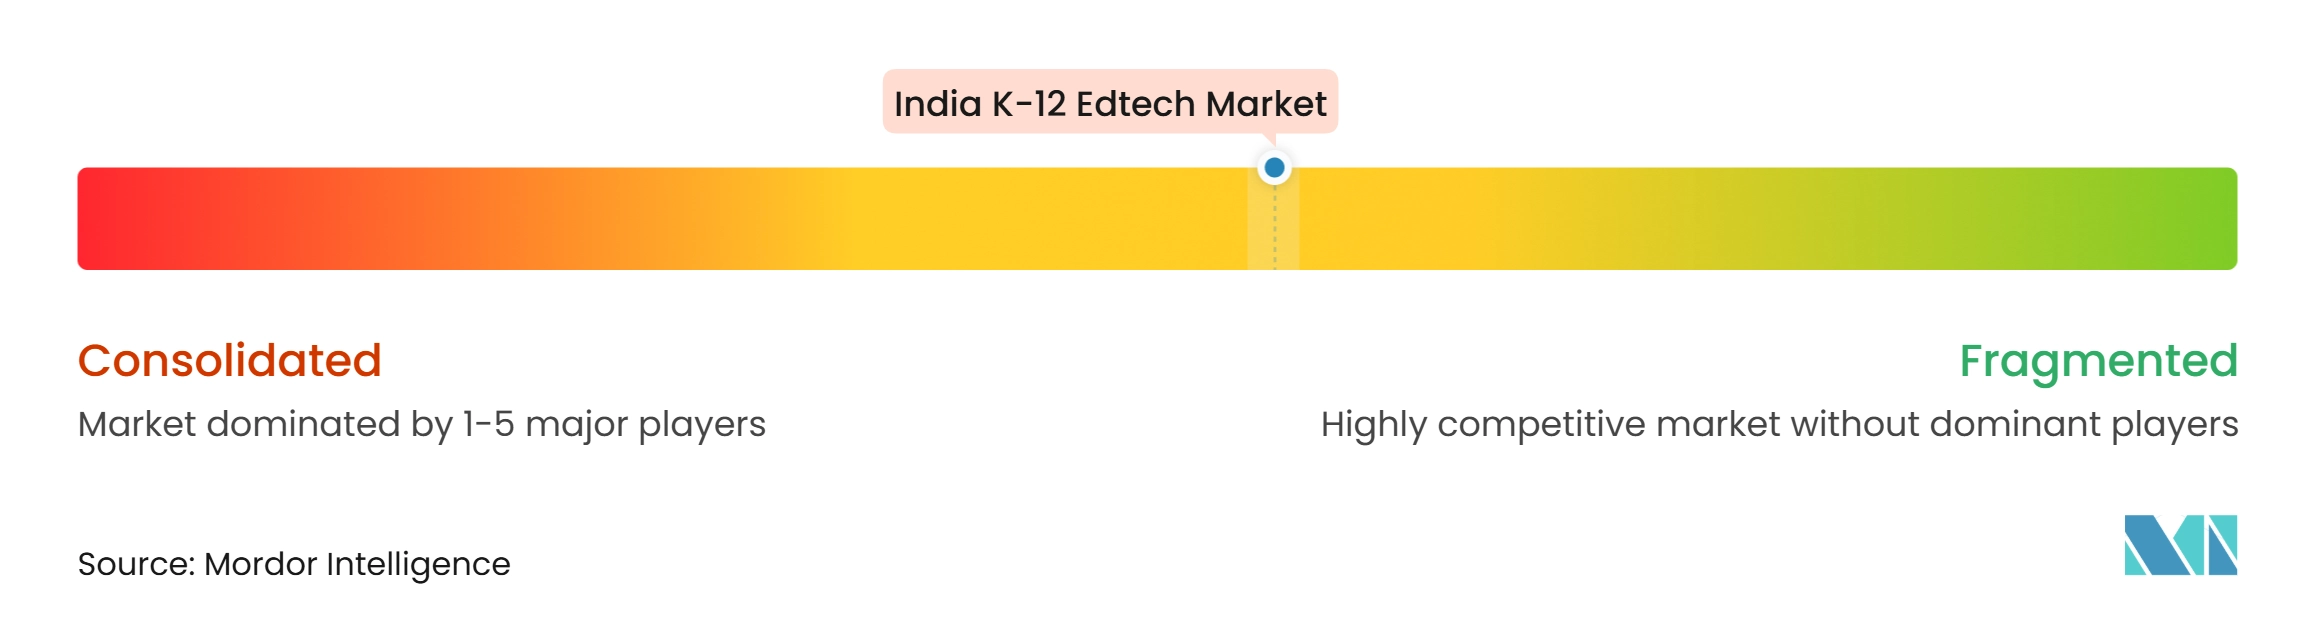
Le marché de l'EdTech K-12 en Inde présente un niveau de concentration modéré, aucune entreprise ne détenant une position nationale dominante à la fois dans les offres destinées aux consommateurs et aux institutions. La concurrence s'étend aux plateformes d'apprentissage complémentaire et aux prestataires de solutions liées aux écoles. L'infrastructure numérique publique pousse les entreprises à démontrer la valeur ajoutée de leurs produits payants. Les prestataires se différencient par la prestation hybride, l'accès en langues régionales, les évaluations et le soutien aux enseignants. La qualité opérationnelle et les résultats d'apprentissage mesurables sont de plus en plus importants que le volume de contenu. Les entreprises capables de servir de grandes bases de consommateurs et des exigences institutionnelles complexes sans compromettre la qualité sont mieux positionnées.
Les prestataires développent des modèles de prestation en langues régionales et hybrides à mesure que les familles valorisent la pertinence locale et la responsabilité. Ces modèles servent les apprenants qui ne préfèrent pas le contenu standard en hindi ou en anglais. Les prestataires axés sur les écoles se font concurrence grâce à une technologie qui s'aligne sur les routines d'enseignement, le séquençage des programmes et les exigences administratives. Les politiques d'éducation gouvernementales favorisent les fournisseurs alignés sur les cadres nationaux d'apprentissage et d'évaluation. Les prestataires ont également besoin d'un soutien à la mise en œuvre pour maintenir la qualité tout en s'étendant à travers les États.
L'inégalité d'accès, la confiance des parents et la fragmentation des achats façonnent le risque concurrentiel. Les lacunes d'accès numérique limitent la portée des plateformes uniquement basées sur le cloud malgré l'amélioration de la connectivité nationale. Le contenu public gratuit réduit la demande d'abonnements génériques mais maintient la demande de soutien structuré et d'évaluations. La protection des données, l'alignement sur les programmes et l'acceptation par les enseignants influencent la durabilité des déploiements scolaires. Le marché devrait rester concurrentiel à travers plusieurs modèles commerciaux plutôt que de se consolider rapidement autour d'une seule offre nationale.
Leaders du secteur de l'EdTech K-12 en Inde
-
PhysicsWallah Limited
-
BYJU'S
-
Vedantu Innovations Pvt. Ltd.
-
LEAD School
-
Aakash Educational Services Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Edtech K-12 en Inde Entreprises couvertes dans ce rapport
- PhysicsWallah Limited
- BYJU'S
- Vedantu Innovations Pvt. Ltd.
- LEAD School
- Aakash Educational Services Limited
- Allen Career Institute
- Cuemath
- Extramarks Education India Pvt. Ltd.
- Unacademy
- Teachmint Technologies Private Limited
- Classplus
- Embibe
- Toppr Technologies Pvt. Ltd.
- Khan Academy
- Google LLC
- Microsoft Corporation
- Pearson plc
- McGraw Hill Education
- Next Education India Pvt. Ltd.
- Eupheus Learning
Développements industriels récents dans Marché de l'Edtech K-12 en Inde
- Mai 2026 : Google a annoncé des partenariats de formation à l'IA avec cinq partenaires éducatifs au niveau des États indiens, avec des cours localisés en six langues indiennes. L'initiative crée des opportunités pour une adoption responsable de l'IA, l'habilitation multilingue des enseignants et l'apprentissage en classe soutenu par l'IA.
- Janvier 2026 : LEAD a ciblé 1 200 écoles partenaires supplémentaires en 2026, visant à approcher 10 000 écoles. Son réseau existant desservait 3,8 millions d'élèves, avec 90 % des écoles partenaires situées en dehors des zones métropolitaines, soutenant l'expansion régionale de l'EdTech institutionnel.
- Novembre 2025 : PhysicsWallah a déposé une demande d'introduction en bourse de 3 480 crore INR (387,30 millions USD), dont 3 100 crore INR (345,02 millions USD) en capital frais. Les allocations prévues comprenaient 460,5 crore INR (51,25 millions USD) pour l'expansion des centres hors ligne et 200,1 crore INR (22,27 millions USD) pour l'infrastructure cloud, soutenant la prestation hybride et la montée en puissance technologique.
- Mars 2025 : Aakash a prévu un investissement de 800 à 1 000 crore INR (89,04 à 111,30 millions USD) sur trois ans pour les infrastructures, les capacités numériques et l'apprentissage piloté par l'IA. Son objectif d'augmenter la contribution des revenus de l'apprentissage en ligne et hybride de 5 % à 20-25 % signale une stratégie omnicanale plus forte.
Périmètre du rapport sur le marché de l'EdTech K-12 en Inde
Le rapport sur le marché de l'EdTech K-12 en Inde analyse les produits et services d'apprentissage numérique pour l'enseignement scolaire, notamment le matériel, les logiciels, le contenu numérique, l'apprentissage en ligne, l'apprentissage en classe assisté par la technologie, la prestation mixte et l'apprentissage à son propre rythme. Le marché est segmenté par type, modèle de déploiement, mode d'apprentissage, utilisateur final et géographie, couvrant le nord, le sud, l'ouest et l'est de l'Inde. L'étude examine les moteurs tels que l'accès abordable aux smartphones et à l'internet mobile, la numérisation des écoles pilotée par le gouvernement, la demande de préparation aux examens, l'adoption de l'apprentissage hybride, la localisation du contenu en langues vernaculaires et la personnalisation assistée par l'IA, ainsi que les freins incluant les lacunes d'accès numérique, les préoccupations des parents en matière de confiance et d'accessibilité financière, la fragmentation des achats institutionnels et les défis d'interopérabilité des programmes. Elle évalue l'infrastructure éducative et les investissements, les ratios élèves-enseignants, la densité des établissements d'enseignement, les inscriptions des élèves et les dépenses de cours particuliers. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, des analyses régionales, des évaluations du paysage concurrentiel, la concentration du marché, les parts de marché, les développements stratégiques et les profils d'entreprises. Il explore également les opportunités dans les plateformes d'apprentissage multilingues, hors ligne en priorité, d'évaluation intégrée aux écoles et de productivité des enseignants. Les estimations et prévisions du marché sont présentées en valeur pour tous les segments couverts pour 2022–2032.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de l'EdTech K-12 en Inde d'ici 2032 ?
Le marché de l'EdTech K-12 en Inde devrait atteindre 13,22 milliards USD d'ici 2032, avec un CAGR de 18,62 % de 2027 à 2032.
Quelle catégorie de produits détient la plus grande part dans l'EdTech K-12 en Inde ?
Les logiciels représentaient une part de 36,10 % en 2026, soutenus par l'utilisation récurrente des plateformes pour l'apprentissage, l'évaluation et les flux de travail des enseignants.
Pourquoi l'apprentissage mixte se développe-t-il en Inde ?
L'apprentissage mixte et hybride devrait croître à un CAGR de 21,90 % jusqu'en 2032, car il combine l'accès numérique avec le soutien scolaire local et la responsabilité.
Quelle région connaît la croissance la plus rapide dans l'EdTech K-12 en Inde ?
L'est de l'Inde devrait se développer à un CAGR de 20,20 % jusqu'en 2032, soutenu par l'adoption des smartphones et une base croissante de premiers apprenants numériques.
Qu'est-ce qui limite l'adoption de l'apprentissage numérique dans les écoles indiennes ?
La connectivité inégale, l'accès aux appareils, les inégalités entre les genres, la confiance des parents et la préparation variable des écoles continuent de freiner l'adoption.
Quelle est l'importance des cours particuliers payants pour la demande d'apprentissage numérique K-12 ?
L'apprentissage complémentaire payant montre que les ménages continuent de rechercher un soutien scolaire en complément de la scolarité formelle.