
インドK-12 Edtech市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
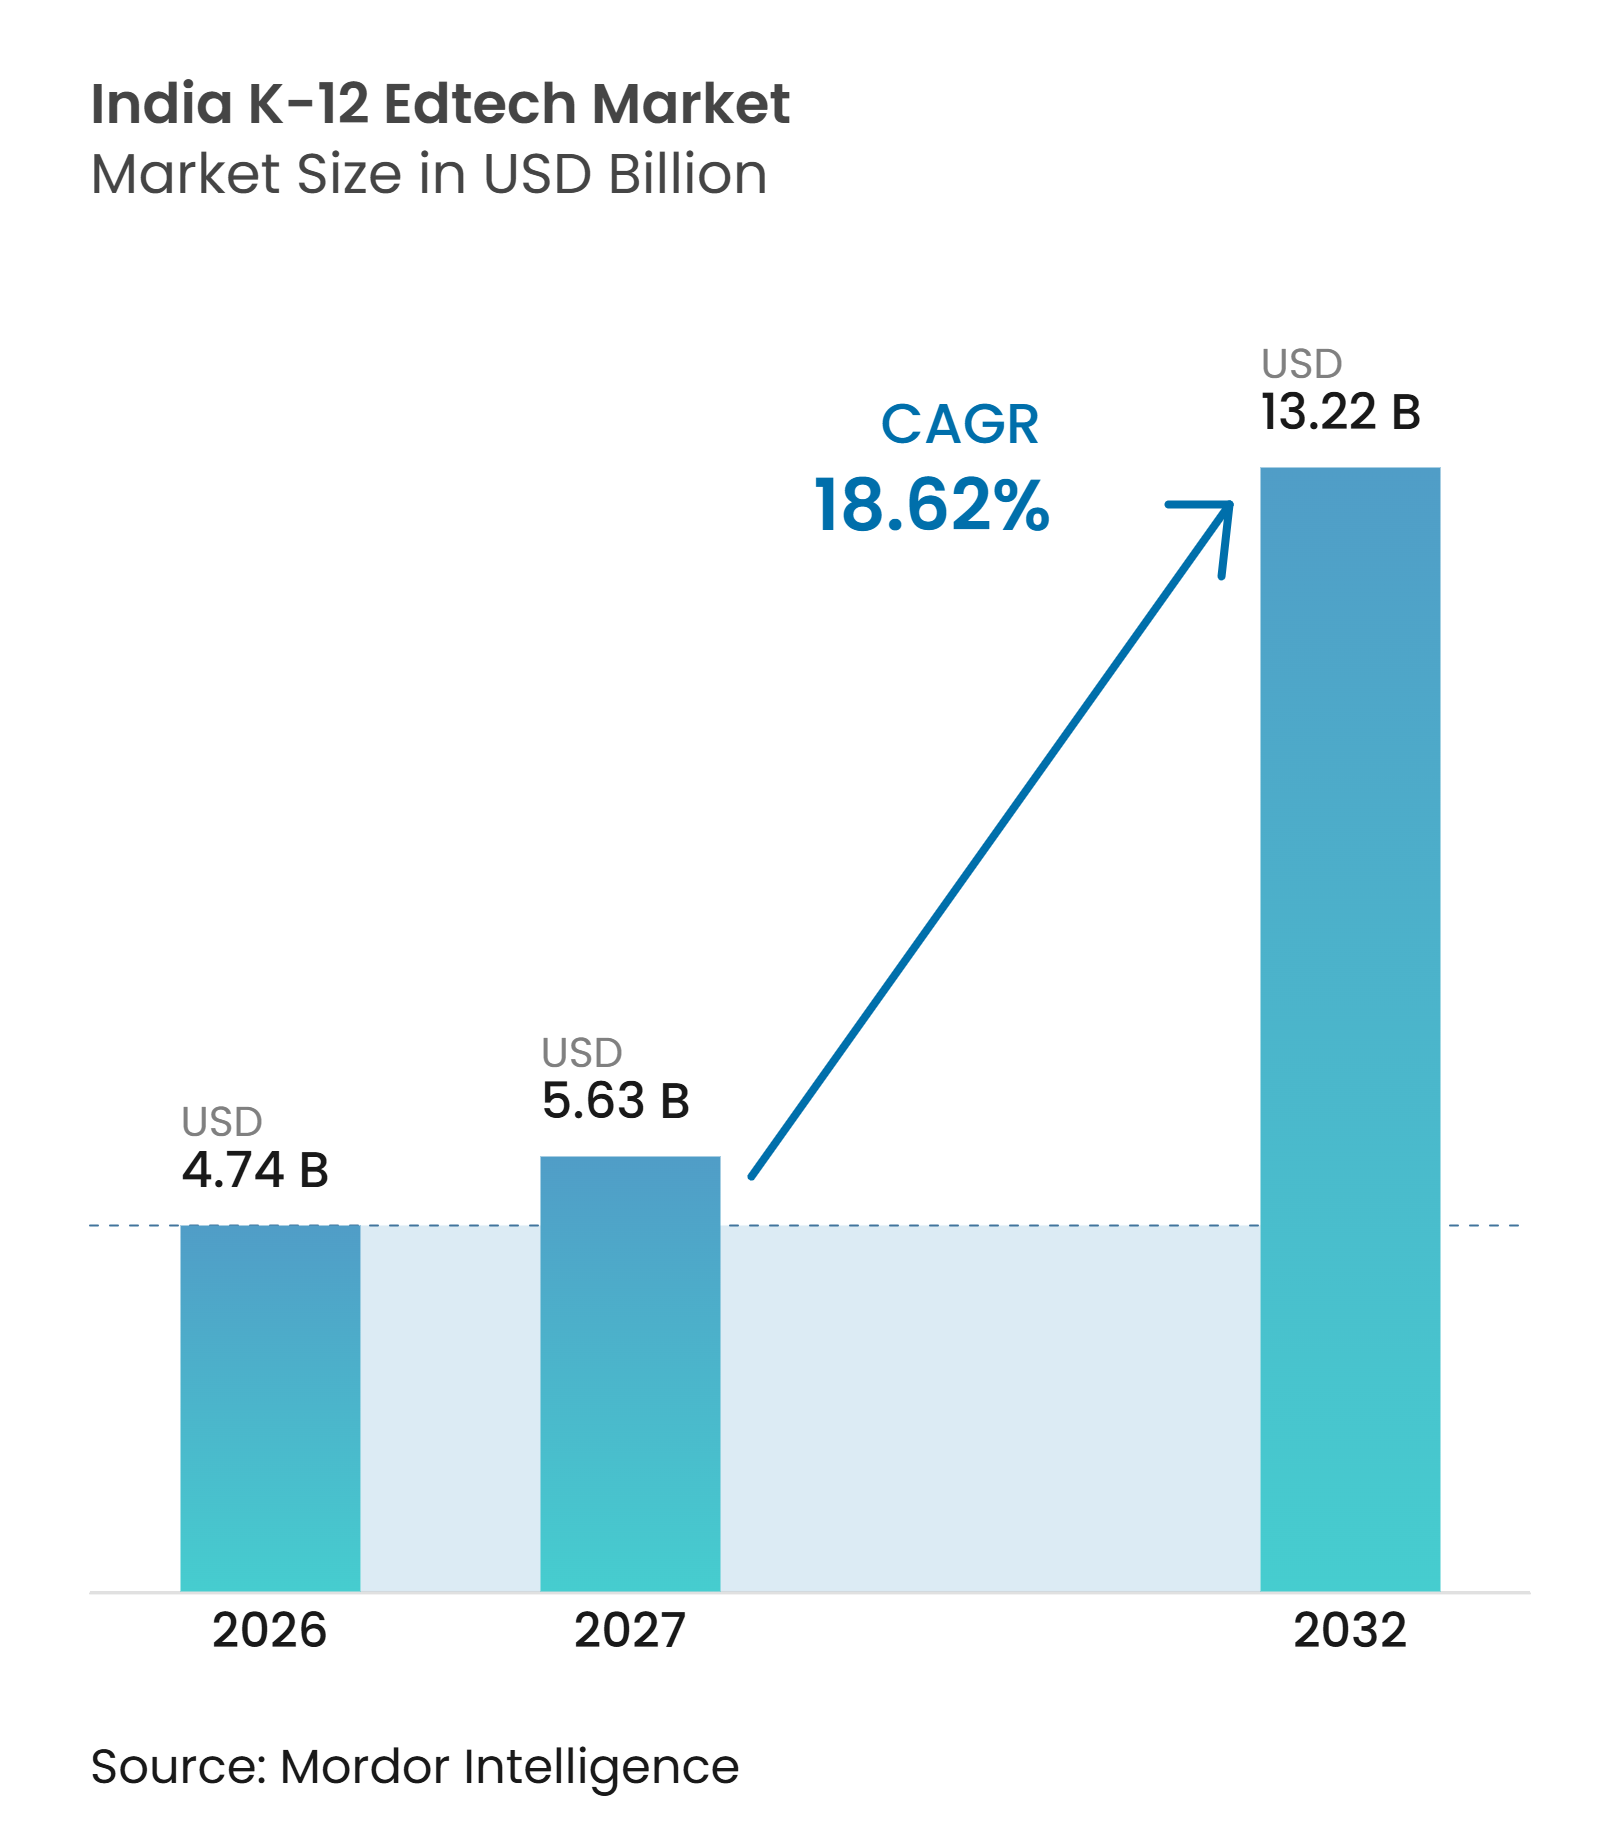
| 基準年の市場規模 (2026) | 4.74 十億米ドル |
| 市場規模 (2027) | 5.63 十億米ドル |
| 市場規模 (2032) | 13.22 十億米ドル |
| 成長率 (2027 - 2032) | 18.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインドのインドK-12 Edtech市場分析
インドK-12 EdTech市場規模は2026年に4.74 ビリオン 米ドルと評価され、2027年の5.63 ビリオン 米ドルから2032年には13.22 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは18.62%です。成長は、若年層のスマートフォンアクセス、公共デジタル学習インフラ、および補習教育への家計支出によって牽引されています。統計・計画実施省は、農村部の15~29歳の携帯電話所有者の95.5%がスマートフォンを所有し、同年齢層の農村部居住者の92.7%が過去3ヶ月間にインターネットを利用したと報告しており、主要都市以外でのデジタル学習普及の可能性を示しています[1]。2025年~2026年度連邦予算における学校教育への7兆8,572億ルピー(8.74 ビリオン 米ドル)の配分には、教育向けAIセンター・オブ・エクセレンスへの500億ルピー(55.65 ミリオン 米ドル)、政府学校への5万校のアタル・ティンカリング・ラボ設置計画、およびバーラットネットを通じた全政府立中等学校へのブロードバンド接続を含むデジタル学習インフラ強化のための取り組みが伴っていました。
主要レポートのポイント
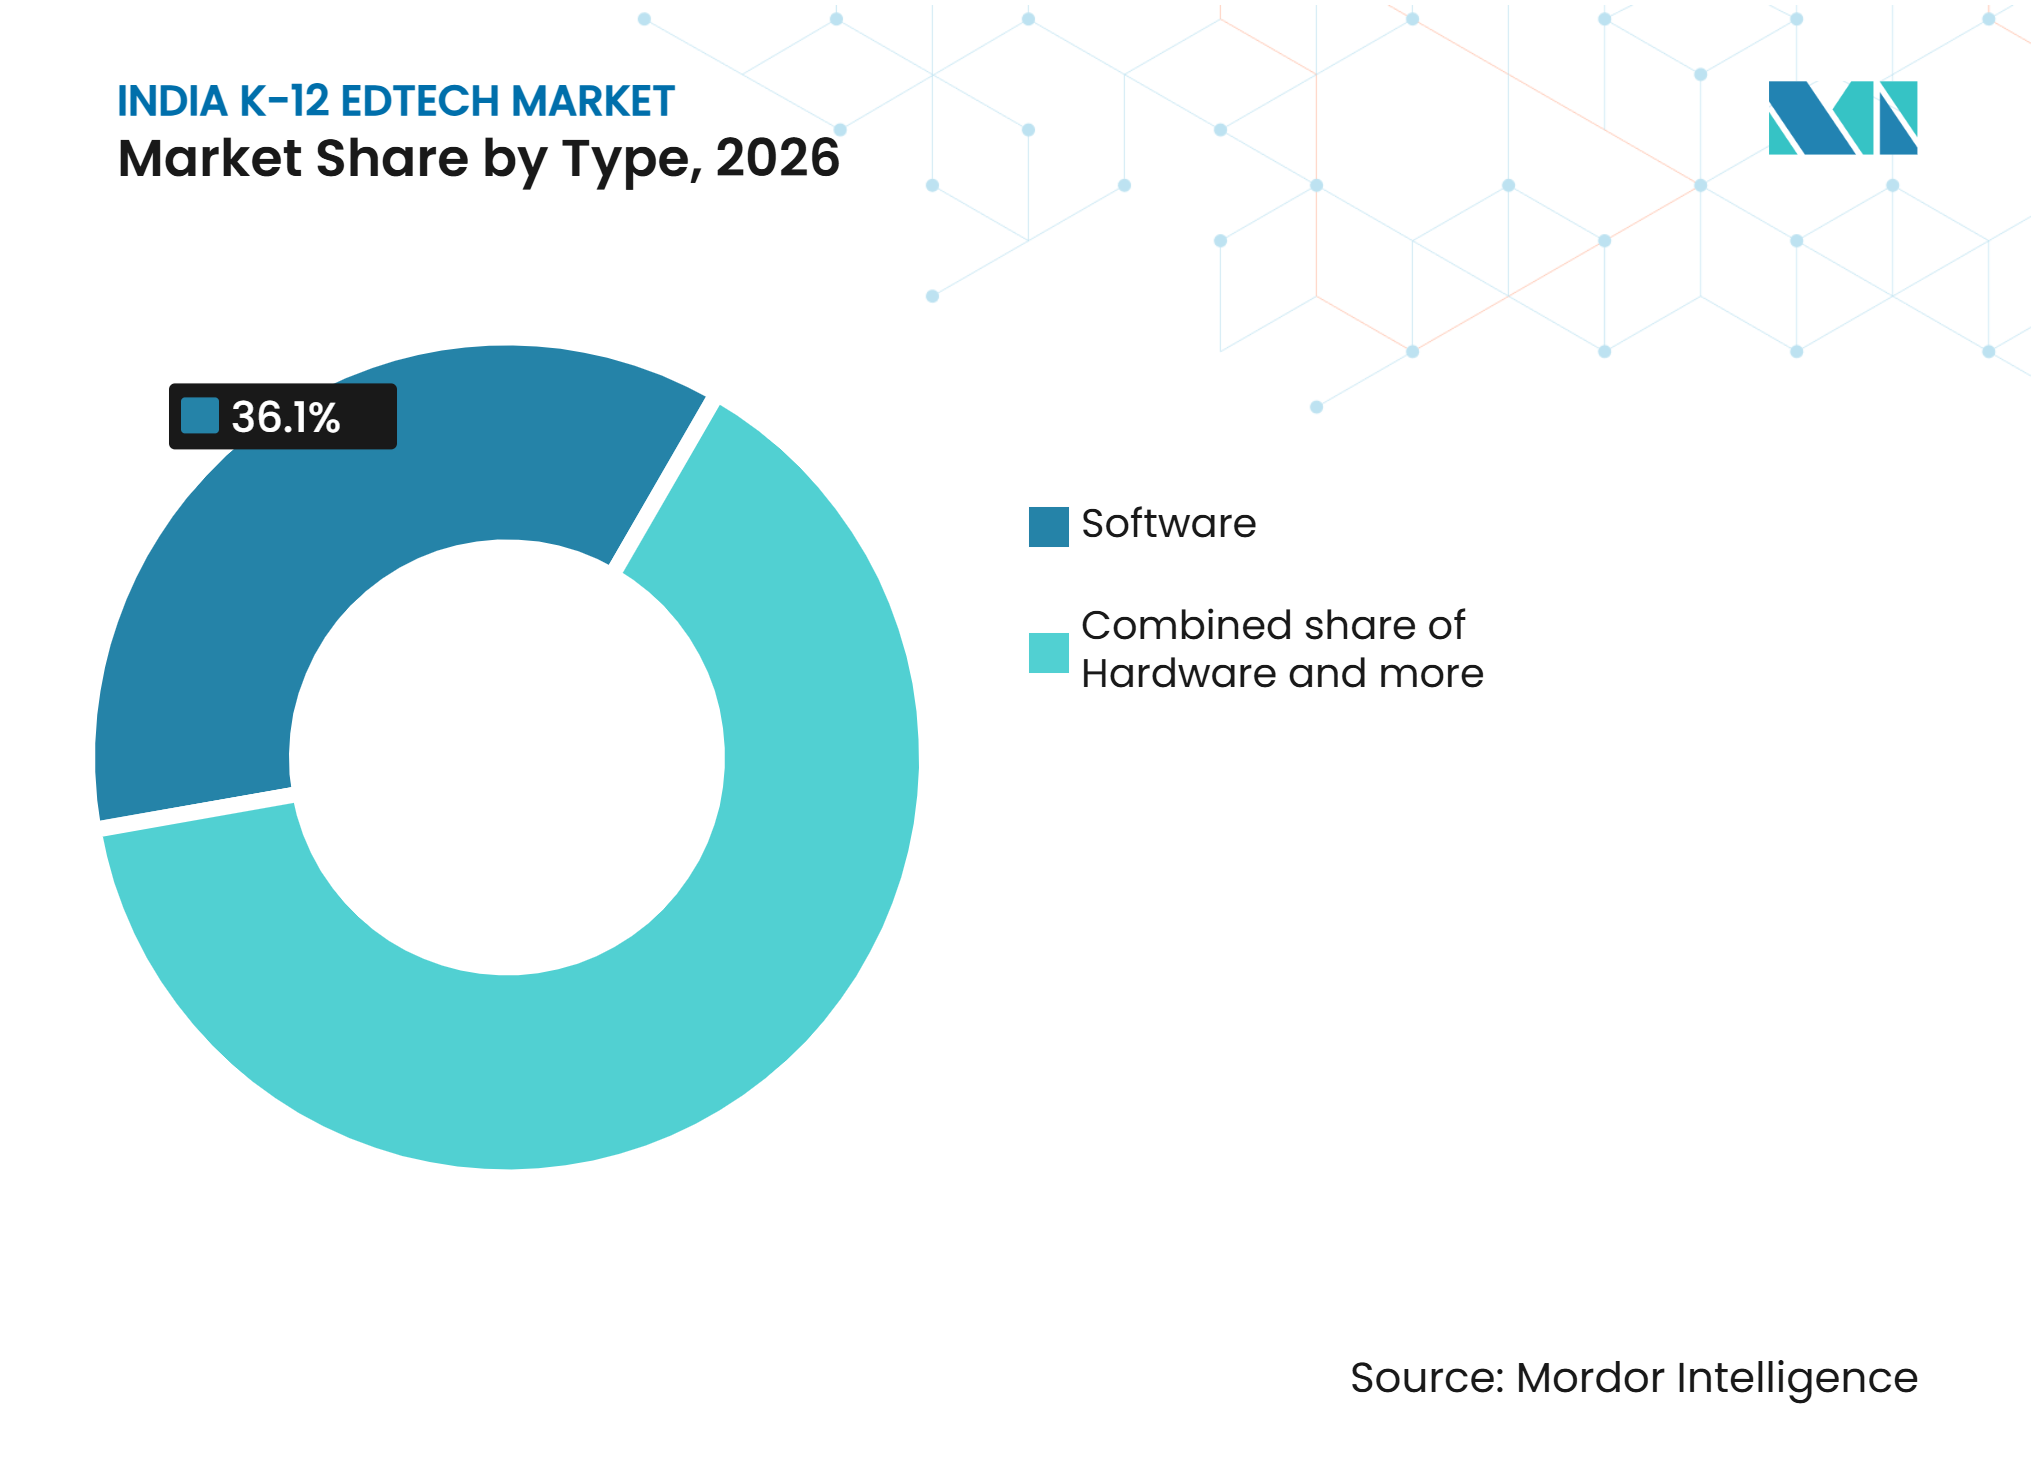
- タイプ別では、ソフトウェアが2026年のインドK-12 EdTech市場シェアの36.10%を占め、2032年にかけて20.12%のCAGRで成長すると予測されています。
- 導入モデル別では、クラウドベースの導入が2026年のインドK-12 EdTech市規模の76.60%を占め、2032年にかけて20.70%のCAGRで成長すると予測されています。
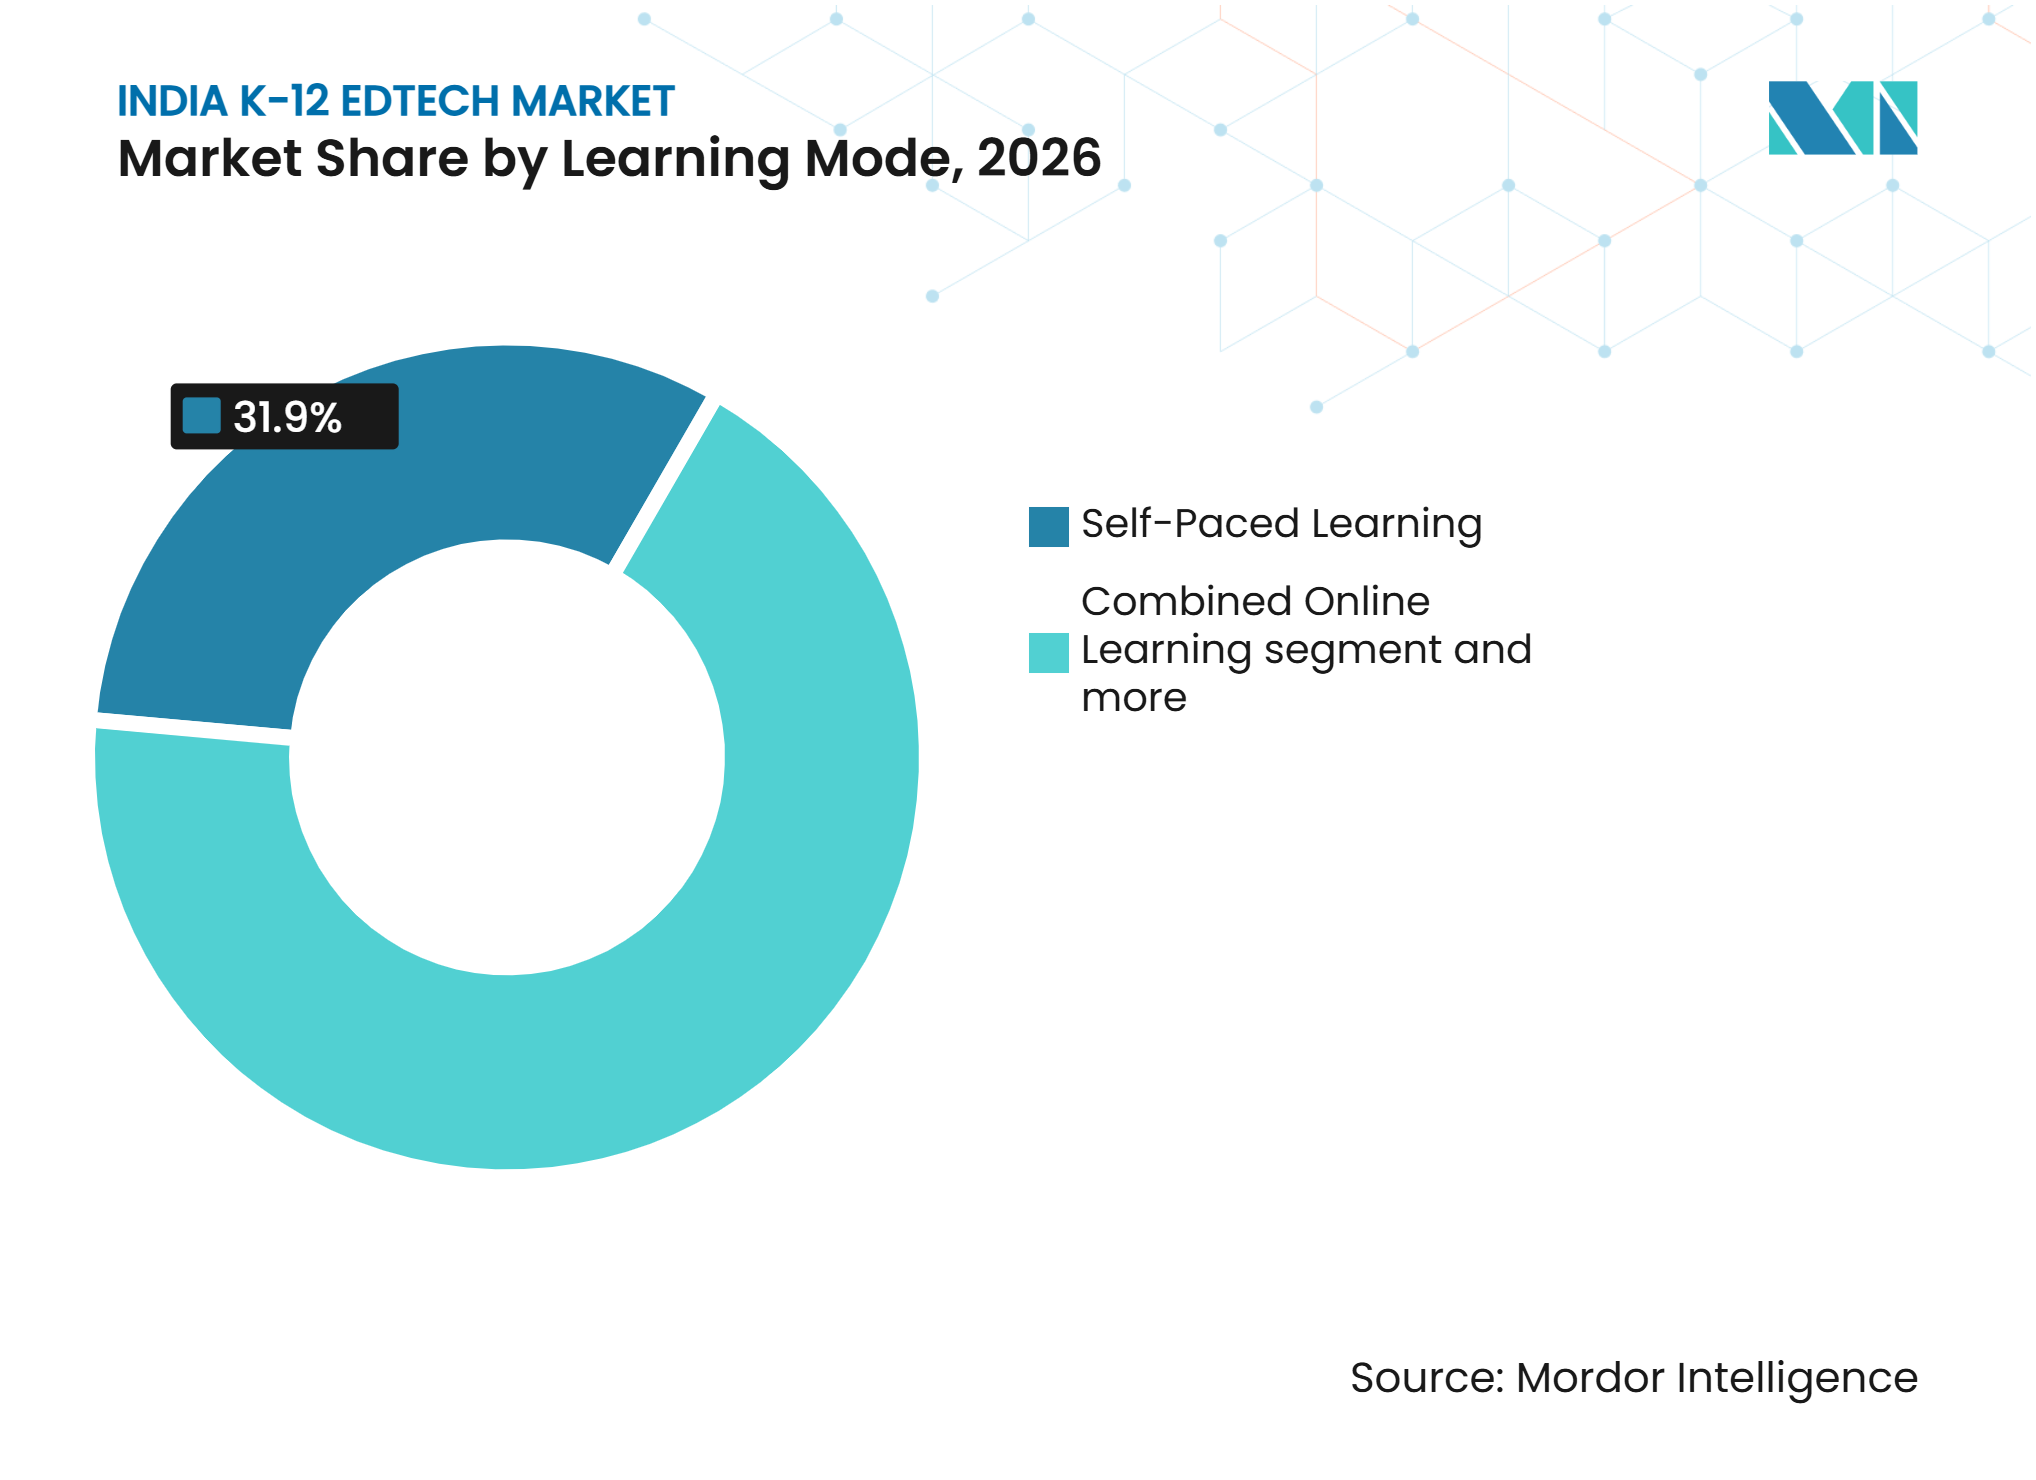
- 学習モード別では、自己ペース学習が2026年のインドK-12 EdTech市場シェアの31.90%を占め、ブレンド型およびハイブリッド型学習は2032年にかけて21.90%のCAGRで成長すると予測されています。
- エンドユーザー別では、コンシューマーセグメントが2026年のインドK-12 EdTech市場シェアの62.90%を占め、2032年にかけて19.10%のCAGRで成長すると予測されています。
- 地域別では、北インドが2026年のインドK-12 EdTech市場規模の30.20%を占め、東インドは2032年にかけて20.20%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な価格のスマートフォンおよびモバイルインターネットアクセスの拡大 | +3.2% | 全国規模、特に第2・第3層都市および北インド・東インドの農村地帯での不均衡な恩恵 | 短期(2年以内) |
| 政府主導の学校デジタル化とデジタル公共インフラ | +2.5% | 全国規模、ウッタル・プラデーシュ州、ビハール州、マディヤ・プラデーシュ州など政府立学校が多い州での最大の効果 | 中期(2~4年) |
| 補習学習および受験対策への需要 | +3.5% | 北インドおよび南インド、東インドおよび第3層地域へ拡大 | 短期(2年以内) |
| ハイブリッドスクールおよびコーチング提供モデルの成長 | +2.0% | 全国規模、大都市圏および第1層都市での強み、第2・第3層地域への拡大 | 中期(2~4年) |
| 地方語および試験委員会別コンテンツのローカライゼーション | +1.8% | 南インド、西インド、東インド | 中期(2~4年) |
| AI支援によるパーソナライゼーション、評価、および教師のワークフロー | +2.3% | 全国規模、都市部の私立学校から始まり、州の展開を通じて拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手頃な価格のスマートフォンおよびモバイルインターネットアクセスの拡大
スマートフォン普及率の拡大と手頃な価格のモバイルインターネットにより、インドK-12 EdTech産業のリーチが、対面式の学習塾が開するエリアを超えて広がっています。接続環境の改善により、農村部や十分なサービスが行き届いていない地域の生徒も、オンライン個別指導、録画授業、デジタル評価にアクセスできるようになっています。これにより、プロバイダーは物理的なインフラへの投資なしに新規ユーザーを獲得できます。ただし、ネットワーク品質のばらつきや価格面での制約が、プラットフォームの継続的な利用を妨げる可能性があります。低帯域幅コンテンツ、モバイルフレンドリーな学習体験、および手頃な価格のサブスクリプションを提供するプロバイダーは、デジタルアクセスを持続的な採用へと転換するうえで有利な立場にあります。
政府主導の学校デジタル化とデジタル公共インフラ
政府のデジタル化により、インドK-12 EdTech市場における機関向けの機会が拡大しています。教育省は、インターネット接続を持つ学校の割合が前年の53.9%から2024年~2025年には63.5%に増加し、機能するコンピューターを持つ学校の割合が57.2%から64.7%に上昇したと報告しています。2025年~2026年度連邦予算は学校教育に7兆8,572億ルピー(8.74 ビリオン 米ドル)を配分し、教育向けAIセンター・オブ・エクセレンスへの500億ルピー(55.65 ミリオン 米ドル)、バーラットネットへのコミットメント、および5万校のアタル[2]を含んでいます。 公共デジタル学習イニシアチブは、民間の提供物が超えなければならないベースラインサービスを引き上げます。NEP 2020とPARAKHは、学校システム契約を求めるプラットフォーの成果・評価フレームワークを強化します。この環境は、デジタルツールを教師のワークフロー、カリキュラム実施、および監査可能な学習進捗追跡と統合するベンダーに有利です。
補習学習および受験対策への需要
補習学習はインドK-12 EdTech産業における主要な収益ドライバーであり続けており、家庭からの需要は入学試験対策コーチングにとどまりません。家庭は正規の学校教育と並行して学習支援を求めており、高校段階前の補習ニーズが補習学習ツールの役割を拡大しています。北インドは確立された学習塾クラスターを通じて試験対策需要を生み出しており、中小都市はデジタルサービスを初めて利用する顧客の増加基盤を提供しています。プラットフォームは、大学入学共通試験(JEE)および医学部入学試験(NEET)に特化した狭い提案への依存を減らすため、大学入試対策、基礎学習支援、および保護者向け学習進捗レポートを組み合わせることができます。この幅広い提供内容により、地域カリキュラムへの対応と価格の手頃さが顧客獲得において重要な要素となります。
ハイブリッドスクールおよびコーチング提供モデルの成長
家族が地域の学習支援と個人的なインタラクションを引き続き重視するにつれ、ハイブリッド提供が重要性を増しています。オンライン練習モジュール、録画コンテンツ、および評価ツールが学校やコーチングセンターの指導を拡張する場合、インドK-12 EdTech市場は恩恵を受けます。学校でのインターネット利用可能性の向上は、より多くの場所でテクノロジーを活用した指導をサポートします。デジタル提供により、集中管理された教員・コンテンツチームが単一の教室を超えて学習者をサポートできます。中小都市では、ハイブリッドモデルが共有デジタルコンテンツのスケールメリットを維持しながら、保護者の地域的な説明責任への好みに応えることができます。このモデルは、オフラインの場が単なる販売チャネルとしてではなく、疑問解決、メンタリング、実践的な指導、および監督付き評価に焦点を当てる場合に最も持続可能です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部・低所得層・政府立学校の学習者にわたるデジタルアクセスの格差 | -2.5% | 東インド、中央インド、北東部、および学校インターネット普及率が低い州 | 中期(2~4年) |
| 保護者の信頼、成果の証明、および支払い意欲への圧力 | -1.8% | 全国規模、特に第2・第3層市場 | 中期(2~4年) |
| 断片化した学校調達と長い機関向け販売サイクル | -1.2% | 全国規模、政府立学校および農村セグメントでより大きな影響 | 長期(4年以上) |
| 試験委員会・シラバスの断片化と評価データの相互運用性リスク | -0.9% | 全国規模、特にマハーラーシュトラ州やカルナータカ州などの複数試験委員会の州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農村部・低所得層・政府立学校の学習者にわたるデジタルアクセスの格差
デバイス所有の広がりにもかかわらず、不均等なデジタルアクセスがインドK-12 EdTech市場を制約しています。全国の学校インターネット接続率は2024年~2025年に63.5%に達しましたが、この平均値はインフラ品質とアクセス可用性における大きな差異を隠しています。引用された統合地区教育情報システム・プラス(UDISE+)のデータは、政府立学校が私立学校と比較してデジタルインフの利用可能性が著しく低く、一貫した学校ベースのEdTech展開を制限していることを示しました[3]。地域、性別、所得グループにわたるアクセスの格差は依然として大きく、特に農村部の学習者にとって顕著です。これらの格差には、オフラインダウンロード、小容量ファイル形式、モバイルファーストのインターフェース、および断続的な接続環境下で機能するコンテンツが必要です。低帯域幅設計をコア製品要件として扱うプラットフォームは、公立学校および低所得層の学習者のより大きなシェアにサービスを提供できます。
保護者の信頼、成果の証明、および支払い意欲への圧力
家計の支払い意欲は、製品が学習成果を改善するという信頼できる証拠に依存しています。バーラット EdTechサーベイは、子供や教師の間での教育テクノロジーの広範な利用を報告しましたが、無料ユーザーから有料ユーザーへの転換を継続的な商業的課題として特定しました。無料の公共学習コンテンツは、有料コンテンツおよびサービスへの期待を高めます。価格に敏感な地域では、保護者がサブスクリプション費用を地域の個別指導費、学校費用、および無料のデジタル代替品と比較します。透明性のある診断評価、定期的な進捗報告、および明確に定義された更新特典は、広範な成果主張なしに信頼を構築できます。この制約は、学習者がサポートを必要としているが家計のキャッシュフローが不規則な場所で最も強く、柔軟で低リスクな価格設定の重要性を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
生徒・学習者行動分析
インドには2023年~2024年に約2億4,800万人の学校生徒がいました。総就学率は初等教育レベルの93%から中等教育レベルの66.5%に低下し、2024年~2025年には68.5%に上昇しました。この進学格差は、中等学年の参加と受験準備をインドK-12 EdTech市場における主要な需要領域として浮き彫りにしています。K-12 EdTechセグメントは2024年に約3.2 ビリオン 米ドルと評価され、2032年まで成長すると予測されています。プロバイダーは、学年別学習パスウェイ、診断練習、およびカリキュラム整合型復習を通じてこの機会に対応できます。
民間コーチングへの年間平均家計支出は、2011年~2012年の859ルピー(9.56米ドル)から2022年~2023年には2,321ルピー(25.83米ドル)に増加しました。教育支出に占める割合は11.87%から13.53%に上昇しました。農村世帯はコーチングに教育予算の15.32%を配分し、都市世帯の12.02%と比較して高い水準でした。2025年には学生の27%が民間コーチングを利用し、中等教育レベルでは37.8%に上昇しました。この需要は、手頃な価格の科目別サブスクリプション、柔軟な支払いオプション、および進捗報告をサポートします。
教育パフォーマンス・インテリジェンス
教育省が公表したUDISE+データによると、インドには2024年~2025年に約147.1万校にわたって1,01,22,420人の教師がいました。生徒・教師比率は、礎段階で10:1、準備段階で13:1、中等段階で17:1、後期中等段階で21:1でした。上位段階での高い比率は、科目別サポートと的を絞った練習の必要性を浮き彫りにしました。これにより、インドK-12 EdTech市場において、教室での指導を補完する診断評価、自動フィードバック、およびパーソナライズされた復習ツールの機会が生まれました。
インドの学校ネットワークには2024年~2025年に147.1万校と2億4,690万人の生徒が含まれていました。政府立学校は機関の約69%を占め、私立学校は26%を占めていました。ウッタル・プラデーシュ州には約26.2万校と4,280万人の生徒がおり、スケーラブルな学習ソリューションへの需要を支えています。政府立学校の大きな基盤は、機関向け契約の機会も生み出しました。ローカライズされたコンテンツ、カリキュラムの整合性、および地域インフラに適した提供モデルは、生徒数を持続可能な需要に転換するために不可欠でした。
セグメント分析
タイプ別:
ソフトウェアが継続的なプラットフォーム利用を通じてスケールソフトウェアは2026年のインドK-12 EdTechセクターの36.10%を占め、最大の製品カテゴリーとなっています。デジタルプラットフォームは、継続的なアクセスモデルを通じて学習コンテンツ、評価、管理、および教師のワークフローをサポートします。クラウドベースの提供により、プロバイダーは教室機器を交換することなくアップデートを展開できます。AI対応機能は、教師が学習ギャップを特定し、生徒の進捗に合わせて練習を調整するのに役立ちます。ソフトウェアはまた、ベンダーに一回限りのデバイス購入よりも予測可能な収益をもたらします。効果的な実装サポートと適切なデータ管理慣行は、学校において引き続き不可欠です。
ソフトウェアは2032年まで20.12%のCAGRで成長すると予測されています。ハードウェアは、スマート教室、ディスプレイ、デバイス、またはオフラインアクセスがデジタル指導を可能にする場所では引き続き関連性があります。ただし、調達の遅延、設置要件、メンテナンスの必要性、および不均等な接続性という課題に直面しています。コンテンツは依然として不可欠ですが、無料の公共リポジトリが差別化されていない動画ライブラリの価値を低下させています。公共デジタル学習イニシアチブは、適応型、試験委員会別、または教師サポートと統合された商業コンテンツへの需要を高めます。インドK-12 EdTechセクターは、教室の要件に基づいてソフトウェア、コンテンツ、および選択されたハードウェアを組み合わせることができます。機関向けの場では、カリキュラムマッピングと地域の実装能力がテクノロジーと同様に重要です。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:
クラウドベースの提供がコストとリーチで優位クラウドベースの展開は2026年のインドK-12 EdTechセターシェアの76.60%を占めました。クラウドサービスは、プロバイダーと学校の初期インフラ要件を削減しながら、集中管理されたコンテンツ更新を可能にします。このモデルは、都市部および中小都市の学習者をサポートします。国家デジタル教育イニシアチブは、大規模な公共学習システムが集中管理された提供を使用していることを示しています。学校の接続性が拡大するにつれ、クラウドプラットフォームはセクターの成長をサポートできます。ただし、プロバイダーは信頼性、データプライバシー、および地域言語のユーザビリティに対処する必要があります。
クラウドベースの展開は2032年まで20.70%のCAGRで成長すると予測されています。これらのモデルは、インターネット接続が不安定な場所や学校が厳格なデータ管理を必要とする場所では引き続き関連性があります。プロバイダーは、これらのニーズに対応するためにローカルコーチング、ダウンロード可能なモジュール、およびプライベートクラウドの取り決めを使用します。これらの形式は、家庭用デバイスを共有する農村の機関や低所得層の学習者のアクセスを改善します。また、学校がテクノロジーを段階的に採用することも可能にします。クラウドベースの提供が長期的な方向性であり続ける一方、柔軟な展開モデルはインドの多様な教育システムにとって不可欠です。
学習モード別:
家族が説明責任を求めるにつれてブレンデッド学習が拡大ブレンデッド学習およびハイブリッド学習は2026年のインドK-12 EdTechセクターシェアの31.90%を占めました。デジタル練習が教室セッション、メンタリング、または監督付きテストと組み合わされる場合、インドK-12 EdTechセクターはこの形式で成長します。家族は地域の説明責任の拠点を持ちながら、生徒は予定された授業以外でデジタル教材にアクセスできます。学校のインターネット利用可能性の向上は、テクノロジーを活用した指導をサポートします。プロバイダーはまた、複数の場所にわたって共通のデジタルカリキュラムを展開できます。センターや学校全体で一貫した教育品質を維持することが主要な運営上の課題です。
ブレンデッド学習およびハイブリッド学習は2032年まで21.90%のCAGRで成長すると予測されています。録画授業、復習教材、および練習テストへの柔軟なアクセスを提供します。この形式は、生徒がモジュールを繰り返し、学校のスケジュールに合わせて学習できるようにすることで受験対策をサポートします。ただし、大人のサポートやフィードバックが限られている場合、修了率が低下する可能性があります。適応型パスウェイと定期的な診断チェックは、基礎学習が不均等な生徒にとっての有用性を向上させることができます。ライブオンラインおよび対面型テクノロジー活用学習は、地域センターへのアクセスや安定した接続性が異なる場合に、それぞれ異なるユースケースに対応します。

エンドユーザー別:
コンシューマー需要が収益をリードし、機関が安定性を付加コンシューマーセグメントは2026年のインドK-12 EdTech産業シェアの62.90%を占めました。多くの家庭が正規の学校教育と並行して学習支援を求めており、補習授業への家庭支出がこの地位を支えています。学校の授業と試験要件の間にギャップがあると家庭が認識した場合に需要が最も高まります。手頃な価格設定、信頼性の高いコンテンツ、および学習者の進捗の可視化も需要に影響します。家庭が地元の個別指導オプションとサブスクリプションを比較するため、保護者とのコミュニケーションが重要です。コンシューマー向けサービスは、各学期において価値を実証する必要があります。
コンシューマーセグメントは2032年にかけて19.10%のCAGRで成長すると予測されています。ビジネスセグメントには、学校システム向けプラットフォーム、機関向けコンテンツライセンス、および公共部門への導入が含まれます。収益シェアは小さいものの、ベンダーが日常的な授業および評価に統合される場合、機関向け契約は長期的な関係を支えることができます。政府系学校のデジタル化により潜在的な顧客基盤が拡大しており、2024〜2025年にはインターネットアクセスを持つ学校が63.5%に達しています。このモデルには、より長い販売サイクル、調達コンプライアンス、教員研修、および地域サービス体制が必要です。また、レポーティング、カリキュラム提供、および管理業務のワークフローもサポートします。バランスの取れたポートフォリオにより、単一の獲得チャネルへの依存を軽減できます。
地域分析
北インドは2026年のインドK-12 EdTech市場の30.20%のシェアを占めました。ウッタル・プラデーシュ州、ラジャスタン州、デリー首都圏での受験対策活動が補習学習製品への需要を支えています。高い生徒数が広いユーザーベースを生み出しますが、価格の手頃さと政府立学校の接続性は様々です。ヒンディー語優先コンテンツ、低データ機能、アクセスしやすい価格設定、および地域コーチングパートナーシップがハイブリッド提供をサポートします。学校のインターネットとコンピューターの利用可能性の向上に関する教育省のデータは機関的な可能性を示していますが、不均等なインフラがクラウドのみのモデルを制限しています。プロバイダーは、受験対策ユーザー、私立学校、および政府立学校の学習者に対して差別化された戦略を必要とします。
東インドは2032年まで20.20%のCAGRで成長すると予測されています。スマートフォンアクセスの向上が、西ベンガル州、ビハール州、オディシャ州、ジャールカンド州の初めてデジタルを利用する学習者をサポートします。モバイルファーストのサービス、シンプルなインターフェース、地域言語コンテンツ、および低価格の提供物が様々なデジタル対応度に対応できます。UDISE+が全国的な接続性の改善を報告していますが、地域のアクセスは様々です。ダウンロード可能な授業、電話ベースの評価、地域サポート、および州のシラバスとの整合性が信頼と定期的な利用を構築できます。
南インドと西インドは異なるデジタル学習の機会を提供しています。カルナータカ州のテクノロジー支援学習プログラムと、45,060台のタブレットを使用した1,502校わたるアーンドラ・プラデーシュ州の適応型学習展開は、南インドのデジタル教育イニシアチブを示しています。西インドでは、マハーラーシュトラ州の約108,000校とグジャラート州の53,355校がEdTechプロバイダーに機関向けの機会を提供しています。州固有のカリキュラム整合性、地域言語コンテンツ、および適応型学習ソリューションは、プロバイダーがこれらの市場にわたる異なる教育要件に対応するのに役立ちます[4]。EdTechプロバイダーは戦略を調整する前に支出と調達の優先事項を検証する必要があります。 カリキュラムの整合性、言語、試験委員会の要件、調達慣行、学習基準、および生徒データ管理が主要な考慮事項です。学校向けツール、教師のワークフロー、アクセシビリティ機能、コンシューマーサブスクリプション、およびスケーラブルなローカライゼーションが多様な地域ニーズに対応できます。
教育インフラ・開発インテリジェンス
インドの2025年~2026年度連邦予算は教育省に12兆8,650億ルピー(14.32 ビリオン 米ドル)を配分し、前年比6.22%増となりました。学校教育には7兆8,572億ルピー(8.74 ビリオン 米ドル)が含まれ、前回の予算見積もりから7%増加しました。サマグラ・シクシャとプライム・ミニスター・スクールズ・フォー・ライジング・インディア(PM-SHRI)への配分はそれぞれ3,750億ルピー(417.37 ミリオン 米ドル)と1,450億ルピー(161.38 ミリオン 米ドル)増加し、500億ルピー(55.65 ミリオン 米ドル)が教育向けAIセンター・オブ・エクセレンスに充当されました。政府はまた、5年間で5万校のアタル・ティンカリング・ラボと、バーラットネットを通じた政府立中等学校へのブロードバンド接続を発表しました。これらの措置は、実施と入札の可用性を条件として、STEM学習、AI対応教育ツール、および機関向けEdTech調達の機会を拡大しました。
デジタル教育インフラも改善しました。2024年~2025年には、学校の64.7%がコンピューターアクセスを持ち、57.2%から上昇し、インターネット接続率は53.9%から63.5%に達しました。国家デジタル知識共有インフラ(DIKSHA)プラットフォームは2026年3月までに2,000万人以上の登録ユーザーを持ち、公共デジタル学習インフラのリーチを強化しました。インドK-12 EdTech市場にとって、これらの発展はデジタル評価、多言語コンテンツ、ブレンデッド学習、および教師サポートソリューションの機会を生み出しました。ただし、不均等な接続性と学校の準備状況が、オフライン対応製品と実装サービスへの需要を引き続き牽引しました。
競合環境
市場集中度
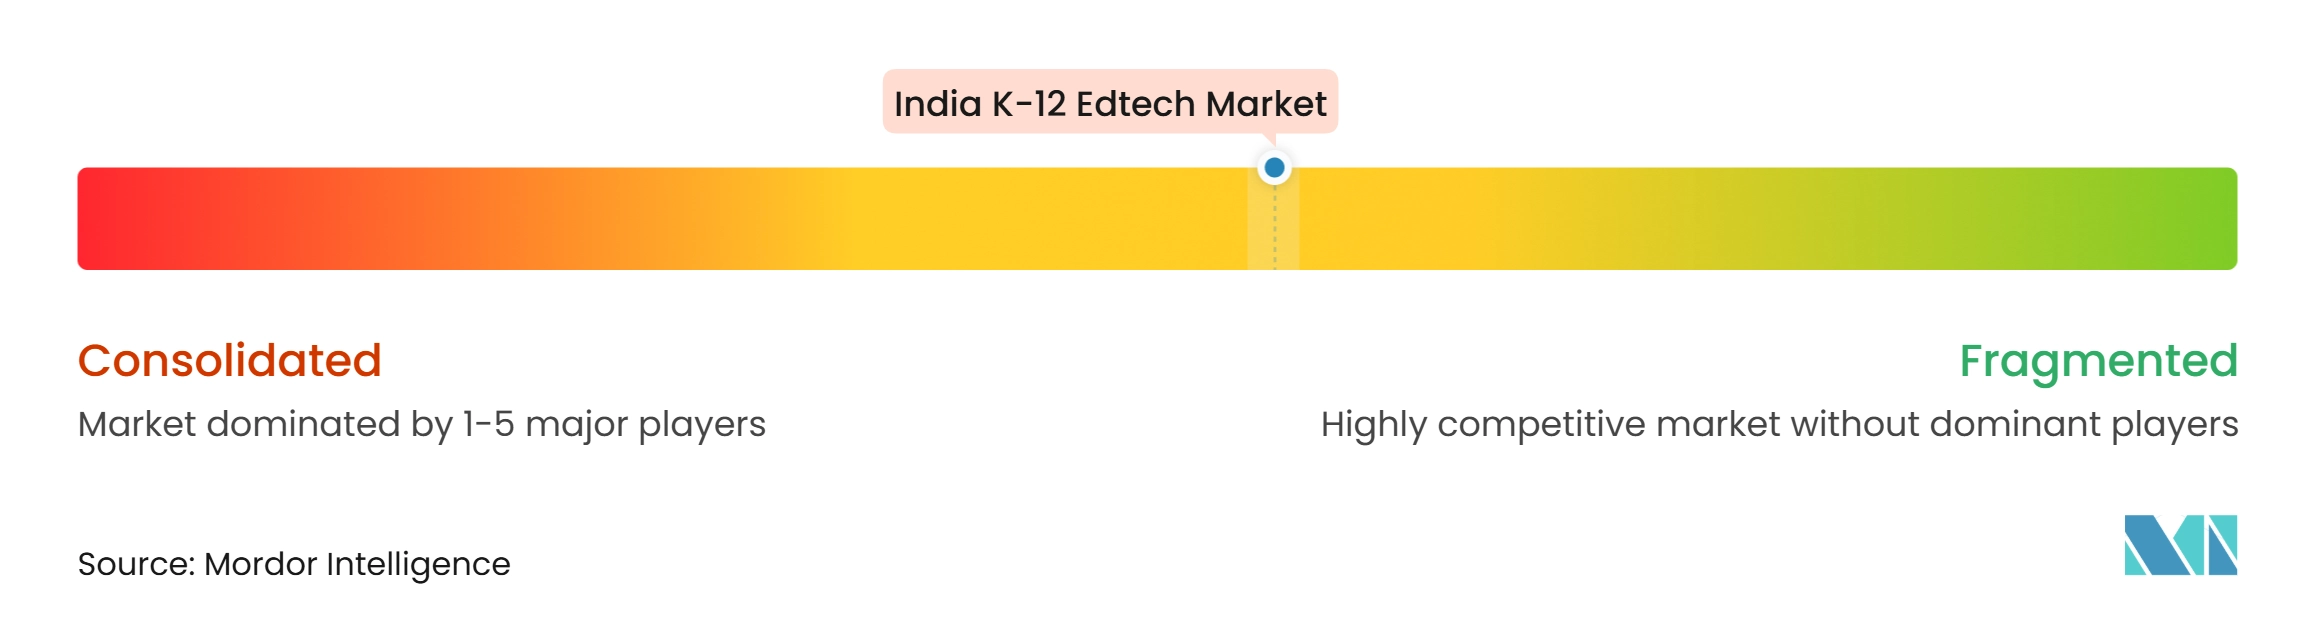
インドK-12 EdTech市場は中程度の集中度を持ち、コンシューマーおよび機関向け提供において全国的に支配的な地位を占める単一企業は存在しません。競争は補習学習プラットフォームと学校連携ソリューションプロバイダーにわたっています。公共デジタルインフラは、企業に有料製品の付加価値を証することを求めます。プロバイダーは、ハイブリッド提供、地域言語アクセス、評価、および教師サポートを通じて差別化しています。運営品質と測定可能な学習成果は、コンテンツ量よりもますます重要になっています。大規模なコンシューマーベースと複雑な機関要件の両方に品質を損なうことなく対応できる企業が有利な立場にあります。
プロバイダーは、家族が地域の関連性と説明責任を重視するにつれ、地域言語およびハイブリッド提供モデルを拡大しています。これらのモデルは、標準的なヒンディー語または英語コンテンツを好まない学習者にサービスを提供します。学校向けプロバイダーは、教授ルーティン、カリキュラムシーケンス、および管理要件に整合するテクノロジーを通じて競争しています。政府の教育政策は、国家学習・評価フレームワークに整合したベンダーを優遇します。プロバイダーはまた、州をまたいで拡大しながら品質を維持するために実装サポートが必要です。
不均等なアクセス、保護者の信頼、および断片化した調達が競争リスクを形成しています。デジタルアクセスの格差は、全国的な接続性の改善にもかかわらず、クラウドのみのプラットフォームのリーチを制限しています。無料の公共コンテンツは汎用サブスクリプションへの需要を減らしますが、構造化されたサポートと評価への需要を維持します。データ保護、カリキュラムの整合性、および教師の受容が学校展開の耐久性に影響します。市場は、単一の全国的な提供を中心に急速に統合されるのではなく、複数のビジネスモデルにわたって競争的であり続ける可能性が高いです。
インドK-12 Edtech産業リーダー
-
PhysicsWallah Limited
-
BYJU'S
-
Vedantu Innovations Pvt. Ltd.
-
LEAD School
-
Aakash Educational Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドK-12 Edtech市場 このレポートでカバーされる企業
- PhysicsWallah Limited
- BYJU'S
- Vedantu Innovations Pvt. Ltd.
- LEAD School
- Aakash Educational Services Limited
- Allen Career Institute
- Cuemath
- Extramarks Education India Pvt. Ltd.
- Unacademy
- Teachmint Technologies Private Limited
- Classplus
- Embibe
- Toppr Technologies Pvt. Ltd.
- Khan Academy
- Google LLC
- Microsoft Corporation
- Pearson plc
- McGraw Hill Education
- Next Education India Pvt. Ltd.
- Eupheus Learning
最近の産業開発事情 インドK-12 Edtech市場
- 2026年5月:Google LLCは5つのインド州レベルの教育パートナーとのAIトレーニングパートナーシップを発表し、コースは6つのインド言語にローカライズされました。このイニシアチブは、責任あるAI採用、多言語教師支援、およびAI支援型教室学習の機会を生み出します。
- 2026年1月:LEAD Schoolは2026年に1,200校の追加パートナー学校を目標とし、10,000校への到達を目指しました。既存のネットワークは380万人の生徒にサービスを提供し、パートナー学校の90%が大都市圏外にあり、地域の機関向けEdTech拡大をサポートしています。
- 2025年11月:PhysicsWallah Limitedは3,480億ルピー(387.30 ミリオン 米ドル)のIPOを申請し、3,100億ルピー(345.02 ミリオン 米ドル)の新規資本を含みました。計画された配分には、オフラインセンター拡大への460.5億ルピー(51.25 ミリオン 米ドル)とクラウドインフラへの200.1億ルピー(22.27 ミリオン 米ドル)が含まれ、ハイブリッド提供とテクノロジーのスケーリングをサポートします。
- 2025年3月:Aakash Educational Services Limitedはインフラ、デジタル能力、およびAI駆動型学習のために3年間で800億~1,000億ルピー(89.04~111.30 ミリオン 米ドル)の投資を計画しました。オンラインおよびハイブリッド学習の収益貢献を5%から20~25%に引き上げるという目標は、より強力なオムニチャネル戦略を示しています。
インドK-12 Edtech市場レポートの範囲
インドK-12 EdTech市場レポートは、ハードウェア、ソフトウェア、デジタルコンテンツ、オンライン学習、テクノロジー活用型教室学習、ブレンデッド提供、および自己ペース学習を含む学校レベルの教育向けデジタル学習製品・サービスを分析します。市場はタイプ、展開モデル、学習モード、エンドユーザー、および地域別にセグメント化されており、北インド、南インド、西インド、東インドをカバーしています。本調査は、手頃な価格のスマートフォンおよびモバイルインターネットアクセス、政府主導の学校デジタル化、受験対策需要、ハイブリッド学習の採用、地方語コンテンツのローカライゼーション、AI支援パーソナライゼーションなどの促進要因と、デジタルアクセスの格差、保護者の信頼と価格の手頃さへの懸念、断片化した機関調達、シラバスの相互運用性の課題などの抑制要因を検討します。教育インフラと投資、生徒・教師比率、教育機関の地域密度、生徒の入学状況、および個別指導費用を評価します。レポートは市場規模と成長予測、地域分析、競合環境評価、市場集中度、市場シェア、戦略的展開、および企業プロファイルを提供します。また、多言語、オフラインファースト学習、学校統合型評価、および教師生産性プラットフォームの機会も探ります。市場の推定と予測は、2022年~2032年のカバーされるすべてのセグメントにわたって金額ベースで提示されます。
セグメンテーション概要
レポートで回答される主要な質問
2032年までのインドK-12 EdTechセクターの予測値は?
インドK-12 EdTech市場は2032年までに13.22 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけて18.62%のCAGRで成長します。
インドK-12 EdTechで最大のシェアを持つ製品カテゴリーはどれですか?
ソフトウェアは2026年に36.10%のシェアを占め、学習、評価、および教師のワークフローのための継続的なプラットフォーム利用によって支えられています。
なぜインドではブレンデッド学習が成長しているのですか?
ブレンデッド学習およびハイブリッド学習は、デジタルアクセスと地域の学習支援・説明責任を組み合わせているため、2032年まで21.90%のCAGRで成長すると予測されています。
インドK-12 EdTechで最も急成長している地域はどこですか?
東インドは、スマートフォンの普及と初めてデジタルを利用する学習者の増加基盤に支えられ、2032年まで20.20%のCAGRで拡大すると予測されています。
インドの学校でのデジタル学習普及を制限しているものは何ですか?
不均等な接続性、デバイスアクセス、性別格差、保護者の信頼、および様々な学校の準備状況が引き続き普及を制約しています。
有料個別指導はK-12デジタル学習需要にとってどれほど重要ですか?
有料補習学習は、家計が正規の学校教育と並行して学習支援を求め続けていることを示しています。