
Tamanho e Participação do Mercado de Hidroponia na Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
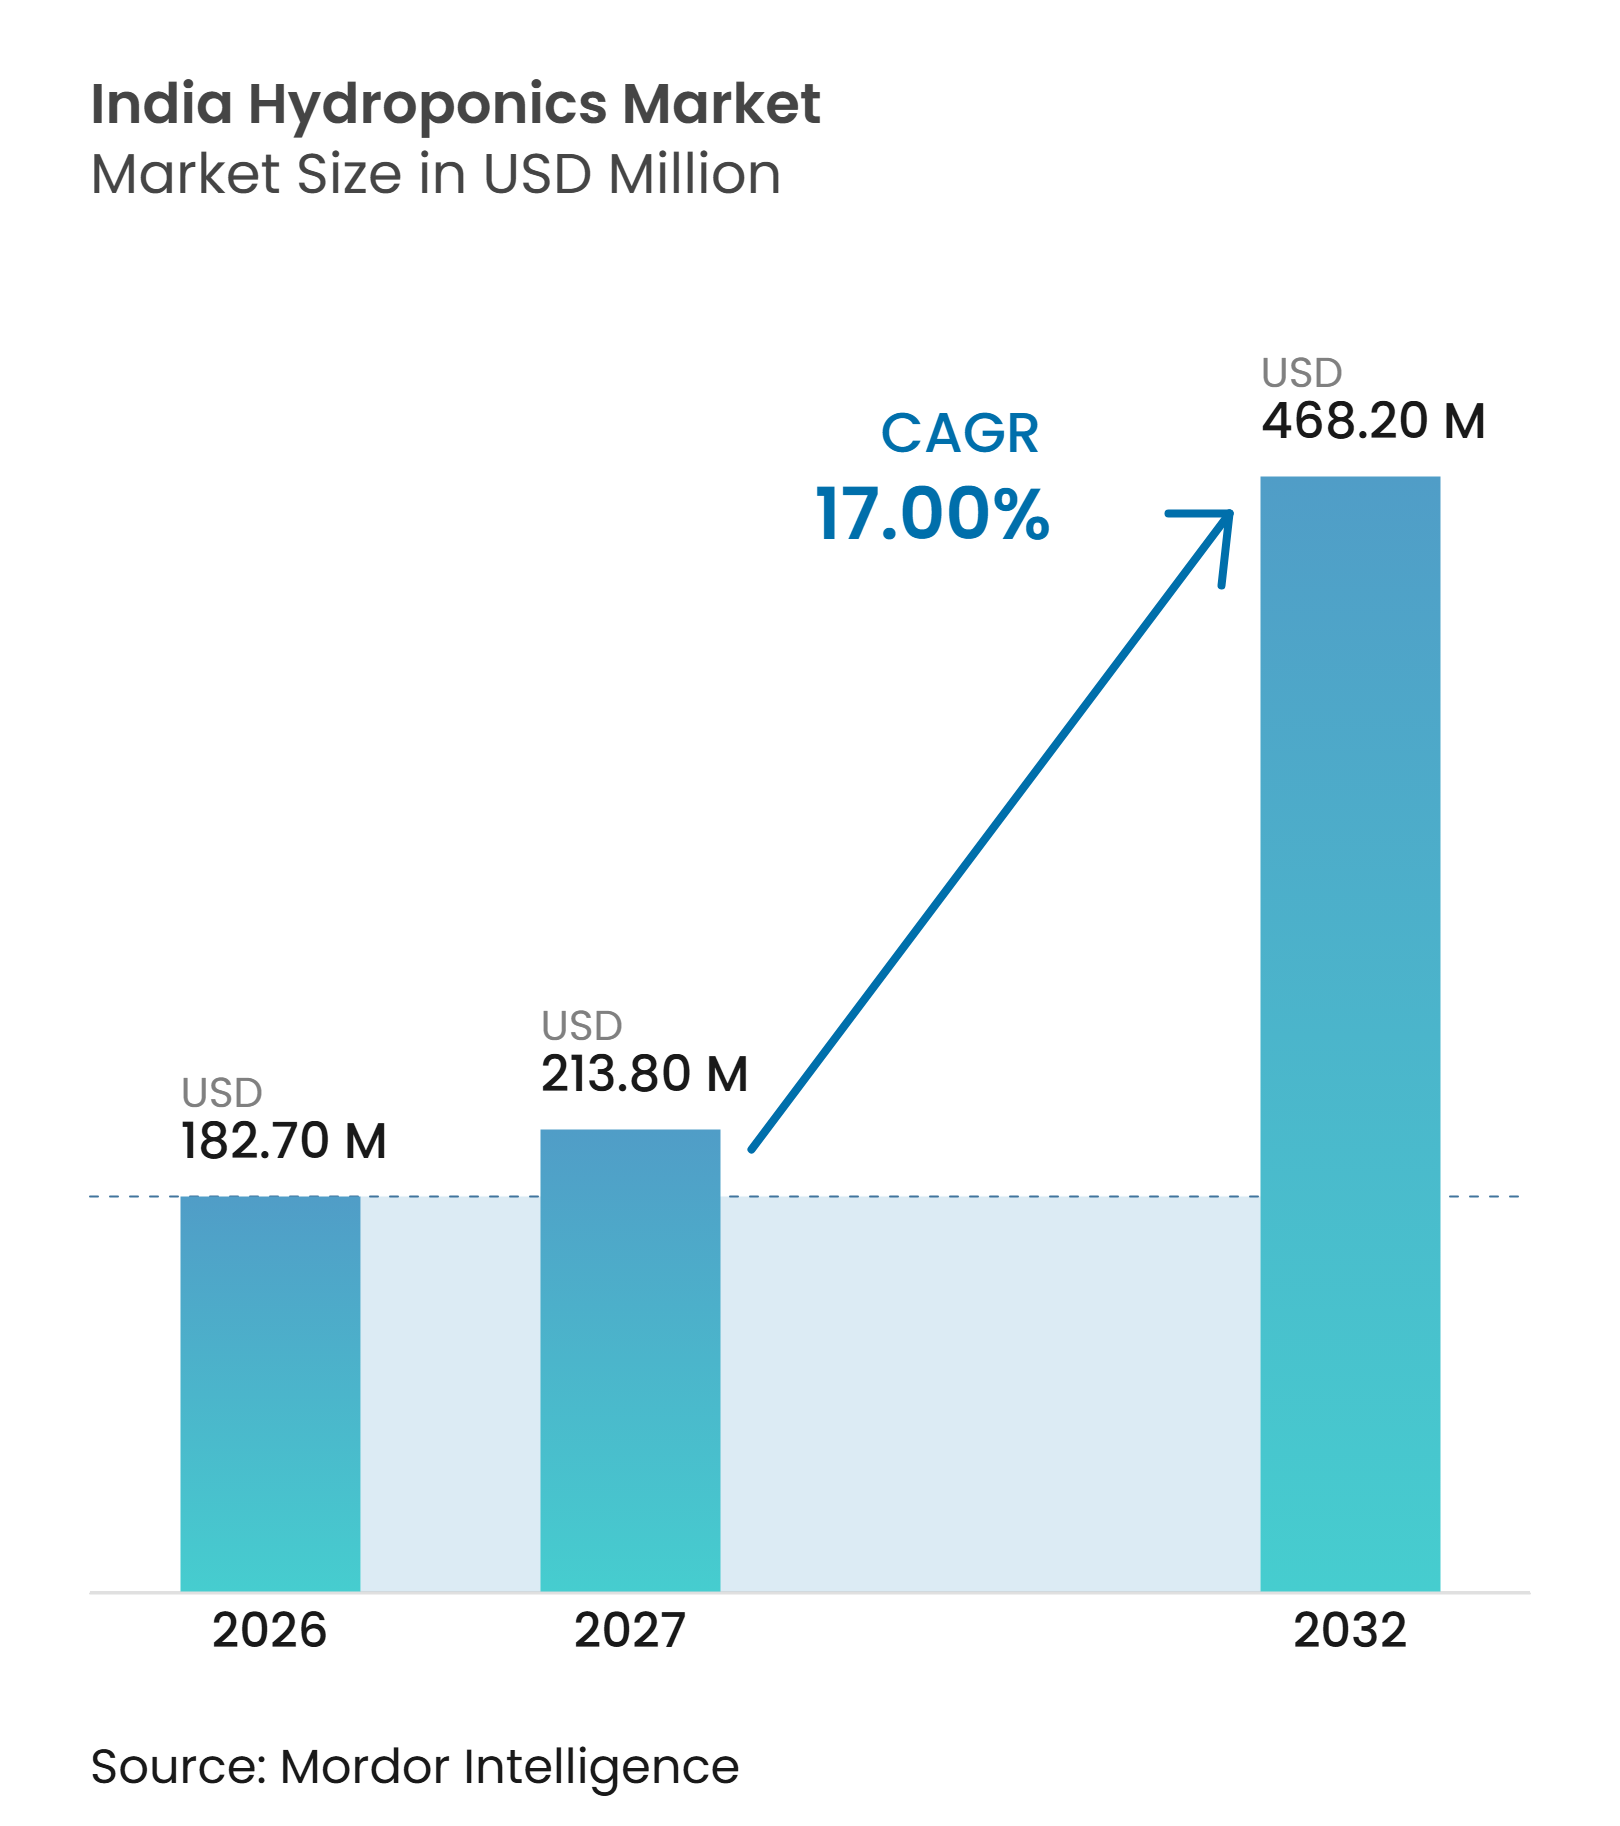
| Tamanho do mercado no ano base (2026) | 182.70 Milhões de dólares |
| Tamanho do Mercado (2027) | 213.80 Milhões de dólares |
| Tamanho do Mercado (2032) | 468.20 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.00 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hidroponia na Índia por Mordor Intelligence
O tamanho do mercado de hidroponia na Índia está projetado para expandir de 182,7 milhões de USD em 2026 para 468,2 milhões de USD até 2032, registrando um CAGR de 17,0% entre 2027 e 2032. O mercado de hidroponia na Índia está se movendo em direção à produção comercial próxima às principais cidades, onde os operadores podem abastecer varejistas, compradores do setor de alimentação e plataformas de comércio rápido com produtos frescos consistentes. Isso está mudando o planejamento de projetos para produtores, credores, fornecedores de equipamentos e compradores que dependem de produtos frescos e perecíveis. O apoio governamental ao cultivo protegido está reduzindo as barreiras de entrada para projetos elegíveis, enquanto os requisitos de conformidade de equipamentos estão elevando os padrões de aquisição. O estresse hídrico está fortalecendo o argumento comercial para sistemas de recirculação em estados onde a pressão sobre as águas subterrâneas e o risco de irrigação afetam o planejamento agrícola. Varejistas e compradores do setor de hotelaria, restaurantes e catering estão atribuindo maior valor à rastreabilidade, consistência de fornecimento e controle de resíduos. Esse cenário favorece operadores que combinam protocolos de cultivo confiáveis, distribuição local, equipamentos em conformidade e relações estabelecidas com compradores.
Principais Conclusões do Relatório
-
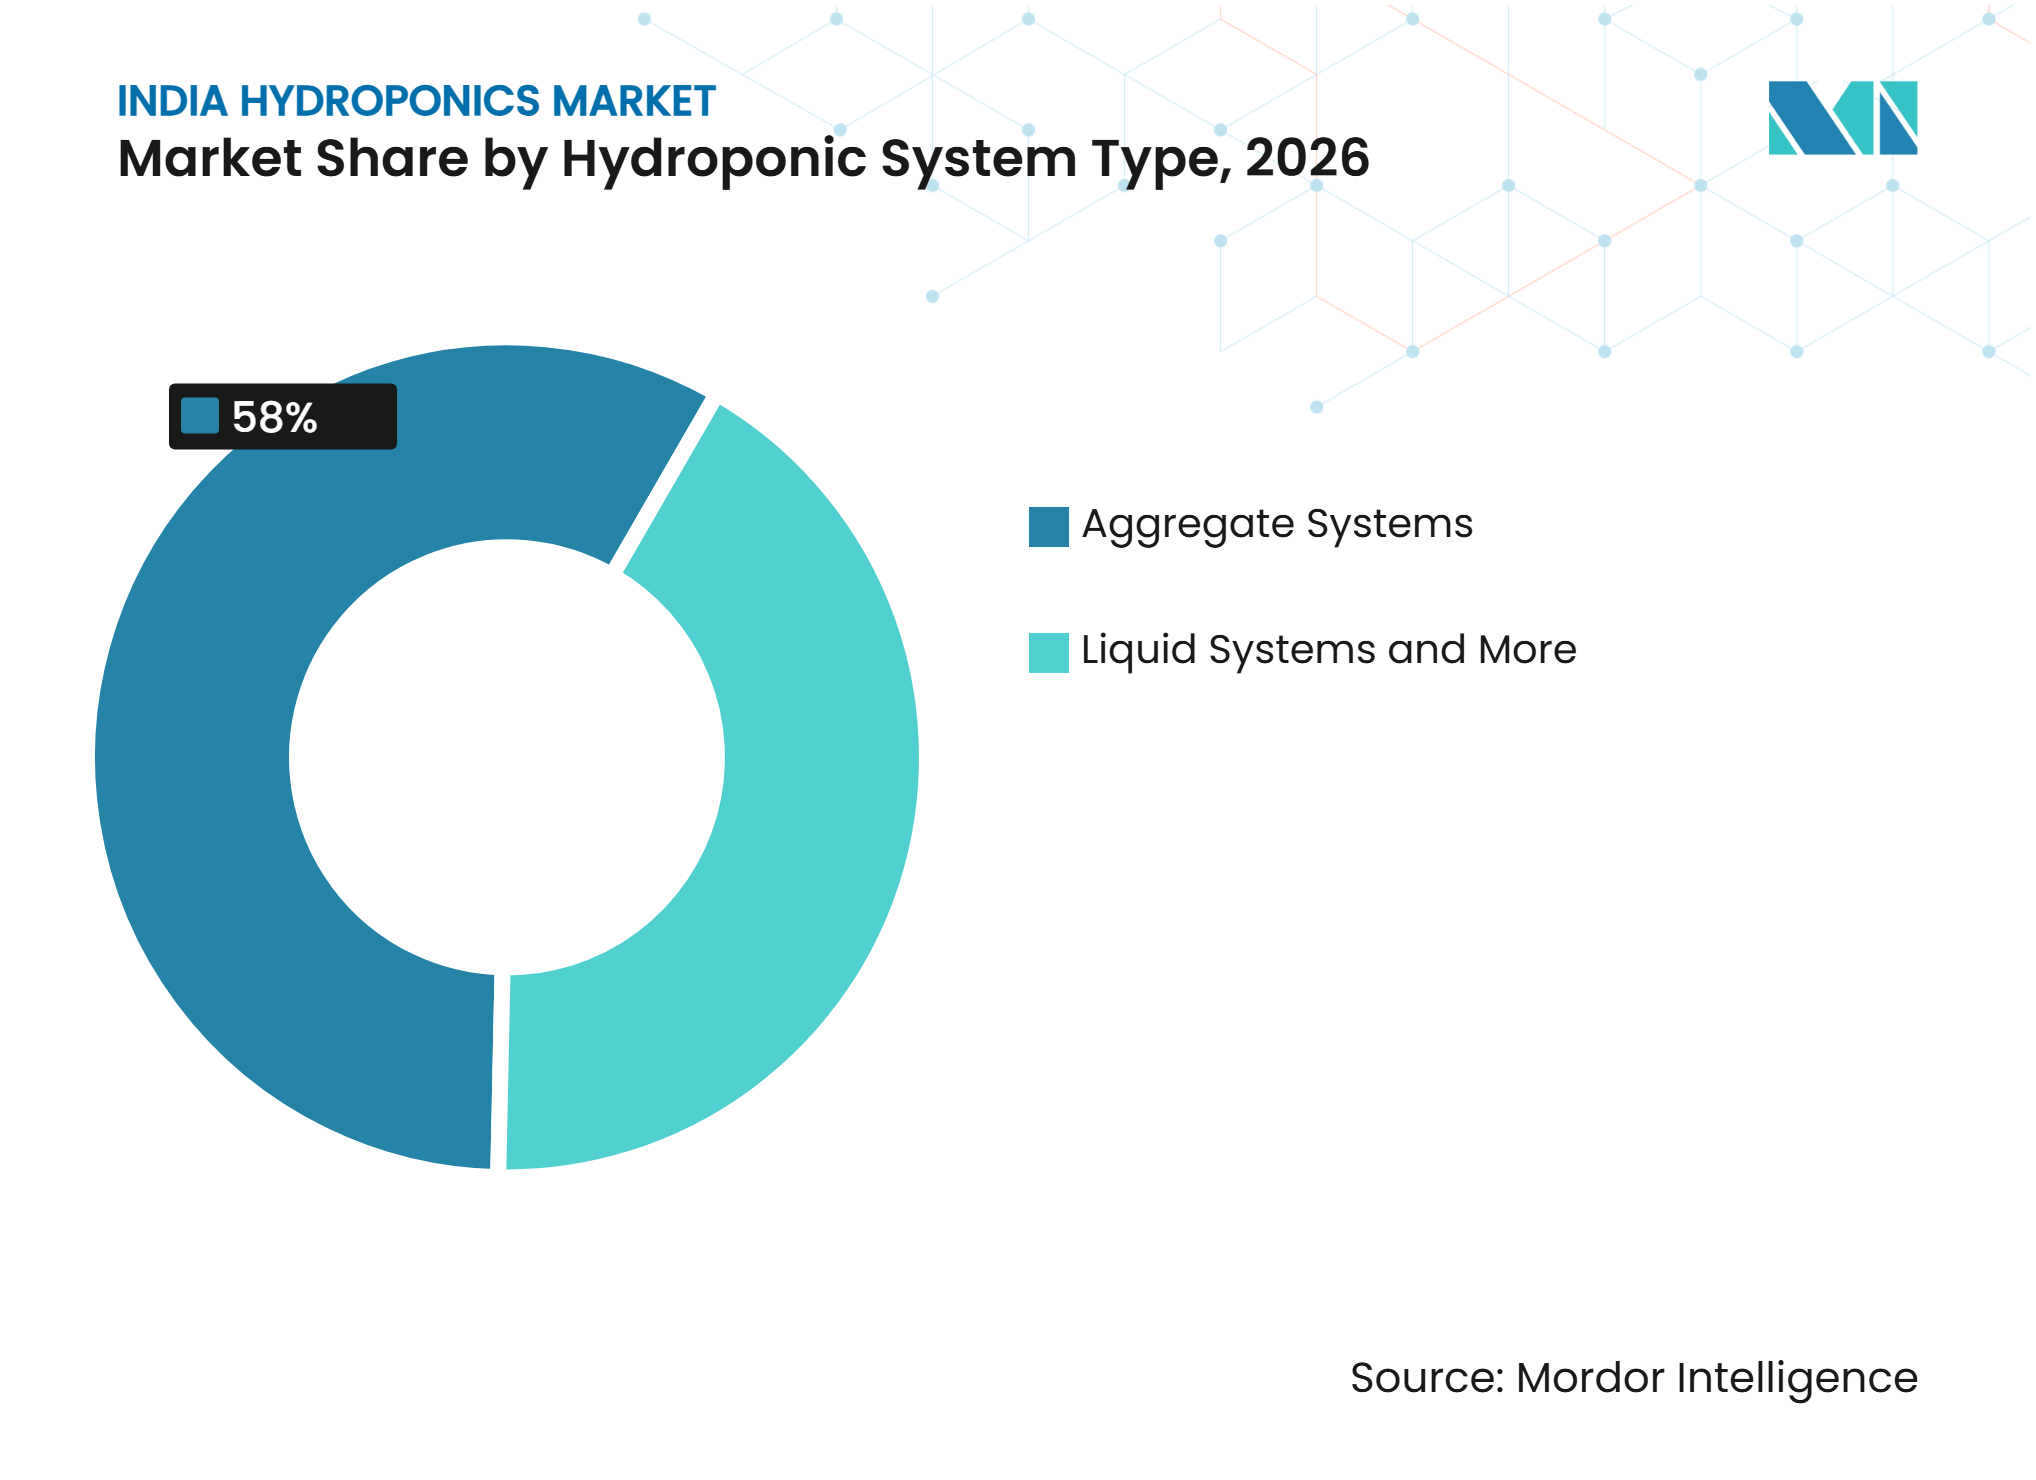
Por tipo de sistema, os Sistemas Agregados detinham 58% da participação do mercado de hidroponia na Índia em 2026, enquanto os Sistemas Líquidos têm previsão de crescimento a um CAGR de 18,6% até 2032.
-
Por tipo de cultura, Alface e Vegetais Folhosos detinham 55% da participação de receita em 2026, enquanto Ervas e Microverdes têm previsão de crescimento a um CAGR de 17,9% até 2032.
-
Por ambiente de cultivo, a Hidroponia em Estufa Controlada detinha 68,3% da participação de receita em 2026, enquanto as Fazendas Verticais Totalmente Internas têm previsão de crescimento a um CAGR de 13,4% até 2032.
-
Por componente, Irrigação, Bombas e Fertigação detinham 35% da participação de receita em 2026, enquanto Controle Climático e Ventilação têm previsão de crescimento a um CAGR de 12,8% até 2032.
-
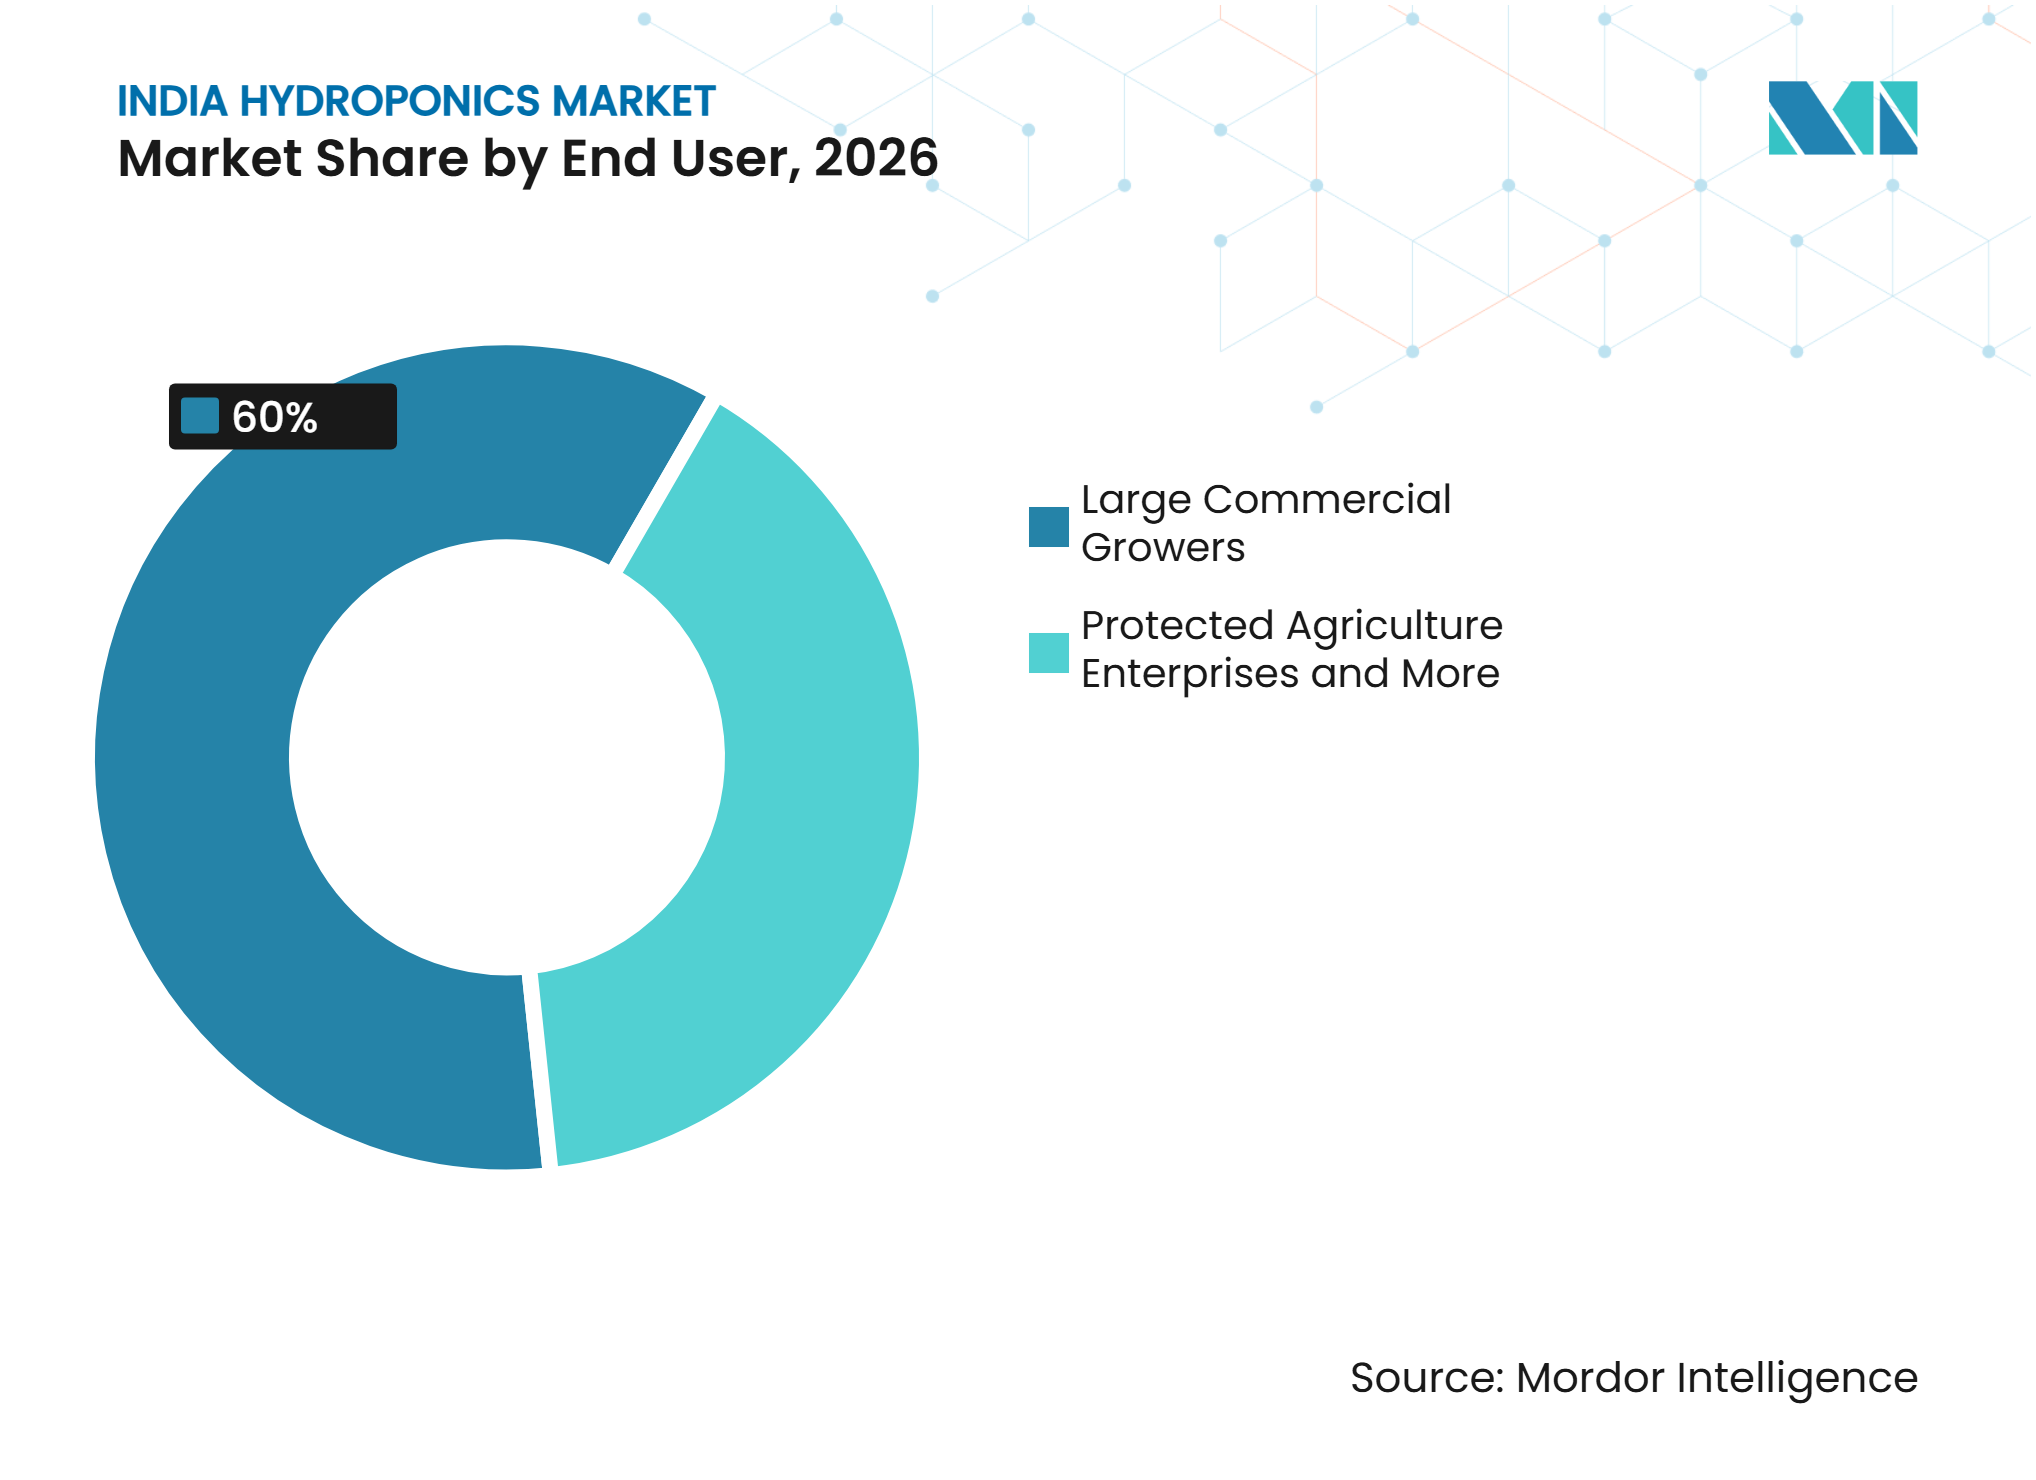
Por usuário final, os Grandes Produtores Comerciais detinham 60% da participação de receita em 2026, enquanto Institutos de Pesquisa e Educação têm previsão de crescimento a um CAGR de 6,5% até 2032.
-
Por escala de produção, as Fazendas de Grandes Projetos detinham 42% da participação de receita em 2026, enquanto as Micro e Fazendas em Telhados têm previsão de crescimento a um CAGR de 21,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Produtos com Controle de Resíduos de Pesticidas | +2.10% | Nacional, com forte demanda em Bengaluru, Mumbai, Delhi NCR, Hyderabad e Chennai | Curto prazo (≤ 2 anos) |
| Estresse Hídrico e Fornecimento de Nutrientes por Recirculação | +2.80% | Punjab, Haryana, Rajasthan, Gujarat, Maharashtra, Andhra Pradesh e Tamil Nadu | Médio prazo (2 a 4 anos) |
| Demanda Premium do Setor de Hotelaria, Restaurantes e Catering Urbano e do Varejo Organizado | +2.50% | Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai e outras cidades de Nível 1 | Curto prazo (≤ 2 anos) |
| Apoio ao Cultivo Protegido e à Agricultura Digital | +2.20% | Nacional, com adoção antecipada em Tamil Nadu, Telangana, Maharashtra, Karnataka e Gujarat | Médio prazo (2 a 4 anos) |
| Frescor do Campo à Mesa e Localização da Cadeia de Suprimentos | +1.80% | Áreas adjacentes às metrópoles ao redor de NCR, Mumbai, Pune, Bengaluru e Mysuru | Médio prazo (2 a 4 anos) |
| Engenharia de Sistemas Específica para as Condições Climáticas Indianas | +1.90% | Gujarat, Rajasthan, Maharashtra, Himachal Pradesh, Punjab e Kerala | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Produtos com Controle de Resíduos de Pesticidas
Compradores institucionais e varejistas tratam cada vez mais a conformidade com resíduos de pesticidas como um requisito de aquisição. A Índia testou 86.401 amostras de commodities alimentares entre 2022 e 2025, e 2,8% excederam os limites máximos de resíduos notificados[1]. Esse resultado cria um risco comercial para varejistas de marcas, cozinhas em nuvem e grupos de serviços de alimentação que precisam de processos de fornecimento defensáveis. O cultivo hidropônico permite que os operadores gerenciem o fornecimento de nutrientes e a proteção de culturas em um ambiente de cultivo controlado. O mercado de hidroponia na Índia se beneficia, portanto, quando os compradores solicitam práticas de produção documentadas e fornecimento rastreável. Os operadores de comércio rápido também precisam de produtos que possam permanecer comercializáveis durante ciclos de atendimento curtos e frequentes. Fazendas que podem fornecer qualidade previsível próxima aos centros de consumo podem fortalecer a retenção de clientes e reduzir as entregas rejeitadas.
Estresse Hídrico e Fornecimento de Nutrientes por Recirculação
A disponibilidade de água é uma questão agrícola estrutural em vários estados produtores importantes. A agricultura responde por 80% a 90% das retiradas de água da Índia, enquanto a disponibilidade de água per capita diminuiu acentuadamente desde 1970. O NCAER identifica o esgotamento das águas subterrâneas e as lacunas na governança da água como preocupações sérias para a sustentabilidade agrícola. Os sistemas hidropônicos de recirculação podem usar substancialmente menos água do que a irrigação em campo aberto quando são adequadamente projetados e operados. Essa vantagem é relevante em Gujarat, Maharashtra, Rajasthan, Punjab e Haryana, onde as condições das águas subterrâneas moldam as decisões de investimento agrícola. O mercado de hidroponia na Índia pode se beneficiar de projetos que combinam tratamento de água, recirculação e planejamento de culturas adequados às restrições hídricas locais.
Demanda Premium do Setor de Hotelaria, Restaurantes e Catering Urbano e do Varejo Organizado
Hotéis, restaurantes, empresas de catering, varejistas organizados e serviços de comércio rápido precisam de fornecimentos regulares de folhosos, ervas e vegetais especiais. O setor de serviços de alimentação hoteleiro, de restaurantes e institucional da Índia foi avaliado em 24,2 bilhões de USD em 2025 e está projetado para atingir 45,4 bilhões de USD até 2030[2]. Esses compradores valorizam a qualidade consistente, a aparência do produto e os cronogramas de entrega confiáveis. O fornecimento em campo aberto pode ser interrompido por calor sazonal, chuvas e condições logísticas. Fazendas hidropônicas periurbanas podem encurtar as rotas de aquisição para compradores metropolitanos. O mercado de hidroponia na Índia se beneficia quando os operadores de fazendas firmam acordos de fornecimento que alinham os calendários de cultivo com a demanda dos compradores.
Engenharia de Sistemas Específica para as Condições Climáticas Indianas
Os sistemas hidropônicos requerem adaptação às variadas condições de temperatura e umidade da Índia. As altas temperaturas de verão em Gujarat e Rajasthan podem aumentar os requisitos de resfriamento dentro das estruturas protegidas. As condições úmidas em Kerala podem aumentar a pressão fúngica sem ventilação e manejo de culturas adequados. As condições de cultivo no inverno em Himachal Pradesh e Punjab exigem configurações operacionais diferentes. Essas condições locais aumentam o valor de projetos de sistemas comprovados, controles climáticos e protocolos de cultivo. O mercado de hidroponia na Índia pode recompensar operadores que constroem dados de desempenho local em vez de aplicar projetos padrão sem ajustes. A engenharia adequada ao clima também apoia rendimentos mais estáveis e protege a viabilidade econômica dos projetos ao longo de múltiplos ciclos de cultivo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Infraestrutura Inicial e Capital de Giro | -2.40% | Nacional, especialmente no Leste e Nordeste da Índia e em cidades de Nível 2 e Nível 3 | Médio prazo (2 a 4 anos) |
| Exposição à Eletricidade e Energia de Reserva em Fazendas Internas | -1.80% | Maharashtra, Rajasthan, Bengala Ocidental, Uttar Pradesh e Madhya Pradesh | Médio prazo (2 a 4 anos) |
| Lacunas em Habilidades Agronômicas e Serviços Pós-Instalação | -1.60% | Nacional, especialmente no Oeste e Centro da Índia e no Leste e Nordeste da Índia | Longo prazo (≥ 4 anos) |
| Padrões, Insumos e Benchmarks de Qualidade Fragmentados | -1.20% | Nacional, especialmente a base de integradores de sistemas e fornecedores de equipamentos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Requisitos de Infraestrutura Inicial e Capital de Giro
Uma instalação hidropônica comercial de 1.000 metros quadrados normalmente requer de INR 5 milhões a INR 6 milhões antes que a receita com produtos comece. Isso equivale a INR 5 milhões a INR 6 milhões (USD 59.500 a USD 71.500) usando a conversão apresentada no material fornecido. A viabilidade econômica do projeto citada indica um período de retorno típico de 3 a 5 anos em condições favoráveis. O apoio do MIDH reduz os custos para componentes qualificados, mas sistemas climáticos de alta especificação e camadas de automação podem permanecer fora dos tetos de apoio[3]. As fazendas também devem financiar compras recorrentes de nutrientes, sementes, eletricidade e mão de obra operacional. Atrasos nos pagamentos dos compradores ou crédito limitado podem pressionar as operações mesmo onde a demanda e os resultados de produção são sólidos.
Lacunas em Habilidades Agronômicas e Serviços Pós-Instalação
O desempenho comercial depende de agrônomos que possam gerenciar concentração de nutrientes, pH, condutividade elétrica, cronogramas de cultivo e risco de pragas. Essas habilidades permanecem desigualmente disponíveis fora dos clusters de produção estabelecidos. As lacunas de serviço podem ser agudas em localidades de Nível 2, onde os fornecedores de sistemas podem concluir a instalação, mas não conseguem fornecer suporte frequente no local. O ICAR-IIMR e a Shunya Agritech assinaram um memorando em agosto de 2025 para pesquisa de forragem de milho hidropônico, refletindo a necessidade de protocolos de cultivo baseados em ciência. O monitoramento remoto e o diagnóstico de culturas podem melhorar a cobertura de suporte ao longo do tempo. Até que esses serviços se tornem amplamente acessíveis, o fraco suporte pós-instalação pode reduzir os rendimentos das fazendas e a confiança dos investidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sistema Hidropônico:
Sistemas Agregados Lideram as Receitas AtuaisOs Sistemas Agregados responderam por 58% da receita por tipo de sistema em 2026. Sua posição reflete o uso de configurações de Balde Holandês com irrigação por gotejamento e leitos de substrato no cultivo comercial em estufas de polietileno. Esses sistemas são usados para tomates, pepinos e pimentões no Sul e Oeste da Índia. Os projetos agregados fechados estão ganhando atenção porque podem recuperar e recircular a água de drenagem. Isso apoia o gerenciamento de insumos em locais com estresse hídrico. As configurações agregadas também têm custos de entrada mais baixos do que alguns sistemas avançados. Isso ajuda a explicar sua relevância contínua para produtores comerciais de primeira geração. O setor de hidroponia na Índia permanece dependente desses sistemas acessíveis à medida que formatos mais novos escalam.
Os Sistemas Líquidos estão projetados para crescer a um CAGR de 18,6% até 2032, a taxa mais rápida na categoria de sistemas. A Técnica de Filme de Nutrientes, a Cultura em Água Profunda, os sistemas de gotejamento, os sistemas de Balde Holandês e os sistemas de Fluxo e Refluxo suportam diferentes requisitos de cultivo e produção. Os sistemas líquidos são bem adequados para a produção de alface e vegetais folhosos em estufas controladas. A iniciativa NLHortiRoad2India de 2025 introduziu pilotos de estufas de alto valor próximos a Chennai, Bengaluru e Chandigarh para culturas incluindo morango, tomate cereja e pimentão colorido. Os sistemas aeropônicos permanecem especializados porque requerem maior controle sobre o ambiente de cultivo. Os projetos híbridos permitem que fazendas maiores usem mais de uma configuração e ajustem os cronogramas de cultivo. O mercado de hidroponia na Índia provavelmente verá uma mudança gradual em direção a formatos líquidos e aeropônicos à medida que os operadores desenvolvem capacidade.



Por Tipo de Cultura:
Vegetais Folhosos Detêm a Maior BaseAlface e Vegetais Folhosos responderam por 55% da receita por tipo de cultura em 2026. Sua posição é sustentada por ciclos de cultivo curtos, rendimentos previsíveis e aceitação entre varejistas e compradores do setor de alimentação. Essas culturas podem ser fornecidas ao varejo organizado, plataformas de comércio rápido e operações de café da manhã em hotéis. Elas também se adequam a layouts de Técnica de Filme de Nutrientes em estruturas protegidas. A disponibilidade confiável é valiosa para compradores que exigem apresentação padronizada e fornecimento recorrente. A categoria de culturas permanece central para o planejamento de fazendas comerciais nos principais corredores metropolitanos. Ela fornece um ponto de partida estabelecido para operadores que ingressam no mercado de hidroponia na Índia. A demanda ainda depende da qualidade das culturas, dos preços e das relações de aquisição locais.
Ervas e Microverdes têm previsão de expansão a um CAGR de 17,9% até 2032. Cardápios premium, cozinhas em nuvem e serviços de assinatura diretos ao consumidor sustentam a demanda por produtos diversos e frescos na colheita. Os tomates permanecem uma cultura comercial relevante em parques de estufas, especialmente onde os tomates cereja são vendidos a compradores premium. Os pilotos do NLHortiRoad2India também se concentram em tomates de alto valor e pimentão colorido. Pepinos, pimentões e pimentão colorido permanecem relevantes para contratos de serviços de alimentação que valorizam tamanho e aparência consistentes. Frutas especiais e flores são segmentos menores com usos locais e orientados à exportação específicos. A diversificação de culturas pode ajudar as fazendas comerciais a atender a múltiplos tipos de compradores sem depender de uma única linha de produtos.
Por Ambiente de Cultivo:
Estufas Controladas Permanecem o NúcleoA Hidroponia em Estufa Controlada detinha 68,3% da participação de receita em 2026. Isso reflete o amplo uso de estufas de polietileno com ventilação natural e estufas com ventilador e painel de resfriamento nas regiões de cultivo estabelecidas. Essas estruturas se beneficiaram do apoio ao cultivo protegido sob o MIDH e programas de horticultura relacionados. As instalações com ventilador e painel de resfriamento têm relevância particular em Maharashtra e Tamil Nadu durante os períodos mais quentes. Elas podem suportar a produção de alface e ervas quando a ventilação passiva não é suficiente. Os sistemas de estufa também fornecem uma rota prática para operadores que precisam de áreas de cultivo maiores do que as instalações internas podem oferecer. Sua base instalada continua a moldar o atual mercado de hidroponia na Índia.
As Fazendas Verticais Totalmente Internas estão projetadas para crescer a um CAGR de 13,4% até 2032. Os operadores usam sistemas internos modulares onde a proximidade urbana e as limitações de terra podem suportar custos de energia mais altos. As fazendas em contêineres e modulares oferecem uma alternativa para locais menores que não podem justificar um investimento completo em estufa de polietileno. O NITI Aayog identifica os formatos em contêineres e modulares como opções para segurança alimentar periurbana e agricultura liderada por tecnologia. As estufas de polietileno com ventilação natural permanecem uma rota acessível para novos produtores comerciais. As fazendas em telhados ainda estão em estágio inicial, mas se alinham com a demanda por distâncias de entrega mais curtas em locais urbanos densos. Os operadores devem avaliar os custos de energia, a capacidade operacional e os prêmios dos compradores antes de selecionar um ambiente.
Por Componente:
Sistemas de Fertigação Detêm a Maior PosiçãoIrrigação, Bombas e Fertigação responderam por 35% da receita por componente em 2026. Esses sistemas são essenciais em todas as configurações comerciais, desde operações básicas em estufas de polietileno até fazendas de grandes projetos automatizadas. A entrega por gotejamento e a fertigação permitem que os produtores controlem a aplicação de água e nutrientes. As soluções de nutrientes e os meios de cultivo formam outro grupo de componentes importante. A fibra de coco é um substrato comercialmente relevante porque está disponível na base de processamento de coco da Índia. A disponibilidade local pode reduzir a dependência de lã de rocha importada e meios à base de minerais. A aquisição de componentes afeta tanto o desempenho da fazenda quanto os custos operacionais do setor de hidroponia na Índia. A compatibilidade de equipamentos e a disponibilidade de serviços permanecem critérios de seleção importantes.
Controle Climático e Ventilação têm previsão de crescimento a um CAGR de 12,8% até 2032. Esse crescimento reflete uma mudança da ventilação passiva para sistemas com ventilador e painel de resfriamento e, em fazendas internas, arranjos mais controlados de aquecimento, ventilação e ar-condicionado. As luzes de crescimento LED estão intimamente ligadas à expansão dos ambientes de produção internos. Sensores, automação e software de controle permitem que os operadores monitorem pH, condutividade elétrica e fornecimento de nutrientes remotamente. O monitoramento no nível da fazenda também suporta registros necessários para rastreabilidade e gestão da qualidade. Os equipamentos de tratamento e recirculação de água ganham importância à medida que as fazendas se concentram na qualidade consistente da água. O mix de componentes está se tornando mais sofisticado à medida que os operadores avançam de configurações básicas de produção para sistemas de cultivo gerenciados.
Por Usuário Final:
Grandes Produtores Comerciais Geram a Maior ReceitaOs Grandes Produtores Comerciais detinham 60% da receita por usuário final em 2026. Sua participação reflete os requisitos de capital e os volumes de compradores associados ao cultivo hidropônico comercial. Esses operadores geralmente têm maiores áreas de fazenda e acordos formais de fornecimento. As Empresas de Agricultura Protegida formam outro grupo importante de usuários porque podem combinar o desenvolvimento de projetos com a gestão de fazendas. Os fornecedores de varejo e comércio rápido também estão adicionando produtos hidropônicos aos seus sistemas de fornecimento. A NutriFresh Farm Tech India Private Limited abastece compradores que incluem Swiggy, Zepto, Flipkart Minutes, BigBasket e Reliance Fresh em 15 estados. O mercado de hidroponia na Índia se beneficia quando os operadores conseguem alinhar o volume de produção com a demanda contratada.
Os Institutos de Pesquisa e Educação têm previsão de crescimento a um CAGR de 6,5% até 2032. A participação institucional pode ajudar a estabelecer protocolos de cultivo testados e apoiar o desenvolvimento da força de trabalho. A colaboração ICAR-IIMR com a Shunya Agritech está focada em pesquisa de forragem verde de milho hidropônico. Hotéis, restaurantes e compradores institucionais também estão usando contratos de fornecimento para garantir produtos consistentes. Os usuários residenciais e de hobby permanecem uma pequena parte da demanda. Sua participação está ligada a sistemas compactos para residências, escritórios e ambientes de aprendizagem. A adoção institucional pode apoiar a capacidade de longo prazo, mesmo que ainda não corresponda à receita dos produtores comerciais.

Por Escala de Produção:
Fazendas de Grandes Projetos Detêm a Maior Base de ReceitaAs Fazendas de Grandes Projetos responderam por 42% da receita por escala de produção em 2026. Essas operações comerciais geralmente excedem 5 acres de área cultivada. Sua escala suporta funções dedicadas de agronomia, aquisição, logística e gestão de compradores. Locais maiores também podem distribuir os custos de controle climático e monitoramento por uma área de produção maior. O modelo FOCO da Brio Agri Producer Company Limited requer um compromisso mínimo de INR 50 milhões (USD 595.000) e 30 acres de terra por unidade de investidor. Esse modelo ilustra a estrutura de capital associada a grandes formatos de fazendas gerenciadas. O mercado de hidroponia na Índia atualmente deriva grande parte de seu valor comercial de tais operações em escala.
As Micro e Fazendas em Telhados têm previsão de crescimento a um CAGR de 21,5% até 2032. Seu potencial está ligado a sistemas automatizados compactos, interesse em agricultura urbana e demanda por produção mais próxima dos consumidores. Instalações menores podem operar em locais onde grandes parcelas não estão disponíveis. Elas também podem oferecer pontos de entrada para operadores que não podem financiar fazendas comerciais extensas. Fazendas de médio porte de 1 a 5 acres e fazendas menores de 0,5 a 1 acre permanecem categorias de transição importantes. Essas fazendas frequentemente enfrentam maior risco de suporte e capital de giro porque são grandes demais para gestão informal, mas pequenas demais para equipes internas especializadas. A consolidação, a afiliação a franquias ou o crescimento financiado por dívida podem se tornar opções para operadores bem-sucedidos nesses segmentos.
Análise Geográfica
Karnataka, Telangana, Tamil Nadu, Andhra Pradesh e Kerala sustentam a base estabelecida de agrotecnologia da região. Bengaluru e Hyderabad combinam demanda do setor de alimentação, concentração de varejo organizado e capacidades tecnológicas que suportam a adoção de automação. As condições moderadas em alguns corredores podem reduzir as necessidades de resfriamento em relação ao ambiente de pico de verão do Norte da Índia. A NutriFresh Farm Tech India Private Limited abastece compradores de hotéis, restaurantes, varejo moderno e comércio rápido em 15 estados a partir de clusters adjacentes a Pune e está se expandindo para os mercados do sul. O apoio do MIDH e os requisitos de conformidade do Bureau of Indian Standards influenciam a seleção de equipamentos para projetos qualificados. A combinação regional de densidade de compradores, cultivo protegido e serviços de tecnologia sustenta sua posição de liderança.
Maharashtra e Gujarat enfrentam restrições hídricas que fortalecem o argumento econômico para sistemas de recirculação. O Parque de Hidroponia Hi-Tech Unnati da Brio, próximo a Talod em Gujarat, abrange 100 acres e inclui unidades gerenciadas de meio acre a partir de INR 5,9 milhões (USD 70.000). A NutriFresh relatou um proposto projeto de agricultura inteligente de 1.000 acres em Maharashtra com uma primeira parcela de investimento da Corporação de Finanças para o Desenvolvimento Internacional dos EUA. Rajasthan também está vendo o desenvolvimento de ambientes controlados adequados a condições de alto calor. O crescimento regional depende de engenharia adaptada ao clima, planejamento energético confiável e gestão eficaz da água. O apoio ao cultivo protegido em nível estadual pode influenciar ainda mais a viabilidade dos projetos.
Delhi NCR, Haryana, Punjab, Uttar Pradesh e Himachal Pradesh têm densa demanda do setor de alimentação e varejo organizado, enquanto Himachal Pradesh tem um nicho em ervas especiais e morangos. A extração de águas subterrâneas excede a recarga em 66% em Punjab e 34% em Haryana, reforçando o interesse em projetos de fazendas com recirculação. O Leste e Nordeste da Índia permanecem menores porque a infraestrutura de fazendas, a logística e o acesso a integradores de sistemas são limitados. Assam e mercados próximos oferecem custos de terra mais baixos e demanda crescente ao redor de Guwahati. O tamanho do mercado de hidroponia na Índia nessas áreas dependerá de redes de serviços e modelos práticos de cultivo protegido. O apoio nacional à horticultura e os fatores de conformidade de equipamentos podem ajudar a padronizar o desenvolvimento de novos projetos.
Cenário Competitivo
Concentração do Mercado
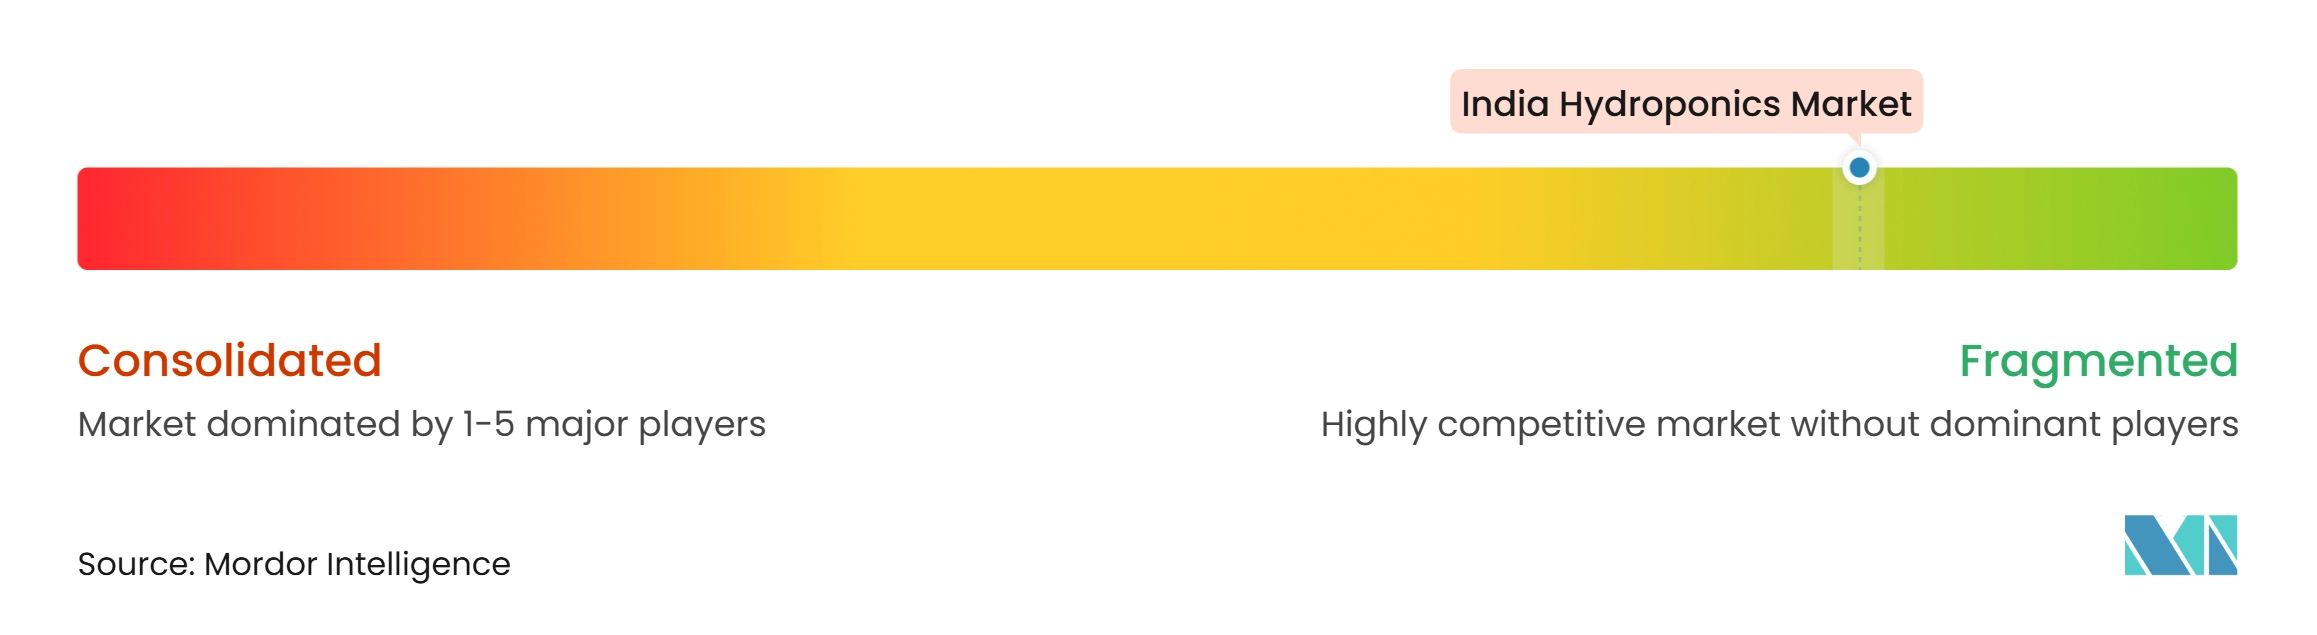
O mercado de hidroponia na Índia é altamente fragmentado, com Triton Foodworks Private Limited, Rise Hydroponics Private Limited, Kryzen Biotech Private Limited, Brio Agri Producer Company Limited e UrbanKisaan Farms Private Limited respondendo por uma parcela significativa do mercado organizado. O cenário competitivo também inclui numerosos operadores locais de fazendas hidropônicas, fornecedores regionais de engenharia, aquisição e construção, fornecedores de nutrientes e meios de cultivo, fabricantes de estufas e empresas de tecnologia para agricultura em ambiente controlado. Jain Irrigation Systems Limited, Netafim Limited, Priva Holding B.V. e Signify N.V. participam por meio de soluções de irrigação, fertigação, controle climático, automação e iluminação. Os participantes do mercado geralmente competem por meio de execução de projetos turnkey, serviços de gestão de fazendas, modelos de agricultura comercial apoiados por investidores, integração de tecnologia e acordos de fornecimento de produtos com hotéis, restaurantes, varejistas organizados e plataformas de comércio rápido. A presença de um grande número de participantes regionais e especializados limita a influência de qualquer empresa individual e contribui para a natureza fragmentada do mercado.
A tecnologia está se tornando mais importante à medida que as fazendas avançam além das instalações básicas de cultivo protegido. O formato FOCO gerenciado da Brio é um modelo estratégico, combinando capital de investidores com agronomia, operações, logística e acesso ao mercado gerenciados pela empresa. A parceria NLHortiRoad2India iniciou 3 estufas piloto de alta tecnologia próximas a Chennai, Bengaluru e Chandigarh em 2025 e planeja uma implantação mais ampla de unidades de estufas de alta tecnologia. Os sistemas de fertigação e monitoramento da Priva e os controles GrowWise da Signify são referências tecnológicas para projetos maiores. A força competitiva, portanto, depende do desempenho de engenharia, do conhecimento de culturas, do acesso a compradores e do suporte pós-instalação confiável.
Oportunidades abertas permanecem em cidades de Nível 2 e Nível 3, onde soluções modulares padronizadas e acessíveis são limitadas. A camada de agronomia como serviço também está dispersa, apesar de uma clara necessidade de aconselhamento contínuo sobre culturas e suporte remoto. As disposições de conformidade de equipamentos do MIDH podem favorecer fornecedores capazes de atender a padrões documentados em projetos assistidos. Fazendas grandes podem se beneficiar da escala, mas operadores menores podem competir onde garantem clientes locais e gerenciam a qualidade de perto. A participação combinada das 5 principais empresas permanece abaixo do limiar associado à concorrência concentrada. Parcerias com fornecedores de tecnologia, financiadores e compradores de alimentos podem melhorar a capacidade de empresas menores de escalar. A consolidação do mercado pode ocorrer onde os operadores conseguem demonstrar rendimentos estáveis, capacidade de serviço e contratos confiáveis com clientes.
Líderes do Setor de Hidroponia na Índia
-
Triton Foodworks Private Limited
-
Rise Hydroponics Private Limited
-
Kryzen Biotech Private Limited
-
Brio Agri Producer Company Limited
-
UrbanKisaan Farms Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Hidroponia na Índia Empresas cobertas neste relatório
- Agriplast Tech India Private Limited
- Barton Breeze Private Limited
- Brio Agri Producer Company Limited
- Eeki Foods Private Limited
- FutureFarms India Private Limited
- Integrated Hydroponics India Private Limited
- Kryzen Biotech Private Limited
- NutriFresh Farm Tech India Private Limited
- Rise Hydroponics Private Limited
- Triton Foodworks Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Jain Irrigation Systems Limited
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Priva Holding B.V.
- Signify N.V.
Desenvolvimentos industriais recentes em Mercado de Hidroponia na Índia
- Outubro de 2026: A NutriFresh Farm Tech India Private Limited obteve uma primeira parcela de INR 900 milhões (USD 10,7 milhões) da Corporação de Finanças para o Desenvolvimento Internacional dos EUA como parte de um pacote de investimento proposto de INR 4 bilhões (USD 47,6 milhões) e expandiu seus clusters de cultivo de precisão próximos a Pune.
- Novembro de 2025: A parceria público-privada holandesa NLHortiRoad2India iniciou três projetos piloto de estufas de alta tecnologia próximos a Chennai, Bengaluru e Chandigarh e delineou um roteiro nacional para o desenvolvimento de 350 a 400 unidades de estufas de alta tecnologia em toda a Índia.
- Agosto de 2025: A Shunya Agritech assinou um memorando de entendimento com o ICAR-Instituto Indiano de Pesquisa de Milho (ICAR-IIMR) para desenvolver conjuntamente soluções de forragem verde de milho hidropônico e protocolos de cultivo resilientes ao clima para produtores de laticínios.
Escopo do Relatório do Mercado de Hidroponia na Índia
A hidroponia é um método de cultivo sem solo que permite que as culturas cresçam usando soluções aquosas ricas em nutrientes em ambientes controlados. A tecnologia está sendo cada vez mais adotada na Índia para a produção de vegetais folhosos, ervas, frutas, flores e culturas especiais devido ao seu uso eficiente de água, maiores rendimentos e capacidade de suportar o cultivo durante todo o ano. O relatório do Mercado de Hidroponia na Índia inclui análise de sistemas hidropônicos, infraestrutura de estufas, nutrientes e meios de cultivo, práticas de produção, dinâmicas de oferta e demanda, tendências de preços, estrutura regulatória, desenvolvimentos tecnológicos, cenário competitivo, perfis de empresas e desenvolvimentos recentes do setor. O mercado é segmentado por Tipo de Sistema Hidropônico (Sistemas Agregados, Sistemas Líquidos, Sistemas Aeropônicos e Sistemas Híbridos), Tipo de Cultura (Alface e Vegetais Folhosos, Ervas e Microverdes, Tomates, Pepinos, Pimentões e Pimentão Colorido, Morangos e Outras Frutas Especiais, e Flores e Ornamentais), Ambiente de Cultivo, Componente, Usuário Final, Escala de Produção e Geografia (Norte da Índia, Oeste e Centro da Índia, Sul da Índia e Leste e Nordeste da Índia). As previsões de mercado são fornecidas em termos de valor (USD) e volume.
Visão geral da segmentação
| Sistemas Agregados |
| Sistemas Agregados Abertos |
| Sistemas Agregados Fechados |
| Sistemas Líquidos |
| Técnica de Filme de Nutrientes |
| Cultura em Água Profunda |
| Sistemas de Gotejamento e Balde Holandês |
| Sistemas de Fluxo e Refluxo |
| Sistemas Aeropônicos |
| Sistemas Híbridos |
| Alface e Vegetais Folhosos |
| Ervas e Microverdes |
| Tomates |
| Pepinos |
| Pimentões e Pimentão Colorido |
| Morangos e Outras Frutas Especiais |
| Flores e Ornamentais |
| Hidroponia em Estufa Controlada |
| Hidroponia em Estufa de Polietileno com Ventilação Natural |
| Hidroponia em Estufa com Ventilador e Painel de Resfriamento |
| Fazendas Verticais Totalmente Internas |
| Fazendas em Contêineres e Modulares |
| Fazendas em Telhados e Urbanas |
| Irrigação, Bombas e Fertigação |
| Soluções de Nutrientes e Meios de Cultivo |
| Controle Climático e Ventilação |
| Luzes de Crescimento LED |
| Sensores, Automação e Software de Controle |
| Componentes Estruturais e Materiais de Cobertura |
| Tratamento e Recirculação de Água |
| Serviços, Agronomia, Treinamento e Manutenção |
| Grandes Produtores Comerciais |
| Empresas de Agricultura Protegida |
| Fornecedores de Varejo e Comércio Rápido |
| Compradores do Setor de Hotelaria, Restaurantes e Catering e Institucionais |
| Institutos de Pesquisa e Educação |
| Usuários Residenciais e de Hobby |
| Micro e Fazendas em Telhados |
| Pequenas Fazendas |
| Fazendas de Médio Porte |
| Fazendas de Grandes Projetos |
| Tipo de Sistema Hidropônico | Sistemas Agregados |
| Sistemas Agregados Abertos | |
| Sistemas Agregados Fechados | |
| Sistemas Líquidos | |
| Técnica de Filme de Nutrientes | |
| Cultura em Água Profunda | |
| Sistemas de Gotejamento e Balde Holandês | |
| Sistemas de Fluxo e Refluxo | |
| Sistemas Aeropônicos | |
| Sistemas Híbridos | |
| Tipo de Cultura | Alface e Vegetais Folhosos |
| Ervas e Microverdes | |
| Tomates | |
| Pepinos | |
| Pimentões e Pimentão Colorido | |
| Morangos e Outras Frutas Especiais | |
| Flores e Ornamentais | |
| Ambiente de Cultivo | Hidroponia em Estufa Controlada |
| Hidroponia em Estufa de Polietileno com Ventilação Natural | |
| Hidroponia em Estufa com Ventilador e Painel de Resfriamento | |
| Fazendas Verticais Totalmente Internas | |
| Fazendas em Contêineres e Modulares | |
| Fazendas em Telhados e Urbanas | |
| Componente | Irrigação, Bombas e Fertigação |
| Soluções de Nutrientes e Meios de Cultivo | |
| Controle Climático e Ventilação | |
| Luzes de Crescimento LED | |
| Sensores, Automação e Software de Controle | |
| Componentes Estruturais e Materiais de Cobertura | |
| Tratamento e Recirculação de Água | |
| Serviços, Agronomia, Treinamento e Manutenção | |
| Usuário Final | Grandes Produtores Comerciais |
| Empresas de Agricultura Protegida | |
| Fornecedores de Varejo e Comércio Rápido | |
| Compradores do Setor de Hotelaria, Restaurantes e Catering e Institucionais | |
| Institutos de Pesquisa e Educação | |
| Usuários Residenciais e de Hobby | |
| Escala de Produção | Micro e Fazendas em Telhados |
| Pequenas Fazendas | |
| Fazendas de Médio Porte | |
| Fazendas de Grandes Projetos |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hidroponia na Índia em 2026?
O mercado de hidroponia na Índia é avaliado em 182,7 milhões de USD em 2026 e tem previsão de atingir 468,2 milhões de USD até 2032.
Qual é a taxa de crescimento projetada para a hidroponia na Índia?
O CAGR previsto é de 17,0% para 2027 a 2032.
Qual é o maior sistema hidropônico na Índia?
Os Sistemas Agregados lideram a categoria com 58% de participação em 2026, enquanto os Sistemas Líquidos têm o maior CAGR previsto de 18,6%.
Quais são as principais barreiras à expansão de fazendas hidropônicas?
Altos custos de infraestrutura, exposição à eletricidade, escassez de suporte agronômico qualificado e padrões operacionais fragmentados podem limitar o desempenho dos projetos.