
Taille et part du marché de l'hydroponique en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
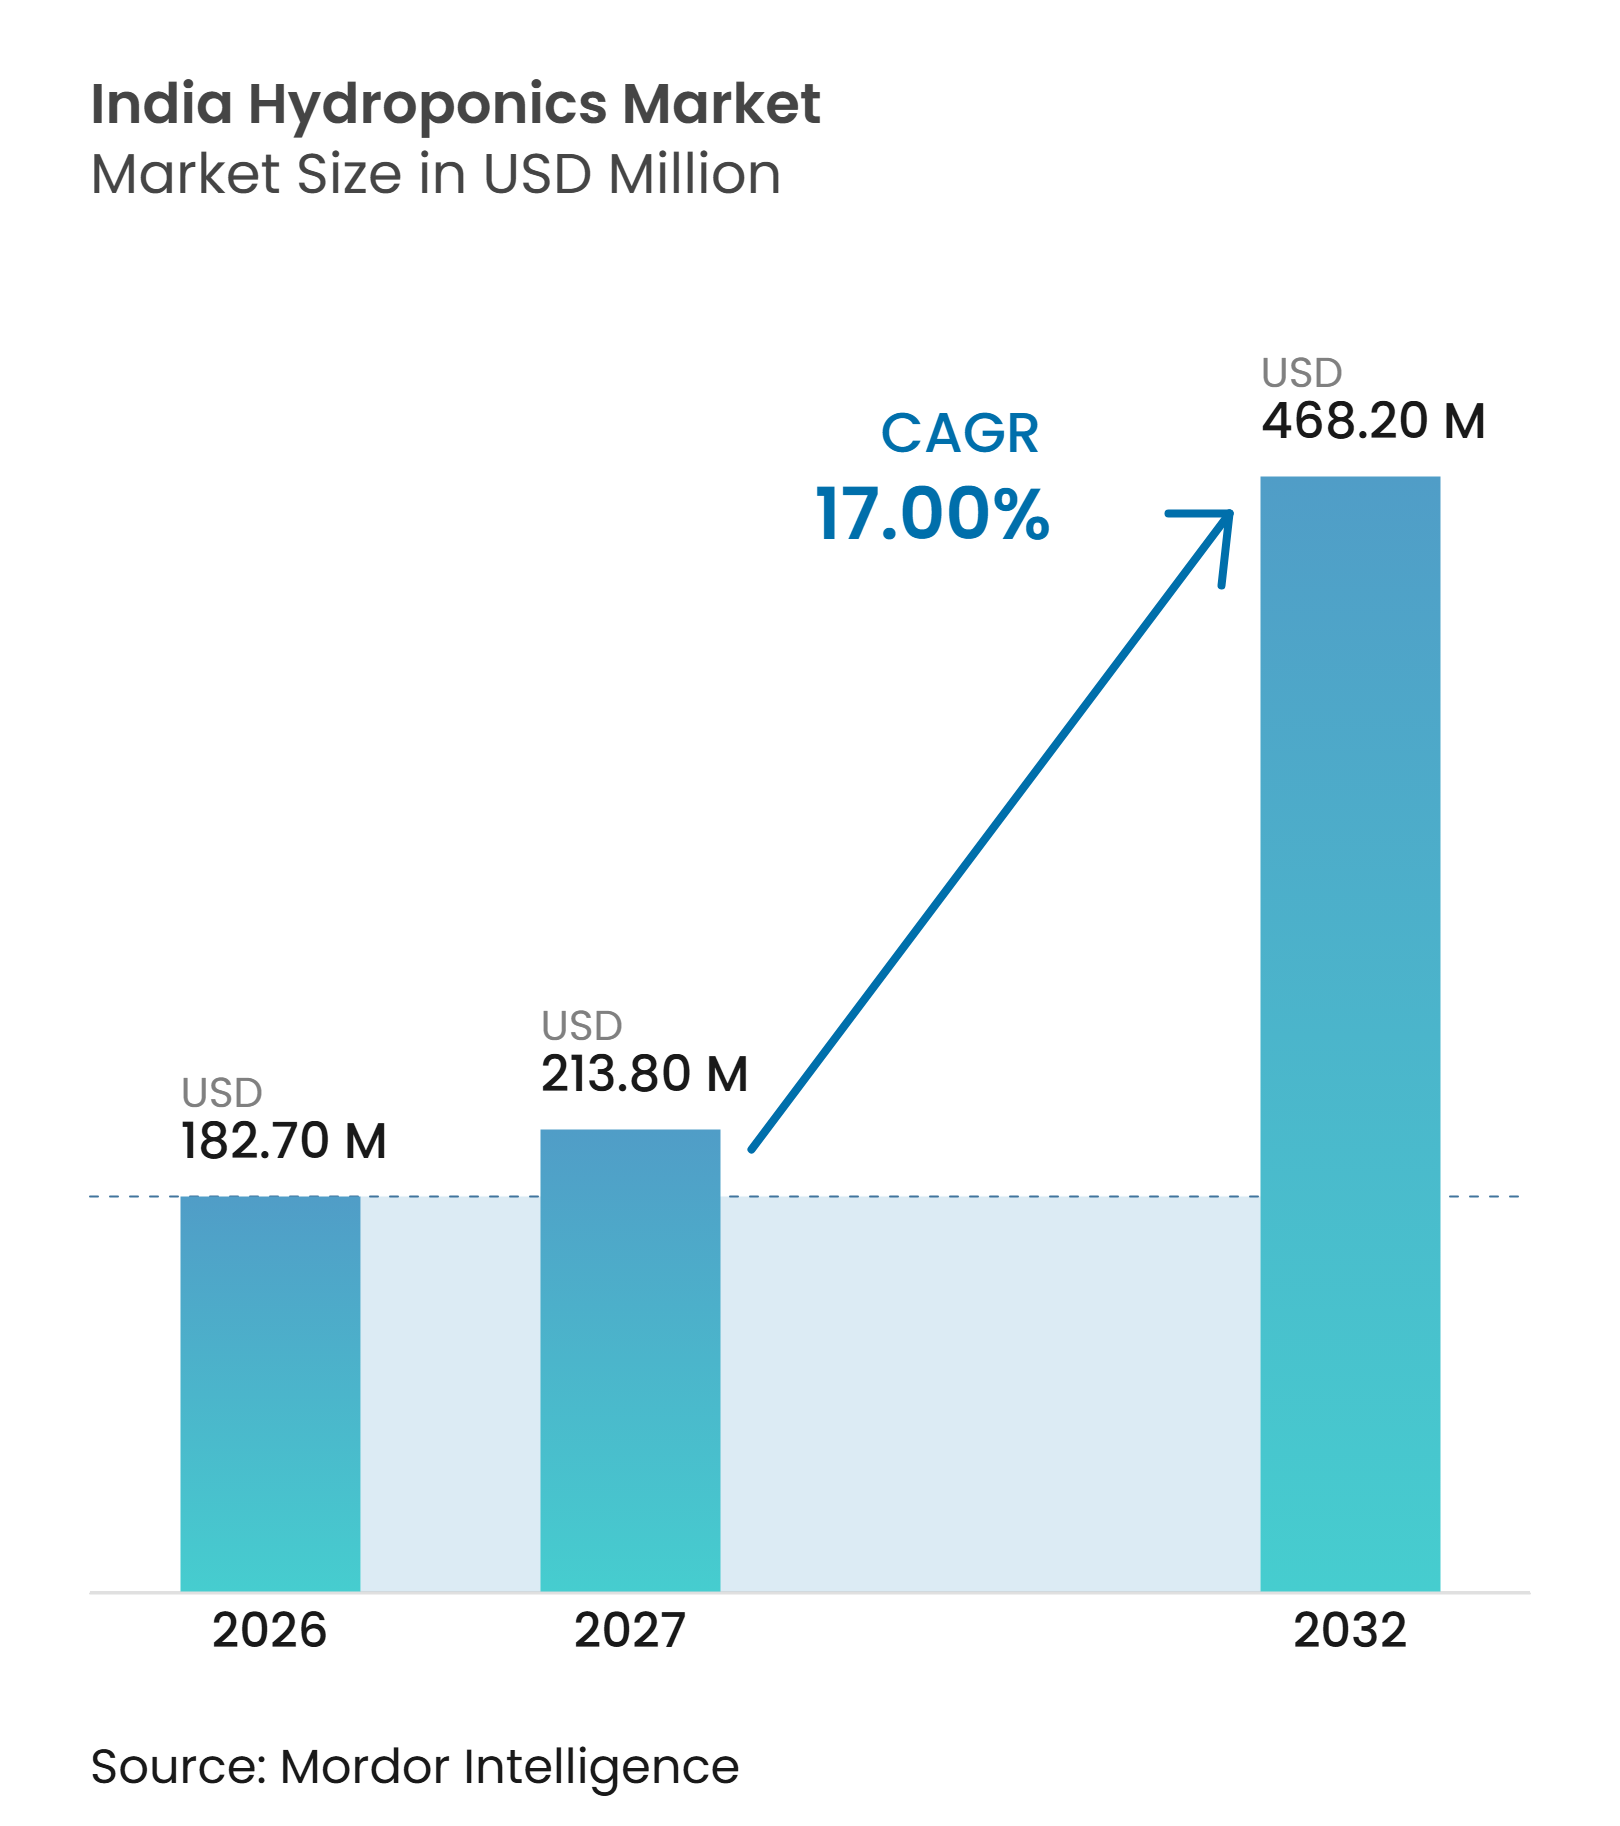
| Taille du marché de l'année de base (2026) | 182.70 Millions de dollars américains |
| Taille du Marché (2027) | 213.80 Millions de dollars américains |
| Taille du Marché (2032) | 468.20 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 17.00 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hydroponique en Inde par Mordor Intelligence
La taille du marché de l'hydroponique en Inde devrait s'étendre de 182,7 millions USD en 2026 à 468,2 millions USD d'ici 2032, enregistrant un CAGR de 17,0% entre 2027 et 2032. Le marché de l'hydroponique en Inde évolue vers une production commerciale à proximité des grandes villes, où les opérateurs peuvent approvisionner les détaillants, les acheteurs de la restauration et les plateformes de commerce rapide en produits frais réguliers. Cela modifie la planification des projets pour les producteurs, les prêteurs, les fournisseurs d'équipements et les acheteurs qui dépendent de produits frais et périssables. L'aide gouvernementale à la culture protégée abaisse les barrières à l'entrée pour les projets éligibles, tandis que les exigences de conformité des équipements élèvent les normes d'approvisionnement. Le stress hydrique renforce l'argumentaire économique en faveur des systèmes à recirculation dans les États où la pression sur les eaux souterraines et le risque d'irrigation influencent la planification agricole. Les détaillants et les acheteurs du secteur hôtellerie-restauration-traiteur accordent une plus grande valeur à la traçabilité, à la régularité de l'approvisionnement et au contrôle des résidus. Cet environnement favorise les opérateurs qui combinent des protocoles de culture fiables, une distribution locale, des équipements conformes et des relations établies avec les acheteurs.
Points clés du rapport
-
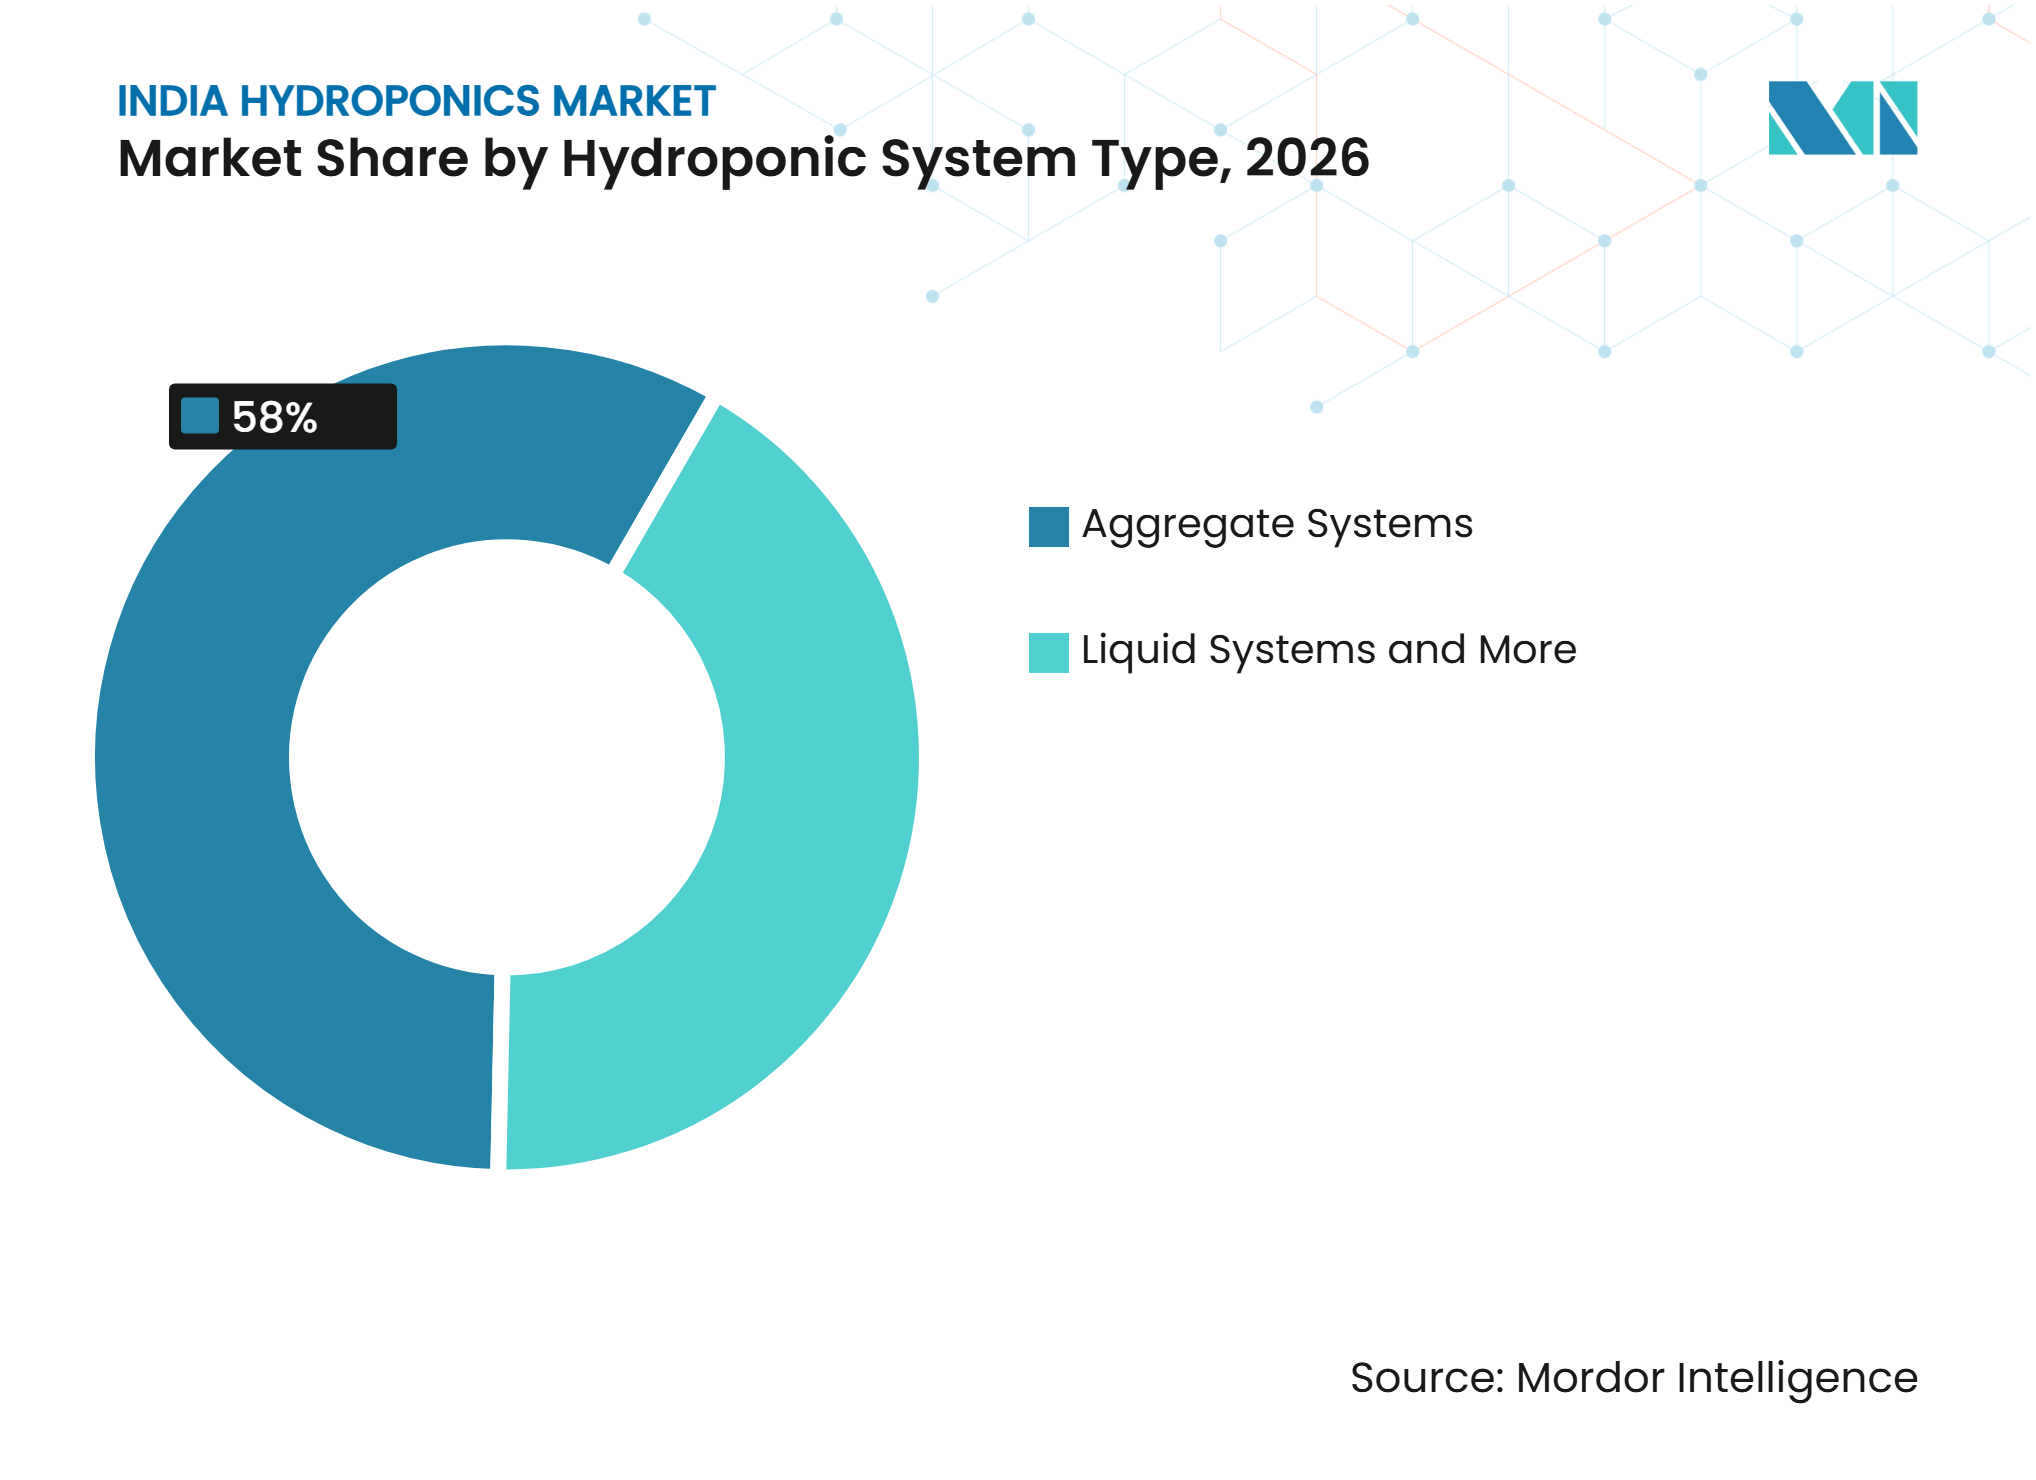
Par type de système, les systèmes agrégats détenaient 58% de la part du marché de l'hydroponique en Inde en 2026, tandis que les systèmes liquides devraient croître à un CAGR de 18,6% jusqu'en 2032.
-
Par type de culture, la laitue et les légumes à feuilles détenaient 55% de la part des revenus en 2026, tandis que les herbes aromatiques et les micropousses devraient croître à un CAGR de 17,9% jusqu'en 2032.
-
Par environnement de culture, l'hydroponique en serre contrôlée détenait 68,3% de la part des revenus en 2026, tandis que les fermes verticales entièrement intérieures devraient croître à un CAGR de 13,4% jusqu'en 2032.
-
Par composant, l'irrigation, les pompes et la fertirrigation détenaient 35% de la part des revenus en 2026, tandis que le contrôle climatique et la ventilation devraient croître à un CAGR de 12,8% jusqu'en 2032.
-
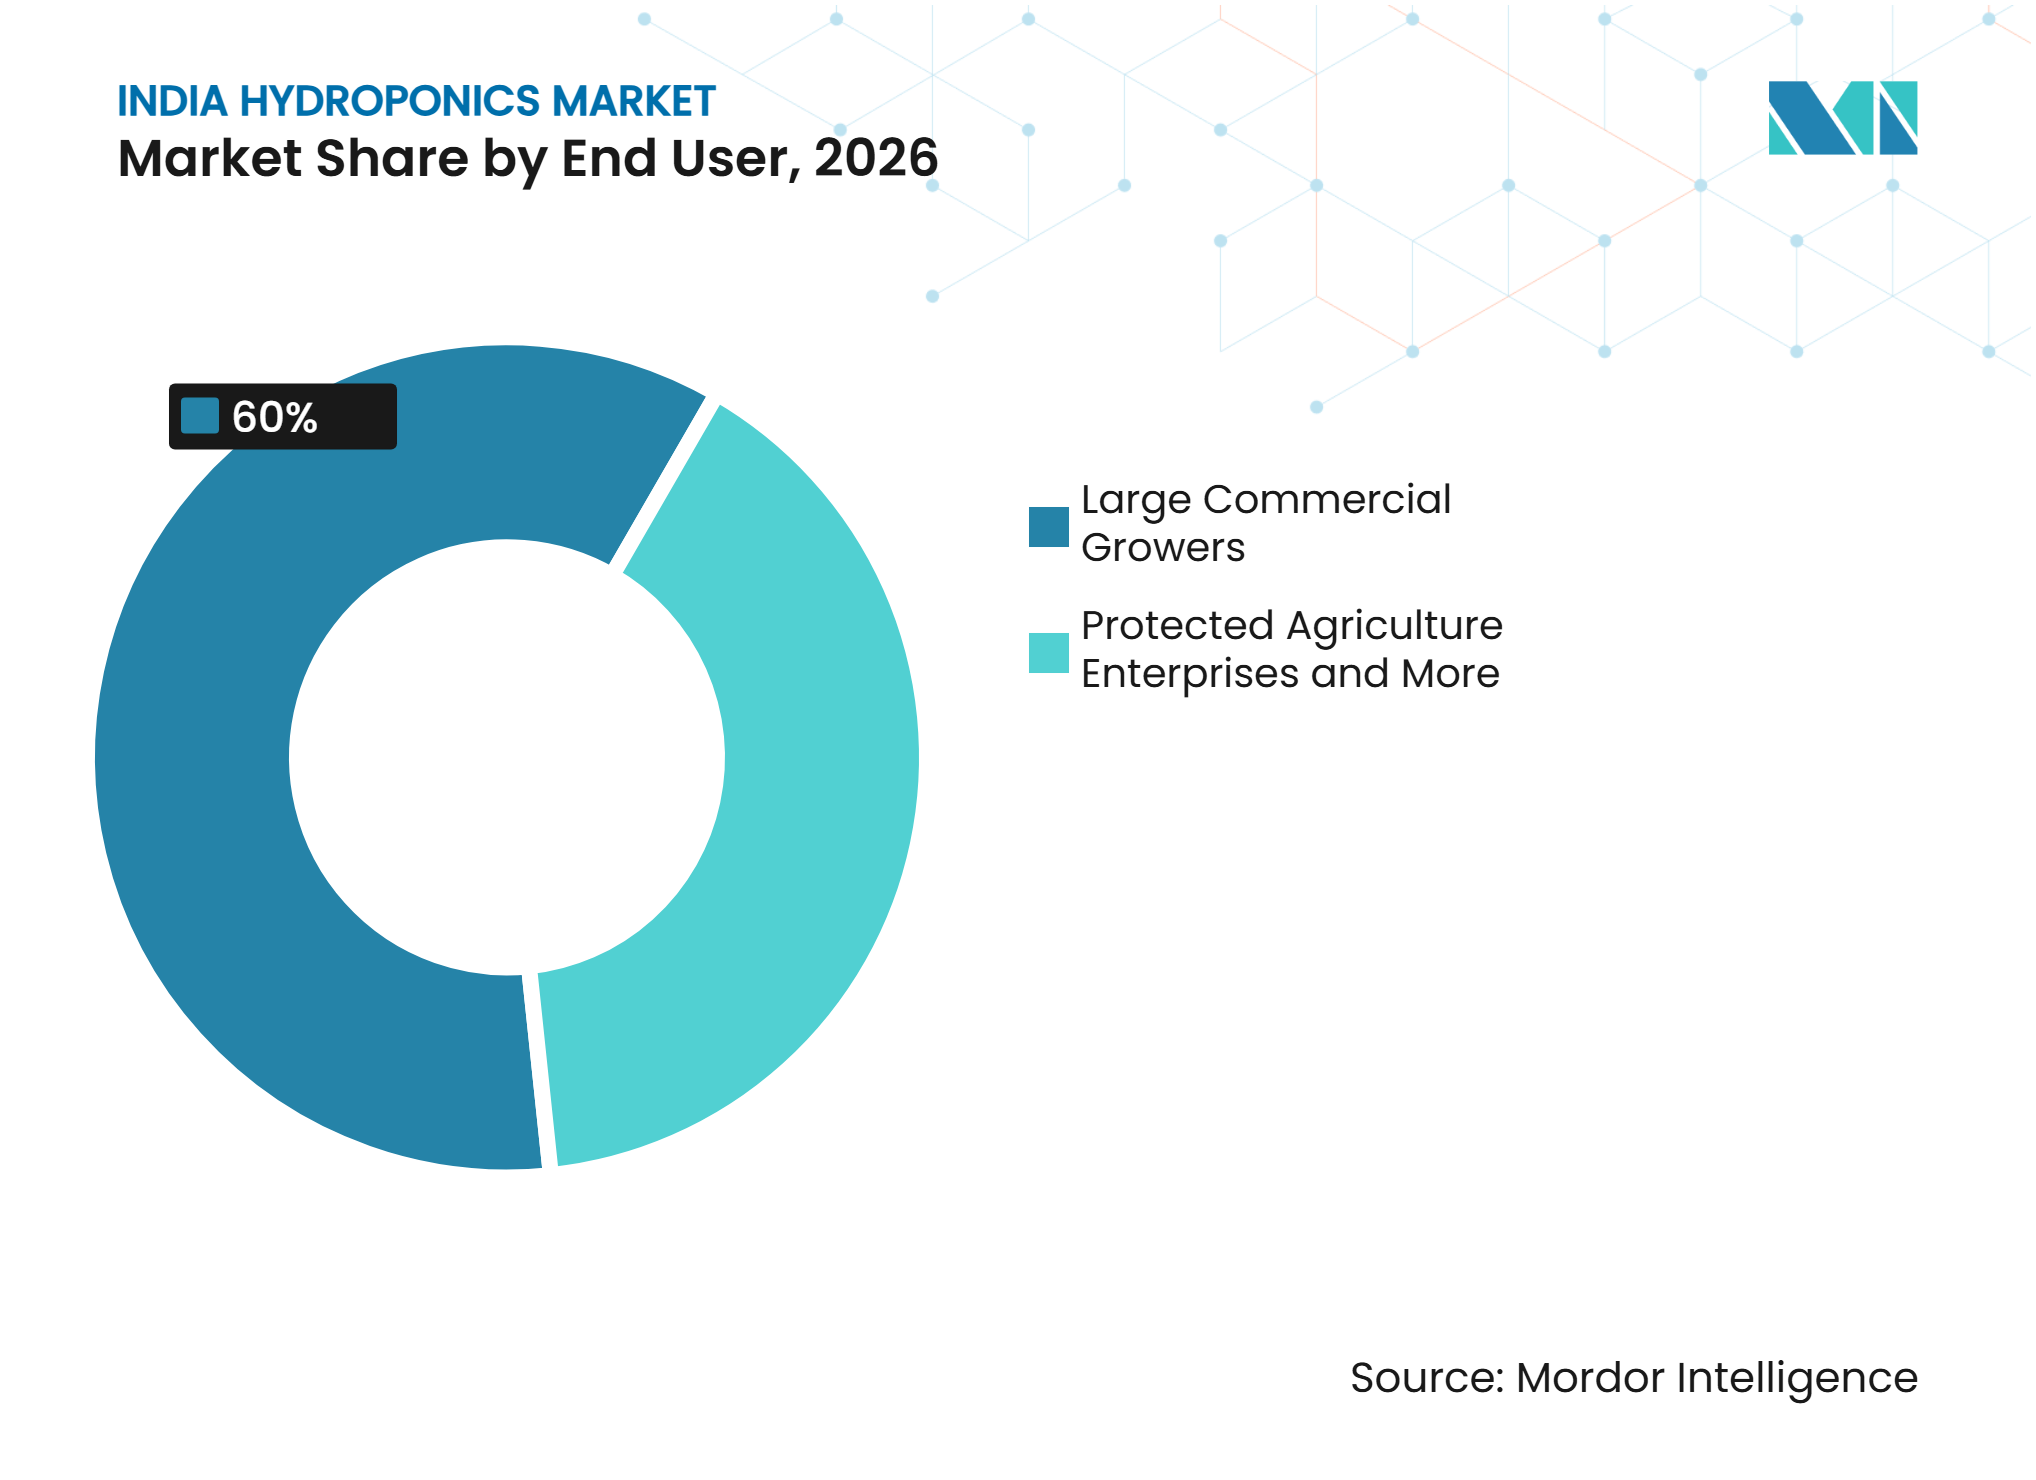
Par utilisateur final, les grands producteurs commerciaux détenaient 60% de la part des revenus en 2026, tandis que les instituts de recherche et d'enseignement devraient croître à un CAGR de 6,5% jusqu'en 2032.
-
Par échelle de production, les grandes fermes de projet détenaient 42% de la part des revenus en 2026, tandis que les micro-fermes et les fermes sur toits devraient croître à un CAGR de 21,5% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de produits contrôlés en résidus de pesticides | +2.10% | National, avec une forte demande à Bengaluru, Mumbai, Delhi NCR, Hyderabad et Chennai | Court terme (≤ 2 ans) |
| Stress hydrique et distribution de nutriments en recirculation | +2.80% | Pendjab, Haryana, Rajasthan, Gujarat, Maharashtra, Andhra Pradesh et Tamil Nadu | Moyen terme (2-4 ans) |
| Demande premium du secteur hôtellerie-restauration-traiteur urbain et du commerce de détail organisé | +2.50% | Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai et autres villes de niveau 1 | Court terme (≤ 2 ans) |
| Culture protégée et soutien à l'agriculture numérique | +2.20% | National, avec une adoption précoce au Tamil Nadu, Telangana, Maharashtra, Karnataka et Gujarat | Moyen terme (2-4 ans) |
| Fraîcheur de la ferme à la table et localisation de la chaîne d'approvisionnement | +1.80% | Zones périurbaines autour de la NCR, Mumbai, Pune, Bengaluru et Mysuru | Moyen terme (2-4 ans) |
| Ingénierie de systèmes adaptés aux conditions climatiques indiennes | +1.90% | Gujarat, Rajasthan, Maharashtra, Himachal Pradesh, Pendjab et Kerala | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de produits contrôlés en résidus de pesticides
Les acheteurs institutionnels et les détaillants traitent de plus en plus la conformité aux résidus de pesticides comme une exigence d'approvisionnement. L'Inde a testé 86 401 échantillons de denrées alimentaires entre 2022 et 2025, et 2,8% dépassaient les limites maximales de résidus notifiées[1]. Ce résultat crée un risque commercial pour les détaillants de marque, les cuisines virtuelles et les groupes de restauration qui ont besoin de processus d'approvisionnement défendables. La culture hydroponique permet aux opérateurs de gérer l'apport en nutriments et la protection des cultures dans un environnement de croissance contrôlé. Le marché de l'hydroponique en Inde bénéficie donc lorsque les acheteurs demandent des pratiques de production documentées et un approvisionnement traçable. Les opérateurs de commerce rapide ont également besoin de produits qui peuvent rester commercialisables tout au long de cycles de livraison courts et fréquents. Les fermes capables de fournir une qualité prévisible à proximité des centres de consommation peuvent renforcer la fidélisation des clients et réduire les livraisons refusées.
Stress hydrique et distribution de nutriments en recirculation
La disponibilité de l'eau est un problème agricole structurel dans plusieurs grands États producteurs. L'agriculture représente 80% à 90% des prélèvements d'eau en Inde, tandis que la disponibilité en eau par habitant a fortement diminué depuis 1970. Le NCAER identifie l'épuisement des eaux souterraines et les lacunes dans la gouvernance de l'eau comme des préoccupations sérieuses pour la durabilité agricole. Les systèmes hydroponiques à recirculation peuvent utiliser sensiblement moins d'eau que l'irrigation en plein champ lorsqu'ils sont correctement conçus et exploités. Cet avantage est significatif au Gujarat, Maharashtra, Rajasthan, Pendjab et Haryana, où les conditions des eaux souterraines influencent les décisions d'investissement agricole. Le marché de l'hydroponique en Inde peut bénéficier de projets qui combinent le traitement de l'eau, la recirculation et la planification des cultures adaptée aux contraintes hydriques locales.
Demande premium du secteur hôtellerie-restauration-traiteur urbain et du commerce de détail organisé
Les hôtels, restaurants, traiteurs, détaillants organisés et services de commerce rapide ont besoin d'approvisionnements réguliers en légumes à feuilles, herbes aromatiques et légumes de spécialité. Le secteur indien de la restauration hôtelière, de la restauration et de la restauration institutionnelle était évalué à 24,2 milliards USD en 2025 et devrait atteindre 45,4 milliards USD d'ici 2030[2]. Ces acheteurs accordent de la valeur à la qualité constante, à l'apparence des produits et à des calendriers de livraison fiables. L'approvisionnement en plein champ peut être perturbé par la chaleur saisonnière, les précipitations et les conditions logistiques. Les fermes hydroponiques périurbaines peuvent raccourcir les circuits d'approvisionnement pour les acheteurs métropolitains. Le marché de l'hydroponique en Inde progresse lorsque les exploitants agricoles concluent des accords d'approvisionnement qui alignent les calendriers de culture sur la demande des acheteurs.
Ingénierie de systèmes adaptés aux conditions climatiques indiennes
Les systèmes hydroponiques nécessitent une adaptation aux conditions variées de température et d'humidité de l'Inde. Les températures estivales élevées au Gujarat et au Rajasthan peuvent augmenter les besoins en refroidissement au sein des structures protégées. Les conditions humides au Kerala peuvent accroître la pression fongique sans ventilation et gestion des cultures appropriées. Les conditions de culture hivernales en Himachal Pradesh et au Pendjab nécessitent des paramètres opérationnels différents. Ces conditions locales augmentent la valeur des conceptions de systèmes éprouvées, des contrôles climatiques et des protocoles de culture. Le marché de l'hydroponique en Inde peut récompenser les opérateurs qui construisent des données de performance locales plutôt que d'appliquer des conceptions standard sans ajustement. Une ingénierie adaptée au climat soutient également des rendements plus stables et protège l'économie des projets sur plusieurs cycles de culture.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'infrastructure initiale et besoins en fonds de roulement | -2.40% | National, notamment en Inde orientale et nord-orientale et dans les villes de niveau 2 et niveau 3 | Moyen terme (2-4 ans) |
| Exposition à l'électricité et à l'alimentation de secours dans les fermes intérieures | -1.80% | Maharashtra, Rajasthan, Bengale-Occidental, Uttar Pradesh et Madhya Pradesh | Moyen terme (2-4 ans) |
| Lacunes en compétences agronomiques et en services post-installation | -1.60% | National, notamment en Inde occidentale et centrale et en Inde orientale et nord-orientale | Long terme (≥ 4 ans) |
| Normes fragmentées, intrants et références de qualité | -1.20% | National, notamment la base d'intégrateurs de systèmes et de fournisseurs d'équipements | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'infrastructure initiale et besoins en fonds de roulement
Une installation hydroponique commerciale de 1 000 mètres carrés nécessite généralement entre 5 millions et 6 millions INR avant que les revenus de production ne commencent. Cela équivaut à 5 millions à 6 millions INR (59 500 à 71 500 USD) selon la conversion présentée dans le document fourni. Les données économiques de projet citées indiquent une période de remboursement typique de 3 à 5 ans dans des conditions favorables. Le soutien MIDH réduit les coûts pour les composants éligibles, mais les systèmes climatiques à haute spécification et les couches d'automatisation peuvent rester en dehors des plafonds de soutien[3]. Les fermes doivent également financer les achats récurrents de nutriments, de semences, d'électricité et de main-d'œuvre d'exploitation. Les retards de paiement des acheteurs ou le crédit limité peuvent fragiliser les opérations même lorsque la demande et les résultats de production sont solides.
Lacunes en compétences agronomiques et en services post-installation
La performance commerciale dépend d'agronomes capables de gérer la concentration en nutriments, le pH, la conductivité électrique, les calendriers de culture et le risque phytosanitaire. Ces compétences restent inégalement disponibles en dehors des clusters de production établis. Les lacunes en matière de services peuvent être aiguës dans les localités de niveau 2, où les fournisseurs de systèmes peuvent achever l'installation mais ne peuvent pas assurer un soutien fréquent sur site. L'ICAR-IIMR et Shunya Agritech ont signé en août 2025 un protocole d'accord pour la recherche sur le fourrage de maïs hydroponique, reflétant le besoin de protocoles de culture fondés sur la science. La surveillance à distance et le diagnostic des cultures peuvent améliorer la couverture du soutien au fil du temps. Jusqu'à ce que ces services deviennent largement accessibles, un soutien post-installation insuffisant peut réduire les rendements agricoles et la confiance des investisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système hydroponique :
les systèmes agrégats dominent les revenus actuelsLes systèmes agrégats représentaient 58% des revenus par type de système en 2026. Leur position reflète l'utilisation de configurations à goutteurs en seau hollandais et à lits de substrat dans la culture commerciale en polyhouse. Ces systèmes sont utilisés pour les tomates, les concombres et les poivrons dans le sud et l'ouest de l'Inde. Les conceptions agrégates fermées attirent l'attention car elles peuvent récupérer et recirculer l'eau de drainage. Cela soutient la gestion des intrants dans les zones soumises au stress hydrique. Les installations agrégates ont également des coûts d'entrée inférieurs à certains systèmes avancés. Cela explique leur pertinence continue pour les producteurs commerciaux de première génération. Le secteur de l'hydroponique en Inde reste dépendant de ces systèmes accessibles à mesure que les nouveaux formats se développent.
Les systèmes liquides devraient croître à un CAGR de 18,6% jusqu'en 2032, le taux le plus rapide dans la catégorie des systèmes. La technique du film nutritif, la culture en eau profonde, les systèmes à goutteurs et en seau hollandais, et les systèmes à flux et reflux répondent à différentes exigences de culture et de production. Les systèmes liquides sont bien adaptés à la production de laitue et de légumes à feuilles dans des serres contrôlées. L'initiative NLHortiRoad2India de 2025 a introduit des pilotes de serres à haute valeur ajoutée près de Chennai, Bengaluru et Chandigarh pour des cultures incluant la fraise, la tomate cerise et le poivron coloré. Les systèmes aéroponiques restent spécialisés car ils nécessitent un contrôle plus rigoureux de l'environnement de culture. Les conceptions hybrides permettent aux grandes fermes d'utiliser plus d'une configuration et d'ajuster les calendriers de culture. Le marché de l'hydroponique en Inde devrait connaître une évolution progressive vers les formats liquides et aéroponiques à mesure que les opérateurs développent leurs capacités.



Par type de culture :
les légumes à feuilles détiennent la plus grande baseLa laitue et les légumes à feuilles représentaient 55% des revenus par type de culture en 2026. Leur position est soutenue par des cycles de culture courts, des rendements prévisibles et une acceptation parmi les détaillants et les acheteurs de la restauration. Ces cultures peuvent être fournies au commerce de détail organisé, aux plateformes de commerce rapide et aux opérations de petit-déjeuner hôtelier. Elles conviennent également aux installations de technique du film nutritif dans des structures protégées. Une disponibilité fiable est précieuse pour les acheteurs qui exigent une présentation standardisée et un approvisionnement récurrent. La catégorie de culture reste centrale dans la planification des fermes commerciales dans les grands corridors métropolitains. Elle constitue un point de départ établi pour les opérateurs entrant sur le marché de l'hydroponique en Inde. La demande dépend toujours de la qualité des cultures, des prix et des relations d'approvisionnement locales.
Les herbes aromatiques et les micropousses devraient se développer à un CAGR de 17,9% jusqu'en 2032. Les menus premium, les cuisines virtuelles et les services d'abonnement directs aux consommateurs soutiennent la demande de produits diversifiés et fraîchement récoltés. Les tomates restent une culture commerciale significative dans les parcs de serres, notamment là où les tomates cerises sont vendues à des acheteurs premium. Les pilotes NLHortiRoad2India se concentrent également sur les tomates à haute valeur ajoutée et les poivrons colorés. Les concombres, les poivrons et les poivrons colorés restent pertinents pour les contrats de restauration qui valorisent la taille et l'apparence constantes. Les fruits de spécialité et les fleurs sont des segments plus petits avec des utilisations locales et orientées vers l'exportation spécifiques. La diversification des cultures peut aider les fermes commerciales à servir plusieurs types d'acheteurs sans dépendre d'une seule ligne de produits.
Par environnement de culture :
les serres contrôlées restent le cœur du marchéL'hydroponique en serre contrôlée détenait 68,3% de la part des revenus en 2026. Cela reflète l'utilisation généralisée des polyhouses à ventilation naturelle et des serres à ventilateurs et tampons d'eau dans les régions de production établies. Ces structures ont bénéficié du soutien à la culture protégée dans le cadre du MIDH et des programmes horticoles connexes. Les installations à ventilateurs et tampons d'eau ont une pertinence particulière au Maharashtra et au Tamil Nadu pendant les périodes les plus chaudes. Elles peuvent soutenir la production de laitue et d'herbes aromatiques lorsque la ventilation passive est insuffisante. Les systèmes en serre offrent également une voie pratique pour les opérateurs qui ont besoin de surfaces de culture plus importantes que ce que les installations intérieures peuvent offrir. Leur base installée continue de façonner le marché actuel de l'hydroponique en Inde.
Les fermes verticales entièrement intérieures devraient croître à un CAGR de 13,4% jusqu'en 2032. Les opérateurs utilisent des systèmes intérieurs modulaires là où la proximité urbaine et les contraintes foncières peuvent justifier des coûts énergétiques plus élevés. Les fermes en conteneurs et modulaires offrent une alternative pour les sites plus petits qui ne peuvent pas justifier un investissement complet en polyhouse. Le NITI Aayog identifie les formats en conteneurs et modulaires comme des options pour la sécurité alimentaire périurbaine et l'agriculture à conduite technologique. Les polyhouses à ventilation naturelle restent une voie accessible pour les nouveaux producteurs commerciaux. Les fermes sur toits en sont encore à un stade précoce, mais elles s'alignent sur la demande de distances de livraison plus courtes dans les zones urbaines denses. Les opérateurs doivent peser les coûts énergétiques, les capacités opérationnelles et les primes des acheteurs avant de sélectionner un environnement.
Par composant :
les systèmes de fertirrigation détiennent la position la plus importanteL'irrigation, les pompes et la fertirrigation représentaient 35% des revenus par composant en 2026. Ces systèmes sont essentiels dans toutes les configurations commerciales, des opérations de base en polyhouse aux grandes fermes de projet automatisées. La distribution par goutteurs et la fertirrigation permettent aux producteurs de contrôler l'application d'eau et de nutriments. Les solutions nutritives et les substrats de culture constituent un autre groupe de composants important. La fibre de coco est un substrat commercialement pertinent car elle est disponible à partir de la base de transformation de la noix de coco en Inde. La disponibilité locale peut réduire la dépendance à la laine de roche importée et aux substrats à base minérale. L'approvisionnement en composants affecte à la fois les performances agricoles et les coûts d'exploitation du secteur de l'hydroponique en Inde. La compatibilité des équipements et la disponibilité des services restent des critères de sélection importants.
Le contrôle climatique et la ventilation devraient croître à un CAGR de 12,8% jusqu'en 2032. Cette croissance reflète une évolution de la ventilation passive vers les systèmes à ventilateurs et tampons d'eau et, dans les fermes intérieures, vers des dispositifs de chauffage, ventilation et climatisation plus contrôlés. Les lampes de croissance LED sont étroitement liées à l'expansion des environnements de production intérieurs. Les capteurs, l'automatisation et les logiciels de contrôle permettent aux opérateurs de surveiller à distance le pH, la conductivité électrique et la distribution de nutriments. La surveillance au niveau de la ferme soutient également les enregistrements nécessaires à la traçabilité et à la gestion de la qualité. Les équipements de traitement et de recirculation de l'eau gagnent en importance à mesure que les fermes se concentrent sur la qualité constante de l'eau. La composition des composants devient plus sophistiquée à mesure que les opérateurs passent de configurations de production de base à des systèmes de culture gérés.
Par utilisateur final :
les grands producteurs commerciaux génèrent le plus de revenusLes grands producteurs commerciaux détenaient 60% des revenus par utilisateur final en 2026. Leur part reflète les exigences en capital et les volumes d'acheteurs associés à l'agriculture hydroponique commerciale. Ces opérateurs ont généralement des empreintes agricoles plus importantes et des arrangements d'approvisionnement formels. Les entreprises d'agriculture protégée constituent un autre groupe d'utilisateurs majeur car elles peuvent combiner le développement de projets avec la gestion agricole. Les fournisseurs de commerce de détail et de commerce rapide ajoutent également des produits hydroponiques à leurs systèmes d'approvisionnement. NutriFresh Farm Tech India Private Limited approvisionne des acheteurs incluant Swiggy, Zepto, Flipkart Minutes, BigBasket et Reliance Fresh dans 15 États. Le marché de l'hydroponique en Inde bénéficie lorsque les opérateurs peuvent aligner le volume de production sur la demande contractée.
Les instituts de recherche et d'enseignement devraient croître à un CAGR de 6,5% jusqu'en 2032. La participation institutionnelle peut aider à établir des protocoles de culture testés et à soutenir le développement de la main-d'œuvre. La collaboration ICAR-IIMR avec Shunya Agritech est axée sur la recherche sur le fourrage vert de maïs hydroponique. Les hôtels, restaurants et acheteurs institutionnels utilisent également des contrats d'approvisionnement pour sécuriser des produits réguliers. Les utilisateurs résidentiels et amateurs restent une petite partie de la demande. Leur participation est liée à des systèmes compacts pour les maisons, les bureaux et les environnements d'apprentissage. L'adoption institutionnelle peut soutenir le développement des capacités à long terme même si elle n'égale pas encore les revenus des producteurs commerciaux.

Par échelle de production :
les grandes fermes de projet détiennent la plus grande base de revenusLes grandes fermes de projet représentaient 42% des revenus par échelle de production en 2026. Ces opérations commerciales dépassent généralement 5 acres de superficie cultivée. Leur échelle soutient des fonctions dédiées d'agronomie, d'approvisionnement, de logistique et de gestion des acheteurs. Les sites plus grands peuvent également répartir les coûts de contrôle climatique et de surveillance sur une plus grande surface de production. Le modèle FOCO de Brio Agri Producer Company Limited exige un engagement minimum de 50 millions INR (595 000 USD) et 30 acres de terrain par unité d'investisseur. Ce modèle illustre la structure de capital associée aux grands formats de fermes gérées. Le marché de l'hydroponique en Inde tire actuellement une grande partie de sa valeur commerciale de ces opérations à grande échelle.
Les micro-fermes et les fermes sur toits devraient croître à un CAGR de 21,5% jusqu'en 2032. Leur potentiel est lié aux systèmes automatisés compacts, à l'intérêt pour l'agriculture urbaine et à la demande de production plus proche des consommateurs. Les installations plus petites peuvent opérer dans des endroits où les grandes parcelles ne sont pas disponibles. Elles peuvent également offrir des points d'entrée pour les opérateurs qui ne peuvent pas financer de vastes fermes commerciales. Les fermes de taille moyenne de 1 à 5 acres et les fermes plus petites de 0,5 à 1 acre restent des catégories de transition importantes. Ces fermes font souvent face à des risques de soutien et de fonds de roulement plus élevés car elles sont trop grandes pour une gestion informelle mais trop petites pour des équipes internes spécialisées. La consolidation, l'affiliation à une franchise ou la croissance financée par la dette peuvent devenir des options pour les opérateurs performants dans ces segments.
Analyse géographique
Le Karnataka, le Telangana, le Tamil Nadu, l'Andhra Pradesh et le Kerala soutiennent la base agritech établie de la région. Bengaluru et Hyderabad combinent la demande de restauration, la concentration du commerce de détail organisé et les capacités technologiques qui soutiennent l'adoption de l'automatisation. Des conditions modérées dans certains corridors peuvent réduire les besoins en refroidissement par rapport à l'environnement estival de pointe du nord de l'Inde. NutriFresh Farm Tech India Private Limited approvisionne les acheteurs de l'hôtellerie, de la restauration, du commerce de détail moderne et du commerce rapide dans 15 États à partir de clusters adjacents à Pune et s'étend vers les marchés du sud. Le soutien MIDH et les exigences de conformité du Bureau des normes indiennes influencent la sélection des équipements pour les projets éligibles. La combinaison régionale de densité d'acheteurs, de culture protégée et de services technologiques soutient sa position de leader.
Le Maharashtra et le Gujarat font face à des contraintes hydriques qui renforcent l'argumentaire économique en faveur des systèmes à recirculation. Le parc hydroponique hi-tech Unnati de Brio près de Talod au Gujarat s'étend sur 100 acres et comprend des unités gérées d'un demi-acre à partir de 5,9 millions INR (70 000 USD). NutriFresh a annoncé un projet d'agriculture intelligente de 1 000 acres au Maharashtra avec une première tranche d'investissement de la Société américaine de financement du développement international. Le Rajasthan connaît également un développement en environnement contrôlé adapté aux conditions de forte chaleur. La croissance régionale dépend d'une ingénierie adaptée au climat, d'une planification énergétique fiable et d'une gestion efficace de l'eau. Le soutien à la culture protégée au niveau des États peut également influencer la faisabilité des projets.
La NCR de Delhi, Haryana, le Pendjab, l'Uttar Pradesh et l'Himachal Pradesh ont une forte demande de restauration et de commerce de détail organisé, tandis que l'Himachal Pradesh a une niche dans les herbes de spécialité et les fraises. L'extraction des eaux souterraines dépasse la recharge de 66% au Pendjab et de 34% en Haryana, renforçant l'intérêt pour les conceptions de fermes à recirculation. L'Inde orientale et nord-orientale reste plus petite car l'infrastructure agricole, la logistique et l'accès aux intégrateurs de systèmes sont limités. L'Assam et les marchés voisins offrent des coûts fonciers plus bas et une demande croissante autour de Guwahati. La taille du marché de l'hydroponique en Inde dans ces zones dépendra des réseaux de services et des modèles pratiques de culture protégée. Le soutien national à l'horticulture et les facteurs de conformité des équipements peuvent aider à standardiser le développement de nouveaux projets.
Paysage concurrentiel
Concentration du Marché
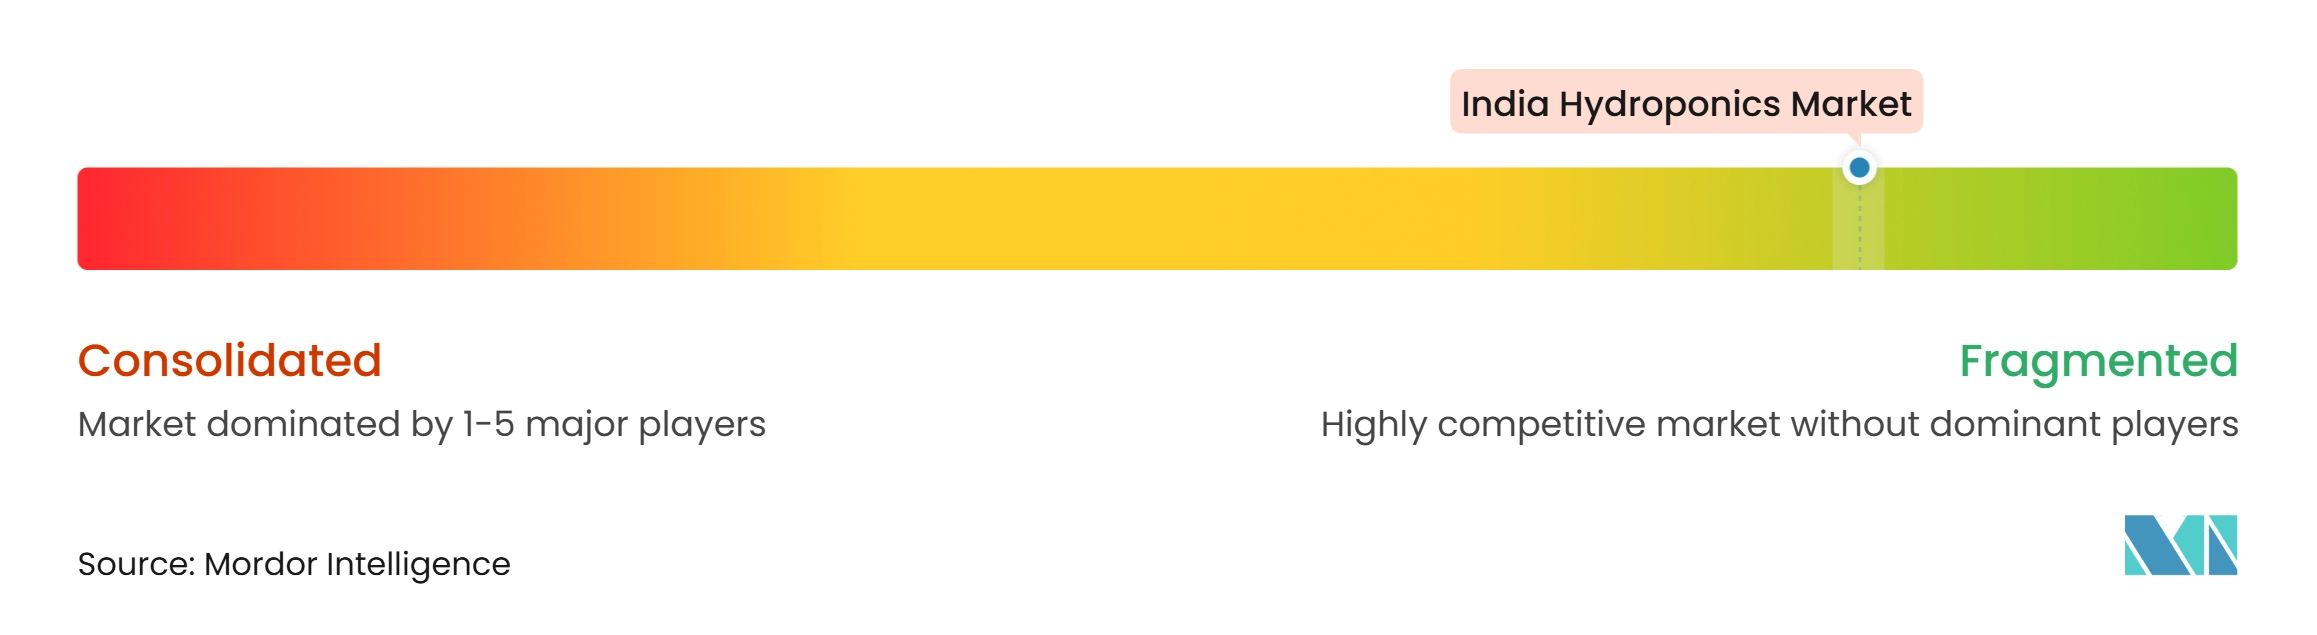
Le marché de l'hydroponique en Inde est très fragmenté, Triton Foodworks Private Limited, Rise Hydroponics Private Limited, Kryzen Biotech Private Limited, Brio Agri Producer Company Limited et UrbanKisaan Farms Private Limited représentant une part significative du marché organisé. Le paysage concurrentiel comprend également de nombreux exploitants de fermes hydroponiques locales, des prestataires régionaux d'ingénierie, d'approvisionnement et de construction, des fournisseurs de nutriments et de substrats de culture, des fabricants de serres et des entreprises de technologie pour l'agriculture en environnement contrôlé. Jain Irrigation Systems Limited, Netafim Limited, Priva Holding B.V. et Signify N.V. participent via des solutions d'irrigation, de fertirrigation, de contrôle climatique, d'automatisation et d'éclairage. Les acteurs du marché se font généralement concurrence par l'exécution de projets clés en main, les services de gestion agricole, les modèles d'agriculture commerciale soutenus par des investisseurs, l'intégration technologique et les accords d'approvisionnement en produits avec les hôtels, restaurants, détaillants organisés et plateformes de commerce rapide. La présence d'un grand nombre de participants régionaux et spécialisés limite l'influence de toute entreprise unique et contribue à la nature fragmentée du marché.
La technologie devient de plus en plus importante à mesure que les fermes dépassent les installations de base en culture protégée. Le format FOCO géré de Brio est un modèle stratégique, combinant le capital des investisseurs avec l'agronomie, les opérations, la logistique et l'accès au marché gérés par l'entreprise. Le partenariat NLHortiRoad2India a lancé 3 serres pilotes près de Chennai, Bengaluru et Chandigarh en 2025 et prévoit un déploiement plus large d'unités de serres de haute technologie. Les systèmes de fertirrigation et de surveillance de Priva et les contrôles GrowWise de Signify sont des références technologiques pour les grands projets. La force concurrentielle dépend donc des performances d'ingénierie, des connaissances en culture, de l'accès aux acheteurs et d'un soutien post-installation fiable.
Des opportunités ouvertes subsistent dans les villes de niveau 2 et niveau 3, où les solutions modulaires standardisées et abordables sont limitées. La couche d'agronomie en tant que service est également dispersée, malgré un besoin évident de conseils continus en culture et de soutien à distance. Les dispositions de conformité des équipements du MIDH peuvent favoriser les fournisseurs capables de respecter des normes documentées dans les projets assistés. Les grandes fermes peuvent bénéficier de l'échelle, mais les opérateurs plus petits peuvent être compétitifs lorsqu'ils sécurisent des clients locaux et gèrent étroitement la qualité. La part combinée des 5 premiers reste en dessous du seuil associé à une concurrence concentrée. Les partenariats avec des fournisseurs de technologie, des financiers et des acheteurs alimentaires peuvent améliorer la capacité des petites entreprises à se développer. La consolidation du marché pourrait se produire là où les opérateurs peuvent démontrer des rendements stables, des capacités de service et des contrats clients fiables.
Leaders du secteur de l'hydroponique en Inde
-
Triton Foodworks Private Limited
-
Rise Hydroponics Private Limited
-
Kryzen Biotech Private Limited
-
Brio Agri Producer Company Limited
-
UrbanKisaan Farms Private Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'hydroponique en Inde Entreprises couvertes dans ce rapport
- Agriplast Tech India Private Limited
- Barton Breeze Private Limited
- Brio Agri Producer Company Limited
- Eeki Foods Private Limited
- FutureFarms India Private Limited
- Integrated Hydroponics India Private Limited
- Kryzen Biotech Private Limited
- NutriFresh Farm Tech India Private Limited
- Rise Hydroponics Private Limited
- Triton Foodworks Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Jain Irrigation Systems Limited
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Priva Holding B.V.
- Signify N.V.
Développements industriels récents dans Marché de l'hydroponique en Inde
- Octobre 2026 : NutriFresh Farm Tech India Private Limited a obtenu une première tranche de 900 millions INR (10,7 millions USD) de la Société américaine de financement du développement international dans le cadre d'un package d'investissement proposé de 4 milliards INR (47,6 millions USD) et a étendu ses clusters de culture de précision près de Pune.
- Novembre 2025 : Le partenariat public-privé néerlandais NLHortiRoad2India a lancé trois projets pilotes de serres de haute technologie près de Chennai, Bengaluru et Chandigarh et a défini une feuille de route nationale pour le développement de 350 à 400 unités de serres de haute technologie à travers l'Inde.
- Août 2025 : Shunya Agritech a signé un protocole d'accord avec l'ICAR-Institut indien de recherche sur les mils (ICAR-IIMR) pour développer conjointement des solutions de fourrage vert de maïs hydroponique et des protocoles de culture résilients au climat pour les éleveurs laitiers.
Périmètre du rapport sur le marché de l'hydroponique en Inde
L'hydroponique est une méthode de culture sans sol qui permet aux cultures de pousser en utilisant des solutions aqueuses riches en nutriments dans des environnements contrôlés. La technologie est de plus en plus adoptée en Inde pour la production de légumes à feuilles, d'herbes aromatiques, de fruits, de fleurs et de cultures de spécialité en raison de son utilisation efficace de l'eau, de ses rendements plus élevés et de sa capacité à soutenir une culture toute l'année. Le rapport sur le marché de l'hydroponique en Inde comprend une analyse des systèmes hydroponiques, de l'infrastructure des serres, des nutriments et substrats de culture, des pratiques de production, de la dynamique offre-demande, des tendances de prix, du cadre réglementaire, des développements technologiques, du paysage concurrentiel, des profils d'entreprises et des développements récents du secteur. Le marché est segmenté par type de système hydroponique (systèmes agrégats, systèmes liquides, systèmes aéroponiques et systèmes hybrides), type de culture (laitue et légumes à feuilles, herbes aromatiques et micropousses, tomates, concombres, poivrons et poivrons colorés, fraises et autres fruits de spécialité, et fleurs et plantes ornementales), environnement de culture, composant, utilisateur final, échelle de production et géographie (nord de l'Inde, ouest et centre de l'Inde, sud de l'Inde, et est et nord-est de l'Inde). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume.
Aperçu de la segmentation
| Systèmes agrégats |
| Systèmes agrégats ouverts |
| Systèmes agrégats fermés |
| Systèmes liquides |
| Technique du film nutritif |
| Culture en eau profonde |
| Systèmes à goutteurs et en seau hollandais |
| Systèmes à flux et reflux |
| Systèmes aéroponiques |
| Systèmes hybrides |
| Laitue et légumes à feuilles |
| Herbes aromatiques et micropousses |
| Tomates |
| Concombres |
| Poivrons et poivrons colorés |
| Fraises et autres fruits de spécialité |
| Fleurs et plantes ornementales |
| Hydroponique en serre contrôlée |
| Hydroponique en polyhouse à ventilation naturelle |
| Hydroponique en serre à ventilateurs et tampons d'eau |
| Fermes verticales entièrement intérieures |
| Fermes en conteneurs et modulaires |
| Fermes sur toits et fermes urbaines |
| Irrigation, pompes et fertirrigation |
| Solutions nutritives et substrats de culture |
| Contrôle climatique et ventilation |
| Lampes de croissance LED |
| Capteurs, automatisation et logiciels de contrôle |
| Composants structurels et matériaux de couverture |
| Traitement et recirculation de l'eau |
| Services, agronomie, formation et maintenance |
| Grands producteurs commerciaux |
| Entreprises d'agriculture protégée |
| Fournisseurs de commerce de détail et de commerce rapide |
| Acheteurs du secteur hôtellerie-restauration-traiteur et institutionnels |
| Instituts de recherche et d'enseignement |
| Utilisateurs résidentiels et amateurs |
| Micro-fermes et fermes sur toits |
| Petites fermes |
| Fermes de taille moyenne |
| Grandes fermes de projet |
| Type de système hydroponique | Systèmes agrégats |
| Systèmes agrégats ouverts | |
| Systèmes agrégats fermés | |
| Systèmes liquides | |
| Technique du film nutritif | |
| Culture en eau profonde | |
| Systèmes à goutteurs et en seau hollandais | |
| Systèmes à flux et reflux | |
| Systèmes aéroponiques | |
| Systèmes hybrides | |
| Type de culture | Laitue et légumes à feuilles |
| Herbes aromatiques et micropousses | |
| Tomates | |
| Concombres | |
| Poivrons et poivrons colorés | |
| Fraises et autres fruits de spécialité | |
| Fleurs et plantes ornementales | |
| Environnement de culture | Hydroponique en serre contrôlée |
| Hydroponique en polyhouse à ventilation naturelle | |
| Hydroponique en serre à ventilateurs et tampons d'eau | |
| Fermes verticales entièrement intérieures | |
| Fermes en conteneurs et modulaires | |
| Fermes sur toits et fermes urbaines | |
| Composant | Irrigation, pompes et fertirrigation |
| Solutions nutritives et substrats de culture | |
| Contrôle climatique et ventilation | |
| Lampes de croissance LED | |
| Capteurs, automatisation et logiciels de contrôle | |
| Composants structurels et matériaux de couverture | |
| Traitement et recirculation de l'eau | |
| Services, agronomie, formation et maintenance | |
| Utilisateur final | Grands producteurs commerciaux |
| Entreprises d'agriculture protégée | |
| Fournisseurs de commerce de détail et de commerce rapide | |
| Acheteurs du secteur hôtellerie-restauration-traiteur et institutionnels | |
| Instituts de recherche et d'enseignement | |
| Utilisateurs résidentiels et amateurs | |
| Échelle de production | Micro-fermes et fermes sur toits |
| Petites fermes | |
| Fermes de taille moyenne | |
| Grandes fermes de projet |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'hydroponique en Inde en 2026 ?
Le marché de l'hydroponique en Inde est évalué à 182,7 millions USD en 2026 et devrait atteindre 468,2 millions USD d'ici 2032.
Quel est le taux de croissance prévu pour l'hydroponique en Inde ?
Le CAGR prévu est de 17,0% pour la période 2027 à 2032.
Quel est le plus grand système hydroponique en Inde ?
Les systèmes agrégats dominent la catégorie avec 58% de part en 2026, tandis que les systèmes liquides affichent le CAGR prévisionnel le plus élevé à 18,6%.
Quels sont les principaux obstacles à l'expansion des fermes hydroponiques ?
Les coûts d'infrastructure élevés, l'exposition à l'électricité, les pénuries de soutien agronomique qualifié et les normes d'exploitation fragmentées peuvent limiter les performances des projets.