
Tamaño y Participación del Mercado de Hidroponía en India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
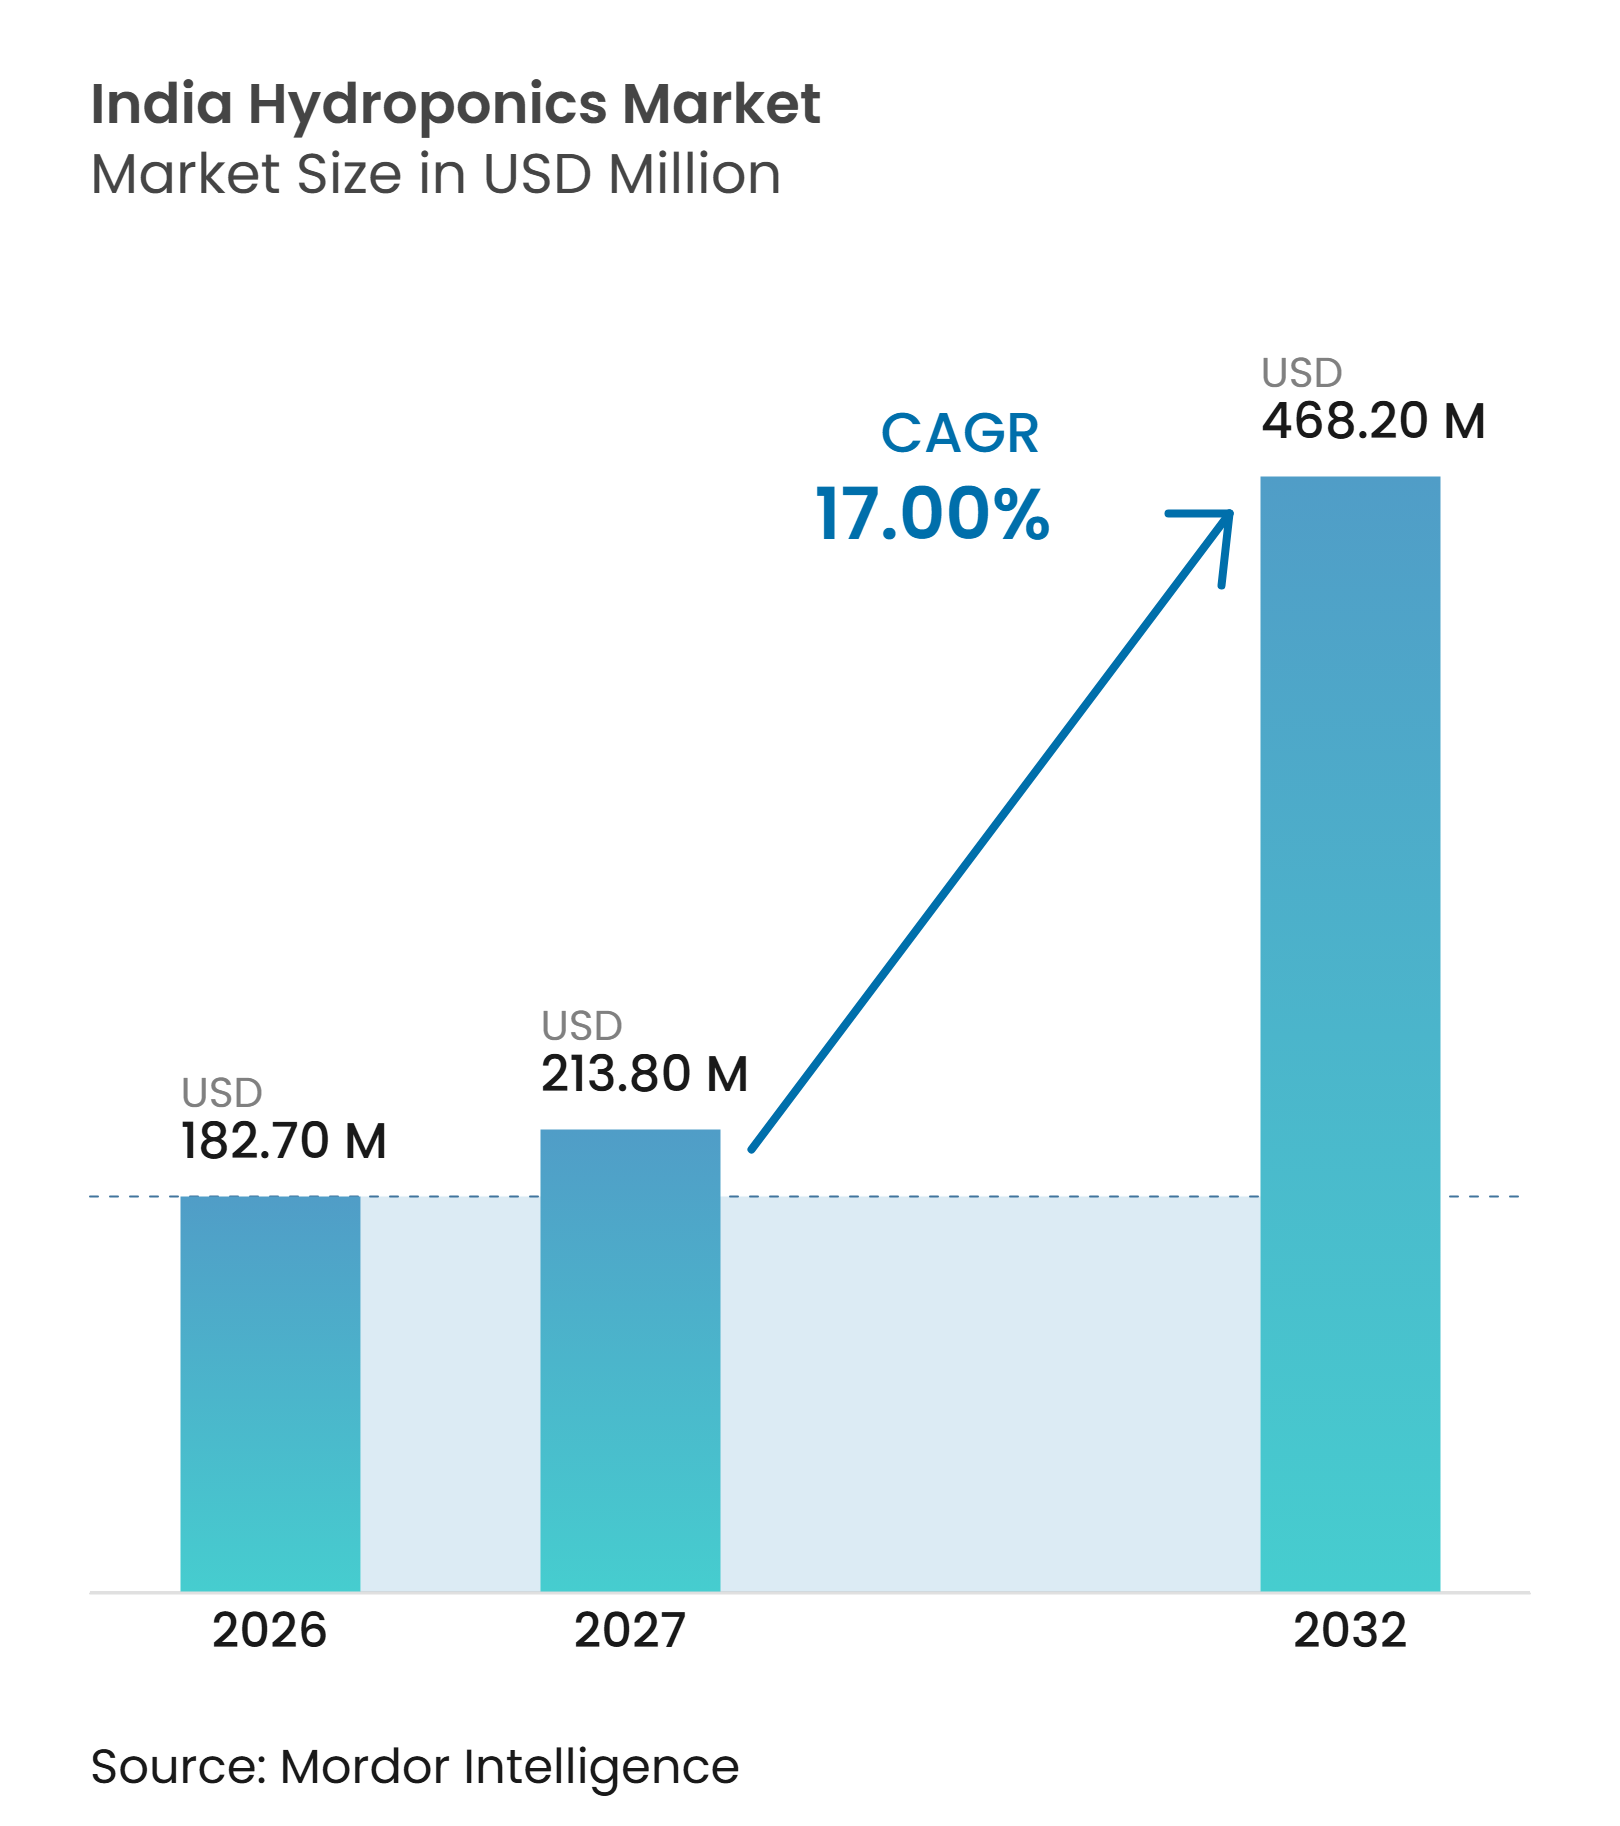
| Tamaño del mercado en el año base (2026) | 182.70 Millones de dólares |
| Tamaño del Mercado (2027) | 213.80 Millones de dólares |
| Tamaño del Mercado (2032) | 468.20 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.00 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hidroponía en India por Mordor Intelligence
Se proyecta que el tamaño del mercado de hidroponía en India se expanda de 182,7 millones de USD en 2026 a 468,2 millones de USD para 2032, registrando un CAGR del 17,0% entre 2027 y 2032. El mercado de hidroponía en India avanza hacia la producción comercial cerca de las principales ciudades, donde los operadores pueden abastecer a minoristas, compradores del sector de servicios de alimentos y plataformas de comercio rápido con productos frescos consistentes. Esto está cambiando la planificación de proyectos para productores, prestamistas, proveedores de equipos y compradores que dependen de productos frescos y perecederos. La asistencia gubernamental para el cultivo protegido está reduciendo las barreras de entrada para proyectos elegibles, mientras que los requisitos de conformidad de equipos están elevando los estándares de adquisición. El estrés hídrico está fortaleciendo el caso de negocio para los sistemas de recirculación en estados donde la presión sobre las aguas subterráneas y el riesgo de irrigación afectan la planificación agrícola. Los minoristas y los compradores del sector de hotelería, restauración y catering otorgan mayor valor a la trazabilidad, la consistencia del suministro y el control de residuos. Este entorno favorece a los operadores que combinan protocolos de cultivo confiables, distribución local, equipos conformes y relaciones establecidas con compradores.
Conclusiones Clave del Informe
-
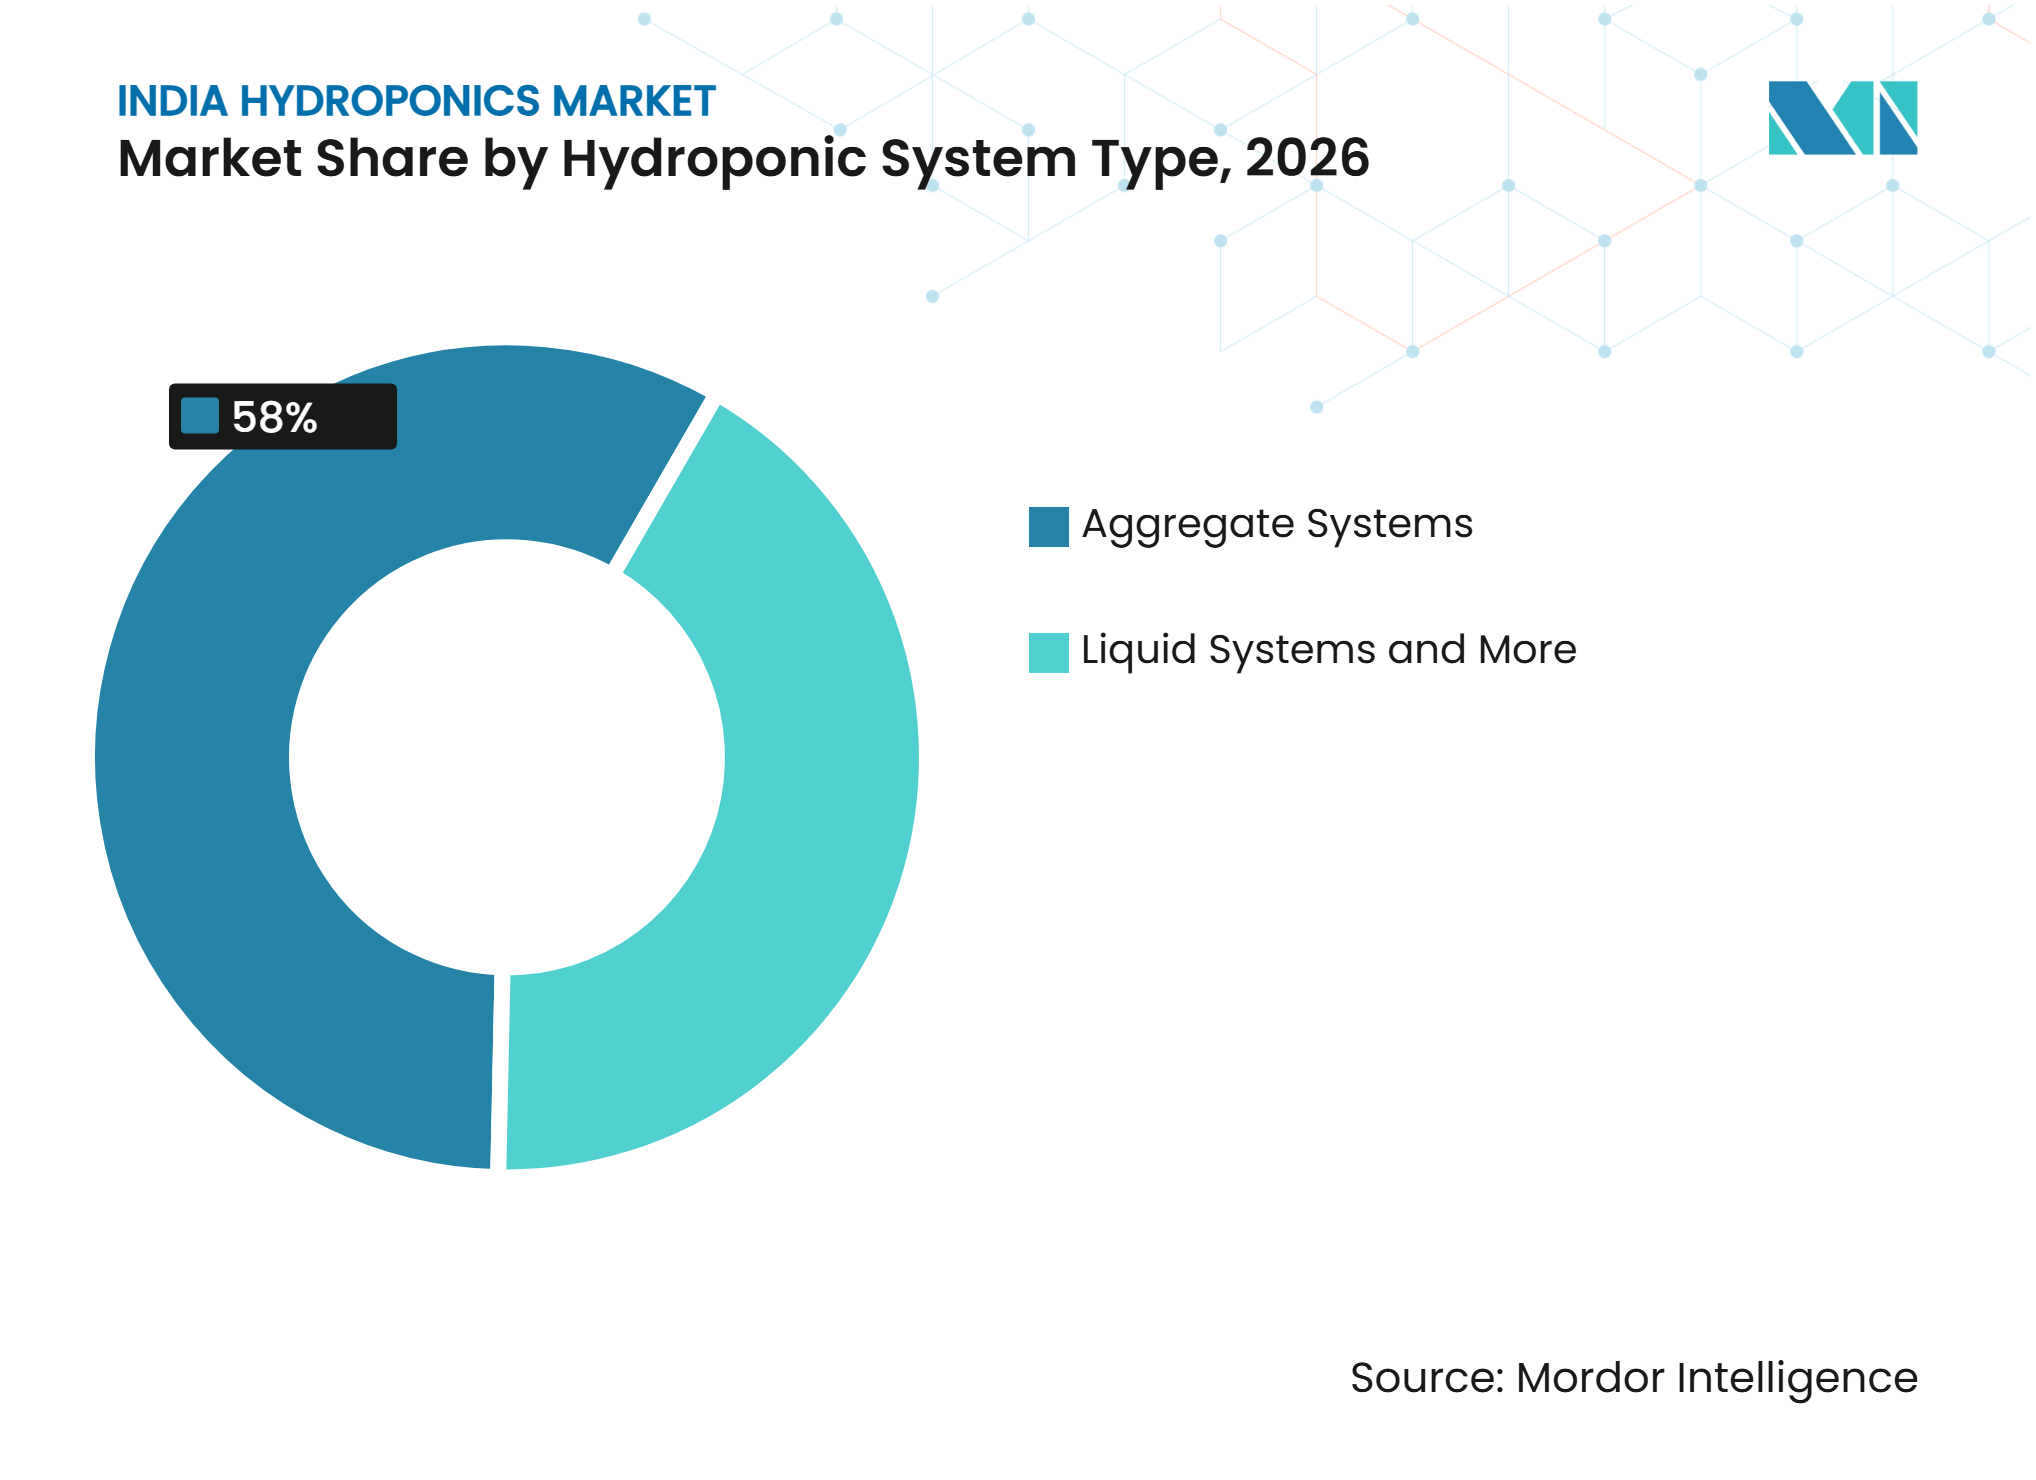
Por tipo de sistema, los Sistemas Agregados representaron el 58% de la participación del mercado de hidroponía en India en 2026, mientras que se pronostica que los Sistemas Líquidos crecerán a un CAGR del 18,6% hasta 2032.
-
Por tipo de cultivo, la Lechuga y las Verduras de Hoja representaron el 55% de los ingresos en 2026, mientras que se pronostica que las Hierbas y los Microverdes crecerán a un CAGR del 17,9% hasta 2032.
-
Por entorno de cultivo, la Hidroponía en Invernadero Controlado representó el 68,3% de los ingresos en 2026, mientras que se pronostica que las Granjas Verticales Totalmente Interiores crecerán a un CAGR del 13,4% hasta 2032.
-
Por componente, la Irrigación, Bombas y Fertigación representaron el 35% de los ingresos en 2026, mientras que se pronostica que el Control Climático y la Ventilación crecerán a un CAGR del 12,8% hasta 2032.
-
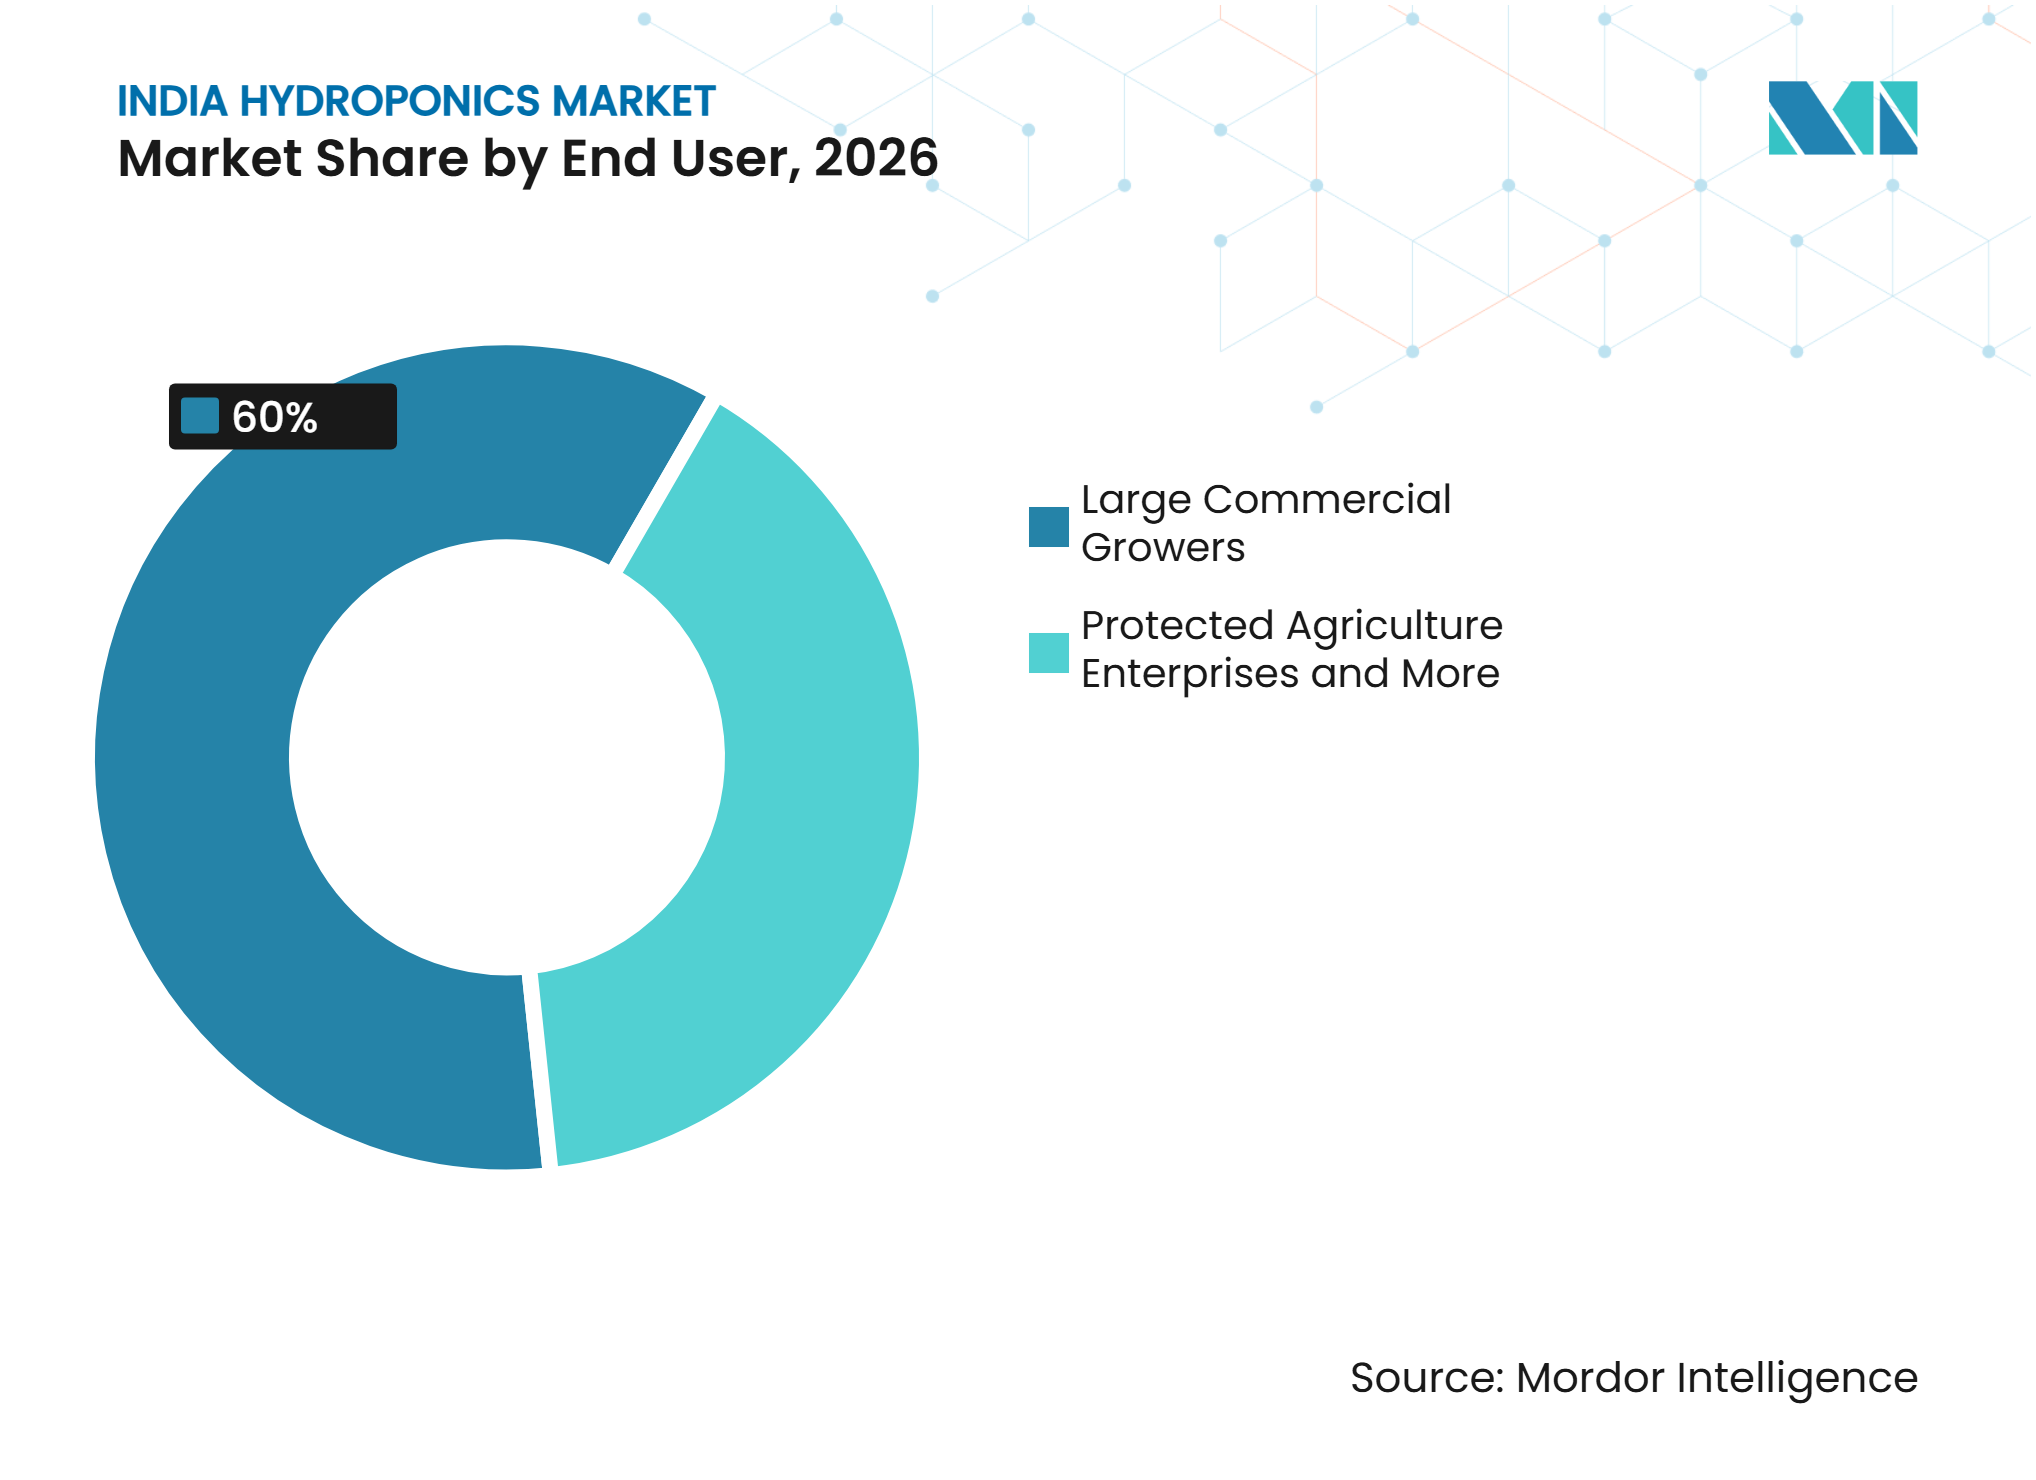
Por usuario final, los Grandes Productores Comerciales representaron el 60% de los ingresos en 2026, mientras que se pronostica que los Institutos de Investigación y Educación crecerán a un CAGR del 6,5% hasta 2032.
-
Por escala de producción, las Granjas de Grandes Proyectos representaron el 42% de los ingresos en 2026, mientras que se pronostica que las Micro Granjas y Granjas en Azoteas crecerán a un CAGR del 21,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Productos con Control de Residuos de Pesticidas | +2.10% | Nacional, con fuerte demanda en Bengaluru, Mumbai, Delhi NCR, Hyderabad y Chennai | Corto plazo (≤ 2 años) |
| Estrés Hídrico y Suministro de Nutrientes por Recirculación | +2.80% | Punjab, Haryana, Rajasthan, Gujarat, Maharashtra, Andhra Pradesh y Tamil Nadu | Mediano plazo (2-4 años) |
| Demanda Premium del Sector HoReCa Urbano y el Comercio Minorista Organizado | +2.50% | Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai y otras ciudades de Nivel 1 | Corto plazo (≤ 2 años) |
| Apoyo al Cultivo Protegido y a la Agricultura Digital | +2.20% | Nacional, con adopción temprana en Tamil Nadu, Telangana, Maharashtra, Karnataka y Gujarat | Mediano plazo (2-4 años) |
| Frescura del Campo a la Mesa y Localización de la Cadena de Suministro | +1.80% | Áreas adyacentes a las metrópolis alrededor de NCR, Mumbai, Pune, Bengaluru y Mysuru | Mediano plazo (2-4 años) |
| Ingeniería de Sistemas Específica para las Condiciones Climáticas de India | +1.90% | Gujarat, Rajasthan, Maharashtra, Himachal Pradesh, Punjab y Kerala | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Productos con Control de Residuos de Pesticidas
Los compradores institucionales y minoristas tratan cada vez más el cumplimiento de los límites de residuos de pesticidas como un requisito de adquisición. India analizó 86.401 muestras de productos alimenticios entre 2022 y 2025, y el 2,8% superó los límites máximos de residuos notificados[1]. Ese resultado genera un riesgo comercial para los minoristas de marca, las cocinas en la nube y los grupos de servicios de alimentos que necesitan procesos de abastecimiento defendibles. El cultivo hidropónico permite a los operadores gestionar el suministro de nutrientes y la protección de cultivos en un entorno de crecimiento controlado. El mercado de hidroponía en India se beneficia, por tanto, cuando los compradores solicitan prácticas de producción documentadas y suministro trazable. Los operadores de comercio rápido también necesitan productos que puedan mantenerse comercializables durante ciclos de cumplimiento cortos y frecuentes. Las granjas que pueden suministrar calidad predecible cerca de los centros de consumo pueden fortalecer la retención de clientes y reducir las entregas rechazadas.
Estrés Hídrico y Suministro de Nutrientes por Recirculación
La disponibilidad de agua es un problema agrícola estructural en varios estados productores importantes. La agricultura representa entre el 80% y el 90% de las extracciones de agua de India, mientras que la disponibilidad de agua per cápita ha disminuido drásticamente desde 1970. El NCAER identifica el agotamiento de las aguas subterráneas y las deficiencias en la gobernanza del agua como preocupaciones graves para la sostenibilidad agrícola. Los sistemas hidropónicos de recirculación pueden utilizar sustancialmente menos agua que la irrigación en campo abierto cuando están correctamente diseñados y operados. Esta ventaja es significativa en Gujarat, Maharashtra, Rajasthan, Punjab y Haryana, donde las condiciones de las aguas subterráneas determinan las decisiones de inversión agrícola. El mercado de hidroponía en India puede beneficiarse de proyectos que combinen tratamiento de agua, recirculación y planificación de cultivos adaptada a las limitaciones hídricas locales.
Demanda Premium del Sector HoReCa Urbano y el Comercio Minorista Organizado
Los hoteles, restaurantes, servicios de catering, minoristas organizados y servicios de comercio rápido necesitan suministros regulares de verduras de hoja, hierbas y hortalizas especiales. El sector de servicios de alimentos hotelero, de restauración e institucional de India fue valorado en 24,2 mil millones de USD en 2025 y se proyecta que alcance los 45,4 mil millones de USD para 2030[2]. Estos compradores valoran la calidad consistente, la presentación del producto y los calendarios de entrega confiables. El suministro en campo abierto puede verse interrumpido por el calor estacional, las lluvias y las condiciones logísticas. Las granjas hidropónicas periurbanas pueden acortar las rutas de adquisición para los compradores metropolitanos. El mercado de hidroponía en India se beneficia cuando los operadores de granjas aseguran acuerdos de suministro que alinean los calendarios de cultivo con la demanda de los compradores.
Ingeniería de Sistemas Específica para las Condiciones Climáticas de India
Los sistemas hidropónicos requieren adaptación a las variadas condiciones de temperatura y humedad de India. Las altas temperaturas estivales en Gujarat y Rajasthan pueden aumentar los requisitos de refrigeración dentro de las estructuras protegidas. Las condiciones húmedas en Kerala pueden incrementar la presión fúngica sin una ventilación y gestión de cultivos adecuadas. Las condiciones de cultivo invernal en Himachal Pradesh y Punjab requieren configuraciones operativas diferentes. Estas condiciones locales aumentan el valor de los diseños de sistemas probados, los controles climáticos y los protocolos de cultivo. El mercado de hidroponía en India puede recompensar a los operadores que construyen datos de rendimiento local en lugar de aplicar diseños estándar sin ajustes. La ingeniería adaptada al clima también favorece rendimientos más estables y protege la economía del proyecto a lo largo de múltiples ciclos de cultivo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Infraestructura Inicial y Capital de Trabajo | -2.40% | Nacional, especialmente en el Este y Noreste de India y en ciudades de Nivel 2 y Nivel 3 | Mediano plazo (2-4 años) |
| Exposición a la Electricidad y a la Energía de Respaldo en Granjas Interiores | -1.80% | Maharashtra, Rajasthan, Bengala Occidental, Uttar Pradesh y Madhya Pradesh | Mediano plazo (2-4 años) |
| Brechas en Habilidades Agronómicas y Servicio Posventa | -1.60% | Nacional, especialmente en el Oeste y Centro de India y en el Este y Noreste de India | Largo plazo (≥ 4 años) |
| Estándares, Insumos y Parámetros de Calidad Fragmentados | -1.20% | Nacional, especialmente en la base de integradores de sistemas y proveedores de equipos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Infraestructura Inicial y Capital de Trabajo
Una instalación hidropónica comercial de 1.000 metros cuadrados generalmente requiere entre INR 5 millones e INR 6 millones antes de que comiencen los ingresos por producción. Esto equivale a entre INR 5 millones e INR 6 millones (USD 59.500 a USD 71.500) utilizando la conversión presentada en el material suministrado. La economía del proyecto citada indica un período de recuperación típico de 3 a 5 años en condiciones favorables. El apoyo del MIDH reduce los costos para los componentes elegibles, pero los sistemas climáticos de alta especificación y las capas de automatización pueden quedar fuera de los límites de apoyo[3]. Las granjas también deben financiar compras recurrentes de nutrientes, semillas, electricidad y mano de obra operativa. Los retrasos en los pagos de los compradores o el crédito limitado pueden tensar las operaciones incluso cuando la demanda y los resultados de producción son sólidos.
Brechas en Habilidades Agronómicas y Servicio Posventa
El rendimiento comercial depende de agrónomos que puedan gestionar la concentración de nutrientes, el pH, la conductividad eléctrica, los calendarios de cultivo y el riesgo de plagas. Estas habilidades siguen siendo desiguales fuera de los clústeres de producción establecidos. Las brechas de servicio pueden ser agudas en ubicaciones de Nivel 2, donde los proveedores de sistemas pueden completar la instalación pero no pueden proporcionar soporte frecuente en el sitio. El ICAR-IIMR y Shunya Agritech firmaron un memorando de agosto de 2025 para la investigación de forraje de maíz hidropónico, lo que refleja la necesidad de protocolos de cultivo basados en la ciencia. El monitoreo remoto y el diagnóstico de cultivos pueden mejorar la cobertura de soporte con el tiempo. Hasta que dichos servicios sean ampliamente accesibles, el débil soporte posventa puede reducir los rendimientos de las granjas y la confianza de los inversores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sistema Hidropónico:
Los Sistemas Agregados Lideran los Ingresos ActualesLos Sistemas Agregados representaron el 58% de los ingresos por tipo de sistema en 2026. Su posición refleja el uso de configuraciones de cubo holandés con riego por goteo y camas de sustrato en el cultivo comercial en invernadero de polietileno. Estos sistemas se utilizan para tomates, pepinos y pimientos en el Sur y Oeste de India. Los diseños agregados cerrados están ganando atención porque pueden recuperar y recircular el agua de drenaje. Esto favorece la gestión de insumos en ubicaciones con estrés hídrico. Las instalaciones agregadas también tienen costos de entrada más bajos que algunos sistemas avanzados. Eso ayuda a explicar su continua relevancia para los productores comerciales de primera generación. La industria de hidroponía en India sigue dependiendo de estos sistemas accesibles a medida que los formatos más nuevos escalan.
Se proyecta que los Sistemas Líquidos crecerán a un CAGR del 18,6% hasta 2032, la tasa más rápida en la categoría de sistemas. La Técnica de Película de Nutrientes, el Cultivo en Agua Profunda, los sistemas de goteo, los sistemas de cubo holandés y los sistemas de flujo y reflujo admiten diferentes requisitos de cultivo y producción. Los sistemas líquidos son adecuados para la producción de lechuga y verduras de hoja en invernaderos controlados. La iniciativa NLHortiRoad2India de 2025 introdujo pilotos de invernadero de alto valor cerca de Chennai, Bengaluru y Chandigarh para cultivos que incluyen fresa, tomate cherry y pimiento de colores. Los sistemas aeropónicos siguen siendo especializados porque requieren un mayor control sobre el entorno de crecimiento. Los diseños híbridos permiten a las granjas más grandes utilizar más de una configuración y ajustar los calendarios de cultivo. Es probable que el mercado de hidroponía en India experimente un cambio gradual hacia formatos líquidos y aeropónicos a medida que los operadores desarrollen capacidades.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Las Verduras de Hoja Tienen la Mayor BaseLa Lechuga y las Verduras de Hoja representaron el 55% de los ingresos por tipo de cultivo en 2026. Su posición está respaldada por ciclos de cultivo cortos, rendimientos predecibles y aceptación entre los minoristas y los compradores del sector de servicios de alimentos. Estos cultivos pueden suministrarse al comercio minorista organizado, a las plataformas de comercio rápido y a las operaciones de desayuno de hoteles. También se adaptan a los diseños de Técnica de Película de Nutrientes en estructuras protegidas. La disponibilidad confiable es valiosa para los compradores que requieren presentación estandarizada y suministro recurrente. La categoría de cultivos sigue siendo central en la planificación de granjas comerciales en los principales corredores metropolitanos. Proporciona un punto de partida establecido para los operadores que ingresan al mercado de hidroponía en India. La demanda sigue dependiendo de la calidad del cultivo, los precios y las relaciones de adquisición locales.
Se pronostica que las Hierbas y los Microverdes se expandirán a un CAGR del 17,9% hasta 2032. Los menús premium, las cocinas en la nube y los servicios de suscripción directa al consumidor impulsan la demanda de productos diversos y frescos en el momento de la cosecha. Los tomates siguen siendo un cultivo comercial significativo en los parques de invernaderos, especialmente donde los tomates cherry se venden a compradores premium. Los pilotos de NLHortiRoad2India también se centran en tomates de alto valor y pimientos de colores. Los pepinos, los pimientos y los pimientos de colores siguen siendo relevantes para los contratos de servicios de alimentos que valoran el tamaño y la apariencia consistentes. Las frutas especiales y las flores son segmentos más pequeños con usos locales y orientados a la exportación específicos. La diversificación de cultivos puede ayudar a las granjas comerciales a atender a múltiples tipos de compradores sin depender de una sola línea de productos.
Por Entorno de Cultivo:
Los Invernaderos Controlados Siguen Siendo el NúcleoLa Hidroponía en Invernadero Controlado represent el 68,3% de los ingresos en 2026. Esto refleja el amplio uso de invernaderos de polietileno con ventilación natural y de invernaderos con sistema de ventiladores y almohadillas en las regiones de cultivo establecidas. Estas estructuras se han beneficiado del apoyo al cultivo protegido bajo el MIDH y programas hortícolas relacionados. Las instalaciones con sistema de ventiladores y almohadillas tienen particular relevancia en Maharashtra y Tamil Nadu durante los períodos de mayor calor. Pueden apoyar la producción de lechuga y hierbas cuando la ventilación pasiva no es suficiente. Los sistemas de invernadero también proporcionan una ruta práctica para los operadores que necesitan áreas de cultivo más grandes de las que pueden ofrecer las instalaciones interiores. Su base instalada continúa dando forma al mercado actual de hidroponía en India.
Se proyecta que las Granjas Verticales Totalmente Interiores crecerán a un CAGR del 13,4% hasta 2032. Los operadores utilizan sistemas interiores modulares donde la proximidad urbana y las limitaciones de terreno pueden justificar costos energéticos más elevados. Las granjas en contenedores y modulares ofrecen una alternativa para sitios más pequeños que no pueden justificar una inversión completa en invernadero de polietileno. El NITI Aayog identifica los formatos de contenedores y modulares como opciones para la seguridad alimentaria periurbana y la agricultura liderada por la tecnología. Los invernaderos de polietileno con ventilación natural siguen siendo una ruta accesible para los nuevos productores comerciales. Las granjas en azoteas aún están en una etapa temprana, pero se alinean con la demanda de distancias de entrega más cortas en ubicaciones urbanas densas. Los operadores deben sopesar los costos energéticos, la capacidad operativa y las primas de los compradores antes de seleccionar un entorno.
Por Componente:
Los Sistemas de Fertigación Tienen la Mayor PosiciónLa Irrigación, las Bombas y la Fertigación representaron el 35% de los ingresos por componente en 2026. Estos sistemas son esenciales en todas las configuraciones comerciales, desde operaciones básicas en invernadero de polietileno hasta granjas de grandes proyectos automatizadas. La entrega por goteo y la fertigación permiten a los productores controlar la aplicación de agua y nutrientes. Las soluciones de nutrientes y los medios de cultivo forman otro grupo de componentes importante. La fibra de coco es un sustrato comercialmente relevante porque está disponible en la base de procesamiento de coco de India. La disponibilidad local puede reducir la dependencia de la lana de roca importada y los medios de base mineral. La adquisición de componentes afecta tanto el rendimiento de la granja como los costos operativos de la industria de hidroponía en India. La compatibilidad de los equipos y la disponibilidad del servicio siguen siendo criterios de selección importantes.
Se pronostica que el Control Climático y la Ventilación crecerán a un CAGR del 12,8% hasta 2032. Este crecimiento refleja un cambio de la ventilación pasiva hacia los sistemas de ventiladores y almohadillas y, en las granjas interiores, hacia disposiciones más controladas de calefacción, ventilación y aire acondicionado. Las luces de cultivo LED están estrechamente vinculadas a la expansión de los entornos de producción interior. Los sensores, la automatización y el software de control permiten a los operadores monitorear el pH, la conductividad eléctrica y el suministro de nutrientes de forma remota. El monitoreo a nivel de granja también respalda los registros necesarios para la trazabilidad y la gestión de la calidad. Los equipos de tratamiento y recirculación de agua ganan importancia a medida que las granjas se centran en la calidad constante del agua. La combinación de componentes se está volviendo más sofisticada a medida que los operadores pasan de configuraciones de producción básicas a sistemas de cultivo gestionados.
Por Usuario Final:
Los Grandes Productores Comerciales Generan los Mayores IngresosLos Grandes Productores Comerciales representaron el 60% de los ingresos por usuario final en 2026. Su participación refleja los requisitos de capital y los volúmenes de compra asociados con la agricultura hidropónica comercial. Estos operadores generalmente tienen huellas de granja más grandes y acuerdos de suministro formales. Las Empresas de Agricultura Protegida forman otro grupo de usuarios importante porque pueden combinar el desarrollo de proyectos con la gestión de granjas. Los proveedores minoristas y de comercio rápido también están incorporando productos hidropónicos a sus sistemas de abastecimiento. NutriFresh Farm Tech India Private Limited abastece a compradores que incluyen Swiggy, Zepto, Flipkart Minutes, BigBasket y Reliance Fresh en 15 estados. El mercado de hidroponía en India se beneficia cuando los operadores pueden hacer coincidir el volumen de producción con la demanda contratada.
Se pronostica que los Institutos de Investigación y Educación crecerán a un CAGR del 6,5% hasta 2032. La participación institucional puede ayudar a establecer protocolos de cultivo probados y apoyar el desarrollo de la fuerza laboral. La colaboración ICAR-IIMR con Shunya Agritech se centra en la investigación de forraje verde de maíz hidropónico. Los hoteles, restaurantes y compradores institucionales también utilizan contratos de suministro para asegurar productos consistentes. Los usuarios residenciales y aficionados siguen siendo una pequeña parte de la demanda. Su participación está vinculada a sistemas compactos para hogares, oficinas y entornos de aprendizaje. La adopción institucional puede apoyar la capacidad a largo plazo aunque aún no iguale los ingresos de los productores comerciales.

Por Escala de Producción:
Las Granjas de Grandes Proyectos Tienen la Mayor Base de IngresosLas Granjas de Grandes Proyectos representaron el 42% de los ingresos por escala de producción en 2026. Estas operaciones comerciales generalmente superan las 5 acres de área cultivada. Su escala respalda funciones dedicadas de agronomía, adquisición, logística y gestión de compradores. Los sitios más grandes también pueden distribuir los costos de control climático y monitoreo en una mayor área de producción. El modelo FOCO de Brio Agri Producer Company Limited requiere un compromiso mínimo de INR 50 millones (USD 595.000) y 30 acres de terreno por unidad de inversor. Este modelo ilustra la estructura de capital asociada con los grandes formatos de granjas gestionadas. El mercado de hidroponía en India actualmente deriva gran parte de su valor comercial de tales operaciones a escala.
Se pronostica que las Micro Granjas y Granjas en Azoteas crecerán a un CAGR del 21,5% hasta 2032. Su potencial está vinculado a sistemas automatizados compactos, el interés en la agricultura urbana y la demanda de producción más cercana a los consumidores. Las instalaciones más pequeñas pueden operar en ubicaciones donde no hay grandes parcelas disponibles. También pueden ofrecer puntos de entrada para operadores que no pueden financiar granjas comerciales extensas. Las granjas de escala media de 1 a 5 acres y las granjas más pequeñas de 0,5 a 1 acre siguen siendo categorías de transición importantes. Estas granjas a menudo enfrentan mayores riesgos de soporte y capital de trabajo porque son demasiado grandes para una gestión informal pero demasiado pequeñas para equipos internos especializados. La consolidación, la afiliación a franquicias o el crecimiento respaldado por deuda pueden convertirse en opciones para los operadores exitosos en estos segmentos.
Análisis Geográfico
Karnataka, Telangana, Tamil Nadu, Andhra Pradesh y Kerala sustentan la base agrotech establecida de la región. Bengaluru e Hyderabad combinan demanda del sector de servicios de alimentos, concentración de comercio minorista organizado y capacidades tecnológicas que apoyan la adopción de la automatización. Las condiciones moderadas en algunos corredores pueden reducir las necesidades de refrigeración en comparación con el entorno de verano máximo del Norte de India. NutriFresh Farm Tech India Private Limited abastece a compradores de hoteles, restaurantes, comercio minorista moderno y comercio rápido en 15 estados desde clústeres adyacentes a Pune y está expandiéndose hacia los mercados del sur. El apoyo del MIDH y los requisitos de conformidad de la Oficina de Normas de India influyen en la selección de equipos para proyectos elegibles. La combinación regional de densidad de compradores, cultivo protegido y servicios tecnológicos respalda su posición de liderazgo.
Maharashtra y Gujarat enfrentan restricciones hídricas que fortalecen el caso económico para los sistemas de recirculación. El Parque de Hidroponía de Alta Tecnología Unnati de Brio, cerca de Talod en Gujarat, abarca 100 acres e incluye unidades gestionadas de media acre a partir de INR 5,9 millones (USD 70.000). NutriFresh reportó un proyecto propuesto de agricultura inteligente de 1.000 acres en Maharashtra con un primer tramo de inversión de la Corporación de Financiamiento para el Desarrollo Internacional de los Estados Unidos. Rajasthan también está viendo desarrollo de entornos controlados adaptado a condiciones de alto calor. El crecimiento regional depende de la ingeniería adaptada al clima, la planificación energética confiable y la gestión eficaz del agua. El apoyo estatal al cultivo protegido puede influir aún más en la viabilidad de los proyectos.
Delhi NCR, Haryana, Punjab, Uttar Pradesh e Himachal Pradesh tienen una densa demanda del sector de servicios de alimentos y comercio minorista organizado, mientras que Himachal Pradesh tiene un nicho en hierbas especiales y fresas. La extracción de aguas subterráneas supera la recarga en un 66% en Punjab y un 34% en Haryana, lo que refuerza el interés en los diseños de granjas de recirculación. El Este y Noreste de India siguen siendo más pequeños porque la infraestructura agrícola, la logística y el acceso a los integradores de sistemas son limitados. Assam y los mercados cercanos ofrecen menores costos de terreno y una demanda creciente alrededor de Guwahati. El tamaño del mercado de hidroponía en India en estas áreas dependerá de las redes de servicio y los modelos prácticos de cultivo protegido. El apoyo nacional a la horticultura y los factores de cumplimiento de equipos pueden ayudar a estandarizar el desarrollo de nuevos proyectos.
Panorama Competitivo
Concentración del Mercado
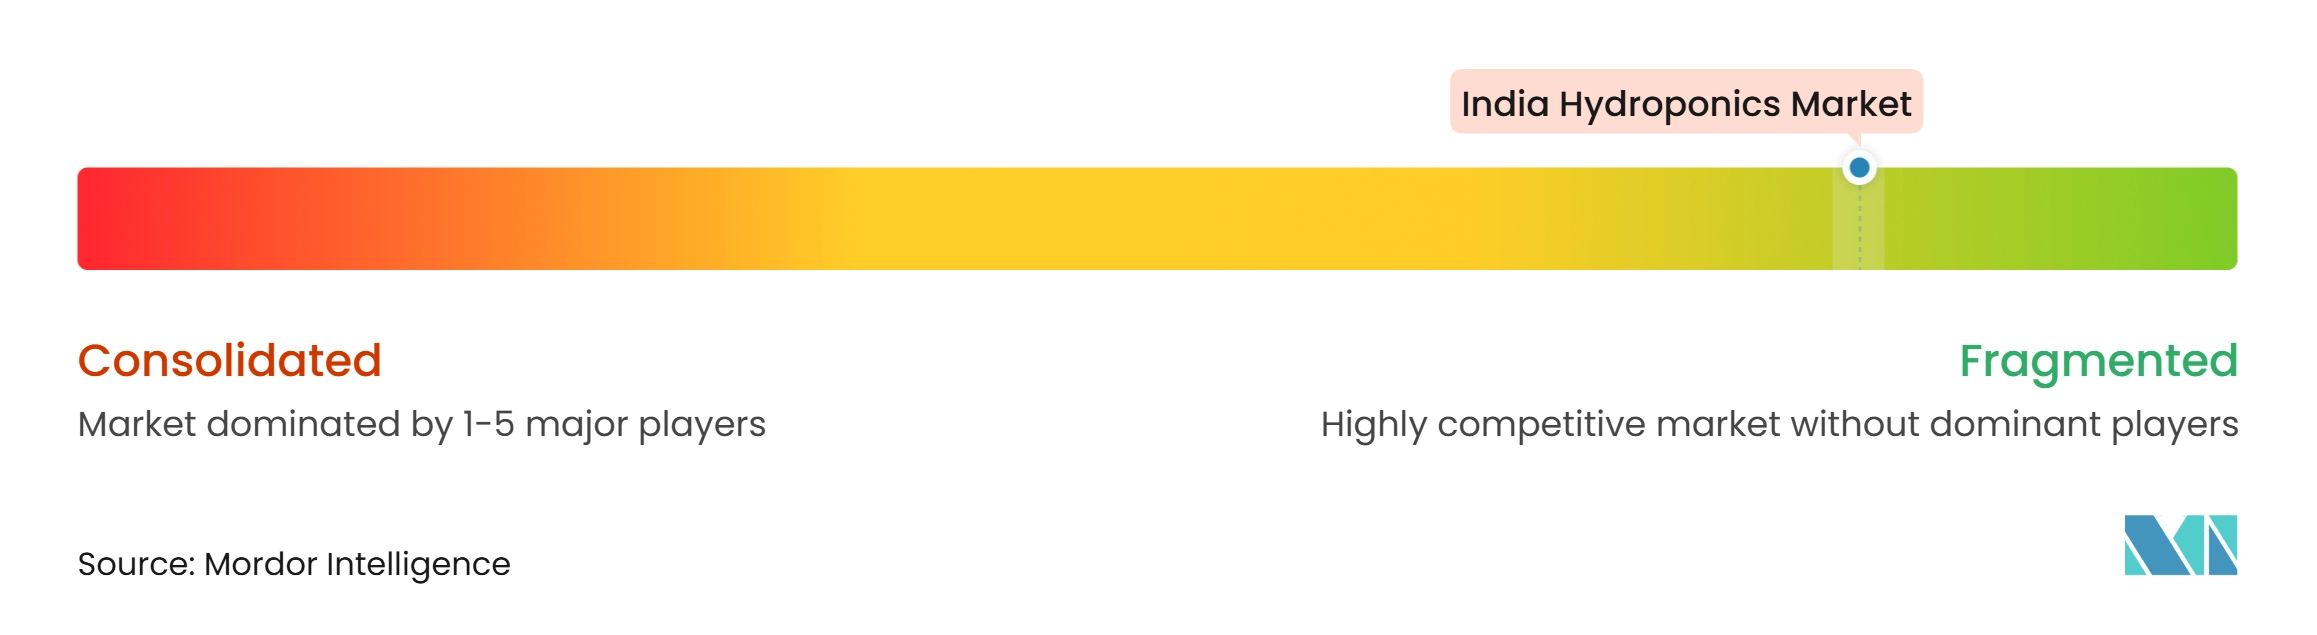
El mercado de hidroponía en India está muy fragmentado, con Triton Foodworks Private Limited, Rise Hydroponics Private Limited, Kryzen Biotech Private Limited, Brio Agri Producer Company Limited y UrbanKisaan Farms Private Limited representando una participación significativa del mercado organizado. El panorama competitivo también incluye numerosos operadores locales de granjas hidropónicas, proveedores regionales de ingeniería, adquisición y construcción, proveedores de nutrientes y medios de cultivo, fabricantes de invernaderos y empresas de tecnología para la agricultura en entornos controlados. Jain Irrigation Systems Limited, Netafim Limited, Priva Holding B.V. y Signify N.V. participan a través de soluciones de irrigación, fertigación, control climático, automatización e iluminación. Los participantes del mercado compiten habitualmente a través de la ejecución de proyectos llave en mano, servicios de gestión de granjas, modelos de agricultura comercial respaldados por inversores, integración tecnológica y acuerdos de suministro de productos con hoteles, restaurantes, minoristas organizados y plataformas de comercio rápido. La presencia de un gran número de participantes regionales y especializados limita la influencia de cualquier empresa individual y contribuye a la naturaleza fragmentada del mercado.
La tecnología está adquiriendo mayor importancia a medida que las granjas van más allá de las instalaciones básicas de cultivo protegido. El formato FOCO gestionado de Brio es un modelo estratégico que combina capital de inversores con agronomía, operaciones, logística y acceso al mercado gestionados por la empresa. La asociación NLHortiRoad2India inició 3 invernaderos piloto cerca de Chennai, Bengaluru y Chandigarh en 2025 y planea una implementación más amplia de unidades de invernadero de alta tecnología. Los sistemas de fertigación y monitoreo de Priva y los controles GrowWise de Signify son referencias tecnológicas para proyectos de mayor envergadura. La fortaleza competitiva depende, por tanto, del rendimiento de la ingeniería, el conocimiento de los cultivos, el acceso a los compradores y el soporte posventa confiable.
Siguen existiendo oportunidades abiertas en las ciudades de Nivel 2 y Nivel 3, donde las soluciones modulares estandarizadas y asequibles son limitadas. La capa de agronomía como servicio también está dispersa, a pesar de la clara necesidad de asesoramiento continuo sobre cultivos y soporte remoto. Las disposiciones de conformidad de equipos del MIDH pueden favorecer a los proveedores capaces de cumplir con los estándares documentados en los proyectos asistidos. Las granjas grandes pueden beneficiarse de la escala, pero los operadores más pequeños pueden competir donde aseguran clientes locales y gestionan la calidad de cerca. La participación combinada de los 5 principales sigue por debajo del umbral asociado con la competencia concentrada. Las asociaciones con proveedores de tecnología, financiadores y compradores de alimentos pueden mejorar la capacidad de las empresas más pequeñas para escalar. La consolidación del mercado podría ocurrir donde los operadores puedan demostrar rendimientos estables, capacidad de servicio y contratos de clientes confiables.
Líderes de la Industria de Hidroponía en India
-
Triton Foodworks Private Limited
-
Rise Hydroponics Private Limited
-
Kryzen Biotech Private Limited
-
Brio Agri Producer Company Limited
-
UrbanKisaan Farms Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hidroponía en India Empresas cubiertas en este informe
- Agriplast Tech India Private Limited
- Barton Breeze Private Limited
- Brio Agri Producer Company Limited
- Eeki Foods Private Limited
- FutureFarms India Private Limited
- Integrated Hydroponics India Private Limited
- Kryzen Biotech Private Limited
- NutriFresh Farm Tech India Private Limited
- Rise Hydroponics Private Limited
- Triton Foodworks Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Jain Irrigation Systems Limited
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Priva Holding B.V.
- Signify N.V.
Desarrollos recientes de la industria en Mercado de Hidroponía en India
- Octubre de 2026: NutriFresh Farm Tech India Private Limited aseguró un primer tramo de INR 900 millones (USD 10,7 millones) de la Corporación de Financiamiento para el Desarrollo Internacional de los Estados Unidos como parte de un paquete de inversión propuesto de INR 4 mil millones (USD 47,6 millones) y expandió sus clústeres de cultivo de precisión cerca de Pune.
- Noviembre de 2025: La asociación público-privada neerlandesa NLHortiRoad2India inició tres proyectos piloto de invernadero de alta tecnología cerca de Chennai, Bengaluru y Chandigarh y trazó una hoja de ruta nacional para el desarrollo de 350 a 400 unidades de invernadero de alta tecnología en toda India.
- Agosto de 2025: Shunya Agritech firmó un memorando de entendimiento con el ICAR-Instituto Indio de Investigación de Mijo (ICAR-IIMR) para desarrollar conjuntamente soluciones de forraje verde de maíz hidropónico y protocolos de cultivo resilientes al clima para productores lecheros.
Alcance del Informe del Mercado de Hidroponía en India
La hidroponía es un método de cultivo sin suelo que permite el crecimiento de cultivos utilizando soluciones de agua enriquecidas con nutrientes en entornos controlados. La tecnología se está adoptando cada vez más en India para la producción de verduras de hoja, hierbas, frutas, flores y cultivos especiales debido a su uso eficiente del agua, mayores rendimientos y capacidad para apoyar el cultivo durante todo el año. El informe del Mercado de Hidroponía en India incluye análisis de sistemas hidropónicos, infraestructura de invernaderos, nutrientes y medios de cultivo, prácticas de producción, dinámicas de oferta y demanda, tendencias de precios, marco regulatorio, desarrollos tecnológicos, panorama competitivo, perfiles de empresas y desarrollos recientes de la industria. El mercado está segmentado por Tipo de Sistema Hidropónico (Sistemas Agregados, Sistemas Líquidos, Sistemas Aeropónicos y Sistemas Híbridos), Tipo de Cultivo (Lechuga y Verduras de Hoja, Hierbas y Microverdes, Tomates, Pepinos, Pimientos y Pimientos de Colores, Fresas y Otras Frutas Especiales, y Flores y Plantas Ornamentales), Entorno de Cultivo, Componente, Usuario Final, Escala de Producción y Geografía (Norte de India, Oeste y Centro de India, Sur de India, y Este y Noreste de India). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen.
Resumen de la segmentación
| Sistemas Agregados |
| Sistemas Agregados Abiertos |
| Sistemas Agregados Cerrados |
| Sistemas Líquidos |
| Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda |
| Sistemas de Goteo y Cubo Holandés |
| Sistemas de Flujo y Reflujo |
| Sistemas Aeropónicos |
| Sistemas Híbridos |
| Lechuga y Verduras de Hoja |
| Hierbas y Microverdes |
| Tomates |
| Pepinos |
| Pimientos y Pimientos de Colores |
| Fresas y Otras Frutas Especiales |
| Flores y Plantas Ornamentales |
| Hidroponía en Invernadero Controlado |
| Hidroponía en Invernadero de Polietileno con Ventilación Natural |
| Hidroponía en Invernadero con Sistema de Ventiladores y Almohadillas |
| Granjas Verticales Totalmente Interiores |
| Granjas en Contenedores y Modulares |
| Granjas en Azoteas y Urbanas |
| Irrigación, Bombas y Fertigación |
| Soluciones de Nutrientes y Medios de Cultivo |
| Control Climático y Ventilación |
| Luces de Cultivo LED |
| Sensores, Automatización y Software de Control |
| Componentes Estructurales y Materiales de Cubierta |
| Tratamiento y Recirculación de Agua |
| Servicios, Agronomía, Capacitación y Mantenimiento |
| Grandes Productores Comerciales |
| Empresas de Agricultura Protegida |
| Proveedores Minoristas y de Comercio Rápido |
| Compradores del Sector HoReCa e Institucionales |
| Institutos de Investigación y Educación |
| Usuarios Residenciales y Aficionados |
| Micro Granjas y Granjas en Azoteas |
| Pequeñas Granjas |
| Granjas de Escala Media |
| Granjas de Grandes Proyectos |
| Tipo de Sistema Hidropónico | Sistemas Agregados |
| Sistemas Agregados Abiertos | |
| Sistemas Agregados Cerrados | |
| Sistemas Líquidos | |
| Técnica de Película de Nutrientes | |
| Cultivo en Agua Profunda | |
| Sistemas de Goteo y Cubo Holandés | |
| Sistemas de Flujo y Reflujo | |
| Sistemas Aeropónicos | |
| Sistemas Híbridos | |
| Tipo de Cultivo | Lechuga y Verduras de Hoja |
| Hierbas y Microverdes | |
| Tomates | |
| Pepinos | |
| Pimientos y Pimientos de Colores | |
| Fresas y Otras Frutas Especiales | |
| Flores y Plantas Ornamentales | |
| Entorno de Cultivo | Hidroponía en Invernadero Controlado |
| Hidroponía en Invernadero de Polietileno con Ventilación Natural | |
| Hidroponía en Invernadero con Sistema de Ventiladores y Almohadillas | |
| Granjas Verticales Totalmente Interiores | |
| Granjas en Contenedores y Modulares | |
| Granjas en Azoteas y Urbanas | |
| Componente | Irrigación, Bombas y Fertigación |
| Soluciones de Nutrientes y Medios de Cultivo | |
| Control Climático y Ventilación | |
| Luces de Cultivo LED | |
| Sensores, Automatización y Software de Control | |
| Componentes Estructurales y Materiales de Cubierta | |
| Tratamiento y Recirculación de Agua | |
| Servicios, Agronomía, Capacitación y Mantenimiento | |
| Usuario Final | Grandes Productores Comerciales |
| Empresas de Agricultura Protegida | |
| Proveedores Minoristas y de Comercio Rápido | |
| Compradores del Sector HoReCa e Institucionales | |
| Institutos de Investigación y Educación | |
| Usuarios Residenciales y Aficionados | |
| Escala de Producción | Micro Granjas y Granjas en Azoteas |
| Pequeñas Granjas | |
| Granjas de Escala Media | |
| Granjas de Grandes Proyectos |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hidroponía en India en 2026?
El mercado de hidroponía en India está valorado en 182,7 millones de USD en 2026 y se pronostica que alcanzará los 468,2 millones de USD para 2032.
¿Cuál es la tasa de crecimiento proyectada para la hidroponía en India?
El CAGR pronosticado es del 17,0% para el período 2027 a 2032.
¿Cuál es el sistema hidropónico más grande en India?
Los Sistemas Agregados lideran la categoría con una participación del 58% en 2026, mientras que los Sistemas Líquidos tienen el CAGR pronosticado más alto con un 18,6%.
¿Cuáles son las principales barreras para la expansión de las granjas hidropónicas?
Los altos costos de infraestructura, la exposición a la electricidad, la escasez de soporte agronómico especializado y los estándares operativos fragmentados pueden limitar el rendimiento de los proyectos.