
Marktgröße und Marktanteile der Hydroponik in Indien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
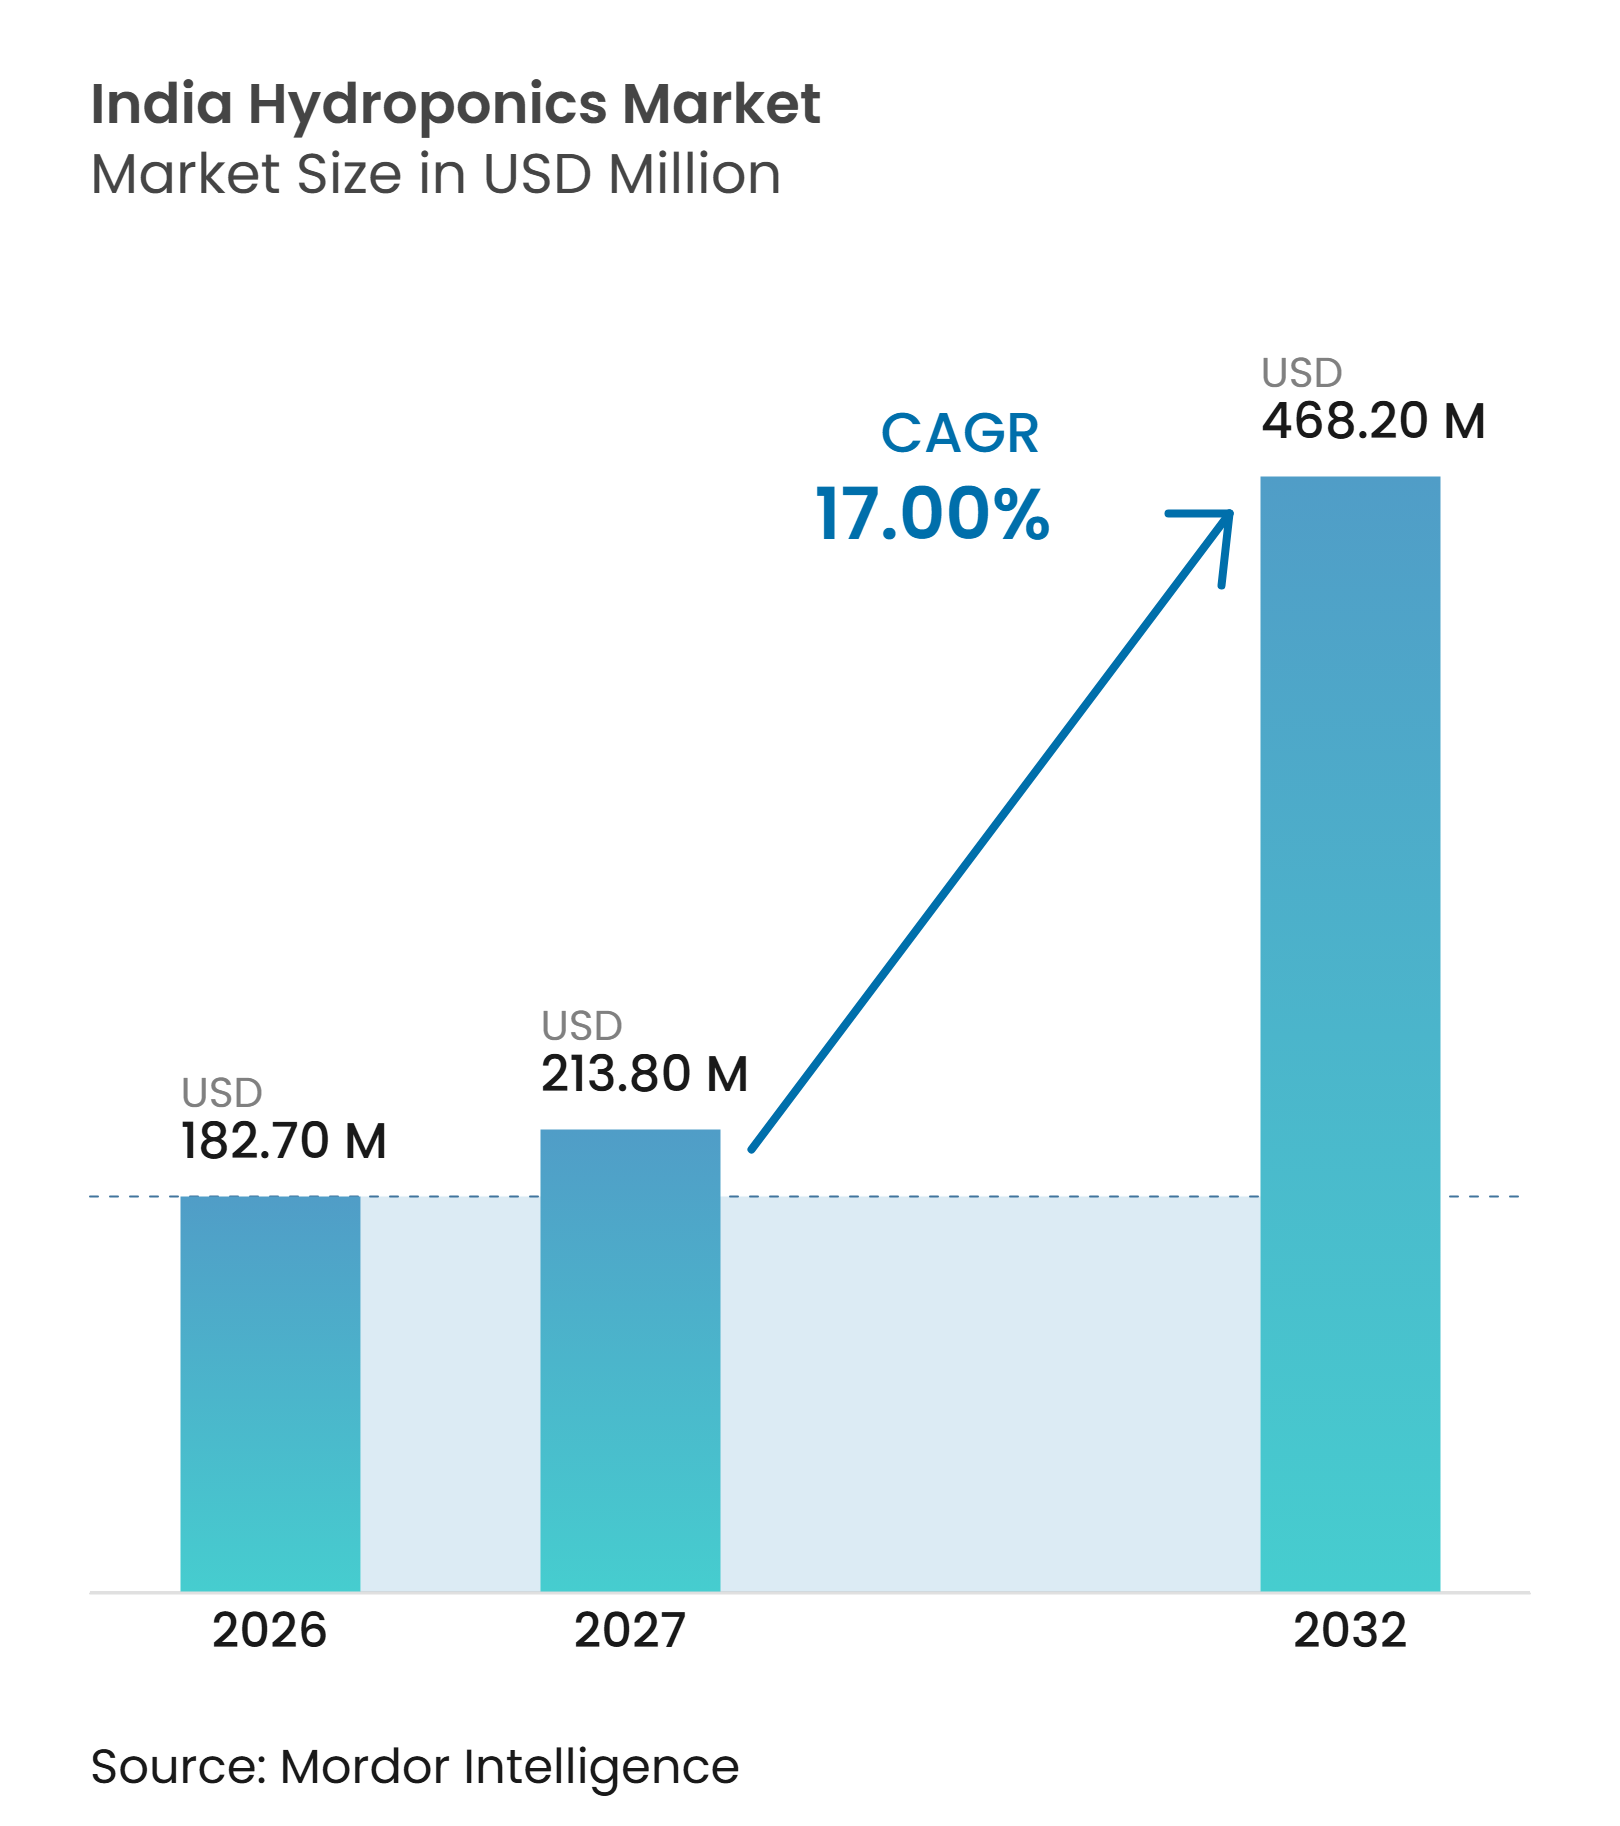
| Marktgröße im Basisjahr (2026) | 182.70 Millionen US-Dollar |
| Marktgröße (2027) | 213.80 Millionen US-Dollar |
| Marktgröße (2032) | 468.20 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.00 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Hydroponik-Markts in Indien von Mordor Intelligence
Die Marktgröße des Hydroponik-Markts in Indien wird voraussichtlich von 182,7 Millionen USD im Jahr 2026 auf 468,2 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 17,0 % verzeichnen. Der Hydroponik-Markt in Indien entwickelt sich in Richtung kommerzieller Produktion in der Nähe großer Städte, wo Betreiber Einzelhändler, Gastronomieabnehmer und Quick-Commerce-Plattformen mit gleichbleibend frischen Erzeugnissen beliefern können. Dies verändert die Projektplanung für Anbauer, Kreditgeber, Ausrüstungslieferanten und Abnehmer, die auf frische, verderbliche Produkte angewiesen sind. Staatliche Unterstützung für den geschützten Anbau senkt die Eintrittsbarrieren für förderfähige Projekte, während Anforderungen an die Gerätekonformität die Beschaffungsstandards erhöhen. Wasserknappheit stärkt die wirtschaftliche Grundlage für Umlaufsysteme in Bundesstaaten, in denen Grundwasserdruck und Bewässerungsrisiken die Farmplanung beeinflussen. Einzelhändler und Hotel-, Restaurant- und Cateringabnehmer legen zunehmend Wert auf Rückverfolgbarkeit, Lieferkontinuität und Rückstandskontrolle. Dieses Umfeld begünstigt Betreiber, die zuverlässige Anbauprotokolle, lokale Distribution, konforme Ausrüstung und etablierte Abnehmerbeziehungen miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
-
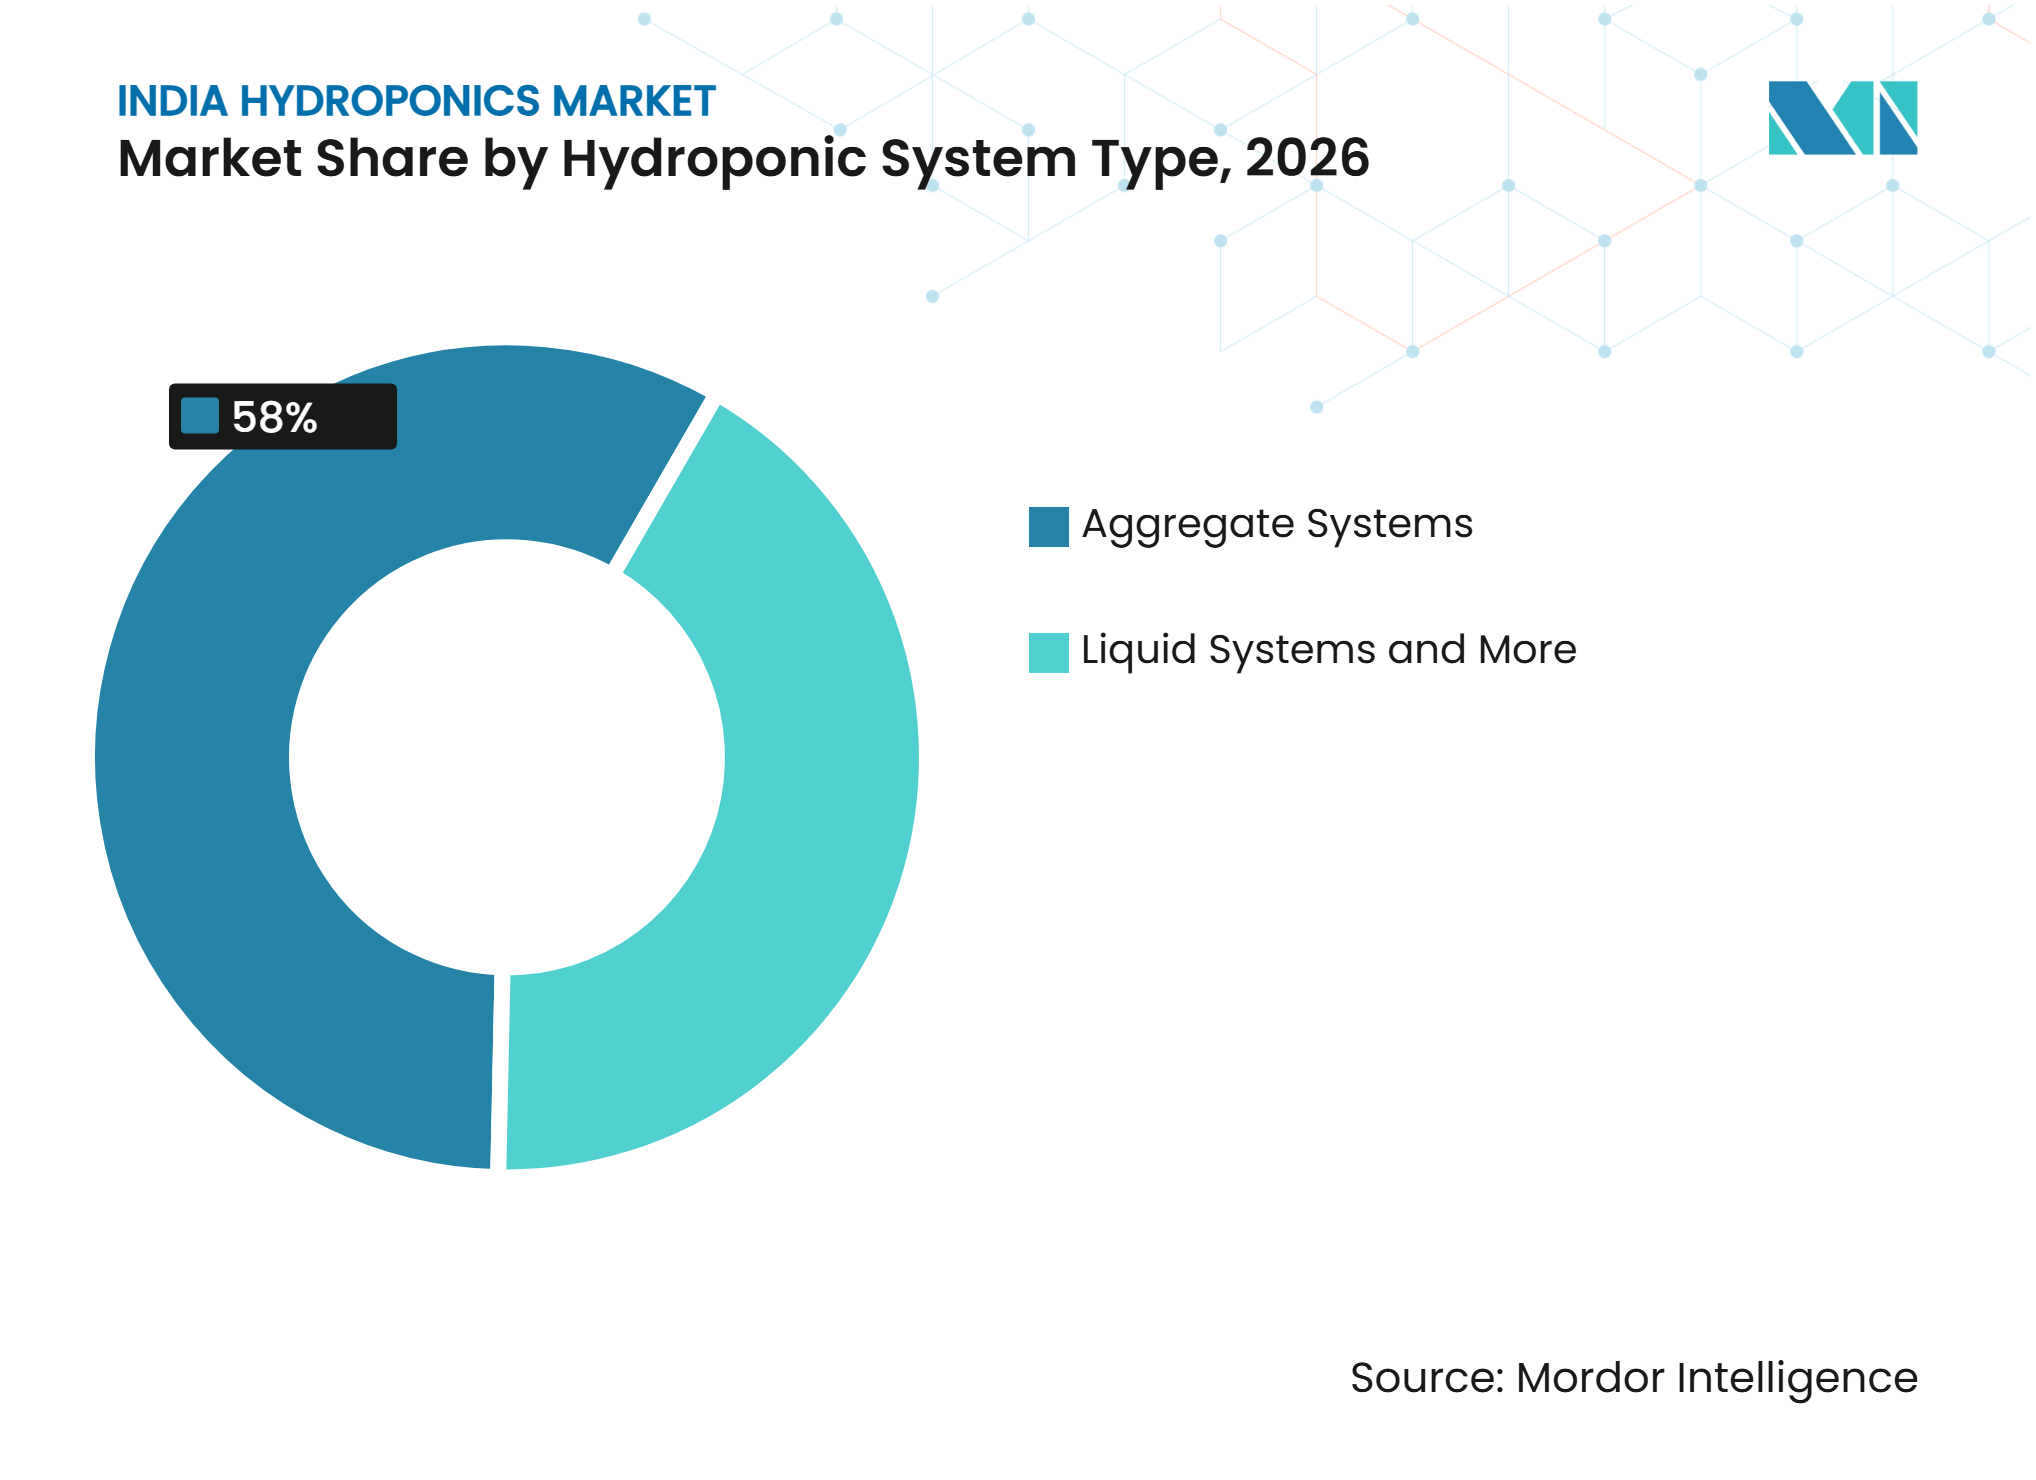
Nach Systemtyp hielten Aggregatsysteme im Jahr 2026 einen Marktanteil von 58 % am Hydroponik-Markt in Indien, während Flüssigsysteme bis 2032 voraussichtlich mit einer CAGR von 18,6 % wachsen werden.
-
Nach Kulturpflanzenart hielten Salat und Blattgemüse im Jahr 2026 einen Umsatzanteil von 55 %, während Kräuter und Microgreens bis 2032 voraussichtlich mit einer CAGR von 17,9 % wachsen werden.
-
Nach Anbauumgebung hielt kontrollierte Gewächshaus-Hydroponik im Jahr 2026 einen Umsatzanteil von 68,3 %, während vollständig geschlossene vertikale Innenfarmen bis 2032 voraussichtlich mit einer CAGR von 13,4 % wachsen werden.
-
Nach Komponente hielten Bewässerung, Pumpen und Fertigationssysteme im Jahr 2026 einen Umsatzanteil von 35 %, während Klimakontrolle und Belüftung bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen werden.
-
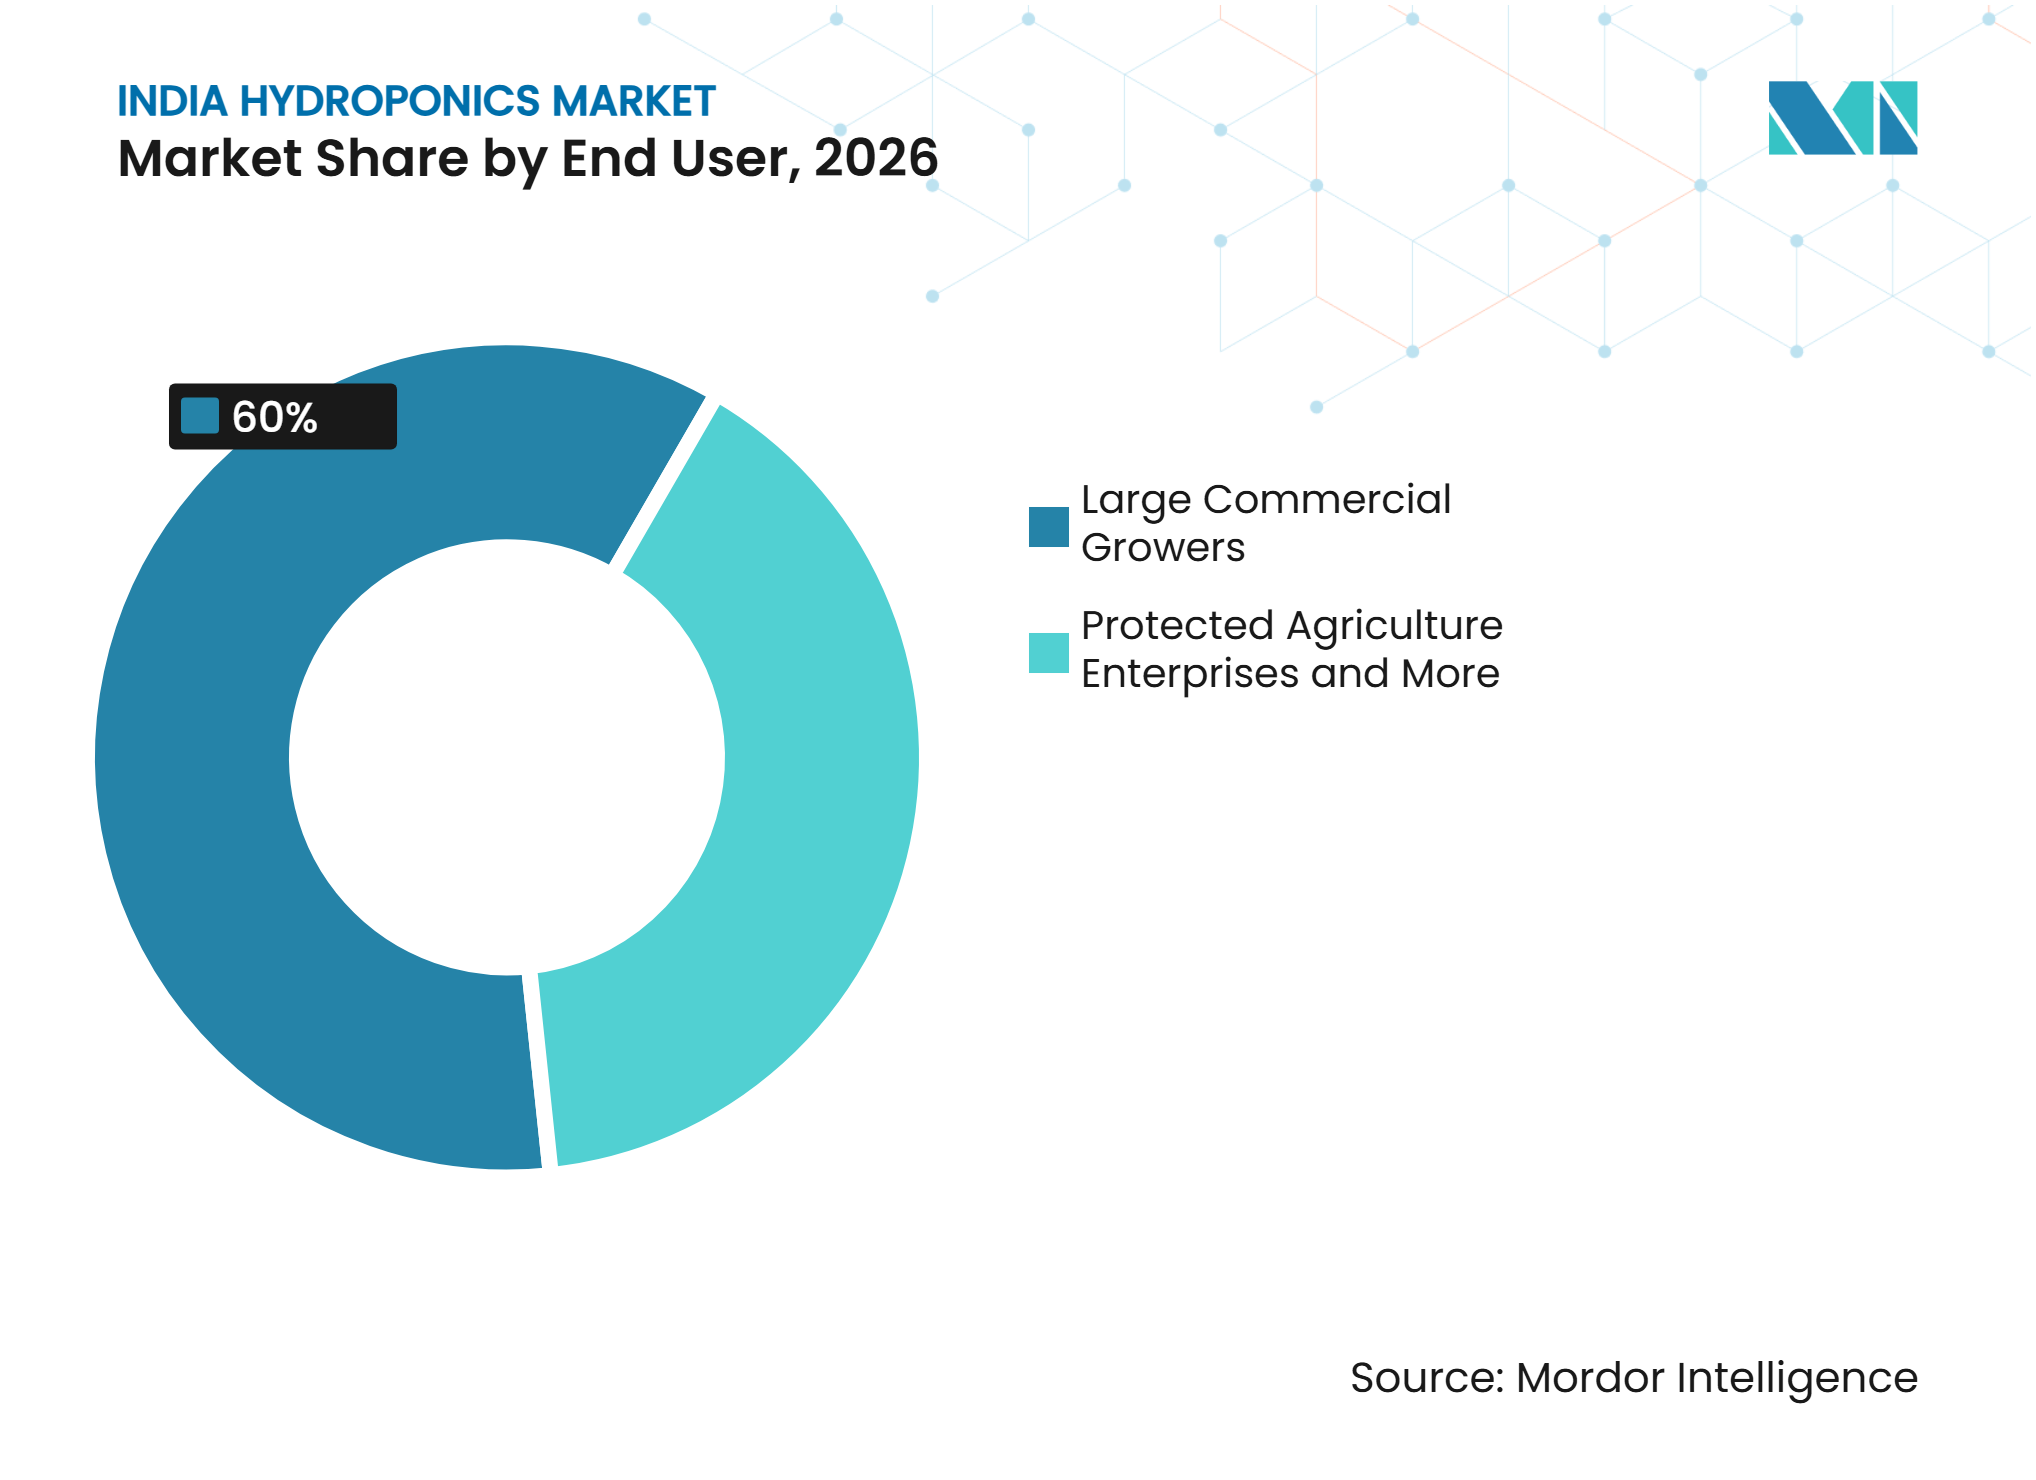
Nach Endnutzer hielten große kommerzielle Anbauer im Jahr 2026 einen Umsatzanteil von 60 %, während Forschungs- und Bildungseinrichtungen bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
-
Nach Produktionsmaßstab hielten Großprojektfarmen im Jahr 2026 einen Umsatzanteil von 42 %, während Mikro- und Dachfarmen bis 2032 voraussichtlich mit einer CAGR von 21,5 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Nachfrage nach pestizidreduzierten Erzeugnissen | +2.10% | National, mit starker Nachfrage in Bengaluru, Mumbai, Delhi NCR, Hyderabad und Chennai | Kurzfristig (≤ 2 Jahre) |
| Wasserknappheit und umlaufende Nährstoffversorgung | +2.80% | Punjab, Haryana, Rajasthan, Gujarat, Maharashtra, Andhra Pradesh und Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Nachfrage aus dem Premium-Stadtgastronomie- und organisierten Einzelhandelsbereich | +2.50% | Delhi NCR, Mumbai, Bengaluru, Hyderabad, Chennai und andere Städte der Kategorie 1 | Kurzfristig (≤ 2 Jahre) |
| Unterstützung für geschützten Anbau und digitale Landwirtschaft | +2.20% | National, mit früher Einführung in Tamil Nadu, Telangana, Maharashtra, Karnataka und Gujarat | Mittelfristig (2–4 Jahre) |
| Farm-to-Fork-Frische und Lokalisierung der Lieferkette | +1.80% | Stadtnahe Gebiete rund um NCR, Mumbai, Pune, Bengaluru und Mysuru | Mittelfristig (2–4 Jahre) |
| Klimaspezifisches Systemengineering für indische Bedingungen | +1.90% | Gujarat, Rajasthan, Maharashtra, Himachal Pradesh, Punjab und Kerala | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach pestizidreduzierten Erzeugnissen
Institutionelle und Einzelhandelsabnehmer behandeln die Einhaltung von Pestizidrückstandsgrenzwerten zunehmend als Beschaffungsanforderung. Indien testete zwischen 2022 und 2025 insgesamt 86.401 Lebensmittelprobenproben, und bei 2,8 % wurden die gemeldeten Höchstrückstandsmengen überschritten[1]. Dieses Ergebnis stellt ein kommerzielles Risiko für Markeneinzelhändler, Cloud-Küchen und Gastronomiegruppen dar, die nachweisbare Beschaffungsprozesse benötigen. Der hydroponische Anbau ermöglicht es Betreibern, Nährstoffversorgung und Pflanzenschutz in einer kontrollierten Anbauumgebung zu steuern. Der Hydroponik-Markt in Indien profitiert daher, wenn Abnehmer dokumentierte Produktionspraktiken und eine rückverfolgbare Versorgung verlangen. Quick-Commerce-Betreiber benötigen zudem Erzeugnisse, die durch kurze, häufige Erfüllungszyklen verkaufsfähig bleiben. Farmen, die in der Nähe von Verbrauchszentren vorhersehbare Qualität liefern können, können die Kundenbindung stärken und abgelehnte Lieferungen reduzieren.
Wasserknappheit und umlaufende Nährstoffversorgung
Die Wasserverfügbarkeit ist ein strukturelles landwirtschaftliches Problem in mehreren wichtigen Erzeugerstaaten. Die Landwirtschaft macht 80 % bis 90 % der Wasserentnahmen Indiens aus, während die Pro-Kopf-Wasserverfügbarkeit seit 1970 stark gesunken ist. Das NCAER identifiziert die Erschöpfung des Grundwassers und Lücken in der Wassersteuerung als ernsthafte Bedenken für die landwirtschaftliche Nachhaltigkeit. Umlaufende Hydroponiksysteme können bei sachgemäßer Planung und Betrieb deutlich weniger Wasser verbrauchen als die Freilandbewässerung. Dieser Vorteil ist in Gujarat, Maharashtra, Rajasthan, Punjab und Haryana von Bedeutung, wo die Grundwasserbedingungen Investitionsentscheidungen in der Landwirtschaft prägen. Der Hydroponik-Markt in Indien kann von Projekten profitieren, die Wasseraufbereitung, Umlaufführung und eine auf lokale Wasserbeschränkungen abgestimmte Anbauplanung kombinieren.
Nachfrage aus dem Premium-Stadtgastronomie- und organisierten Einzelhandelsbereich
Hotels, Restaurants, Caterer, organisierte Einzelhändler und Quick-Commerce-Dienste benötigen regelmäßige Lieferungen von Blattgemüse, Kräutern und Spezialgemüse. Indiens Hotel-, Restaurant- und institutioneller Gastronomiesektor wurde im Jahr 2025 auf 24,2 Milliarden USD geschätzt und soll bis 2030 einen Wert von 45,4 Milliarden USD erreichen[2]. Diese Abnehmer legen Wert auf gleichbleibende Qualität, Produkterscheinung und zuverlässige Lieferpläne. Die Freilandversorgung kann durch saisonale Hitze, Niederschläge und Logistikbedingungen gestört werden. Stadtnahe Hydroponikfarmen können die Beschaffungswege für Großstadtabnehmer verkürzen. Der Hydroponik-Markt in Indien profitiert, wenn Farmbetreiber Liefervereinbarungen sichern, die Erntepläne mit der Abnehmernachfrage abstimmen.
Klimaspezifisches Systemengineering für indische Bedingungen
Hydroponiksysteme müssen an Indiens unterschiedliche Temperatur- und Feuchtigkeitsbedingungen angepasst werden. Hohe Sommertemperaturen in Gujarat und Rajasthan können den Kühlbedarf innerhalb geschützter Strukturen erhöhen. Feuchte Bedingungen in Kerala können den Pilzdruck ohne geeignete Belüftung und Anbausteuerung erhöhen. Winteranbaubedingungen in Himachal Pradesh und Punjab erfordern andere Betriebseinstellungen. Diese lokalen Bedingungen erhöhen den Wert bewährter Systemdesigns, Klimasteuerungen und Anbauprotokolle. Der Hydroponik-Markt in Indien kann Betreiber belohnen, die lokale Leistungsdaten aufbauen, anstatt Standarddesigns ohne Anpassung anzuwenden. Klimagerechtes Engineering unterstützt zudem stabilere Erträge und schützt die Projektökonomie über mehrere Anbauzyklen hinweg.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen in Infrastruktur und Betriebskapital | -2.40% | National, insbesondere Ost- und Nordostindien sowie Städte der Kategorien 2 und 3 | Mittelfristig (2–4 Jahre) |
| Strom- und Notstromrisiko in Innenfarmen | -1.80% | Maharashtra, Rajasthan, Westbengalen, Uttar Pradesh und Madhya Pradesh | Mittelfristig (2–4 Jahre) |
| Lücken bei agronomischen Kenntnissen und Nachinstallationsservice | -1.60% | National, insbesondere West- und Zentralindien sowie Ost- und Nordostindien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Standards, Betriebsmittel und Qualitätsbenchmarks | -1.20% | National, insbesondere die Basis der Systemintegratoren und Ausrüstungslieferanten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen in Infrastruktur und Betriebskapital
Eine kommerzielle Hydroponikanlage mit 1.000 Quadratmetern erfordert in der Regel INR 5 Millionen bis INR 6 Millionen, bevor Erlöse aus dem Erzeugnisverkauf beginnen. Dies entspricht INR 5 Millionen bis INR 6 Millionen (USD 59.500 bis USD 71.500) unter Verwendung des im bereitgestellten Material angegebenen Umrechnungskurses. Die angeführten Projektökonomien weisen unter günstigen Bedingungen eine typische Amortisationszeit von 3 bis 5 Jahren aus. Die MIDH-Unterstützung senkt die Kosten für förderfähige Komponenten, jedoch können hochspezifizierte Klimasysteme und Automatisierungsebenen außerhalb der Förderobergrenzen liegen[3]. Farmen müssen außerdem wiederkehrende Käufe von Nährstoffen, Saatgut, Strom und Betriebspersonal finanzieren. Zahlungsverzögerungen der Abnehmer oder begrenzte Kreditverfügbarkeit können den Betrieb belasten, selbst wenn Nachfrage und Produktionsergebnisse solide sind.
Lücken bei agronomischen Kenntnissen und Nachinstallationsservice
Die kommerzielle Leistung hängt von Agronomen ab, die Nährstoffkonzentration, pH-Wert, elektrische Leitfähigkeit, Erntepläne und Schädlingsrisiken steuern können. Diese Kenntnisse sind außerhalb etablierter Produktionscluster nach wie vor ungleichmäßig verfügbar. Servicelücken können in Städten der Kategorie 2 besonders ausgeprägt sein, wo Systemanbieter die Installation abschließen, aber keinen häufigen Vor-Ort-Support leisten können. ICAR-IIMR und Shunya Agritech unterzeichneten im August 2025 ein Memorandum für die Erforschung von hydroponischem Maisfutter, was den Bedarf an wissenschaftsbasierten Anbauprotokollen widerspiegelt. Fernüberwachung und Pflanzendiagnostik können die Supportabdeckung im Laufe der Zeit verbessern. Bis solche Dienste allgemein zugänglich werden, kann schwacher Nachinstallationsservice die Farmerträge und das Investorenvertrauen mindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Hydroponik-Systemtyp:
Aggregatsysteme führen die aktuellen Umsätze anAggregatsysteme machten im Jahr 2026 58 % des systemtypbezogenen Umsatzes aus. Ihre Position spiegelt den Einsatz von tropfbewässerten Dutch-Bucket- und Substratkonfigurationen im kommerziellen Polyhaus-Anbau wider. Diese Systeme werden für Tomaten, Gurken und Paprika in Süd- und Westindien eingesetzt. Geschlossene Aggregatdesigns gewinnen an Aufmerksamkeit, da sie Drainagewasser zurückgewinnen und rezirkulieren können. Dies unterstützt das Betriebsmittelmanagement an wasserknappen Standorten. Aggregatanlagen haben zudem geringere Einstiegskosten als einige fortschrittliche Systeme. Das erklärt ihre anhaltende Relevanz für kommerzielle Erstanbauer. Die Hydroponik-Branche in Indien bleibt auf diese zugänglichen Systeme angewiesen, während neuere Formate skalieren.
Flüssigsysteme werden bis 2032 voraussichtlich mit einer CAGR von 18,6 % wachsen – der höchsten Rate in der Systemkategorie. Nährstofffilmtechnik, Tiefwasserkultur, Tropf- und Dutch-Bucket-Systeme sowie Ebbe-und-Flut-Systeme unterstützen unterschiedliche Kultur- und Produktionsanforderungen. Flüssigsysteme eignen sich gut für die Salat- und Blattgemüseproduktion in kontrollierten Gewächshäusern. Die Initiative NLHortiRoad2India 2025 führte hochwertige Gewächshauspilotprojekte in der Nähe von Chennai, Bengaluru und Chandigarh für Kulturen wie Erdbeere, Kirschtomaten und farbige Paprika ein. Aeroponische Systeme bleiben spezialisiert, da sie eine stärkere Kontrolle über die Anbauumgebung erfordern. Hybriddesigns ermöglichen es größeren Farmen, mehr als eine Konfiguration zu nutzen und Erntepläne anzupassen. Der Hydroponik-Markt in Indien wird voraussichtlich eine schrittweise Verlagerung hin zu Flüssig- und aeroponischen Formaten erleben, da Betreiber Kapazitäten aufbauen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Kulturpflanzenart:
Blattgemüse hält die größte BasisSalat und Blattgemüse machten im Jahr 2026 55 % des kulturpflanzentypbezogenen Umsatzes aus. Ihre Position wird durch kurze Anbauzyklen, vorhersehbare Erträge und Akzeptanz bei Einzelhändlern und Gastronomieabnehmern gestützt. Diese Kulturen können an organisierten Einzelhandel, Quick-Commerce-Plattformen und Hotelfrühstücksbetriebe geliefert werden. Sie eignen sich auch für Nährstofffilmtechnik-Anlagen in geschützten Strukturen. Zuverlässige Verfügbarkeit ist für Abnehmer wertvoll, die standardisierte Präsentation und wiederkehrende Lieferungen benötigen. Die Kulturkategorie bleibt zentral für die kommerzielle Farmplanung in wichtigen Großstadtkorridoren. Sie bietet einen etablierten Ausgangspunkt für Betreiber, die in den Hydroponik-Markt in Indien eintreten. Die Nachfrage hängt weiterhin von Kulturqualität, Preisgestaltung und lokalen Beschaffungsbeziehungen ab.
Kräuter und Microgreens werden bis 2032 voraussichtlich mit einer CAGR von 17,9 % wachsen. Premium-Speisekarten, Cloud-Küchen und Direktverbraucher-Abonnementdienste unterstützen die Nachfrage nach vielfältigen, erntefrischen Produkten. Tomaten bleiben eine bedeutende kommerzielle Kultur in Gewächshauspärken, insbesondere wo Kirschtomaten an Premium-Abnehmer verkauft werden. Die NLHortiRoad2India-Pilotprojekte konzentrieren sich ebenfalls auf hochwertige Tomaten und farbige Paprika. Gurken, Paprika und farbige Paprika bleiben für Gastronomieaufträge relevant, die einheitliche Größe und Erscheinung schätzen. Spezialfrüchte und Blumen sind kleinere Segmente mit spezifischen lokalen und exportorientierten Verwendungszwecken. Die Diversifizierung der Kulturen kann kommerziellen Farmen helfen, mehrere Abnehmertypen zu bedienen, ohne sich auf eine einzige Produktlinie zu verlassen.
Nach Anbauumgebung:
Kontrollierte Gewächshäuser bleiben der KernKontrollierte Gewächshaus-Hydroponik hielt im Jahr 2026 einen Umsatzanteil von 68,3 %. Dies spiegelt den breiten Einsatz von natürlich belüfteten Polyhäusern und Ventilator-Pad-Gewächshäusern in etablierten Anbauregionen wider. Diese Strukturen haben von der Unterstützung für geschützten Anbau im Rahmen von MIDH und verwandten Gartenbauförderprogrammen profitiert. Ventilator-Pad-Anlagen sind in Maharashtra und Tamil Nadu während heißerer Perioden besonders relevant. Sie können die Salat- und Kräuterproduktion unterstützen, wenn passive Belüftung nicht ausreicht. Gewächshaussysteme bieten auch einen praktischen Weg für Betreiber, die größere Anbauflächen benötigen, als Innenanlagen bieten können. Ihre installierte Basis prägt weiterhin den aktuellen Hydroponik-Markt in Indien.
Vollständig geschlossene vertikale Innenfarmen werden bis 2032 voraussichtlich mit einer CAGR von 13,4 % wachsen. Betreiber nutzen modulare Innensysteme, wo städtische Nähe und Flächenbeschränkungen höhere Energiekosten rechtfertigen können. Container- und Modularfarmen bieten eine Alternative für kleinere Standorte, die eine vollständige Polyhausinvestition nicht rechtfertigen können. NITI Aayog identifiziert Container- und Modularformate als Optionen für stadtnahe Ernährungssicherheit und technologiegeführte Landwirtschaft. Natürlich belüftete Polyhäuser bleiben ein zugänglicher Weg für neue kommerzielle Anbauer. Dachfarmen befinden sich noch in einem frühen Stadium, entsprechen aber der Nachfrage nach kürzeren Lieferwegen in dicht besiedelten städtischen Lagen. Betreiber müssen Energiekosten, Betriebskapazität und Abnehmerprämien abwägen, bevor sie eine Anbauumgebung auswählen.
Nach Komponente:
Fertigationssysteme halten die größte PositionBewässerung, Pumpen und Fertigation machten im Jahr 2026 35 % des komponentenbezogenen Umsatzes aus. Diese Systeme sind in allen kommerziellen Konfigurationen unverzichtbar, von einfachen Polyhaus-Betrieben bis hin zu automatisierten Großprojektfarmen. Tropfversorgung und Fertigation ermöglichen es Anbauern, Wasser- und Nährstoffzufuhr zu steuern. Nährstofflösungen und Wachstumsmedien bilden eine weitere wichtige Komponentengruppe. Kokosfaser ist ein kommerziell relevantes Substrat, da es aus Indiens Kokosnussverarbeitungsbasis verfügbar ist. Lokale Verfügbarkeit kann die Abhängigkeit von importierter Steinwolle und mineralbasierten Medien verringern. Die Komponentenbeschaffung beeinflusst sowohl die Farmleistung als auch die Betriebskosten der Hydroponik-Branche in Indien. Gerätekompatibilität und Serviceverfügbarkeit bleiben wichtige Auswahlkriterien.
Klimakontrolle und Belüftung werden bis 2032 voraussichtlich mit einer CAGR von 12,8 % wachsen. Dieses Wachstum spiegelt eine Verlagerung von passiver Belüftung hin zu Ventilator-Pad-Systemen und, in Innenfarmen, zu stärker kontrollierten Heizungs-, Lüftungs- und Klimatisierungsanlagen wider. LED-Wachstumsleuchten sind eng mit der Expansion von Innenproduktionsumgebungen verbunden. Sensoren, Automatisierung und Steuerungssoftware ermöglichen es Betreibern, pH-Wert, elektrische Leitfähigkeit und Nährstoffversorgung aus der Ferne zu überwachen. Farmüberwachung unterstützt auch die für Rückverfolgbarkeit und Qualitätsmanagement erforderlichen Aufzeichnungen. Wasseraufbereitungs- und Umlaufausrüstung gewinnt an Bedeutung, da Farmen auf gleichbleibende Wasserqualität achten. Der Komponentenmix wird anspruchsvoller, da Betreiber von einfachen Produktionsanlagen zu gesteuerten Anbausystemen übergehen.
Nach Endnutzer:
Große kommerzielle Anbauer erzielen den höchsten UmsatzGroße kommerzielle Anbauer hielten im Jahr 2026 60 % des endnutzerbezogenen Umsatzes. Ihr Anteil spiegelt den Kapitalbedarf und die Abnehmervolumina wider, die mit dem kommerziellen Hydroponikanbau verbunden sind. Diese Betreiber verfügen in der Regel über größere Farmflächen und formelle Liefervereinbarungen. Unternehmen für geschützten Anbau bilden eine weitere wichtige Nutzergruppe, da sie Projektentwicklung mit Farmmanagement kombinieren können. Einzelhandels- und Quick-Commerce-Lieferanten fügen ihren Beschaffungssystemen ebenfalls hydroponische Erzeugnisse hinzu. NutriFresh Farm Tech India Private Limited beliefert Abnehmer wie Swiggy, Zepto, Flipkart Minutes, BigBasket und Reliance Fresh in 15 Bundesstaaten. Der Hydroponik-Markt in Indien profitiert, wenn Betreiber das Produktionsvolumen mit der vertraglich vereinbarten Nachfrage abstimmen können.
Forschungs- und Bildungseinrichtungen werden bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen. Die institutionelle Beteiligung kann dazu beitragen, erprobte Anbauprotokolle zu etablieren und die Personalentwicklung zu unterstützen. Die Zusammenarbeit von ICAR-IIMR mit Shunya Agritech konzentriert sich auf die Erforschung von hydroponischem Maisgrünfutter. Hotels, Restaurants und institutionelle Abnehmer nutzen ebenfalls Lieferverträge, um gleichbleibende Erzeugnisse zu sichern. Privat- und Hobbynutzer machen nach wie vor einen kleinen Teil der Nachfrage aus. Ihre Beteiligung ist mit kompakten Systemen für Wohnungen, Büros und Lernumgebungen verbunden. Die institutionelle Einführung kann die langfristige Kapazitätsentwicklung unterstützen, auch wenn sie den Umsatz kommerzieller Anbauer noch nicht erreicht.

Nach Produktionsmaßstab:
Großprojektfarmen halten die größte UmsatzbasisGroßprojektfarmen machten im Jahr 2026 42 % des produktionsmaßstabbezogenen Umsatzes aus. Diese kommerziellen Betriebe überschreiten in der Regel 5 Acres Anbaufläche. Ihre Größe unterstützt dedizierte Agronomiefunktionen, Beschaffung, Logistik und Abnehmerbetreuung. Größere Standorte können auch Klimakontroll- und Überwachungskosten auf mehr Produktionsfläche verteilen. Das FOCO-Modell von Brio Agri Producer Company Limited erfordert eine Mindestinvestition von INR 50 Millionen (USD 595.000) und 30 Acres Land pro Investoreinheit. Dieses Modell veranschaulicht die Kapitalstruktur, die mit großen verwalteten Farmformaten verbunden ist. Der Hydroponik-Markt in Indien bezieht derzeit einen Großteil seines kommerziellen Werts aus solchen skalierten Betrieben.
Mikro- und Dachfarmen werden bis 2032 voraussichtlich mit einer CAGR von 21,5 % wachsen. Ihr Potenzial ist mit kompakten automatisierten Systemen, städtischem Farminteresse und der Nachfrage nach verbrauchernaher Produktion verbunden. Kleinere Anlagen können an Standorten betrieben werden, wo große Parzellen nicht verfügbar sind. Sie können auch Einstiegspunkte für Betreiber bieten, die keine umfangreichen kommerziellen Farmen finanzieren können. Mittelgroße Farmen von 1 bis 5 Acres und kleinere Farmen von 0,5 bis 1 Acre bleiben wichtige Übergangskategorien. Diese Farmen sind oft einem höheren Support- und Betriebskapitalrisiko ausgesetzt, da sie für informelles Management zu groß, aber für spezialisierte interne Teams zu klein sind. Konsolidierung, Franchise-Zugehörigkeit oder schuldenfinanziertes Wachstum können für erfolgreiche Betreiber in diesen Segmenten zu Optionen werden.
Geografische Analyse
Karnataka, Telangana, Tamil Nadu, Andhra Pradesh und Kerala stützen die etablierte Agritech-Basis der Region. Bengaluru und Hyderabad verbinden Gastronomienachfrage, organisierte Einzelhandelskonzentration und Technologiekapazitäten, die die Einführung von Automatisierung unterstützen. Moderate Bedingungen in einigen Korridoren können den Kühlbedarf im Vergleich zu Nordindiens Hochsommerumgebung reduzieren. NutriFresh Farm Tech India Private Limited beliefert Hotel-, Restaurant-, modernen Einzelhandels- und Quick-Commerce-Abnehmer in 15 Bundesstaaten aus Pune-nahen Clustern und expandiert in südliche Märkte. MIDH-Unterstützung und Konformitätsanforderungen des Bureau of Indian Standards beeinflussen die Geräteauswahl für förderfähige Projekte. Die regionale Kombination aus Abnehmerdichte, geschütztem Anbau und Technologiedienstleistungen stützt ihre führende Position.
Maharashtra und Gujarat sind mit Wasserbeschränkungen konfrontiert, die die wirtschaftliche Grundlage für Umlaufsysteme stärken. Brios Unnati Hi-Tech Hydroponics Park in der Nähe von Talod in Gujarat umfasst 100 Acres und beinhaltet verwaltete Halb-Acre-Einheiten ab INR 5,9 Millionen (USD 70.000). NutriFresh meldete ein geplantes 1.000-Acre-Smart-Agriculture-Projekt in Maharashtra mit einer ersten Investitionstranche der U.S. International Development Finance Corporation. Rajasthan erlebt ebenfalls eine Entwicklung kontrollierter Umgebungen, die für Hochhitzebedingungen geeignet sind. Das regionale Wachstum hängt von klimaangepasstem Engineering, zuverlässiger Energieplanung und effektivem Wassermanagement ab. Staatliche Unterstützung für geschützten Anbau kann die Projektdurchführbarkeit weiter beeinflussen.
Delhi NCR, Haryana, Punjab, Uttar Pradesh und Himachal Pradesh verfügen über eine dichte Gastronomie- und organisierte Einzelhandelsnachfrage, während Himachal Pradesh eine Nische bei Spezialkräutern und Erdbeeren hat. Die Grundwasserentnahme übersteigt die Neubildung in Punjab um 66 % und in Haryana um 34 %, was das Interesse an Umlauffarmendesigns verstärkt. Ost- und Nordostindien bleiben kleiner, da Farminfrastruktur, Logistik und Zugang zu Systemintegratoren begrenzt sind. Assam und benachbarte Märkte bieten niedrigere Grundstückskosten und steigende Nachfrage rund um Guwahati. Die Marktgröße der Hydroponik in Indien in diesen Gebieten wird von Servicenetzwerken und praktischen Modellen für geschützten Anbau abhängen. Nationale Gartenbauunterstützung und Gerätekonformitätsfaktoren können dazu beitragen, neue Projektentwicklungen zu standardisieren.
Wettbewerbslandschaft
Marktkonzentration
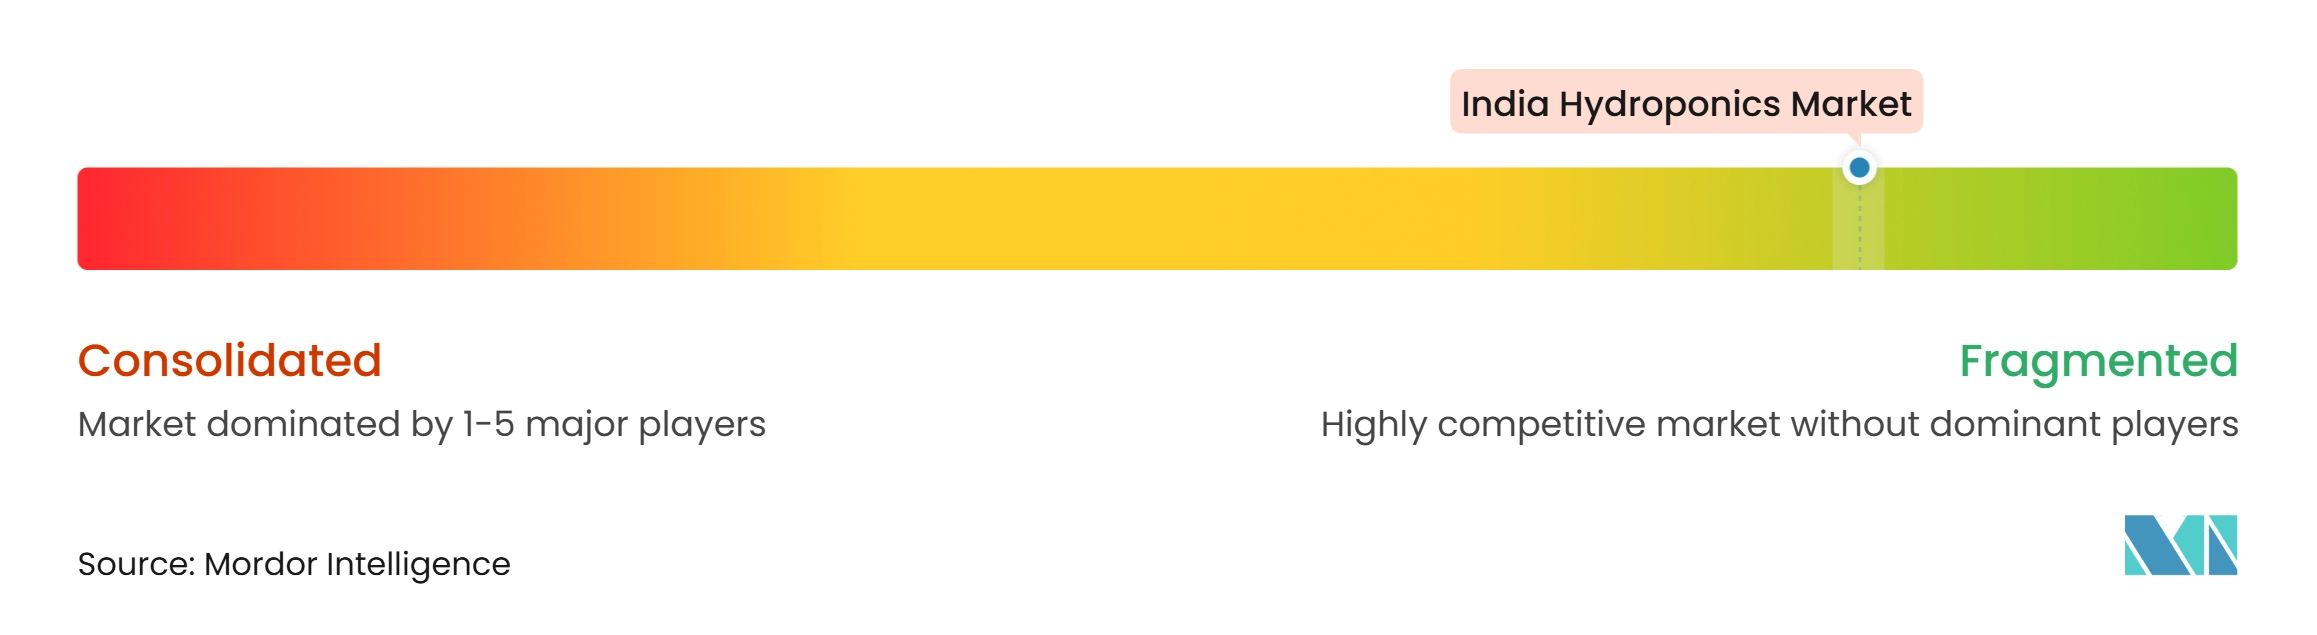
Der Hydroponik-Markt in Indien ist stark fragmentiert, wobei Triton Foodworks Private Limited, Rise Hydroponics Private Limited, Kryzen Biotech Private Limited, Brio Agri Producer Company Limited und UrbanKisaan Farms Private Limited einen bedeutenden Anteil am organisierten Markt halten. Die Wettbewerbslandschaft umfasst auch zahlreiche lokale Hydroponikfarmbetreiber, regionale Engineering-, Beschaffungs- und Baudienstleister, Nährstoff- und Wachstumsmedienlieferanten, Gewächshausbauer und Technologieunternehmen für kontrollierte Anbauumgebungen. Jain Irrigation Systems Limited, Netafim Limited, Priva Holding B.V. und Signify N.V. beteiligen sich durch Bewässerungs-, Fertigation-, Klimakontroll-, Automatisierungs- und Beleuchtungslösungen. Marktteilnehmer konkurrieren in der Regel durch schlüsselfertige Projektausführung, Farmmanagementdienste, investorengestützte kommerzielle Farmmodelle, Technologieintegration und Erzeugnisliefervereinbarungen mit Hotels, Restaurants, organisierten Einzelhändlern und Quick-Commerce-Plattformen. Die Präsenz einer großen Anzahl regionaler und spezialisierter Teilnehmer begrenzt den Einfluss eines einzelnen Unternehmens und trägt zur fragmentierten Natur des Marktes bei.
Technologie gewinnt an Bedeutung, da Farmen über einfache Installationen für geschützten Anbau hinausgehen. Brios verwaltetes FOCO-Format ist ein strategisches Modell, das Investorenkapital mit unternehmensgesteuerter Agronomie, Betrieb, Logistik und Marktzugang verbindet. Die NLHortiRoad2India-Partnerschaft startete 2025 drei Pilotgewächshäuser in der Nähe von Chennai, Bengaluru und Chandigarh und plant eine breitere Einführung von Hightech-Gewächshauseinheiten. Privas Fertigation- und Überwachungssysteme sowie Signifys GrowWise-Steuerungen sind Technologiebenchmarks für größere Projekte. Wettbewerbsstärke hängt daher von Engineering-Leistung, Kulturkenntnissen, Abnehmerzugang und zuverlässigem Nachinstallationsservice ab.
Offene Chancen bestehen in Städten der Kategorien 2 und 3, wo standardisierte und erschwingliche Modularlösungen begrenzt sind. Die Agronomiedienstleistungsebene ist ebenfalls verstreut, trotz eines klaren Bedarfs an laufender Kulturberatung und Fernsupport. MIDHs Gerätekonformitätsbestimmungen können Lieferanten begünstigen, die in der Lage sind, dokumentierte Standards in geförderten Projekten zu erfüllen. Große Farmen können von Skaleneffekten profitieren, aber kleinere Betreiber können dort konkurrieren, wo sie lokale Kunden gewinnen und die Qualität eng steuern. Der kombinierte Anteil der Top 5 bleibt unter dem Schwellenwert, der mit konzentriertem Wettbewerb verbunden ist. Partnerschaften mit Technologieanbietern, Finanzierern und Lebensmittelabnehmern können die Skalierungsfähigkeit kleinerer Unternehmen verbessern. Eine Marktkonsolidierung könnte dort eintreten, wo Betreiber stabile Erträge, Servicekapazität und zuverlässige Kundenverträge nachweisen können.
Marktführer der Hydroponik-Branche in Indien
-
Triton Foodworks Private Limited
-
Rise Hydroponics Private Limited
-
Kryzen Biotech Private Limited
-
Brio Agri Producer Company Limited
-
UrbanKisaan Farms Private Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hydroponik-Markt Indien Unternehmen in diesem Bericht
- Agriplast Tech India Private Limited
- Barton Breeze Private Limited
- Brio Agri Producer Company Limited
- Eeki Foods Private Limited
- FutureFarms India Private Limited
- Integrated Hydroponics India Private Limited
- Kryzen Biotech Private Limited
- NutriFresh Farm Tech India Private Limited
- Rise Hydroponics Private Limited
- Triton Foodworks Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Jain Irrigation Systems Limited
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Priva Holding B.V.
- Signify N.V.
Neueste Industrielle Entwicklungen in Hydroponik-Markt Indien
- Oktober 2026: NutriFresh Farm Tech India Private Limited sicherte sich eine erste Tranche von INR 900 Millionen (USD 10,7 Millionen) von der U.S. International Development Finance Corporation als Teil eines geplanten Investitionspakets von INR 4 Milliarden (USD 47,6 Millionen) und erweiterte seine Präzisionsanbaucluster in der Nähe von Pune.
- November 2025: Die niederländische öffentlich-private Partnerschaft NLHortiRoad2India initiierte drei Hightech-Gewächshaus-Pilotprojekte in der Nähe von Chennai, Bengaluru und Chandigarh und skizzierte einen nationalen Fahrplan für die Entwicklung von 350 bis 400 Hightech-Gewächshauseinheiten in ganz Indien.
- August 2025: Shunya Agritech unterzeichnete ein Memorandum of Understanding mit dem ICAR-Indischen Institut für Hirseforschung (ICAR-IIMR), um gemeinsam hydroponische Maisgrünfutterlösungen und klimaresistente Anbauprotokolle für Milchbauern zu entwickeln.
Berichtsumfang des Hydroponik-Markts in Indien
Hydroponik ist eine bodenfreie Anbaumethode, die es Kulturen ermöglicht, mithilfe nährstoffreicher Wasserlösungen in kontrollierten Umgebungen zu wachsen. Die Technologie wird in Indien zunehmend für die Produktion von Blattgemüse, Kräutern, Früchten, Blumen und Spezialkulturen eingesetzt, da sie einen effizienten Wasserverbrauch, höhere Erträge und die Möglichkeit zur ganzjährigen Kultivierung bietet. Der Bericht über den Hydroponik-Markt in Indien umfasst die Analyse von Hydroponiksystemen, Gewächshausinfrastruktur, Nährstoffen und Wachstumsmedien, Produktionspraktiken, Angebots-Nachfrage-Dynamik, Preistrends, regulatorischem Rahmen, technologischen Entwicklungen, Wettbewerbslandschaft, Unternehmensprofilen und jüngsten Branchenentwicklungen. Der Markt ist segmentiert nach Hydroponik-Systemtyp (Aggregatsysteme, Flüssigsysteme, Aeroponische Systeme und Hybridsysteme), Kulturpflanzenart (Salat und Blattgemüse, Kräuter und Microgreens, Tomaten, Gurken, Paprika und farbige Paprika, Erdbeeren und andere Spezialfrüchte sowie Blumen und Zierpflanzen), Anbauumgebung, Komponente, Endnutzer, Produktionsmaßstab und Geografie (Nordindien, West- und Zentralindien, Südindien sowie Ost- und Nordostindien). Die Marktprognosen werden in Wertangaben (USD) und Volumen bereitgestellt.
Segmentierungsübersicht
| Aggregatsysteme |
| Offene Aggregatsysteme |
| Geschlossene Aggregatsysteme |
| Flüssigsysteme |
| Nährstofffilmtechnik |
| Tiefwasserkultur |
| Tropf- und Dutch-Bucket-Systeme |
| Ebbe-und-Flut-Systeme |
| Aeroponische Systeme |
| Hybridsysteme |
| Salat und Blattgemüse |
| Kräuter und Microgreens |
| Tomaten |
| Gurken |
| Paprika und farbige Paprika |
| Erdbeeren und andere Spezialfrüchte |
| Blumen und Zierpflanzen |
| Kontrollierte Gewächshaus-Hydroponik |
| Natürlich belüftete Polyhaus-Hydroponik |
| Ventilator-Pad-Gewächshaus-Hydroponik |
| Vollständig geschlossene vertikale Innenfarmen |
| Container- und Modularfarmen |
| Dach- und Stadtfarmen |
| Bewässerung, Pumpen und Fertigation |
| Nährstofflösungen und Wachstumsmedien |
| Klimakontrolle und Belüftung |
| LED-Wachstumsleuchten |
| Sensoren, Automatisierung und Steuerungssoftware |
| Strukturkomponenten und Abdeckmaterialien |
| Wasseraufbereitung und Umlaufführung |
| Dienstleistungen, Agronomie, Schulung und Wartung |
| Große kommerzielle Anbauer |
| Unternehmen für geschützten Anbau |
| Einzelhandels- und Quick-Commerce-Lieferanten |
| Gastronomie- und institutionelle Abnehmer |
| Forschungs- und Bildungseinrichtungen |
| Privat- und Hobbyanbauer |
| Mikro- und Dachfarmen |
| Kleinbetriebe |
| Mittelgroße Farmen |
| Großprojektfarmen |
| Hydroponik-Systemtyp | Aggregatsysteme |
| Offene Aggregatsysteme | |
| Geschlossene Aggregatsysteme | |
| Flüssigsysteme | |
| Nährstofffilmtechnik | |
| Tiefwasserkultur | |
| Tropf- und Dutch-Bucket-Systeme | |
| Ebbe-und-Flut-Systeme | |
| Aeroponische Systeme | |
| Hybridsysteme | |
| Kulturpflanzenart | Salat und Blattgemüse |
| Kräuter und Microgreens | |
| Tomaten | |
| Gurken | |
| Paprika und farbige Paprika | |
| Erdbeeren und andere Spezialfrüchte | |
| Blumen und Zierpflanzen | |
| Anbauumgebung | Kontrollierte Gewächshaus-Hydroponik |
| Natürlich belüftete Polyhaus-Hydroponik | |
| Ventilator-Pad-Gewächshaus-Hydroponik | |
| Vollständig geschlossene vertikale Innenfarmen | |
| Container- und Modularfarmen | |
| Dach- und Stadtfarmen | |
| Komponente | Bewässerung, Pumpen und Fertigation |
| Nährstofflösungen und Wachstumsmedien | |
| Klimakontrolle und Belüftung | |
| LED-Wachstumsleuchten | |
| Sensoren, Automatisierung und Steuerungssoftware | |
| Strukturkomponenten und Abdeckmaterialien | |
| Wasseraufbereitung und Umlaufführung | |
| Dienstleistungen, Agronomie, Schulung und Wartung | |
| Endnutzer | Große kommerzielle Anbauer |
| Unternehmen für geschützten Anbau | |
| Einzelhandels- und Quick-Commerce-Lieferanten | |
| Gastronomie- und institutionelle Abnehmer | |
| Forschungs- und Bildungseinrichtungen | |
| Privat- und Hobbyanbauer | |
| Produktionsmaßstab | Mikro- und Dachfarmen |
| Kleinbetriebe | |
| Mittelgroße Farmen | |
| Großprojektfarmen |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Hydroponik-Markt in Indien im Jahr 2026?
Der Hydroponik-Markt in Indien wird im Jahr 2026 auf 182,7 Millionen USD geschätzt und soll bis 2032 einen Wert von 468,2 Millionen USD erreichen.
Wie hoch ist die prognostizierte Wachstumsrate für Hydroponik in Indien?
Die prognostizierte CAGR beträgt 17,0 % für den Zeitraum 2027 bis 2032.
Welches Hydroponiksystem ist das größte in Indien?
Aggregatsysteme führen die Kategorie mit einem Anteil von 58 % im Jahr 2026 an, während Flüssigsysteme die höchste prognostizierte CAGR von 18,6 % aufweisen.
Was sind die wichtigsten Hindernisse für die Expansion von Hydroponikfarmen?
Hohe Infrastrukturkosten, Stromrisiken, Mangel an qualifiziertem agronomischem Support und fragmentierte Betriebsstandards können die Projektleistung einschränken.