
インド水耕栽培市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
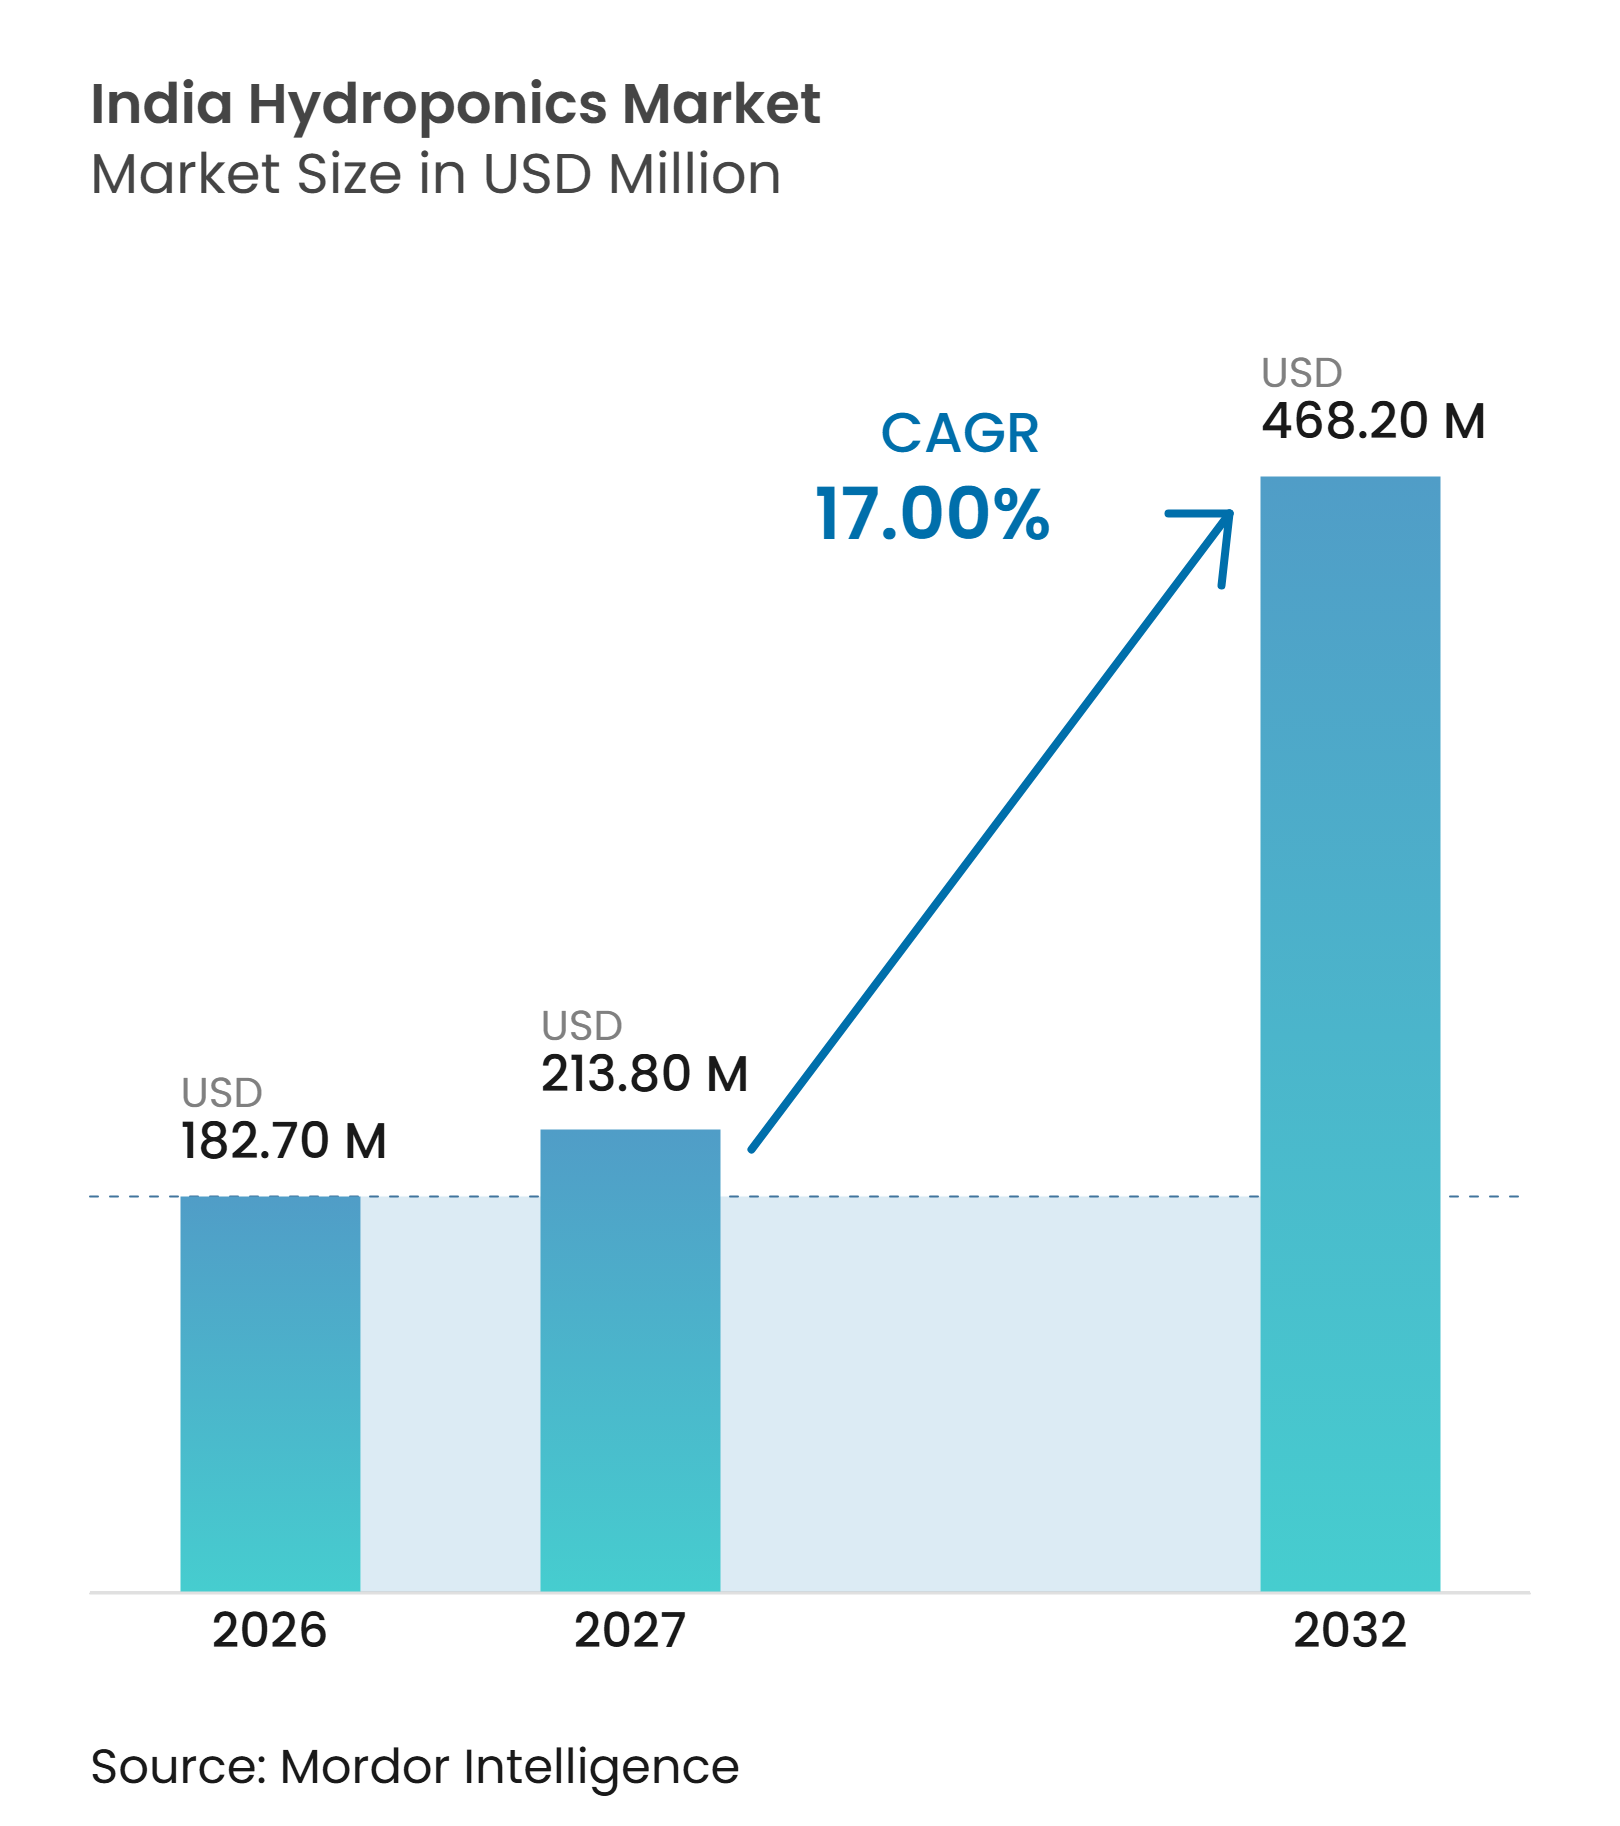
| 基準年の市場規模 (2026) | 182.70 百万米ドル |
| 市場規模 (2027) | 213.80 百万米ドル |
| 市場規模 (2032) | 468.20 百万米ドル |
| 成長率 (2027 - 2032) | 17.00 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド水耕栽培市場分析
インド水耕栽培市場規模は、2026年の182.7 ミリオン 米ドルから2032年には468.2 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 17.0%を記録する見込みです。インド水耕栽培市場は、主要都市近郊での商業生産へと移行しており、事業者は小売業者、フードサービスバイヤー、クイックコマースプラットフォームに安定した新鮮農産物を供給できるようになっています。この動向は、新鮮な生鮮品に依存する栽培者、貸し手、機器サプライヤー、バイヤーのプロジェクト計画に変化をもたらしています。保護栽培に対する政府支援は、適格プロジェクトの参入障壁を低下させる一方、機器適合要件は調達基準を引き上げています。地下水圧力と灌漑リスクが農場計画に影響を与える州では、水ストレスが循環システムのビジネスケースを強化しています。小売業者およびホテル・レストラン・ケータリングのバイヤーは、トレーサビリティ、供給の安定性、残留物管理をより重視するようになっています。 この環境は、信頼性の高い作物プロトコル、地域流通、適合機器、および確立されたバイヤー関係を組み合わせた事業者に有利に働きます。
レポートの主要ポイント
-
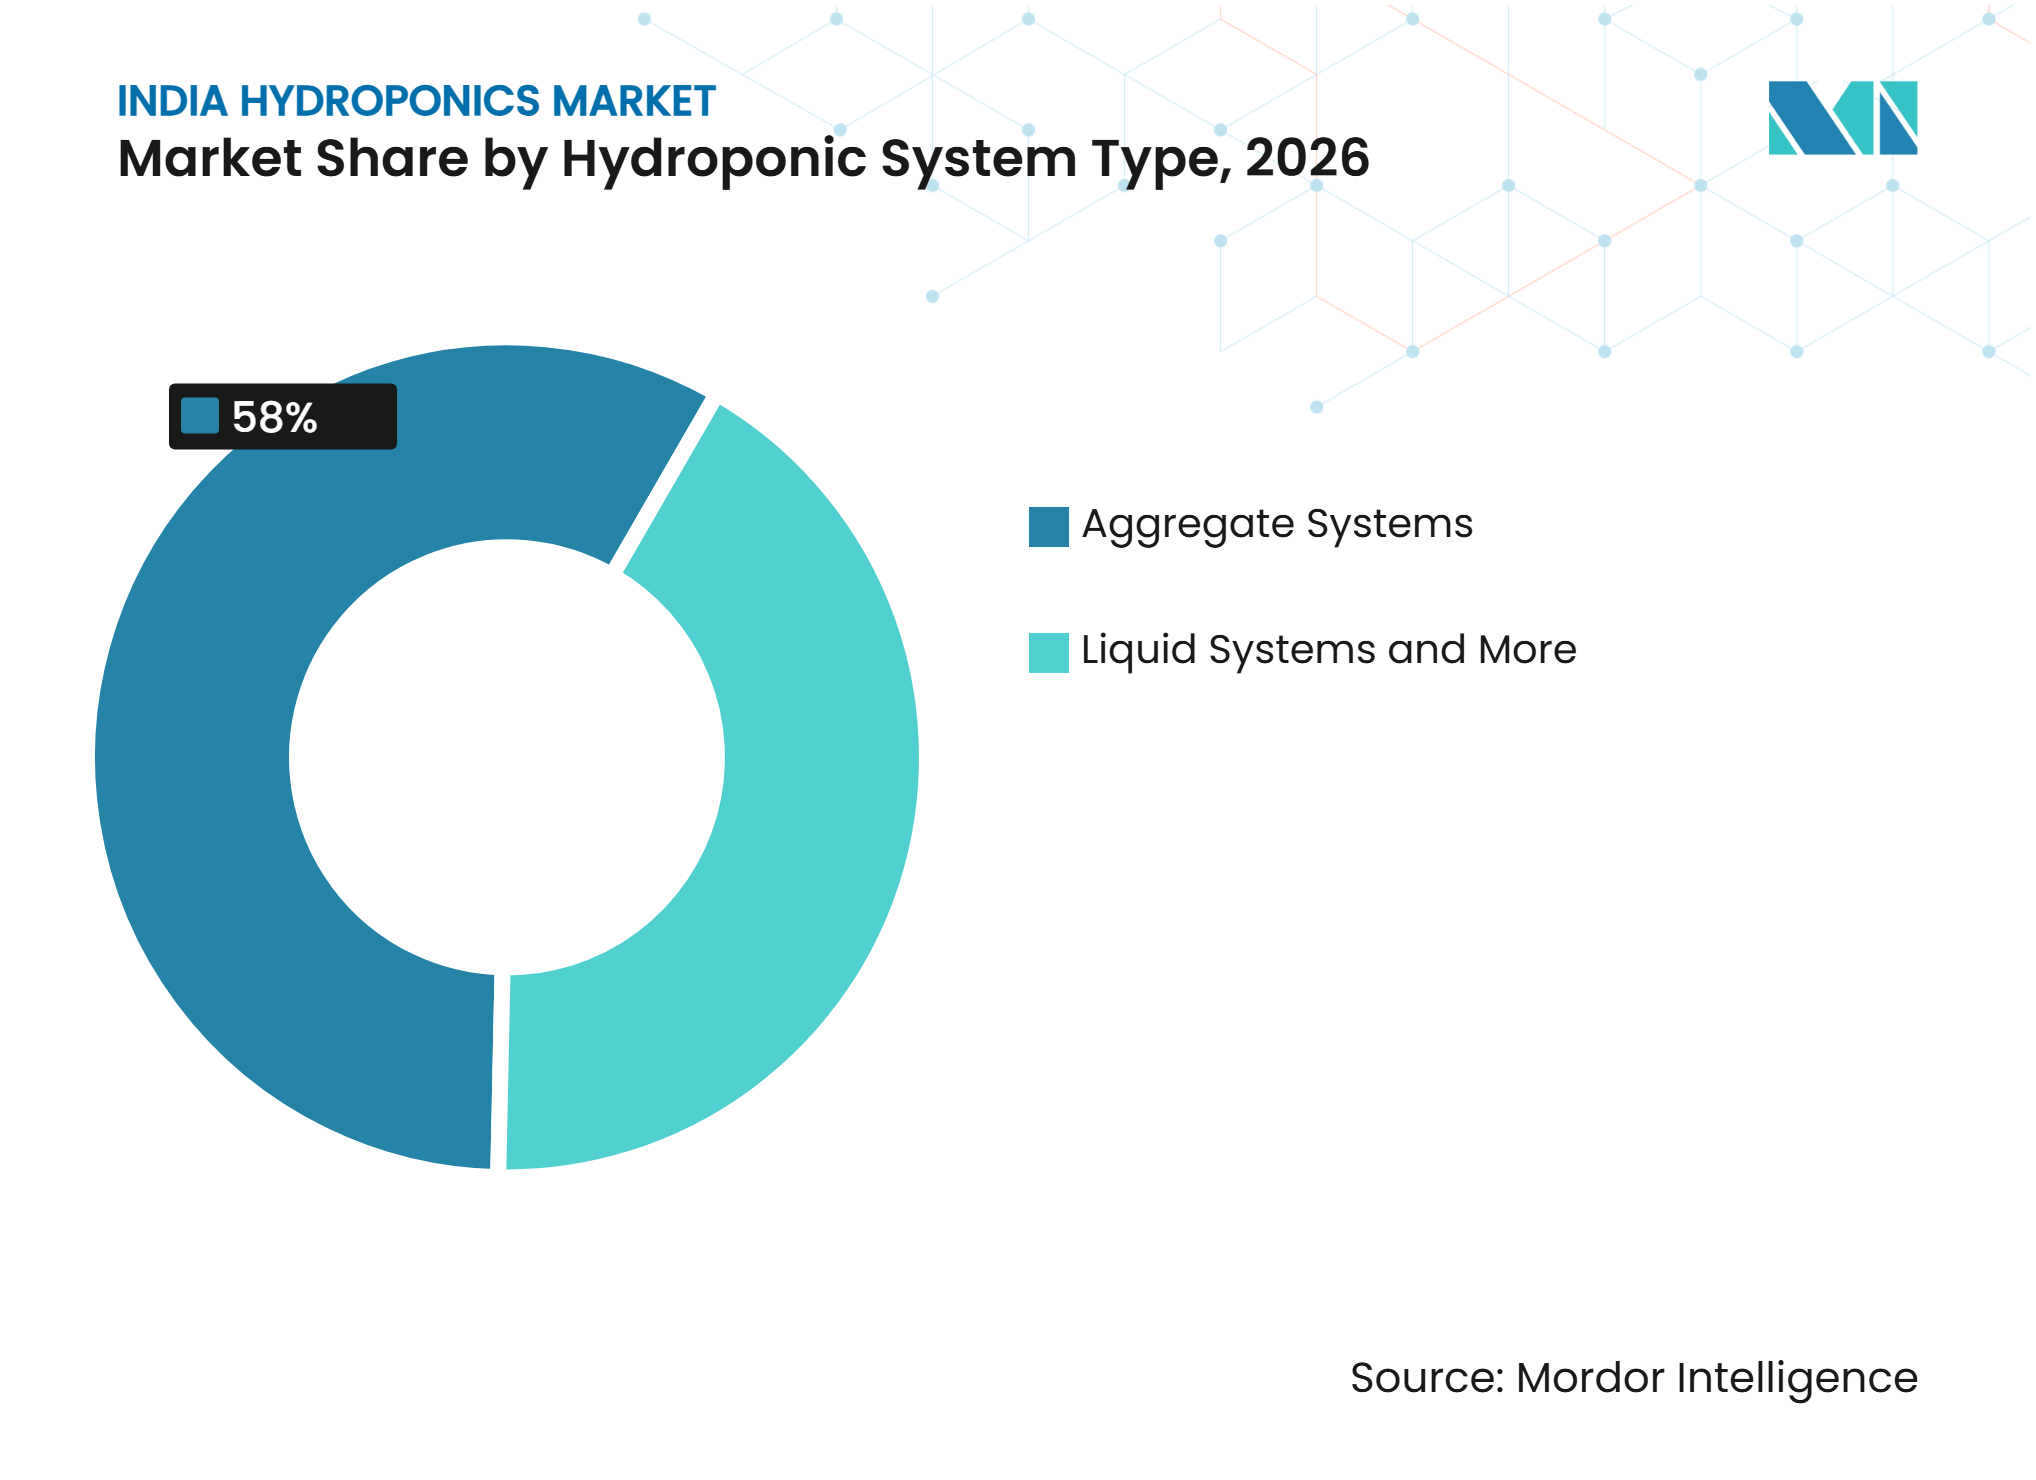
システムタイプ別では、集合体システムが2026年のインド水耕栽培市場シェアの58%を占め、液体システムは2032年にかけてCAGR 18.6%で成長する見込みです。
-
作物タイプ別では、レタスおよび葉物野菜が2026年の売上シェの55%を占め、ハーブおよびマイクログリーンは2032年にかけてCAGR 17.9%で成長する見込みです。
-
農業環境別では、管理型温室水耕栽培が2026年の売上シェアの68.3%を占め、完全屋内垂直農場は2032年にかけてCAGR 13.4%で成長する見込みです。
-
コンポーネント別では、灌漑・ポンプ・液肥施用が2026年の売上シェアの35%を占め、気候制御・換気は2032年にかけてCAGR 12.8%で成長する見込みです。
-
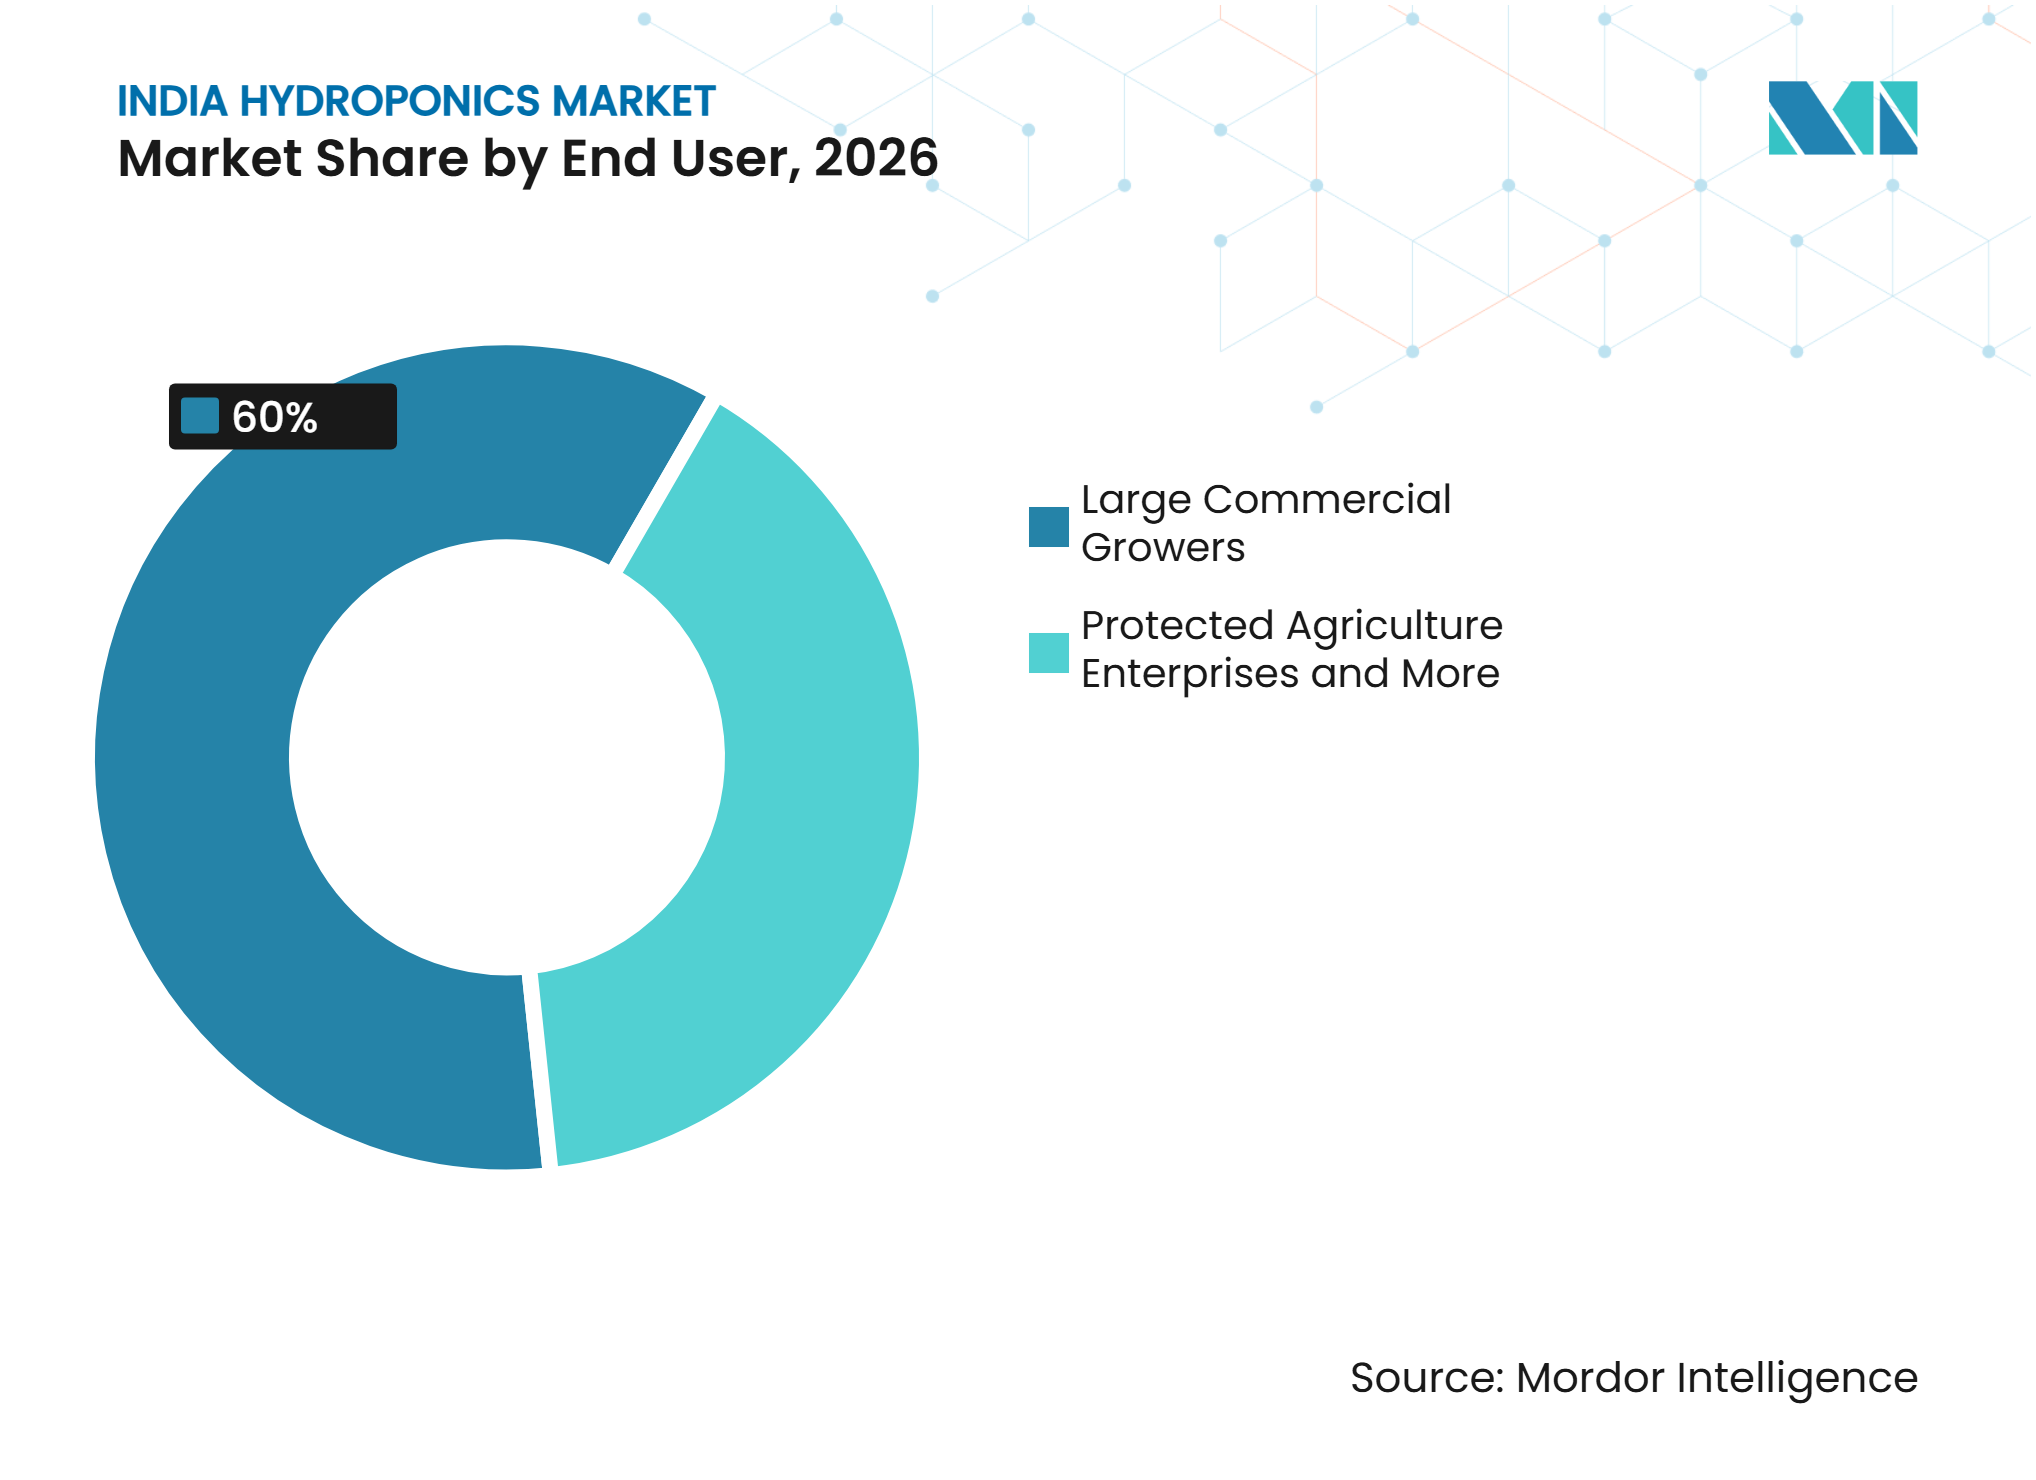
エンドユーザー別では、大規模商業栽培者が2026年の売上シェアの60%を占め、研究・教育機関は2032年にかけてCAGR 6.5%で成長する見込みです。
-
生産規模別では、大規模プロジェクト農場が2026年の売上シェアの42%を占め、マイクロ・屋上農場は2032年にかけてCAGR 21.5%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農薬残留物管理された農産物への需要 | +2.10% | 全国規模、特にベンガルール、ムンバイ、デリーNCR、ハイデラバード、チェンナイで強い需要 | 短期(2年以内) |
| 水ストレスと循環型栄養素供給 | +2.80% | パンジャーブ州、ハリヤーナー州、ラジャスターン州、グジャラート州、マハーラーシュトラ州、アーンドラ・プラデーシュ州、タミル・ナードゥ州 | 中期(2〜4年) |
| プレミアム都市型ホレカおよび組織化小売需要 | +2.50% | デリーNCR、ムンバイ、ベンガルール、ハイデラバード、チェンナイ、その他ティア1都市 | 短期(2年以内) |
| 保護栽培とデジタル農業支援 | +2.20% | 全国規模、タミル・ナードゥ州、テランガーナー州、マハーラーシュトラ州、カルナータカ州、グジャラート州での早期導入 | 中期(2〜4年) |
| 農場から食卓への鮮度とサプライチェーンの地域化 | +1.80% | NCR、ムンバイ、プネー、ベンガルール、マイスールー周辺の都市近郊エリア | 中期(2〜4年) |
| インドの気候条件に特化したシステム設計 | +1.90% | グジャラート州、ラジャスターン州、マハーラーシュトラ州、ヒマーチャル・プラデーシュ州、パンジャーブ州、ケーララ州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
農薬残留物管理された農産物への需要
機関・小売バイヤーは農薬残留物の適合性を調達要件として扱うケースが増えています。インドは2022年から2025年にかけて86,401件の食品商品サンプルを検査し、2.8%が通知された最大残留限界値を超過しました[1]。この結果は、防御可能な調達プロセスを必要とするブランド小売業者、クラウドキッチン、フードサービスグループにとって商業的リスクをもたらします。水耕栽培は、管理された栽培環境において栄養素供給と作物保護を管理することを可能にします。したがって、インド水耕栽培市場は、バイヤーが文書化された生産慣行とトレーサブルな供給を要求する際に恩恵を受けます。クイックコマース事業者も、短く頻繁なフルフィルメントサイクルを通じて販売可能な状態を維持できる農産物を必要としています。消費地に近場所で予測可能な品質を供給できる農場は、顧客維持を強化し、返品配送を削減できます。
水ストレスと循環型栄養素供給
水の利用可能性は、いくつかの主要生産州における構造的な農業課題です。農業はインドの水使用量の80%から90%を占めており、一人当たりの水利用可能量は1970年以降急激に低下しています。国家応用経済研究所(NCAER)は、地下水の枯渇と水ガバナンスのギャップを農業の持続可能性に対する深刻な懸念として指摘しています。 適切に設計・運用された循環型水耕システムは、露地灌漑と比較して大幅に少ない水使用量で運用できます。この優位性は、地下水条件が農場投資判断に影響を与えるグジャラート州、マハーラーシュトラ州、ラジャスターン州、パンジャーブ州、ハリヤーナー州において重要です。インド水耕栽培市場は、地域の水制約に適した水処理、循環、作物計画を組み合わせたプロジェクトから恩恵を受けることができます。
プレミアム都市型ホレカおよび組織化小売需要
ホテル、レストラン、ケータリング業者、組織化小売業者、クイックコマースサービスは、葉物野菜、ハーブ、特産野菜の定期的な供給を必要としています。インドのホテル・レストラン・機関向けフードサービスセクターは2025年に242億米ドルと評価され、2030年までに454億米ドルに達する見込みです[2]。これらのバイヤーは、安定した品質、製品の外観、信頼性の高い配送スケジュールを重視しています。露地供給は、季節的な高温、降雨、物流条件によって混乱する可能性があります。都市近郊の水耕農場は、大都市圏バイヤーの調達ルートを短縮できます。インド水耕栽培市場は、農場事業者が作物カレンダーをバイヤー需要に合わせた供給契約を確保する際に恩恵を受けます。
インドの気候条件に特化したシステム設計
水耕システムはインドの多様な気温・湿度条件への適応が必要です。グジャラート州とラジャスターン州の夏季の高温は、保護構造物内の冷却要件を高める可能性があります。ケーララ州の高湿度条件は、適切な換気と作物管理なしには菌類の圧力を増大させる可能性があります。ヒマーチャル・プラデーシュ州とパンジャーブ州の冬季栽培条件は、異なる運用設定を必要とします。これらの地域条件は、実証済みのシステム設計、気候制御、作物プロトコルの価値を高めます。インド水耕栽培市場は、標準設計を調整なしに適用するのではなく、地域のパフォーマンスデータを構築する事業者に報いることができます。気候に適したエンジニアリングは、より安定した収量を支援し、複数の作物サイクルにわたってプロジェクト経済性を保護します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期インフラおよび運転資本要件 | -2.40% | 全国規模、特に東インド・北東インドおよびティア2・ティア3都市 | 中期(2〜4年) |
| 屋内農場における電力およびバックアップ電源リスク | -1.80% | マハーラーシュトラ州、ラジャスターン州、西ベンガル州、ウッタル・ラデーシュ州、マディヤ・プラデーシュ州 | 中期(2〜4年) |
| 農学スキルおよびインストール後サービスのギャップ | -1.60% | 全国規模、特に西インド・中央インドおよび東インド・北東インド | 長期(4年以上) |
| 断片化した規格、投入材、品質基準 | -1.20% | 全国規模、特にシステムインテグレーターおよび機器サプライヤー基盤 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期インフラおよび運転資本要件
1,000平方メートルの商業用水耕栽培設備は、農産物収益が始まる前に通常500万ルピーから600万ルピーを必要とします。これは、提供された資料に示された換算レートを使用すると、500万ルピーから600万ルピー(59,500米ドルから71,500米ドル)に相当します。引用されたプロジェクト経済性は、好条件下での典型的な回収期間が3〜5年であることを示しています。MIDH支援は適格コンポーネントのコストを削減しますが、高仕様の気候システムと自動化レイヤーは支援上限を超える場合があります[3]。 農場は栄養素、種子、電力、運営労働力の定期的な購入資金も調達する必要があります。バイヤーの支払い遅延や限られた信用は、需要と生産結果が良好であっても業務を圧迫する可能性があります。
農学スキルおよびインストール後サービスのギャップ
商業的パフォーマンスは、栄養素濃度、pH、電気伝導度、作物スケジュール、病害虫リスクを管理できる農学者に依存しています。これらのスキルは、確立された生産クラスター以外では依然として不均等にしか利用できません。サービスのギャップは、システムプロバイダーがインストールを完了しても頻繁な現地サポートを提供できないティア2の場所で深刻になる可能性があります。ICAR-IIMRとShunya Agritechは2025年8月に水耕トウモロコシ飼料研究に関する覚書に署名し、科学に基づく栽培プロトコルの必要性を反映しています。 遠隔モニタリングと作物診断は、時間の経過とともにサポートカバレッジを改善する可能性があります。そのようなサービスが広く利用可能になるまでは、インストール後サポートの弱さが農場収量と投資家の信頼を低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
水耕システムタイプ別:
集合体システムが現在の収益をリード集合体システムは2026年のシステムタイプ別収益の58%を占めました。その地位は、商業用ポリハウス栽培における点滴灌漑式ダッチバケットおよび基質床構成の使用を反映しています。これらのシステムは、南インドおよび西インド全域でトマト、キュウリ、カプシカムに使用されています。閉鎖型集合体設計は、排水水を回収・循環できるため注目を集めています。これは水ストレスのある場所での投入材管理を支援します。集合体設備は一部の高度なシステムよりも初期コストが低くなっています。これが、第一世代の商業栽培者にとって引き続き関連性を持つ理由を説明しています。インド水耕栽培産業は、新しいフォーマットが拡大する中でも、これらのアクセスしやすいシステムに依存し続けています。
液体システムは2032年にかけてCAGR 18.6%で成長する見込みであり、システムカテゴリーで最も高い成長率で。栄養膜技術、深水培養、点滴・ダッチバケットシステム、干満システムは、異なる作物と生産要件をサポートします。液体システムは、管理型温室でのレタスおよび葉物野菜生産に適しています。2025年のNLHortiRoad2Indiaイニシアチブは、イチゴ、チェリートマト、カラーカプシカムなどの作物を対象に、チェンナイ、ベンガルール、チャンディーガル近郊に高付加価値温室パイロットを導入しました。 エアロポニックシステムは、栽培環境に対するより強力な制御を必要とするため、専門的なままです。ハイブリッド設計により、大規模農場は複数の構成を使用し、作物スケジュールを調整できます。インド水耕栽培市場は、事業者が能力を構築するにつれて、液体・エアロポニック形式への段階的な移行が見込まれます。


注記: 個別セグメントのシェアはレポート購入後に入手可能
作物タイプ別:
葉物野菜が最大の基盤を保持レタスおよび葉物野菜は2026年の作物タイプ別収益の55%を占めました。その地位は、短い作物サイクル、予測可能な収量、小売業者およびフードサービスバイヤーからの受容によって支えられています。これらの作物は、組織化小売、クイックコマースプラットフォーム、ホテルの朝食オペレーションに供給できます。また、保護構造物内の栄養膜技術レイアウトにも適しています。標準化されたプレゼンテーションと定期的な供給を必要とするバイヤーにとって、信頼性の高い供給可能性は価値があります。この作物カテゴリーは、主要な大都市圏回廊における商業農場計画の中心であり続けています。インド水耕栽培市場に参入する事業者にとって確立された出発点を提供します。需要は依然として作物品質、価格設定、地域調達関係に依存しています。
ハーブおよびマイクログリーンは2032年にかけてCAGR 17.9%で拡大する見込みです。プレミアムメニュー、クラウドキッチン、直接消費者向けサブスクリプションサービスが、多様な収穫直後の製品への需要を支えています。トマトは温室パークにおける重要な商業作物であり続けており、特にチェリートマトがプレミアムバイヤーに販売される場合に顕著です。NLHortiRoad2Indiaパイロットも高付加価値トマトとカラーカプシカムに焦点を当てています。 キュウリ、ピーマン、カラーカプシカムは、一貫したサイズと外観を重視するフードサービス契約において引き続き関連性があります。特産果物と花は、特定の地域および輸出向け用途を持つ小規模セグメントです。作物の多様化は、商業農場が単一の製品ラインに依存することなく複数のバイヤータイプにサービスを提供するのに役立ちます。
農業環境別:
管理型温室が中核を維持管理型温室水耕栽培は2026年に売上シェアの68.3%を占めました。これは、確立された栽培地域全体での自然換気ポリハウスおよびファン・パッド温室の広範な使用を反映しています。これらの構造物は、MIDHおよび関連園芸プログラムの下での保護栽培支援から恩恵を受けてます。 ファン・パッド設備は、マハーラーシュトラ州とタミル・ナードゥ州の高温期に特に関連性があります。受動換気が不十分な場合に、レタスとハーブの生産を支援できます。温室システムはまた、屋内施設が提供できるよりも大きな作物面積を必要とする事業者にとって実用的なルートを提供します。その設置基盤は現在のインド水耕栽培市場を形成し続けています。
完全屋内垂直農場は2032年にかけてCAGR 13.4%で成長する見込みです。事業者は、都市近接性と土地制限がより高いエネルギーコストを支持できる場所でモジュール式屋内システムを使用します。コンテナ・モジュール農場は、完全なポリハウス投資を正当化できない小規模サイトの代替手段を提供します。NITI Aayogは、コンテナ・モジュール形式を都市近郊の食料安全保障と技術主導型農業のオプションとして特定しています。 自然換気ポリハウスは、新規商業栽培者にとってアクセスしやすいルートであり続けています。屋上農場はまだ初期段階ですが、密集した都市部での短い配送距離への需要と一致しています。事業者は環境を選択する前に、エネルギーコスト、運営能力、バイヤープレミアムを検討する必要があります。
コンポーネント別:
液肥施用システムが最大のポジションを保持灌漑・ポンプ・液肥施用は2026年のコンポーネント収益の35%を占めました。これらのシステムは、基本的なポリハウス運営から自動化された大規模プロジェクト農場まで、商業的な構成全体にわたって不可欠です。点滴供給と液肥施用により、栽培者は水と栄養素の施用を制御できます。栄養素溶液と栽培培地は別の重要なコンポーネントグループを形成しています。ヤシ繊維(ココピート)は、インドのヤシ加工基盤から入手可能であるため、商業的に関連性の高い基質です。地域での入手可能性は、輸入ロックウールおよびミネラルベースの培地への依存を減らすことができます。コンポーネントの調達は、農場のパフォーマンスとインド水耕栽培産業の運営コストの両方に影響します。機器の互換性とサービスの利用可能性は、引き続き重要な選択基準です。
気候制御・換気は2032年にかけてCAGR 12.8%で成長する見込みです。この成長は、受動換気からファン・パッドシステムへ、そして屋内農場ではより制御された暖房・換気・空調設備への移行を反映しています。LED育成ライトは屋内生産環境の拡大と密接に結びついています。センサー、自動化、制御ソフトウェアにより、事業者はpH、電気伝導度、栄養素供給をリモートで監視できます。農場レベルのモニタリングは、トレーサビリティと品質管理に必要な記録もサポートします。水処理・循環設備は、農場が一貫した水質に注力するにつれて重要性が増しています。コンポーネントの組み合わせは、事業者が基本的な生産設備から管理された栽培システムへと移行するにつれて、より高度になっています。
エンドユーザー別:
大規模商業栽培者が最大の収益を創出大規模商業栽培者は2026年のエンドユーザー収益の60%を占めました。そのシェアは、商業用水耕農業に関連する資本要件とバイヤー量を反映しています。これらの事業者は一般的に、より大きな農場フットプリントと正式な供給契約を持っています。保護農業企業は、プロジェクト開発と農場管理を組み合わせることができるため、別の主要なユーザーグループを形成しています。小売・クイックコースサプライヤーも水耕農産物を調達システムに追加しています。NutriFresh Farm Tech India Private Limitedは、15州にわたってSwiggy、Zepto、Flipkart Minutes、BigBasket、Reliance Freshを含むバイヤーに供給しています。 インド水耕栽培市場は、事業者が生産量を契約需要に合わせることができる場合に恩恵を受けます。
研究・教育機関は2032年にかけてCAGR 6.5%で成長する見込みです。機関の参加は、テスト済みの栽培プロトコルの確立と人材育成の支援に役立ちます。Shunya AgritechとのICAR-IIMRの協力は、水耕トウモロコシ青飼料研究に焦点を当てています。 ホテル、レストラン、機関バイヤーも供給契約を使用して安定した農産物を確保しています。住宅・趣味ユーザーは需要の小さな部分を占めています。彼らの参加は、家庭、オフィス、学習環境向けのコンパクトなシステムと結びついています。機関の採用は、商業栽培者の収益にまだ匹敵しなくても、長期的な能力を支援できます。

生産規模別:
大規模プロジェクト農場が最大の収益基盤を保持大規模プロジェクト農場は2026年の生産規模別収益の42%を占めました。これらの商業運営は一般的に5エーカーを超える栽培面積を持ちます。その規模は、専任の農学、調達、物流、バイヤー管理機能を支援します。大規模サイトはまた、より多くの生産面積にわたって気候制御・モニタリングコストを分散させることができます。Brio Agri Producer Company LimitedのFOCOモデルは、投資家ユニットあたり最低5,000万ルピー(595,000米ドル)のコミットメントと30エーカーの土地を必要とします。このモデルは、大規模管理農場形式に関連する資本構造を示しています。インド水耕栽培市場は現在、そのような規模の運営から商業的価値の多くを引き出しています。
マイクロ・屋上農場は2032年にかけてCAGR 21.5%で成長する見込みです。その潜在性は、コンパクトな自動化システム、都市農業への関心、消費者に近い生産への需要と結びついています。小規模施設は、大きな区画が利用できない場所で運営できます。また、大規模な商業農場に資金を提供できない事業者にとっての参入点を提供する可能性もあります。1〜5エーカーの中規模農場と0.5〜1エーカーの小規模農場は、重要な移行カテゴリーであり続けています。これらの農場は、非公式な管理には大きすぎるが、専門的な社内チームには小さすぎるため、より高いサポートと運転資本リスクに直面することが多いです。統合、フランチャイズ加盟、または負債を活用した成長は、これらのセグメントで成功した事業者にとってのオプションになる可能性があります。
地理的分析
カルナータカ州、テランガーナー州、タミル・ナードゥ州、アーンドラ・プラデーシュ州、ケーララ州は、地域の確立されたアグリテック基盤を支えています。ベンガルールとハイデラバードは、フードサービス需要、組織化小売の集中、自動化採用を支援する技術能力を組み合わせています。一部の回廊での穏やかな条件は、北インドの夏季ピーク環境と比較して冷却ニーズを削減できます。NutriFresh Farm Tech India Private Limitedは、プネー近郊のクラスターからホテル、レストラン、モダン小売、クイックコマースバイヤーに15州にわたって供給しており、南部市場への拡大を進めています。MIDH支援とインド標準局の適合要件は、適格プロジェクトの機器選択に影響を与えます。バイヤー密度、保護栽培、技術サービスの地域的な組み合わせが、その主導的な地位を支えています。
マハーラーシュトラ州とグジャラート州は水制約に直面しており、循環システムの経済的根拠を強化しています。グジャラート州タロッド近郊のBrioのUnnati Hi-Tech Hydroponics Parkは100エーカーにわたり、590万ルピー(70,000米ドル)から始まる管理型半エーカーユニットを含んでいます。NutriFreshは、米国国際開発金融公社からの最初の投資トランシェを伴うマハーラーシュトラ州での1,000エーカーのスマート農業プロジェクトを提案したと報告しています。ラジャスターン州でも高温条件に適した管理環境開発が見られます。地域の成長は、気候適応型エンジニアリング、信頼性の高いエネルギー計画、効果的な水管理に依存しています。州レベルの保護栽培支援は、プロジェクトの実現可能性にさらに影響を与える可能性があります。
デリーNCR、ハリヤーナー州、パンジャーブ州、ウッタル・プラデーシュ州、ヒマーチャル・プラデーシュ州は密集したフードサービスと組織化小売需要を持ち、ヒマーチャル・プラデーシュ州は特産ハーブとイチゴにニッチを持っています。パンジャーブ州では地下水採取が涵養量を66%上回り、ハリヤーナー州では34%上回っており、循環型農場設計への関心を強化しています。東インドと北東インドは、農場インフラ、物流、システムインテグレーターへのアクセスが限られているため、規模が小さいままです。アッサム州と近隣市場は、ガウハーティー周辺で低い土地コストと高まる需要を提供しています。これらの地域のインド水耕栽培市場規模は、サービスネットワークと実用的な保護栽培モデルに依存します。国家園芸支援と機器適合要因は、新規プロジェクト開発の標準化を支援できます。
競合環境
市場集中度
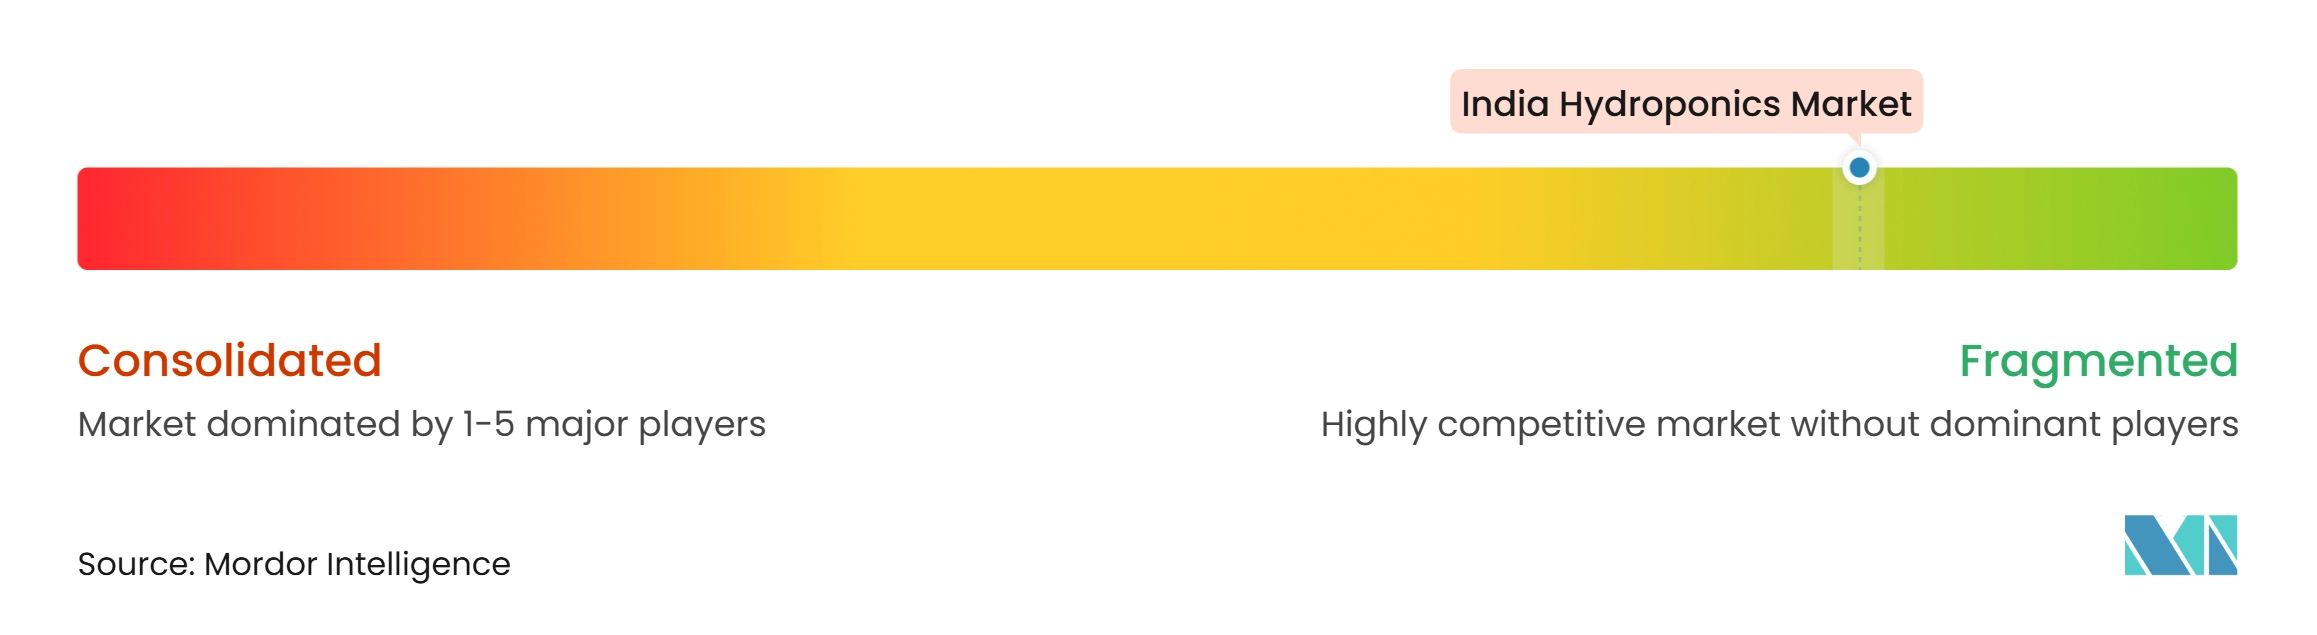
インド水耕栽培市場は高度に断片化されており、Triton Foodworks Private Limited、Rise Hydroponics Private Limited、Kryzen Biotech Private Limited、Brio Agri Producer Company Limited、UrbanKisaan Farms Private Limitedが組織化市場の相当なシェアを占めています。競合環境には、多数の地域水耕農場事業者、地域のエンジニアリング・調達・建設プロバイダー、栄養素・栽培培地サプライヤー、温室製造業者、管理環境農業技術企業も含まれています。Jain Irrigation Systems Limited、Netafim Limited、Priva Holding B.V.、Signify N.V.は、灌漑、液肥施用、気候制御、自動化、照明ソリューションを通じて参加しています。市場参加者は一般的に、ターンキープロジェクト実行、農場管理サービス、投資家支援型商業農業モデル、技術統合、ホテル・レストラン・組織化小売・クイックコマースプラットフォームとの農産物供給契約を通じて競争しています。多数の地域・専門参加者の存在は、単一企業の影響力を制限し、市場の断片化した性質に寄与しています。
農場が基本的な保護栽培設備を超えて移行するにつれて、技術はより重要になっています。BrioのFOCO管理形式は戦略的モデルであり、投資家資本と会社管理の農学、運営、物流、市場アクセスを組み合わせています。 NLHortiRoad2Indiaパートナーシップは2025年にチェンナイ、ンガルール、チャンディーガル近郊で3つのパイロット温室を開始し、インド全土に350〜400の高技術温室ユニットを開発するための全国ロードマップを概説しました。 Privaの液肥施用・モニタリングシステムとSignifyのGrowWise制御は、大規模プロジェクトの技術ベンチマークです。したがって、競争力はエンジニアリングパフォーマンス、作物知識、バイヤーアクセス、信頼性の高いインストール後サポートに依存しています。
ティア2およびティア3都市には、標準化された手頃なモジュール式ソリューションが限られているため、オープンな機会が残っています。農学サービス層も、継続的な作物アドバイスとリモートサポートの明確なニーズにもかかわらず、分散しています。MIDHの機器適合規定は、支援プロジェクトで文書化された基準を満たすことができるサプライヤーを優遇する可能性があります。 大規模農場は規模から恩恵を受けることができますが、小規模事業者は地元顧客を確保し品質を厳密に管理できる場所で競争できます。上位5社の合計シェアは、集中した競争に関連する閾値を下回っています。技術プロバイダー、金融機関、食品バイヤーとのパートナーシップは、小規模企業の拡大能力を向上させることができます。市場の統合は、事業者が安定した収量、サービス能力、信頼性の高い顧客契約を実証できる場合に起こる可能性があります。
インド水耕栽培産業リーダー
-
Triton Foodworks Private Limited
-
Rise Hydroponics Private Limited
-
Kryzen Biotech Private Limited
-
Brio Agri Producer Company Limited
-
UrbanKisaan Farms Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インド水耕栽培市場 このレポートでカバーされる企業
- Agriplast Tech India Private Limited
- Barton Breeze Private Limited
- Brio Agri Producer Company Limited
- Eeki Foods Private Limited
- FutureFarms India Private Limited
- Integrated Hydroponics India Private Limited
- Kryzen Biotech Private Limited
- NutriFresh Farm Tech India Private Limited
- Rise Hydroponics Private Limited
- Triton Foodworks Private Limited
- UrbanKisaan Farms Private Limited (UrbanKisaan Inc.)
- Jain Irrigation Systems Limited
- Netafim Limited (Orbia Advance Corporation, S.A.B. de C.V.)
- Priva Holding B.V.
- Signify N.V.
最近の産業開発事情 インド水耕栽培市場
- 2026年10月:NutriFresh Farm Tech India Private Limitedは、提案された400 ミリオン ルピー(47.6 ミリオン 米ドル)の投資パッケージの一部として米国国際開発金融公社から900 ミリオン ルピー(10.7 ミリオン 米ドル)の最初のトランシェを確保し、プネー近郊の精密栽培クラスターを拡大しました。
- 2025年11月:NLHortiRoad2Indiaオランダ官民パートナーシップは、チェンナイ、ベンガルール、チャンディーガル近郊で3つの高技術温室パイロットプロジェクトを開始し、インド全土に350〜400の高技術温室ユニットを開発するための全国ロードマップを概説しました。
- 2025年8月:Shunya AgritechはICAR-インド雑穀研究所(ICAR-IIMR)と覚書に署名し、水耕トウモロコシ青飼料ソリューションと酪農農家向けの気候耐性栽培プロトコルを共同開発することになりました。
インド水耕栽培市場レポートの範囲
水耕栽培は、管理された環境において栄養素豊富な水溶液を使用して作物を栽培する土壌不要の栽培方法です。この技術は、効率的な水使用、高い収量、年間を通じた栽培を支援する能力により、葉物野菜、ハーブ、果物、花、特産作物の生産においてインドで採用が増加しています。インド水耕栽培市場レポートには、水耕システム、温室インフラ、栄養素・栽培培地、生産慣行、需給動態、価格トレンド、規制環境、技術開発、競合環境、企業プロファイル、最近の業界動向の分析が含まれています。市場は、水耕システムタイプ(集合体システム、液体システム、エアロポニックシステム、ハイブリッドシステム)、作物タイプ(レタスおよび葉物野菜、ハーブおよびマイクログリーン、トマト、キュウリ、ピーマンおよびカラーカプシカム、イチゴおよびその他の特産果物、花および観賞植物)、農業環境、コンポーネント、エンドユーザー、生産規模、地理(北インド、西インド・中央インド、南インド、東インド・北東インド)によってセグメント化されています。市場予測は金額(米ドル)および数量ベースで提供されます。
セグメンテーション概要
| 集合体システム |
| 開放型集合体システム |
| 閉鎖型集合体システム |
| 液体システム |
| 栄養膜技術 |
| 深水培養 |
| 点滴・ダッチバケットシステム |
| 干満システム |
| エアロポニックシステム |
| ハイブリッドシステム |
| レタスおよび葉物野菜 |
| ハーブおよびマイクログリーン |
| トマト |
| キュウリ |
| ピーマンおよびカラーカプシカム |
| イチゴおよびその他の特産果物 |
| 花および観賞植物 |
| 管理型温室水耕栽培 |
| 自然換気ポリハウス水耕栽培 |
| ファン・パッド温室水耕栽培 |
| 完全屋内垂直農場 |
| コンテナ・モジュール農場 |
| 屋上・都市型農場 |
| 灌漑・ポンプ・液肥施用 |
| 栄養素溶液・栽培培地 |
| 気候制御・換気 |
| LED育成ライト |
| センサー・自動化・制御ソフトウェア |
| 構造コンポーネント・被覆材 |
| 水処理・循環 |
| サービス・農学・研修・メンテナンス |
| 大規模商業栽培者 |
| 保護農業企業 |
| 小売・クイックコマースサプライヤー |
| ホレカおよび機関バイヤー |
| 研究・教育機関 |
| 住宅・趣味栽培者 |
| マイクロ・屋上農場 |
| 小規模農場 |
| 中規模農場 |
| 大規模プロジェクト農場 |
| 水耕システムタイプ | 集合体システム |
| 開放型集合体システム | |
| 閉鎖型集合体システム | |
| 液体システム | |
| 栄養膜技術 | |
| 深水培養 | |
| 点滴・ダッチバケットシステム | |
| 干満システム | |
| エアロポニックシステム | |
| ハイブリッドシステム | |
| 作物タイプ | レタスおよび葉物野菜 |
| ハーブおよびマイクログリーン | |
| トマト | |
| キュウリ | |
| ピーマンおよびカラーカプシカム | |
| イチゴおよびその他の特産果物 | |
| 花および観賞植物 | |
| 農業環境 | 管理型温室水耕栽培 |
| 自然換気ポリハウス水耕栽培 | |
| ファン・パッド温室水耕栽培 | |
| 完全屋内垂直農場 | |
| コンテナ・モジュール農場 | |
| 屋上・都市型農場 | |
| コンポーネント | 灌漑・ポンプ・液肥施用 |
| 栄養素溶液・栽培培地 | |
| 気候制御・換気 | |
| LED育成ライト | |
| センサー・自動化・制御ソフトウェア | |
| 構造コンポーネント・被覆材 | |
| 水処理・循環 | |
| サービス・農学・研修・メンテナンス | |
| エンドユーザー | 大規模商業栽培者 |
| 保護農業企業 | |
| 小売・クイックコマースサプライヤー | |
| ホレカおよび機関バイヤー | |
| 研究・教育機関 | |
| 住宅・趣味栽培者 | |
| 生産規模 | マイクロ・屋上農場 |
| 小規模農場 | |
| 中規模農場 | |
| 大規模プロジェクト農場 |
レポートで回答される主要な質問
2026年のインド水耕栽培市場規模はいくらですか?
インド水耕栽培市場は2026年に182.7 ミリオン 米ドルと評価されており、2032年までに468.2 ミリオン 米ドルに達する見込みです。
インの水耕栽培の予測成長率はどのくらいですか?
予測CAGRは2027年から2032年にかけて17.0%です。
インドで最大の水耕システムはどれですか?
集合体システムが2026年に58%のシェアでカテゴリーをリードしており、液体システムはCAGR 18.6%で最も高い予測成長率を持っています。
水耕農場の拡大に対する主な障壁は何ですか?
高いインフラコスト、電力リスク、熟練した農学サポートの不足、断片化した運営基準がプロジェクトパフォーマンスを制限する可能性があります。