
Tamanho e Participação do Mercado de Ferramentas de Retrofit Energético da Índia
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
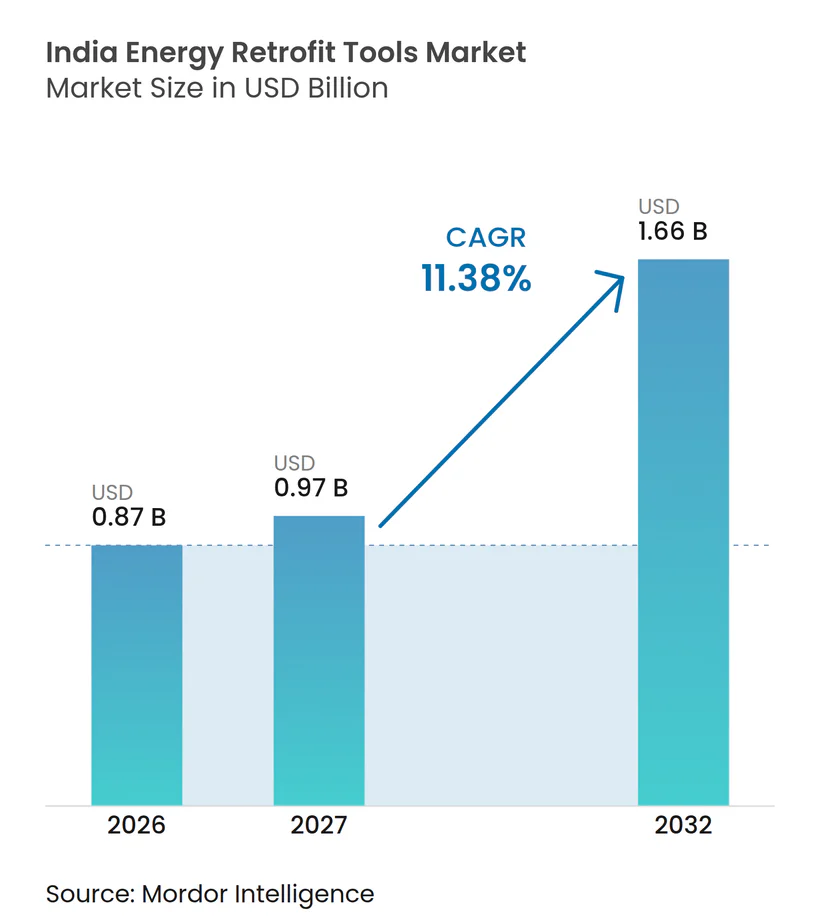
| Tamanho do mercado no ano base (2026) | 0.87 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.66 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Retrofit Energético da Índia por Mordor Intelligence
O tamanho do Mercado de Ferramentas de Retrofit Energético da Índia deve aumentar de 0,87 bilhões de USD em 2026 para 0,97 bilhões de USD em 2027 e atingir 1,66 bilhões de USD até 2032, a um CAGR de 11,38% no período de 2027 a 2032. O mercado de ferramentas de retrofit energético da Índia é sustentado pelos elevados custos de energia comercial, requisitos de códigos de construção, sensores conectados e um grande estoque de propriedades mais antigas que necessitam de melhorias de desempenho. A proposta de alteração do Ministério de Energia de julho de 2026 propõe classificações de 3 a 5 estrelas do Bureau de Eficiência Energética para edificações com mais de 20.000 m², o que fortaleceria os requisitos de retrofit para grandes escritórios, propriedades comerciais e edificações residenciais[1]. Os dados de energia de edificações estão se tornando mais importantes para os proprietários porque a conformidade, o controle operacional e os relatórios agora dependem do desempenho medido. O mercado de ferramentas de retrofit energético da Índia, portanto, favorece produtos que conectam auditorias, medição, controles de edificações e relatórios de desempenho. A concorrência está se deslocando de dispositivos individuais para arranjos de serviços que vinculam a implantação de tecnologia a resultados energéticos verificados.
Principais Conclusões do Relatório
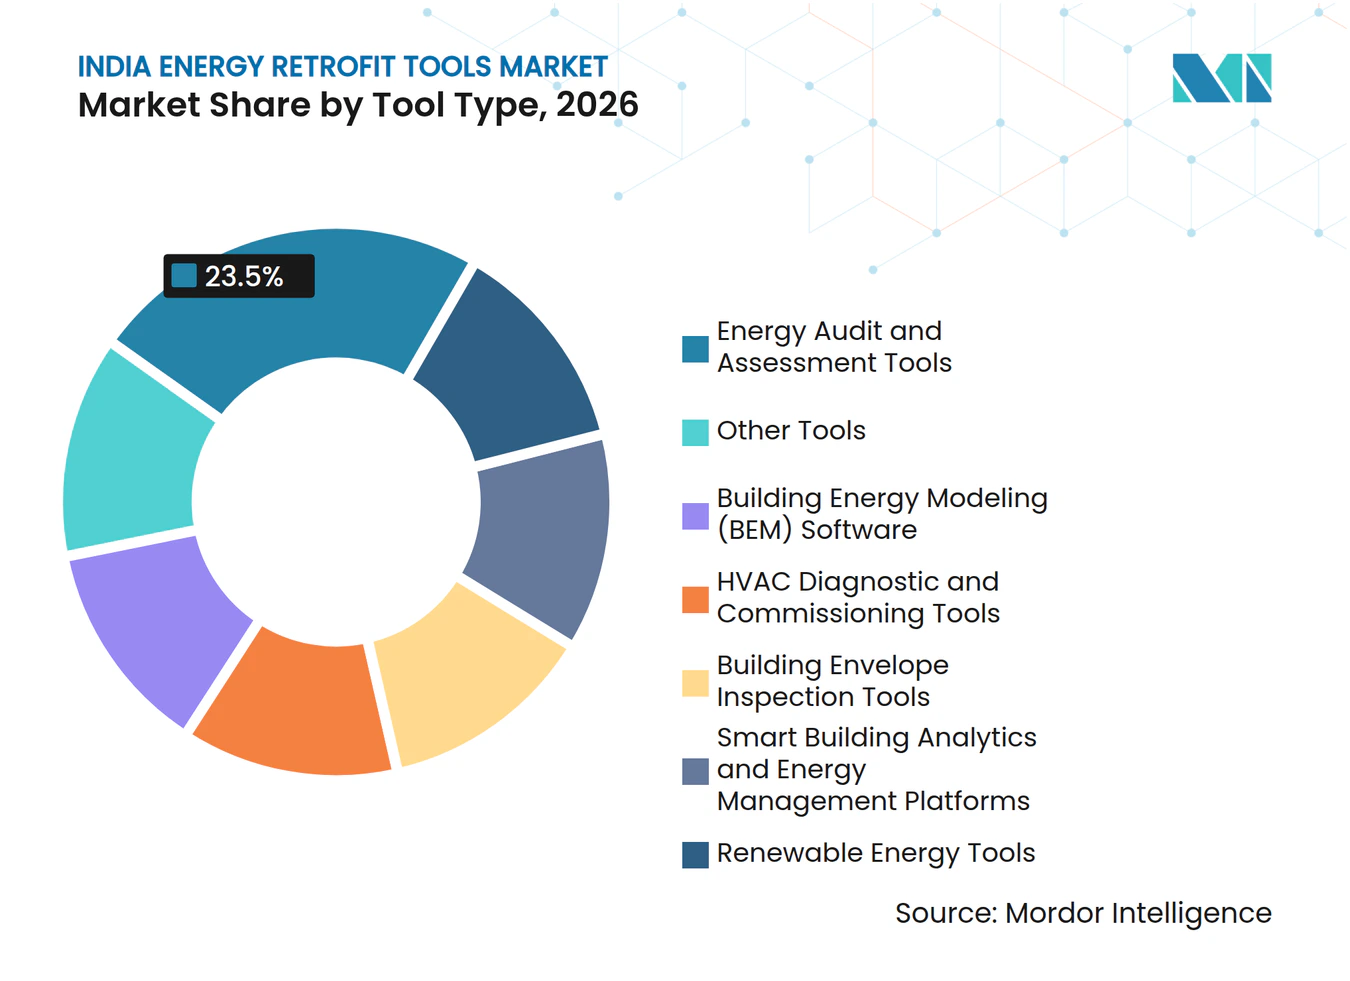
- Por tipo de ferramenta, as Ferramentas de Auditoria e Avaliação Energética detinham 23,5% da participação do mercado de ferramentas de retrofit energético da Índia em 2026, enquanto as Plataformas de Análise de Edificações Inteligentes e Gestão de Energia têm projeção de crescimento a um CAGR de 14,6% até 2032.
- Por aplicação, o Retrofit de HVAC representou 24,7% da receita em 2026, enquanto a Integração de Energia Renovável tem previsão de crescimento a um CAGR de 14,2% até 2032.
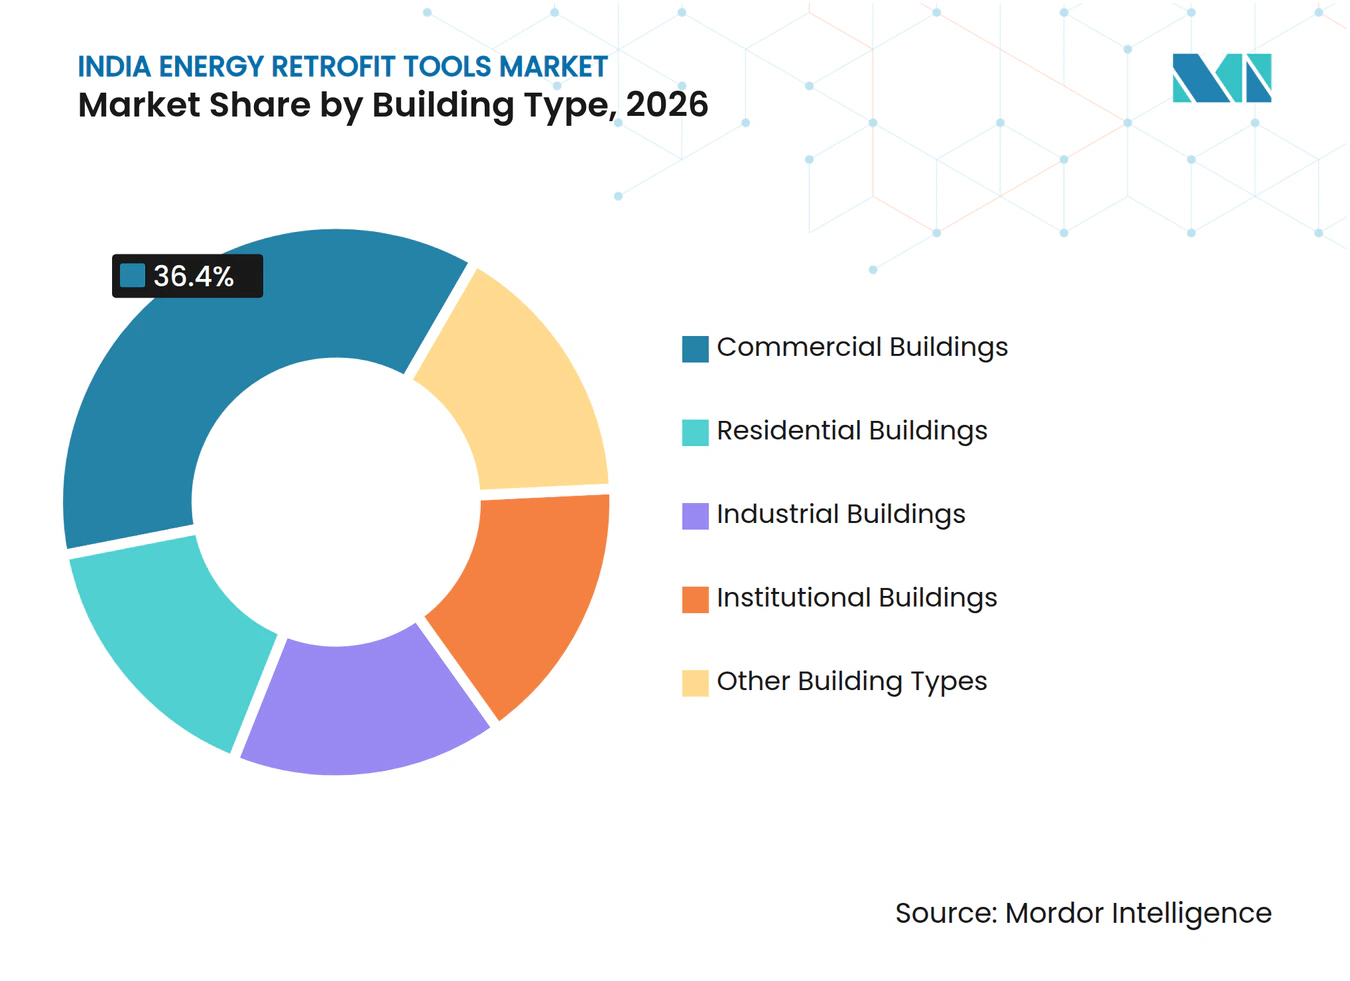
- Por tipo de edificação, as Edificações Comerciais representaram 36,4% da receita em 2026, enquanto as Edificações Industriais têm previsão de crescimento a um CAGR de 13,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Ferramentas de Retrofit Energético da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Custos de Energia e Encargos de Demanda de Pico | +2.10% | Pan-Índia, com maior intensidade em Delhi-NCR, Maharashtra, Karnataka e Tamil Nadu | Curto prazo (≤ 2 anos) |
| Requisitos de Conformidade com ECBC, ECSBC e Eficiência Energética | +2.40% | Nacional, com ganhos iniciais nos estados que notificaram formalmente o ECSBC: Karnataka, Uttar Pradesh, Tamil Nadu, Kerala, Rajasthan | Médio prazo (2 a 4 anos) |
| Adoção de Medidores Inteligentes, IoT e Edificações Conectadas | +1.80% | Núcleo da APAC — forte em Uttar Pradesh, Maharashtra, DISCOMs de Tamil Nadu; expansão para áreas de concessionárias de nível 2 sob o RDSS | Curto a médio prazo |
| Requisitos de Relatórios de Neutralidade de Carbono Corporativa, BRSR e Cadeia de Suprimentos | +1.50% | Nacional, com maior concentração em empresas comerciais e industriais listadas na BSE/NSE nas seis principais metrópoles | Médio prazo (2 a 4 anos) |
| Estoque de Edificações Comerciais e Industriais com Necessidade Intensiva de Retrofit | +1.60% | Bengaluru, Delhi-NCR, Mumbai MMR, Hyderabad, Chennai, Pune, Kolkata; expansão para corredores industriais em Gujarat e Andhra Pradesh | Médio a longo prazo |
| Modelos de Energia como Serviço e Contratos de Desempenho | +1.20% | Nacional, com concentração nos segmentos C&I em Rajasthan, Maharashtra, Karnataka e Andhra Pradesh | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Energia e Encargos de Demanda de Pico
As tarifas de eletricidade comercial em Delhi subiram de 0,09 USD por unidade em 2022 para 0,14 USD por unidade em 2026, um aumento de 42% conforme as ordens das distribuidoras citadas. Essa mudança torna os equipamentos de controle de energia mais relevantes para os orçamentos operacionais no mercado de ferramentas de retrofit energético da Índia, particularmente onde os gastos com eletricidade são monitorados no nível do local ou do inquilino. A precificação por horário para consumidores comerciais de maior porte pode aumentar o custo do consumo no período de pico, incluindo as janelas de demanda matinal e vespertina descritas no material de referência, tornando o monitoramento de demanda mais valioso. O baixo fator de potência também pode gerar encargos financeiros, o que aumenta o interesse no monitoramento de potência reativa em reformas de sistemas elétricos e acrescenta uma razão prática para medir o desempenho dos equipamentos. Os gestores de instalações, portanto, têm maior probabilidade de avaliar ferramentas de retrofit em relação a economias e retorno do investimento, incluindo encargos de pico evitados e penalidades de fator de potência, em vez de adiar gastos exclusivamente por causa do custo inicial. Essa dinâmica pode encurtar os ciclos de compra onde o uso de energia é monitorado de perto, e as economias resultantes podem ser verificadas em relação aos próprios dados de consumo da propriedade.
Requisitos de Conformidade com ECSBC e Eficiência Energética
O Bureau de Eficiência Energética operacionalizou o Código de Construção Sustentável e Conservação de Energia 2024, que substituiu o arcabouço ECBC 2017 e abrange edificações comerciais com cargas conectadas de 100 kW ou mais[2]. O código inclui os níveis de desempenho ECSBC, ECSBC+ e Super ECSBC, que oferecem aos proprietários de edificações metas de conformidade distintas em vez de um único requisito básico. Essa estrutura beneficia o mercado de ferramentas de retrofit energético da Índia, pois avaliação, modelagem e verificação tornam-se requisitos práticos para demonstrar o desempenho das edificações sob essas vias. A estrutura de incentivos de Rajasthan vincula maior conformidade com o código a um índice de aproveitamento de área adicional, alinhando as melhorias energéticas com a economia do desenvolvimento e deslocando o foco da conformidade básica para edificações de melhor desempenho. Kerala notificou as regras KSECBC 2025 em janeiro de 2025, substituindo o código estadual de 2017. O arcabouço de auditores de energia do BEE apoia ainda a demanda recorrente por equipamentos de auditoria, software de suporte e evidências documentadas exigidas quando o desempenho energético de uma propriedade é revisado.
Adoção de Medidores Inteligentes, IoT e Edificações Conectadas
O mercado de ferramentas de retrofit energético da Índia obtém uma base de dados mais ampla à medida que medidores inteligentes e sensores de edificações se tornam mais comuns em propriedades comerciais e industriais. Os medidores inteligentes geram dados de consumo que podem ser combinados com sensores no nível da edificação e sistemas de análise, aproximando as informações do lado da concessionária e do lado da instalação. Essa conexão ajuda os gestores de ativos a identificar padrões de carga, localizar perdas no nível dos equipamentos e verificar se uma melhoria está gerando economias após a instalação. As ferramentas de submedição e desagregação de carga podem tornar o desperdício de energia visível no nível dos equipamentos, e não apenas no nível do local, o que melhora a base para a seleção de um retrofit. Os dados conectados podem ampliar a adoção de análises de edificações premium para propriedades comerciais de médio porte e locais industriais maiores, onde as equipes de instalações precisam de informações operacionais mais claras. A demanda resultante é mais forte onde os custos de integração são gerenciáveis, os dados podem ser compartilhados com segurança e os operadores das instalações podem agir com base nas informações fornecidas.
Requisitos de Relatórios de Neutralidade de Carbono Corporativa, BRSR e Cadeia de Suprimentos
O arcabouço de Relatório de Responsabilidade Empresarial e Sustentabilidade da SEBI aplica-se às 1.000 principais empresas listadas da Índia por capitalização de mercado, incorporando informações energéticas a um processo de relatório corporativo mais formal. Pesquisas cobrindo os exercícios fiscais de 2022-23 e 2023-24 constataram alta divulgação de Escopo 1 e Escopo 2, enquanto os relatórios de Escopo 3 aumentaram em todos os setores[3]. O mercado de ferramentas de retrofit energético da Índia é sustentado pela necessidade de informações energéticas que possam resistir a processos de garantia e ser rastreadas até as operações das edificações. O BRSR Core exige garantia de terceiros para métricas selecionadas de intensidade energética, tornando os valores energéticos estimados menos adequados para divulgações regulamentadas e aumentando o valor dos registros calibrados. Medidores calibrados, ferramentas de auditoria e plataformas de medição e verificação podem melhorar a qualidade dos registros no nível das instalações, reduzindo a dependência de estimativas de engenharia. Essa necessidade é especialmente relevante para empresas listadas que precisam conciliar operações de edificações, expectativas da cadeia de suprimentos e relatórios públicos de sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Períodos de Retorno do Investimento | -1.20% | Pan-Índia, afetando desproporcionalmente cidades de nível 2 e 3 e edificações comerciais de escala PME | Médio prazo (2 a 4 anos) |
| Lacunas de Interoperabilidade em BMS Legado, SCADA e Medição | -0.80% | Nacional, com maior atrito em edificações institucionais de propriedade governamental e campi industriais legados no leste da Índia | Curto a médio prazo |
| Exposição à Cibersegurança e Soberania de Dados | -0.60% | Nacional, com crescente escrutínio regulatório em infraestrutura de energia conectada em todos os tipos de edificações | Curto a médio prazo |
| Escassez de Competências Integradas em Energia e Análise de Dados | -0.70% | Pan-Índia, com a escassez mais aguda em cidades de nível 2 e 3 e fora dos principais clusters de instituições técnicas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Períodos de Retorno do Investimento
O custo de capital continua sendo uma barreira significativa para edificações comerciais menores e pequenos usuários industriais no mercado de ferramentas de retrofit energético da Índia, particularmente onde os proprietários não conseguem distribuir os custos por um grande portfólio. Grandes projetos de retrofit Classe A podem ter períodos de retorno de cerca de 3 a 5 anos, enquanto propriedades menores podem ter uma economia mais fraca devido ao menor consumo de energia e ao potencial limitado de economias. A menor ocupação, a propriedade fragmentada e a capacidade técnica interna limitada podem dificultar a coordenação das decisões de investimento e a determinação de como os benefícios financeiros são distribuídos. Os contratos de Energia como Serviço podem reduzir os gastos iniciais dos clientes vinculando os pagamentos a economias verificadas e atribuindo a responsabilidade pelo desempenho ao prestador de serviços. No entanto, esses modelos são geralmente mais viáveis para contas comerciais e industriais maiores que atendem aos limites de tamanho de projeto e podem suportar contratos de longo prazo. As pequenas e médias empresas do setor de construção também têm acesso mais limitado ao suporte de financiamento destinado a setores de uso intensivo de energia designados, deixando o mercado intermediário exposto a uma lacuna de financiamento contínua.
Lacunas de Interoperabilidade em BMS Legado, SCADA e Medição
Os produtos modernos de avaliação e análise podem ser difíceis de integrar com sistemas de gestão de edificações mais antigos, mesmo quando os clientes identificam oportunidades claras de economia de energia. Locais mais antigos podem usar sistemas proprietários, incluindo Modbus RTU, versões mais antigas de BACnet ou plataformas fechadas de fornecedores, cada um com diferentes formatos de dados e requisitos de conexão. Um único campus pode conter medidores convencionais, dispositivos iniciais de leitura automatizada de medidores e novos medidores inteligentes simultaneamente, complicando a consolidação de dados. Isso aumenta o trabalho técnico, o suporte especializado e os custos necessários para produzir um painel de energia unificado que os operadores possam usar de forma confiável. Os próximos requisitos de cibersegurança para tecnologia operacional conectada podem adicionar outra camada de custo de integração, particularmente onde os sistemas de controle existentes não foram projetados para troca segura de dados. Esses desafios podem atrasar as melhorias e aumentar o custo total das plataformas de análise inteligente além do preço de compra inicial, particularmente em instituições públicas e campi industriais mais antigos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ferramenta: Plataformas de Análise Avançam Além da Auditoria Independente
As Ferramentas de Auditoria e Avaliação Energética representaram 23,5% da receita de 2026, refletindo auditorias recorrentes vinculadas à conformidade e à verificação de intensidade energética em propriedades comerciais e industriais. Esta parcela do setor de ferramentas de retrofit energético da Índia inclui analisadores de energia portáteis, câmeras de imagem térmica, equipamentos de porta ventiladora e software digital de gestão de auditorias usado para documentar as condições antes que as melhorias sejam realizadas. O código comercial do BEE fornece uma via de Desempenho Global da Edificação para demonstrar conformidade com o código[4]. O software de modelagem energética de edificações apoia esse trabalho ajudando arquitetos e consultores de energia a avaliar o desempenho das edificações antes ou durante uma melhoria, incluindo o efeito das mudanças propostas nos resultados globais da edificação. As ferramentas de diagnóstico e comissionamento de HVAC atendem sistemas existentes que não operam com a eficiência pretendida e ajudam a identificar se são necessários controles, manutenção ou substituição. As ferramentas de inspeção de envelope também ganham relevância onde os padrões de desempenho térmico exigem verificação, enquanto as ferramentas de energia renovável são cada vez mais incluídas em projetos de contratos de desempenho que combinam várias medidas.
As Plataformas de Análise de Edificações Inteligentes e Gestão de Energia são a categoria de ferramentas de crescimento mais rápido, com um CAGR projetado de 14,6% para 2027-2032. O tamanho do mercado de ferramentas de retrofit energético da Índia para essas plataformas é sustentado pela necessidade de conectar dados de energia, energia elétrica e sistemas de edificações para que as equipes de propriedades possam trabalhar a partir de uma visão operacional comum. Protocolos abertos como BACnet, Modbus TCP e MQTT podem reduzir as barreiras de conexão em propriedades mais antigas e tornar uma gama mais ampla de equipamentos visível para a camada de análise. Os fornecedores estão migrando de produtos de finalidade única para plataformas supervisórias que suportam operações em toda a instalação, monitoramento de energia e comparação de resultados medidos ao longo do tempo. A Schneider Electric introduziu o EcoStruxure Foresight na Índia em 2026 como uma plataforma que combina sistemas de energia, energia elétrica e edificações. Essa direção apoia a demanda por produtos onde a medição em tempo real e os controles de edificações já estão disponíveis, ao mesmo tempo que aumenta a importância da integração de sistemas, qualidade dos dados e serviço contínuo.



Por Aplicação: HVAC Permanece o Maior Caso de Uso Enquanto a Integração Renovável se Expande
O Retrofit de HVAC deteve 24,7% da receita de aplicação de 2026 porque os sistemas de aquecimento, ventilação e ar-condicionado são grandes consumidores de energia em edificações comerciais. O mercado de ferramentas de retrofit energético da Índia continua a exigir ferramentas de comissionamento e diagnóstico à medida que sistemas mais antigos são substituídos ou atualizados, especialmente em propriedades que acumularam várias gerações de equipamentos. As substituições de fluxo de refrigerante variável podem exigir um comissionamento mais detalhado do que os sistemas convencionais de água gelada porque o desempenho depende da configuração correta e do controle operacional. A atividade de retrofit de iluminação permanece relevante onde as instalações iniciais de LED carecem de regulação de intensidade ou sensores de ocupação, deixando disponíveis melhorias adicionais de eficiência. O trabalho de envelope de edificação está vinculado a requisitos mais rigorosos de desempenho térmico e à necessidade de verificar se uma melhoria concluída entrega o resultado pretendido. As melhorias em sistemas elétricos também suportam o monitoramento do fator de potência e necessidades de conformidade relacionadas, o que amplia a demanda além dos sistemas mecânicos que historicamente receberam mais atenção.
A Integração de Energia Renovável deve se expandir a um CAGR de 14,2% até 2032. Este segmento do mercado de ferramentas de retrofit energético da Índia inclui software de monitoramento de geração solar, plataformas de gestão de baterias e painéis de medição líquida que permitem aos usuários visualizar a geração e a demanda da edificação em conjunto. A demanda é impulsionada pela implantação de energia solar em telhados e sistemas solares combinados com armazenamento em campi comerciais e industriais, onde os projetos de retrofit podem abordar tanto o consumo quanto o fornecimento de energia. O crescimento desses sistemas aumenta a necessidade de ferramentas que possam trocar dados entre inversores, baterias, medidores e controles de edificações. Esse requisito adiciona uma camada distinta à pilha convencional de retrofit em vez de substituir os produtos existentes de auditoria ou HVAC. As aplicações de aquecimento de água e água quente de serviço também estão emergindo em ambientes institucionais e de hospitalidade por meio de retrofits de bombas de calor, onde os diagnósticos podem ajudar a avaliar o desempenho dos equipamentos e as economias operacionais.
Por Tipo de Edificação: Locais Industriais Oferecem a Oportunidade de Crescimento Mais Rápido
As Edificações Comerciais representaram 36,4% da receita de 2026, sustentadas pela conformidade com códigos, relatórios corporativos de energia e a necessidade de atualizar propriedades de escritórios. O mercado de ferramentas de retrofit energético da Índia atende esses locais com produtos de auditoria, medição, comissionamento e análise que podem ser usados desde a avaliação inicial até as operações contínuas. Os arcabouços de certificação para edificações existentes, incluindo o GRIHA, podem exigir verificação de desempenho energético e oferecer aos proprietários um processo reconhecido para registrar melhorias. O manual de edificações existentes do GRIHA fornece a abordagem de avaliação para essas propriedades. As edificações residenciais constituem uma base de aplicação menor, embora o Eco Niwas Samhita 2024 se aplique a novas edificações residenciais com cargas conectadas de 20 kW ou mais e crie demanda a montante por modelagem e verificação. As propriedades institucionais, incluindo hospitais, campi e escritórios governamentais, também têm uma oportunidade substancial de economia de energia porque suas operações podem envolver cargas de equipamentos grandes e variadas.
As Edificações Industriais têm previsão de crescimento a um CAGR de 13,6% até 2032. O mercado de ferramentas de retrofit energético da Índia pode se beneficiar quando novas plantas incluem gestão de energia desde o início, em vez de tentar um retrofit complexo após o comissionamento e depois que os padrões operacionais já estão estabelecidos. Os beneficiários de incentivos vinculados à produção em eletrônicos, produtos farmacêuticos, processamento de alimentos e fabricação de baterias fazem parte dessa oportunidade porque o custo e o desempenho energético recebem atenção durante o projeto das instalações. As obrigações do Programa Realizar, Alcançar e Negociar também exigem que as instalações de uso intensivo de energia designadas estabeleçam linhas de base e realizem auditorias, o que cria trabalho recorrente em vez de uma única avaliação inicial. Essas condições sustentam a demanda por instrumentos de auditoria energética, diagnósticos de HVAC e software de modelagem em ambientes de fábrica que precisam equilibrar os requisitos de produção com o controle de energia. A Honeywell foi selecionada pela Exide Energy em dezembro de 2024 para fornecer automação predial para um campus de gigafábrica de íons de lítio em Bengaluru.

Análise Geográfica
As sete principais áreas metropolitanas de Bengaluru, Mumbai, Delhi-NCR, Hyderabad, Chennai, Pune e Kolkata formam a maior base de demanda para o mercado de ferramentas de retrofit energético da Índia. Essas cidades combinam estoque de escritórios Classe A com ocupantes de empresas listadas que precisam de dados de energia mais confiáveis para relatórios e que podem financiar melhorias em portfólios de edificações maiores. O aumento da tarifa comercial de Delhi fortalece o argumento de economia para ferramentas de auditoria e comissionamento de HVAC, inclusive para ocupantes comerciais menores que estão diretamente expostos aos custos de energia. A concentração de empresas de tecnologia e fundos de investimento imobiliário em Bengaluru apoia o uso de análises de edificações conectadas porque os gestores de ativos precisam de métodos repetíveis de monitoramento de propriedades. Grandes portfólios de propriedades podem justificar investimentos em medição e software porque os operadores gerenciam múltiplas instalações, comparam o desempenho entre locais e podem usar processos de dados comuns. Essa base geográfica também tem capacidades mais estabelecidas de auditores de energia e integração de sistemas do que mercados urbanos menores, facilitando a transição de uma auditoria inicial para um projeto concluído.
A participação do mercado de ferramentas de retrofit energético da Índia também está se desenvolvendo em corredores industriais em Gujarat, Tamil Nadu, Maharashtra e Andhra Pradesh. Os projetos de manufatura apoiados por incentivos vinculados à produção criam nova demanda por auditorias, diagnósticos e análises à medida que as instalações buscam eficiência energética desde o início e incorporam a gestão de energia em seu design operacional. A notificação formal do código de Tamil Nadu pode fornecer um gatilho de aquisição mais claro do que a adoção voluntária em outros lugares, porque oferece aos proprietários e equipes de projeto uma base de conformidade definida. O contrato de automação predial da Honeywell de dezembro de 2024 para a gigafábrica de íons de lítio de 80 acres da Exide Energy em Bengaluru ilustra a escala das implantações relevantes de campi industriais. O software SCADA Ovation Green da Emerson apoia o sistema de armazenamento de baterias de 3,55 GWh da Adani Green Energy em Khavda, Gujarat. Essas implantações mostram a conexão entre a gestão de energia no nível do local, controles industriais e infraestrutura de energia renovável de maior escala, mesmo que os projetos operem em diferentes pontos da cadeia de valor.
Cidades de nível 2 e 3, como Coimbatore, Surat, Jaipur, Nagpur, Lucknow e Ahmedabad, representam uma base de demanda emergente, mas de crescimento relativamente mais lento, para o mercado de ferramentas de retrofit energético da Índia. A menor sensibilidade tarifária, a propriedade fragmentada e a disponibilidade limitada de auditores de energia certificados podem atrasar a adoção, pois os proprietários de edificações menores geralmente têm menos capacidade para planejar, adquirir e gerenciar projetos de retrofit com múltiplos componentes. O modelo de incentivo de índice de aproveitamento de área de Rajasthan é relevante para a tomada de decisão dos incorporadores em Jaipur e Jodhpur, onde os benefícios de uso do solo podem aumentar a relevância comercial das melhorias de desempenho das edificações. As regras de Kerala de janeiro de 2025 estendem os requisitos do código a edificações comerciais com cargas conectadas de 100 kW ou mais. As implantações de medidores inteligentes e dispositivos conectados podem gradualmente melhorar a visibilidade dos dados em áreas de concessionárias menores, fornecendo aos operadores registros mais consistentes de carga e consumo de energia. A melhoria da disponibilidade de dados pode expandir o mercado endereçável para ferramentas de análise além das principais cidades, embora o acesso a auditores qualificados e parceiros de integraço locais continue sendo uma consideração importante.
Cenário Competitivo
Concentração do Mercado
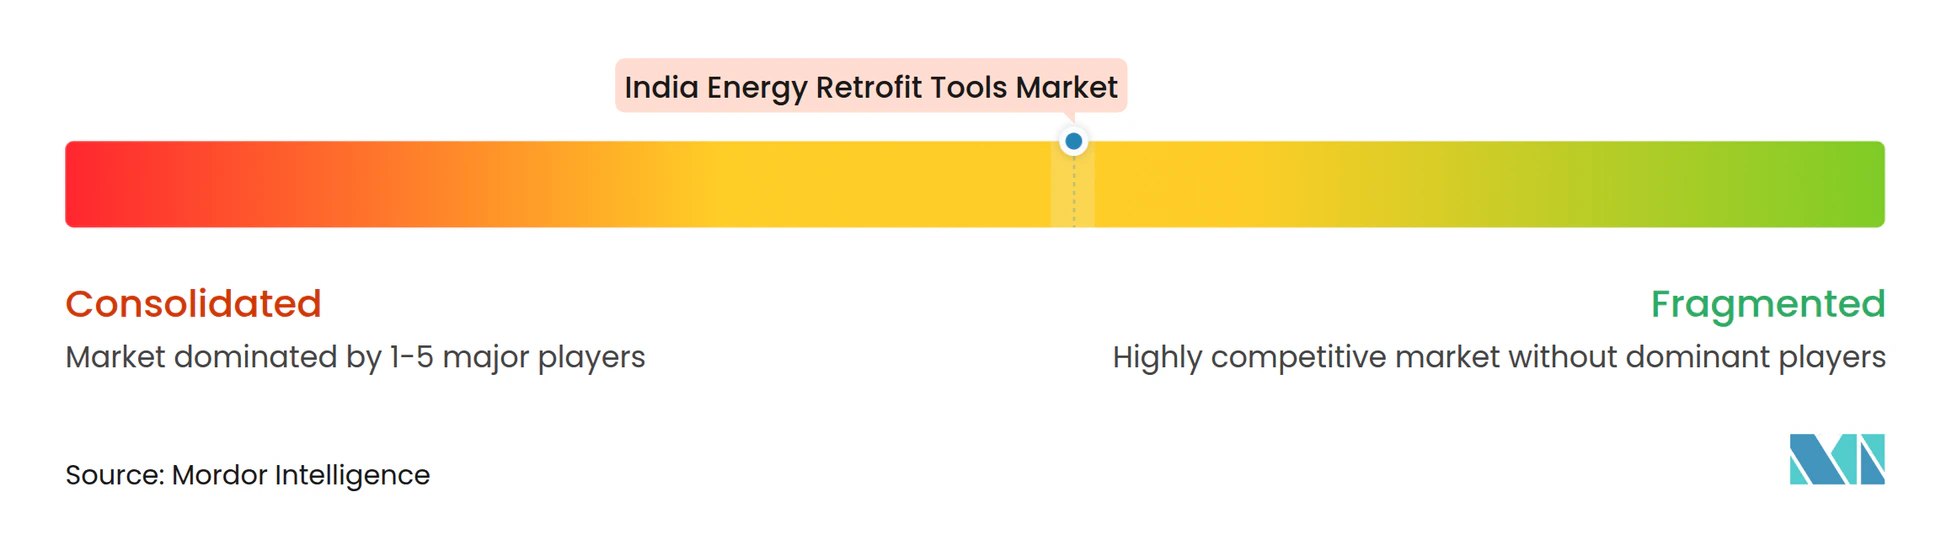
O mercado de ferramentas de retrofit energético da Índia é moderadamente consolidado na camada de produtos e mais concentrado onde os fornecedores oferecem plataformas integradas ou contratos de Energia como Serviço. Honeywell, Schneider Electric, Siemens, Johnson Controls e ABB têm posições estabelecidas em gestão de edificações, gestão de energia e controles de HVAC, dando-lhes visibilidade em vários elementos dos sistemas operacionais de uma edificação. Suas bases instaladas e relacionamentos de serviço os ajudam a vender melhorias em propriedades comerciais existentes porque os clientes podem preferir compatibilidade com equipamentos já instalados. O mercado de ferramentas de retrofit energético da Índia também inclui especialistas em serviços de energia que empacotam a implantação com contratos vinculados a resultados e assumem maior responsabilidade pela verificação das economias. Essa estrutura pode reduzir a barreira de capital inicial para os clientes, especialmente em contas comerciais e industriais maiores que têm escala suficiente para um arranjo baseado em desempenho. A interoperabilidade, a cibersegurança e a capacidade de conformidade podem influenciar a seleção de fornecedores à medida que as implantações conectadas se tornam mais complexas e os proprietários de edificações buscam limitar o risco operacional.
A Schneider Electric introduziu o EcoStruxure Foresight em 2026, combinando funções de energia, energia elétrica e edificações em uma plataforma supervisória. O projeto da Honeywell para a Exide Energy fornece um exemplo de fornecedores expandindo de controles para gestão integrada de locais em um campus de manufatura complexo. A implantação da Emerson em Khavda é outro exemplo que vincula software industrial a operações de armazenamento renovável. Esses movimentos colocam maior valor em software, tratamento de dados, suporte ao ciclo de vida e capacidade de gerenciar informações de vários tipos de equipamentos operacionais. Eles também aumentam a pressão competitiva sobre empresas que oferecem apenas dispositivos individuais porque os clientes podem favorecer um modelo operacional mais integrado. A mudança não elimina a necessidade de ferramentas especializadas, mas as coloca dentro de um sistema mais amplo de monitoramento, controles, relatórios e serviços.
Os fornecedores focados em HVAC estão expandindo a fabricação local e as atividades de desenvolvimento à medida que o ciclo de retrofit cresce. A Daikin-Rechi India iniciou a construção de uma instalação de compressores rotativos em Sri City em março de 2026, com capacidade de fase um de 2 milhões de compressores anualmente. O fornecimento local pode apoiar a disponibilidade de equipamentos usados junto com ferramentas de diagnóstico e comissionamento e pode reduzir os prazos de entrega para a execução de projetos. O mercado de ferramentas de retrofit energético da Índia ainda tem áreas abertas em gêmeos digitais de energia, sistemas integrados de medição e verificação e middleware de IoT para edificações com segurança cibernética. Os requisitos de auditores do BEE e as futuras regras de ativos conectados podem favorecer fornecedores com capacidade comprovada de conformidade, gestão de dados e integração técnica.
Líderes do Setor de Ferramentas de Retrofit Energético da Índia
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Johnson Controls International plc
-
ABB Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: O software SCADA Ovation Green da Emerson apoia o sistema BESS de 3,55 GWh da Adani Green Energy em Khavda, Gujarat, a maior implantação de armazenamento de energia em baterias em um único local do mundo fora da China, entregue em 10 meses; a implantação marca a maior convergência de ferramentas de gestão de energia industrial e armazenamento renovável em escala de serviço público da Índia até o momento.
- Julho de 2026: O Ministério de Energia divulga proposta de alteração ao ECSBC propondo classificações obrigatórias de estrelas BEE, de 3 a 5 estrelas, para todas as edificações acima de 20.000 m², abrangendo novas construções de escritórios e comerciais; a alteração sinaliza um aperto significativo do regime de conformidade energética de edificações.
- Março de 2026: A Daikin-Rechi India inicia a construção de uma planta de compressores rotativos de RS 547 crore em Sri City, Andhra Pradesh, com meta de produção anual de 2 milhões de compressores na fase um; a instalação apoia a localização das cadeias de suprimentos de HVAC e reduzirá diretamente os custos de implantação de ferramentas de retrofit para atividades de diagnóstico e comissionamento de HVAC.
- Janeiro de 2026: O Governo de Kerala notifica as regras KSECBC 2025, substituindo o Código de Construção para Conservação de Energia do Estado de Kerala de 2017; as novas regras estendem os requisitos alinhados ao ECSBC a edificações comerciais com cargas conectadas de 100 kW ou mais em todo o estado.
Escopo do Relatório do Mercado de Ferramentas de Retrofit Energético da Índia
O Mercado de Ferramentas de Retrofit Energético abrange software, equipamentos de diagnóstico, plataformas analíticas e ferramentas de avaliação usadas para identificar, avaliar, planejar, projetar, implementar, monitorar e otimizar melhorias de eficiência energética em edificações e instalações existentes. Essas ferramentas avaliam o desempenho energético atual e identificam oportunidades para reduzir o consumo de energia, os custos operacionais e as emissões por meio de melhorias em sistemas como HVAC, iluminação, envelopes de edificações, controles e instalações de energia renovável.
O Mercado de Ferramentas de Retrofit Energético da Índia é segmentado por tipo de ferramenta, aplicação e tipo de edificação. Por tipo de ferramenta, o mercado é segmentado em software de modelagem energética de edificações (BEM), ferramentas de auditoria energética, ferramentas de diagnóstico de HVAC, ferramentas de inspeção de envelope de edificação, análise de edificações inteligentes e ferramentas de energia renovável. Por aplicação, o mercado é segmentado em retrofit de HVAC, retrofit de iluminação, retrofit de envelope, sistemas de aquecimento, sistemas elétricos e integração de energia renovável. Por tipo de edificação, o mercado é segmentado em residencial, comercial, industrial e institucional. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Software de Modelagem Energética de Edificações (BEM) |
| Ferramentas de Auditoria e Avaliação Energética |
| Ferramentas de Diagnóstico e Comissionamento de HVAC |
| Ferramentas de Inspeção de Envelope de Edificação |
| Plataformas de Análise de Edificações Inteligentes e Gestão de Energia |
| Ferramentas de Energia Renovável |
| Outras Ferramentas |
| Retrofit de HVAC |
| Retrofit de Iluminação |
| Retrofit de Envelope de Edificação |
| Sistemas de Aquecimento e Resfriamento |
| Aquecimento de Água e Água Quente de Serviço |
| Sistemas e Equipamentos Elétricos |
| Integração de Energia Renovável |
| Outras Aplicações |
| Edificações Residenciais |
| Edificações Comerciais |
| Edificações Industriais |
| Edificações Institucionais |
| Outros Tipos de Edificações |
| Por Tipo de Ferramenta | Software de Modelagem Energética de Edificações (BEM) |
| Ferramentas de Auditoria e Avaliação Energética | |
| Ferramentas de Diagnóstico e Comissionamento de HVAC | |
| Ferramentas de Inspeção de Envelope de Edificação | |
| Plataformas de Análise de Edificações Inteligentes e Gestão de Energia | |
| Ferramentas de Energia Renovável | |
| Outras Ferramentas | |
| Por Aplicação | Retrofit de HVAC |
| Retrofit de Iluminação | |
| Retrofit de Envelope de Edificação | |
| Sistemas de Aquecimento e Resfriamento | |
| Aquecimento de Água e Água Quente de Serviço | |
| Sistemas e Equipamentos Elétricos | |
| Integração de Energia Renovável | |
| Outras Aplicações | |
| Por Tipo de Edificação | Edificações Residenciais |
| Edificações Comerciais | |
| Edificações Industriais | |
| Edificações Institucionais | |
| Outros Tipos de Edificações |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de ferramentas de retrofit energético da Índia até 2032?
A projeção é de atingir 1,66 bilhões de USD até 2032, subindo de 0,97 bilhões de USD em 2027 a um CAGR de 11,38%.
Qual categoria de ferramenta está crescendo mais rapidamente na Índia?
As Plataformas de Análise de Edificações Inteligentes e Gestão de Energia têm projeção de crescimento a um CAGR de 14,6% até 2032.
Qual aplicação tem a maior base de receita?
O Retrofit de HVAC deteve 24,7% da receita de aplicação de 2026, sustentado pelo uso de energia dos sistemas de HVAC comerciais existentes.
Por que as ferramentas de auditoria energética são importantes para os proprietários de edificações?
Elas apoiam a conformidade com códigos, a verificação de intensidade energética e as decisões sobre melhorias com base no desempenho medido das edificações.
Qual tipo de edificação está se expandindo mais rapidamente?
As Edificações Industriais têm previsão de crescimento a um CAGR de 13,6% até 2032, sustentadas por novas instalações de manufatura e requisitos de auditoria.
Como as normas de construção indianas afetam a demanda por retrofit?
Os requisitos do ECSBC e as notificações de código em nível estadual aumentam a necessidade de ferramentas de avaliação energética, modelagem, medição e verificação de desempenho.