
Taille et part du marché des outils de rénovation énergétique en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.87 Milliards de dollars |
| Taille du Marché (2027) | 0.97 Milliards de dollars |
| Taille du Marché (2032) | 1.66 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.38 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de rénovation énergétique en Inde par Mordor Intelligence
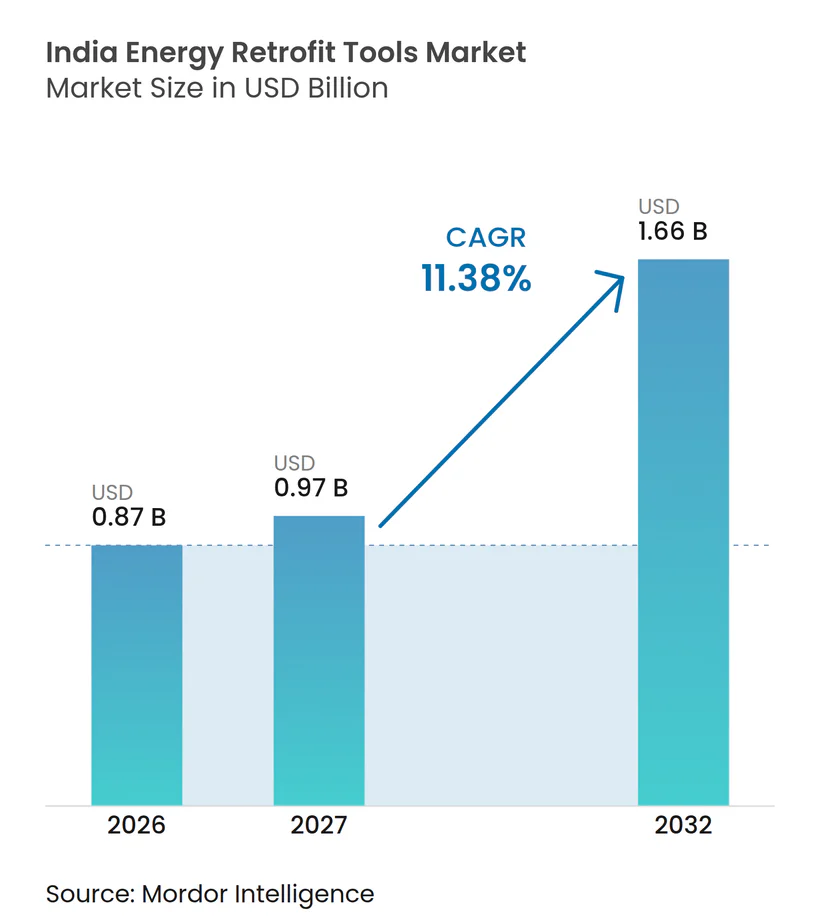
La taille du marché des outils de rénovation énergétique en Inde devrait augmenter de 0,87 milliard USD en 2026 à 0,97 milliard USD en 2027 et atteindre 1,66 milliard USD d'ici 2032, à un CAGR de 11,38 % sur la période 2027-2032. Le marché des outils de rénovation énergétique en Inde est soutenu par la hausse des coûts de l'électricité commerciale, les exigences des codes de construction, les capteurs connectés et un parc important de bâtiments anciens nécessitant des améliorations de performance. L'amendement provisoire de juillet 2026 du ministère de l'Énergie propose des classements de 3 à 5 étoiles du Bureau de l'efficacité énergétique pour les bâtiments de plus de 20 000 m², ce qui renforcerait les exigences de rénovation pour les grands bureaux, les propriétés commerciales et les bâtiments résidentiels[1]. Les données énergétiques des bâtiments deviennent de plus en plus importantes pour les propriétaires, car la conformité, le contrôle opérationnel et le reporting dépendent désormais des performances mesurées. Le marché des outils de rénovation énergétique en Inde favorise donc les produits qui relient les audits, le comptage, les contrôles des bâtiments et le reporting des performances. La concurrence évolue au-delà des appareils individuels vers des arrangements de services qui lient le déploiement technologique à des résultats énergétiques vérifiés.
Principaux enseignements du rapport
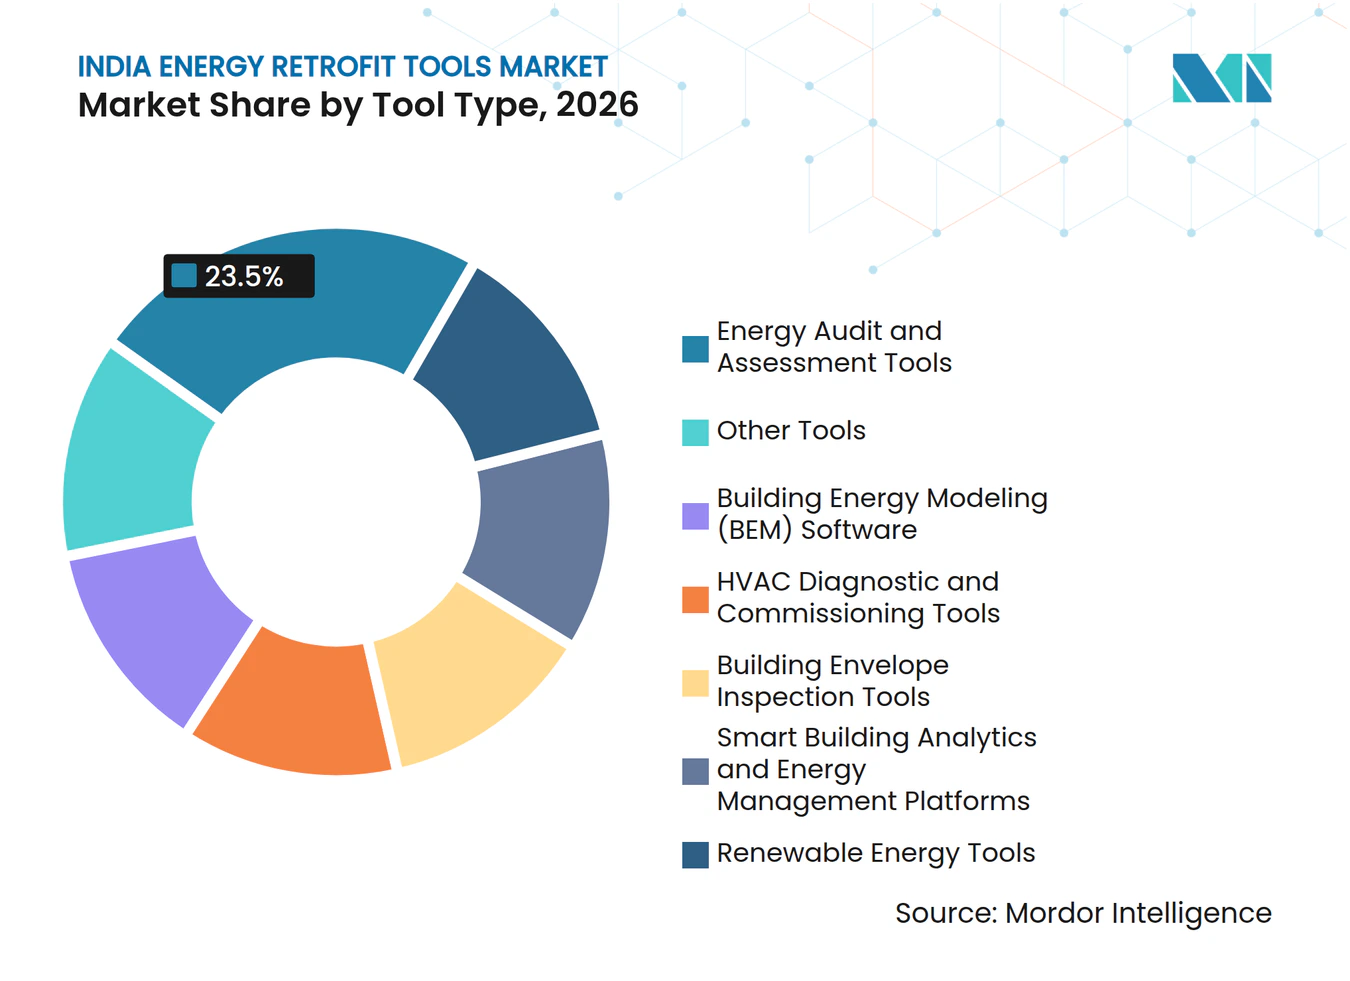
- Par type d'outil, les outils d'audit et d'évaluation énergétiques détenaient 23,5 % de la part du marché des outils de rénovation énergétique en Inde en 2026, tandis que les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 14,6 % jusqu'en 2032.
- Par application, la rénovation CVC représentait 24,7 % du chiffre d'affaires en 2026, tandis que l'intégration des énergies renouvelables devrait croître à un CAGR de 14,2 % jusqu'en 2032.
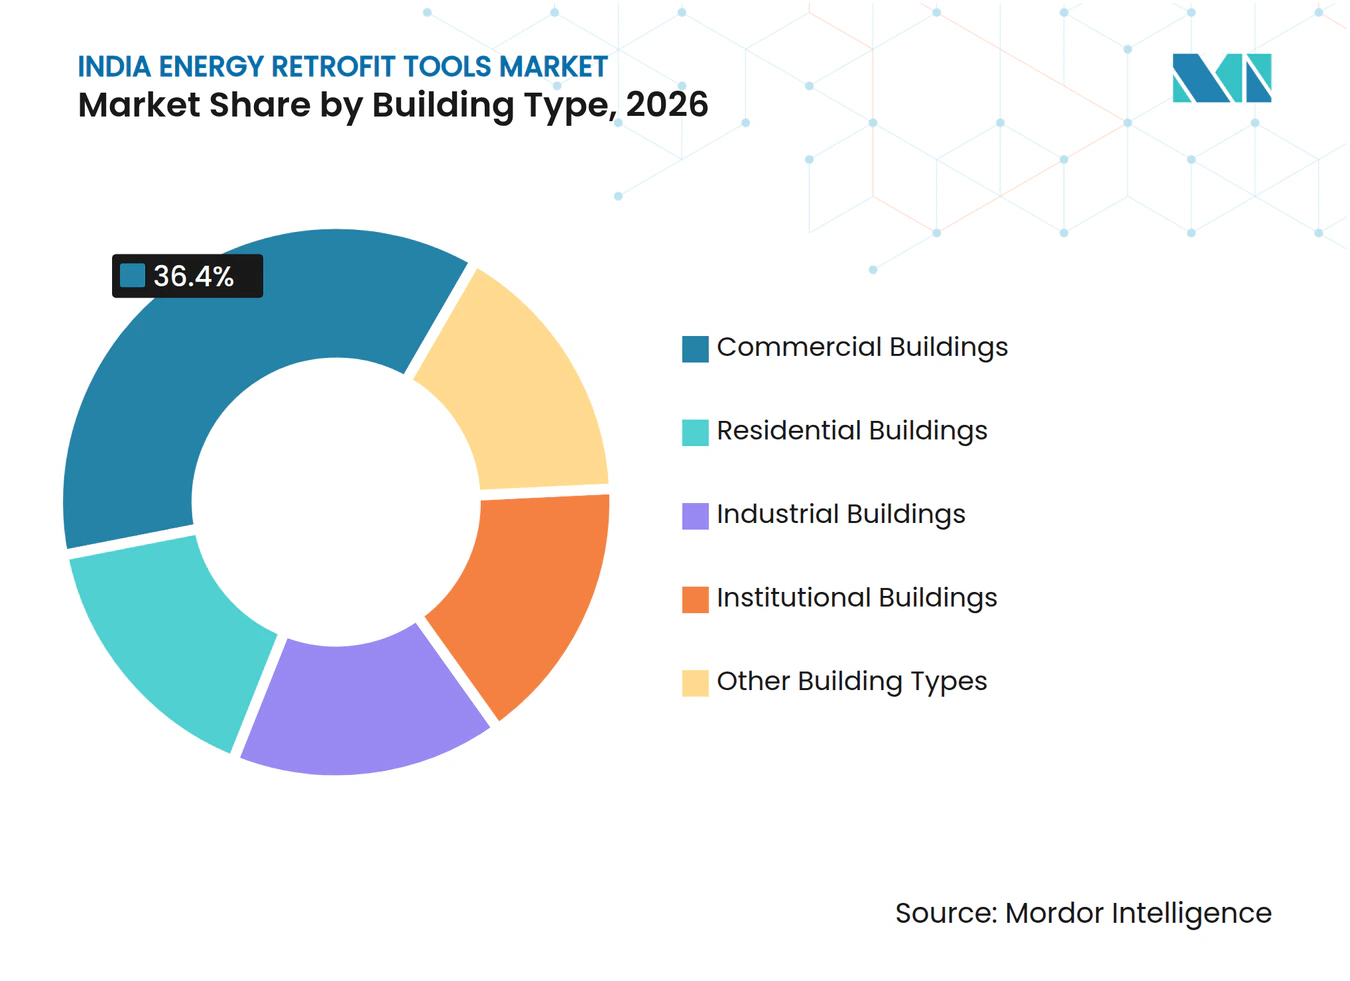
- Par type de bâtiment, les bâtiments commerciaux représentaient 36,4 % du chiffre d'affaires en 2026, tandis que les bâtiments industriels devraient croître à un CAGR de 13,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des outils de rénovation énergétique en Inde
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts de l'énergie et des charges de pointe | +2.10% | Toute l'Inde, avec la plus forte intensité à Delhi-RCN, Maharashtra, Karnataka et Tamil Nadu | Court terme (≤ 2 ans) |
| Exigences de conformité ECBC, ECSBC et d'efficacité énergétique | +2.40% | National, avec des gains précoces dans les États ayant formellement notifié l'ECSBC : Karnataka, Uttar Pradesh, Tamil Nadu, Kerala, Rajasthan | Moyen terme (2 à 4 ans) |
| Adoption des compteurs intelligents, de l'IoT et des bâtiments connectés | +1.80% | Cœur de l'APAC — fort en Uttar Pradesh, Maharashtra, Tamil Nadu DISCOMs ; débordement vers les zones de services publics de niveau 2 dans le cadre du RDSS | Court à moyen terme |
| Exigences de reporting net zéro des entreprises, BRSR et chaîne d'approvisionnement | +1.50% | National, avec la plus forte concentration dans les entreprises commerciales et industrielles cotées à la BSE/NSE dans les six principales métropoles | Moyen terme (2 à 4 ans) |
| Parc de bâtiments commerciaux et industriels à forte intensité de rénovation | +1.60% | Bengaluru, Delhi-RCN, Mumbai MMR, Hyderabad, Chennai, Pune, Kolkata ; débordement vers les corridors industriels au Gujarat et en Andhra Pradesh | Moyen à long terme |
| Modèles d'énergie en tant que service et de contrats de performance | +1.20% | National, avec une concentration dans les segments C&I au Rajasthan, Maharashtra, Karnataka et Andhra Pradesh | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de l'énergie et des charges de pointe
Les tarifs de l'électricité commerciale à Delhi sont passés de 0,09 USD par unité en 2022 à 0,14 USD par unité en 2026, soit une augmentation de 42 % selon les ordres des sociétés de distribution cités. Ce changement rend les équipements de contrôle de l'énergie plus pertinents pour les budgets d'exploitation dans le marché des outils de rénovation énergétique en Inde, en particulier là où les dépenses d'électricité sont suivies au niveau d'un site ou d'un locataire. La tarification en fonction de l'heure de la journée pour les grands consommateurs commerciaux peut augmenter le coût de la consommation en période de pointe, notamment pendant les fenêtres de demande matinales et vespérales décrites dans le document source, et rendre la surveillance de la demande plus précieuse. Un faible facteur de puissance peut également entraîner des charges financières, ce qui accroît l'intérêt pour la surveillance de la puissance réactive dans le cadre des mises à niveau des systèmes électriques et ajoute une raison pratique de mesurer les performances des équipements. Les gestionnaires d'installations sont donc plus susceptibles d'évaluer les outils de rénovation en fonction des économies et du retour sur investissement, y compris les charges de pointe évitées et les pénalités liées au facteur de puissance, plutôt que de différer les dépenses uniquement en raison du coût initial. Cette dynamique peut raccourcir les cycles d'achat là où la consommation d'énergie est étroitement mesurée, et les économies résultantes peuvent être vérifiées par rapport aux propres données de consommation de la propriété.
Exigences de conformité ECSBC et d'efficacité énergétique
Le Bureau de l'efficacité énergétique a mis en œuvre le Code de construction durable et de conservation de l'énergie 2024, qui a remplacé le cadre ECBC 2017 et couvre les bâtiments commerciaux avec des charges connectées de 100 kW ou plus[2]. Le code comprend les niveaux de performance ECSBC, ECSBC+ et Super ECSBC, qui donnent aux propriétaires de bâtiments des objectifs de conformité distincts plutôt qu'une seule exigence de base. Cette structure bénéficie au marché des outils de rénovation énergétique en Inde, car l'évaluation, la modélisation et la vérification deviennent des exigences pratiques pour démontrer la performance des bâtiments dans le cadre de ces voies. La structure d'incitation du Rajasthan lie une conformité plus élevée au code à un ratio de surface de plancher supplémentaire, alignant les améliorations énergétiques sur l'économie du développement et déplaçant l'attention de la conformité de base vers des bâtiments plus performants. Le Kerala a notifié les règles KSECBC 2025 en janvier 2025, remplaçant le code de l'État de 2017. Le cadre des auditeurs énergétiques du BEE soutient en outre la demande récurrente d'équipements d'audit, de logiciels de support et de preuves documentées requises lors de l'examen de la performance énergétique d'une propriété.
Adoption des compteurs intelligents, de l'IoT et des bâtiments connectés
Le marché des outils de rénovation énergétique en Inde bénéficie d'une base de données plus large à mesure que les compteurs intelligents et les capteurs de bâtiments se généralisent dans les propriétés commerciales et industrielles. Les compteurs intelligents créent des données de consommation qui peuvent être associées à des capteurs au niveau du bâtiment et à des systèmes d'analyse, rapprochant les informations côté services publics et côté installations. Cette connexion aide les gestionnaires d'actifs à identifier les schémas de charge, à localiser les pertes au niveau des équipements et à vérifier si une mise à niveau génère des économies après l'installation. Les outils de sous-comptage et de désagrégation des charges peuvent rendre le gaspillage d'énergie visible au niveau des équipements, plutôt qu'uniquement au niveau du site, ce qui améliore la base de sélection d'une rénovation. Les données connectées peuvent étendre l'adoption de l'analyse des données des immeubles de bureaux de premier ordre aux propriétés commerciales de taille moyenne et aux sites industriels plus importants où les équipes d'installations ont besoin d'informations opérationnelles plus claires. La demande qui en résulte est la plus forte là où les coûts d'intégration sont gérables, où les données peuvent être partagées en toute sécurité et où les opérateurs d'installations peuvent agir sur les informations fournies.
Exigences de reporting net zéro des entreprises, BRSR et chaîne d'approvisionnement
Le cadre de reporting sur la responsabilité des entreprises et la durabilité du SEBI s'applique aux 1 000 premières sociétés cotées en Inde par capitalisation boursière, intégrant les informations énergétiques dans un processus de reporting d'entreprise plus formel. Des recherches couvrant les exercices 2022-23 et 2023-24 ont révélé un niveau élevé de reporting des Scope 1 et Scope 2, tandis que le reporting du Scope 3 a augmenté dans tous les secteurs[3]. Le marché des outils de rénovation énergétique en Inde est soutenu par le besoin d'informations énergétiques pouvant résister aux processus d'assurance et être retracées jusqu'aux opérations des bâtiments. Le BRSR Core exige une assurance tierce pour certains indicateurs d'intensité énergétique, rendant les valeurs énergétiques estimées moins adaptées aux divulgations réglementées et augmentant la valeur des enregistrements calibrés. Les compteurs calibrés, les outils d'audit et les plateformes de mesure et de vérification peuvent améliorer la qualité des enregistrements au niveau des installations tout en réduisant la dépendance aux estimations d'ingénierie. Ce besoin est particulièrement pertinent pour les sociétés cotées qui doivent concilier les opérations des bâtiments, les attentes de la chaîne d'approvisionnement et le reporting public sur la durabilité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et longues périodes de retour sur investissement | -1.20% | Toute l'Inde, affectant de manière disproportionnée les villes de niveau 2/3 et les bâtiments commerciaux à l'échelle des PME | Moyen terme (2 à 4 ans) |
| Lacunes d'interopérabilité des systèmes BMS, SCADA et de comptage existants | -0.80% | National, avec les frictions les plus importantes dans les bâtiments institutionnels appartenant au gouvernement et les anciens campus industriels dans l'est de l'Inde | Court à moyen terme |
| Exposition à la cybersécurité et à la souveraineté des données | -0.60% | National, avec un contrôle réglementaire croissant dans les infrastructures énergétiques connectées pour tous les types de bâtiments | Court à moyen terme |
| Pénurie de compétences intégrées en énergie et en analyse de données | -0.70% | Toute l'Inde, avec le déficit le plus aigu dans les villes de niveau 2/3 et en dehors des principaux pôles d'institutions techniques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et longues périodes de retour sur investissement
Le coût en capital reste un obstacle important pour les petits bâtiments commerciaux et les petits utilisateurs industriels dans le marché des outils de rénovation énergétique en Inde, en particulier lorsque les propriétaires ne peuvent pas répartir les coûts sur un grand portefeuille. Les grands projets de rénovation de catégorie A peuvent avoir des périodes de retour sur investissement d'environ 3 à 5 ans, tandis que les propriétés plus petites peuvent avoir une économie plus faible en raison d'une consommation d'énergie moindre et d'un potentiel d'économies limité. Un faible taux d'occupation, une propriété fragmentée et une capacité technique interne limitée peuvent rendre difficile la coordination des décisions d'investissement et la détermination de la répartition des avantages financiers. Les contrats d'énergie en tant que service peuvent réduire les dépenses initiales des clients en liant les paiements aux économies vérifiées et en confiant la responsabilité de la performance au prestataire de services. Cependant, ces modèles sont généralement plus viables pour les comptes commerciaux et industriels plus importants qui atteignent les seuils de taille de projet et peuvent soutenir des contrats à long terme. Les petites et moyennes entreprises du secteur du bâtiment ont également un accès plus limité aux soutiens financiers conçus pour les industries désignées à forte intensité énergétique, laissant le marché intermédiaire exposé à un déficit de financement persistant.
Lacunes d'interopérabilité des systèmes BMS, SCADA et de comptage existants
Les produits d'évaluation et d'analyse modernes peuvent être difficiles à intégrer avec les anciens systèmes de gestion des bâtiments, même lorsque les clients identifient des opportunités claires d'économies d'énergie. Les sites plus anciens peuvent utiliser des systèmes propriétaires, notamment Modbus RTU, des versions plus anciennes de BACnet ou des plateformes de fournisseurs fermées, chacun avec des formats de données et des exigences de connexion différents. Un seul campus peut contenir simultanément des compteurs conventionnels, des appareils de lecture automatique de compteurs de première génération et de nouveaux compteurs intelligents, ce qui complique la consolidation des données. Cela augmente le travail technique, le support spécialisé et les coûts nécessaires pour produire un tableau de bord énergétique unifié que les opérateurs peuvent utiliser de manière fiable. Les prochaines exigences de cybersécurité pour les technologies opérationnelles connectées peuvent ajouter une autre couche de coût d'intégration, en particulier là où les systèmes de contrôle existants n'ont pas été conçus pour un échange de données sécurisé. Ces défis peuvent retarder les mises à niveau et augmenter le coût total des plateformes d'analyse intelligente au-delà du prix d'achat initial, en particulier dans les institutions publiques et les anciens campus industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil : les plateformes d'analyse vont au-delà de l'audit autonome
Les outils d'audit et d'évaluation énergétiques représentaient 23,5 % du chiffre d'affaires 2026, reflétant les audits récurrents liés à la conformité et à la vérification de l'intensité énergétique dans les propriétés commerciales et industrielles. Cette partie du secteur des outils de rénovation énergétique en Inde comprend des analyseurs de puissance portables, des caméras thermiques, des équipements de porte soufflante et des logiciels de gestion d'audit numérique utilisés pour documenter les conditions avant que des améliorations ne soient apportées. Le code commercial du BEE fournit une voie de performance globale du bâtiment pour démontrer la conformité au code[4]. Les logiciels de modélisation énergétique des bâtiments soutiennent ce travail en aidant les architectes et les consultants en énergie à évaluer la performance des bâtiments avant ou pendant une mise à niveau, y compris l'effet des modifications proposées sur les résultats globaux du bâtiment. Les outils de diagnostic et de mise en service CVC servent les systèmes existants qui ne fonctionnent pas à leur efficacité prévue et aident à déterminer si des contrôles, une maintenance ou un remplacement sont nécessaires. Les outils d'inspection de l'enveloppe du bâtiment gagnent également en pertinence là où les normes de performance thermique nécessitent une vérification, tandis que les outils d'énergie renouvelable sont de plus en plus inclus dans les projets de contrats de performance qui combinent plusieurs mesures.
Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie constituent la catégorie d'outils à la croissance la plus rapide, avec un CAGR projeté de 14,6 % pour 2027-2032. La taille du marché des outils de rénovation énergétique en Inde pour ces plateformes est soutenue par le besoin de connecter les données énergétiques, électriques et des systèmes de bâtiment afin que les équipes immobilières puissent travailler à partir d'une vue opérationnelle commune. Les protocoles ouverts tels que BACnet, Modbus TCP et MQTT peuvent réduire les obstacles de connexion dans les propriétés plus anciennes et rendre une plus large gamme d'équipements visible pour la couche d'analyse. Les fournisseurs passent de produits à usage unique à des plateformes de supervision qui prennent en charge les opérations à l'échelle des installations, le suivi de l'énergie et la comparaison des résultats mesurés dans le temps. Schneider Electric a introduit EcoStruxure Foresight en Inde en 2026 en tant que plateforme combinant les systèmes énergétiques, électriques et de bâtiment. Cette orientation soutient la demande de produits là où le comptage en temps réel et les contrôles des bâtiments sont déjà disponibles, tout en augmentant également l'importance de l'intégration des systèmes, de la qualité des données et du service continu.



Par application : le CVC reste le cas d'usage le plus important tandis que l'intégration des énergies renouvelables se développe
La rénovation CVC détenait 24,7 % du chiffre d'affaires des applications en 2026, car les systèmes de chauffage, de ventilation et de climatisation sont des consommateurs d'énergie importants dans les bâtiments commerciaux. Le marché des outils de rénovation énergétique en Inde continue de nécessiter des outils de mise en service et de diagnostic à mesure que les anciens systèmes sont remplacés ou mis à niveau, en particulier dans les propriétés qui ont accumulé plusieurs générations d'équipements. Les remplacements à débit de réfrigérant variable peuvent nécessiter une mise en service plus détaillée que les systèmes conventionnels à eau glacée, car les performances dépendent d'une configuration correcte et d'un contrôle opérationnel. L'activité de rénovation de l'éclairage reste pertinente là où les premières installations LED manquent de gradation ou de détection de présence, laissant des améliorations d'efficacité supplémentaires disponibles. Les travaux sur l'enveloppe du bâtiment sont liés à des exigences de performance thermique plus strictes et à la nécessité de vérifier si une mise à niveau réalisée produit le résultat escompté. Les mises à niveau des systèmes électriques soutiennent également la surveillance du facteur de puissance et les besoins de conformité associés, ce qui élargit la demande au-delà des systèmes mécaniques qui ont historiquement reçu le plus d'attention.
L'intégration des énergies renouvelables devrait se développer à un CAGR de 14,2 % jusqu'en 2032. Ce segment du marché des outils de rénovation énergétique en Inde comprend des logiciels de surveillance de la production solaire, des plateformes de gestion des batteries et des tableaux de bord de comptage net qui permettent aux utilisateurs de visualiser simultanément la production et la demande du bâtiment. La demande est portée par le déploiement du solaire en toiture et les systèmes solaires combinés au stockage sur site dans les campus commerciaux et industriels, où les projets de rénovation peuvent traiter à la fois la consommation et l'approvisionnement en énergie. La croissance de ces systèmes accroît le besoin d'outils capables d'échanger des données entre les onduleurs, les batteries, les compteurs et les contrôles des bâtiments. Cette exigence ajoute une couche distincte à la pile de rénovation conventionnelle plutôt que de remplacer les produits d'audit ou CVC existants. Les applications de chauffage de l'eau et d'eau chaude sanitaire émergent également dans les contextes institutionnels et hôteliers grâce aux rénovations par pompe à chaleur, où les diagnostics peuvent aider à évaluer les performances des équipements et les économies opérationnelles.
Par type de bâtiment : les sites industriels offrent l'opportunité de croissance la plus rapide
Les bâtiments commerciaux représentaient 36,4 % du chiffre d'affaires 2026, soutenus par la conformité aux codes, le reporting énergétique des entreprises et la nécessité de mettre à niveau les propriétés de bureaux. Le marché des outils de rénovation énergétique en Inde sert ces sites avec des produits d'audit, de comptage, de mise en service et d'analyse qui peuvent être utilisés de l'évaluation initiale aux opérations continues. Les cadres de certification pour les bâtiments existants, notamment GRIHA, peuvent nécessiter une vérification des performances énergétiques et donner aux propriétaires un processus reconnu pour enregistrer les améliorations. Le manuel des bâtiments existants de GRIHA fournit l'approche d'évaluation pour ces propriétés. Les bâtiments résidentiels constituent une base d'application plus restreinte, bien que l'Eco Niwas Samhita 2024 s'applique aux nouveaux bâtiments résidentiels avec des charges connectées de 20 kW ou plus et crée une demande en amont pour la modélisation et la vérification. Les propriétés institutionnelles, notamment les hôpitaux, les campus et les bureaux gouvernementaux, offrent également une opportunité substantielle d'économies d'énergie, car leurs opérations peuvent impliquer des charges d'équipements importantes et variées.
Les bâtiments industriels devraient croître à un CAGR de 13,6 % jusqu'en 2032. Le marché des outils de rénovation énergétique en Inde peut bénéficier lorsque les nouvelles usines intègrent la gestion de l'énergie dès le départ, plutôt que de tenter une rénovation complexe après la mise en service et après que les schémas opérationnels se soient établis. Les bénéficiaires des incitations liées à la production dans l'électronique, les produits pharmaceutiques, la transformation alimentaire et la fabrication de batteries font partie de cette opportunité, car le coût et la performance énergétiques reçoivent une attention particulière lors de la conception des installations. Les obligations Perform, Achieve and Trade exigent également que les installations désignées à forte intensité énergétique établissent des références et effectuent des audits, ce qui crée un travail récurrent plutôt qu'une seule évaluation initiale. Ces conditions soutiennent la demande d'instruments d'audit énergétique, de diagnostics CVC et de logiciels de modélisation dans les environnements d'usine qui doivent équilibrer les exigences de production avec le contrôle de l'énergie. Honeywell a été sélectionné par Exide Energy en décembre 2024 pour fournir l'automatisation des bâtiments d'un campus de gigafactory de batteries lithium-ion à Bengaluru.

Analyse géographique
Les sept principales zones métropolitaines de Bengaluru, Mumbai, Delhi-RCN, Hyderabad, Chennai, Pune et Kolkata constituent la plus grande base de demande pour le marché des outils de rénovation énergétique en Inde. Ces villes combinent un parc de bureaux de catégorie A avec des occupants de sociétés cotées qui ont besoin de données énergétiques plus fiables pour le reporting et qui peuvent financer des mises à niveau sur de plus grands portefeuilles immobiliers. La hausse des tarifs commerciaux à Delhi renforce l'argument des économies pour les outils d'audit et de mise en service CVC, y compris pour les petits occupants commerciaux qui sont étroitement exposés aux coûts de l'électricité. La concentration d'entreprises technologiques et de fonds de placement immobilier à Bengaluru soutient l'utilisation de l'analyse des bâtiments connectés, car les gestionnaires d'actifs ont besoin de méthodes reproductibles pour surveiller les propriétés. Les grands portefeuilles immobiliers peuvent justifier des investissements en comptage et en logiciels, car les opérateurs gèrent plusieurs installations, comparent les performances entre les sites et peuvent utiliser des processus de données communs. Cette base géographique dispose également de capacités d'auditeurs énergétiques et d'intégration de systèmes plus établies que les marchés urbains plus petits, ce qui facilite le passage d'un audit initial à un projet achevé.
La part du marché des outils de rénovation énergétique en Inde se développe également dans les corridors industriels du Gujarat, du Tamil Nadu, du Maharashtra et de l'Andhra Pradesh. Les projets de fabrication soutenus par des incitations liées à la production créent une nouvelle demande d'audits, de diagnostics et d'analyses à mesure que les installations recherchent l'efficacité énergétique dès le départ et intègrent la gestion de l'énergie dans leur conception opérationnelle. La notification formelle du code du Tamil Nadu peut fournir un déclencheur d'approvisionnement plus clair que l'adoption volontaire ailleurs, car elle donne aux propriétaires et aux équipes de projet une base de conformité définie. Le contrat d'automatisation des bâtiments de Honeywell de décembre 2024 pour la gigafactory de batteries lithium-ion d'Exide Energy sur 80 acres à Bengaluru illustre l'échelle des déploiements pertinents sur les campus industriels. Le logiciel SCADA Ovation Green d'Emerson soutient le système de stockage d'énergie par batteries de 3,55 GWh d'Adani Green Energy à Khavda, Gujarat. Ces déploiements montrent la connexion entre la gestion de l'énergie au niveau du site, les contrôles industriels et les infrastructures d'énergie renouvelable plus importantes, même si les projets opèrent à différents points de la chaîne de valeur.
Les villes de niveau 2 et de niveau 3 telles que Coimbatore, Surat, Jaipur, Nagpur, Lucknow et Ahmedabad représentent une base de demande émergente mais relativement plus lente pour le marché des outils de rénovation énergétique en Inde. Une moindre sensibilité aux tarifs, une propriété fragmentée et une disponibilité limitée d'auditeurs énergétiques certifiés peuvent retarder l'adoption, car les propriétaires de petits bâtiments ont souvent moins de capacité à planifier, à acquérir et à gérer des projets de rénovation à plusieurs composants. Le modèle d'incitation au ratio de surface de plancher du Rajasthan est pertinent pour la prise de décision des promoteurs à Jaipur et Jodhpur, où les avantages liés à l'utilisation des terres peuvent accroître la pertinence commerciale des améliorations de la performance des bâtiments. Les règles du Kerala de janvier 2025 étendent les exigences du code aux bâtiments commerciaux avec des charges connectées de 100 kW ou plus. Les déploiements de compteurs intelligents et d'appareils connectés peuvent progressivement améliorer la visibilité des données dans les zones de services publics plus petites en fournissant aux opérateurs des enregistrements plus cohérents de la charge et de la consommation d'énergie. Une meilleure disponibilité des données peut élargir le marché adressable pour les outils d'analyse au-delà des grandes villes, bien que l'accès à des auditeurs qualifiés et à des partenaires d'intégration locaux reste une considération importante.
Paysage concurrentiel
Concentration du Marché
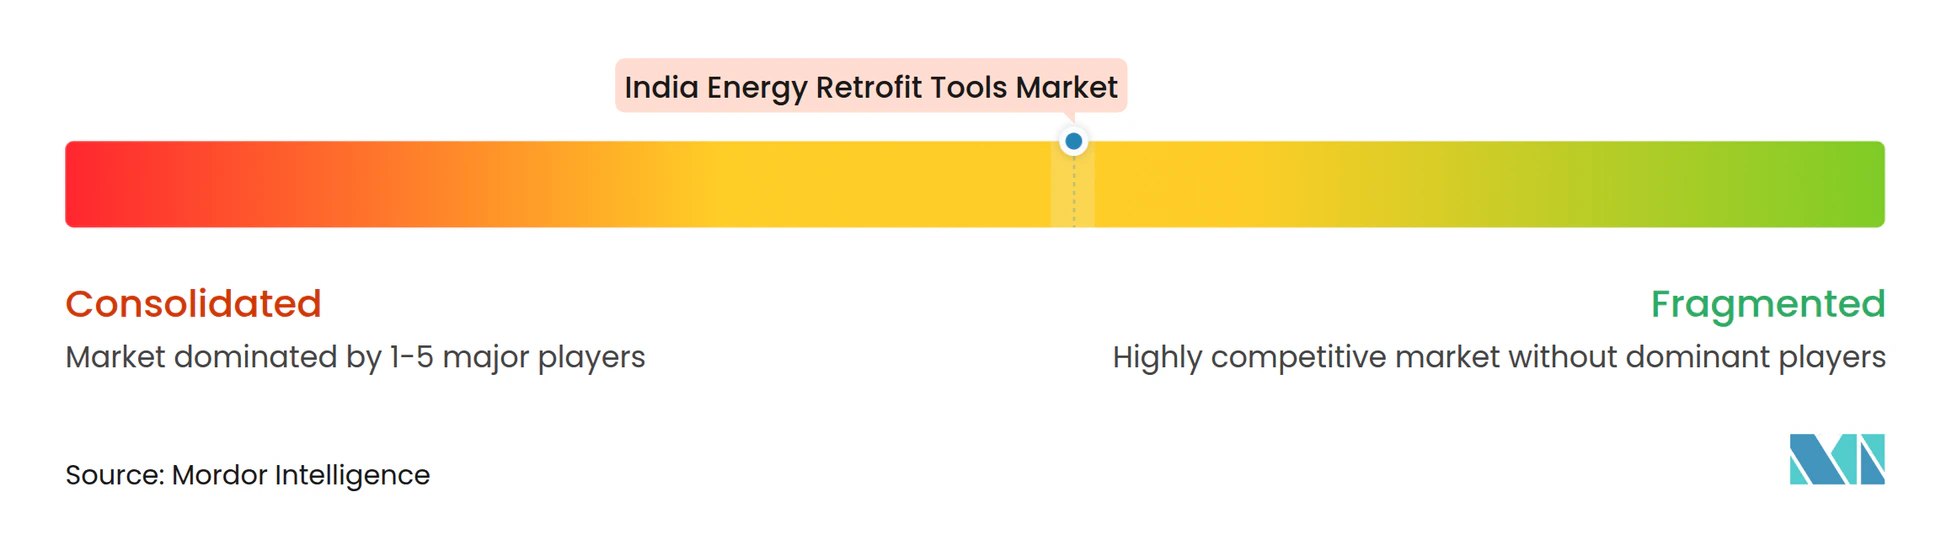
Le marché des outils de rénovation énergétique en Inde est modérément consolidé au niveau des produits et plus concentré là où les fournisseurs proposent des plateformes intégrées ou des contrats d'énergie en tant que service. Honeywell, Schneider Electric, Siemens, Johnson Controls et ABB ont des positions établies dans la gestion des bâtiments, la gestion de l'énergie et les contrôles CVC, leur donnant une visibilité sur plusieurs éléments des systèmes opérationnels d'un bâtiment. Leurs bases installées et leurs relations de service les aident à vendre des mises à niveau dans les propriétés commerciales existantes, car les clients peuvent préférer la compatibilité avec les équipements déjà en place. Le marché des outils de rénovation énergétique en Inde comprend également des spécialistes des services énergétiques qui regroupent le déploiement avec des contrats liés aux résultats et assument une plus grande responsabilité dans la vérification des économies. Cette structure peut réduire la barrière du capital initial pour les clients, en particulier dans les comptes commerciaux et industriels plus importants qui ont suffisamment d'échelle pour un arrangement basé sur la performance. L'interopérabilité, la cybersécurité et la capacité de conformité peuvent influencer la sélection des fournisseurs à mesure que les déploiements connectés deviennent plus complexes et que les propriétaires de bâtiments cherchent à limiter le risque opérationnel.
Schneider Electric a introduit EcoStruxure Foresight en 2026, combinant les fonctions énergétiques, électriques et de bâtiment dans une seule plateforme de supervision. Le projet Exide Energy de Honeywell fournit un exemple de fournisseurs s'étendant des contrôles à la gestion intégrée de site dans un campus de fabrication complexe. Le déploiement de Khavda par Emerson est un autre exemple reliant les logiciels industriels aux opérations de stockage d'énergie renouvelable. Ces évolutions accordent une plus grande valeur aux logiciels, à la gestion des données, au support du cycle de vie et à la capacité à gérer les informations provenant de plusieurs types d'équipements opérationnels. Elles augmentent également la pression concurrentielle sur les entreprises qui n'offrent que des appareils individuels, car les clients peuvent favoriser un modèle opérationnel plus intégré. Ce changement n'élimine pas le besoin d'outils spécialisés, mais place ces outils dans un système plus large de surveillance, de contrôles, de reporting et de service.
Les fournisseurs axés sur le CVC développent l'activité de fabrication et de développement locale à mesure que le cycle de rénovation se développe. Daikin-Rechi India a commencé la construction d'une usine de compresseurs rotatifs à Sri City en mars 2026, avec une capacité de phase 1 de 2 millions de compresseurs par an. L'approvisionnement local peut soutenir la disponibilité des équipements utilisés avec les outils de diagnostic et de mise en service et peut réduire les délais de livraison des projets. Le marché des outils de rénovation énergétique en Inde présente encore des domaines ouverts dans les jumeaux numériques énergétiques, les systèmes intégrés de mesure et de vérification, et les intergiciels IoT de bâtiment prêts pour la cybersécurité. Les exigences des auditeurs du BEE et les futures règles sur les actifs connectés peuvent favoriser les fournisseurs ayant une capacité éprouvée en matière de conformité, de gestion des données et d'intégration technique.
Leaders du secteur des outils de rénovation énergétique en Inde
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Johnson Controls International plc
-
ABB Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : le logiciel SCADA Ovation Green d'Emerson soutient le système de stockage d'énergie par batteries de 3,55 GWh d'Adani Green Energy à Khavda, Gujarat, le plus grand déploiement de stockage d'énergie par batteries en un seul site au monde en dehors de la Chine, livré en 10 mois ; ce déploiement marque la plus grande convergence à ce jour en Inde d'outils de gestion de l'énergie industrielle et de stockage d'énergie renouvelable à l'échelle des services publics.
- Juillet 2026 : le ministère de l'Énergie publie un projet d'amendement à l'ECSBC proposant des classements obligatoires par étoiles du BEE, de 3 à 5 étoiles, pour tous les bâtiments de plus de 20 000 m², couvrant les nouvelles constructions de bureaux et commerciales ; l'amendement signale un resserrement significatif du régime de conformité énergétique des bâtiments.
- Mars 2026 : Daikin-Rechi India commence la construction d'une usine de compresseurs rotatifs de 547 crores de roupies à Sri City, Andhra Pradesh, visant une production annuelle de 2 millions de compresseurs en phase 1 ; l'installation soutient la localisation des chaînes d'approvisionnement CVC et réduira directement les coûts de déploiement des outils de rénovation pour les activités de diagnostic et de mise en service CVC.
- Janvier 2026 : le gouvernement du Kerala notifie les règles KSECBC 2025, remplaçant le Code de construction pour la conservation de l'énergie de l'État du Kerala de 2017 ; les nouvelles règles étendent les exigences alignées sur l'ECSBC aux bâtiments commerciaux avec des charges connectées de 100 kW ou plus dans tout l'État.
Périmètre du rapport sur le marché des outils de rénovation énergétique en Inde
Le marché des outils de rénovation énergétique englobe les logiciels, les équipements de diagnostic, les plateformes analytiques et les outils d'évaluation utilisés pour identifier, évaluer, planifier, concevoir, mettre en œuvre, surveiller et optimiser les améliorations de l'efficacité énergétique dans les bâtiments et installations existants. Ces outils évaluent la performance énergétique actuelle et identifient les opportunités de réduire la consommation d'énergie, les coûts d'exploitation et les émissions grâce à des mises à niveau des systèmes tels que le CVC, l'éclairage, les enveloppes de bâtiment, les contrôles et les installations d'énergie renouvelable.
Le marché des outils de rénovation énergétique en Inde est segmenté par type d'outil, application et type de bâtiment. Par type d'outil, le marché est segmenté en logiciels de modélisation énergétique des bâtiments (BEM), outils d'audit énergétique, outils de diagnostic CVC, outils d'inspection de l'enveloppe du bâtiment, analyse des bâtiments intelligents et outils d'énergie renouvelable. Par application, le marché est segmenté en rénovation CVC, rénovation de l'éclairage, rénovation de l'enveloppe, systèmes de chauffage, systèmes électriques et intégration des énergies renouvelables. Par type de bâtiment, le marché est segmenté en résidentiel, commercial, industriel et institutionnel. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques |
| Outils de diagnostic et de mise en service CVC |
| Outils d'inspection de l'enveloppe du bâtiment |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie |
| Outils d'énergie renouvelable |
| Autres outils |
| Rénovation CVC |
| Rénovation de l'éclairage |
| Rénovation de l'enveloppe du bâtiment |
| Systèmes de chauffage et de climatisation |
| Chauffage de l'eau et eau chaude sanitaire |
| Systèmes et équipements électriques |
| Intégration des énergies renouvelables |
| Autres applications |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Bâtiments industriels |
| Bâtiments institutionnels |
| Autres types de bâtiments |
| Par type d'outil | Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques | |
| Outils de diagnostic et de mise en service CVC | |
| Outils d'inspection de l'enveloppe du bâtiment | |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie | |
| Outils d'énergie renouvelable | |
| Autres outils | |
| Par application | Rénovation CVC |
| Rénovation de l'éclairage | |
| Rénovation de l'enveloppe du bâtiment | |
| Systèmes de chauffage et de climatisation | |
| Chauffage de l'eau et eau chaude sanitaire | |
| Systèmes et équipements électriques | |
| Intégration des énergies renouvelables | |
| Autres applications | |
| Par type de bâtiment | Bâtiments résidentiels |
| Bâtiments commerciaux | |
| Bâtiments industriels | |
| Bâtiments institutionnels | |
| Autres types de bâtiments |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des outils de rénovation énergétique en Inde d'ici 2032 ?
Il devrait atteindre 1,66 milliard USD d'ici 2032, en hausse par rapport à 0,97 milliard USD en 2027, à un CAGR de 11,38 %.
Quelle catégorie d'outils connaît la croissance la plus rapide en Inde ?
Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 14,6 % jusqu'en 2032.
Quelle application dispose de la plus grande base de revenus ?
La rénovation CVC détenait 24,7 % du chiffre d'affaires des applications en 2026, soutenue par la consommation d'énergie des systèmes CVC commerciaux existants.
Pourquoi les outils d'audit énergétique sont-ils importants pour les propriétaires de bâtiments ?
Ils soutiennent la conformité aux codes, la vérification de l'intensité énergétique et les décisions de mise à niveau basées sur la performance mesurée des bâtiments.
Quel type de bâtiment se développe le plus rapidement ?
Les bâtiments industriels devraient croître à un CAGR de 13,6 % jusqu'en 2032, soutenus par les nouvelles installations de fabrication et les exigences d'audit.
Comment les règles de construction indiennes affectent-elles la demande de rénovation ?
Les exigences de l'ECSBC et les notifications de codes au niveau des États accroissent le besoin d'outils d'évaluation énergétique, de modélisation, de comptage et de vérification des performances.