
Marktgröße und Marktanteil des indischen Marktes für Energie-Retrofit-Tools
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
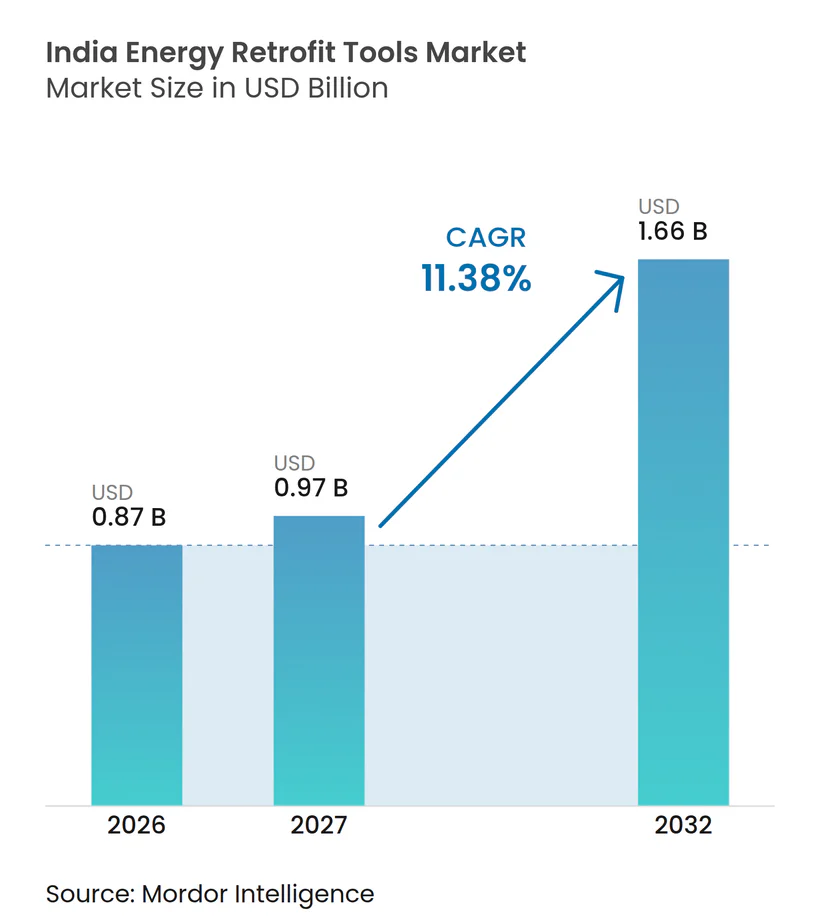
| Marktgröße im Basisjahr (2026) | 0.87 Milliarden US-Dollar |
| Marktgröße (2027) | 0.97 Milliarden US-Dollar |
| Marktgröße (2032) | 1.66 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.38 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des indischen Marktes für Energie-Retrofit-Tools von Mordor Intelligence
Die Marktgröße des indischen Marktes für Energie-Retrofit-Tools wird voraussichtlich von 0,87 Milliarden USD im Jahr 2026 auf 0,97 Milliarden USD im Jahr 2027 steigen und bis 2032 1,66 Milliarden USD erreichen, bei einem CAGR von 11,38 % über den Zeitraum 2027–2032. Der indische Markt für Energie-Retrofit-Tools wird durch höhere gewerbliche Stromkosten, Anforderungen aus Gebäudecodes, vernetzte Sensoren und einen großen Bestand älterer Immobilien gestützt, die Leistungsverbesserungen benötigen. Der im Juli 2026 veröffentlichte Entwurf einer Änderung des Ministeriums für Energie sieht eine Bewertung von 3 bis 5 Sternen des Bureau of Energy Efficiency für Gebäude mit mehr als 20.000 m² vor, was die Retrofit-Anforderungen für große Büros, Gewerbeimmobilien und Wohngebäude verschärfen würde[1]. Gebäudeenergiedaten gewinnen für Eigentümer an Bedeutung, da Compliance, Betriebssteuerung und Berichterstattung nun von gemessener Leistung abhängen. Der indische Markt für Energie-Retrofit-Tools bevorzugt daher Produkte, die Audits, Messtechnik, Gebäudesteuerung und Leistungsberichterstattung miteinander verbinden. Der Wettbewerb verlagert sich von einzelnen Geräten hin zu Servicevereinbarungen, die den Technologieeinsatz mit verifizierten Energieergebnissen verknüpfen.
Wichtigste Erkenntnisse des Berichts
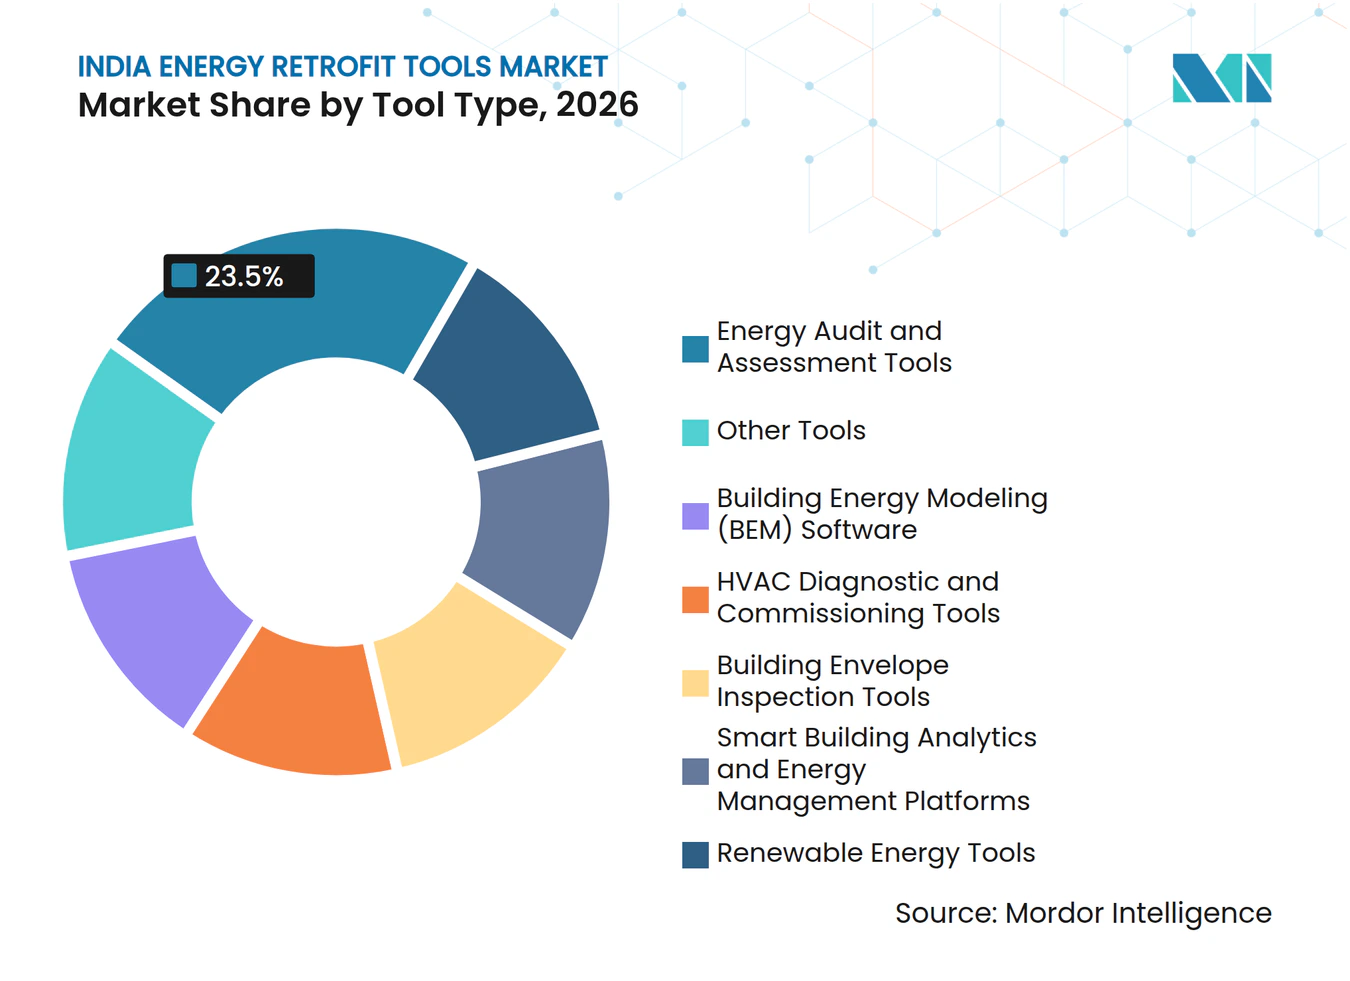
- Nach Tooltyp hielten Energieaudit- und Bewertungstools im Jahr 2026 einen Marktanteil von 23,5 % am indischen Markt für Energie-Retrofit-Tools, während Smart-Building-Analyse- und Energiemanagementsysteme bis 2032 voraussichtlich mit einem CAGR von 14,6 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Umsatzanteil von 24,7 % auf HVAC-Retrofit, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 14,2 % wachsen wird.
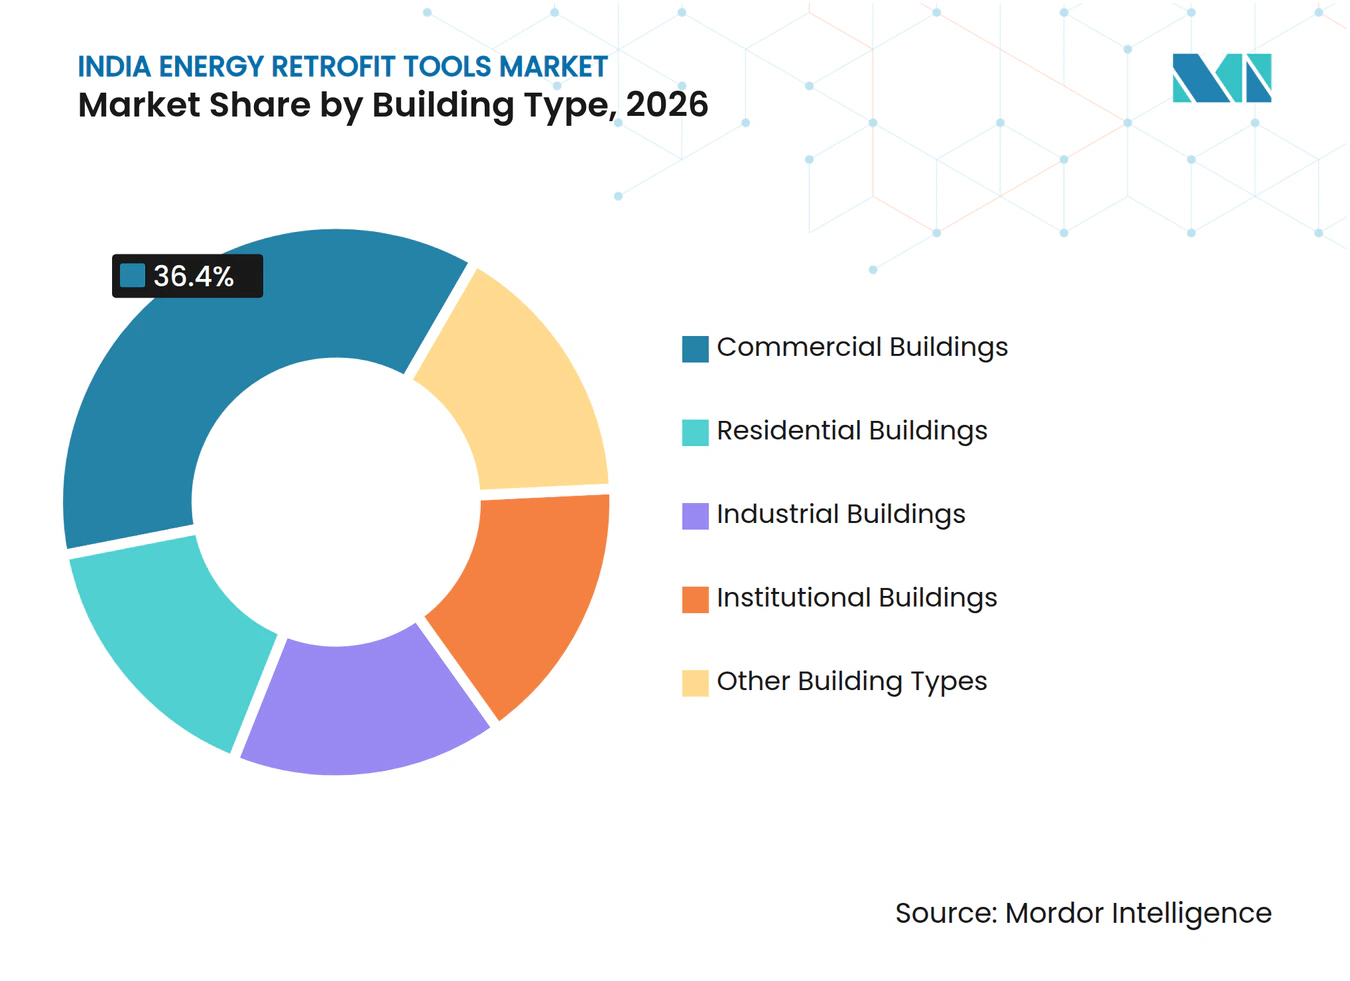
- Nach Gebäudetyp entfielen im Jahr 2026 36,4 % des Umsatzes auf Gewerbegebäude, während für Industriegebäude bis 2032 ein CAGR von 13,6 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des indischen Marktes für Energie-Retrofit-Tools
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Energiekosten und Spitzenlastgebühren | +2.10% | Gesamtindien, mit höchster Intensität in Delhi-NCR, Maharashtra, Karnataka und Tamil Nadu | Kurzfristig (≤ 2 Jahre) |
| ECBC-, ECSBC- und Energieeffizienz-Compliance-Anforderungen | +2.40% | National, mit frühen Gewinnen in Bundesstaaten, die ECSBC formal notifiziert haben: Karnataka, Uttar Pradesh, Tamil Nadu, Kerala, Rajasthan | Mittelfristig (2–4 Jahre) |
| Einführung von Smart Metern, IoT und vernetzten Gebäuden | +1.80% | APAC-Kernbereich – stark in Uttar Pradesh, Maharashtra, Tamil Nadu DISCOMs; Ausweitung auf Tier-2-Versorgungsgebiete unter RDSS | Kurz- bis mittelfristig |
| Unternehmensweite Netto-Null-, BRSR- und Lieferkettenberichterstattungsanforderungen | +1.50% | National, mit größter Konzentration bei BSE/NSE-notierten Gewerbe- und Industrieunternehmen in den sechs größten Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Retrofit-intensiver Gewerbe- und Industriegebäudebestand | +1.60% | Bengaluru, Delhi-NCR, Mumbai MMR, Hyderabad, Chennai, Pune, Kolkata; Ausweitung auf Industriekorridore in Gujarat und Andhra Pradesh | Mittel- bis langfristig |
| Energie-als-Dienstleistung und Modelle zur Leistungsvertragsgestaltung | +1.20% | National, mit Konzentration in gewerblichen und industriellen Segmenten in Rajasthan, Maharashtra, Karnataka und Andhra Pradesh | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Energiekosten und Spitzenlastgebühren
Die gewerblichen Stromtarife in Delhi stiegen von 0,09 USD pro Einheit im Jahr 2022 auf 0,14 USD pro Einheit im Jahr 2026, ein Anstieg von 42 % gemäß den zitierten Verteilungsunternehmensbeschlüssen. Diese Veränderung macht Energiesteuerungsgeräte für Betriebsbudgets im indischen Markt für Energie-Retrofit-Tools relevanter, insbesondere dort, wo Stromausgaben auf Standort- oder Mieterebene verfolgt werden. Tageszeit-abhängige Preisgestaltung für größere gewerbliche Verbraucher kann die Kosten des Spitzenlastverbrauchs erhöhen, einschließlich der in den Quellmaterialien beschriebenen Morgen- und Abend-Nachfragefenster, und die Nachfrageüberwachung wertvoller machen. Ein niedriger Leistungsfaktor kann ebenfalls finanzielle Belastungen verursachen, was das Interesse an der Blindleistungsüberwachung bei Elektrosystem-Upgrades erhöht und einen praktischen Grund schafft, die Geräteleistung zu messen. Facility-Manager sind daher eher geneigt, Retrofit-Tools anhand von Einsparungen und Amortisationszeiten zu bewerten, einschließlich vermiedener Spitzenlastgebühren und Leistungsfaktorstrafen, anstatt Ausgaben allein aufgrund der Anfangskosten aufzuschieben. Diese Dynamik kann Kaufzyklen verkürzen, wo der Energieverbrauch genau gemessen wird, und die resultierenden Einsparungen können anhand der eigenen Verbrauchsdaten der Immobilie verifiziert werden.
ECSBC- und Energieeffizienz-Compliance-Anforderungen
Das Bureau of Energy Efficiency hat den Energy Conservation and Sustainable Building Code 2024 in Kraft gesetzt, der den ECBC-2017-Rahmen ersetzt und Gewerbegebäude mit angeschlossenen Lasten von 100 kW oder mehr abdeckt[2]. Der Code umfasst die Leistungsstufen ECSBC, ECSBC+ und Super ECSBC, die Gebäudeeigentümern klare Compliance-Ziele anstelle einer einzigen Grundanforderung bieten. Diese Struktur kommt dem indischen Markt für Energie-Retrofit-Tools zugute, da Bewertung, Modellierung und Verifizierung zu praktischen Anforderungen für den Nachweis der Gebäudeleistung unter diesen Pfaden werden. Rajasthans Anreizstruktur verknüpft eine höhere Code-Compliance mit einem zusätzlichen Geschossflächenverhältnis, was Energieupgrades mit der Entwicklungsökonomie in Einklang bringt und den Fokus von der grundlegenden Compliance hin zu leistungsstärkeren Gebäuden verschiebt. Kerala hat im Januar 2025 die KSECBC-2025-Regeln notifiziert und damit den staatlichen Code von 2017 ersetzt. Das Energieprüfer-Rahmenwerk des BEE unterstützt darüber hinaus die wiederkehrende Nachfrage nach Prüfgeräten, unterstützender Software und dokumentierten Nachweisen, die erforderlich sind, wenn die Energieleistung einer Immobilie überprüft wird.
Einführung von Smart Metern, IoT und vernetzten Gebäuden
Der indische Markt für Energie-Retrofit-Tools gewinnt eine breitere Datenbasis, da Smart Meter und Gebäudesensoren in Gewerbe- und Industrieimmobilien immer verbreiteter werden. Smart Meter erzeugen Verbrauchsdaten, die mit Sensoren auf Gebäudeebene und Analysesystemen kombiniert werden können, wodurch versorgungsseitige und anlagenseitige Informationen enger zusammengeführt werden. Diese Verbindung hilft Asset-Managern, Lastmuster zu identifizieren, Verluste auf Geräteebene zu lokalisieren und zu überprüfen, ob ein Upgrade nach der Installation Einsparungen erzielt. Teilmessungs- und Lastdisaggregationstools können Energieverschwendung auf Geräteebene sichtbar machen, anstatt nur auf Standortebene, was die Grundlage für die Auswahl eines Retrofits verbessert. Vernetzte Daten können die Einführung von Analysen von Premium-Bürogebäuden auf mittelgroße Gewerbeimmobilien und größere Industriestandorte ausweiten, wo Facility-Teams klarere Betriebsinformationen benötigen. Die resultierende Nachfrage ist am stärksten dort, wo Integrationskosten beherrschbar sind, Daten sicher geteilt werden können und Anlagenbetreiber auf die bereitgestellten Informationen reagieren können.
Unternehmensweite Netto-Null-, BRSR- und Lieferkettenberichterstattungsanforderungen
SEBIs Rahmenwerk für Business Responsibility and Sustainability Reporting gilt für Indiens 1.000 größte börsennotierte Unternehmen nach Marktkapitalisierung und bringt Energieinformationen in einen formaleren Unternehmensberichterstattungsprozess. Forschungsarbeiten zu den Geschäftsjahren 2022–23 und 2023–24 ergaben eine hohe Berichterstattung zu Scope 1 und Scope 2, während die Scope-3-Berichterstattung sektorübergreifend zunahm[3]. Der indische Markt für Energie-Retrofit-Tools wird durch den Bedarf an Energieinformationen gestützt, die Prüfprozessen standhalten und auf den Gebäudebetrieb zurückgeführt werden können. BRSR Core erfordert eine Drittparteiprüfung für ausgewählte Energieintensitätskennzahlen, was geschätzte Energiewerte für regulierte Offenlegungen weniger geeignet macht und den Wert kalibrierter Aufzeichnungen erhöht. Kalibrierte Messgeräte, Prüftools und Mess- und Verifizierungsplattformen können die Qualität von Aufzeichnungen auf Anlagenebene verbessern und gleichzeitig die Abhängigkeit von technischen Schätzungen reduzieren. Dieser Bedarf ist besonders relevant für börsennotierte Unternehmen, die Gebäudebetrieb, Lieferkettenerwartungen und öffentliche Nachhaltigkeitsberichterstattung in Einklang bringen müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten und lange Amortisationszeiten | -1.20% | Gesamtindien, mit überproportionaler Auswirkung auf Tier-2/3-Städte und gewerbliche Gebäude im KMU-Maßstab | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken bei Legacy-BMS, SCADA und Messtechnik | -0.80% | National, mit den größten Reibungsverlusten in staatlichen Institutionsgebäuden und älteren Industriegeländen in Ostindien | Kurz- bis mittelfristig |
| Cybersicherheits- und Datensouveränitätsrisiken | -0.60% | National, mit zunehmendem regulatorischem Prüfdruck bei vernetzter Energieinfrastruktur über alle Gebäudetypen hinweg | Kurz- bis mittelfristig |
| Mangel an integrierten Energie- und Datenanalysefähigkeiten | -0.70% | Gesamtindien, mit dem akutesten Defizit in Tier-2/3-Städten und außerhalb der großen technischen Bildungseinrichtungscluster | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten und lange Amortisationszeiten
Die Kapitalkosten bleiben eine erhebliche Hürde für kleinere Gewerbegebäude und kleine Industrienutzer im indischen Markt für Energie-Retrofit-Tools, insbesondere dort, wo Eigentümer die Kosten nicht über ein großes Portfolio verteilen können. Große Retrofit-Projekte der Klasse A können Amortisationszeiten von etwa 3–5 Jahren aufweisen, während kleinere Immobilien aufgrund eines geringeren Energieverbrauchs und begrenzter potenzieller Einsparungen möglicherweise eine schwächere Wirtschaftlichkeit aufweisen. Geringere Auslastung, fragmentiertes Eigentum und begrenzte interne technische Kapazitäten können es erschweren, Investitionsentscheidungen zu koordinieren und zu bestimmen, wie finanzielle Vorteile verteilt werden. Energie-als-Dienstleistung-Verträge können die Vorabausgaben der Kunden reduzieren, indem Zahlungen an verifizierte Einsparungen geknüpft und die Leistungsverantwortung beim Dienstleister verbleibt. Diese Modelle sind jedoch im Allgemeinen für größere gewerbliche und industrielle Kunden geeigneter, die Projektschwellenwerte erfüllen und langfristige Verträge unterstützen können. Kleine und mittlere Unternehmen im Gebäudesektor haben auch einen eingeschränkteren Zugang zu Finanzierungsunterstützung, die für ausgewiesene energieintensive Industrien konzipiert ist, was den mittleren Markt einer anhaltenden Finanzierungslücke aussetzt.
Interoperabilitätslücken bei Legacy-BMS, SCADA und Messtechnik
Moderne Bewertungs- und Analyseprodukte können schwierig in ältere Gebäudemanagementsysteme zu integrieren sein, selbst wenn Kunden klare Energiesparmöglichkeiten identifizieren. Ältere Standorte können proprietäre Systeme verwenden, darunter Modbus RTU, ältere BACnet-Versionen oder geschlossene Herstellerplattformen, jeweils mit unterschiedlichen Datenformaten und Verbindungsanforderungen. Ein einzelner Campus kann gleichzeitig konventionelle Messgeräte, frühe automatisierte Zählerlesegeräte und neue Smart Meter enthalten, was die Datenzusammenführung erschwert. Dies erhöht den technischen Aufwand, den Spezialistenunterstützungsbedarf und die Kosten, die erforderlich sind, um ein einheitliches Energie-Dashboard zu erstellen, das Betreiber zuverlässig nutzen können. Bevorstehende Cybersicherheitsanforderungen für vernetzte Betriebstechnologie können eine weitere Integrationskosten-Ebene hinzufügen, insbesondere dort, wo bestehende Steuerungssysteme nicht für einen sicheren Datenaustausch ausgelegt wurden. Diese Herausforderungen können Upgrades verzögern und die Gesamtkosten von Smart-Analytics-Plattformen über den ursprünglichen Kaufpreis hinaus erhöhen, insbesondere in öffentlichen Einrichtungen und älteren Industriegeländen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tooltyp: Analyseplattformen gehen über eigenständige Prüfung hinaus
Energieaudit- und Bewertungstools machten 23,5 % des Umsatzes im Jahr 2026 aus, was auf wiederkehrende Audits zurückzuführen ist, die mit Compliance und Energieintensitätsverifizierung in Gewerbe- und Industrieimmobilien verbunden sind. Dieser Teil der indischen Energie-Retrofit-Tools-Branche umfasst tragbare Leistungsanalysatoren, Wärmebildkameras, Blower-Door-Geräte und digitale Audit-Management-Software, die zur Dokumentation von Zuständen vor der Durchführung von Verbesserungen verwendet werden. Der gewerbliche Code des BEE bietet einen Whole-Building-Performance-Pfad zum Nachweis der Code-Compliance[4]. Gebäudeenergiemodellierungssoftware unterstützt diese Arbeit, indem sie Architekten und Energieberatern hilft, die Gebäudeleistung vor oder während eines Upgrades zu bewerten, einschließlich der Auswirkungen vorgeschlagener Änderungen auf die Gesamtgebäudeergebnisse. HVAC-Diagnose- und Inbetriebnahmetools dienen bestehenden Systemen, die nicht mit ihrer beabsichtigten Effizienz betrieben werden, und helfen dabei festzustellen, ob Steuerung, Wartung oder Austausch erforderlich ist. Hüllenprüftools gewinnen ebenfalls an Relevanz, wo thermische Leistungsstandards eine Verifizierung erfordern, während Werkzeuge für erneuerbare Energien zunehmend in Leistungsvertragsprojektion einbezogen werden, die mehrere Maßnahmen kombinieren.
Smart-Building-Analyse- und Energiemanagementsysteme sind die am schnellsten wachsende Toolkategorie mit einem prognostizierten CAGR von 14,6 % für 2027–2032. Die Marktgröße des indischen Marktes für Energie-Retrofit-Tools für diese Plattformen wird durch den Bedarf gestützt, Energie-, Strom- und Gebäudesystemdaten zu verbinden, damit Immobilienteams von einer gemeinsamen Betriebsansicht aus arbeiten können. Offene Protokolle wie BACnet, Modbus TCP und MQTT können Verbindungsbarrieren bei älteren Immobilien reduzieren und eine breitere Palette von Geräten für die Analyseebene sichtbar machen. Anbieter wechseln von Einzelzweckprodukten zu übergeordneten Plattformen, die anlagenweite Betriebsabläufe, Energieverfolgung und den Vergleich gemessener Ergebnisse über die Zeit unterstützen. Schneider Electric führte EcoStruxure Foresight 2026 in Indien als Plattform ein, die Energie-, Strom- und Gebäudesysteme kombiniert. Diese Richtung unterstützt die Produktnachfrage, wo Live-Messtechnik und Gebäudesteuerung bereits verfügbar sind, und erhöht gleichzeitig die Bedeutung von Systemintegration, Datenqualität und laufendem Service.



Nach Anwendung: HVAC bleibt der größte Anwendungsfall, während die Integration erneuerbarer Energien zunimmt
HVAC-Retrofit hielt 24,7 % des Anwendungsumsatzes im Jahr 2026, da Heizungs-, Lüftungs- und Klimaanlagen erhebliche Energieverbraucher in Gewerbegebäuden sind. Der indische Markt für Energie-Retrofit-Tools erfordert weiterhin Inbetriebnahme- und Diagnosetools, da ältere Systeme ersetzt oder aufgerüstet werden, insbesondere in Immobilien, die mehrere Gerätegenerationen angesammelt haben. Variable-Refrigerant-Flow-Ersetzungen können eine detailliertere Inbetriebnahme erfordern als konventionelle Kaltwassersysteme, da die Leistung von der korrekten Einrichtung und Betriebssteuerung abhängt. Beleuchtungs-Retrofit-Aktivitäten bleiben relevant, wo frühe LED-Installationen keine Dimmung oder Belegungserkennung aufweisen und weitere Effizienzverbesserungen verfügbar sind. Gebäudehüllenarbeiten sind mit strengeren Wärmeleistungsanforderungen und der Notwendigkeit verbunden, zu überprüfen, ob ein abgeschlossenes Upgrade das beabsichtigte Ergebnis liefert. Elektrosystem-Upgrades unterstützen auch die Leistungsfaktorüberwachung und damit verbundene Compliance-Anforderungen, was die Nachfrage über die mechanischen Systeme hinaus ausweitet, die historisch die meiste Aufmerksamkeit erhalten haben.
Die Integration erneuerbarer Energien wird voraussichtlich bis 2032 mit einem CAGR von 14,2 % wachsen. Dieses Segment des indischen Marktes für Energie-Retrofit-Tools umfasst Überwachungssoftware für Solarstromerzeugung, Batteriemanagementsysteme und Netto-Messungs-Dashboards, die es Nutzern ermöglichen, Erzeugung und Gebäudebedarf gemeinsam zu betrachten. Die Nachfrage wird durch den Einsatz von Dachsolaranlagen und netzgekoppelten Solar-plus-Speichersystemen auf gewerblichen und industriellen Geländen angetrieben, wo Retrofit-Projekte sowohl den Energieverbrauch als auch die Versorgung adressieren können. Das Wachstum dieser Systeme erhöht den Bedarf an Tools, die Daten zwischen Wechselrichtern, Batterien, Messgeräten und Gebäudesteuerungen austauschen können. Diese Anforderung fügt dem konventionellen Retrofit-Stack eine eigenständige Ebene hinzu, anstatt bestehende Audit- oder HVAC-Produkte zu ersetzen. Warmwasserbereitungs- und Brauchwasseranwendungen entstehen auch in institutionellen und Gastgewerbeumgebungen durch Wärmepumpen-Retrofits, wo Diagnosen helfen können, die Geräteleistung und Betriebseinsparungen zu bewerten.
Nach Gebäudetyp: Industriestandorte bieten die schnellste Wachstumschance
Gewerbegebäude machten 36,4 % des Umsatzes im Jahr 2026 aus, gestützt durch Code-Compliance, unternehmensweite Energieberichterstattung und den Bedarf, Büroimmobilien aufzurüsten. Der indische Markt für Energie-Retrofit-Tools bedient diese Standorte mit Audit-, Mess-, Inbetriebnahme- und Analyseprodukten, die von der ersten Bewertung bis zum laufenden Betrieb eingesetzt werden können. Zertifizierungsrahmen für bestehende Gebäude, einschließlich GRIHA, können eine Energieleistungsverifizierung erfordern und Eigentümern einen anerkannten Prozess zur Aufzeichnung von Verbesserungen bieten. Das Handbuch für bestehende Gebäude von GRIHA bietet den Bewertungsansatz für diese Immobilien. Wohngebäude sind eine kleinere Anwendungsbasis, obwohl Eco Niwas Samhita 2024 für neue Wohngebäude mit angeschlossenen Lasten von 20 kW oder mehr gilt und eine vorgelagerte Nachfrage nach Modellierung und Verifizierung schafft. Institutionelle Immobilien, einschließlich Krankenhäuser, Campusanlagen und Regierungsbüros, haben ebenfalls eine erhebliche Energiesparmöglichkeit, da ihr Betrieb große und vielfältige Gerätelasten umfassen kann.
Für Industriegebäude wird bis 2032 ein CAGR von 13,6 % prognostiziert. Der indische Markt für Energie-Retrofit-Tools kann davon profitieren, wenn neue Anlagen Energiemanagement von Anfang an einbeziehen, anstatt nach der Inbetriebnahme und nachdem sich Betriebsmuster etabliert haben, einen komplexen Retrofit zu versuchen. Begünstigte von produktionsbezogenen Anreizen in den Bereichen Elektronik, Pharmazeutika, Lebensmittelverarbeitung und Batterieherstellung sind Teil dieser Chance, da Energiekosten und Energieleistung während der Anlagenplanung Beachtung finden. Perform-Achieve-and-Trade-Verpflichtungen erfordern auch, dass ausgewiesene energieintensive Anlagen Baselines festlegen und Audits durchführen, was wiederkehrende Arbeit anstelle einer einmaligen Erstbewertung schafft. Diese Bedingungen unterstützen die Nachfrage nach Energieprüfinstrumenten, HVAC-Diagnosen und Modellierungssoftware in Fabrikumgebungen, die Produktionsanforderungen mit Energiesteuerung in Einklang bringen müssen. Honeywell wurde im Dezember 2024 von Exide Energy ausgewählt, um Gebäudeautomation für einen Lithium-Ionen-Gigafactory-Campus in Bengaluru bereitzustellen.

Geografische Analyse
Die sieben größten Ballungsräume Bengaluru, Mumbai, Delhi-NCR, Hyderabad, Chennai, Pune und Kolkata bilden die größte Nachfragebasis für den indischen Markt für Energie-Retrofit-Tools. Diese Städte kombinieren Büroflächen der Klasse A mit börsennotierten Unternehmen als Mietern, die zuverlässigere Energiedaten für die Berichterstattung benötigen und Upgrades über größere Gebäudeportfolios finanzieren können. Delhis Erhöhung der gewerblichen Tarife stärkt die Einsparmöglichkeiten für Audit- und HVAC-Inbetriebnahmetools, auch für kleinere gewerbliche Nutzer, die den Stromkosten stark ausgesetzt sind. Bengalurus Konzentration von Technologieunternehmen und Immobilien-Investment-Trusts unterstützt den Einsatz vernetzter Gebäudeanalysen, da Asset-Manager wiederholbare Methoden zur Überwachung von Immobilien benötigen. Große Immobilienportfolios können Mess- und Softwareinvestitionen rechtfertigen, da Betreiber mehrere Anlagen verwalten, die Leistung zwischen Standorten vergleichen und gemeinsame Datenprozesse nutzen können. Diese geografische Basis verfügt auch über etabliertere Energieprüfer- und Systemintegrationskapazitäten als kleinere städtische Märkte, was es einfacher macht, von einem ersten Audit zu einem abgeschlossenen Projekt überzugehen.
Der Marktanteil des indischen Marktes für Energie-Retrofit-Tools entwickelt sich auch in Industriekorridoren in Gujarat, Tamil Nadu, Maharashtra und Andhra Pradesh. Fertigungsprojekte, die durch produktionsbezogene Anreize unterstützt werden, schaffen neue Nachfrage nach Audits, Diagnosen und Analysen, da Anlagen von Anfang an Energieeffizienz anstreben und Energiemanagement in ihr Betriebsdesign integrieren. Die formale Code-Notifizierung in Tamil Nadu kann einen klareren Beschaffungsauslöser bieten als freiwillige Übernahme anderswo, da sie Eigentümern und Projektteams eine definierte Compliance-Grundlage gibt. Honeywells Gebäudeautomationsvertrag vom Dezember 2024 für Exide Energys 80 Hektar großen Bengaluru-Lithium-Ionen-Gigafactory-Campus veranschaulicht den Umfang relevanter Industriegelände-Einsätze. Emersons Ovation Green SCADA-Software unterstützt Adani Green Energys 3,55 GWh Batteriespeichersystem in Khavda, Gujarat. Diese Einsätze zeigen die Verbindung zwischen standortbezogenem Energiemanagement, industriellen Steuerungen und größerer erneuerbarer Energieinfrastruktur, auch wenn die Projekte an verschiedenen Punkten in der Wertschöpfungskette operieren.
Tier-2- und Tier-3-Städte wie Coimbatore, Surat, Jaipur, Nagpur, Lucknow und Ahmedabad stellen eine aufkommende, aber relativ langsamer wachsende Nachfragebasis für den indischen Markt für Energie-Retrofit-Tools dar. Geringere Tarifsensitivität, fragmentiertes Eigentum und begrenzte Verfügbarkeit zertifizierter Energieprüfer können die Einführung verzögern, da kleinere Gebäudeeigentümer oft weniger Kapazität haben, mehrteilige Retrofit-Projekte zu planen, zu beschaffen und zu verwalten. Rajasthans Geschossflächenverhältnis-Anreizmodell ist für Entwicklerentscheidungen in Jaipur und Jodhpur relevant, wo Landnutzungsvorteile die kommerzielle Relevanz von Gebäudeleistungsverbesserungen erhöhen können. Keralas Regeln vom Januar 2025 erweitern die Code-Anforderungen auf Gewerbegebäude mit angeschlossenen Lasten von 100 kW oder mehr. Smart-Meter- und vernetzte Geräteeinsätze können die Datentransparenz in kleineren Versorgungsgebieten schrittweise verbessern, indem sie Betreibern konsistentere Aufzeichnungen über Last und Energieverbrauch bereitstellen. Eine verbesserte Datenverfügbarkeit kann den adressierbaren Markt für Analysetools über die großen Städte hinaus ausweiten, obwohl der Zugang zu qualifizierten Prüfern und lokalen Integrationspartnern eine wichtige Überlegung bleibt.
Wettbewerbslandschaft
Marktkonzentration
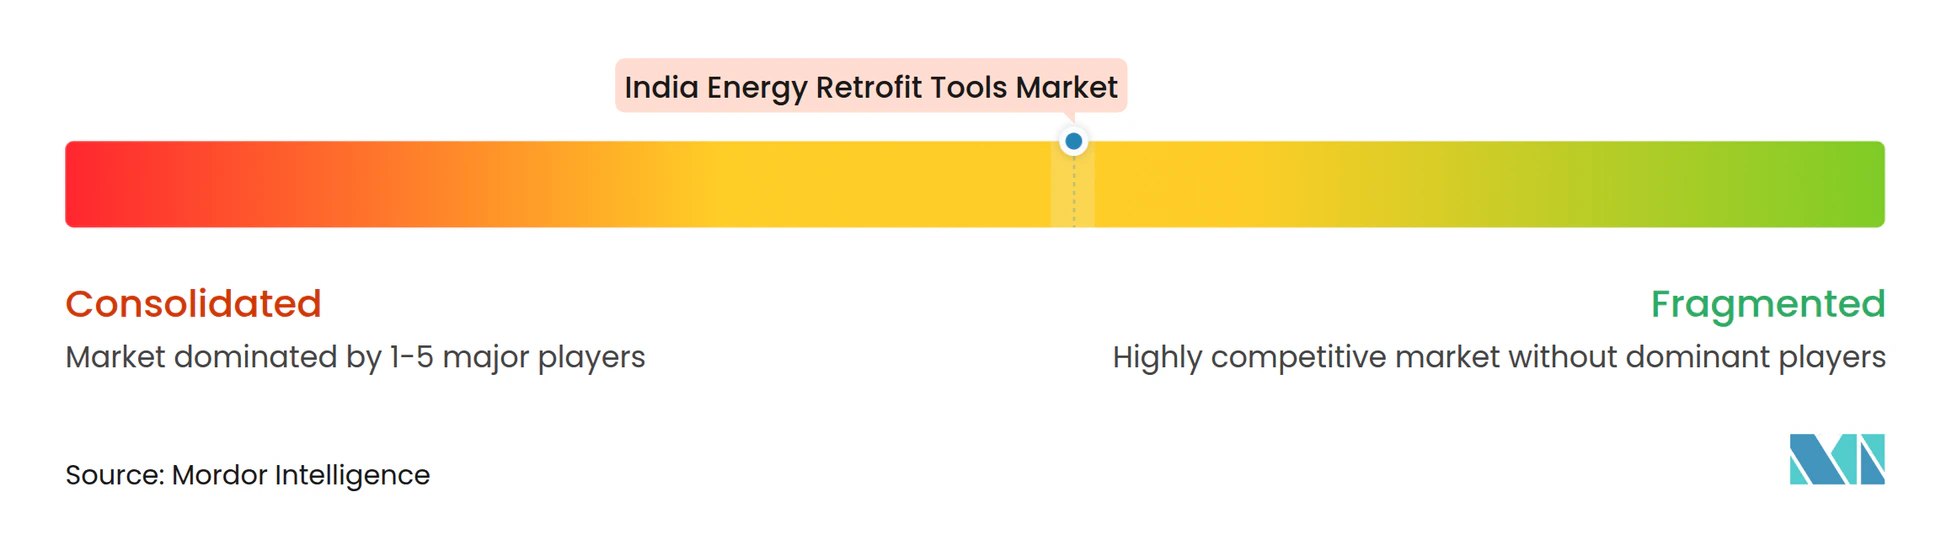
Der indische Markt für Energie-Retrofit-Tools ist auf der Produktebene mäßig konsolidiert und stärker konzentriert, wo Anbieter integrierte Plattformen oder Energie-als-Dienstleistung-Verträge anbieten. Honeywell, Schneider Electric, Siemens, Johnson Controls und ABB haben etablierte Positionen in Gebäudemanagement, Energiemanagement und HVAC-Steuerungen, was ihnen Einblick in mehrere Elemente der Betriebssysteme eines Gebäudes verschafft. Ihre installierten Basen und Servicebeziehungen helfen ihnen, Upgrades in bestehende Gewerbeimmobilien zu verkaufen, da Kunden die Kompatibilität mit bereits vorhandenen Geräten bevorzugen können. Der indische Markt für Energie-Retrofit-Tools umfasst auch Energiedienstleistungsspezialisten, die den Einsatz mit ergebnisgebundenen Verträgen bündeln und mehr Verantwortung für die Verifizierung von Einsparungen übernehmen. Diese Struktur kann die Vorabkapitalbarriere für Kunden reduzieren, insbesondere bei größeren gewerblichen und industriellen Kunden, die über ausreichend Größe für eine leistungsbasierte Vereinbarung verfügen. Interoperabilität, Cybersicherheit und Compliance-Fähigkeit können die Anbieterauswahl beeinflussen, da vernetzte Einsätze komplexer werden und Gebäudeeigentümer das Betriebsrisiko begrenzen möchten.
Schneider Electric führte EcoStruxure Foresight 2026 ein und kombinierte Energie-, Strom- und Gebäudefunktionen in einer übergeordneten Plattform. Honeywells Exide-Energy-Projekt liefert ein Beispiel für Anbieter, die von Steuerungen zu integriertem Standortmanagement auf einem komplexen Fertigungscampus expandieren. Emersons Khavda-Einsatz ist ein weiteres Beispiel, das Industriesoftware mit erneuerbaren Speicherbetrieben verbindet. Diese Entwicklungen legen größeren Wert auf Software, Datenverarbeitung, Lebenszyklusunterstützung und die Fähigkeit, Informationen von verschiedenen Arten von Betriebsgeräten zu verwalten. Sie erhöhen auch den Wettbewerbsdruck auf Unternehmen, die nur einzelne Geräte anbieten, da Kunden ein stärker integriertes Betriebsmodell bevorzugen können. Die Verschiebung beseitigt nicht den Bedarf an spezialisierten Tools, platziert diese Tools jedoch innerhalb eines breiteren Systems aus Überwachung, Steuerung, Berichterstattung und Service.
HVAC-fokussierte Anbieter erweitern lokale Fertigungs- und Entwicklungsaktivitäten, da der Retrofit-Zyklus wächst. Daikin-Rechi India begann im März 2026 mit dem Bau einer Rotationskompressoranlage in Sri City mit einer Phase-1-Kapazität von 2 Millionen Kompressoren jährlich. Lokale Versorgung kann die Verfügbarkeit von Geräten unterstützen, die neben Diagnose- und Inbetriebnahmetools eingesetzt werden, und kann Lieferzeiten für die Projektabwicklung verkürzen. Der indische Markt für Energie-Retrofit-Tools hat noch offene Bereiche in digitalen Gebäudezwillingen, integrierten Mess- und Verifizierungssystemen und cybersicherheitsfähiger Gebäude-IoT-Middleware. BEE-Prüferanforderungen und zukünftige Regeln für vernetzte Anlagen können Anbieter mit nachgewiesener Compliance-, Datenverwaltungs- und technischer Integrationsfähigkeit bevorzugen.
Marktführer der indischen Energie-Retrofit-Tools-Branche
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Johnson Controls International plc
-
ABB Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Emersons Ovation Green SCADA-Software unterstützt Adani Green Energys 3,55 GWh BESS in Khavda, Gujarat, den weltweit größten Batterieenergiespeichereinsatz an einem einzigen Standort außerhalb Chinas, der in 10 Monaten realisiert wurde; der Einsatz markiert Indiens bisher größte Konvergenz von industriellen Energiemanagement-Tools und versorgungsskalierter erneuerbarer Speicherung.
- Juli 2026: Das Ministerium für Energie veröffentlicht den Entwurf einer ECSBC-Änderung, der obligatorische BEE-Sternbewertungen von 3 bis 5 Sternen für alle Gebäude über 20.000 m² vorschlägt und neue Büro- und Gewerbebauten abdeckt; die Änderung signalisiert eine erhebliche Verschärfung des Gebäudeenergie-Compliance-Regimes.
- März 2026: Daikin-Rechi India beginnt mit dem Bau einer Rotationskompressoranlage im Wert von RS 547 Crore in Sri City, Andhra Pradesh, mit einer Zielproduktion von 2 Millionen Kompressoren jährlich in Phase eins; die Anlage unterstützt die Lokalisierung von HVAC-Lieferketten und wird die Einsatzkosten für Retrofit-Tools bei HVAC-Diagnose- und Inbetriebnahmeaktivitäten direkt reduzieren.
- Januar 2026: Die Regierung von Kerala notifiziert die KSECBC-2025-Regeln und ersetzt damit den Kerala State Energy Conservation Building Code von 2017; die neuen Regeln erweitern ECSBC-konforme Anforderungen auf Gewerbegebäude mit angeschlossenen Lasten von 100 kW oder mehr im gesamten Bundesstaat.
Berichtsumfang des indischen Marktes für Energie-Retrofit-Tools
Der Markt für Energie-Retrofit-Tools umfasst Software, Diagnosegeräte, Analyseplattformen und Bewertungstools, die zur Identifizierung, Bewertung, Planung, Gestaltung, Umsetzung, Überwachung und Optimierung von Energieeffizienzverbesserungen in bestehenden Gebäuden und Anlagen eingesetzt werden. Diese Tools bewerten die aktuelle Energieleistung und identifizieren Möglichkeiten zur Reduzierung des Energieverbrauchs, der Betriebskosten und der Emissionen durch Upgrades an Systemen wie HVAC, Beleuchtung, Gebäudehüllen, Steuerungen und Anlagen für erneuerbare Energien.
Der indische Markt für Energie-Retrofit-Tools ist nach Tooltyp, Anwendung und Gebäudetyp segmentiert. Nach Tooltyp ist der Markt in Gebäudeenergiemodellierungssoftware (BEM-Software), Energieaudit-Tools, HVAC-Diagnosetools, Gebäudehüllen-Prüftools, Smart-Building-Analysen und Werkzeuge für erneuerbare Energien segmentiert. Nach Anwendung ist der Markt in HVAC-Retrofit, Beleuchtungs-Retrofit, Hüllen-Retrofit, Heizungssysteme, Elektrosysteme und Integration erneuerbarer Energien segmentiert. Nach Gebäudetyp ist der Markt in Wohn-, Gewerbe-, Industrie- und institutionelle Gebäude segmentiert. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Gebäudeenergiemodellierungssoftware (BEM-Software) |
| Energieaudit- und Bewertungstools |
| HVAC-Diagnose- und Inbetriebnahmetools |
| Gebäudehüllen-Prüftools |
| Smart-Building-Analyse- und Energiemanagementsysteme |
| Werkzeuge für erneuerbare Energien |
| Sonstige Tools |
| HVAC-Retrofit |
| Beleuchtungs-Retrofit |
| Gebäudehüllen-Retrofit |
| Heizungs- und Kühlsysteme |
| Warmwasserbereitung und Brauchwasser |
| Elektrosysteme und -geräte |
| Integration erneuerbarer Energien |
| Sonstige Anwendungen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige Gebäudetypen |
| Nach Tooltyp | Gebäudeenergiemodellierungssoftware (BEM-Software) |
| Energieaudit- und Bewertungstools | |
| HVAC-Diagnose- und Inbetriebnahmetools | |
| Gebäudehüllen-Prüftools | |
| Smart-Building-Analyse- und Energiemanagementsysteme | |
| Werkzeuge für erneuerbare Energien | |
| Sonstige Tools | |
| Nach Anwendung | HVAC-Retrofit |
| Beleuchtungs-Retrofit | |
| Gebäudehüllen-Retrofit | |
| Heizungs- und Kühlsysteme | |
| Warmwasserbereitung und Brauchwasser | |
| Elektrosysteme und -geräte | |
| Integration erneuerbarer Energien | |
| Sonstige Anwendungen | |
| Nach Gebäudetyp | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstige Gebäudetypen |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der indische Markt für Energie-Retrofit-Tools bis 2032 erreichen?
Es wird prognostiziert, dass er bis 2032 1,66 Milliarden USD erreichen wird, ausgehend von 0,97 Milliarden USD im Jahr 2027 bei einem CAGR von 11,38 %.
Welche Toolkategorie wächst in Indien am schnellsten?
Smart-Building-Analyse- und Energiemanagementsysteme werden voraussichtlich bis 2032 mit einem CAGR von 14,6 % wachsen.
Welche Anwendung hat die größte Umsatzbasis?
HVAC-Retrofit hielt 24,7 % des Anwendungsumsatzes im Jahr 2026, gestützt durch den Energieverbrauch bestehender gewerblicher HVAC-Systeme.
Warum sind Energieaudit-Tools für Gebäudeeigentümer wichtig?
Sie unterstützen die Code-Compliance, die Verifizierung der Energieintensität und Entscheidungen über Upgrades auf der Grundlage gemessener Gebäudeleistung.
Welcher Gebäudetyp expandiert am schnellsten?
Für Industriegebäude wird bis 2032 ein CAGR von 13,6 % prognostiziert, gestützt durch neue Fertigungsanlagen und Prüfanforderungen.
Wie beeinflussen indische Gebäudevorschriften die Retrofit-Nachfrage?
ECSBC-Anforderungen und staatliche Code-Notifizierungen erhöhen den Bedarf an Energiebewertungs-, Modellierungs-, Mess- und Leistungsverifizierungstools.