
Tamaño y participación del mercado de herramientas de retrofitting energético en India
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.87 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.66 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.38 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de herramientas de retrofitting energético en India por Mordor Intelligence
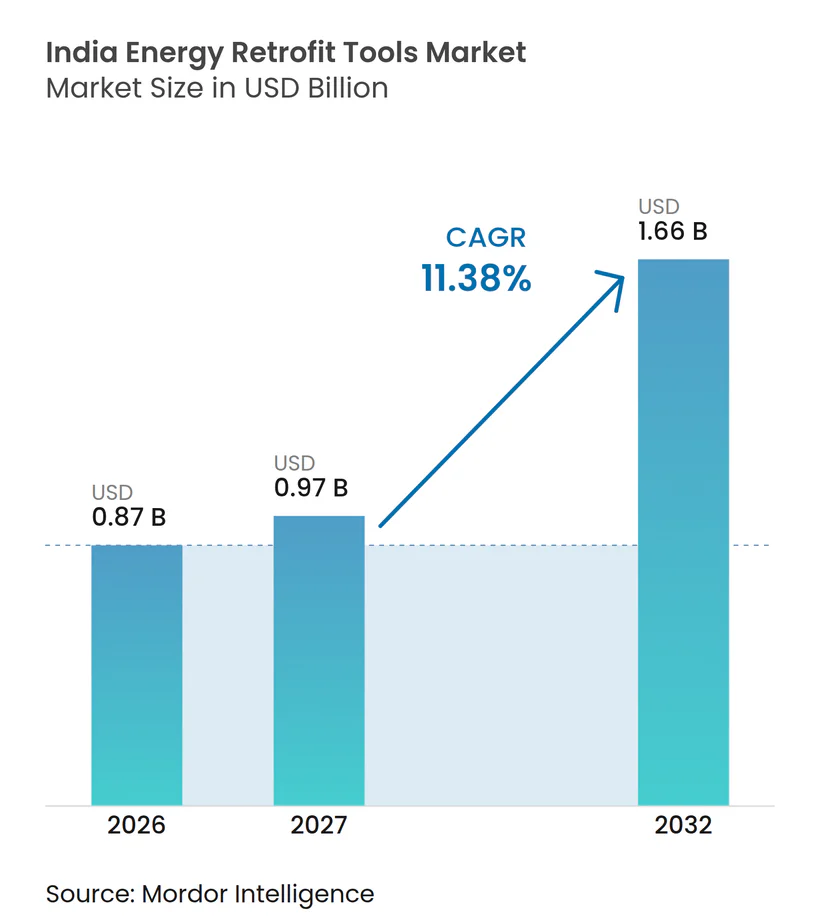
Se espera que el tamaño del mercado de herramientas de retrofitting energético en India aumente de 0,87 mil millones de USD en 2026 a 0,97 mil millones de USD en 2027 y alcance 1,66 mil millones de USD en 2032, a una CAGR del 11,38% durante 2027-2032. El mercado de herramientas de retrofitting energético en India está respaldado por los mayores costos de energía comercial, los requisitos de los códigos de construcción, los sensores conectados y un gran parque de propiedades antiguas que necesitan mejoras de rendimiento. La enmienda borrador de julio de 2026 del Ministerio de Energía propone calificaciones de 3 a 5 estrellas de la Oficina de Eficiencia Energética para edificios de más de 20.000 m², lo que reforzaría los requisitos de retrofitting para grandes oficinas, propiedades comerciales y edificios residenciales[1]. Los datos de energía de los edificios son cada vez más importantes para los propietarios porque el cumplimiento normativo, el control operativo y la elaboración de informes dependen ahora del rendimiento medido. El mercado de herramientas de retrofitting energético en India favorece, por tanto, los productos que conectan auditorías, medición, controles de edificios e informes de rendimiento. La competencia está evolucionando más allá de los dispositivos individuales hacia acuerdos de servicio que vinculan el despliegue tecnológico con los resultados energéticos verificados.
Conclusiones clave del informe
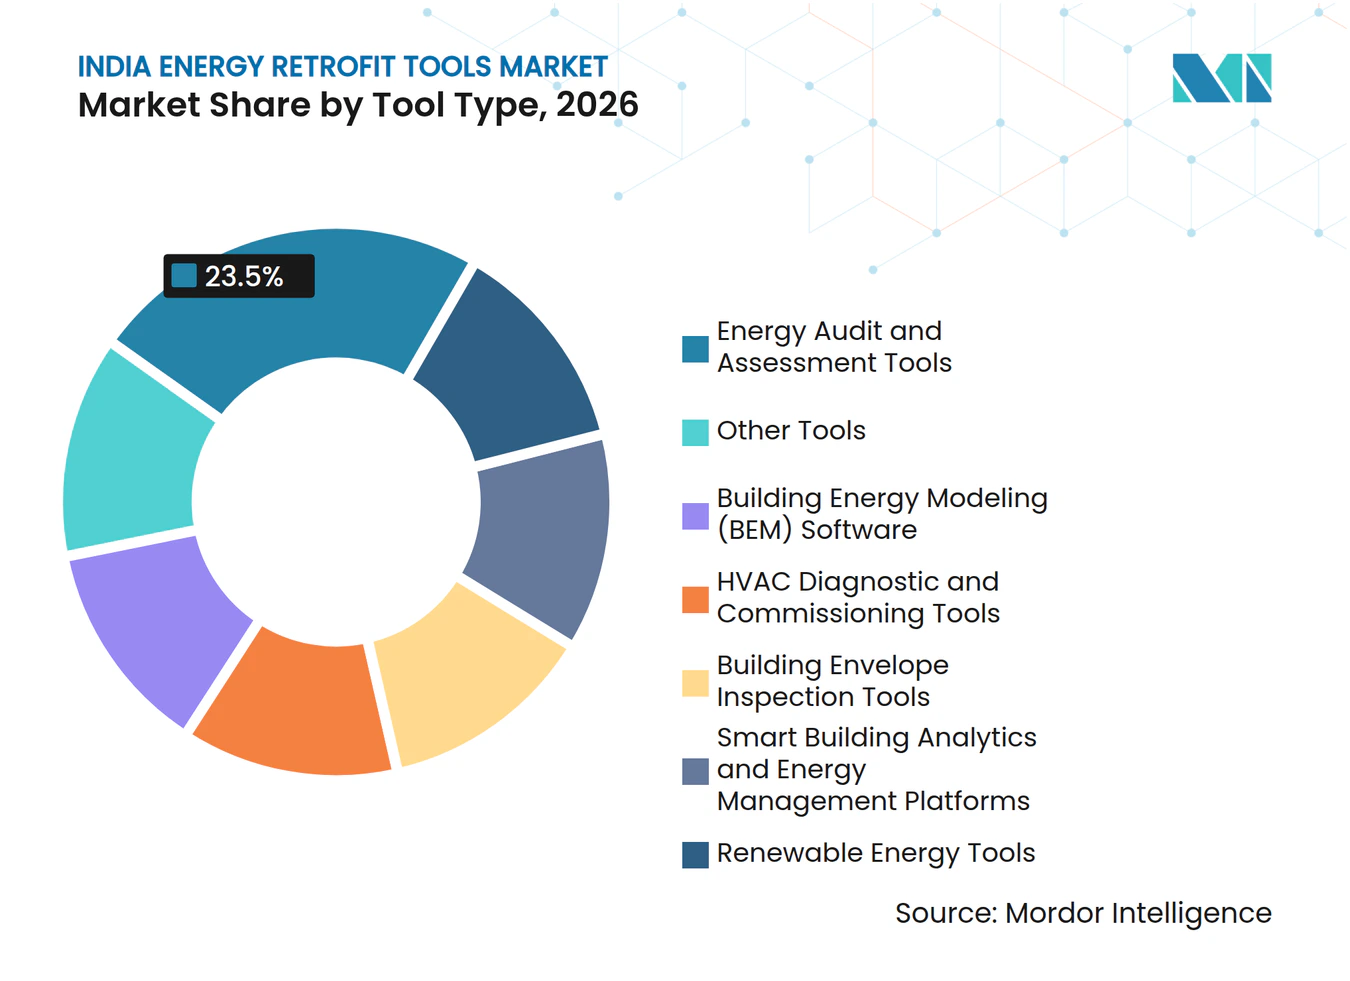
- Por tipo de herramienta, las herramientas de auditoría y evaluación energética representaron el 23,5% de la participación del mercado de herramientas de retrofitting energético en India en 2026, mientras que se proyecta que las plataformas de análisis de edificios inteligentes y gestión energética crezcan a una CAGR del 14,6% hasta 2032.
- Por aplicación, el retrofitting de HVAC representó el 24,7% de los ingresos en 2026, mientras que se prevé que la integración de energías renovables crezca a una CAGR del 14,2% hasta 2032.
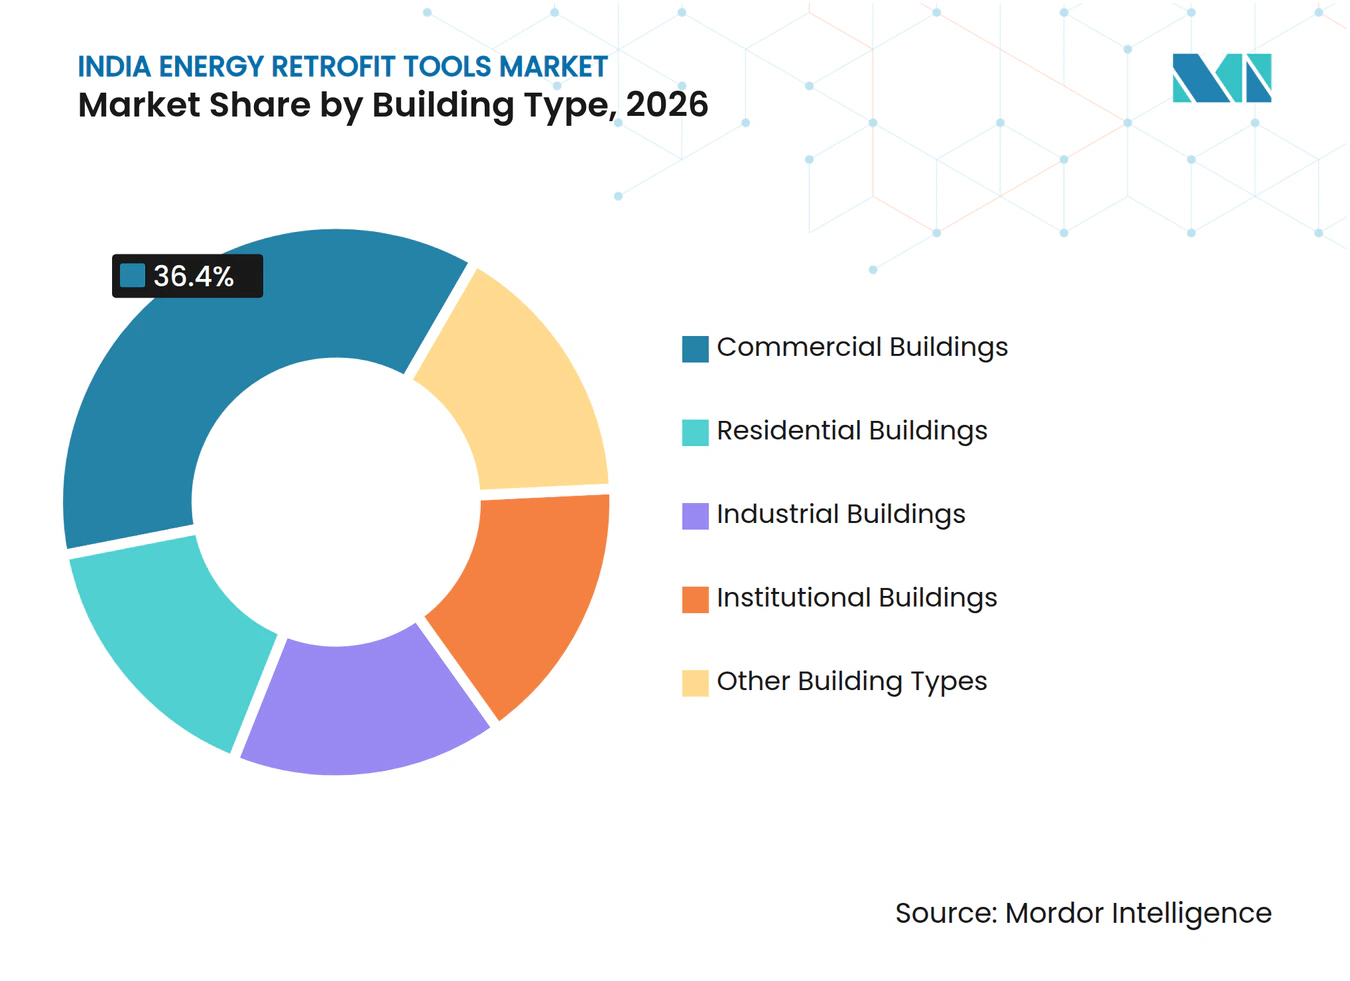
- Por tipo de edificio, los edificios comerciales representaron el 36,4% de los ingresos en 2026, mientras que se prevé que los edificios industriales crezcan a una CAGR del 13,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e información del mercado de herramientas de retrofitting energético en India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de los costos de energía y cargos por demanda máxima | +2.10% | A nivel nacional, con mayor intensidad en Delhi-NCR, Maharashtra, Karnataka y Tamil Nadu | Corto plazo (≤ 2 años) |
| Requisitos de cumplimiento del ECBC, ECSBC y eficiencia energética | +2.40% | Nacional, con ganancias tempranas en los estados que han notificado formalmente el ECSBC: Karnataka, Uttar Pradesh, Tamil Nadu, Kerala, Rajasthan | Mediano plazo (2–4 años) |
| Adopción de medidores inteligentes, IoT y edificios conectados | +1.80% | Núcleo de APAC — fuerte en las DISCOMs de Uttar Pradesh, Maharashtra y Tamil Nadu; expansión a áreas de servicios públicos de nivel 2 bajo el RDSS | Corto a mediano plazo |
| Requisitos de reporte de cero emisiones netas corporativas, BRSR y cadena de suministro | +1.50% | Nacional, con mayor concentración en empresas comerciales e industriales cotizadas en BSE/NSE en las seis principales metrópolis | Mediano plazo (2–4 años) |
| Parque de edificios comerciales e industriales con alta necesidad de retrofitting | +1.60% | Bengaluru, Delhi-NCR, Mumbai MMR, Hyderabad, Chennai, Pune, Kolkata; expansión a corredores industriales en Gujarat y Andhra Pradesh | Mediano a largo plazo |
| Modelos de energía como servicio y contratación por rendimiento | +1.20% | Nacional, con concentración en segmentos C&I en Rajasthan, Maharashtra, Karnataka y Andhra Pradesh | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los costos de energía y cargos por demanda máxima
Las tarifas de electricidad comercial en Delhi aumentaron de 0,09 USD por unidad en 2022 a 0,14 USD por unidad en 2026, un incremento del 42% según las órdenes de las empresas distribuidoras citadas. Este cambio hace que los equipos de control energético sean más relevantes para los presupuestos operativos en el mercado de herramientas de retrofitting energético en India, especialmente donde el gasto en electricidad se registra a nivel de sitio o inquilino. La tarificación por hora del día para los grandes consumidores comerciales puede aumentar el costo del consumo en horas pico, incluidas las ventanas de demanda matutina y vespertina descritas en el material fuente, y hacer que el monitoreo de la demanda sea más valioso. Un bajo factor de potencia también puede generar cargos financieros, lo que aumenta el interés en el monitoreo de potencia reactiva dentro de las actualizaciones de sistemas eléctricos y añade una razón práctica para medir el rendimiento de los equipos. Por lo tanto, los administradores de instalaciones son más propensos a evaluar las herramientas de retrofitting en función de los ahorros y el período de recuperación de la inversión, incluidos los cargos por demanda máxima evitados y las penalizaciones por factor de potencia, en lugar de diferir el gasto únicamente por el costo inicial. Esta dinámica puede acortar los ciclos de compra donde el uso de energía se mide de cerca, y los ahorros resultantes pueden verificarse con los propios datos de consumo de la propiedad.
Requisitos de cumplimiento del ECSBC y eficiencia energética
La Oficina de Eficiencia Energética puso en funcionamiento el Código de Construcción Sostenible y Conservación de Energía 2024, que reemplazó el marco ECBC 2017 y cubre edificios comerciales con cargas conectadas de 100 kW o más[2]. El código incluye los niveles de rendimiento ECSBC, ECSBC+ y Super ECSBC, que ofrecen a los propietarios de edificios objetivos de cumplimiento diferenciados en lugar de un único requisito básico. Esta estructura beneficia al mercado de herramientas de retrofitting energético en India, ya que la evaluación, el modelado y la verificación se convierten en requisitos prácticos para demostrar el rendimiento del edificio bajo estas vías. La estructura de incentivos de Rajasthan vincula un mayor cumplimiento del código con una mayor relación de área de piso, alineando las mejoras energéticas con la economía del desarrollo y desplazando el enfoque del cumplimiento básico hacia edificios de mejor rendimiento. Kerala notificó las reglas KSECBC 2025 en enero de 2025, reemplazando el código estatal de 2017. El marco de auditores energéticos de la BEE respalda además la demanda recurrente de equipos de auditoría, software de apoyo y evidencia documentada requerida cuando se revisa el rendimiento energético de una propiedad.
Adopción de medidores inteligentes, IoT y edificios conectados
El mercado de herramientas de retrofitting energético en India obtiene una base de datos más amplia a medida que los medidores inteligentes y los sensores de edificios se vuelven más comunes en propiedades comerciales e industriales. Los medidores inteligentes generan datos de consumo que pueden combinarse con sensores a nivel de edificio y sistemas de análisis, acercando la información del lado de la empresa de servicios públicos y del lado de las instalaciones. Esta conexión ayuda a los gestores de activos a identificar patrones de carga, localizar pérdidas a nivel de equipo y verificar si una mejora está generando ahorros tras su instalación. Las herramientas de submedición y desagregación de carga pueden hacer visible el desperdicio de energía a nivel de equipo, en lugar de solo a nivel de sitio, lo que mejora la base para seleccionar un retrofitting. Los datos conectados pueden extender la adopción de análisis desde edificios de oficinas premium hasta propiedades comerciales de tamaño mediano y sitios industriales más grandes donde los equipos de instalaciones necesitan información operativa más clara. La demanda resultante es más fuerte donde los costos de integración son manejables, los datos pueden compartirse de forma segura y los operadores de instalaciones pueden actuar sobre la información proporcionada.
Requisitos de reporte de cero emisiones netas corporativas, BRSR y cadena de suministro
El marco de Reporte de Responsabilidad Empresarial y Sostenibilidad de SEBI se aplica a las 1.000 principales empresas cotizadas de India por capitalización de mercado, incorporando la información energética en un proceso de reporte corporativo más formal. La investigación que cubre los ejercicios fiscales 2022-23 y 2023-24 encontró un alto nivel de reporte de Alcance 1 y Alcance 2, mientras que el reporte de Alcance 3 aumentó en todos los sectores[3]. El mercado de herramientas de retrofitting energético en India está respaldado por la necesidad de información energética que pueda resistir los procesos de aseguramiento y ser rastreada hasta las operaciones del edificio. El BRSR Core requiere aseguramiento de terceros para determinadas métricas de intensidad energética, lo que hace que los valores energéticos estimados sean menos adecuados para las divulgaciones reguladas y aumenta el valor de los registros calibrados. Los medidores calibrados, las herramientas de auditoría y las plataformas de medición y verificación pueden mejorar la calidad de los registros a nivel de instalación y reducir la dependencia de las estimaciones de ingeniería. Esta necesidad es especialmente relevante para las empresas cotizadas que deben conciliar las operaciones de los edificios, las expectativas de la cadena de suministro y los informes públicos de sostenibilidad.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo inicial y largos períodos de recuperación de la inversión | -1.20% | A nivel nacional, con un impacto desproporcionado en ciudades de nivel 2/3 y edificios comerciales de escala PYME | Mediano plazo (2–4 años) |
| Brechas de interoperabilidad en BMS heredados, SCADA y medición | -0.80% | Nacional, con mayor fricción en edificios institucionales de propiedad gubernamental y campus industriales heredados en el este de India | Corto a mediano plazo |
| Exposición a ciberseguridad y soberanía de datos | -0.60% | Nacional, con creciente escrutinio regulatorio en infraestructura energética conectada en todos los tipos de edificios | Corto a mediano plazo |
| Escasez de habilidades integradas en energía y análisis de datos | -0.70% | A nivel nacional, con la mayor carencia en ciudades de nivel 2/3 y fuera de los principales clusters de instituciones técnicas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial y largos períodos de recuperación de la inversión
El costo de capital sigue siendo una barrera significativa para los edificios comerciales más pequeños y los usuarios industriales pequeños en el mercado de herramientas de retrofitting energético en India, especialmente donde los propietarios no pueden distribuir los costos en una cartera grande. Los grandes proyectos de retrofitting de Grado A pueden tener períodos de recuperación de alrededor de 3 a 5 años, mientras que las propiedades más pequeñas pueden tener una economía más débil debido a un menor consumo de energía y un potencial de ahorro limitado. La baja ocupación, la propiedad fragmentada y la capacidad técnica interna limitada pueden dificultar la coordinación de las decisiones de inversión y la determinación de cómo se distribuyen los beneficios financieros. Los contratos de energía como servicio pueden reducir el gasto inicial del cliente vinculando los pagos a los ahorros verificados y asignando la responsabilidad del rendimiento al proveedor de servicios. Sin embargo, estos modelos son generalmente más viables para cuentas comerciales e industriales más grandes que cumplen con los umbrales de tamaño de proyecto y pueden respaldar contratos a largo plazo. Las pequeñas y medianas empresas del sector de la construcción también tienen un acceso más limitado al apoyo financiero diseñado para industrias de uso intensivo de energía designadas, dejando al mercado intermedio expuesto a una brecha de financiamiento continua.
Brechas de interoperabilidad en BMS heredados, SCADA y medición
Los productos modernos de evaluación y análisis pueden ser difíciles de integrar con sistemas de gestión de edificios más antiguos, incluso cuando los clientes identifican oportunidades claras de ahorro energético. Los sitios más antiguos pueden utilizar sistemas propietarios, incluidos Modbus RTU, versiones anteriores de BACnet o plataformas de proveedores cerradas, cada uno con diferentes formatos de datos y requisitos de conexión. Un solo campus puede contener medidores convencionales, dispositivos de lectura automática de medidores tempranos y nuevos medidores inteligentes simultáneamente, lo que complica la consolidación de datos. Esto aumenta el trabajo técnico, el soporte especializado y los costos necesarios para producir un panel de control energético unificado que los operadores puedan utilizar de manera confiable. Los próximos requisitos de ciberseguridad para la tecnología operativa conectada pueden añadir otra capa de costo de integración, especialmente donde los sistemas de control existentes no fueron diseñados para el intercambio seguro de datos. Estos desafíos pueden retrasar las actualizaciones y aumentar el costo total de las plataformas de análisis inteligente más allá del precio de compra inicial, especialmente en instituciones públicas y campus industriales más antiguos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de herramienta: las plataformas de análisis van más allá de la auditoría independiente
Las herramientas de auditoría y evaluación energética representaron el 23,5% de los ingresos de 2026, lo que refleja las auditorías recurrentes vinculadas al cumplimiento y la verificación de la intensidad energética en propiedades comerciales e industriales. Esta parte de la industria de herramientas de retrofitting energético en India incluye analizadores de energía portátiles, cámaras de imágenes térmicas, equipos de puerta soplante y software de gestión de auditoras digitales utilizados para documentar las condiciones antes de realizar mejoras. El código comercial de la BEE proporciona una vía de rendimiento de edificio completo para demostrar el cumplimiento del código[4]. El software de modelado energético de edificios respalda este trabajo al ayudar a arquitectos y consultores energéticos a evaluar el rendimiento del edificio antes o durante una mejora, incluido el efecto de los cambios propuestos en los resultados del edificio completo. Las herramientas de diagnóstico y puesta en marcha de HVAC sirven a los sistemas existentes que no operan con la eficiencia prevista y ayudan a determinar si se requieren controles, mantenimiento o reemplazo. Las herramientas de inspección de envolvente también ganan relevancia donde los estándares de rendimiento térmico requieren verificación, mientras que las herramientas de energía renovable se incluyen cada vez más en proyectos de contratación por rendimiento que combinan varias medidas.
Las plataformas de análisis de edificios inteligentes y gestión energética son la categoría de herramientas de más rápido crecimiento, con una CAGR proyectada del 14,6% para 2027-2032. El tamaño del mercado de herramientas de retrofitting energético en India para estas plataformas está respaldado por la necesidad de conectar datos de energía, potencia y sistemas de edificios para que los equipos de propiedades puedan trabajar desde una vista operativa común. Los protocolos abiertos como BACnet, Modbus TCP y MQTT pueden reducir las barreras de conexión en propiedades más antiguas y hacer que una gama más amplia de equipos sea visible para la capa de análisis. Los proveedores están evolucionando de productos de propósito único a plataformas supervisoras que respaldan las operaciones de toda la instalación, el seguimiento de la energía y la comparación de los resultados medidos a lo largo del tiempo. Schneider Electric introdujo EcoStruxure Foresight en India en 2026 como una plataforma que combina sistemas de energía, potencia y edificios. Esta dirección respalda la demanda de productos donde la medición en tiempo real y los controles de edificios ya están disponibles, al tiempo que aumenta la importancia de la integración de sistemas, la calidad de los datos y el servicio continuo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación: el HVAC sigue siendo el caso de uso más grande mientras la integración de energías renovables se expande
El retrofitting de HVAC representó el 24,7% de los ingresos por aplicación de 2026 porque los sistemas de calefacción, ventilación y aire acondicionado son grandes consumidores de energía en los edificios comerciales. El mercado de herramientas de retrofitting energético en India continúa requiriendo herramientas de puesta en marcha y diagnóstico a medida que los sistemas más antiguos son reemplazados o actualizados, especialmente en propiedades que han acumulado varias generaciones de equipos. Los reemplazos de flujo de refrigerante variable pueden requerir una puesta en marcha más detallada que los sistemas convencionales de agua helada porque el rendimiento depende de una configuración correcta y un control operativo adecuado. La actividad de retrofitting de iluminación sigue siendo relevante donde las instalaciones tempranas de LED carecen de atenuación o detección de ocupación, dejando disponibles mejoras de eficiencia adicionales. El trabajo en la envolvente del edificio está vinculado a requisitos de rendimiento térmico más estrictos y a la necesidad de verificar si una mejora completada entrega el resultado previsto. Las actualizaciones de sistemas eléctricos también respaldan el monitoreo del factor de potencia y las necesidades de cumplimiento relacionadas, lo que amplía la demanda más allá de los sistemas mecánicos que históricamente han recibido más atención.
Se espera que la integración de energías renovables se expanda a una CAGR del 14,2% hasta 2032. Este segmento del mercado de herramientas de retrofitting energético en India incluye software de monitoreo de generación solar, plataformas de gestión de baterías y paneles de medición neta que permiten a los usuarios ver la generación y la demanda del edificio juntas. La demanda está impulsada por el despliegue de energía solar en tejados y sistemas solares combinados con almacenamiento en campus comerciales e industriales, donde los proyectos de retrofitting pueden abordar tanto el consumo como el suministro de energía. El crecimiento de estos sistemas aumenta la necesidad de herramientas que puedan intercambiar datos entre inversores, baterías, medidores y controles de edificios. Este requisito añade una capa distinta a la pila de retrofitting convencional en lugar de reemplazar los productos de auditoría o HVAC existentes. Las aplicaciones de calentamiento de agua y agua caliente de servicio también están emergiendo en entornos institucionales y de hospitalidad a través de retrofittings de bombas de calor, donde los diagnósticos pueden ayudar a evaluar el rendimiento del equipo y los ahorros operativos.
Por tipo de edificio: los sitios industriales ofrecen la oportunidad de crecimiento más rápido
Los edificios comerciales representaron el 36,4% de los ingresos de 2026, respaldados por el cumplimiento normativo, el reporte corporativo de energía y la necesidad de actualizar propiedades de oficinas. El mercado de herramientas de retrofitting energético en India sirve a estos sitios con productos de auditoría, medición, puesta en marcha y análisis que pueden utilizarse desde la evaluación inicial hasta las operaciones continuas. Los marcos de certificación para edificios existentes, incluido GRIHA, pueden requerir la verificación del rendimiento energético y ofrecer a los propietarios un proceso reconocido para registrar mejoras. El manual de edificios existentes de GRIHA proporciona el enfoque de evaluación para estas propiedades. Los edificios residenciales son una base de aplicación más pequeña, aunque Eco Niwas Samhita 2024 se aplica a nuevos edificios residenciales con cargas conectadas de 20 kW o más y crea demanda ascendente de modelado y verificación. Las propiedades institucionales, incluidos hospitales, campus y oficinas gubernamentales, también tienen una oportunidad sustancial de ahorro energético porque sus operaciones pueden involucrar cargas de equipos grandes y variadas.
Se prevé que los edificios industriales crezcan a una CAGR del 13,6% hasta 2032. El mercado de herramientas de retrofitting energético en India puede beneficiarse cuando las nuevas plantas incluyen la gestión energética desde el inicio, en lugar de intentar un retrofitting complejo después de la puesta en marcha y una vez que los patrones operativos se han establecido. Los beneficiarios de incentivos vinculados a la producción en electrónica, productos farmacéuticos, procesamiento de alimentos y fabricación de baterías forman parte de esta oportunidad porque el costo y el rendimiento energético reciben atención durante el diseño de las instalaciones. Las obligaciones de Realizar, Lograr y Comercializar también requieren que las instalaciones de uso intensivo de energía designadas establezcan líneas de base y realicen auditorías, lo que crea trabajo recurrente en lugar de una única evaluación inicial. Estas condiciones respaldan la demanda de instrumentos de auditoría energética, diagnósticos de HVAC y software de modelado en entornos de fábrica que necesitan equilibrar los requisitos de producción con el control energético. Honeywell fue seleccionada por Exide Energy en diciembre de 2024 para proporcionar automatización de edificios para un campus de gigafábrica de iones de litio en Bengaluru.

Análisis geográfico
Las siete principales áreas metropolitanas de Bengaluru, Mumbai, Delhi-NCR, Hyderabad, Chennai, Pune y Kolkata forman la mayor base de demanda para el mercado de herramientas de retrofitting energético en India. Estas ciudades combinan parques de oficinas de Grado A con ocupantes de empresas cotizadas que necesitan datos energéticos más confiables para sus informes y que pueden financiar mejoras en carteras de edificios más grandes. El aumento de la tarifa comercial de Delhi refuerza el argumento de ahorro para las herramientas de auditoría y puesta en marcha de HVAC, incluso para los ocupantes comerciales más pequeños que están estrechamente expuestos a los costos de energía. La concentración de empresas tecnológicas y fideicomisos de inversión inmobiliaria en Bengaluru respalda el uso de análisis de edificios conectados porque los gestores de activos necesitan métodos repetibles para monitorear propiedades. Las grandes carteras de propiedades pueden justificar inversiones en medición y software porque los operadores gestionan múltiples instalaciones, comparan el rendimiento entre sitios y pueden utilizar procesos de datos comunes. Esta base geográfica también cuenta con capacidades más establecidas de auditoría energética e integración de sistemas que los mercados urbanos más pequeños, lo que facilita el paso de una auditoría inicial a un proyecto completado.
La participación del mercado de herramientas de retrofitting energético en India también se está desarrollando en corredores industriales de Gujarat, Tamil Nadu, Maharashtra y Andhra Pradesh. Los proyectos de fabricación respaldados por incentivos vinculados a la producción crean nueva demanda de auditorías, diagnósticos y análisis a medida que las instalaciones buscan eficiencia energética desde el inicio e incorporan la gestión energética en su diseño operativo. La notificación formal del código de Tamil Nadu puede proporcionar un desencadenante de adquisición más claro que la adopción voluntaria en otros lugares porque ofrece a los propietarios y equipos de proyectos una base de cumplimiento definida. El contrato de automatización de edificios de Honeywell de diciembre de 2024 para la gigafábrica de iones de litio de 80 acres de Exide Energy en Bengaluru ilustra la escala de los despliegues relevantes de campus industriales. El software SCADA Ovation Green de Emerson respalda el sistema de almacenamiento de baterías de 3,55 GWh de Adani Green Energy en Khavda, Gujarat. Estos despliegues muestran la conexión entre la gestión energética a nivel de sitio, los controles industriales y la infraestructura de energía renovable a mayor escala, aunque los proyectos operan en diferentes puntos de la cadena de valor.
Las ciudades de nivel 2 y nivel 3, como Coimbatore, Surat, Jaipur, Nagpur, Lucknow y Ahmedabad, representan una base de demanda emergente pero de crecimiento relativamente más lento para el mercado de herramientas de retrofitting energético en India. La menor sensibilidad a las tarifas, la propiedad fragmentada y la disponibilidad limitada de auditores energéticos certificados pueden retrasar la adopción, ya que los propietarios de edificios más pequeños a menudo tienen menos capacidad para planificar, adquirir y gestionar proyectos de retrofitting de múltiples componentes. El modelo de incentivos de relación de área de piso de Rajasthan es relevante para la toma de decisiones de los promotores en Jaipur y Jodhpur, donde los beneficios de uso del suelo pueden aumentar la relevancia comercial de las mejoras en el rendimiento de los edificios. Las reglas de Kerala de enero de 2025 extienden los requisitos del código a edificios comerciales con cargas conectadas de 100 kW o más. Los despliegues de medidores inteligentes y dispositivos conectados pueden mejorar gradualmente la visibilidad de los datos en áreas de servicios públicos más pequeñas al proporcionar a los operadores registros más consistentes de carga y consumo de energía. La mejora de la disponibilidad de datos puede ampliar el mercado direccionable para las herramientas de análisis más allá de las principales ciudades, aunque el acceso a auditores calificados y socios de integración locales sigue siendo una consideración importante.
Panorama competitivo
Concentración del Mercado
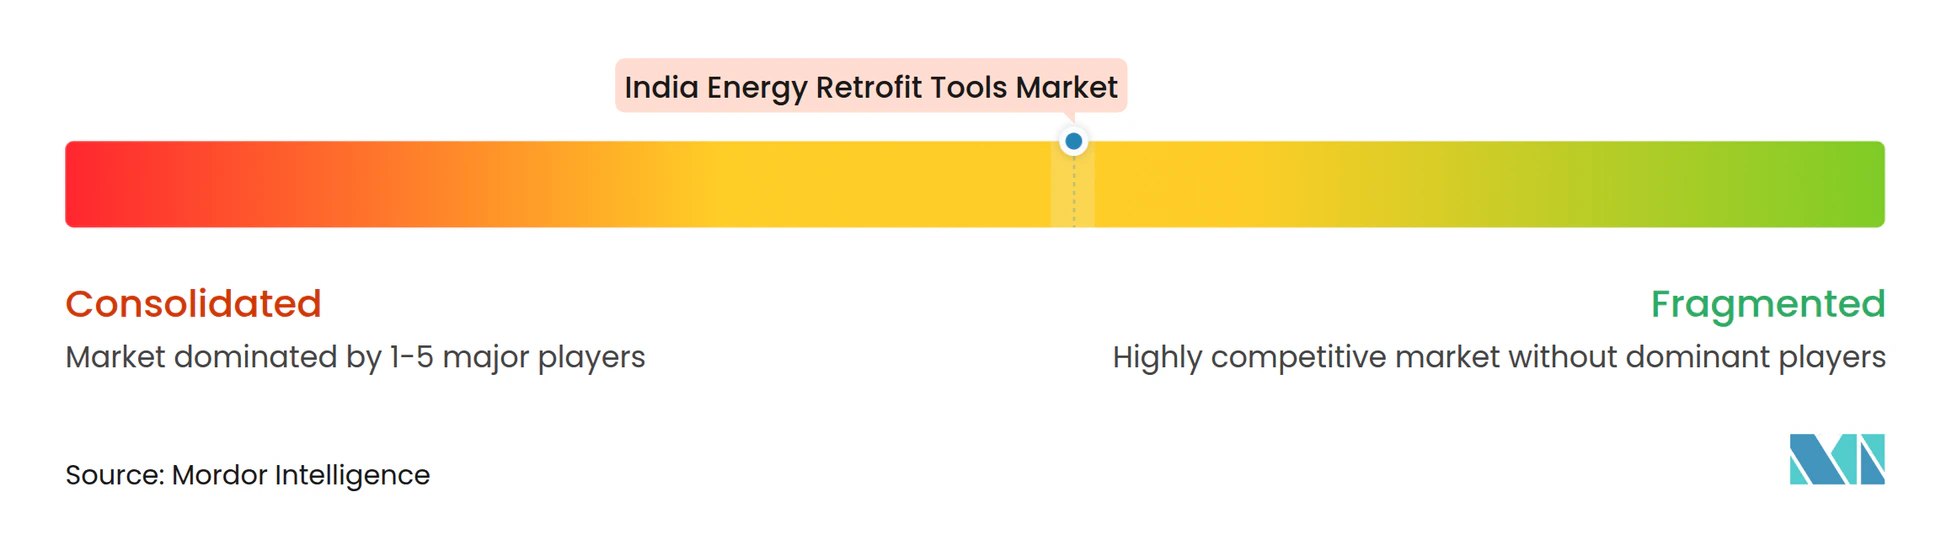
El mercado de herramientas de retrofitting energético en India está moderadamente consolidado en la capa de productos y más concentrado donde los proveedores ofrecen plataformas integradas o contratos de energía como servicio. Honeywell, Schneider Electric, Siemens, Johnson Controls y ABB tienen posiciones establecidas en gestión de edificios, gestión energética y controles de HVAC, lo que les otorga visibilidad en varios elementos de los sistemas operativos de un edificio. Sus bases instaladas y relaciones de servicio les ayudan a vender mejoras en propiedades comerciales existentes porque los clientes pueden preferir la compatibilidad con equipos que ya están en su lugar. El mercado de herramientas de retrofitting energético en India también incluye especialistas en servicios energéticos que agrupan el despliegue con contratos vinculados a resultados y asumen mayor responsabilidad en la verificación de los ahorros. Esta estructura puede reducir la barrera de capital inicial para los clientes, especialmente en cuentas comerciales e industriales más grandes que tienen suficiente escala para un acuerdo basado en el rendimiento. La interoperabilidad, la ciberseguridad y la capacidad de cumplimiento pueden influir en la selección de proveedores a medida que los despliegues conectados se vuelven más complejos y los propietarios de edificios buscan limitar el riesgo operativo.
Schneider Electric introdujo EcoStruxure Foresight en 2026, combinando funciones de energía, potencia y edificios en una plataforma supervisora. El proyecto de Exide Energy de Honeywell proporciona un ejemplo de proveedores que se expanden desde los controles hacia la gestión integrada de sitios en un campus de fabricación complejo. El despliegue de Khavda de Emerson es otro ejemplo que vincula el software industrial con las operaciones de almacenamiento renovable. Estos movimientos otorgan mayor valor al software, el manejo de datos, el soporte del ciclo de vida y la capacidad de gestionar información de varios tipos de equipos operativos. También aumentan la presión competitiva sobre las empresas que ofrecen solo dispositivos individuales porque los clientes pueden favorecer un modelo operativo más integrado. El cambio no elimina la necesidad de herramientas especializadas, pero las sitúa dentro de un sistema más amplio de monitoreo, controles, informes y servicio.
Los proveedores enfocados en HVAC están expandiendo la fabricación local y la actividad de desarrollo a medida que crece el ciclo de retrofitting. Daikin-Rechi India inició la construcción de una planta de compresor rotativo en Sri City en marzo de 2026, con una capacidad de fase uno de 2 millones de compresores anuales. El suministro local puede respaldar la disponibilidad de equipos utilizados junto con herramientas de diagnóstico y puesta en marcha, y puede reducir los plazos de entrega para la ejecución de proyectos. El mercado de herramientas de retrofitting energético en India todavía tiene áreas abiertas en gemelos digitales de energía, sistemas integrados de medición y verificación, y middleware de IoT para edificios con preparación para ciberseguridad. Los requisitos de auditores de la BEE y las futuras normas de activos conectados pueden favorecer a los proveedores con capacidad probada de cumplimiento, gestión de datos e integración técnica.
Líderes de la industria de herramientas de retrofitting energético en India
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Johnson Controls International plc
-
ABB Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Julio de 2026: el software SCADA Ovation Green de Emerson respalda el sistema de almacenamiento de energía en baterías de 3,55 GWh de Adani Green Energy en Khavda, Gujarat, el mayor despliegue de almacenamiento de energía en baterías en una sola ubicación del mundo fuera de China, entregado en 10 meses; el despliegue marca la mayor convergencia de herramientas de gestión energética industrial y almacenamiento renovable a escala de servicios públicos en India hasta la fecha.
- Julio de 2026: el Ministerio de Energía publica el borrador de enmienda al ECSBC que propone calificaciones de estrellas BEE obligatorias, de 3 a 5 estrellas, para todos los edificios de más de 20.000 m², cubriendo nuevas construcciones de oficinas y comerciales; la enmienda señala un endurecimiento significativo del régimen de cumplimiento energético de los edificios.
- Marzo de 2026: Daikin-Rechi India inicia la construcción de una planta de compresor rotativo de 547 crore de rupias en Sri City, Andhra Pradesh, con una producción anual objetivo de 2 millones de compresores en la fase uno; la instalación respalda la localización de las cadenas de suministro de HVAC y reducirá directamente los costos de despliegue de herramientas de retrofitting para las actividades de diagnóstico y puesta en marcha de HVAC.
- Enero de 2026: el Gobierno de Kerala notifica las reglas KSECBC 2025, reemplazando el Código de Construcción para la Conservación de Energía del Estado de Kerala de 2017; las nuevas reglas extienden los requisitos alineados con el ECSBC a edificios comerciales con cargas conectadas de 100 kW o más en todo el estado.
Alcance del informe del mercado de herramientas de retrofitting energético en India
El mercado de herramientas de retrofitting energético abarca software, equipos de diagnóstico, plataformas analíticas y herramientas de evaluación utilizadas para identificar, evaluar, planificar, diseñar, implementar, monitorear y optimizar mejoras de eficiencia energética en edificios e instalaciones existentes. Estas herramientas evalúan el rendimiento energético actual e identifican oportunidades para reducir el consumo de energía, los costos operativos y las emisiones mediante mejoras en sistemas como HVAC, iluminación, envolventes de edificios, controles e instalaciones de energía renovable.
El mercado de herramientas de retrofitting energético en India está segmentado por tipo de herramienta, aplicación y tipo de edificio. Por tipo de herramienta, el mercado está segmentado en software de modelado energético de edificios (BEM), herramientas de auditoría energética, herramientas de diagnóstico de HVAC, herramientas de inspección de envolvente de edificios, análisis de edificios inteligentes y herramientas de energía renovable. Por aplicación, el mercado está segmentado en retrofitting de HVAC, retrofitting de iluminación, retrofitting de envolvente, sistemas de calefacción, sistemas eléctricos e integración de energías renovables. Por tipo de edificio, el mercado está segmentado en residencial, comercial, industrial e institucional. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Software de modelado energético de edificios (BEM) |
| Herramientas de auditoría y evaluación energética |
| Herramientas de diagnóstico y puesta en marcha de HVAC |
| Herramientas de inspección de envolvente de edificios |
| Plataformas de análisis de edificios inteligentes y gestión energética |
| Herramientas de energía renovable |
| Otras herramientas |
| Retrofitting de HVAC |
| Retrofitting de iluminación |
| Retrofitting de envolvente de edificios |
| Sistemas de calefacción y refrigeración |
| Calentamiento de agua y agua caliente de servicio |
| Sistemas y equipos eléctricos |
| Integración de energías renovables |
| Otras aplicaciones |
| Edificios residenciales |
| Edificios comerciales |
| Edificios industriales |
| Edificios institucionales |
| Otros tipos de edificios |
| Por tipo de herramienta | Software de modelado energético de edificios (BEM) |
| Herramientas de auditoría y evaluación energética | |
| Herramientas de diagnóstico y puesta en marcha de HVAC | |
| Herramientas de inspección de envolvente de edificios | |
| Plataformas de análisis de edificios inteligentes y gestión energética | |
| Herramientas de energía renovable | |
| Otras herramientas | |
| Por aplicación | Retrofitting de HVAC |
| Retrofitting de iluminación | |
| Retrofitting de envolvente de edificios | |
| Sistemas de calefacción y refrigeración | |
| Calentamiento de agua y agua caliente de servicio | |
| Sistemas y equipos eléctricos | |
| Integración de energías renovables | |
| Otras aplicaciones | |
| Por tipo de edificio | Edificios residenciales |
| Edificios comerciales | |
| Edificios industriales | |
| Edificios institucionales | |
| Otros tipos de edificios |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector de herramientas de retrofitting energético de India para 2032?
Se proyecta que alcance 1,66 mil millones de USD en 2032, aumentando desde 0,97 mil millones de USD en 2027 a una CAGR del 11,38%.
¿Qué categoría de herramientas crece más rápido en India?
Se proyecta que las plataformas de análisis de edificios inteligentes y gestión energética crezcan a una CAGR del 14,6% hasta 2032.
¿Qué aplicación tiene la mayor base de ingresos?
El retrofitting de HVAC representó el 24,7% de los ingresos por aplicación de 2026, respaldado por el uso de energía de los sistemas de HVAC comerciales existentes.
¿Por qué son importantes las herramientas de auditoría energética para los propietarios de edificios?
Respaldan el cumplimiento normativo, la verificación de la intensidad energética y las decisiones sobre mejoras basadas en el rendimiento medido del edificio.
¿Qué tipo de edificio se expande más rápido?
Se prevé que los edificios industriales crezcan a una CAGR del 13,6% hasta 2032, respaldados por nuevas instalaciones de fabricación y requisitos de auditoría.
¿Cómo afectan las normas de construcción de India a la demanda de retrofitting?
Los requisitos del ECSBC y las notificaciones de códigos a nivel estatal aumentan la necesidad de herramientas de evaluación energética, modelado, medición y verificación del rendimiento.